 里奇豪
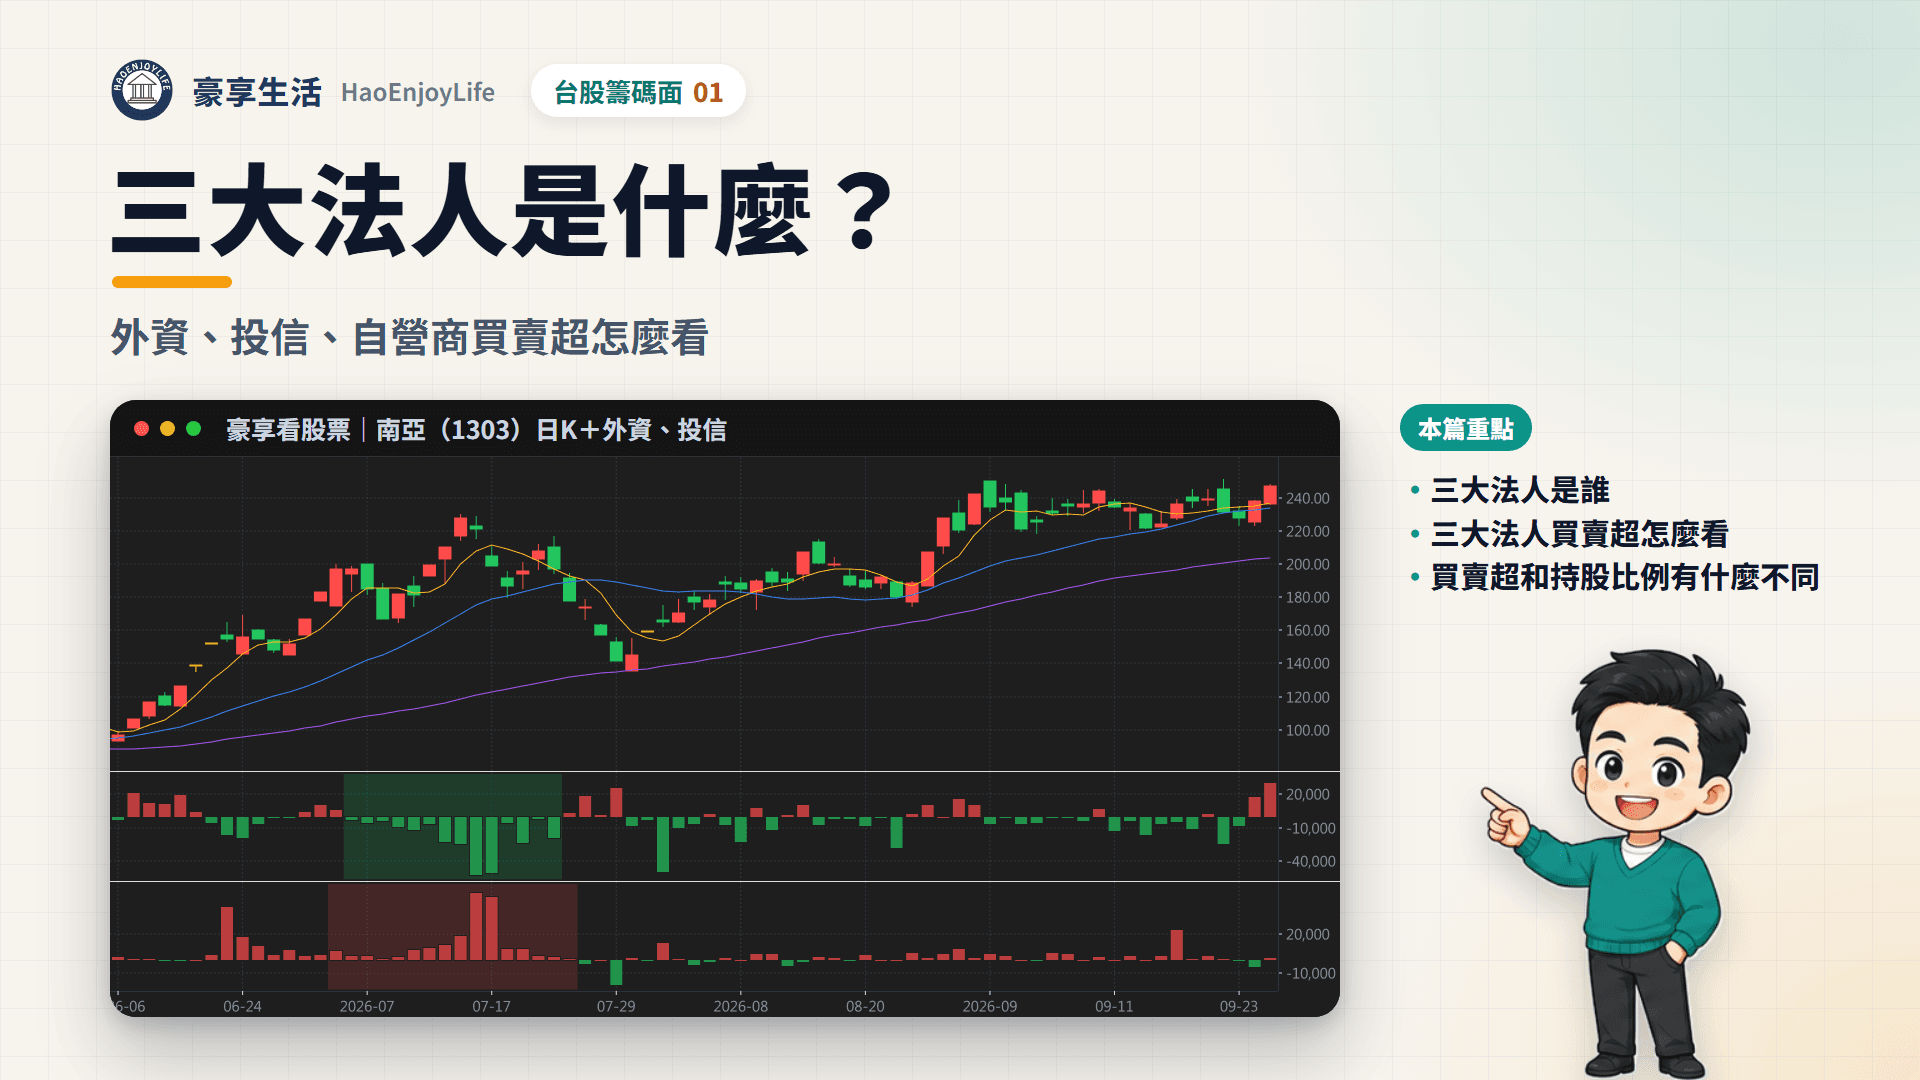
三大法人是台股對三類機構投資人的統稱:外資及陸資(境外投資人)、投信(國內的投資信託基金)與自營商(證券商用自有資金買賣的部門)。證交所每個交易日收盤後公布他們的買賣資料;買賣超是買進減去賣出的淨額,正數稱為買超,負數稱為賣超。
外資連續買超,通常被解讀為資金持續流入、股價比較有支撐;三大法人同步買超,通常代表買盤比較強。外資和投信方向相反時,可以看持股比例的變化和股價的反應。
本文用欣興、華新科與南亞的實際法人買賣超,說明外資連續買超、三大法人同步買超,以及外資和投信方向相反時怎麼看;資料與圖表都來自豪享看股票。案例是事後挑選的,用來說明法人買賣超通常的樣子。
延伸閱讀:技術分析是什麼
三大法人是誰?
三大法人的分類以證交所的統計為準。
三大法人的定義
| 類別 | 證交所的定義 | 白話說明 |
|---|---|---|
| 外資及陸資 | 依「華僑及外國人投資證券管理辦法」及「大陸地區投資人來臺從事證券投資及期貨交易管理辦法」辦理登記的投資人 | 境外登記的機構與個人,常見的是國際基金 |
| 投信 | 本國投資信託基金 | 國內投信公司發行的基金,包含 ETF(指數股票型基金) |
| 自營商 | 證券自營商專戶 | 證券商用自有資金買賣,分為自行買賣與避險 |
資料來源:臺灣證券交易所「三大法人買賣金額統計表」附註
外資自營商(外國證券商在臺分支機構的自營部門)的買賣計入自營商,合計時不會重複計算。
三大法人買賣超怎麼看?
買賣超是某一類法人買進與賣出的差額,可以用股數、張數或金額表示,1 張等於 1,000 股。
買賣超 = 買進數量 − 賣出數量
假設有一家公司叫做豪享公司,某天外資買進豪享公司 3,000 張、賣出 2,000 張,外資對豪享公司就是買超 1,000 張;反過來就是賣超 1,000 張。
證交所每個交易日收盤後,公布整體市場的「三大法人買賣金額統計表」與個股明細的「三大法人買賣超日報」;上櫃股票的資料由櫃買中心公布。統計表下午先產出初版,晚間再更新納入鉅額交易(單筆數量或金額很大的交易),前後數字可能不同。
下表是 2026 年 9 月 24 日的實際統計,可以看出三類法人的規模與方向。
2026 年 9 月 24 日集中市場三大法人買賣金額
| 類別 | 買進金額 | 賣出金額 | 買賣超 |
|---|---|---|---|
| 自營商(自行買賣) | 98.8 億元 | 56.5 億元 | +42.4 億元 |
| 自營商(避險) | 230.9 億元 | 259.8 億元 | -29.0 億元 |
| 投信 | 139.2 億元 | 267.4 億元 | -128.2 億元 |
| 外資及陸資(不含外資自營商) | 2,724.2 億元 | 3,053.9 億元 | -329.6 億元 |
| 合計 | 3,193.1 億元 | 3,637.6 億元 | -444.5 億元 |
資料來源:臺灣證券交易所「三大法人買賣金額統計表」
這一天外資的買進金額約是投信的 20 倍;投信與外資同時賣超,自營商的自行買賣卻是買超,三類法人的方向不一定相同。
外資、投信、自營商的買賣超有什麼差別?
同樣是買超,三類法人背後的原因可能完全不一樣。
外資、投信、自營商的特性比較
| 項目 | 外資及陸資 | 投信 | 自營商 |
|---|---|---|---|
| 常見的買賣原因 | 全球資產配置、匯率變化、國際指數調整成分股 | 基金與 ETF 的申購贖回、ETF 調整成分股、經理人選股 | 賺取短線價差、發行權證後的避險 |
| 解讀時要注意 | 由許多機構合計而成,方向可能互相抵銷 | ETF 資金進出造成的買賣,不一定代表看法 | 避險部位是為了對沖風險,不代表看好或看壞 |
外資:受全球資金配置影響
外資的買賣常受美國利率、新台幣匯率,以及 MSCI 等國際指數調整成分股影響。從前面的統計表可以看到,外資的買賣金額遠大於投信與自營商,所以外資的動向最受市場注意。
投信:包含 ETF 的資金進出
投信包含國內發行的 ETF,投資人申購 ETF 或 ETF 調整成分股時,投信就要依規則買賣股票。投信的資金規模比外資小,市場常說投信偏好中小型股,連續買超也很受注意。
市場常說的「投信作帳」,是指季底或年底前投信可能集中買進持股、讓績效好看;這只是市場流傳的觀察,沒有官方統計證實。
自營商:分開看自行買賣與避險
自行買賣是證券商用自有資金賺取價差,通常偏向短線。避險多半來自證券商發行權證(讓投資人用較少資金參與股價漲跌的商品)後,為了對沖風險而買賣股票。例如投資人大量買進豪享公司的認購權證,發行的證券商就可能買進豪享公司的股票避險,這不代表證券商看好豪享公司。
外資連續買超代表什麼?
外資連續買超,是外資整體連續多天買進多於賣出。外資的資金規模大,連續買超代表有一批資金持續在買進這檔股票。
外資連續買超,通常被解讀為資金持續流入、股價比較有支撐,預期偏多。連續賣超則通常被解讀為資金流出,股價容易承受賣壓。
外資買賣超怎麼看?
- 看連續天數與累計張數:連買的天數越多、累計張數越大,代表資金流入越持續。
- 和發行股數比較:把累計買超換算成占發行股數的比例,才知道規模大不大;同樣 1 萬張,對大型股和小型股的意義不同。
- 看股價有沒有跟著走:外資連買期間股價跟著上漲,代表買盤推動了股價;連買結束、轉為賣超時,漲勢常會暫停。
實際案例:欣興 2025 年 11~12 月,外資連買 17 天
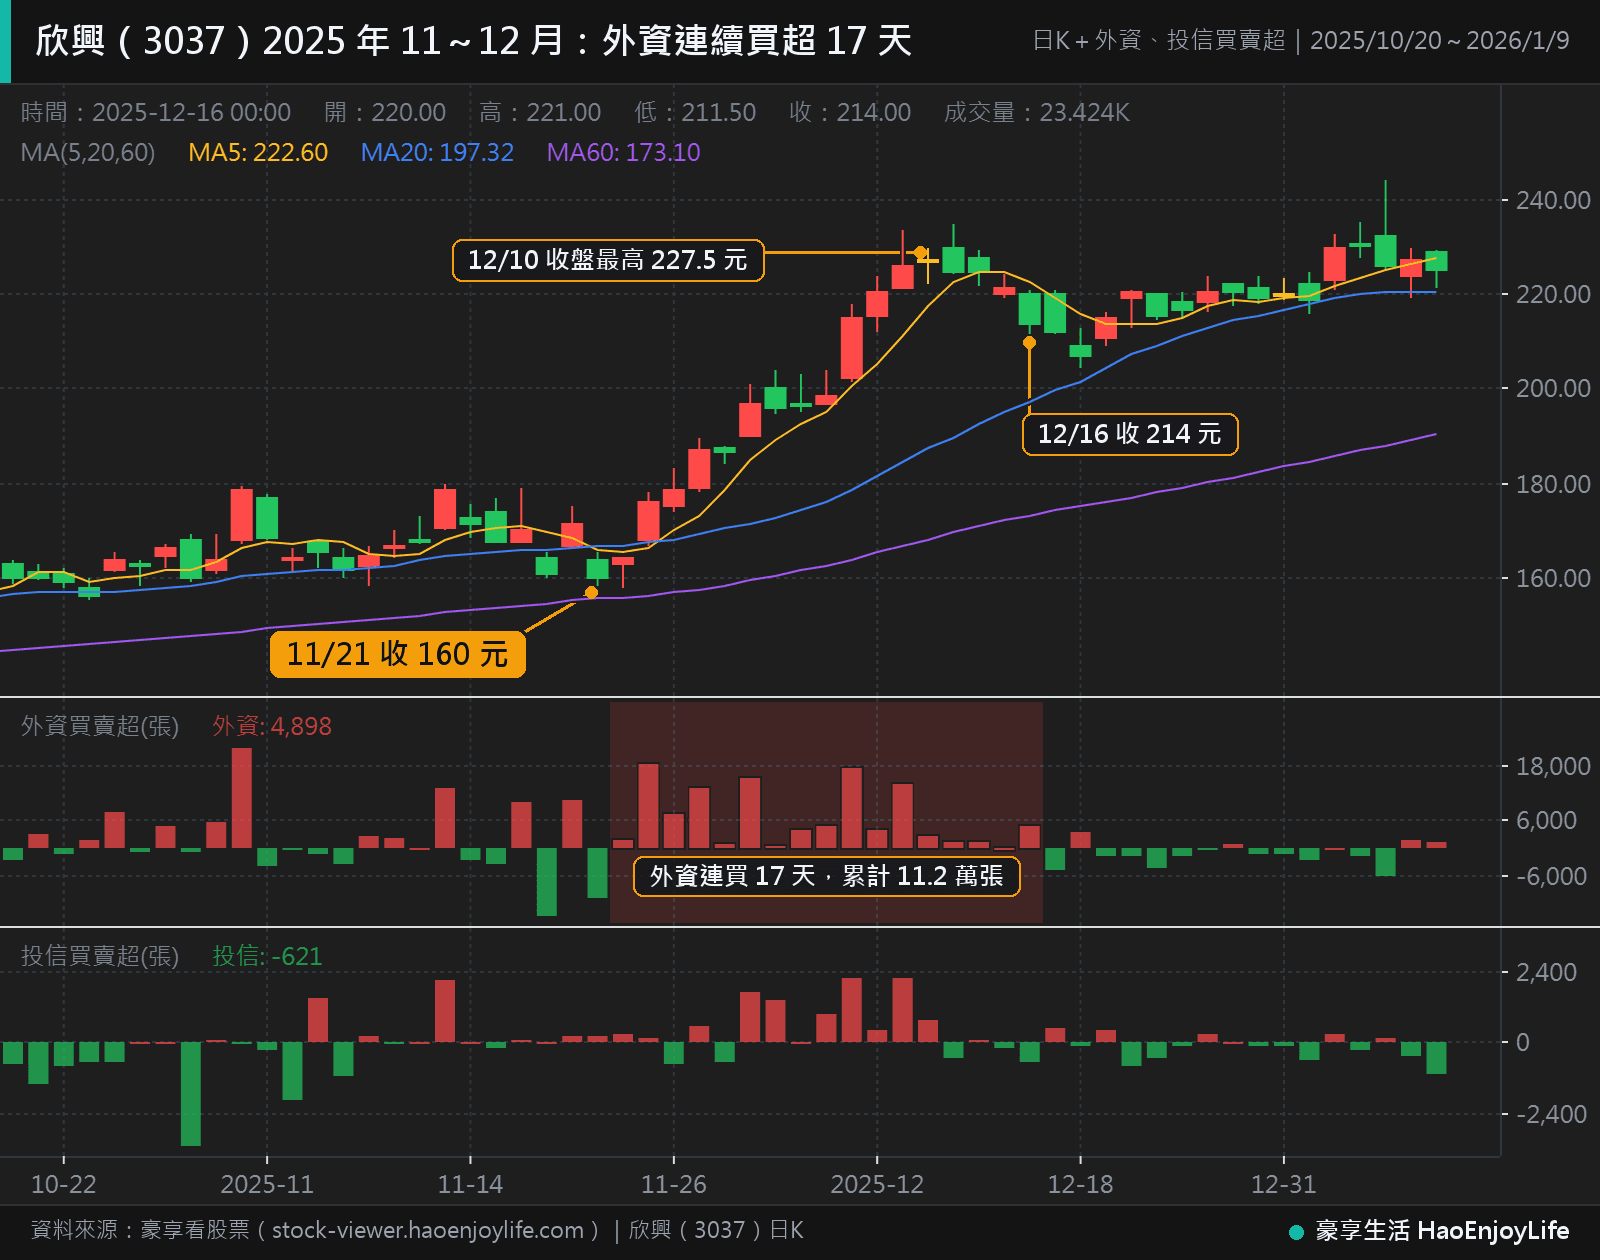
欣興(3037)2025 年 11 月 24 日到 12 月 16 日,外資連續 17 個交易日買超,合計約 11.2 萬張,約是欣興發行股數的 7.1%。投信同期也有 12 天買超,法人的方向大致相同。
這段期間股價從 11 月 21 日的 160 元漲到 12 月 16 日的 214 元,上漲約 34%;12 月 10 日收盤最高到 227.5 元。
12 月 17 日外資轉為賣超,之後到 2026 年 1 月 9 日,股價在 207 到 230.5 元之間整理。
三大法人同步買超代表什麼?
三大法人同步買超,是外資、投信與自營商同一天都買超。三類法人的資金來源與買賣原因不同,同時買進代表不同類型的資金都在買。
三大法人同步買超,通常代表買盤比較強,預期股價偏多。連續多天同步買超,通常比只有一天更受重視。
同步買超怎麼看?
- 看連續天數:只有一天同步買超,參考價值有限;連續多天同步買超,代表買盤比較持續。
- 看三類各買多少:外資和投信都明顯買超,通常比只有自營商小量買超更受重視。
- 分開看自營商的兩個部位:自營商的避險買超多半來自權證避險,可以和自行買賣分開看。
實際案例:華新科 2026 年 5 月,三大法人連續 11 天同步買超
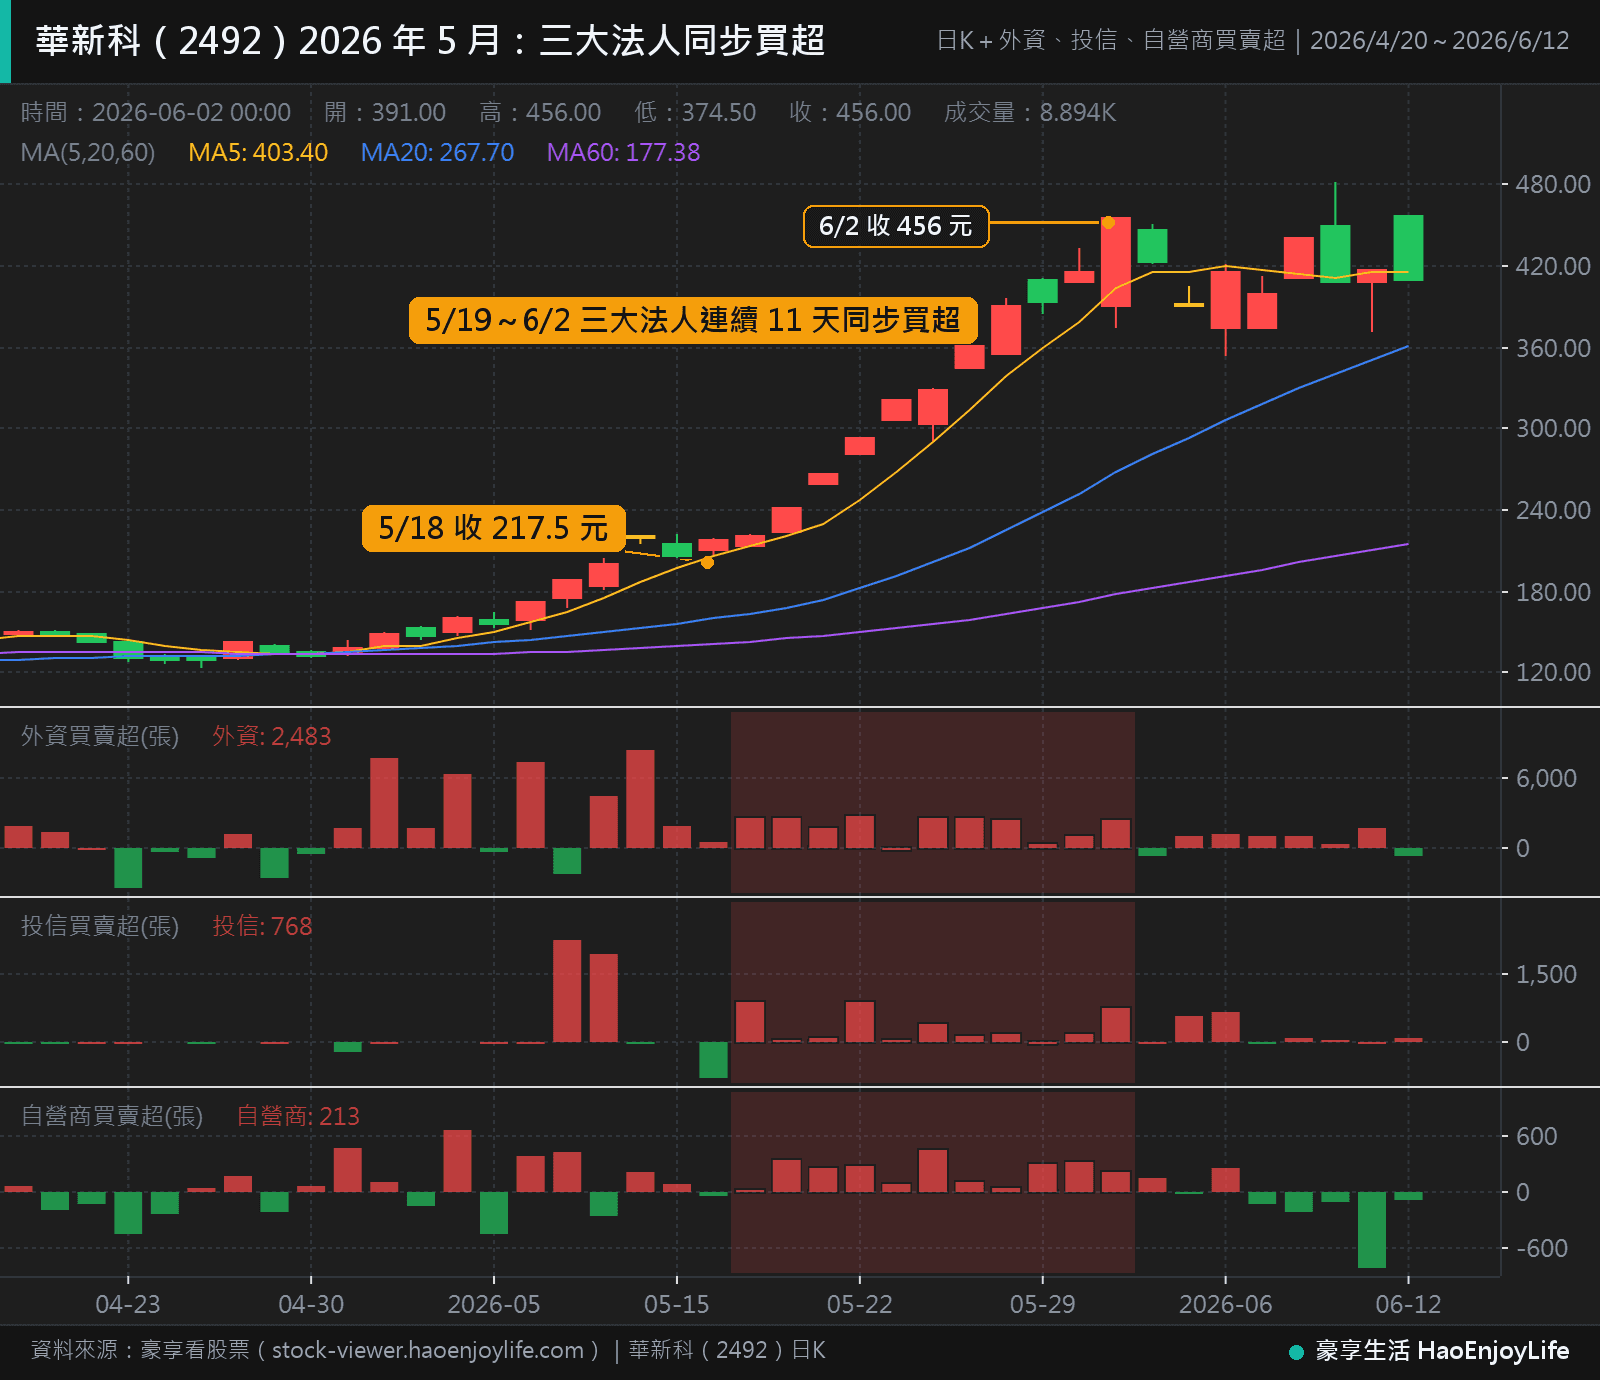
華新科(2492)2026 年 5 月 19 日到 6 月 2 日,連續 11 個交易日三大法人同步買超。三類法人合計買超約 2.7 萬張,約是發行股數的 5.6%,其中外資約 2.1 萬張最多。
這段期間股價從 5 月 18 日的 217.5 元漲到 6 月 2 日的 456 元,上漲約 110%,中間有 5 天漲停。
11 個交易日內,三大法人買進約 5.6% 的發行股數。買盤這麼集中地湧入,股價的反應也很劇烈,這也是很多投資人追蹤法人籌碼的原因。
買賣超和持股比例有什麼不同?
買賣超是單日進出的「流量」,持股比例是累積下來的「存量」,兩者要分開解讀。
持股比例 = 法人持有股數 ÷ 公司發行股數 × 100%
假設豪享公司發行 10 萬張股票,外資持有 4 萬張,外資持股比例就是 40%。當天外資買超 1,000 張,持股比例也只從 40% 增加到 41%。
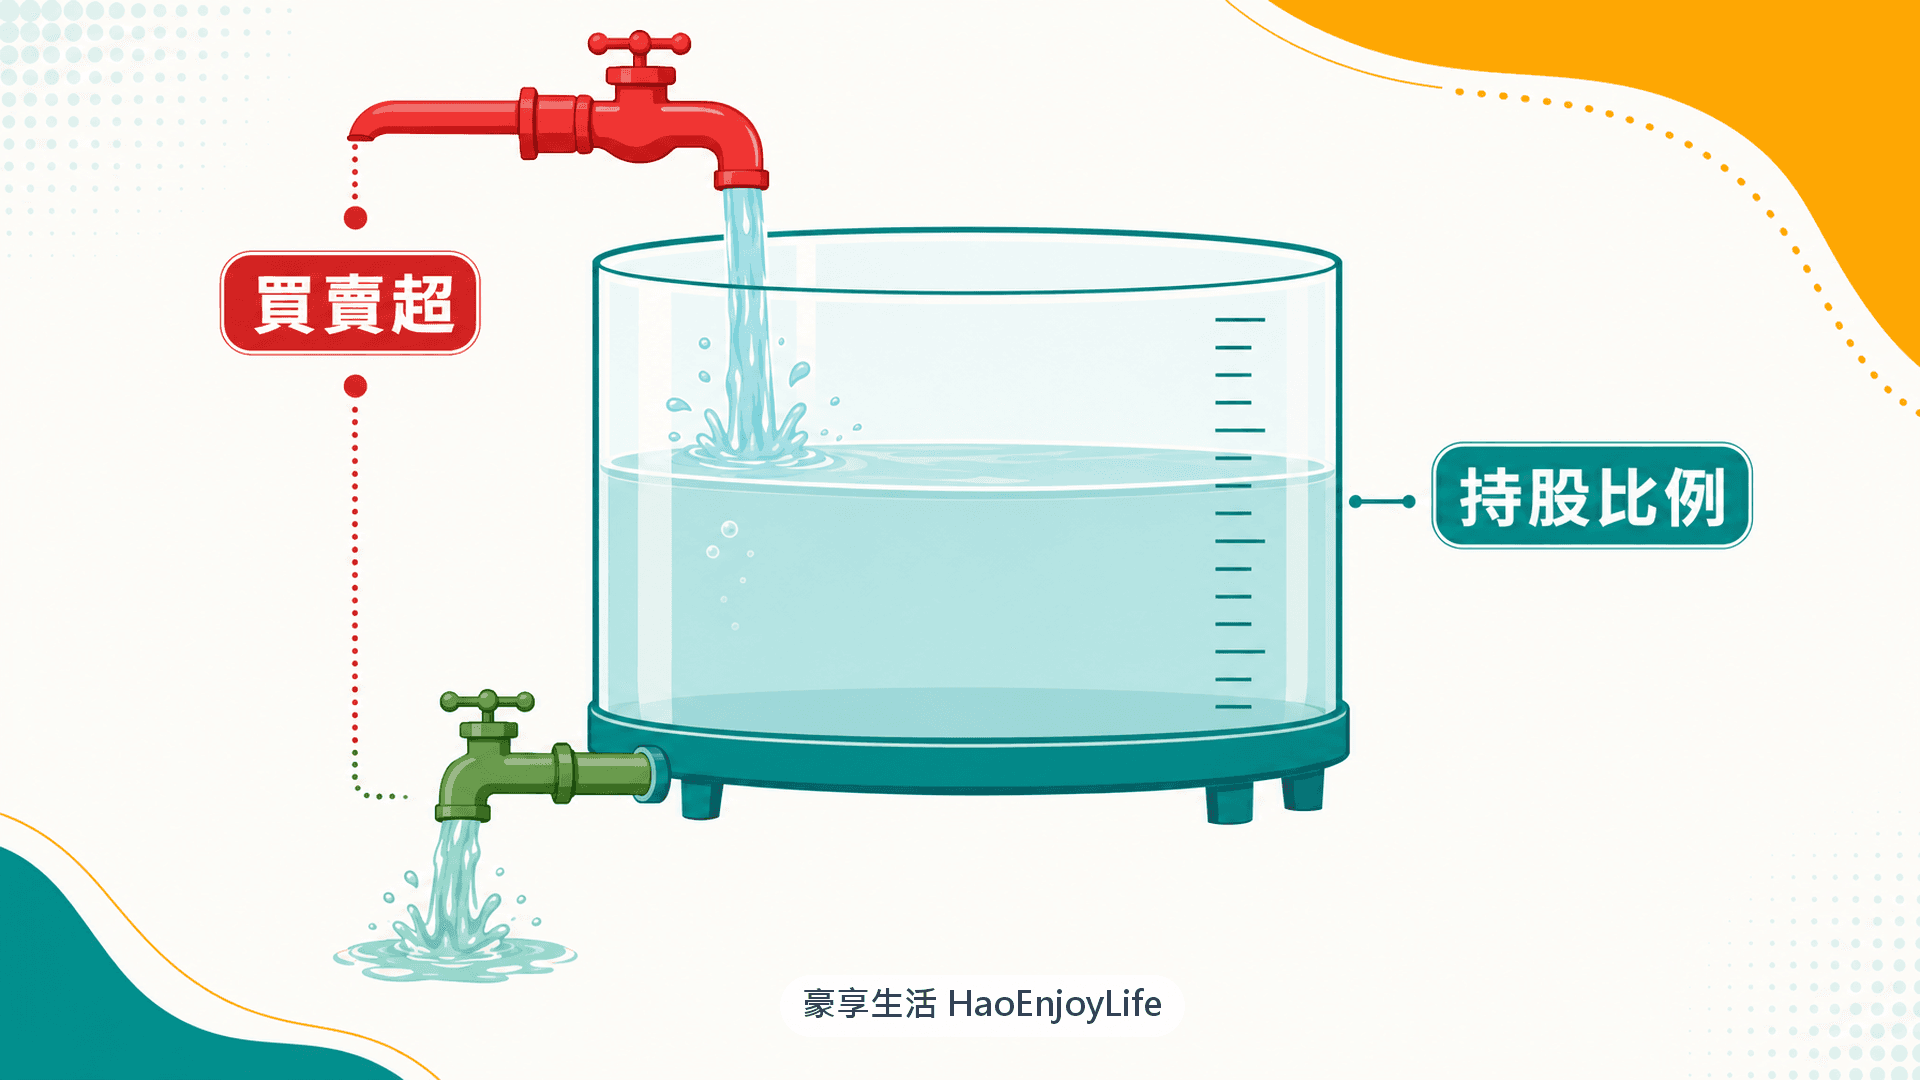
單日買超很大,不代表法人持股很高;連續賣超,也可能只是從高持股小幅調整。把一段期間的累計買賣超除以發行股數,可以大致估算持股比例的變化,例如前面欣興的外資買超約是發行股數的 7.1%。
證交所每天公布「外資及陸資投資持股統計」,可以查到每檔股票的外資持股比率。投信與自營商沒有對應的官方持股統計,看盤軟體上的投信持股多半是用累計買賣超推估。
外資和投信方向相反時怎麼看?
外資賣超、投信買超,或反過來,代表兩類資金的看法或資金需求不同。例如外資可能在調整全球配置,投信則可能因為 ETF 申購而買進。
方向相反時沒有固定的解讀,通常看兩件事:持股比例往哪邊移動,以及股價怎麼反應。賣超一方的賣壓有人承接、股價仍然往上,通常代表買方的力道比較強。
方向相反怎麼看?
- 比較兩邊的累計張數:看外資賣了多少、投信買了多少,哪一邊的規模比較大。
- 看持股比例的變化:把累計買賣超換算成占發行股數的比例,可以看出股票從誰的手上移到誰的手上。
- 看股價的反應:賣超持續、股價卻沒有跟著走弱,代表賣壓有人承接。
實際案例:南亞 2026 年 7~9 月,外資賣、投信買
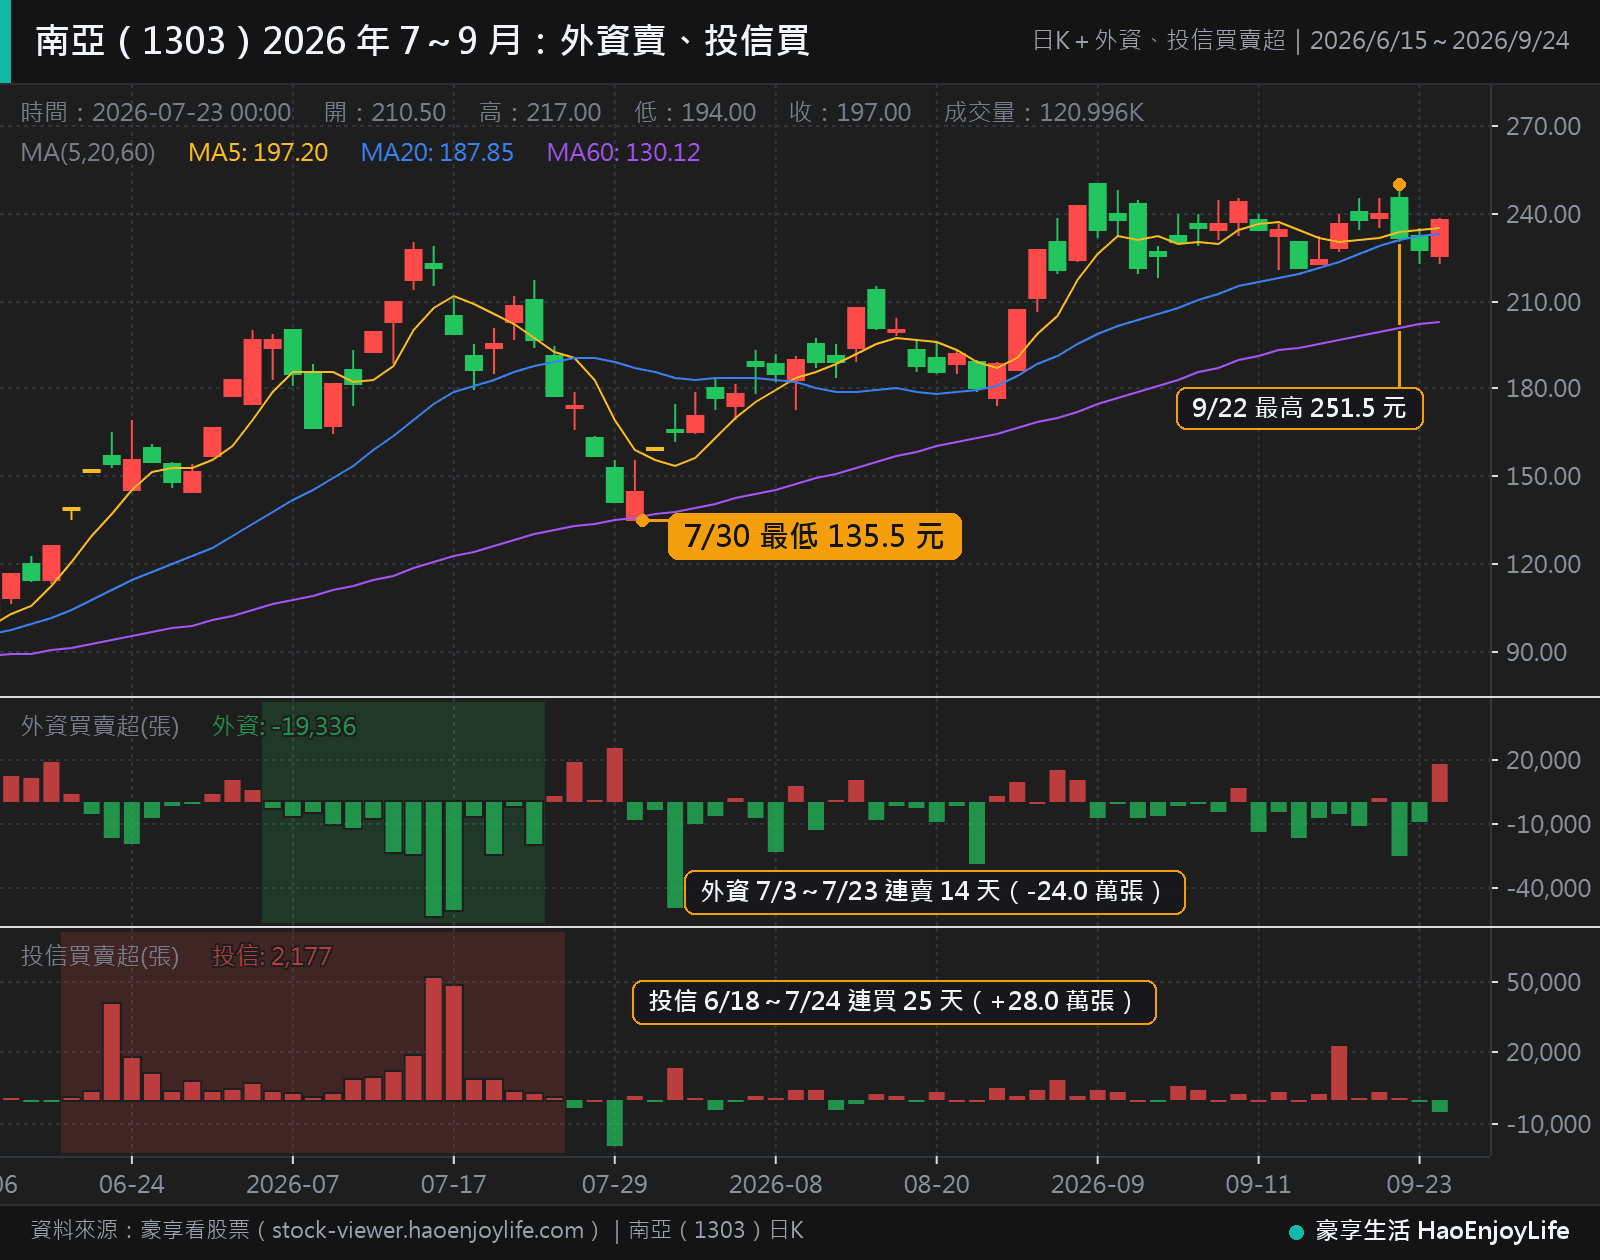
南亞(1303)2026 年 7 月 3 日到 23 日,外資連續 14 個交易日賣超,合計約 24.0 萬張。投信則從 6 月 18 日到 7 月 24 日連續 25 個交易日買超,合計約 28.0 萬張。這段期間南亞收盤在 166.5 到 227.5 元之間大幅震盪。
把 7 月 3 日到 9 月 24 日合起來看,外資賣超約 38.6 萬張,約是南亞發行股數的 4.9%;投信買超約 24.8 萬張,約占 3.1%。外資賣出的股票,有不少由投信接手。
這段期間股價從 7 月 2 日的 197 元漲到 9 月 24 日的 238 元;期間 7 月 8 日除息 1 元,用還原權息的股價計算約上漲 21%。7 月底股價一度跌到 135.5 元,之後回升,9 月 22 日最高漲到 251.5 元。
外資持續賣超,股價卻沒有一路走弱,代表賣壓有其他買方承接。
使用三大法人資料時要注意什麼?
三大法人資料適合用來觀察資金流向,使用時可以注意下面 5 點:
- 資料是落後的:收盤後才公布,你最快隔天才能交易,價格可能已經和法人成交時不同。
- 看到的是互抵後的淨額:期交所說明,法人資料是眾多機構不同看法互抵的結果,不代表單一機構的交易策略。
- 看不到成本與其他部位:法人可能同時用期貨避險,或透過借券賣出(借別人的股票來賣)放空,只看現股會漏掉這些部位。
- 法人也會反手:連續買超後轉為賣超很常見;國際指數調整成分股的日子,單日數字也容易特別大。
- 搭配價量與基本面:法人資料只說明誰在交易,還要搭配財報與量價關係一起判斷,並先想好部位大小與停損條件。
延伸閱讀:融資融券是什麼
常見問題
Q1:外資買超代表股價會上漲嗎?
不一定。外資買超通常被解讀為資金流入、股價比較有支撐,但股價還會受到其他投資人、公司消息與整體市場影響。可以把連續天數、持股比例的變化與股價的反應一起看。
Q2:三大法人買賣超每天什麼時候公布?
證交所的三大法人買賣金額統計表,在每個交易日 14:50 產出初版、19:40 產出更新版。個股明細在 18:00 與 20:00 各產出一次,上櫃股票的資料則由櫃買中心公布。
Q3:投信作帳是什麼意思?
投信作帳是市場常見的說法,指投信可能在季底或年底前集中買進持股,讓基金績效好看。這只是市場流傳的觀察,沒有官方統計證實。
Q4:自營商避險買超代表看好這檔股票嗎?
不代表。自營商(避險)多半是證券商發行權證後,為了對沖風險而買賣股票,和證券商是否看好沒有直接關係。
延伸閱讀
- 融資融券是什麼?融資維持率、券資比與斷頭風險:散戶常用的信用交易資料
- 量價關係怎麼看?量增價漲、爆量與量價背離:搭配成交量解讀價格變化
- 技術分析是什麼?三大假設、與基本面的差別及使用限制:技術分析的基本觀念
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:用部位控制與停損管理風險
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議。文中介紹之技術分析方法與指標僅為概念說明,不構成任何買賣訊號,亦不提供目標價或買賣點。投資有風險,下單前請自行評估並承擔結果。
留言0