 里奇豪
技術分析有用,但有條件:它能幫你整理趨勢、建立買賣與停損的紀律,卻沒有任何指標或型態能保證結果。學術研究對它能否穩定獲利仍有分歧,許多回測中看似有效的規則,扣除成本或換一段行情後就失效。
技術分析最常出問題的是用法,例如把指標當訊號、過度調整參數、事後解讀走勢。比較穩健的做法,是把它當成輔助工具,搭配基本面、部位控制與事先寫好的規則。
本文用環球晶與南亞科的實際走勢,說明指標互相矛盾與停損的落差;資料與圖表都來自豪享看股票。
延伸閱讀:技術分析是什麼
技術分析到底有沒有用?
學界對技術分析的研究正反都有。Park 與 Irwin(2007)整理 95 篇較新的實證研究,56 篇得到正面結果、20 篇負面、19 篇好壞參半。
但他們也指出,多數研究有方法上的缺陷,例如反覆試驗後只挑最好的規則、難以估計風險與交易成本。正面證據也主要來自 1990 年代初期以前的資料。
比較穩健的結論是:技術分析可能在某些市場、某些期間有效,但沒有任何指標能在所有行情下穩定有效。它適合當成機率與紀律的工具,而不是預測工具。
技術分析有哪些常見誤用?
把指標當成買賣訊號
看到黃金交叉(短期均線向上穿過長期均線)就買、KD 進入超買區就賣,是最常見的誤用。指標只描述已發生的價格變化,單一訊號在盤整時常反覆出錯。
頻繁短線交易
台灣的實證資料顯示,能靠短線交易穩定獲利的人很少。Barber、Lee、Liu 與 Odean(2014)分析證交所 1992 至 2006 年的完整交易資料。平均每年約有 45 萬名個人投資人從事當沖,也就是同一天買進又賣出同一檔股票。
研究發現,扣除手續費與交易稅後,只有前一年表現最好的約 4,000 人,隔年能繼續穩定獲利,不到當沖人數的 1%。作者也指出,多數表現好的當沖者只是運氣好。
交易成本會隨次數累積。以手續費牌價 0.1425% 計算,一般現股買賣一趟約 0.585%。現股當沖的證交稅減半為 0.15%(優惠實施至 2027 年底),一趟約 0.435%。
交易頻率與一年累積的交易成本
| 交易頻率 | 一年次數 | 一般現股 | 現股當沖 |
|---|---|---|---|
| 每月 1 次 | 12 次 | 約本金的 7.0% | 約本金的 5.2% |
| 每週 1 次 | 52 次 | 約本金的 30.4% | 約本金的 22.6% |
| 每週 3 次 | 156 次 | 約本金的 91.3% | 約本金的 67.9% |
資料來源:臺灣證券交易所、證券交易稅條例、金管會(假設每次以全部本金買賣、手續費未打折)
技術訊號的優勢要先贏過這些成本,才會變成實際報酬。
事後解讀走勢
事後解讀,是看完走勢才替它找理由,心理學稱為後見之明偏誤(hindsight bias)。Fischhoff(1975)的實驗發現,人在知道結果之後,會高估這個結果事前的可預測程度,而且通常沒有察覺。
型態要等右半邊走完才算成形,回頭看圖一目了然,當下卻常有好幾種可能。比較好的做法,是買進前寫下依據與停損條件,事後拿紀錄檢討。
過度最佳化是什麼?
過度最佳化,是把指標參數(例如計算天數)調到最符合過去的資料,結果記住的是偶然的漲跌,而不是可以重複的規律。例如用豪享過去 3 年的走勢測試各種 KD 參數,挑出報酬最高的一組,換一段行情就可能失效。
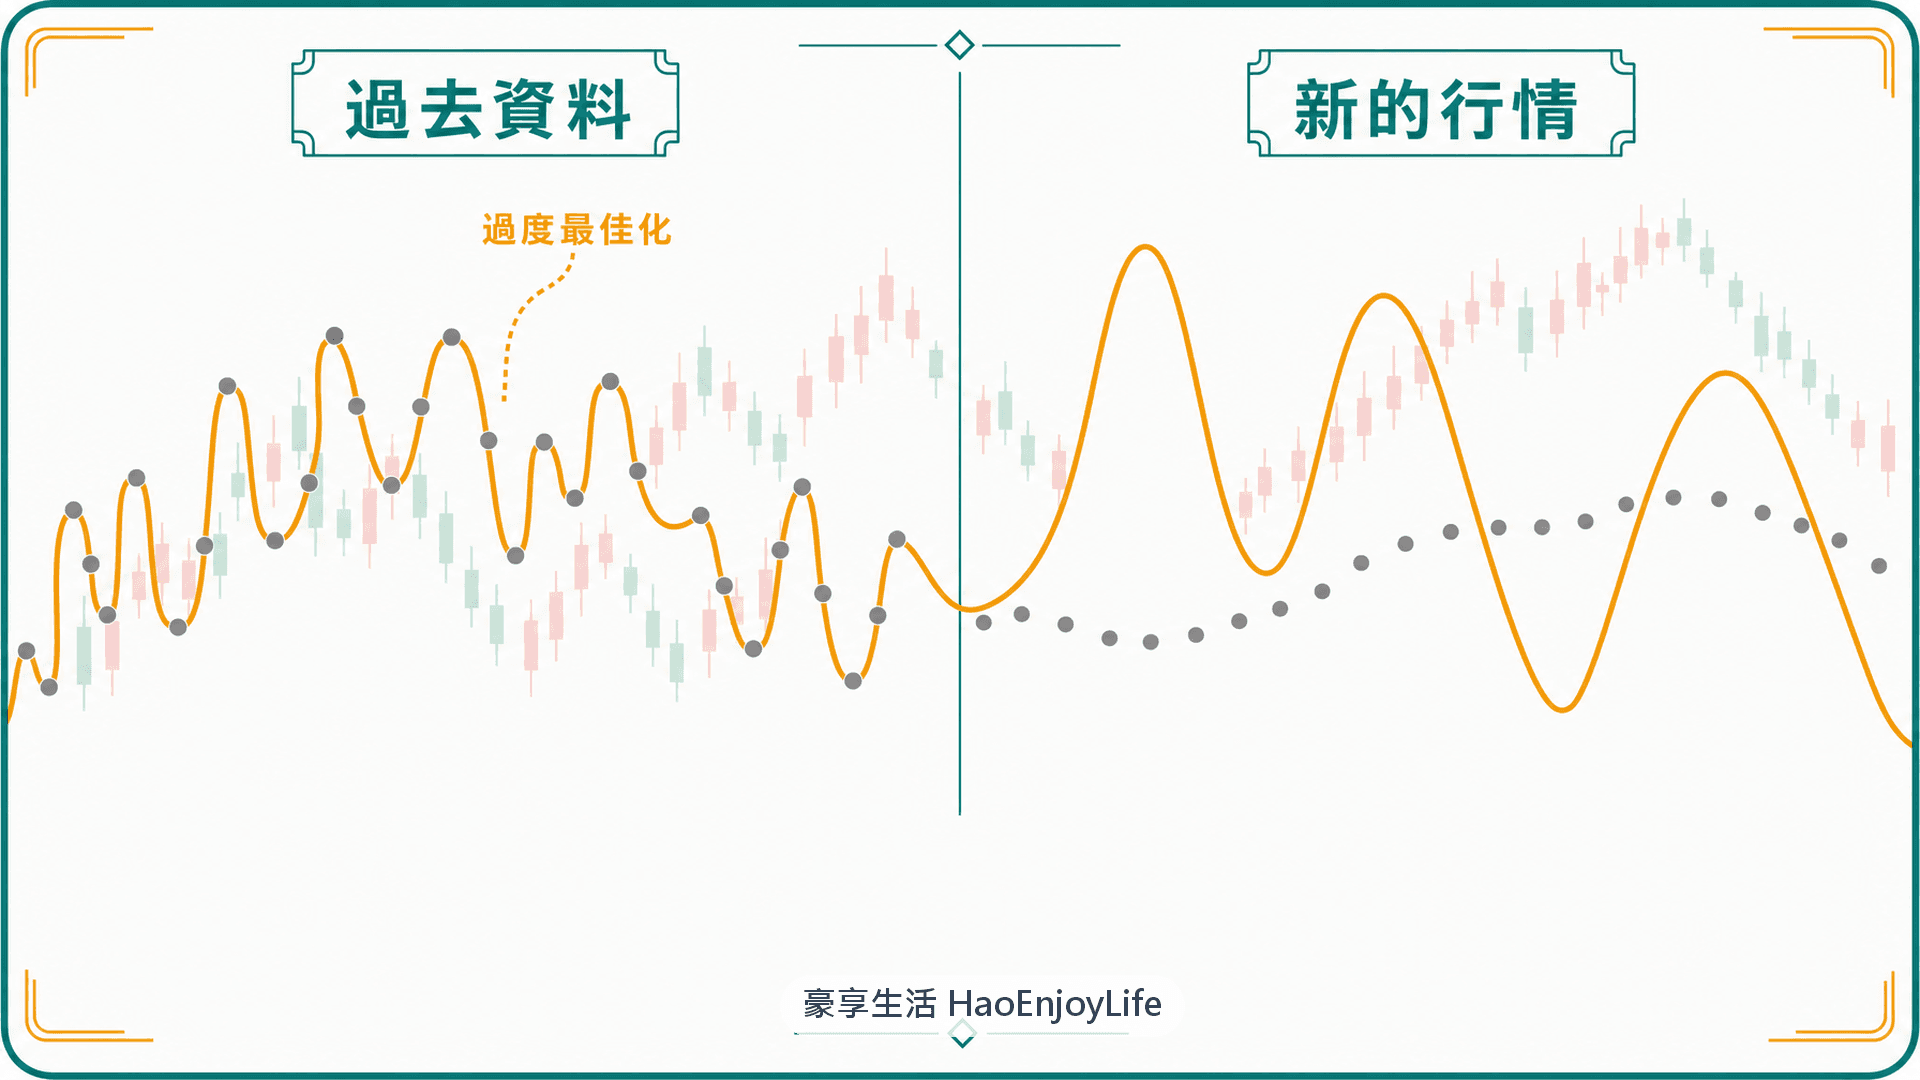
試的規則越多,越容易碰巧找到看起來很好的一組。Sullivan、Timmermann 與 White(1999)用道瓊工業指數約 100 年的日資料,檢驗了 7,846 種技術交易規則。
校正「試了很多次」的運氣成分後,1897 至 1986 年間表現最好的規則仍然顯著,1987 至 1996 年則不再顯著。Bailey 等人(2014)也指出,就算每種策略都沒有優勢,只要試過 10 種設定,回測最好的那組仍會相當亮眼。
回測常見的 4 種偏差
| 偏差 | 白話說明 | 怎麼降低 |
|---|---|---|
| 過度最佳化 | 參數調到最符合過去資料 | 參數越少越好,並用沒參與調整的資料再驗證 |
| 前視偏差 | 用到當時還不知道的資訊,例如用當天收盤價決定當天開盤的買賣 | 每個訊號只用當時已公開的資料 |
| 倖存者偏差 | 只測試現在還在交易的股票,漏掉已下市的公司 | 樣本納入已下市的股票 |
| 忽略交易成本 | 沒扣除手續費、證交稅與買賣價差 | 扣除實際成本後再比較 |
各種技術指標在什麼情況下會失效?
每一類技術工具都有容易失效的行情:趨勢型工具(均線、MACD)怕盤整,擺盪型工具(KD、RSI)怕強勢趨勢,籌碼資料則有時間落差。
常見技術工具的失效情況
| 工具 | 容易失效的情況 |
|---|---|
| K 線型態 | 型態多半事後命名,當下難以確認 |
| 均線、MACD | 盤整時訊號反覆,且計算落後股價 |
| 支撐與壓力 | 假突破、假跌破很常見 |
| 量價關係 | 事件性大量,或漲跌停鎖住時的量縮 |
| KD、RSI | 強勢趨勢中長期停在高檔或低檔(鈍化) |
| 布林通道 | 突破上軌可能是強勢,也可能是過熱 |
| 三大法人、融資融券 | 收盤後才公布,法人部位也可能隨時反轉 |
指標互相矛盾時怎麼辦?
指標互相矛盾很常見,因為不同指標是為不同行情設計的。以環球晶(6488)2020 年 11 到 12 月為例,股價與 5 日、20 日、60 日均線由上而下依序排列,連續 16 個交易日維持多頭排列;同一段時間,K 值從 11 月 23 日到 12 月 9 日連續 13 天在 80 以上。
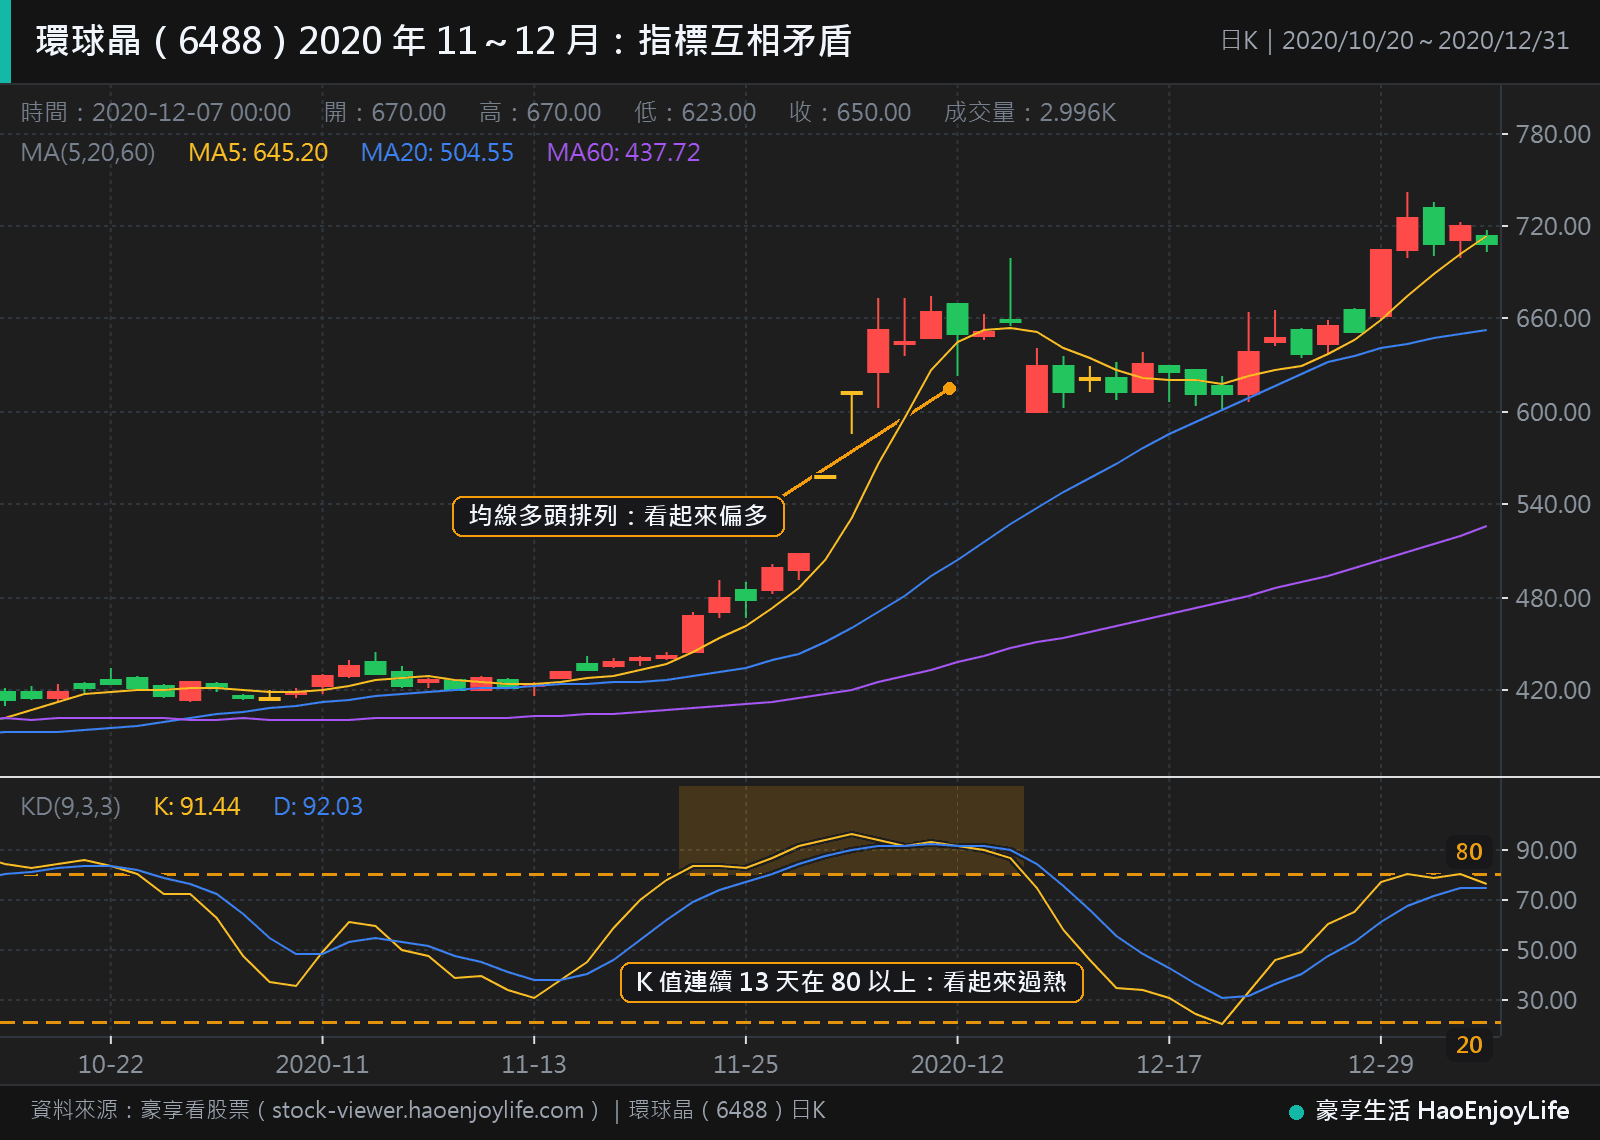
均線看起來偏多,KD 看起來過熱。K 值停在 80 以上的這 13 天,股價從 467.5 元漲到 658 元,上漲約 41%;如果只看 KD 就賣出,會錯過這段漲幅。
多個指標同時亮燈,也不一定是多重確認。布林通道發明人包寧傑(John Bollinger)提醒,要避免「多重共線性」,也就是重複計算同一份資訊。KD 和 RSI 都由同一段股價算出,同時超買,本質上是同一個訊息。
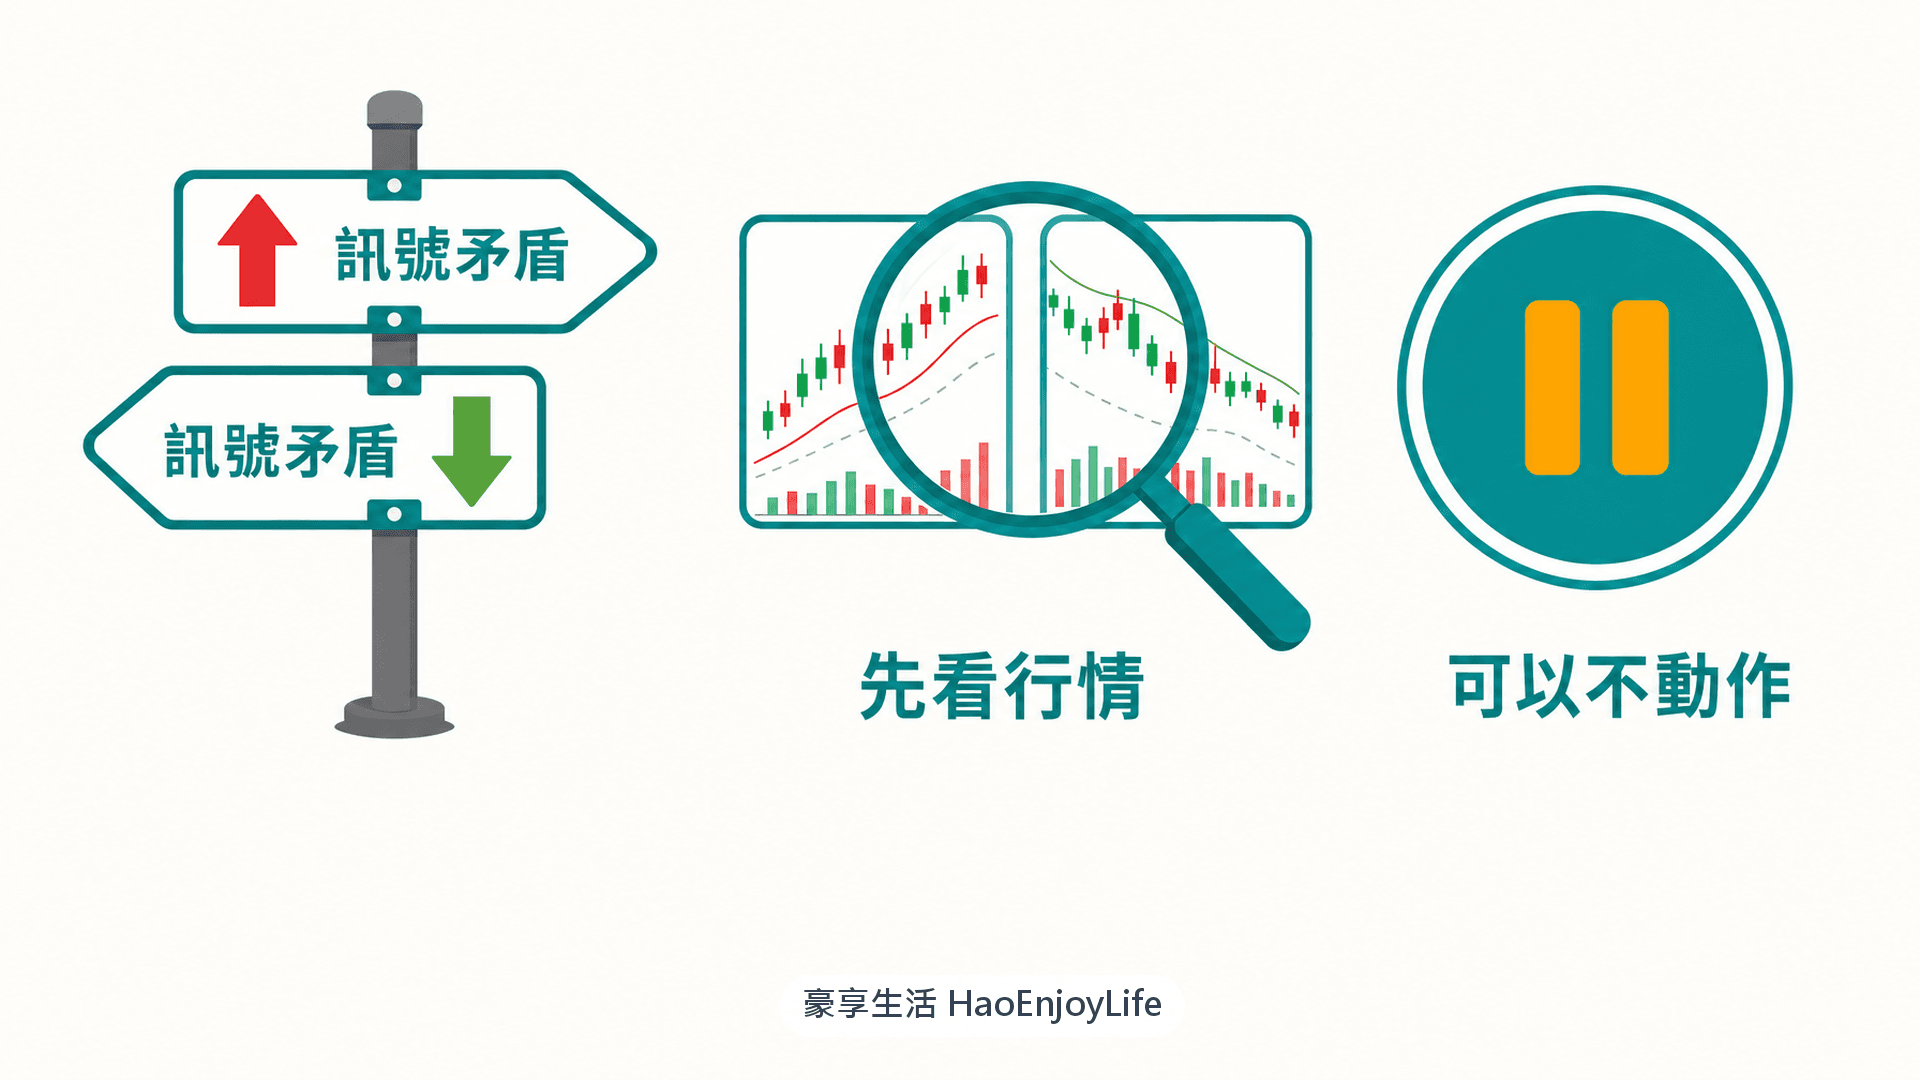
指標互相矛盾時,可以依序處理:
- 先統一時間尺度:日線和週線的訊號可能不同,先決定持有期間,再看對應週期的圖。
- 先判斷行情型態:有明確趨勢時以趨勢型指標為主,區間盤整時擺盪型指標較有參考性。
- 事先決定主要依據:選一個主要工具,其他只當參考,不用多數決。
- 訊號不一致時可以不動作:暫停買進或縮小部位,也是一種決定。
技術分析的正確用法是什麼?
技術分析適合當輔助,而不是主角。比較穩健的分工是:基本面決定買什麼,資產配置決定比重,技術分析只輔助判斷買入時機與停損條件。
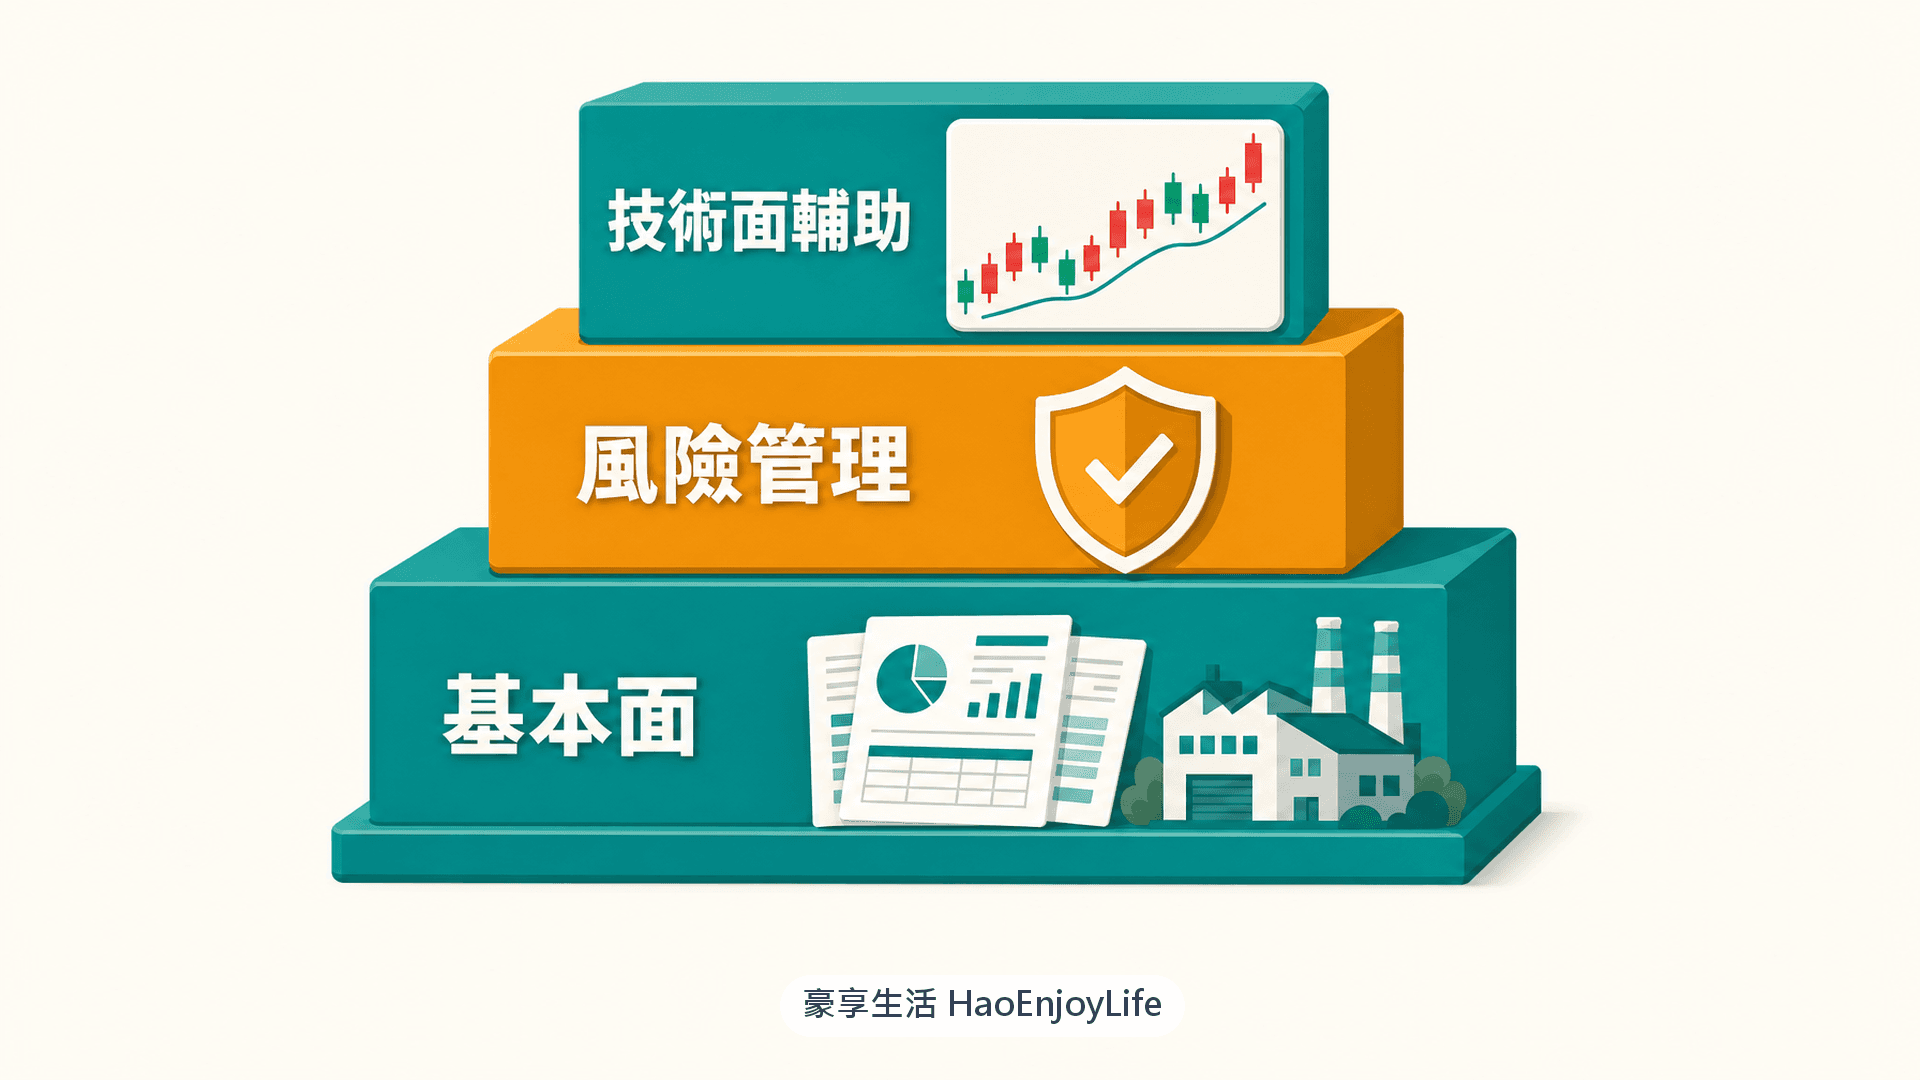
把技術分析放進風險管理,可以分成 4 個步驟:
- 買進前先寫規則:寫下買進理由、要觀察的技術條件與停損條件。
- 用可承受的虧損反推部位:先決定這筆最多願意虧多少,再決定買多少。
- 停損條件出現就執行:不因為當下的情緒臨時改規則。
- 定期檢討紀錄:累積一段時間再檢查規則是否有效,不只記得賺錢的那幾筆。
第 2 步可以用這個公式估算:
可買股數上限 = 可承受虧損金額 ÷(買進價 − 停損價)
例如本金 50 萬元,你決定單筆最多虧損 1 萬元;若買進價和停損價相差 5 元,可買的股數上限就是 2,000 股。部分交易書籍用固定比例控制單筆風險,例如 Alexander Elder 的 2% 原則,但比例因人而異。
實際案例:南亞科 2025 年 4 月,停損價與成交價的落差
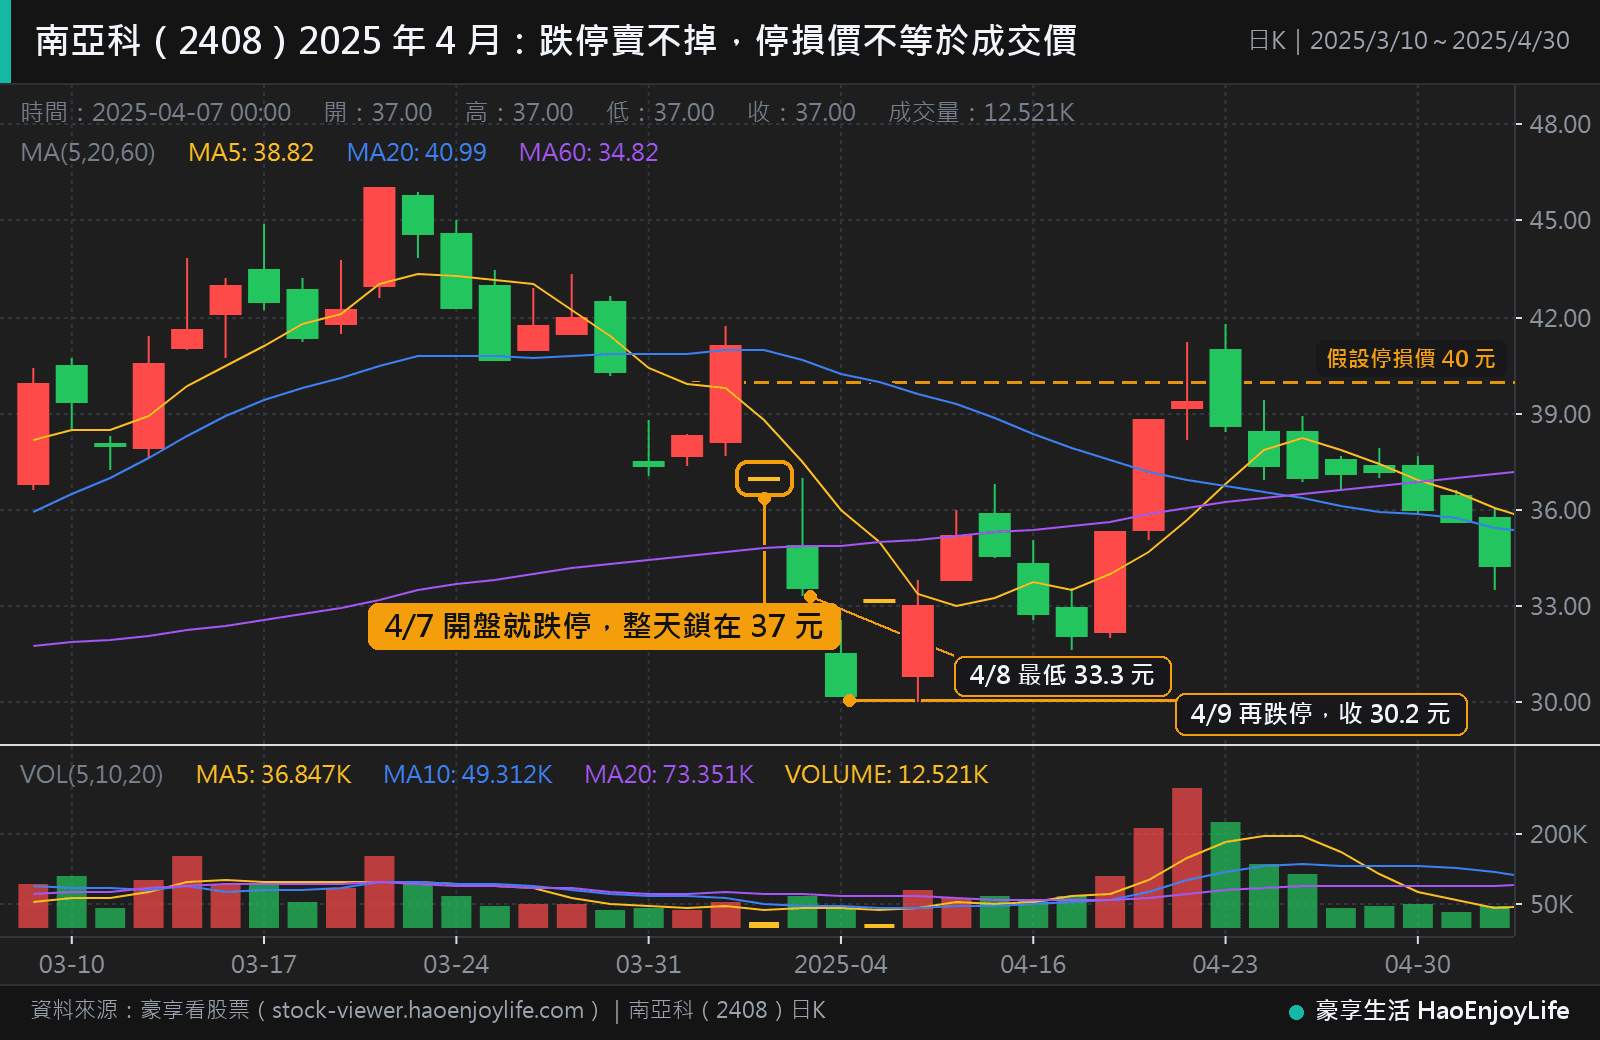
假設有人在南亞科(2408)2025 年 4 月 2 日收盤 41.1 元時持有,把停損價設在 40 元。4 月 7 日南亞科開盤就跌停,開高低收都是 37 元,整天只成交約 1.3 萬張,想賣的人多半賣不掉。
隔天 4 月 8 日盤中價格在 33.3 到 37 元之間,比停損價低約 8% 到 17%;4 月 9 日再跌停,收在 30.2 元。停損價只是事先設定的價格,遇到跌停鎖住或跳空時,實際成交價可能差很多。
注意:停損價不等於實際成交價。遇到跳空開低或跌停鎖住,實際虧損可能超過設定,所以部位不宜大到一次失誤就重傷本金。
延伸閱讀:投資風險管理怎麼做
常見問題
Q1:學會技術分析,就能靠短線交易穩定獲利嗎?
不能保證。台灣的研究顯示,扣除成本後能穩定獲利的當沖交易者不到 1%;技術分析能幫你建立規則,但無法消除成本與不確定性。
Q2:有沒有勝率最高的技術指標或參數?
沒有適用所有行情的最佳指標或參數。回測表現最好的參數,常常只是最符合過去的資料,換一段行情就可能失效。
Q3:技術面和基本面的判斷衝突時,該聽哪一個?
先回到自己的投資期間。長期投資以基本面為主,技術面只輔助分批買入與風險控管;短期交易則要事先定好規則,衝突時可以不動作。
Q4:回測績效很好的策略,可以直接照著做嗎?
不建議直接照做。先確認回測有沒有扣除成本、是否只用當時已知的資料、是否用沒參與調整的資料驗證;即使都做到,實際績效仍可能不如回測。
延伸閱讀
- 技術分析是什麼?三大假設、與基本面的差別及使用限制:技術分析的三大假設與使用限制
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:部位控制與停損原則
- 投資計畫怎麼擬定?目標期限、資產配置、投入方式與新手範例:把買賣規則寫進投資計畫
- 股票交易成本怎麼算?手續費低消、證交稅與ETF內扣費用:頻繁交易的成本怎麼累積
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議。文中介紹之技術分析方法與指標僅為概念說明,不構成任何買賣訊號,亦不提供目標價或買賣點。投資有風險,下單前請自行評估並承擔結果。
留言0