 里奇豪
資產負債表是公司某一天(例如季底、年底)的財務快照,記錄公司有多少資產、欠了多少負債,以及屬於股東的部分(股東權益)有多少。三者的關係永遠是資產 = 負債 + 股東權益。判斷公司穩不穩,則看負債比、流動比、速動比與手上的現金。
會賺錢不等於不會倒。歷史上有很多公司獲利亮眼,卻因為負債太多、手上沒有現金而週轉不過來,甚至倒閉。
延伸閱讀:損益表怎麼看
資產、負債與股東權益是什麼關係?
資產負債表建立在一個永遠成立的等式上,這個等式也是整張表的架構。
資產 = 負債 + 股東權益
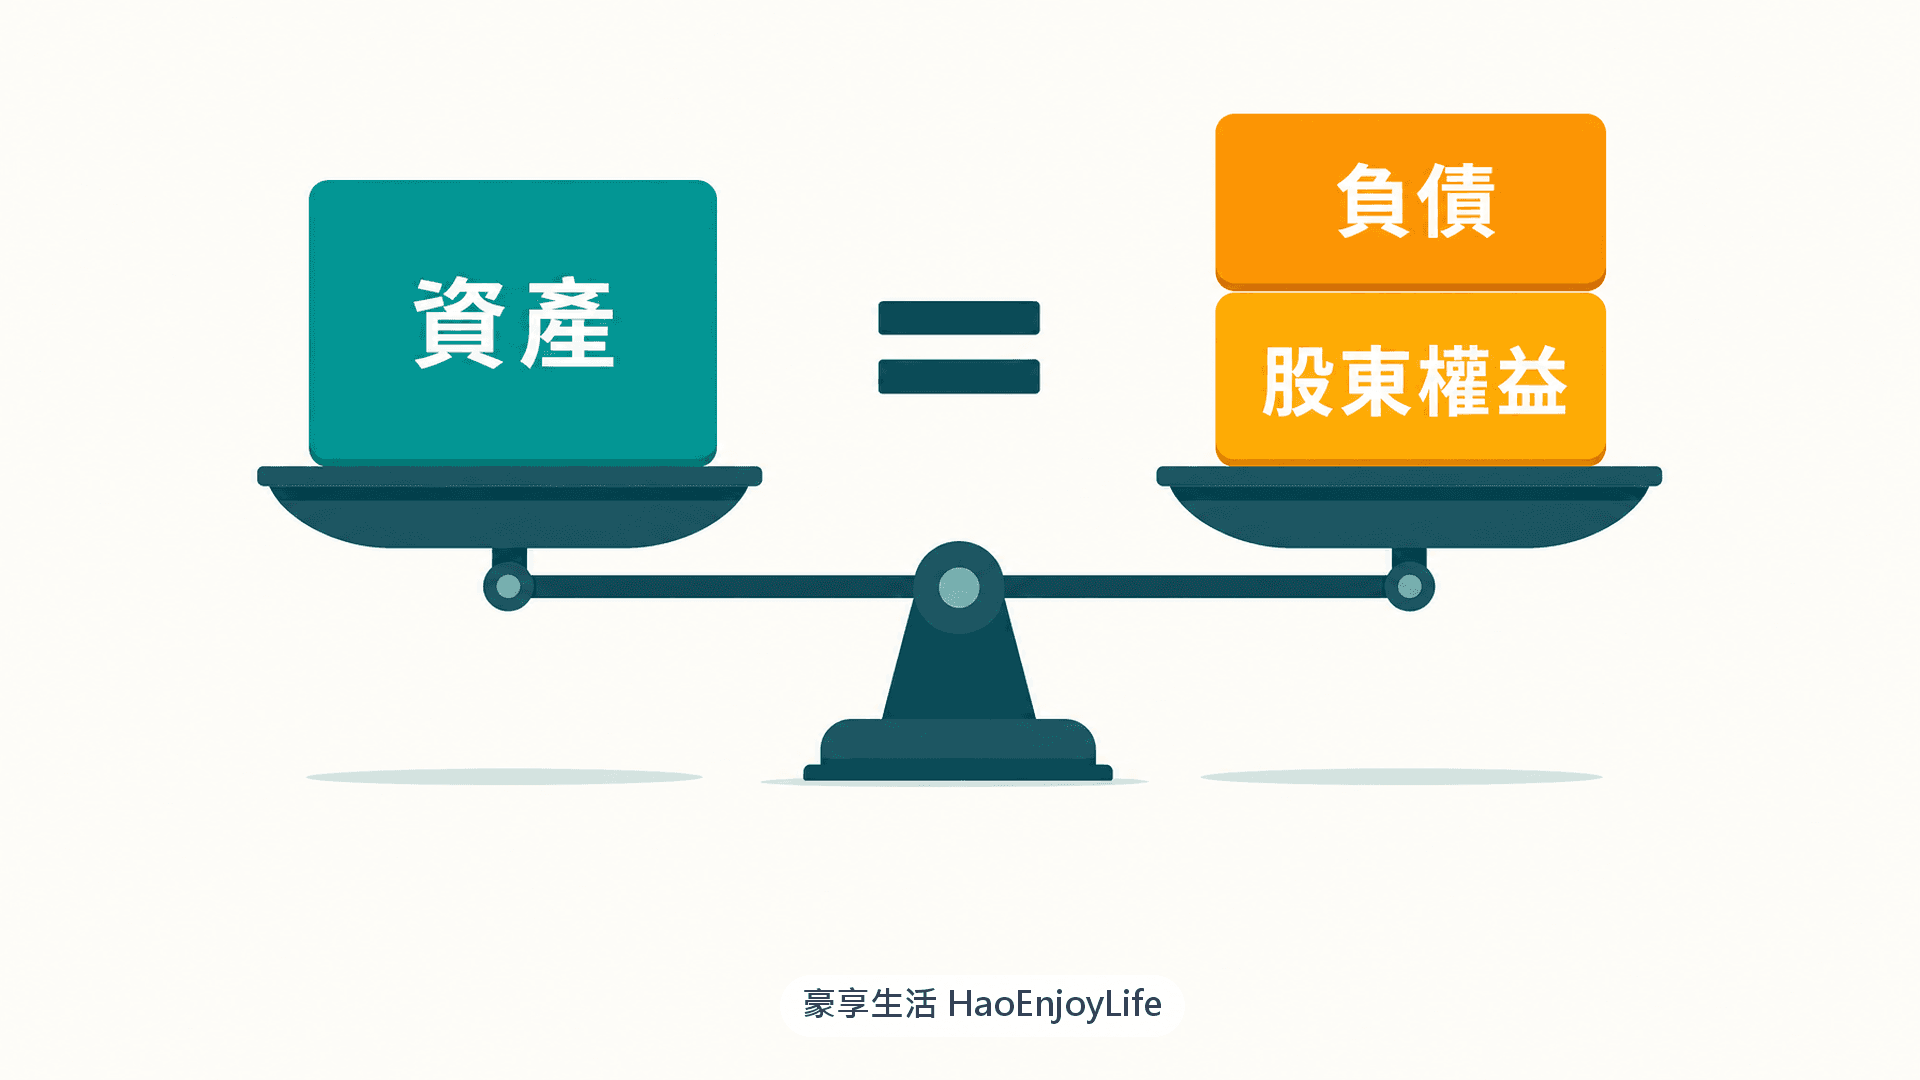
公司所有資產的資金來源只有兩種:一部分是向別人借的負債,另一部分是股東自己的股東權益(也叫淨值)。
這個等式就像一座天平:左邊是公司有什麼,右邊是這些東西的錢從哪裡來。兩邊永遠相等。
資產和負債怎麼分類?
資產和負債都分成流動與非流動兩類,差別在一年內能不能變成現金,或是否一年內就要還。
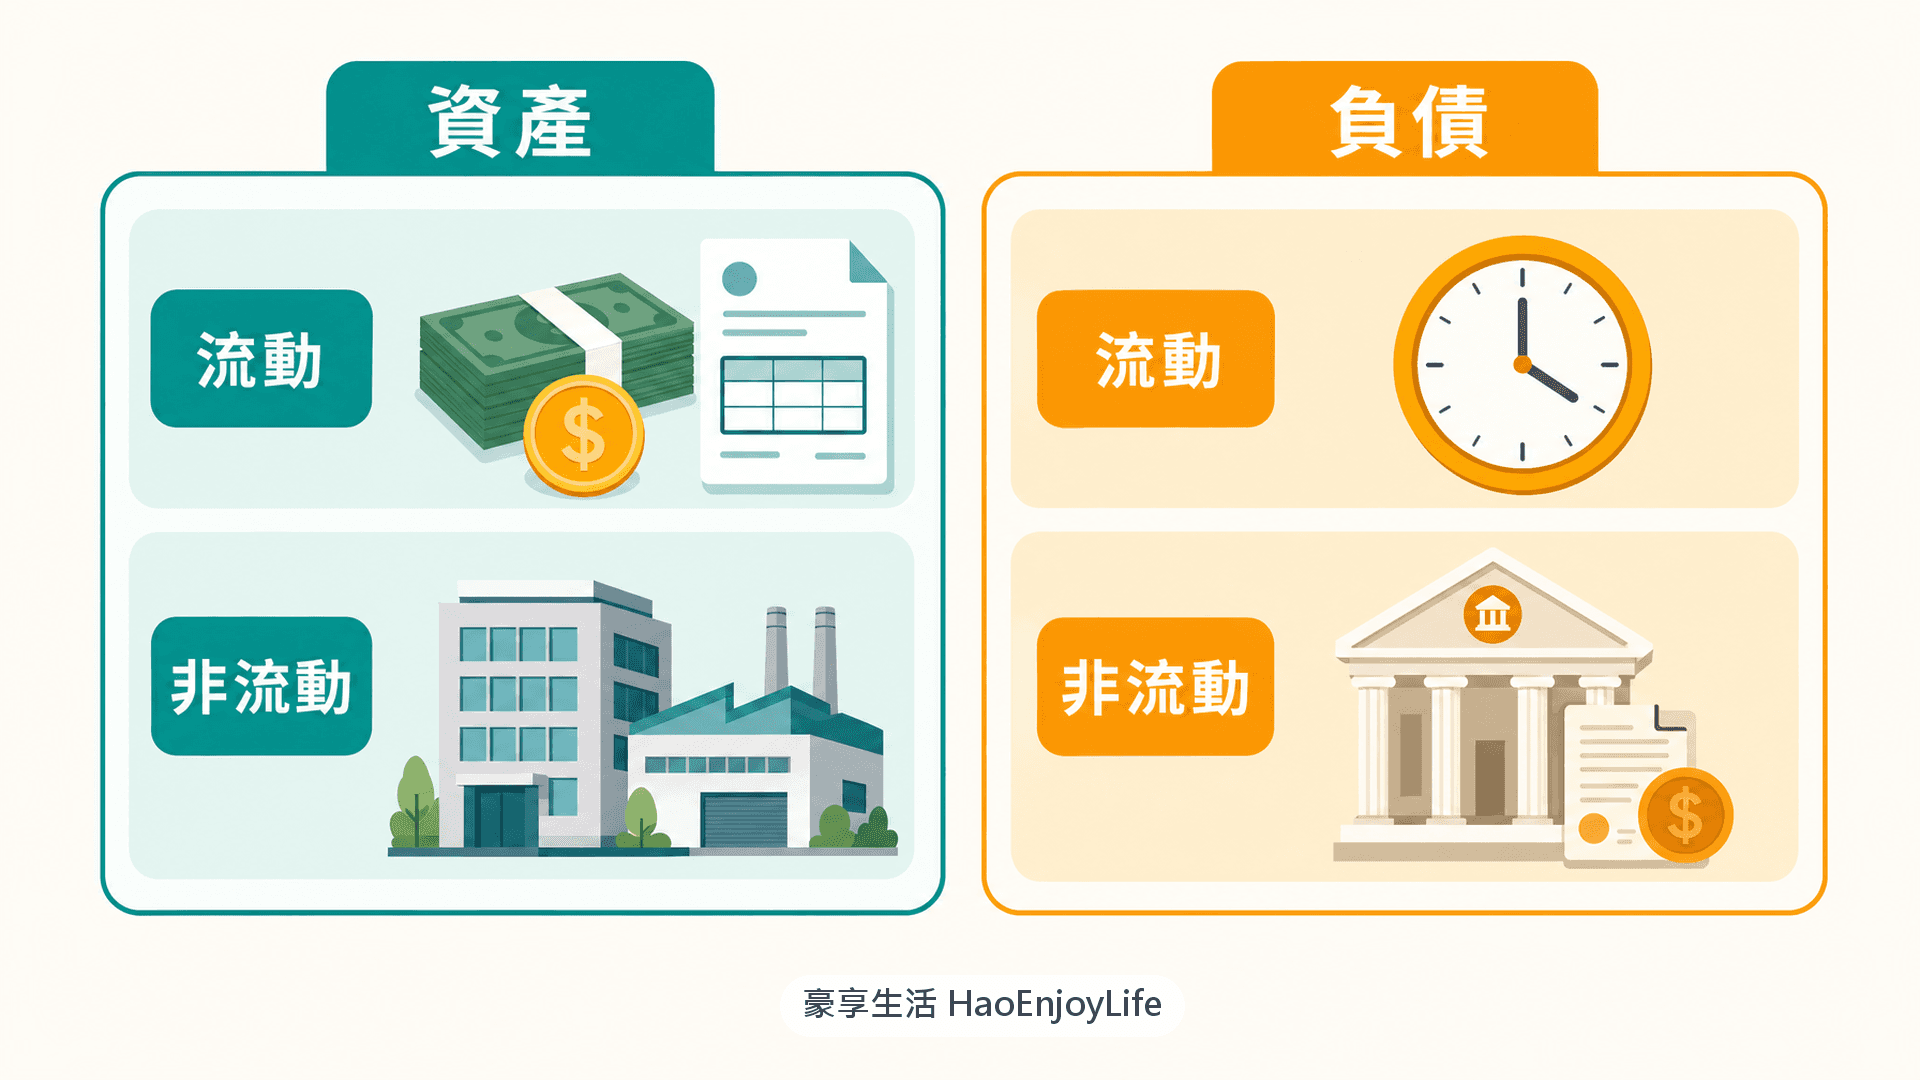
資產與負債的分類
| 分類 | 定義 | 常見項目 |
|---|---|---|
| 流動資產 | 一年內能變成現金 | 現金、應收帳款(別人欠公司的貨款)、存貨 |
| 非流動資產 | 不是拿來馬上變現 | 廠房、設備、土地、長期投資 |
| 流動負債 | 一年內就要還 | 短期借款、應付帳款 |
| 非流動負債 | 長期負債 | 長期借款、公司債 |
注意:應收帳款和存貨越積越多,可能代表東西賣不掉、貨款收不回。這些項目帳面上是資產,實際上可能是隱憂,要搭配現金流量表一起看才準確。
負債比怎麼算?
負債比是總負債占總資產的比例,用來看公司有多少資產是借來的。
負債比 = 總負債 ÷ 總資產
負債比高不一定是壞事,金融、營建等產業的負債比天生就高。重點不在有沒有借錢,而在借了還不還得起,要搭配下方的償債能力指標一起看。
償債能力怎麼看?流動比、速動比與現金
判斷公司會不會週轉不過來,要看短期要還的錢,手上有沒有足夠能馬上變現的資產去還。蓋得住就穩;蓋不住又借不到新錢,就有危險。
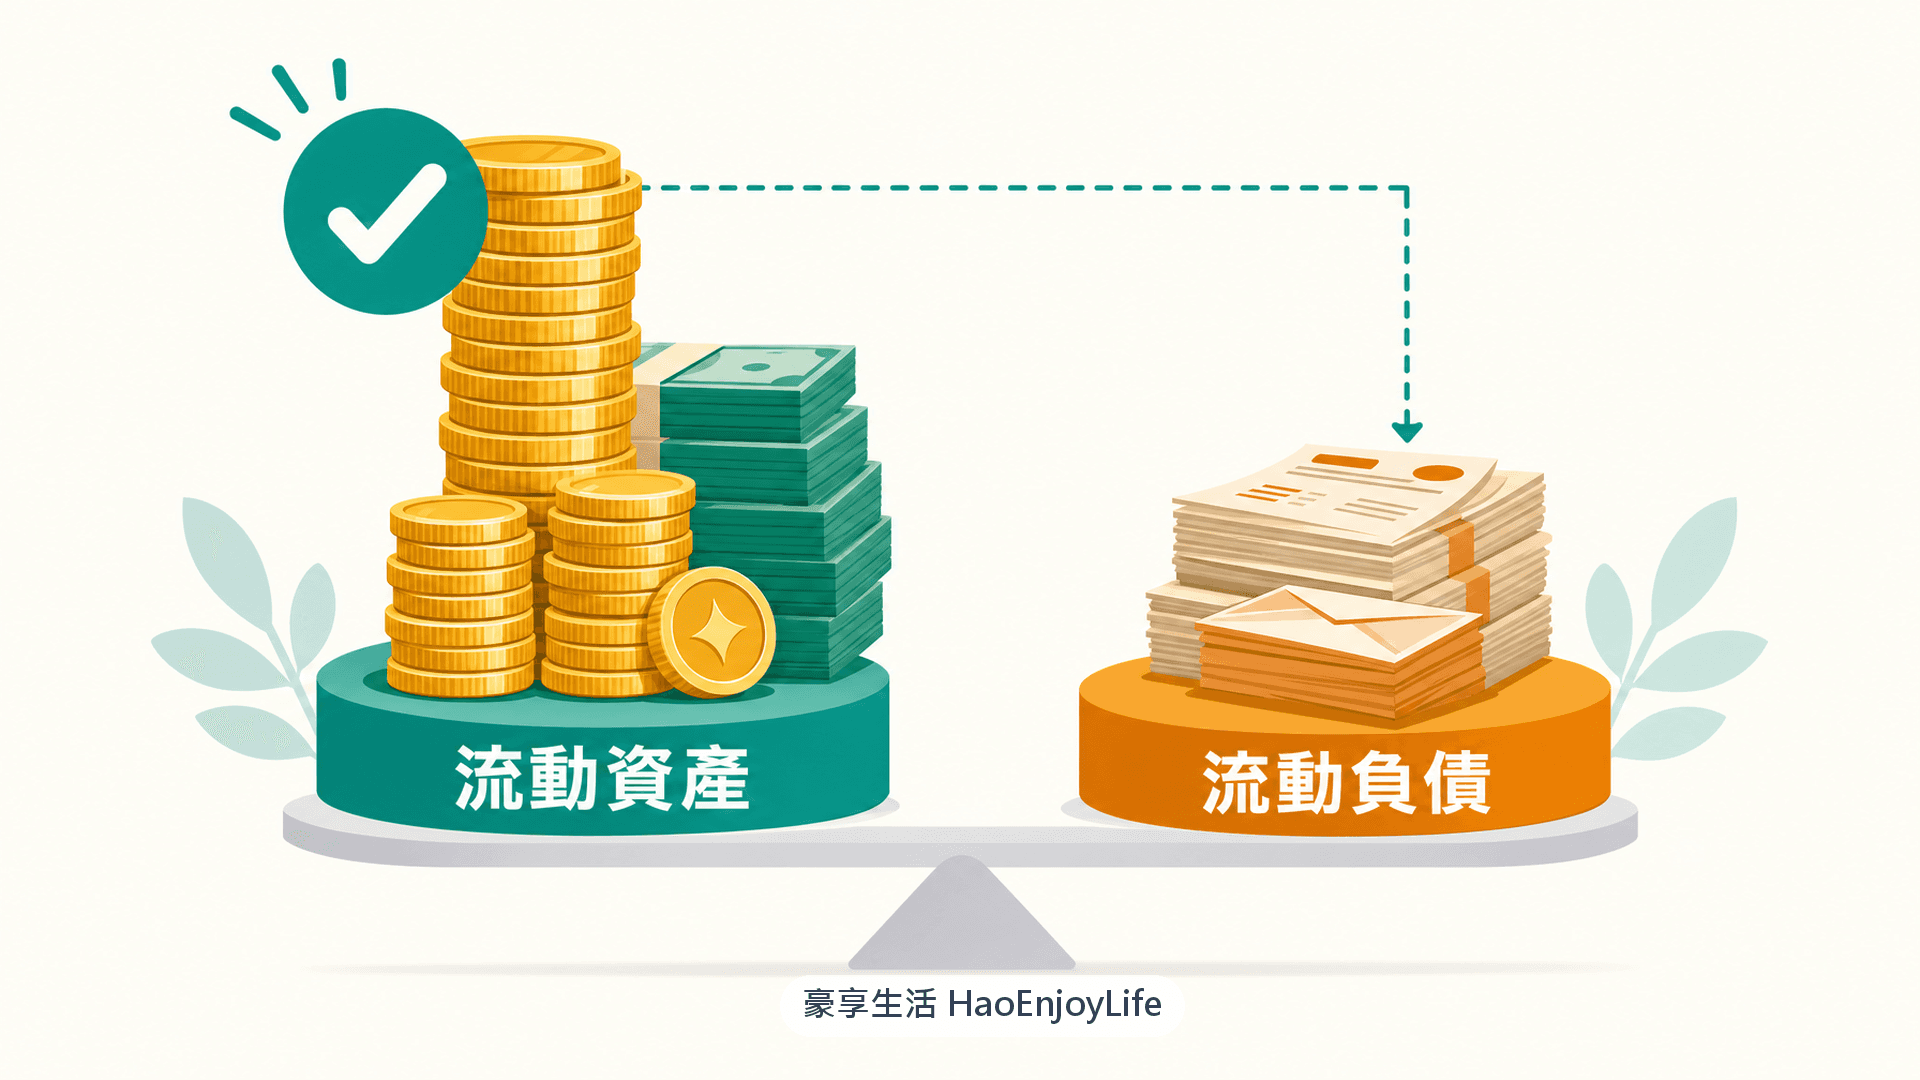
流動比大於 1 通常比較安心
流動比 = 流動資產 ÷ 流動負債
流動比拿一年內要還的錢,和一年內能變現的資產相比,看手上的資產夠不夠支應。比值大於 1,通常比較安心。
速動比排除存貨,標準更嚴格
速動比 = (流動資產 − 存貨)÷ 流動負債
速動比是流動比的嚴格版本,先把存貨從流動資產中扣除再計算,因為存貨不一定賣得掉。
手上現金決定能否撐過景氣寒冬
手上的現金,是公司週轉不過來時真正的救命錢。現金充足的公司,才撐得過景氣寒冬。
資產負債表和損益表有什麼不同?
資產負債表記錄某一刻的狀態,看公司穩不穩;損益表記錄一段期間發生的事,看公司賺多少。
資產負債表與損益表比較
| 項目 | 資產負債表 | 損益表 |
|---|---|---|
| 記錄內容 | 某一刻的狀態(家底) | 一段期間發生的事 |
| 比喻 | 一張快照 | 一段影片 |
| 性質 | 存量 | 流量 |
| 回答的問題 | 公司穩不穩、會不會倒 | 公司賺多少 |
獲利的公司也會倒閉嗎?
會。一家公司會賺錢和不會倒是兩件事,帳上賺的錢不一定已經收進口袋。
有些公司損益表很漂亮,同時卻負債很高、現金很少,應收帳款和存貨越積越多。這種公司遇到景氣寒冬,或銀行突然抽銀根,就可能週轉不過來。
因此專業投資人會把三張財報一起看。一家好公司,三張表都要健康:
- 損益表:看公司賺不賺錢。
- 資產負債表:看公司穩不穩。
- 現金流量表:看錢有沒有實際進到公司。
看公司的財務體質,本身就是一種風險管理。
常見問題
Q1:股東權益和淨值一樣嗎?
一樣。股東權益是公司資產中屬於股東自己的部分,也叫淨值,和負債一起構成資產的資金來源。
Q2:流動比多少才安全?
流動比大於 1,代表一年內能變現的資產足以支應一年內要還的負債,通常比較安心。想用更嚴格的標準,可以再看扣除存貨後的速動比。
Q3:負債比高的公司一定比較危險嗎?
不一定。金融、營建等產業的負債比天生就高。重點在借了還不還得起,要搭配流動比、速動比與手上現金一起看。
Q4:應收帳款越來越多,代表什麼?
應收帳款是別人欠公司的貨款,帳面上屬於資產。應收帳款和存貨越積越多,可能代表東西賣不掉、貨款收不回,要搭配現金流量表確認。
延伸閱讀
- 現金流量表怎麼看?營業、投資、籌資現金流與自由現金流:財報三表中最難造假的一張,看錢有沒有實際進到公司
- 損益表怎麼看?從營收到EPS逐項解讀、本業與業外怎麼區分:看公司一段期間賺了多少、怎麼賺的
- 財報三表怎麼對照看?三表勾稽關係與3個常見財報警訊:把損益表、資產負債表與現金流量表放在一起交叉檢查
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:預備金、部位控制與停損等個人投資的風險管理原則
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議。文中資產負債表之說明與舉例(含假設的豪享公司)僅為概念教學與說明範例,不為任何標的之買進、賣出或持有建議。財務數字以公司正式財報與公開資訊觀測站為準。投資有風險,下單前請自行評估並承擔結果。
留言0