 里奇豪
損益表是公司一段期間(一季或一年)的成績單,記錄公司賺了多少、又是怎麼賺的。它從最上面的營收往下計算,依序扣掉成本與費用、加減業外損益、扣除所得稅,最後得到稅後淨利與 EPS(每股盈餘)。
解讀損益表最關鍵的一步,是區分本業與業外。營業利益是公司正常做生意賺的錢,可以持續;業外損益常是一次性的,今年有、明年不一定有。
損益表有哪些項目?從營收到 EPS 的計算順序
損益表由上往下,從營收開始逐層扣除,最後算出 EPS。以下依序列出各項目的算法。
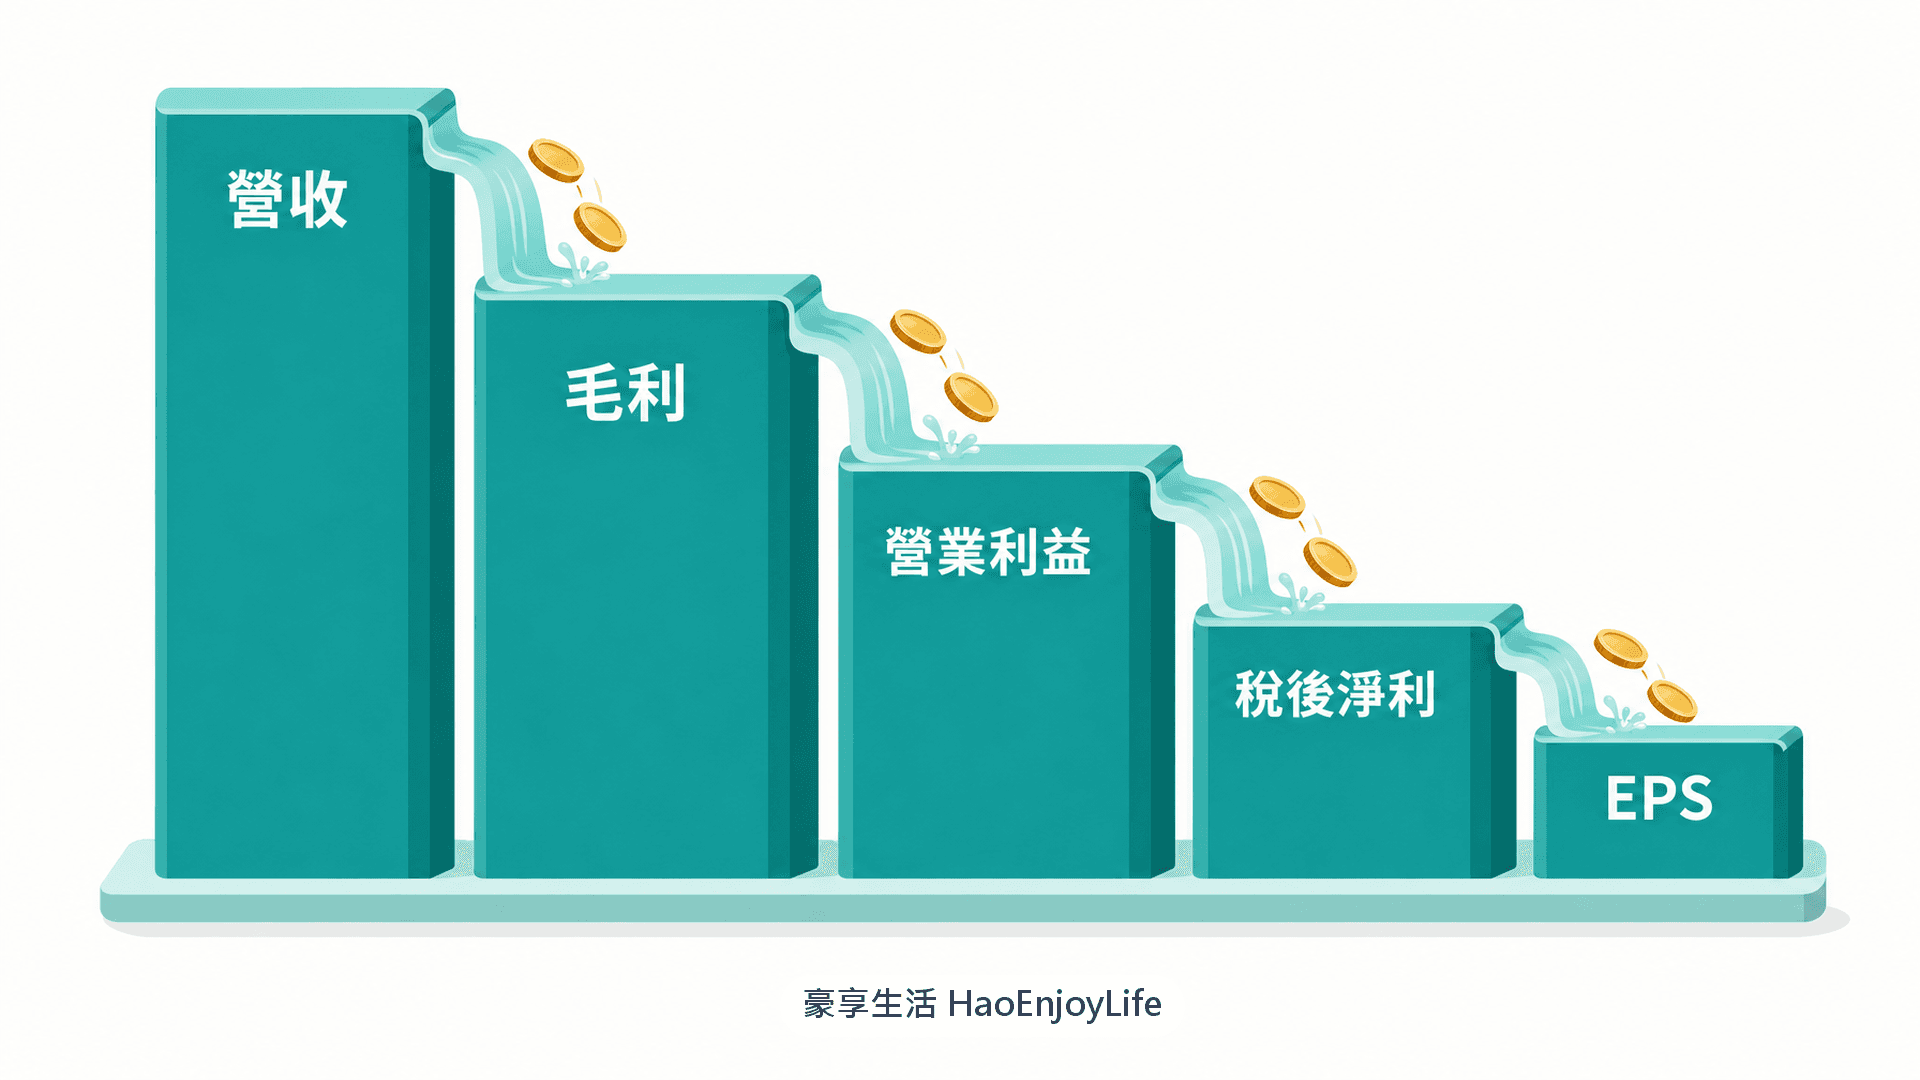
損益表主要項目與算法
| 項目 | 算法 | 說明 |
|---|---|---|
| 營收 | — | 這段期間總共做了多少生意,列在損益表最上面 |
| 毛利 | 營收 − 營業成本 | 計算毛利率的基礎 |
| 營業利益 | 毛利 − 營業費用(管銷、研發等) | 本業賺的錢,計算營益率的基礎 |
| 稅前淨利 | 營業利益 ± 業外損益 | 業外損益包括轉投資、利息、匯兌、賣資產等 |
| 稅後淨利 | 稅前淨利 − 所得稅 | 計算淨利率的基礎 |
| EPS | 稅後淨利 ÷ 股數 | 每股盈餘,也就是每一股賺了多少 |
毛利率、營益率、淨利率這三率與 EPS,都是從損益表算出來的。整張表的邏輯,就是把營收一路扣除、換算成每一股賺多少,因此損益表是基本面分析最核心的一張表。
本業與業外怎麼區分?
本業與業外的分界,在營業利益和業外損益之間。營業利益代表公司的本業實力,業外損益則常是一次性、不穩定的收支。
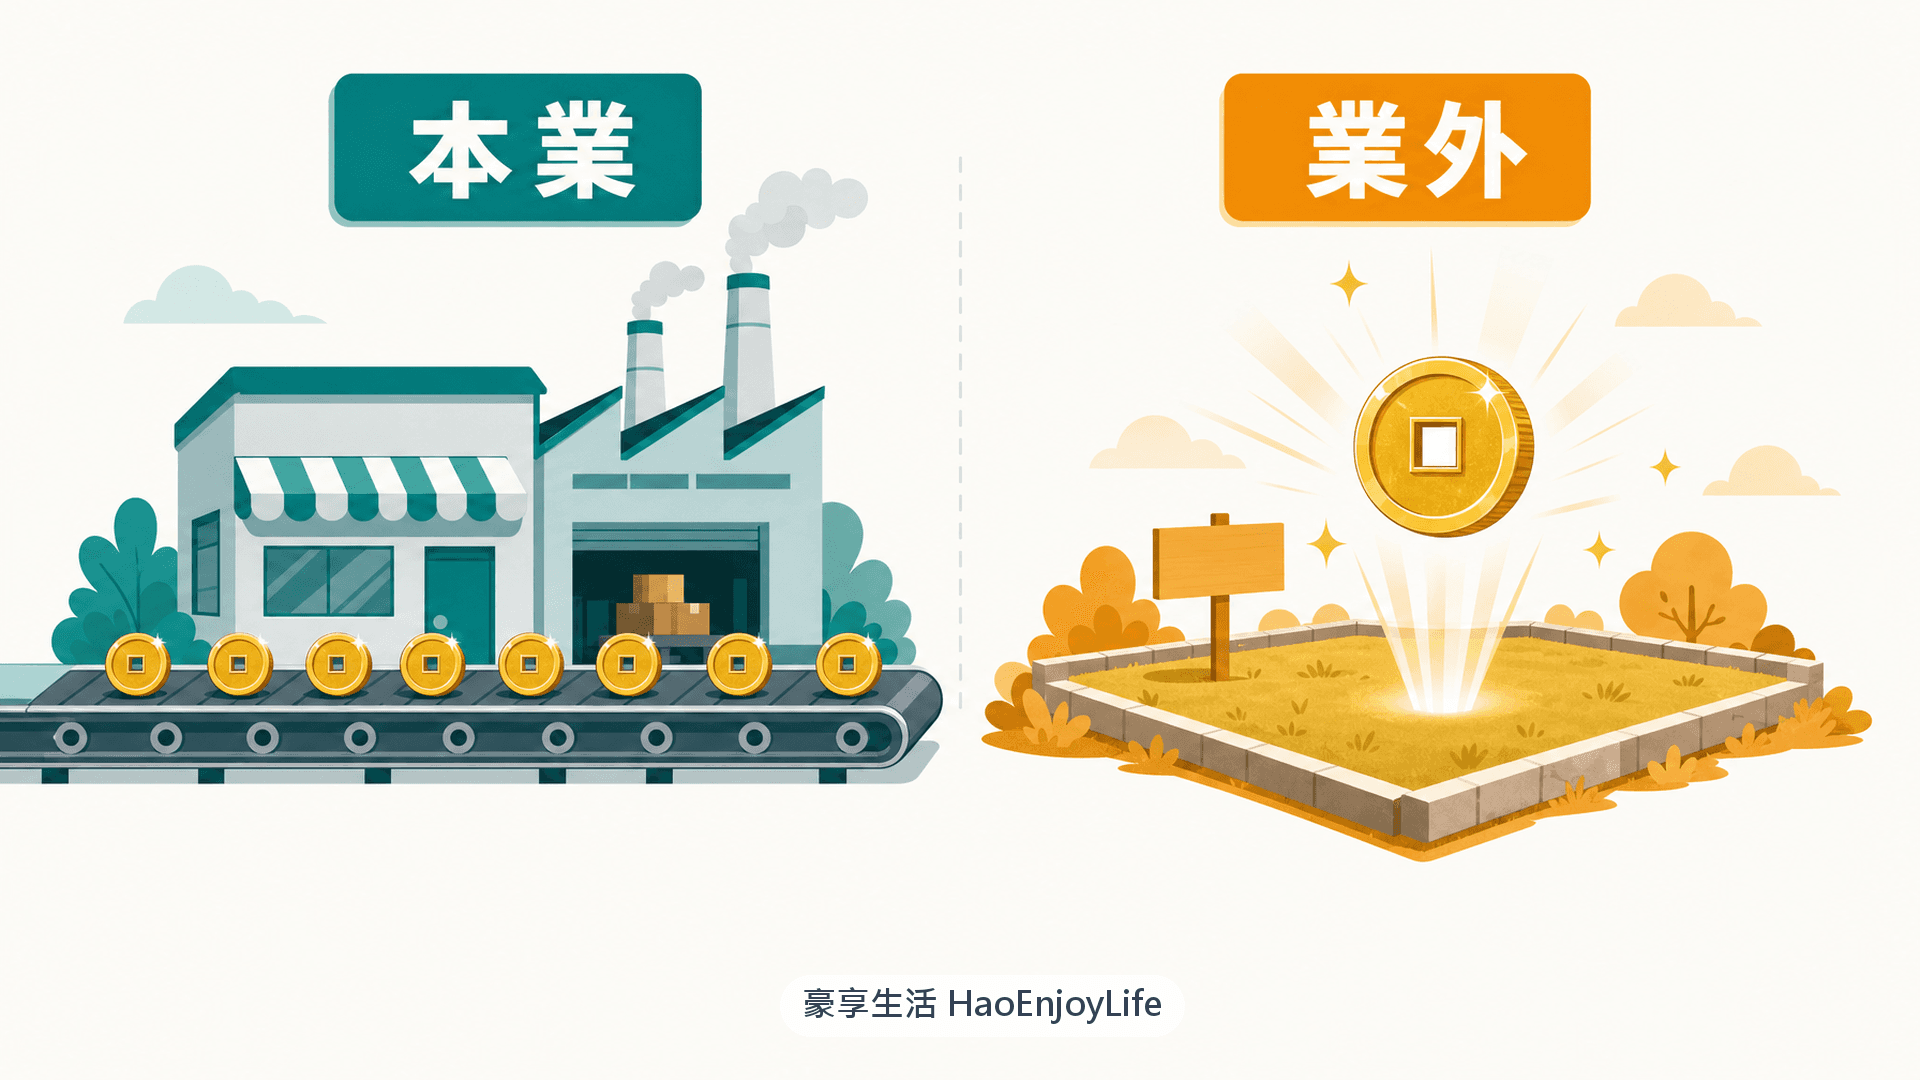
本業與業外比較
| 項目 | 營業利益(本業) | 業外損益 |
|---|---|---|
| 來源 | 公司正常做生意賺的錢 | 賣土地、處分子公司、匯兌、利息收入等 |
| 穩定性 | 會持續、可以重複 | 一次性、不穩定,今年有、明年不一定有 |
| 解讀 | 代表公司真正的實力 | 獲利主要靠業外時,要打折看待 |
獲利大增時,先確認是否來自業外
一家公司應該靠本業賺錢。某一年稅後淨利、EPS 突然大幅增加時,先拆開來看成長來自哪裡。
如果增加的部分主要來自業外,本業平平甚至衰退,這個亮眼的數字並不代表公司實力變強。判斷獲利品質,就是看獲利是本業賺的,還是業外撐出來的。
延伸閱讀:本益比與 EPS 灌水、殖利率與配息品質
營收成長一定是好事嗎?
營收成長不一定代表公司變好,還要看獲利結構。金額告訴你賺多少,結構告訴你賺得健不健康。兩家營收一樣的公司,結構可以完全不同。
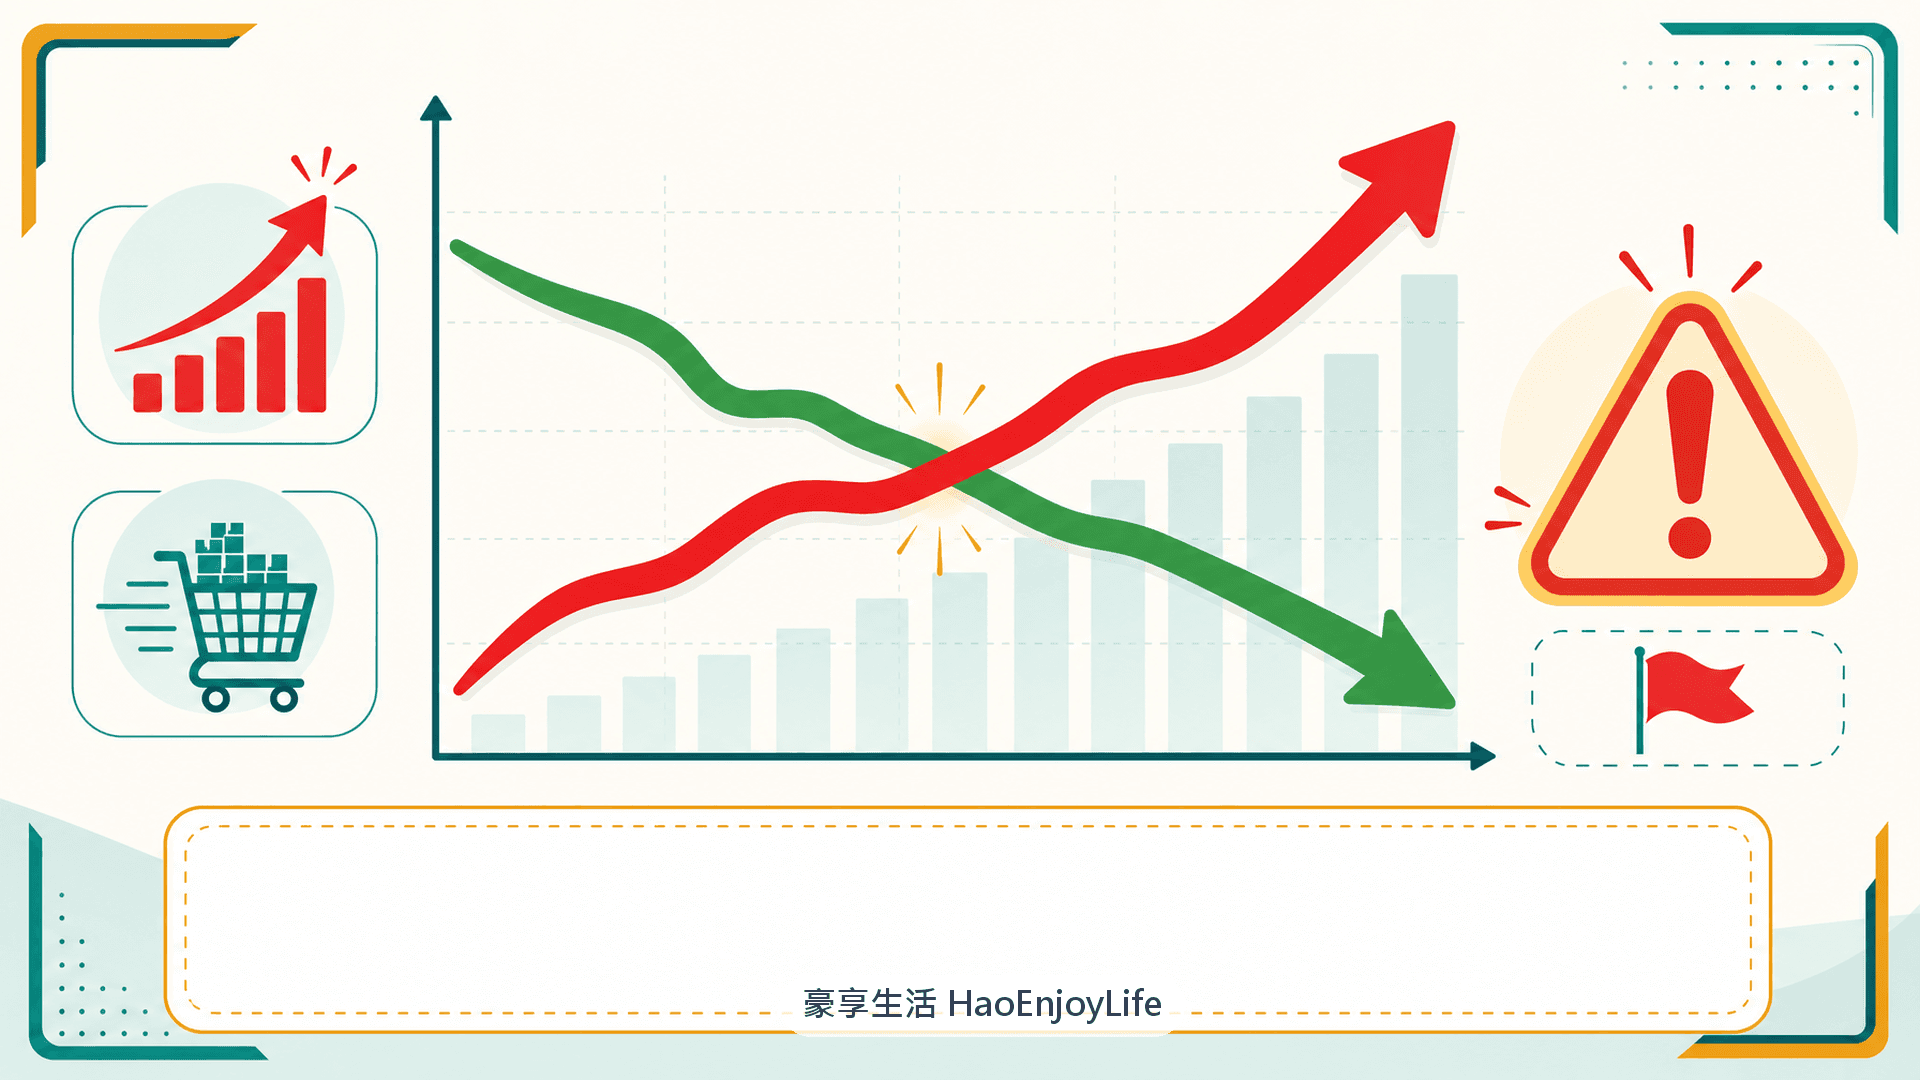
損益表常見的 3 種結構警訊
| 看到的變化 | 可能代表 |
|---|---|
| 營收成長,毛利率下滑 | 很可能在削價競爭,靠降價換銷量,賺得辛苦 |
| 營收成長、毛利率持平,營益率下滑 | 營業費用(管銷或研發)失控 |
| 淨利亮眼,但主要來自業外 | 獲利要打折看待 |
損益表要跟上一季比,還是跟去年同期比?
看損益表要跟去年同一季比,也就是看年增率(YoY)。很多公司有明顯的淡旺季,例如電商的旺季在年底。拿這一季跟上一季比,容易被季節性誤導。
跟去年同期比可以排除季節因素,看出真正的成長或衰退。連續幾季的毛利率、營益率是往上還是往下,也比單一季的數字更有意義。
補充:台股還有一個獨有、比季報更即時的領先指標,就是每月營收,詳見月營收怎麼看。
損益表和資產負債表有什麼不同?
損益表記錄一段期間發生的事,資產負債表記錄某一天的家底。兩者一個是流量、一個是存量,解讀時不要混在一起。
損益表與資產負債表比較
| 項目 | 損益表 | 資產負債表 |
|---|---|---|
| 記錄內容 | 一段期間(一季或一年)發生的事 | 某一天的家底 |
| 比喻 | 一段影片 | 一張快照 |
| 性質 | 流量 | 存量 |
常見問題
Q1:EPS 怎麼算?
EPS(每股盈餘)等於稅後淨利除以股數,代表每一股賺了多少。它是損益表從營收一路扣除後的最後一項。
Q2:營業利益和稅後淨利差在哪?
營業利益是毛利減掉營業費用,代表本業賺的錢。稅後淨利是營業利益加減業外損益、再扣掉所得稅後的結果,可能包含一次性的業外項目。
Q3:業外損益包含哪些項目?
常見的業外損益包括轉投資、利息收入、匯兌,以及賣土地、處分子公司等資產處分。這些項目常是一次性的,今年有、明年不一定有。
Q4:毛利率、營益率、淨利率分別看損益表哪一項?
毛利率看毛利,營益率看營業利益,淨利率看稅後淨利。這三率都是從損益表算出來的。
延伸閱讀
- 資產負債表怎麼看?資產、負債、股東權益與償債能力指標:損益表看賺多少,資產負債表看公司的家底穩不穩、欠多少
- 三率是什麼?毛利率、營益率、淨利率與ROE、ROA怎麼看:用損益表的數字計算毛利率、營益率與淨利率
- 本益比是什麼?本益比公式、EPS計算與本益比高低怎麼判斷:EPS 的算法,以及一次性業外把 EPS 灌高的陷阱
- 月營收怎麼看?YoY、MoM、累計營收與成長動能判讀:比季報更即時的台股領先指標
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議。文中損益表之說明與舉例(含假設的豪享公司)僅為概念教學與說明範例,不為任何標的之買進、賣出或持有建議。財務數字以公司正式財報與公開資訊觀測站為準。投資有風險,下單前請自行評估並承擔結果。
留言0