 里奇豪
財報三表對照,是把損益表、資產負債表與現金流量表放在一起,檢查數字是否互相吻合。三張表由同一批交易產生,彼此有嚴謹的勾稽關係,也就是數字之間必須相互對應。數字對不上的地方,往往就是財報警訊。
單看一張表,數字可能經過美化;三表對照的價值,在於讓三張表互相驗證。以下說明三表之間的 3 條勾稽關係、3 個常見財報警訊,以及查詢與比對的方法。
為什麼財報三表要對照看?
每張財報都有盲點,只看其中一張,無法確認數字是否經過美化。
- 損益表:採應計基礎記帳,錢還沒收到也會計入獲利,數字可能被美化。
- 資產負債表:只呈現某一個時間點的財務快照。
- 現金流量表:看得到現金進出,但看不出獲利的結構。
三張表記錄的是同一批交易,數字必須互相對得上。因此三表對照的價值不是多看兩張表,而是互相驗證:一張表的數字有問題,另外兩張表就會出現矛盾。
財報三表之間有哪些勾稽關係?
三張表之間有 3 條主要的勾稽關係,像一個互相咬合的三角形。任何一張表的數字被改動,另外兩張表就會對不上。
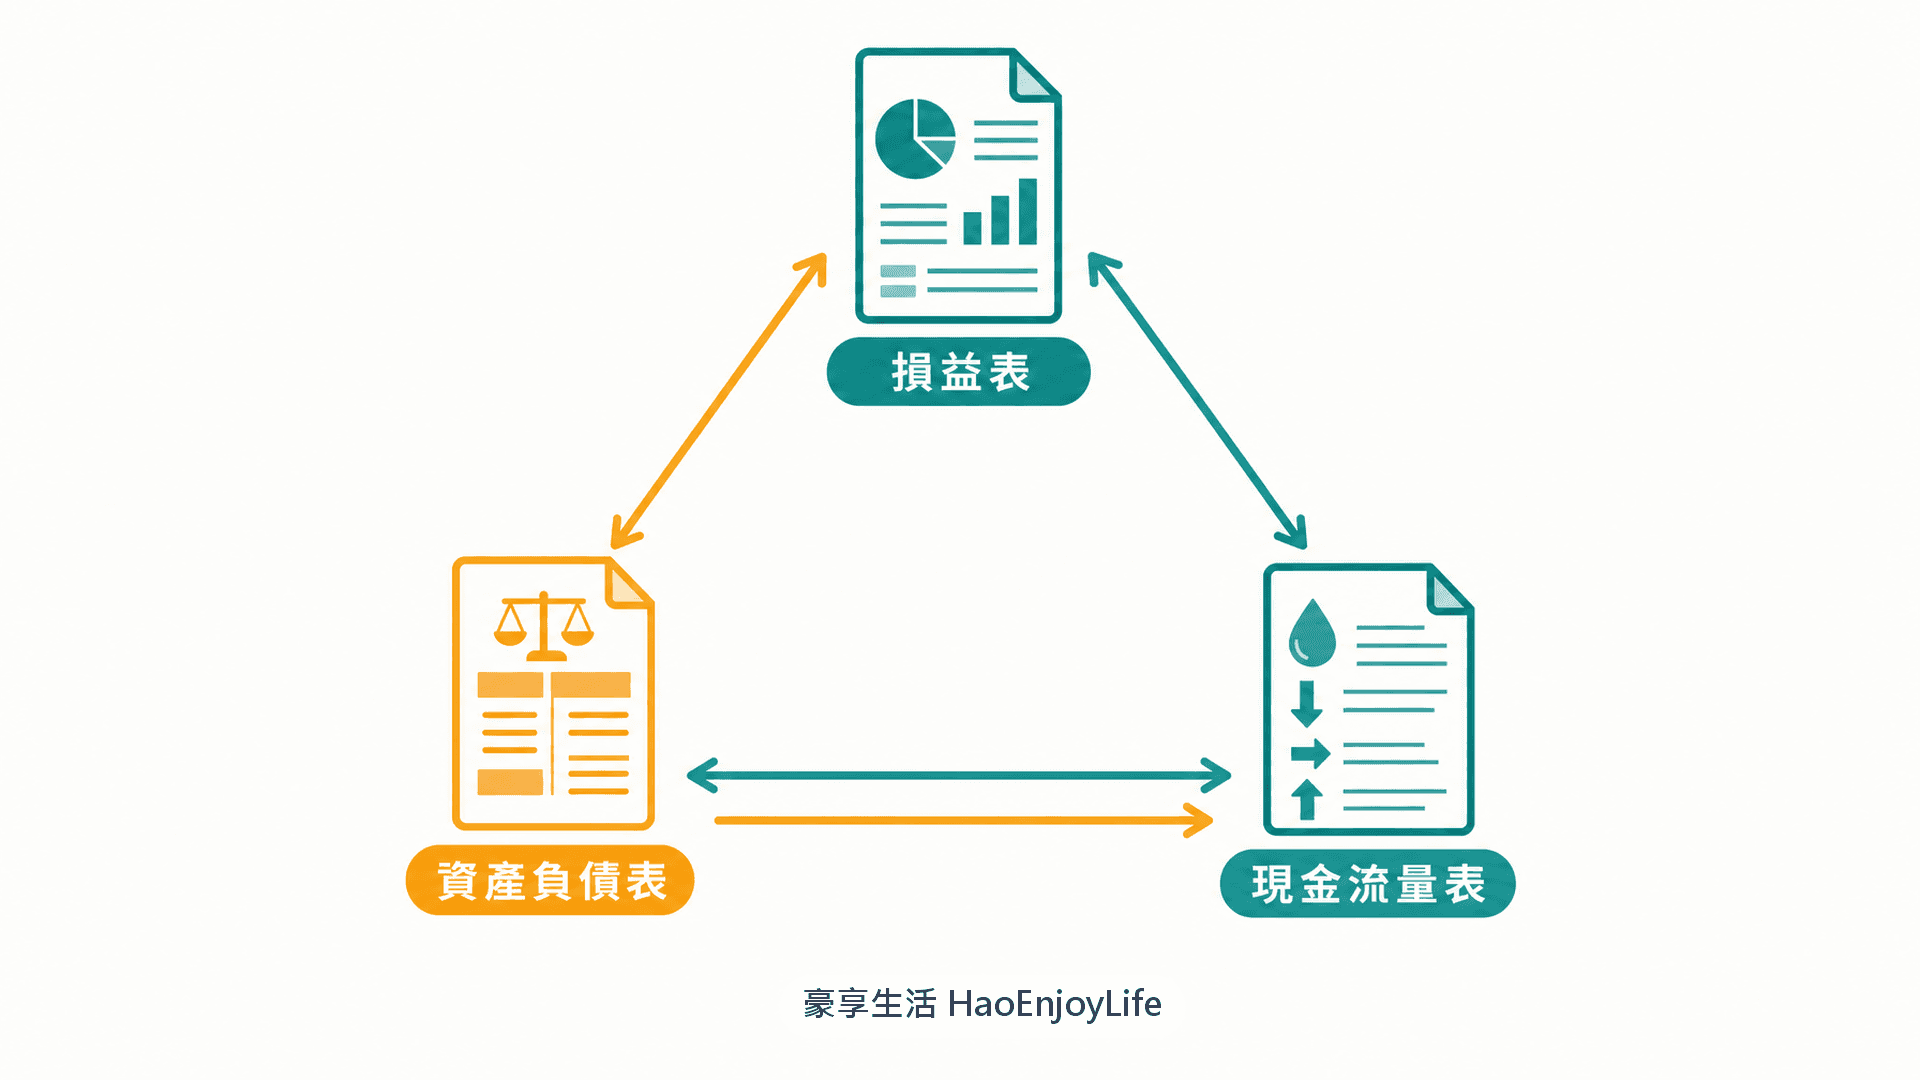
淨利會累積成股東權益
損益表的淨利中,沒有配發為股利的部分,會累積成保留盈餘。保留盈餘屬於資產負債表上的股東權益,也就是股東的家底。今年保留下來的獲利,會成為明年家底的一部分。
淨利是營業活動現金流的計算起點
現金流量表的計算,從損益表的淨利出發。接著調整有記帳、但沒有現金進出的項目,例如應收帳款(客戶尚未支付的貨款)與存貨的變化。調整後的結果,就是反映本業現金進出的營業活動現金流(CFO)。
期末現金要和資產負債表一致
現金流量表算完一整年的現金進出後,會得到期末的現金餘額。這個數字必須和資產負債表上的現金一致。
三表對照能發現哪些財報警訊?
常見的財報警訊有以下 3 個。這些矛盾單看任何一張表都看不出來,必須把三張表放在一起對照。
1. 有淨利,但營業活動現金流長期為負
帳面上有獲利,現金卻沒有實際流入公司。這是「黑字倒閉」(帳面有獲利,卻因現金週轉不過來而倒閉)的前兆。
2. 淨利成長,但應收帳款與存貨成長更快
淨利成長的速度,追不上應收帳款與存貨增加的速度,代表獲利的品質不佳。可能的原因是公司把貨硬塞給通路,或是貨款收不回來。應收帳款與存貨持續堆積,也是資產負債表上的警訊。
3. 配息大方,但自由現金流不足
自由現金流(FCF)是本業賺到的現金,扣掉添購設備、廠房等必要投資後,可以自由運用的部分。
配息超過自由現金流,代表股利可能靠借錢或消耗過去累積的資金支付,難以持續。這就是殖利率陷阱中常見的「假高殖利率」。
健康與危險公司的三表有什麼不同?
健康公司的三張表方向一致、數字對得上;危險公司的三張表則互相矛盾。
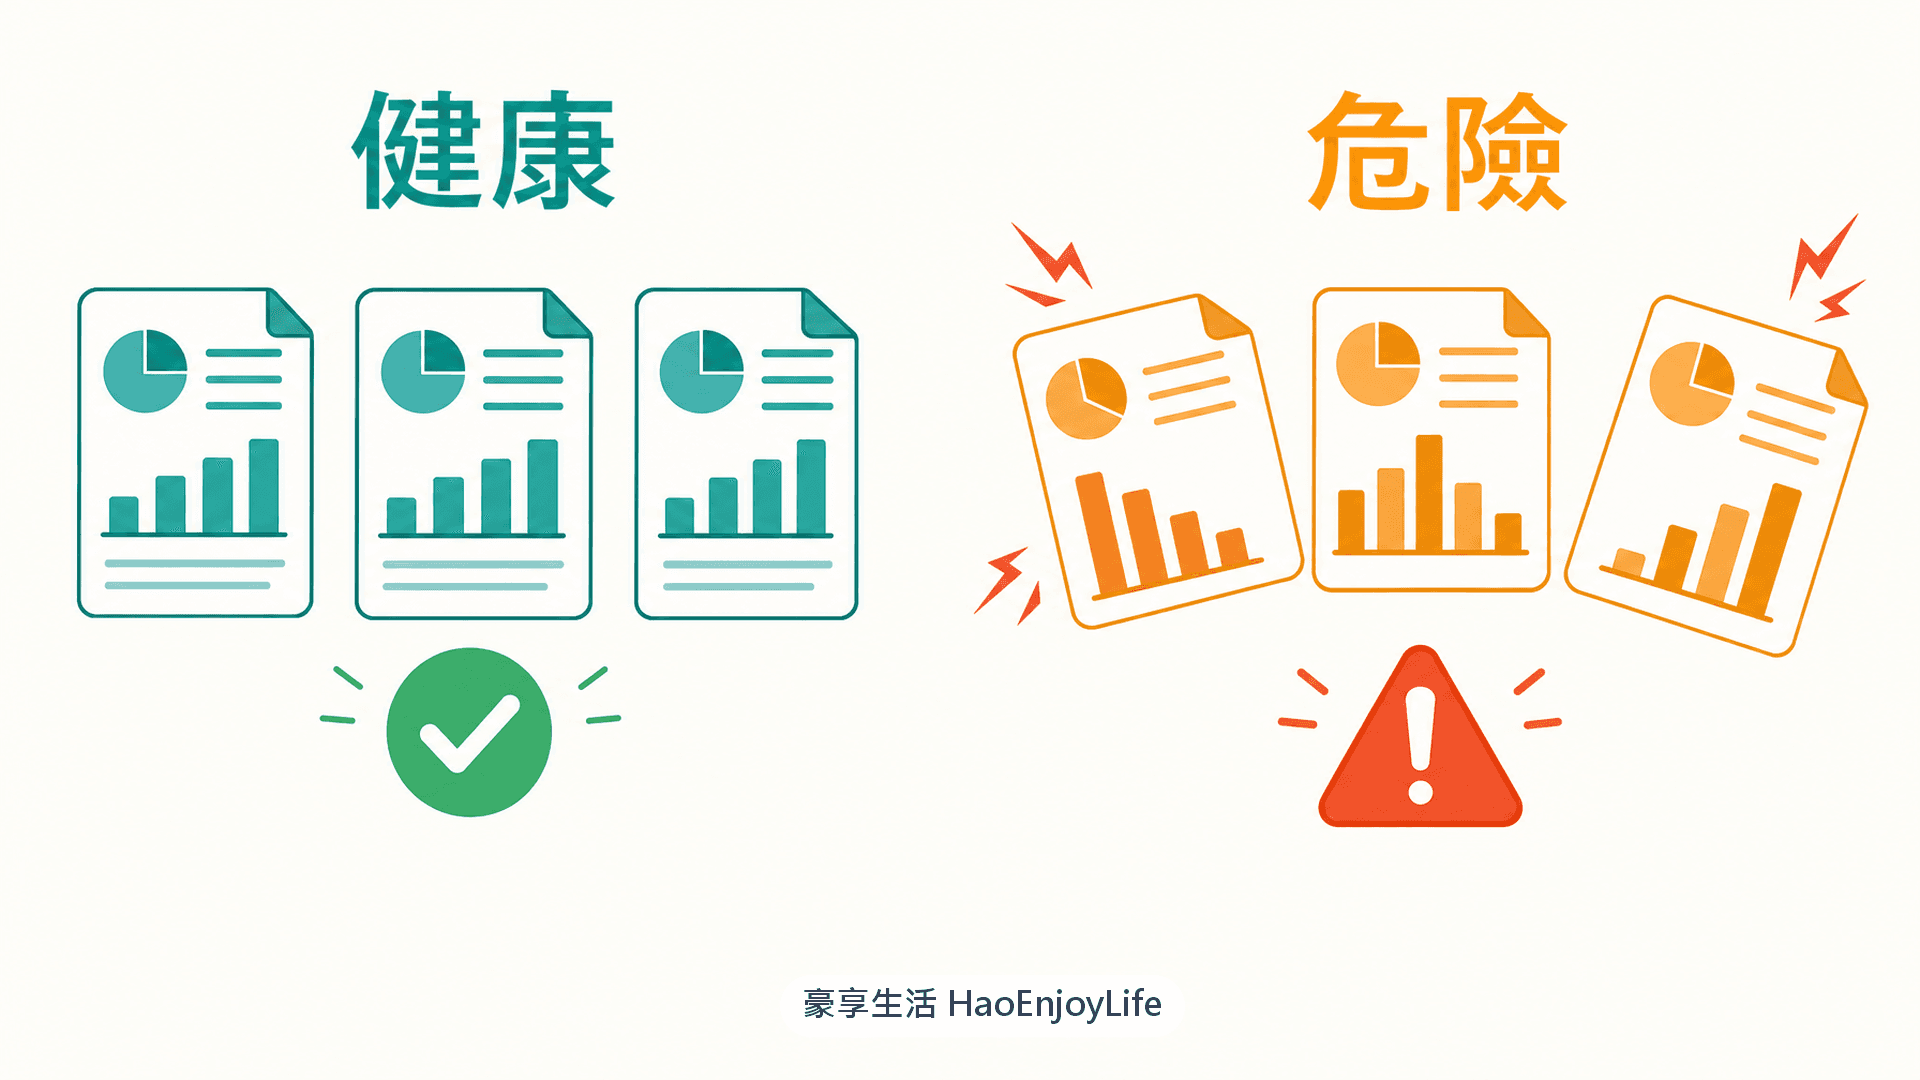
健康與危險公司的三表比較
| 財報 | 健康的公司 | 危險的公司 |
|---|---|---|
| 損益表 | 穩定獲利 | 看起來在賺錢 |
| 資產負債表 | 負債合理、現金充足 | 負債攀升,應收帳款與存貨堆積 |
| 現金流量表 | 營業活動現金流與自由現金流長期為正 | 營業活動現金流為負,持續靠借錢補充現金 |
財報三表要去哪裡查、怎麼比對?
三表對照不需要會計師的專業,目的是察覺數字不對勁的地方。
- 查詢管道:公開資訊觀測站是官方的免費平台,資料最準確;也可以使用券商看盤軟體的財報頁。
- 比對方式:不要只看單一季或單一數字,要把連續幾季、幾年的三張表趨勢放在一起比較。
- 判斷原則:表面數字漂亮、三張表卻對不上的公司,優先避開。
常見問題
Q1:財報三表是哪三張表?
財報三表是損益表、資產負債表與現金流量表。三張表由同一批交易產生,數字之間有勾稽關係,必須互相吻合。
Q2:只看損益表為什麼不夠?
損益表採應計基礎,錢還沒收到也會計入獲利,數字可能被美化。要搭配現金流量表確認現金是否實際流入,並用資產負債表檢查應收帳款與存貨。
Q3:配息大方的公司一定安全嗎?
不一定。如果自由現金流不足以支應配息,股利可能是靠借錢或消耗過去累積的資金支付,難以持續。
Q4:財報三表可以去哪裡查?
可以在公開資訊觀測站免費查詢,或使用券商看盤軟體的財報頁。比對時要看連續幾季、幾年的趨勢,不要只看單一季。
延伸閱讀
- 月營收怎麼看?YoY、MoM、累計營收與成長動能判讀:比季報更即時、每月公布的營收領先指標
- 現金流量表怎麼看?營業、投資、籌資現金流與自由現金流:營業活動現金流與自由現金流的判讀方式
- 資產負債表怎麼看?資產、負債、股東權益與償債能力指標:應收帳款、存貨與負債的判讀方式
- 殖利率是什麼?殖利率計算、高殖利率陷阱與填息怎麼看:配息超過自由現金流時形成的高殖利率陷阱
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議。文中財報三表對照之說明與舉例(含假設的豪享公司)僅為概念教學與說明範例,不為任何標的之買進、賣出或持有建議。財務數字以公司正式財報與公開資訊觀測站為準。投資有風險,下單前請自行評估並承擔結果。
留言0