 里奇豪
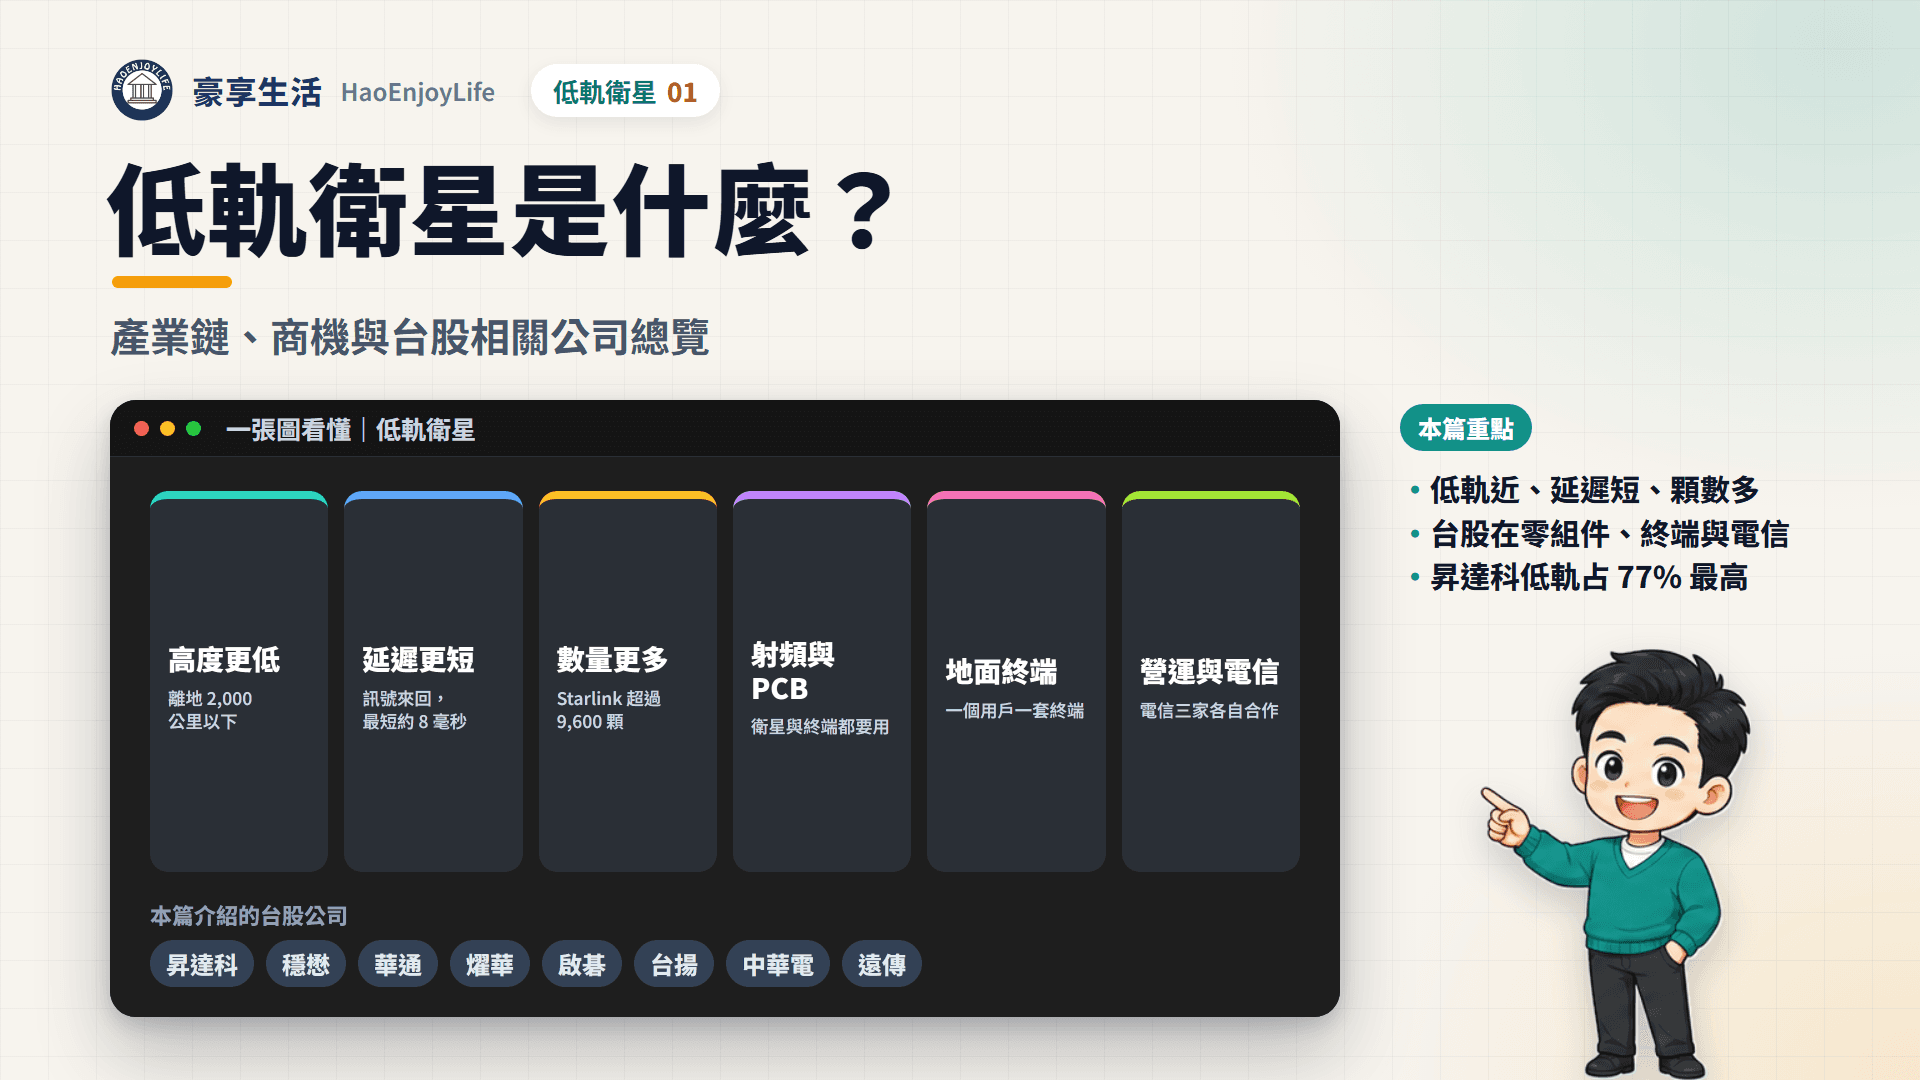
低軌衛星是在離地 2,000 公里以下運行的衛星。傳統通訊衛星多在約 3.6 萬公里高的同步軌道,低軌衛星近得多,訊號延遲較短。代價是每顆涵蓋範圍小,要上千顆組成星系才能全天候覆蓋。
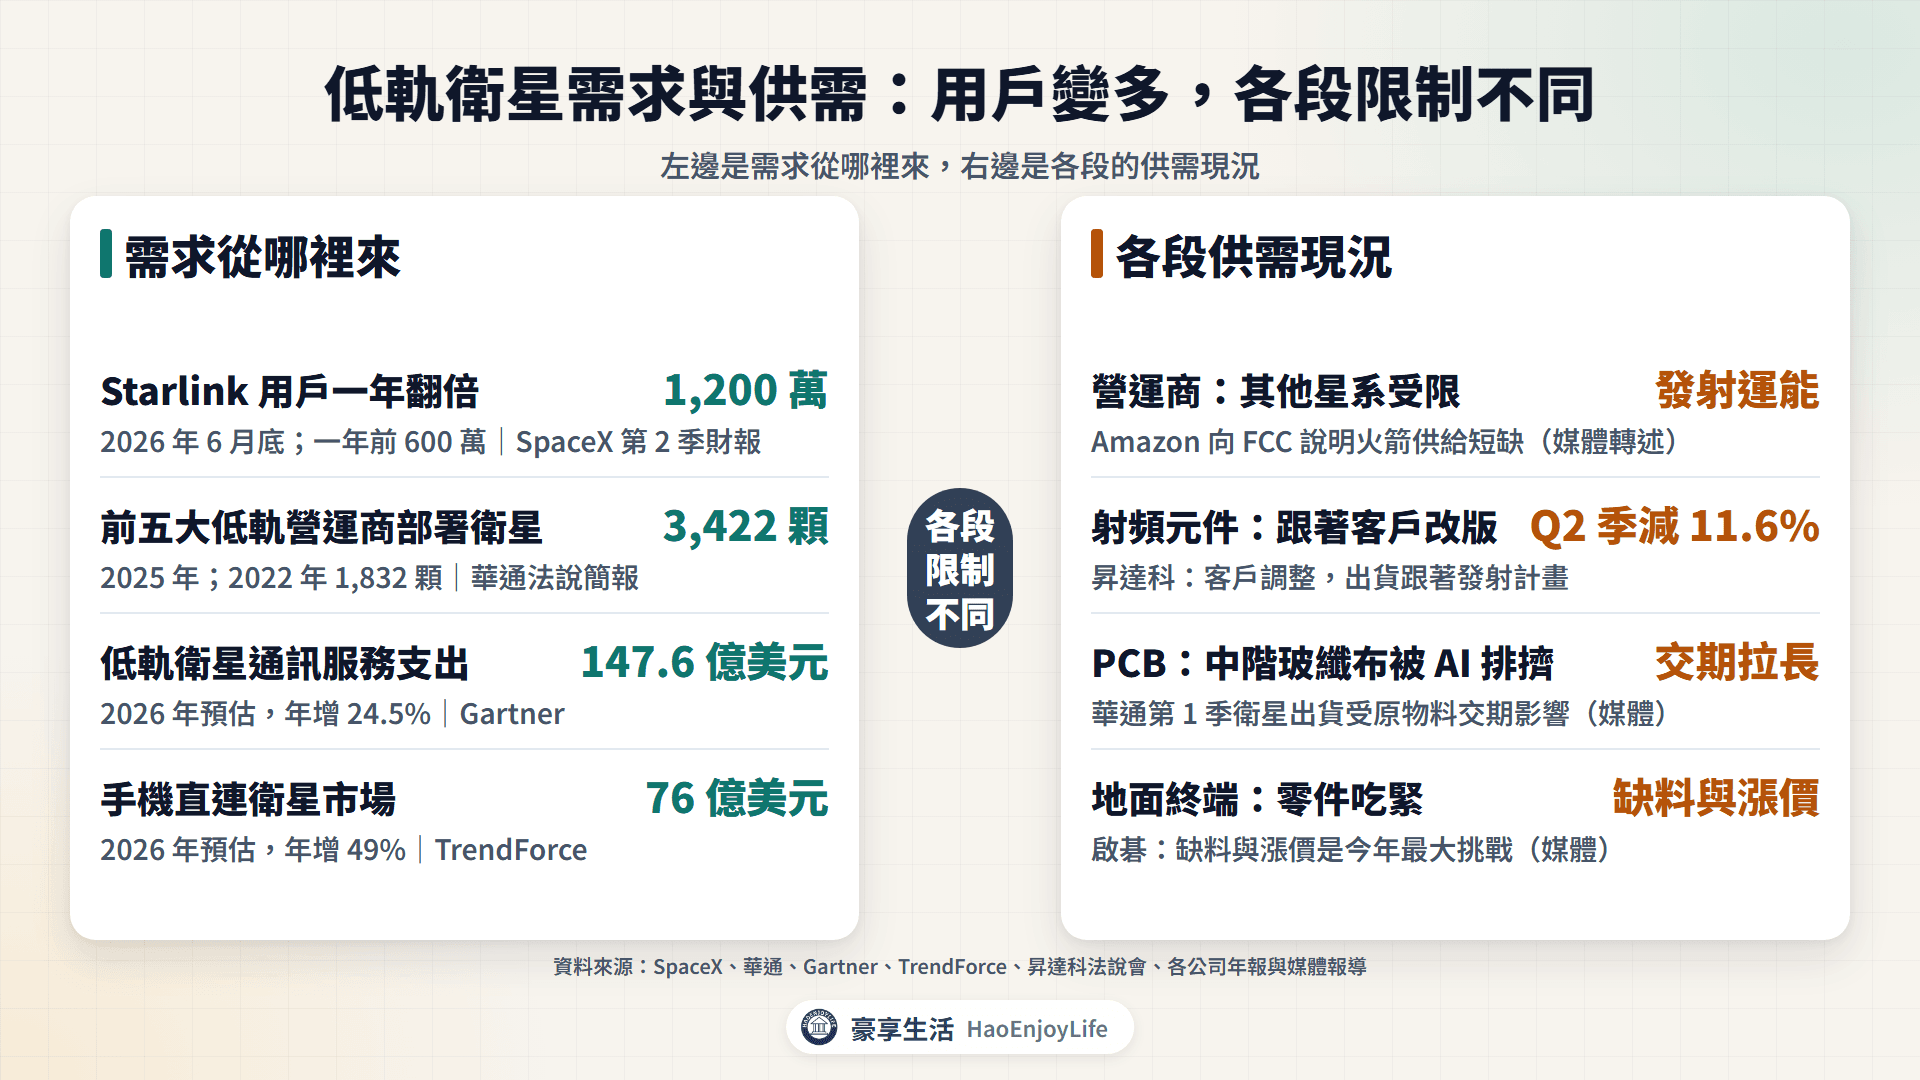
需求來自衛星寬頻用戶快速增加。Starlink 用戶一年翻倍,2026 年 6 月底達 1,200 萬,Amazon Leo 也準備開始服務;新一代衛星用的頻段更多,元件用量跟著增加。
產業鏈分成衛星本體、射頻元件、PCB 與板材、地面設備與終端、營運商與電信五段。台股沒有整顆衛星的製造商,相關公司集中在零組件、地面設備與電信通路。昇達科的低軌產品占營收 77.0%,多數公司的衛星營收占比仍低或沒有揭露。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月。
延伸閱讀:星鏈Starlink是什麼
低軌衛星和傳統衛星差在哪?
最大的差別在高度。高度決定了訊號延遲、一顆衛星能涵蓋的範圍,以及需要多少顆衛星。
低軌衛星與同步軌道衛星比較
| 項目 | 同步軌道衛星 | 低軌衛星 |
|---|---|---|
| 高度 | 約 35,786 公里 | 2,000 公里以下,Starlink V3 約 350 公里 |
| 繞地球一圈 | 約 1 天,和地球自轉同步 | 以 600 公里為例約 97 分鐘 |
| 訊號來回最短時間 | 約 477 毫秒 | 以 600 公里計約 8 毫秒 |
| 涵蓋全球要幾顆 | 理論上 3 顆接近全球涵蓋 | 數百到數千顆,Starlink 超過 9,600 顆 |
| 地面天線 | 對準固定方向 | 要追蹤並切換衛星,多用相位陣列天線 |
資料來源:歐洲太空總署(ESA)、國家太空中心、TrendForce、SpaceX 上市文件(媒體轉述);訊號時間為豪享生活以光速自算
- 延遲:送出資料再收到回應,訊號要上下衛星 4 趟。同步衛星光走一遍就要約 0.48 秒,實際延遲還要加上設備處理與地面網路的時間。
- 衛星數量:低軌衛星一顆只看得到地面一小塊,又在快速移動,要很多顆輪流接力。
- 汰換:昇達科表示,低軌衛星壽命約 5~7 年,到期要銷毀再發射新衛星,零件需求會持續出現。
低軌衛星產業鏈有哪些環節?
低軌衛星產業鏈分成太空段、地面段與服務通路。依台股相關公司的位置,可以再分成 5 段。
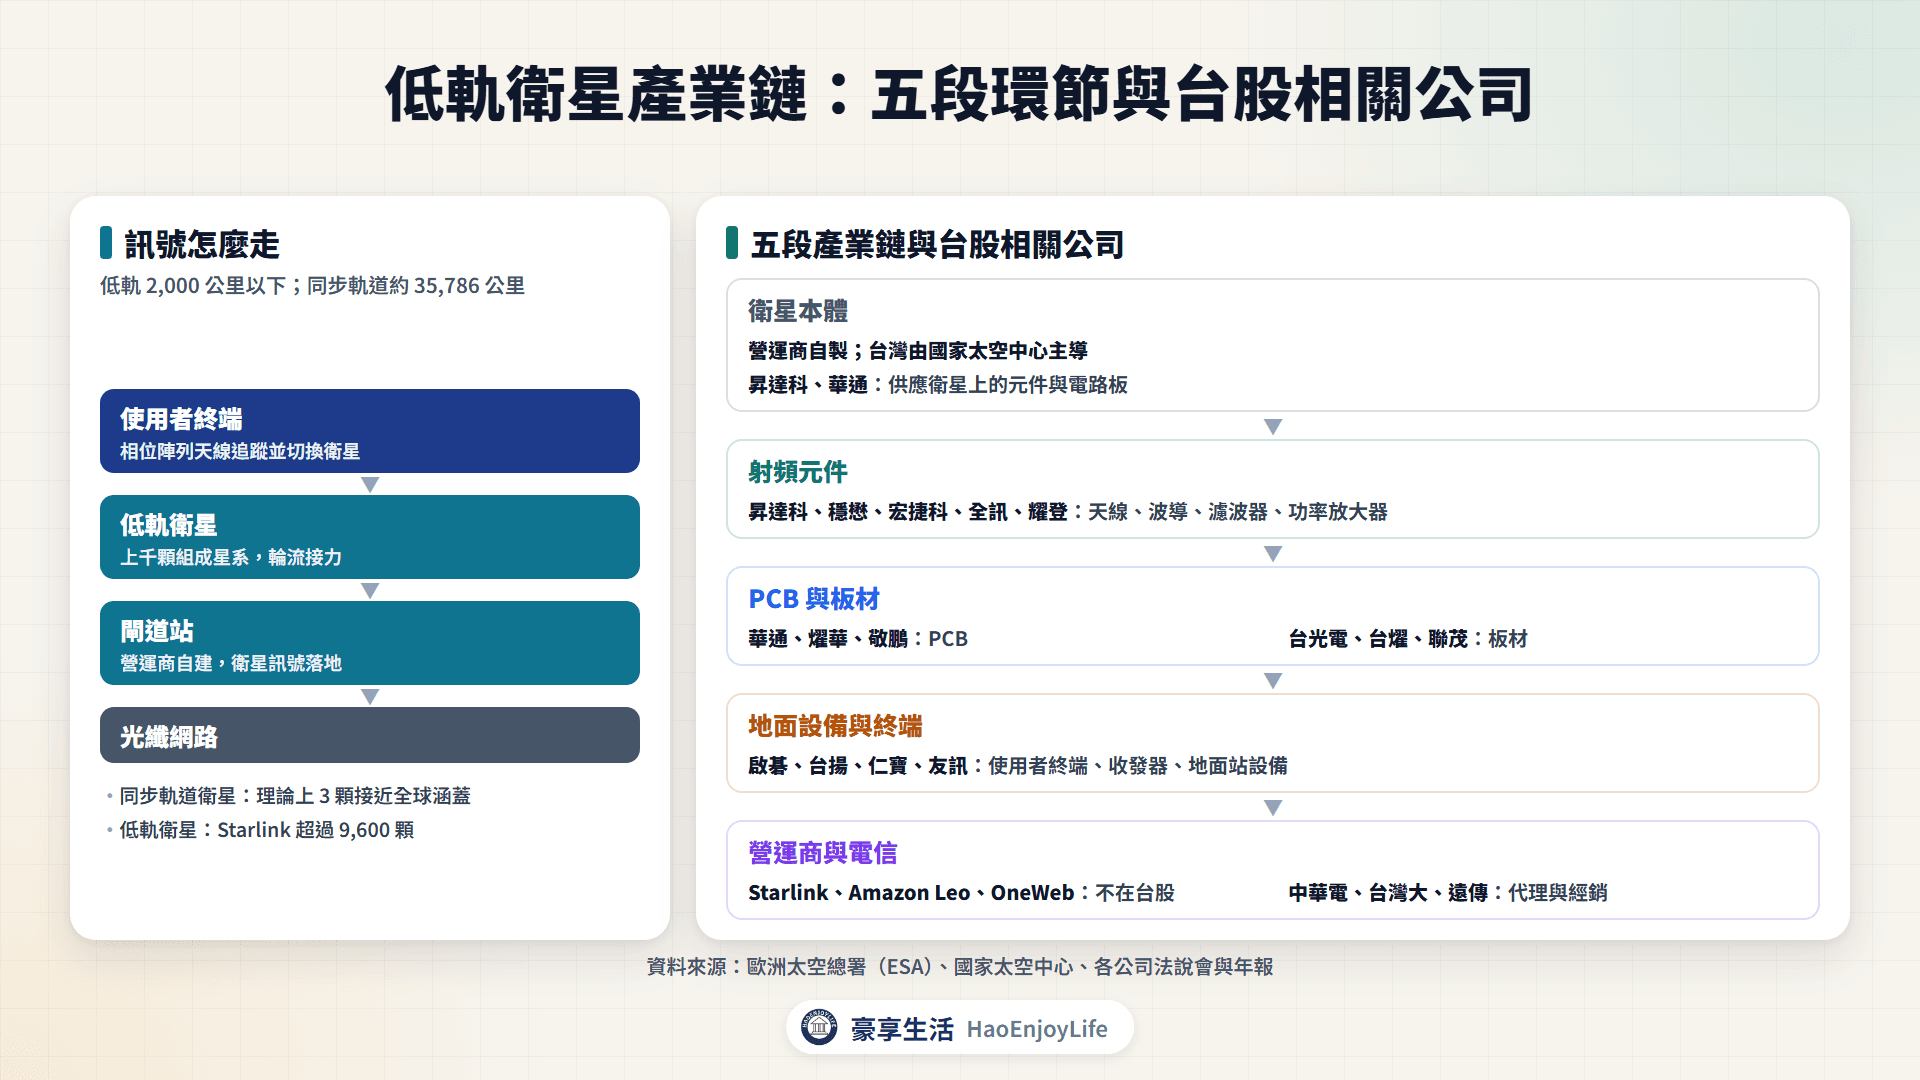
衛星本體:營運商自製,台廠供應元件
衛星本體包含通訊酬載、天線、電源、太陽能板與衛星電腦,大型星系多由營運商自己設計製造。台灣自製衛星由國家太空中心主導,2 顆低軌通訊實驗衛星預計 2028 年、2030 年發射。
台股沒有整顆衛星的製造商,昇達科、華通供應衛星上的元件與電路板。詳見國際星系與台灣衛星計畫。
射頻元件:頻段變多、變高,元件用量增加
射頻元件負責收發無線電訊號,包括相位陣列天線、波導、濾波器與功率放大器。TrendForce 指出,Starlink V3 搭載 2,048 個單元的相位陣列天線,並加入 V、W 頻段。
台股代表公司有昇達科、穩懋、宏捷科、全訊與耀登。詳見衛星射頻元件。
PCB 與板材:衛星本體板與地面接收設備板
衛星本體板要耐真空與溫差,地面接收設備板要傳高頻訊號。聯茂表示,低軌衛星產品以 M4、M6 等級材料為主,比 AI 伺服器用的 M8、M9 低(媒體整理)。
台股代表公司有 PCB 廠華通、燿華、敬鵬,以及板材廠台光電、台燿、聯茂。詳見衛星 PCB。
地面設備與終端:每多一個用戶就多一套終端
地面設備分成用戶端的使用者終端,以及營運商自建的閘道站。SpaceX 在德州自設終端工廠,台廠則替營運商代工終端,或供應收發器與地面站網路設備。
台股代表公司有啟碁、台揚,以及新進者仁寶、友訊。詳見地面設備與終端。
營運商與電信:Starlink 一家獨大,電信業者是通路
最大的營運商是 SpaceX 的 Starlink,其次是 Amazon Leo 與 Eutelsat 旗下的 OneWeb。這些營運商都不在台股掛牌,台灣的電信業者是通路,負責代理或經銷服務。
台股代表公司有中華電、台灣大與遠傳。詳見國際星系與台灣衛星計畫。
低軌衛星的商機從哪裡來?需求為什麼成長?
需求從用戶端開始。用戶變多,營運商就要發射更多衛星、建更多閘道站,也要賣出更多終端。
低軌衛星需求的最新統計與預估
| 指標 | 數字 | 來源 |
|---|---|---|
| Starlink 用戶 | 2026 年 6 月底 1,200 萬,一年前 600 萬 | SpaceX 第 2 季財報 |
| 前五大低軌營運商部署衛星 | 2025 年 3,422 顆,2022 年 1,832 顆 | 華通法說簡報 |
| 全球衛星寬頻用戶 | 2025 年超過 1,000 萬,年增 62% | 美國衛星產業協會,2026 年 5 月 |
| 低軌衛星通訊服務支出 | 2026 年 147.6 億美元,年增 24.5%(預估) | Gartner,2025 年 7 月 |
| 手機直連衛星市場 | 2026 年 76 億美元,年增 49%(預估) | TrendForce,2026 年 4 月 |
資料來源:SpaceX、華通、美國衛星產業協會(SIA)、Gartner、TrendForce
需求成長有 3 個來源:
- 用戶與衛星同步增加:前五大營運商 2025 年部署的衛星,約是 2022 年的 1.9 倍。華通預估,2030 年全球單年部署量將突破一萬顆。
- 每顆衛星用量變多:昇達科表示,客戶下一代衛星採用多個頻譜,元件數與單顆產值都會增加。
- 新星系與新應用:Amazon Leo 到 2026 年 7 月 2 日累計發射 396 顆衛星,今年內開始初期服務。SpaceX 第 2 季也取得超過 60 億美元的美國政府合約。
低軌衛星缺貨嗎?各段供需現況
低軌衛星不是全面缺貨的產業。Starlink 一家獨大,其他星系受限於發射運能;供應鏈各段的限制也不同。
低軌衛星各段供需現況
| 段落 | 供需現況 | 例子 |
|---|---|---|
| 營運商 | 其他星系受限於發射運能 | Amazon 向 FCC 說明火箭供給短缺(媒體轉述) |
| 射頻元件 | 出貨跟著客戶改版與發射計畫 | 昇達科第 2 季受客戶調整影響,營收季減 11.6% |
| PCB 與板材 | 中階玻纖布被 AI 排擠 | 華通第 1 季衛星出貨受原物料交期影響(媒體報導) |
| 地面設備與終端 | 零件吃緊,新設備認證要時間 | 啟碁表示缺料與漲價是今年最大挑戰(媒體報導) |
資料來源:昇達科法說會、各公司年報與媒體報導
- 產地要求:客戶要求在中國與台灣以外生產,燿華泰國廠第 2 季量產,啟碁擴大越南、墨西哥廠。
- 營運商降價:Starlink 每月平均每戶營收(ARPU)從 85 美元降到 66 美元。
低軌衛星的營收從哪裡來?
錢從用戶的月費開始流動。營運商收訂閱費與企業、政府服務費,再向供應鏈採購零件與終端。
營運商:SpaceX 第 2 季連網營收 42.91 億美元,年增 66%,占全公司 54.9%。其中消費者占 57.9%,企業與政府占 42.1%(豪享生活自算)。
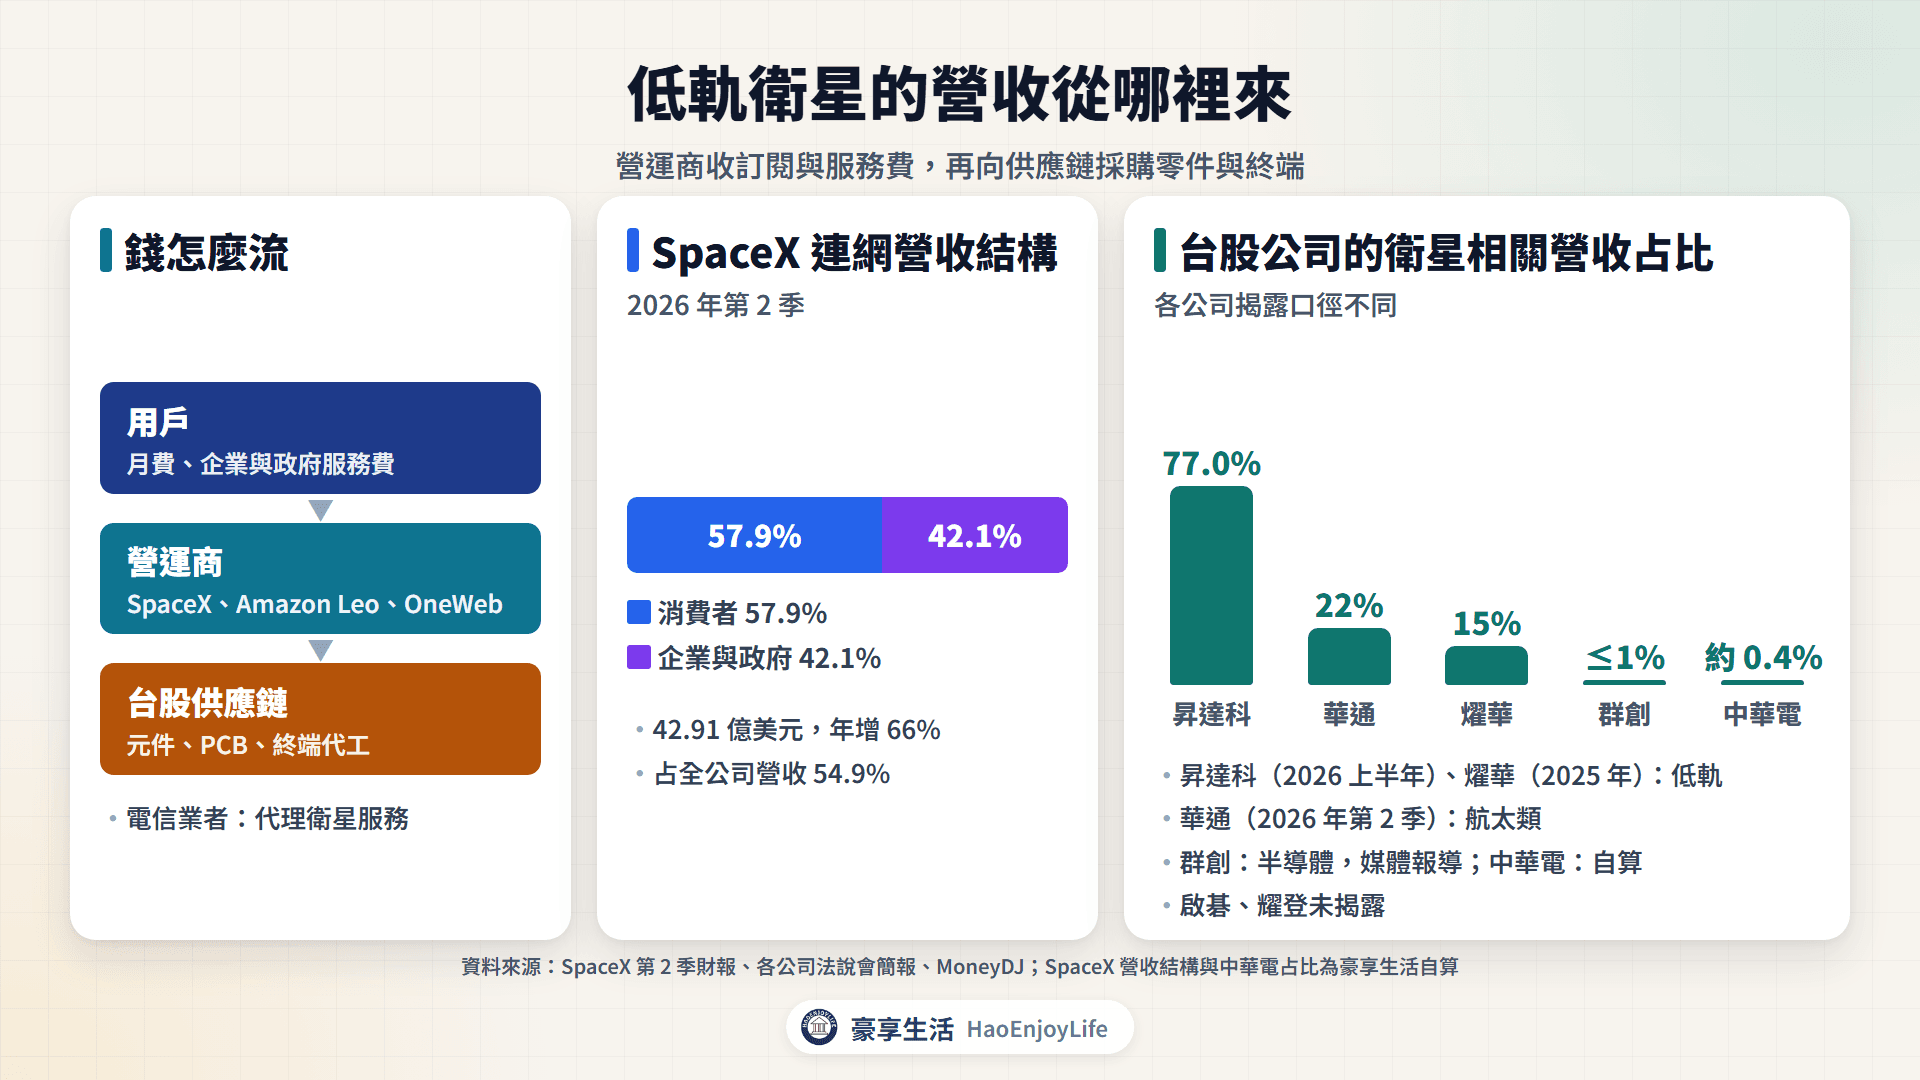
供應鏈:台股相關公司依出貨認列營收,分成 4 種:
- 元件與晶圓代工:昇達科依衛星與閘道站出貨,穩懋、宏捷科代工功率放大器晶片。
- 電路板與板材:華通、燿華賣板子給衛星業者與終端廠,台光電等板材廠賣 CCL 給 PCB 廠。
- 終端代工與射頻模組:啟碁、台揚按台出貨,新產品另收研發設計費(NRE)。
- 電信代理:中華電代理衛星服務,收終端設備、頻寬出租與加值服務費用。
衛星相關營收占比最高的是昇達科,華通、燿華約兩成,其他公司多半沒有揭露或占比很低。被歸為低軌衛星概念股,不代表衛星已是營收主力。
台股低軌衛星相關公司:各段有誰?
下表依產業鏈段落,整理各章查證過的代表公司。
低軌衛星台股相關公司(依產業鏈段落)
| 段落 | 公司(代號) | 做什麼 | 衛星營收占比或進度 |
|---|---|---|---|
| 射頻元件 | 昇達科(3491) | 微波元件、衛星間光鏈路 | 低軌占 77.0%(2026 上半年) |
| 射頻元件 | 穩懋(3105) | 砷化鎵、氮化鎵晶圓代工 | 已延伸到低軌,未拆分占比 |
| 射頻元件 | 宏捷科(8086) | 砷化鎵晶圓代工 | 穩步出貨(媒體報導) |
| 射頻元件 | 全訊(5222) | 氮化鎵功率放大器 | 太空中心委託開發(媒體報導) |
| 射頻元件 | 耀登(3138) | 天線、使用者終端 | 小量測試(媒體報導) |
| PCB 與板材 | 華通(2313) | 衛星本體板、地面設備板 | 航太類占 22%(2026 年第 2 季) |
| PCB 與板材 | 燿華(2367) | 地面接收設備板 | 低軌占 15%(2025 年) |
| PCB 與板材 | 台光電(2383) | 低軌衛星用 CCL | 已量產,占比未揭露 |
| 地面設備與終端 | 啟碁(6285) | 使用者終端代工 | 已出貨,占比未揭露 |
| 地面設備與終端 | 台揚(2314) | 收發器、閘道站射頻前端 | 已出貨,占比未揭露 |
| 地面設備與終端 | 仁寶(2324) | 地面接收器 | 歐洲業者導入(媒體報導) |
| 地面設備與終端 | 友訊(2332) | Starlink 地面站交換器 | 9 月起出貨(媒體報導) |
| 營運商與電信 | 中華電(2412) | 代理 OneWeb | 約 0.4%(豪享生活自算) |
| 營運商與電信 | 台灣大(3045) | AST SpaceMobile 手機直連 | 備忘錄階段 |
| 營運商與電信 | 遠傳(4904) | Amazon Leo 授權經銷 | 上線時間未公布 |
資料來源:各公司法說會、年報、月營收公告與媒體報導
- 衛星本體:昇達科的低軌產品約 85% 用在衛星本體,華通也做衛星本體板。
- 射頻元件:昇達科是衛星營收占比最高的公司;新進者群創預估半導體營收占比不超過 1%。
- PCB 與板材:華通、燿華的衛星相關營收約兩成,板材廠的成長主要來自 AI 伺服器。
- 地面設備與終端:啟碁 6~8 月營收年增 8~9 成,公告寫客戶需求增加。
- 營運商與電信:三家電信業者各自和不同星系合作,衛星營收占比都很低。
低軌衛星股的營收與股價比較
下表從各章挑出 11 家代表公司,比較 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
低軌衛星相關公司營收與股價比較
| 公司(代號) | 段落 | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|---|
| 台光電(2383) | PCB 與板材 | +95.2% | +129.9% | +200.5% |
| 穩懋(3105) | 射頻元件 | +33.0% | +30.6% | +170.5% |
| 華通(2313) | PCB 與板材 | +12.7% | +6.9% | +145.2% |
| 啟碁(6285) | 地面設備與終端 | +37.8% | +81.2% | +138.8% |
| 昇達科(3491) | 射頻元件 | +73.4% | +93.2% | +123.6% |
| 燿華(2367) | PCB 與板材 | -0.1% | +26.1% | +56.2% |
| 友訊(2332) | 地面設備與終端 | +8.6% | +5.2% | +33.6% |
| 遠傳(4904) | 營運商與電信 | +11.4% | +15.7% | +22.9% |
| 中華電(2412) | 營運商與電信 | +9.5% | +25.6% | +14.6% |
| 耀登(3138) | 射頻元件、終端 | +7.3% | -8.2% | -7.8% |
| 台揚(2314) | 地面設備與終端 | +19.7% | -48.9% | -51.2% |
資料來源:豪享看股票,月營收與還原權息收盤價
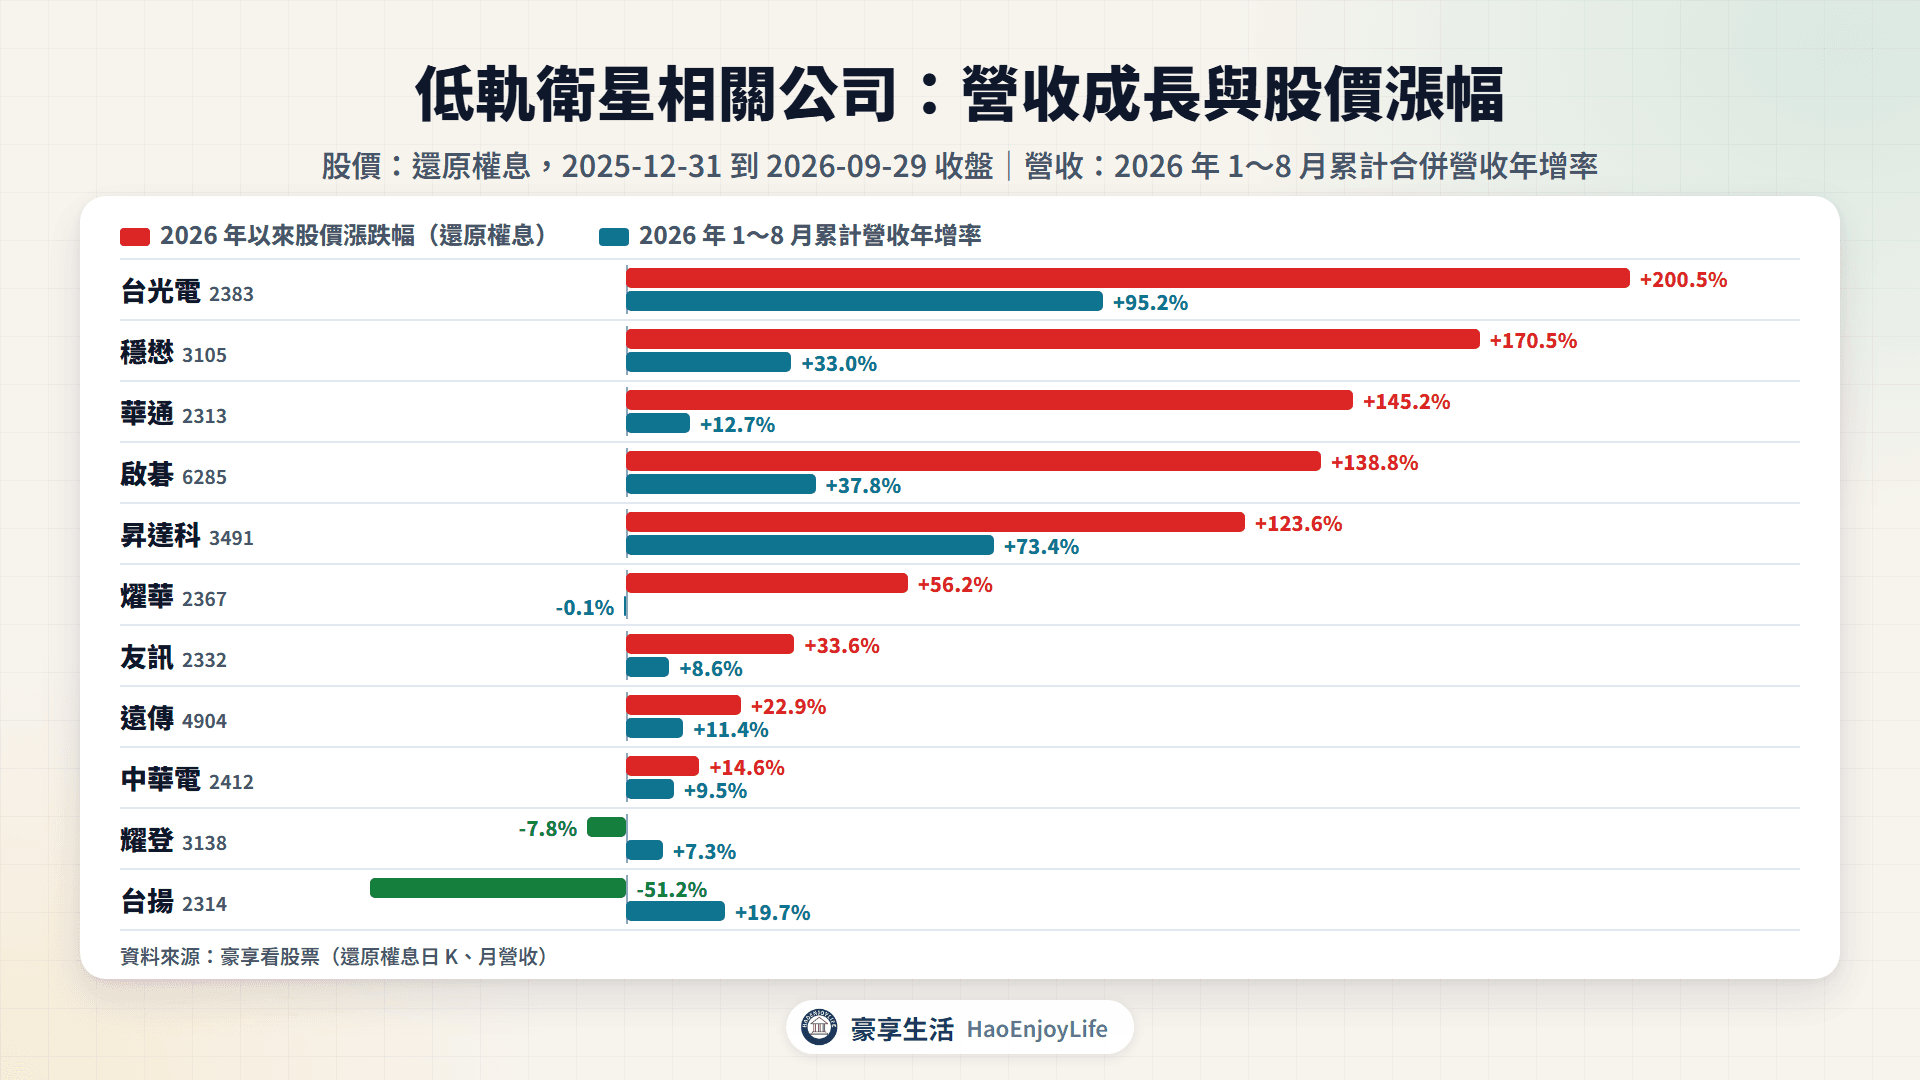
- 營收與股價都大幅成長:昇達科、啟碁、穩懋,營收年增 33%~73%,股價上漲 124%~171%。
- 營收成長主要來自 AI:台光電營收年增 95.2%,月營收公告寫的是 AI 伺服器成長力道。
- 股價漲幅明顯大於營收成長:華通營收年增 12.7%、股價上漲 145.2%;燿華營收年減 0.1%、股價上漲 56.2%。
- 電信業者漲幅較小:遠傳、中華電營收年增約一成,股價上漲 15%~23%。
- 單月營收轉為年減:耀登、台揚 8 月營收年減,股價下跌 7.8%、51.2%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。友訊的交換器 9 月才開始出貨,還沒有反映在 8 月營收。
最近誰在切入低軌衛星?
2025 年下半年以來,新進者來自面板、PCB、網通與電信業,多在接單、首批出貨或策略合作階段。既有廠商以擴產為主,產能往越南、泰國移。
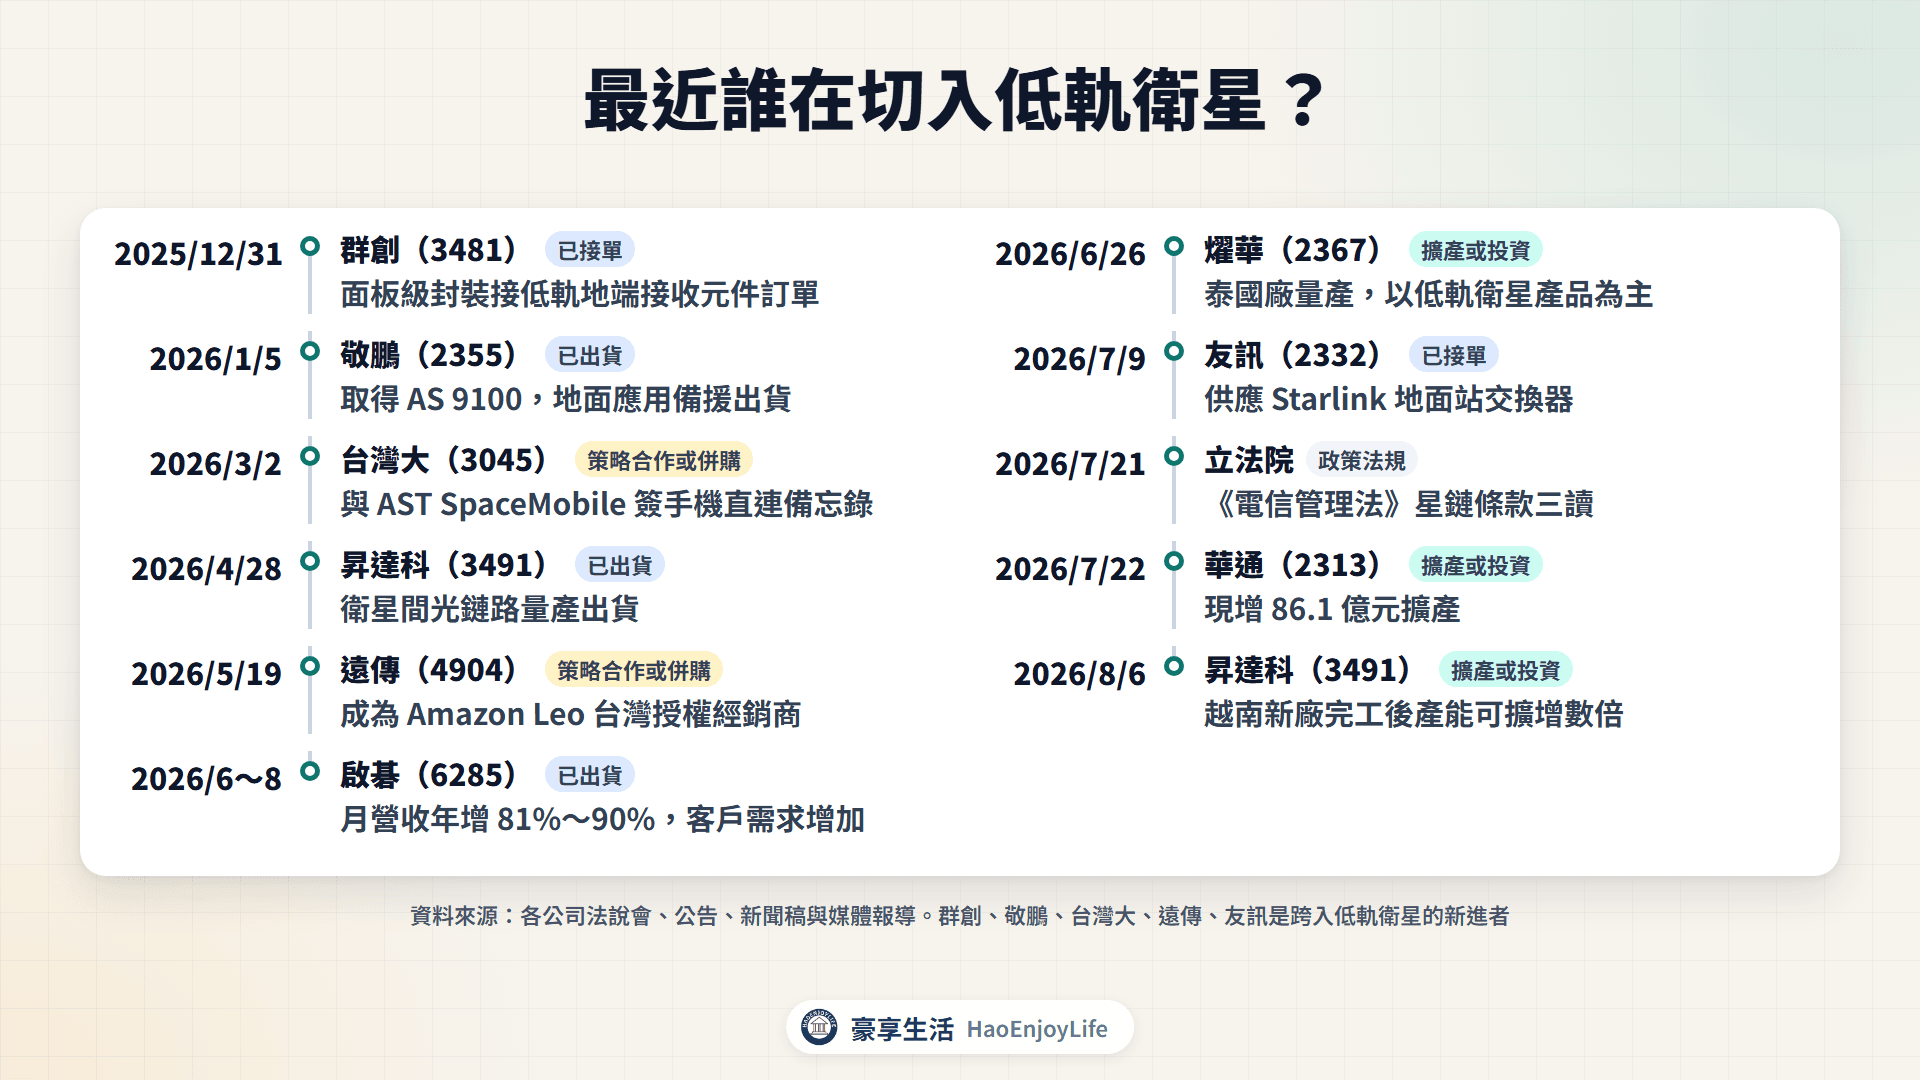
低軌衛星最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-12-31 | 群創 | 接到低軌衛星地端接收元件封裝訂單 | 新進者、已接單(媒體報導) |
| 2026-01-05 | 敬鵬 | 取得 AS 9100,地面應用備援出貨 | 新進者、已出貨(媒體報導) |
| 2026-03-02 | 台灣大 | 與 AST SpaceMobile 簽手機直連備忘錄 | 新進者、策略合作(新聞稿) |
| 2026-04-28 | 昇達科 | 衛星間光鏈路量產出貨 | 新產品、已出貨(法說) |
| 2026-05-19 | 遠傳 | 成為 Amazon Leo 台灣授權經銷商 | 新進者、策略合作(公司宣布) |
| 2026-06~08 | 啟碁 | 月營收年增 81%~90% | 已出貨(月營收公告) |
| 2026-06-26 | 燿華 | 泰國廠量產,以低軌衛星產品為主 | 擴產(法說) |
| 2026-07-09 | 友訊 | 供應 Starlink 地面站交換器 | 新進者、已接單(媒體報導) |
| 2026-07-21 | 立法院 | 《電信管理法》星鏈條款三讀 | 政策法規 |
| 2026-07-22 | 華通 | 現增 86.1 億元擴產 | 擴產(媒體報導) |
| 2026-08-06 | 昇達科 | 越南新廠完工後產能可擴增數倍 | 擴產(法說) |
資料來源:各公司法說會、公告、新聞稿與媒體報導
TrendForce 8 月指出,昇達科、穩懋、全訊取得 Starlink 新一代射頻模組訂單。3 家公司都沒有公開證實客戶名稱。
低軌衛星未來怎麼發展?
未來的成長看新一代衛星的部署速度、第二家大型星系能否上線,以及新應用。
- Starlink V3:SpaceX 財報寫到,Starship 7 月試飛部署 20 顆量產 V3。媒體報導,這次是次軌道測試;9 月 28 日 Starship 首度進入軌道,部署 26 顆 V3。SpaceX 預期 V3 讓寬頻容量大幅提高。
- Amazon Leo:2026 年內開始初期服務,2029 年 7 月 30 日前要部署 3,232 顆。
- 手機直連:3GPP Release 17 起,衛星通訊納入 5G 非地面網路(NTN)規範。
- 衛星間光鏈路:昇達科的衛星間光鏈路已量產,華通也把軌道資料中心列為新應用。
- 台灣計畫:星鏈條款還要等子法與主管機關核准。
追蹤低軌衛星,可以看 4 個指標:
- SpaceX 季報:Starlink 用戶數與 ARPU。
- 發射進度:Starship 部署 V3 的頻率,以及 Amazon Leo 的累計衛星數。
- 衛星相關營收占比:昇達科的低軌占比、華通的航太類占比。
- 月營收與公告備註:例如昇達科 8 月寫到低軌衛星產業需求增長,詳見月營收怎麼看。
低軌衛星有哪些產業風險?
- 單一業者集中:Starlink 有超過 9,600 顆衛星,其他星系還在數百顆。華通最大客戶占 2025 年營收 38%。
- 發射與改版時程:火箭延誤或客戶改版會讓出貨暫停,例如昇達科第 2 季營收季減 11.6%。
- 營運商自製:SpaceX 自行開發波束成形晶片,也自設終端工廠。
- 價格下滑:Starlink 的 ARPU 一年下降 22.4%,用戶成長不等於營收同幅成長。
- 題材與營收落差:中華電衛星營收約占 0.4%,板材廠的成長主要來自 AI 伺服器。
- 政策時程:太空中心低軌通訊衛星首顆,從原訂 2026 年延到 2028 年。
常見問題
Q1:Starlink 在台灣可以用嗎?
還不能。立法院 7 月三讀修正《電信管理法》,開放還要等子法與主管機關核准(截至 2026 年 10 月 8 日)。
Q2:低軌衛星概念股都有衛星營收嗎?
不一定。中華電的衛星營收目標約占營收 0.4%,昇達科的月營收公告則寫明成長來自低軌衛星需求。看公司時,可以先查法說會揭露的相關營收占比。
Q3:低軌衛星為什麼要一直發射新衛星?
低軌衛星壽命較短,昇達科表示約 5~7 年,到期要再補發。例如 Eutelsat 已訂購 440 顆 OneWeb 替換衛星(媒體報導)。
延伸閱讀
- 衛星射頻元件:天線、功率放大器與台股相關公司
- 衛星 PCB:衛星本體板與高頻板材
- 地面設備與終端:使用者終端與閘道站由誰製造
- 國際星系與台灣衛星計畫:Starlink、Amazon Leo 與台灣衛星計畫
- 月營收怎麼看:用月營收追蹤出貨節奏
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0