 里奇豪
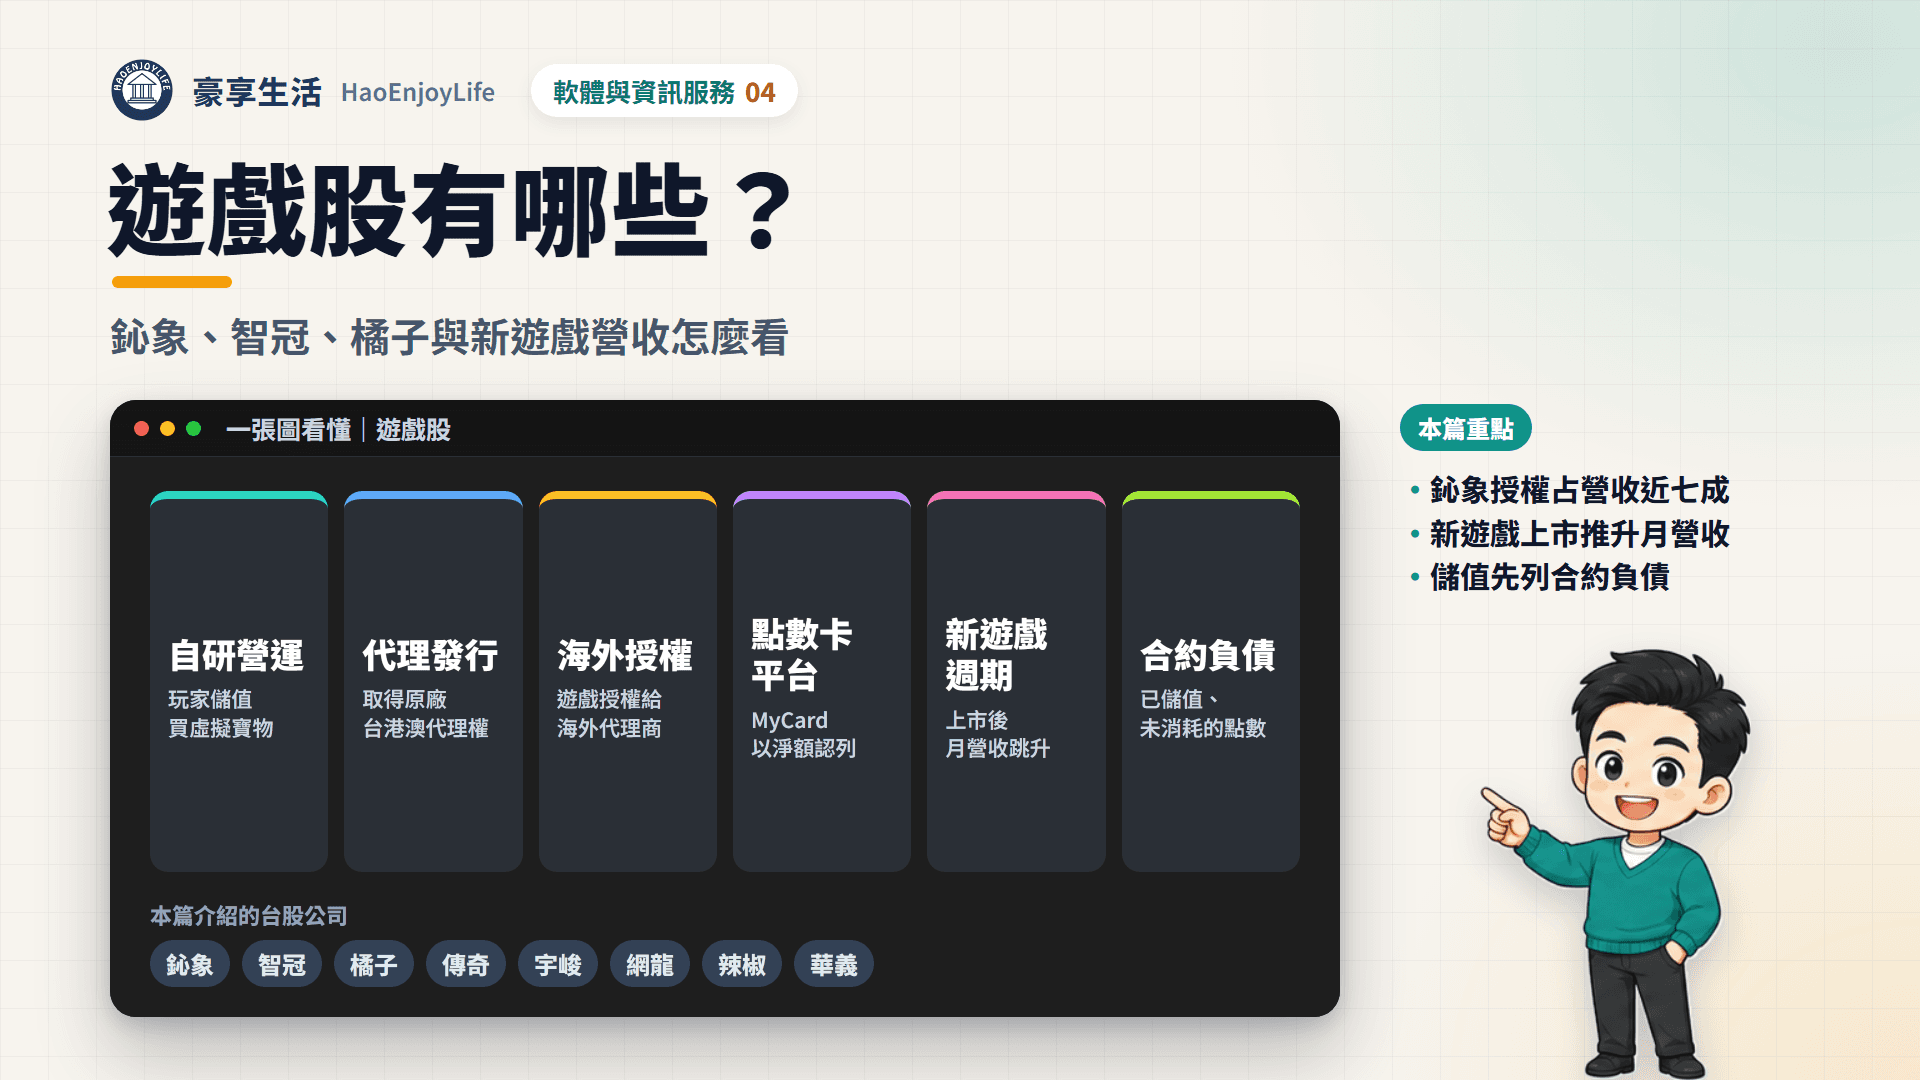
遊戲股是做遊戲研發、代理發行、營運與點數金流的上市櫃公司,也常被稱為遊戲概念股。收入主要來自玩家儲值購買虛擬寶物,另有海外授權收入、權利金,以及點數卡平台的手續費。台股遊戲股以鈊象、智冠、橘子規模較大,傳奇、宇峻、網龍、辣椒、華義規模較小。
各家的差別在授權、海外與新遊戲。鈊象 2025 年網路遊戲授權營收年增 45%,占營收 67.97%,2026 年 1~9 月營收累計年增 18.9%。宇峻因新遊戲上市,1~9 月累計年增 56.1%;以台灣玩家為主的橘子、網龍大致持平。
資料截至:股價到 2026 年 10 月 16 日(還原權息),月營收到 2026 年 9 月;公司年報、法說與新聞到 2026 年 10 月 17 日。
延伸閱讀:軟體股有哪些
遊戲公司怎麼賺錢?自研、代理發行、點數卡與 IP 授權
遊戲公司的收入可以分成 6 種模式。多數公司同時做好幾種,要看營收比重才能分辨公司屬性。
遊戲公司的主要收入模式
| 收入模式 | 怎麼收錢 | 台股例子(2025 年營收占比) |
|---|---|---|
| 自研營運 | 自己開發、自己營運,玩家儲值買虛擬寶物 | 宇峻自營 72.89%;傳奇、網龍以自研為主 |
| 代理發行 | 向國外原廠取得地區代理權,在台港澳營運 | 橘子《天堂 M》、《新楓之谷》;辣椒《大航海時代》 |
| 海外授權 | 把遊戲授權給海外代理商或開發商 | 鈊象網路遊戲授權 67.97%;宇峻授權 8.41% |
| 點數卡與金流 | 發行與經銷遊戲點數、代收付款項 | 智冠 MyCard、藍新金流 |
| 商用遊戲機 | 銷售遊樂場機台的軟硬體 | 鈊象 3.32% |
| 美術代工 | 替其他公司製作遊戲美術 | 華義 91.79% |
資料來源:各公司 2025 年報
自研營運:玩家儲值先列合約負債
自研遊戲的錢來自玩家儲值。橘子財報寫,玩家購買儲值卡或充值後,公司先把收到的錢列為合約負債。玩家在遊戲中扣點買虛擬寶物後,再按服務期間或虛擬寶物的預計存續期間,分期認列為營收。
橘子 2025 年底的合約負債是 3.69 億元,主要是玩家已儲值、還沒使用或消耗的點數。所以月營收和玩家當月儲值的金額不會完全同步,合約負債的概念見資產負債表怎麼看。
代理發行:取得原廠的台港澳代理權
代理發行是向國外原廠取得某個地區的營運權,負責在地化、行銷與客服。橘子年報列出 Nexon 授權《楓之谷》、NCsoft 授權《天堂 M》等合約,授權地區都是台港澳。
- 毛利率較低:代理商要付授權金給原廠。依 2025 年報計算,以代理與平台為主的橘子毛利率 27.8%,以自研為主的宇峻 93.3%。
- 原廠可以直營:智冠年報寫,手遊原廠可以直接在 Google Play 與 App Store 上架,不一定要找台灣代理商。
海外授權與 IP 授權
鈊象的網路遊戲授權,以捕魚系列、棋牌類與三國戰紀 IP 為主。年報寫,公司依代理商與各地市場需求開發遊戲,2025 年授權營收 149.76 億元、年增 45%。
傳奇把自有 IP《拉普拉斯的神子》授權中國簡悅,開發成手遊《風之國度》。智冠年報也寫,集團有上百款 IP,推動遊戲、動漫、影視與週邊授權。
點數卡與金流:MyCard 以淨額認列
智冠發行 MyCard 數位點數,2026 年 5 月法說簡報寫台港澳市佔率 60%。全台約 1 萬家店鋪設有智冠的點卡機台,通路包括 3C 賣場、量販店、書局與網咖。
智冠年報寫,MyCard 業務屬代理人性質,2018 年起營收由總額改採淨額認列。也就是說,玩家買點數的總金額不全算營收,只認列扣掉付給遊戲商之後的部分。
以 2026 年 9 月為例,智冠營收公告備註寫,若用總額計算是 32.7 億元、年增 43.43%。淨額認列的 9 月營收則是 5.75 億元、年增 1.8%。
手遊、PC 線上遊戲與休閒棋牌類遊戲的收入差在哪?
不同平台的付款方式與通路不同。下表用公司年報與法說的分類整理。
手遊、端遊與休閒棋牌類的收入差別
| 類型 | 玩家怎麼付款 | 公司例子與數字 |
|---|---|---|
| 手遊 | 透過 Google、Apple 或點數卡儲值 | 橘子《天堂 M》、網龍《飄流幻境 Re:星之方舟》;2026 年第 1 季占 MyCard 遊戲類營收 53% |
| PC 線上遊戲(端遊) | 購買儲值卡或線上充值 | 橘子《新楓之谷》、傳奇《晴空物語:REBORN》;占 MyCard 遊戲類營收 28% |
| 休閒棋牌類(常被稱為社交博奕類) | 透過 Google、Apple 在 App 內儲值 | 鈊象《明星三缺一》、《金猴爺》;2025 年網路遊戲 APP 營收 63.26 億元 |
資料來源:鈊象、橘子 2025 年報;智冠 2026 年 5 月法說簡報
- 手遊通路是大客戶:鈊象年報寫,玩家透過 Google 與 Apple 儲值的消費,歸在外銷。鈊象的甲公司是網路遊戲通路商,2025 年占營收 10.56%。
- 休閒棋牌類以亞洲為主:鈊象年報把《明星三缺一》、《金猴爺》、《滿貫大亨》列為休閒遊戲。2025 年網路遊戲 APP 營收年減 10%,年報說明是台灣與大陸市場競爭激烈。
遊戲產業鏈:研發、發行營運到平台金流
智冠年報把遊戲產業分成 3 段:上游研發,中游代理與營運,下游負責通路與點數卡販賣。
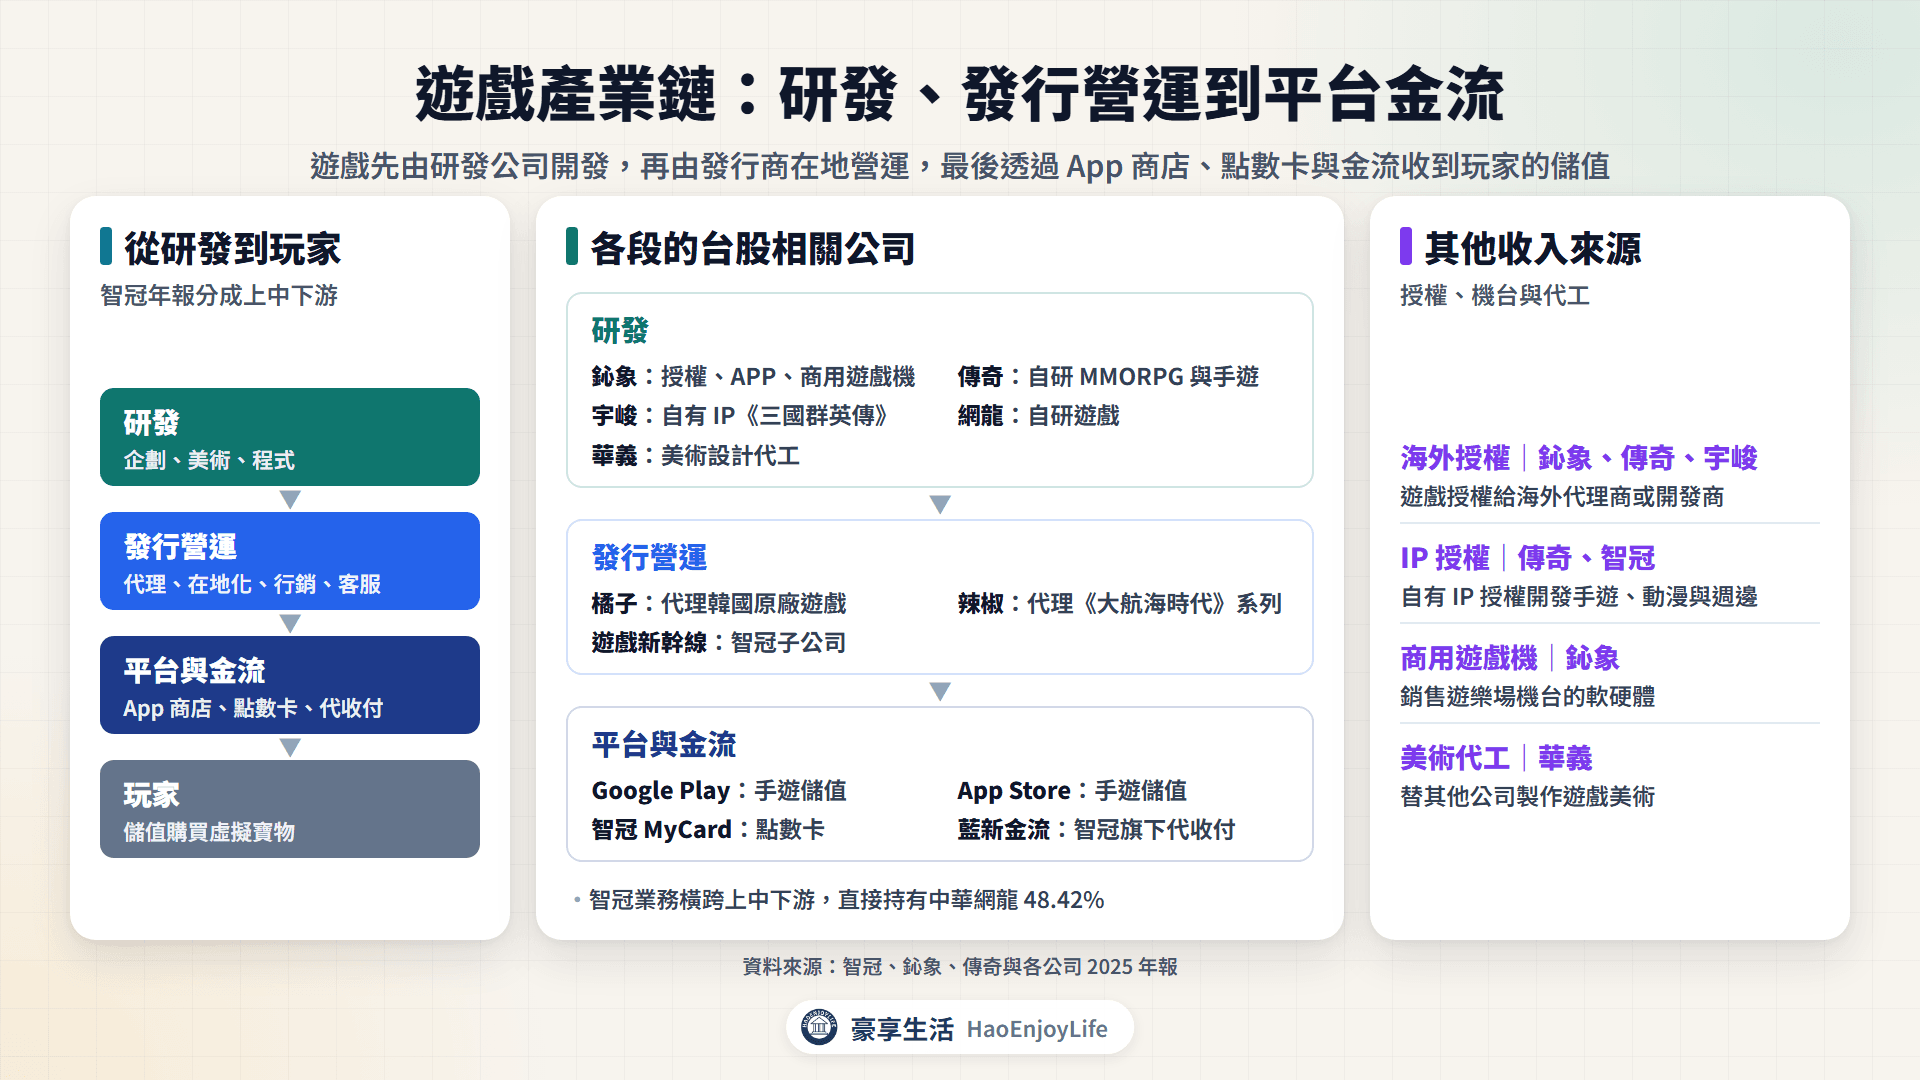
- 研發:鈊象、傳奇、宇峻、網龍以自研為主,華義接美術代工。
- 發行營運:橘子、辣椒與智冠子公司遊戲新幹線代理國外遊戲。
- 平台與金流:Google Play、App Store、智冠 MyCard 與藍新金流。
智冠集團的業務橫跨上中下游,也直接持有中華網龍 48.42%。
遊戲市場的需求從哪裡來?
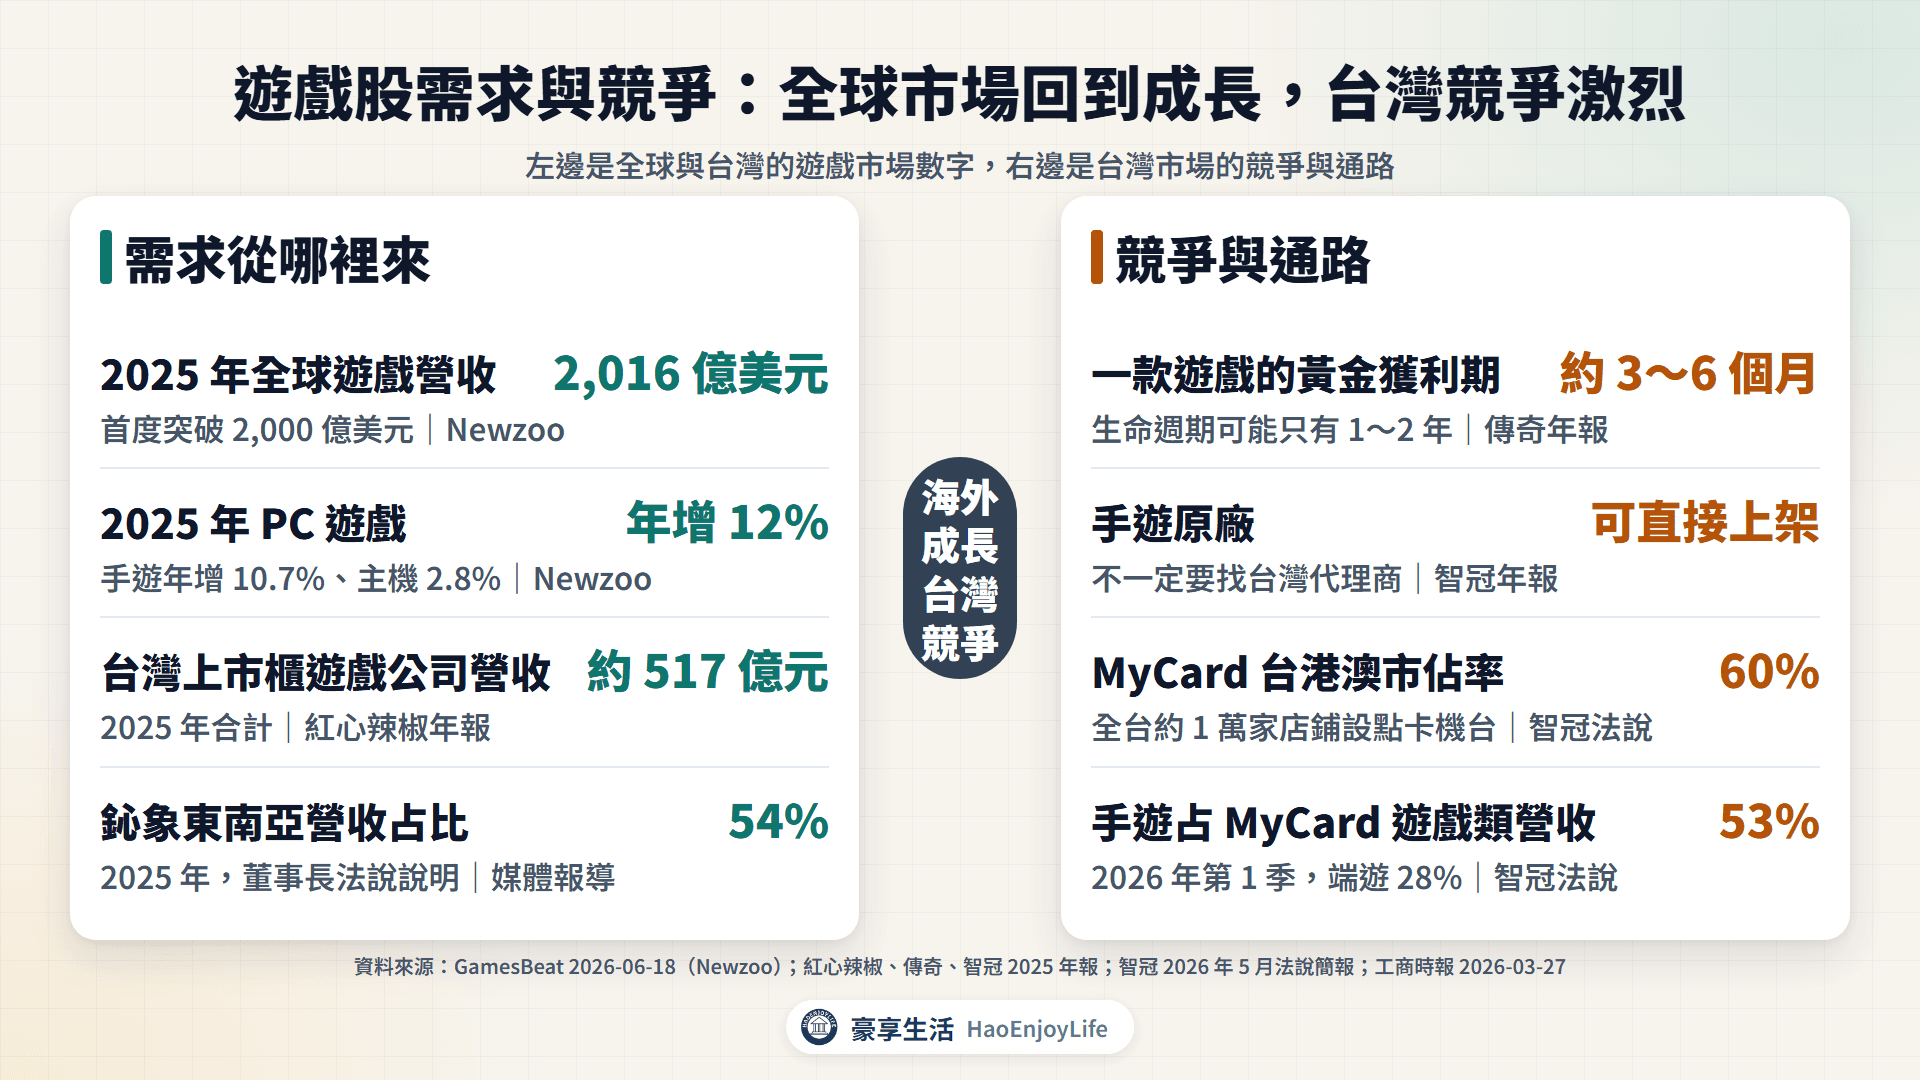
全球遊戲市場 2025 年回到成長,PC 與手遊成長最快。台灣市場成熟、競爭激烈,台股遊戲公司的成長多來自海外授權與新遊戲上市。
遊戲市場的主要數字
| 項目 | 數字 | 來源 |
|---|---|---|
| 全球遊戲營收 | 2025 年 2,016 億美元,首度突破 2,000 億美元 | Newzoo(GamesBeat 2026-06-18 報導) |
| 平台成長 | PC 年增 12%、手遊年增 10.7%、主機年增 2.8% | 同上 |
| 地區成長 | 中東與非洲年增 15%、歐洲 10.7%、北美 5.7% | 同上 |
| 手遊占比 | 約占全球遊戲市場 55% | Newzoo(智冠年報引述) |
| 台灣遊戲市場 | 2025 年約 41 億美元(約 1,289 億元) | PwC(傳奇年報引述) |
| 台灣上市櫃遊戲公司 | 2025 年營收合計約 517 億元 | 紅心辣椒年報 |
資料來源:GamesBeat;智冠、傳奇、紅心辣椒、橘子 2025 年報
Newzoo 2025 年 9 月原本估 1,888 億美元,鈊象年報引用的就是這個數字,之後 Newzoo 陸續上修。
台灣市場競爭激烈
- 遊戲數量多:傳奇年報寫,台灣代理與自研遊戲「共有上百支在競爭」,大多是免費遊戲。
- 原廠直營:智冠年報寫,台灣手遊市場已進入國際化競爭,本土公司沒有在地化優勢。
新遊戲上市怎麼影響月營收?
新遊戲上市與大型改版,會讓月營收在短期內跳升。遊戲熱度下降後營收回落,隔年同月又會因為基期高而出現年減。
新遊戲讓營收跳升
宇峻 7 月表示,《三國群英傳:策定九州》預計 8 月上市(媒體報導)。8、9 月的營收備註都寫,新遊戲上市致營收大幅增加。
宇峻月營收與新遊戲上市
| 月份 | 單月營收 | 年增率 | 營收公告備註 |
|---|---|---|---|
| 2025 年 12 月 | 2.21 億元 | +67.9% | 本月新遊戲上市 |
| 2026 年 2 月 | 2.20 億元 | +127.4% | 新上市遊戲表現良好 |
| 2026 年 8 月 | 2.13 億元 | +93.8% | 新遊戲上市致營收大幅增加 |
| 2026 年 9 月 | 2.14 億元 | +109.2% | 同上 |
資料來源:豪享看股票,宇峻月營收與營收公告備註
辣椒(紅心辣椒娛樂科技)2025 年營收 3.55 億元,年增 786%。年報寫主因是新手機遊戲上線,也就是 1 月上市的《大航海時代:傳說》。
黃金獲利期只有幾個月
傳奇年報寫,在高度競爭下,一款遊戲的黃金獲利期「可能只有三到六個月」,生命週期可能只有 1~2 年。所以遊戲公司會靠改版、資料片與活動延長營運時間。
- 新遊戲不一定接得上:辣椒 2026 年 3 月營收年減 54.3%,備註寫 2 月上線的新遊戲熱度不如預期。
- 資料片:網龍 2025 年為《金庸群俠傳 Online》等遊戲推出資料片,年報寫這能延長產品生命週期。
- 改版讓玩家回流:橘子年報寫,2025 年底啟動改版後,核心玩家回流動能明顯改善。
基期效應:用豪享公司說明
假設有一家公司叫做豪享公司,平常月營收 1 億元。新手遊上市當月,月營收升到 3 億元,3 個月後回到 1.5 億元。
隔年同月沒有新遊戲,月營收 1.2 億元,年增率就是 -60%。這是因為比較基期在上市高點,看遊戲股要搭配累計營收與公司備註,詳見月營收怎麼看。
遊戲股的海外市場占比怎麼看?
台股遊戲公司裡,鈊象與傳奇的海外營收占比最高。其他公司仍以台灣為主,辣椒、華義 2025 年營收全部是內銷。
台股遊戲公司 2025 年的地區營收
| 公司(代號) | 海外或外銷 | 台灣或內銷 | 說明 |
|---|---|---|---|
| 鈊象(3293) | 外銷 87.58% | 內銷 12.42% | 依客戶別區分;Google、Apple 儲值算外銷 |
| 傳奇(4994) | 日本 44.02%、其他 21.58% | 台灣 34.40% | 日本是最大市場 |
| 網龍(3083) | 外銷 24.79% | 內銷 75.21% | — |
| 智冠(5478) | 大陸 10.89%、其他 10.80% | 台灣 78.31% | — |
| 橘子(6180) | 亞洲及其他 10% | 台灣 90% | 代理合約授權地區為台港澳 |
| 宇峻(3546) | 外銷 8.96% | 內銷 91.04% | 部分海外營運授權給內銷客戶經營 |
資料來源:各公司 2025 年報
- 外銷不等於海外玩家:鈊象的內外銷依客戶別區分,玩家透過 Google 與 Apple 的儲值都算外銷。所以外銷也包含台灣玩家在 App 內的儲值。
- 鈊象的地區:媒體報導,董事長在 3 月法說說明 2025 年地區占比。東南亞 54%、台灣 20%、美國 10%、中國 7%、日本 2%。
- 鈊象的新市場:媒體報導,鈊象 2025 年第 2 季取得英國線上博奕遊戲執照。3 月法說又宣布取得南非執照,並完成遊戲上線。
遊戲公司的營收從哪裡來?
同樣是遊戲股,營收結構差很多。自研與授權的毛利率高,代理、平台與代工的毛利率較低。
台股遊戲公司 2025 年營收結構
| 公司(代號) | 2025 年營收(年增率) | 營收結構 | 毛利率 |
|---|---|---|---|
| 鈊象(3293) | 220.33 億元(+19.0%) | 網路遊戲授權 67.97%、網路遊戲 APP 28.71%、商用遊戲機 3.32% | 97.6% |
| 橘子(6180) | 88.67 億元(-19.9%) | 線上及手機遊戲 69%、勞務 24%、銷貨 7% | 27.8% |
| 智冠(5478) | 65.19 億元(-3.8%) | 勞務 82.11%、商品銷售 8.47%、遊戲營運 7.23%、授權 2.19% | 53.4% |
| 宇峻(3546) | 14.23 億元(+2.1%) | 自營 72.89%、代理及其他 18.16%、授權 8.41%、海外營運 0.54% | 93.3% |
| 傳奇(4994) | 11.85 億元(-25.2%) | 遊戲收入 98.79%、權利金 1.21% | 66.7% |
| 網龍(3083) | 3.96 億元(-7.4%) | 遊戲產品 100% | 83.8% |
| 辣椒(4946) | 3.55 億元(+786.3%) | 線上遊戲軟體 88.91%、權利金分成及其他 11.09% | 38.8% |
| 華義(3086) | 1.59 億元(+6.0%) | 美術設計代工 91.79%、線上遊戲 3.86%、廣告 2.28%、權利金 1.24% | 46.0% |
資料來源:各公司 2025 年報;毛利率依年報營業毛利計算
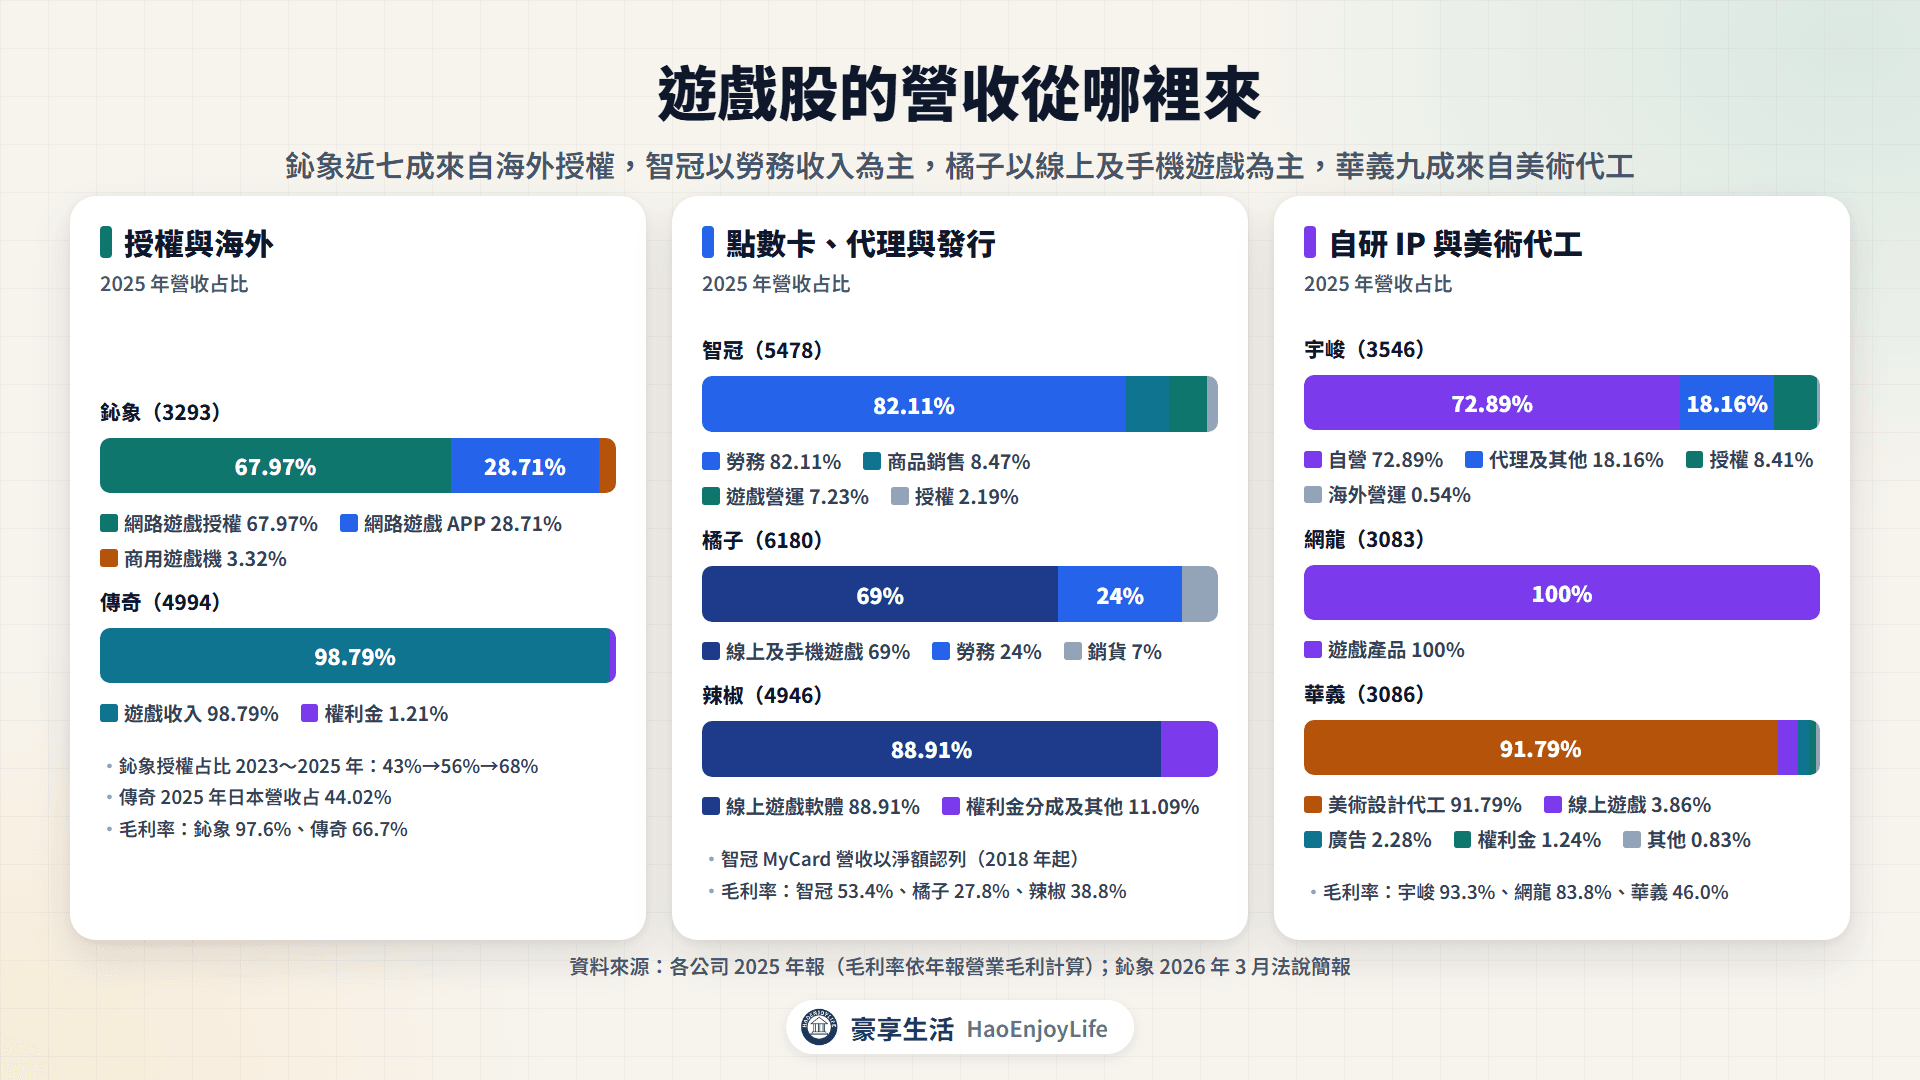
- 鈊象的授權占比逐年升高:法說簡報寫,授權占營收從 2023 年 43%、2024 年 56%,升到 2025 年 68%;同期毛利率從 96% 升到 98%。
台股遊戲股:鈊象、智冠、橘子等公司各做什麼?
台股遊戲股依收入模式分成 4 組:授權與海外、點數卡與代理、自研 IP、美術代工與其他。
授權與海外為主
鈊象(3293):做網路遊戲授權、網路遊戲 APP 與商用遊戲機,2025 年稅後淨利 108 億元。研發人員 951 人,占員工 80%。法說簡報寫,預期授權營收持續穩定成長、APP 營收持平。
傳奇(4994):自研 MMORPG 與手遊,代表作有《幻想神域》、《晴空物語》。2025 年日本營收占 44.02%,年報寫 2026 年預計推出 2 款遊戲。
點數卡、代理與發行
智冠(5478):業務包括 MyCard 點數、遊戲新幹線的代理營運、中華網龍的研發,以及廣告與藍新金流。2025 年 EPS 7.93 元,2026 年第 1 季營收年增 20%。
橘子(6180):代理《天堂 M》、《新楓之谷》等韓國原廠遊戲,2025 年推出手遊《救世者之樹 M》。2025 年稅後虧損 2.69 億元;年報寫研發費用年增 21%,將加速自製遊戲上市。
辣椒(4946):公司全名紅心辣椒娛樂科技,代理光榮特庫摩授權的《大航海時代》系列。2026 年 2 月推出手遊《霹靂蘑菇》,另經營 IP 主題餐廳。
自研 IP
宇峻(3546):擁有《三國群英傳》、《幻想三國誌》等自有 IP。工商時報報導,宇峻也代理《FINAL FANTASY XIV》繁體中文版。
網龍(3083):公司全名中華網龍,自研《金庸群俠傳 Online》、《吞食天地》等遊戲。智冠 5 月法說寫,《女神:守護之約》預計 2026 年 9 月推出。
美術代工與其他
華義(3086):2025 年美術設計代工占營收 91.79%,線上遊戲只占 3.86%。網銀國際持有華義 30.73%;年報寫,2026 年要申請海外博奕執照,初期以印度與中南美洲為重點。
大宇資(6111):擁有《仙劍奇俠傳》、《軒轅劍》等遊戲 IP。年報寫,2025 年合併營收 74.57 億元,增加是因為新增合併揚智集團與光罩集團;合併營收不能直接看成遊戲營收,所以沒有放進比較表。
遊戲股的營收與股價比較
下表用豪享看股票的月營收與股價,比較 8 家遊戲公司。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 10 月 16 日。
遊戲股營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 華義(3086) | -19.3% | -27.3% | +22.8% |
| 鈊象(3293) | +18.9% | +25.3% | +15.7% |
| 智冠(5478) | +10.9% | +1.8% | +7.3% |
| 宇峻(3546) | +56.1% | +109.2% | +3.0% |
| 辣椒(4946) | +4.5% | +237.7% | -9.9% |
| 傳奇(4994) | -5.2% | -15.9% | -11.1% |
| 橘子(6180) | +0.0% | +37.2% | -20.7% |
| 網龍(3083) | +2.7% | +8.0% | -31.0% |
資料來源:豪享看股票,月營收與還原權息收盤價
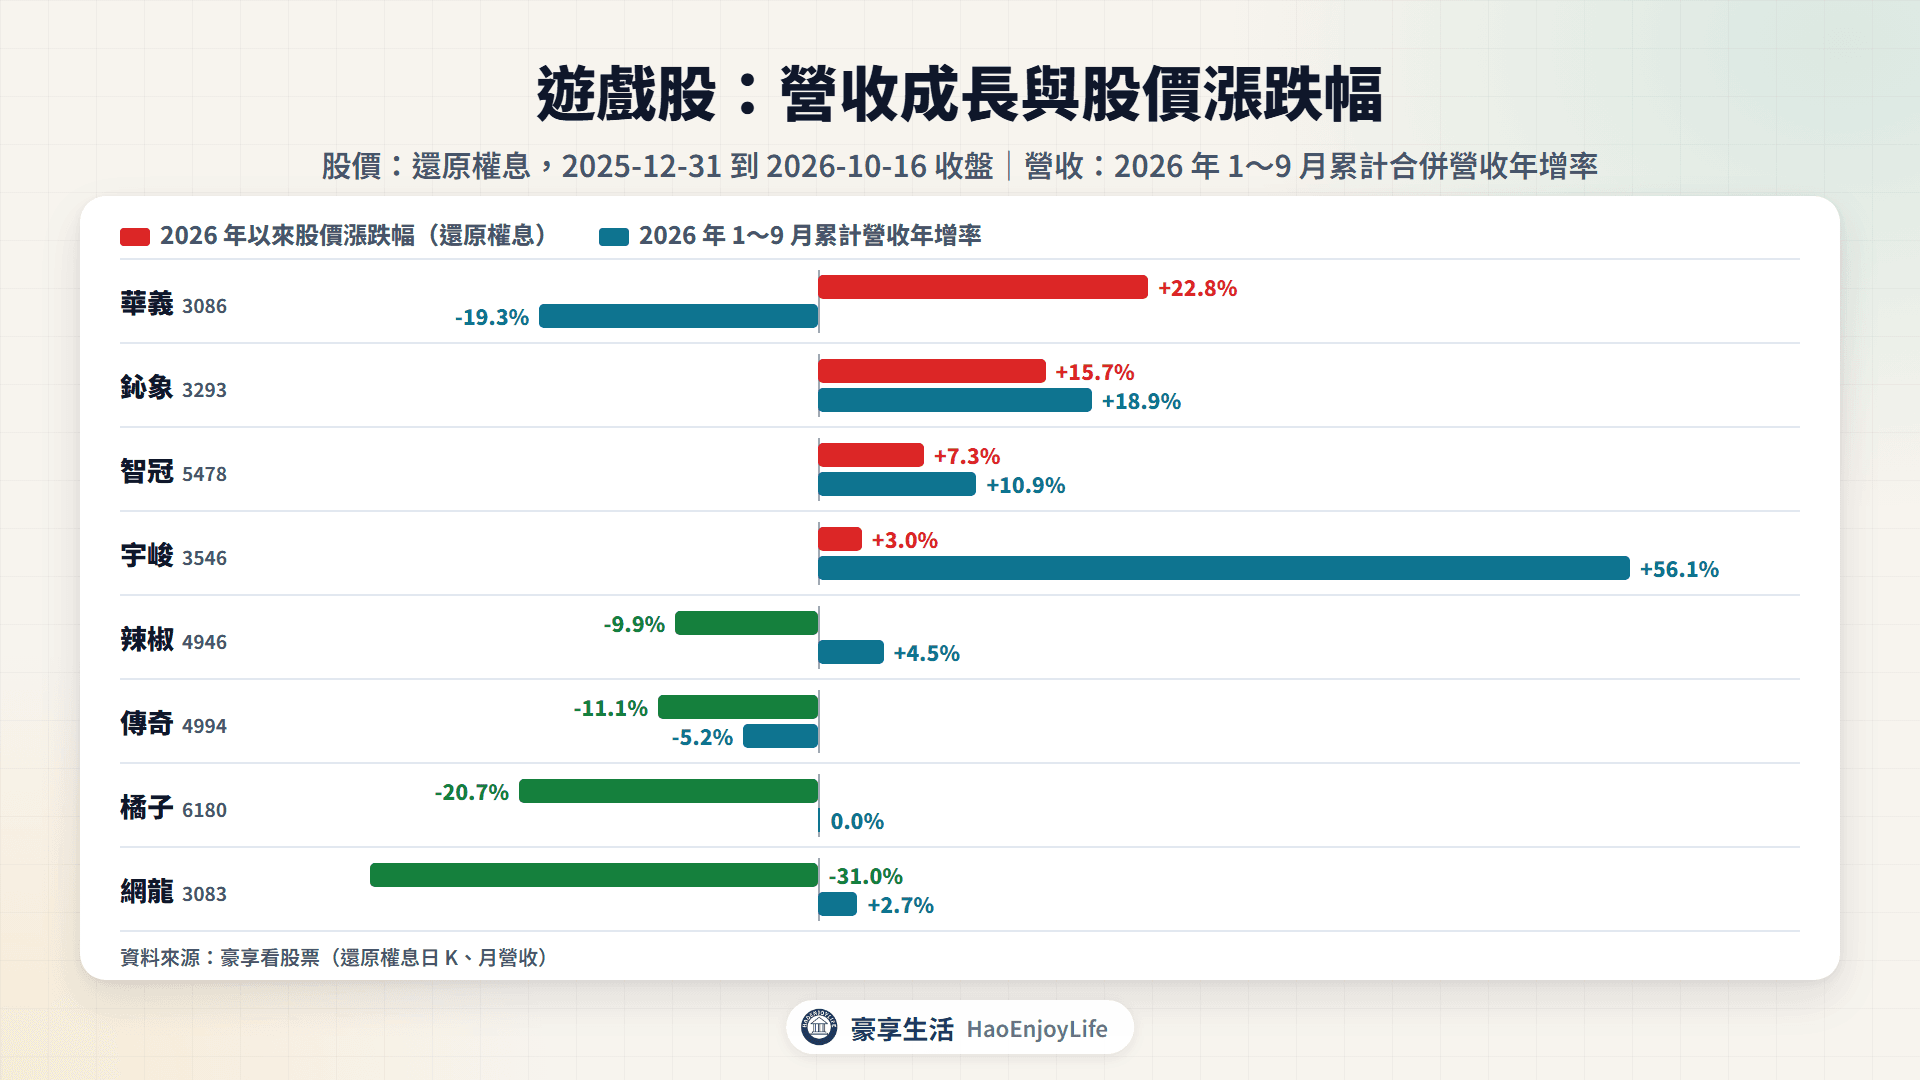
- 營收成長、股價上漲:鈊象、智冠、宇峻 1~9 月營收年增 10.9%~56.1%,股價上漲 3.0%~15.7%。
- 營收衰退、股價上漲:華義營收年減 19.3%,股價上漲 22.8%。
- 營收持平或小幅成長、股價下跌:橘子、網龍、辣椒營收年增 0.0%~4.5%,股價下跌 9.9%~31.0%。
- 營收衰退、股價下跌:傳奇營收年減 5.2%,股價下跌 11.1%。
遊戲公司的月營收跟新遊戲上市、改版與寒暑假檔期走,單月年增率常大起大落。辣椒 9 月年增 237.7%,備註寫成長來自 KPOP 事業啟動新項目。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
遊戲股最近有哪些動態?
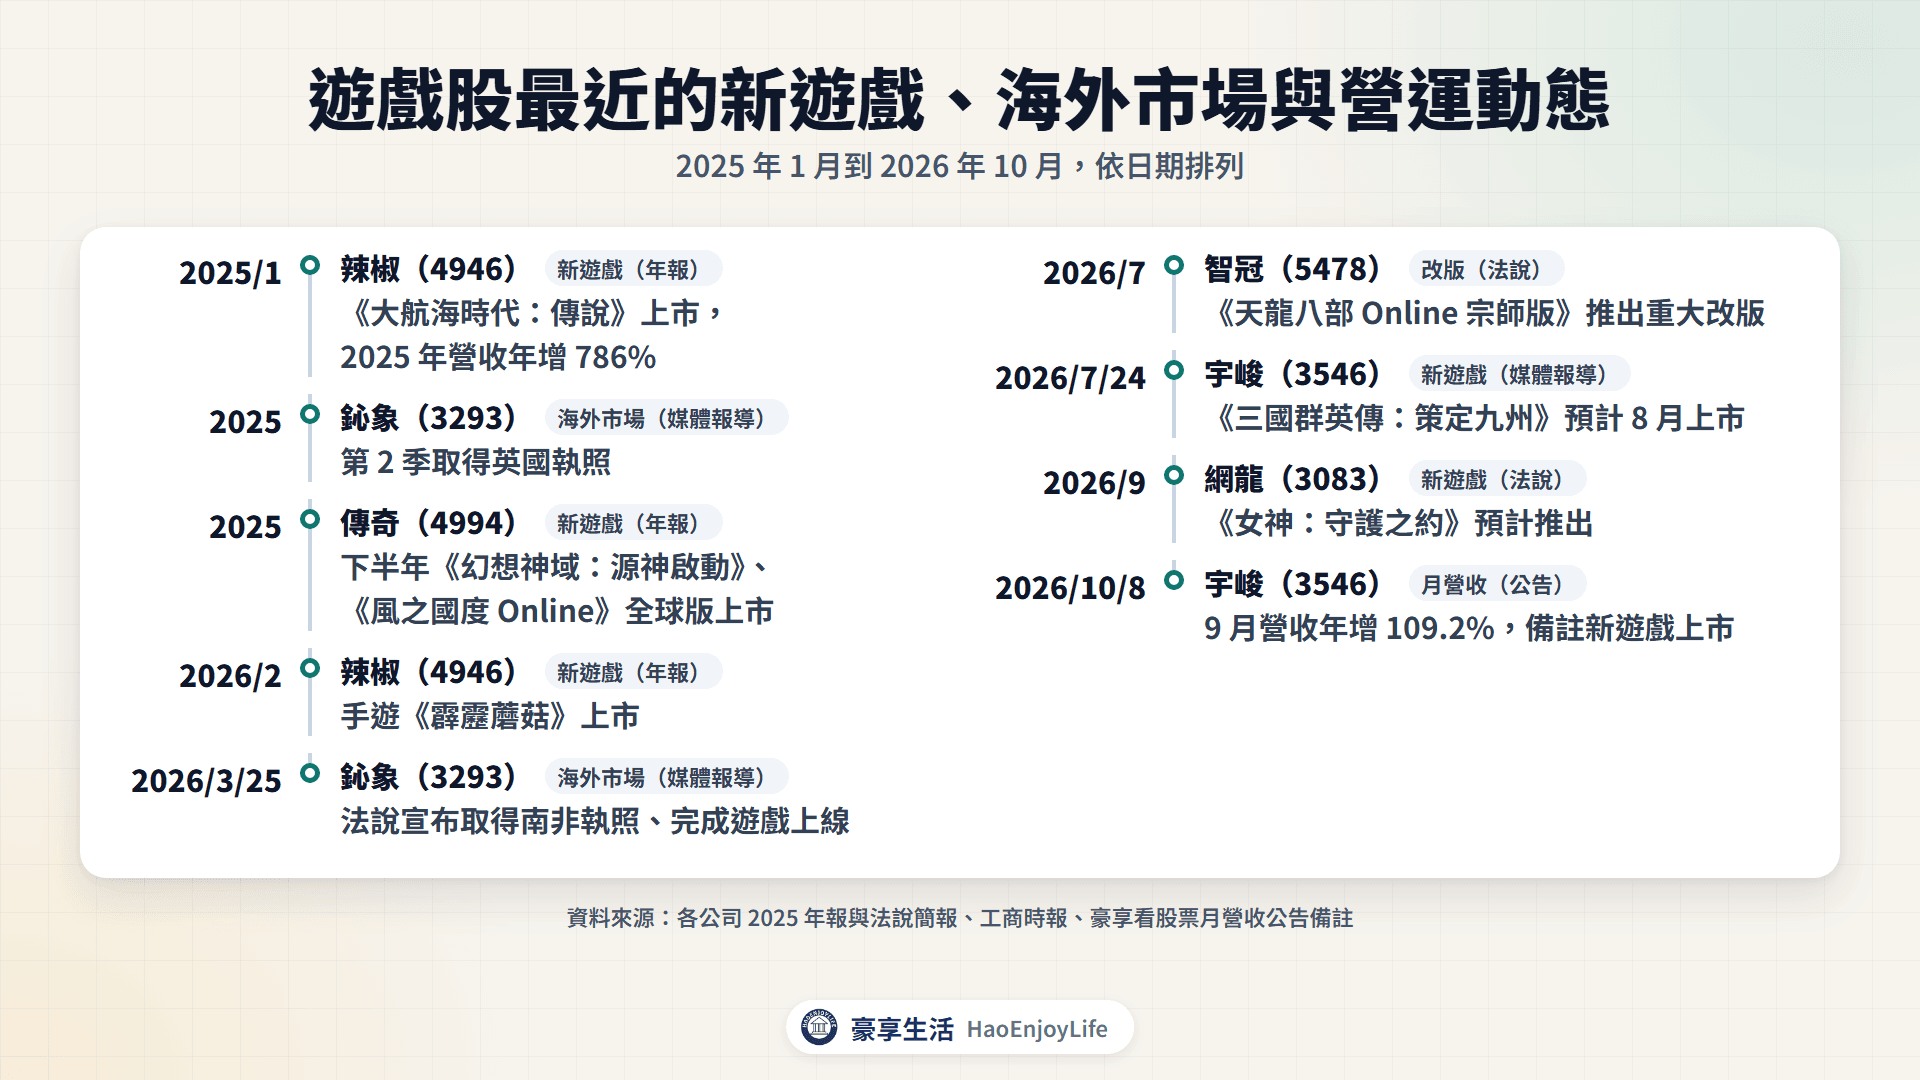
2025~2026 年的重點是新遊戲上市、經典 IP 重製,以及鈊象往歐美與非洲擴大授權。
遊戲股最近的新遊戲、海外市場與營運動態
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-01 | 辣椒 | 《大航海時代:傳說》上市,全年營收年增 786% | 新遊戲(年報) |
| 2025 年第 2 季 | 鈊象 | 取得英國線上博奕遊戲執照 | 海外市場(媒體報導) |
| 2025 下半年 | 傳奇 | 《幻想神域:源神啟動》、《風之國度 Online》全球版上市 | 新遊戲(年報) |
| 2026-02 | 辣椒 | 手遊《霹靂蘑菇》上市 | 新遊戲(年報) |
| 2026-03-25 | 鈊象 | 法說宣布取得南非執照、完成遊戲上線 | 海外市場(媒體報導) |
| 2026-07 | 智冠 | 《天龍八部 Online 宗師版》推出重大改版 | 改版(法說) |
| 2026-07-24 | 宇峻 | 《三國群英傳:策定九州》預計 8 月上市 | 新遊戲(媒體報導) |
| 2026-09 | 網龍 | 《女神:守護之約》預計推出 | 新遊戲(法說) |
| 2026-10-08 | 宇峻 | 9 月營收年增 109.2%,備註新遊戲上市 | 月營收(公告) |
資料來源:各公司 2025 年報與法說簡報、工商時報
遊戲股未來看什麼?
遊戲股的未來,看新遊戲能不能接上舊遊戲的營收,以及海外授權能不能延續成長。
追蹤遊戲股,可以看 4 個指標:
- 新遊戲與改版時程:法說與年報寫的上市時間,例如辣椒《Project J》預計 2026 年內推出。
- 授權與海外占比:鈊象授權占比、傳奇日本營收占比,以及新市場的營收貢獻。
- 合約負債:每季財報的合約負債,代表玩家已儲值、還沒消耗的點數。
- 毛利率:自研與授權的毛利率高,代理遊戲比重升高時毛利率會下降。
遊戲股有哪些風險?
- 生命週期短:傳奇年報寫,黃金獲利期可能只有 3~6 個月;新遊戲接不上時,營收會連續下滑。
- 同質競爭與原廠直營:橘子 2025 年營收年減 20%,年報說明是同質競品衝擊;智冠年報也寫,手遊原廠可直接上架。
- 代理權集中:代理遊戲要靠原廠續約。橘子 2025 年最大供應商占進貨 25.34%,代理合約的授權地區限台港澳。
- 法規變動:鈊象年報寫,美洲市場法令變動較大,要依各市場的法規經營。
- 匯率:鈊象年報寫,2025 年營業外收入減少,主要是美元貶值造成外幣兌換損失。
常見問題
Q1:遊戲點數卡公司怎麼賺錢?
智冠的 MyCard 發行遊戲點數,透過 3C 賣場、量販店與便利商店等通路銷售。營收以淨額認列,只算扣掉付給遊戲商之後的部分。
Q2:鈊象的營收為什麼大多是外銷?
鈊象的網路遊戲授權占營收 67.97%,客戶是海外代理商。年報的內外銷依客戶別區分,Google 與 Apple 的儲值也算外銷。
Q3:新遊戲上市後,月營收為什麼大起大落?
新遊戲上市後的頭幾個月是黃金獲利期,月營收容易跳升;熱度下降後營收回落。隔年同月的比較基期偏高,年增率容易轉負。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0