 里奇豪
儲能是把電力先存起來、需要時再放出來的設備,也叫能源儲存。台灣的儲能有台電的抽蓄水力,近年新增的以鋰電池為主。應用分成電網級、工商業表後、家用,以及資料中心與 AI 四種。
需求來自再生能源併網、工廠省電費與 AI 用電。彭博新能源財經(BNEF)統計,2025 年全球新增儲能 112GW/307GWh,年增 48%。台灣電網端儲能已達 2025 年目標,政策重心轉向工廠用的表後儲能。
台股儲能概念股分布在各段:電芯與材料有台泥、長園科,電池模組有 AES-KY、新盛力。PCS 與系統整合有台達電、士電、東元、大同,案場開發有雲豹與泓德。多數公司沒有單獨揭露儲能營收。
資料截至:股價到 2026 年 10 月 14 日(還原權息),月營收到 2026 年 9 月;新聞與公告到 2026 年 10 月 15 日。
延伸閱讀:儲能系統怎麼組成
儲能是什麼?抽蓄水力和電池儲能差在哪?
儲能的作用,是把電力從用不完的時段移到不夠用的時段。台灣規模最大的是台電的抽蓄水力,新增的則以電池儲能為主。
抽蓄水力與電池儲能比較
| 項目 | 抽蓄水力 | 電池儲能 |
|---|---|---|
| 原理 | 離峰抽水到上池,尖峰放水發電 | 電池充電儲存,需要時放電 |
| 台灣規模 | 明潭、大觀二廠合計 2,602MW | 台電自建 160MW;平台儲能 1,862.1MW(2025 年底) |
| 建置條件 | 需要上池、下池與高低落差 | 可裝在變電所、案場、工廠或住家 |
資料來源:台電簡明月報、台電官網
- 電池以磷酸鋰鐵為主:BNEF 統計,磷酸鋰鐵(LFP)約占全球每年新增鋰電池儲能的 90%。
- 功率和容量分開看:MW 是最大充放電功率,MWh 是能存多少電。1MW、2.5MWh 的系統,以 1MW 放電約可放 2.5 小時。
- 表前與表後:接在電網或電廠端的是表前儲能,裝在用戶電表後面的是表後儲能。
電池儲能由電池櫃、PCS 與 EMS 組成,各段成本見儲能系統怎麼組成。
儲能有哪些應用類型?電網級、工商業、家用與資料中心
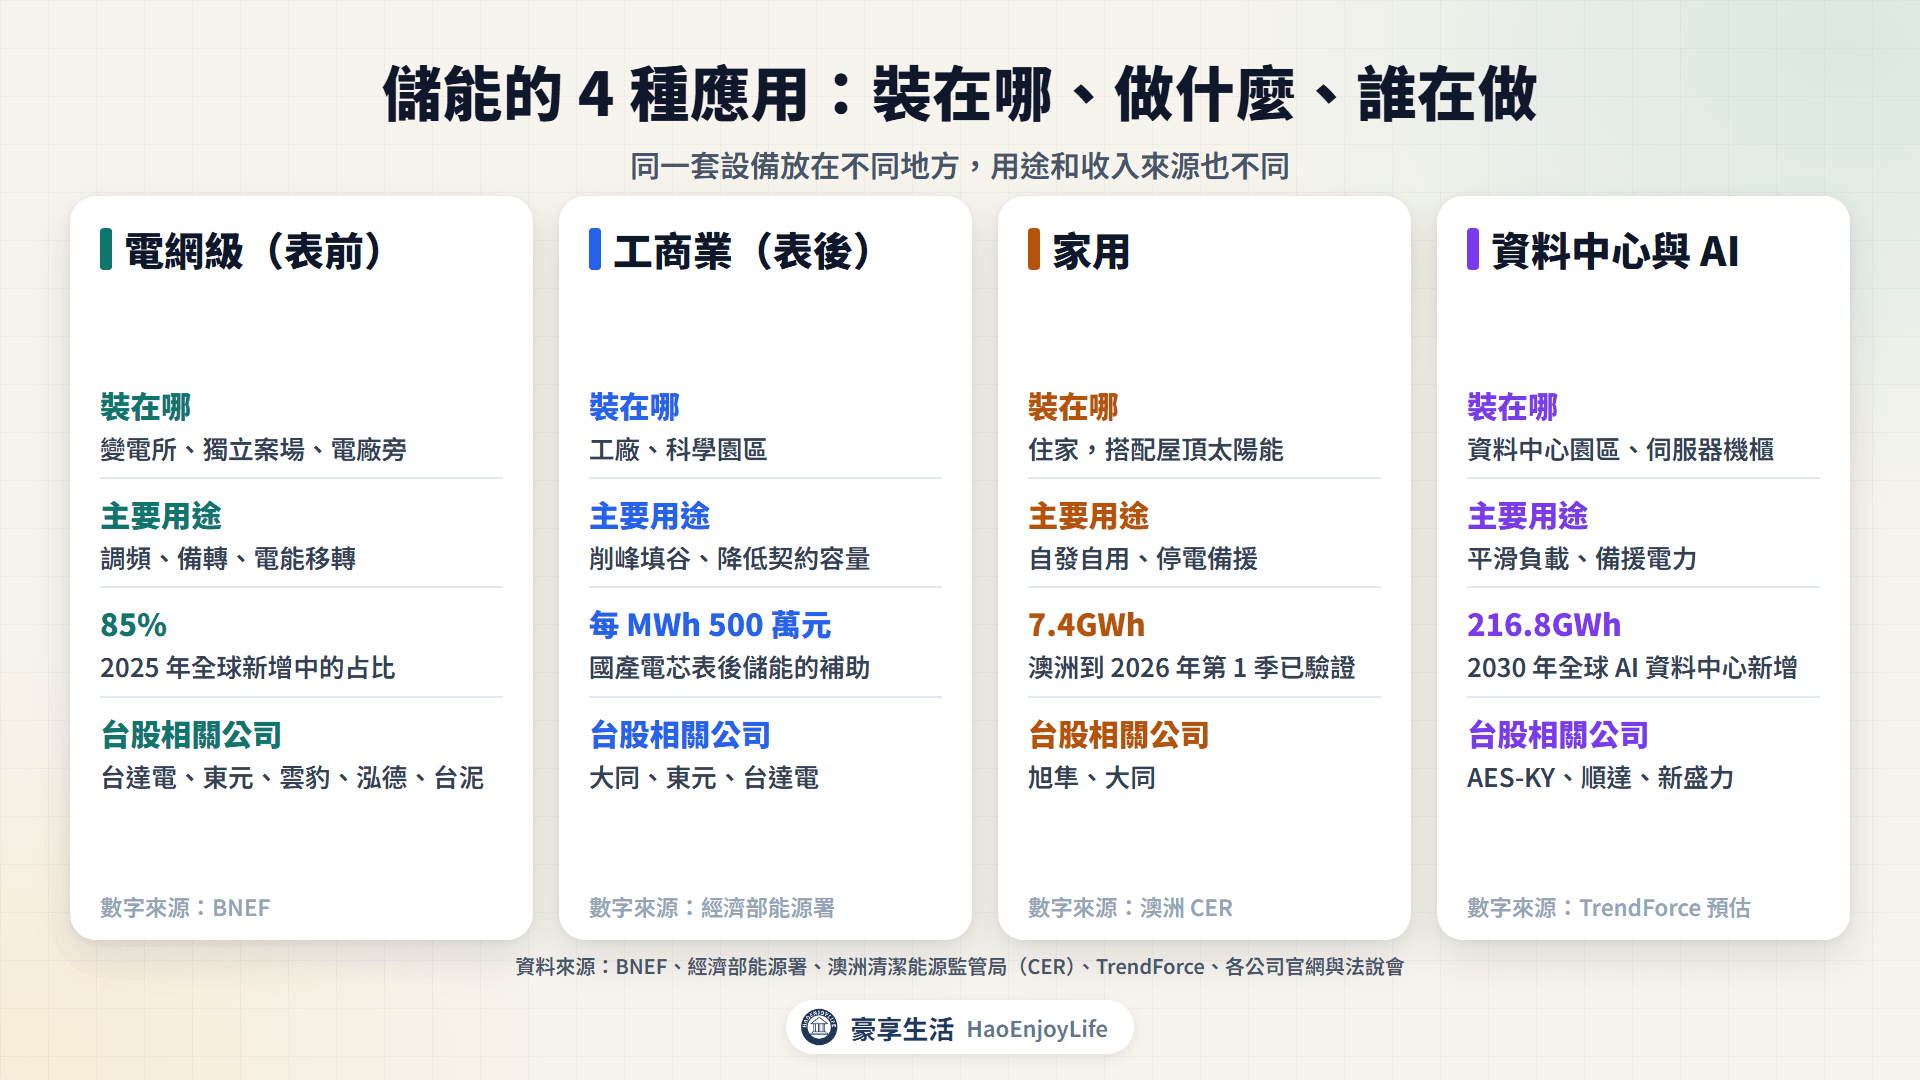
儲能依裝設位置與用途,可以分成 4 種應用。同一套設備放在不同地方,收入來源也不同。
儲能的 4 種應用
| 應用 | 裝在哪 | 主要用途 | 台股相關公司 |
|---|---|---|---|
| 電網級(表前) | 變電所、獨立案場、電廠旁 | 調頻、備轉、電能移轉 | 台達電、東元、雲豹、泓德、台泥 |
| 工商業(表後) | 工廠、科學園區 | 削峰填谷、降低契約容量 | 大同、東元、台達電 |
| 家用 | 住家,搭配屋頂太陽能 | 自發自用、停電備援 | 旭隼、大同 |
| 資料中心與 AI | 資料中心園區、伺服器機櫃 | 平滑負載、備援電力 | AES-KY、順達、新盛力 |
資料來源:台電、經濟部能源署、各公司官網與法說會、媒體報導
電網級儲能:幫台電調頻與備轉
電網級儲能接在電網或發電端,也就是表前儲能。台電自建 160MW,民間案場透過電力交易平台賣調頻與備轉服務,收入算法見儲能案場怎麼賺錢。BNEF 統計,2025 年全球新增儲能有 85% 是電網級。
工商業表後儲能:削峰填谷、降低電費
表後儲能在離峰電價低時充電,尖峰時放電。能源署副署長吳志偉 2025 年 10 月表示,批次生產時間電價的尖離峰價差達每度 6~7 元(媒體報導)。
行政院的科技儲能計畫寫到,表後儲能目前成本回收困難,所以用補助推動。相關產品有大同的食品廠 514kWh 表後儲能,以及東元的工商儲能。
家用儲能:搭配屋頂太陽能
家用儲能搭配屋頂太陽能,白天存電,晚上或停電時使用。台灣的科技儲能補助以產業用戶為對象,大型家用補助在海外。
澳洲 2025 年 7 月起補助家用電池。澳洲清潔能源監管局(CER)統計,到 2026 年第 1 季已驗證超過 28.4 萬套、7.4GWh。台股相關公司有做儲能逆變器的旭隼,大同則推廣 Tesla Powerwall。
資料中心與 AI:從備援電力到穩定負載
AI 資料中心的用電大,負載變動也快。雲豹子公司台普威能源表示,負載可在毫秒內大幅跳動,需要儲能平滑。
TrendForce 2025 年 11 月預估,2030 年全球 AI 資料中心新增儲能達 216.8GWh。這約是 2024 年 15.7GWh 的 14 倍(豪享生活自算)。機櫃內的備援電池(BBU)見伺服器電源。
媒體報導,阿波羅電力 10 月 8 日簽約採購 1GWh 的 Tesla Megapack,預計 2028 年營運。群聯、技嘉、士電也和它啟動 AI 資料中心暨企業強韌電網合作。
儲能產業鏈有哪些環節?
儲能產業鏈分成 6 段,從上游的電芯與材料,到下游的案場開發與營運。台股相關公司多在中段的設備與整合,上游電芯以中國廠商為主。
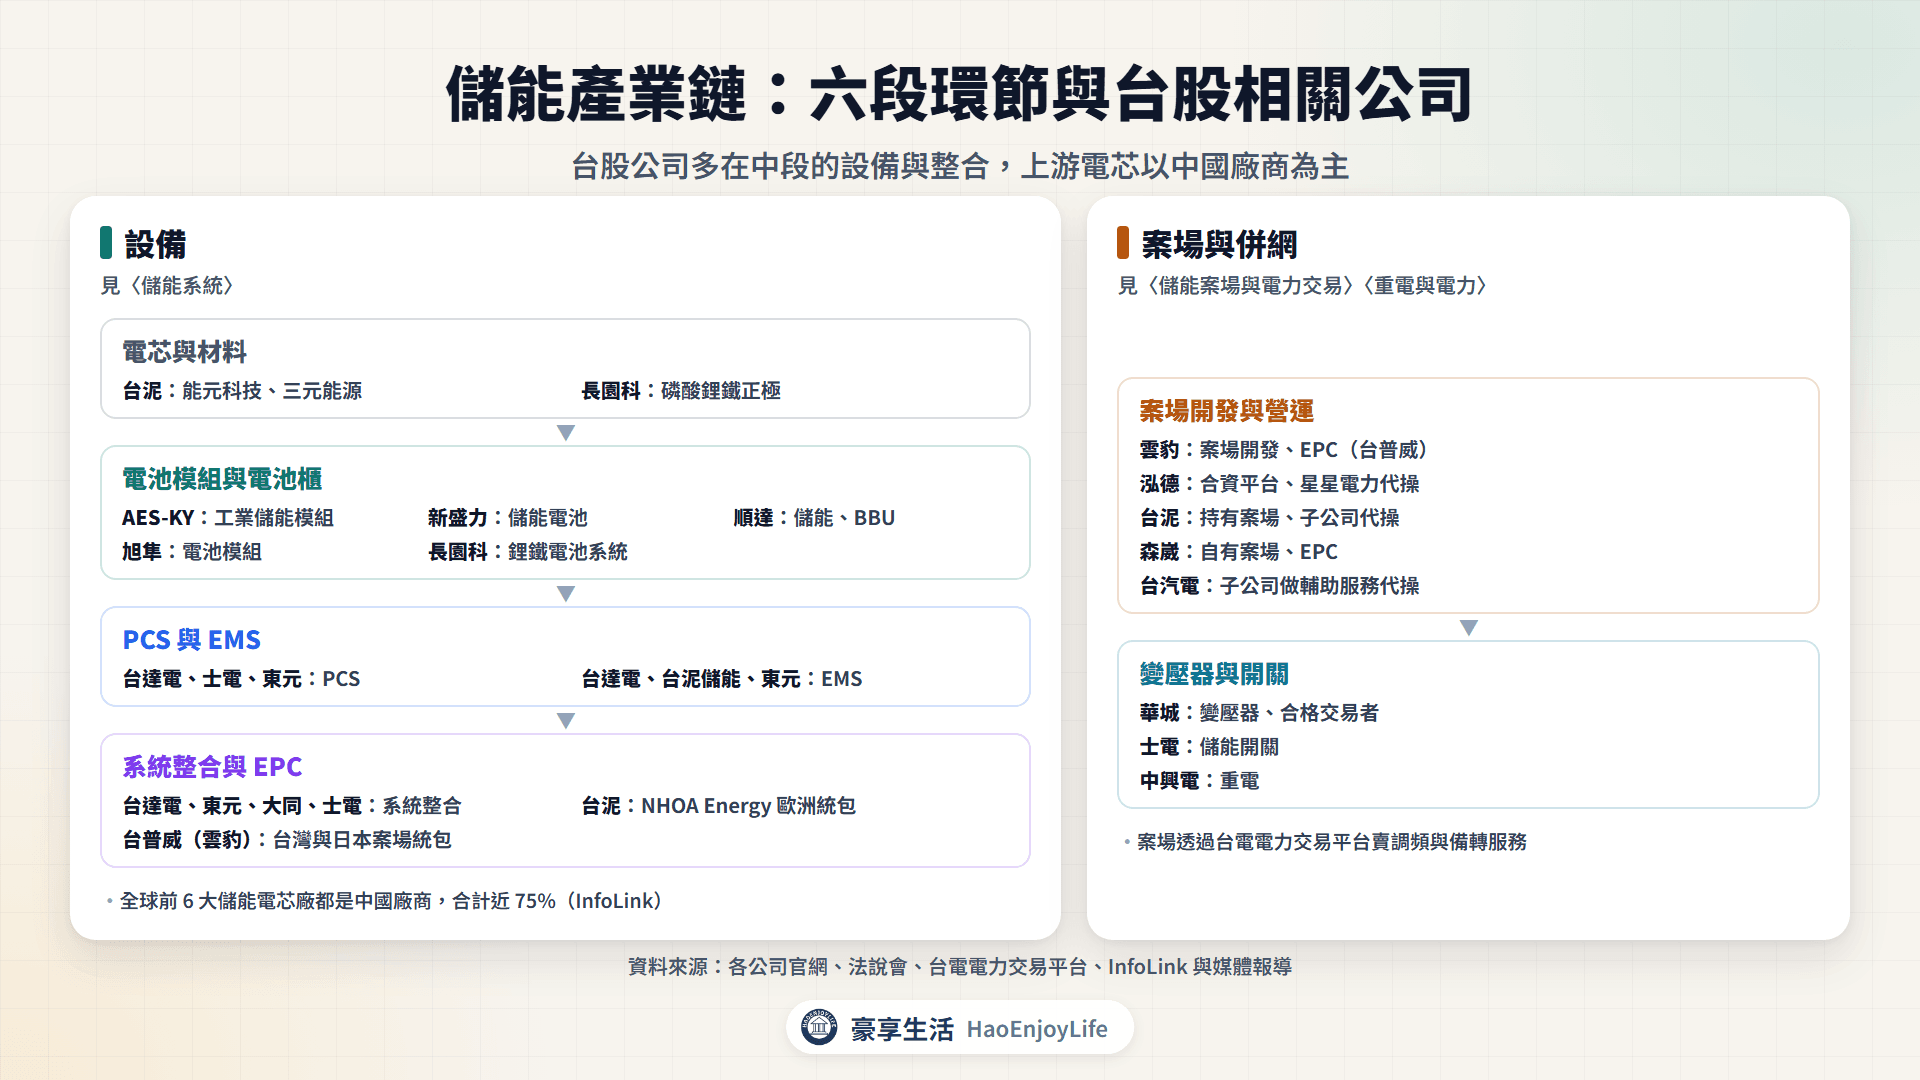
- 電芯與材料:InfoLink 統計,2025 年全球前 6 大儲能電芯廠都是中國廠商,合計占近 75%。台股相關公司有台泥(能元科技、三元能源)與長園科。
- 電池模組與電池櫃:AES-KY、新盛力、順達、旭隼、長園科。依 BNEF 2025 年數字推算,電池約占整套系統成本 6 成。
- PCS 與 EMS:PCS 負責交流與直流互換,EMS 決定何時充放電。台達電、士電、東元做 PCS,台達電、台泥儲能、東元有 EMS。
- 系統整合與 EPC:台達電、東元、大同、士電;台泥透過 NHOA Energy 在歐洲做統包,雲豹子公司台普威做台灣與日本的案場統包。
- 案場開發與營運:雲豹、泓德、台泥、森崴開發或持有案場,台泥、泓德與台汽電也有子公司做報價與代操。
- 變壓器與開關:華城、士電、中興電,見重電與電力。
電芯與 BMS 的原理見電動車電池。
儲能需求從哪裡來?台灣政策目標與實際併網量
儲能需求來自 3 個方向:再生能源增加後電網要穩定頻率,工廠要省電費與確保供電,以及 AI 資料中心的用電。台灣的政策先推電網端,2026 年起轉向用戶端。
台灣儲能政策目標與實際量
經濟部 2023 年 4 月核定的〈電力系統與儲能關鍵戰略行動計畫〉,把儲能分成電網端與發電端。電網端負責調頻與備轉,發電端搭配太陽光電供應夜間尖峰。
台灣儲能目標與實際量
| 項目 | 數字 | 來源(日期) |
|---|---|---|
| 2025 年目標 | 1,500MW(電網端 1,000MW、發電端 500MW) | 經濟部(2023-04) |
| 2030 年目標 | 5,500MW(電網端 3,000MW、發電端 2,500MW) | 經濟部(2023-04) |
| 2025 年底實際 | 台電自建 160MW;平台儲能 1,862.1MW | 台電(2026-08) |
| 已參與電力交易平台 | 228 件、約 2,416.2MW | 台電(2026-09 下旬) |
| 通過併聯審查、尚未參與 | 49 件、約 2,312.4MW | 台電(2026-09 下旬) |
| 表後儲能(科技儲能) | 2026~2029 年累計 1GWh | 行政院 |
資料來源:經濟部、行政院〈科技儲能減碳旗艦行動計畫〉、台電官網與儲能案件統計表
- 供給還在增加:已參與平台的 2,416.2MW,加上通過審查的 2,312.4MW,合計約 4,728.6MW,超過 2030 年電網端目標 3,000MW(豪享生活自算;通過審查的案件還沒上線)。
- 用戶端是下一步:能源署表示,採用國產電芯的表後儲能每 MWh 補助 500 萬元,每案上限 10MWh。
- 補助預算:2026、2027 年各 15 億元,2028、2029 年各 10 億元,合計 50 億元(媒體報導)。
全球儲能市場有多大?
全球儲能以中國與美國為主,BNEF 預估 2026 年新增量再成長 4 成。
全球儲能市場規模
| 項目 | 數字 | 來源與日期 |
|---|---|---|
| 2025 年全球新增儲能 | 112GW/307GWh,年增 48% | BNEF,2026-05 |
| 2025 年新增的地區 | 中國 54%、美國 16% | BNEF,2026-05 |
| 2026 年新增預估 | 158GW/459GWh,年增 41% | BNEF,2026-05 |
| 2025 年儲能電芯出貨 | 612.39GWh,年增 94.59% | InfoLink,2026-02 |
| 2026 年電芯出貨預估 | 801GWh | InfoLink,2026-02 |
資料來源:BNEF 2026 上半年儲能市場展望(ESS News 報導)、InfoLink;不含抽蓄水力
- 非中國市場變大:InfoLink 統計,2025 年下半年出貨到中國以外的電芯占 51.3%,首度超過中國本地。
- 美國的供應鏈規定:2026 年起中國製非電動車鋰電池關稅升到 25%。
儲能缺貨嗎?電芯偏緊、案場供給過剩
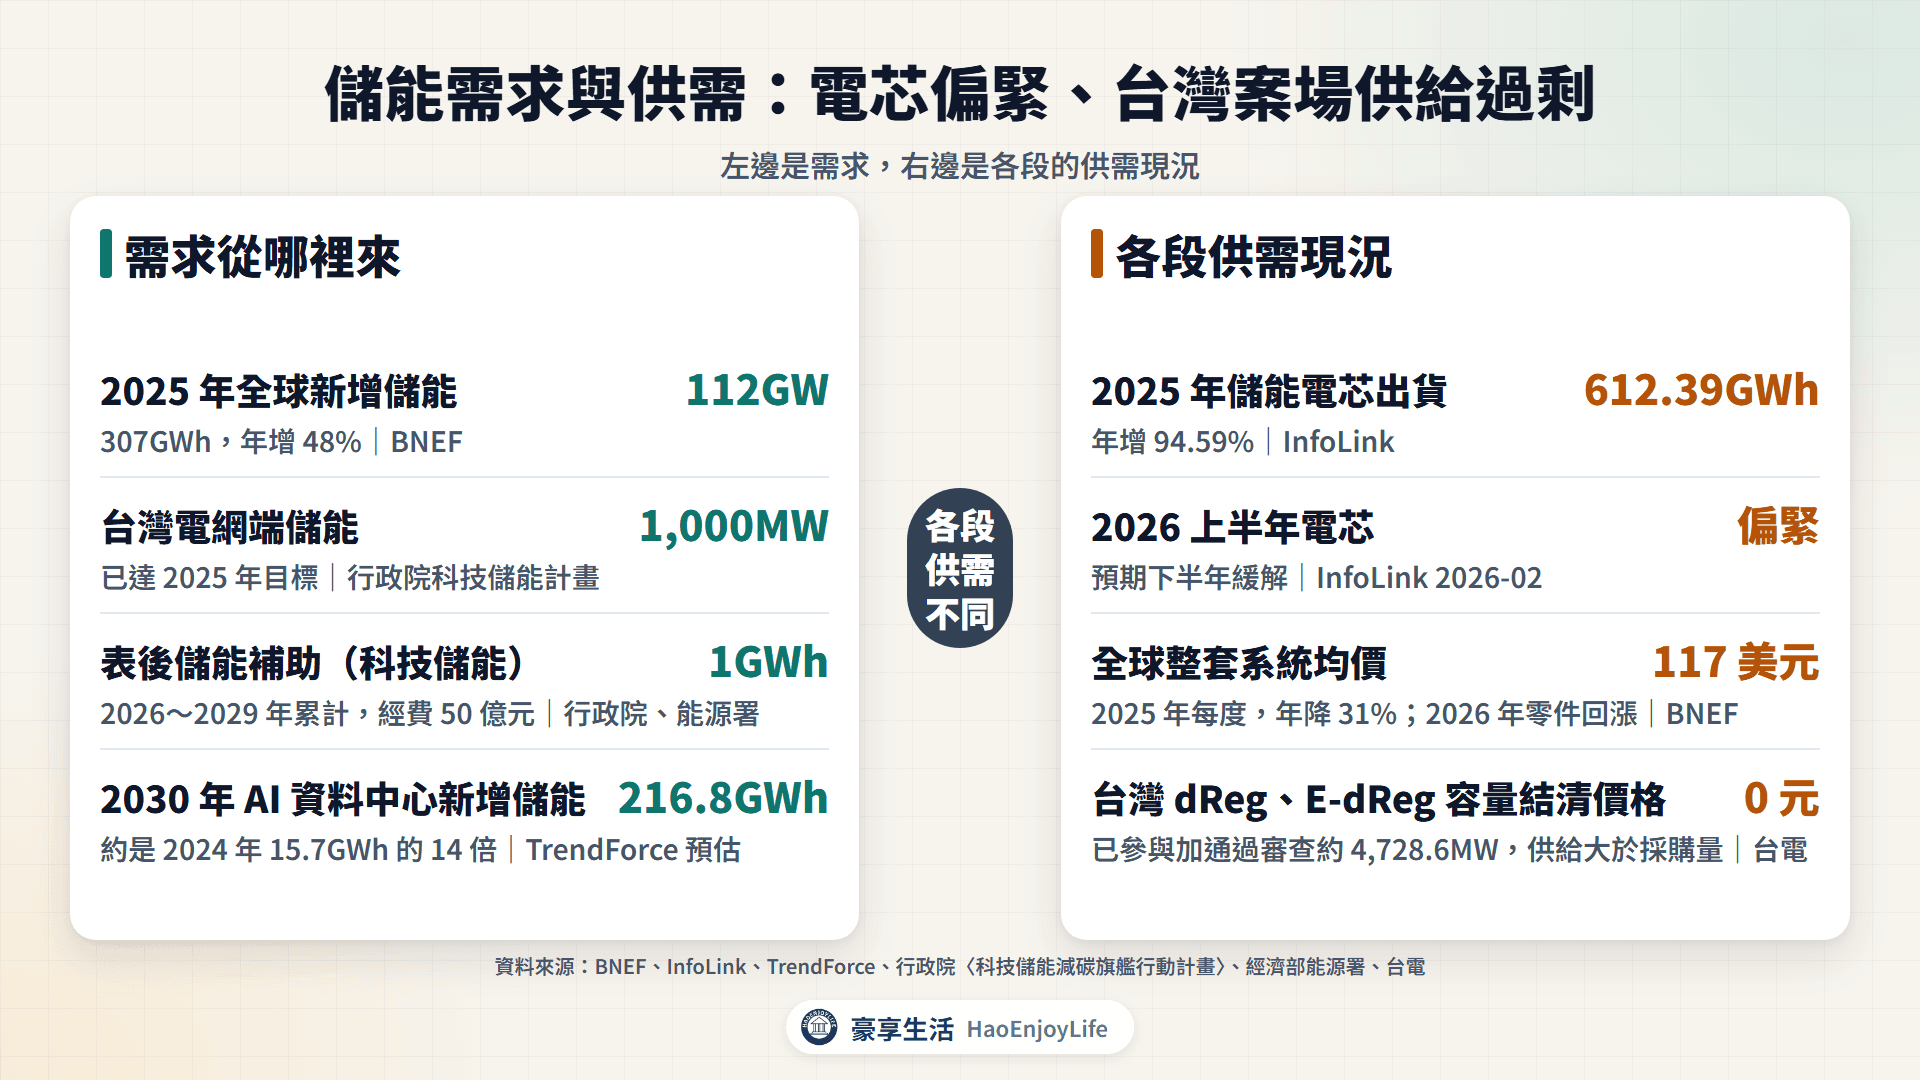
儲能不是每一段都缺貨。上游電芯在 2026 年初供應偏緊,台灣的案場則是供給大於台電的採購量。
儲能各段供需現況
| 段落 | 供需現況 | 例子與來源 |
|---|---|---|
| 電芯 | 2025 年出貨倍增,2026 上半年偏緊 | 出貨年增 94.59%(InfoLink) |
| 整套系統 | 2025 年降價,2026 年零件回漲 | 均價每度 117 美元、年降 31%(BNEF) |
| 台灣案場 | 供給大於台電採購量 | dReg、E-dReg 容量結清價格 0 元(台電) |
資料來源:InfoLink、BNEF、台電電力交易平台
InfoLink 2026 年 2 月指出,儲能電芯仍供不應求,預期上半年偏緊、下半年緩解。
系統成本與零件漲價見儲能系統,結清價格的變化見儲能案場與電力交易。
儲能產業的營收從哪裡來?
儲能產業的營收有 4 種,計價方式不同:
- 設備:電芯與電池模組按容量(Wh)計價,PCS 按功率(kW、MW)計價。
- 系統整合與 EPC:按案場計價,依工程進度認列。
- 案場收入:賣給台電的輔助服務,每小時領容量費與效能費,E-dReg 另有電能服務費。
- 代操與維運:替其他案場報價、監控與維運,收服務費。
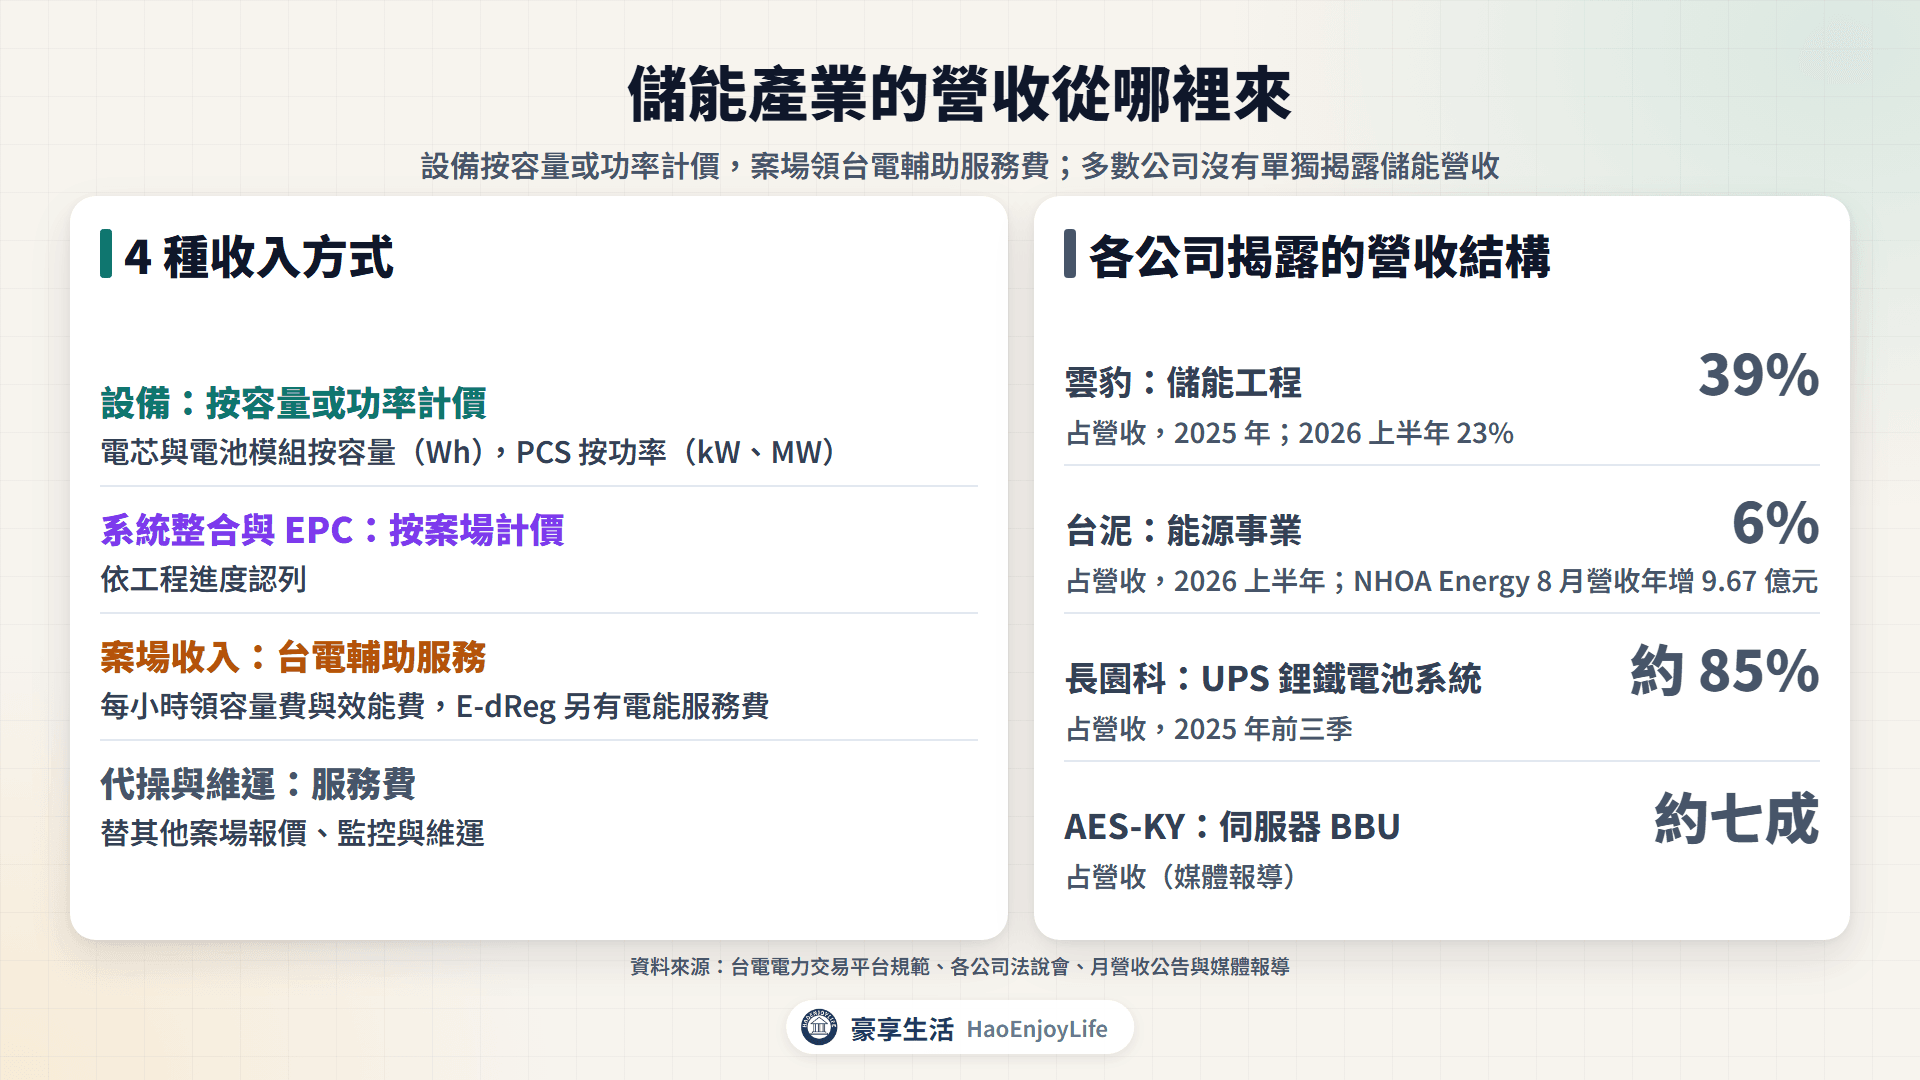
多數公司沒有單獨揭露儲能營收。台泥的儲能動能在子公司 NHOA Energy,8 月營收年增 9.67 億元,來自儲能統包。
台股儲能概念股:各段有誰?
下表依產業鏈段落,整理各章查證過的代表公司。
台股儲能相關公司(依產業鏈段落)
| 段落 | 公司(代號) | 做什麼 | 儲能占比或營收重點 |
|---|---|---|---|
| 電芯與材料 | 台泥(1101) | 能元科技電芯、NHOA Energy 統包、案場 | 能源事業 6%(2026 上半年) |
| 電芯與材料 | 長園科(8038) | 磷酸鋰鐵正極、鋰鐵電池系統 | UPS 電池系統約 85%(2025 年前三季) |
| 電池模組 | AES-KY(6781) | 工業儲能模組、BBU | BBU 約七成(媒體報導) |
| 電池模組 | 新盛力(4931) | 儲能、電動工具、兩輪電動車電池 | 公告寫資料中心需求上升 |
| 電池模組 | 順達(3211) | BBU、儲能、輕型電動車電池 | 非 IT 產品逾五成,BBU 為主 |
| PCS 與系統整合 | 台達電(2308) | PCS、電池櫃、EMS、統包 | 未揭露,成長主因 AI 產品 |
| PCS 與系統整合 | 士電(1503) | PCS、儲能開關、案場工程 | 未揭露 |
| PCS 與系統整合 | 東元(1504) | 系統整合、自製 PCS | 未揭露 |
| PCS 與系統整合 | 大同(2371) | 表後儲能、EMS、合格交易者 | 未揭露 |
| PCS 與系統整合 | 旭隼(6409) | 儲能逆變器、電池模組 | 未揭露 |
| 案場開發與營運 | 雲豹(6869) | 案場開發、EPC(台普威) | 儲能工程 23%(2026 上半年) |
| 案場開發與營運 | 泓德(6873) | 合資平台、星星電力代操 | 含儲能平台約 555.5MW |
| 案場開發與營運 | 森崴(6806) | 自有案場、EPC | 5 座案場 74.9MW(2025 年 6 月) |
| 變壓器與開關 | 華城(1519) | 變壓器、合格交易者 | 平台登記 dReg 2MW |
資料來源:各公司法說會、官網、月營收公告、台電電力交易平台與媒體報導;泓德容量含建置中與開發中
- 儲能占比最高的是案場開發商:雲豹的儲能工程 2025 年占營收 39%,2026 上半年 23%。
- 不少公司的成長來自 AI:台達電的主力是 AI 電源,AES-KY、順達、新盛力的成長多來自資料中心 BBU。
- 其他:台汽電子公司做輔助服務代操,中興電規劃把光電與儲能整合到氫能業務。
儲能概念股營收與股價比較
下表挑出各段 11 家代表公司,比較 1~9 月累計營收年增率、9 月單月年增率與 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 10 月 14 日。
儲能相關公司營收與股價比較
| 公司(代號) | 段落 | 1~9 月累計營收年增率 | 9 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|---|
| 台達電(2308) | PCS 與系統整合 | +37.2% | +14.6% | +86.3% |
| 新盛力(4931) | 電池模組 | +96.5% | +176.3% | +30.3% |
| 士電(1503) | PCS 與系統整合 | +9.4% | +8.2% | +22.3% |
| 台泥(1101) | 電芯與材料 | +3.3% | +7.6% | +20.6% |
| 旭隼(6409) | PCS 與系統整合 | -2.9% | +7.3% | -1.2% |
| 大同(2371) | PCS 與系統整合 | -2.1% | -13.3% | -5.5% |
| 東元(1504) | PCS 與系統整合 | +8.9% | +13.7% | -13.2% |
| 雲豹(6869) | 案場開發與營運 | -5.5% | -30.6% | -20.9% |
| AES-KY(6781) | 電池模組 | +26.3% | +25.5% | -24.1% |
| 長園科(8038) | 電芯與材料 | +25.2% | +14.2% | -27.0% |
| 泓德(6873) | 案場開發與營運 | -8.4% | -5.0% | -31.4% |
資料來源:豪享看股票,月營收與還原權息收盤價
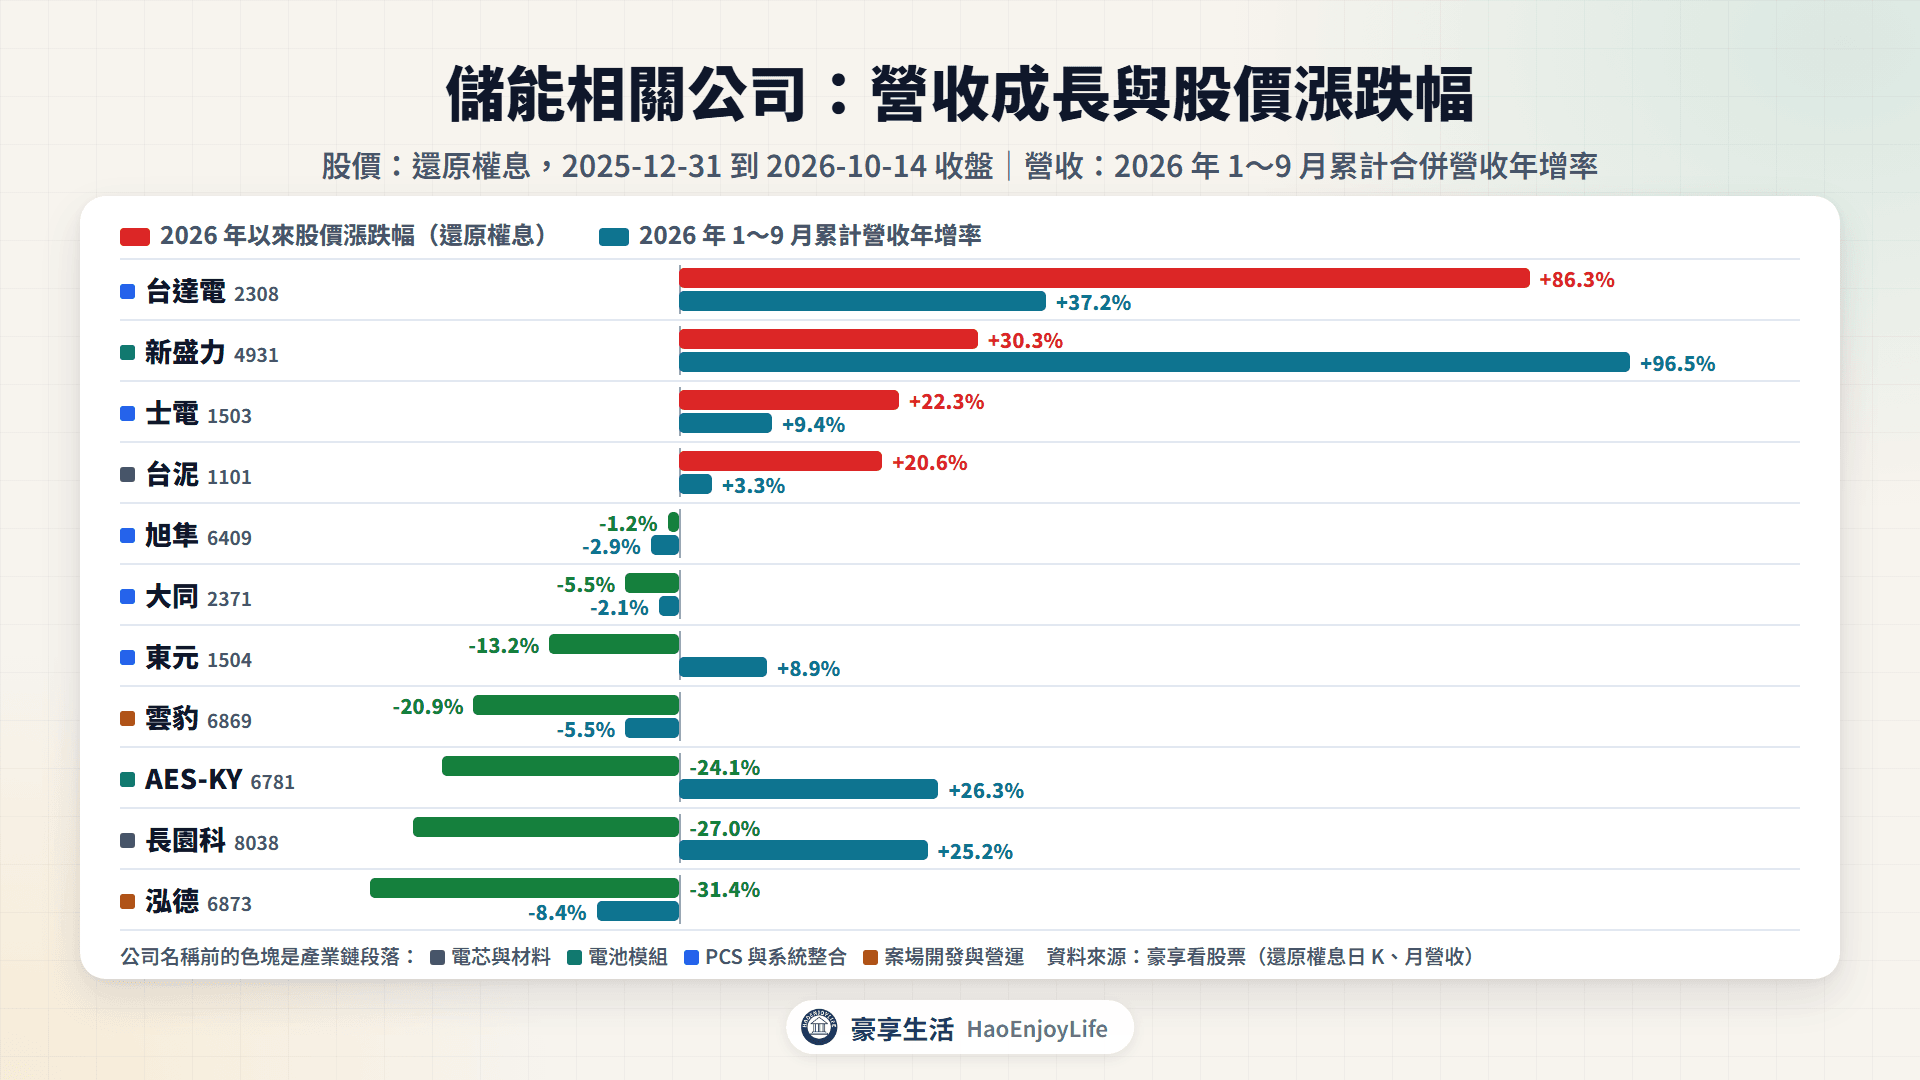
- 營收與股價都成長:台達電、新盛力、士電、台泥營收年增 3.3%~96.5%,股價上漲 20.6%~86.3%。台達電的成長主力是 AI 電源,新盛力公告寫資料中心需求上升。
- 營收小幅年減、股價小跌:旭隼、大同營收年減 2.1%~2.9%,股價下跌 1.2%~5.5%。
- 營收成長、股價下跌:東元、AES-KY、長園科營收年增 8.9%~26.3%,股價下跌 13.2%~27.0%。
- 案場開發商營收與股價都下滑:雲豹、泓德營收年減 5.5%~8.4%,股價下跌 20.9%~31.4%。同一期間,E-dReg 的容量結清價格維持 0 元。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。表中多數公司沒有揭露儲能營收,比較時要先看營收結構。
台普威能源 2026 年 5 月才登錄興櫃,沒有 2025 年底的股價,不列入比較。
最近誰在切入儲能?
2025 年下半年以來,新進者多是大型 E-dReg 案場的持有者,以及鎖定 AI 資料中心的儲能業者。既有廠商則推出自製設備、轉向海外與擴建案場。
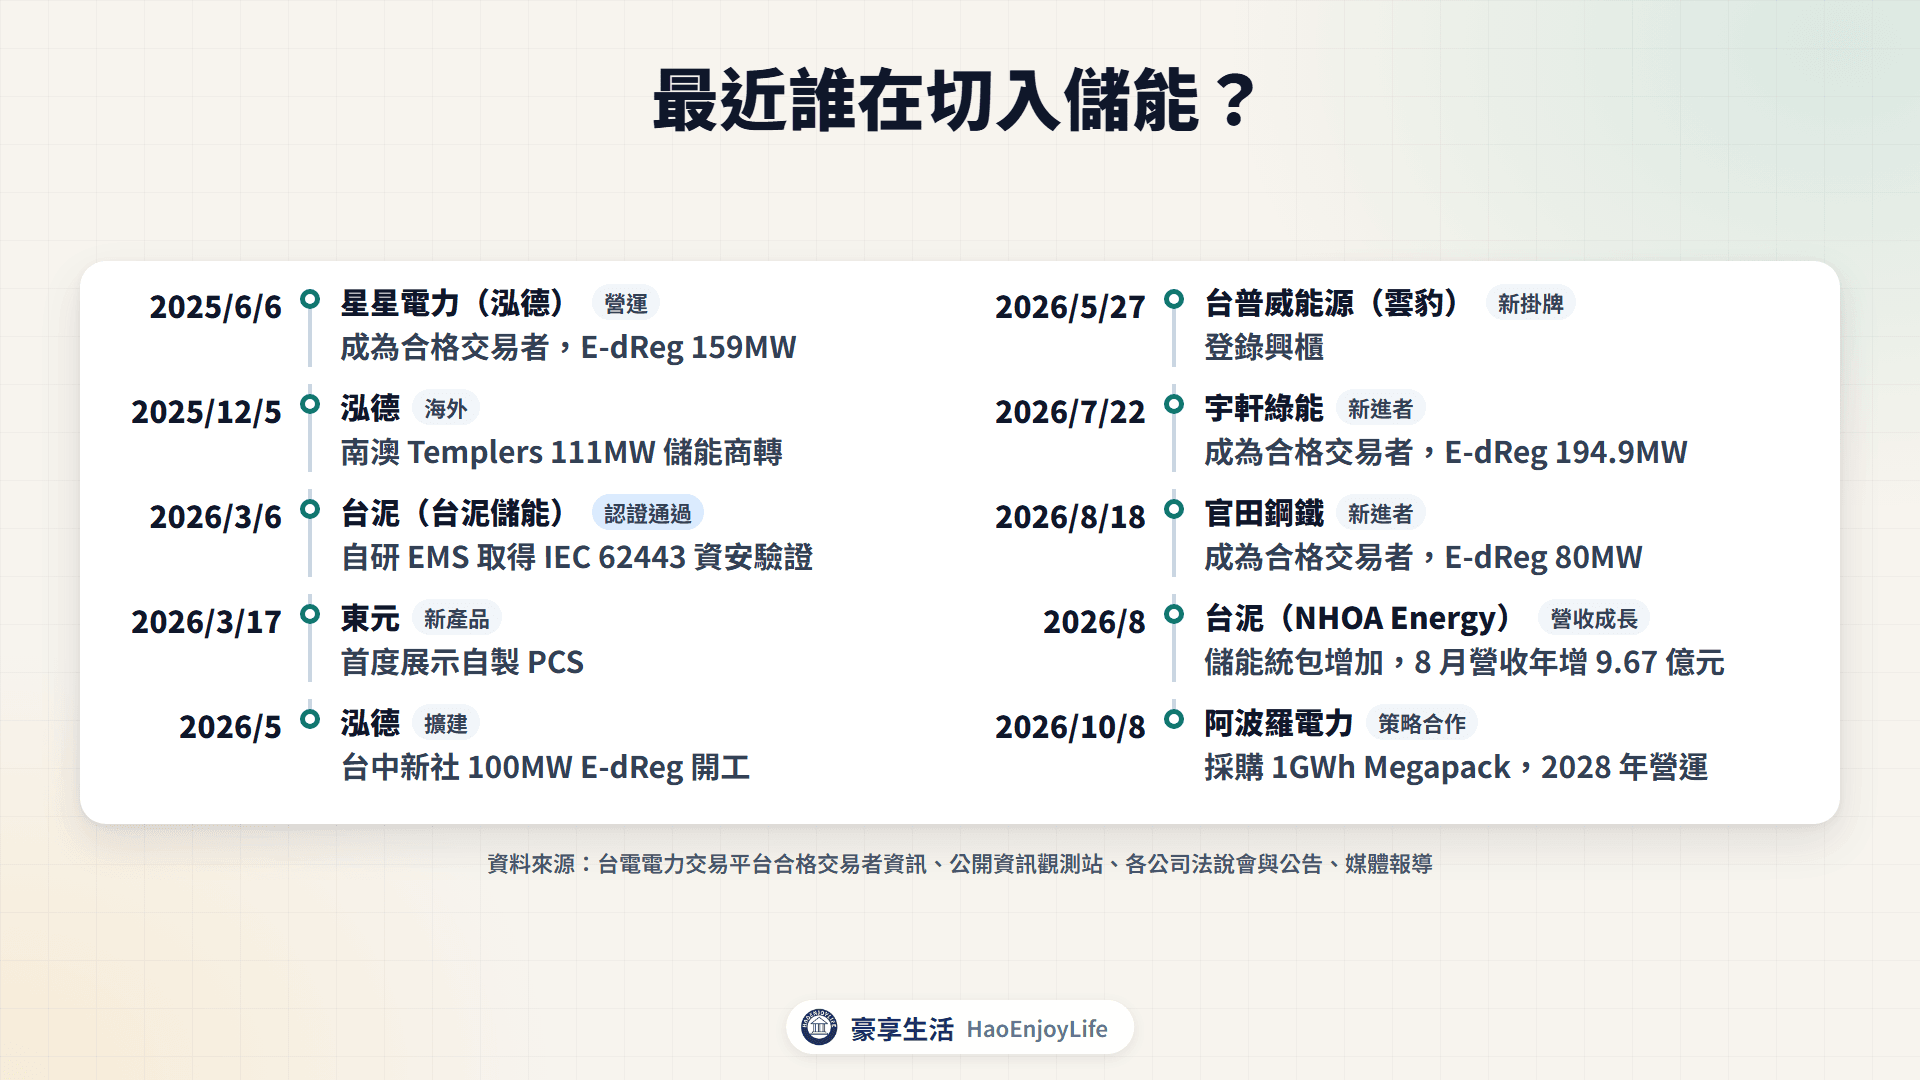
儲能最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-06-06 | 星星電力(泓德) | 成為合格交易者,E-dReg 159MW | 既有廠商、營運(台電平台) |
| 2025-12-05 | 泓德 | 南澳 Templers 111MW 儲能商轉 | 既有廠商、海外(法說) |
| 2026-03-06 | 台泥(台泥儲能) | 自研 EMS 取得 IEC 62443 資安驗證 | 認證(公司公告) |
| 2026-03-17 | 東元 | 首度展示自製 PCS | 新產品(媒體報導) |
| 2026-05 | 泓德 | 台中新社 100MW E-dReg 開工 | 既有廠商、擴建(法說) |
| 2026-05-27 | 台普威能源(雲豹) | 登錄興櫃 | 新掛牌(媒體報導) |
| 2026-07-22 | 宇軒綠能 | 成為合格交易者,E-dReg 194.9MW | 新進者(台電平台) |
| 2026-08-18 | 官田鋼鐵 | 成為合格交易者,E-dReg 80MW | 新進者(台電平台) |
| 2026-08 | 台泥(NHOA Energy) | 儲能統包增加,8 月營收年增 9.67 億元 | 營收成長(營收公告) |
| 2026-10-08 | 阿波羅電力 | 採購 1GWh Megapack,2028 年營運 | 採購簽約、策略合作(媒體報導) |
資料來源:台電電力交易平台合格交易者資訊、公開資訊觀測站、各公司法說會與公告、媒體報導
儲能產業未來怎麼發展?
- 用戶端儲能:科技儲能補助從 2026 年到 2029 年,目標累計 1GWh,並要求國產電芯。
- 資料中心:TrendForce 預估 2030 年 AI 資料中心新增儲能達 216.8GWh,台廠目前多從 BBU 切入。
- 台灣交易規則:台電正在研議跨商品彈性報價機制,案場的報價方式可能再調整。
追蹤儲能產業,可以看 4 個指標:
- 結清價格與得標量:台電電力交易平台每天公布 dReg、E-dReg 的價格,影響案場收入。
- 台電儲能案件統計表:已通過審查的容量,就是未來可能上線的供給。
- 電芯報價與出貨:TrendForce 的鋰電池報價、InfoLink 的出貨統計,反映設備成本。
- 月營收與法說會:台泥會寫 NHOA Energy,雲豹會揭露儲能工程占比,詳見月營收怎麼看。
儲能產業有哪些風險?
- 案場收入下滑:dReg 與 E-dReg 的容量結清價格都是 0 元,已通過審查的案件還沒全部上線。
- 中國供應鏈與價格競爭:全球前 6 大儲能電芯廠都是中國廠商;BNEF 統計中國整套系統每度 73 美元,美國 219 美元。
- 消防安全:2025 年 7 月,台泥子公司三元能源的高雄電池廠火災,台泥認列約 150 億元損失。
- 政策改變:台灣的電業登記與交易規則仍在調整,美國的關稅與投資抵減規定也可能再變。
- 題材與營收落差:台泥能源事業只占 6%,電池模組廠的成長多來自 BBU。
常見問題
Q1:台灣儲能目標達成了嗎?
電網端已達成。行政院的科技儲能計畫寫到,電網端儲能已達 2025 年 1,000MW 目標;2026 年 9 月下旬,參與台電電力交易平台的儲能約 2,416.2MW。
Q2:台灣有自己生產儲能電芯嗎?
有,但全球前 6 大儲能電芯廠都是中國廠商。能源署副署長表示,國內投資電芯的有台泥、有量科技、台塑與鴻海(媒體報導);科技儲能補助也要求使用國產電芯。
Q3:儲能概念股都有儲能營收嗎?
不一定。台達電的成長主力是 AI 電源,AES-KY、順達的主力是資料中心 BBU,台泥能源事業只占營收 6%。儲能占比較高的是雲豹這類案場開發商。
延伸閱讀
- 儲能系統怎麼組成:電池櫃、PCS、EMS 成本與儲能設備廠
- 儲能案場怎麼賺錢:台電電力交易平台、E-dReg 價格與案場廠商
- 重電與電力:變壓器、開關設備與台電強韌電網
- 伺服器電源:資料中心的 BBU 備援電池
- 電動車電池:電芯、電池模組與 BMS 的原理
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0