 里奇豪
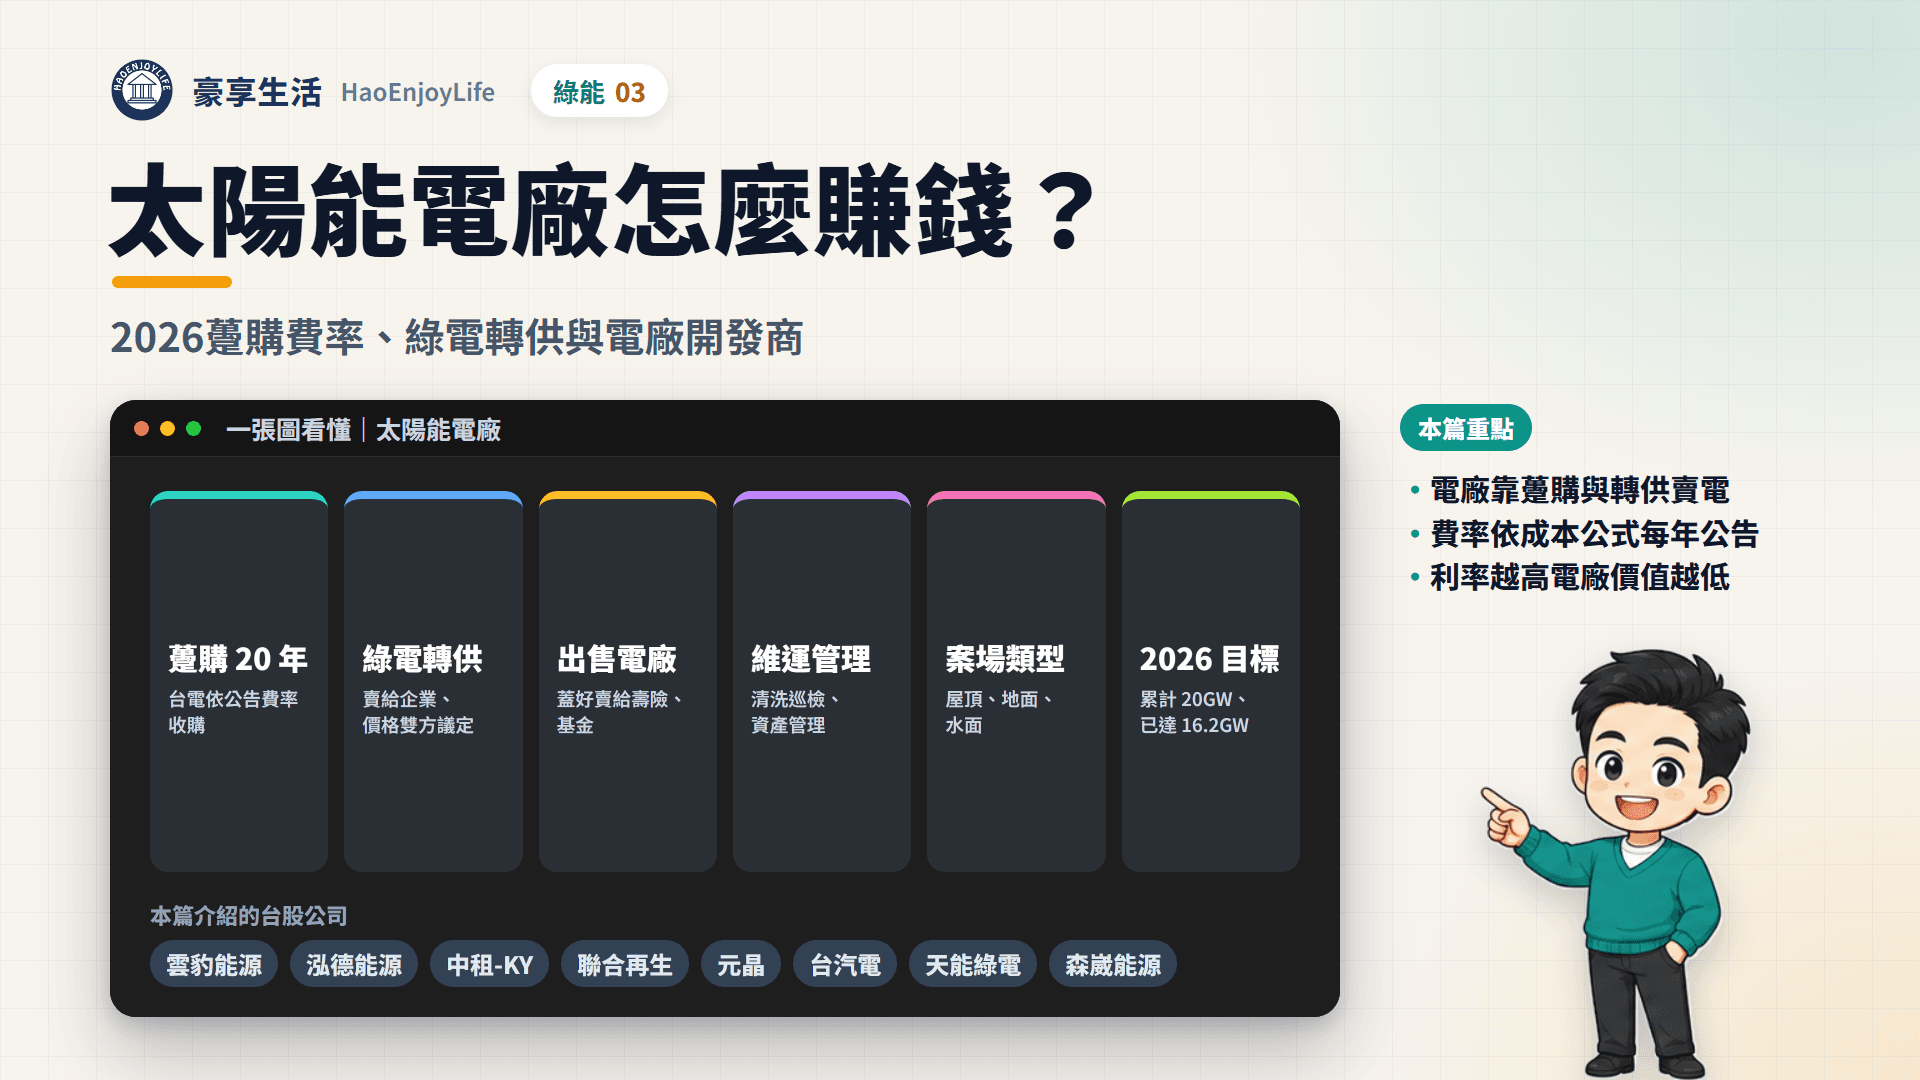
太陽能電廠主要靠賣電賺錢。電廠可以把電躉售給台電,以經濟部公告的費率收購 20 年;也可以透過再生能源售電業,把綠電轉供給企業。開發商另外靠工程款、出售電廠與維運收入。
2026 年的太陽光電躉購費率全年維持 114 年第二期水準,地面型每度 3.5037 元。能源署統計,2026 年 8 月底太陽光電累計 16,178MW,距離行政院 2026 年 20GW 的目標還差約 3.8GW。
台股相關公司分成三種角色。雲豹能源、泓德能源開發電廠並經營售電,中租-KY 持有約 1.6GW 電廠,聯合再生、元晶以製造為主。
延伸閱讀:太陽能電池與模組
資料截至:股價到 2026 年 10 月 16 日(還原權息),月營收到 2026 年 9 月;費率、裝置量與公司公告到 2026 年 10 月 18 日。費率以經濟部最新公告為準。
太陽能電廠在產業鏈的哪個位置?
太陽能電廠位在模組製造之後、用電端之前,負責把模組變成每年都能賣電的資產。
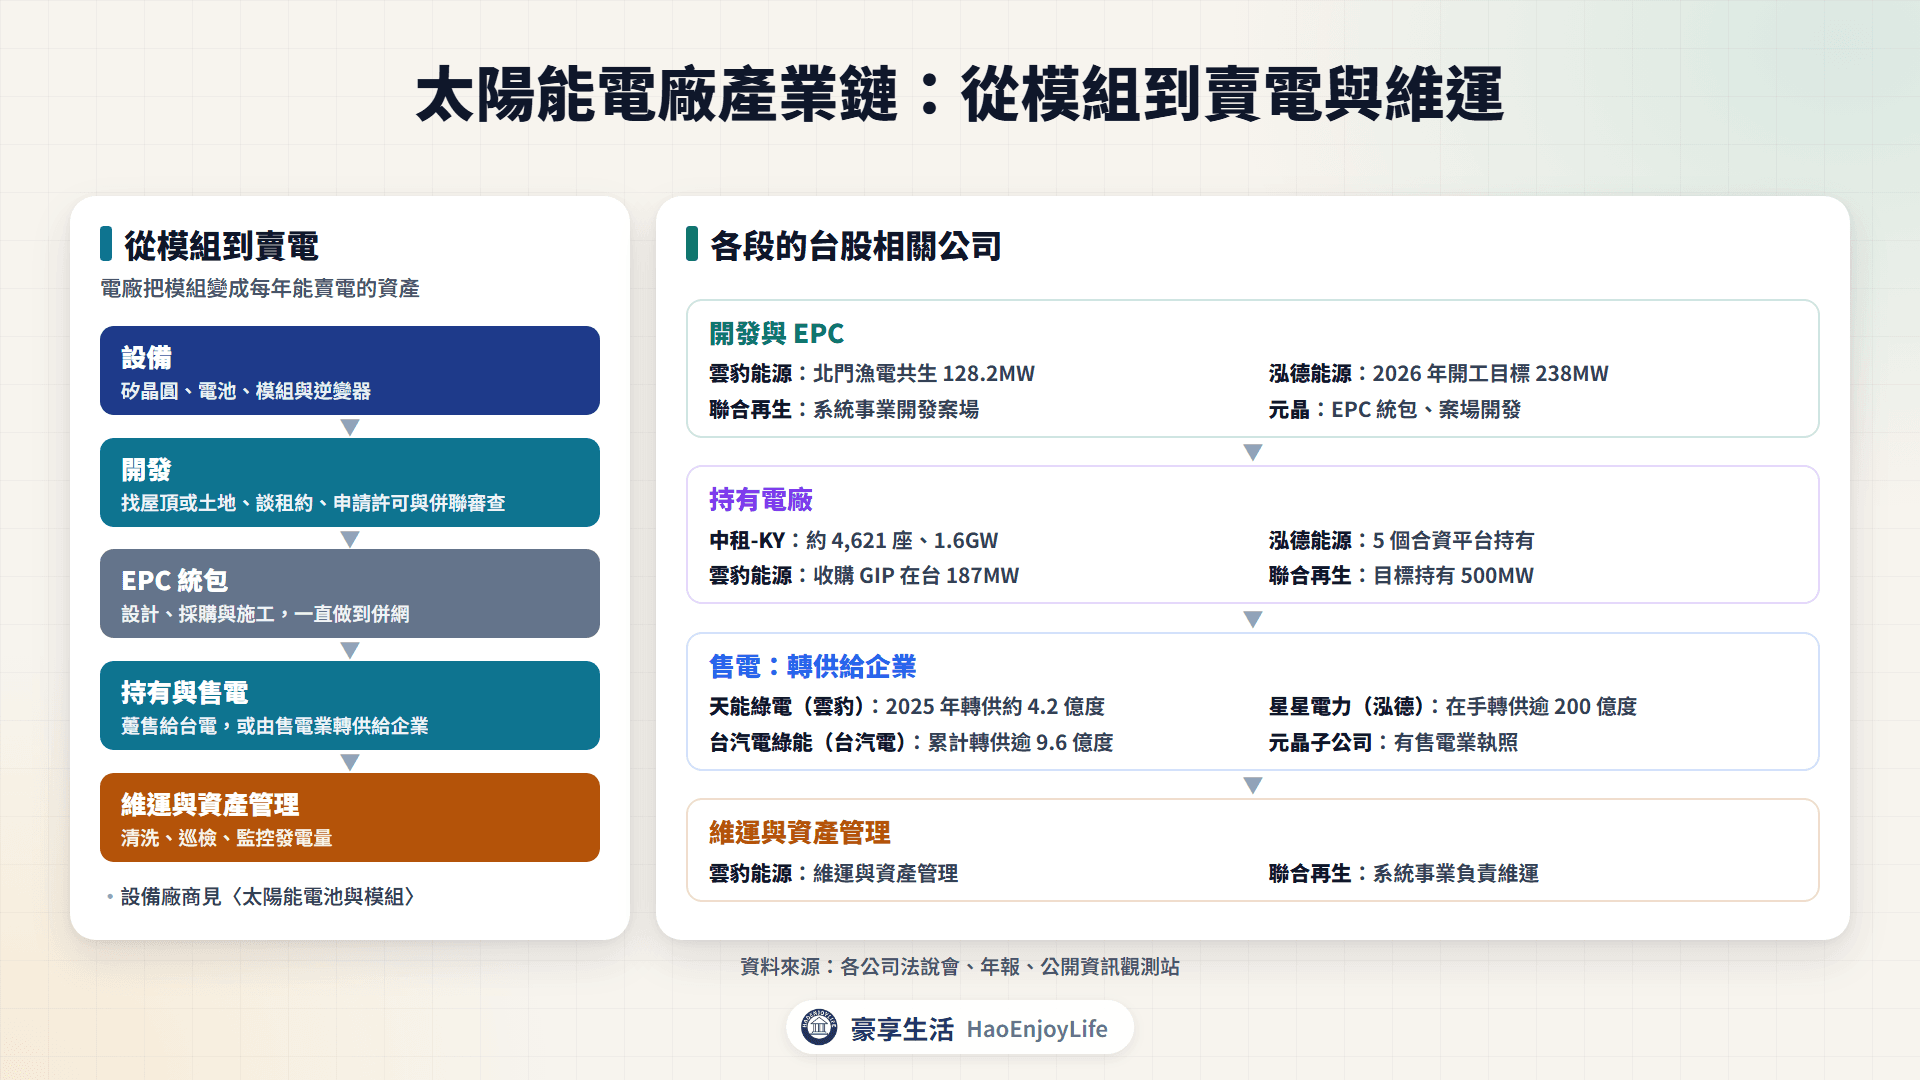
- 設備:矽晶圓、電池、模組與逆變器,詳見太陽能電池與模組。
- 開發:找屋頂或土地、談租約,申請設置許可與台電併聯審查。
- EPC 統包:負責設計、採購與施工,一直做到併網。
- 持有與售電:電躉售給台電,或由再生能源售電業轉供給企業。
- 維運與資產管理:清洗、巡檢與監控發電量,也替投資人管理電廠。
太陽光電裝置目標與實際量差多少?
電廠的需求來自政府的裝置目標,以及企業的綠電需求。行政院〈再生能源加速-太陽光電減碳旗艦行動計畫〉訂下 2026 年累計 20GW、2035 年 35GW 的目標。
太陽光電目標與實際裝置量
| 項目 | 累計裝置量 | 來源 |
|---|---|---|
| 2024 年底實際 | 14,281MW | 能源署 |
| 2025 年底實際 | 15,474MW | 能源署 |
| 2026 年 8 月底實際 | 16,178MW | 能源署 |
| 2026 年目標 | 20,000MW | 行政院旗艦計畫 |
| 2030 年目標 | 31,200MW | 行政院旗艦計畫 |
| 2035 年目標 | 35,020MW | 行政院旗艦計畫 |
資料來源:經濟部能源署〈再生能源裝(設)置容量月資料〉、行政院〈再生能源加速-太陽光電減碳旗艦行動計畫(核定本)〉
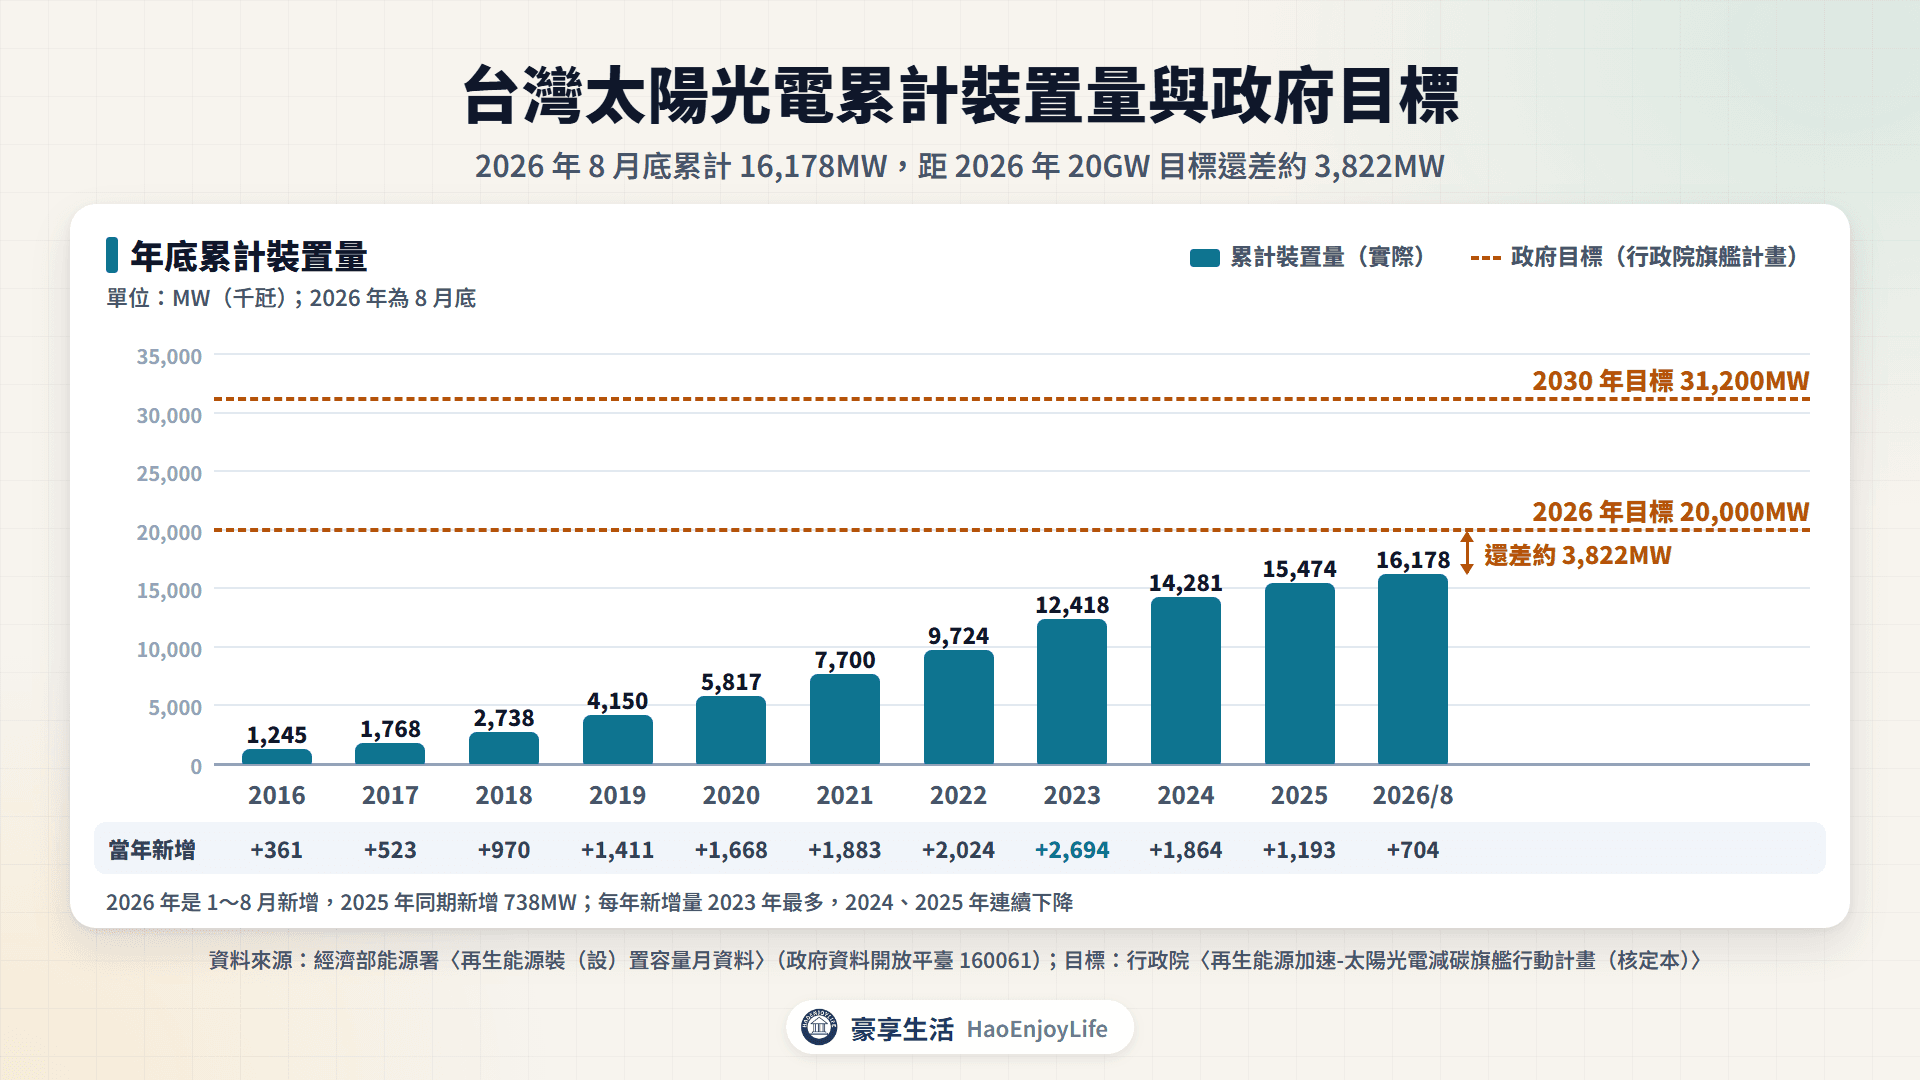
- 新增量下滑:每年新增量在 2023 年最多,有 2,694MW;2024 年 1,864MW,2025 年 1,193MW。
- 2026 年進度:1~8 月新增 704MW,和 2025 年同期的 738MW 相近。
- 目標差距:到 8 月底還差約 3,822MW,才會達到 2026 年的 20GW。
屋頂型已在 2024 年 3 月達成 8GW 目標,政府接著加碼補助屋頂。家戶屋頂加速計畫從 2025 年起推動 4 年,對象是屋頂 1,000 平方公尺以下的私有建物。每瓩獎勵 3,000 元,每案最高 30 萬元。
用電大戶條款帶來企業綠電需求
用電大戶條款要求契約容量 5,000 瓩以上的用戶,在 5 年內完成綠電義務。義務量是前一年度平均契約容量的 10%。
- 履行方式:自設再生能源、購買再生能源電力與憑證,或設置儲能,可以混合使用。
- 沒有完成:要繳代金,算法是未履行容量乘 2,500 度/瓩,再乘公告的代金費率。
- 提早完成:3 年內完成扣減義務量 20%,4 年內完成扣減 10%。
企業買綠電的量也在增加。經濟部統計,2023 年綠電轉直供約 17 億度,比 2022 年多五成;雲豹法說會引用台電預估,2025 年全國綠電交易約 58 億度。
2026 躉購費率怎麼定?公式與 115 年度費率
躉購費率由經濟部每年審定並公告,太陽光電依案場類型與容量分級。2026 年 1 月 2 日公告的 115 年度費率,第一期與第二期相同。
115 年度太陽光電躉購上限費率
| 分類 | 裝置容量 | 元/度 |
|---|---|---|
| 屋頂型 | 1 瓩以上不到 10 瓩 | 5.6279 |
| 屋頂型 | 10 瓩以上不到 20 瓩 | 5.3819 |
| 屋頂型 | 20 瓩以上不到 50 瓩 | 4.2505 |
| 屋頂型 | 50 瓩以上不到 100 瓩 | 4.0459 |
| 屋頂型 | 100 瓩以上不到 500 瓩 | 3.7152 |
| 屋頂型 | 500 瓩以上 | 3.6236 |
| 地面型 | 1 瓩以上 | 3.5037 |
| 水面型(浮力式) | 1 瓩以上 | 3.8948 |
資料來源:經濟部〈115 年度再生能源電能躉購費率及其計算公式〉(行政院公報 2026-01-02),以經濟部最新公告為準
躉購費率怎麼算出來?
躉購費率的公式,是讓電廠在 20 年內回收設置成本、運維費與資金成本。公式是(期初設置成本×資本還原因子+年運轉維護費)÷年售電量。
- 期初設置成本:每瓩要花多少錢蓋,地面型第一期是 38,100 元。
- 資本還原因子:用平均資金成本率 5.25%,把設置成本攤到 20 年。
- 年運轉維護費:設置成本乘運維比例,地面型是 3.23%。
- 年售電量:每瓩每年 1,250 度,各類案場相同。
把參數代入公式,地面型自行試算約每度 3.48 元,公告值 3.5037 元較高。審定會說明,國際物價上漲、法規程序加嚴,市場出現觀望,所以 115 年全年維持 114 年第二期費率。
115 年度另有幾項調整與加計:
- 耐風成本:審定會以屋頂型評估,耐風從抗 14 級陣風升到 17 級,每瓩成本約多 1,500 元。
- 汰舊換新:老舊案場換高效模組,原有容量用原費率,新增容量用新費率。
- 離島加成:不論有沒有海底電纜連結,加成一律 15%。
- 額外費率:高效能模組、偏遠地區、漁業環境友善公積金等,另外加計。
屋頂型、地面型、水面型與漁電共生差在哪?
案場類型決定費率、成本與開發難度。屋頂型不必找地,但單場規模小;地面型與水面型規模大,土地與環境審查比較複雜。
太陽光電案場類型比較
| 類型 | 常見場域 | 115 年費率(元/度) | 期初設置成本(元/瓩) |
|---|---|---|---|
| 屋頂型 | 住家、工廠、畜牧舍、停車棚 | 3.6236~5.6279 | 36,400~51,700 |
| 地面型 | 漁電共生、掩埋場、閒置土地 | 3.5037 | 38,100 |
| 水面型(浮力式) | 滯洪池、埤塘、水庫 | 3.8948 | 44,100 |
資料來源:經濟部 115 年度躉購費率公告、能源署 115 年度躉購費率審定會會議紀錄(第一期參數)
漁電共生是在魚塭上設置光電、同時維持養殖,政府把它列為地面型的優先推動方式。行政院旗艦計畫要求區位規劃先做環社檢核,經濟部監督光電營運,農業單位把關養殖。
泓德法說會整理了中央的漁電共生配套措施。光電鋪排面積統一以案場面積的 40% 為準,養殖改善期延長為 12+6 個月。
地點也會影響發電量。聯合再生法說會列出自有電站的單位年發電量,台南每瓩約 1,615 度最高,宜蘭約 1,090 度最低。
綠電轉供和躉購差在哪?
躉購是把電賣給台電,價格 20 年固定;轉供是透過台電電網把電賣給企業,價格由雙方談。
躉購與綠電轉供比較
| 項目 | 躉購 | 綠電轉供 |
|---|---|---|
| 買方 | 台電 | 企業用戶,透過再生能源售電業 |
| 價格 | 經濟部公告費率 | 雙方議定 |
| 合約期間 | 20 年 | 依合約,天能綠電 10 年以上長約占 9 成 |
| 例子 | 多數既有案場 | 天能綠電、星星電力、台汽電綠能 |
資料來源:經濟部躉購費率公告、雲豹能源與泓德能源法說會
售電業負責媒合電廠與企業。雲豹子公司天能綠電 2025 年轉供約 4.2 億度,也和中華電信簽下 46 億度的轉供長約;泓德子公司星星電力在手轉供契約超過 200 億度。
轉供綠電的售電業要負擔備用供電容量義務,儲能案場可以提供這項服務,詳見儲能案場與電力交易。
太陽能電廠的營收從哪裡來?
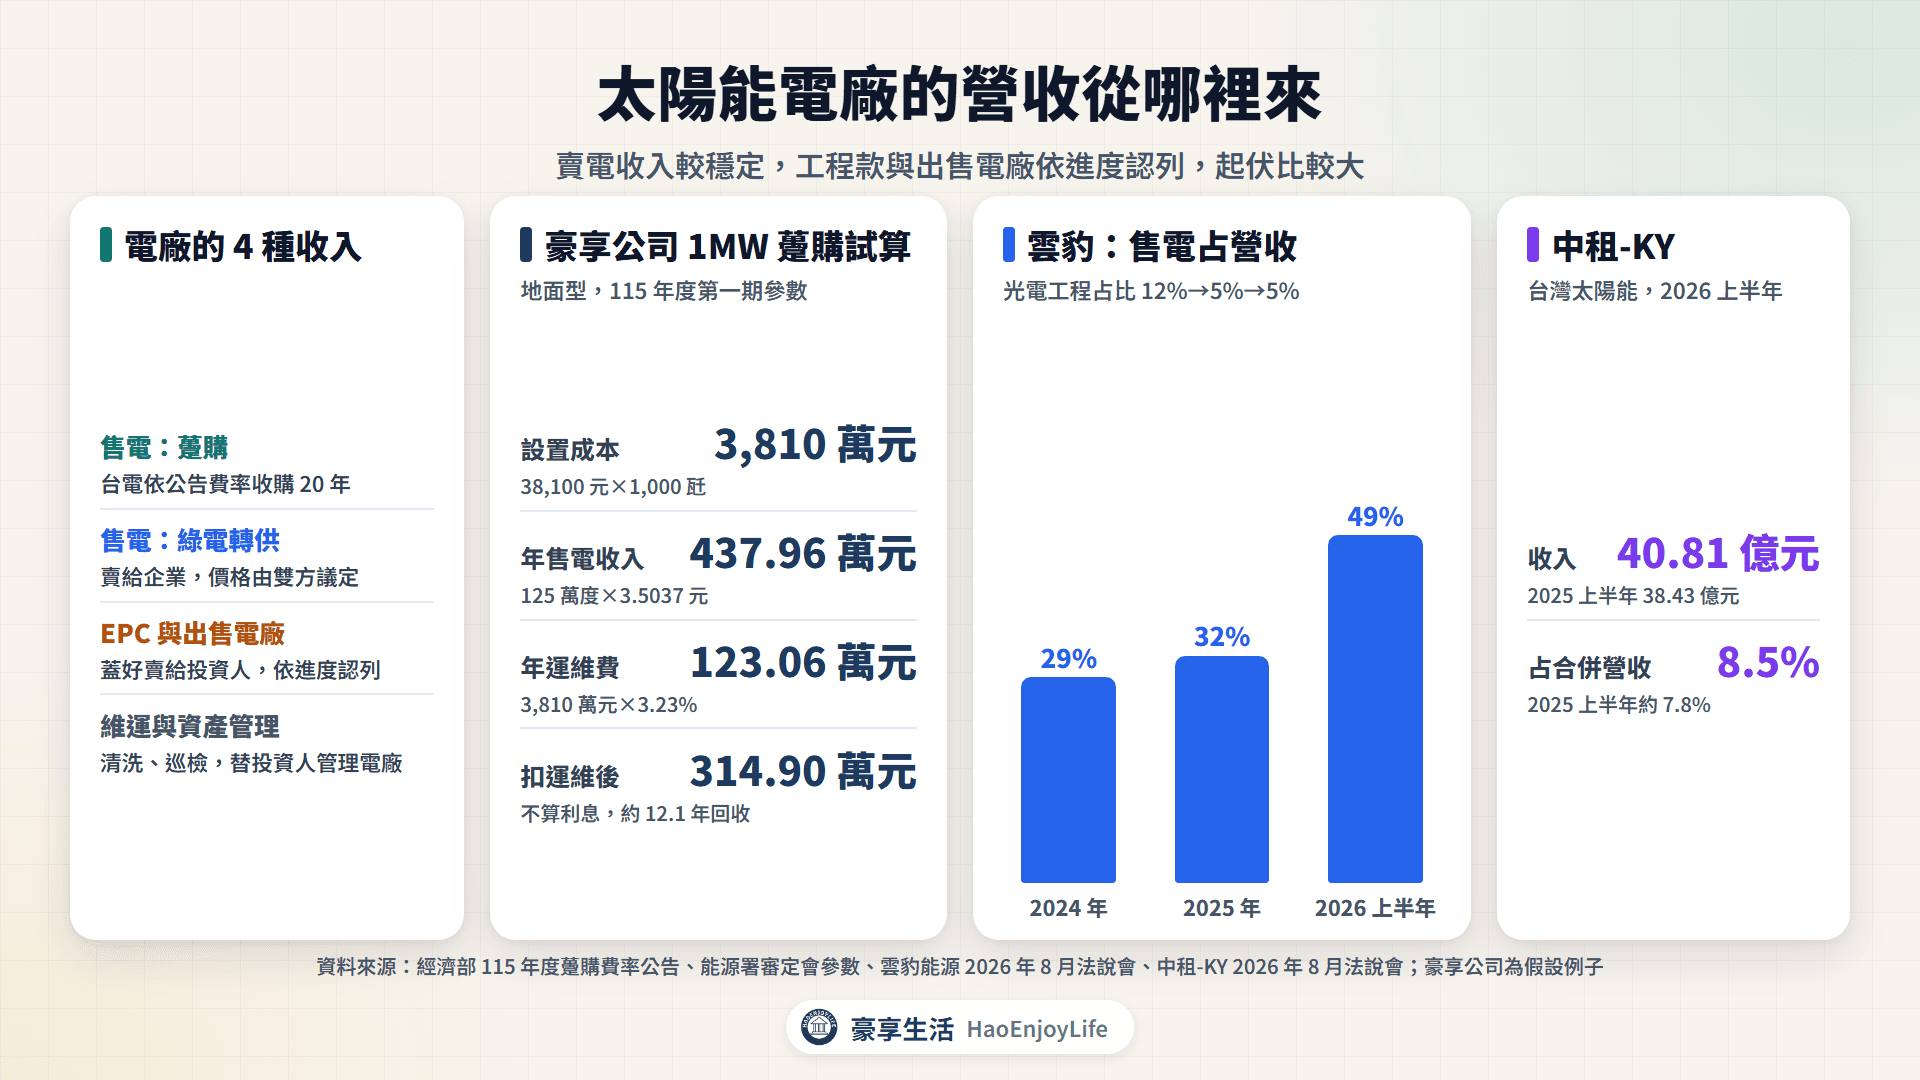
電廠業者的營收有 4 種:賣電、EPC 工程款、出售電廠,以及維運與資產管理。賣電收入較穩定,工程款與出售電廠依進度認列,起伏比較大。
雲豹能源營收結構(依種類)
| 項目 | 2024 年 | 2025 年 | 2026 上半年 |
|---|---|---|---|
| 光電低碳能源工程 | 12% | 5% | 5% |
| 儲能工程 | 23% | 39% | 23% |
| 售電 | 29% | 32% | 49% |
| 維運 | 11% | 7% | 4% |
| 水處理工程與其他 | 25% | 17% | 18% |
資料來源:雲豹能源 2026 年 8 月法說會
雲豹的售電占比從 29% 升到 49%,2026 上半年售電收入約 17 億元。子公司天能綠電同期營收 16.76 億元,兩者規模相近。
中租-KY 的台灣太陽能收入,2026 上半年是 40.81 億元,約占合併營收 8.5%。2025 年同期是 38.43 億元,約占 7.8%。
用豪享公司算 1MW 電廠的收入
假設有一家公司叫做豪享公司,在 2026 年蓋好一座 1MW(1,000 瓩)的地面型電廠,全部躉售給台電。成本與發電量用 115 年度第一期公告參數,不計模組衰減、稅與租金。
豪享公司 1MW 地面型電廠試算
| 項目 | 金額 | 算法 |
|---|---|---|
| 設置成本 | 3,810 萬元 | 38,100 元×1,000 瓩 |
| 年發電量 | 125 萬度 | 1,250 度×1,000 瓩 |
| 年售電收入 | 437.96 萬元 | 125 萬度×3.5037 元 |
| 年運維費 | 123.06 萬元 | 3,810 萬元×3.23% |
| 扣運維後 | 314.90 萬元 | 年售電收入減年運維費 |
資料來源:經濟部 115 年度躉購費率公告、能源署審定會參數;豪享公司為假設例子
不算利息,大約 12.1 年可以回收設置成本。20 年的售電收入合計約 8,759 萬元。
利率怎麼影響電廠?
電廠多半借錢蓋,利率越高,每年要付的本息越多。下表把同一座電廠的資金成本換成 3%、5.25% 與 7%,假設 20 年本利平均攤還。
資金成本對豪享公司電廠的影響
| 資金成本 | 每年本息 | 扣運維與本息後 | 依公式算出的費率 |
|---|---|---|---|
| 3% | 256.1 萬元 | +58.8 萬元 | 3.03 元 |
| 5.25% | 312.2 萬元 | +2.7 萬元 | 3.48 元 |
| 7% | 359.6 萬元 | −44.7 萬元 | 3.86 元 |
資料來源:依經濟部躉購費率公式與 115 年度參數試算
躉購公式的資金成本是 5.25%,所以這座電廠在 5.25% 時大約打平。資金成本升到 7%,每年反而少 44.7 萬元。
投資人買電廠時,會把 20 年的現金流折現。用 7% 折現的價值,比用 5.25% 少約 13%,所以利率越高,電廠的賣價通常越低。利率的基本觀念,詳見升息降息對股市有什麼影響。
台股太陽能電廠廠商:誰做什麼?
台股太陽能電廠相關公司
| 公司(代號) | 角色 | 電廠相關業務 |
|---|---|---|
| 雲豹能源(6869) | 開發、EPC、售電 | 收購 GIP 在台 187MW 案場 |
| 泓德能源(6873) | 開發、EPC、資產平台 | 5 個合資平台持有電廠 |
| 中租-KY(5871) | 持有電廠 | 2025 年底約 4,621 座、1.6GW |
| 聯合再生(3576) | 製造、系統 | 目標持有 500MW 案場 |
| 元晶(6443) | 製造、EPC | 案場開發與售電子公司 |
| 台汽電(8926) | 民營電廠、售電 | 子公司台汽電綠能售電 |
| 天能綠電(7842) | 售電 | 雲豹子公司,2026 年轉上櫃 |
| 森崴能源(6806) | 原有電廠與工程 | 2026 年 6 月終止上市 |
資料來源:各公司法說會、年報、公開資訊觀測站
開發商與售電業
雲豹能源(6869):2019 年把太陽能案場賣給貝萊德,之後和貝萊德簽下多筆合作案。北門漁電共生案場 128.2MW,面積 170 公頃,2023 年 12 月併網 108MW。
雲豹 2026 年 5 月 12 日公告,透過子公司取得兆洋公司 100% 股權,總金額不高於 6.85 億元。8 月法說會表示,已完成交割貝萊德旗下 GIP 在台 187MW 已商轉案場。集團年發電量將從約 2.5 億度提高到約 5.2 億度。
泓德能源(6873):泓德和壽險等夥伴組了 5 個合資平台,由平台持有電廠,泓德提供案源與 EPC。平台管理資產約 760 億元,其中星鱻電力做漁電共生,已併網 42MW。
泓德 2025 年營收 87.8 億元、毛利率 22.4%。電廠賣給自己有持股的平台時,部分毛利要先列為未實現,2025 年是 2.91 億元。
泓德 2026 年台灣太陽能開工目標 238MW,另計畫收購 250~500MW。泓德在 2025 年 8 月 25 日與 11 月 20 日,公告配合檢調單位調查。
台汽電(8926):子公司台汽電綠能是再生能源售電業,累計轉供超過 9.6 億度。台汽電的營收主要來自燃氣電廠。
持有電廠
中租-KY(5871):本業是融資租賃,也自己持有太陽能電廠。2025 年底約有 4,621 座案場、總容量約 1.6GW,台灣太陽能總資產在 2026 年第 2 季是 747.23 億元。
製造商兼營電廠
聯合再生(3576):主要做太陽能電池與模組,系統事業負責案場開發、營運與維運。公司目標持有 500MW 有穩定收入的案場,第一座電站 2012 年 6 月商轉。2025 年營收 30.47 億元,太陽能占 68.08%。
元晶(6443):2025 年模組占營收 93.35%、電池占 3.99%。年報寫到,元晶也做 EPC 統包、案場開發與公標案,子公司有售電業執照,提供綠電轉供服務。
已終止上市
森崴能源(6806):森崴 2026 年 5 月 13 日公告,第 1 季財報淨值為負,股票自 6 月 23 日終止上市。9 月 29 日,森崴代子公司富崴公告董事會決議聲請破產,離岸風電工程的經過詳見風電。
太陽能電廠股營收與股價比較
下表用豪享看股票的資料,比較 6 家公司的營收年增率與股價漲跌幅。股價用還原權息收盤價,從 2025 年底算到 2026 年 10 月 16 日。
太陽能電廠相關公司營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 聯合再生(3576) | -13.9% | -8.3% | +106.7% |
| 台汽電(8926) | +849.9% | +1,114.1% | +48.7% |
| 中租-KY(5871) | -0.4% | +2.5% | +9.7% |
| 元晶(6443) | -37.7% | -48.2% | -8.1% |
| 雲豹能源(6869) | -5.5% | -30.6% | -19.5% |
| 泓德能源(6873) | -8.4% | -5.0% | -31.2% |
資料來源:豪享看股票,月營收至 2026 年 9 月、還原權息股價至 2026 年 10 月 16 日
森崴能源 2026 年 6 月終止上市,未列入比較。天能綠電 2026 年 5 月才轉上櫃,也未列入比較。
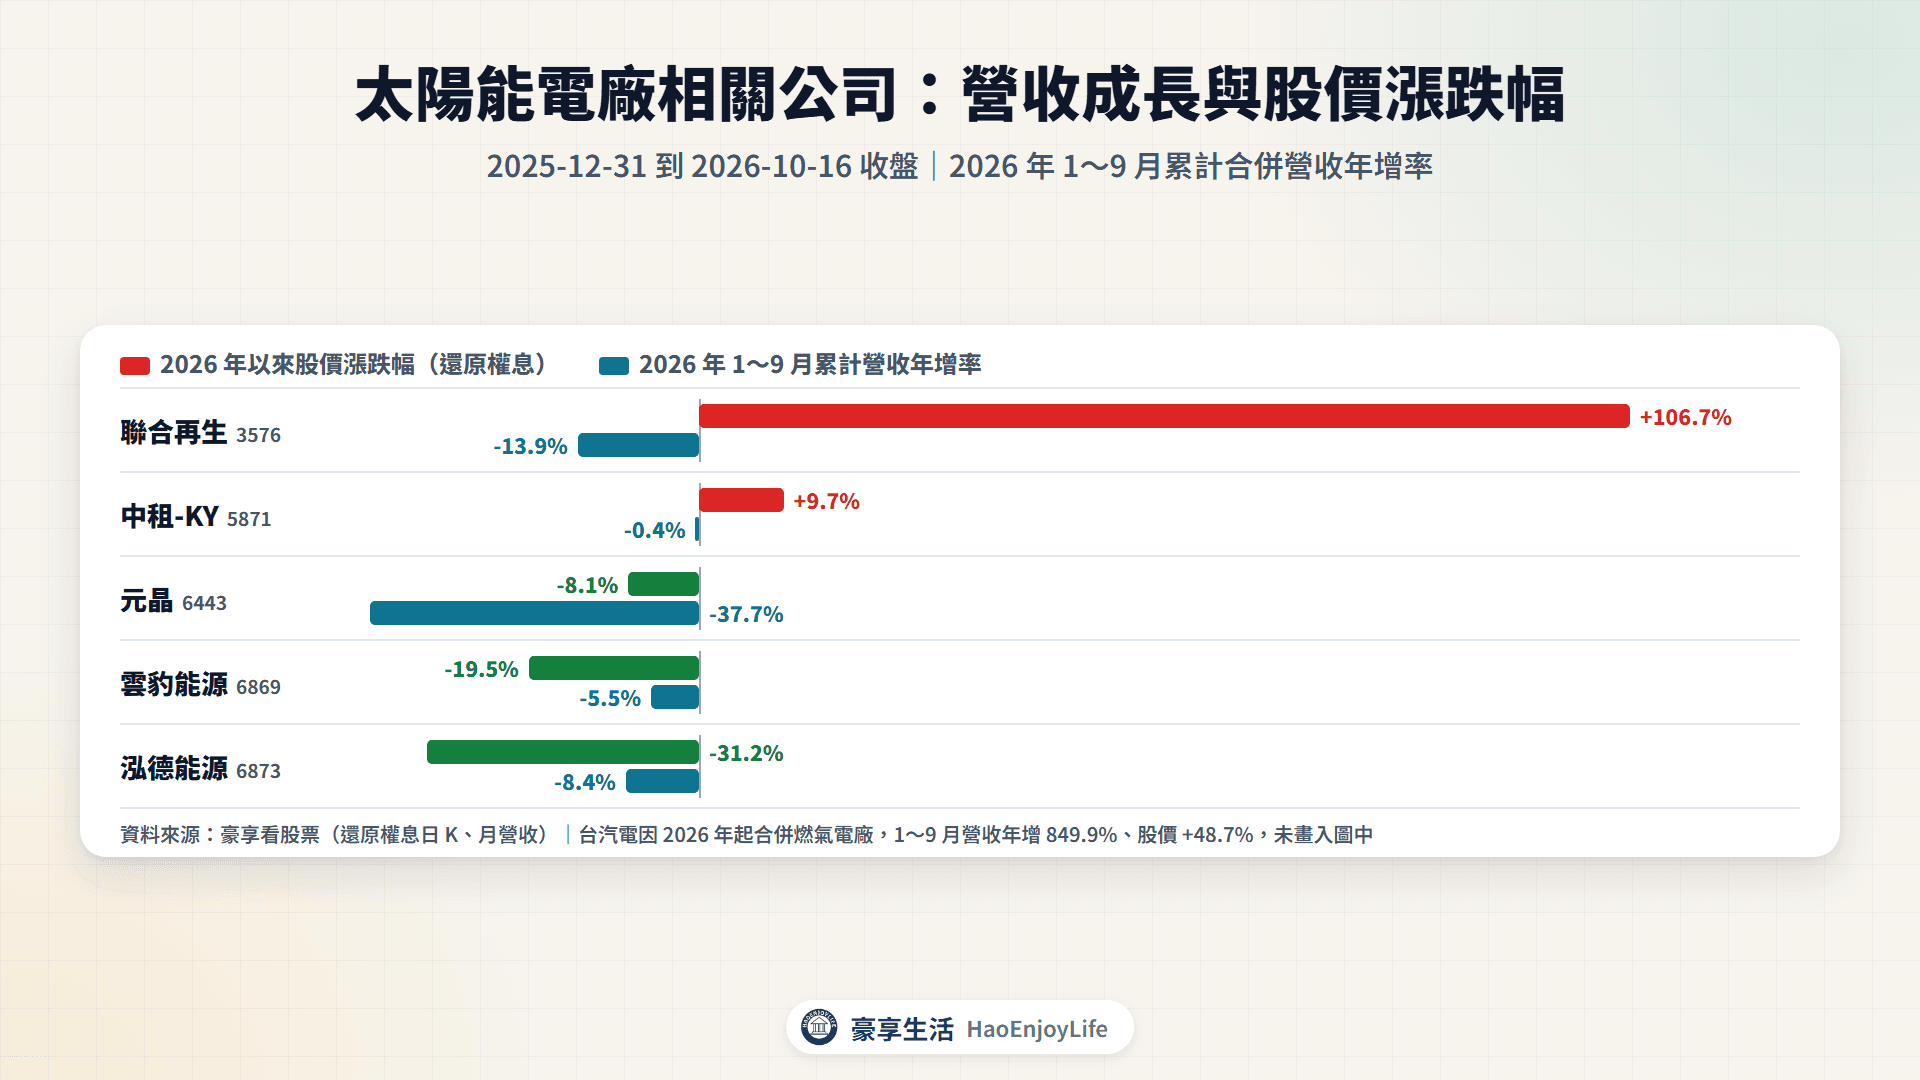
- 營收與股價方向相反:聯合再生 1~9 月營收年減 13.9%,股價上漲 106.7%。
- 台汽電營收大增:1~9 月營收年增 849.9%,股價上漲 48.7%。公告備註說明,營收大增主因是 2026 年起把森霸等燃氣電廠納入子公司,和太陽能無關。
- 營收持平、股價小漲:中租-KY 營收年減 0.4%,股價上漲 9.7%。
- 營收下滑:元晶營收年減 37.7%,股價下跌 8.1%;雲豹、泓德營收年減 5.5%~8.4%,股價下跌 19.5%~31.2%。
開發商的營收受工程認列時點影響大,雲豹 9 月單月年減 30.6%。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
最近誰在收購電廠?2025~2026 動態
2025 年下半年以來,開發商轉向收購已商轉或準開工的電廠,雲豹收購 187MW、泓德計畫收購 250~500MW。政策面,2026 年躉購費率不再下修,並新增汰舊換新。
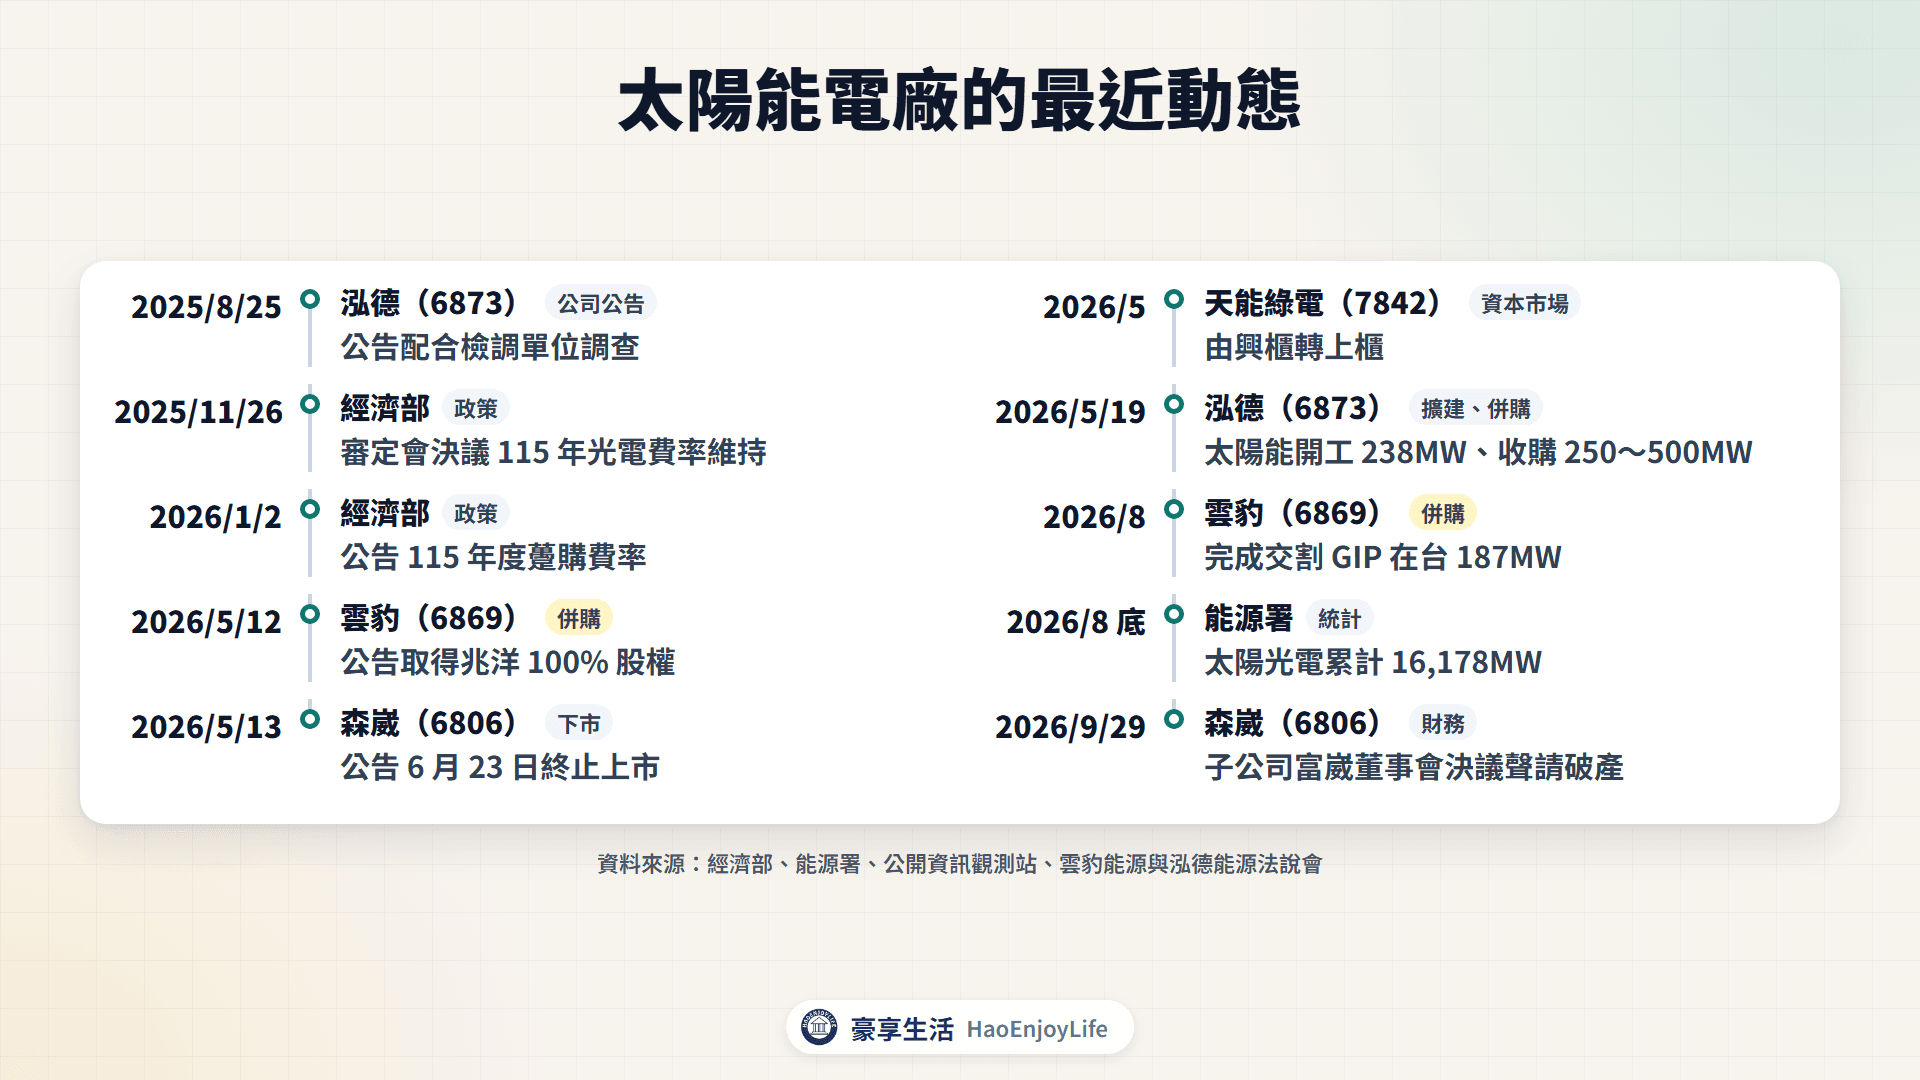
太陽能電廠的最近動態
| 日期 | 公司或機關 | 內容 | 類型 |
|---|---|---|---|
| 2025-08-25 | 泓德 | 公告配合檢調單位調查 | 公司公告 |
| 2025-11-26 | 經濟部 | 審定會決議 115 年光電費率維持 | 政策 |
| 2026-01-02 | 經濟部 | 公告 115 年度躉購費率 | 政策 |
| 2026-05-12 | 雲豹 | 公告取得兆洋 100% 股權 | 併購 |
| 2026-05-13 | 森崴 | 公告 6 月 23 日終止上市 | 下市 |
| 2026-05 | 天能綠電 | 由興櫃轉上櫃 | 資本市場 |
| 2026-05-19 | 泓德 | 太陽能開工 238MW、收購 250~500MW | 擴建、併購 |
| 2026-08 | 雲豹 | 完成交割 GIP 在台 187MW | 併購 |
| 2026-08 底 | 能源署 | 太陽光電累計 16,178MW | 統計 |
| 2026-09-29 | 森崴 | 子公司富崴董事會決議聲請破產 | 財務 |
資料來源:經濟部、能源署、公開資訊觀測站、雲豹能源與泓德能源法說會
太陽能電廠未來怎麼發展?
- 裝置目標:行政院目標 2030 年 31.2GW、2035 年 35.02GW,計畫寫明會依推動狀況滾動修正。
- 電網:台電在彰化以南推動 46 項工程,增加 11.825GW 電網容量,2025 年上半年完成 6.92GW。
- 汰舊換新:早期多晶矽與效率低於 18% 的模組,可換成 TOPCon 模組,新增容量適用新費率。
追蹤太陽能電廠,可以看 5 個指標:
- 每月裝置量:能源署開放資料每月更新太陽光電累計裝置量。
- 年度躉購費率:經濟部每年公告,審定會紀錄會寫參數與理由。
- 公司法說會:開工 MW、收購 MW、售電度數與在手轉供合約。
- 月營收:工程依進度認列,單月波動大,詳見月營收怎麼看。
- 毛利率與利息費用:看融資成本對獲利的影響。
太陽能電廠有哪些風險?
- 政策與法規:躉購費率每年審定,環評適用範圍擴大,漁電共生的容許與查核規定也在調整。
- 天災與土地:耐風標準提高讓成本增加,地面型需要大量土地與地方溝通。
- 併網延遲:併網熱區的變電所容量不足,要靠共同升壓站與加強電網。
- 利率與融資:資金成本高於 5.25%,電廠報酬就下降;森崴的可轉債在 2026 年 9 月觸發違約、加速到期。
- 營收認列起伏:EPC 依進度認列,開發商的單月營收常大起大落。
- 題材與營收占比落差:中租-KY 太陽能收入約占 8.5%,聯合再生、元晶仍以製造為主。
常見問題
Q1:2026 年太陽能躉購費率是多少?
地面型每度 3.5037 元,水面型 3.8948 元,屋頂型依容量從 3.6236 元到 5.6279 元。115 年度全年第一期與第二期費率相同。
Q2:漁電共生是什麼?
漁電共生是在魚塭設置太陽光電,同時維持養殖。它屬於地面型的複合利用,區位規劃要先做環社檢核。
Q3:太陽能電廠為什麼怕升息?
電廠多半借錢蓋,利率上升會增加利息,也會降低電廠的賣價。以豪享公司 1MW 試算,資金成本從 5.25% 升到 7%,每年少 44.7 萬元。
Q4:森崴能源為什麼下市?
森崴 2026 年第 1 季財報淨值為負,依證交所規定,股票自 2026 年 6 月 23 日終止上市。
延伸閱讀
- 風電:離岸風電國產化、水下基礎與海纜
- 太陽能電池與模組:矽晶圓、電池、模組與逆變器廠商
- 儲能案場與電力交易:儲能案場的輔助服務與備用容量
- 升息降息對股市有什麼影響:央行利率、Fed 與債券殖利率
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0