 里奇豪
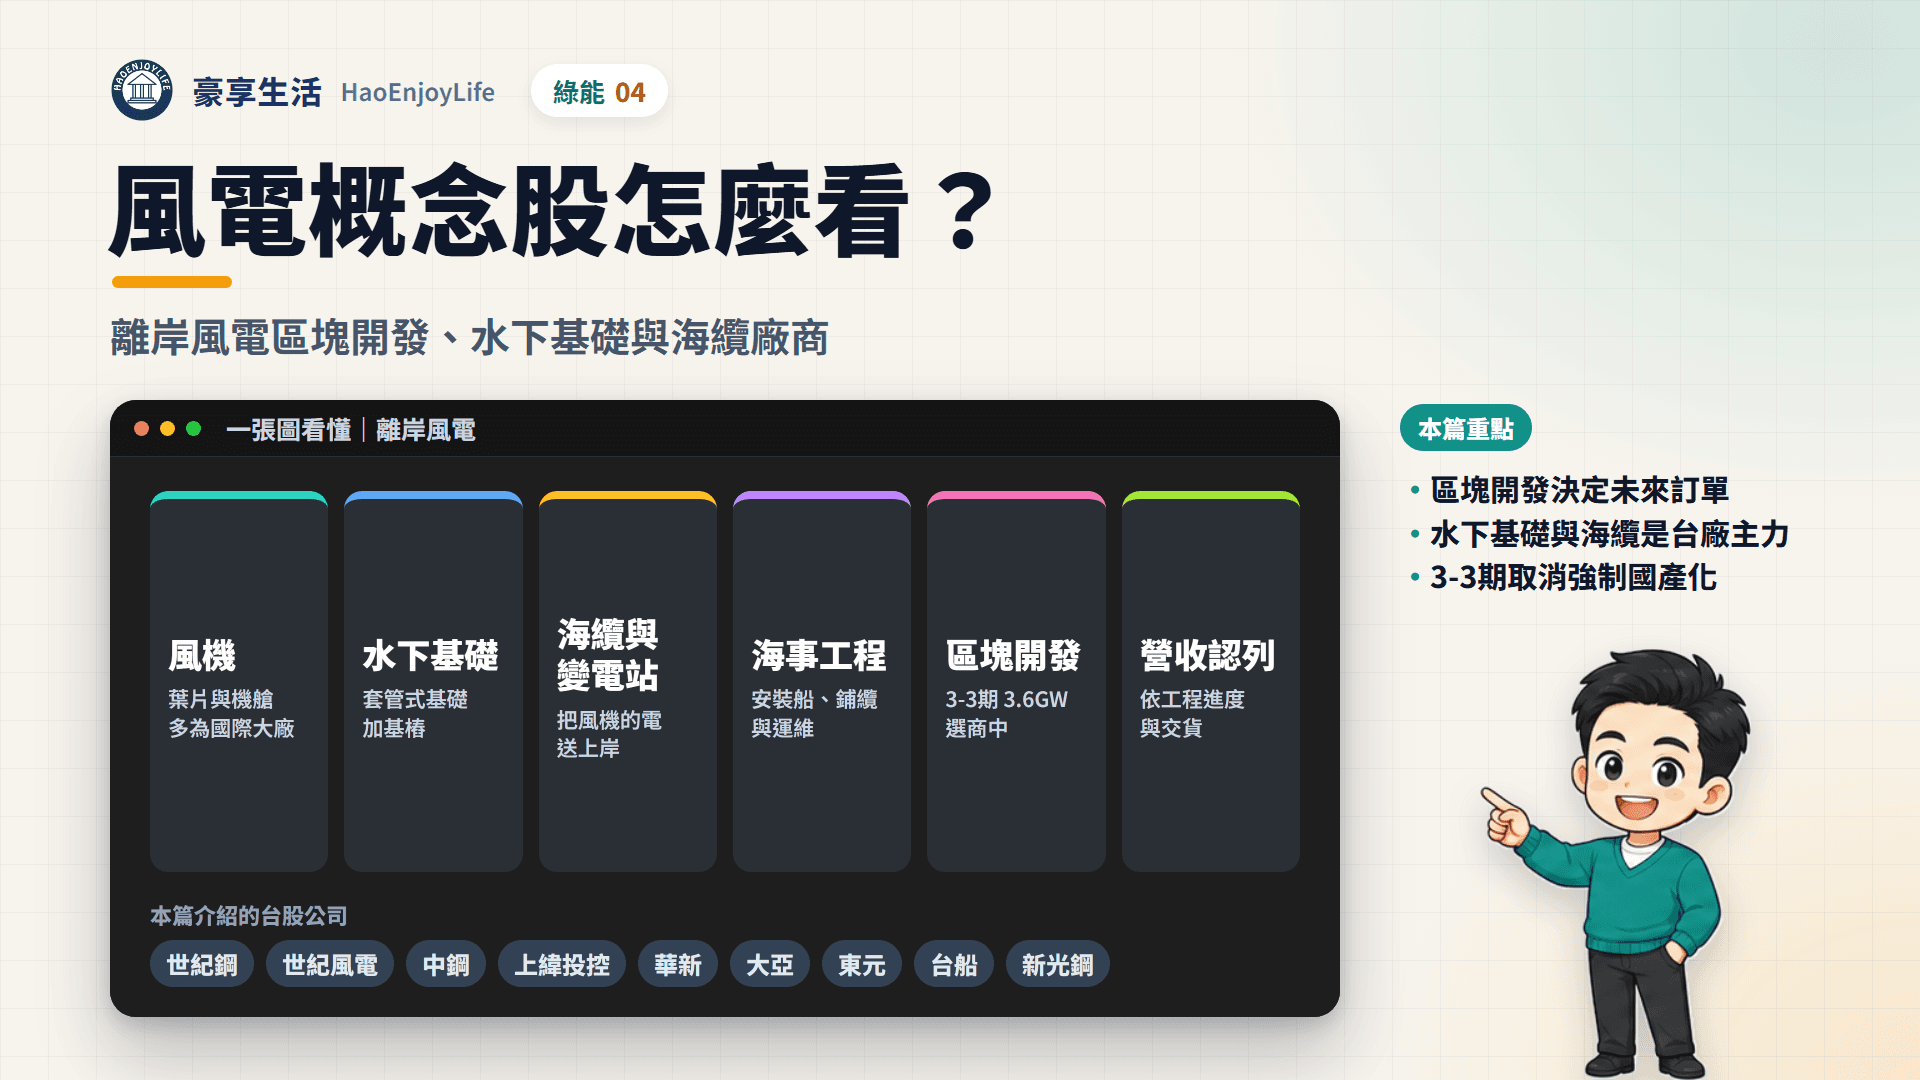
風電概念股是做離岸風場材料、設備、工程,或持有風場的公司。台廠的強項是水下基礎、海纜與陸上變電站,營收多是專案合約,依工程進度或交貨認列。風機本體以西門子歌美颯等國際大廠為主,台廠供應葉片樹脂、鑄件等材料與零組件。
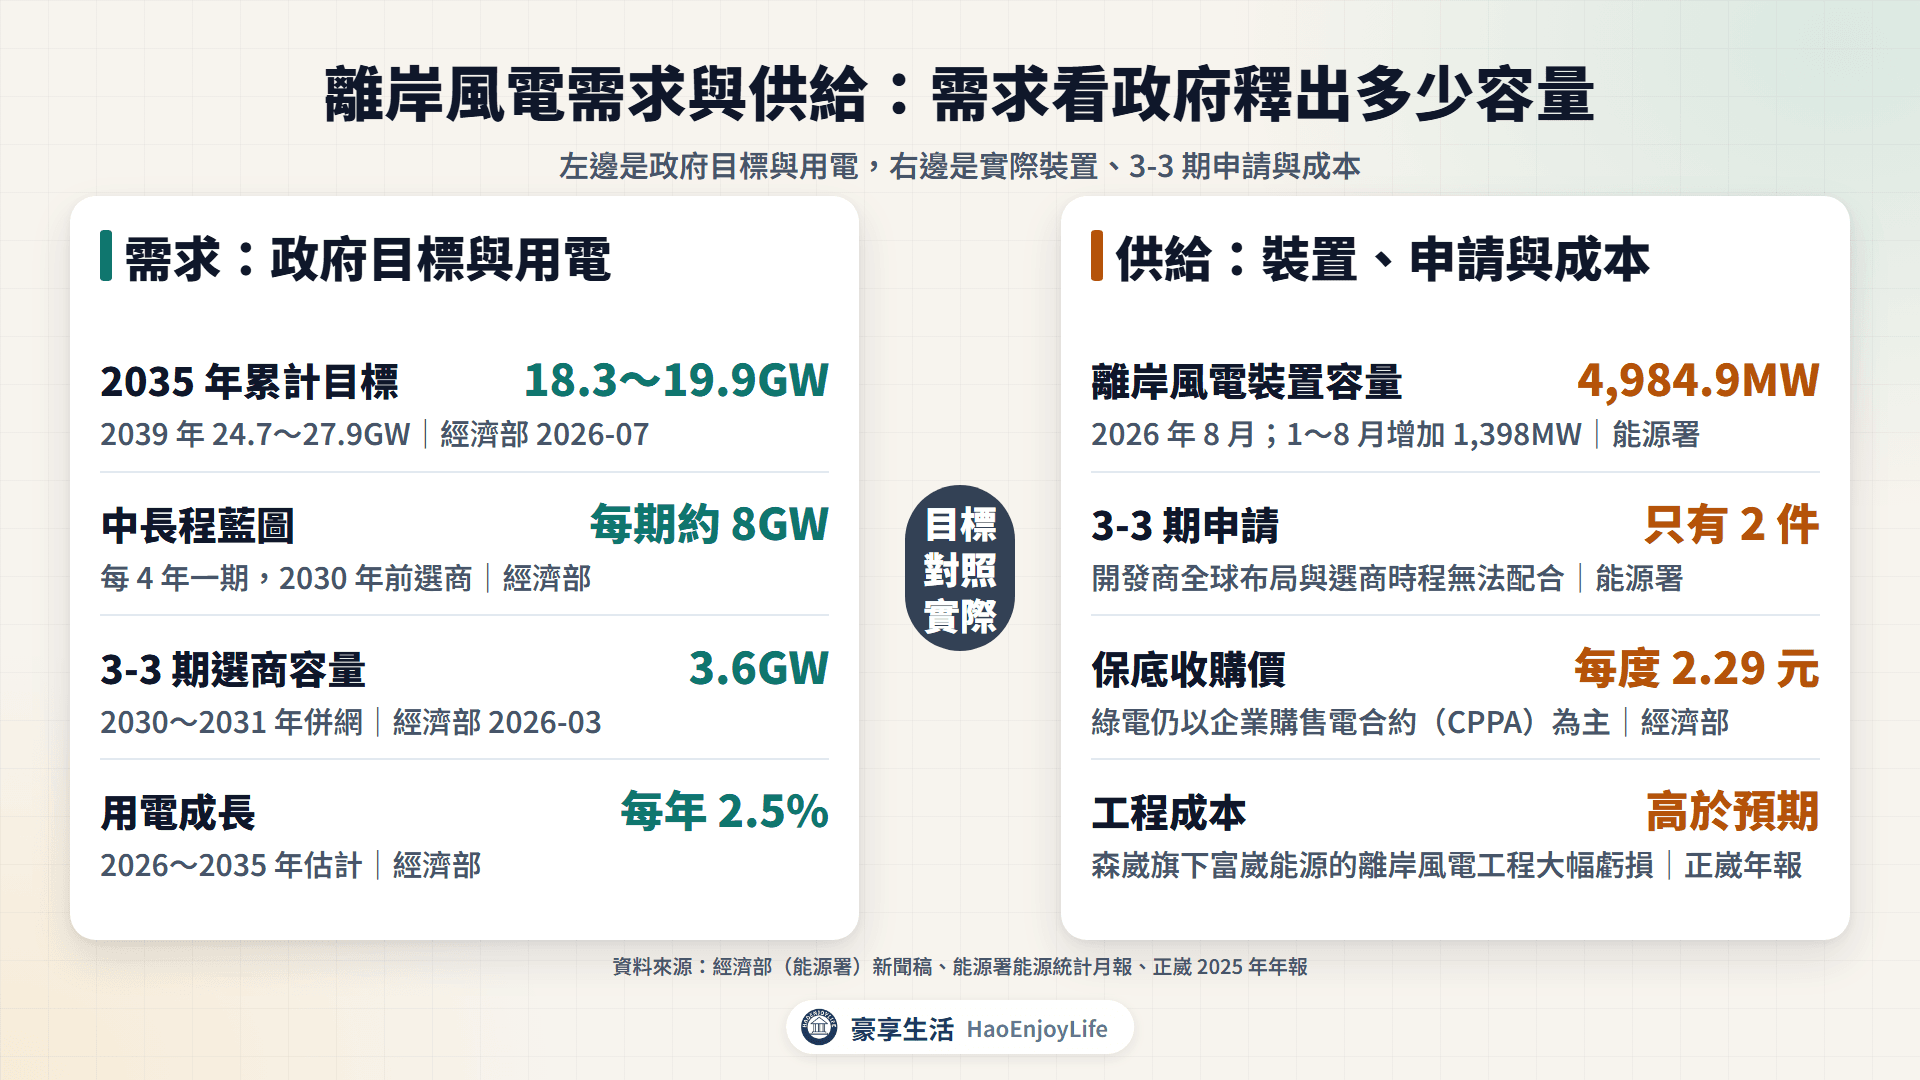
2026 年的需求看政府釋出多少容量。經濟部 3 月公告區塊開發第三期(3-3 期)選商,容量 3.6GW、2030~2031 年併網;9 月截止時只收到 2 件申請。能源署統計,2026 年 8 月離岸風電裝置容量 4,984.9MW,比 2025 年底增加 1,398MW。
台股相關公司中,做水下基礎的有世紀鋼、世紀風電、台船與中鋼(興達海基)。做海纜的有華新、大亞,做陸上變電站的是東元,做葉片樹脂的是上緯投控。
延伸閱讀:綠能概念股差在哪
資料截至:股價到 2026 年 10 月 16 日(還原權息),月營收到 2026 年 9 月;政策與公司公告到 2026 年 10 月 18 日。
離岸風電產業鏈有哪些環節?
離岸風場從上游到下游分成 4 段:風機、塔架與水下基礎、海纜與電力設備,最後是開發商與海事工程。台股公司多集中在中間兩段。
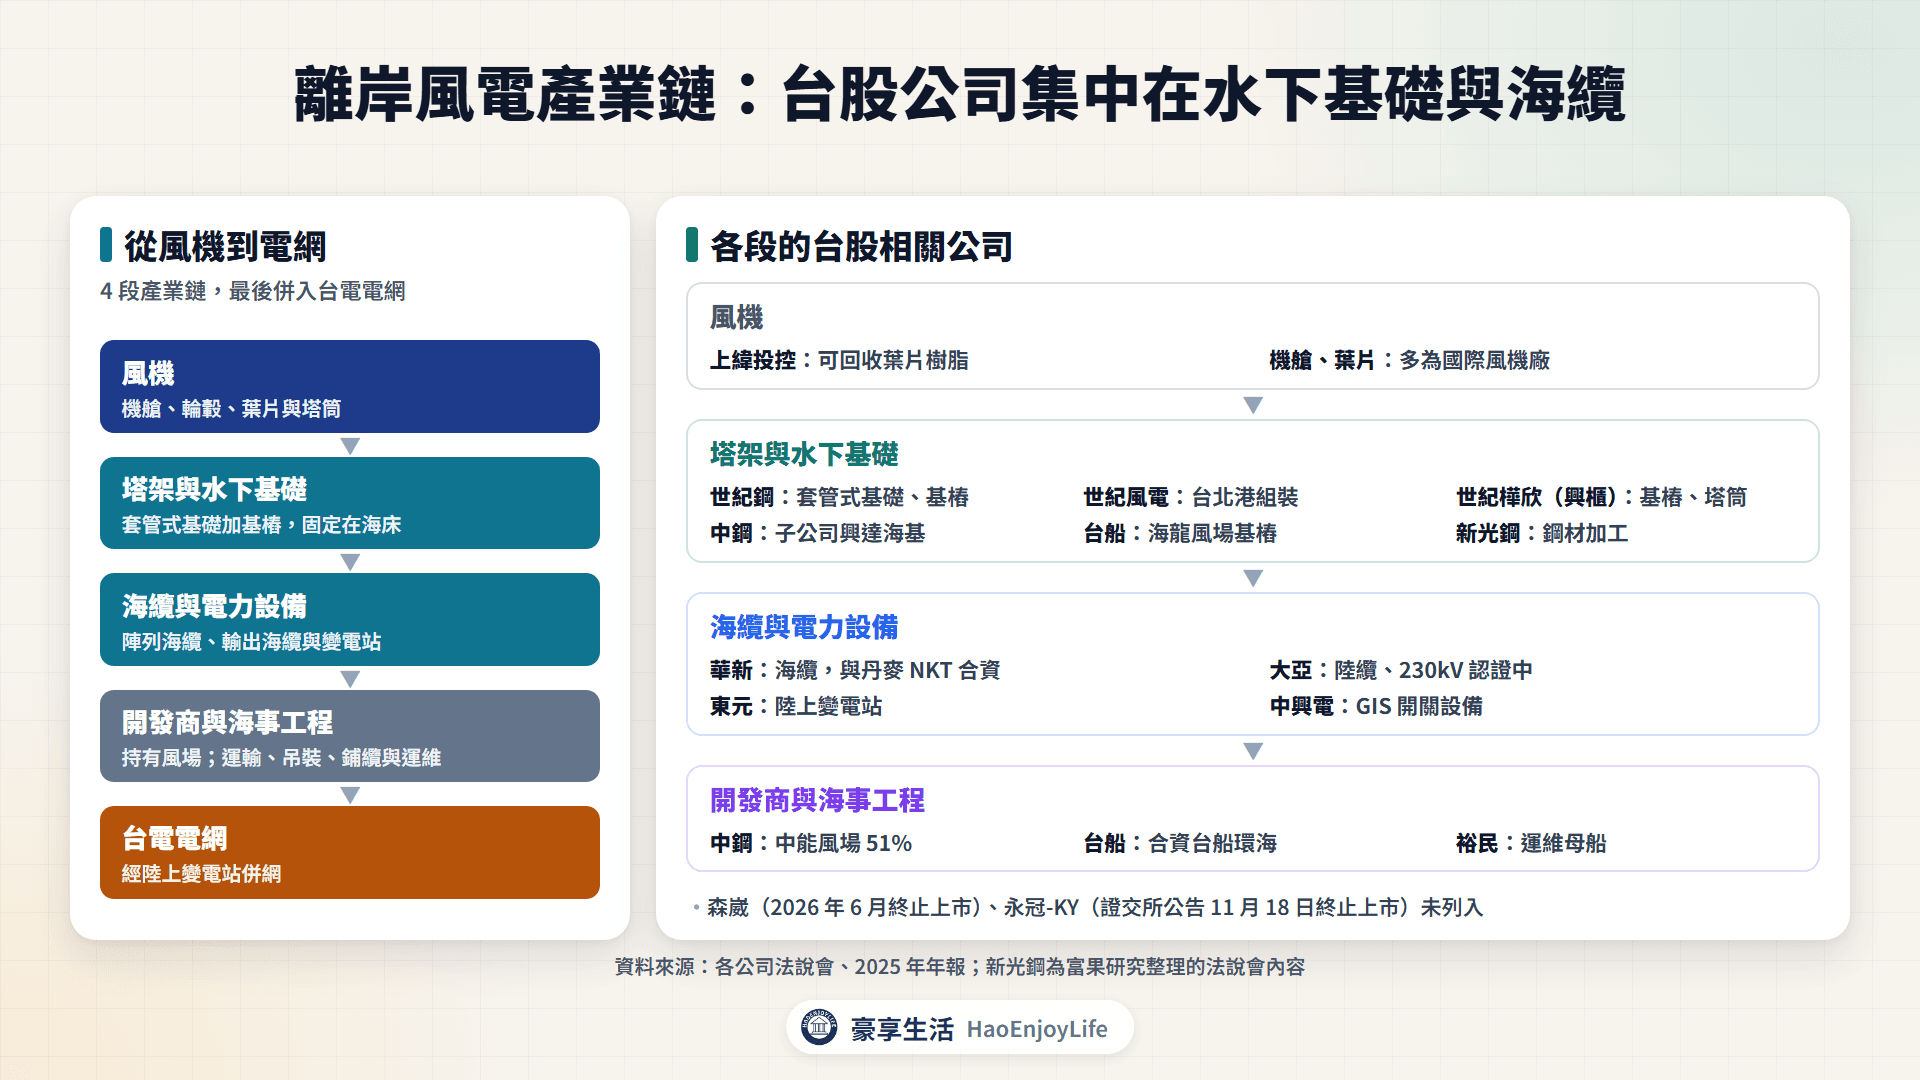
- 風機:包括機艙、輪轂、葉片與塔筒。單機容量越來越大,台電離岸風電二期用 9.5MW 風機,3-2 期案場已規劃 14~15MW。
- 塔架與水下基礎:把風機固定在海床。台廠主要做套管式基礎(Jacket),由鋼管焊成立體框架,底部再用基樁(Pin Pile)打進海床。
- 海纜與電力設備:陣列海纜(Array Cable)串聯每座風機,輸出海纜把電送上岸;再經過海上與陸上變電站,併入台電電網。
- 開發商與海事工程:開發商取得容量、籌措資金、簽售電合約並持有風場;海事工程負責運輸、吊裝、打樁、鋪纜與運維。
套管式基礎和基樁的數量有固定比例。以世紀鋼的海盛案為例,35 座套管式基礎搭配 114 支基樁,平均每座約 3 支多。
變電站用的變壓器與 GIS 開關設備屬於重電,詳見重電與電力。中興電 2026 年 4 月法說會提到,離岸風電 3.2~3.3 期會帶動 GIS 成長。
離岸風電需求從哪裡來?區塊開發與裝置目標
離岸風電的需求由政府釋出的容量決定。政府用「先示範、次潛力、後區塊」三階段推動,現在進行到第三階段的區塊開發,分期選出開發商並核配容量。
區塊開發各期與政府目標
| 項目 | 容量 | 併網時間 | 公告日期 |
|---|---|---|---|
| 第二期(3-2 期) | 約 2.7GW,5 家申請簽約 | 2028~2029 年 | 2024-11-11 |
| 第三期(3-3 期) | 3.6GW,收件 2 件 | 2030~2031 年 | 2026-03-27 公告 |
| 浮動式示範 | 2~3 案,每案 6~12 座浮臺 | 2032 年底前 | 2026-09-08 草案說明 |
| 中長程藍圖 | 每 4 年一期,每期約 8GW | 2030 年前選商 | 2026-07-23 |
| 2035 年目標 | 累計 18.3~19.9GW | — | 2026-07-23 |
| 2039 年目標 | 累計 24.7~27.9GW | — | 2026-07-23 |
資料來源:經濟部(能源署)新聞稿,以經濟部最新公告為準
- 用電成長:經濟部 7 月的中長程藍圖估計,2026~2035 年用電每年成長 2.5%。
- 新增場址:經濟部跨部會盤點,新增可開發的容量約 15~18GW。
- 綠電買方:3-3 期電價仍以企業購售電合約(CPPA)為主;CPPA 是企業和風場直接簽的長期購電合約,詳見太陽光電電廠。
- 官股售電公司:中鋼年報列出向台灣智慧電能(台智電)購買離岸風電電能與憑證的長期契約。世紀鋼法說會整理,台智電統購風場綠電後,再以少量、短年期轉賣給企業。
離岸風電裝置容量到多少?
能源署統計,2026 年 8 月離岸風電裝置容量 4,984.9MW,占再生能源裝置容量的 19.9%。2026 年前 8 個月增加 1,398MW,已超過 2025 全年增加的 600MW。
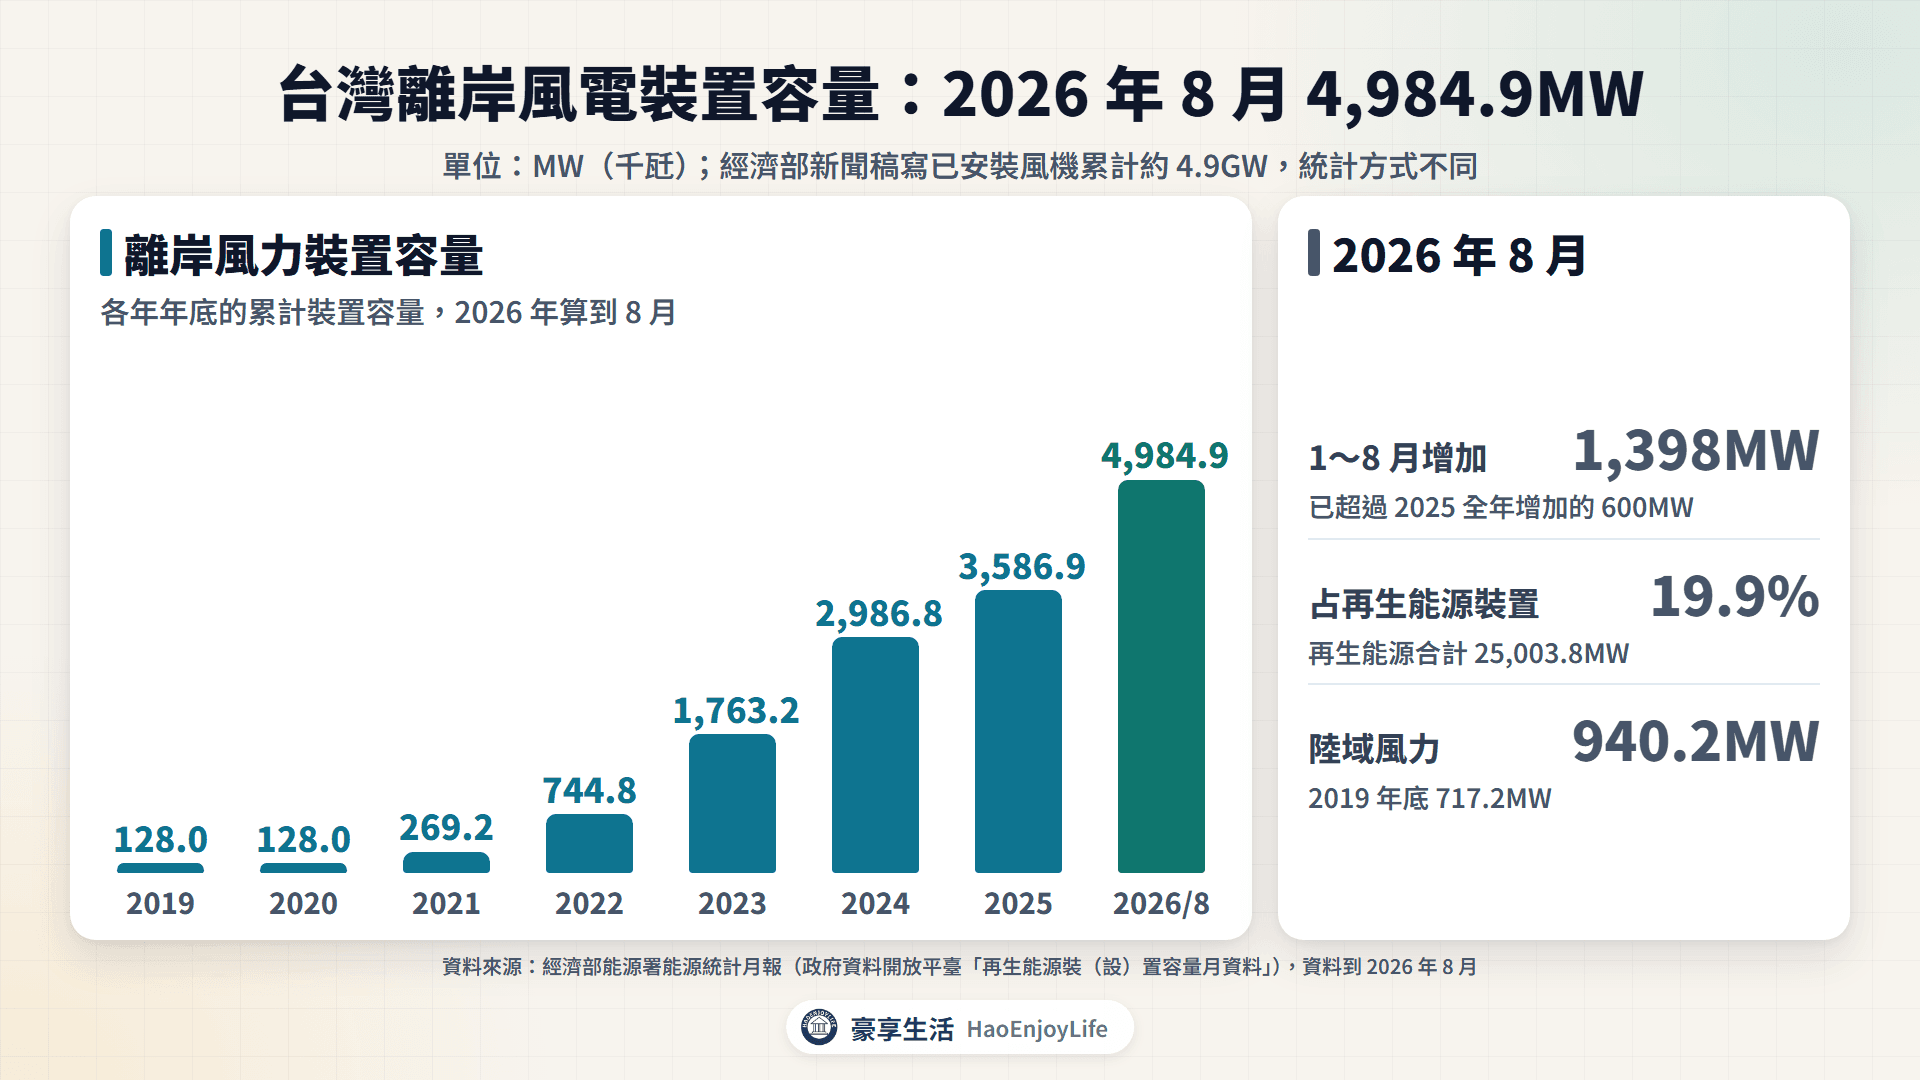
台灣風力發電裝置容量(MW)
| 時間 | 離岸風力 | 陸域風力 |
|---|---|---|
| 2019 年底 | 128.0 | 717.2 |
| 2021 年底 | 269.2 | 825.0 |
| 2022 年底 | 744.8 | 836.2 |
| 2023 年底 | 1,763.2 | 914.2 |
| 2024 年底 | 2,986.8 | 918.2 |
| 2025 年底 | 3,586.9 | 930.3 |
| 2026 年 8 月 | 4,984.9 | 940.2 |
資料來源:經濟部能源署能源統計月報(政府資料開放平臺「再生能源裝(設)置容量月資料」)
經濟部 7 月新聞稿則寫,已安裝逾 500 座風機、累計約 4.9GW,和能源統計月報的統計方式不同。新聞稿也引述國際統計,台灣 2025 年新增容量排全球第 3,累計排第 5。
國產化政策怎麼變?成本與開發商意願
區塊開發前兩期有國產化要求,3-3 期改成評分加分。國產化在政策上稱為「產業關聯方案」,開發商要向國內供應鏈採購指定項目。
國產化政策的變化
| 時間 | 內容 | 來源 |
|---|---|---|
| 2023-11 | 3-2 期產業關聯方案採開發商自選模式,共 24 項 | 經濟部 |
| 2024-09 | 官員證實 3-3 期撤除國產化,歐盟認為國產化違反 WTO 規定 | 媒體報導(中央社) |
| 2026-02 | 3-3 期草案改為評分,在地產業及經濟效益占 10 分 | 經濟部 |
| 2026-03 | 3-3 期公告,加分項目可換最多 5 年延長售電期間 | 經濟部 |
資料來源:經濟部(能源署)新聞稿;TechNews 轉載中央社 2024-09-12 報導
在地效益依投入金額計分。經濟部的範例是 500MW 風場投入 200 億元得 5 分,投入 300 億元得滿分 10 分。
台廠的接單方式也跟著改變。世紀鋼 2026 年 3 月法說會表示,國產化已不是開發商採購在地水下基礎的主要關鍵。公司改用統包與垂直整合,幫開發商降低整體成本。
3-3 期為什麼只收到 2 件申請?
能源署 9 月 30 日表示,原因是開發商的全球投資布局與選商時程無法配合。2 家開發團隊各送 1 個風場,申請容量沒有公布,能源署預計年底前公告結果。
補充:3-3 期的保底收購價是每度 2.29 元,依台電平均迴避成本訂定。風場沒有賣給企業的餘電,由台電以這個價格收購。
工程端的成本壓力也很明顯。正崴年報寫到,子公司森崴旗下富崴能源承攬的離岸風電工程,建置成本高於預期而大幅虧損。原因包括供應鏈成本上漲、極端氣候影響施工天數,以及國際工程物料價格波動。
風電公司的營收從哪裡來?
風電相關公司的營收有 3 種:製造與工程合約、材料銷售,以及售電與合資收益。水下基礎、海纜與變電站多是專案合約,依工程進度或交貨認列,月營收容易大起大落。
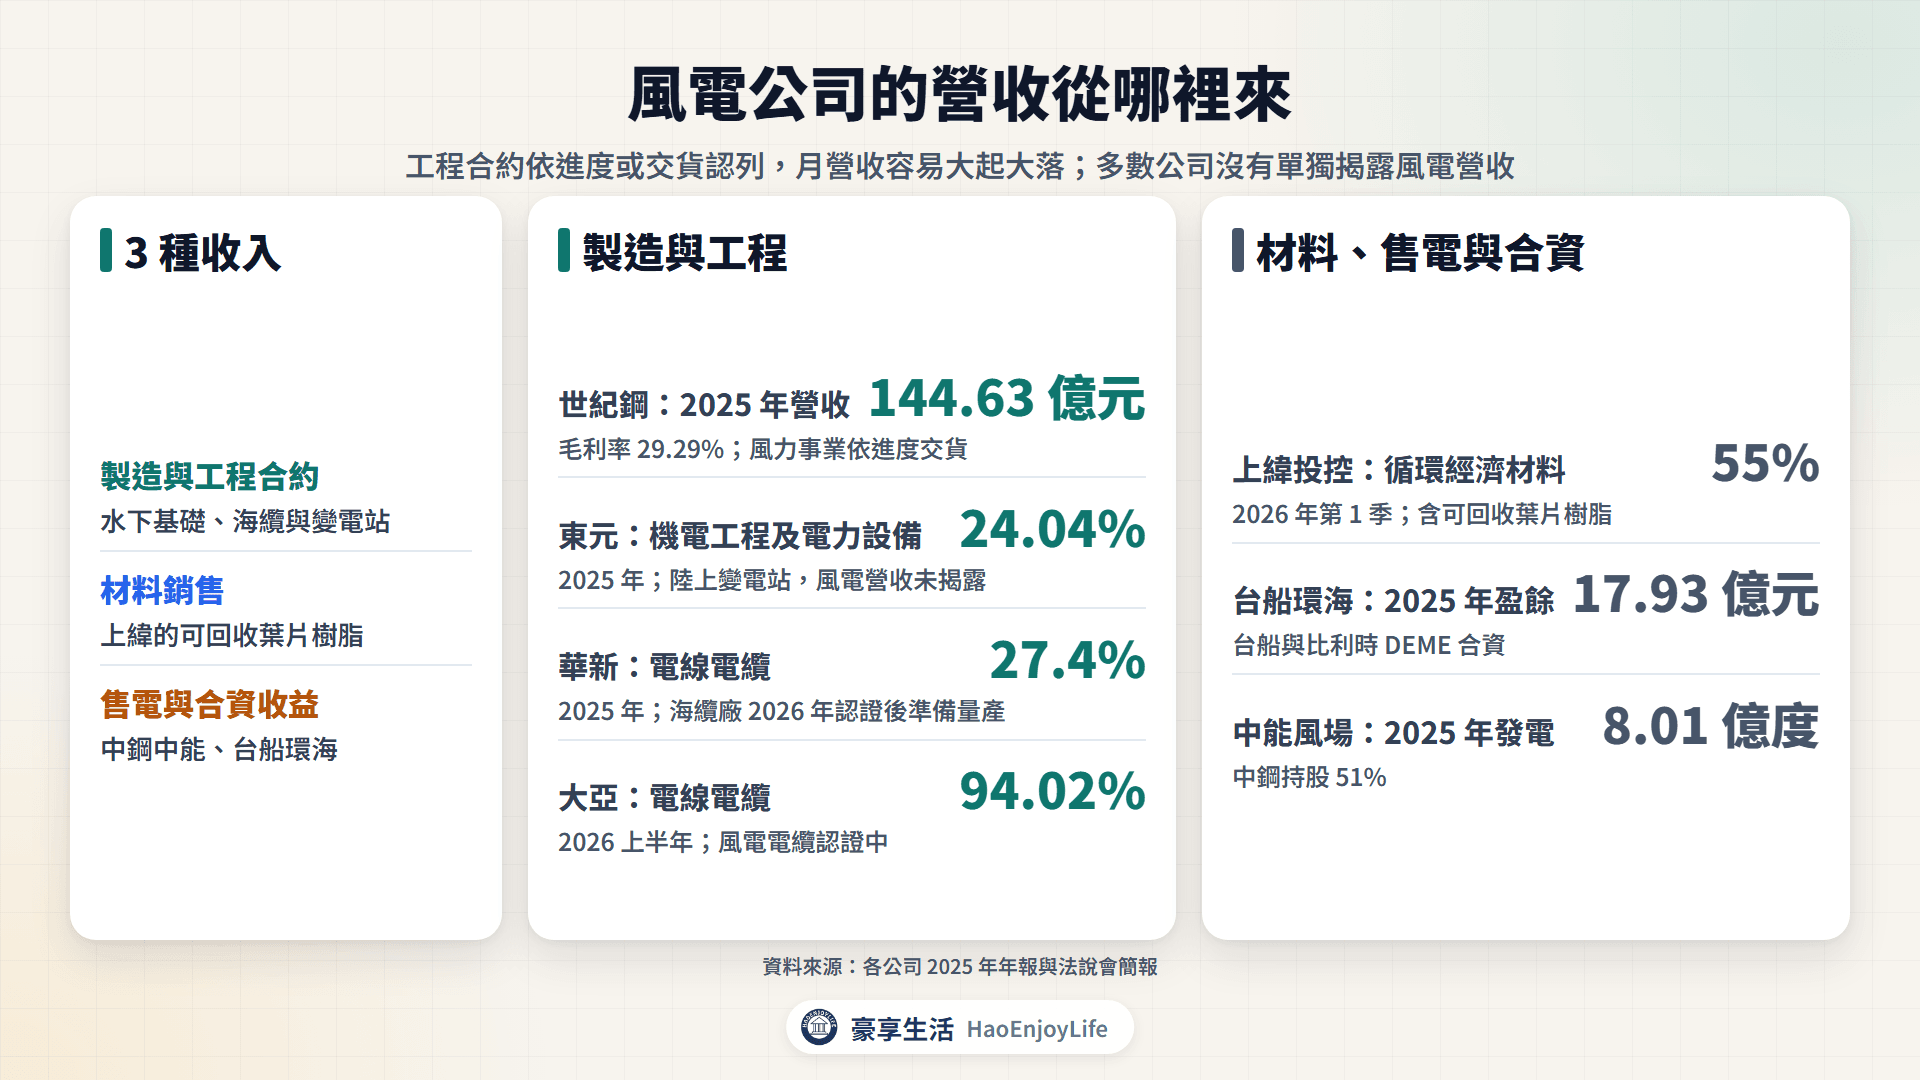
風電相關公司的營收結構
| 公司 | 官方揭露 | 風電相關部分 |
|---|---|---|
| 世紀鋼 | 2025 年營收 144.63 億元,毛利率 29.29% | 水下基礎,月營收備註寫風力事業依進度交貨 |
| 上緯投控 | 循環經濟材料 55%、先進材料 23%(2026 年第 1 季) | 循環經濟材料含可回收葉片樹脂 |
| 東元 | 機電工程及電力設備 24.04%(2025 年) | 陸上變電站,風電營收未揭露 |
| 華新 | 不銹鋼 52.0%、電線電纜 27.4%(2025 年) | 海纜廠 2026 年認證後準備量產 |
| 大亞 | 電線電纜 94.02%(2026 上半年) | 風電電纜認證中,未揭露 |
| 台船 | 艦艇建造 66.53%、機械製造 15.89%(2025 年) | 合資的台船環海 2025 年盈餘 17.93 億元 |
| 中鋼 | 以鋼鐵為主 | 中能風場 2025 年發電 8.01 億度 |
資料來源:各公司 2025 年年報與法說會簡報
- 工程與製造:世紀鋼 2026 年 6~9 月的月營收公告,都寫「風力事業案依進度如期交貨及相關工程收入挹注」。
- 材料:上緯 2025 年 8 月完成與西門子歌美颯、RWE 的合作;約 2,600 噸可回收環氧樹脂,用在英國 Sofia 風場的葉片。
台股風電概念股:誰做什麼?
台股風電相關公司可以分成水下基礎、風機材料、海纜與電力設備,以及開發商與海事工程 4 類。
台股風電相關公司
| 公司(代號) | 環節 | 風電相關業務 |
|---|---|---|
| 世紀鋼(9958) | 水下基礎、塔筒 | 套管式基礎、基樁;子公司世紀風電、世紀樺欣 |
| 世紀風電(2072) | 水下基礎 | 台北港廠組裝套管式基礎與轉接段 |
| 中鋼(2002) | 水下基礎、開發商 | 子公司興達海基轉型;中能風場持股 51% |
| 台船(2208) | 水下基礎、海事工程 | 海龍風場基樁;合資台船環海 |
| 新光鋼(2031) | 鋼材加工 | 風場用鋼板預彎與鋼管加工 |
| 上緯投控(3708) | 風機材料 | 可回收葉片環氧樹脂 |
| 華新(1605) | 海纜 | 與丹麥 NKT 合資高雄港海纜廠 |
| 大亞(1609) | 海纜、陸纜 | 230kV 風電電纜認證、陣列海纜開發 |
| 東元(1504) | 陸上變電站 | 累計約 2.5GW 陸域變電站工程 |
資料來源:各公司法說會、2025 年年報;新光鋼為富果研究整理的法說會內容
塔架與水下基礎
世紀鋼(9958):做離岸風電水下基礎與鋼結構,2025 年營收 144.63 億元、稅後淨利 26.58 億元。2025 年 7、8 月簽下風睿能源海盛、海廣兩座風場的正式製造合約,共 92 座套管式水下基礎。
世紀鋼的集團分工很細。子公司世紀風電(2072)在台北港組裝套管式基礎與轉接段,2026 年 3 月上市;世紀樺欣風能(7752,興櫃)在台中港做基樁、腿管、斜撐與風機塔筒。
法說會的時程表列出 3-1 期的渢妙一期、海盛、蔚藍海,以及 3-2 期的海廣、又德、渢妙 2。這些風場的併網年在 2027~2030 年,公司也在台北港擴建五期廠,並取得印尼巴淡島廠房。
中鋼(2002):本業是鋼鐵,詳見鋼鐵股。風電相關的是子公司興達海基,曾為沃旭大彰化東南風場與中能風場製造水下基礎。
中鋼 2025 年 7 月把興達海基的持股提高到 100%,11 月再決議承接它的主要營業資產。年報寫到,興達海基將轉型做綠能技術服務與製造支援,也規劃承接橋梁等大型結構。
台船(2208):本業是造船與造艦,詳見國艦國造。年報寫到,台船 2025 年完工交付海龍風場的水下基礎基樁,並把離岸風電工程列為多角化業務。
新光鋼(2031):鋼材通路與加工商。富果研究整理的法說會內容提到,公司已切入風睿 F4 風場,提供鋼板預彎與鋼管加工。
風機材料
上緯投控(3708):做複合材料用的環氧樹脂。2025 年處分子公司上緯新材料後,循環經濟材料成為主力,2026 年第 1 季占營收 55%。
上緯的可回收環氧樹脂(EzCiclo)已用在西門子歌美颯的可回收葉片。2026 年預計再出貨約 2,200 噸給第二個離岸風場;公司估計,3-3 期可帶動樹脂與拉擠板材約 40~50 億元商機。
海纜與電力設備
華新(1605):電線電纜占 2025 年營收 27.4%,不銹鋼占 52.0%。華新和丹麥 NKT 合資華新能源電纜系統,華新持股 90%,2025 年完成高雄港海纜廠與專用碼頭。
這項海纜投資計畫約 182.92 億元,年報寫 2026 年取得產品認證後準備量產。年報也提到,公司已研製 14MW 以上大容量離岸風機用的電纜。
大亞(1609):電線電纜占 2026 上半年營收 94.02%。年報寫到,離岸風電用的 230kV 電纜預定 2026 年完成認證;串聯風機的陣列海纜也在開發中。
大亞的 66kV 半濕式海纜在 2020 年開發完成,已做過海域實地驗證。
東元(1504):本業是馬達與電力設備。年報寫到,東元累計承攬約 2.5GW 離岸風電陸域變電站,市占約 35%,案場包括彰芳、西島、中能、海龍與渢妙。
東元 8 月法說會表示,電力能源事業上半年營收年增 20.0%,主因是數據中心與離岸風電工程。公司也持續爭取渢妙 2 號的工程。
開發商與海事工程
中鋼是少數持有離岸風場的台股公司。中能風場由中鋼持股 51%、哥本哈根基礎建設基金(CIP)持股 49%,總投資約 550 億元。
台船環海風電工程由台船與比利時 DEME 集團合資,台船持股 50.0001%,2025 年稅後盈餘 17.93 億元。運維船方面,裕民的新船中有 2 艘離岸風電運維母船(CSOV)。
注意:森崴能源(6806)的子公司原本承攬台電離岸風電二期統包,森崴 2026 年 6 月 23 日已終止上市。做風機鑄件的永冠-KY(1589),證交所公告 11 月 18 日終止上市;兩家的狀況寫在風險段。
風電概念股營收與股價比較
下表比較 8 家公司 2026 年 1~9 月累計營收年增率、9 月單月營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年底算到 2026 年 10 月 16 日。
風電相關公司營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 新光鋼(2031) | +7.2% | +37.1% | +34.1% |
| 華新(1605) | +3.3% | +10.3% | +22.8% |
| 大亞(1609) | +21.2% | +30.3% | +3.7% |
| 中鋼(2002) | +6.2% | +27.1% | +3.7% |
| 台船(2208) | -16.9% | +14.6% | -8.8% |
| 上緯投控(3708) | +35.9% | +165.8% | -10.1% |
| 東元(1504) | +8.9% | +13.7% | -14.6% |
| 世紀鋼(9958) | +45.6% | +83.3% | -34.8% |
資料來源:豪享看股票,月營收至 2026 年 9 月、還原權息股價至 2026 年 10 月 16 日
世紀風電 2026 年 3 月才上市,森崴能源已終止上市,都未列入比較。
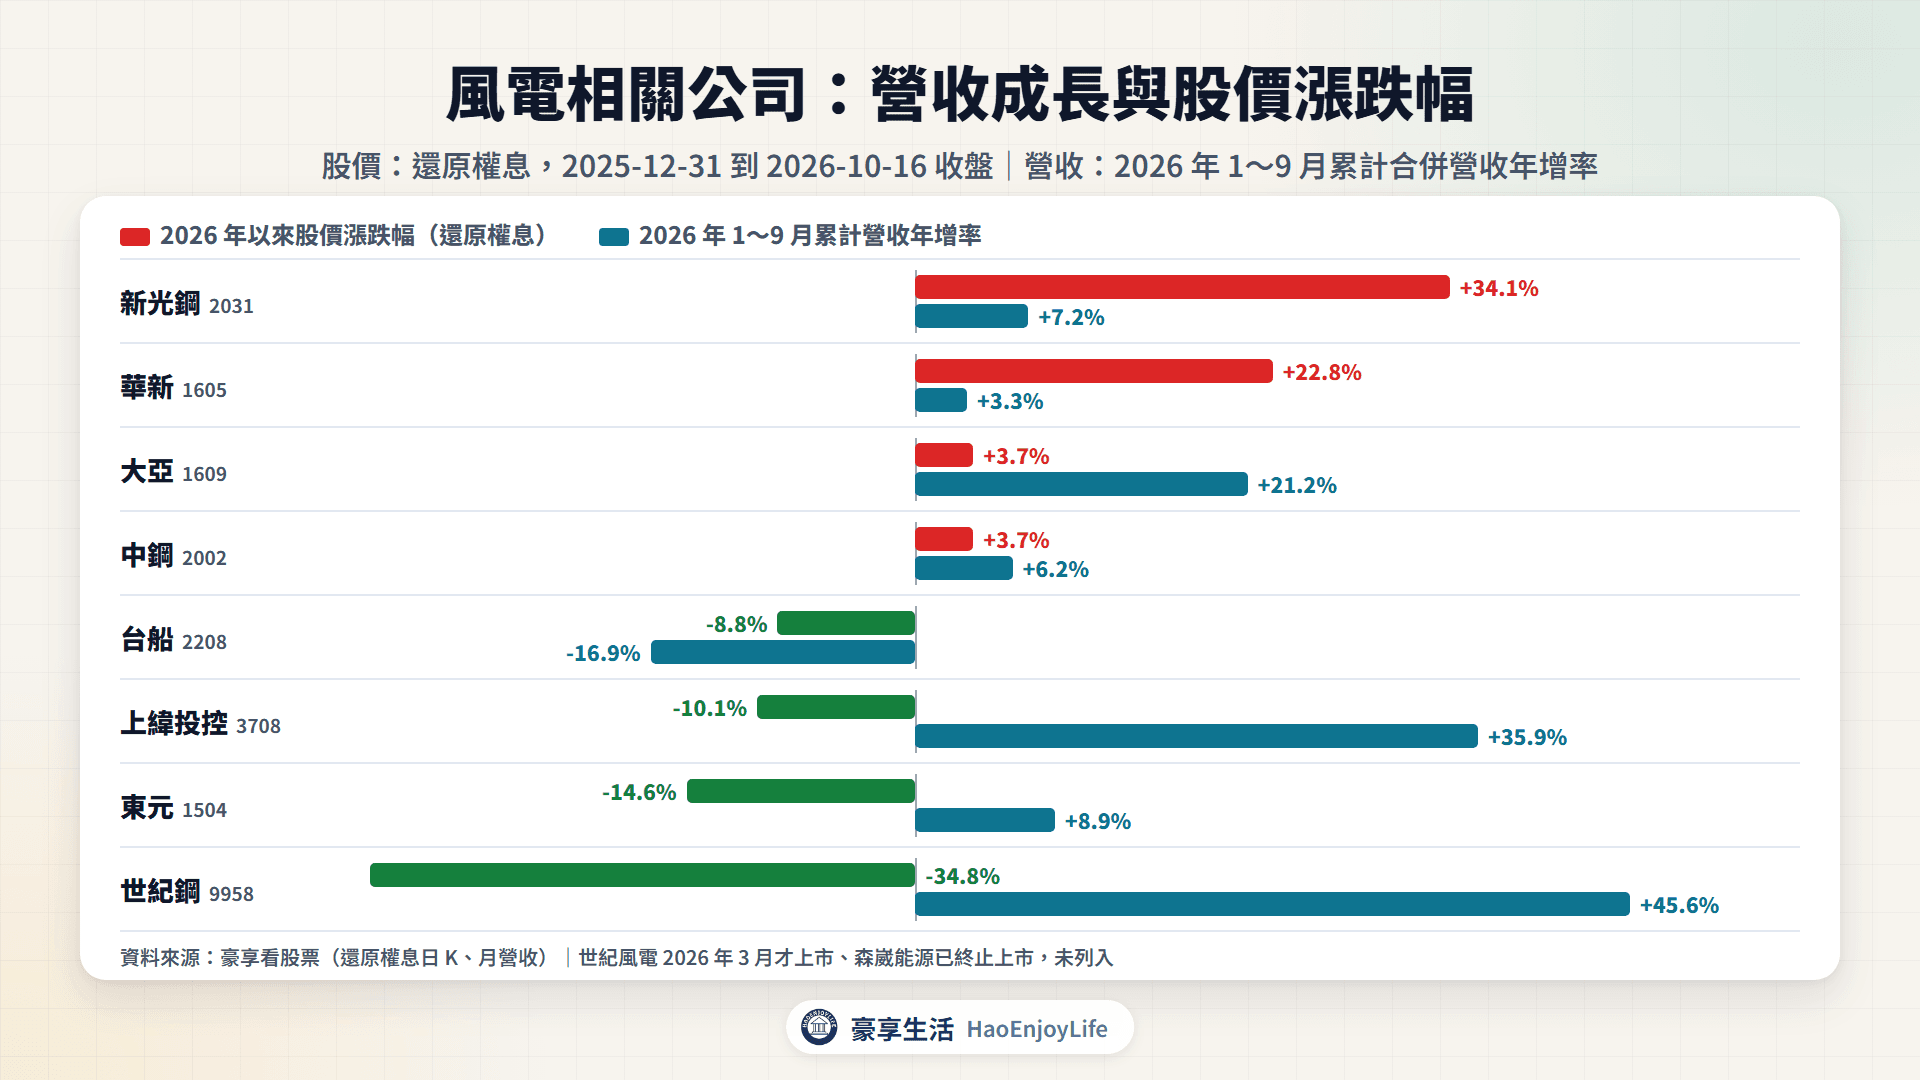
- 營收與股價都成長:新光鋼營收年增 7.2%、股價上漲 34.1%;華新營收年增 3.3%、股價上漲 22.8%,兩家的股價漲幅都大於營收成長。大亞、中鋼營收年增 21.2%、6.2%,股價都上漲約 3.7%。
- 營收成長、股價下跌:世紀鋼營收年增 45.6%,9 月單月年增 83.3%,股價下跌 34.8%。公告備註寫,營收增加主要來自風力事業案依進度交貨與相關工程收入。
- 營收成長、股價下跌:上緯投控營收年增 35.9%、股價下跌 10.1%,公告備註是循環經濟材料與先進材料需求增加。東元營收年增 8.9%,股價下跌 14.6%。
- 營收與股價都下滑:台船累計營收年減 16.9%、股價下跌 8.8%。9 月單月年增 14.6%,累計數受 2025 年 5 月造艦營收的高基期影響。
華新、大亞、中鋼、台船的營收主要來自本業,風電只占一部分。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
最近誰在切入離岸風電?
2025 年下半年以來,動態集中在 3 件事:水下基礎與海纜擴產、3-3 期政策,以及工程與財務出問題的公司退出市場。新切入的有華新的海纜廠,以及上緯的可回收葉片樹脂。
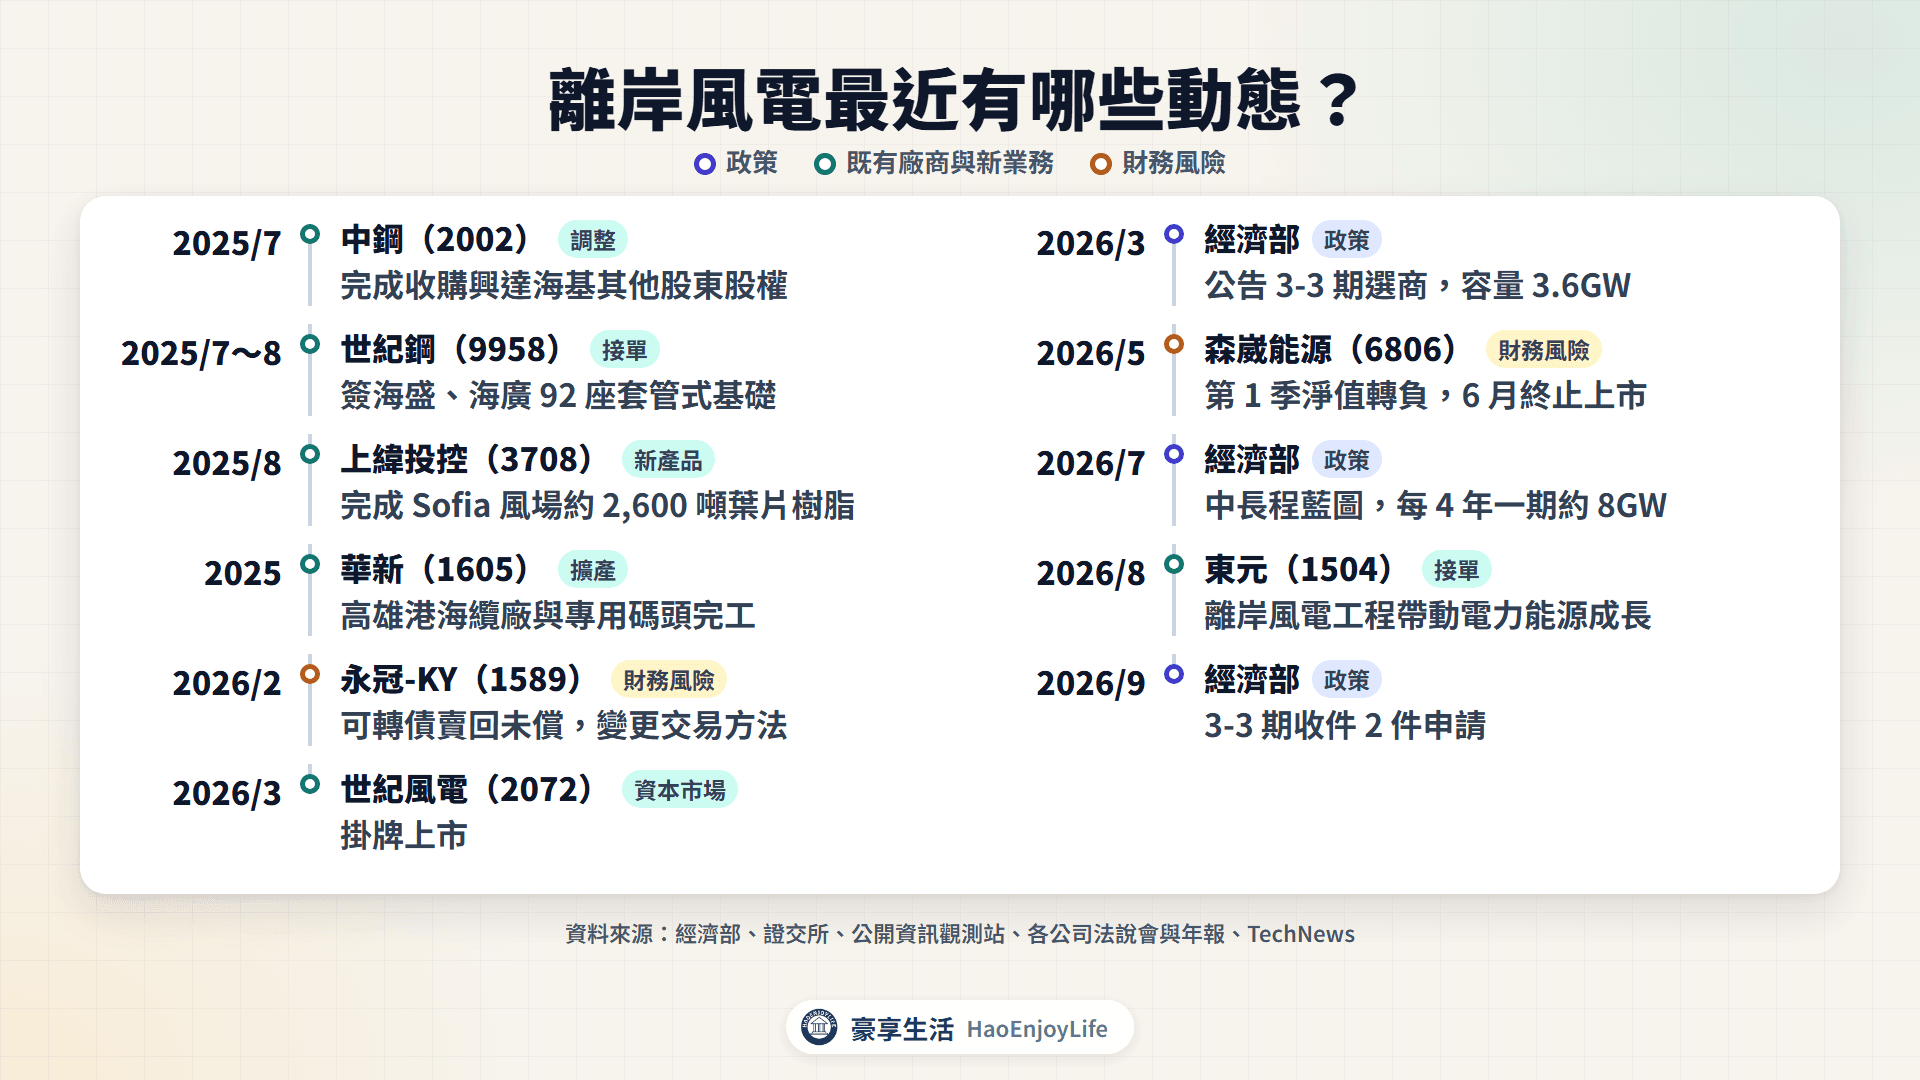
離岸風電的最近動態
| 日期 | 公司或機關 | 內容 | 類型 |
|---|---|---|---|
| 2025-07 | 中鋼 | 完成收購興達海基其他股東股權 | 既有廠商、調整 |
| 2025-07~08 | 世紀鋼 | 簽海盛、海廣 92 座套管式基礎 | 既有廠商、接單 |
| 2025-08 | 上緯投控 | 完成 Sofia 風場約 2,600 噸葉片樹脂 | 新產品 |
| 2025 | 華新 | 高雄港海纜廠與專用碼頭完工 | 新進者、擴產 |
| 2026-02 | 永冠-KY | 可轉債賣回未償,變更交易方法 | 財務風險 |
| 2026-03 | 世紀風電 | 掛牌上市 | 資本市場 |
| 2026-03 | 經濟部 | 公告 3-3 期選商,容量 3.6GW | 政策 |
| 2026-05 | 森崴能源 | 第 1 季淨值轉負,6 月終止上市 | 財務風險 |
| 2026-07 | 經濟部 | 中長程藍圖,每 4 年一期約 8GW | 政策 |
| 2026-08 | 東元 | 離岸風電工程帶動電力能源成長 | 既有廠商、接單 |
| 2026-09 | 經濟部 | 3-3 期收件 2 件申請 | 政策 |
資料來源:經濟部、證交所、公開資訊觀測站、各公司法說會與年報、TechNews
離岸風電未來怎麼發展?
- 3-3 期結果:能源署預計 2026 年底前公告容量分配,只有 2 件申請,實際核配量是觀察重點。
- 每 4 年一期:經濟部規劃 2030 年前選商,每期約 8GW,2035 年累計 18.3~19.9GW。
- 浮動式風電:示範計畫預計 2027 年選商、2032 年底前併聯;台船年報把浮式風機基礎製造列為業務之一。
追蹤離岸風電產業,可以看 5 個指標:
- 能源署能源統計月報:每月公布離岸風力裝置容量。
- 經濟部新聞稿:3-3 期選商結果、行政契約簽約與併網進度。
- 月營收與公告備註:看工程認列的時點,詳見月營收怎麼看。
- 毛利率:看工程成本是否高於預期,世紀鋼 2025 年毛利率 29.29%。
- 開發商發電量:中鋼法說會公布中能風場的年發電量與風機可用率。
離岸風電產業有哪些風險?
- 選商與政策時程:3-3 期只收到 2 件申請,後續核配量與時程以經濟部公告為準。
- 工程成本高於預期:富崴能源的離岸風電工程因供應鏈成本、天候與物料價格虧損,母公司森崴已終止上市。
- 財務與信用:永冠-KY 2026 年 2 月可轉債賣回付不出,又未依期限公告 2025 年財報,4 月 7 日起停止買賣。
- 天候與發電量:中能風場 2025 年發電量低於預期,原因是風機妥善率不如預期與夏季風量偏低。
- 國產化取消後的競爭:3-3 期不強制國產化,台廠要和國際廠商比價格、交期與統包能力。
- 利率與融資:風場投資金額大,中能總投資約 550 億元,利率變化會影響資金成本,詳見利率。
- 題材與營收占比落差:華新海纜還沒量產,大亞、東元的風電營收未揭露,中鋼本業是鋼鐵。
常見問題
Q1:水下基礎是什麼?
水下基礎是把離岸風機固定在海床上的鋼結構。台廠主要做套管式基礎,由鋼管焊成立體框架,底部再用基樁打進海床。
Q2:3-3 期還有國產化要求嗎?
3-3 期沒有強制國產化,改成評分。開發商在台投入越多,「在地產業及經濟效益」最多可得 10 分,還能換延長售電期間。
Q3:森崴能源為什麼下市?
森崴子公司承攬的離岸風電工程成本高於預期。正崴 2026 年 5 月的重大訊息寫到,海事子公司寶崴海事無力償還欠款,森崴第 1 季淨值轉為負數。森崴同年 6 月 23 日終止上市。
延伸閱讀
- 綠能概念股差在哪:太陽能、風電、儲能概念股差在哪
- 太陽光電電廠怎麼賺錢:躉購費率、綠電交易與電廠開發商
- 重電與電力:變壓器、GIS 與電線電纜
- 鋼鐵股:中鋼盤價與鋼價循環
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0