 里奇豪
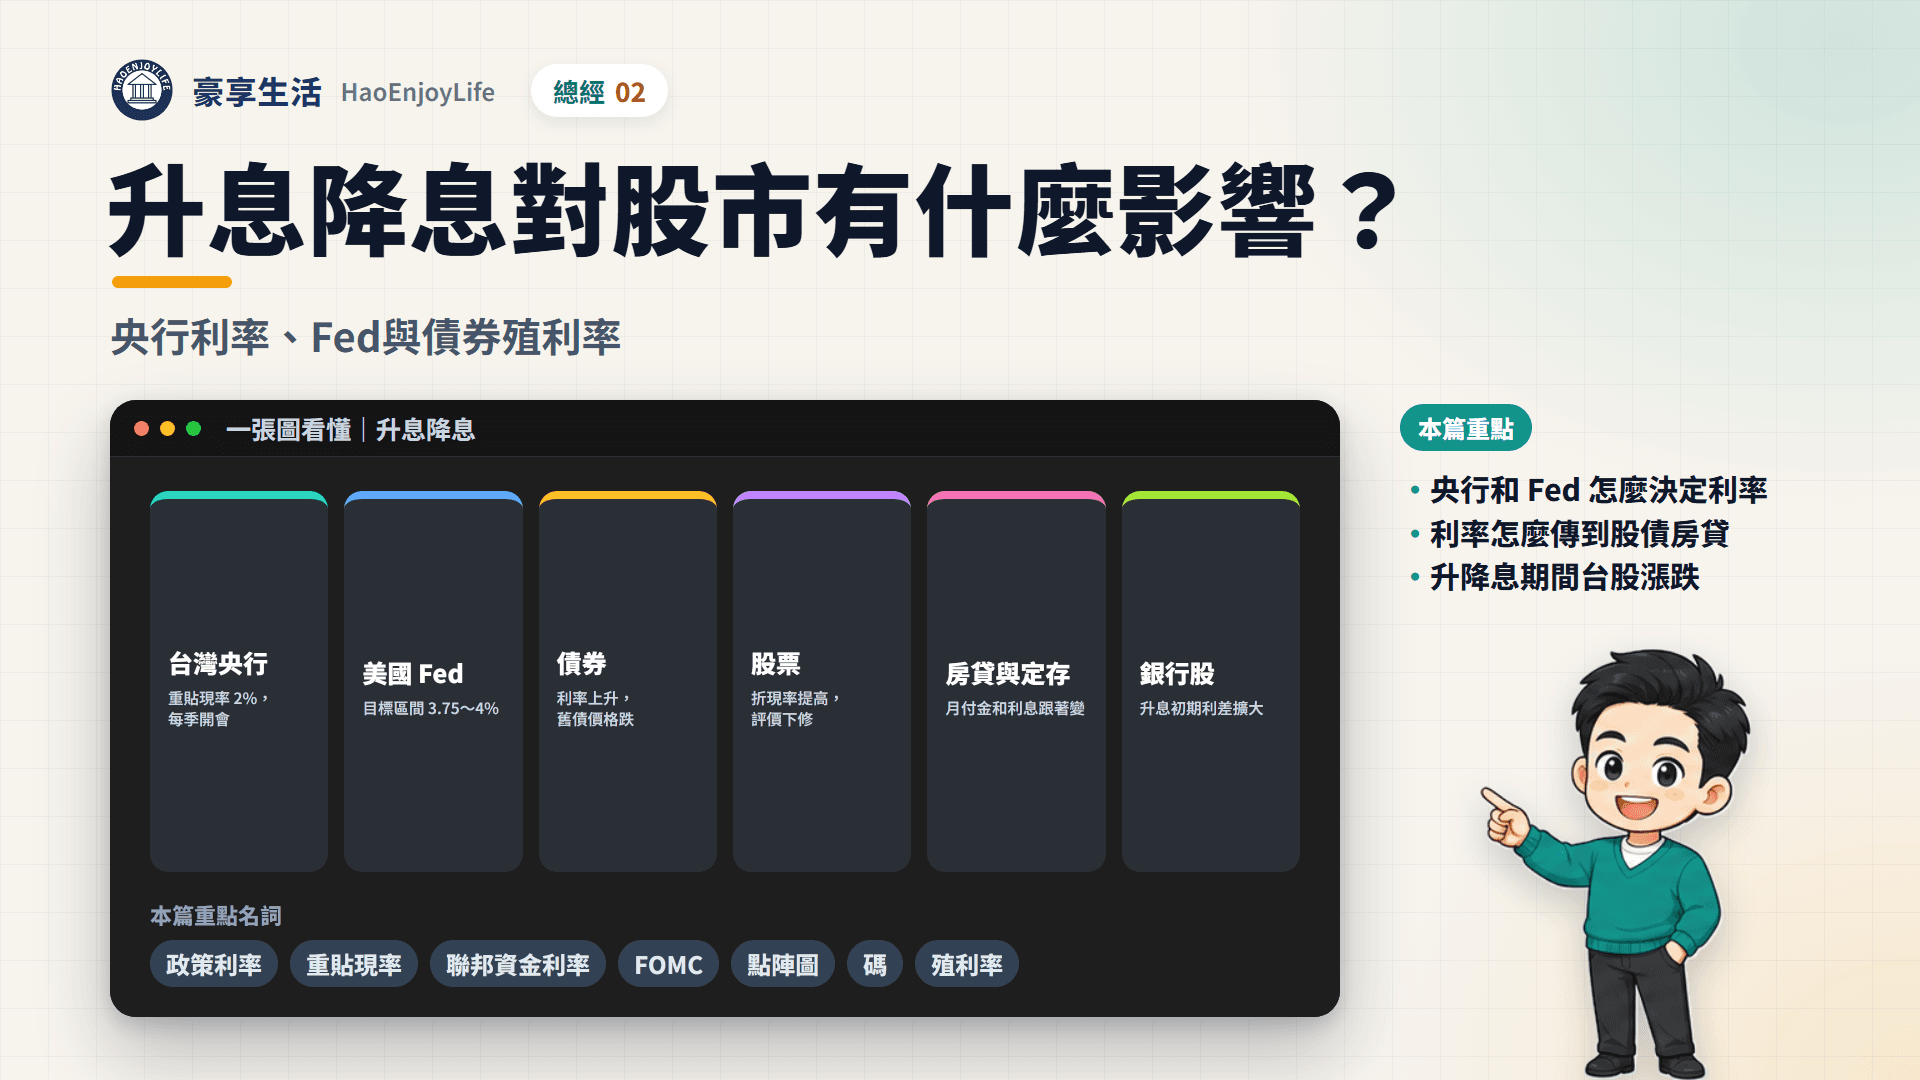
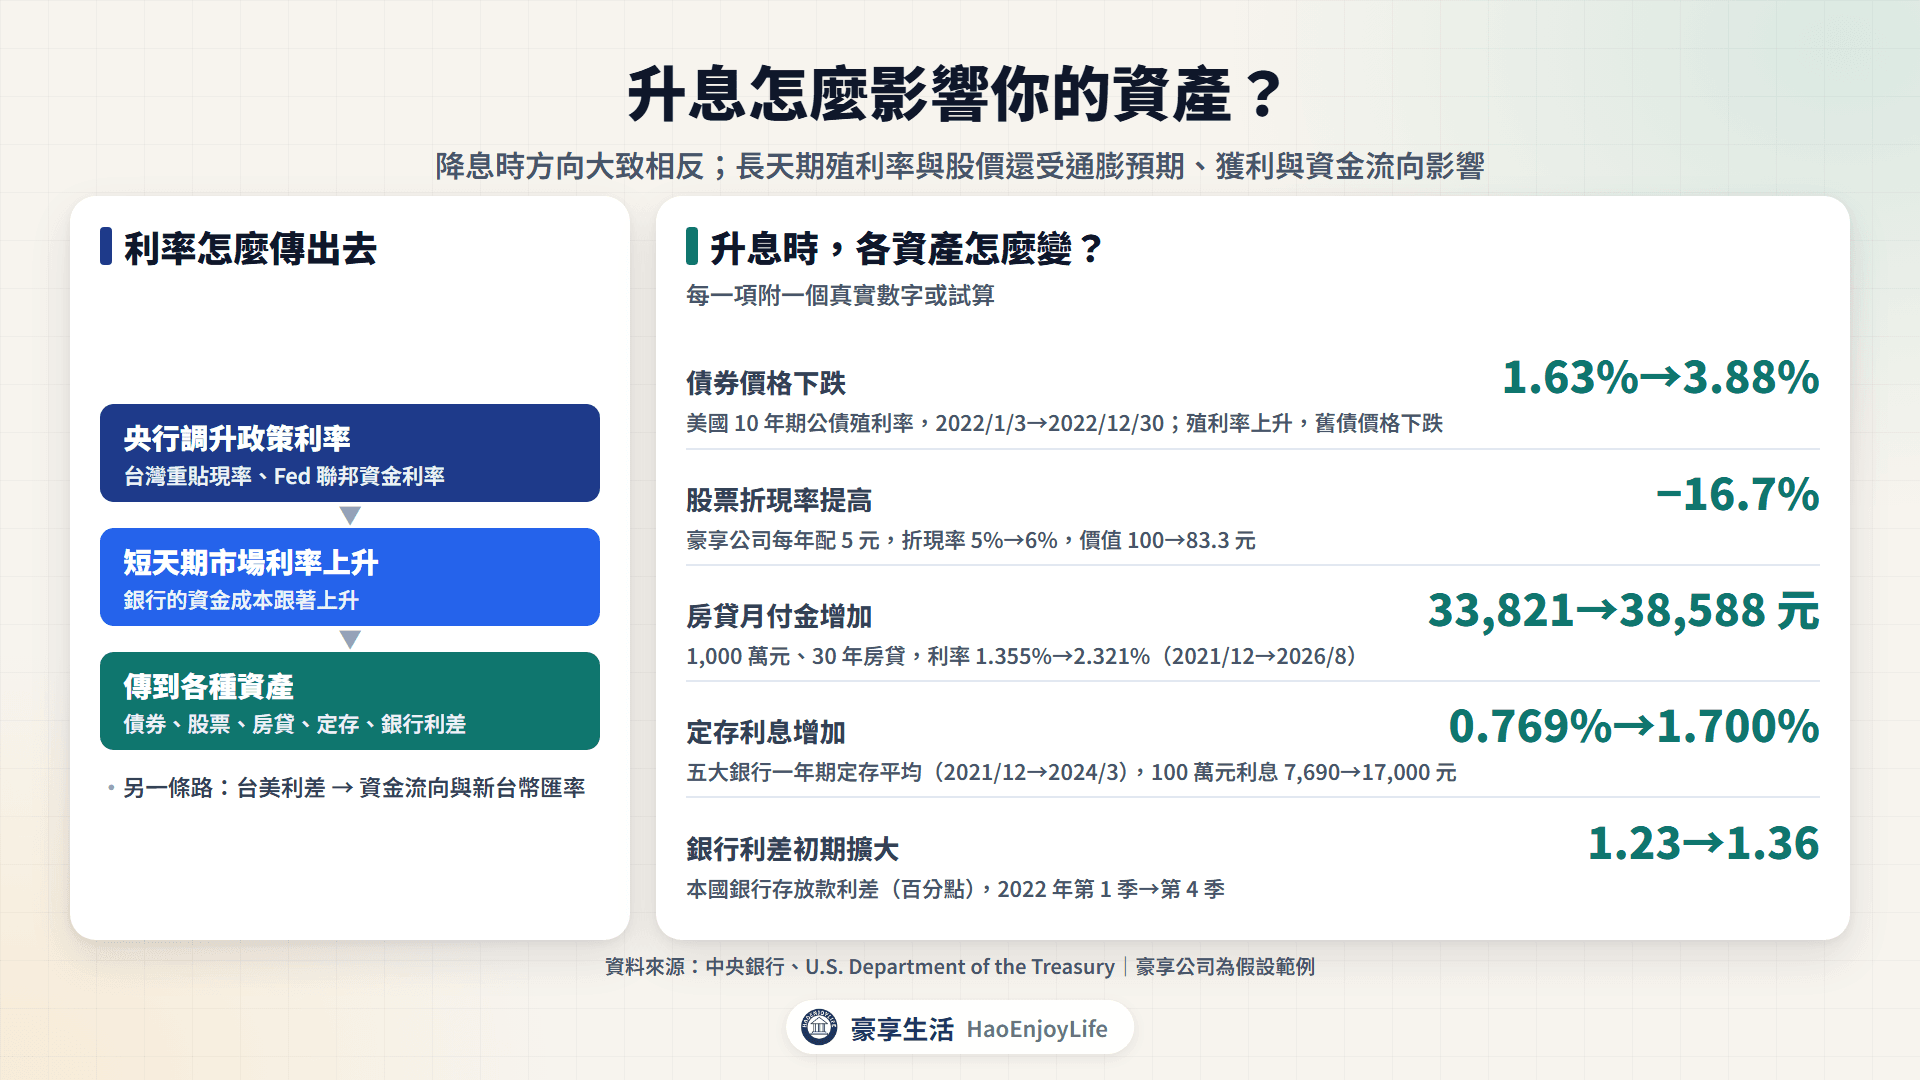
升息是央行調高政策利率,降息是調低政策利率。利率上升時,已發行的債券價格下跌,股票評價用的折現率提高;房貸月付金增加,定存利息也變多。降息時,方向大致相反。
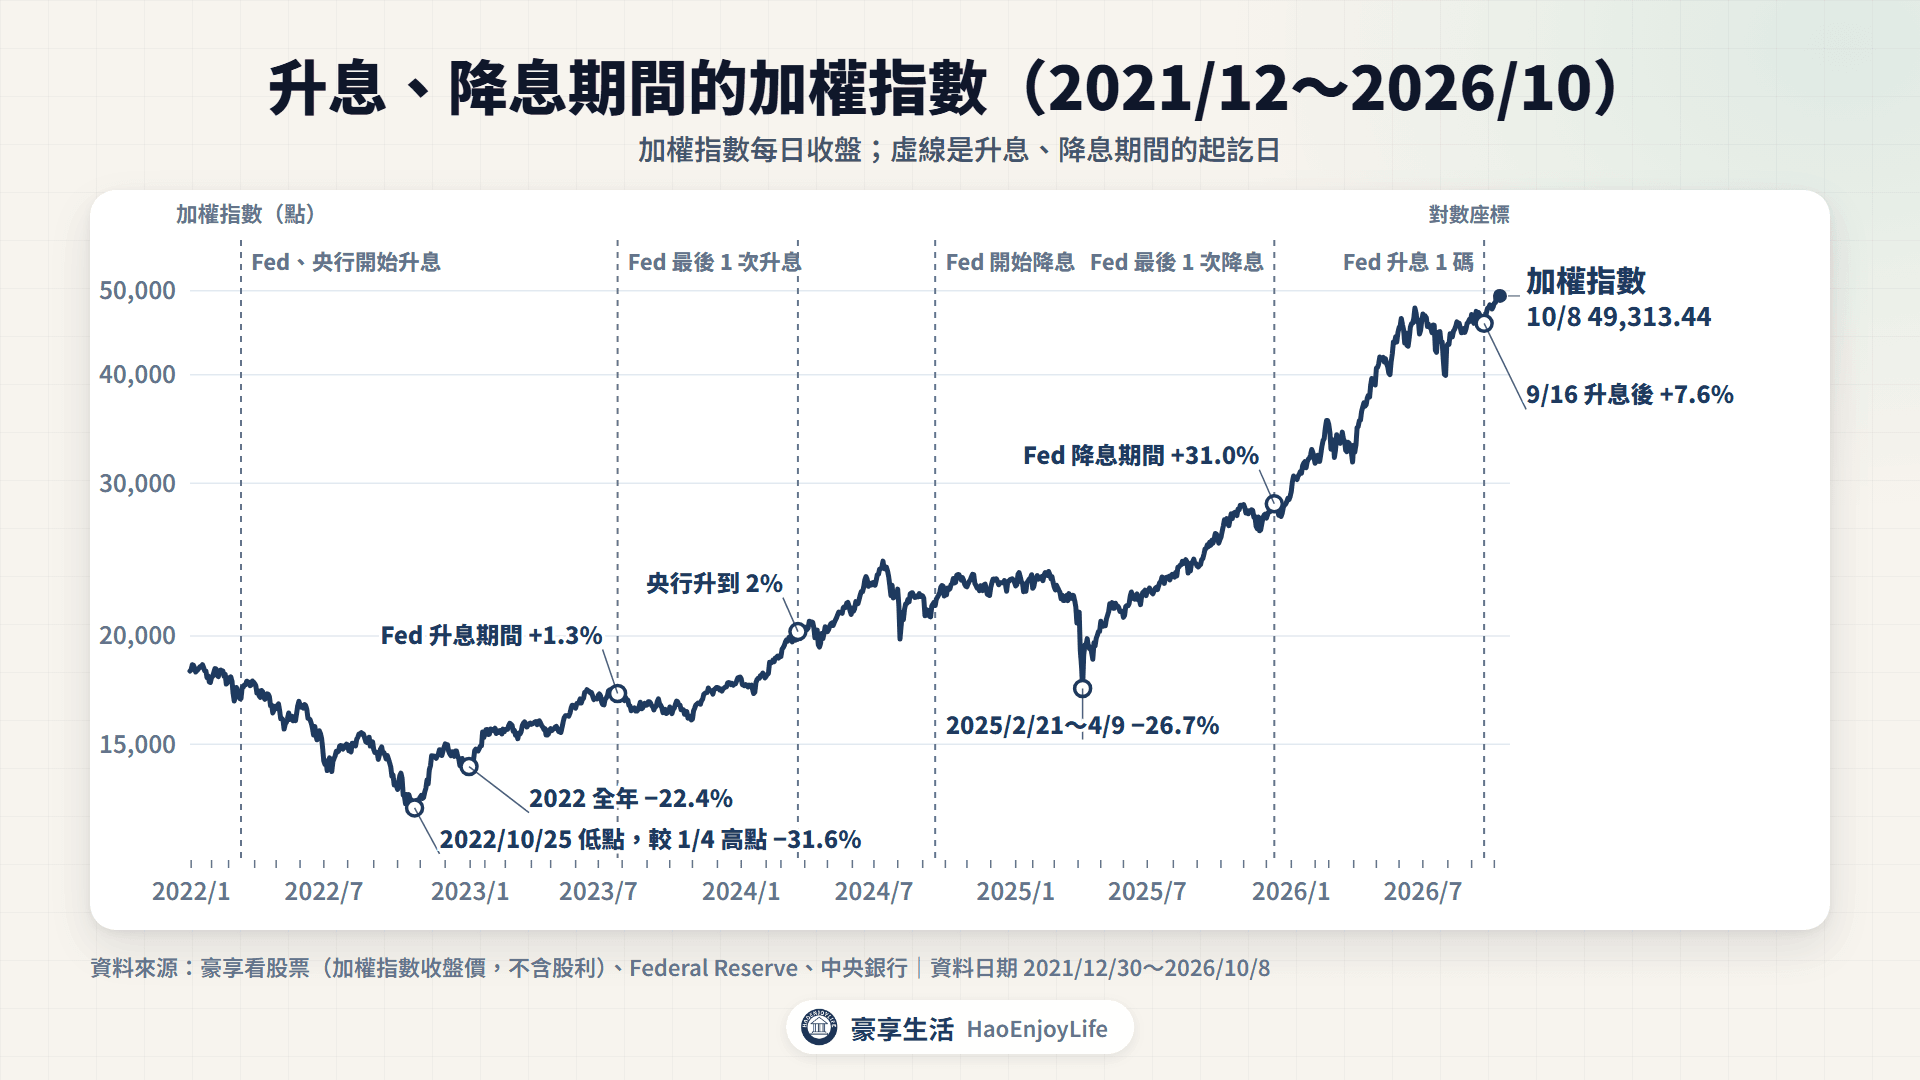
股市不只看利率。2022 年台灣與美國都在升息,加權指數全年下跌 22.4%;2026 年 9 月 16 日 Fed 升息後,到 10 月 8 日加權指數上漲 7.6%。
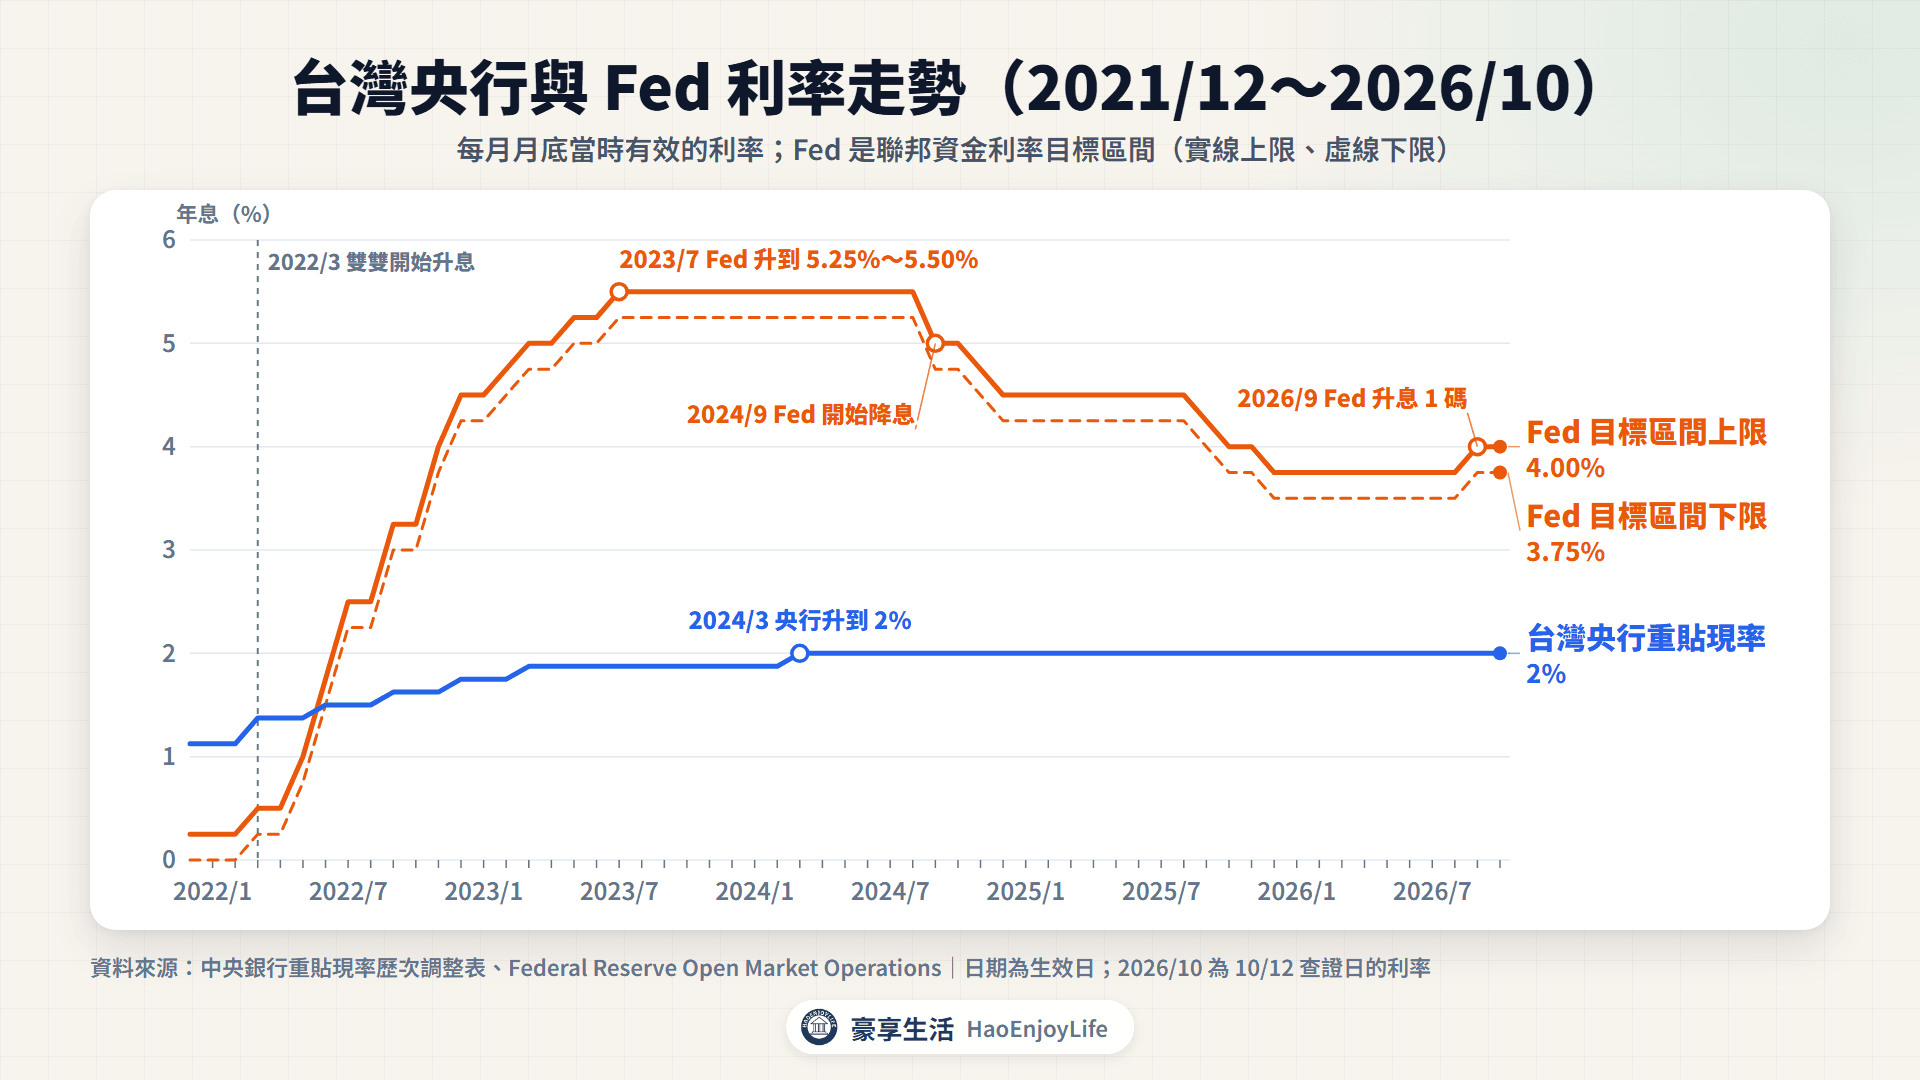
截至 2026 年 10 月 12 日,台灣央行重貼現率是 2%,2024 年 3 月起沒有調整。美國 Fed 的聯邦資金利率目標區間是 3.75%~4.00%,2026 年 9 月升息 1 碼。
升息、降息是什麼?央行為什麼要調整利率?
政策利率是央行用來引導市場利率的指標利率。台灣央行的政策利率是重貼現率等 3 種利率,美國 Fed 則是聯邦資金利率的目標區間。
市場習慣用「碼」當單位,1 碼是 0.25 個百分點,半碼是 0.125 個百分點。央行新聞稿寫「調升 0.125 個百分點」,Fed 聲明寫「1/4 percentage point」。
央行升息,通常是為了壓低通膨或通膨預期;降息,通常是因為通膨降溫或景氣轉弱。兩邊的法定目標不完全一樣:
台灣央行與 Fed 的政策目標
| 項目 | 台灣中央銀行 | 美國 Fed |
|---|---|---|
| 法定目標 | 促進金融穩定、健全銀行業務、維護對內及對外幣值穩定,並在此範圍內協助經濟發展 | 最大就業與物價穩定(雙重目標) |
| 通膨怎麼看 | 中期以 CPI 年增率 0%~2% 監控物價;新聞稿附 CPI、核心 CPI 年增率預測 | 長期通膨 2%,用 PCE 物價指數年增率衡量 |
| 近年升息理由 | 2022/3 輸入性通膨壓力大;2024/3 電價擬議調漲,抑制通膨預期 | 2026/9 通膨仍偏高 |
資料來源:中央銀行法第 2 條、中央銀行〈貨幣政策最終目標〉、中央銀行理監事聯席會議決議新聞稿(2022/3/17、2024/3/21)、Federal Reserve FAQ、FOMC 聲明(2026/9/16)
利率變動會從銀行的資金成本開始,傳到債券、股票、房貸、定存和銀行利差;降息時,方向大致相反。
台灣央行利率怎麼看?重貼現率與理監事會
台灣央行的政策利率有 3 個:重貼現率、擔保放款融通利率與短期融通利率。三者都是銀行向央行取得資金時適用的利率,通常同步調整。
利率由理監事聯席會議(理監事會)決定,每季開 1 次。2026 年排在 3 月 19 日、6 月 18 日、9 月 17 日與 12 月 17 日,會後發布新聞稿並舉行記者會。約 6 週後,央行再公布議事錄摘要。
2026 年 9 月 17 日:維持 2%
最新一次理監事會在 2026 年 9 月 17 日,3 種利率維持 2%、2.375% 與 4.25%。央行同時把 2026 年 CPI 年增率預測上修到 2.03%,經濟成長率預測 11.48%。
信用管制方面,9 月 18 日起,自然人第 2 戶購屋貸款成數上限由 6 成調高為 7 成。新聞稿也提到,6 月以來歐洲央行兩度升息、日本央行重啟升息,Fed 轉向升息。
2022 年以來調整了幾次?
台灣央行政策利率調整(2022 年以來)
| 理監事會日期 | 調整(百分點) | 重貼現率 | 擔保放款融通利率 | 實施日 |
|---|---|---|---|---|
| 2022/3/17 | +0.25 | 1.125%→1.375% | 1.5%→1.75% | 2022/3/18 |
| 2022/6/16 | +0.125 | 1.375%→1.5% | 1.75%→1.875% | 2022/6/17 |
| 2022/9/22 | +0.125 | 1.5%→1.625% | 1.875%→2% | 2022/9/23 |
| 2022/12/15 | +0.125 | 1.625%→1.75% | 2%→2.125% | 2022/12/16 |
| 2023/3/23 | +0.125 | 1.75%→1.875% | 2.125%→2.25% | 2023/3/24 |
| 2024/3/21 | +0.125 | 1.875%→2% | 2.25%→2.375% | 2024/3/22 |
| 2024/6~2026/9 | 維持 | 2% | 2.375% | - |
資料來源:中央銀行重貼現率歷次調整表、理監事聯席會議決議新聞稿(查證日期 2026-10-12)
2022 年 3 月到 2024 年 3 月,央行升息 6 次,重貼現率共提高 0.875 個百分點。之後到 2026 年 9 月的 10 次理監事會,政策利率都維持不變。
央行除了利率,還有哪些工具?
- 存款準備率:銀行收到存款後,要依比率提存的準備金。2024 年 7 月 1 日起,新台幣活期性及定期性存款準備率各調升 0.25 個百分點。
- 選擇性信用管制:限制特定不動產貸款的成數與寬限期,例如第 2 戶購屋貸款的成數上限。
- 公開市場操作:央行在市場上調節銀行體系的資金,影響短期市場利率。Fed 大量買債的量化寬鬆與縮表,詳見量化寬鬆QE與縮表QT差在哪。
美國 Fed 利率怎麼看?聯邦資金利率、FOMC 與點陣圖
美國聯邦準備體系(Fed,常稱聯準會)的政策利率是聯邦資金利率,也就是銀行之間隔夜拆借準備金的利率。Fed 用寬 0.25 個百分點的目標區間表示,例如 3.75%~4.00%。
利率由聯邦公開市場委員會(FOMC)決定,一年開 8 次會,2026 年下一次是 10 月 27~28 日。聲明在會議第 2 天美東時間下午 2 點公布,換成台灣時間是隔天凌晨 2 點;美國冬令時間則是凌晨 3 點。
點陣圖是什麼?
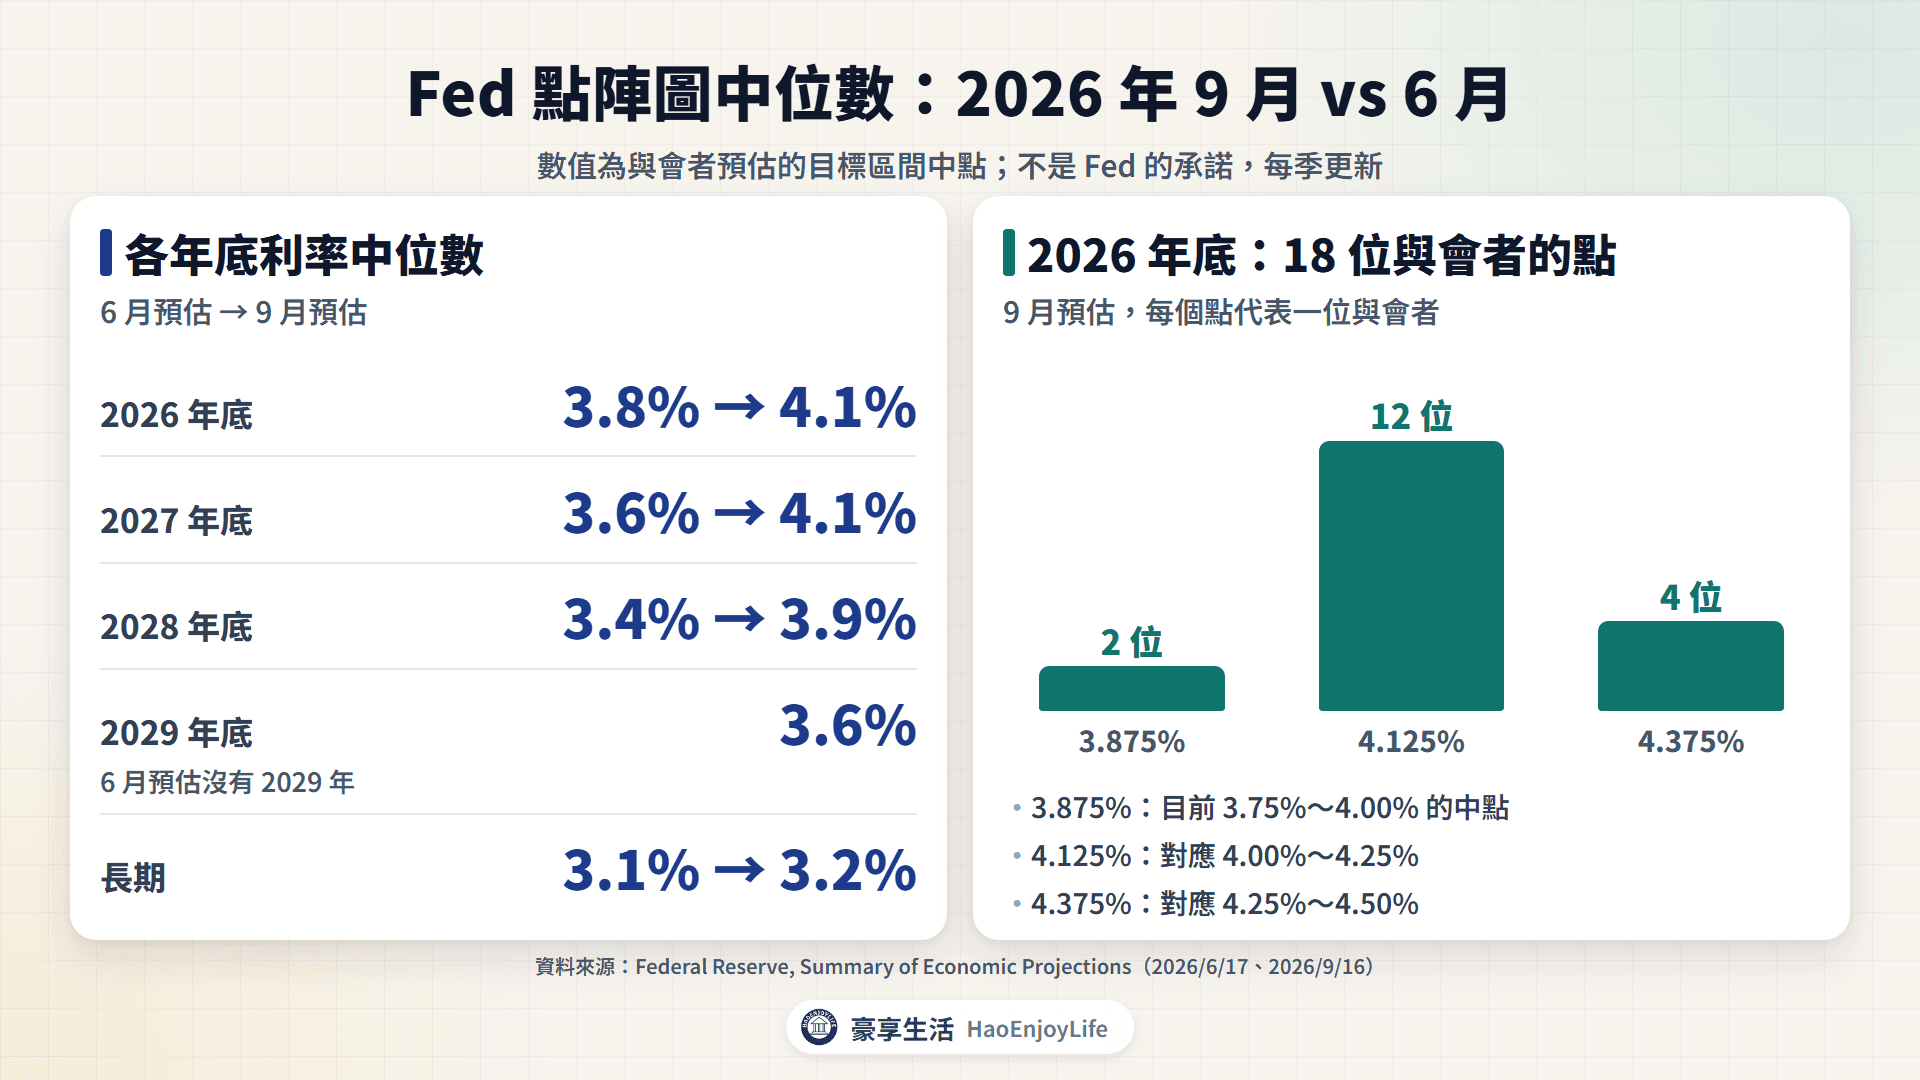
3、6、9、12 月的會議,Fed 會公布經濟預測摘要(SEP),點陣圖是其中一張圖。圖上每個點代表一位與會者,認為各年底合適的聯邦資金利率,以目標區間的中點表示。
點陣圖的中位數,常被當成 Fed 官員的利率預估,但它不是承諾。以 2026 年底為例,6 月的中位數是 3.8%,9 月改成 4.1%。
2026 年 9 月 16 日:升息 1 碼到 3.75%~4.00%
最新一次 FOMC 在 2026 年 9 月 16 日,以 12 比 0 決議升息 1 碼,9 月 17 日生效。聲明寫「Inflation remains elevated」(通膨仍偏高),升息是為了讓通膨更及時回到 2%。
Fed 點陣圖中位數(2026 年 9 月與 6 月)
| 預估時間 | 2026 年底 | 2027 年底 | 2028 年底 | 2029 年底 | 長期 |
|---|---|---|---|---|---|
| 2026 年 9 月 | 4.1% | 4.1% | 3.9% | 3.6% | 3.2% |
| 2026 年 6 月 | 3.8% | 3.6% | 3.4% | - | 3.1% |
資料來源:Federal Reserve, Summary of Economic Projections(2026/6/17、2026/9/16);數值為與會者預估目標區間中點的中位數
9 月的 2026 年底預估中,18 位與會者有 12 位落在 4.125%,4 位在 4.375%,2 位在 3.875%。4.125% 對應的目標區間是 4.00%~4.25%。
2022~2026 年 Fed 每次升降息
Fed 聯邦資金利率調整(2022~2026 年)
| 聲明日 | 調整(百分點) | 調整後目標區間 |
|---|---|---|
| 2022/3/16 | +0.25 | 0.25%~0.50% |
| 2022/5/4 | +0.50 | 0.75%~1.00% |
| 2022/6/15 | +0.75 | 1.50%~1.75% |
| 2022/7/27 | +0.75 | 2.25%~2.50% |
| 2022/9/21 | +0.75 | 3.00%~3.25% |
| 2022/11/2 | +0.75 | 3.75%~4.00% |
| 2022/12/14 | +0.50 | 4.25%~4.50% |
| 2023/2/1 | +0.25 | 4.50%~4.75% |
| 2023/3/22 | +0.25 | 4.75%~5.00% |
| 2023/5/3 | +0.25 | 5.00%~5.25% |
| 2023/7/26 | +0.25 | 5.25%~5.50% |
| 2024/9/18 | −0.50 | 4.75%~5.00% |
| 2024/11/7 | −0.25 | 4.50%~4.75% |
| 2024/12/18 | −0.25 | 4.25%~4.50% |
| 2025/9/17 | −0.25 | 4.00%~4.25% |
| 2025/10/29 | −0.25 | 3.75%~4.00% |
| 2025/12/10 | −0.25 | 3.50%~3.75% |
| 2026/9/16 | +0.25 | 3.75%~4.00% |
資料來源:Federal Reserve, Open Market Operations、FOMC 聲明;新利率在聲明日隔天生效
2022~2023 年 Fed 升息 11 次,目標區間從 0%~0.25% 升到 5.25%~5.50%。2024~2025 年降息 6 次,共 1.75 個百分點;2026 年前 5 次會議維持,9 月轉為升息。
這種連續往同一方向的調整,稱為升息循環、降息循環,Fed 2004 年以來的歷次循環見升息循環是什麼意思。
台灣央行和 Fed 的利率差在哪?
兩者的差別在開會頻率和調整幅度。台灣央行每季開會,2022 年以來多半一次調半碼;Fed 一年開 8 次會,2022 年曾連續 4 次各升 3 碼。
台灣央行與 Fed 比較
| 項目 | 台灣中央銀行 | 美國 Fed |
|---|---|---|
| 政策利率 | 重貼現率、擔保放款融通利率、短期融通利率 | 聯邦資金利率目標區間 |
| 決策會議 | 理監事會,每季 1 次 | FOMC,一年 8 次 |
| 公布的預測 | CPI、核心 CPI、經濟成長率 | 點陣圖、PCE、經濟成長率、失業率 |
| 2026/10/12 水準 | 重貼現率 2% | 3.75%~4.00% |
資料來源:中央銀行、Federal Reserve(查證日期 2026-10-12)
Fed 升降息,台灣央行不一定跟進。2024 年 9 月到 2025 年 12 月,Fed 降息 1.75 個百分點,台灣維持 2%;2026 年 9 月 Fed 升息,台灣也維持不變。
兩地利率的差距,是影響資金流向與新台幣匯率的因素之一,詳見匯率。
利率怎麼影響債券價格和殖利率?
債券的票面利率在發行時就固定。市場利率上升後,新發行的債券利息較高,舊債券要降價才賣得出去,所以價格下跌。
假設有一家公司叫做豪享公司,發行面額 100 元、票面利率 2%、10 年到期的債券,每年付息一次。市場殖利率從 2% 升到 3%,價格約跌到 91.47 元;殖利率降到 1%,價格約漲到 109.47 元。年期越長,價格變動越大,存續期間的算法詳見債券ETF。
政策利率和長天期殖利率不一定同方向
央行直接影響的是短天期利率。10 年期這類長天期公債的殖利率,還受通膨預期、經濟前景與資金供需影響。
美國 10 年期公債殖利率
| 日期 | 10 年期殖利率 | 當時 Fed 目標區間 |
|---|---|---|
| 2022/1/3 | 1.63% | 0%~0.25% |
| 2022/12/30 | 3.88% | 4.25%~4.50% |
| 2024/9/17 | 3.65% | 5.25%~5.50%(隔天降息) |
| 2024/12/31 | 4.58% | 4.25%~4.50% |
| 2026/1/2 | 4.19% | 3.50%~3.75% |
| 2026/10/8 | 5.22% | 3.75%~4.00% |
資料來源:U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates;Federal Reserve
- 2024 年降息:Fed 9 月到 12 月降息 1 個百分點,10 年期殖利率反而從 3.65% 升到 4.58%。
- 2026 年台灣:重貼現率維持 2%;10 年期公債殖利率卻從 1 月 2 日的 1.40%,升到 10 月 8 日的 2.02%(櫃買中心)。央行 9 月新聞稿說明,受國內資金需求上升、外資淨匯出影響,近月長短期市場利率走升。
10 年期美債殖利率 2026 年升到 5% 以上的原因與影響,詳見美債殖利率飆升代表什麼。
升息為什麼會影響股票評價?
股票的價值,可以看成公司未來現金流量折算回現在的總和。折現用的利率(折現率),通常是公債殖利率加上承擔股票風險要求的報酬。利率上升使折現率提高,同樣的未來現金流量,算出來的價值就變低。
以股利折現模型為例,假設有一家公司叫做豪享公司,每年每股配 5 元現金股利:
折現率提高 1 個百分點,股票價值變多少?
| 豪享公司的股利 | 折現率 5% | 折現率 6% | 價值變動 |
|---|---|---|---|
| 每年固定 5 元 | 100 元 | 83.3 元 | −16.7% |
| 從 5 元起每年成長 3% | 250 元 | 166.7 元 | −33.3% |
計算方式:固定股利的價值=股利÷折現率;固定成長的價值=股利÷(折現率-成長率)。豪享公司為假設例子
成長越快、價值越依賴遠期獲利的公司,對折現率越敏感。不過股價也取決於獲利;利率上升的同時,如果企業獲利成長更快,股價仍可能上漲。本益比怎麼看,詳見本益比是什麼。
升息降息對房貸、定存和銀行股有什麼影響?
房貸:月付金跟著利率變
機動利率房貸的利率,會隨銀行的指標利率調整,調整時間與加碼以借款契約為準。2022 年 3 月到 2024 年 3 月,央行升息 0.875 個百分點。五大銀行新承做購屋貸款平均利率,則從 2022 年 3 月的 1.378%,升到 2024 年 4 月的 2.176%。
1,000 萬元房貸、30 年、本息平均攤還的月付金
| 時間 | 五大銀行新承做購屋貸款利率 | 每月還款 | 30 年總利息 |
|---|---|---|---|
| 2021 年 12 月(升息前) | 1.355% | 33,821 元 | 約 217.5 萬元 |
| 2024 年 4 月(第 6 次升息後) | 2.176% | 37,848 元 | 約 362.5 萬元 |
| 2026 年 8 月(最新) | 2.321% | 38,588 元 | 約 389.2 萬元 |
資料來源:中央銀行〈五大銀行新承做放款金額與利率統計表〉(2026/9/22 公布);月付金依本息平均攤還計算,未計寬限期與手續費
利率從 1.355% 升到 2.321%,每月還款多 4,767 元,增加 14.1%。
定存:利息增加,但要和通膨比
五大銀行一年期定期存款固定利率的平均,2021 年 12 月是 0.769%,2024 年 3 月起是 1.700%。100 萬元存一年,利息從 7,690 元增加到 17,000 元。
2026 年 10 月 8 日,五大銀行的一年期定存固定利率都是 1.700%。央行預測 2026 年 CPI 年增率 2.03%,高於這個定存利率;通膨怎麼影響存款,詳見通膨。
銀行股:升息初期利差通常擴大
銀行放款多採機動利率,調整較快;定存要到期才換成新利率。所以升息初期,存放款利差通常擴大。央行資料顯示,本國銀行存放款利差從 2022 年第 1 季的 1.23 個百分點,擴大到第 4 季的 1.36 個百分點。
2026 年第 2 季利差是 1.37 個百分點,銀行的其他收入詳見銀行股。
升息降息期間,台股實際漲跌多少?
用加權指數收盤價計算,2022 年升息期間台股下跌,2024~2025 年 Fed 降息期間上漲。不過升息期間也曾漲回,降息期間也曾急跌。
升息、降息期間的加權指數
| 期間 | 利率動作 | 加權指數收盤 | 漲跌幅 |
|---|---|---|---|
| 2021/12/30~2022/12/30 | Fed 升息 7 次、央行升息 4 次 | 18,218.84→14,137.69 | −22.4% |
| 2022/3/16~2023/7/26 | Fed 第 1 次到最後 1 次升息 | 16,940.83→17,162.55 | +1.3% |
| 2024/9/18~2025/12/10 | Fed 第 1 次到最後 1 次降息 | 21,678.84→28,400.73 | +31.0% |
| 2024/3/22~2026/10/8 | 央行維持 2% | 20,228.43→49,313.44 | +143.8% |
| 2026/9/16~2026/10/8 | Fed 升息 1 碼後 | 45,848.90→49,313.44 | +7.6% |
資料來源:豪享看股票(加權指數收盤價,不含股利)、Federal Reserve、中央銀行。Fed 聲明在台灣時間隔天凌晨公布,起點用聲明日當天的台股收盤
- 2022 年:加權指數 1 月 4 日收在 18,526.35 點,10 月 25 日跌到 12,666.12 點,跌幅 31.6%。
- 2023 年:Fed 繼續升息 4 次,加權指數全年上漲 26.8%。
- 2025 年:Fed 降息循環中,2 月 21 日到 4 月 9 日加權指數下跌 26.7%;全年仍上漲 25.7%。
利率只是影響股市的因素之一,企業獲利、產業景氣與資金流向,也會左右指數。上面是過去的實際數字,過去關係不保證之後一樣。
常見問題
Q1:升息 1 碼,房貸每月多付多少?
1 碼是 0.25 個百分點。以 1,000 萬元、30 年、本息平均攤還計算,房貸利率從 2% 升到 2.25%,每月約多付 1,263 元。房貸利率實際調多少,以銀行公告和借款契約為準。
Q2:升息股市一定會跌嗎?
不一定。Fed 從 2022 年 3 月 16 日第 1 次升息,到 2023 年 7 月 26 日最後 1 次升息。這段期間加權指數曾下跌超過 2 成,整段算下來則上漲 1.3%。
Q3:Fed 升息,台灣央行一定會跟嗎?
不一定。2024 年 9 月到 2025 年 12 月,Fed 降息 6 次,台灣央行維持 2%。2026 年 9 月 Fed 升息 1 碼,台灣央行 9 月 17 日也維持不變。
Q4:點陣圖是 Fed 的利率承諾嗎?
不是。點陣圖是每位與會者對各年底利率的個人預估,每季更新。2026 年底的中位數,6 月是 3.8%,9 月改成 4.1%。
延伸閱讀
- 新台幣升值貶值影響誰?匯率、美元指數、出口股與壽險股:台美利差與新台幣匯率
- 債券是什麼?票面利率、殖利率與利率上升債券價格為什麼跌:債券價格和殖利率怎麼算
- 銀行股怎麼賺錢?升息降息、利差與公股民營銀行比較:利率對銀行利差的影響
- 債券ETF是什麼?存續期間、利率風險、匯率與配息:2022 年升息時債券 ETF 跌多少
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0