 里奇豪
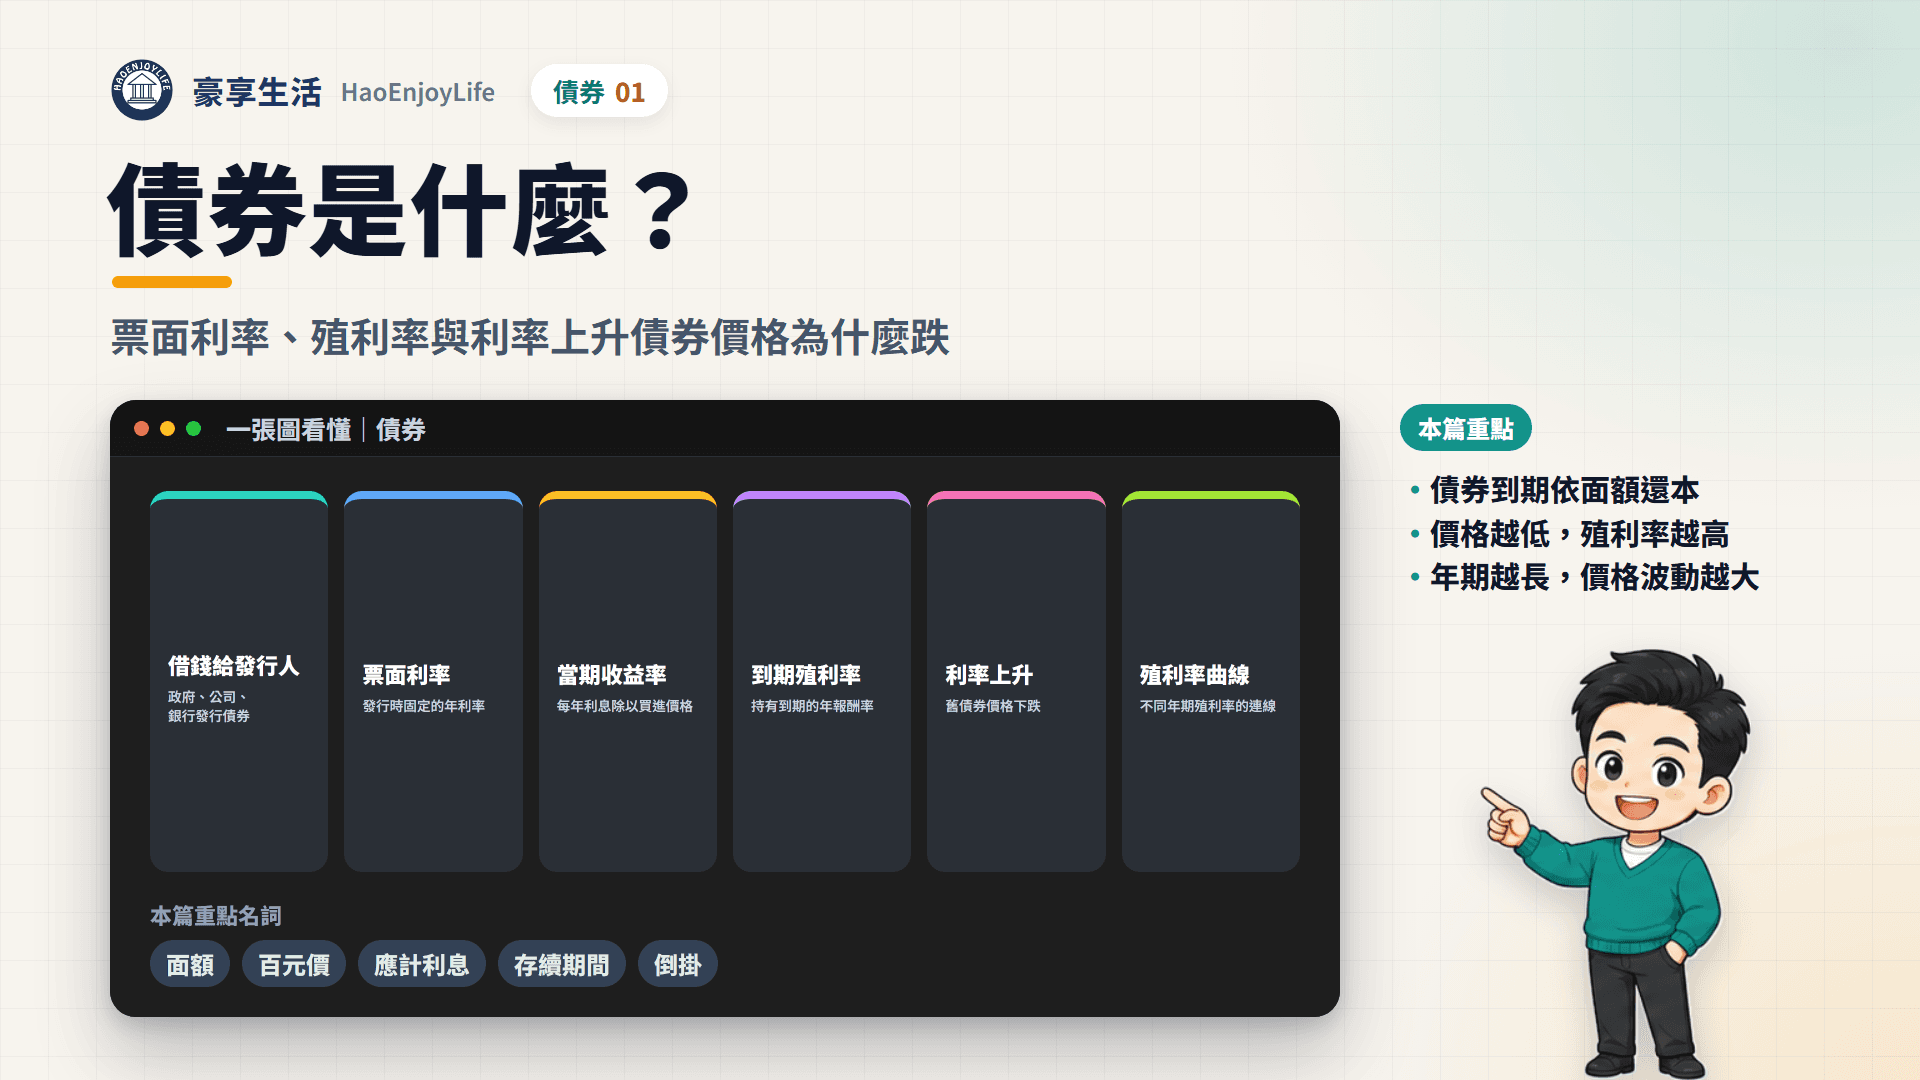
債券是政府或公司向投資人借錢時發行的憑證。買債券等於把錢借給發行人,發行人依票面利率定期付息,到期時依面額還本。債券到期前也可以買賣,價格會跟著市場利率反向變動。
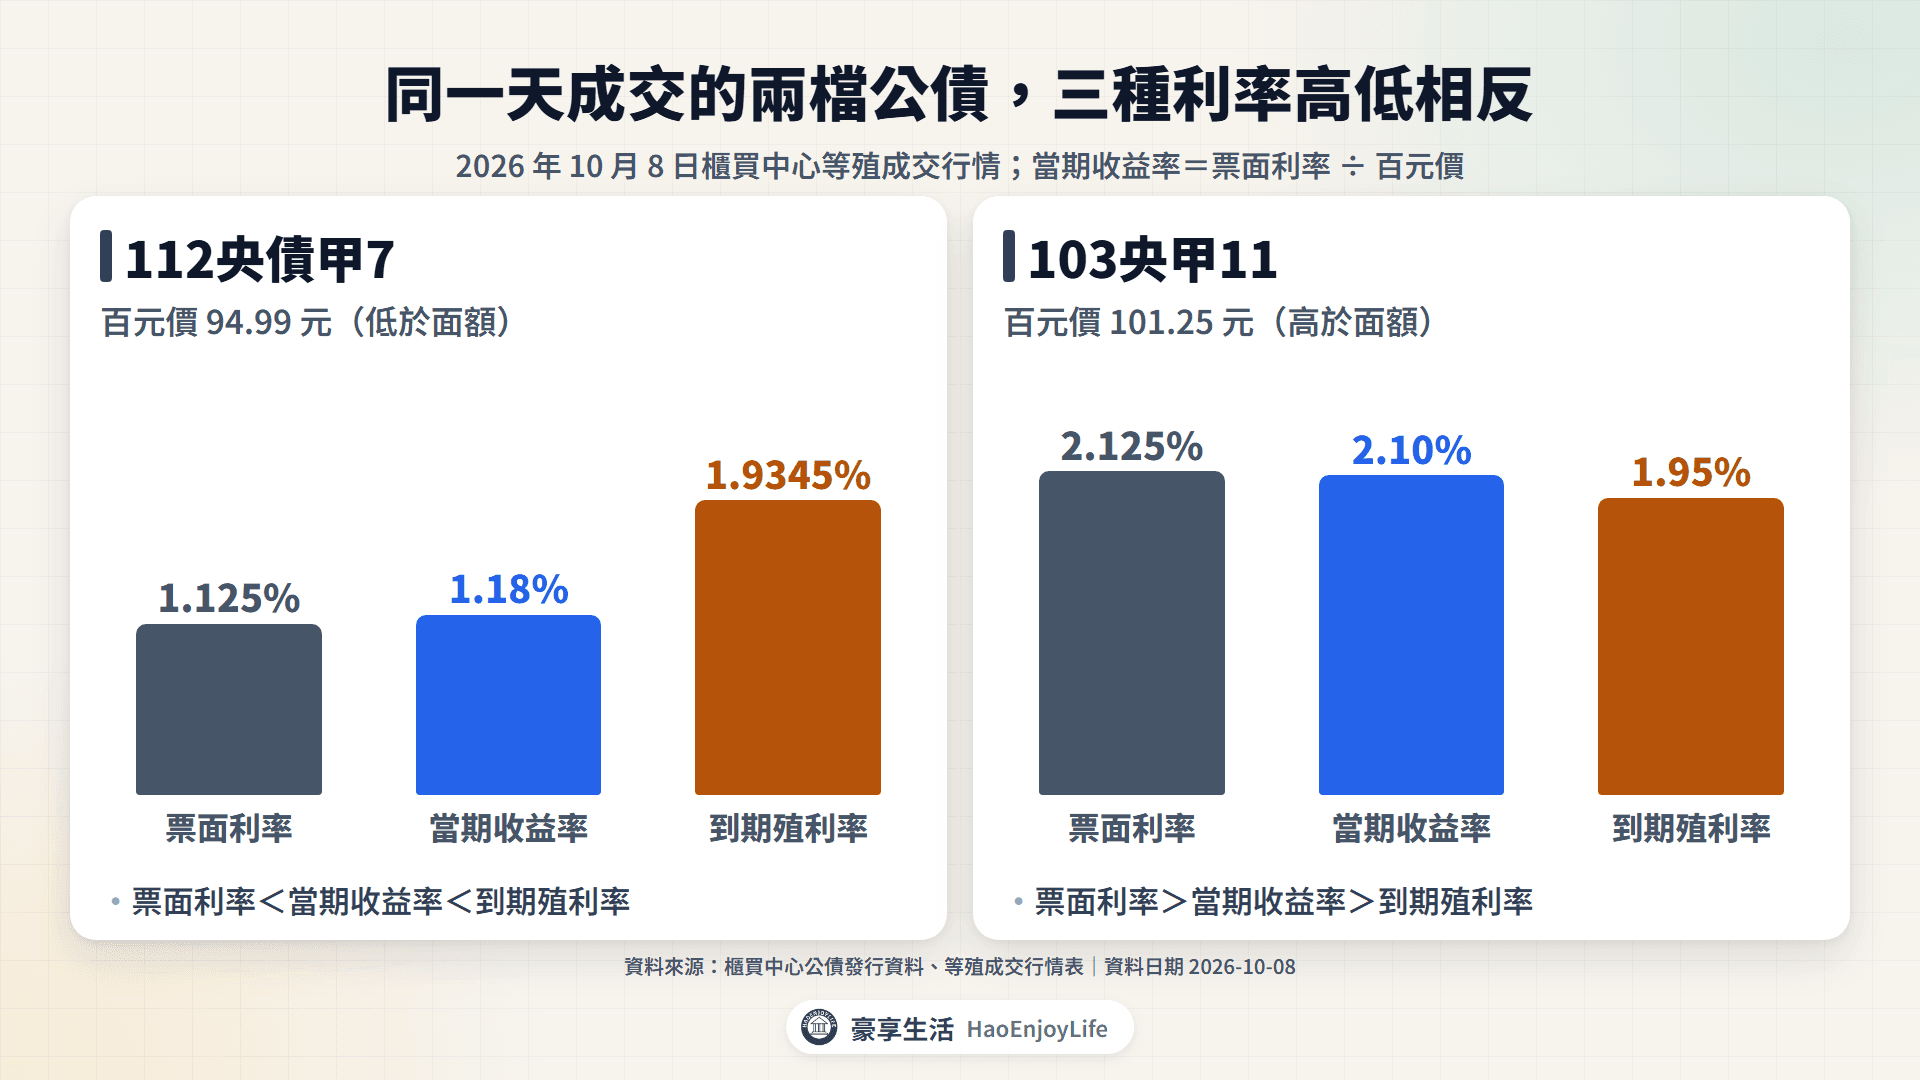
票面利率在發行時就固定,殖利率則是用買進價格計算,兩者常常不一樣。以 112央債甲7 為例,票面利率 1.125%。2026 年 10 月 8 日,它在櫃買中心的成交殖利率是 1.9345%,百元價 94.99 元。
利率上升時,新發行的債券利息較高,舊債券要降價才賣得出去,這就是價格和利率反向的原因。剩餘年限越長,價格變動越大。
延伸閱讀:債券ETF是什麼
買債券等於借錢給誰?
美國證券交易委員會(SEC)的投資人說明,把債券形容成一種借據。買公司債的投資人,就是把錢借給發行公司;公司承諾付息,多數債券也會在到期時還本。
台灣常見的發行人有四種:
- 中央政府:發行中央政府公債。櫃買中心 2026 年 10 月 11 日的資料列出 146 期,餘額合計約 5 兆 9,352 億元。
- 地方政府:目前只限直轄市,例如臺北市、高雄市發行的地方政府債券。
- 公司:發行普通公司債,用來籌措中長期資金。可以換成股票的轉換公司債(可轉債)另見可轉債是什麼。
- 銀行:發行金融債券。
公債、公司債與金融債的風險差在哪、信用評等怎麼看,見債券有哪些種類。
債券有哪些基本條件?
每一檔債券發行時,都會寫明面額、票面利率、付息方式和到期日。以 112央債甲7 為例,它是中央政府在民國 112 年(2023 年)發行的 10 年期公債:
112央債甲7(A12107)發行條件
| 項目 | 內容 |
|---|---|
| 發行人 | 中央政府 |
| 發行日、到期日 | 2023 年 6 月 9 日發行,2033 年 6 月 9 日到期(10 年) |
| 發行總額 | 600 億元 |
| 票面利率 | 1.125%,固定利率 |
| 付息 | 每年 6 月 9 日付息一次 |
| 還本 | 到期一次還本 |
資料來源:櫃買中心公債發行資料(2026 年 10 月 11 日)。
- 面額:到期時發行人要還的金額。債券報價常用「百元價」,也就是以面額 100 元為基準的價格。
- 票面利率:發行時約定的年利率,每年利息=面額 × 票面利率。面額 100 萬元的 112央債甲7,每年領 11,250 元利息。
- 到期還本:2033 年 6 月 9 日,發行人依面額還 100 萬元,同一天付最後一期利息。
到期前,持有人也可以把債券賣給別人,價格由市場決定。2026 年 10 月 8 日,112央債甲7 的百元價是 94.9881 元,面額 100 萬元約值 949,881 元。
票面利率、當期收益率和到期殖利率差在哪?
票面利率是用面額算的,當期收益率和到期殖利率則是用買進價格算的。三者的算法如下:
三種利率的算法(112央債甲7,2026 年 10 月 8 日)
| 指標 | 怎麼算 | 112央債甲7 |
|---|---|---|
| 票面利率 | 發行時固定:每年利息 ÷ 面額 | 1.125% |
| 當期收益率 | 每年利息 ÷ 買進價格 | 1.125 ÷ 94.9881 = 1.18% |
| 到期殖利率 | 用買進價格、每期利息與到期還本,推算持有到期的年報酬率 | 1.9345% |
資料來源:櫃買中心公債發行資料、等殖成交行情表(當日成交量加權平均殖利率)。
美國金融業監管局(FINRA)說明,當期收益率是利息除以目前的市價。它回答的是「用現在的價格買,每年利息有幾 %」,到期前打算賣出的人較常參考。
到期殖利率是用市價買進、持有到期的整體年報酬率。SEC 說明,它考慮了買進的時間與價格,是比較債券時廣泛使用的指標。
112央債甲7 的到期殖利率比當期收益率高,差在到期還本的價差。用 949,881 元買進面額 100 萬元,到期拿回 100 萬元,多出 50,119 元。當期收益率沒有算進這筆錢。
到期殖利率有兩個前提:持有到期,而且發行人如期還本付息。FINRA 也提醒,它通常假設領到的利息能用同樣的利率再投資,所以只是估計值。
補充:櫃買中心規定債券採除息交易。買方除了成交價金,還要付給賣方「上次付息日到交割日」的應計利息。以 112央債甲7 為例,面額 100 萬元約要多付 3,900 元,下次付息時會領到整年的 11,250 元。
價格高於面額時,到期殖利率反而較低
同一天成交的 103央甲11,情況剛好相反。它的票面利率 2.125%,比當時的市場利率高,百元價 101.25 元,到期殖利率 1.95%。
價格低於與高於面額的兩檔公債(2026 年 10 月 8 日)
| 項目 | 112央債甲7 | 103央甲11 |
|---|---|---|
| 到期日 | 2033 年 6 月 9 日 | 2034 年 7 月 31 日 |
| 票面利率 | 1.125% | 2.125% |
| 百元價 | 94.9881 元(低於面額) | 101.2512 元(高於面額) |
| 當期收益率 | 1.18% | 2.10% |
| 到期殖利率 | 1.9345% | 1.9500% |
| 三者高低 | 票面利率<當期收益率<到期殖利率 | 票面利率>當期收益率>到期殖利率 |
資料來源:櫃買中心公債發行資料、等殖成交行情表。當期收益率=票面利率 ÷ 百元價。
價格低於面額時,到期殖利率高於票面利率;價格高於面額時則相反,SEC 的投資人說明也是這樣比較。這兩檔公債的票面利率差 1 個百分點,到期殖利率卻只差 0.0155 個百分點,因為利息較高的那檔,價格也比較高。
利率上升,債券價格為什麼會跌?
債券的利息在發行時就固定了。市場利率上升後,新發行的債券利息比較高;舊債券要降價,讓新買家的到期殖利率追上市場利率,才賣得出去。
台灣公債的票面利率,在 2026 年也跟著往上調。2025 年 10 月發行的 10 年期公債 114央甲10,票面利率 1.25%;2026 年 6 月發行的 10 年期 115央債甲6,票面利率是 1.75%。
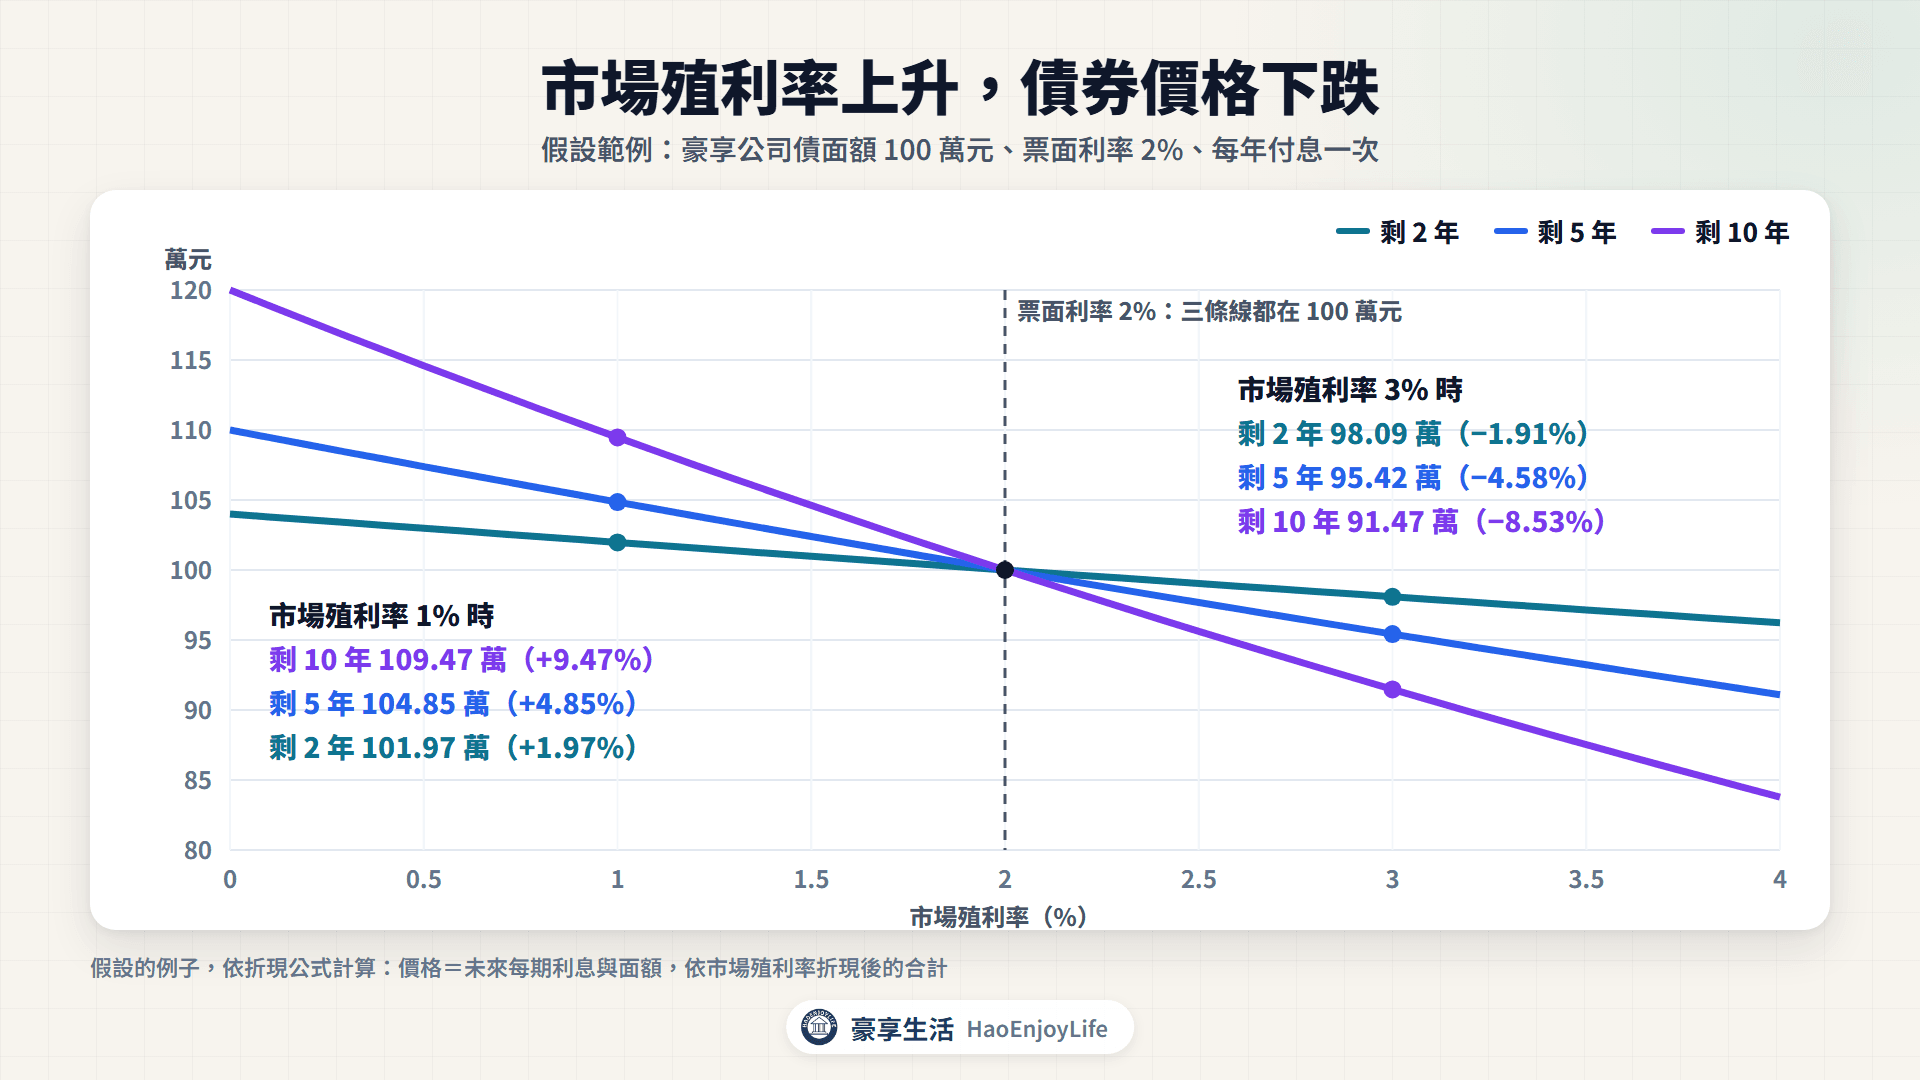
假設有一家公司叫做豪享公司,發行面額 100 萬元、票面利率 2% 的公司債,每年付息一次。如果只剩 1 年到期,市場利率從 2% 升到 3%:
- 到期能拿回:最後一期利息 2 萬元加面額 100 萬元,共 102 萬元。
- 新買家要求 3%:價格要降到 1,020,000 ÷ 1.03 = 990,291 元。
- 原持有人賣出:比面額少 9,709 元,約跌 0.97%。
剩餘年限越長,同樣的利率變動,價格漲跌越大:
豪享公司債的價格(面額 100 萬元、票面利率 2%)
| 剩餘年限 | 市場殖利率 1% | 市場殖利率 2% | 市場殖利率 3% |
|---|---|---|---|
| 2 年 | 1,019,704 元(+1.97%) | 1,000,000 元 | 980,865 元(−1.91%) |
| 5 年 | 1,048,534 元(+4.85%) | 1,000,000 元 | 954,203 元(−4.58%) |
| 10 年 | 1,094,713 元(+9.47%) | 1,000,000 元 | 914,698 元(−8.53%) |
假設的例子:每年付息一次。價格=未來每期利息與面額,依市場殖利率折現後的合計。
存續期間是什麼?
衡量價格對利率有多敏感的指標,叫存續期間,單位是年。殖利率上升 1 個百分點,價格大約下跌「存續期間」個百分比。
櫃買中心的行情表會列出每檔公債的存續期間,112央債甲7 是 6.30 年。如果它的殖利率從 1.9345% 升到 2.9345%,百元價會從 94.99 元降到 89.20 元,下跌 6.1%。
存續期間怎麼看、利率上升時債券 ETF 跌多少,見債券ETF是什麼。
注意:SEC 說明,債券持有到期,會繼續支付約定的利息並依面額還本,前提是發行人沒有違約。到期前賣出,就要承擔利率變動造成的價差。
殖利率曲線是什麼?倒掛代表什麼?
殖利率曲線是把同一個發行人、不同年期債券的殖利率連成一條線。一般情況下,年期越長殖利率越高,曲線向右上方傾斜。
台灣與美國公債殖利率
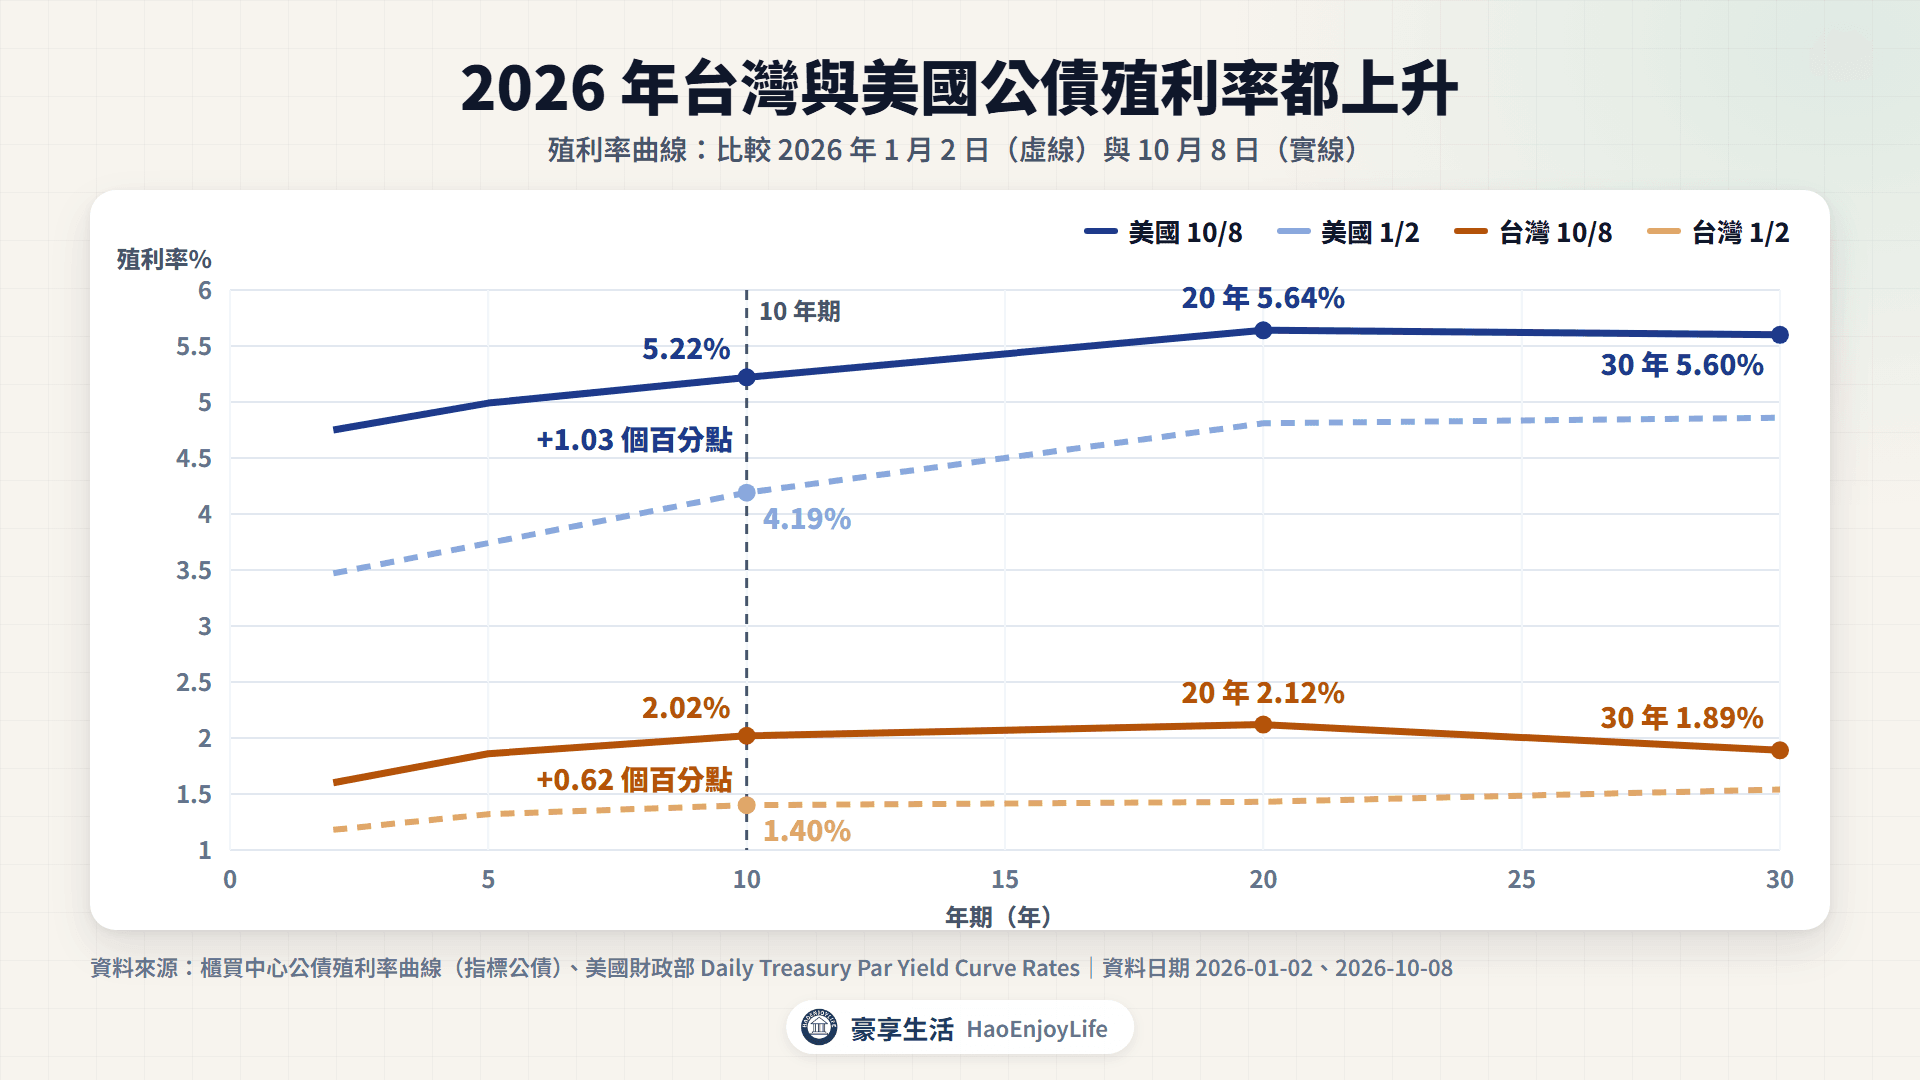
| 年期 | 台灣 2026/1/2 | 台灣 2026/10/8 | 美國 2026/1/2 | 美國 2026/10/8 |
|---|---|---|---|---|
| 2 年 | 1.18% | 1.60% | 3.47% | 4.75% |
| 5 年 | 1.32% | 1.86% | 3.74% | 4.99% |
| 10 年 | 1.40% | 2.02% | 4.19% | 5.22% |
| 20 年 | 1.43% | 2.12% | 4.81% | 5.64% |
| 30 年 | 1.54% | 1.89% | 4.86% | 5.60% |
資料來源:櫃買中心公債殖利率曲線(指標公債,等殖成交系統成交量加權平均殖利率)、美國財政部 Daily Treasury Par Yield Curve Rates。
2026 年 1 月到 10 月,兩地的公債殖利率都明顯上升。台灣 10 年期從 1.40% 升到 2.02%,美國 10 年期從 4.19% 升到 5.22%。
兩地的曲線都大致向右上方傾斜。10 月 8 日,台灣與美國的 30 年期都略低於 20 年期。
2022~2024 年美國殖利率曲線倒掛
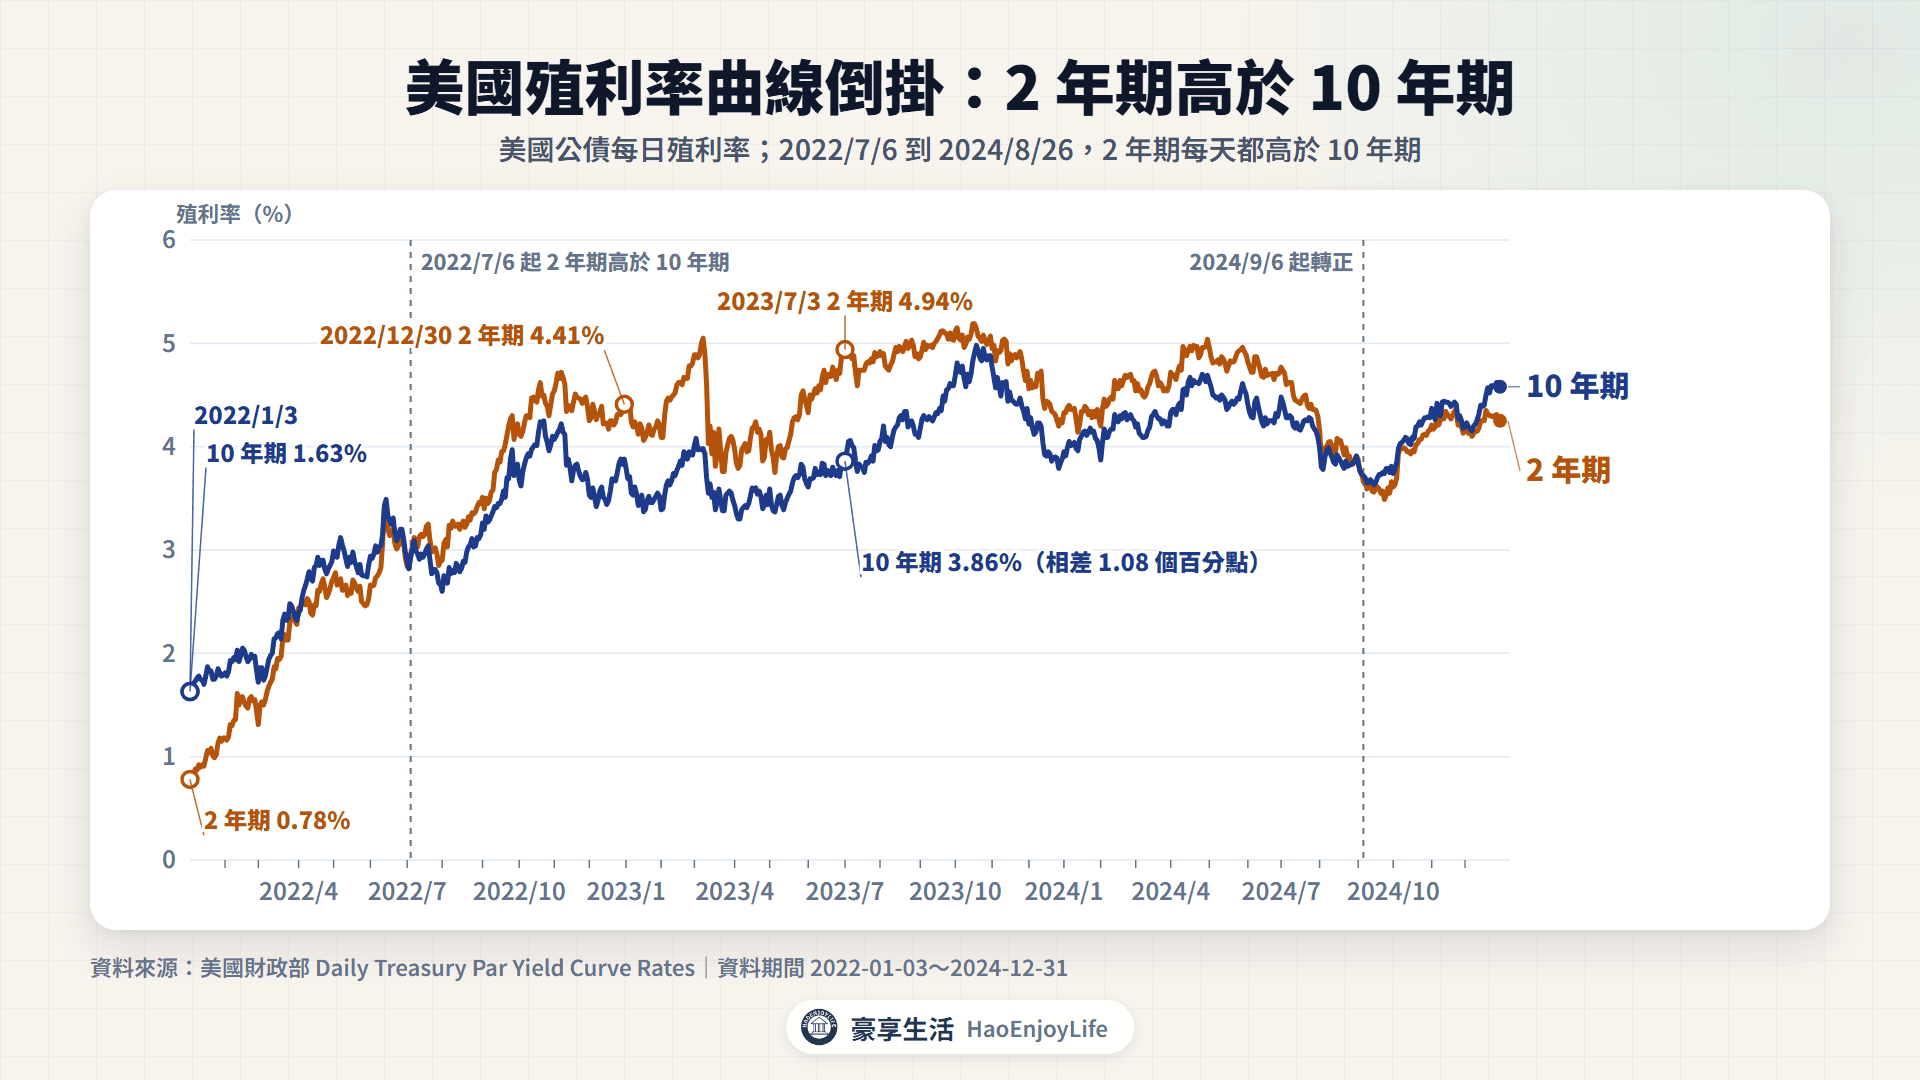
倒掛是短天期殖利率高於長天期,曲線變成向右下方傾斜。2022 年美國聯準會連續升息,美國 2 年期公債殖利率從年初的 0.78% 升到年底的 4.41%。
2023 年 7 月 3 日,美國 2 年期公債殖利率 4.94%,10 年期只有 3.86%,相差 1.08 個百分點。從 2022 年 7 月起,2 年期殖利率幾乎一直高於 10 年期,到 2024 年 9 月才轉回。
長短期殖利率的差距,常被用來觀察景氣。紐約聯邦準備銀行就用這個差距,估算美國 12 個月後發生衰退的機率。它算的是機率,倒掛之後不一定會衰退。
債券和定存、債券 ETF、股票差在哪?
直接買債券和定存一樣有到期日,但到期前的價格會變動,也不受存款保險保障。下表比較四種常見的選擇:
債券、定存、債券 ETF 與股票比較
| 項目 | 直接買債券 | 定存 | 債券 ETF | 股票 |
|---|---|---|---|---|
| 到期日 | 有,到期依面額還本 | 有,到期領回本金與利息 | 00679B 等指數型沒有 | 沒有 |
| 收益來源 | 利息+買賣價差 | 利息 | 配息+價差 | 股利+價差 |
| 利率上升時 | 到期前價格下跌,持有到期仍依面額還本 | 本金不變,固定利率定存的利率維持原本水準 | 價格下跌,存續期間越長跌越多 | 股價受影響,方向不一定 |
| 最大虧損 | 發行人違約時,最多損失全部本金 | 存款保險每人在同一家銀行最高保障 300 萬元(含利息),超過的部分在銀行停業時可能受損 | 2022 年 00679B 全年跌 22.1% | 全部本金 |
| 流動性 | 和債券自營商議價,最低成交單位面額 1 萬元,成交不一定熱絡 | 可中途解約,利息依銀行規定減少 | 交易所買賣 | 交易所買賣 |
| 存款保險 | 不保障 | 保障 | 不保障 | 不保障 |
資料來源:櫃買中心〈櫃檯買賣市場債券制度〉、中央存款保險公司存款保險常見問答、豪享看股票(00679B 還原權息報酬)。查證日期 2026-10-12。
- 定存利率:以臺灣銀行為例,2026 年 10 月 12 日一般金額的 1 年期定存固定利率是 1.700%。10 月 8 日台灣 2 年期公債殖利率是 1.60%,兩者的稅負也不同,見債券怎麼買。
- 存款保險不含債券:中央存款保險公司列出的不保障商品,包括債券、股票、基金與 ETF。
- 公債成交集中在少數券種:櫃買中心列出 146 期中央政府公債。2026 年 10 月 8 日,等殖成交系統(債券自營商之間的電腦議價系統)只有 6 檔公債成交,合計面額 20 億元。
- 債券 ETF 沒有到期日:直接買的債券持有到期會還本。00679B 這類 ETF 會一直換成長天期債券,價格要看利率走勢。
股票的手續費與證交稅,見股票交易成本怎麼算。
買債券的最大虧損是多少?
債券的虧損來自兩個地方:到期前賣出時的價差,以及發行人無法還款。以 2026 年 10 月 8 日的百元價買進面額 100 萬元的 112央債甲7,不計手續費與稅:
- 持有到期,如期還本付息:7 期利息共 78,750 元,加上到期的 100 萬元,共收 1,078,750 元。扣掉買進時付的約 953,765 元(含應計利息),多出約 12.5 萬元。
- 殖利率上升 1 個百分點後賣出:百元價跌到 89.20 元,價金少 57,880 元,約是買進價的 6.1%。殖利率漲得越多,跌得越多。
- 發行人無法還款:這是信用風險。SEC 說明,公司違約破產時,債權人依債券條件決定求償順序;最壞情況是本金全部拿不回來。
用高於面額的價格買進,持有到期也會少拿價差。以 103央甲11 為例,用 101.25 元買進、到期拿回 100 元,每 100 元面額少 1.25 元;較高的利息會補回這段差距,到期殖利率仍是 1.95%。
常見問題
Q1:債券會虧錢嗎?
會。到期前賣出,價格可能因為利率上升而低於買進價;發行人違約時,本金也可能拿不回來。持有到期且發行人如期還款,才會依面額還本。
Q2:債券殖利率越高越好嗎?
不一定。殖利率高,可能是價格跌了,也可能是發行人的信用風險較高。SEC 說明,非投資等級債的利率較高,是為了補償投資人承擔的較高風險。
Q3:買債券最低要多少錢?
和債券自營商在證券商營業處所議價,最低成交單位是面額 1 萬元;公債發行前向郵局或證券商預約申購,10 萬元起。櫃買中心的等殖成交系統是債券自營商之間的電腦議價系統,一般人不能自己下單,各管道的門檻見債券怎麼買。
Q4:票面利率和到期殖利率,哪一個比較接近實際報酬?
持有到期、發行人如期還款時,到期殖利率比較接近實際的年報酬。票面利率只決定每年領多少利息;到期前賣出,報酬還要看賣出價格。
延伸閱讀
- 債券有哪些種類?公債、公司債、金融債與信用評等怎麼看:誰會發債、信用評等代表什麼
- 債券ETF是什麼?存續期間、利率風險、匯率與配息:存續期間怎麼看、2022 年升息時債券 ETF 跌多少
- 債券怎麼買?公債申購、券商與銀行管道、最低金額和稅:買債券的管道、費用與利息稅
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:央行與 Fed 升降息怎麼影響債券殖利率
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0