 里奇豪
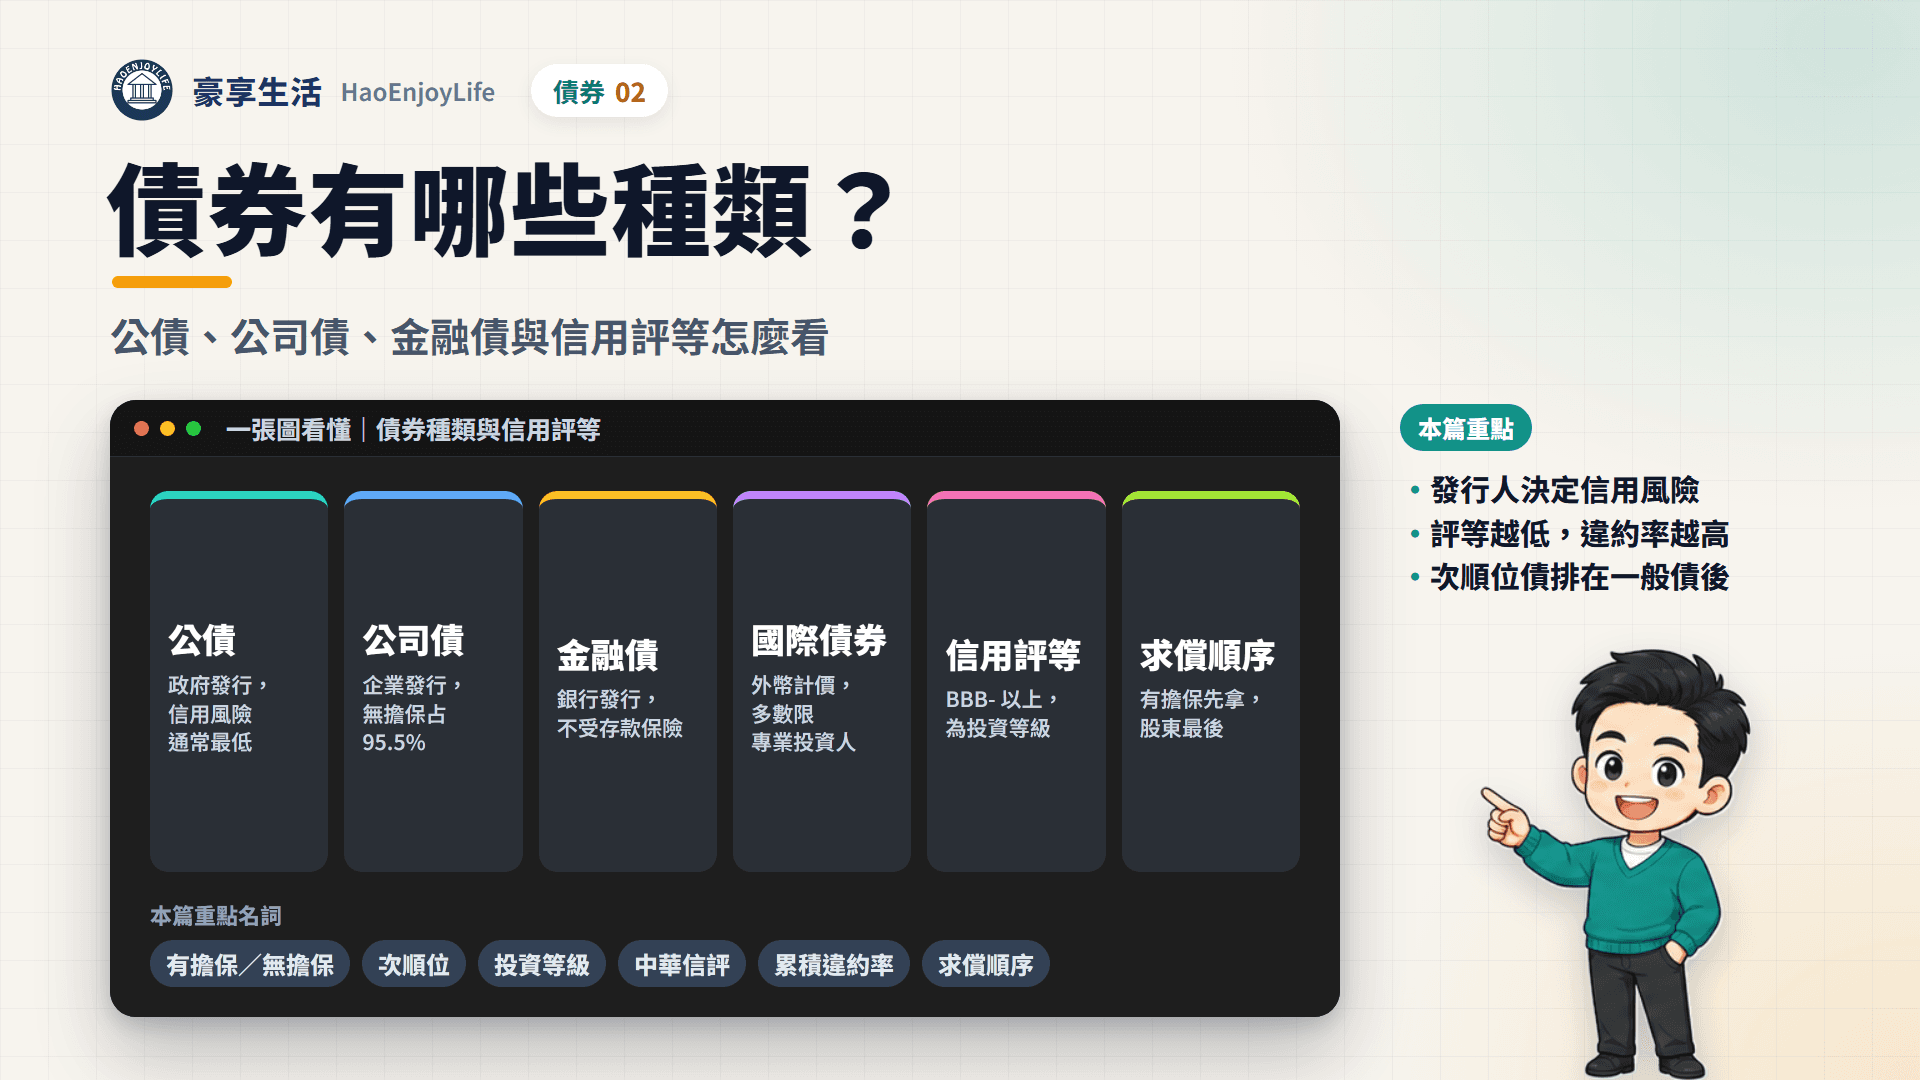
常見的債券有四類:政府發行的公債、企業發行的公司債、銀行發行的金融債,以及用外幣計價的國際債券。發行人不同,付不出錢的風險也不同。信用評等是評等機構對還本付息能力的意見,等級越低,歷史上的違約率越高。
2026 年 9 月底,櫃買中心統計的政府債券餘額約 6.16 兆元,普通公司債 3.85 兆元,金融債 1.17 兆元。公司付不出錢時,有擔保的債權人先拿回錢,次順位債、特別股與普通股排在後面。
延伸閱讀:債券是什麼
債券有哪些種類?
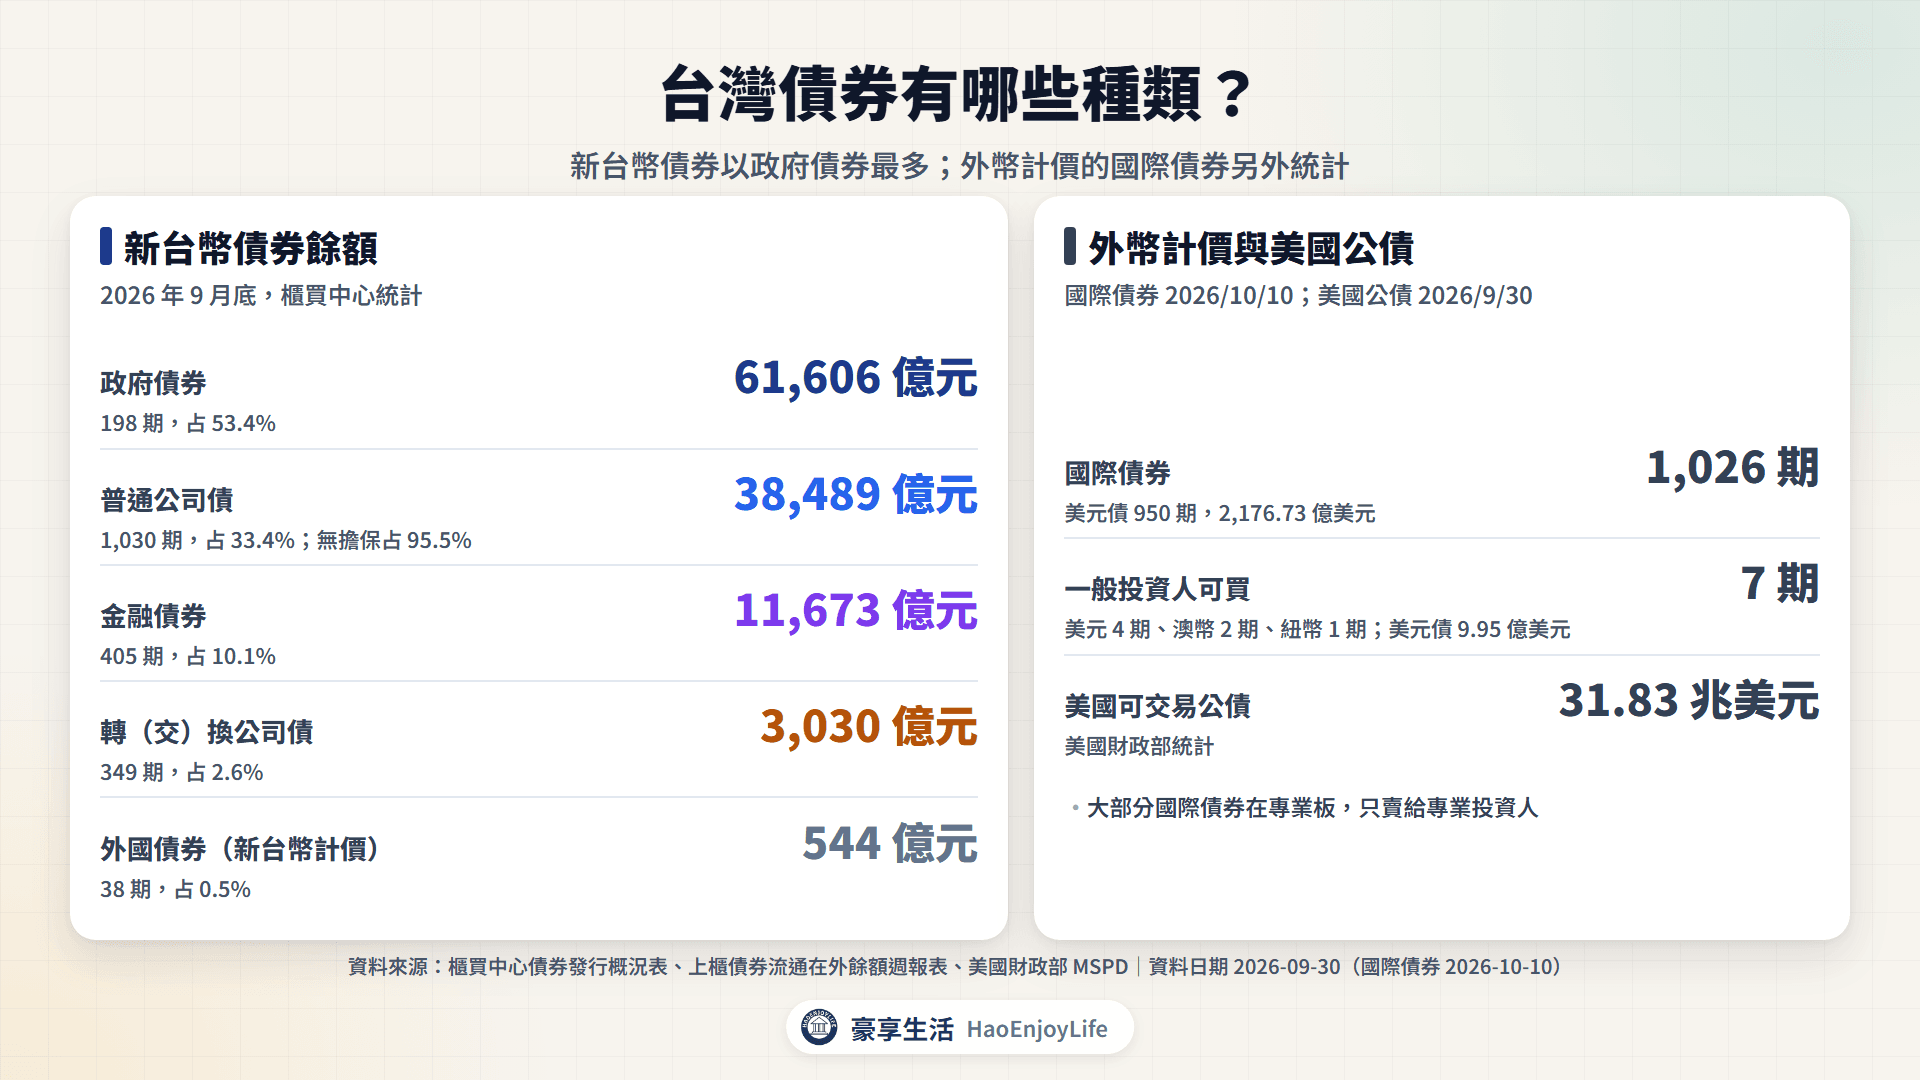
台灣的新台幣債券以政府債券最多,占 53.4%;普通公司債占 33.4%,金融債占 10.1%。外幣計價的國際債券另外統計,其中美元債超過 2,000 億美元。
台灣與美國的債券種類與規模
| 種類 | 發行人 | 主要風險 | 規模 |
|---|---|---|---|
| 政府債券(公債) | 中央政府、直轄市 | 利率風險 | 198 期,61,605.64 億元 |
| 普通公司債 | 企業 | 信用風險、利率風險 | 1,030 期,38,488.84 億元 |
| 金融債券 | 銀行 | 信用風險;次順位的風險更高 | 405 期,11,673.06 億元 |
| 轉(交)換公司債 | 上市櫃公司 | 股價、信用風險 | 349 期,3,030.04 億元 |
| 外國債券 | 外國發行人,新台幣計價 | 信用風險 | 38 期,543.62 億元 |
| 國際債券 | 國內外發行人,外幣計價 | 信用風險、匯率風險 | 1,026 期;美元債 2,176.73 億美元 |
| 美國公債 | 美國財政部 | 利率風險、匯率風險 | 可交易公債 31.83 兆美元 |
資料來源:櫃買中心債券發行概況表(2026 年 9 月底)、上櫃債券流通在外餘額週報表(國際債券,2026 年 10 月 10 日)、美國財政部 Monthly Statement of the Public Debt(2026 年 9 月 30 日)
轉換公司債(可轉債)可以換成股票,價格和股價連動,另見可轉債價格怎麼看。
公債和美國公債差在哪?
公債由政府發行,信用風險通常最低。美國公債以美元計價,台灣投資人買進還要承擔匯率變動。
- 政府債券包含哪些:上表的政府債券 198 期,包含中央政府公債,以及臺北市、高雄市等直轄市發行的地方政府債券。中央政府公債在櫃買中心 2026 年 10 月 11 日列出 146 期、約 5 兆 9,352 億元,見債券是什麼。
- 中央政府債務:國庫署統計至 2026 年 9 月 30 日,1 年以上債務 5 兆 8,664 億元,未滿 1 年 1,000 億元。國庫署的統計範圍和櫃買中心的債券餘額不同,兩個數字不能直接比較。
- 台灣的主權評等:標普(S&P)給台灣的主權評等是 AA+,展望穩定;最近一次調整在 2022 年 4 月 29 日。
- 美國公債規模:美國財政部統計,2026 年 9 月 30 日可交易公債 31.83 兆美元。其中中期公債 16.28 兆美元最多,1 年內到期的國庫券 7.12 兆美元。
- 美國的評等:穆迪(Moody's)在 2025 年 5 月 16 日,把美國從最高的 Aaa 降到 Aa1。展望改為穩定。
公債的信用風險低,不代表價格不會跌。利率上升時,長天期公債的價格跌得最多,詳見債券是什麼與債券 ETF。
公司債有哪些?有擔保和無擔保差在哪?
公司債是企業向投資人借錢的債券。有擔保公司債有保證人或擔保品,無擔保公司債只靠公司本身的還款能力。2026 年 9 月底,台灣普通公司債中無擔保占 95.5%,有擔保只有 4.5%。
普通公司債的類型(2026 年 9 月底)
| 類型 | 期數 | 餘額 | 公司付不出錢時 |
|---|---|---|---|
| 有擔保 | 165 | 1,740.04 億元 | 可向保證人求償,或處分擔保品 |
| 無擔保 | 865 | 36,748.80 億元 | 和其他一般債權人按比例分 |
| 合計 | 1,030 | 38,488.84 億元 |
資料來源:櫃買中心債券發行概況表;公司法第 248、256 條
公司法對發行公司債設了幾道門檻:
- 總額上限:公開發行公司的公司債總額,不得超過淨值(全部資產減全部負債);無擔保公司債不得超過淨值的一半(第 247 條)。
- 受託人:公開募集的公司債要有受託人,由金融或信託事業擔任(第 248 條)。受託人負責查核、監督公司履行發行條件(第 255 條)。
發行量最大的多是大型企業與國營事業。依櫃買中心 2026 年 10 月 10 日的週報表,台電 119 期、5,643.1 億元最多。其次是台積電 77 期、4,832.5 億元,中油 65 期、2,909.5 億元。
這些公司債多數只賣給專業投資人。2026 年 10 月 12 日,櫃買中心一般投資人清單只有 9 檔公司債與金融債,見債券怎麼買。
次順位公司債排在一般債權後面
公司法第 246-1 條允許公司在發行時約定,公司債的受償順序排在其他債權之後,這就是次順位公司債。中華信評的研究指出,次順位債的評等通常比發行人評等低 1 級;評等較低的公司,通常低 2 級。
金融債是什麼?次順位金融債的風險在哪?
金融債券是銀行經主管機關核准發行的債券,分成一般金融債券、次順位金融債券、轉換與交換金融債券等。2026 年 9 月底共 405 期、11,673.06 億元。
銀行發行金融債券辦法有三點和投資人直接相關:
- 不是存款:銀行要告知投資人,金融債券不受中央存款保險公司的存款保險保障(第 6 條)。
- 沒有擔保:銀行發行金融債券,不得以資產作擔保(第 8 條)。
- 最低面額 10 萬元:一般情況下,金融債券發行時的最低面額是新台幣 10 萬元(第 7 條)。這和櫃買中心規定的最低成交單位不同,見債券怎麼買。
次順位金融債多半用來充實銀行資本。依銀行資本適足性及資本等級管理辦法第 10、11 條,這類資本工具有一項特別條件。銀行被主管機關接管、勒令停業清理或清算時,持有人的清償順位和普通股股東相同。
無到期日非累積次順位債券的條件更嚴:
- 可能不付息:銀行上年度沒有盈餘、也沒發普通股股息時,不得支付債息。
- 可能遞延:資本適足比率未達法定標準前,要遞延償還本息,遞延的債息不再加計利息。
- 沒有到期日:發行滿 5 年後,經主管機關核准,銀行才能提前贖回。
以聯邦銀行為例,114 年度(2025 年)年報列出三種金融債:
聯邦銀行三種金融債的條件
| 項目 | 次順位金融債 | 無到期日非累積次順位金融債 | 一般順位金融債 |
|---|---|---|---|
| 發行 | 2019 年 | 2021 年 | 2025 年 |
| 金額 | 20 億元(A、B 兩券) | 30 億元 | 10 億元 |
| 利率 | 1.10%、1.23% | 1.92%,每 5 年 6 個月重設 | 1.80% |
| 到期 | 2026 年、2029 年 | 無到期日 | 2028 年 |
| 計入資本 | 第二類資本 | 第一類資本 | 不計入 |
| 面額 | 100 萬元 | 100 萬元 | 1,000 萬元 |
資料來源:聯邦商業銀行 114 年度年報(2026 年 5 月 8 日刊印)。年報列的評等都是中華信評 twA+。
聯邦銀、王道銀的特別股條件也寫明,銀行被接管、清算時和普通股同順位,詳見特別股。
國際債券是什麼?一般人買得到嗎?
國際債券是國內外發行人在台灣發行、向櫃買中心申請上櫃的外幣計價債券;用人民幣計價的另稱寶島債券。市場分成專業板與一般板,專業板只賣給專業投資人。
2026 年 10 月 10 日,上櫃國際債券共 1,026 期,大部分在專業板:
- 美元債:950 期,流通在外 2,176.73 億美元。
- 一般投資人可買:只有 7 期,美元 4 期、澳幣 2 期、紐幣 1 期。其中美元債 9.95 億美元,不到全部美元國際債的 0.5%。
國際債券同時有發行人的信用風險與匯率風險,匯率的影響見債券 ETF。
信用評等怎麼看?
信用評等是評等機構對債務人還本付息能力的意見,不是買賣建議。常見的國際機構是標普、穆迪、惠譽;台灣本地有中華信用評等(中華信評)與惠譽台灣分公司。
評等分成兩種:
- 發行人評等:看公司整體的還款能力,不考慮個別債券的條件與清償順位。
- 債務發行評等:看某一檔債券,會反映擔保、次順位等條件。
標普、穆迪、惠譽的等級怎麼對照?
三家的長期評等可以一級一級對照。BBB-(穆迪 Baa3)以上是投資等級,BB+(穆迪 Ba1)以下是非投資等級,也就是一般說的高收益債。
國際信用評等等級對照
| 區間 | 標普 S&P | 穆迪 Moody's | 惠譽 Fitch |
|---|---|---|---|
| 投資等級 | AAA | Aaa | AAA |
| 投資等級 | AA+、AA、AA- | Aa1、Aa2、Aa3 | AA+、AA、AA- |
| 投資等級 | A+、A、A- | A1、A2、A3 | A+、A、A- |
| 投資等級 | BBB+、BBB、BBB- | Baa1、Baa2、Baa3 | BBB+、BBB、BBB- |
| 非投資等級 | BB+、BB、BB- | Ba1、Ba2、Ba3 | BB+、BB、BB- |
| 非投資等級 | B+、B、B- | B1、B2、B3 | B+、B、B- |
| 非投資等級 | CCC+ 到 C | Caa1 到 C | CCC+ 到 C |
| 違約 | D | - | D |
資料來源:銀行局合格外部信用評等機構之評等對照表;金管會金管證投字第 1140385593 號令及附表
金管會規範投信基金時,非投資等級債券是指評等未達 BBB-(穆迪 Baa3)的債券,原則上也包括沒有評等的債券。國內評等的門檻是中華信評 twBBB-、惠譽台灣 BBB-(twn)。
中華信評的 twAA 等於國際 AA 嗎?
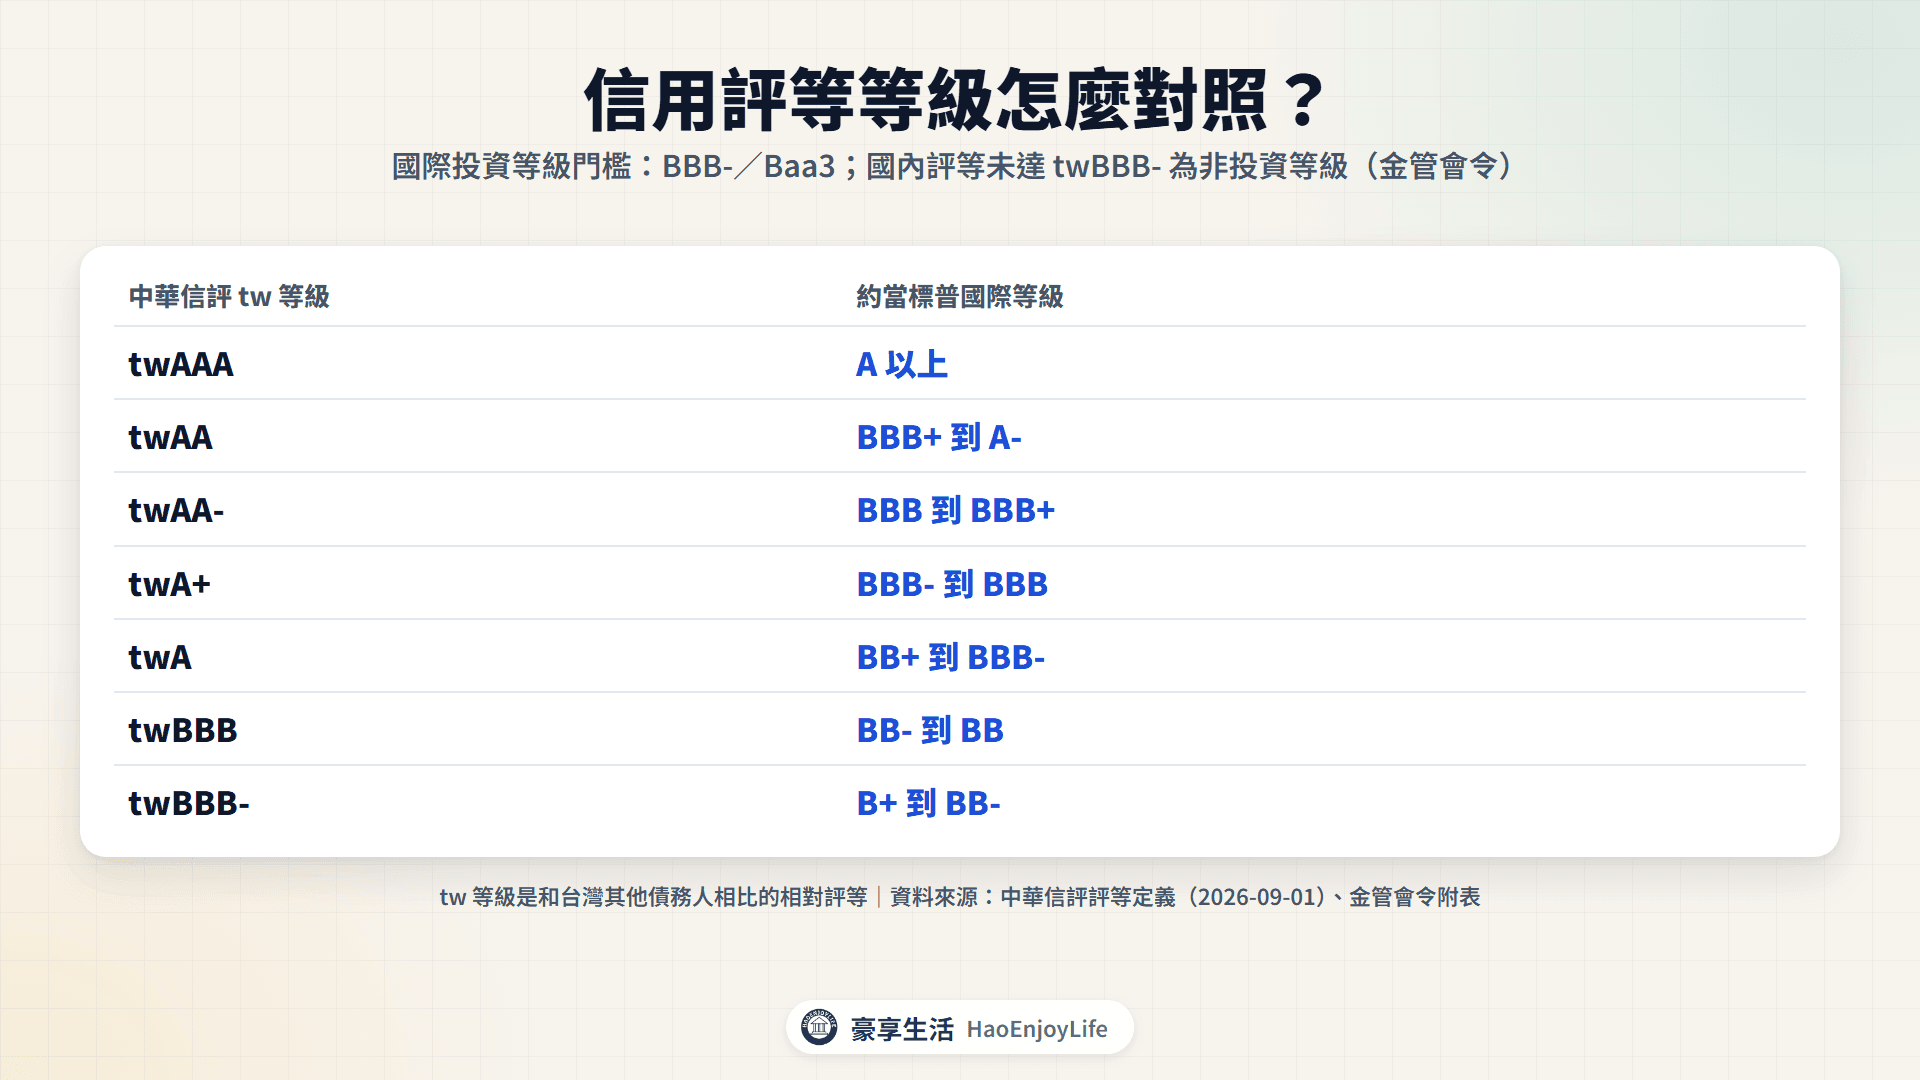
不等於。中華信評沿用標普的等級符號,前面加上 tw,代表和台灣其他債務人相比的相對評等。中華信評公布的對照表中,twA 約當國際 BB+ 到 BBB-,twBBB 約當 BB- 到 BB。
中華信評 tw 等級約當的國際等級
| 中華信評 | 約當標普國際等級 |
|---|---|
| twAAA | A 以上 |
| twAA | BBB+ 到 A- |
| twAA- | BBB 到 BBB+ |
| twA+ | BBB- 到 BBB |
| twA | BB+ 到 BBB- |
| twBBB | BB- 到 BB |
| twBBB- | B+ 到 BB- |
資料來源:中華信評 Taiwan Ratings' Ratings Definitions(2026 年 9 月 1 日)
除了等級,也要看展望與觀察名單:
- 展望:負向代表評等可能調降,穩定代表不太可能變動;投資等級通常看 2 年內。
- 觀察名單:遇到合併等事件時使用,通常 90 天內完成評估,不代表一定會調整。
評等越低,違約機率越高嗎?
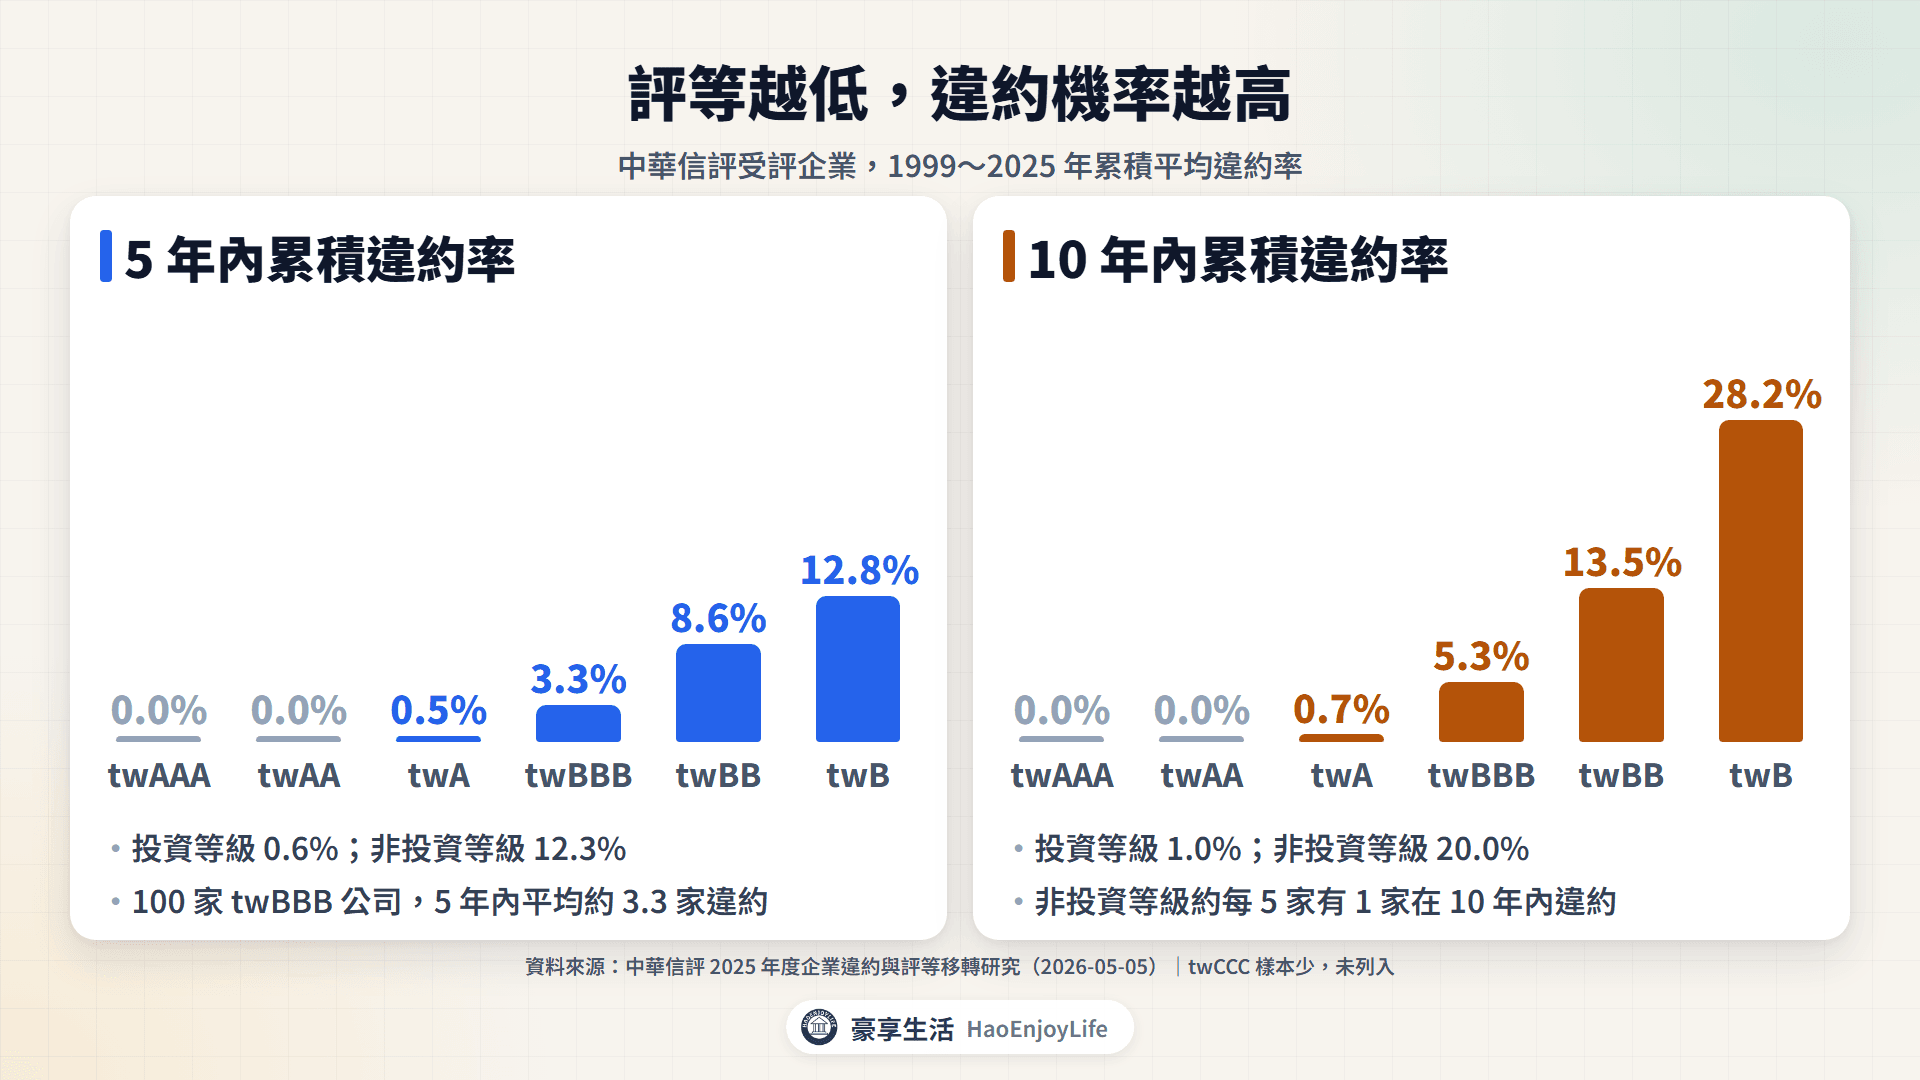
評等越低,歷史違約率越高。中華信評統計 1999~2025 年的受評企業,twAA 以上 10 年內沒有違約。twBBB 的 10 年累積違約率是 5.3%,twB 是 28.2%。
中華信評受評企業的累積平均違約率(1999~2025 年)
| 等級 | 1 年內 | 5 年內 | 10 年內 |
|---|---|---|---|
| twAAA | 0.0% | 0.0% | 0.0% |
| twAA | 0.0% | 0.0% | 0.0% |
| twA | 0.1% | 0.5% | 0.7% |
| twBBB | 0.9% | 3.3% | 5.3% |
| twBB | 2.7% | 8.6% | 13.5% |
| twB | 2.6% | 12.8% | 28.2% |
| 投資等級 | 0.2% | 0.6% | 1.0% |
| 非投資等級 | 2.5% | 12.3% | 20.0% |
資料來源:中華信評 2025 Annual Taiwan Ratings Corp. Corporate Default And Rating Transition Study(2026 年 5 月 5 日)。twCCC 樣本少,未列入。
舉例來說,100 家 twBBB 的公司,5 年內平均約有 3.3 家違約。非投資等級的公司,10 年內約每 5 家有 1 家違約。
台灣受評企業的違約不多,評等變動卻不少見:
- 違約:1999 年以來共 11 次,2009~2025 年只有 2016 年 1 次;2025 年是連續第 9 年沒有違約。
- 評等變動:2025 年有 8 次調降、3 次調升,全年評等沒變的比率是 85.6%。
這份統計只涵蓋中華信評評過的企業,沒有評等的公司不在其中。
公司付不出錢時,誰先拿回錢?
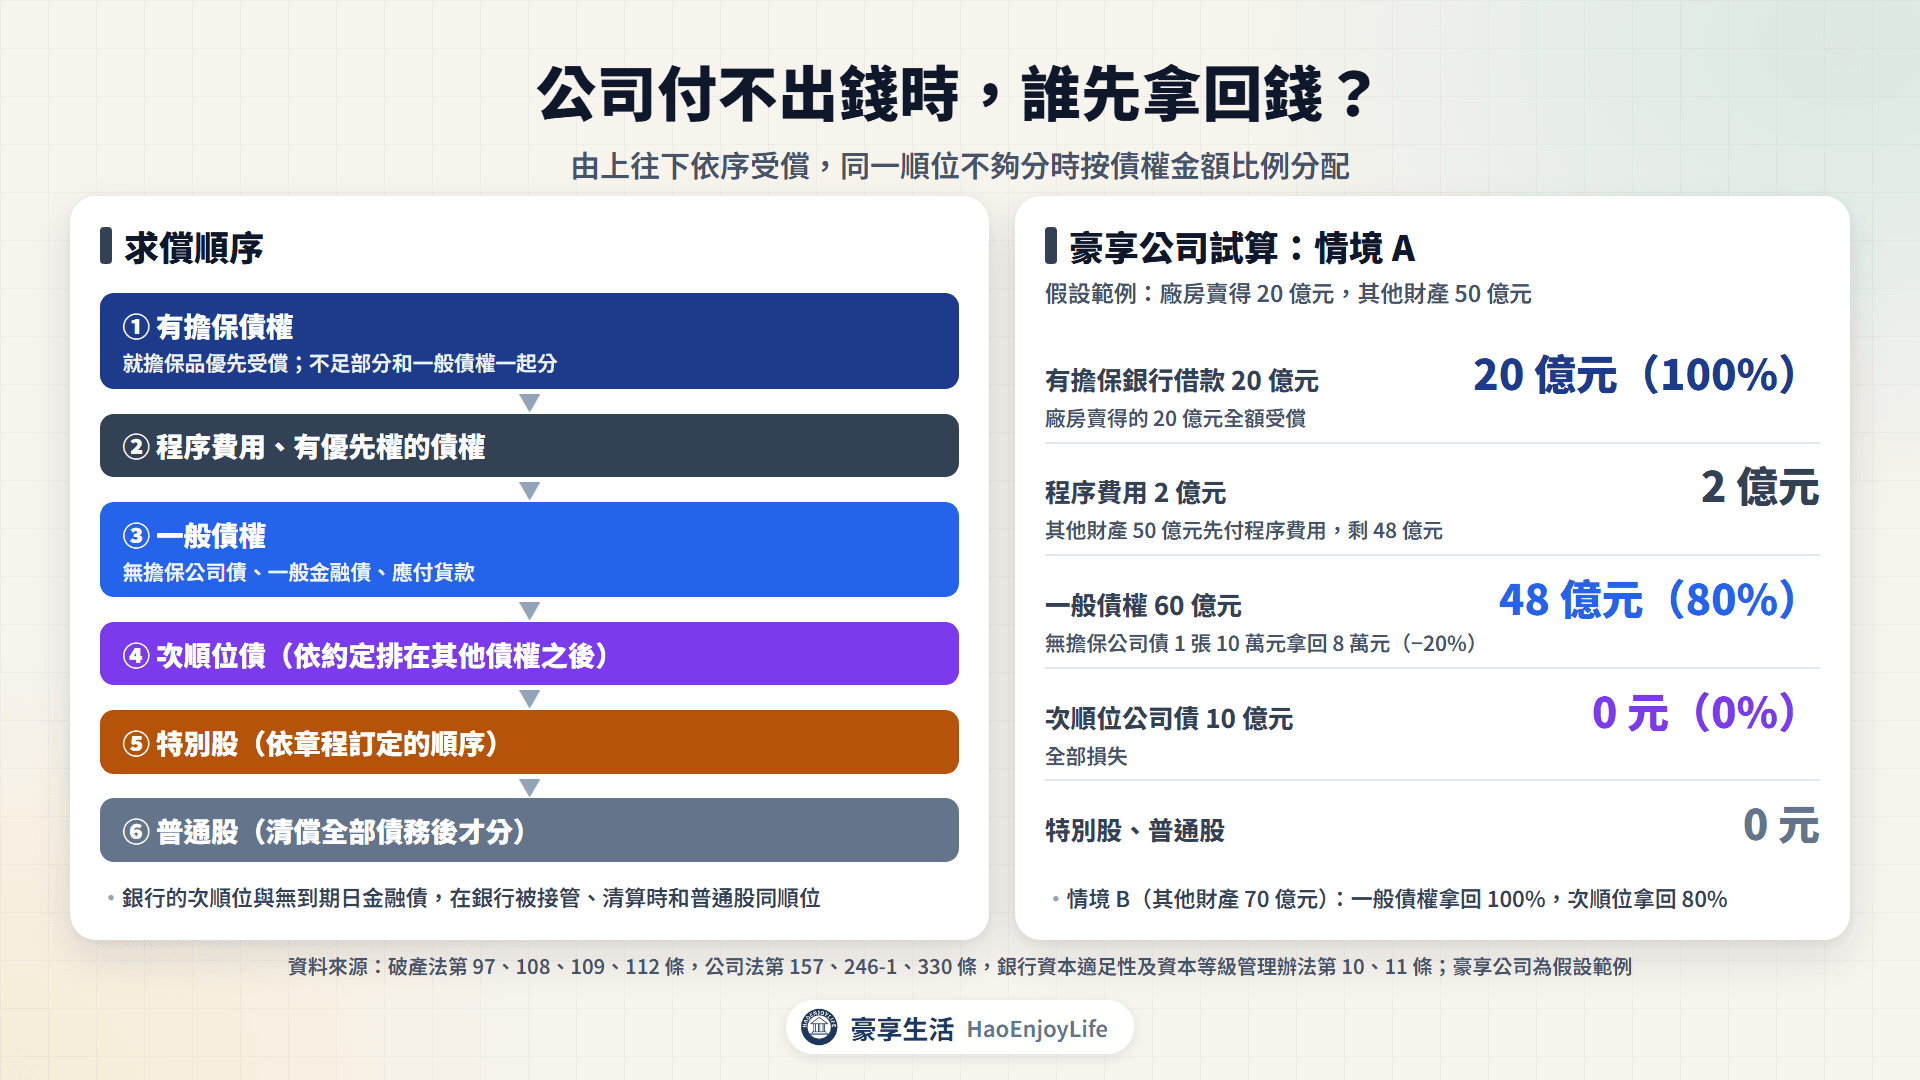
公司清算或破產時,有擔保的債權先拿,接著是一般債權。次順位債、特別股與普通股排在最後;同一順位不夠分時,按債權金額比例分配。
- 有擔保債權:對擔保品有抵押權、質權的債權人,可以就擔保品優先受償(破產法第 108 條);不足的部分,和一般債權一起分(第 109 條)。
- 程序費用與有優先權的債權:破產程序的費用與債務先付(第 97 條)。依法有優先權的債權,先於其他債權受償(第 112 條)。
- 一般債權:無擔保公司債、一般金融債、應付貨款等。
- 次順位債:依約定排在其他債權之後(公司法第 246-1 條)。
- 特別股:依章程訂定分派賸餘財產的順序(公司法第 157 條)。
- 普通股:清償全部債務後,剩下的財產才按股份比例分給股東(公司法第 330 條)。
銀行是例外。計入資本的次順位金融債,在銀行被接管、勒令停業清理或清算時,清償順位和普通股相同;聯邦銀、王道銀的特別股條件也這樣寫。
用豪享公司算一次
假設有一家公司叫做豪享公司宣告破產,負債與財產如下:
- 有擔保銀行借款 20 億元:以廠房設定抵押,廠房賣得 20 億元。
- 一般債權 60 億元:無擔保公司債 40 億元、應付貨款 20 億元。
- 次順位公司債 10 億元。
- 破產程序費用 2 億元。
豪享公司破產時各類債權人拿回多少
| 債權 | 金額 | 情境 A:其他財產 50 億元 | 情境 B:其他財產 70 億元 |
|---|---|---|---|
| 有擔保銀行借款 | 20 億元 | 20 億元(100%) | 20 億元(100%) |
| 程序費用 | 2 億元 | 2 億元 | 2 億元 |
| 一般債權 | 60 億元 | 48 億元(80%) | 60 億元(100%) |
| 次順位公司債 | 10 億元 | 0 元(0%) | 8 億元(80%) |
| 特別股、普通股 | - | 0 元 | 0 元 |
資料來源:本文試算(假設的例子),順序依公司法、破產法
情境 A 中,持有 1 張面額 10 萬元的無擔保公司債,拿回 8 萬元,虧損 2 萬元(−20%);次順位公司債全部損失。財產再少一些,無擔保公司債也可能全部拿不回來。
公司債的債權人可以一起行動。受託人或持有同次公司債 5% 以上的債權人,可以召集債權人會議,就共同利害事項作決議(公司法第 263 條)。
台灣有哪些公司債違約或評等調降的例子?
違約是付不出錢;調降評等是評等機構認為還款能力變弱,兩者不同。下面各舉一個例子。
永冠四KY:賣回日付不出錢
永冠四KY 是永冠-KY 的第四次無擔保轉換公司債,2023 年 2 月 20 日發行 15 億元。2026 年 2 月 20 日發行滿 3 年,持有人可以要求公司按面額的 101.51% 買回,也就是賣回。
- 2026 年 2 月 23 日:公司公告 10,202 張申請賣回,應付 1,035,605,020 元未能如期償付。公司將和持有人協商。
- 2026 年 4 月 7 日起:因未依期限申報 2025 年度財報,股票與永冠四KY 停止交易;4 月 13 日公告召開債權人會議。
- 2026 年 10 月 8 日:公告仍未償還,公司的有價證券將自 11 月 18 日終止上市。
以每 100 元面額報價,2 月 23 日的參考價是 101.15 元,4 月 2 日停止交易前的最後收盤是 37.30 元。持有 1 張的投資人,市值少了 63,850 元(−63.1%)。能拿回多少要看協商結果,最壞是全部損失,詳見可轉債價格怎麼看。
台塑四寶:中華信評從 twAA 降到 twAA-
2025 年 7 月 3 日,中華信評把台塑、南亞、台化、台塑化的長期評等從 twAA 降到 twAA-。各項公司債的評等也一起調降,展望維持負向。這四家公司的展望,在 2023 年 10 月 30 日已經先改成負向。
中華信評說明的理由:
- 獲利受壓:大宗化學品產能過剩,中國同業擴產壓低利差。
- 負債偏高:2024 年四家公司合計的負債是 EBITDA 的 6.7 倍,預估 2025 年約 4.3 倍。EBITDA 是稅前息前折舊攤銷前利潤。
- 展望負向:未來 12~24 個月,負債對 EBITDA 可能降不到 3.5 倍以下。
降評不等於違約。依中華信評的對照,twAA- 約當國際 BBB 到 BBB+,仍在投資等級。2025 年 10 月 21 日,中華信評維持這四家 twAA-、展望負向。
降評後,台塑、南亞、台化仍發行新的公司債:
台塑四寶的普通公司債(2026 年 10 月 10 日)
| 公司 | 流通在外 | 降評後新發的 5 年期公司債 |
|---|---|---|
| 台塑 | 11 期,431.75 億元 | 2025 年 9 月 15 日,100 億元,2.02% |
| 南亞 | 13 期,526.50 億元 | 2025 年 9 月 19 日,39 億元,1.90% |
| 台化 | 8 期,258.00 億元 | 2025 年 10 月 16 日,44 億元,1.90% |
| 台塑化 | 3 期,81.00 億元 | 無 |
資料來源:櫃買中心上櫃債券流通在外餘額週報表;中華信評 2025 年 7 月 3 日新聞稿
降評前,南亞 2025 年 5 月 20 日、台化 7 月 2 日發行的 5 年期公司債,票面利率都是 2.08%。票面利率也受發行當時的市場利率影響,不能只用評等高低解釋。
常見問題
Q1:台電、中油發的債券是公債嗎?
不是。公債的發行人是政府;台電、中油是國營事業,發的是普通公司債。2026 年 10 月 10 日,台電有 119 期公司債、5,643.1 億元,是發行量最大的公司。
Q2:金融債有存款保險嗎?
沒有。銀行發行金融債券辦法規定,銀行要告知投資人金融債券不是存款,不受存款保險保障。計入銀行資本的次順位金融債,在銀行被接管或清算時,清償順位和普通股相同。
Q3:沒有信用評等的債券,風險比較高嗎?
沒有評等代表少了一份外部意見,要自己判斷發行人的還款能力。金管會規範投信基金時,未經評等的債券原則上算非投資等級。
Q4:評等被調降,債券會違約嗎?
不一定。台塑四寶從 twAA 降到 twAA-,仍在投資等級,也繼續發行新債。違約是付不出錢,例如永冠四KY 在賣回日未能償付。
延伸閱讀
- 債券怎麼買?公債申購、券商與銀行管道、最低金額和稅:一般人在哪裡買債券、要付哪些費用
- 可轉債價格怎麼看?轉換價值、溢價率、債底與信用風險:永冠四KY 違約前後的價格變化
- 債券ETF是什麼?存續期間、利率風險、匯率與配息:公債、公司債與非投資等級債 ETF 的利率和匯率風險
- 銀行股怎麼賺錢?升息降息、利差與公股民營銀行比較:發行金融債的銀行怎麼賺錢
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0