 里奇豪
可轉債(轉換公司債)的價格,主要看轉換價值和債底。轉換價值是現在換成股票值多少,等於標的股價乘以每張可換股數;債底是不轉換、當成債券時的價值。公司付得出錢時,可轉債價格通常不低於兩者中較高的一個,比轉換價值多出來的比例叫溢價率。
以合晶八(61828)為例,2025 年 4 月 9 日合晶股價 15.85 元時,合晶八 88.95 元,溢價率 88.0%。2026 年 9 月 29 日股價漲到 121 元,合晶八 368 元,溢價率只剩 0.7%。
債底的前提是公司付得出錢。永冠四KY(15894)在 2026 年 2 月無法支付 10.36 億元的賣回款。它的價格從 2 月 23 日參考價 101.15 元,跌到 4 月 2 日的 37.3 元。
延伸閱讀:可轉債發行條件怎麼看
可轉債的轉換價值怎麼算?
轉換價值是把一張可轉債換成股票,按現在股價計算的價值。計算要用三個數字:轉換價格(每股換股的價格)、面額 10 萬元與標的股價,觀念見可轉債是什麼。
- 每張可換股數(轉換比率):100,000 ÷ 轉換價格。
- 轉換價值(每張):標的股價 × 每張可換股數。
- 轉換價值(百元價):標的股價 ÷ 轉換價格 × 100,可以直接和可轉債的報價比較。
以合晶八在 2026 年 9 月 29 日的數字計算:
- 每張可換股數:100,000 ÷ 33.1 = 3,021.15 股。
- 轉換價值:3,021.15 × 121 = 365,559 元,百元價 365.56 元。
- 和市價比較:合晶八收在 368 元,一張 368,000 元,比轉換價值多 2,441 元。
股價要用原始收盤價,不能用還原權息後的價格。轉換價格已經隨配息、配股往下調整,再用還原價會重複計算。實際轉換只能換整數股,不足 1 股的部分依各檔辦法處理。
本文三檔主要例子的發行條件
| 項目 | 合晶八(61828) | 裕隆三(22013) | 永冠四KY(15894) |
|---|---|---|---|
| 發行日、到期日 | 2024 年 9 月 27 日發行,2029 年 9 月 27 日到期 | 2023 年 5 月 25 日發行,2028 年 5 月 25 日到期 | 2023 年 2 月 20 日發行,2028 年 2 月 20 日到期 |
| 發行總額、發行價格 | 15 億元,面額的 102.2% | 70 億元,面額的 102% | 15 億元,面額的 104.23% |
| 轉換價格 | 發行時 33.8 元,2026 年 6 月 5 日起 33.1 元 | 發行時 82 元,最新 75 元 | 發行時 62.3 元,2025 年 11 月 13 日起 60.7 元 |
| 賣回權(投資人可要求公司買回) | 2027 年 9 月 27 日,面額的 100% | 2026 年 5 月 25 日,面額的 100.7519% | 2026 年 2 月 20 日,面額的 101.51% |
| 票面利率、擔保 | 0%,無擔保 | 0%,無擔保 | 0%,無擔保 |
資料來源:公開資訊觀測站轉(交)換公司債發行資料。查證日期 2026-10-10。
可轉債的溢價率怎麼算?
溢價率是可轉債價格比轉換價值高出的比例。算式是(可轉債價格 − 轉換價值)÷ 轉換價值,兩者都用百元價。
這和發行條件裡的轉換溢價率不同。發行時的轉換溢價率是轉換價格除以基準價格,例如合晶八的 102%,代表轉換價格比基準價格高 2%。本文說的溢價率都是交易時的算法,轉換溢價率的訂法見可轉債發行條件。
合晶八兩個時間點的溢價率差很多:
- 2025 年 4 月 9 日:(88.95 − 47.31)÷ 47.31 = 88.0%。
- 2026 年 9 月 29 日:(368 − 365.56)÷ 365.56 = 0.7%。
溢價率高,代表價格主要靠債底支撐,股價漲跌對它影響小。溢價率接近 0,代表可轉債幾乎跟著股票漲跌。下表是 2026 年 9 月 29 日有成交的 189 檔可轉債,依轉換價值分成三組:
2026 年 9 月 29 日有成交的可轉債:轉換價值與溢價率
| 轉換價值(百元價) | 檔數 | 價格中位數 | 溢價率中位數 | 價格主要看什麼 |
|---|---|---|---|---|
| 未滿 70 | 37 | 99.0 元 | 74.1% | 債底:到期還本、賣回價與公司信用 |
| 70~未滿 130 | 108 | 112.75 元 | 19.2% | 股價和債底都有影響 |
| 130 以上 | 44 | 182.5 元 | −0.2% | 轉換價值,跟著股價漲跌 |
分組方式由本文自訂;130 對應強制贖回門檻,也就是股價超過轉換價格 30%。溢價率用當日收盤價計算。資料來源:櫃買中心轉換公司債資訊看板、每日轉(交)換公司債買賣斷交易行情表,資料日期 2026-09-29。
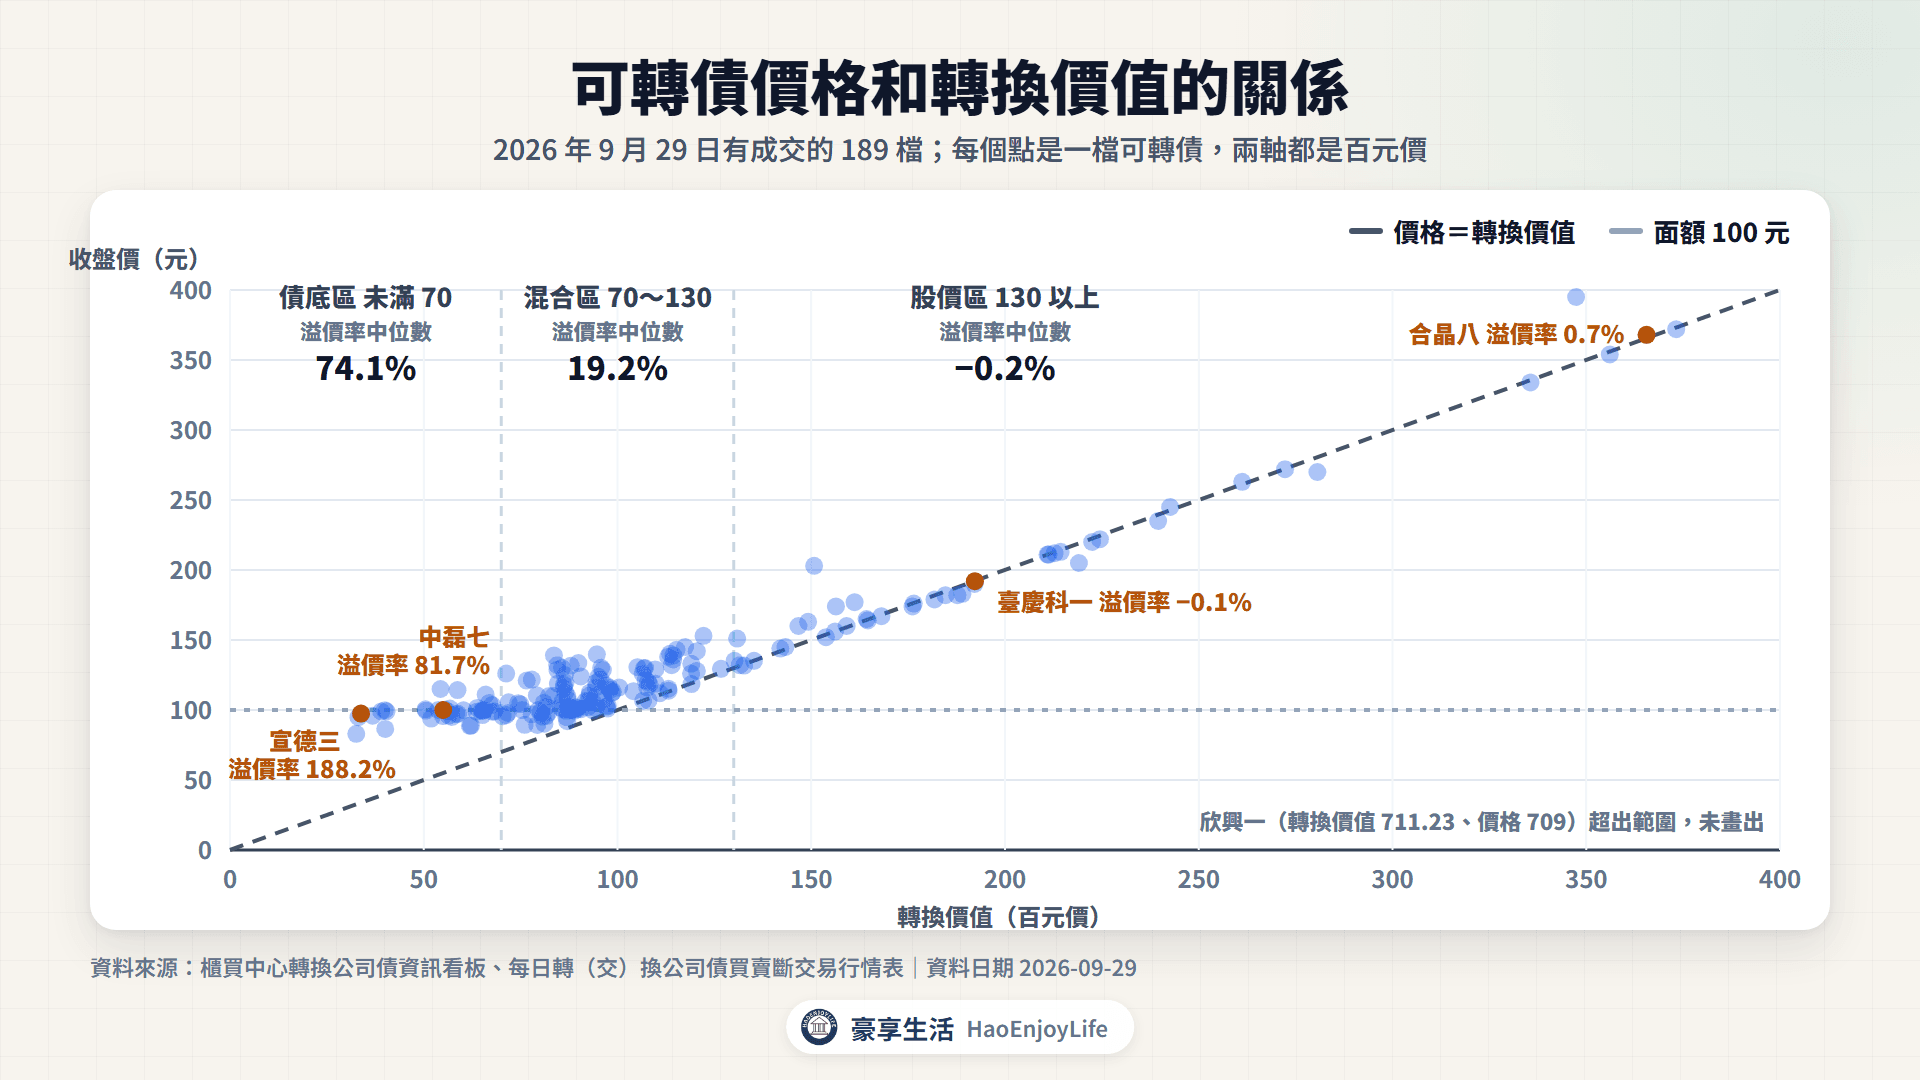
轉換價值 130 以上的 44 檔中,有 27 檔溢價率小於 0。申請轉換後,股票要幾個營業日才撥入集保帳戶,這段期間股價可能下跌。因此轉換價值高的可轉債,常比轉換價值便宜一點。
股價大漲時,可轉債怎麼變?
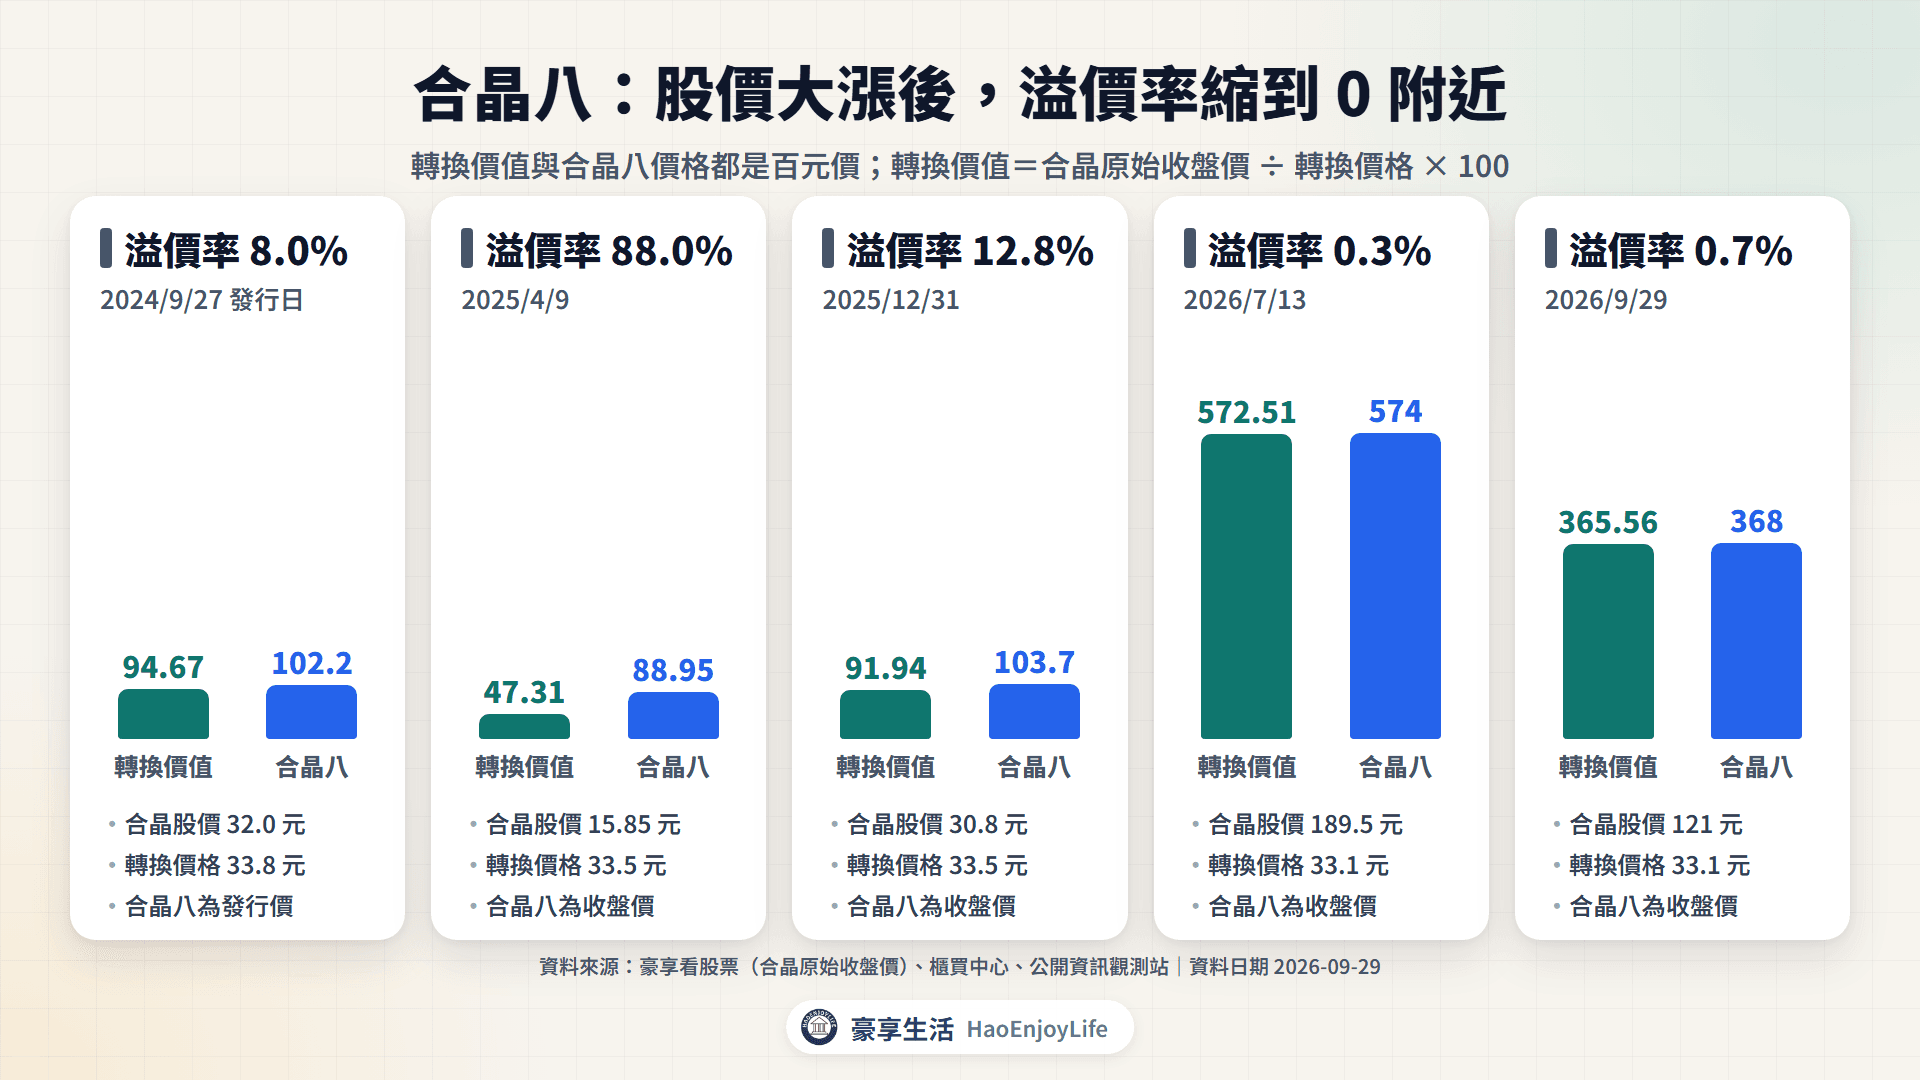
股價漲得越多,轉換價值越大,可轉債的價格越接近轉換價值,溢價率也越小。合晶八從發行到 2026 年 9 月的變化如下:
合晶八(61828)各時點的價格與溢價率
| 日期 | 合晶股價 | 轉換價格 | 轉換價值 | 合晶八價格 | 溢價率 |
|---|---|---|---|---|---|
| 2024 年 9 月 27 日(發行日) | 32.0 元 | 33.8 元 | 94.67 | 102.2(發行價) | 8.0% |
| 2025 年 4 月 9 日 | 15.85 元 | 33.5 元 | 47.31 | 88.95 | 88.0% |
| 2025 年 12 月 31 日 | 30.8 元 | 33.5 元 | 91.94 | 103.7 | 12.8% |
| 2026 年 7 月 13 日 | 189.5 元 | 33.1 元 | 572.51 | 574 | 0.3% |
| 2026 年 9 月 29 日 | 121 元 | 33.1 元 | 365.56 | 368 | 0.7% |
轉換價值與合晶八價格都是百元價;股價為原始收盤價。資料來源:豪享看股票(合晶原始收盤價)、櫃買中心轉換公司債資訊看板與每日行情表、公開資訊觀測站合晶八發行資料。
- 股價下跌時跌得少:發行日到 2025 年 4 月 9 日,合晶股價跌 50.5%,合晶八只跌 13.0%。
- 股價上漲時漲得慢:2025 年 4 月 9 日到 2026 年 9 月 29 日,股價漲 663.4%,合晶八漲 313.7%。起點的 88% 溢價率,要先被股價追上。
- 溢價率接近 0 後同步漲跌:2026 年 7 月 13 日到 9 月 29 日,股價跌 36.1%,合晶八也跌 35.9%。
溢價率縮小還有一個原因:強制贖回。股價連續 30 個營業日超過轉換價格 30%,公司可以按面額收回,持有人只能轉換或賣出。所以轉換價值很高時,市場不願意多付溢價。
其他股價大漲的可轉債也一樣,溢價率都縮小到 0 附近:
股價大漲的可轉債:2025 年 4 月 9 日與 2026 年 9 月 29 日比較
| 可轉債 | 標的股價 | 可轉債價格 | 溢價率 |
|---|---|---|---|
| 臺慶科一(33571) | 81 → 203 元(+150.6%) | 100 → 192(+92.0%) | 34.4% → −0.1% |
| 昇陽半導體二(80282) | 90.9 → 289 元(+217.9%) | 95 → 211(+122.1%) | 46.6% → −0.1% |
| 宏致三(36053) | 39.2 → 182.5 元(+365.6%) | 98.4 → 372(+278.0%) | 28.0% → −0.3% |
| 合晶八(61828) | 15.85 → 121 元(+663.4%) | 88.95 → 368(+313.7%) | 88.0% → 0.7% |
股價為原始收盤價,可轉債為當日收盤價。資料來源:豪享看股票、櫃買中心轉換公司債資訊看板與每日行情表。
用 368 元買進合晶八,最多虧多少?
溢價率接近 0 時,可轉債的下跌空間和股票差不多,要跌到債底附近才有支撐。以 2026 年 9 月 29 日的 368 元買進一張合晶八,未計手續費與稅:
- 股價跌回轉換價格以下:公司如期付款時,2027 年 9 月 27 日可以賣回拿回 100,000 元。一張虧 268,000 元(−72.8%)。
- 公司無法還本:最大虧損是 368,000 元,也就是全部本金。
債底是什麼?怎麼算?
債底是把可轉債當成不能轉換的債券,把到期還本或賣回能拿回的錢,折算成今天的價值。票面利率 0% 的可轉債沒有利息,算法是:
債底 = 到期或賣回時拿回的金額 ÷(1 + 年報酬率)^剩餘年數
年報酬率是市場要求的報酬。公司信用越差、離到期越遠,要求的報酬越高,債底越低。
合晶八在 2025 年 4 月 9 日只有 88.95 元,比面額還低。它在 2027 年 9 月 27 日可以按面額賣回,距離約 2.47 年。假設公司如期付款,88.95 元買進、賣回拿回 100 元,年報酬率約 4.9%。
假設有一家公司叫做豪享公司,發行的零息可轉債還有 3 年到期。市場要求的年報酬率不同,債底也不同:
豪享公司可轉債的債底(還有 3 年到期,到期拿回 100 元)
| 市場要求的年報酬率 | 債底(百元價) | 算式 |
|---|---|---|
| 1% | 97.06 | 100 ÷ 1.01³ |
| 3% | 91.51 | 100 ÷ 1.03³ |
| 5% | 86.38 | 100 ÷ 1.05³ |
| 10% | 75.13 | 100 ÷ 1.10³ |
| 20% | 57.87 | 100 ÷ 1.20³ |
| 公司無法還本 | 看清償結果 | 可能遠低於上面各列 |
假設的例子,未計手續費與稅。
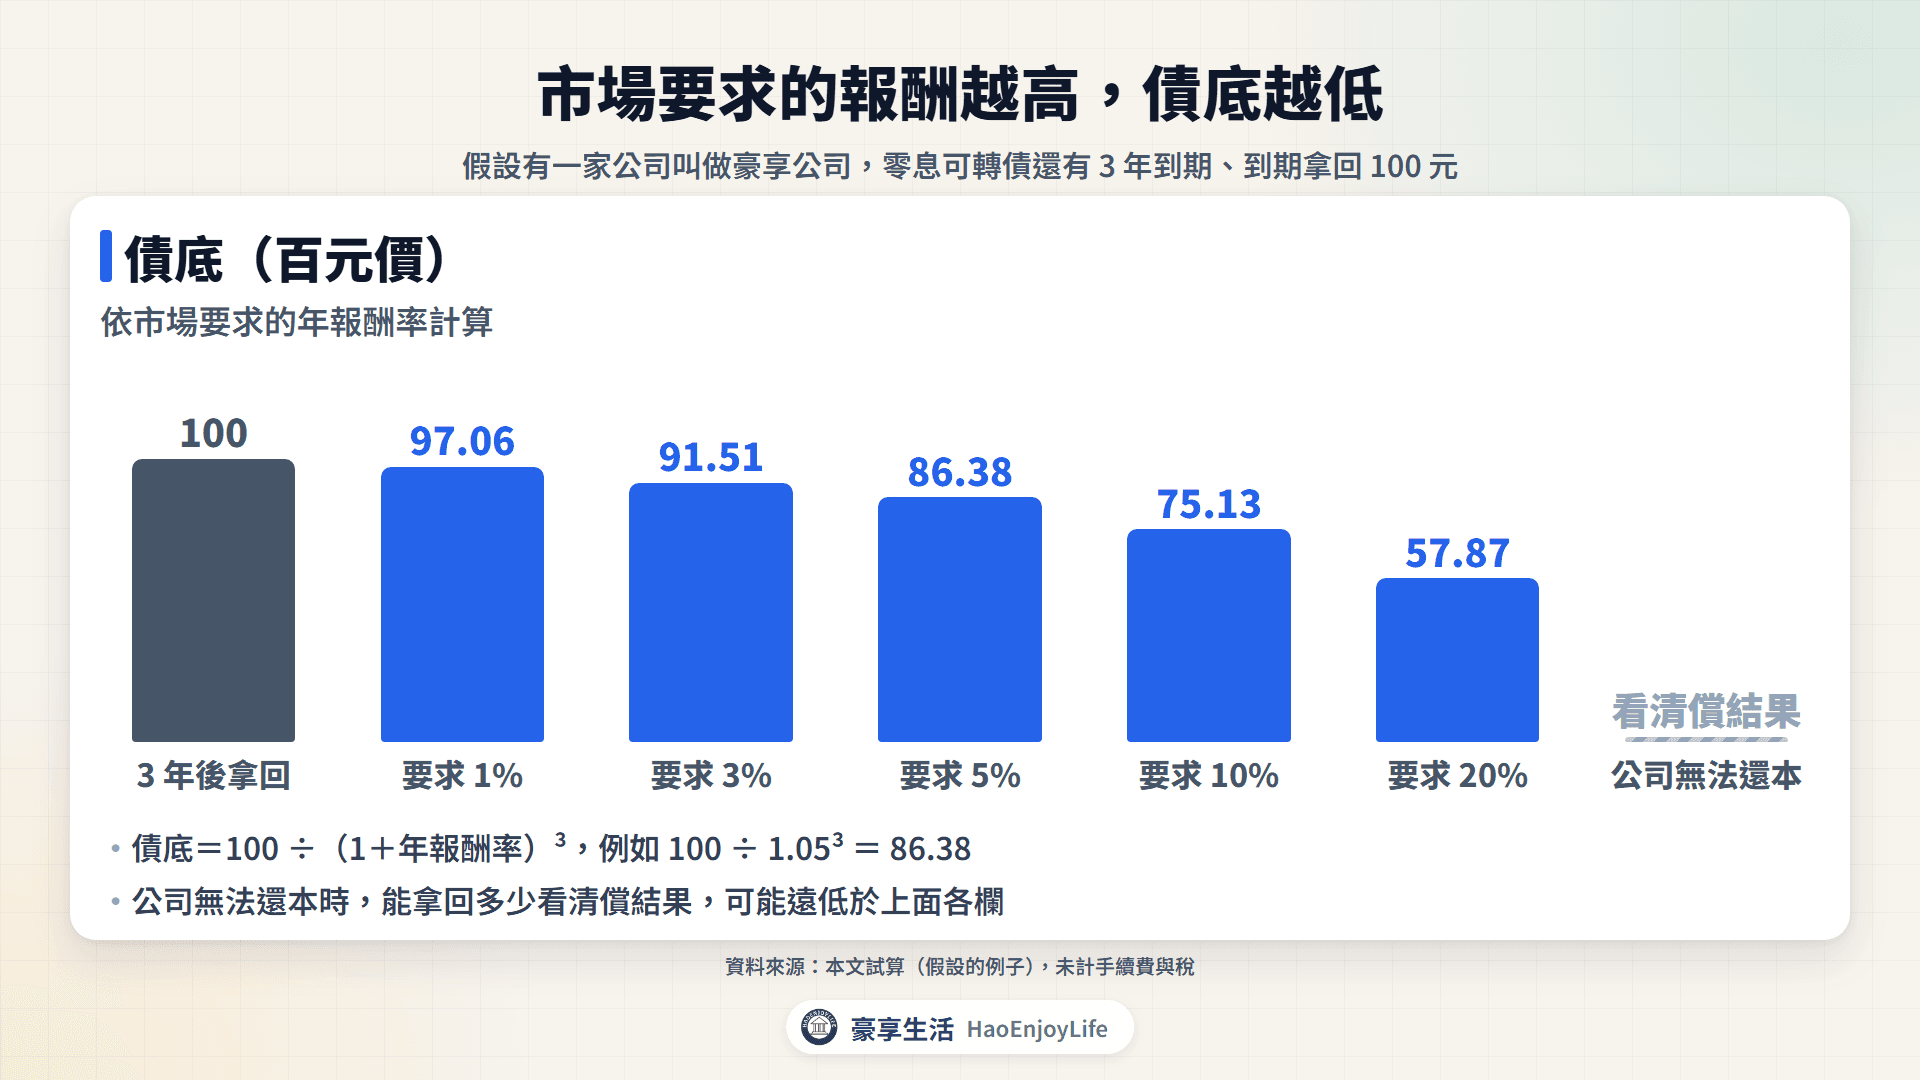
債底不是固定的 100 元。公司財務變差,市場要求的報酬率提高,債底就往下移。公司付不出錢時,債底就撐不住。
股價大跌時,可轉債會跌多少?
公司付得出錢時,可轉債的跌幅通常比股票小很多,因為下面有到期還本或賣回價。以裕隆三(22013)為例,從發行到賣回的變化如下:
裕隆三(22013)各時點的價格與溢價率
| 日期 | 裕隆股價 | 轉換價格 | 轉換價值 | 裕隆三價格 | 溢價率 |
|---|---|---|---|---|---|
| 2023 年 5 月 25 日(發行日) | 83.4 元 | 82 元 | 101.71 | 102(發行價) | 0.3% |
| 2025 年 4 月 9 日 | 31.35 元 | 78.1 元 | 40.14 | 94.05 | 134.3% |
| 2025 年 12 月 31 日 | 33.15 元 | 75 元 | 44.20 | 99.2 | 124.4% |
| 2026 年 5 月 25 日(賣回日) | 27.45 元 | 75 元 | 36.60 | 賣回價 100.7519 | — |
轉換價格依櫃買中心當日資訊看板;股價為原始收盤價,未計股利。資料來源:豪享看股票(裕隆原始收盤價)、櫃買中心、公開資訊觀測站裕隆三發行資料。
- 股價跌 67.1%:發行日到 2026 年 5 月 25 日賣回日,裕隆股價從 83.4 元跌到 27.45 元。
- 97.5% 的張數賣回:2026 年 5 月有 68,249 張行使賣回權,按賣回價計算,公司付出約 68.76 億元。
- 發行價買進只少 1.2%:公開資訊觀測站記錄裕隆三按約定還本。用發行價 102 元買進並賣回,一張拿回 100,751.9 元,少 1,248 元。
裕隆三能拿回 100.7519 元,是因為公司如期付款。公司無法付款時,最大虧損是買進的全部金額。
另外兩檔股價下跌的可轉債,價格也守在 100 元附近:
股價下跌的可轉債:2025 年 4 月 9 日與 2026 年 9 月 29 日比較
| 可轉債 | 標的股價 | 轉換價值 | 可轉債價格 | 溢價率 |
|---|---|---|---|---|
| 宣德三(54573) | 34.3 → 23.5 元(−31.5%) | 49.35 → 33.81 | 94 → 97.45(+3.7%) | 90.5% → 188.2% |
| 中磊七(53887) | 85.1 → 71.7 元(−15.7%) | 60.96 → 55.03 | 100.5 → 100(−0.5%) | 64.9% → 81.7% |
股價為原始收盤價,可轉債為當日收盤價。資料來源:豪享看股票、櫃買中心轉換公司債資訊看板與每日行情表。
中磊七的賣回價是面額的 100%,櫃買中心看板列出的最近賣回期間是 2026 年 10 月 28 日到 12 月 6 日。它 9 月 29 日收在 100 元,剛好等於賣回價。
可轉債的信用風險是什麼?公司付不出錢會怎樣?
信用風險是公司到期或賣回時付不出錢。這時可轉債沒有債底可以靠,價格會跟著市場預期能拿回多少而下跌。
永冠四KY 是永冠-KY(1589)發行的無擔保可轉債。2026 年 2 月 20 日發行滿 3 年,持有人可以按面額的 101.51% 賣回。共有 10,202 張申請賣回,公司在 2 月 23 日公告無法如期支付。
永冠四KY(15894)違約前後
| 日期 | 事件 | 永冠股價 | 永冠四KY價格 |
|---|---|---|---|
| 2025 年 12 月 31 日 | 賣回日前約 7 週 | 16.85 元 | 100.65(參考價,當天無成交) |
| 2026 年 2 月 20 日 | 發行滿 3 年,持有人可按 101.51 元賣回 | 春節休市 | 春節休市 |
| 2026 年 2 月 23 日 | 公告喪失債信,金額 1,035,605,020 元 | 16.9 元 | 96(參考價 101.15) |
| 2026 年 2 月 24 日 | 股票與可轉債改為變更交易方法、分盤集合競價 | 15.25 元 | 無成交 |
| 2026 年 4 月 2 日 | 停止交易前最後一個交易日 | 5.54 元 | 37.3 |
| 2026 年 4 月 7 日 | 未依期限申報 2025 年度財報,股票與可轉債停止交易 | — | — |
| 2026 年 11 月 18 日 | 證交所公告的終止上市暨停止公開發行日 | — | — |
資料來源:公開資訊觀測站永冠-KY 重大訊息(2026 年 2 月 23 日、4 月 1 日、10 月 8 日)與永冠四KY 發行資料、櫃買中心轉換公司債資訊看板與每日行情表、豪享看股票(永冠原始收盤價,資料到 2026 年 4 月 2 日)。
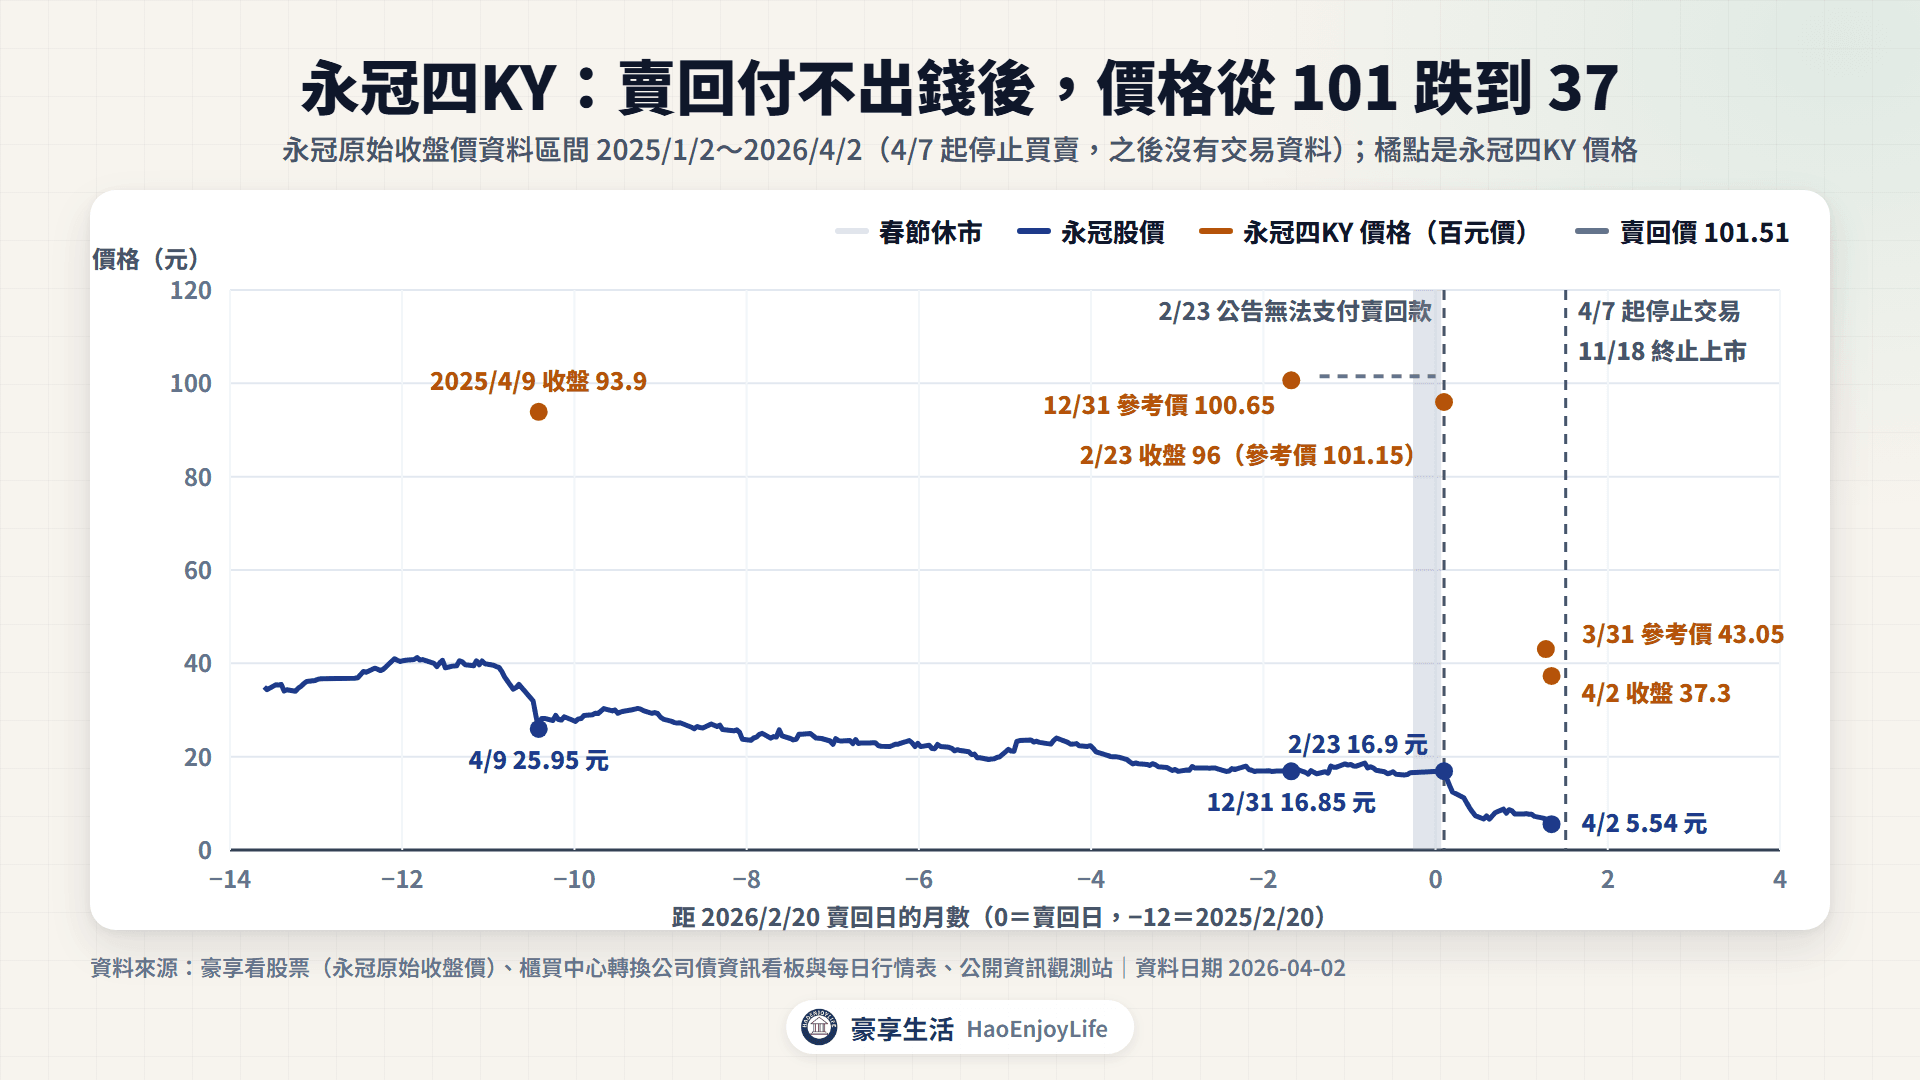
- 喪失債信 1,035,605,020 元:等於 10,202 張 × 每張賣回價 101,510 元。公司公告會和持有人進行債務協商。
- 價格跌到 37.3 元:以 2 月 23 日參考價 101.15 元計算,到 4 月 2 日一張少了 63,850 元(−63.1%)。
- 到 10 月 8 日仍未償還:公司 10 月 8 日的公告仍寫「公司債到期尚未償還」。證交所同日通知,永冠-KY 有價證券 11 月 18 日起終止上市。
違約前 7 週,價格幾乎沒有反映這個風險:2025 年 12 月 31 日永冠四KY 參考價 100.65 元,接近賣回價。已申請賣回的 10,202 張能拿回多少,要看協商結果。
看一檔可轉債的信用風險,可以先看這幾件事:
- 有沒有擔保:本文三檔都是無擔保。有擔保的可轉債多了銀行保證或擔保品,內容依各檔發行及轉換辦法。
- 公司財務:負債、短期借款和營業現金流,看法見資產負債表。
- 重大訊息:永冠-KY 在 2026 年 2 月 25 日公告簽證會計師辭任,4 月又因未依期限申報財報停止交易。
- 價格比面額低很多:離賣回日或到期日不遠,價格卻明顯低於面額,代表市場要求的報酬較高,要回頭查公司財務。
常見問題
Q1:可轉債溢價率是負的,可以套利嗎?
不一定。申請轉換後要等股票撥入集保帳戶,期間股價可能下跌,賣股票還有手續費和證券交易稅。2026 年 9 月 29 日轉換價值 130 以上的 44 檔,溢價率中位數只有 −0.2%。
Q2:可轉債價格低於 100 元,代表比較安全嗎?
不一定。價格低於面額,可能是離到期還久,也可能是市場擔心還款能力。2025 年 4 月 9 日裕隆三收 94.05 元、永冠四KY 收 93.9 元,後來裕隆三按時付款,永冠四KY 無法支付。
Q3:算轉換價值要用原始股價還是還原股價?
用原始股價。轉換價格已經依配息、配股調整,再用還原股價會重複計算。
Q4:可轉債的價格去哪裡查?
櫃買中心的「每日轉(交)換公司債買賣斷交易行情表」有收盤價和成交張數;「轉換公司債資訊看板」有轉換價格、標的股價和參考價。沒有成交的日子,看板上的參考價不是成交價,是依前一日收盤價或買賣申報調整出來的。
延伸閱讀
- CBAS是什麼?可轉債資產交換、買賣方式與交易成本:可轉債拆成固定收益和選擇權,以及買賣成本
- 可轉債發行條件怎麼看?轉換價格、賣回權、贖回權與重設:賣回權和強制贖回的條款
- 資產負債表怎麼看?資產、負債、股東權益與償債能力指標:看公司還不還得出錢
- 現金流量表怎麼看?營業、投資、籌資現金流與自由現金流:看公司手上的現金夠不夠
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0