 里奇豪
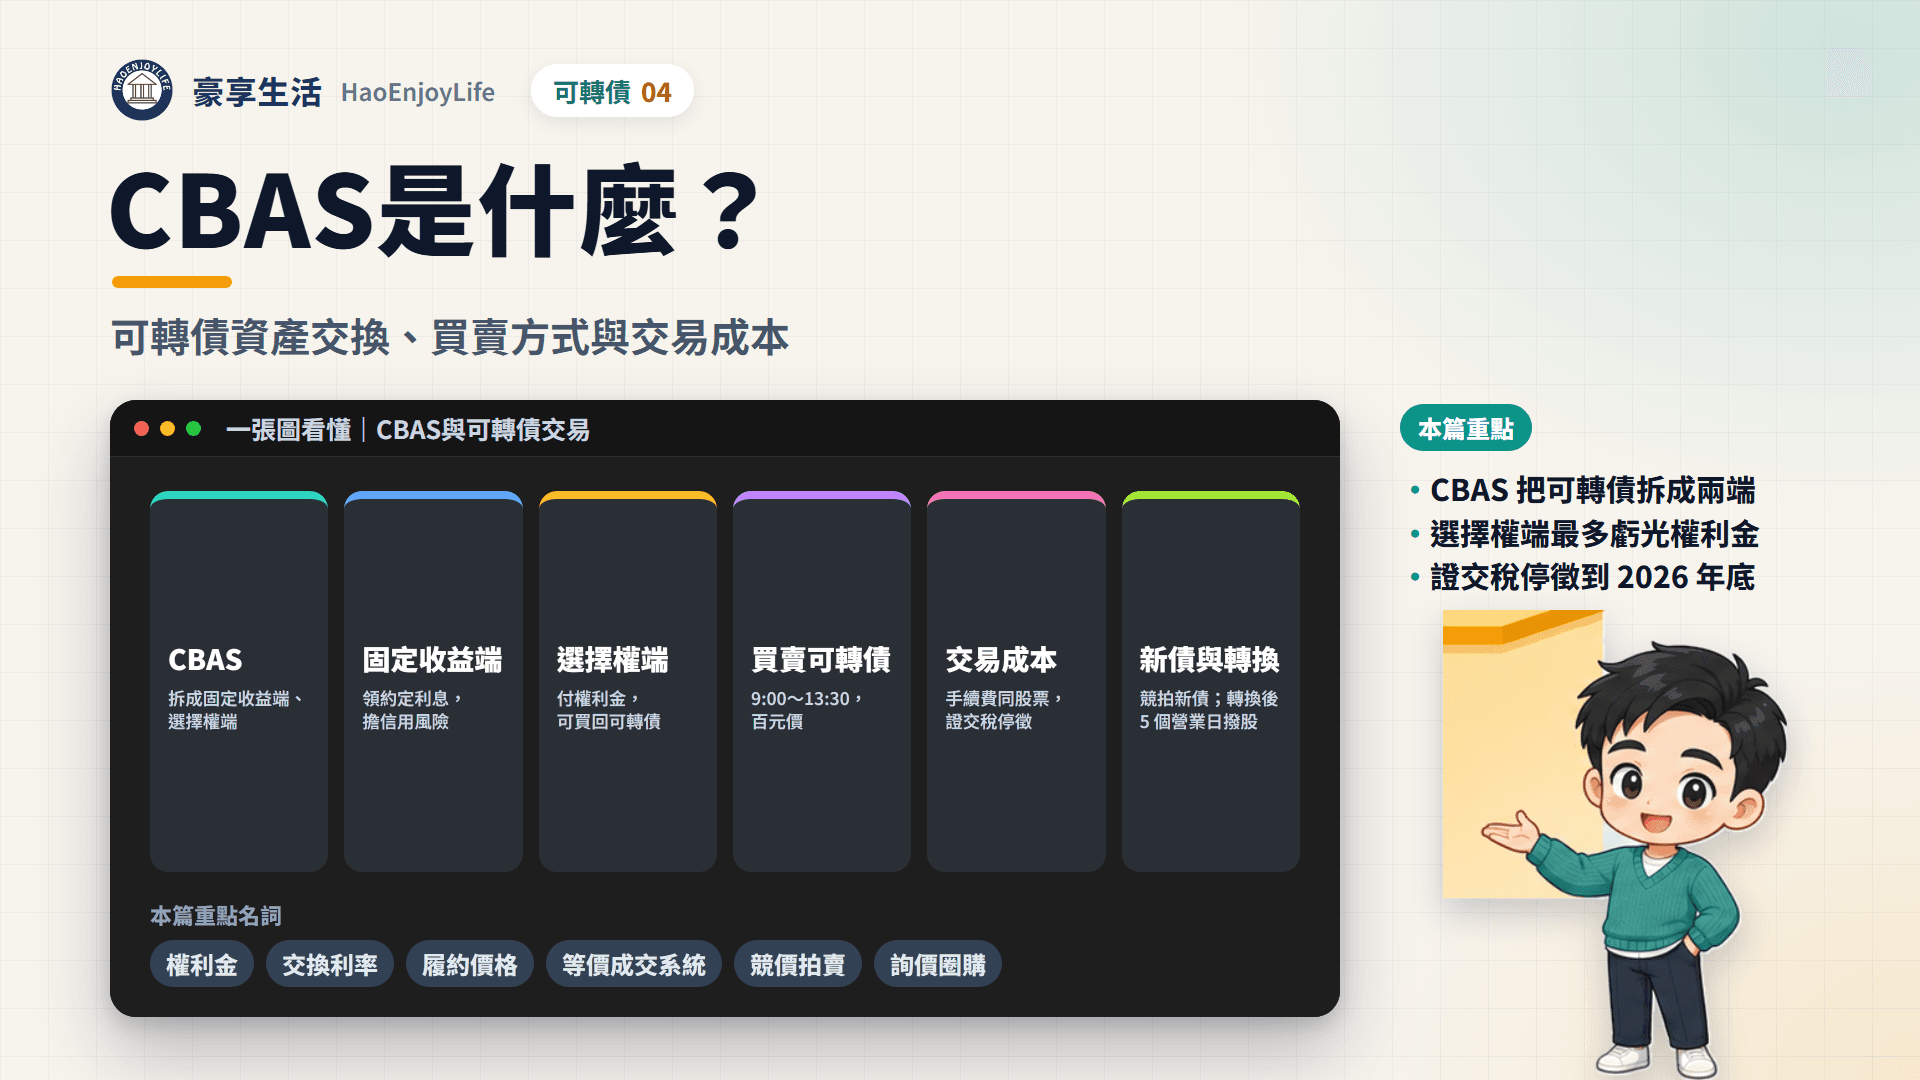
可轉換公司債資產交換(CBAS)是證券商把一張轉換公司債(可轉債)拆成兩部分的交易。固定收益端領約定利息,承擔發行公司還不出錢的風險。選擇權端付一筆權利金,取得用約定價格買回可轉債的權利,最多虧掉權利金。
一般投資人也可以直接用證券帳戶買賣可轉債。交易時間是 9:00~13:30,以百元價報價,1 張面額 10 萬元。手續費比照上櫃股票,證券交易稅(證交稅)停徵到 2026 年 12 月 31 日。
以雙鴻五(33245)為例,2026 年 10 月 7 日收在 212 元,一張 212,000 元。一買一賣的牌價手續費約 604 元,占 0.285%。
延伸閱讀:可轉債是什麼
CBAS是什麼?可轉債怎麼拆成兩部分?
CBAS 是 Convertible Bond Asset Swap 的縮寫。櫃買中心把「資產交換」列為交換契約,「資產交換選擇權」列為選擇權契約。兩者都是在證券商營業處所交易的店頭衍生性金融商品。
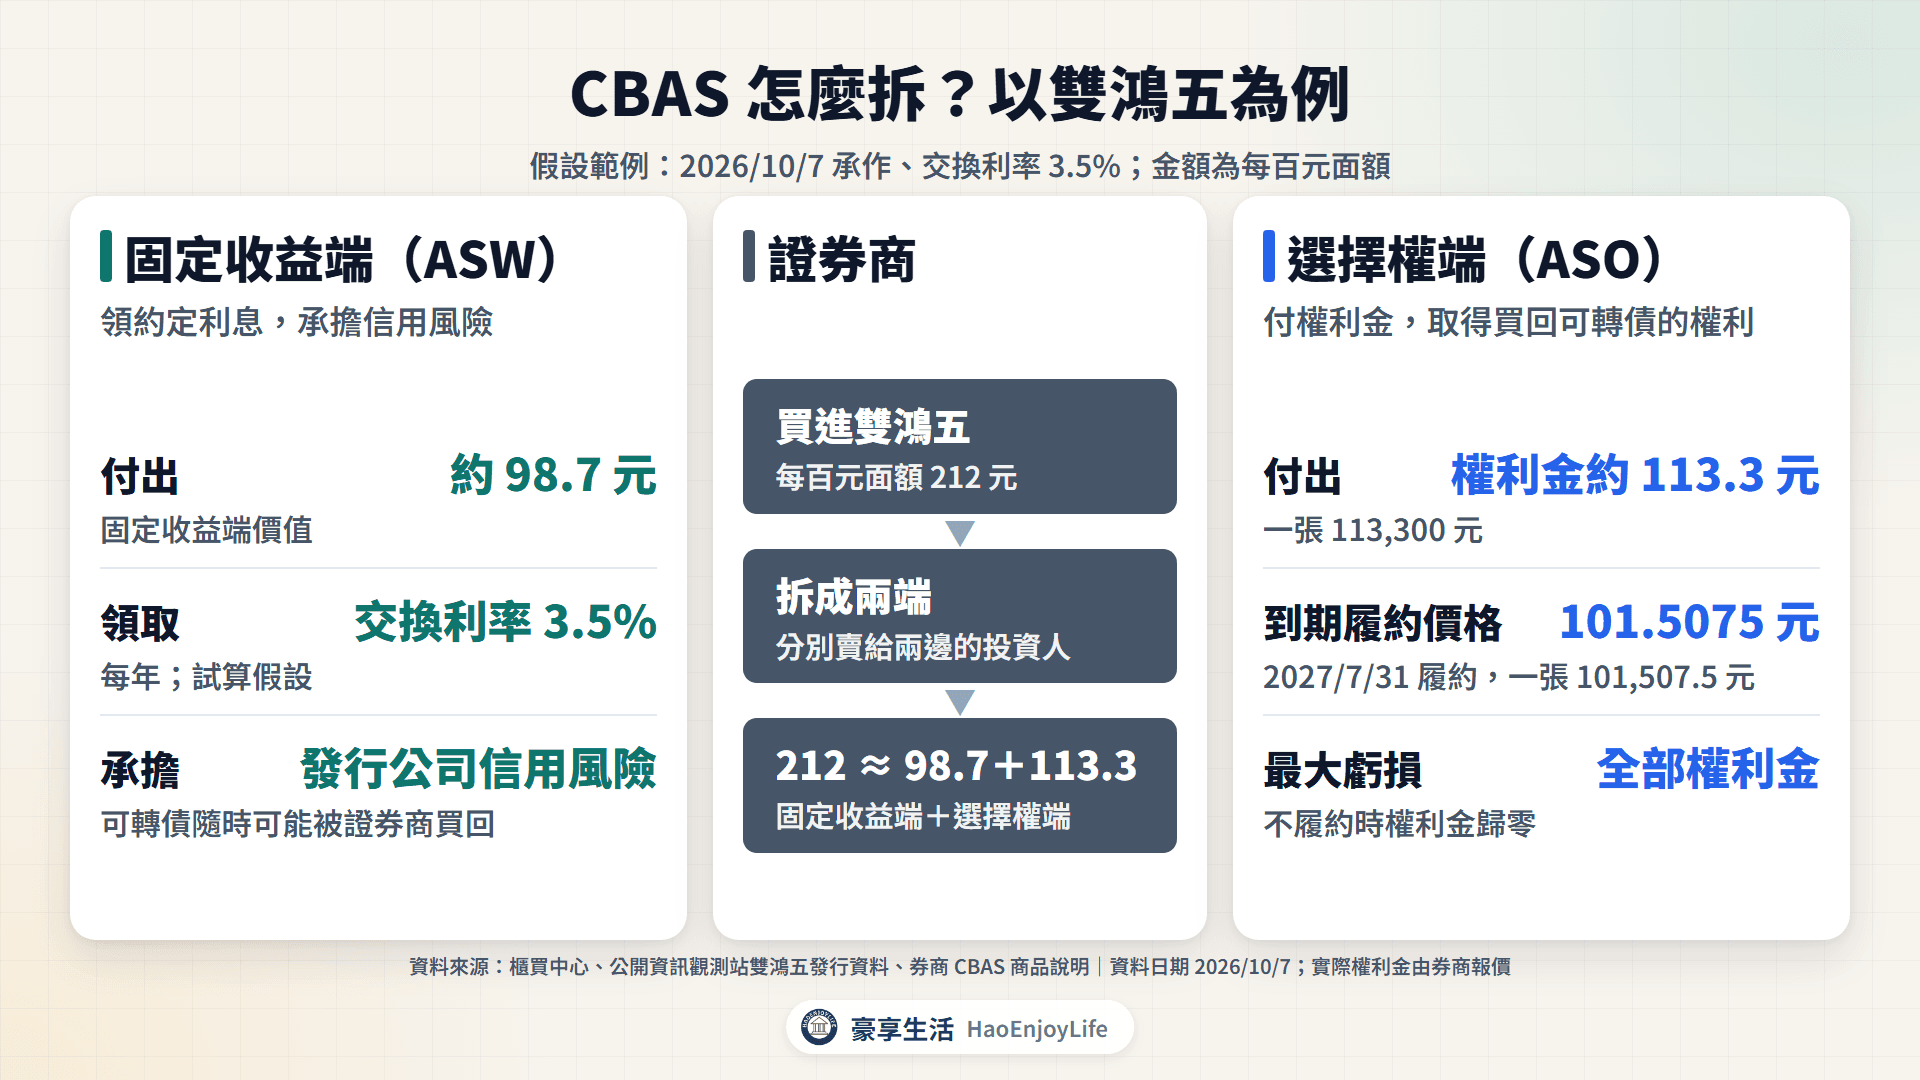
櫃買中心的統計把 CBAS 分成兩端:固定收益端(ASW)與選擇權端(ASO)。實際的拆法,以券商的商品說明為例:
- 證券商買進可轉債:在市場上或承銷時買進一批可轉債。
- 拆出固定收益端:證券商把可轉債賣給固定收益端投資人,雙方再做利率交換。投資人拿到約定的交換利率,同時讓證券商保有隨時買回這批可轉債的權利。
- 拆出選擇權端:證券商把買回權利賣給選擇權端投資人,收一筆權利金。
- 履約:選擇權端投資人在契約期間內付履約價格,就能取得可轉債。
選擇權端買到的是一種買權,買方付權利金、取得用約定價格買進的權利。觀念見選擇權是什麼。
CBAS 兩端與直接買可轉債比較
| 項目 | 固定收益端(ASW) | 選擇權端(ASO) | 直接買可轉債 |
|---|---|---|---|
| 付出的錢 | 約等於債券部分的價值 | 權利金 | 可轉債市價 |
| 得到什麼 | 約定的交換利率 | 用履約價格買回可轉債的權利 | 可轉債本身 |
| 股價上漲時 | 可轉債被買回,只領約定利息 | 權利金價值增加 | 可轉債價格上漲 |
| 發行公司還不出錢時 | 承擔債券損失 | 權利金可能歸零 | 承擔全部損失 |
| 最大虧損 | 投入的本金 | 全部權利金 | 全部買進金額 |
| 怎麼交易 | 和證券商逐筆議價 | 和證券商逐筆議價 | 櫃買中心等價成交系統 |
資料來源:櫃買中心〈店頭衍生性金融商品簡介〉、轉換公司債資產交換月報表;券商 CBAS 商品說明。查證日期 2026-10-10。
CBAS權利金怎麼算?用雙鴻五試算
權利金大約是可轉債價格減去固定收益端的價值。固定收益端的價值,是把賣回價格或到期還本的金額,用交換利率折算回今天。這個觀念接近可轉債價格講的債底。
雙鴻五 2027 年 7 月 31 日可以按面額的 101.5075% 賣回給公司。券商的契約期間常依最近的賣回日決定,櫃買中心統計 2026 年 9 月雙鴻五的 CBAS 契約期間也是 1 年。
假設 2026 年 10 月 7 日承作,交換利率 3.5%,和雙鴻六 9 月的固定收益端成交利率相同:
- 剩餘期間:10 月 7 日到 2027 年 7 月 31 日共 297 天,約 0.814 年。
- 固定收益端價值:101.5075 ÷(1.035 的 0.814 次方)≈ 98.7 元。
- 權利金:212 − 98.7 = 113.3 元,一張 113,300 元。
- 到期履約價格:2027 年 7 月 31 日履約時,付賣回價格 101.5075 元,一張 101,507.5 元。
這是用公開數字估算的結果,實際權利金由券商報價。櫃買中心統計,2026 年 9 月雙鴻五的選擇權端成交 15 筆、名目本金 1,060 萬元。權利金介於 78.66~123.52 元,平均 88.61 元。
同月雙鴻五在等價成交系統的成交價介於 172~240 元。可轉債價格比權利金高出約 100 元,這段差距大致就是固定收益端的價值。
買CBAS選擇權端,最大虧損是多少?
選擇權端最多虧掉全部權利金。延續雙鴻五的試算,比較兩種做法到 2027 年 7 月 31 日的結果。一種是付權利金 113,300 元承作 CBAS,另一種是用 212,000 元直接買 1 張可轉債:
雙鴻五:CBAS 選擇權端與直接買可轉債的損益
| 2027 年 7 月 31 日雙鴻五價格 | CBAS 選擇權端(投入 113,300 元) | 直接買可轉債(投入 212,000 元) |
|---|---|---|
| 250 元 | 賺 35,192.5 元(+31.1%) | 賺 38,000 元(+17.9%) |
| 212 元(不變) | 虧 2,807.5 元(−2.5%) | 損益兩平 |
| 150 元 | 虧 64,807.5 元(−57.2%) | 虧 62,000 元(−29.2%) |
| 101.5 元以下(股價大跌) | 不履約,虧 113,300 元(−100%) | 賣回拿 101,507.5 元,虧 110,492.5 元(−52.1%) |
| 公司無法還本 | 虧 113,300 元(−100%) | 虧 212,000 元(−100%) |
試算假設:交換利率 3.5%,持有到 2027 年 7 月 31 日、選擇權端在當天履約;未計手續費與稅。資料來源:櫃買中心、公開資訊觀測站雙鴻五發行資料。
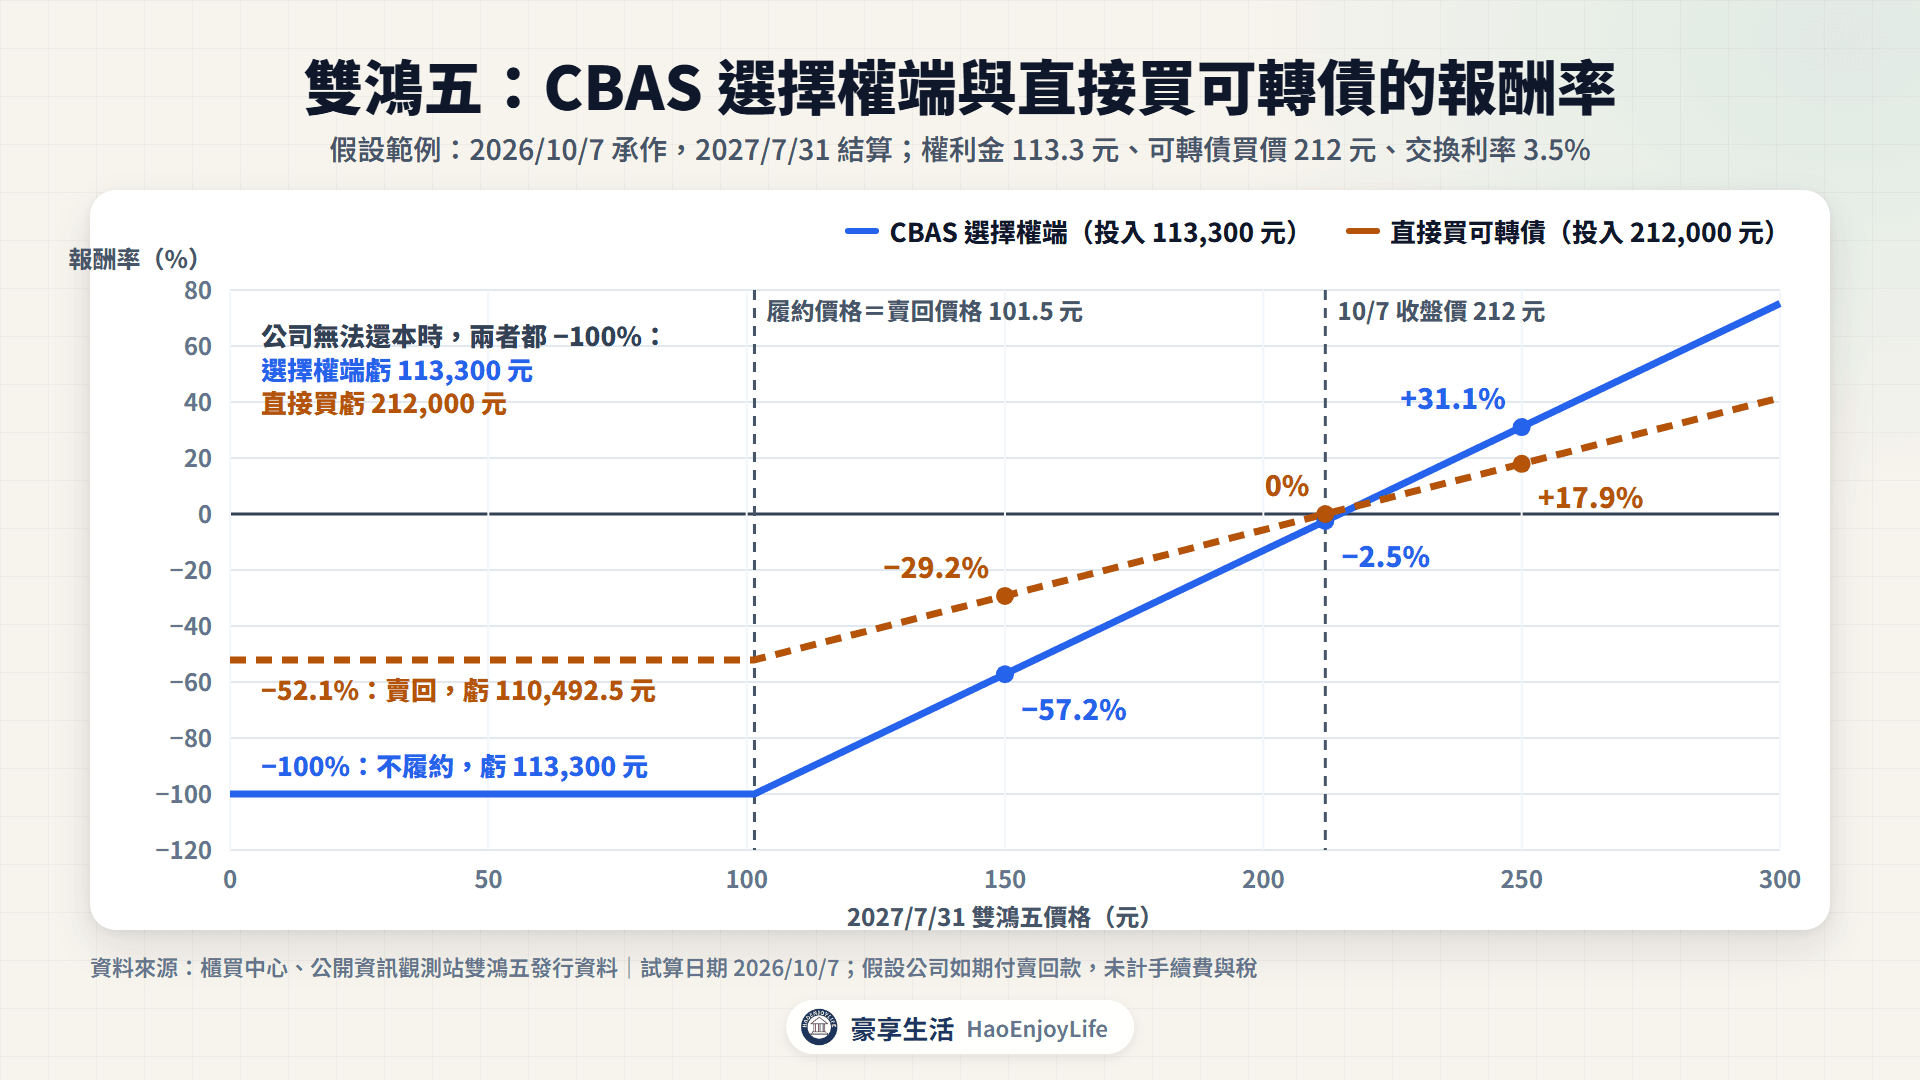
從表格可以看到三件事:
- 槓桿不大:雙鴻股價遠高於雙鴻五的轉換價格,權利金占可轉債價格的 53%,投入金額只少約 47%。
- 價格不變也會虧:選擇權端到期要付 101.5075 元,比今天的 98.7 元多出約 2.8 元,等於負擔 3.5% 的利息。
- 跌時虧得快:可轉債跌到 101.5 元以下時,選擇權端歸零;直接買的人還能賣回拿回約一半。
CBAS 是和證券商簽的契約,選擇權端還要承擔證券商的信用風險。提前履約、強制贖回(公司提前按面額收回可轉債)時怎麼結算,依各券商的契約規定。
CBAS市場有多大?
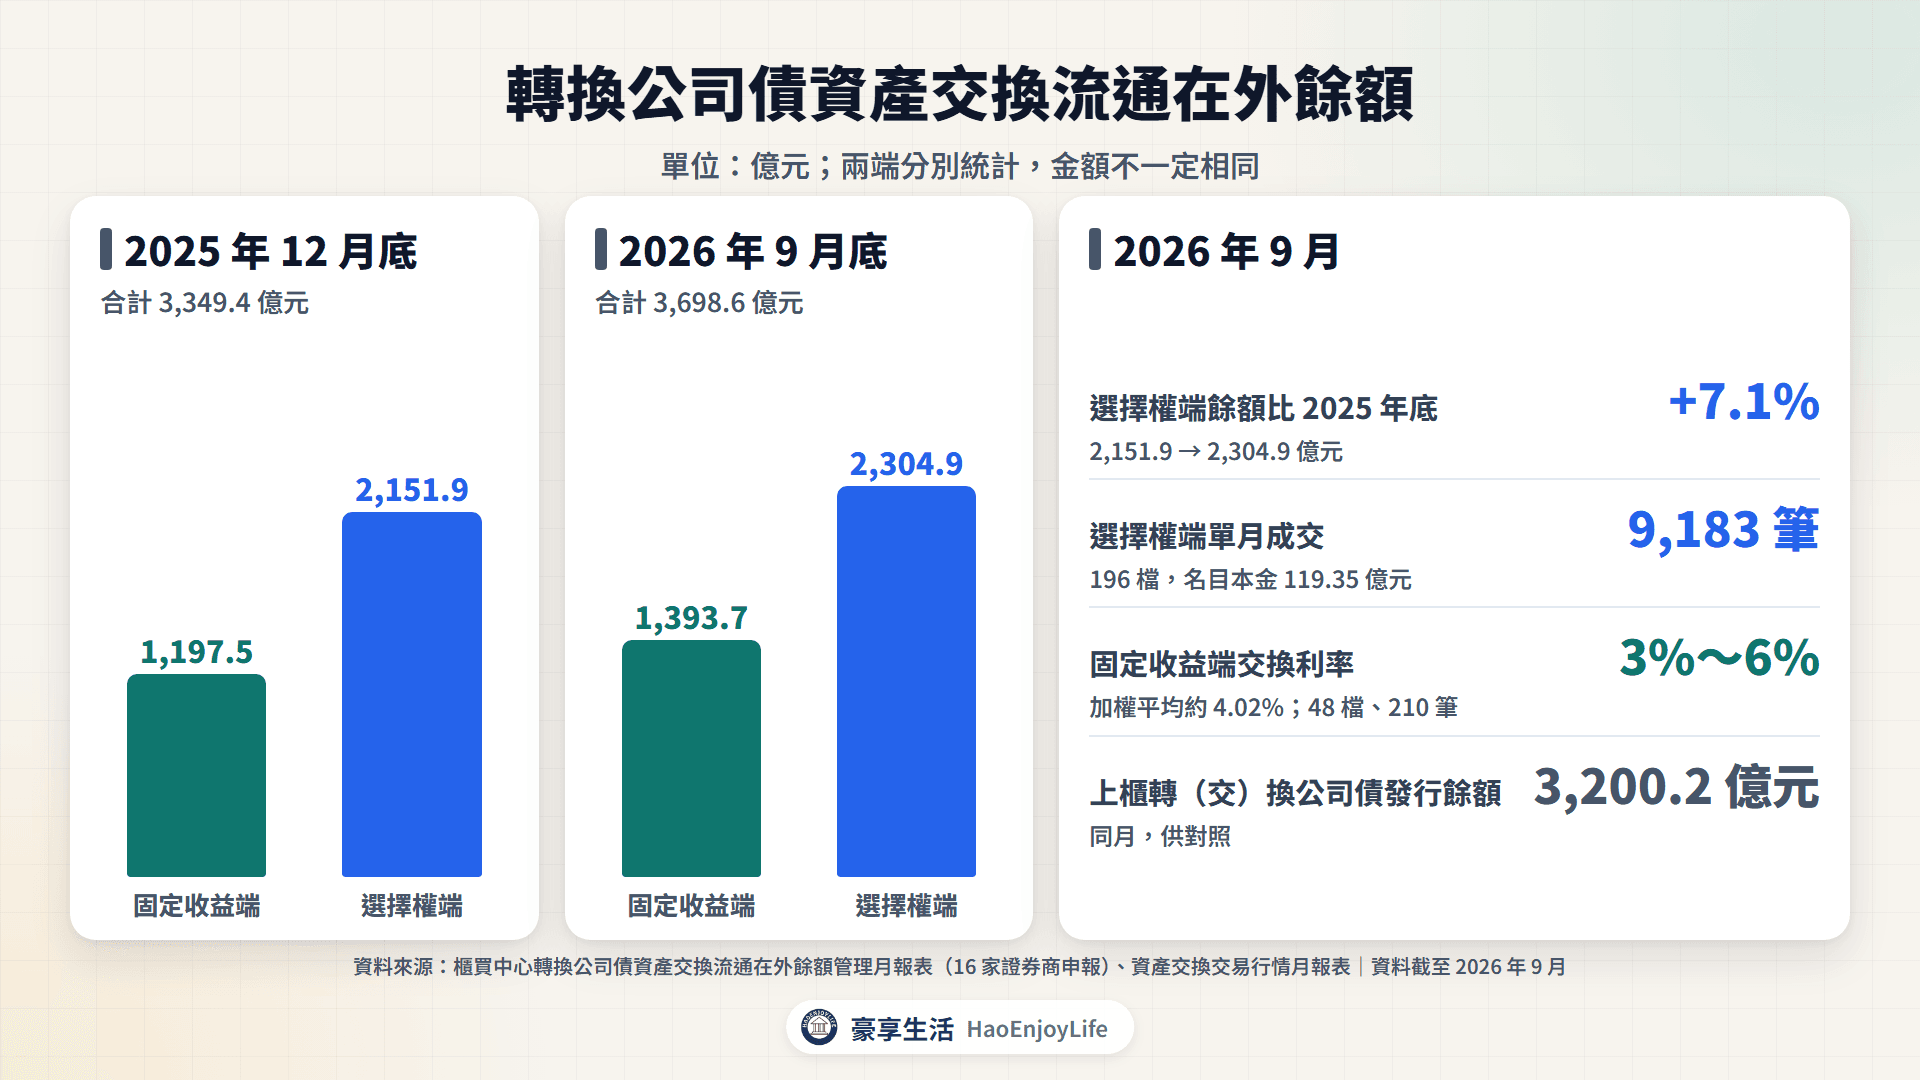
櫃買中心統計,2026 年 9 月底 CBAS 選擇權端的流通在外餘額是 2,304.9 億元,比 2025 年底增加 7.1%。同月上櫃轉(交)換公司債的發行餘額是 3,200.2 億元。
轉換公司債資產交換流通在外餘額
| 月底 | 固定收益端(ASW) | 選擇權端(ASO) | 合計 |
|---|---|---|---|
| 2025 年 12 月 | 1,197.5 億元 | 2,151.9 億元 | 3,349.4 億元 |
| 2026 年 9 月 | 1,393.7 億元 | 2,304.9 億元 | 3,698.6 億元 |
資料來源:櫃買中心轉換公司債資產交換流通在外餘額管理月報表,16 家證券商申報。查證日期 2026-10-10。
兩端分別統計,金額不一定相同。2026 年 9 月單月的成交情況如下:
- 選擇權端:196 檔可轉債有成交,共 9,183 筆、名目本金 119.35 億元。契約期間 1 年的 45 檔、2 年的 87 檔、3 年的 64 檔。
- 固定收益端:48 檔有成交,共 210 筆、名目本金 55.37 億元。交換利率介於 3%~6%,依名目本金加權平均約 4.02%。
- 最熱門的一檔:2026 年 9 月 3 日掛牌的聯電二(23032),選擇權端名目本金 24.47 億元,是當月最多的一檔。
誰可以交易CBAS?要準備什麼?
承作 CBAS 要先在證券商辦理衍生性金融商品的開戶與風險屬性評估。能不能承作、額度多少,依各券商規定。櫃買中心對店頭衍生性金融商品的說明有幾個重點:
- 沒有標準化合約:一般採店頭逐筆議價,條件由投資人和證券商約定。
- 客戶分級與評估:證券商要把客戶分成專業客戶與一般客戶,再依經驗、財力與風險承受度,銷售適合的商品。
- 要看書面文件:交易前應閱讀產品說明書與風險預告書,交易後取得交易確認文件。
- 成本在價差裡:因為有買賣價差,一般不另外收費用。
以券商的商品說明為例,固定收益端只限專業客戶。櫃買中心的說明中,自然人申請成為專業客戶,條件之一是提出 3,000 萬元以上的財力證明。
可轉債怎麼買賣?交易時間、百元價與交易單位
一般投資人買賣可轉債,用證券帳戶委託往來券商就可以,和買賣上櫃股票一樣。下單時輸入可轉債代號,例如雙鴻五是 33245。
可轉債的交易規則(等價成交系統)
| 項目 | 規定 |
|---|---|
| 交易時間 | 營業日 9:00~13:30 |
| 報價方式 | 百元價,報價 212 元代表一張 212,000 元 |
| 交易單位 | 1 張=面額 10 萬元,沒有零股 |
| 升降單位 | 未滿 150 元為 0.05 元;150 元至未滿 1,000 元為 1 元;1,000 元以上為 5 元 |
| 漲跌幅 | 10% |
| 交割 | 比照上櫃股票,成交日後第 2 個營業日(T+2) |
| 信用交易 | 無,不能融資融券 |
資料來源:櫃買中心〈櫃檯買賣市場債券制度〉。查證日期 2026-10-10。
新發行可轉債的承銷公告寫明,獲配售的投資人要先到證券商簽署風險預告書才能賣出,專業機構除外。文件名稱是「買賣轉(交)換公司債風險預告書」,在市場上第一次買賣前要不要先簽,依往來券商規定。
可轉債的成交量常常很少。2026 年 10 月 7 日雙鴻五只成交 4 張,掛單前先看五檔與成交量。
買賣可轉債的手續費和稅怎麼算?
買賣可轉債的成本主要是手續費。證交稅目前停徵,證券交易所得稅也停徵。
- 手續費:比照上櫃股票,牌告費率是成交金額的 0.1425%。買進、賣出各收一次,可以打折,也有低消。
- 證交稅:證券交易稅條例第 2-1 條規定,公司債的證交稅暫停徵收到 2026 年 12 月 31 日。這項停徵從 2010 年開始,櫃買中心也列轉換公司債免徵。
- 停徵期滿後:行政院 2026 年 10 月 1 日通過修正草案,要把停徵延長到 2036 年 12 月 31 日,還要立法院審議。沒有延長的話,依第 2 條,公司債的稅率是 0.1%。
以雙鴻五 2026 年 10 月 7 日的收盤價 212 元,買進再賣出 1 張計算:
雙鴻五 1 張的來回交易成本(成交價 212 元)
| 情況 | 手續費(買+賣) | 證交稅 | 合計 | 占成交金額 |
|---|---|---|---|---|
| 手續費牌價 0.1425% | 302 + 302 元 | 0 元(停徵) | 604 元 | 0.285% |
| 電子下單 6 折 | 181 + 181 元 | 0 元(停徵) | 362 元 | 0.171% |
| 停徵期滿未延長,牌價 | 302 + 302 元 | 212 元(0.1%) | 816 元 | 0.385% |
手續費以成交金額 212,000 元計算,元以下捨去;實際折扣與低消依券商規定。資料來源:櫃買中心〈櫃檯買賣市場債券制度〉、證券交易稅條例第 2 條及第 2-1 條、行政院 2026 年 10 月 1 日新聞稿。
股票賣出時要繳 0.3% 的證交稅,手續費低消與折扣的影響見交易成本。
新發行的可轉債怎麼買?競價拍賣與詢價圈購
新發行的可轉債由證券承銷商銷售,投資人可以參加競價拍賣或詢價圈購。證券商公會的承銷處理辦法規定,可轉債採競價拍賣時,對外公開銷售的部分要全數競價拍賣。
公開申購抽籤在可轉債很少見。證交所 2026 年的公開申購抽籤清單裡沒有可轉債,同期可轉債競價拍賣已開標 69 件。
競價拍賣:價高者得,各依自己的投標價格認購
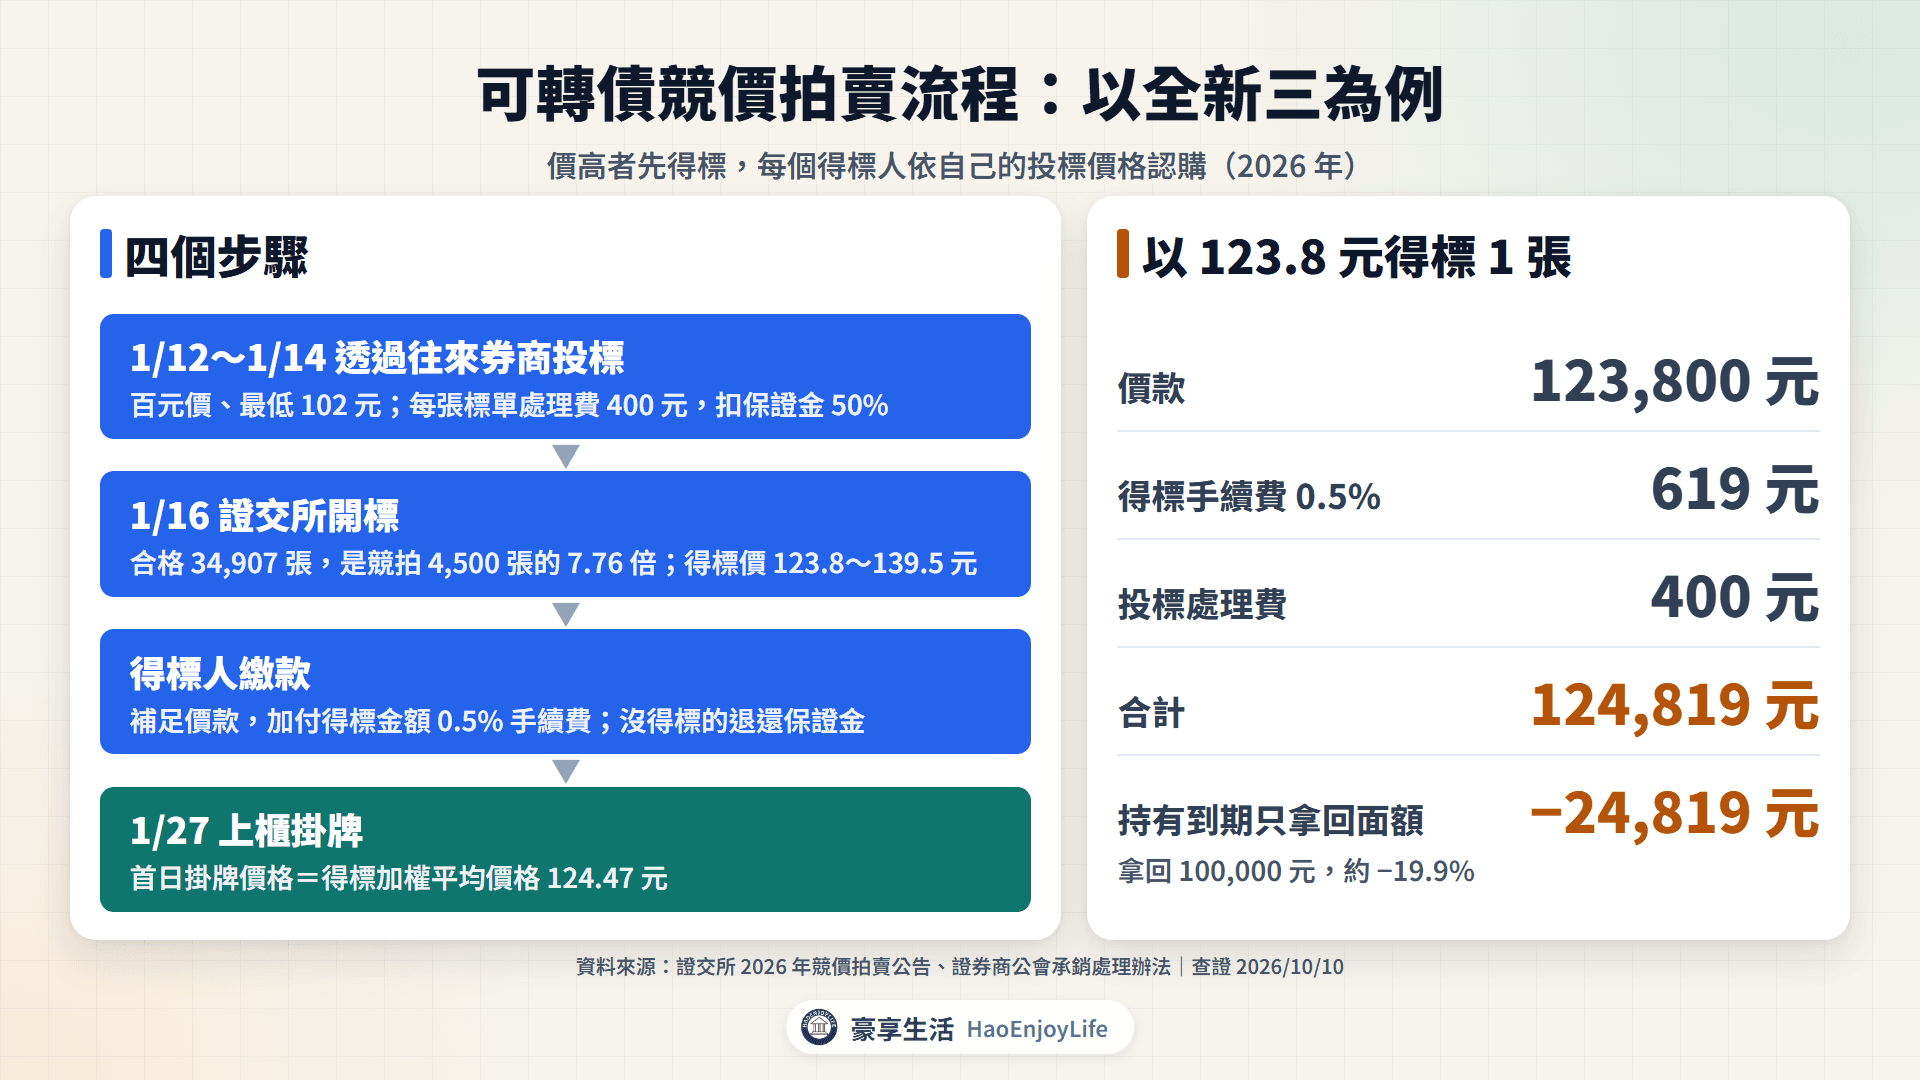
競價拍賣由證交所開標,投標價格高的先得標,每個得標人依自己的投標價格認購。以全新三(24553)為例,流程如下:
- 投標:2026 年 1 月 12~14 日,透過往來券商投標,價格用百元價,最低 102 元。每張投標單扣處理費 400 元,另扣投標金額 50% 當保證金。
- 開標:1 月 16 日由證交所開標,合格投標 34,907 張,是競拍數量 4,500 張的 7.76 倍。
- 得標與繳款:得標價 123.8~139.5 元,得標人補足價款,加付得標金額 0.5% 的手續費;沒得標的退還保證金。
- 掛牌:1 月 27 日上櫃,首日掛牌價格是得標加權平均價格 124.47 元。
全新三競價拍賣結果
| 項目 | 內容 |
|---|---|
| 競拍數量 | 4,500 張(另有承銷商自行認購,發行總數 5,000 張) |
| 最低投標價格 | 102 元 |
| 每人最高投標數量 | 450 張 |
| 合格投標 | 1,080 件、34,907 張 |
| 得標價格 | 最低 123.8 元,最高 139.5 元 |
| 得標加權平均價格 | 124.47 元 |
| 得標手續費率 | 0.5% |
資料來源:證交所 2026 年競價拍賣公告。查證日期 2026-10-10。
以最低得標價 123.8 元得標 1 張,價款是 123,800 元。加上得標手續費 619 元與處理費 400 元,共 124,819 元;持有到期只拿回面額時,一張虧 24,819 元,約 19.9%。
競拍價格高於面額很常見。2026 年到 10 月 9 日,可轉債競拍已開標 69 件。得標加權平均價格的中位數是 116.12 元,49 件在 110 元以上;合格投標數量的中位數是競拍數量的 3.49 倍。
參加競拍的人要有證券帳戶與銀行帳戶,並和往來銀行簽好扣款契約。投標對象限成年的中華民國國民、本國法人等,發行公司的董事、經理人與承銷團的證券商、員工不能投標。
詢價圈購:向承銷商表達認購意願
詢價圈購是投資人向承銷商遞交圈購單,再由承銷商和發行公司議定價格、分配數量。以東聯互動第一次無擔保可轉債為例:
- 圈購期間:2026 年 10 月 2 日至 10 月 5 日。
- 發行價格:依面額十足發行,圈購的項目是轉換溢價率,範圍 105.01%~110%。
- 數量:承銷 5,000 張,承銷商自行認購 500 張,詢價圈購 4,500 張;每人最少 1 張、最多 450 張。
- 費用:不收保證金與圈購處理費。
遞交圈購單只是表達意願,雙方都不受拘束,配不配得到由承銷商決定。
可轉債怎麼申請轉換?多久拿到股票?
申請轉換要向往來券商提出,股票通常在 5 個營業日內撥入集保帳戶。以雙鴻五的發行及轉換辦法為例:
- 確認可以轉換:在轉換期間內,而且不是除權息前後的停止轉換期間。
- 向往來券商申請:填寫轉換申請書,由券商向集保公司提出。
- 送達後不能撤銷:申請送達集保公司就生效,之後不能撤回。
- 撥入股票:送達後 5 個營業日內,股票撥入集保帳戶;不足 1 股的部分付現金,先扣集保劃撥費用。
- 賣出股票:轉換的新股從交付日起可以在市場上買賣。
強制贖回時的轉換期限與處理方式,見可轉債發行條件。
可轉債價格高於轉換價值時,直接賣出可轉債通常比較划算。延續可轉債是什麼的換股算法,以 2026 年 10 月 7 日的雙鴻五計算:
雙鴻五 1 張:直接賣出與轉換後賣股票(2026 年 10 月 7 日)
| 做法 | 計算 | 拿回金額 |
|---|---|---|
| 賣出可轉債 | 212,000 元,減手續費 302 元 | 211,698 元 |
| 轉換後賣股票 | 137 股 × 1,525 元=208,925 元,減手續費 297 元、證交稅 626 元,加零股現金約 524 元 | 約 208,526 元 |
手續費以牌價 0.1425% 計算,股票證交稅 0.3%。轉換後股票約 5 個營業日才撥入,期間股價會變動。資料來源:櫃買中心、雙鴻五發行及轉換辦法、豪享看股票。
這一天直接賣出可轉債,多拿約 3,172 元,也不用等撥券。
CBAS和可轉債適合用來做什麼?不適合誰?
可轉債和 CBAS 的用途不同,風險也不同:
| 方式 | 常見用途 | 不適合的人 |
|---|---|---|
| 直接買可轉債 | 想參與股價上漲,又希望有到期還本或賣回權支撐 | 看不懂轉換價格與強制贖回條件、不會定期看公告的人 |
| CBAS 選擇權端 | 用較少資金參與可轉債漲跌,不承擔債券本身的違約損失 | 無法承受權利金全部虧光、不熟悉選擇權的人 |
| CBAS 固定收益端 | 領約定利息,承擔發行公司信用風險 | 不是專業客戶的人;無法承受發行公司違約的人 |
| 參加新債競拍 | 在掛牌前取得可轉債 | 以高於面額得標、卻以為持有到期一定保本的人 |
可轉債一張面額 10 萬元,沒有零股。以 2026 年 10 月 7 日的收盤價計算,雙鴻五一張就要 21.2 萬元。資金少、需要隨時賣出的人,還要考慮成交量太少、賣不到理想價格的情況。
常見問題
Q1:CBAS 和直接買可轉債差在哪?
CBAS 選擇權端只付權利金,最多虧掉權利金,但要負擔交換利率的成本。直接買可轉債要付全額,公司還本時有面額支撐,公司違約時虧損是全部買進金額。
Q2:買賣可轉債要繳證交稅嗎?
目前不用。證券交易稅條例第 2-1 條規定公司債停徵到 2026 年 12 月 31 日;行政院已通過延長到 2036 年底的草案,還要立法院審議。
Q3:可轉債可以融資融券嗎?
不行。櫃買中心的債券交易制度寫明,等價成交系統的可轉債沒有信用交易,只能用現款買賣。
Q4:參加可轉債競拍要準備多少錢?
投標時先扣投標金額 50% 的保證金和每張標單 400 元處理費,得標後補足價款並付得標手續費。以全新三為例,用 123.8 元得標 1 張,共要 124,819 元。
延伸閱讀
- 可轉債價格怎麼看?轉換價值、溢價率、債底與信用風險:固定收益端的價值和債底怎麼算
- 選擇權是什麼?買權賣權、履約價、價內價外一次看懂:CBAS 選擇權端買的就是買權
- 可轉債發行條件怎麼看?轉換價格、賣回權、贖回權與重設:賣回權和強制贖回,會影響 CBAS 的契約期間
- 股票交易成本怎麼算?手續費低消、證交稅與ETF內扣費用:手續費折扣與低消怎麼比
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0