 里奇豪
銀行股是獲利主要來自銀行業務的上市公司,包含單一銀行,以及以銀行為主的金控。銀行最主要的收入是存款與放款之間的利差,其次是財富管理、信用卡、聯貸等手續費,再加上投資與外匯收益。
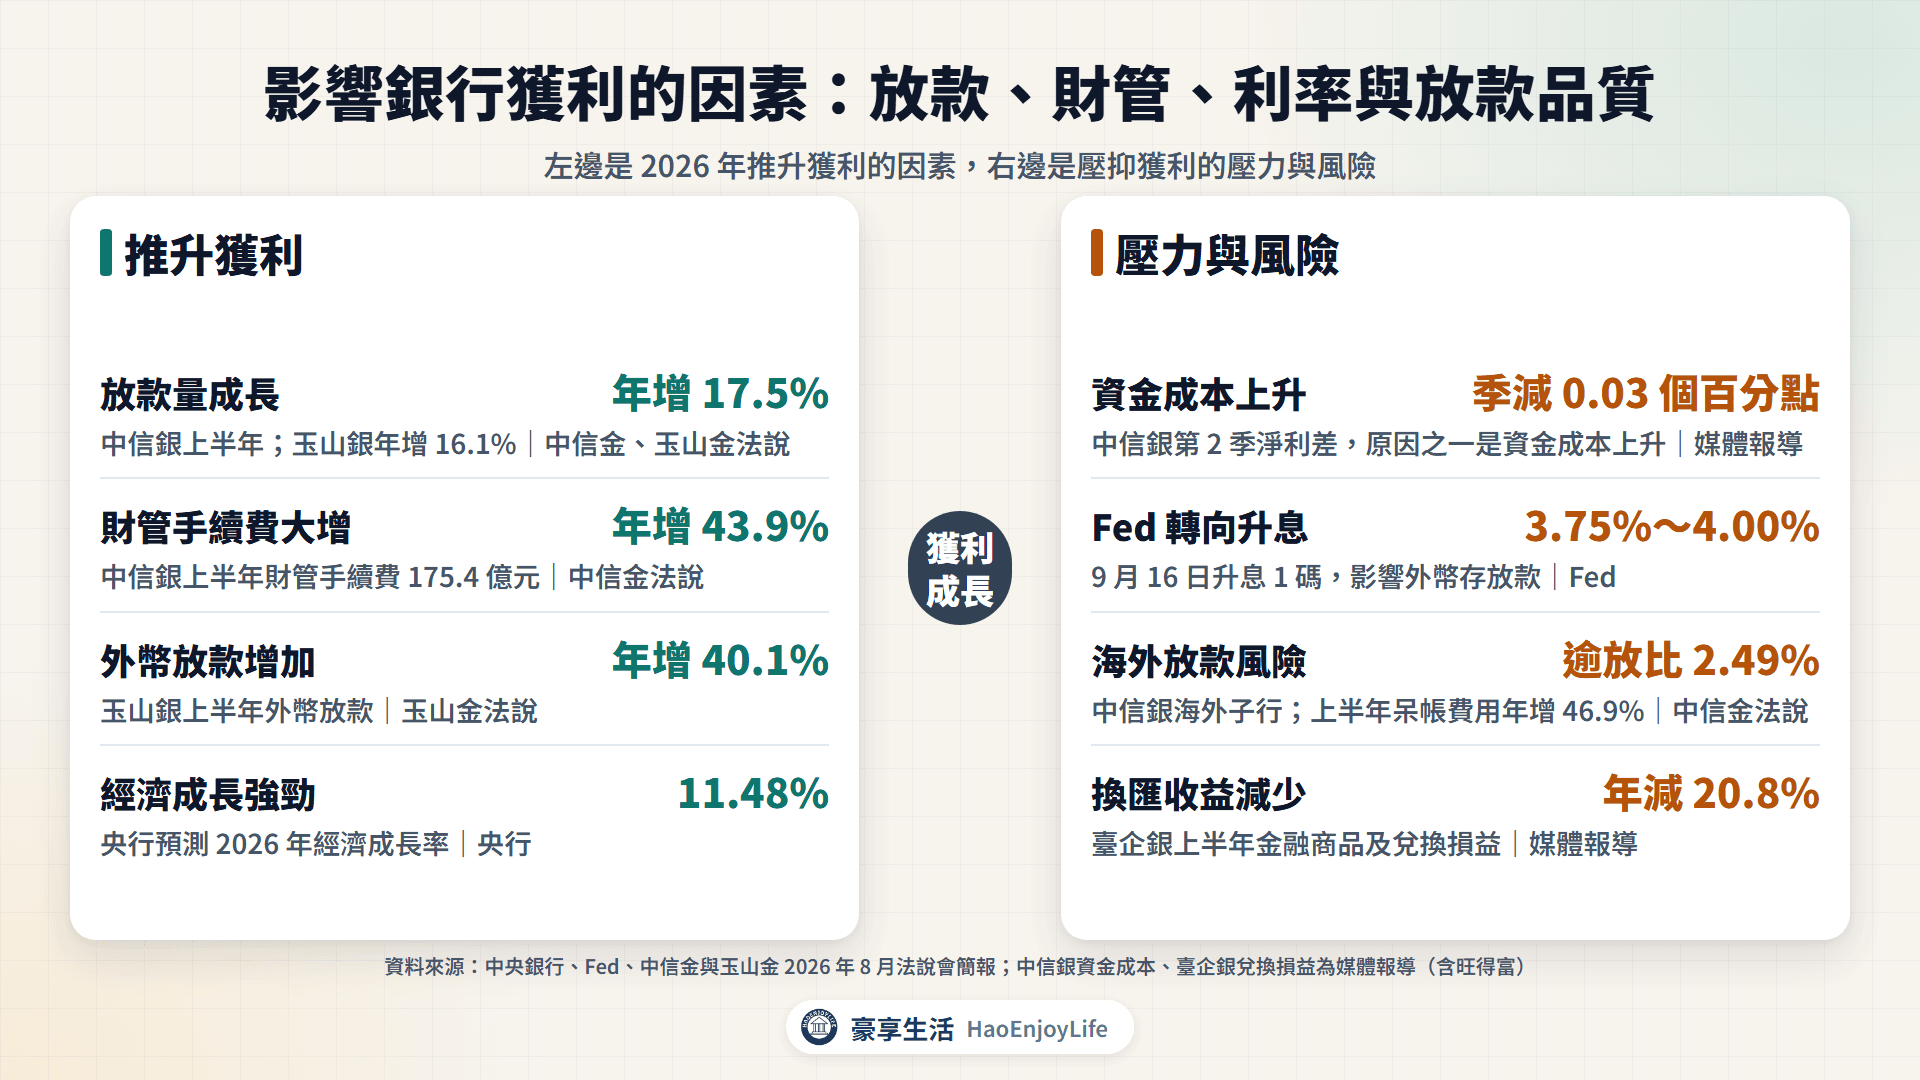
2026 年銀行獲利普遍成長,主要來自放款量增加與財富管理手續費大增。央行重貼現率維持 2%,本國銀行存放款利差約 1.37 個百分點,和前一年差不多。
台股銀行股可分成公股行庫與民營銀行。公股有兆豐金、第一金、華南金、合庫金、彰銀與臺企銀;民營有中信金、玉山金、上海商銀、台中銀、聯邦銀、遠東銀與王道銀行。
資料截至:股價到 2026 年 9 月 30 日(還原權息),自結獲利到 2026 年 8 月;利率、法說與公告到 2026 年 10 月 12 日。
延伸閱讀:金融股有哪些?銀行、壽險、證券、金控分類與2026獲利比較
銀行股在金融業裡的位置
金融業大致分成銀行、保險與證券,金控則是把這些子公司放在同一家控股公司底下。
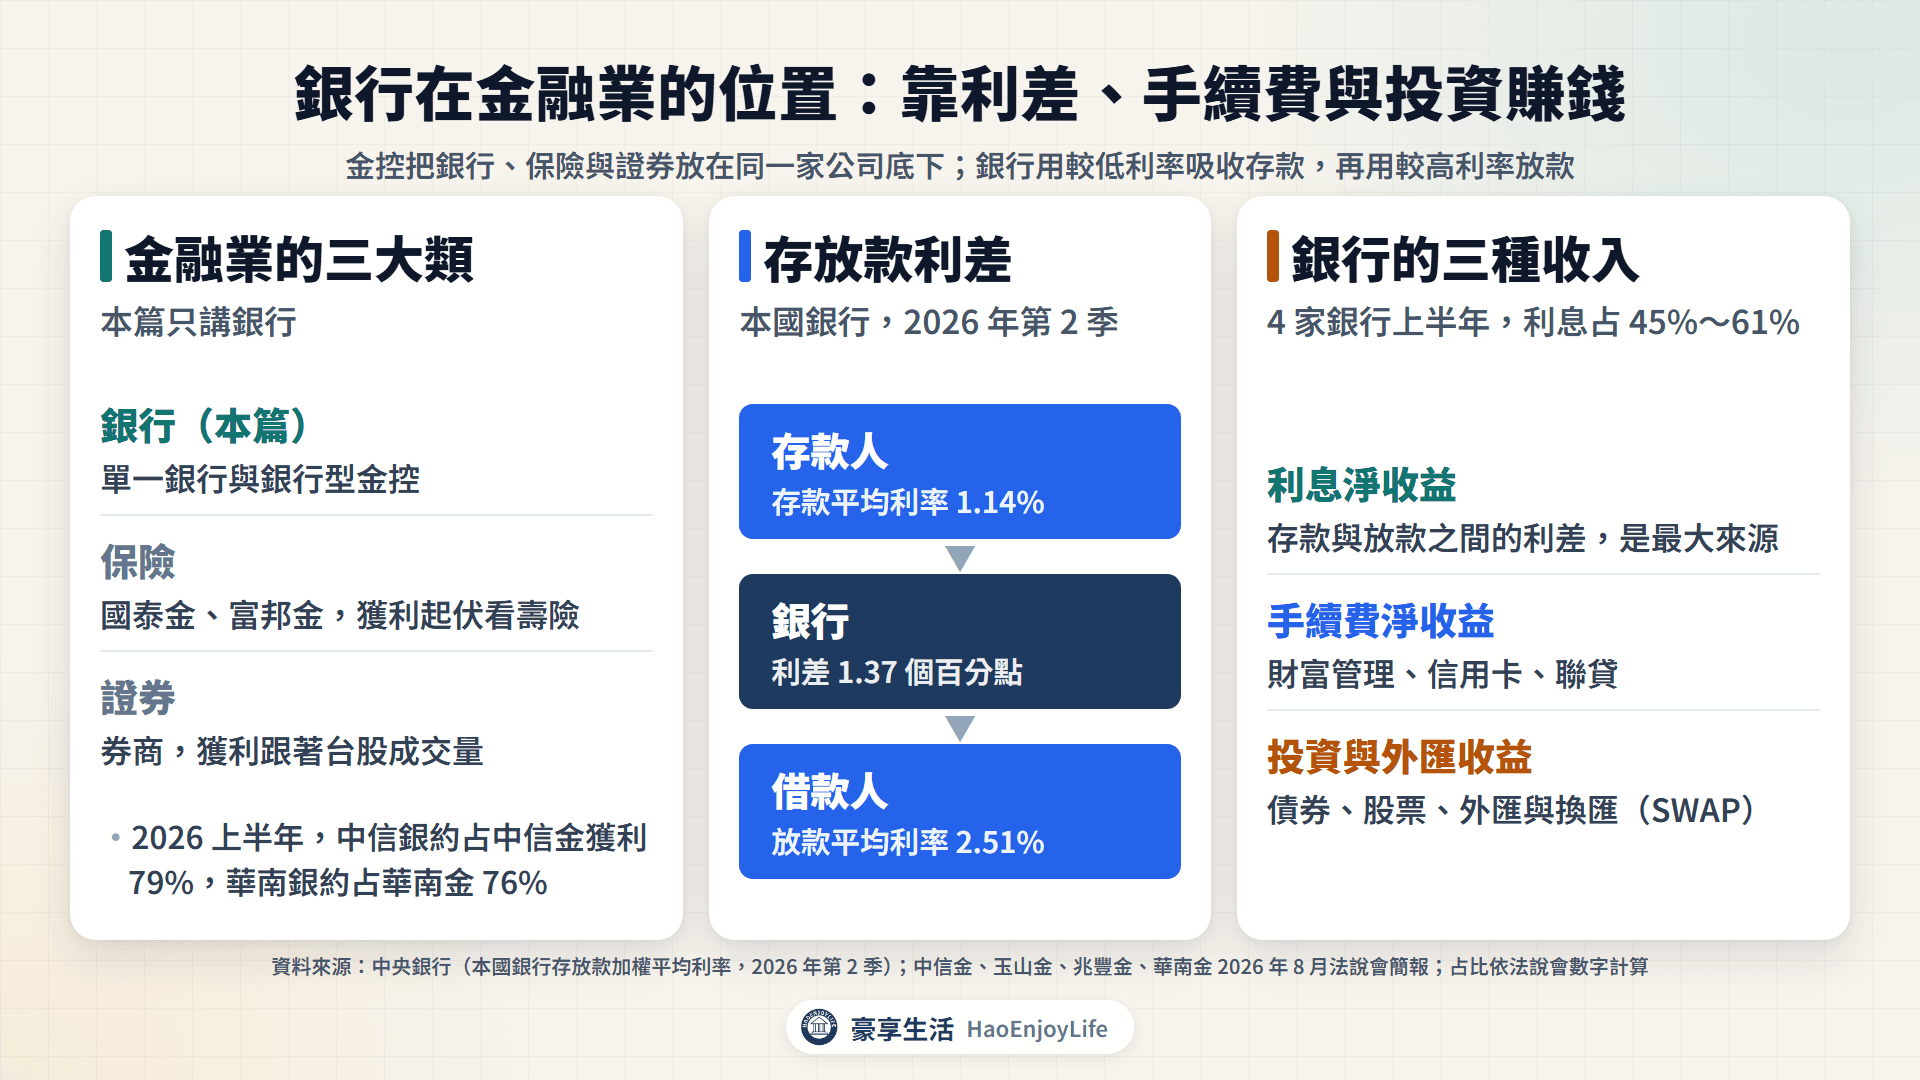
- 單一銀行:彰銀、臺企銀、上海商銀、台中銀、聯邦銀、遠東銀與王道銀行。
- 銀行型金控:2026 上半年,中信銀約占中信金獲利 79%,華南銀約占華南金 76%(依法說會數字計算)。
國泰金、富邦金的獲利起伏主要來自壽險,放在保險股與金控股說明。
銀行怎麼賺錢?利息、手續費與投資收益
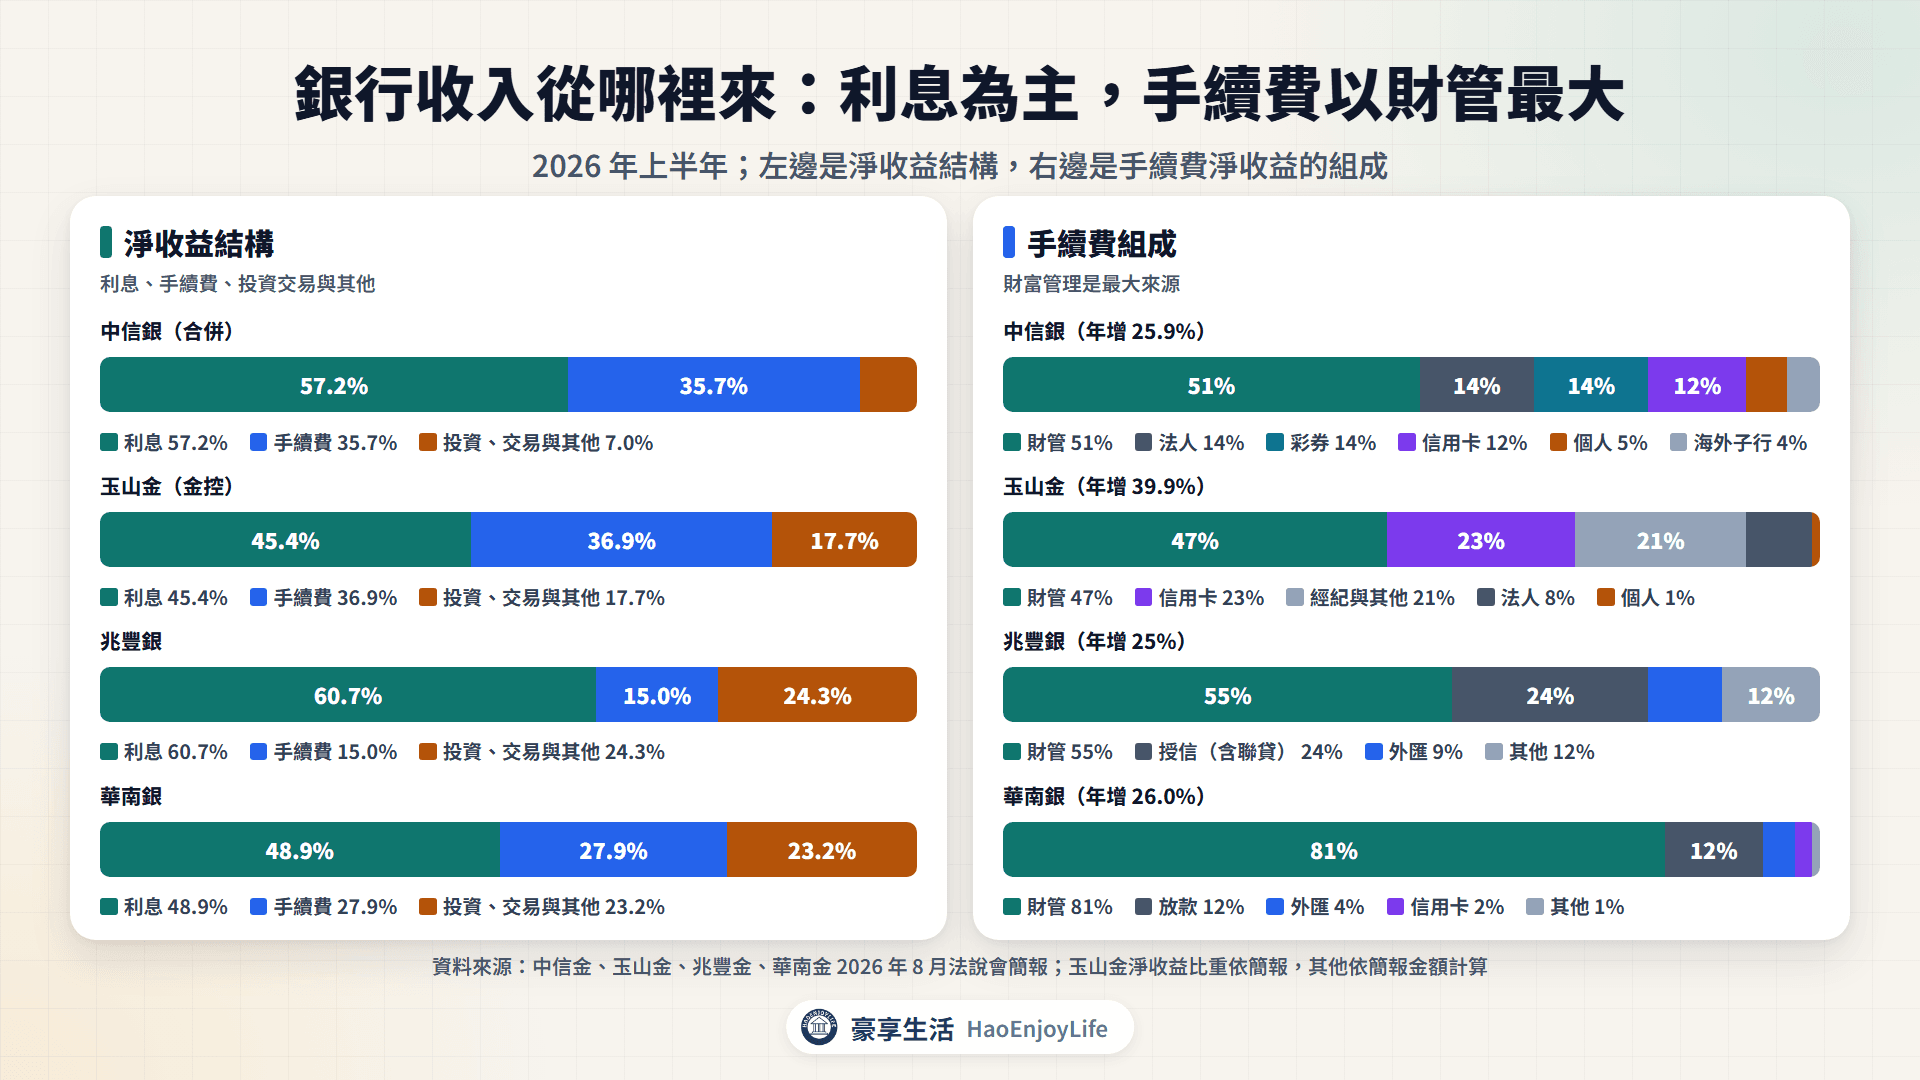
銀行的收入分成利息、手續費與投資三塊。從 4 家銀行 2026 上半年的法說會資料看,利息淨收益占 45%~61%,是最大來源。
銀行收入結構(2026 年上半年)
| 銀行 | 利息淨收益 | 手續費淨收益 | 投資、交易與其他 |
|---|---|---|---|
| 中信銀(合併) | 57.2% | 35.7% | 7.0% |
| 玉山金(金控) | 45.4% | 36.9% | 17.7% |
| 兆豐銀 | 60.7% | 15.0% | 24.3% |
| 華南銀 | 48.9% | 27.9% | 23.2% |
資料來源:中信金、玉山金、兆豐金、華南金 2026 年 8 月法說會簡報;玉山金比重依簡報,其他三家依簡報金額計算
利息收入:存放款利差與淨利差
銀行用較低的利率吸收存款,再用較高的利率放款,兩者的差距就是利差。
- 存放款利差:放款平均利率減存款平均利率。
- 淨利差(NIM,又稱淨利息收益率):淨利息收入除以平均孳息資產,孳息資產還包含債券與同業拆款。
淨利差通常比存放款利差低,例如華南銀第 2 季全行利差 1.39%,淨利差 0.83%。
手續費:財富管理、信用卡與聯貸
手續費收入不靠放款,占用的資本也較少。
- 財富管理:銷售基金、保險、債券與結構型商品的手續費,以及信託與保管費。
- 信用卡:持卡人刷卡時,銀行分得商店支付的部分手續費。
- 聯貸:多家銀行一起借錢給大企業,主辦銀行另外收取安排費用。
銀行手續費組成(2026 年上半年)
| 銀行 | 手續費淨收益 | 年增率 | 財富管理占比 | 其他主要來源 |
|---|---|---|---|---|
| 中信銀(合併) | 342.7 億元 | +25.9% | 51% | 法人 14%、彩券 14%、信用卡 12% |
| 玉山金 | 198.4 億元 | +39.9% | 47% | 信用卡 23%、經紀與其他 21% |
| 華南銀 | 90.7 億元 | +26.0% | 81% | 放款 12%、外匯 4% |
| 兆豐銀 | 52.9 億元 | +25% | 55% | 授信(含聯貸)24%、外匯 9% |
資料來源:各公司 2026 年 8 月法說會簡報
四家的財富管理手續費都成長 3~5 成,中信銀上半年 175.4 億元、年增 43.9%。兆豐金表示上半年聯貸「管理銀行」與「主辦行」都排名第三。
投資與外匯收益
銀行也持有債券、股票,並承作外匯與換匯交易(SWAP),收益隨利率、匯率與股市起伏。中信銀上半年交易與外匯收益年減 42.0%,臺企銀金融商品及兌換損益年減 20.8%(媒體報導)。
升息、降息怎麼影響銀行獲利?
升息初期,銀行利差通常會擴大;降息時,利差通常會縮小。原因是放款多採機動利率,調整較快;定存要到期才換成新利率,活存利率調幅也較小。
本國銀行存放款加權平均利率
| 時間 | 央行利率動作 | 存款 | 放款 | 利差(百分點) |
|---|---|---|---|---|
| 2020 年第 1 季 | 3 月降息 1 碼 | 0.54% | 1.85% | 1.31 |
| 2020 年第 3 季 | 降息後 | 0.42% | 1.61% | 1.19 |
| 2022 年第 1 季 | 3 月開始升息 | 0.36% | 1.59% | 1.23 |
| 2022 年第 4 季 | 已升息 4 次 | 0.72% | 2.08% | 1.36 |
| 2023 年第 2 季 | 3 月第 5 次升息 | 0.96% | 2.34% | 1.38 |
| 2024 年第 4 季 | 3 月升到 2% 後 | 1.13% | 2.49% | 1.36 |
| 2026 年第 2 季 | 維持 2% | 1.14% | 2.51% | 1.37 |
資料來源:中央銀行,存放款加權平均利率(2026 年 8 月公布)
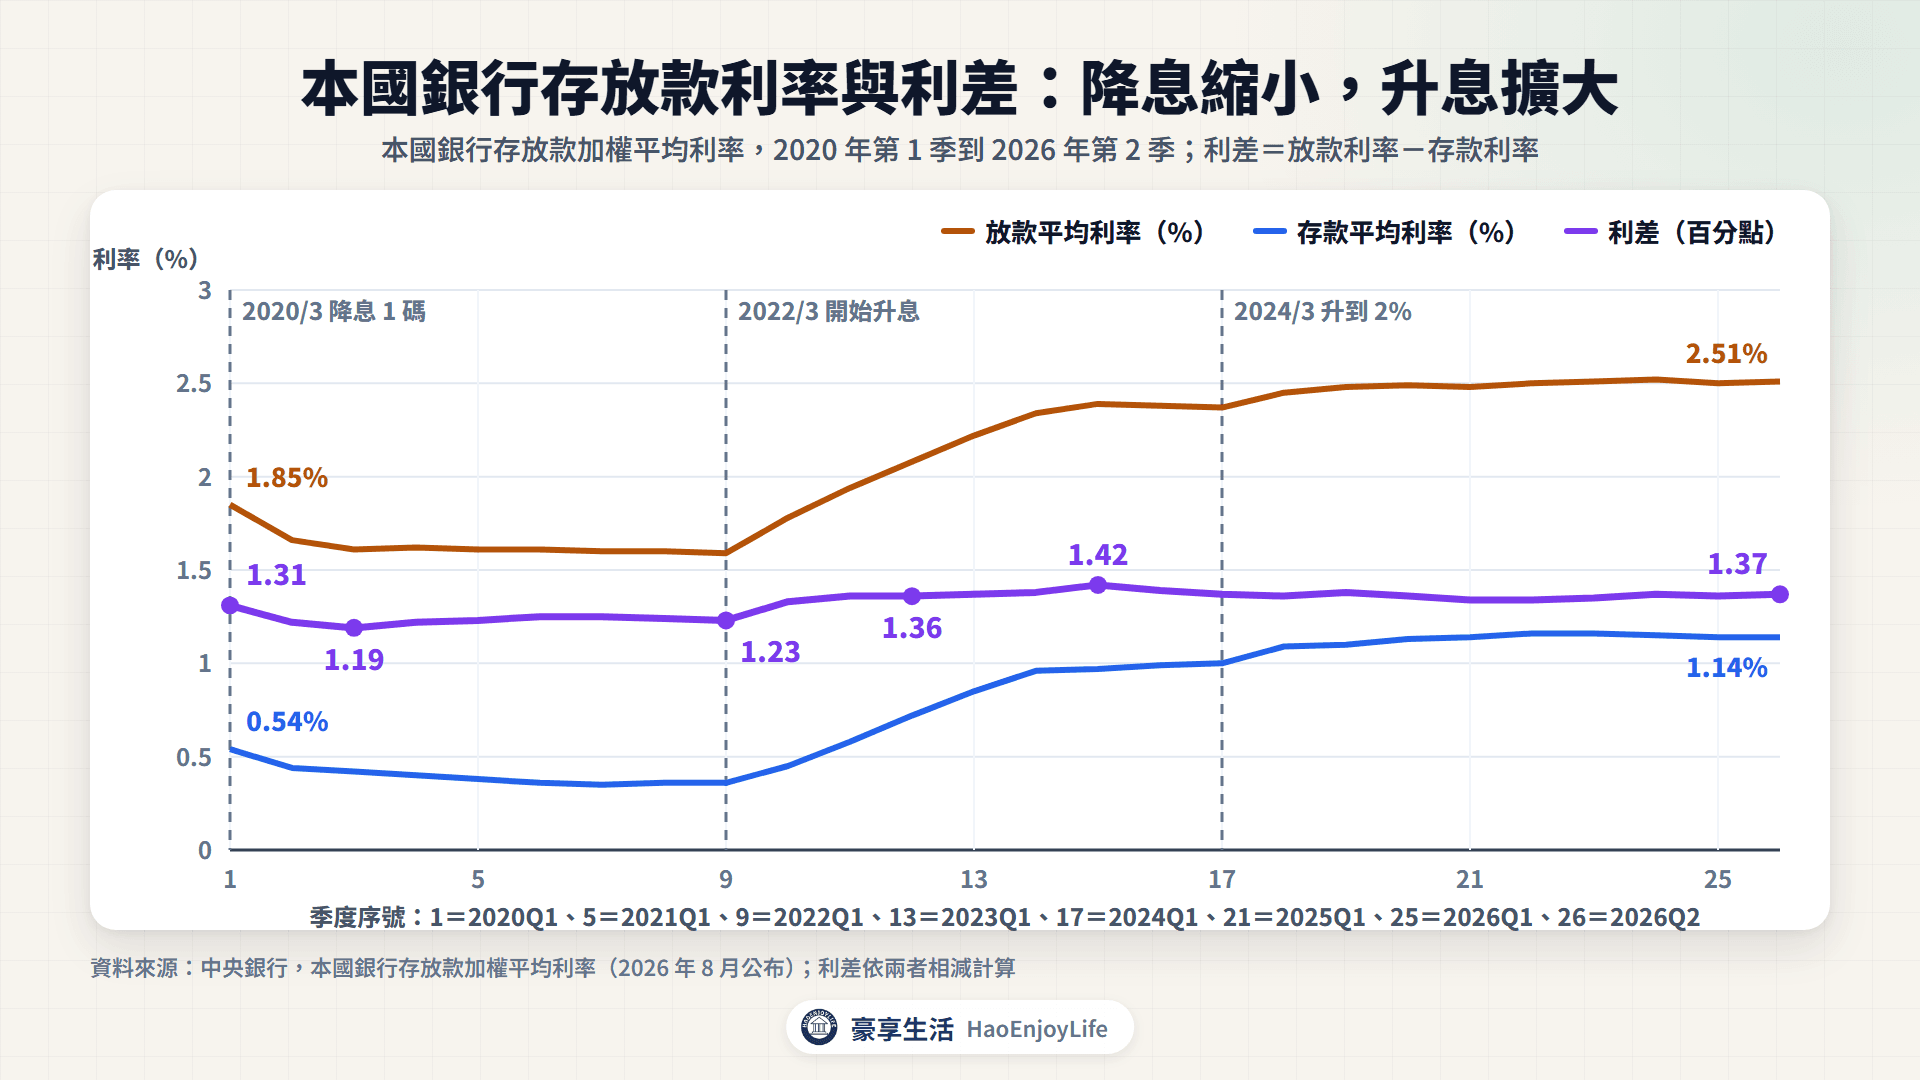
2020 年 3 月降息後利差縮小,2022 年 3 月開始升息後擴大,之後大致在 1.34~1.42 個百分點之間。
2026 年:國外升息、台灣維持
央行重貼現率 2024 年 3 月升到 2% 後,2026 年 9 月 17 日仍維持不變。美國聯準會(Fed)則在 9 月 16 日升息 1 碼到 3.75%~4.00%。
Fed 的利率會影響外幣存放款。中信銀第 2 季外幣放款利率 4.22%,比一年前低 0.29 個百分點;兆豐銀海外放款利差 2.50%,高於國內的 1.31%。
放款需求與股市
央行預測 2026 年經濟成長率 11.48%,上半年中信銀放款年增 17.5%,玉山銀年增 16.1%。
銀行股該看哪些指標?
看銀行股常用 5 個指標。前兩個看賺錢能力,後三個看放款品質與承受損失的能力。
- 淨利差(NIM):越高代表資金運用的利息收益越好。
- 存放比:放款除以存款,比率低代表資金運用較保守。
- 逾放比:逾期放款占放款的比率,通常指本金或利息逾期 3 個月以上。
- 備抵呆帳覆蓋率:備抵呆帳除以逾期放款,代表預先準備多少來吸收損失。
- 資本適足率:自有資本除以風險性資產,越高越能承受損失。
淨利差:民營銀行較高
2026 年第 2 季淨利差,中信銀 1.65%、玉山銀 1.31%,兆豐銀超過 1%,華南銀 0.83%。各銀行的計算口徑不完全相同,看同一家銀行的變化比跨行比較更有意義。
逾放比與覆蓋率:和全體本國銀行比
放款品質:全體本國銀行與各銀行(2026 年 7 月底)
| 銀行 | 逾放比 | 備抵呆帳覆蓋率 | 存放比(自算) |
|---|---|---|---|
| 全體本國銀行(38 家) | 0.14% | 941% | 73.0% |
| 中信銀 | 0.12% | 987% | 73.0% |
| 玉山銀 | 0.15% | 798% | 71.9% |
| 兆豐銀 | 0.13% | 1,245% | 75.1% |
| 第一銀 | 0.16% | 877% | 71.0% |
| 華南銀 | 0.16% | 750% | 71.8% |
| 合庫銀 | 0.15% | 801% | 75.3% |
| 彰銀 | 0.15% | 897% | 76.2% |
| 臺企銀 | 0.17% | 756% | 79.7% |
| 上海商銀 | 0.48% | 271% | 74.1% |
| 台中銀 | 0.15% | 813% | 77.7% |
| 聯邦銀 | 0.25% | 518% | 79.0% |
| 遠東銀 | 0.06% | 2,006% | 70.6% |
| 王道銀行 | 0.47% | 290% | 76.1% |
資料來源:金管會銀行局,本國銀行逾放等財務資料(2026 年 7 月);全體數字與存放比依該資料加總計算
全體本國銀行逾放比 0.14%,代表每 1 萬元放款約有 14 元逾期。上海商銀、王道銀行高於平均,覆蓋率約 2.7~2.9 倍,低於平均的 9.4 倍。
補充:上表是銀行在國內的個體數字。中信銀法說會用合併基礎,含海外子行,6 月底逾放比 0.54%。
資本適足率:法定下限與系統性重要銀行
依「銀行資本適足性及資本等級管理辦法」,資本適足率不得低於 10.5%。系統性重要銀行要求更高,兆豐金法說會列出 2026 年標準為 14.5%。華南銀 6 月底資本適足率 14.39%,玉山銀 14.98%。
公股行庫和民營銀行差在哪?
公股行庫是財政部等政府單位為主要股東的銀行,民營銀行由民間股東經營。
公股行庫與民營銀行比較
| 項目 | 公股行庫 | 民營銀行 |
|---|---|---|
| 放款客戶 | 以兆豐銀為例,企業與政府相關放款約 76% | 以玉山銀為例,房貸與個人放款約 47% |
| 淨利差(第 2 季) | 華南銀 0.83%、兆豐銀超過 1% | 中信銀 1.65%、玉山銀 1.31% |
| 手續費占營收(上半年) | 兆豐銀 15%、華南銀 28% | 中信銀 36%、玉山金 37% |
| 政策任務 | 八大公股銀行承作新青安房貸 | - |
| 逾放比(7 月底) | 0.13%~0.17% | 0.06%~0.48% |
資料來源:各公司 2026 年 8 月法說會簡報、金管會銀行局;新青安為媒體報導
鉅亨網整理,4 家公股金控與 2 家銀行 1~8 月合計賺 1,213 億元,創同期新高。
台股銀行股有哪些?誰做什麼
下表依 2026 年以來股價漲幅排列。
台股銀行股與銀行型金控
| 公司(代號) | 類型 | 觀察重點 |
|---|---|---|
| 華南金(2880) | 公股金控 | 財管占手續費 81% |
| 彰銀(2801) | 公股銀行 | 存放款與財管 |
| 中信金(2891) | 民營金控 | 放款規模最大 |
| 玉山金(2884) | 民營金控 | 財管與信用卡 |
| 第一金(2892) | 公股金控 | 第一銀放款約 3 兆元 |
| 兆豐金(2886) | 公股金控 | 外匯與聯貸 |
| 上海商銀(5876) | 民營銀行 | 每股盈餘較高 |
| 王道銀行(2897) | 民營銀行 | 合併含子公司 |
| 臺企銀(2834) | 公股銀行 | 中小企業金融 |
| 聯邦銀(2838) | 民營銀行 | 逾放比 0.25% |
| 合庫金(5880) | 公股金控 | 獲利多來自合庫銀 |
| 遠東銀(2845) | 民營銀行 | 逾放比 0.06% |
| 台中銀(2812) | 民營銀行 | 總行在台中 |
資料來源:各公司法說會簡報、公開資訊觀測站、金管會銀行局
華南金(2880):證券子公司華南永昌受惠股市,上半年獲利年增 412.5%。
彰銀(2801):媒體整理公司說法,1~8 月獲利成長主要來自存放款與財富管理業務。
中信金(2891):中國信託銀行 7 月底放款約 4.03 兆元,是本國銀行最多。上半年中信銀淨利差 1.67%。
玉山金(2884):上半年外幣放款年增 40.1%。9 月 1 日為併購三商美邦人壽的股份轉換基準日。
第一金(2892):7 月底第一銀放款約 3.02 兆元。
兆豐金(2886):以企業金融、外匯與海外分行為主。上半年財富管理淨手續費 29 億元、年增 49%。
上海商銀(5876):1~8 月每股盈餘 2.79 元。媒體報導公司 2026 年目標淨利差 1.25%、手續費成長 15%。
王道銀行(2897):1~8 月合併稅後 35.11 億元,個體 21.69 億元,差距來自子公司。
臺企銀(2834):媒體報導,上半年存放款利差 1.27%、年增 0.12 個百分點。
聯邦銀(2838):自結公告揭露 8 月底逾放比 0.25%、覆蓋率 521.41%。
合庫金(5880):獲利幾乎都來自合作金庫銀行。
遠東銀(2845):7 月底逾放比 0.06%,是本文比較的銀行中最低。
台中銀(2812):1~8 月合併稅後 65.24 億元。
銀行股的獲利、配息與股價比較
下表比較 13 家公司的 1~8 月稅後淨利年增率、2026 年以來股價漲跌幅與最近一次現金殖利率。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 30 日。
殖利率用現金股利除以除息前一天的收盤價,不含股票股利。過去配息不代表未來會配。
銀行股獲利、配息與股價比較
| 公司(代號) | 1~8 月稅後淨利年增率 | 2026 年以來漲跌幅 | 現金股利(元) | 除息日 | 殖利率 |
|---|---|---|---|---|---|
| 華南金(2880) | +39.2% | +52.5% | 1.35 | 8/13 | 3.1% |
| 彰銀(2801) | +23.2% | +42.9% | 0.80 | 8/5 | 3.2% |
| 中信金(2891) | +8.7% | +41.3% | 2.50 | 7/10 | 3.6% |
| 玉山金(2884) | +20.3% | +38.5% | 1.40 | 7/1 | 4.1% |
| 第一金(2892) | +21.3% | +36.5% | 1.30 | 8/11 | 3.7% |
| 兆豐金(2886) | +14.7% | +27.5% | 1.75 | 8/13 | 3.6% |
| 上海商銀(5876) | +20.5% | +27.1% | 1.80 | 7/28 | 3.8% |
| 王道銀行(2897) | +40.6% | +25.4% | 0.52 | 7/23 | 5.0% |
| 臺企銀(2834) | +18.0% | +20.7% | 0.30 | 8/4 | 1.6% |
| 聯邦銀(2838) | +16.6% | +15.1% | 0.46 | 7/15 | 2.0% |
| 合庫金(5880) | +23.3% | +13.6% | 0.80 | 8/11 | 3.1% |
| 遠東銀(2845) | +28.2% | +7.2% | 0.514 | 9/2 | 3.8% |
| 台中銀(2812) | +11.2% | -1.5% | 0.39 | 8/4 | 1.9% |
資料來源:稅後淨利為公開資訊觀測站自結公告,以及鉅亨網、自由時報、經濟日報整理的公司自結數字;股價為豪享看股票;股利與除息前收盤價為臺灣證券交易所
年增率用歸屬母公司業主的淨利,王道銀行用個體淨利;華南金、台中銀與遠東銀的公告只有合併稅後淨利。另有 8 家配發股票股利,每千股配 10~70 股,以臺企銀 70 股最多。京城銀 2025 年 10 月成為永豐金子公司並下市,不列入比較。
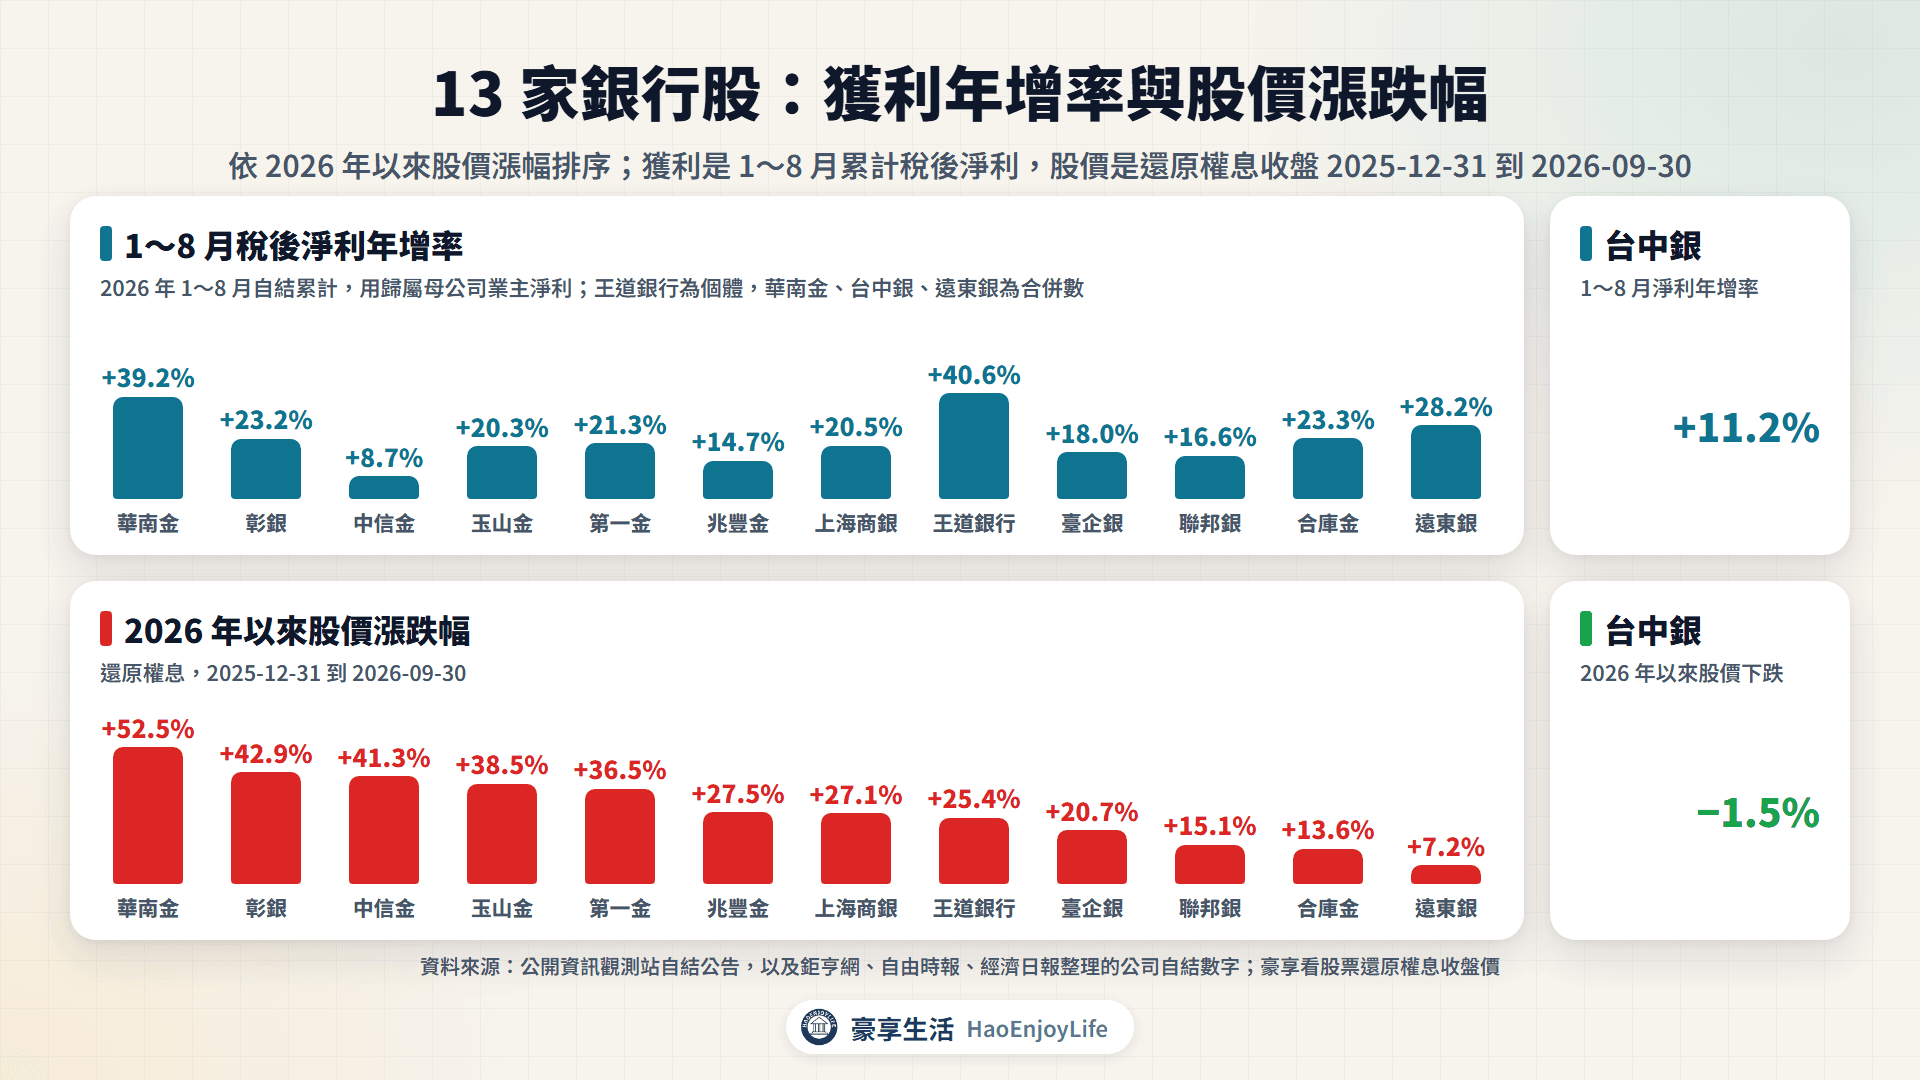
- 獲利與股價都成長兩成以上:華南金、彰銀、玉山金、第一金、上海商銀與王道銀行。獲利年增 20%~41%,股價上漲 25%~53%。
- 股價漲幅大於獲利成長:中信金與兆豐金,獲利年增 8.7%~14.7%,股價上漲 27.5%~41.3%。中信金另有 505.88 億元處分股票利益列入保留盈餘,不在稅後淨利裡(媒體報導)。
- 兩者接近:臺企銀與聯邦銀,獲利年增與股價漲幅都在 15%~21%。
- 獲利成長大於股價漲幅:合庫金、遠東銀與台中銀。獲利年增 11%~28%,股價漲跌幅在 -1.5%~+13.6%。
股價反映市場對未來的預期,獲利是已經發生的結果,兩者不一定同步。現金殖利率在 1.6%~5.0% 之間,配股較多的臺企銀、台中銀與聯邦銀,現金殖利率較低。
銀行業最近有哪些動態?
2025 年下半年以來,銀行業的動態集中在利率轉向、併購、資本規定與新業務。
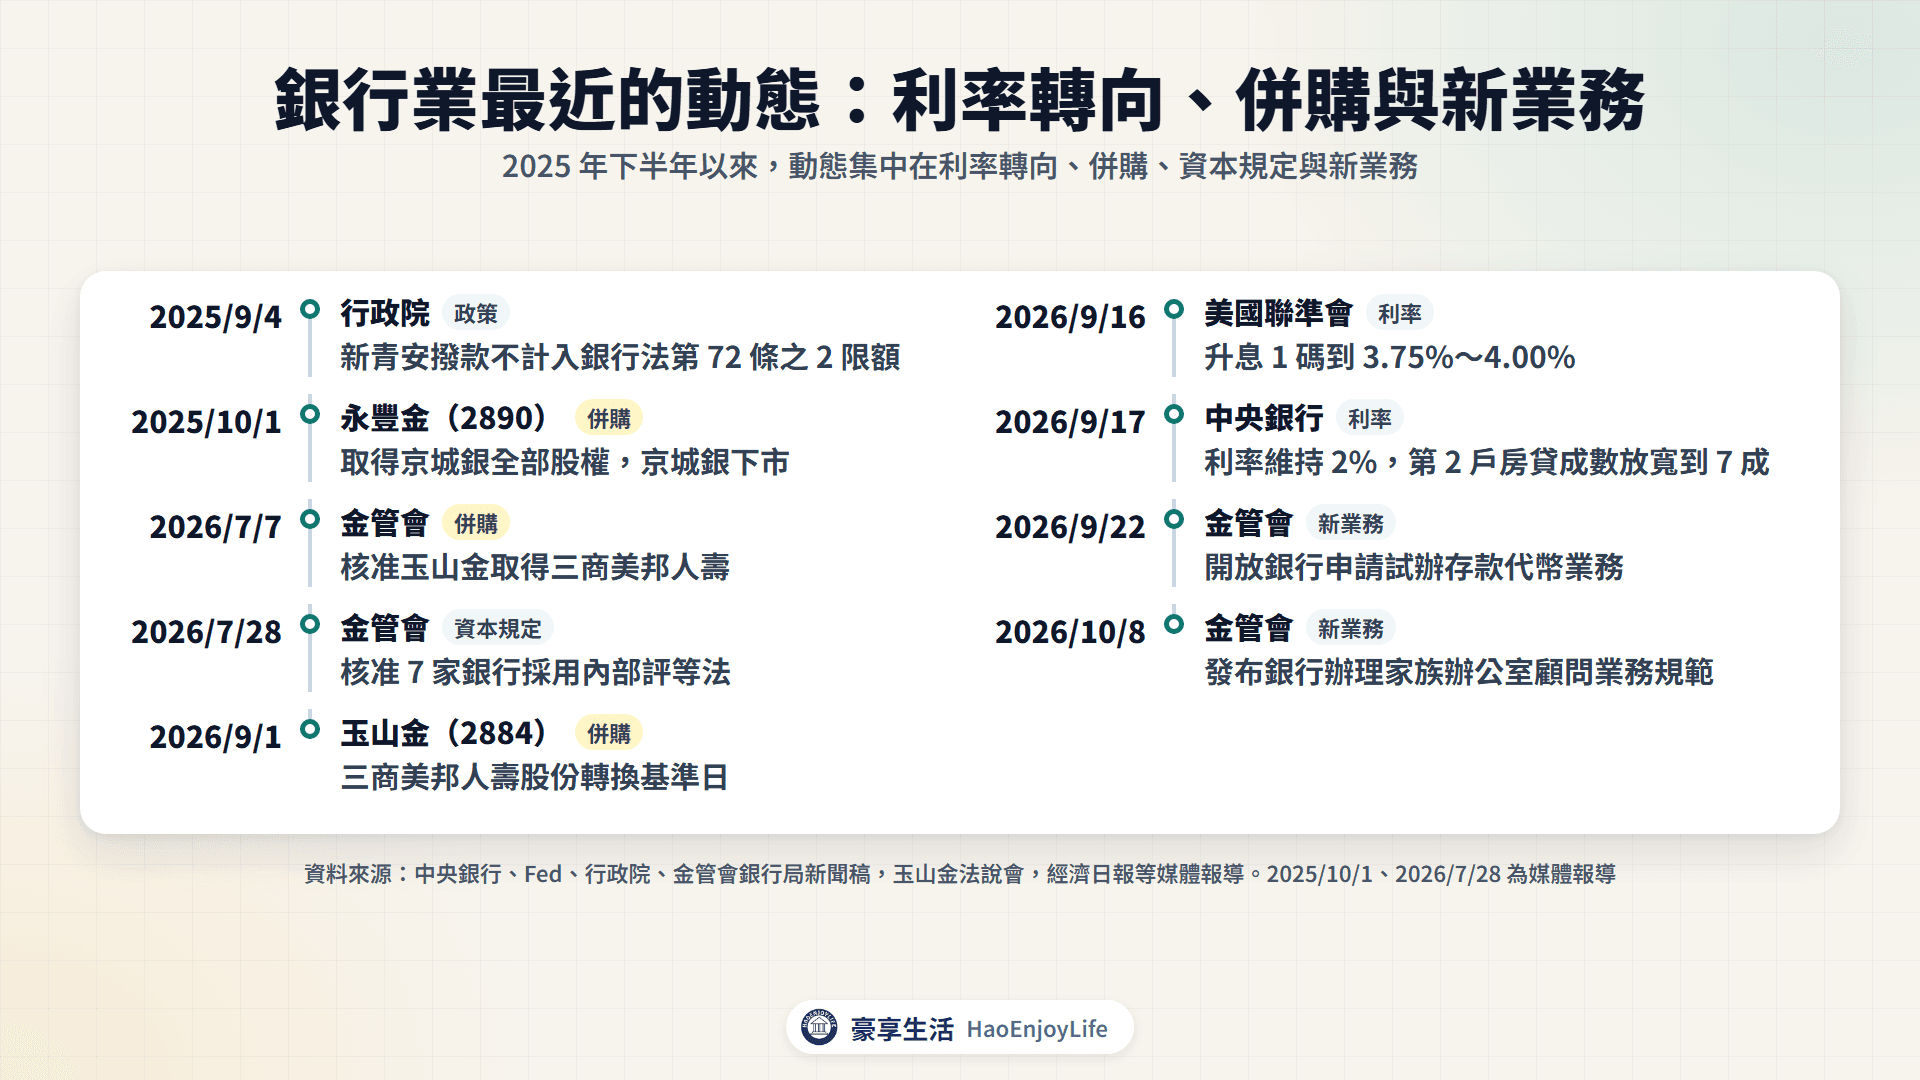
銀行業最近的動態
| 日期 | 公司或機關 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-09-04 | 行政院 | 新青安貸款 2025 年 9 月 1 日起撥款,不計入銀行法第 72 條之 2 限額 | 政策(行政院新聞稿) |
| 2025-10-01 | 永豐金 | 取得京城銀全部股權,京城銀下市 | 併購(媒體報導) |
| 2026-07-07 | 金管會 | 核准玉山金取得三商美邦人壽 | 併購(法說會) |
| 2026-07-28 | 金管會 | 核准 7 家銀行採用內部評等法 | 資本規定(媒體報導) |
| 2026-09-01 | 玉山金 | 三商美邦人壽股份轉換基準日 | 併購(法說會) |
| 2026-09-16 | 美國聯準會 | 升息 1 碼到 3.75%~4.00% | 利率(Fed 聲明) |
| 2026-09-17 | 中央銀行 | 利率維持 2%,第 2 戶房貸成數放寬到 7 成 | 利率(新聞稿) |
| 2026-09-22 | 金管會 | 開放銀行申請試辦存款代幣業務 | 新業務(新聞稿) |
| 2026-10-08 | 金管會 | 發布銀行辦理家族辦公室顧問業務規範 | 新業務(新聞稿) |
資料來源:中央銀行、Fed、行政院、金管會銀行局新聞稿,玉山金法說會,經濟日報等媒體報導
內部評等法(IRB)讓銀行用自己的違約資料計算風險性資產,通常能降低需要的資本。媒體報導,獲准的 7 家包含合庫銀、第一銀、兆豐銀、玉山銀與中信銀。
銀行業未來怎麼發展?
- 利率方向:Fed、歐洲央行與日本央行已升息,央行 9 月維持 2%。
- 放款與資本:放款成長會消耗資本,內部評等法可分年釋出部分資本。
- 新業務:存款代幣試辦與家族辦公室顧問業務,可能成為新的手續費來源。
追蹤銀行股,可以看 4 個指標:
- 央行與 Fed 的利率決策:央行理監事會每年 3、6、9、12 月召開。
- 本國銀行存放款利率:央行每季公布,可以看全體利差的變化。
- 每月自結獲利:公開資訊觀測站的重大訊息。
- 逾放比與法說會:銀行局每月公布逾放比,法說會揭露淨利差與手續費組成,詳見金融股估值怎麼看?本淨比、ROE、殖利率與每月自結獲利。
銀行股有哪些產業風險?
- 利率反轉:降息時利差通常縮小。
- 存款成本上升:資金吃緊時利息費用增加,媒體報導中信銀第 2 季淨利差季減 0.03 個百分點。
- 放款品質:景氣轉弱時逾期放款增加,銀行要多提呆帳。中信銀上半年呆帳費用年增 46.9%。
- 財管與換匯收益起伏:財管手續費跟著股市變動,換匯收益受匯率與台美利差影響。
- 海外與法規:海外子行逾放比可能較高,信用管制也影響放款空間。
常見問題
Q1:升息對銀行股一定是好事嗎?
不一定。升息初期利差通常擴大,但存款可能轉向定存、債券價格下跌,借款人的還款壓力也會增加。
Q2:公股行庫有哪些?
上市的公股行庫有兆豐金、第一金、華南金、合庫金 4 家金控,以及彰銀、臺企銀 2 家銀行。臺灣銀行與土地銀行也是公股銀行,但沒有上市。
Q3:銀行的逾放比多少算高?
可以和全體本國銀行比較,2026 年 7 月底全體逾放比 0.14%、覆蓋率 941%。明顯高於平均時,可以再看法說會的說明。
Q4:銀行股的自結獲利去哪裡查?
多數上市金控與銀行每月上旬到中旬,在公開資訊觀測站的重大訊息公告上個月的自結損益,數字未經會計師查核。
延伸閱讀
- 壽險股為什麼怕新台幣升值?避險成本、外價金與IFRS 17:壽險公司怎麼賺錢
- 金控股差在哪?銀行型、壽險型、證券型金控與配息政策:金控的獲利靠哪個子公司
- 金融股估值怎麼看?本淨比、ROE、殖利率與每月自結獲利:自結損益怎麼查
- 三率與 ROE 怎麼看:銀行獲利能力的基本指標
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0