 里奇豪
金控股是金融控股公司的股票。金控本身不收存款、不賣保單,而是持有銀行、保險與證券等子公司。金控的獲利與配息,都來自子公司賺的錢。
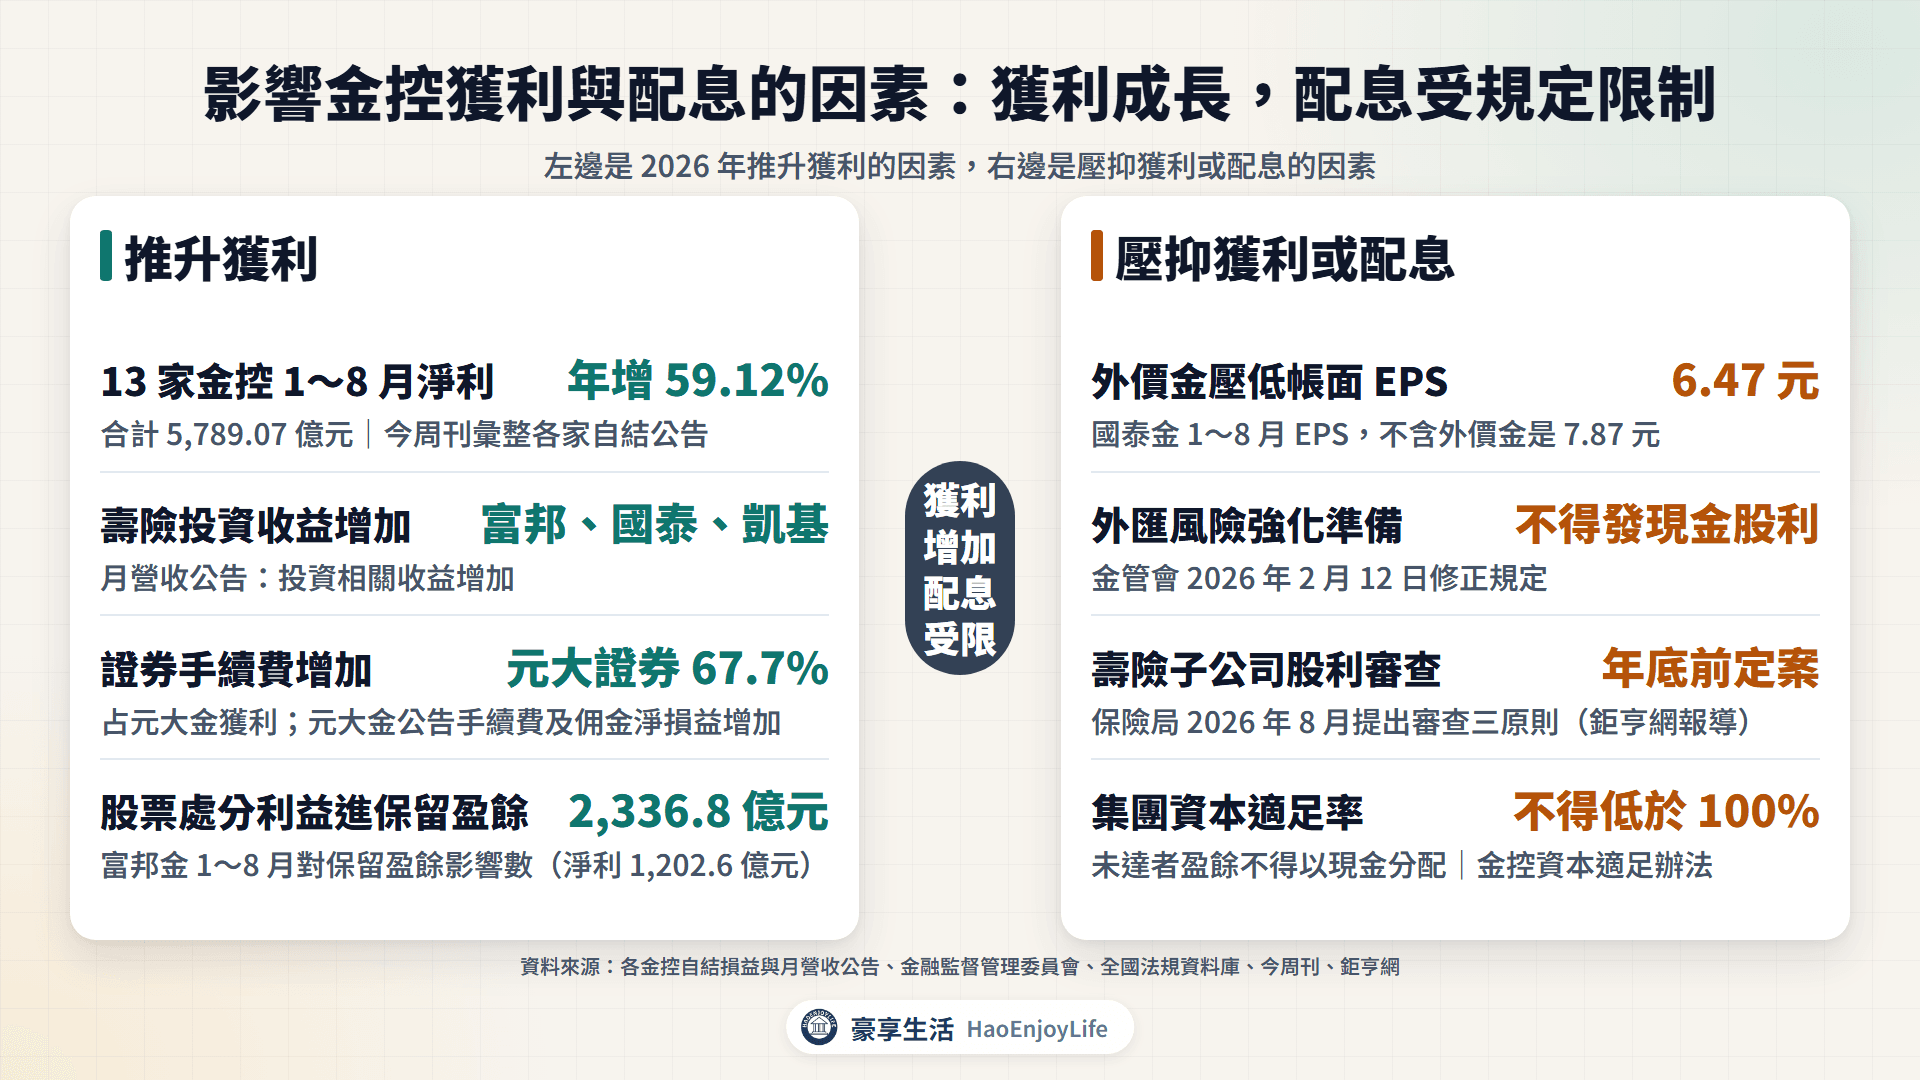
2026 年金控獲利大幅成長。依今周刊彙整各家自結公告,13 家上市金控 1~8 月稅後淨利合計 5,789.07 億元,年增 59.12%。
金控配息要符合集團資本適足率 100% 的規定,壽險子公司的股利還要經保險局審查。
資料截至:股價到 2026 年 9 月 30 日(還原權息),自結獲利到 2026 年 8 月;公告、法規與新聞到 2026 年 10 月 12 日。
延伸閱讀:金融股有哪些?銀行、壽險、證券、金控分類與2026獲利比較
金控和單一銀行、保險公司差在哪?
金控是控股公司,銀行或保險公司是實際經營業務的公司。依金融控股公司法,金控是對一家銀行、保險公司或證券商有控制性持股的公司。控制性持股指持股超過 25%,或能指派過半數董事。
金控的業務以投資及管理子公司為限。法條列出金控可以投資的事業,包括銀行、票券、信用卡、信託、保險、證券、期貨與創業投資等。
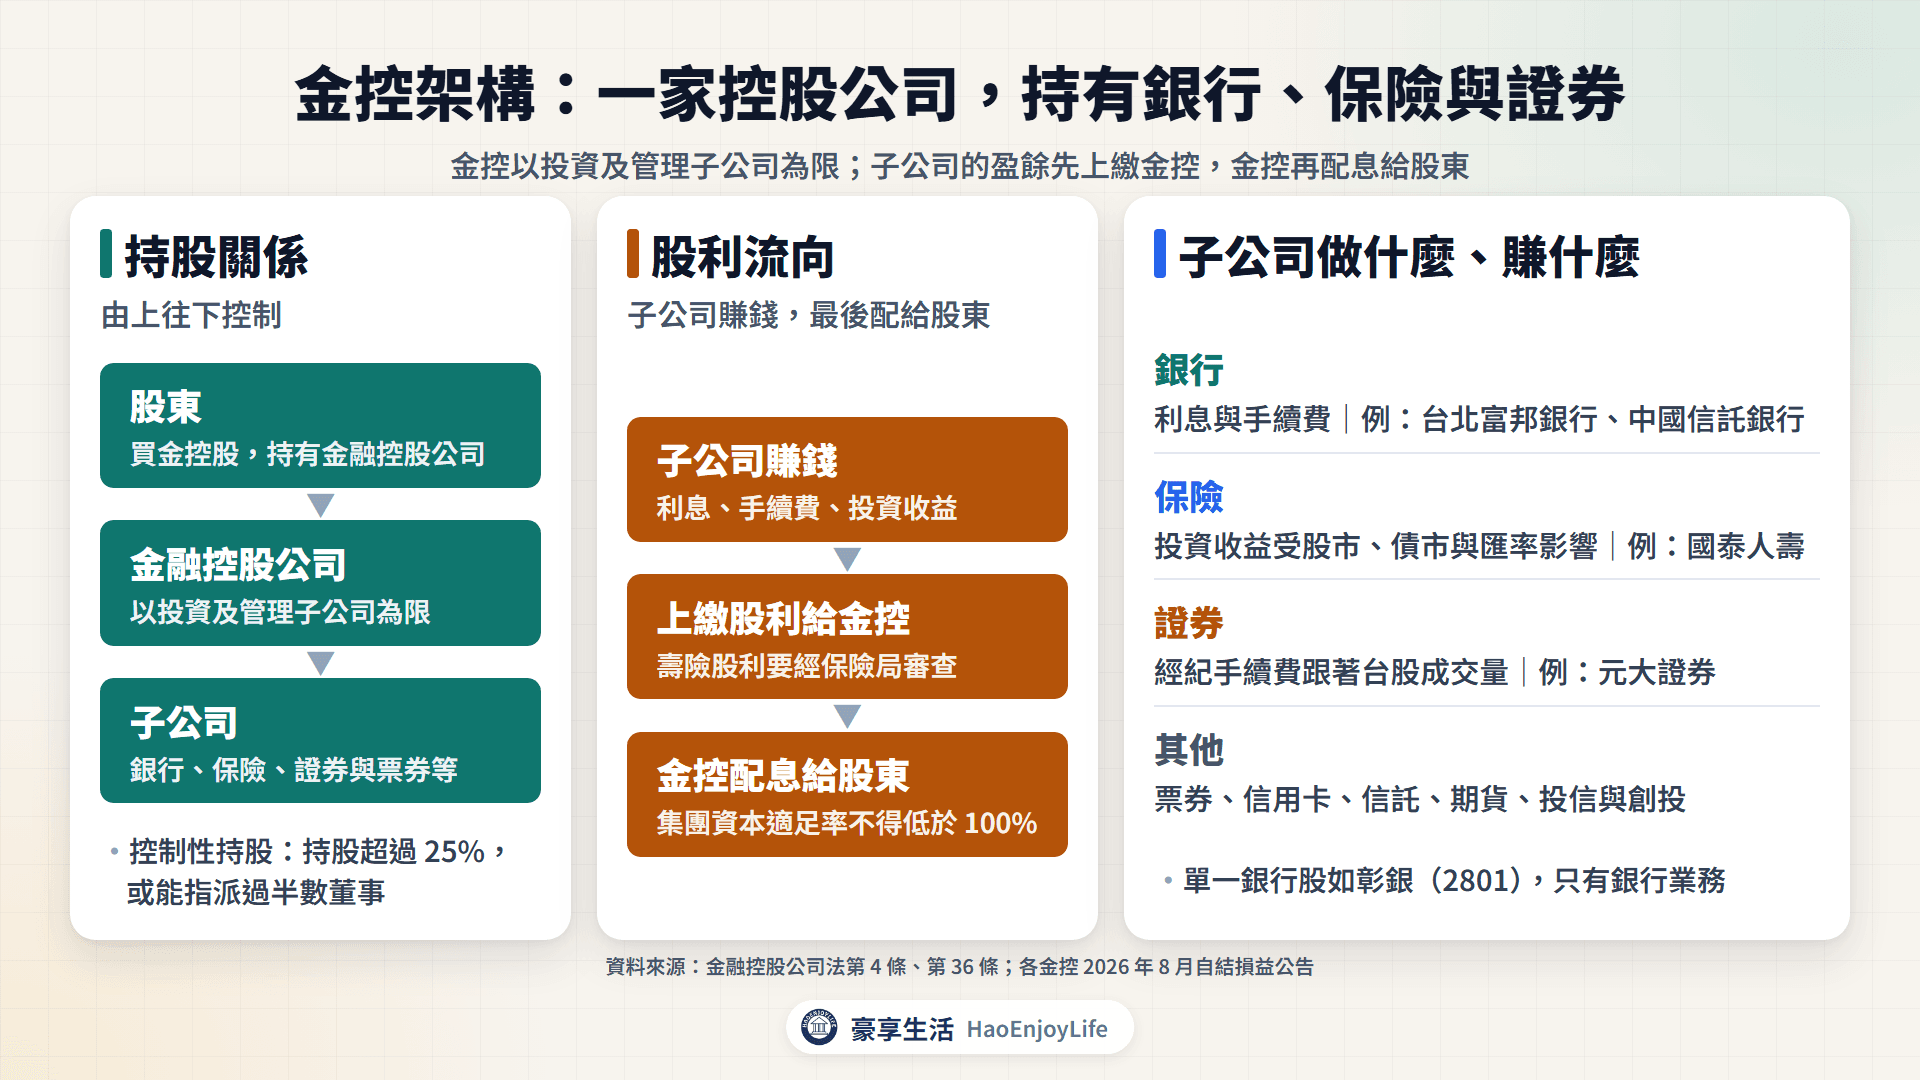
買金控股,等於一張股票同時參與銀行、保險與證券的獲利。單一銀行股如彰銀(2801),只有銀行業務;各業務的細節見銀行股、保險股與證券期貨股。
台灣有幾家金控?各有哪些子公司?
台灣目前有 14 家金控,13 家上市,另一家是國營、未上市的臺灣金控。公股金控是財政部投資並具經營主導權的金控,上市的有兆豐金、第一金、華南金與合庫金。
近年金控家數變少。日盛金 2022 年併入富邦金,新光金 2025 年 7 月併入台新金;中華開發金控則在 2024 年 10 月更名為凱基金控。
13 家上市金控與臺灣金控的主要子公司
| 金控(代號) | 銀行 | 保險 | 證券與其他 |
|---|---|---|---|
| 富邦金(2881) | 台北富邦銀行 | 富邦人壽、富邦產險 | 富邦證券、富邦投信 |
| 國泰金(2882) | 國泰世華銀行 | 國泰人壽、國泰產險 | 國泰證券、國泰投信 |
| 台新新光金(2887) | 台新銀行、新光銀行 | 新光人壽 | 台新證券 |
| 中信金(2891) | 中國信託銀行 | 台灣人壽 | 公告未列 |
| 元大金(2885) | 元大銀行 | 元大人壽 | 元大證券、元大期貨、元大投信 |
| 凱基金(2883) | 凱基銀行 | 凱基人壽 | 凱基證券、中華開發資本 |
| 永豐金(2890) | 永豐銀行、京城銀行 | — | 永豐金證券 |
| 兆豐金(2886) | 兆豐銀行 | 兆豐產險 | 兆豐證券、兆豐票券 |
| 玉山金(2884) | 玉山銀行 | — | 玉山證券、玉山創投、玉山投信 |
| 華南金(2880) | 華南銀行 | 華南產險 | 華南永昌證券 |
| 第一金(2892) | 第一銀行 | 第一金人壽 | 第一金證券 |
| 合庫金(5880) | 合庫銀行 | 合庫人壽 | 合庫證券、合庫票券、合庫資產 |
| 國票金(2889) | — | — | 國票證券、國際票券 |
| 臺灣金控(未上市) | 臺灣銀行 | 臺銀人壽 | 臺銀綜合證券 |
資料來源:各金控 2026 年 8 月自結損益公告、金管會銀行局金融機構基本資料
表中只列自結公告揭露的主要子公司,不是全部子公司。國票金是 13 家中唯一沒有銀行的金控,以票券和證券為主。
金控的獲利從哪裡來?銀行型、壽險型與證券型
金控的獲利是各子公司獲利的加總,再扣掉金控本身的利息與管理費用。依 2026 年 1~8 月貢獻最多的子公司,13 家可分成銀行型 7 家、壽險型 3 家、證券型 3 家。
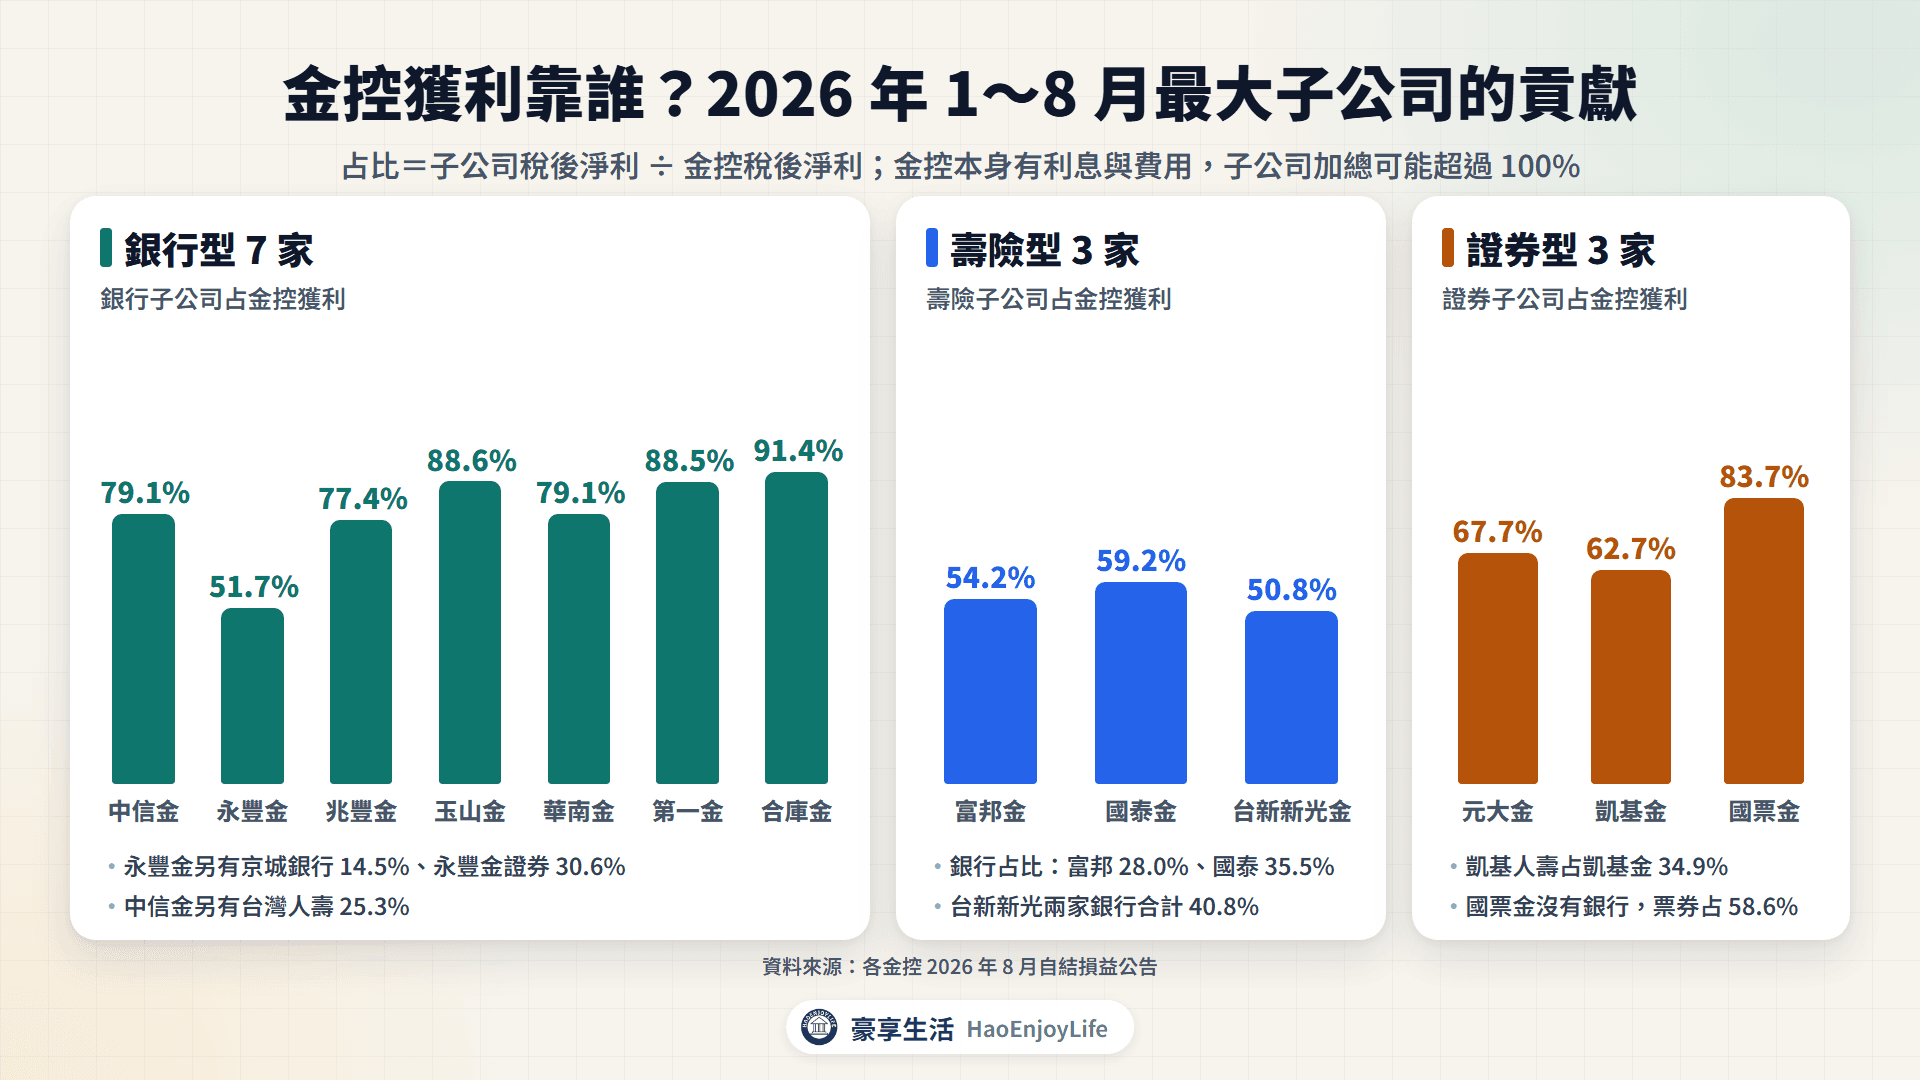
2026 年 1~8 月金控獲利引擎
| 類型 | 金控 | 1~8 月稅後淨利(億元) | 最大子公司占比 | 其他子公司占比 |
|---|---|---|---|---|
| 壽險型 | 富邦金 | 1,202.6 | 富邦人壽 54.2% | 銀行 28.0%、證券 12.9% |
| 壽險型 | 國泰金 | 986.4 | 國泰人壽 59.2% | 銀行 35.5%、證券 6.4% |
| 壽險型 | 台新新光金 | 597.0 | 新光人壽 50.8% | 兩家銀行 40.8%、證券 14.5% |
| 證券型 | 元大金 | 499.41 | 元大證券 67.7% | 銀行 21.5%、投信 8.4% |
| 證券型 | 凱基金 | 362.90 | 凱基證券 62.7% | 人壽 34.9%、銀行 12.8% |
| 證券型 | 國票金 | 33.47 | 國票證券 83.7% | 國際票券 58.6% |
| 銀行型 | 中信金 | 538.79 | 中國信託銀行 79.1% | 台灣人壽 25.3% |
| 銀行型 | 永豐金 | 333.44 | 永豐銀行 51.7% | 證券 30.6%、京城銀行 14.5% |
| 銀行型 | 兆豐金 | 292.19 | 兆豐銀行 77.4% | 證券 13.2%、票券 8.1% |
| 銀行型 | 玉山金 | 280.40 | 玉山銀行 88.6% | 證券 13.1% |
| 銀行型 | 華南金 | 240.22 | 華南銀行 79.1% | 證券 16.6%、產險 6.3% |
| 銀行型 | 第一金 | 238.50 | 第一銀行 88.5% | 證券 7.4%、人壽 2.8% |
| 銀行型 | 合庫金 | 177.25 | 合庫銀行 91.4% | 證券 9.0%、人壽 6.8% |
資料來源:各金控 2026 年 8 月自結損益公告
占比是子公司稅後淨利除以金控稅後淨利,加總可能超過 100%。分類也會隨年度變動,例如凱基金 2026 年由證券貢獻最多。
- 銀行型:獲利以利息與手續費為主。
- 壽險型:獲利受股市、債市與匯率影響大。
- 證券型:獲利跟著台股成交量與行情變動。
影響金控獲利的因素有哪些?
2026 年金控獲利增加,主要來自投資收益與證券手續費。富邦金、國泰金與凱基金的月營收公告,都說明是投資相關收益增加;元大金則列出手續費及佣金淨損益增加。
- 股市與利率:壽險子公司持有大量股票與債券,股市上漲時投資收益增加;銀行的利差受央行利率影響。
- 匯率:壽險公司有大量美元資產,要提存外匯價格變動準備金(外價金)。以國泰金為例,1~8 月 EPS 6.47 元,不含外價金是 7.87 元。
- 會計新制:2026 年起保險業適用 IFRS 17。富邦金公告說明,部分股票的處分損益不進當期損益,直接進保留盈餘,但仍可分配。
- 成交量:證券子公司的經紀手續費,跟著台股成交量增減。
以富邦金為例,1~8 月稅後淨利 1,202.6 億元,對保留盈餘的影響數則是 2,336.8 億元。看壽險型金控的配息能力,要連公告附註一起看。
金控股該看哪些指標?
- 自結獲利與子公司貢獻:金控每月上旬到中旬,在公開資訊觀測站公告自結損益。
- 不含外價金 EPS 與保留盈餘影響數:壽險型金控公告的附註,反映外價金與股票處分利益。
- 資本適足率:金控看集團資本適足率,銀行看資本適足率,壽險看新一代清償能力制度(TIS),詳見金融股估值怎麼看?本淨比、ROE、殖利率與每月自結獲利。
- 配息紀錄與殖利率:殖利率要寫明用哪一年的股利、哪一天的股價。
台股金控股各做什麼?
以下依 2026 年以來的股價漲幅排序,最後是沒有放進比較表的國票金。
凱基金(2883):2026 年 1~8 月凱基證券賺 227.54 億元,超過凱基人壽的 126.53 億元。
台新新光金(2887):2025 年 7 月由台新金合併新光金而成。旗下台新銀行與新光銀行,預定 2027 年 1 月 1 日合併。
元大金(2885):以元大證券為主,旗下另有元大銀行、元大人壽、元大期貨與元大投信。
富邦金(2881):1~8 月稅後淨利 1,202.6 億元、EPS 8.30 元,都是 13 家中最高。
永豐金(2890):2025 年 10 月以股份轉換取得京城銀行,旗下有兩家銀行。
華南金(2880):公股金控,1~8 月稅後淨利年增 39.2%,在 4 家上市公股金控中最高。
國泰金(2882):國泰人壽 1~8 月 EPS 9.18 元,不含外價金是 12.41 元。
中信金(2891):以中國信託銀行為主,旗下台灣人壽占金控獲利 25.3%。
玉山金(2884):民營銀行型金控,旗下沒有保險子公司。
第一金(2892):公股金控,第一銀行占金控獲利 88.5%。
兆豐金(2886):公股金控,除了兆豐銀行,另有兆豐證券、兆豐票券與兆豐產險。
合庫金(5880):公股金控。合庫人壽 1~8 月由去年同期虧損 1.15 億元,轉為獲利 12.10 億元。
國票金(2889):1~8 月稅後淨利 33.47 億元,公司公告年增 157.89%。
金控股的配息政策:現金股利與股票股利
金控配息分成現金股利與股票股利。股票股利是用股票配發,股數變多,盈餘轉成股本留在公司。配息會跟著獲利變動,壽險型金控的起伏較大。
7 家金控近 5 年的股利(元,現金+股票)
| 金控 | 2022 年 | 2023 年 | 2024 年 | 2025 年 | 2026 年 |
|---|---|---|---|---|---|
| 富邦金 | 3.50+0.50 | 1.50+0.50 | 2.50+0.50 | 4.25+0.25 | 4.25 |
| 國泰金 | 3.50 | 0.90 | 2.00 | 3.50 | 3.50 |
| 凱基金 | 1.00 | 未配發 | 0.50 | 0.85+0.10 | 1.00 |
| 中信金 | 1.25 | 1.00 | 1.80 | 2.30 | 2.50 |
| 元大金 | 1.50+0.30 | 0.80+0.15 | 1.10+0.20 | 1.55+0.30 | 1.80+0.40 |
| 兆豐金 | 1.40+0.25 | 1.24+0.08 | 1.50+0.30 | 1.60 | 1.75 |
| 合庫金 | 1.00+0.30 | 0.50+0.50 | 0.65+0.35 | 0.70+0.30 | 0.80+0.25 |
資料來源:臺灣證券交易所除權除息計算結果表
表中依除權息年度列出,股票股利以面額 10 元換算,每千股配 50 股就是 0.50 元。2023 年國泰金現金股利降到 0.90 元,凱基金沒有配發,中信金、兆豐金的減幅較小。
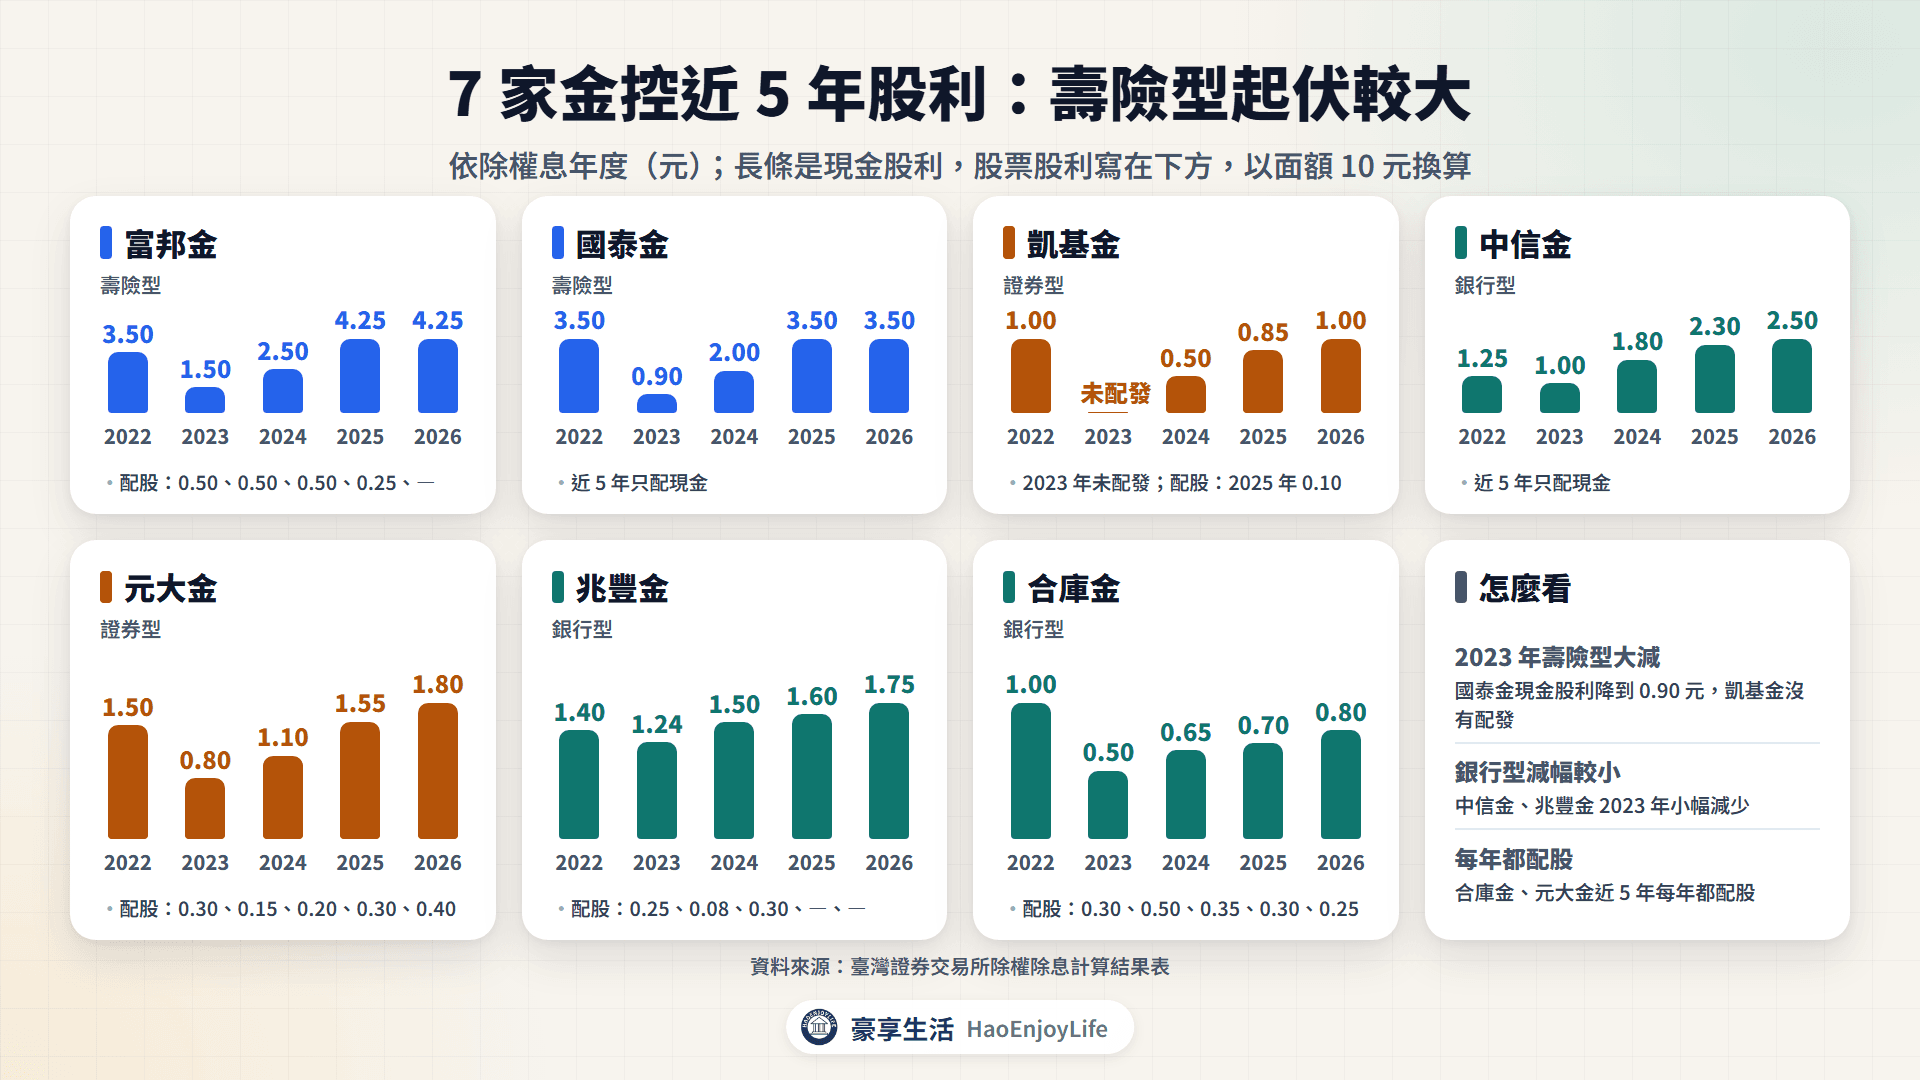
合庫金、元大金近 5 年每年都配股,合庫金 2023 年是現金與股票各 0.50 元。2023 年配息減少的原因,詳見存股風險。
金控配息受哪些規定限制?
子公司先把盈餘上繳金控,金控再配給股東,所以要同時符合金控、銀行與保險三層規定。
金控、銀行與保險的盈餘分配規定
| 對象 | 規定 | 依據 |
|---|---|---|
| 金控 | 集團資本適足率不得低於 100%,未達者盈餘不得以現金或其他財產分配 | 金融控股公司合併資本適足性管理辦法 |
| 銀行 | 資本不足以下,或現金配息後可能降級,不得以現金分配盈餘 | 銀行法第 44-1 條 |
| 保險 | 資本不足以下,只能用股票股利分配盈餘 | 保險法第 143-5 條 |
| 壽險 | 採準備金調整的壽險公司,2025 年稅前盈餘 30% 提存外價金 | 金管會 2025 年 6 月 12 日暫行措施 |
| 壽險 | 外價金改雙軌,新增的「特別盈餘公積-外匯風險強化準備」不得發放現金股利 | 金管會 2026 年 2 月 12 日外價金新制 |
資料來源:全國法規資料庫、金融監督管理委員會
以國泰人壽為例,2025 年度稅前盈餘的 30%,共 217.5 億元提存外價金。壽險子公司的股利還要經保險局審查,保險局 2026 年 8 月提出審查三原則,預計年底前定案(鉅亨網報導)。
金管會 5 月 28 日預告修正金控資本適足辦法,讓金控可依保險子公司的新制過渡措施,計算集團資本適足率。
金控股的殖利率怎麼算?
殖利率=現金股利 ÷ 股價。本文用 2026 年發放的現金股利,除以除息前一天的收盤價,不含股票股利。除息參考價與還原股價的算法,詳見除權息時程與還原股價。
金控股的獲利、配息與股價比較
下表比較 12 家金控的獲利年增率、股價漲跌幅與 2026 年殖利率。獲利是 2026 年 1~8 月累計,股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 30 日。
金控股獲利、配息與股價比較
| 公司(代號) | 1~8 月稅後淨利(億元) | 年增率 | 2026 年以來漲跌幅 | 2026 年現金股利(元) | 殖利率(計算日、收盤價) |
|---|---|---|---|---|---|
| 凱基金(2883) | 362.90 | +149.9% | +133.1% | 1.00 | 3.4%(6/29,29.65 元) |
| 台新新光金(2887) | 597.0 | +222.4% | +113.8% | 1.00 | 2.8%(7/20,35.15 元) |
| 元大金(2885) | 499.41 | +114.6% | +86.6% | 1.80 | 2.9%(7/20,62.90 元) |
| 富邦金(2881) | 1,202.6 | +63.7% | +62.5% | 4.25 | 3.3%(6/30,129.50 元) |
| 永豐金(2890) | 333.44 | +84.5% | +62.2% | 1.10 | 2.7%(7/22,40.40 元) |
| 華南金(2880) | 240.22 | +39.2% | +52.5% | 1.35 | 3.1%(8/12,43.20 元) |
| 國泰金(2882) | 986.4 | +51.6% | +51.7% | 3.50 | 3.4%(6/29,101.50 元) |
| 中信金(2891) | 538.79 | +8.7% | +41.3% | 2.50 | 3.6%(7/9,69.90 元) |
| 玉山金(2884) | 280.40 | +20.3% | +38.5% | 1.40 | 4.1%(6/30,34.45 元) |
| 第一金(2892) | 238.50 | +21.3% | +36.5% | 1.30 | 3.7%(8/10,34.95 元) |
| 兆豐金(2886) | 292.19 | +14.7% | +27.5% | 1.75 | 3.6%(8/12,48.70 元) |
| 合庫金(5880) | 177.25 | +23.3% | +13.6% | 0.80 | 3.1%(8/10,26.10 元) |
資料來源:公開資訊觀測站各金控 2026 年 8 月自結損益公告;年增率為今周刊 2026 年 9 月 16 日彙整,合庫金、台新新光金依兩年自結公告計算;臺灣證券交易所除權除息計算結果表;豪享看股票還原權息收盤價
淨利與年增率用歸屬母公司業主的數字,華南金的公告只有合併稅後淨利。殖利率不含股票股利,2026 年有配股的是元大金、合庫金、永豐金、台新新光金與華南金。
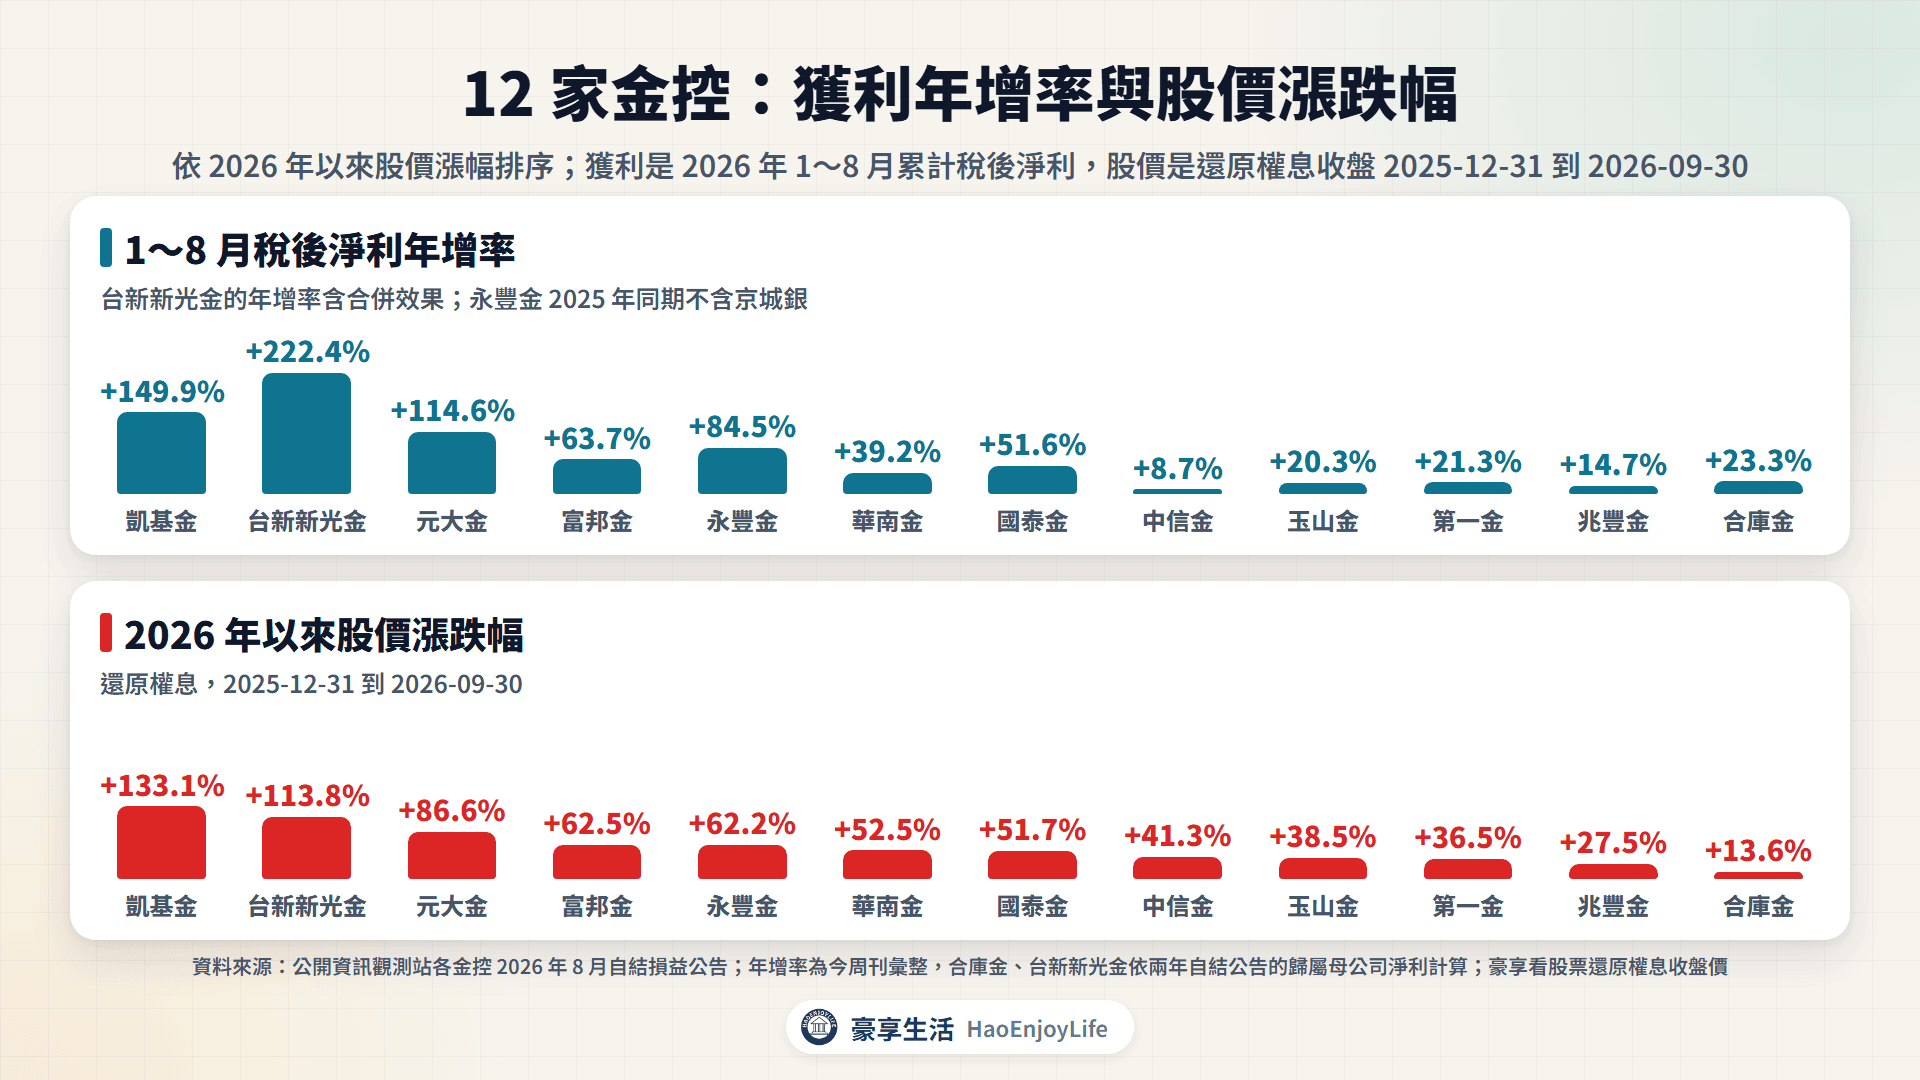
- 獲利與股價漲幅都最大:凱基金、台新新光金與元大金,獲利年增 115%~222%,股價上漲 87%~133%;台新新光金的年增率含合併效果。
- 富邦金、永豐金、華南金與國泰金:獲利年增 39%~85%,股價上漲 52%~63%;永豐金 2025 年同期不含京城銀。
- 中信金、玉山金、第一金、兆豐金與合庫金:都是銀行型,獲利年增 9%~23%,股價上漲 14%~41%。
股價反映市場對未來的預期,獲利是已經發生的結果,兩者不一定同步。殖利率用的是除息前一天的股價,6 月底除息的公司和 8 月中除息的公司,股價基準不同。國票金規模較小,沒有放進比較表。
金控最近有哪些合併與新規定?
近兩年有兩件大型金控整併:台新金合併新光金,以及永豐金收購京城銀。兩件都先在金控層級完成,再整併旗下的人壽、證券與銀行。依媒體報導,兩案分別在 2024 年 8 月 22 日、12 月 27 日由董事會通過。
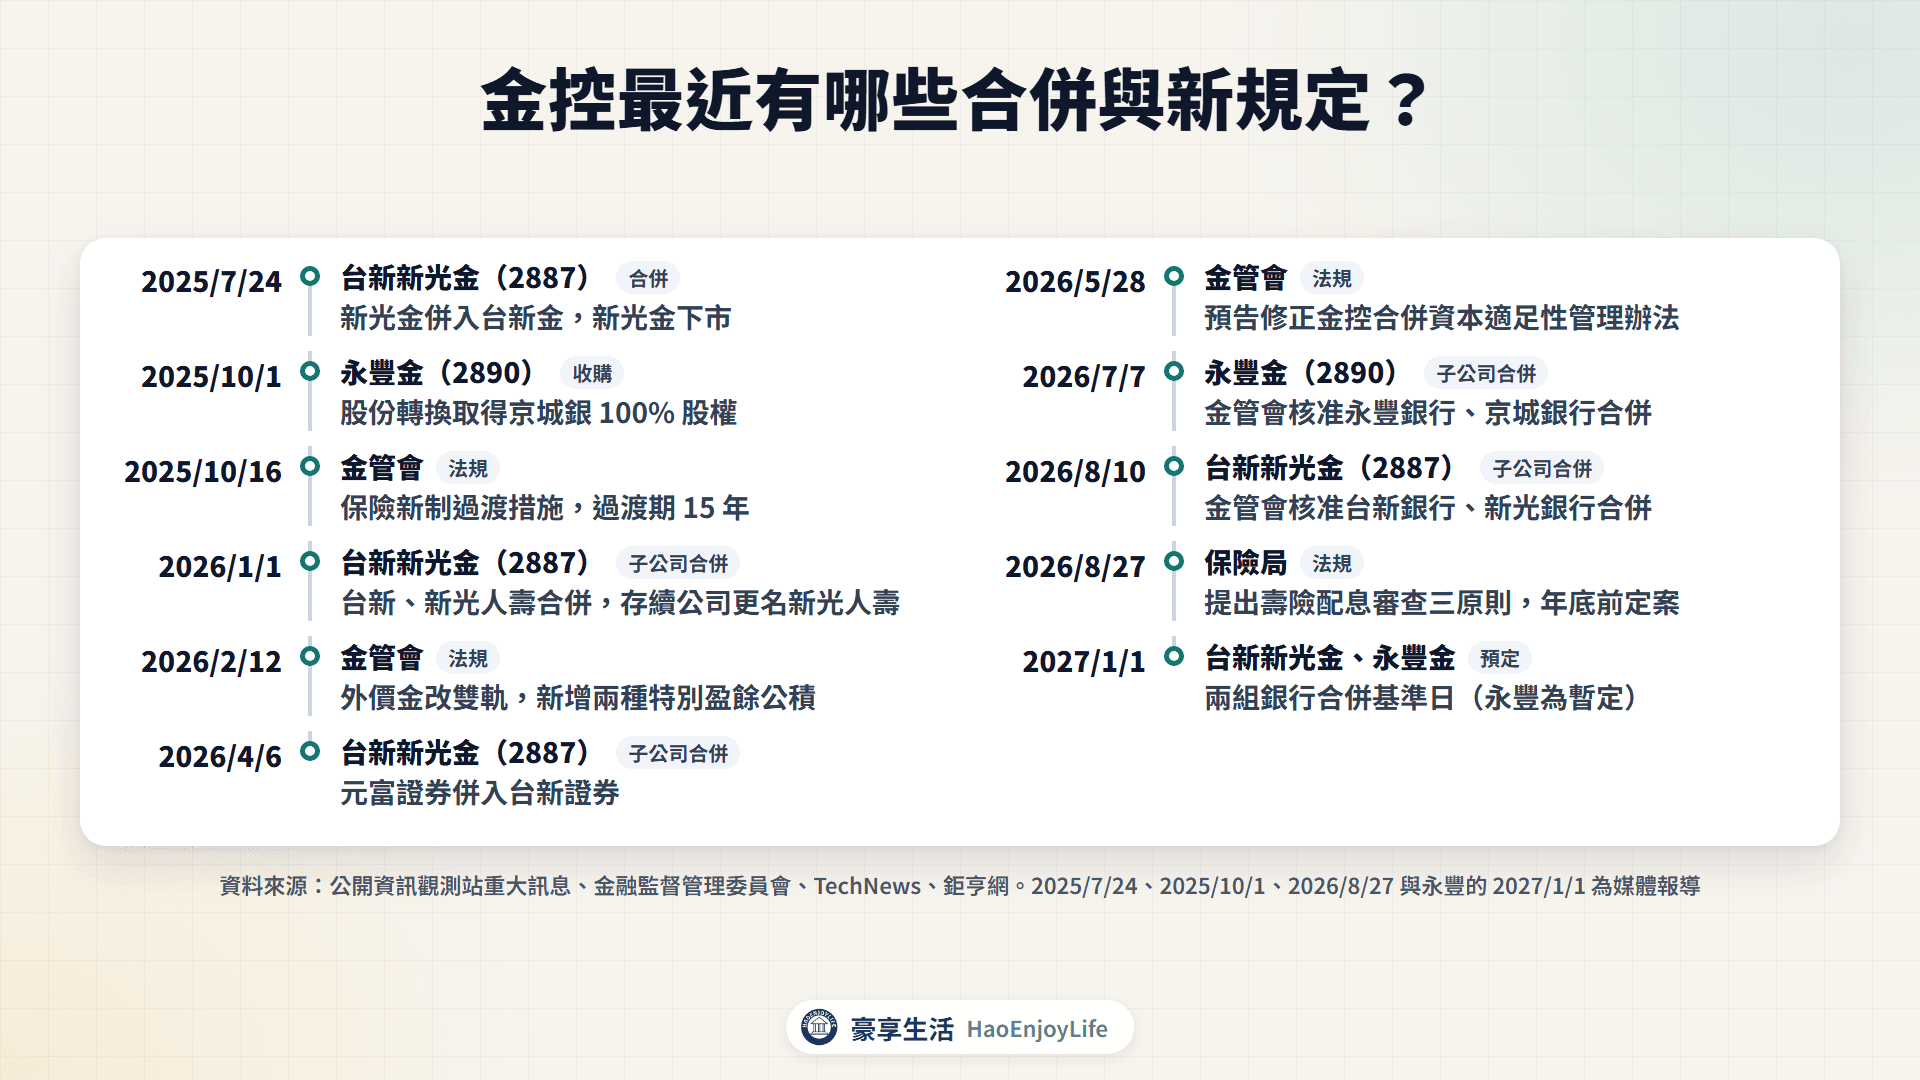
金控合併與法規動態(2025 年 7 月~2026 年 10 月)
| 日期 | 公司或機關 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-07-24 | 台新新光金 | 新光金併入台新金,新光金下市 | 合併(媒體報導) |
| 2025-10-01 | 永豐金 | 股份轉換取得京城銀 100% 股權 | 收購(媒體報導) |
| 2025-10-16 | 金管會 | 保險新制過渡措施,過渡期 15 年 | 法規(金管會) |
| 2026-01-01 | 台新新光金 | 台新人壽、新光人壽合併,存續公司更名新光人壽 | 子公司合併(公告) |
| 2026-02-12 | 金管會 | 外價金改雙軌,新增兩種特別盈餘公積 | 法規(金管會) |
| 2026-04-06 | 台新新光金 | 元富證券併入台新證券 | 子公司合併(公告) |
| 2026-05-28 | 金管會 | 預告修正金控合併資本適足性管理辦法 | 法規(金管會) |
| 2026-07-07 | 永豐金 | 金管會核准永豐銀行、京城銀行合併 | 子公司合併(公告) |
| 2026-08-10 | 台新新光金 | 金管會核准台新銀行、新光銀行合併 | 子公司合併(公告) |
| 2026-08-27 | 保險局 | 提出壽險配息審查三原則,年底前定案 | 法規(媒體報導) |
| 2026-10-07 | 永豐金 | 現金增資 6.4 億股,每股 35.15 元 | 增資(證交所) |
資料來源:公開資訊觀測站重大訊息、臺灣證券交易所、金融監督管理委員會、TechNews、鉅亨網
金控股未來怎麼發展?
- 銀行整併:台新銀行與新光銀行合併基準日訂為 2027 年 1 月 1 日;媒體報導,永豐銀行與京城銀行也暫定同一天。
- 壽險配息規範:保險局預計 2026 年底前定案,會影響壽險型金控 2027 年的配息。
追蹤上,每月看自結獲利與子公司貢獻,每半年看資本適足率。配息則看 3~4 月的董事會股利決議,以及 6~9 月的除權息日。
金控股有哪些產業風險?
- 壽險型獲利波動大:股市與匯率會影響投資收益,2023 年國泰金現金股利降到 0.90 元,凱基金未配發。
- 配息受監理審查:壽險子公司股利要經保險局審查,外價金的強化準備不能發現金股利。
- 合併整合:銀行合併要整合系統、人員與分行,時程可能調整。
- 證券獲利跟著成交量:成交量下降時,證券子公司的手續費收入會減少。
- 年增率口徑:合併與收購會讓年增率變大,比較時要看去年同期是否包含被併公司。
常見問題
Q1:金控股和銀行股有什麼不同?
金控股是控股公司的股票,獲利來自銀行、保險、證券等子公司。銀行股只有銀行業務,例如彰銀、上海商銀。
Q2:台灣有幾家上市金控?
上市金控有 13 家,名單與主要子公司整理在前面的子公司表。另有國營、未上市的臺灣金控,共 14 家金控。
Q3:金控為什麼常配股票股利?
股票股利不用付出現金,盈餘轉成股本留在公司,可以補充資本。資本不足的保險公司,依法也只能用股票股利分配盈餘。
延伸閱讀
- 金融股估值怎麼看?本淨比、ROE、殖利率與每月自結獲利:自結損益與估值指標
- 存股要存什麼?:金控和市值型、高股息 ETF、定存股的報酬比較
- 除權息時程與還原股價:除權息參考價與還原股價怎麼算
- 保險股:壽險利差、避險成本與 IFRS 17
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0