 里奇豪
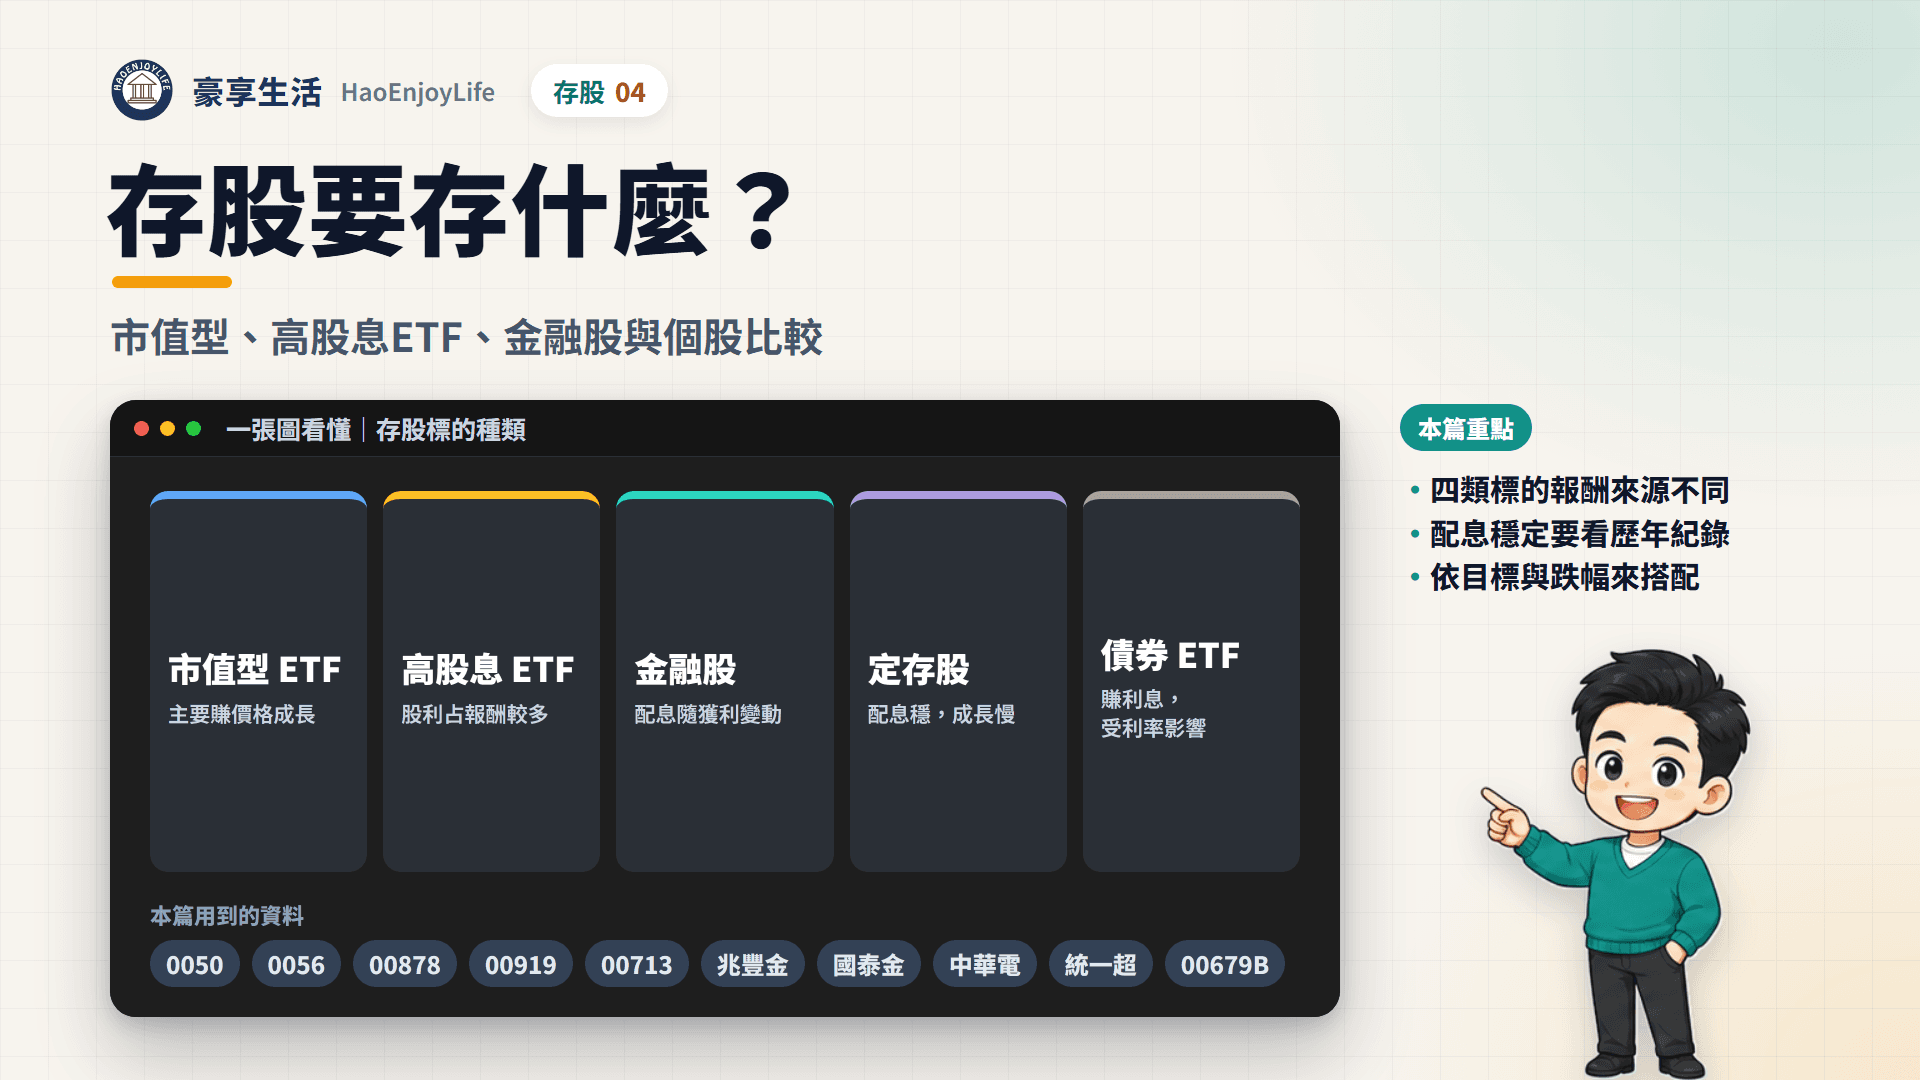
存股標的常見分成四類:市值型 ETF、高股息 ETF、金融股,以及配息穩定的個股(俗稱定存股)。市值型主要賺價格成長;高股息 ETF、金融股與定存股的報酬中,股利占比較高。四類的跌幅與配息穩定度也不同。
以 2016 年 9 月底到 2026 年 9 月底為例,加上股利再投入,0050 上漲 762.6%,0056 上漲 380.6%。8 檔金控上漲 259.0%~552.7%,5 檔定存股上漲 24.0%~119.0%。跌幅也不同:同期 0050 最多跌 34.0%,中華電最多跌 16.4%。
資料截至:股價到 2026 年 9 月 30 日(還原權息)。
延伸閱讀:存股是什麼
存股標的有哪幾類?各自賺什麼?
存股標的可以分成 4 類:兩類是 ETF,兩類是個股。市值型 ETF 依公司市值選股,高股息 ETF 依殖利率(一年配出的股利 ÷ 股價)等條件選股;金融股與定存股,則是單一公司的股票。
定存股是市場的俗稱,指配息穩定、股價波動較小的個股,常見的是電信、食品與通路公司。它不是正式分類,股價也會下跌。債券 ETF 不是股票,但常和股票搭配,下表一起列出。
存股標的的 4 類與債券 ETF
| 類型 | 以…為例 | 選股方式或特性 | 報酬主要來自 | 主要風險 |
|---|---|---|---|---|
| 市值型 ETF | 0050、006208 | 上市公司市值前 50 大 | 價格成長 | 權重集中在台積電 |
| 高股息 ETF | 0056、00878、00919、00713 | 依殖利率等條件選 30~50 檔 | 股利占比較高 | 配息金額會變動 |
| 金融股 | 兆豐金、國泰金 | 銀行、保險、證券為主的金控 | 股利(含股票股利)與價格 | 獲利受景氣、利率與保險理賠影響 |
| 定存股 | 中華電、統一超 | 配息穩定的電信、食品、通路公司 | 股利為主 | 成長慢,價格可能長期不漲 |
| 債券 ETF | 00679B、00687B | 持有一籃子債券 | 債券利息 | 利率上升時價格下跌 |
資料來源:臺灣證券交易所、各投信公開說明書、豪享看股票
四類標的近 10 年報酬差多少?
近 10 年,市值型 ETF 的含息總報酬最高,定存股最低,高股息 ETF 與金融股介於中間。定存股的最大跌幅大多較小。下表的計算方式:
- 期間:2016 年 9 月 30 日到 2026 年 9 月 30 日,不計手續費與稅。
- 價格報酬:用原始收盤價。0050 在 2025 年 6 月 1 拆 4,分割前的價格先除以 4。
- 配股:金融股常配股票股利,除權時股價會往下調。價格報酬不把這部分加回來,配股的價值算在含息總報酬裡。
- 含息總報酬:用還原權息收盤價,等於股利都在除息日買回同一檔。年化報酬是換算成每年的複利報酬率,算法詳見存股是什麼。
- 最大跌幅:期間內還原權息價從高點到低點的最大跌幅。
- 平均殖利率:2017 到 2025 年,每年現金股利 ÷ 年初股價的平均,股票股利沒有算進去。
四類存股標的近 10 年比較
| 類別 | 代號 | 價格報酬 | 含息總報酬 | 年化報酬 | 最大跌幅 | 平均殖利率 |
|---|---|---|---|---|---|---|
| 市值型 | 0050 元大台灣50 | +531.7% | +762.6% | 24.0% | -34.0% | 3.3% |
| 市值型 | 006208 富邦台50 | +532.4% | +781.1% | 24.3% | -33.8% | 3.9% |
| 高股息 | 0056 元大高股息 | +126.9% | +380.6% | 17.0% | -26.9% | 7.1% |
| 官股金控 | 2886 兆豐金 | +122.9% | +273.5% | 14.1% | -31.3% | 5.1% |
| 官股金控 | 2892 第一金 | +132.1% | +314.7% | 15.3% | -29.9% | 4.3% |
| 官股金控 | 2880 華南金 | +182.6% | +416.5% | 17.8% | -28.1% | 3.4% |
| 官股金控 | 5880 合庫金 | +88.4% | +259.0% | 13.6% | -25.3% | 3.7% |
| 民營金控 | 2884 玉山金 | +151.3% | +428.9% | 18.1% | -33.4% | 3.0% |
| 民營金控 | 2891 中信金 | +275.8% | +552.7% | 20.6% | -32.4% | 5.3% |
| 民營金控 | 2882 國泰金 | +176.8% | +325.5% | 15.6% | -41.9% | 4.4% |
| 民營金控 | 2881 富邦金 | +226.1% | +540.9% | 20.4% | -34.2% | 4.4% |
| 定存股 | 2412 中華電 | +29.9% | +92.9% | 6.8% | -16.4% | 4.1% |
| 定存股 | 3045 台灣大 | +6.2% | +65.0% | 5.1% | -16.2% | 4.6% |
| 定存股 | 4904 遠傳 | +39.9% | +119.0% | 8.2% | -22.5% | 4.8% |
| 定存股 | 1216 統一 | +26.2% | +90.1% | 6.6% | -23.0% | 4.4% |
| 定存股 | 2912 統一超 | -14.7% | +24.0% | 2.2% | -29.4% | 3.9% |
資料來源:豪享看股票(原始收盤價、還原權息收盤價)、臺灣證券交易所除權除息計算結果表
- 市值型主要賺價格:0050 投入 100 萬元,只算價格會變成 631.7 萬元,含股利再投入是 862.6 萬元。多出的 230.9 萬元,占總獲利 762.6 萬元的 30.3%。
- 金融股價格與股利都有:8 檔金控含息總報酬 259.0%~552.7%。股利(含配股)多出的部分,占總獲利 45.7%~65.9%。
- 定存股主要賺股利:中華電、台灣大、遠傳與統一,股利多出的部分約占總獲利的三分之二到九成。統一超(2912)價格下跌 14.7%,加上股利才轉為上漲 24.0%。
- 殖利率低,股利占比不一定低:玉山金的平均殖利率 3.0% 最低,股利多出的部分卻占總獲利 64.7%。差別在配股:殖利率只算現金,含息總報酬把配股也算進去。
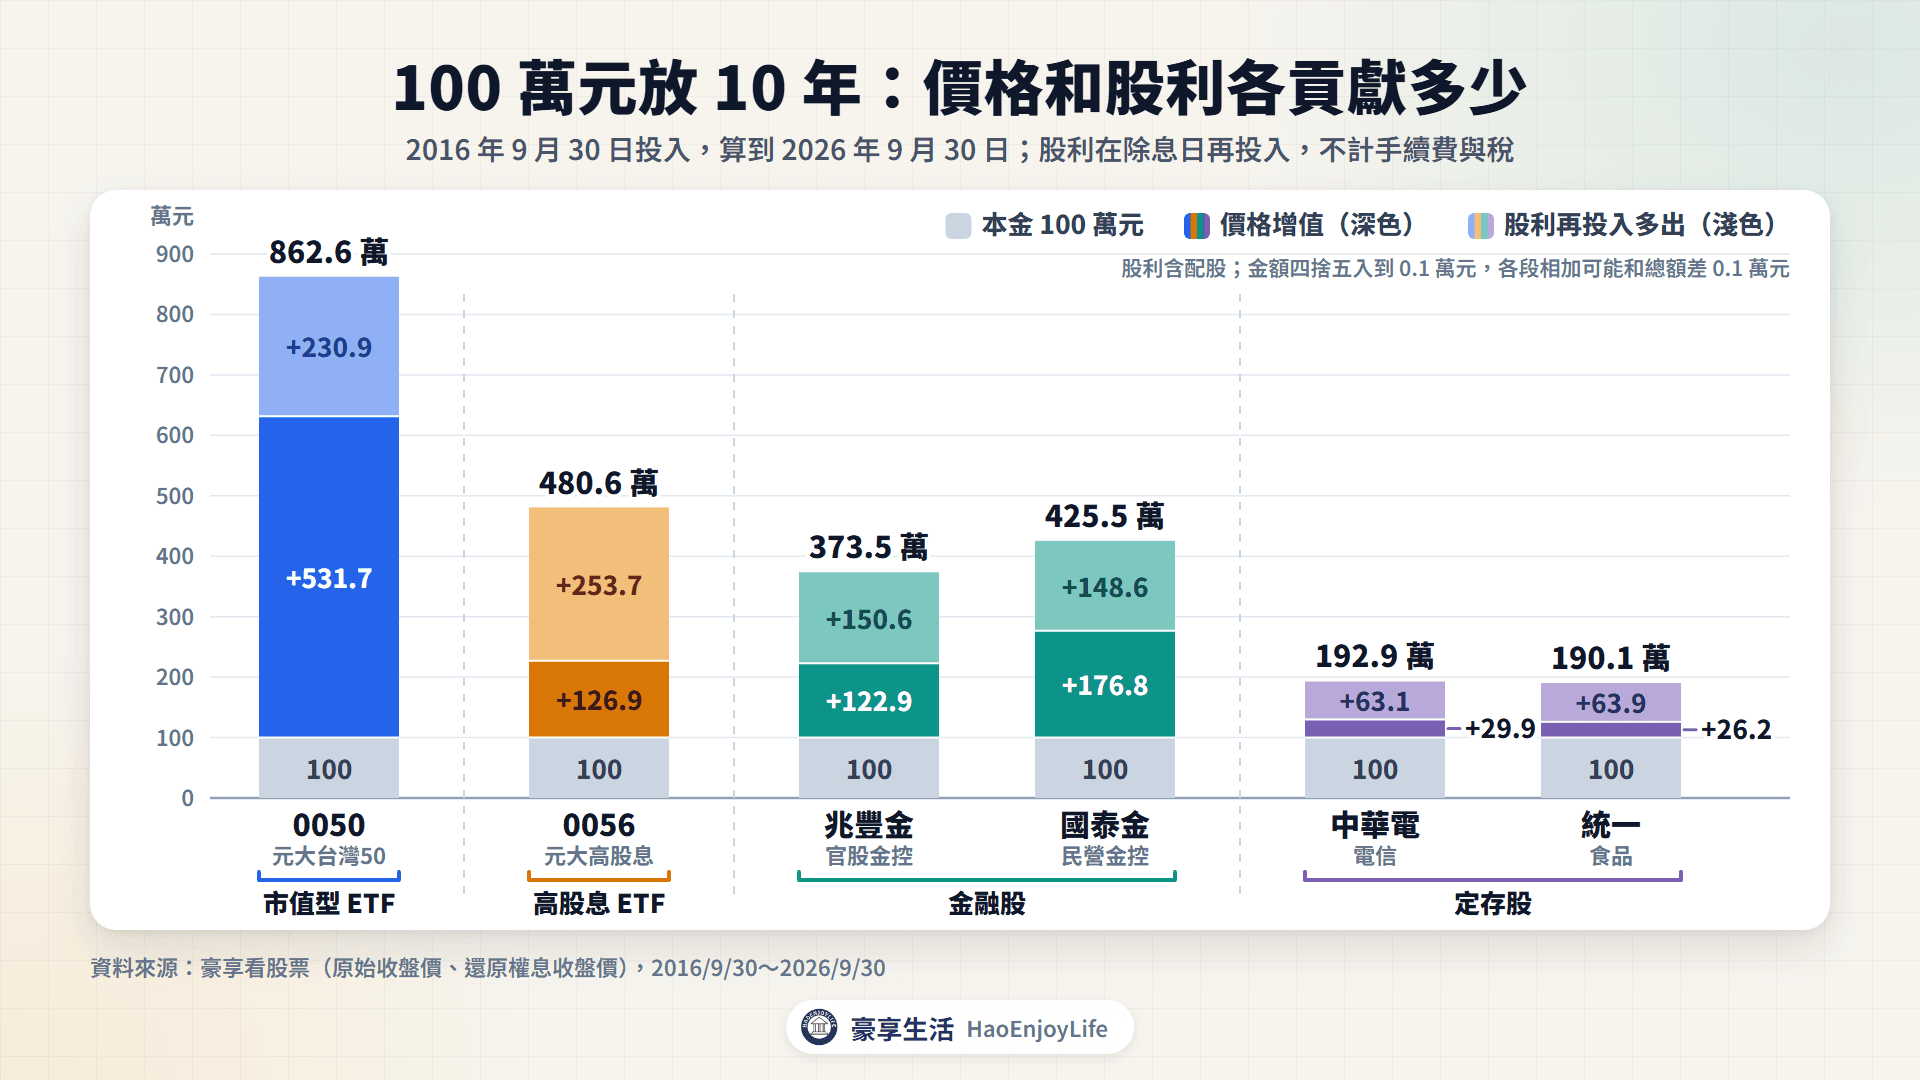
這段期間包含 2026 年前 9 個月的大漲,0050 光是這 9 個月就上漲 74.3%,對價格漲得多的標的較有利。換一段期間,各類的排名可能不同。
下跌和上漲的年份,各類標的差多少?
2022 年台股下跌,2026 年前 9 個月大漲,可以用來比較各類標的的波動。下圖是兩段期間的含息報酬,算的是期間的漲跌,不是高點到低點:
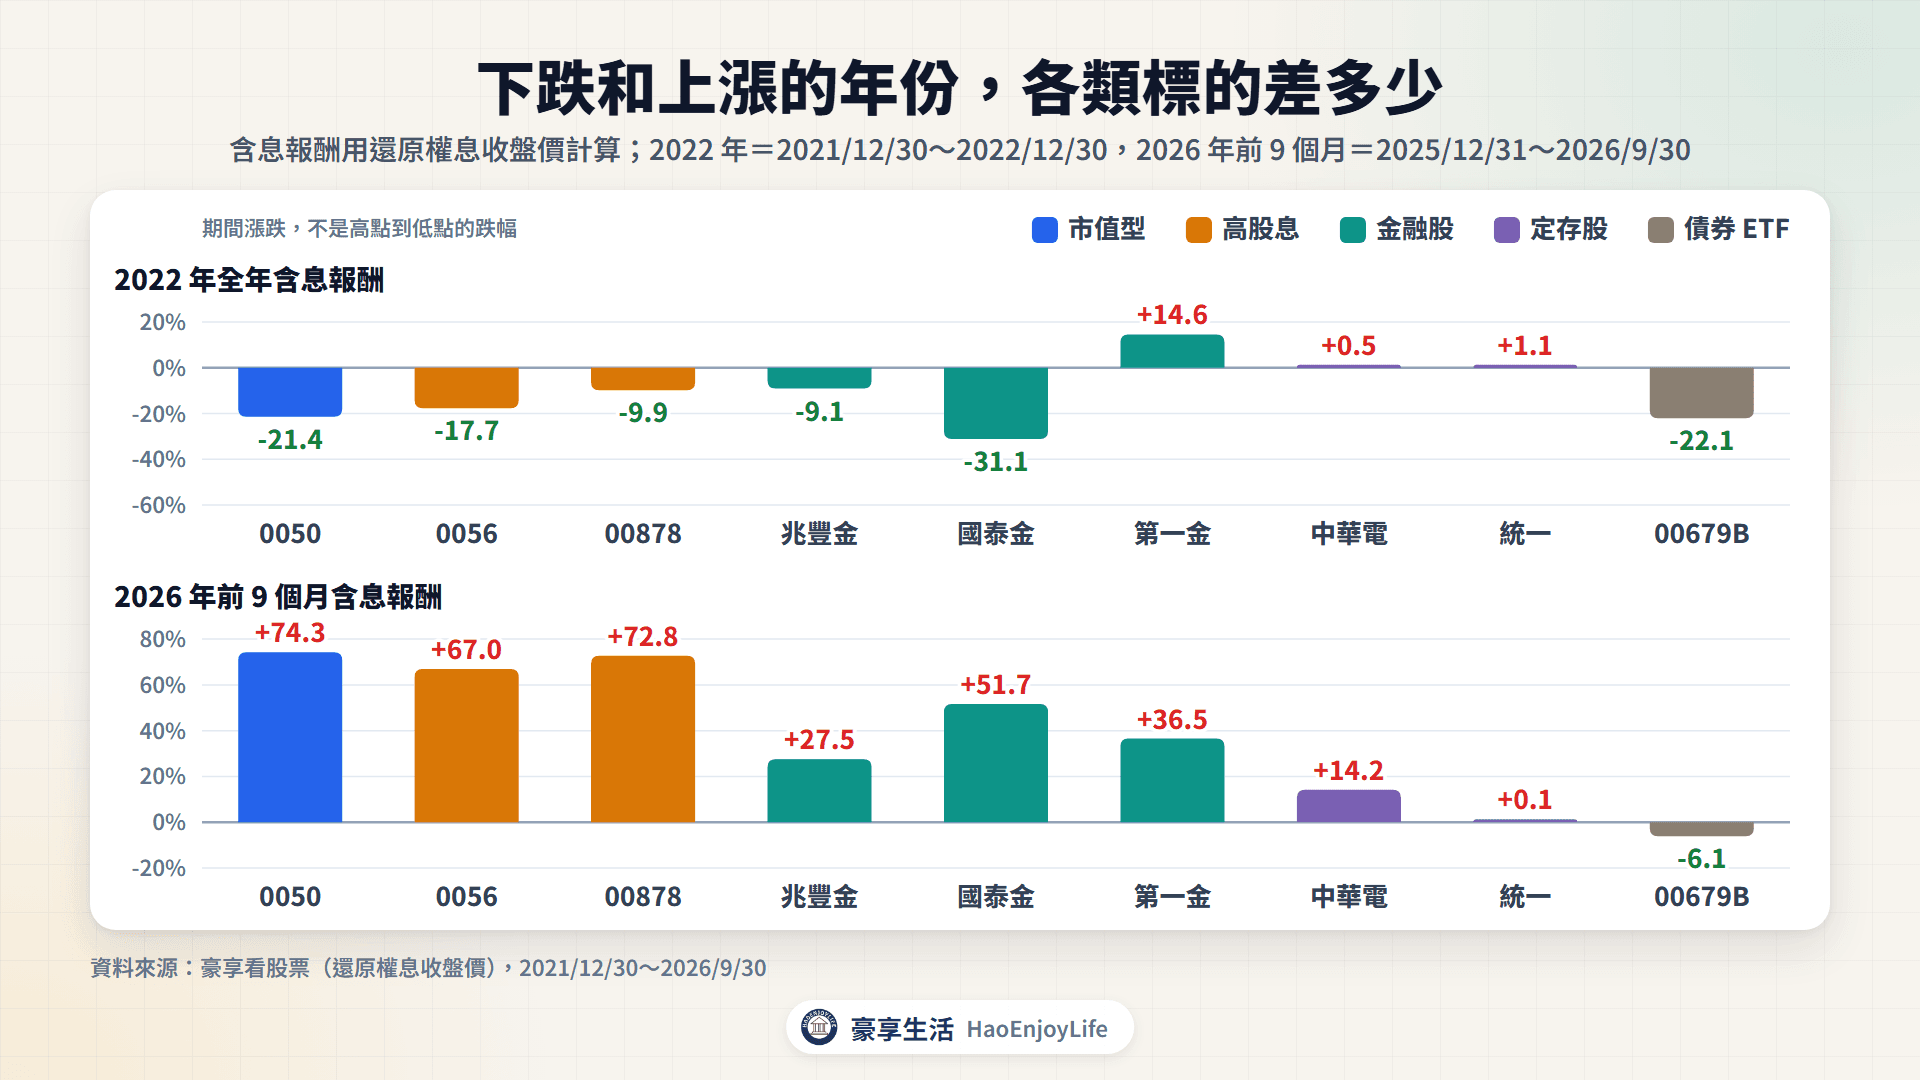
- 2022 年全年:0050 下跌 21.4%,國泰金下跌 31.1%,00679B 下跌 22.1%;中華電上漲 0.5%。
- 2026 年前 9 個月:0050 上漲 74.3%,國泰金上漲 51.7%;中華電上漲 14.2%,00679B 下跌 6.1%。
- 高股息 ETF 也會大漲:00878 在 2026 年前 9 個月上漲 72.8%,和 0050 差不多。
在這兩段期間,跌得少的定存股,上漲時也漲得少。
市值型 ETF 存股要注意什麼?
市值型 ETF 依市值加權,報酬跟著大型公司的獲利與股價走。0050 和 006208 都追蹤臺灣50指數,持股幾乎相同;兩檔的費用率與折溢價不同,報酬會有小差距。
要注意的是權重集中。2026 年 8 月底,台積電占 0050 的 57.35%,超過一半的資金在同一家公司。
市值型 ETF 也會大跌。2022 年 0050 從 1 月高點到 10 月低點最多跌 34.0%,到 2024 年 2 月才回到前高(漲回下跌前的最高點)。兩檔的費用與配息月份差異,詳見市值型 ETF。
高股息 ETF 存股要注意什麼?
高股息 ETF 的報酬中,股利的比重較高。0056 近 10 年股利再投入多出的部分,占總獲利 66.7%;2017 到 2025 年平均殖利率 7.1%,0050 是 3.3%。
0056 的原始股價,2016 年 9 月底是 25.10 元,2022 年底是 25.40 元。這 6 年多價格幾乎沒變,報酬主要來自股利。
各檔的選股規則不同,結果也不同。00878、00919、00713 上市較晚,下表從 2023 年初開始比較。平均殖利率是 2023 到 2025 年的平均,0056 這 3 年是 9.6%,高於 9 年平均的 7.1%:
4 檔高股息 ETF 比較(2023 年初到 2026 年 9 月底)
| 代號 | 選股特色 | 價格報酬 | 含息總報酬 | 平均殖利率 | 最大跌幅 |
|---|---|---|---|---|---|
| 0056 | 分析師預估殖利率最高的 50 檔 | +124.2% | +215.7% | 9.6% | -26.9% |
| 00878 | 30 檔,加入 ESG(環境、社會、公司治理)評級 | +115.8% | +193.5% | 8.3% | -22.3% |
| 00919 | 殖利率最高的 40 檔 | +94.7% | +191.4% | 11.1% | -23.4% |
| 00713 | 50 檔,加入波動度等指標 | +71.1% | +128.3% | 8.8% | -15.4% |
| 0050(對照) | 市值前 50 大 | +306.7% | +352.0% | 3.1% | -27.5% |
資料來源:豪享看股票、臺灣證券交易所、各投信公開說明書(選股特色依現行規則)
- 殖利率高不等於總報酬高:00919 平均殖利率 11.1% 最高,含息總報酬 191.4%,比 0056 低。
- 跌得少,漲得也少:00713 加入波動度條件,最大跌幅 15.4% 是 4 檔中最小,含息總報酬 128.3% 也最低。
- 高股息 ETF 也會大跌:2024 年 7 月到 2025 年 4 月,0056 最多跌 26.9%,00878 最多跌 22.3%。
- 配息會調整:00713 每季配息從 2024 年 9 月的 1.5 元,降到 2025 年 9 月的 0.78 元;00878 從 2024 年 8 月的 0.55 元,降到 2025 年 8 月的 0.40 元。
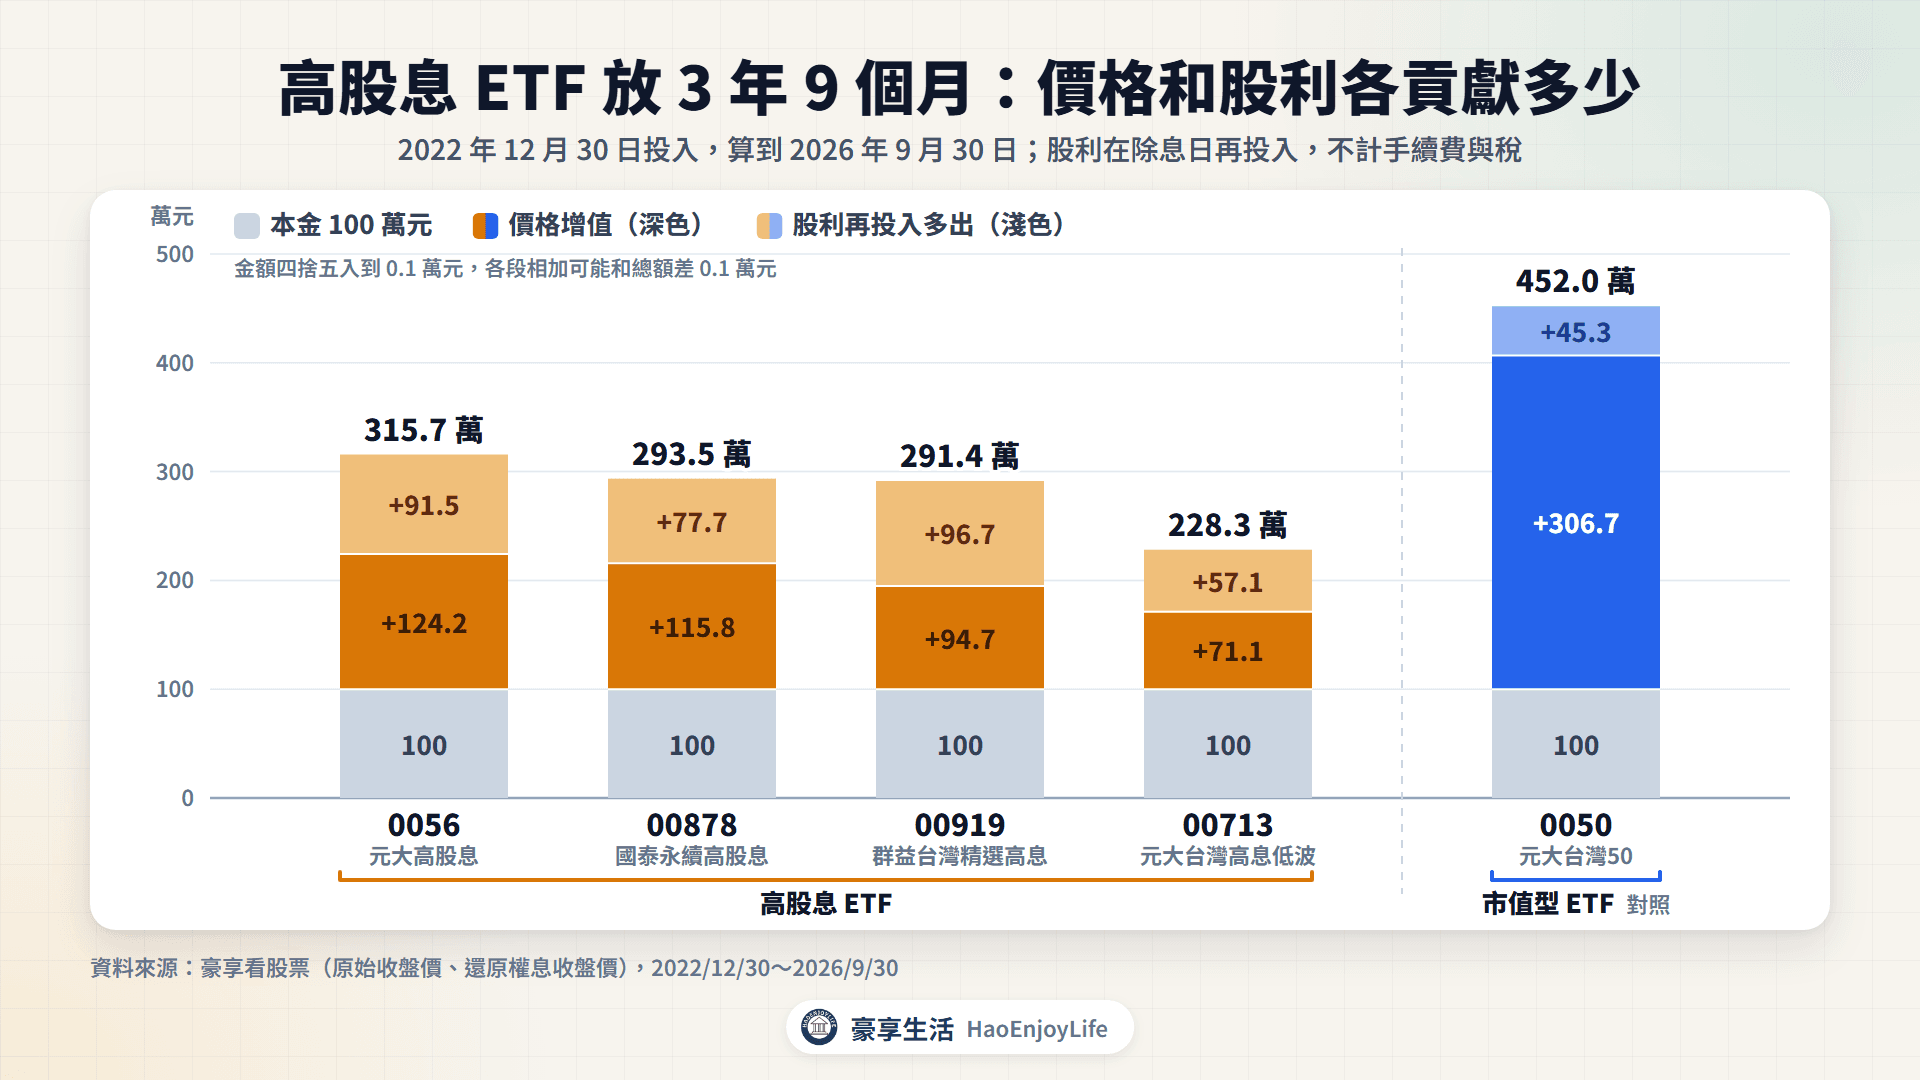
結果也會隨年份反過來:2023 年 0056 含息上漲 56.8%,0050 是 27.5%。2026 年台股大漲後,00713、00878 最近一次配息分別提高到 1.25 元、1.01 元。
高股息 ETF 的配息有一部分來自賣股票的價差,股市下跌時這部分可能變少。配息來源與填息,詳見高股息 ETF。
金融股適合存股嗎?
本文的金融股,指旗下有銀行、保險、證券等子公司的金融控股公司(金控)。近 10 年 8 檔金控的含息總報酬 259.0%~552.7%,年化 13.6%~20.6%。金融股常配股票股利,計算報酬時要把配股算進去。
官股和民營金控差在哪?
官股金控(又稱公股金控)是財政部直接投資、具經營主導權的金控,包括兆豐金、第一金、華南金與合庫金。中信金、國泰金、富邦金與玉山金則是民營金控。
2022 年內的跌幅差很多。旗下有人壽與產險公司的國泰金、富邦金,從高點最多跌 41.9%、34.2%;第一金、華南金、合庫金在年中最多跌 15.1%~18.1%,到年底全年還上漲 9.0%~14.6%。同為官股的兆豐金,最多跌 31.3%。
第一金、華南金、合庫金近 10 年最大的跌幅,發生在 2020 年 1 到 3 月,跌了 25.3%~29.9%。
配股為什麼會讓股價變低?
配股是公司用股票發放股利,股東的股數會變多。股票股利以面額 10 元計算,配股 1 元就是每 1,000 股配 100 股。除權當天,參考價會依配股比例往下調整,所以原始股價看起來像下跌。
除權息參考價 =(除權息前一日收盤價 - 現金股利)÷(1 + 無償配股率)
以玉山金 2022 年 7 月 28 日除權息為例,每股配現金 0.67 元、股票 0.674 元(每 1,000 股配 67.4 股)。證交所公告的參考價是 26.86 元(用公式試算約 26.87 元),前一天收盤是 29.35 元。當天收 27.65 元,高於參考價;只看前後兩天的收盤價,會以為下跌 5.8%。
所以金融股的長期報酬,要用還原權息價計算,把現金股利和配股都算進去。除權息的規則與填息,詳見除權息與填息。
金融股的配息穩定嗎?
金融股的配息會跟著獲利變動。2022 年股市、債市同步下跌,保險業的防疫保單理賠也持續增加。2023 年發放的現金股利,8 檔金控都比前一年少,減幅 11.4%~74.3%。
2022 年、2023 年與 2026 年的現金股利(元)
| 類別 | 代號 | 2022 年 | 2023 年 | 2023 年增減 | 2026 年 |
|---|---|---|---|---|---|
| 官股金控 | 兆豐金 | 1.40 | 1.24 | -11.4% | 1.75 |
| 官股金控 | 第一金 | 1.00 | 0.80 | -20.0% | 1.30 |
| 官股金控 | 華南金 | 0.78 | 0.59 | -24.4% | 1.35 |
| 官股金控 | 合庫金 | 1.00 | 0.50 | -50.0% | 0.80 |
| 民營金控 | 玉山金 | 0.67 | 0.1894 | -71.7% | 1.40 |
| 民營金控 | 中信金 | 1.25 | 1.00 | -20.0% | 2.50 |
| 民營金控 | 國泰金 | 3.50 | 0.90 | -74.3% | 3.50 |
| 民營金控 | 富邦金 | 3.50 | 1.50 | -57.1% | 4.25 |
| 定存股 | 中華電 | 4.61 | 4.70 | +2.0% | 5.20 |
| 定存股 | 台灣大 | 4.30 | 4.30 | 0% | 4.74 |
| 定存股 | 遠傳 | 3.25 | 3.25 | 0% | 3.81 |
| 定存股 | 統一 | 2.70 | 3.15 | +16.7% | 3.00 |
| 定存股 | 統一超 | 9.00 | 9.00 | 0% | 9.00 |
資料來源:臺灣證券交易所除權除息計算結果表
表中是當年除息的現金股利,不含股票股利。合庫金 2023 年的現金股利減半,配股則從 0.3 元增加到 0.5 元,現金加配股從 1.3 元降到 1.0 元;玉山金的配股也從 0.674 元減到 0.379 元。
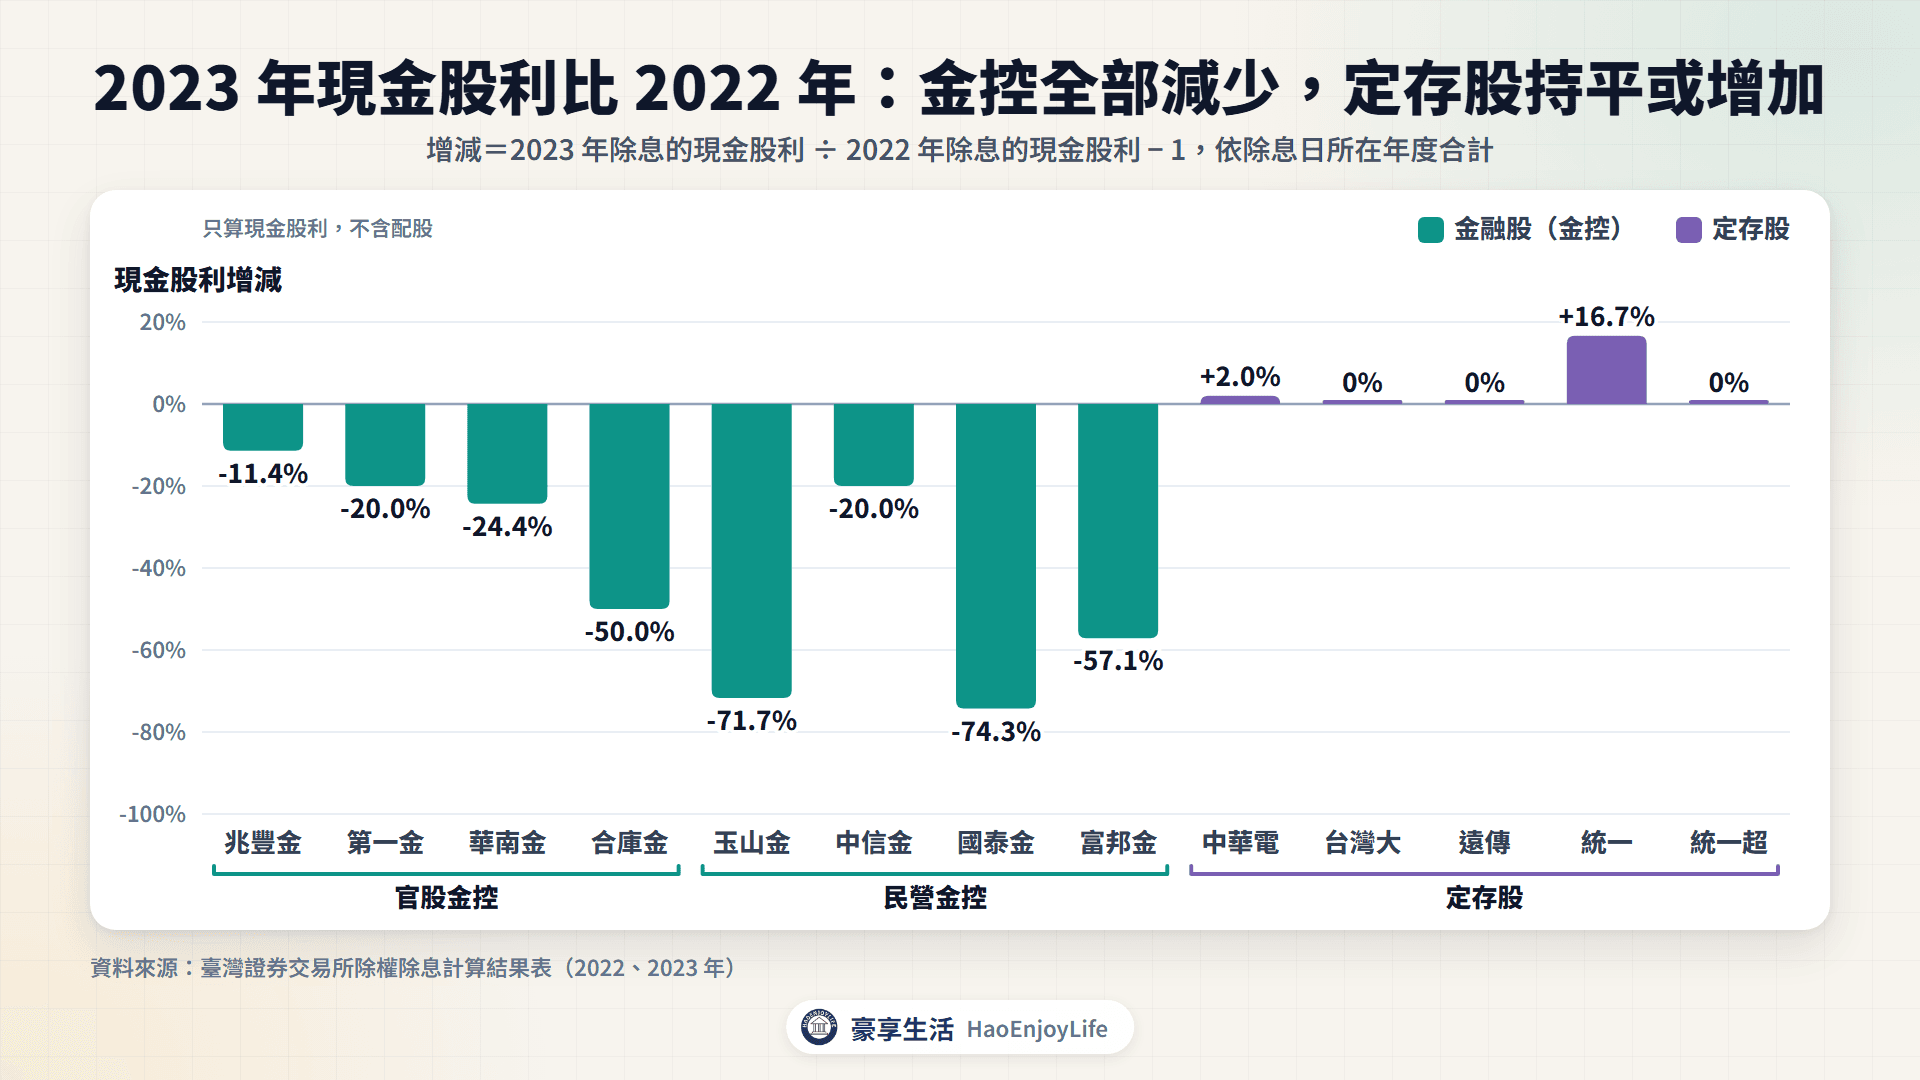
2026 年,合庫金以外的 7 檔金控,現金股利都已回到或超過 2022 年的金額。金融股獲利與配息的風險,詳見存股風險。
定存股是什麼?要注意什麼?
定存股是配息穩定的個股,報酬以股利為主。以中華電為例,2019 到 2026 年每年現金股利 4.23 元~5.20 元,近 10 年最大跌幅 16.4%。經營 7-ELEVEN 的統一超,從 2020 年起每年配發 9 元現金股利。
要注意的是價格成長慢。中華電一年的營收(截至當年 8 月的 12 個月),10 年只成長 7.7%,股價同期上漲 29.9%。台灣大、統一超近 10 年的價格,分別上漲 6.2%、下跌 14.7%。
配息穩定,不代表股價不會跌。統一超從 2024 年 9 月高點到 2026 年 5 月最多跌 29.4%,到 2026 年 9 月底還沒回到前高。挑選時可以看連續配息紀錄、配息來源與本業狀況,詳見殖利率與殖利率陷阱。
近 10 年比較表的平均殖利率也要注意:食品股統一 2018 年配 5.5 元,統一超配 25 元,都比其他年份高。
債券 ETF 可以拿來存股嗎?
債券 ETF 也能長期持有、領取配息,但報酬主要來自債券利息,價格會隨利率變動:利率上升時下跌,利率下跌時上漲。以長天期(20 年以上)美國公債 ETF 00679B 為例,2025 年的配息約是年初股價的 4.1%。
00679B 在 2017 年上櫃,下面用近 5 年計算(2021 年 9 月底到 2026 年 9 月底)。這段期間價格下跌 39.6%,加上配息再投入仍下跌 26.5%;00687B 也下跌 26.3%。
常見的用途是股債搭配,股市急跌時可能有分散效果。2020 年 1 月 14 日到 3 月 19 日,0050 下跌 28.2%,00679B 上漲 6.9%;但 2022 年美國升息,00679B 下跌 22.1%,和 0050 的 21.4% 相近。利率風險、匯率與配息來源,詳見債券 ETF。
存個股還是存 ETF?
存個股要承擔單一公司的風險;ETF 一次持有一籃子股票,可以分散單一公司的影響。兩者的差別如下:
存個股與存 ETF 的差別
| 項目 | 存個股 | 存 ETF |
|---|---|---|
| 持有家數 | 1 家公司 | 0050、0056 各 50 檔,00878 30 檔 |
| 換股 | 自己判斷要不要賣 | 依指數規則定期審核,例如臺灣50每季一次 |
| 費用 | 買賣手續費,賣出時證交稅 0.3% | 股票型 ETF 賣出時證交稅 0.1%,另有從基金資產扣除的內扣費用(2025 年費用率 0050 0.22%、0056 0.57%) |
| 主要風險 | 獲利衰退、減資、產業衰退 | 權重集中在大型股、要等定期審核才換股 |
資料來源:臺灣證券交易所、各投信公開說明書、證券交易稅條例
個股可能長期落後。以中鋼為例,近 10 年價格下跌 13.1%,含息總報酬 19.9%。台化近 10 年價格下跌 17.3%,從 2018 年 10 月高點最多跌 77.9%;現金股利從 2018 年的 7.0 元,降到 2025 年的 0.5 元。
持有個股,還要留意減資。減資是公司減少股本(登記的資本額),股數會變少;證交所把減資原因分成「退還股款」與「彌補虧損」。退還股款是把一部分資本以現金退給股東,例如中華電、台灣大在 2011 年都辦理過;彌補虧損減資,代表公司的虧損累積到要用股本來抵。
ETF 也有限制:0050 超過一半資金在台積電,成分股也要等定期審核才會更換。產業衰退、減資與景氣循環股(獲利隨景氣大起大落的公司)的案例,詳見存股風險。
存股標的怎麼搭配?
搭配的原則,是先決定錢要做什麼,再用自己能承受的跌幅篩選標的類型。比例沒有標準答案,要依目標、期限與風險承受度決定。
依目標看標的的重點
| 目標 | 比較重視 | 近年資料中的各類表現 |
|---|---|---|
| 長期累積資產 | 含息總報酬、股利再投入 | 近 10 年市值型最高(0050 762.6%),但最多跌 34.0% |
| 定期領現金 | 配息穩不穩定 | 2023 年定存股配息持平或增加,8 檔金控全部減少 |
| 降低波動 | 最大跌幅、回到前高的時間 | 定存股近 10 年最大跌幅多數在 16%~23%,報酬也較低 |
資料來源:豪享看股票、臺灣證券交易所除權除息計算結果表
- 用最大跌幅試算:投入 100 萬元,遇到 34% 的跌幅,帳上就少 34 萬元。先想好這時能不能照常扣款、不急著賣出。
- 每月扣款與股利再投入:本文用一次投入計算。每月扣款的結果,詳見存股方式;股利領出或再投入的差距,詳見存股複利。
- 檢查重複持股:0050 和 006208 持股幾乎相同,0050 的前 10 大持股也有富邦金(2026 年 8 月底)。同時持有多檔 ETF 或個股前,先看成分股是否重複。
- 配息月份只改變領錢時間:用不同月份配息的標的湊成每月現金流,不會讓總報酬變多。
- 稅與補充保費:股利多的標的,領到的股利可能要繳所得稅與二代健保補充保費,詳見靠股利生活要多少錢。
- 定期檢查:每年看一次配息有沒有減少。如果自己設定了各類的比例,偏離太多時再調回來,這叫再平衡,詳見ETF 怎麼挑。
搭配的規則,最好在買進前就寫進投資計畫,詳見投資計畫怎麼擬定。
重點整理
- 存股標的常見分成市值型 ETF、高股息 ETF、金融股與定存股,報酬來源與跌幅都不同。
- 近 10 年 0050 含息上漲 762.6%,主要來自價格;5 檔定存股含息上漲 24.0%~119.0%,主要來自股利。
- 2023 年 8 檔金控的現金股利都比 2022 年少,國泰金從 3.5 元降到 0.9 元。
- 高股息 ETF 殖利率高,不等於總報酬高;配息金額也會隨行情調整。
- 個股要承擔單一公司風險;ETF 可以分散,但也有權重集中與內扣費用。
常見問題
Q1:金融股和高股息 ETF,哪一個殖利率比較高?
以 2017 到 2025 年的平均現金殖利率計算,0056 是 7.1%,8 檔金控是 3.0%~5.3%。金融股另有配股,殖利率只算現金股利;比較時要再看含息總報酬。
Q2:定存股會像定存一樣保本嗎?
不會。定存的本金不變;定存股的股價會漲跌,例如中華電在 2022 年最多跌 16.4%,遠傳最多跌 22.5%。
Q3:同時存 0050 和 006208,有分散效果嗎?
沒有明顯效果。兩檔追蹤同一個指數,持股幾乎相同;差別在費用率、規模與配息月份,詳見市值型 ETF。
Q4:金融股配股,報酬要怎麼算?
用還原權息價計算,把現金股利和配股都算進去。只看原始股價,除權當天的調整會讓報酬看起來比較低。
Q5:債券 ETF 適合用來領息嗎?
債券 ETF 的配息主要來自債券利息,00679B 在 2025 年的配息約是年初股價的 4.1%。但價格會隨利率變動,近 5 年含息仍下跌 26.5%。
延伸閱讀
- 靠股利生活要多少錢?被動收入試算、4%法則與退休提領:各類標的的殖利率,要多少本金才夠
- 存股會虧錢嗎?高殖利率陷阱、貼息、減資與景氣循環股:個股與金融股的風險案例
- ETF怎麼挑?費用率、規模、折溢價與各類ETF的常見用途:同類 ETF 怎麼比較
- 殖利率是什麼?殖利率計算、高殖利率陷阱與填息怎麼看:殖利率高的原因要先查清楚
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何股票、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去報酬不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0