 里奇豪
存股的複利,是把股利和上漲的獲利留在帳戶裡繼續投資,讓下一年的報酬算在更大的本金上。終值公式是「本金 ×(1+年報酬率)^年數」,^ 代表次方;用 72 除以年報酬率,可以估算資產翻倍要幾年,例如年報酬率 6% 約 12 年翻倍。
以 0050 為例,近 10 年是漲幅較大的一段,含息的年化報酬率(平均每年的複利報酬率)是 24.0%;100 萬元的股利全部再投入會變成 862.6 萬元,領出來不再投入約 687 萬元。改用假設的固定報酬試算,每月存 1 萬元、年化 6%,30 年後約 979 萬元。
資料截至:股價到 2026 年 9 月 30 日(還原權息)。
延伸閱讀:存股是什麼
複利是什麼?和單利差在哪?
複利是把每一期賺到的錢加進本金,下一期連同這些獲利一起計算報酬。單利則是每期只用原來的本金計算,賺到的錢不再滾進去。
存股的複利有兩個來源:股價上漲讓持股的市值變大,股利買回同一檔讓股數變多。兩者都留在帳戶裡,下一次的漲跌和配息,就算在更大的金額上。
100 萬元、年報酬率 6% 的單利與複利
| 年數 | 單利 | 複利 | 複利多出 |
|---|---|---|---|
| 10 年 | 160.0 萬元 | 179.1 萬元 | 19.1 萬元 |
| 20 年 | 220.0 萬元 | 320.7 萬元 | 100.7 萬元 |
| 30 年 | 280.0 萬元 | 574.3 萬元 | 294.3 萬元 |
資料來源:本文試算,年報酬率固定 6%,不計手續費與稅
第 10 年複利只多 19.1 萬元,第 30 年多出 294.3 萬元;複利的效果在前幾年不明顯,主要出現在後段。
複利公式怎麼算?
單筆投入的複利終值,公式如下:
終值 = 本金 ×(1+年報酬率)^年數
「^年數」是次方,代表(1+年報酬率)連乘幾年。以 100 萬元、年報酬率 6%、20 年為例,100 萬元 × 1.06^20 ≈ 320.7 萬元,也就是 1.06 連乘 20 次。
在 Excel 或 Google 試算表,可以輸入 =1000000*(1+6%)^20。也可以用終值函數 =FV(6%,20,0,-1000000),引數依序是報酬率、期數、每期投入、期初本金。
補充:試算表的財務函數用正負號表示錢的方向,投入的錢是負數,拿回來的錢是正數。所以本金填 -1000000,算出的終值才會是正數。
72 法則是什麼?資產翻倍要幾年?
72 法則是用 72 除以年報酬率(%),估算資產翻倍需要的年數。年報酬率 6% 時,72 ÷ 6 = 12,約 12 年翻倍;年報酬率 8% 時,約 9 年翻倍。
1494 年義大利數學家帕西奧利(Luca Pacioli)的著作,已經記載這個算法。它是近似值,報酬率很低或很高時,誤差比較大。
72 法則估算與實際翻倍年數
| 年報酬率 | 72 法則估算 | 實際翻倍年數 |
|---|---|---|
| 2% | 36.0 年 | 35.0 年 |
| 4% | 18.0 年 | 17.7 年 |
| 6% | 12.0 年 | 11.9 年 |
| 8% | 9.0 年 | 9.0 年 |
| 12% | 6.0 年 | 6.1 年 |
| 24% | 3.0 年 | 3.2 年 |
資料來源:本文試算;實際翻倍年數=LN(2) ÷ LN(1+年報酬率)
實際翻倍年數可以在試算表輸入 =LN(2)/LN(1+6%) 計算,LN 是試算表內建的自然對數函數。
報酬率高時,72 法則算出的翻倍年數會偏短,資產成長也會算得偏多。0050 近 10 年的年化報酬率是 24.0%,72 法則估算每 3 年翻倍、10 年約 10 倍,實際是 8.6 倍。
本金、報酬率、時間,哪個影響最大?
長期來看,時間和報酬率的影響大於本金。本金加倍,終值剛好加倍;報酬率和年數會一年一年連乘,影響隨時間放大。
本金、報酬率、時間各自加倍的結果
| 加倍的條件 | 試算條件 | 終值 | 是基準的幾倍 |
|---|---|---|---|
| 基準 | 100 萬元、6%、20 年 | 320.7 萬元 | 1.0 倍 |
| 本金 | 200 萬元、6%、20 年 | 641.4 萬元 | 2.0 倍 |
| 報酬率 | 100 萬元、12%、20 年 | 964.6 萬元 | 3.0 倍 |
| 時間 | 100 萬元、6%、40 年 | 1,028.6 萬元 | 3.2 倍 |
資料來源:本文試算,年報酬率固定,不計手續費與稅
- 本金:影響是等比例的,本金多 1 倍,終值也多 1 倍。
- 報酬率:取決於市場與標的;追求更高的報酬率,通常也要承擔更大的波動。
- 時間:年數從 20 年拉長到 40 年,終值是 3.2 倍。時間和本金一樣,是自己能掌握的條件。
每月存 5,000 元、1 萬元,10 到 30 年會變多少?
假設年化報酬率固定,每月存 1 萬元、年化 6%,30 年後約 979.3 萬元。其中投入的本金是 360 萬元,複利賺到約 619.3 萬元;每月存 5,000 元,結果剛好是一半。
- 報酬率:年化 4%、6%、8% 固定不變,是假設的數字,不是任何標的的預估。
- 投入方式:每月月初投入。月報酬率用 (1+年化報酬率)^(1/12) − 1 換算,是和年化報酬率等值的每月報酬率;6% 約等於每月 0.487%。
- 不計:手續費、稅與通膨。
每月投入的複利試算(萬元)
| 每月投入 | 存幾年 | 投入本金 | 年化 4% | 年化 6% | 年化 8% |
|---|---|---|---|---|---|
| 5,000 元 | 10 年 | 60 | 73.6 | 81.6 | 90.6 |
| 5,000 元 | 20 年 | 120 | 182.5 | 227.8 | 286.3 |
| 5,000 元 | 30 年 | 180 | 343.8 | 489.6 | 708.8 |
| 1 萬元 | 10 年 | 120 | 147.2 | 163.3 | 181.3 |
| 1 萬元 | 20 年 | 240 | 365.0 | 455.6 | 572.7 |
| 1 萬元 | 30 年 | 360 | 687.5 | 979.3 | 1,417.6 |
資料來源:本文試算,年化報酬率固定、每月月初投入,不計手續費、稅與通膨
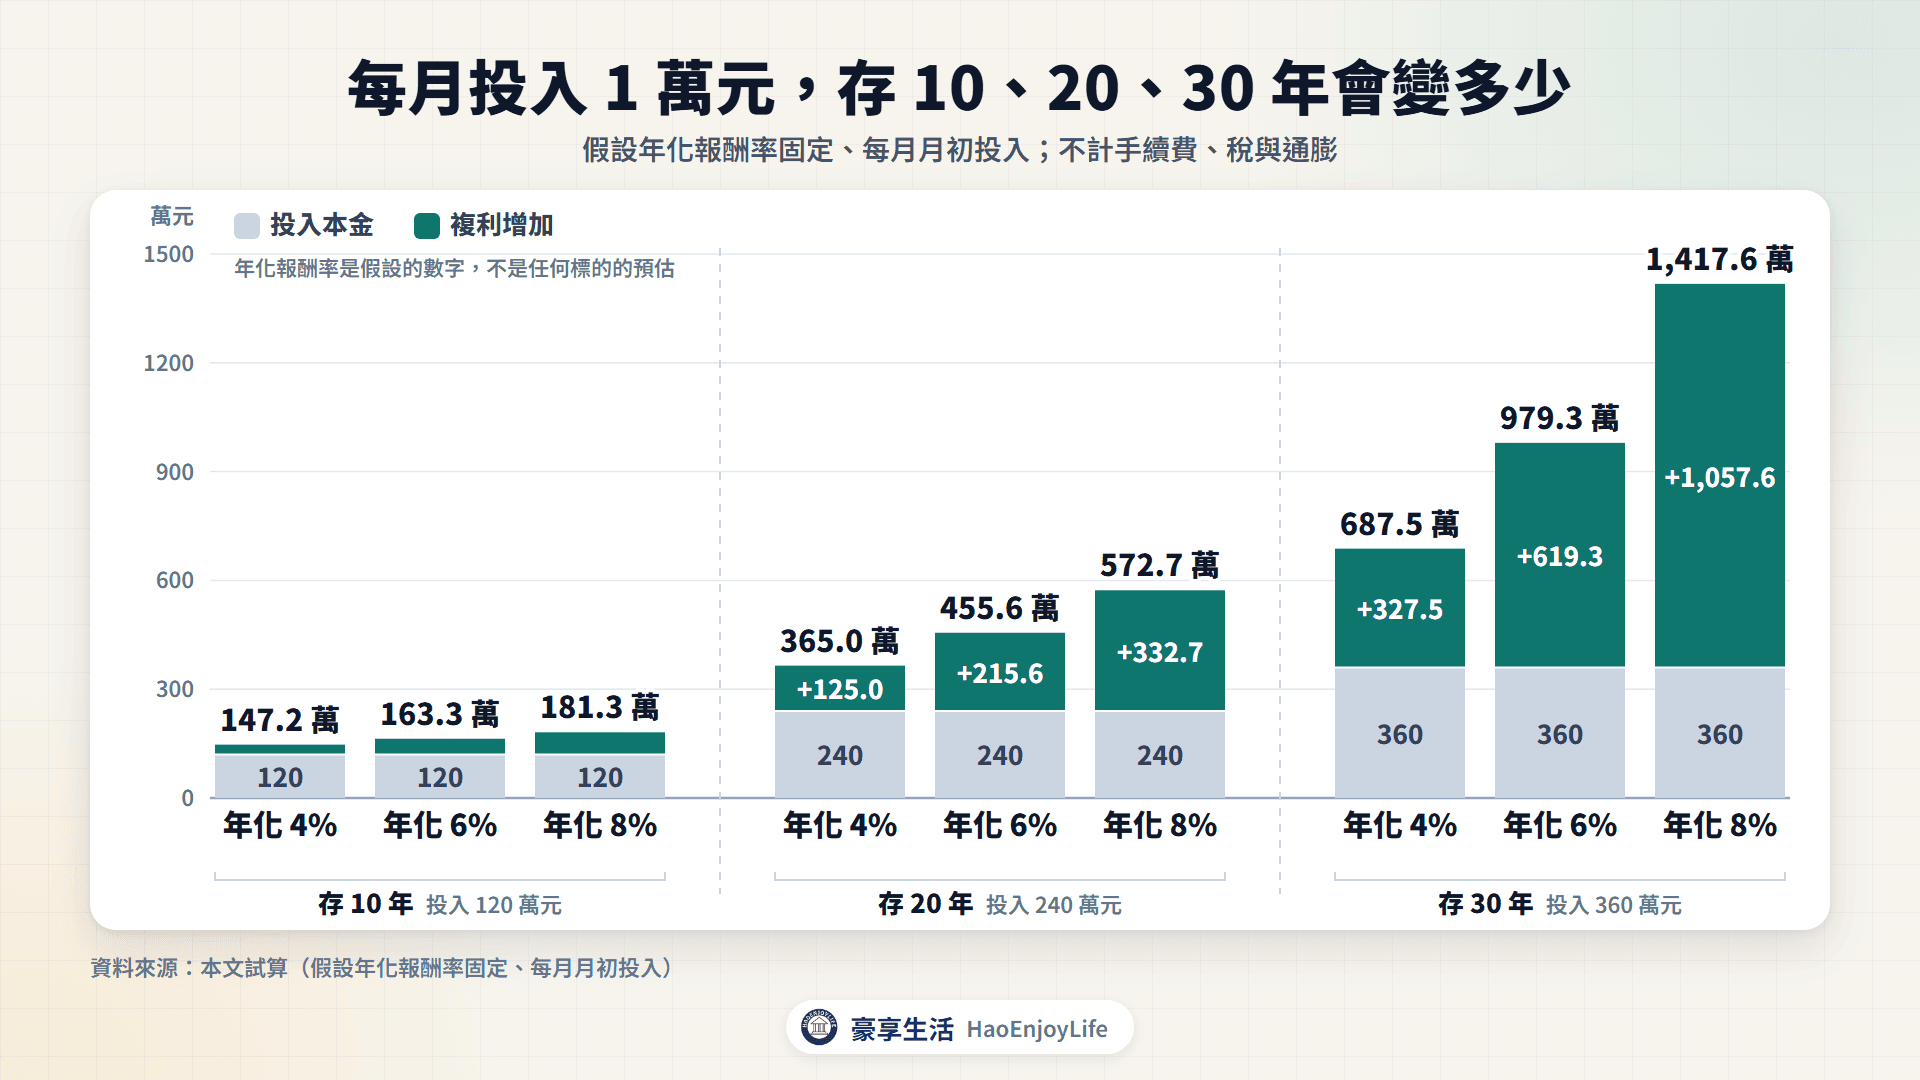
- 時間越長,獲利占比越高:年化 6% 時,存 10 年的終值中,獲利占 26.5%;存 30 年,獲利占 63.2%。
- 報酬率差 2 個百分點,30 年後差很多:每月 1 萬元存 30 年,年化 8% 是 1,417.6 萬元,比 6% 多約 438 萬元。
開始的時間也有影響。假設每月存 1 萬元、年化 6%,從 25 歲存到 60 歲約 1,380.3 萬元;35 歲才開始,約 679.6 萬元。晚 10 年開始,每月要存約 20,311 元,才追得上 25 歲開始的結果。
在 Excel 或 Google 試算表,可以用 FV 函數試算。每月存 1 萬元、年化 6%、存 30 年,輸入:
=FV((1+6%)^(1/12)-1,30*12,-10000,0,1)
引數依序是月報酬率、月數、每月投入、期初本金、投入時點。已經有持股的話,把目前市值填在期初本金,例如 -100000;最後的 1 代表月初投入,0 代表月底投入。
補充:有些試算工具把年報酬率除以 12 當成月報酬率,等於年化約 6.17%。用這種算法,每月 1 萬元存 30 年約 1,009.5 萬元,比上表多約 30 萬元。
用真實資料回測,結果和固定報酬的試算差很多。以 0050 近 10 年為例,每月 6 日扣 1 萬元,投入 120 萬元,到 2026 年 9 月 30 日是 566.3 萬元。內部報酬率(IRR,把每筆投入的時間都算進去的年化報酬率)是 29.3%。
不同起點的結果差很多。從 2006 年起每個月都當一次起點、扣滿 10 年,內部報酬率中位數是 11.9%,最低是 4.8%,詳見存股方式。
想存到 500 萬、1,000 萬元,每月要存多少?
年化 6% 時,30 年存到 1,000 萬元,每月要投入約 10,212 元;20 年要 21,947 元,10 年要 61,250 元。時間從 20 年縮短成 10 年,每月要存的錢變成約 2.8 倍。
存到目標金額,每月要投入多少
| 目標 | 存幾年 | 年化 4% | 年化 6% | 年化 8% |
|---|---|---|---|---|
| 500 萬元 | 10 年 | 33,973 元 | 30,625 元 | 27,581 元 |
| 500 萬元 | 20 年 | 13,697 元 | 10,973 元 | 8,731 元 |
| 500 萬元 | 30 年 | 7,273 元 | 5,106 元 | 3,527 元 |
| 1,000 萬元 | 10 年 | 67,946 元 | 61,250 元 | 55,162 元 |
| 1,000 萬元 | 20 年 | 27,395 元 | 21,947 元 | 17,462 元 |
| 1,000 萬元 | 30 年 | 14,545 元 | 10,212 元 | 7,054 元 |
資料來源:本文試算,假設同上一張表
試算表公式如下(年化 6%、目標 1,000 萬元):
- 每月要存多少:
=PMT((1+6%)^(1/12)-1,30*12,0,-10000000,1)。目標金額填負數,存 30 年算出約 10,212 元。 - 要存幾年:
=NPER((1+6%)^(1/12)-1,-10000,0,10000000,1)/12。每月投入 1 萬元填負數,算出約 30.3 年。
目標金額也要考慮通膨。假設每年通膨 2%,30 年後的 1,000 萬元,購買力約等於現在的 552 萬元。
存到多少才夠用,要看每月想領多少錢。股利收入需要多少本金、4% 法則怎麼用,詳見靠股利生活要多少錢。
年化報酬率(CAGR)怎麼算?
年化報酬率(CAGR,年均複合成長率),是把整段期間的總報酬,換算成平均每年的複利報酬率。公式是「(期末 ÷ 期初)^(1 ÷ 年數)− 1」,用試算表可以直接算。
存股的報酬要用還原權息價計算,也就是把過去的配息、分割換算到同一基準的股價。這等於每次股利都在除息日買回同一檔,詳見存股是什麼。
Excel 與 Google 試算表怎麼算年化報酬率?
- 填入資料:A2 填期初的還原權息收盤價,B2 填期末的還原權息收盤價,C2 填年數。
- 輸入公式:
=(B2/A2)^(1/C2)-1,再把儲存格格式設成百分比。 - 或用 RRI 函數:
=RRI(C2,A2,B2),引數依序是年數、期初、期末。Excel 和 Google 試算表都有這個函數。 - 年數不是整數:用天數除以 365.25,例如
=(期末日期-期初日期)/365.25。
以 0050 為例,2016 年 9 月 30 日的還原權息收盤價是 12.99 元,2026 年 9 月 30 日是 112.05 元。輸入 =RRI(10,12.99,112.05),算出 24.0%。
0050 是依市值選股的市值型 ETF;0056 和後面提到的 00878,是挑選殖利率(一年配出的股利 ÷ 股價)較高股票的高股息 ETF。
0050、0056 的年化報酬率(含息)
| 代號 | 期間 | 還原權息價:期初→期末 | 累積報酬 | 年化報酬率 |
|---|---|---|---|---|
| 0050 | 近 5 年 | 29.69 → 112.05 元 | +277.4% | 30.4% |
| 0050 | 近 10 年 | 12.99 → 112.05 元 | +762.6% | 24.0% |
| 0050 | 近 15 年 | 8.03 → 112.05 元 | +1,295.4% | 19.2% |
| 0050 | 近 20 年 | 7.00 → 112.05 元 | +1,500.7% | 14.9% |
| 0056 | 近 5 年 | 20.19 → 56.95 元 | +182.1% | 23.1% |
| 0056 | 近 10 年 | 11.85 → 56.95 元 | +380.6% | 17.0% |
| 0056 | 近 15 年 | 8.65 → 56.95 元 | +558.4% | 13.4% |
資料來源:豪享看股票(還原權息收盤價);終點 2026 年 9 月 30 日,起點遇假日用前一個交易日
期間和起點不同,年化報酬率差多少?
同一檔 ETF,期間不同,年化報酬率差很多:0050 近 5 年是 30.4%,近 20 年是 14.9%。近 5 年特別高,是因為 0050 在 2026 年前 9 個月含息上漲 74.3%。
起點也有影響。0050 從 2007 年 10 月 29 日的高點算到 2026 年 9 月 30 日,年化報酬率是 13.7%;從 2008 年 11 月 20 日的低點算,是 20.0%。看到別人提供的年化報酬率,先確認起點、終點,以及有沒有包含股利。
年化報酬率和平均報酬率差在哪?
平均報酬率是把每年的報酬相加再除以年數,年化報酬率是實際複利的結果。報酬有漲有跌時,平均報酬率會高於年化報酬率。
以 0050 為例,2008 年含息下跌 43.4%,2009 年上漲 75.1%,兩年平均是 +15.9%。實際上,2008 年初的 100 萬元,到 2009 年底剩約 99 萬元,兩年合計還虧損約 1%。
拉長到 2007 年至 2025 年的 19 年,0050 每年含息報酬的平均是 15.0%,年化報酬率是 11.8%。試算複利要用年化報酬率,用平均報酬率算出的結果會偏高。
股利領出來還是再投入,差多少?
股利再投入的資產比領出來多,持有越久,差距越大。以 0050 近 10 年為例,100 萬元的股利全部再投入,比領出來多 175.4 萬元。
計算方式
- 期初買進:用 100 萬元,以期初日的原始收盤價買進,單位數可以有小數。0050 分割前的價格先除以 4,詳見存股是什麼。
- 領出來:每次除息領到的現金=持有單位數 × 每單位配息(證交所公告)。現金不再投入、不計利息;期末資產=單位數 × 期末原始收盤價+累計現金。
- 再投入:用還原權息收盤價計算,等於每次除息日用參考價(除息當天計算漲跌的基準價)買回同一檔。
- 共同假設:終點 2026 年 9 月 30 日,不計手續費、稅、補充保費與匯費。
100 萬元的股利領出來或再投入(萬元)
| 代號 | 期間 | 領出來合計(其中現金) | 再投入 | 再投入多出 |
|---|---|---|---|---|
| 0050 | 近 5 年 | 344.6(17.5) | 377.4 | 32.8 |
| 0050 | 近 10 年 | 687.2(55.4) | 862.6 | 175.4 |
| 0050 | 近 15 年 | 962.4(94.7) | 1,395.4 | 433.0 |
| 0056 | 近 5 年 | 225.1(51.3) | 282.1 | 57.0 |
| 0056 | 近 10 年 | 322.2(95.3) | 480.6 | 158.4 |
| 0056 | 近 15 年 | 363.4(126.1) | 658.4 | 295.0 |
| 00878 | 近 5 年 | 238.7(47.1) | 282.8 | 44.1 |
資料來源:豪享看股票(原始收盤價、還原權息收盤價)、臺灣證券交易所 ETF 收益分配資料與除權除息計算結果表
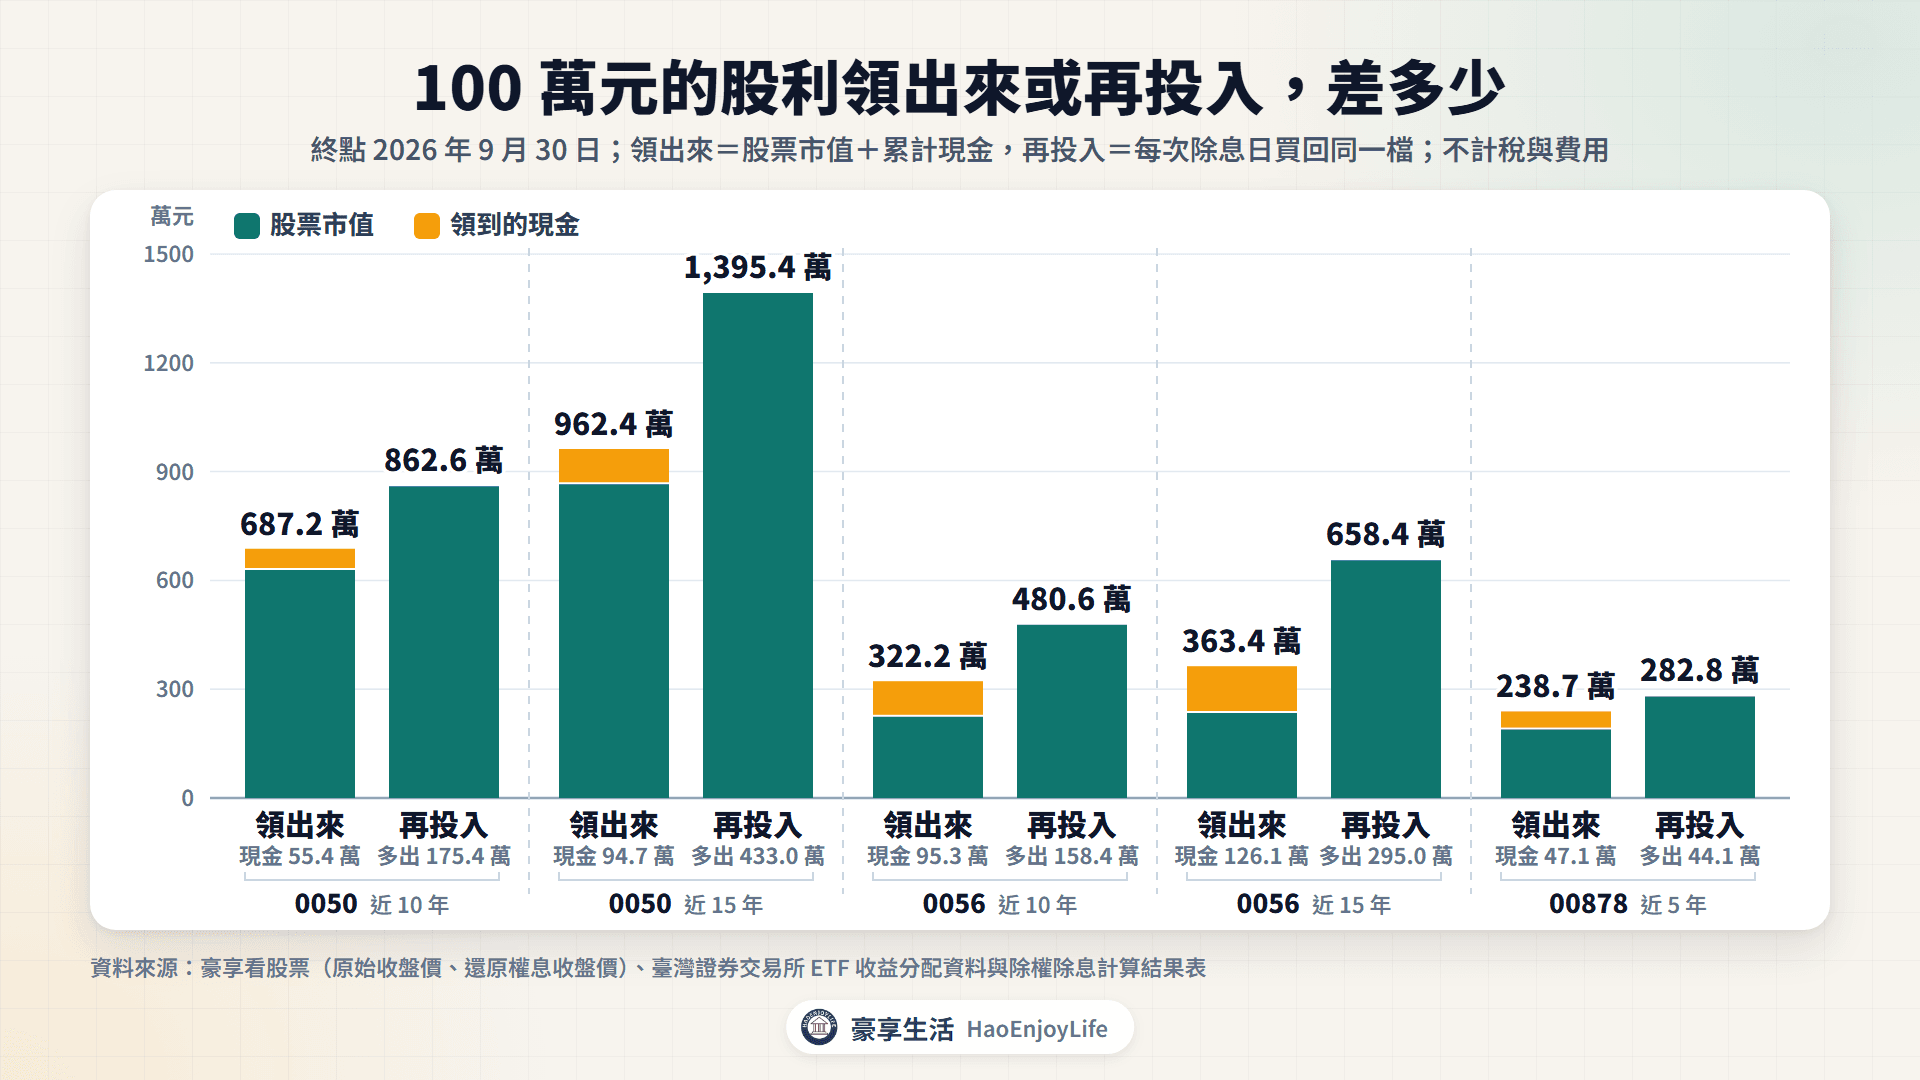
- 持有越久,差距越大:0050 再投入多出的金額,從近 5 年的 32.8 萬元,增加到近 15 年的 433.0 萬元。
- 股利占比高的,差距也大:0056 近 15 年,再投入是 658.4 萬元,約是領出來 363.4 萬元的 1.8 倍。
- 差距來自股數:0050 近 10 年,領出來的人共領到 55.4 萬元現金;再投入的人,股利買回的單位到期末值 230.9 萬元。
股利再投入,之後每年領的股利也會變多嗎?
會。股數變多,之後每次配息都配在更多股數上。以 0056 近 10 年為例,再投入的人期末單位數是期初的 2.1 倍;最近 12 個月配到的股利,是領出來的 2.0 倍。
最近 12 個月配到的股利(近 10 年,期初 100 萬元)
| 代號 | 期末單位數(領出來/再投入) | 最近 12 個月股利(領出來/再投入) |
|---|---|---|
| 0050 | 56,378/76,966 | 9.0/12.1 萬元 |
| 0056 | 39,841/84,406 | 16.3/32.5 萬元 |
資料來源:豪享看股票、臺灣證券交易所 ETF 收益分配資料;最近 12 個月指 2025 年 10 月 1 日到 2026 年 9 月 30 日除息的配息
再投入的人,這 10 年沒有把配息拿來花用;之後改成領出來,每年能領的金額比較多。
股利再投入要怎麼做?
配息會扣除匯費後匯入銀行帳戶(通常是交割帳戶),不會自動買回。要再投入,可以自己用零股買回,或使用證券商的股利再投入服務;有沒有這項服務、門檻多少,依各證券商規定。小額買零股要留意手續費的最低收費,詳見交易成本。
以 2015 年以來的資料計算,0050、0056、00878 的股利在除息後 18 到 46 天才入帳。
改用入帳日的收盤價買回,0050 近 10 年是 859.3 萬元,0056 是 472.4 萬元。和前面表中的 862.6 萬元、480.6 萬元相比,只少一點。
報酬不是每年固定,複利還成立嗎?
複利照樣成立,但過程不是一條平滑的線。0050 在 2007 年到 2025 年的 19 年中,有 5 年含息下跌;最差是 2008 年下跌 43.4%,最好是 2009 年上漲 75.1%。
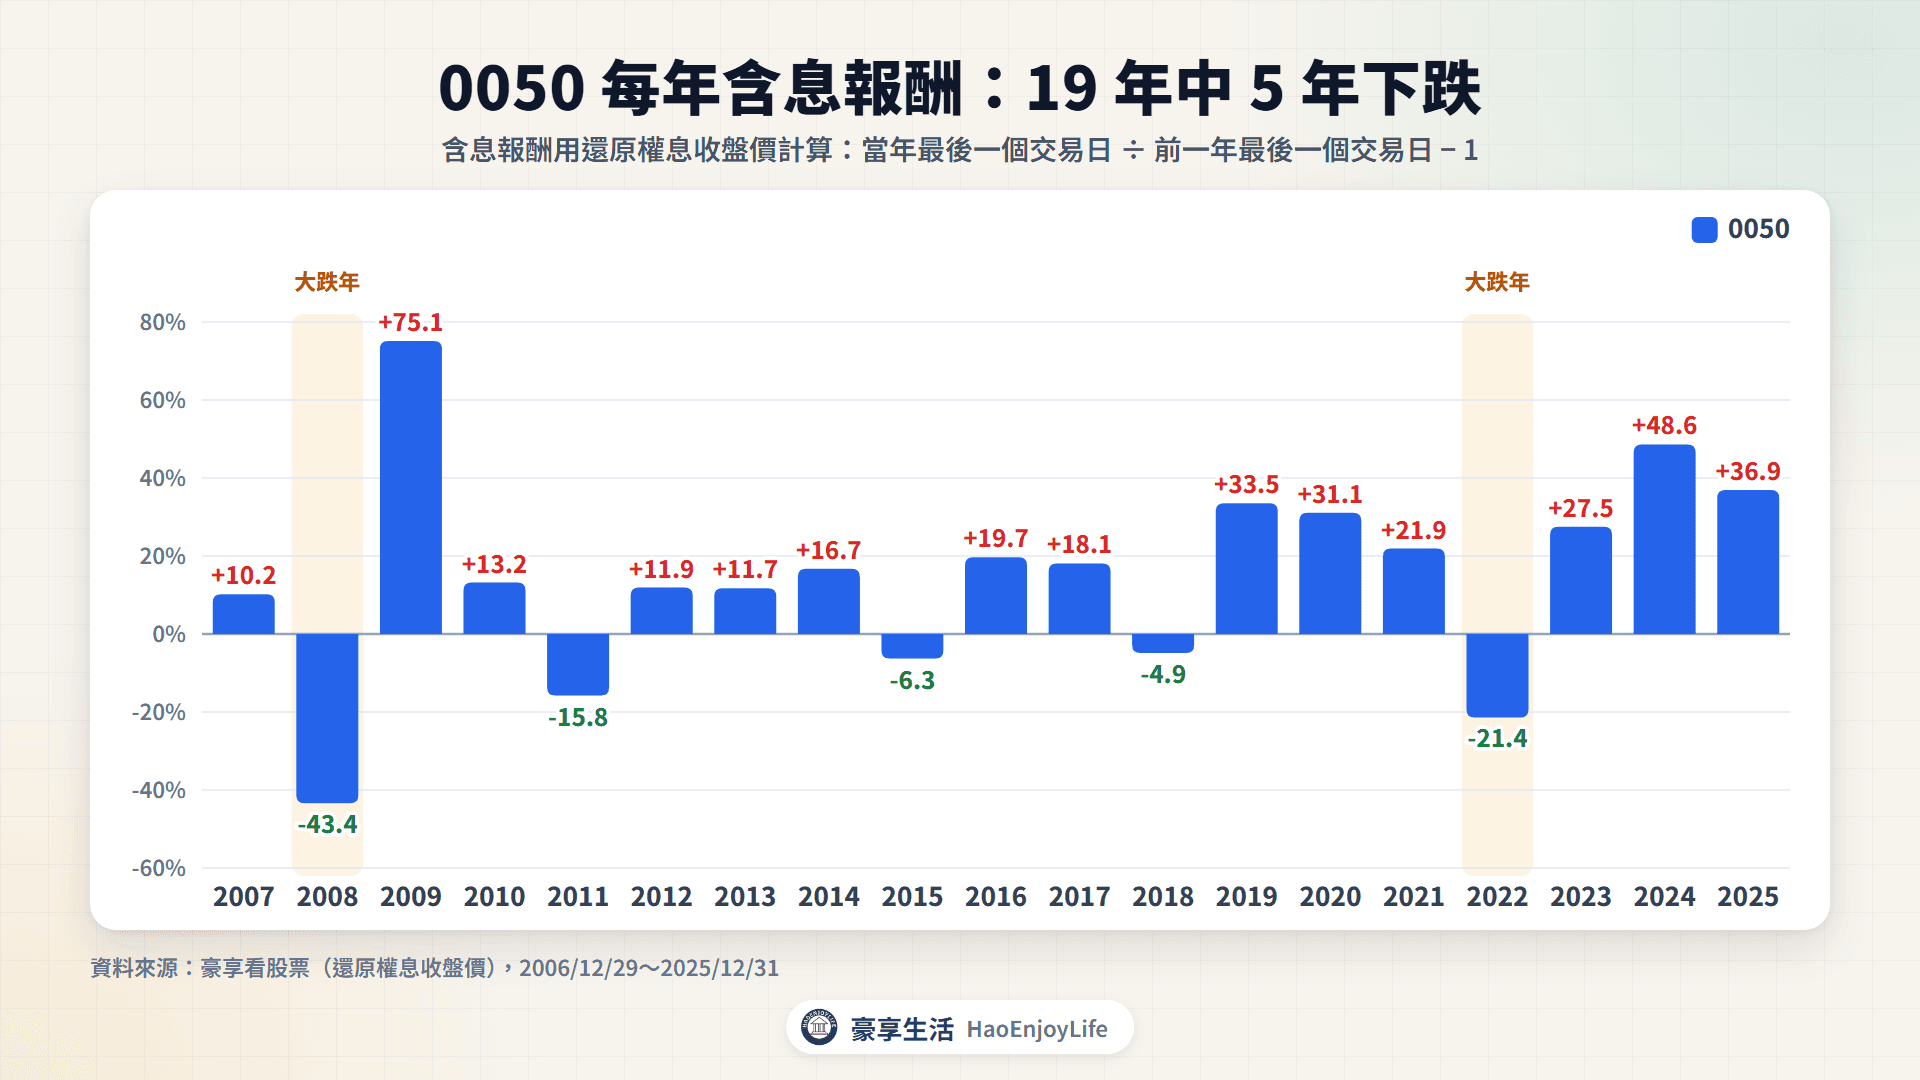
固定報酬的試算,等於把這些起伏攤平。真實的結果,還會受到大跌發生的時間影響。
大跌發生在前面或後面,結果差多少?
單筆投入時,每個月的報酬都乘在同一筆錢上,先後順序不影響結果;定期定額(固定時間用固定金額買進)時,大跌發生在後段,影響比較大。原因是越後面的報酬,作用在越大的累積金額上。
下表用 0050 的真實報酬試算。每月 6 日(遇非交易日用下一個交易日)用還原權息收盤價投入 1 萬元,共 120 次,最後一次投入滿 1 個月時計算市值。
「順序倒過來」是把同樣 120 個月的報酬,從最後一個月排回第一個月。兩種排法的報酬完全相同,只差在大跌發生的時間。
同樣的月報酬,順序不同的結果(0050,共投入 120 萬元)
| 期間 | 期間年化報酬率 | 單筆投入 | 定期定額:真實順序 | 定期定額:順序倒過來 |
|---|---|---|---|---|
| 2008~2017 年(大跌在前) | 7.4% | 244.3 萬元 | 207.8 萬元 | 151.9 萬元 |
| 2013~2022 年(大跌在後) | 10.7% | 332.4 萬元 | 205.6 萬元 | 224.4 萬元 |
資料來源:豪享看股票(還原權息收盤價);單筆投入是在第一次扣款日投入 120 萬元;兩段分別計算到 2018 年 1 月 8 日、2023 年 1 月 6 日
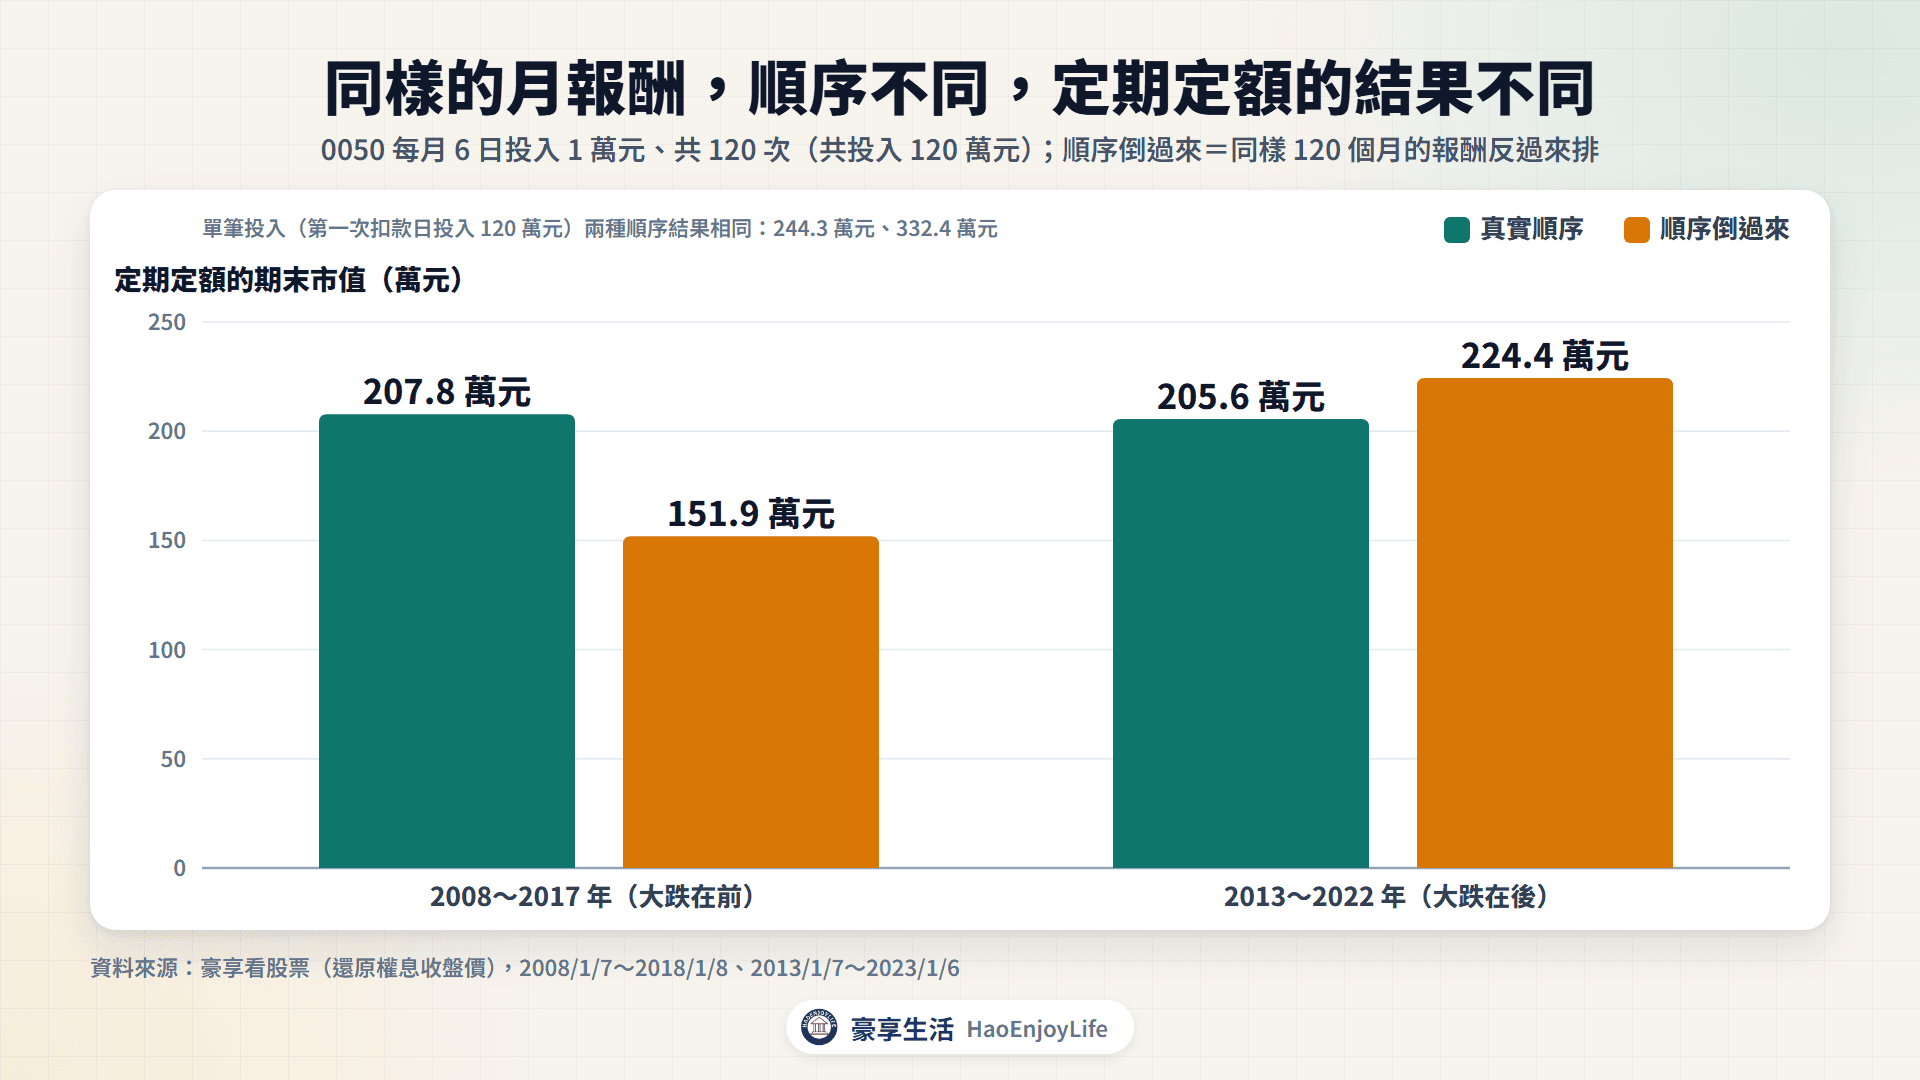
- 2008~2017 年:真實順序一開始就大跌,結果是 207.8 萬元。倒過來排,第 9 年底有 219.5 萬元,最後 12 個月遇到 2008 年的跌幅,剩 151.9 萬元。
- 2013~2022 年:真實順序的最後一年是 2022 年,帳戶從 247.8 萬元跌到 205.6 萬元。倒過來排,大跌換到第 1 年,結果是 224.4 萬元。
接近要用錢時遇到大跌,影響的金額最大,也比較沒有時間等回升。退休後開始提領,順序的影響又不同,詳見靠股利生活要多少錢。
為什麼大跌時要能續扣?
大跌時,同樣的金額能買到更多單位;之後如果回升,這些低價買到的單位貢獻最大。照常扣款的帳戶,回本的時間也可能比股價回到前高早。
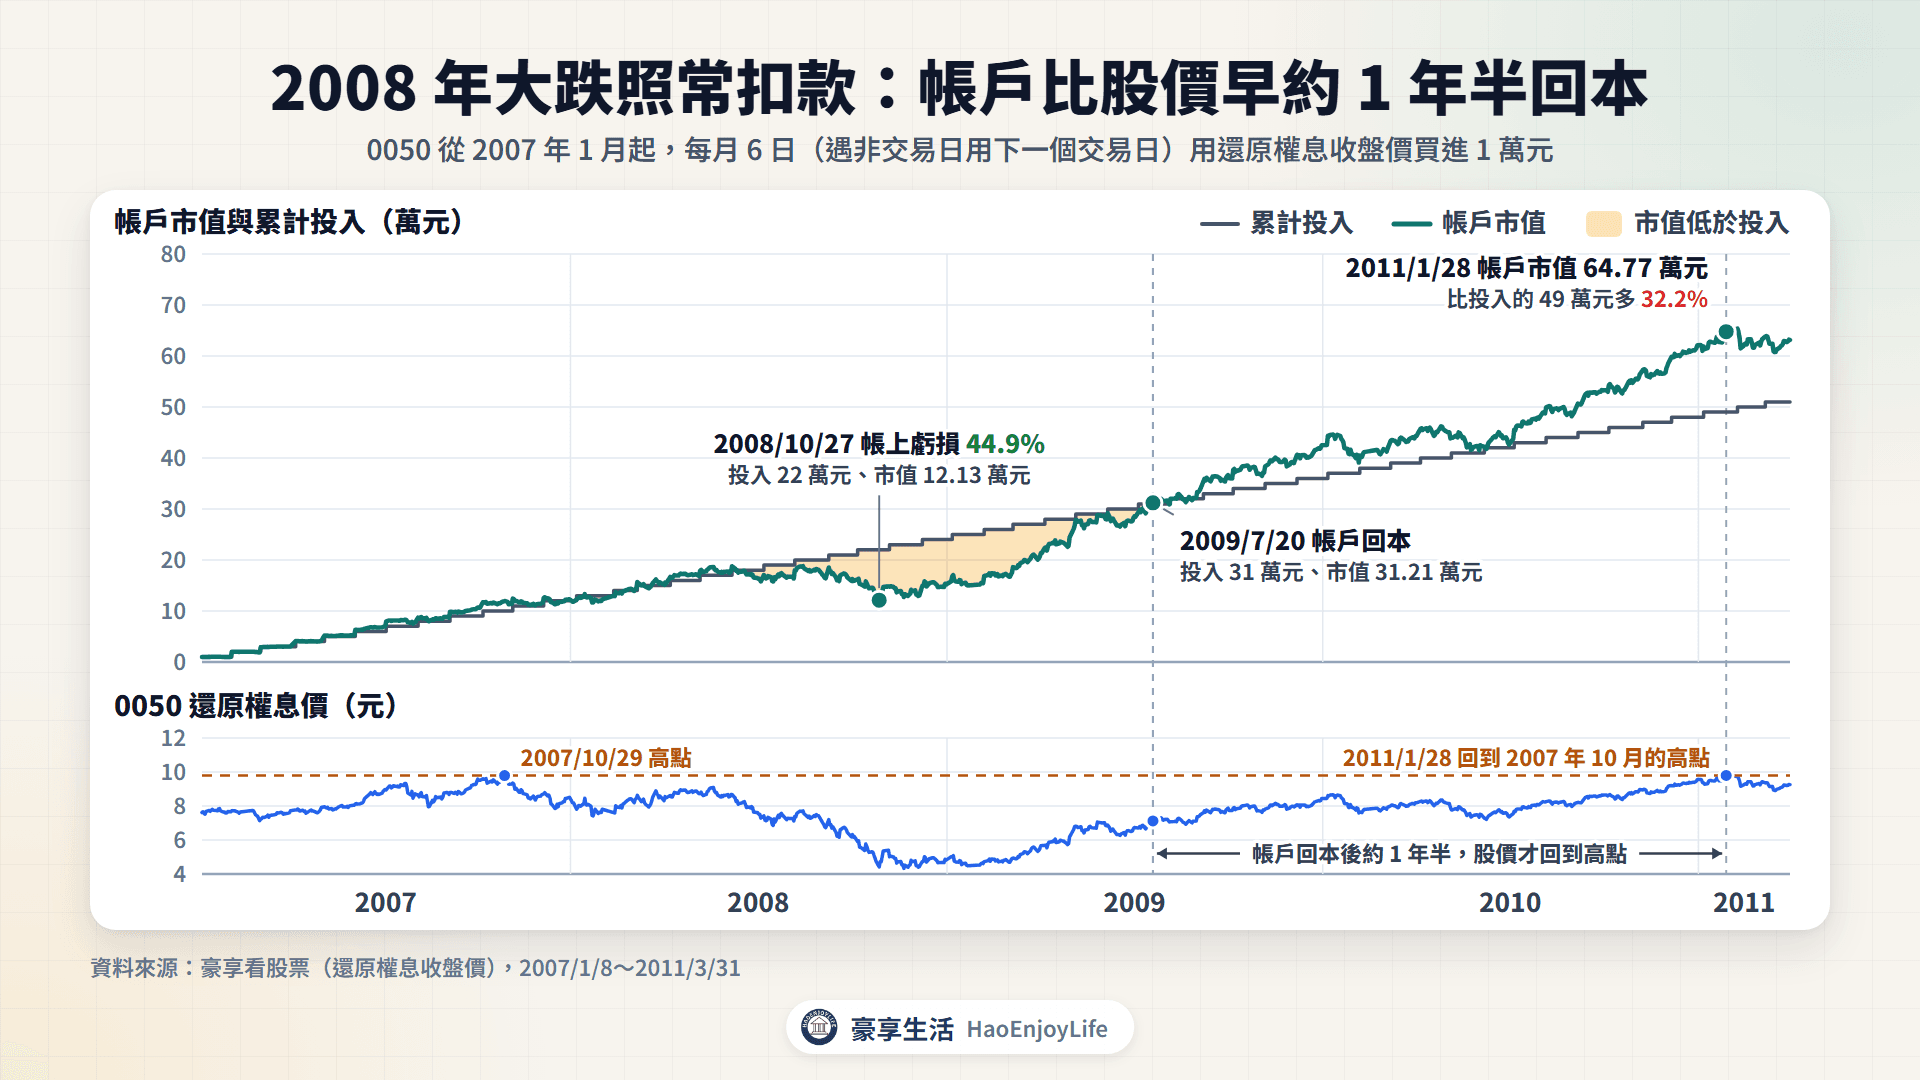
以 0050 為例,假設從 2007 年 1 月起,每月 6 日(遇非交易日用下一個交易日)用還原權息收盤價買進 1 萬元:
- 跌到最深:2008 年 10 月 27 日,投入 22 萬元,市值剩 12.13 萬元,帳上虧損 44.9%。
- 低價買到更多:2009 年 2 月的 1 萬元,買到的單位數是 2007 年 10 月的 2.0 倍。
- 帳戶回本:2009 年 7 月 20 日,投入 31 萬元,市值 31.21 萬元,回到投入金額以上。
- 股價回到前高:還原權息價到 2011 年 1 月 28 日,才回到 2007 年 10 月的高點;這一天帳戶市值 64.77 萬元,比投入的 49 萬元多 32.2%。帳戶比股價早約 1 年半回本。
2022 年也是一樣。0050 從 2022 年 1 月的高點最多下跌 34.0%;以還原權息價計算,11 月 7 日扣款的 1 萬元,買到的單位數比 1 月 6 日多 41.6%。
到 2026 年 9 月 30 日,1 月那筆 1 萬元變成 34,972 元,11 月那筆變成 49,536 元。
大跌時停扣,就買不到這些低價的單位;在低點賣出,帳上虧損就變成實際虧損。停扣與逢低加碼的回測,詳見存股方式。
這兩個例子都是之後有回升的情況;單一個股可能跌了就回不來,詳見存股風險。要能續扣,前提是扣款不影響生活:先準備緊急預備金,用 5 年以上用不到的錢,詳見投資風險管理怎麼做。
複利還會被哪些因素吃掉?
費用和稅都會降低複利的效果,而且時間越長,影響越大。
- 費用:ETF 的內扣費用(從基金資產扣除的經理費、保管費等)與手續費,會直接降低報酬率。以 100 萬元、市場年報酬 7% 試算,每年成本 0.2% 和 2% 相比,30 年後差將近 290 萬元,詳見交易成本。
- 稅與補充保費:領到的股利可能要繳所得稅與二代健保補充保費,能再投入的金額會少一些。
重點整理
- 複利終值=本金 ×(1+年報酬率)^年數;72 ÷ 年報酬率,可以估算翻倍年數。
- 長期來看,時間和報酬率的影響大於本金;本金和時間是自己能掌握的條件。
- 0050 近 10 年股利再投入是 862.6 萬元,領出來約 687 萬元;0056 近 15 年,再投入約是領出來的 1.8 倍。
- 定期定額遇到大跌時續扣,可以買到更多低價單位;之後如果回升,這部分的貢獻最大。
常見問題
Q1:每月存 1 萬元,幾年可以存到 1,000 萬元?
假設年化報酬率固定、每月月初投入,年化 6% 約 30.3 年,8% 約 26.0 年,4% 約 37.0 年。真實市場每年的報酬都會變動,實際需要的時間可能更長或更短。
Q2:72 法則還能算什麼?
可以反推報酬率:想在 10 年內翻倍,年報酬率大約要 7.2%(72 ÷ 10)。也可以估算通膨:每年通膨 2% 時,72 ÷ 2 = 36,約 36 年購買力會減半。
Q3:定期定額的報酬率要怎麼算?
每次扣款的時間不同,要用 XIRR 函數算內部報酬率:A 欄填日期、B 欄填金額,扣款填負數,最後一列填今天的市值。資料在第 2 到 13 列時,輸入 =XIRR(B2:B13,A2:A13),回測實例詳見存股方式。
Q4:股利再投入,還要繳稅嗎?
要。再投入不會改變領到配息時的稅負:股利所得要申報所得稅,單次給付達 2 萬元,還要扣 2.11% 的二代健保補充保費。高股息 ETF 的配息有一部分是資本利得,所得類別以收益分配通知書為準,詳見高股息 ETF。
Q5:不把股利再投入,還有複利嗎?
有。股價上漲時,原本的持股跟著變大,下一年的漲跌就算在更大的市值上。0050 近 10 年只算價格上漲 531.7%,加上股利再投入是 762.6%。
延伸閱讀
- 存股要存什麼?市值型、高股息ETF、金融股與個股比較:各類標的主要賺價格還是賺股利
- 靠股利生活要多少錢?被動收入試算、4%法則與退休提領:每月想領多少股利,需要多少本金
- 存股方法怎麼選?定期定額、單筆投入、扣款日與零股:定期定額與單筆投入的真實回測
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何股票、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去報酬不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0