 里奇豪
靠股利生活需要的本金,等於一年想領的股利除以殖利率(一年配出的股利 ÷ 股價)。每月想領 3 萬元,一年要 36 萬元;殖利率 5% 時本金是 720 萬元,4% 要 900 萬元,6% 要 600 萬元。
股利每年會變動,國泰金的現金股利在 2023 年從 3.5 元降到 0.9 元。改用 4% 法則(第 1 年提領資產的 4%,之後依物價調整)估算,本金約是一年支出的 25 倍,每月 3 萬元要 900 萬元。
資料截至:股價到 2026 年 9 月 30 日(還原權息)。
每月想領 1 萬、3 萬、5 萬元股利,要多少本金?
股利是常見的被動收入,也就是不用工作也能定期收到的錢。需要的本金,算法是每月想領的金額 × 12 ÷ 殖利率。
每月領股利需要的本金
| 每月想領 | 一年股利 | 殖利率 4% | 殖利率 5% | 殖利率 6% |
|---|---|---|---|---|
| 1 萬元 | 12 萬元 | 300 萬元 | 240 萬元 | 200 萬元 |
| 3 萬元 | 36 萬元 | 900 萬元 | 720 萬元 | 600 萬元 |
| 5 萬元 | 60 萬元 | 1,500 萬元 | 1,200 萬元 | 1,000 萬元 |
資料來源:本文試算(本金=每月金額 × 12 ÷ 殖利率),未計所得稅與補充保費
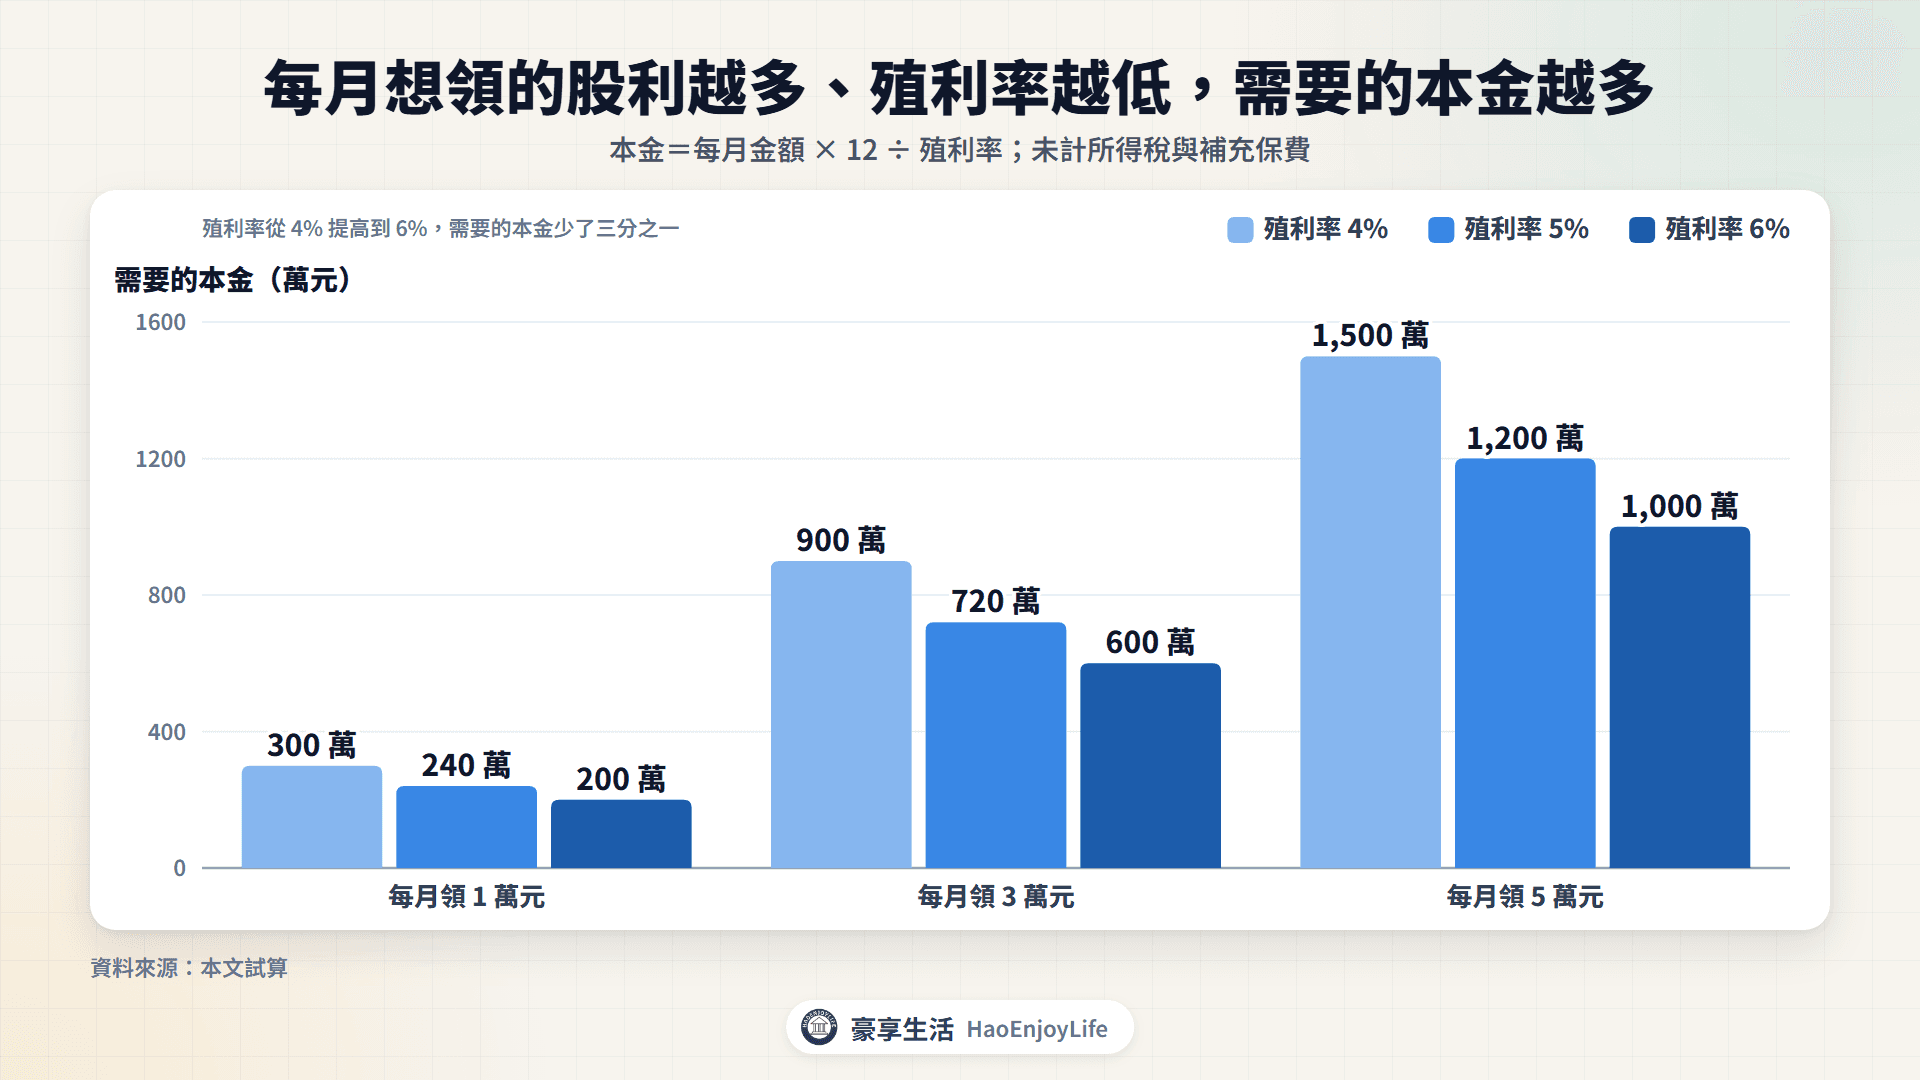
殖利率從 4% 提高到 6%,需要的本金少了三分之一。殖利率不是固定的數字,試算時要用保守一點的值,下一節用真實資料看近幾年的區間。
在試算表輸入 =30000*12/5%,就能算出殖利率 5% 時,每月 3 萬元需要的本金。表中的每月金額是現在的物價,離退休還久的話,要先把物價上漲算進去。每月要存多少、存多久才能累積到這筆錢,詳見存股複利。
實際殖利率大約多少?0050、0056、00878 與金融股
2021 到 2025 年,0050 的殖利率在 2.1%~4.1%。高股息 ETF 較高,0056 在 6.0%~10.6%,00878 在 6.1%~9.2%。表中的金融股多在 3%~6%,2023 年國泰金只有 2.3%。
下表的計算方式:
- 殖利率:當年除息的現金股利合計 ÷ 年初股價(前一年最後一個交易日的收盤價),和存股是什麼的算法相同。
- 0050:2025 年 6 月起 1 拆 4,分割前的股利與股價都先除以 4。
- 金融股:只算現金股利,股票股利(配股)不算進去。
- 本金:每月領 3 萬元(一年 36 萬元)÷ 表中的殖利率。
2021~2025 年殖利率區間與每月領 3 萬元需要的本金
| 代號 | 最低殖利率(年度) | 最高殖利率(年度) | 本金(用最低/最高殖利率) |
|---|---|---|---|
| 0050 | 2.1%(2025) | 4.1%(2023) | 1,714 萬元/878 萬元 |
| 0056 | 6.0%(2021) | 10.6%(2025) | 600 萬元/340 萬元 |
| 00878 | 6.1%(2021) | 9.2%(2024) | 590 萬元/391 萬元 |
| 兆豐金 2886 | 3.8%(2024) | 5.3%(2021) | 947 萬元/679 萬元 |
| 第一金 2892 | 3.0%(2023) | 4.2%(2021) | 1,200 萬元/857 萬元 |
| 中信金 2891 | 4.5%(2023) | 6.3%(2024) | 800 萬元/571 萬元 |
| 國泰金 2882 | 2.3%(2023) | 5.9%(2021) | 1,565 萬元/610 萬元 |
資料來源:豪享看股票、臺灣證券交易所 ETF 收益分配與除權除息資料、公開資訊觀測站
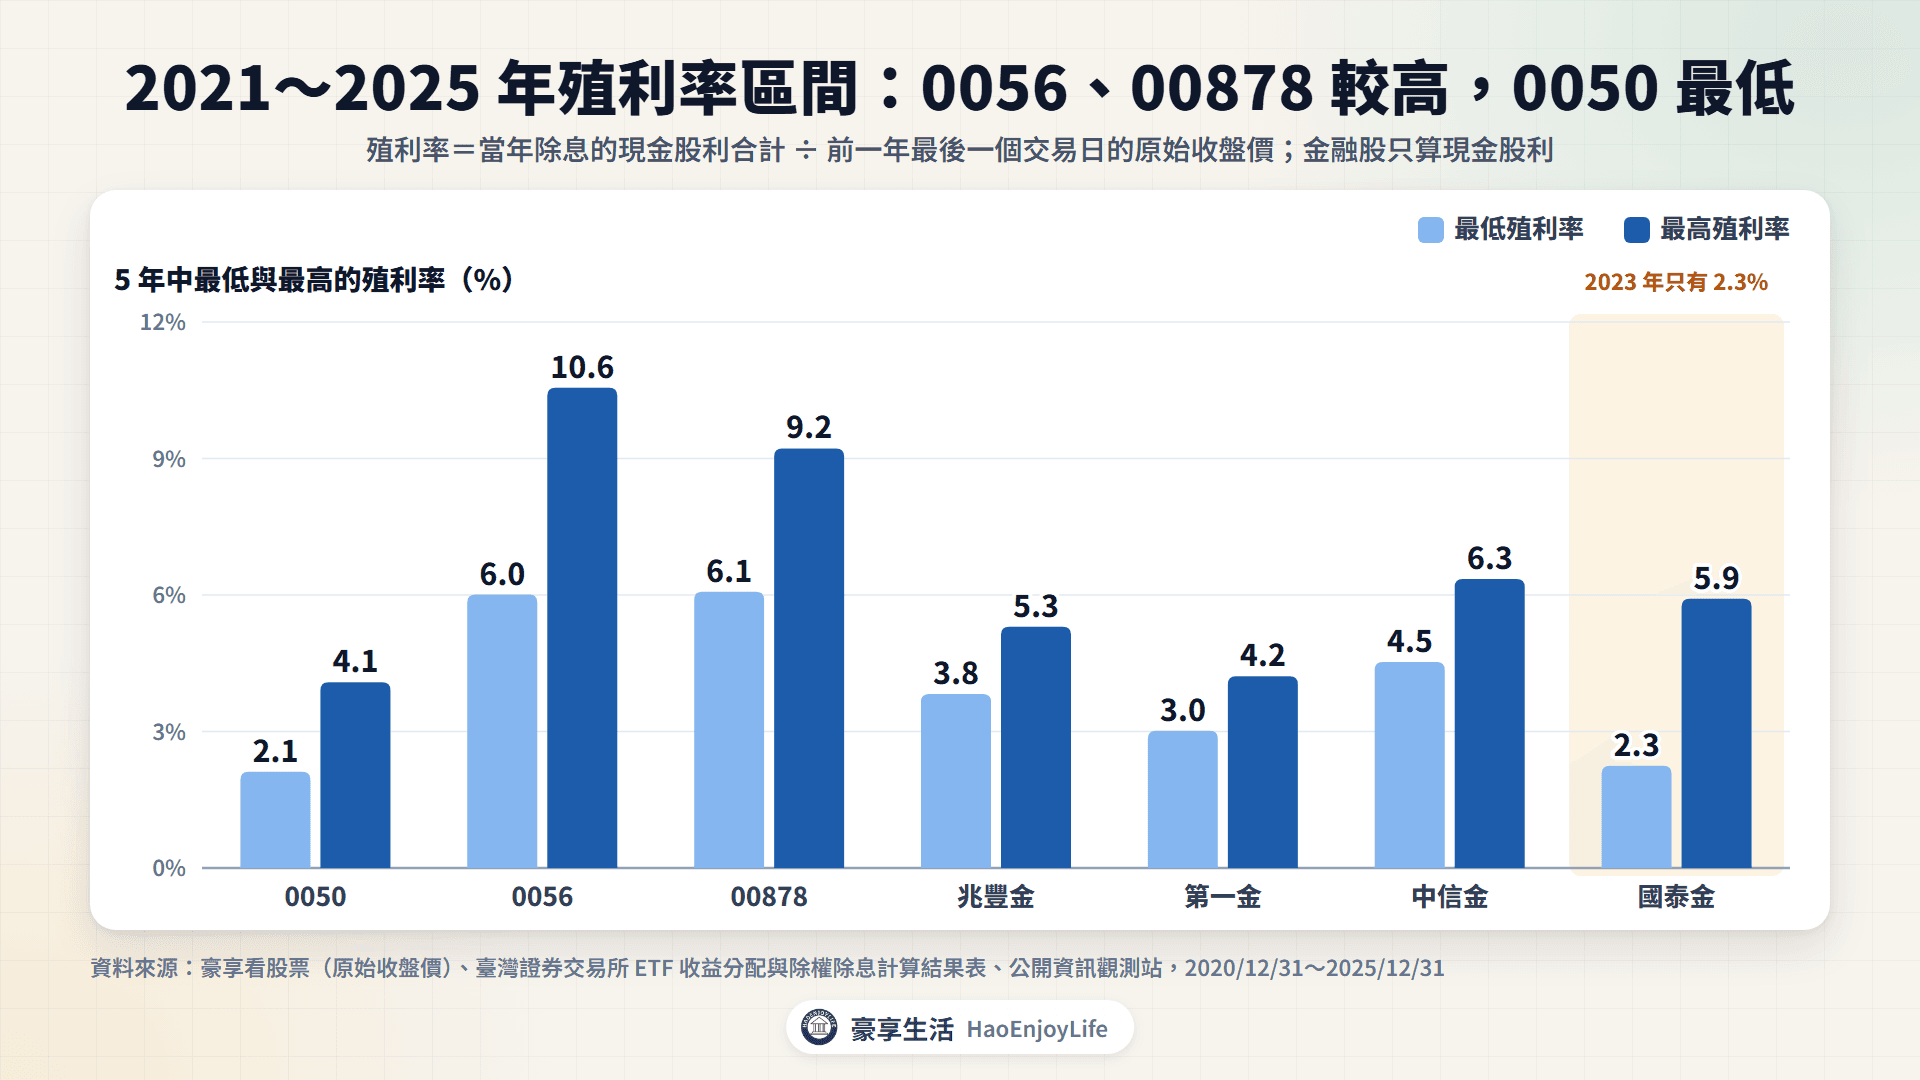
- 同一檔差很多:國泰金用 2023 年的 2.3% 估算要 1,565 萬元,是 2021 年 5.9% 估算的約 2.6 倍。
- 市值型 ETF 殖利率較低:0050 的報酬主要來自價格上漲,只靠股利生活需要的本金最多。這類標的可以搭配後面的 4% 法則,用賣股補足生活費。
- 高股息 ETF 近年殖利率偏高:0056 在 2026 年 7 月的配息,投信預估 65.04% 來自賣股票實現的價差。這部分等於 ETF 先賣股再發給投資人,股市下跌時可能變少,詳見高股息 ETF。
股價漲多之後,同樣的股利換算的殖利率會變低。改用 2026 年 9 月 30 日的收盤價,計算近 12 個月的現金股利占股價比例。0050 是 1.4%,0056 是 7.2%,國泰金是 3.2%,都比 2025 年的殖利率低。
估算本金時,可以比較近幾年最低的殖利率,和用現在股價算的殖利率,取較低的一個。
各類標的的總報酬與下跌幅度,詳見存股標的種類。
股利每年都一樣嗎?
不一樣。股利跟著公司獲利或 ETF 的可分配收益變動,有增加的年份,也有減少的年份。
增加的例子:0056 每單位一年配發的股利,從 2021 年 1.8 元增加到 2025 年 3.872 元。中信金的現金股利,從 2023 年 1.0 元增加到 2026 年 2.5 元。
配息減少的例子(依除息日所在年度加總)
| 標的 | 減少前 | 減少後 | 變化 |
|---|---|---|---|
| 國泰金 | 2022 年 3.5 元 | 2023 年 0.9 元 | -74.3% |
| 富邦金 | 2022 年 3.5 元 | 2023 年 1.5 元 | -57.1% |
| 凱基金 | 2022 年 1.0 元 | 2023 年沒有配息 | -100% |
| 兆豐金 | 2020 年 1.7 元 | 2023 年 1.24 元 | 連續 3 年減少,共 -27.1% |
| 00713 | 2024 年 5.28 元 | 2025 年 4.06 元 | -23.1% |
| 00878 | 2024 年 2.01 元 | 2025 年 1.77 元 | -11.9% |
資料來源:臺灣證券交易所除權除息計算結果表、ETF 收益分配資料,公開資訊觀測站股利分派情形
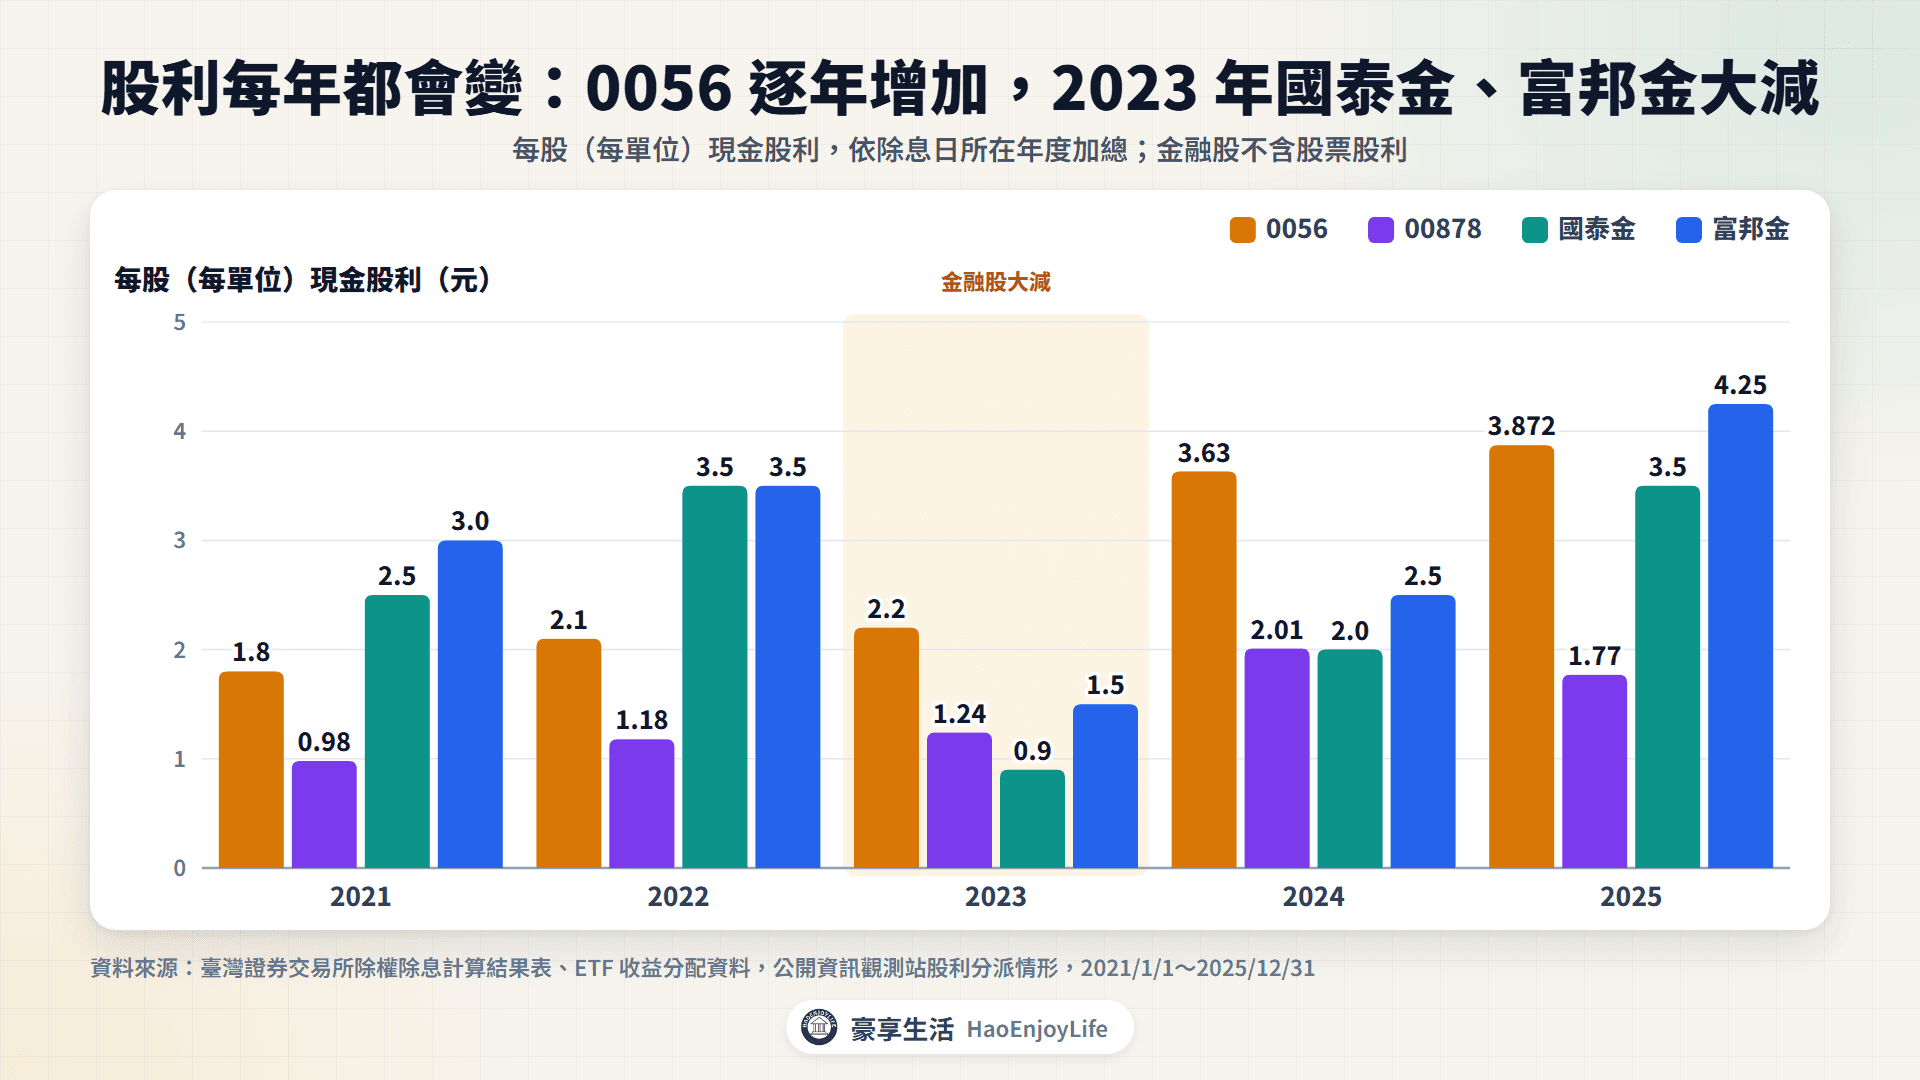
金融股的股利,來自前一年的獲利。國泰金 2022 年的本期淨利約 373.6 億元,比 2021 年減少 73.2%。2023 年的現金股利,就從 3.5 元降到 0.9 元。
假設 2022 年靠國泰金領 36 萬元股利,需要約 102,857 股。同樣的股數,2023 年只領到約 9.3 萬元,2025 年才回到 36 萬元。
靠股利支付生活費,要預留股利減少的空間;另外準備現金的做法,見後面的退休提領。
財富自由要多少本金?4% 法則怎麼算
本文的財富自由,指資產每年提領的錢足以支付生活費,不必靠工作收入。常用的估算方法是 4% 法則:第 1 年提領資產的 4%,之後每年依物價上漲調整提領金額。例如 1,000 萬元第 1 年提領 40 萬元,物價上漲 2%,第 2 年就提領 40.8 萬元。
依 4% 法則,需要的本金是一年支出的 25 倍(1 ÷ 4%)。每月生活費 3 萬元,一年 36 萬元,本金約 900 萬元。
一年支出換算本金:4% 與較低的提領率
| 每月生活費 | 一年支出 | 提領率 4%(25 倍) | 3.5%(約 28.6 倍) | 3%(約 33.3 倍) |
|---|---|---|---|---|
| 3 萬元 | 36 萬元 | 900 萬元 | 1,029 萬元 | 1,200 萬元 |
| 5 萬元 | 60 萬元 | 1,500 萬元 | 1,714 萬元 | 2,000 萬元 |
| 8 萬元 | 96 萬元 | 2,400 萬元 | 2,743 萬元 | 3,200 萬元 |
資料來源:本文試算(本金=一年支出 ÷ 提領率)
有勞保、勞退等年金收入,可以先從生活費扣掉再算。假設每月生活費 5 萬元、年金收入 2 萬元,缺口是 3 萬元,依 4% 法則約需 900 萬元。開始領年金之前的那幾年,缺口較大,要另外準備。
4% 法則從哪裡來?
4% 法則來自兩篇美國研究:Bengen 在 1994 年提出,Trinity Study 在 1998 年再驗證。兩篇用 1926 年起的美國股債資料回測,股票占一半以上、第 1 年提領 4% 並依通膨調整時,大多數期間都撐過 30 年。
4% 法則的研究出處
| 項目 | Bengen(1994) | Trinity Study(1998) |
|---|---|---|
| 作者 | William P. Bengen(美國理財規劃顧問) | Philip L. Cooley、Carl M. Hubbard、Daniel T. Walz(美國三一大學教授) |
| 研究名稱 | Determining Withdrawal Rates Using Historical Data | Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable |
| 刊物 | Journal of Financial Planning,1994 年 10 月 | AAII Journal,1998 年 2 月 |
| 資料 | 1926 年起的美國股票與中期公債 | 1926~1995 年標普 500 與長期高評等公司債 |
| 主要結果 | 第 1 年提領 4%、股債各半:歷史上最差的起點也撐了 33 年 | 提領 4%、依通膨調整、30 年:股債各半有 95% 的期間撐過 |
資料來源:Bengen(1994);Cooley、Hubbard 與 Walz(1998)
兩篇看的角度不同:Bengen 看最差的起點能撐幾年,Trinity 看撐過 30 年的期間占多少。Trinity 把 1926 年起的每一年都當起點,到 1995 年共有 41 個 30 年期間;股票 75%、債券 25% 時,98% 的期間撐過,全部放債券只有 20%。
研究的前提有 3 個:
- 美國股債組合:股票用美國大型股,債券用美國公債或公司債。Bengen 建議退休初期股票占 50%~75%。
- 30 年:目標是 30 年內不把資產領完,不是讓本金永遠不減少。
- 依通膨調整:每年提領的金額跟著美國物價上漲,維持購買力。
Bengen 也寫到,第 1 年提領 3% 到約 3.5%,在歷史資料中都撐過 50 年。提領期間更長,可以用較低的提領率試算。
4% 法則在台灣適用嗎?
可以參考,但要調整假設。以 0050 為例,2008 年初投入 1,000 萬元,第 1 年提領 40 萬元,之後依台灣物價調整。到 2025 年底,18 年共領 795 萬元,資產還有 3,455 萬元。
這個結果,來自 0050 這 18 年的年化含息報酬 11.9%,高於 Trinity Study 資料中美股的 10.5%。同一段期間,資產在 2008 年底曾跌到 544 萬元;換成報酬較低的期間,結果可能差很多。在台灣用 4% 法則,還要注意以下幾點:
- 資產組合:研究是分散的美國股債組合,台灣投資人常集中在台股;0050 約 57% 是台積電(2026 年 8 月底)。
- 匯率:研究用美元計算、依美國物價調整。生活費是新台幣,持有海外股票或債券時,還要承擔匯率變動。
- 通膨:台灣消費者物價指數(CPI)2015 到 2025 年上漲 15.9%。2015 年每月 3 萬元的生活費,用 2025 年的物價約要 3.48 萬元。
- 壽命更長:2025 年國人平均壽命 81.27 歲。60 歲的人平均餘命(還能活的平均年數)是 24.89 年,50 歲是 33.40 年。50 歲退休,要準備的年數超過研究的 30 年。
只領股利和 4% 法則差在哪?
只領股利不賣股,生活費跟著股利變動;4% 法則每年領固定的金額,股利不夠就賣股補足。
只領股利與 4% 法則比較
| 項目 | 只領股利 | 4% 法則 |
|---|---|---|
| 生活費從哪裡來 | 股利 | 股利加上賣股 |
| 每年領多少 | 跟著股利變動 | 第 1 年 4%,之後依物價調整 |
| 每月 3 萬元的本金 | 殖利率 5% 時 720 萬元,3% 時 1,200 萬元 | 900 萬元 |
| 本金會不會變少 | 股數不變,市值仍會漲跌 | 會賣股,資產可能逐年減少 |
| 主要風險 | 配息減少、高股息標的股價下跌 | 退休初期遇到大跌 |
只領股利需要的本金看殖利率;殖利率低於 4%,本金就比 4% 法則多。高股息 ETF 的配息有一部分來自賣股票的價差,也等於在賣股。
退休後怎麼提領?保留現金、賣股與再平衡
退休後的現金流可以分成三層:股利先用,不夠的部分賣股補足,另外保留 1~2 年生活費的現金。股市大跌時先用現金,可以減少在低點賣股。
為什麼要保留 1~2 年的生活費?
大跌之後,股價回到前高可能要幾個月,也可能超過 3 年。手上有現金支付生活費,賣股的時間就可以往後延。下表用還原權息價(把股利再投入算進去的股價)計算,月數由天數換算。
大跌後多久回到前高(還原權息價)
| 代號 | 高點 | 最大跌幅 | 回到前高 | 從高點算起 |
|---|---|---|---|---|
| 0050 | 2007/10/29 | -55.8% | 2011/1/28 | 39 個月 |
| 0050 | 2022/1/17 | -34.0% | 2024/2/15 | 25 個月 |
| 0050 | 2025/1/7 | -27.5% | 2025/7/17 | 6 個月 |
| 0056 | 2008/5/19 | -54.4% | 2010/9/14 | 28 個月 |
| 0056 | 2022/3/3 | -25.9% | 2023/6/7 | 15 個月 |
| 0056 | 2025/2/26 | -22.6% | 2025/8/5 | 5 個月 |
資料來源:豪享看股票(還原權息收盤價)
1~2 年的現金,可以涵蓋 2025 年那樣的下跌;2022 年 0050 從高點到回到前高是 25 個月,約 2 年。2008 年金融海嘯,0050 花了 39 個月才回到前高,從低點算起也要 26 個月。遇到這種大跌,只有 2 年現金不夠,還要搭配少領一點或賣出部分股票。
保留現金的代價是少賺一點。以 2022 年初退休、1,000 萬元、每月提領 3 萬元回測,一年 36 萬元,不依物價調整。保留 2 年現金的做法,2022 年 10 月資產最低 682 萬元,全部放 0050 是 662 萬元。
到 2026 年 9 月,現金沒有跟著上漲,保留現金的資產是 2,867 萬元,少於全部放 0050 的 3,022 萬元。回測只在股價跌離 2022 年初以來的最高價超過 10% 時用現金,其他時候賣股並補回 2 年份現金;現金不計利息,期間沒有用完。
賣股與再平衡怎麼做?
再平衡是把偏離的比例,調回原本設定的比例。退休後可以這樣做:
- 先設定比例:股票、債券與現金各占多少,寫進投資計畫,詳見投資計畫怎麼擬定。
- 每年檢查一次:股票漲多、比例偏高時,賣出多的部分補進現金。股票大跌時,先用現金支付,不急著賣股。
- 大跌時少領一點:Bengen 舉例,1929 年退休的人從第 2 年起少領 5%。到 1949 年,資產比照原金額提領時多出約 20%。
再平衡的方法與用途,詳見ETF 怎麼挑。
大跌時提領會怎樣?報酬順序風險
報酬順序風險,是指同樣的報酬,先跌後漲和先漲後跌,提領後剩下的資產不同。不提領時,順序不影響結果;一邊提領一邊遇到大跌,就要在低價多賣股數。
以 0050 為例,2022 年 1 月 17 日到 10 月 25 日,還原權息價下跌 34.0%。同樣領 3 萬元,10 月要賣出的單位數比 1 月多 51.4%。
下表用 0050、0056 的真實報酬,回測依 4% 法則提領 18 年:
- 期間:2008 到 2025 年,每年的含息報酬用還原權息收盤價計算。
- 提領:每年初提領,第 1 年 40 萬元,之後依前一年的 CPI 年增率調整。2025 年提領 49.7 萬元,18 年共 795 萬元。
- 倒過來:同樣 18 年的報酬反過來排,2025 年的報酬放第 1 年,2008 年放最後;提領金額不變。
- 其他假設:不計手續費、稅與補充保費。
1,000 萬元依 4% 法則提領 18 年:實際順序與倒過來的順序
| 代號 | 不提領 | 實際順序(先遇到 2008 年大跌) | 報酬順序倒過來 |
|---|---|---|---|
| 0050 | 7,556 萬元 | 3,455 萬元(最低 544 萬元) | 5,748 萬元(最低 1,314 萬元) |
| 0056 | 3,971 萬元 | 1,624 萬元(最低 497 萬元) | 2,579 萬元(最低 1,075 萬元) |
資料來源:豪享看股票(還原權息收盤價)、行政院主計總處消費者物價指數
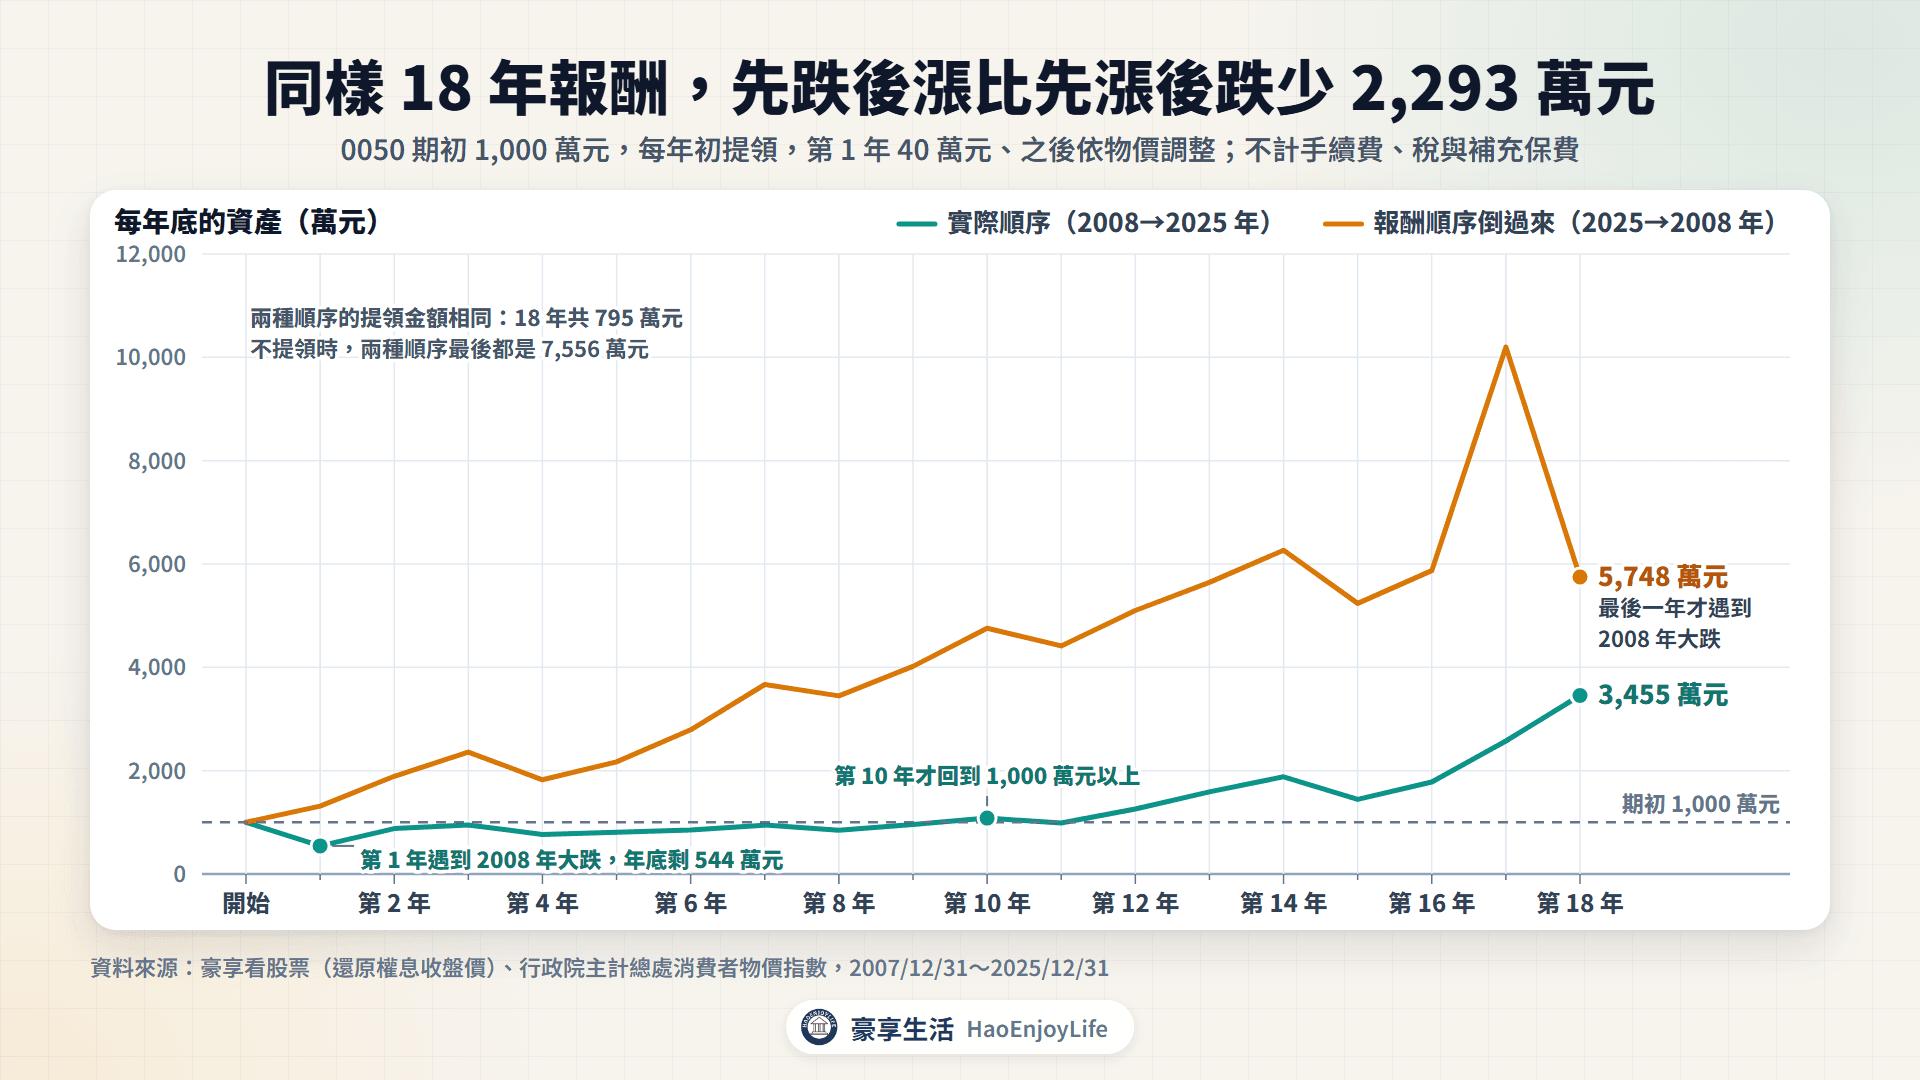
- 不提領時順序不影響:0050 不管哪種順序,都是 7,556 萬元。
- 先跌後漲,資產少很多:0050 實際順序比倒過來少 2,293 萬元。2008 年底只剩 544 萬元,到 2017 年底才回到 1,000 萬元以上。
- 0056 回升更慢:實際順序 2008 年底剩 497 萬元,2019 年底才回到 1,000 萬元以上。
退休初期遇到大跌,影響最大。存股累積期遇到大跌的影響不同,詳見存股複利。
領股利要繳多少稅與二代健保補充保費?
股利要申報綜合所得稅,可以選合併計稅或分開計稅。單次領到 2 萬元以上,還會先扣 2.11% 的二代健保補充保費。補充保費是一般健保費以外,對股利、利息等所得另外收的保費,由發放股利的公司或投信直接扣。
規定查證日期:2026 年 10 月 7 日(財政部、健保署)。
- 合併計稅:股利併入綜合所得總額,再按股利的 8.5% 計算可抵減稅額,每戶上限 8 萬元。可抵減稅額直接扣掉應納稅額,扣完還有剩,可以退稅。
- 分開計稅:股利按 28% 的單一稅率計算,其他所得照一般方式計稅。
- 補充保費:股利單次給付達 2 萬元,整筆按 2.11% 計算,不是只算超過的部分;單次以 1,000 萬元為上限。
8 萬元的抵減上限,換算股利約 94 萬元;一年股利在這個金額以下,可以全額抵減。
一年領 36 萬、60 萬元股利,要繳多少?
下表依 115 年度的規定試算,也就是 2026 年的所得、2027 年 5 月申報:
- 身分:單身、未滿 70 歲,沒有其他所得,用標準扣除額。
- 綜合所得淨額:股利減去免稅額 10.1 萬元、標準扣除額 13.6 萬元,例如 36 萬元減掉後是 12.3 萬元。淨額在 61 萬元以下,稅率是 5%。
- 股利所得:假設全部是股利所得。高股息 ETF 的配息,只有股利所得部分這樣算,其他部分以投信的收益分配通知書為準。
- 補充保費:每次領到的股利都在 2 萬元以上。
一年領 36 萬元、60 萬元股利的稅與補充保費
| 項目 | 一年 36 萬元 | 一年 60 萬元 |
|---|---|---|
| 綜合所得淨額 | 12.3 萬元 | 36.3 萬元 |
| 應納稅額(5%) | 6,150 元 | 18,150 元 |
| 股利可抵減稅額(8.5%) | 30,600 元 | 51,000 元 |
| 合併計稅結果 | 退稅 24,450 元 | 退稅 32,850 元 |
| 分開計稅(28%) | 繳稅 100,800 元 | 繳稅 168,000 元 |
| 補充保費(2.11%) | 7,596 元 | 12,660 元 |
資料來源:財政部 115 年度綜合所得稅免稅額、扣除額及課稅級距,財政部稅務入口網,健保署補充保險費計算公式
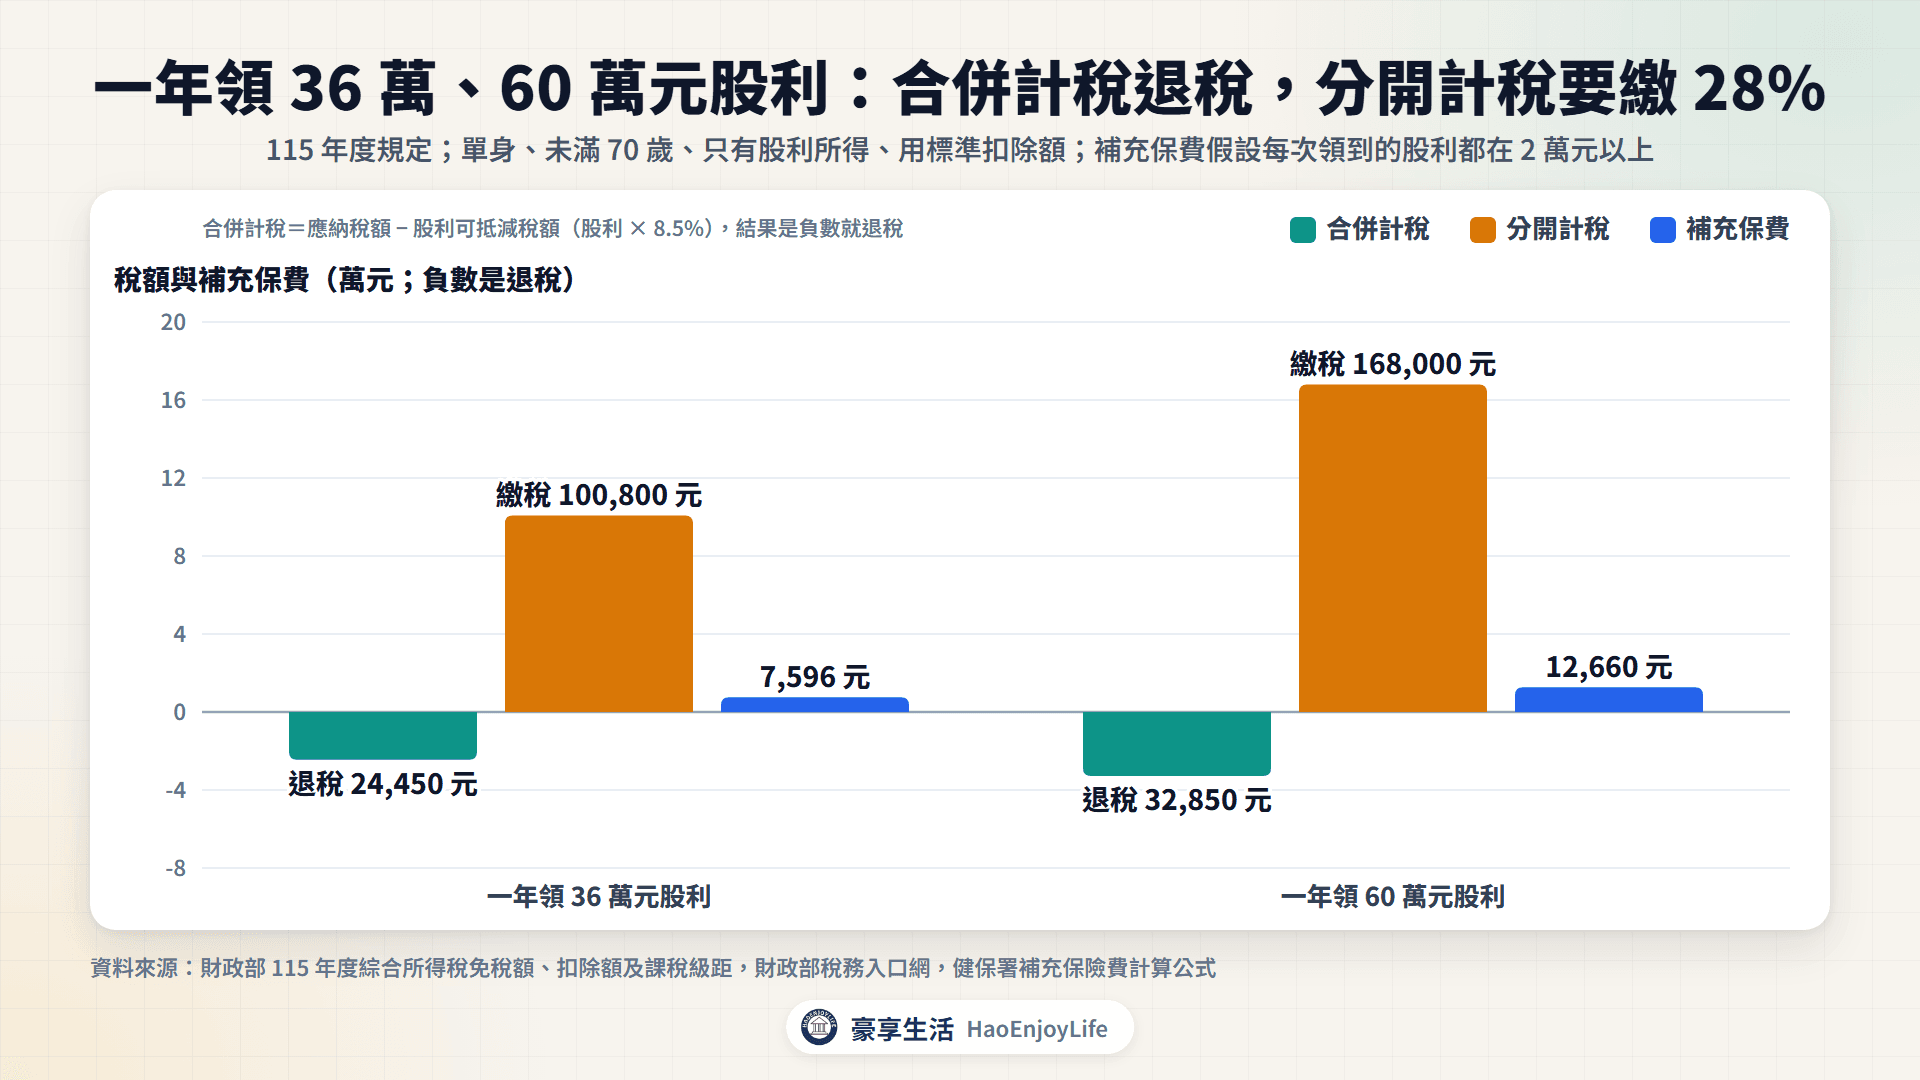
- 合併計稅可以退稅:應納稅額比可抵減稅額少,差額會退還,原本不用繳稅的人也一樣。股利超過約 85 萬元,有一部分所得適用 12% 稅率;到約 126 萬元以前,可抵減稅額都比應納稅額多。
- 夫妻合併申報:免稅額與標準扣除額加倍,同樣一年 60 萬元股利,退稅 44,700 元。
合併計稅還是分開計稅怎麼選?
比較兩種算法的稅額,選低的。適用稅率是綜合所得淨額所在級距的稅率;合併計稅的股利,稅負大約是適用稅率減 8.5 個百分點,分開計稅固定 28%。
以一年股利 60 萬元、全部落在同一個稅率級距估算:
- 適用稅率 20%:合併計稅增加約 6.9 萬元,分開計稅要 16.8 萬元。
- 適用稅率 30%:合併計稅約 12.9 萬元,仍較低。
- 適用稅率 40%:合併計稅約 18.9 萬元,改選分開計稅較低。
依 115 年度級距,含股利的綜合所得淨額在 519 萬元以下(適用稅率 30% 以下),合併計稅一定較省;有股利落在 40% 級距時,要看落在這一級的股利多寡。兩種方式的試算與分界點,詳見股利所得稅怎麼算。
補充保費怎麼算?
補充保費以每一筆股利計算。健保署的例子是,公司發給股東 3 萬元股利,扣 633 元補充保費。
- 每一筆分開算:同樣一年 36 萬元,一次領、每季 9 萬元或每月 3 萬元,每筆都在 2 萬元以上,都是扣 7,596 元。
- 高股息 ETF:配息中只有股利所得、利息所得的部分要計入。
- 可以免扣的身分:低收入戶各類所得都免扣;中低收入戶、中低收入老人等,單次未達最低工資(2026 年每月 29,500 元)可以免扣。
除權息與填息的觀念,詳見除權息與填息。
重點整理
- 靠股利生活的本金,等於一年想領的股利 ÷ 殖利率;每月 3 萬元,殖利率 5% 要 720 萬元。
- 2021 到 2025 年,0050 殖利率 2.1%~4.1%,0056 是 6.0%~10.6%;金融股遇到獲利衰退,股利會大減。
- 4% 法則的本金是一年支出的 25 倍,前提是美國股債組合、30 年、依通膨調整。
- 保留 1~2 年生活費的現金,大跌時可以減少在低點賣股;退休初期遇到大跌,影響最大。
- 收入只有股利、金額不高時,合併計稅可以退稅;單次股利 2 萬元以上,要扣 2.11% 補充保費。
常見問題
Q1:存到 1,000 萬元可以退休嗎?
要看每年花多少。依 4% 法則,1,000 萬元第 1 年可以提領 40 萬元,每月約 3.3 萬元。只領股利、殖利率 5% 時,一年約 50 萬元,每月約 4.2 萬元,但股利每年會變動。
Q2:月配息 ETF 比較適合靠股利生活嗎?
月配只改變領錢的時間,不會讓總報酬變多,因為配息會從淨值扣除。每月配息中的股利所得、利息所得若達 2 萬元,每次都要扣補充保費,詳見ETF配息怎麼課稅。
Q3:只領股利、不賣股,本金就不會變少嗎?
股數不會變少,但市值會跟著股價漲跌。0056 在 2008 年最多跌 54.4%;配息也可能減少,例如 00878 在 2025 年的配息比 2024 年少 11.9%。
Q4:4% 法則是每年領當時資產的 4% 嗎?
不是。4% 只用在第 1 年,用退休時的資產計算;之後每年用前一年的金額依物價調整,不看資產當時的漲跌。如果改成每年領當時資產的 4%,每年領到的錢會跟著市場變動。
Q5:靠股利生活,一定要存高股息 ETF 嗎?
不一定。高股息 ETF 的報酬中股利的比例較高,市值型 ETF 主要賺價格。以近 10 年為例,股利再投入多出的部分,占 0056 總獲利的 66.7%、0050 的 30.3%;市值型 ETF 可以依 4% 法則賣股提領,詳見存股標的種類。
延伸閱讀
- 存股會虧錢嗎?高殖利率陷阱、貼息、減資與景氣循環股:股利減少、股價下跌時怎麼控制風險
- 存股複利怎麼算?72 法則、股利再投入與每月存多少:每月存多少、多久能存到需要的本金
- 存股要存什麼?市值型、高股息ETF、金融股與個股比較:各類標的的殖利率與總報酬
- 高股息ETF怎麼看?選股方式、配息來源、收益平準金與填息:配息從哪裡來、股利稅怎麼選
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何股票、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去報酬不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0