 里奇豪
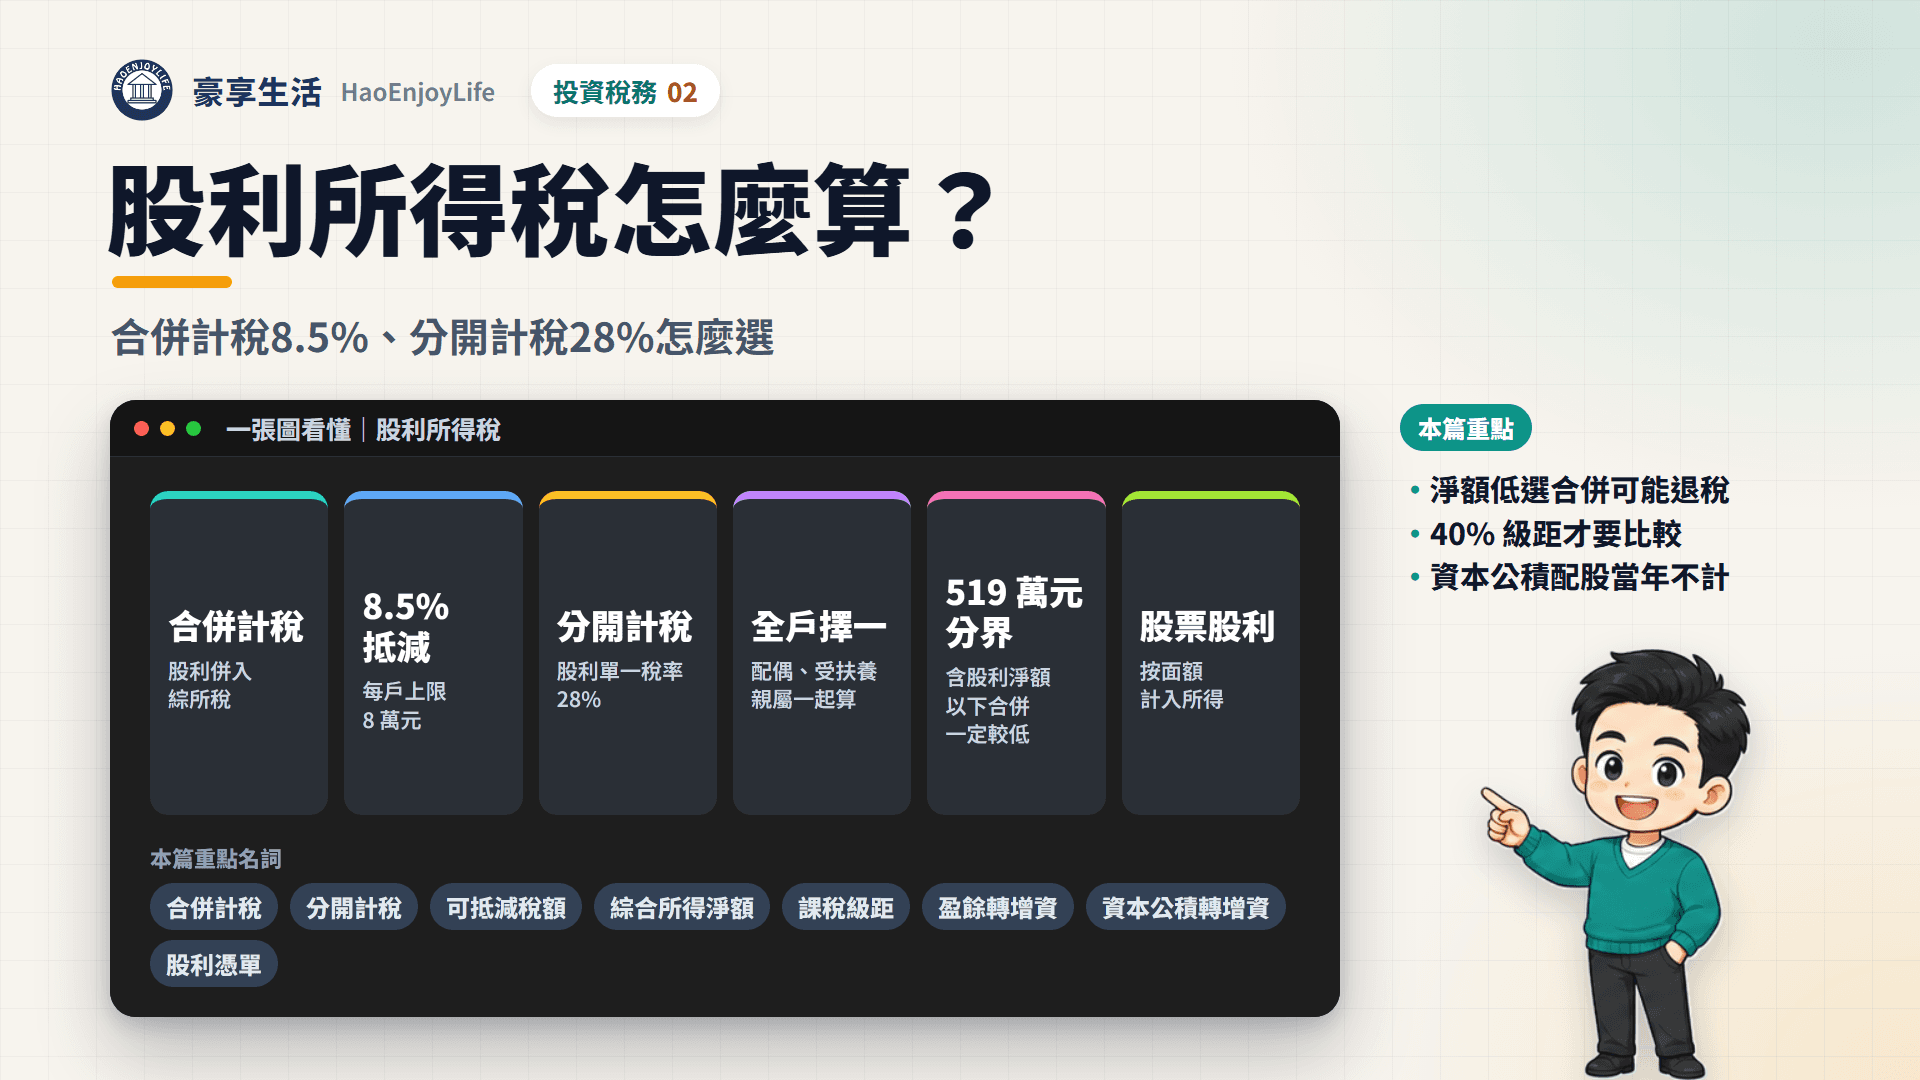
股利所得稅有兩種算法,每年申報時全戶選一種。合併計稅是把股利併入綜合所得,再按股利的 8.5% 抵減稅額,每戶上限 8 萬元;分開計稅是股利按 28% 單一稅率另外計算。
依 115 年度的課稅級距,含股利的綜合所得淨額在 519 萬元以下,合併計稅的稅額一定比較低。淨額超過 519 萬元、有一部分股利適用 40% 稅率時,才需要兩種都算。
盈餘轉增資配發的股票股利,按配到的股數乘以面額計入股利所得,不是用市價。資本公積轉增資配發的股票,取得當年不計入所得。
規定查證日期:2026 年 10 月 15 日(全國法規資料庫、財政部稅務入口網)。年度金額用 115 年度(2026 年所得、2027 年 5 月申報),以財政部每年公告為準。
股利所得稅有哪兩種算法?
所得稅法第 15 條規定,境內居住的個人獲配股利時,可以從兩種方式選一種計稅。適用的是公司以 87 年度以後盈餘分配的股利。
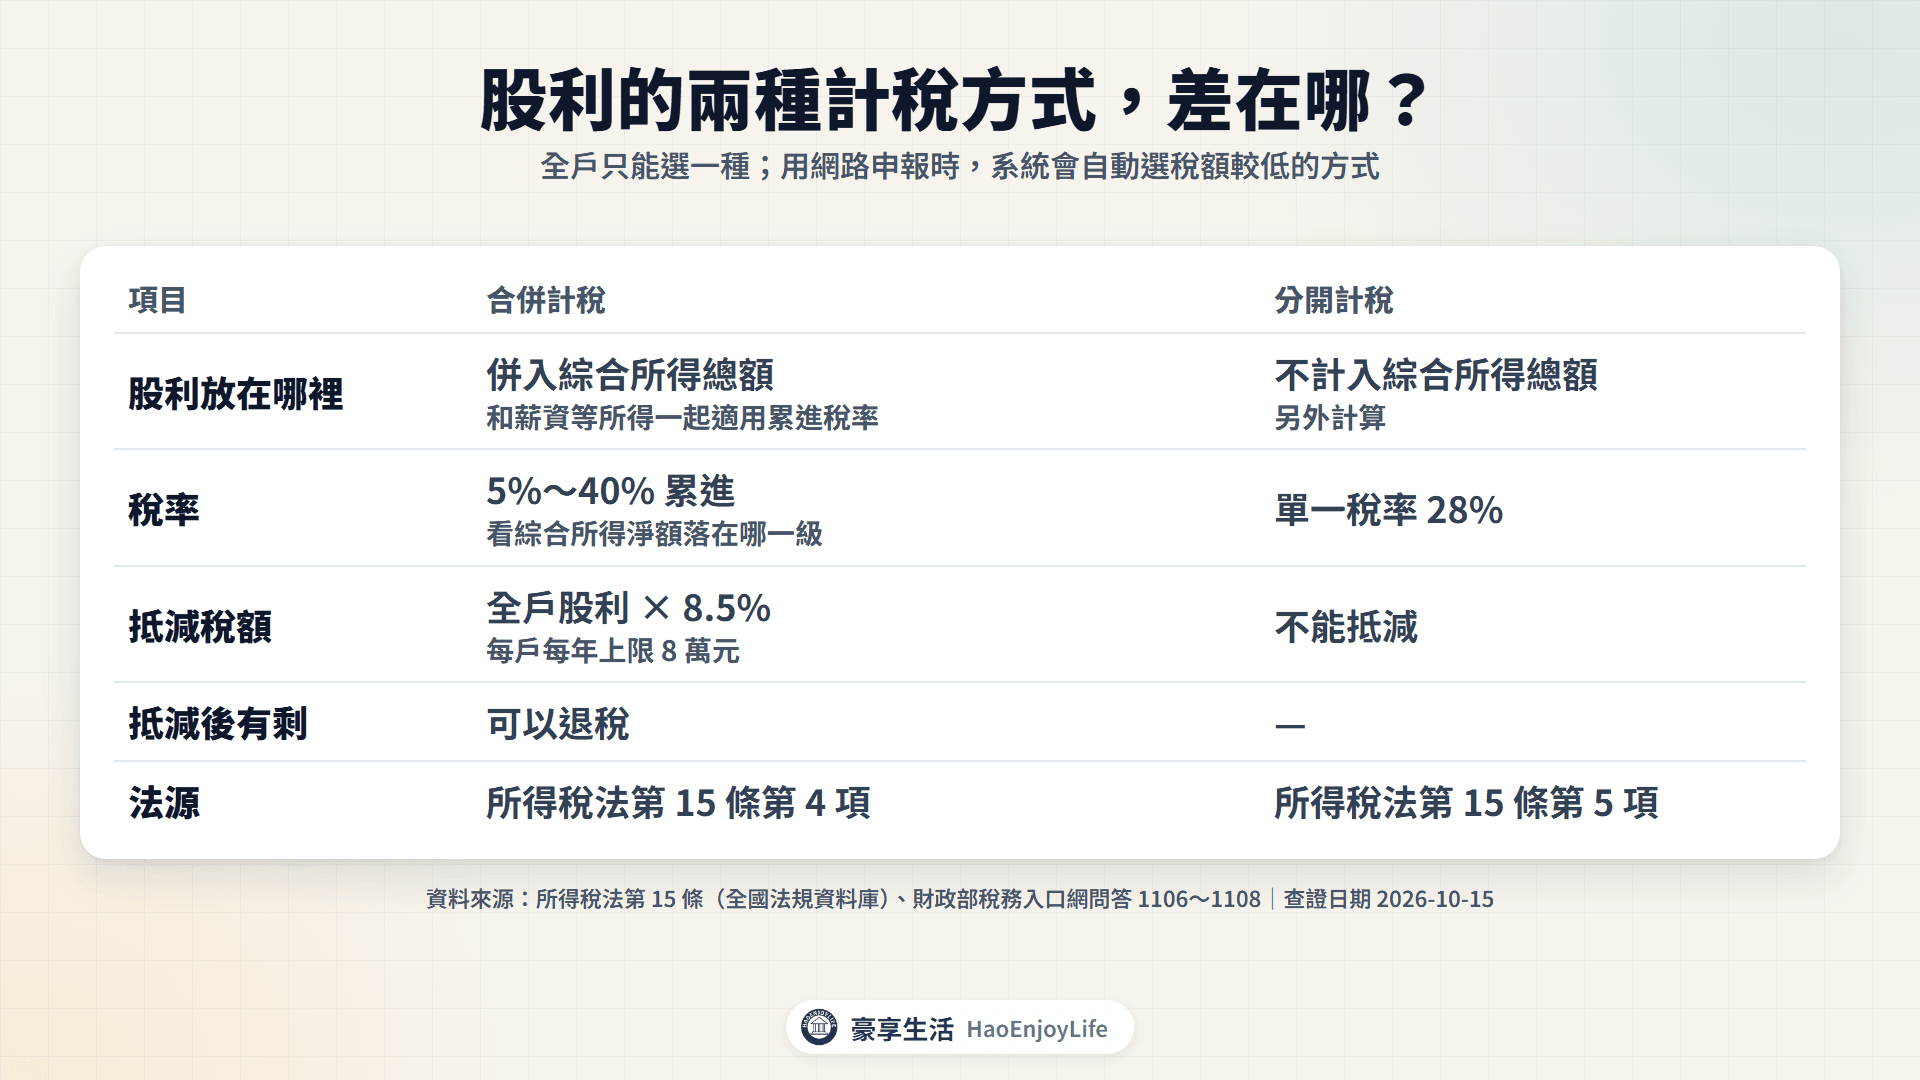
股利的兩種計稅方式
| 項目 | 合併計稅 | 分開計稅 |
|---|---|---|
| 股利放在哪裡 | 併入綜合所得總額,和薪資等所得一起適用累進稅率 | 不計入綜合所得總額,另外計算 |
| 稅率 | 5%~40%,看綜合所得淨額落在哪一級 | 單一稅率 28% |
| 抵減稅額 | 全戶股利 × 8.5%,每戶每年上限 8 萬元 | 不能抵減 |
| 抵減後有剩 | 可以退稅 | — |
| 其他所得 | 和股利一起計算 | 照一般方式計算,再加上股利的稅額 |
| 法源 | 所得稅法第 15 條第 4 項 | 所得稅法第 15 條第 5 項 |
資料來源:所得稅法第 15 條(全國法規資料庫)、財政部稅務入口網問答 1107、1108
選擇的時候要注意 3 點:
- 全戶選同一種:法條計算的是「申報戶」的股利合計。納稅義務人、配偶與受扶養親屬的股利要一起算,不能一人合併、一人分開。
- 和薪資分開計稅無關:夫妻的薪資選擇分開或合併計算稅額,都不影響股利的選擇。
- 網路申報會自動選:財政部說明,用網路申報時,系統會自動選擇對納稅義務人最有利的方式。
8 萬元上限等於多少股利?
8 萬元除以 8.5%,約 94.1 萬元。全戶一年股利在約 94 萬元以下,8.5% 可以全額抵減;超過的部分,抵減稅額停在 8 萬元。
可抵減稅額比應納稅額多時,差額可以退稅。單身、只有股利所得時,115 年度一年股利約 126 萬元以下都會退稅,試算見靠股利生活要多少錢。
選分開計稅還有哪些影響?
所得稅法第 17 條規定,選分開計稅的申報戶,不能減除長期照顧特別扣除額與房屋租金支出特別扣除額。合併計稅時,減除這兩項後的適用稅率在 20% 以上,或基本所得額超過 750 萬元,同樣不能減除。
分開計稅的股利,仍要算進最低稅負制的門檻。綜合所得淨額加上分開計稅的股利與海外所得等項目,超過 750 萬元就要另填基本稅額申報表。計算方式詳見海外所得與最低稅負制。
115 年度課稅級距、免稅額與扣除額是多少?
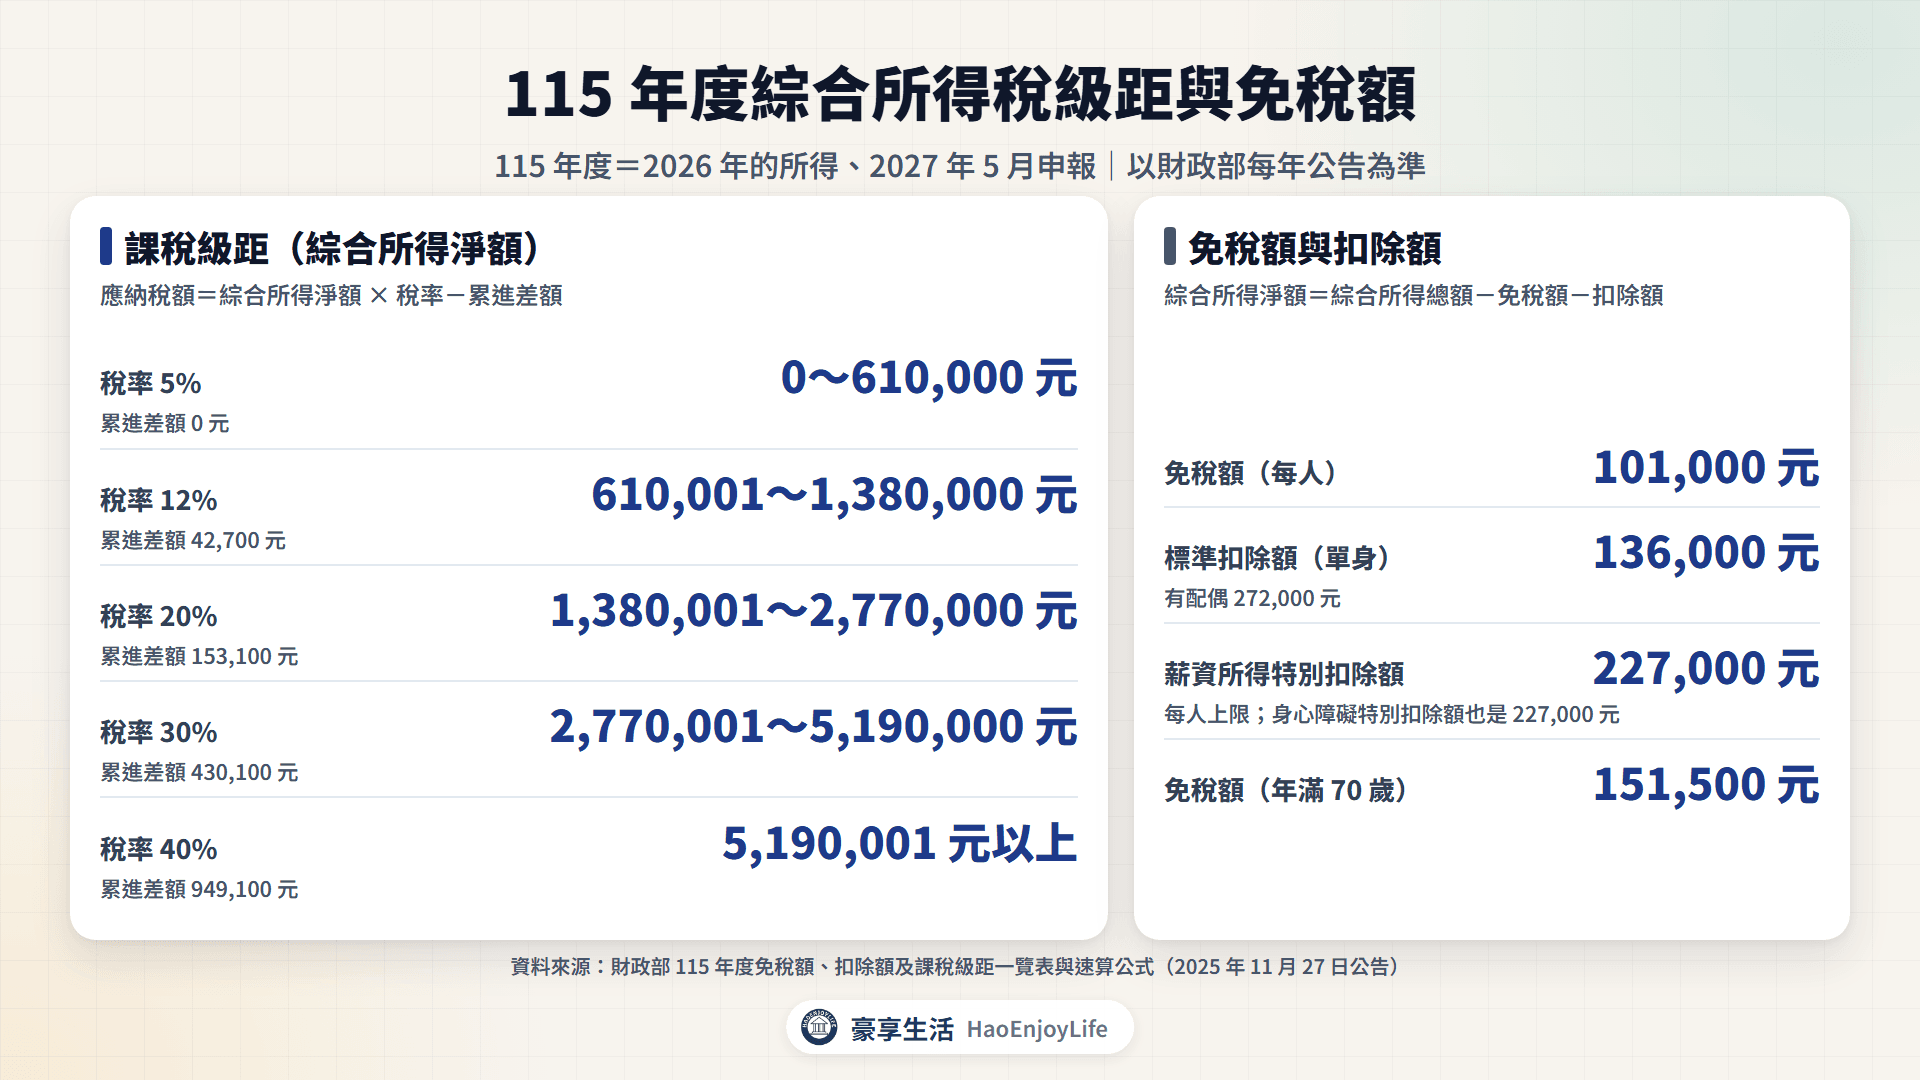
財政部在 2025 年 11 月 27 日公告 115 年度的金額,適用 2026 年的所得,2027 年 5 月申報。消費者物價指數比 113 年度上漲 4.13%,因此依所得稅法規定調整。調高的有免稅額、標準扣除額、薪資所得與身心障礙特別扣除額,以及課稅級距。
綜合所得淨額,是綜合所得總額減去免稅額與扣除額後的金額。應納稅額用速算公式計算:綜合所得淨額 × 稅率-累進差額。
綜合所得稅課稅級距:115 年度與 114 年度
| 稅率 | 115 年度綜合所得淨額 | 115 年度累進差額 | 114 年度綜合所得淨額 |
|---|---|---|---|
| 5% | 0~610,000 元 | 0 元 | 0~590,000 元 |
| 12% | 610,001~1,380,000 元 | 42,700 元 | 590,001~1,330,000 元 |
| 20% | 1,380,001~2,770,000 元 | 153,100 元 | 1,330,001~2,660,000 元 |
| 30% | 2,770,001~5,190,000 元 | 430,100 元 | 2,660,001~4,980,000 元 |
| 40% | 5,190,001 元以上 | 949,100 元 | 4,980,001 元以上 |
資料來源:財政部〈115年度綜合所得稅及所得基本稅額相關免稅額、扣除額及課稅級距金額一覽表〉〈115年度綜合所得稅速算公式〉,2025 年 11 月 27 日公告
免稅額與扣除額:115 年度與 114 年度
| 項目 | 115 年度 | 114 年度 |
|---|---|---|
| 免稅額(每人) | 101,000 元 | 97,000 元 |
| 免稅額(年滿 70 歲) | 151,500 元 | 145,500 元 |
| 標準扣除額(單身) | 136,000 元 | 131,000 元 |
| 標準扣除額(有配偶) | 272,000 元 | 262,000 元 |
| 薪資所得特別扣除額(每人上限) | 227,000 元 | 218,000 元 |
| 身心障礙特別扣除額(每人) | 227,000 元 | 218,000 元 |
資料來源:同上表
以 115 年度計算,單身、年薪 96.4 萬元的上班族,綜合所得淨額是 50 萬元。算式是 964,000-227,000-101,000-136,000=500,000 元。減除的 3 項依序是薪資所得特別扣除額、免稅額與標準扣除額。
合併計稅和分開計稅差多少?3 種所得的家庭試算
下面用 3 個家庭 A、B、C,比較兩種方式的稅額。試算的假設如下:
- 年度:115 年度的級距與累進差額。
- 淨額:「不含股利的綜合所得淨額」是薪資等其他所得,減除免稅額與扣除額後的金額。
- 股利:全部是 87 年度以後盈餘分配的股利,免稅額與扣除額已經被其他所得用完。
- 不考慮:夫妻薪資分開計算稅額、長照與房屋租金扣除額,以及二代健保補充保費。
3 個家庭的所得
| 家庭 | 不含股利的綜合所得淨額 | 一年股利 | 換算單身年薪 |
|---|---|---|---|
| A | 50 萬元 | 10 萬元 | 約 96.4 萬元 |
| B | 150 萬元 | 100 萬元 | 約 196.4 萬元 |
| C | 500 萬元 | 300 萬元 | 約 546.4 萬元 |
資料來源:本文假設;年薪換算依 115 年度免稅額、標準扣除額與薪資所得特別扣除額
兩種方式的算式:
- 合併計稅:(不含股利的淨額+股利)的稅額-可抵減稅額。
- 分開計稅:不含股利淨額的稅額+股利 × 28%。
3 個家庭的股利稅額比較(115 年度)
| 項目 | 家庭 A | 家庭 B | 家庭 C |
|---|---|---|---|
| 合併後的淨額與稅率 | 60 萬元,5% | 250 萬元,20% | 800 萬元,40% |
| 可抵減稅額 | 8,500 元 | 80,000 元(已達上限) | 80,000 元(已達上限) |
| 合併計稅 | 21,500 元 | 266,900 元 | 2,170,900 元 |
| 分開計稅 | 53,000 元 | 426,900 元 | 1,909,900 元 |
| 稅額較低 | 合併計稅 | 合併計稅 | 分開計稅 |
| 選錯時多繳 | 31,500 元 | 160,000 元 | 261,000 元 |
資料來源:本文試算,依財政部 115 年度課稅級距與所得稅法第 15 條
各家庭的算式:
- 家庭 A:合併 600,000 × 5%-8,500=21,500 元。分開 500,000 × 5%+100,000 × 28%=53,000 元。
- 家庭 B:合併 2,500,000 × 20%-153,100-80,000=266,900 元。分開 1,500,000 × 20%-153,100+280,000=426,900 元。
- 家庭 C:合併 8,000,000 × 40%-949,100-80,000=2,170,900 元。分開 5,000,000 × 30%-430,100+840,000=1,909,900 元。
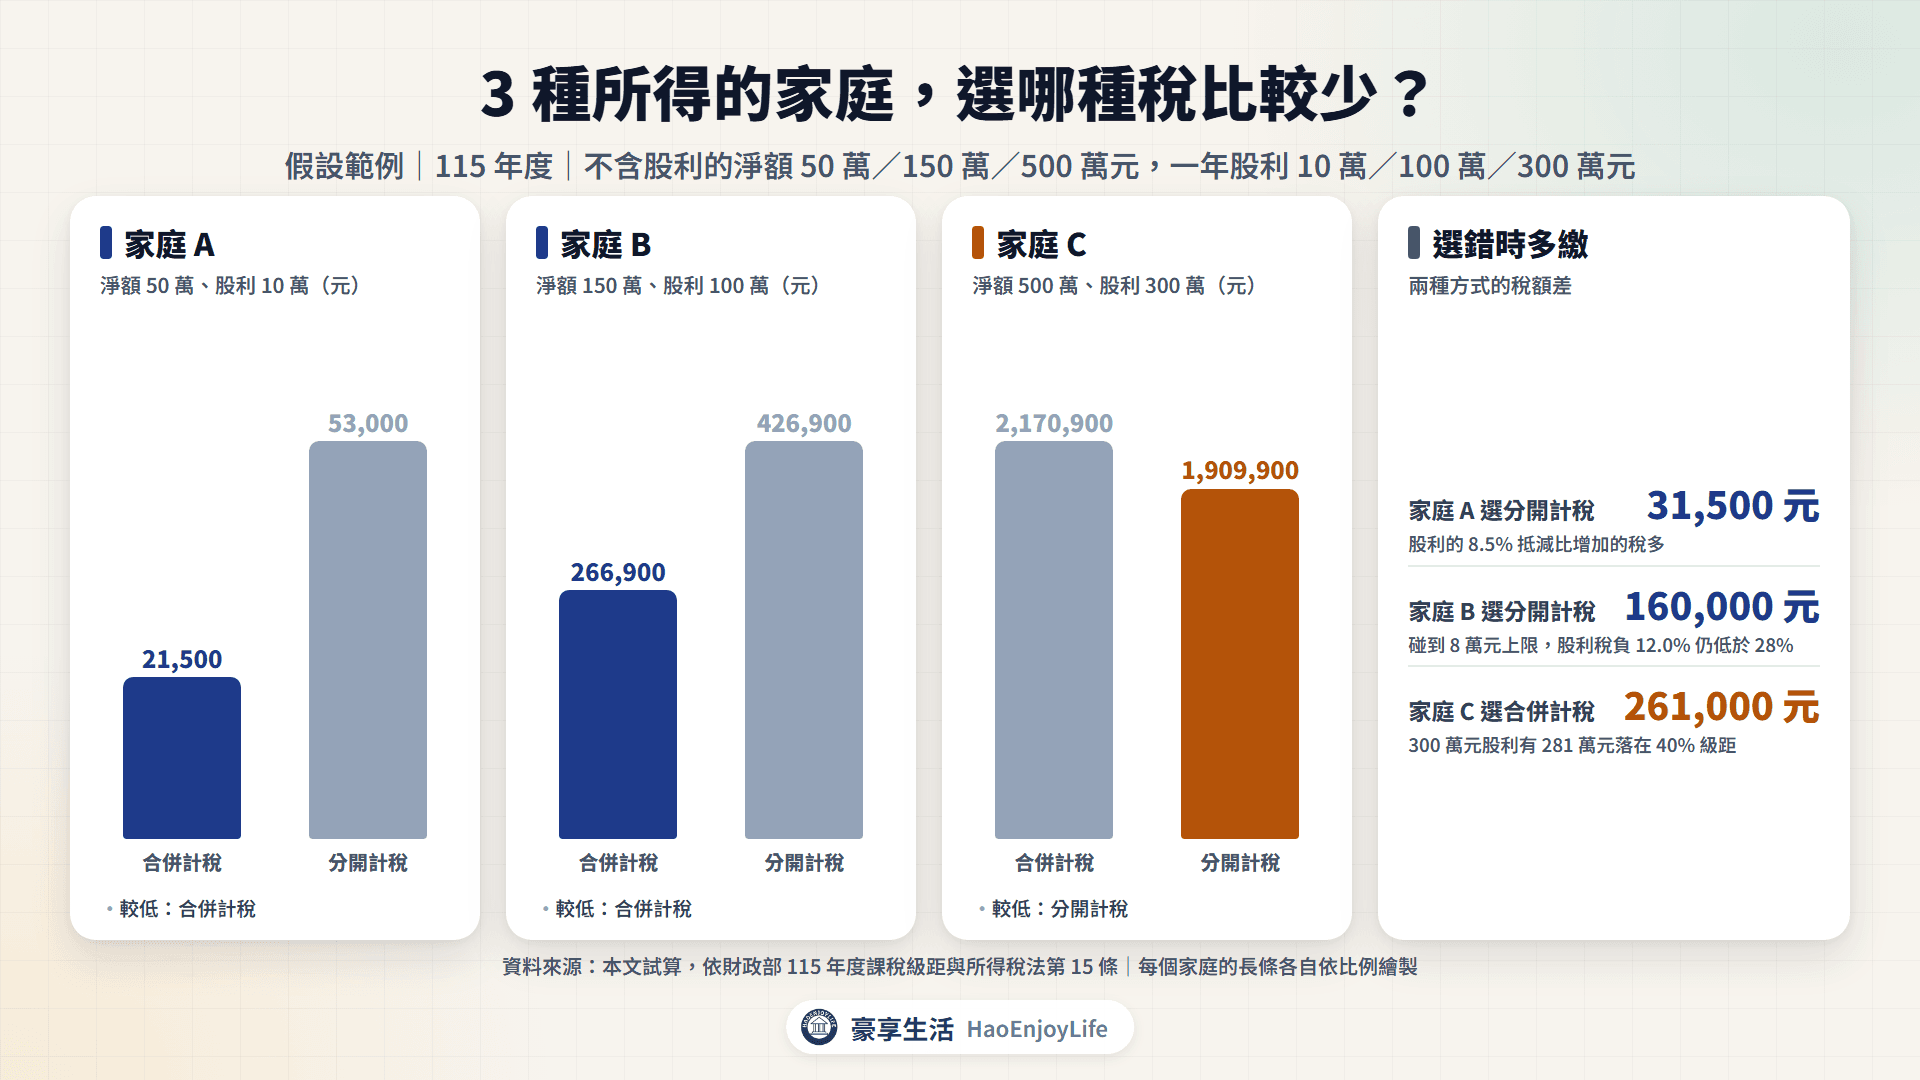
- 家庭 A 的股利讓稅變少:沒有股利時稅額是 25,000 元,加上 10 萬元股利、合併計稅後是 21,500 元。適用 5% 時,8.5% 的抵減比股利增加的稅多。
- 家庭 B 碰到 8 萬元上限:股利 100 萬元的 8.5% 是 85,000 元,只能抵 80,000 元。合併計稅後股利的稅負是 12.0%,仍比 28% 低。
- 家庭 C 改選分開計稅較低:300 萬元股利裡有 281 萬元落在 40% 級距。合併計稅的股利稅負約 36.7%,高於分開計稅的 28%。
同一個家庭,股利多寡會改變結果嗎?
會。淨額 500 萬元的家庭,股利 10 萬元時合併計稅較低,股利超過約 54.3 萬元就變成分開計稅較低。
不同淨額與股利的比較(115 年度)
| 不含股利的淨額 | 股利 10 萬元 | 股利 100 萬元 | 股利 300 萬元 |
|---|---|---|---|
| 50 萬元 | 合併較低,少 31,500 元 | 合併較低,少 238,100 元 | 合併較低,少 325,100 元 |
| 150 萬元 | 合併較低,少 16,500 元 | 合併較低,少 160,000 元 | 合併較低,少 147,000 元 |
| 500 萬元 | 合併較低,少 6,500 元 | 分開較低,少 21,000 元 | 分開較低,少 261,000 元 |
資料來源:本文試算,依財政部 115 年度課稅級距與所得稅法第 15 條
表中的差額,就是選錯方式時多繳的稅。淨額 50 萬元、股利 300 萬元的家庭,選分開計稅會多繳 325,100 元,是表中最多的一格。
什麼情況合併計稅比較划算?519 萬元分界點
比較的方法,是看股利帶來的稅。合併計稅時,股利落在哪一級,就用那一級的稅率計算,再減可抵減稅額;分開計稅固定是股利 × 28%。
- 5%~20% 級距:稅率都低於 28%,合併計稅一定較低。
- 30% 級距:每 1 元股利只比 28% 多 2%,少於 8.5% 的抵減。這一級寬 242 萬元,整級最多多出 48,400 元,也低於 8 萬元上限。
- 40% 級距:每 1 元股利比 28% 多 12%,落在這一級的股利越多,越可能改成分開計稅較低。
所以,含股利的綜合所得淨額在 519 萬元以下,合併計稅一定較低。不含股利的淨額在 519 萬元以上時,股利全部適用 40%,扣掉 8.5% 後至少還有 31.5%,分開計稅一定較低。
介於兩者之間,要算出股利的上限。
合併計稅較低的股利上限(115 年度)
| 不含股利的綜合所得淨額 | 股利在這個金額以下,合併計稅較低 | 對應的含股利淨額 |
|---|---|---|
| 0 元 | 約 857.6 萬元 | 約 857.6 萬元 |
| 50 萬元 | 約 711.8 萬元 | 約 761.8 萬元 |
| 150 萬元 | 約 480.0 萬元 | 約 630.0 萬元 |
| 277 萬元 | 約 268.3 萬元 | 約 545.3 萬元 |
| 350 萬元 | 約 207.5 萬元 | 約 557.5 萬元 |
| 450 萬元 | 約 124.2 萬元 | 約 574.2 萬元 |
| 500 萬元 | 約 54.3 萬元 | 約 554.3 萬元 |
| 519 萬元以上 | 任何金額都是分開計稅較低 | — |
資料來源:本文試算,依財政部 115 年度課稅級距與所得稅法第 15 條;0 元代表免稅額與扣除額剛好被其他所得用完
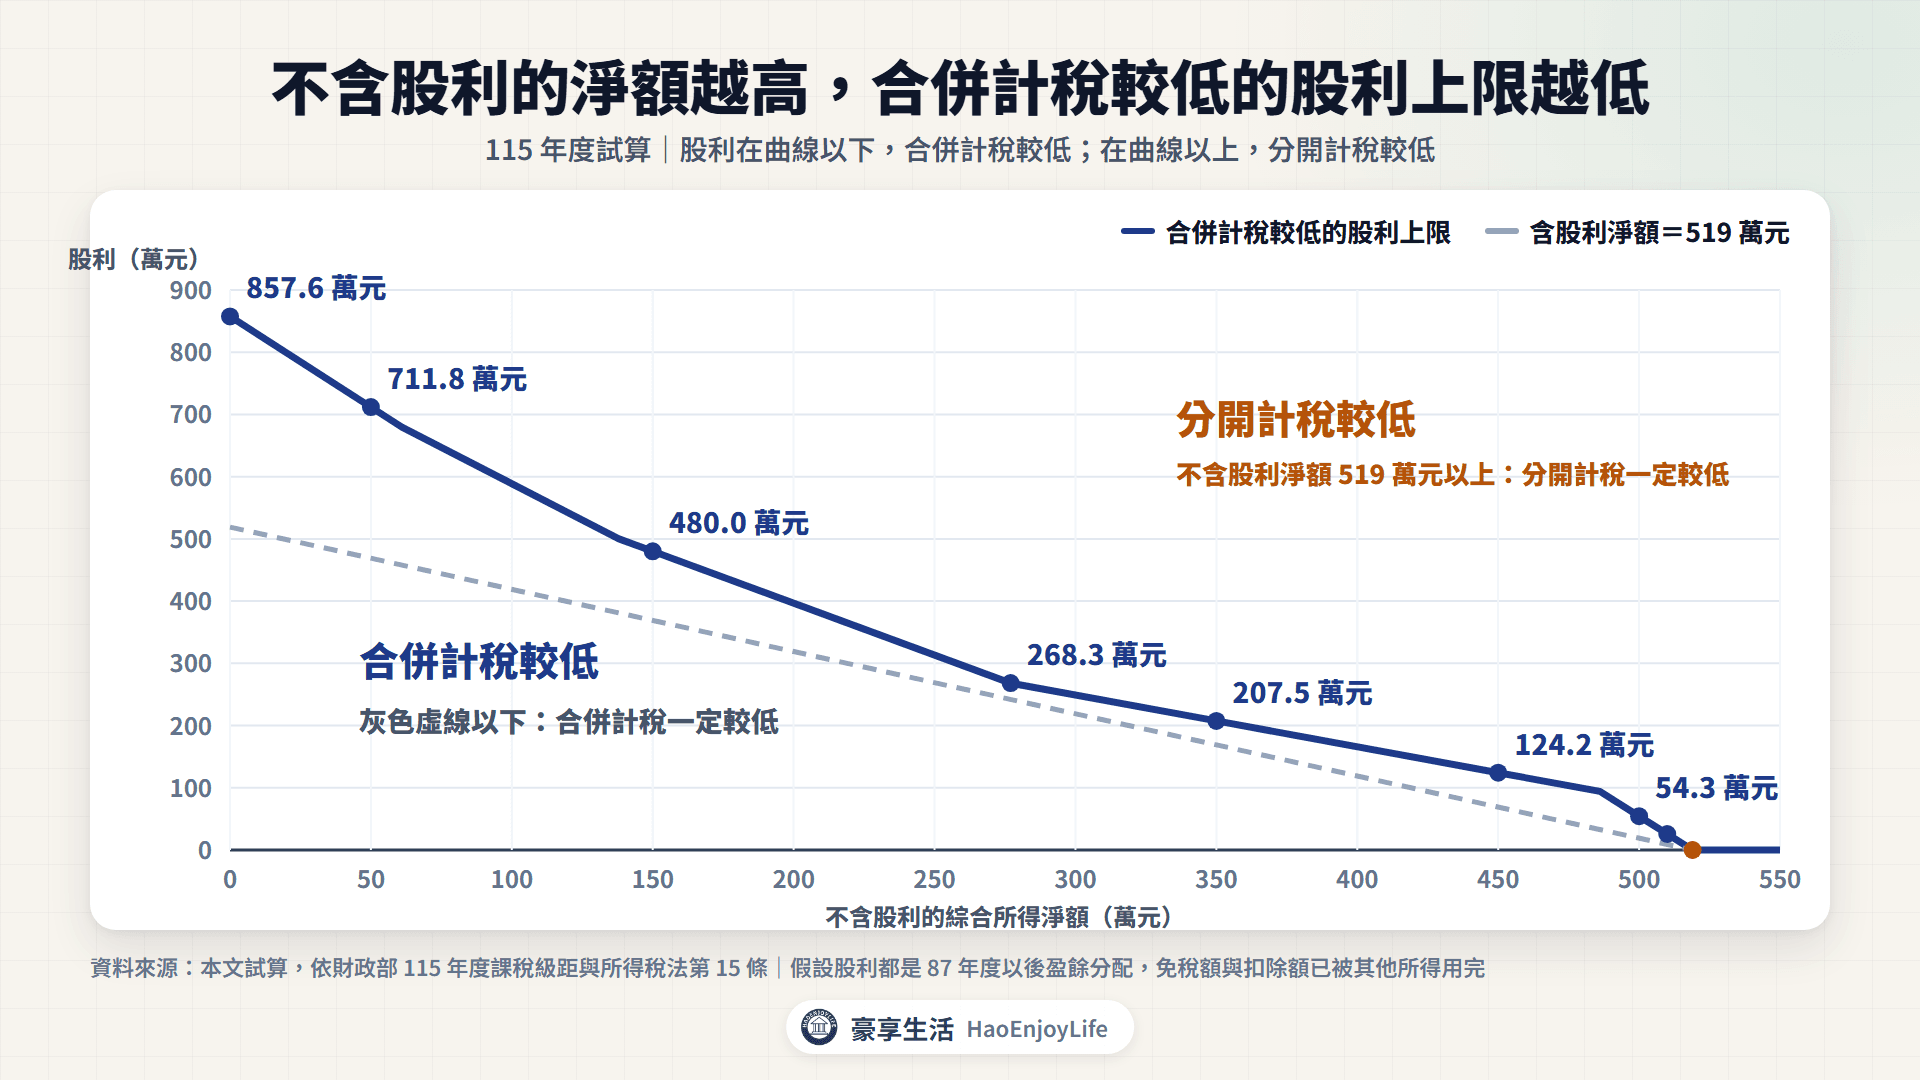
以淨額 500 萬元為例,股利的前 19 萬元落在 30%,其餘落在 40%。合併增加的稅是 19 萬 × 30%+(股利-19 萬)× 40%-股利 × 8.5%。這個金額和股利 × 28% 相等時,股利約 54.3 萬元。
分界點依 115 年度的級距計算,級距調整後也會跟著變。114 年度的 30% 級距上限是 498 萬元,同樣的規則換成 498 萬元。
股票股利怎麼計入所得?盈餘轉增資與資本公積轉增資
股票股利(配股)有兩種來源,課稅方式不同。公司把應分派的股息及紅利改發新股,是盈餘轉增資;把資本公積發成新股,是資本公積轉增資。
股票股利的兩種來源
| 項目 | 盈餘轉增資配股 | 資本公積轉增資配股 |
|---|---|---|
| 來源 | 公司的盈餘(股息及紅利) | 發行股票超過面額的溢價、受領贈與的所得 |
| 法源 | 公司法第 240 條 | 公司法第 241 條 |
| 取得當年 | 計入股利所得,可選合併或分開計稅 | 不計入取得年度的所得 |
| 計入的金額 | 配到的股數 × 每股面額 | — |
| 之後賣出 | 證券交易所得停徵所得稅;未上市櫃且非興櫃的股票,交易所得計入基本所得額 | 同左 |
資料來源:公司法第 240、241 條(全國法規資料庫),財政部稅務入口網問答 1143
配股以每股配發多少元公告。假設有一家公司叫做豪享公司,每股面額 10 元,配發現金股利 2 元與盈餘轉增資股票股利 1 元。
- 持有 2,000 股:領到現金 4,000 元,以及 2,000 × 1 ÷ 10=200 股。
- 股利所得:4,000+200 × 10=6,000 元。
- 不是用市價:除權後股價假設是 80 元,200 股市值 16,000 元,計入所得的只有面額 2,000 元。
真實例子:合庫金兩次配股的來源不同
以合作金庫金控(5880)為例,2023 年股東會通過的配股來自資本公積,2026 年的配股來自盈餘。公開資訊觀測站會把兩種配股分欄列出。
合庫金的股利分派(每股面額 10 元)
| 股利所屬年度(股東會) | 盈餘分配:現金/配股 | 資本公積:現金/配股 | 持有 10,000 股 |
|---|---|---|---|
| 114 年度(2026 年 6 月 18 日) | 0.80 元/0.25 元 | 0 元/0 元 | 現金 8,000 元、配股 250 股,股利所得 10,500 元 |
| 111 年度(2023 年 6 月 16 日) | 0.12 元/0 元 | 0.38 元/0.50 元 | 盈餘現金 1,200 元計入股利所得,配股 500 股不計入 |
資料來源:公開資訊觀測站〈股利分派情形〉,2026 年 10 月 7 日查詢
111 年度另有資本公積發放的現金 0.38 元,是否計入股利所得,以公司寄發的股利憑單為準。配股的來源,可以在公開資訊觀測站〈股利分派情形〉的「盈餘轉增資配股」「資本公積轉增資配股」欄位查到。
股票股利也要計入二代健保補充保費的股利所得,計算方式詳見二代健保補充保費。
股利所得怎麼申報?股利憑單、所得資料與稅額試算
股利所得的申報,從公司寄股利憑單開始,到 5 月結算申報結束。
- 1~2 月,公司申報股利憑單:公司 1 月底前向國稅局申報前一年發放的股利,2 月 10 日前把股利憑單寄給股東。股利資料已納入所得資料查詢服務時,可以不寄紙本。
- 4 月,部分家庭收到稅額試算通知書:上一年度已申報、經審核符合條件的人,國稅局會主動計算稅額。114 年度的通知書,在 2026 年 4 月 25 日前寄出。
- 5 月,結算申報:每年 5 月 1 日到 5 月 31 日申報,遇假日順延。115 年度的所得,在 2027 年 5 月申報。
資料來源:所得稅法第 102 條之 1、財政部〈國稅節稅手冊〉綜合所得稅申報篇
申報期間可以在財政部的綜合所得稅電子結算申報繳稅系統查所得資料。登入方式有自然人憑證、健保卡加密碼、行動自然人憑證或行動電話認證等。查到的資料只供參考,漏掉的所得仍要自己補報。
稅額試算通知書的所得資料,114 年度是給付單位在 2026 年 2 月 2 日前申報的資料。核對無誤後,繳稅或回復確認就完成申報;所得資料不完整時,要另外辦理申報。
股利憑單上的「可扣抵稅額」去哪了?
107 年起已經取消。106 年度以前是兩稅合一制度,公司繳的營利事業所得稅,股東可以用「可扣抵稅額」扣抵自己的稅。
財政部的所得稅制優化方案,從 107 年 1 月 1 日起廢除兩稅合一,改成現在的合併或分開計稅。現在的「可抵減稅額」,是申報時用全戶股利合計 × 8.5% 計算,每戶上限 8 萬元。
股利所得稅常見誤解
- 「股利一定要繳 28%」:28% 只是分開計稅的稅率。家庭 A 選合併計稅,加上股利後的稅反而少 3,500 元。
- 「所得高就該選分開計稅」:要看落在 40% 級距的股利有多少。淨額 500 萬元、股利 50 萬元時,合併計稅仍少 1,500 元。
- 「股票股利按市價算所得」:盈餘轉增資配股按面額計入;資本公積轉增資配股,取得當年不計入。
- 「單筆股利不到 2 萬元就不用繳稅」:2 萬元是二代健保補充保費的扣費門檻。所得稅看的是全年股利,金額再小都要計入。
重點整理
- 股利可以選合併計稅(8.5% 抵減、每戶上限 8 萬元)或分開計稅(28%),全戶只能選一種。
- 115 年度含股利的綜合所得淨額在 519 萬元以下,合併計稅一定較低。
- 不含股利的淨額超過 519 萬元時,分開計稅一定較低;介於中間要算股利上限。
- 盈餘轉增資配股按面額計入股利所得;資本公積轉增資配股,取得當年不計入。
- 網路申報系統會自動選較低的方式;可抵減稅額有剩,要申報才能退稅。
常見問題
Q1:受扶養的父母或子女名下的股利,也要一起算嗎?
要。合併計稅的 8.5% 與分開計稅的 28%,都是用申報戶的股利合計計算。列為受扶養親屬的人,股利要和納稅義務人、配偶一起申報,8 萬元上限也是全戶共用。
Q2:今年選合併計稅,明年可以改選分開計稅嗎?
可以。選擇是在每年結算申報時,依當年度全戶的所得與股利分別決定。所得或股利金額變了,稅額較低的方式也可能不同。
Q3:ETF 配息也可以用 8.5% 抵減嗎?
只有收益分配中屬於股利所得的部分可以。ETF 配息還可能有利息所得、收益平準金等項目,課稅方式不同,詳見ETF配息課稅。
Q4:所得很低、不用繳稅,領股利還要申報嗎?
要申報才能退稅。財政部說明,所得總額沒有超過免稅額加標準扣除額可以免申報,但有股利可抵減稅額可以退稅時,一定要申報。國稅局不會主動退稅。
延伸閱讀
- 二代健保補充保費怎麼扣?股利、利息2萬元門檻與免扣情況:單次股利 2 萬元以上要扣 2.11%
- 靠股利生活要多少錢?被動收入試算、4%法則與退休提領:只有股利所得時的退稅試算
- ETF配息怎麼課稅?收益分配組成、股利所得與海外所得:ETF 配息裡哪些算股利所得
- 除權息是什麼?除息參考價怎麼算、填息與貼息差別一次看懂:配股之後股價怎麼調整
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議或稅務諮詢,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議。文中稅率、免稅額、扣除額與申報規定以財政部、各地區國稅局、衛生福利部中央健康保險署最新公告為準,個人實際稅負請依個案情況判斷或洽詢專業人士。投資有風險,下單前請自行評估並承擔結果。
留言0