 里奇豪
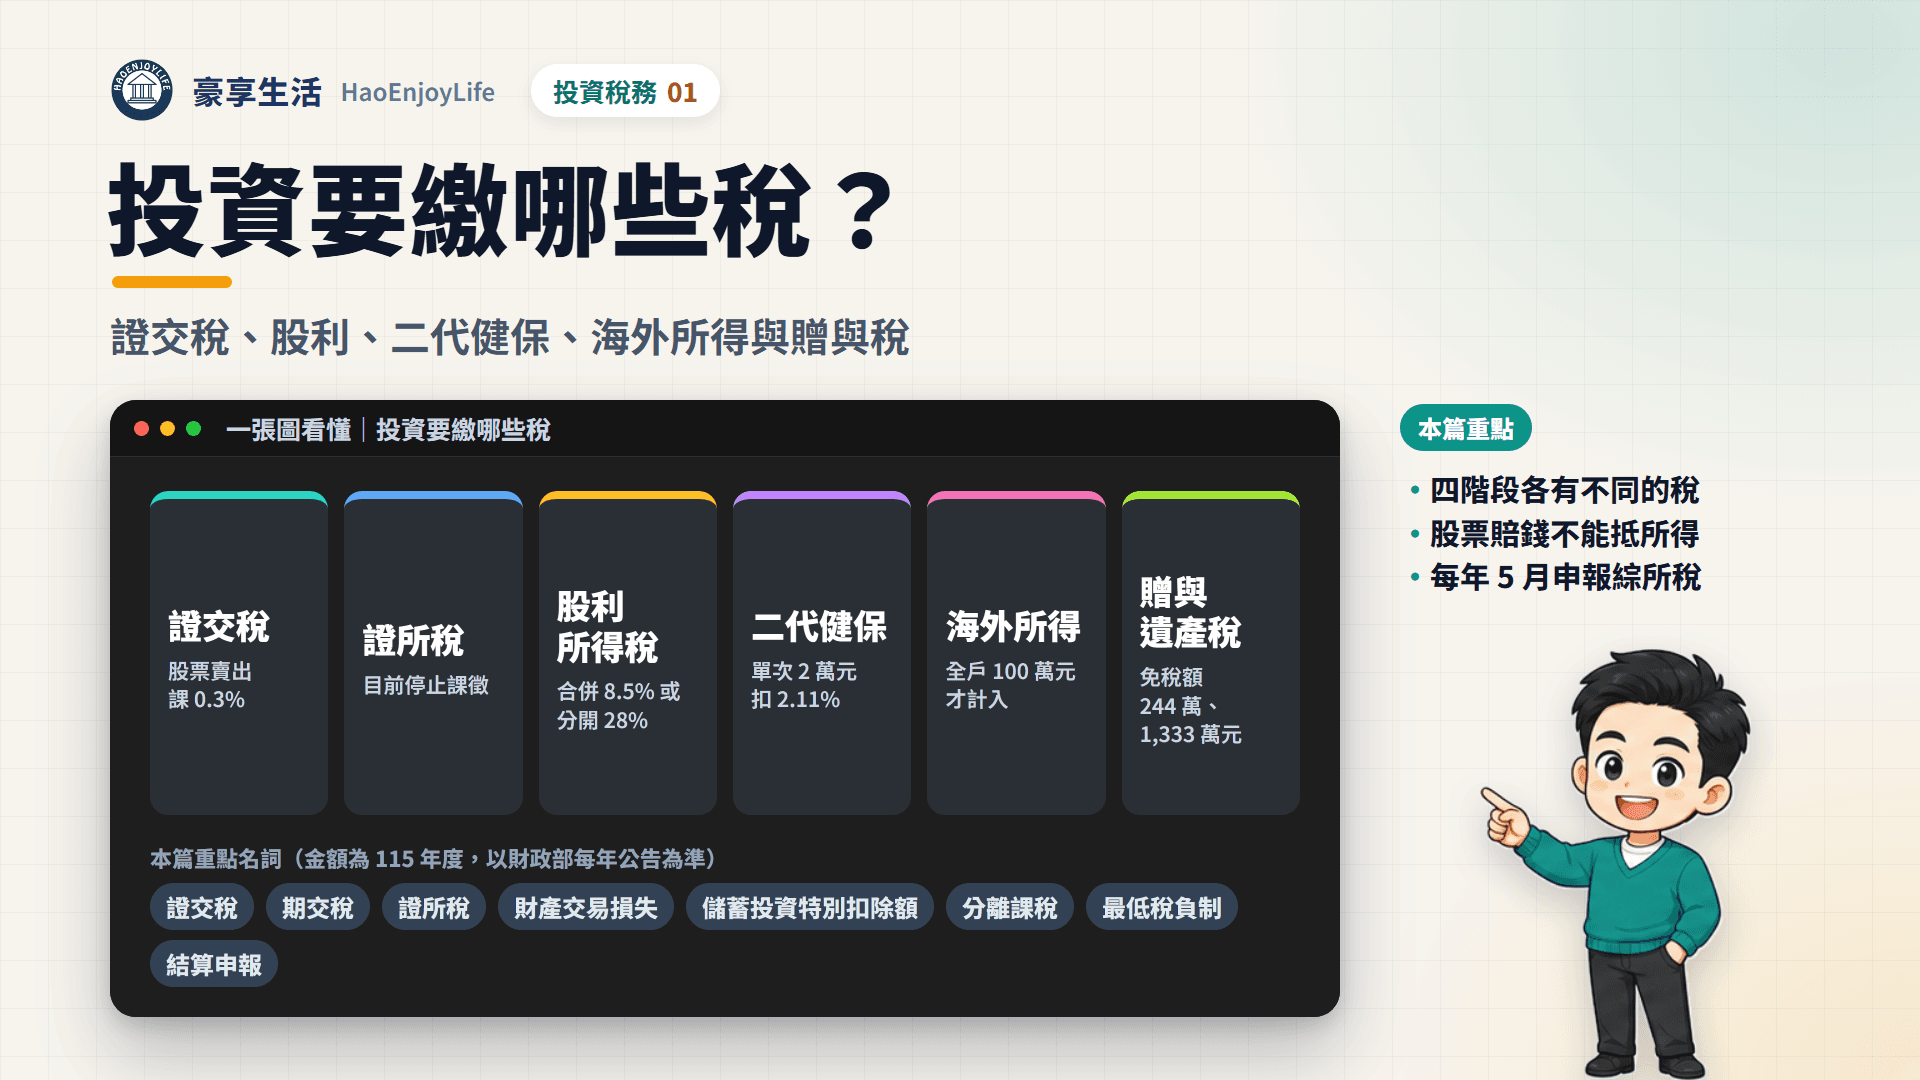
投資要繳的稅,可以分成交易、持有、海外與移轉 4 個階段。賣出股票時繳證券交易稅(證交稅),一般股票是成交金額的 0.3%,由證券商代徵。賣股票賺的價差屬證券交易所得,證券交易所得稅(證所稅)目前停止課徵。
持有時領到的股利與存款利息,要併入綜合所得稅申報;單次達 2 萬元,另扣 2.11% 二代健保補充保費。海外所得全戶一年達 100 萬元,才計入最低稅負制的基本所得額;把股票送給家人或留給繼承人,則課贈與稅、遺產稅。
規定查證日期:2026 年 10 月 15 日(全國法規資料庫、財政部、立法院)。年度金額用 115 年度(2026 年所得、2027 年 5 月申報),以財政部每年公告為準。
投資從買進到移轉,各階段有哪些稅?
下表依 4 個階段,整理每種稅的稅率、由誰扣繳或申報,以及詳細說明在哪一篇。
投資稅務總表
| 階段 | 稅或費用 | 稅率與門檻 | 誰扣、誰報 | 詳見 |
|---|---|---|---|---|
| 交易 | 證交稅 | 股票 0.3%、現股當沖 0.15%、股票 ETF 0.1%,賣出時課 | 證券商代徵 | 交易成本 |
| 交易 | 期貨交易稅(期交稅) | 股價類期貨為契約金額十萬分之 2,選擇權為權利金千分之 1,買賣各課 | 期貨商代徵 | 期貨交易實務 |
| 交易 | 證所稅 | 停止課徵;未上市櫃且非興櫃股票的交易所得計入基本所得額 | — | 本文 |
| 持有 | 股利所得稅 | 合併計稅抵減 8.5%(每戶上限 8 萬元),或分開計稅 28% | 不預扣,5 月自己申報 | 股利所得稅 |
| 持有 | 存款利息 | 併入綜合所得,每戶 27 萬元儲蓄投資特別扣除額 | 單次超過 2 萬元預扣 10%,5 月申報 | 本文 |
| 持有 | 債券利息 | 10% 分離課稅 | 付息時扣,不再申報 | 債券怎麼買 |
| 持有 | 二代健保補充保費 | 股利、利息單次達 2 萬元扣 2.11%,單次上限 1,000 萬元 | 發放單位扣 | 二代健保 |
| 持有 | ETF 配息 | 依收益分配組成,分成股利、利息、資本利得等課稅 | 投信寄收益分配通知書 | ETF配息課稅 |
| 海外 | 最低稅負制 | 全戶海外所得一年達 100 萬元全數計入;(基本所得額-750 萬元)× 20% | 自己申報,和綜所稅一起 | 海外所得 |
| 海外 | 美股股利 | 美國預扣 30% | 券商預扣 | 美股稅務 |
| 移轉 | 贈與稅 | 每位贈與人每年免稅額 244 萬元,稅率 10%~20% | 贈與人在 30 日內申報 | 贈與稅與遺產稅 |
| 移轉 | 遺產稅 | 免稅額 1,333 萬元,稅率 10%~20% | 繼承人在 6 個月內申報 | 贈與稅與遺產稅 |
資料來源:所得稅法第 4-1、14-1、15、17 條,證券交易稅條例第 2、2-1、2-2 條,期貨交易稅條例,所得基本稅額條例第 12、13 條,遺產及贈與稅法,健保署。750 萬元為 114、115 年度金額;244 萬元、1,333 萬元適用 2026 年(115 年)發生的案件,以財政部每年公告為準。查證日期 2026-10-15。
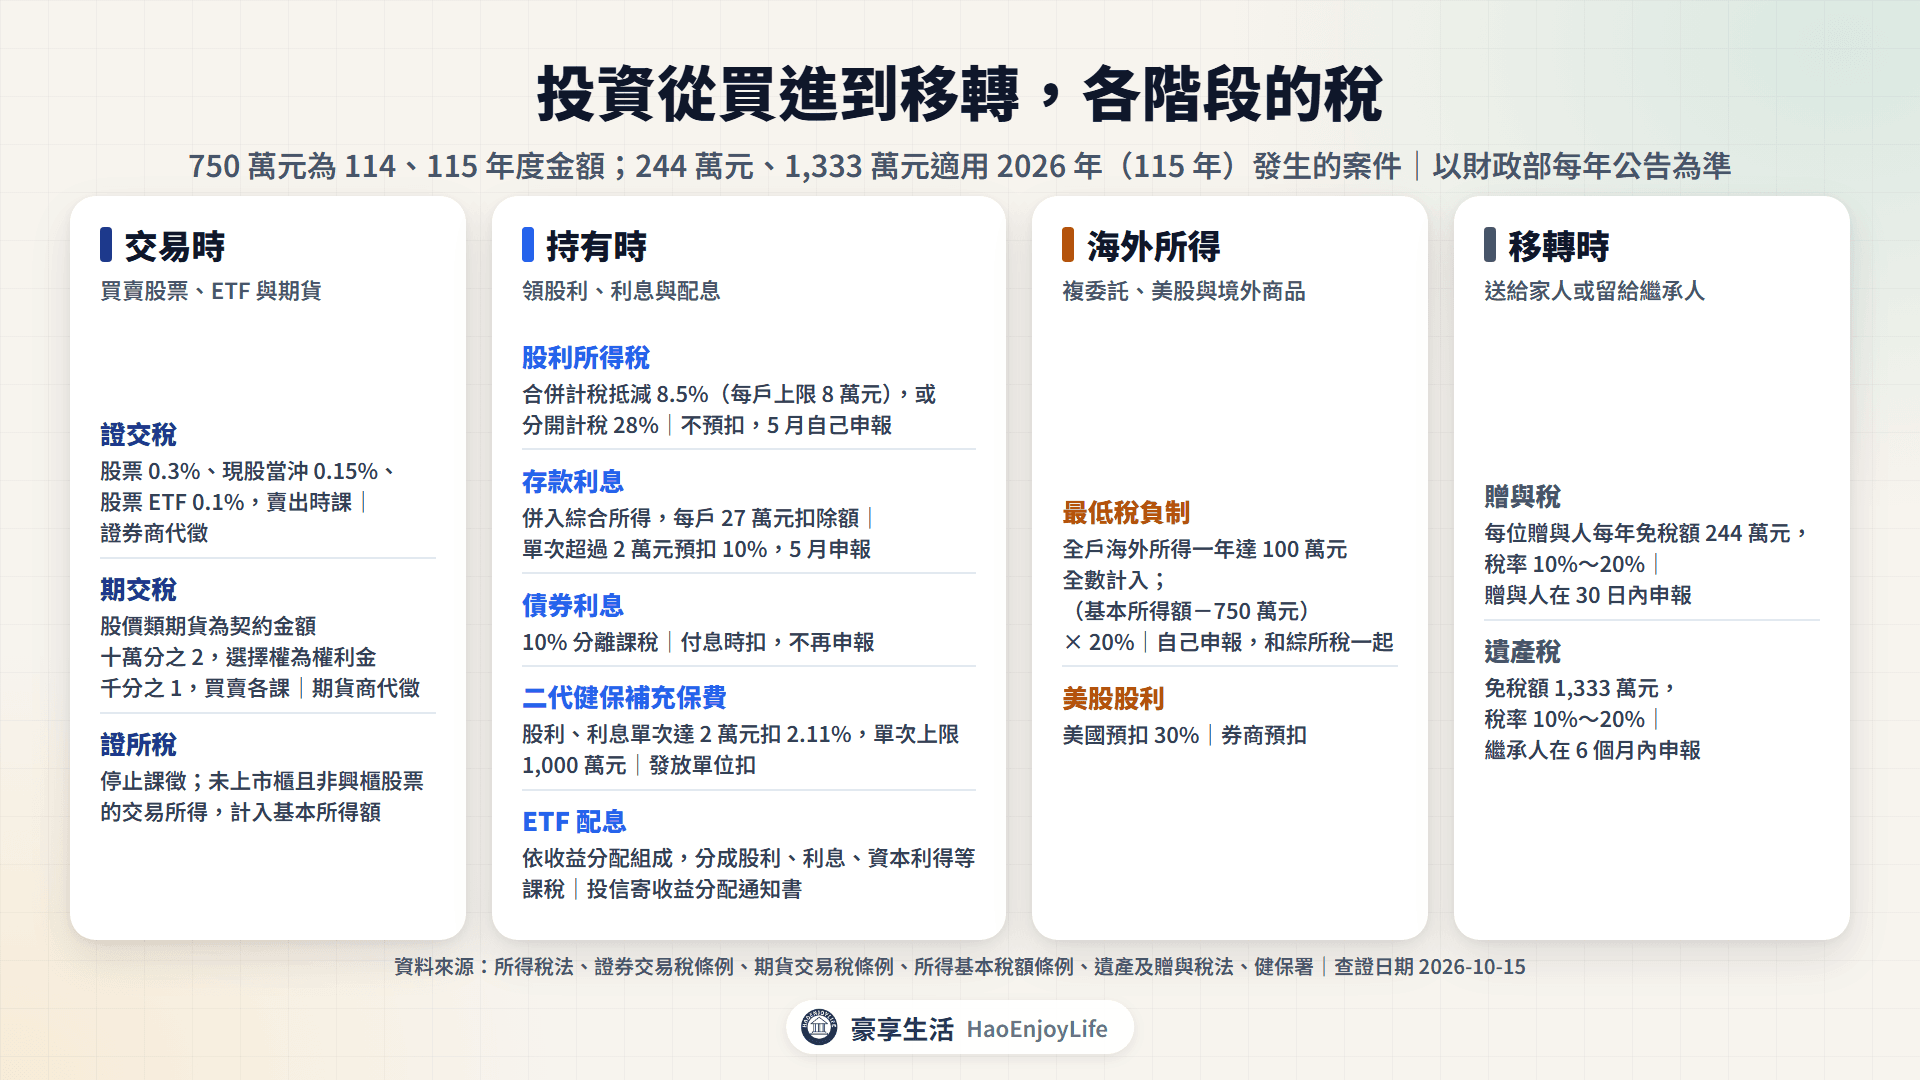
- 交易或給付時就扣好:證交稅、期交稅、債券利息的 10% 與補充保費,都在成交或付款時扣掉。
- 要自己申報:股利、存款利息與海外所得在每年 5 月申報;贈與稅、遺產稅在事情發生後依期限申報。
賣股票要繳哪些稅?證交稅、期交稅與證所稅
賣出時只繳證交稅,賺的價差不用繳所得稅。證交稅由證券商在交割當天代徵,稅率依商品不同:
- 一般股票:成交金額的 0.3%。
- 現股當沖:0.15%,證券交易稅條例第 2-2 條規定實施到 2027 年 12 月 31 日。
- 股票 ETF:0.1%。
- 公司債、金融債與被動式債券 ETF:停徵到 2026 年 12 月 31 日。
- 期貨與選擇權:改課期交稅,股價類期貨是契約金額的十萬分之 2,買賣各課一次。
注意:把債券停徵延長到 2036 年底、並納入主動式債券 ETF 的草案,行政院在 2026 年 10 月 1 日通過。截至 2026 年 10 月 15 日,草案還要立法院審議,以最終公布的條文為準。
手續費、低消與 ETF 內扣費用見股票交易成本怎麼算;期交稅的試算見期貨交易實務。
證所稅停徵多久了?2013 年復徵、2016 年再停徵
所得稅法第 4-1 條規定,1990 年 1 月 1 日起證券交易所得停止課徵所得稅,證券交易損失也不能從所得額減除。2013~2015 年間,曾對部分個人交易恢復課稅。
證券交易所得稅的變動
| 期間 | 規定 | 法源 |
|---|---|---|
| 1990~2012 年 | 停止課徵,交易損失也不能減除 | 1989 年 12 月 30 日增訂第 4-1 條 |
| 2013~2015 年 | 個人出售股票的交易所得恢復課稅,核實計算者按 15% 分開計稅;上市櫃、興櫃股票除特定情況外,所得額以 0 計算 | 2012 年 8 月 8 日修正第 4-1 條、增訂第 14-2 條;2013 年 7 月 10 日修正第 14-2 條 |
| 2016 年起 | 刪除第 4-1 條但書與第 14-2 條,回到全面停徵 | 2015 年 12 月 2 日修正公布,2016 年 1 月 1 日施行 |
資料來源:全國法規資料庫〈所得稅法〉沿革與歷史條文(2012 年 8 月 8 日、2015 年 6 月 24 日版本)。查證日期 2026-10-15。
- 2013~2015 年要算所得的情況:一年賣出興櫃股票 10 萬股以上,或賣出上市櫃前取得的股票。非境內居住的個人也要算。
- 後來刪除的規定:2012 年的條文訂有大盤 8,500 點以上按賣出金額設算所得,2013 年修法改掉。一年賣出超過 10 億元的部分要課稅,2013 年修法後訂在 2018 年實施,2015 年修法時刪除。
停徵以後,仍有 3 種投資收益要另外看:
- 未上市櫃股票:未上市、未上櫃且非興櫃股票的交易所得,計入基本所得額,見海外所得與最低稅負制。
- 外國股票:複委託買賣外國股票賺的價差,屬於海外所得。
- 期貨:在期交所交易、課期交稅的期貨,依所得稅法第 4-2 條,交易所得暫行停止課徵所得稅,損失也不能減除。國外期貨的所得屬於海外所得,見海外期貨交易。
投資賠錢可以抵稅嗎?財產交易損失的扣除範圍
要看是哪一種損失。上市櫃股票、ETF 與國內期貨的交易所得停徵,損失也不能扣。可以扣的財產交易損失,只能抵財產交易所得,不能抵薪資或股利。
投資損失可以扣抵的範圍
| 損失 | 可以抵什麼 | 依據 |
|---|---|---|
| 上市櫃、興櫃股票與 ETF 的交易損失 | 不能減除 | 所得稅法第 4-1 條 |
| 國內期貨交易損失 | 不能減除 | 所得稅法第 4-2 條 |
| 財產交易損失(綜合所得稅) | 只抵財產交易所得;當年不夠,可抵以後 3 年 | 所得稅法第 17 條 |
| 海外財產交易損失 | 只抵同年度的海外財產交易所得,不能留到以後 | 財政部稅務入口網〈最低稅負制〉 |
| 未上市櫃股票、私募基金受益憑證的交易損失 | 只抵同類交易所得;可抵以後 3 年 | 所得基本稅額條例第 12 條 |
資料來源:所得稅法第 4-1、4-2、9、17 條,所得基本稅額條例第 12 條,財政部〈國稅節稅手冊〉綜合所得稅所得篇、財政部稅務入口網。查證日期 2026-10-15。
- 損失要能核實:財產交易損失的算法,和財產交易所得相同,是成交價減原始取得成本與相關費用。
- 海外的損失:多賠的部分不能抵海外股利,也不能留到以後年度,例子見海外所得與最低稅負制。
領股利、ETF 配息要繳什麼?股利所得稅與二代健保
股利要併入綜合所得稅申報,全戶在合併計稅與分開計稅中選一種。單次股利達 2 萬元,發放的公司還會先扣 2.11% 補充保費。
- 合併或分開:依 115 年度級距,含股利的綜合所得淨額在 519 萬元以下,合併計稅一定較低,見股利所得稅。
- 股票股利:盈餘轉增資配股按面額計入股利所得;資本公積轉增資配股,取得當年不計入。
- 補充保費門檻:看每一次給付,19,999 元不扣,20,000 元扣 422 元,見二代健保補充保費。
- ETF 配息:只有國內的股利與利息所得,要併入綜合所得稅。以 0056 在 2026 年 7 月的配息為例,每 1,000 元有 349.6 元是股利所得,見ETF配息課稅。
利息所得怎麼課稅?27 萬元儲蓄投資特別扣除額
存款利息併入綜合所得,全戶一年可以扣除 27 萬元。公債、公司債與金融債的利息是 10% 分離課稅,付息時扣完就結束,不能用 27 萬元。
利息所得的課稅方式
| 利息 | 所得稅 | 27 萬元扣除額 | 二代健保 |
|---|---|---|---|
| 金融機構存款利息、儲蓄性質信託資金收益(代號 5A) | 併入綜合所得;存款利息單次超過 2 萬元,先預扣 10% | 可以 | 存款利息單次達 2 萬元扣 2.11% |
| 公債、公司債、金融債利息 | 10% 分離課稅,小額也扣 | 不可以 | 單次達 2 萬元扣 2.11% |
| 短期票券利息 | 10% 分離課稅 | 不可以 | 單次達 2 萬元扣 2.11% |
| 海外債券、國外存款利息 | 海外所得,全戶一年達 100 萬元才計入基本所得額 | 不適用 | 不扣 |
資料來源:所得稅法第 14、14-1、17、17-3 條,各類所得扣繳率標準第 2、13 條,財政部〈國稅節稅手冊〉綜合所得稅所得篇,健保署。查證日期 2026-10-15。
- 全戶合計 27 萬元:本人、配偶與受扶養親屬的存款利息一起算;郵局存簿儲金依法免稅的利息,不包括在內。
- 股利不能用:所得稅法第 17-3 條規定,1999 年起取得的上市股票股利,不適用這項扣除額。
- 超過的部分才計入:全戶存款利息一年 30 萬元,扣除 27 萬元後計入 3 萬元;適用 12% 時,稅額是 3,600 元。
- 儲蓄免扣證:向國稅局申請後,登記累計在 27 萬元內的存款利息,可以不被預扣。
適用 5% 稅率、存款利息還在 27 萬元內的人,定存利息不用繳稅,公債利息仍要扣 10%。兩者的比較見債券怎麼買。
海外所得、贈與和繼承,什麼時候會課稅?
海外所得看全戶一年是否達 100 萬元;贈與與繼承看金額是否超過免稅額。三者都要自己申報。
- 海外所得:未達 100 萬元不用計入;達 100 萬元全數計入,基本所得額超過 750 萬元才算基本稅額。以綜合所得淨額 150 萬元的家庭試算,海外所得 1,000 萬元時要補繳 353,100 元。算法見海外所得與最低稅負制。
- 美股:股利先被美國預扣 30%,價差美國原則上不課稅,見美股要繳什麼稅。
- 贈與股票:上市櫃股票按贈與日收盤價計算,2026 年每位贈與人每年免稅額 244 萬元。沒有超過,也要申報才能過戶,見贈與稅與遺產稅。
- 繼承股票:按死亡日收盤價計入遺產,2026 年發生的繼承免稅額 1,333 萬元。過世前 2 年內送給配偶、子女等親屬的財產,要併入遺產。
- 收到股票的人:所得稅法第 4 條規定,因繼承或受贈取得的財產免納所得稅;之後配發的股利,才是自己的所得。
家庭 A 試算:一年的投資收入要繳多少稅?
以家庭 A 為例,不含投資收入的綜合所得淨額是 50 萬元,適用 115 年度的 5% 稅率。這和股利所得稅試算的家庭 A 相同。2026 年的投資收入與交易如下:
家庭 A 一年的投資稅費(115 年度)
| 項目 | 稅或費用 | 金額 | 算式 |
|---|---|---|---|
| 賣出股票 100 萬元 | 證交稅 | 3,000 元 | 100 萬元 × 0.3% |
| 賣出股票 ETF 50 萬元 | 證交稅 | 500 元 | 50 萬元 × 0.1% |
| 兩筆賣出的價差 | 證所稅 | 0 元 | 停止課徵 |
| 股利 10 萬元(單次 6 萬元、4 萬元) | 補充保費 | 2,110 元 | 1,266 元+844 元 |
| 同一筆股利 | 綜合所得稅(合併計稅) | 少繳 3,500 元 | 21,500 元-沒有股利時的 25,000 元 |
| 存款利息 1.2 萬元 | 綜合所得稅 | 0 元 | 在 27 萬元扣除額內 |
| 公債利息 1,750 元 | 分離課稅 | 175 元 | 1,750 元 × 10% |
| 美股股利 1,000 美元 | 美國預扣 | 300 美元 | 1,000 美元 × 30% |
| 美股股利與價差合計 191,250 元 | 基本稅額 | 0 元 | 海外所得未達 100 萬元 |
| 送成年子女 200 萬元上市股票 | 贈與稅 | 0 元 | 未超過 244 萬元,仍要申報 |
資料來源:本文試算。股利稅額沿用股利所得稅一文的家庭 A(115 年度級距);公債利息用 115央債甲8 面額 10 萬元;美股價差 5,000 美元與匯率 31.875 元沿用美股稅務一文。
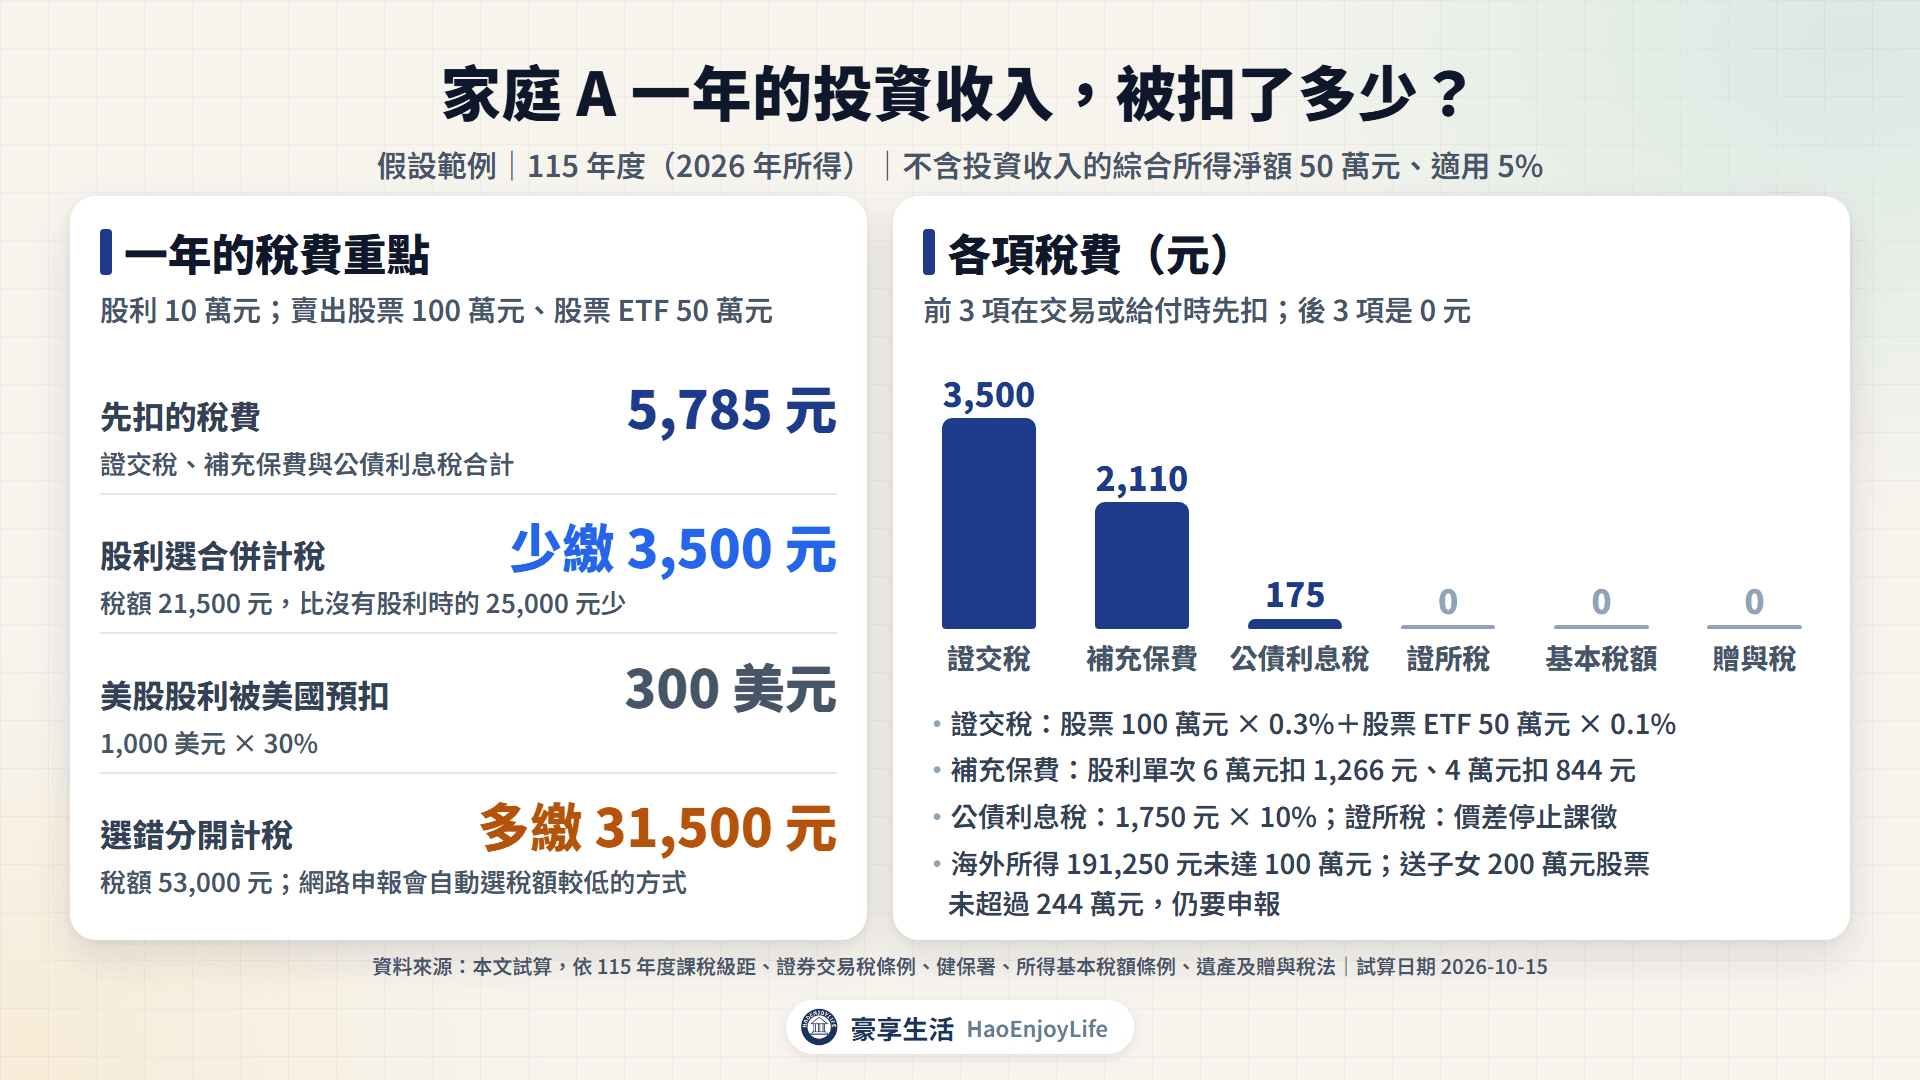
- 先扣的稅費:證交稅、補充保費與公債利息的稅,合計 5,785 元,另有美國預扣的 300 美元。
- 報稅時:股利選合併計稅,綜合所得稅比沒有股利時少 3,500 元。
- 最不利的情況:股利改選分開計稅,稅額變成 53,000 元,比合併計稅多繳 31,500 元。網路申報系統會自動選稅額較低的方式。
投資的稅什麼時候報?綜所稅申報時程與所得資料查詢
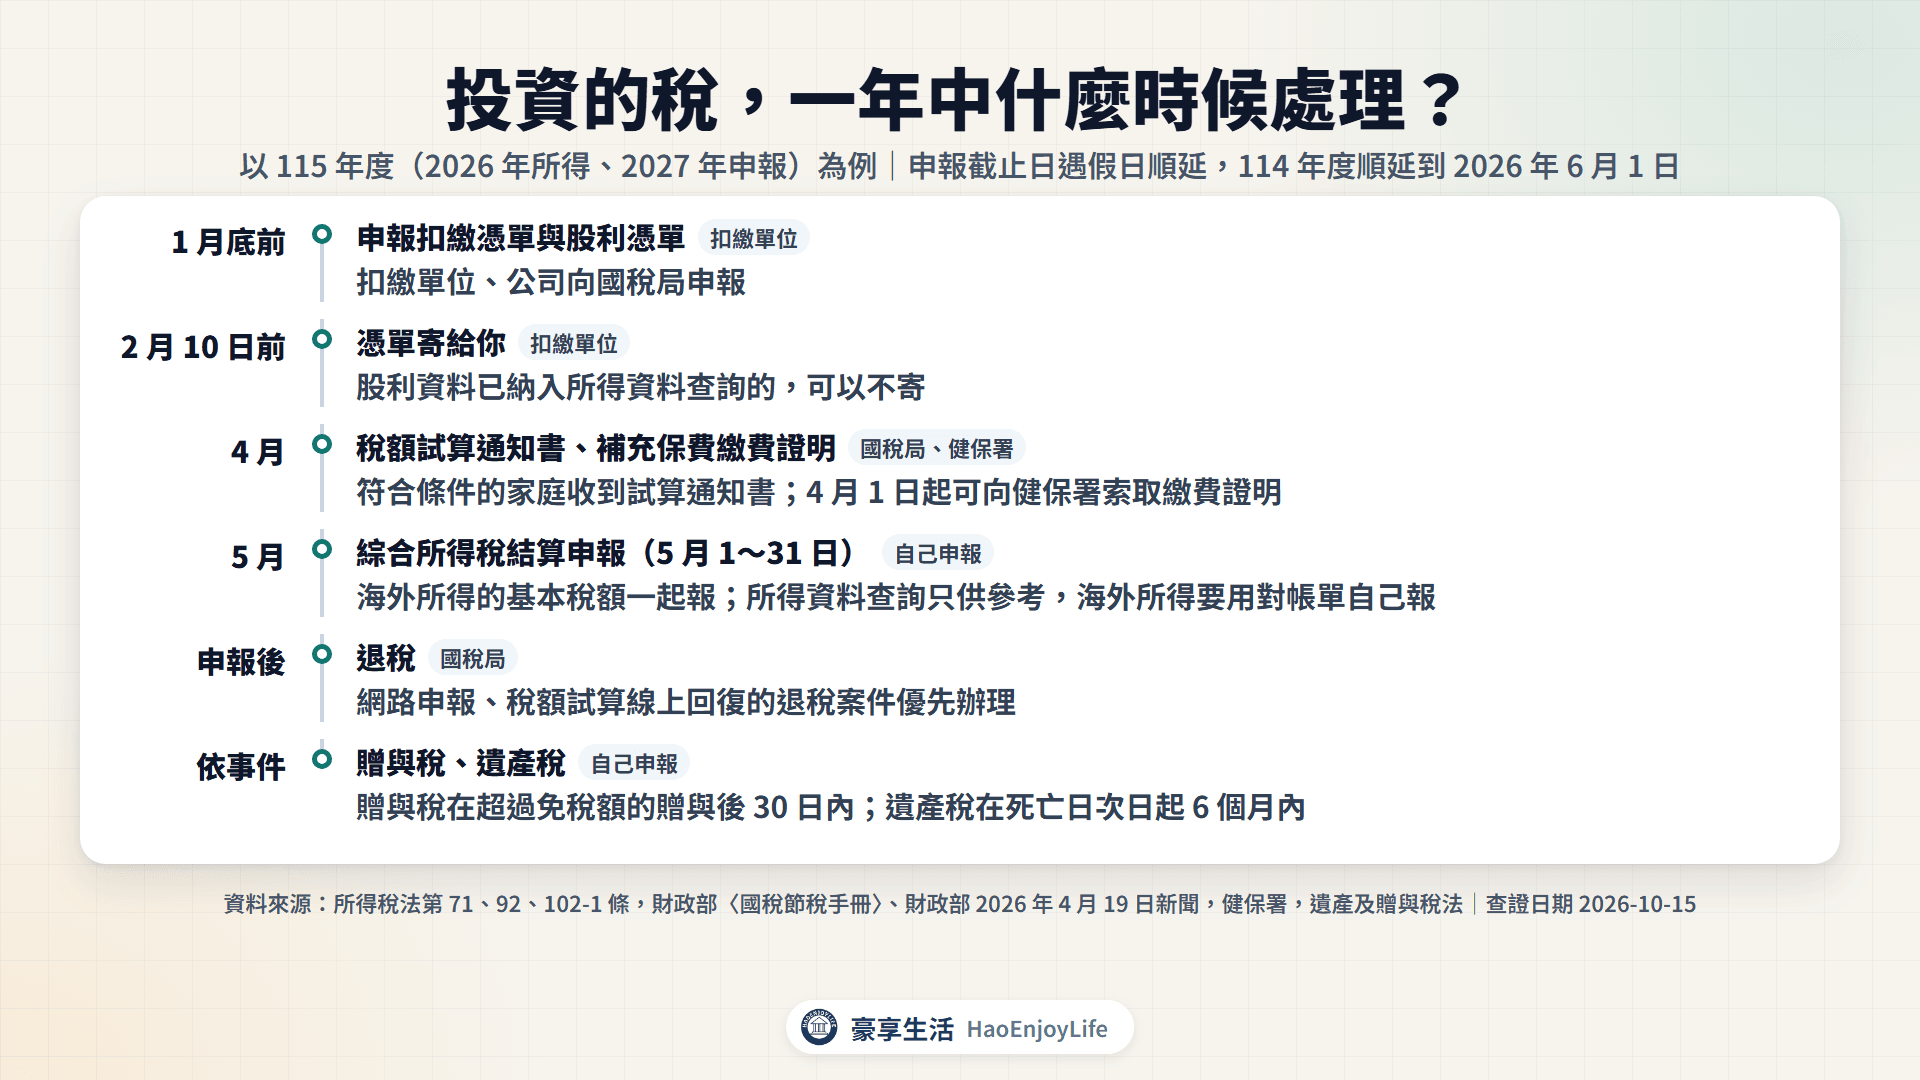
綜合所得稅每年 5 月 1 日到 5 月 31 日申報上一年的所得,遇假日順延。114 年度的截止日順延到 2026 年 6 月 1 日。
綜合所得稅的申報時程(以 115 年度為例)
| 時間 | 事項 | 依據 |
|---|---|---|
| 2027 年 1 月底前 | 扣繳單位、公司向國稅局申報扣繳憑單與股利憑單 | 所得稅法第 92、102-1 條 |
| 2 月 10 日前 | 憑單寄給你;股利資料已納入所得資料查詢的,可以不寄 | 同上 |
| 4 月 | 符合條件的家庭,收到稅額試算通知書 | 財政部〈國稅節稅手冊〉 |
| 4 月 1 日起 | 可以向健保署索取補充保費的繳費證明 | 健保署 |
| 5 月 1 日~31 日 | 結算申報,海外所得的基本稅額一起報 | 所得稅法第 71 條 |
| 申報後 | 網路申報、稅額試算線上回復的退稅案件優先辦理 | 財政部〈國稅節稅手冊〉 |
| 依事件 | 贈與稅在超過免稅額的贈與後 30 日內;遺產稅在死亡日次日起 6 個月內 | 遺產及贈與稅法 |
資料來源:所得稅法第 71、92、102-1 條,財政部〈國稅節稅手冊〉綜合所得稅申報篇、財政部 2026 年 4 月 19 日新聞,健保署。查證日期 2026-10-15。
所得資料去哪裡查?
申報期間可以登入財政部的綜合所得稅電子結算申報繳稅系統查詢。登入方式有自然人憑證、健保卡加密碼、行動自然人憑證與行動電話認證等。
- 查得到的:扣繳憑單、股利憑單上的所得,例如股利所得(代號 54C)與金融業存款利息(代號 5A)。
- 不在查詢範圍的:透過銀行、券商投資境外商品的海外所得,要用對帳單自己申報。
- 只供參考:財政部提醒,查到的資料漏掉的所得,仍要依法一起申報。
資料來源:財政部〈國稅節稅手冊〉綜合所得稅申報篇與所得篇、財政部 2026 年 5 月 11 日新聞;代號 54C 依投信的 ETF 配息報稅說明。
常見問題
Q1:夫妻的投資所得要合併申報嗎?
要。所得稅法第 15 條規定,配偶與受扶養親屬的所得,除了夫妻分居,要由納稅義務人合併申報。股利的 8 萬元抵減上限、27 萬元扣除額與海外所得 100 萬元門檻,都是全戶合計。
Q2:當沖或期貨賺的錢,要繳所得稅嗎?
不用。現股當沖的價差屬證券交易所得,停止課徵所得稅,賣出時繳 0.15% 證交稅。在期交所交易的期貨,交易所得暫行停止課徵所得稅,只繳期交稅;兩者的損失也都不能扣。國外期貨的所得屬於海外所得,全年海外所得合計達 100 萬元,要計入最低稅負制的基本所得額。
Q3:5 月報完稅才發現漏報,怎麼辦?
申報期間內,網路申報的人修改資料後重新上傳即可。過了期限,在被檢舉或國稅局調查前自動補報補繳,只加計利息,不處罰。
Q4:債券 ETF 停徵證交稅到期後,賣出要繳多少?
現行條文停徵到 2026 年 12 月 31 日。延長草案沒有通過的話,2027 年起賣出被動式債券 ETF 要課 0.1%,賣出 10 萬元繳 100 元。截至 2026 年 10 月 15 日,草案還要立法院審議。
延伸閱讀
- 股利所得稅怎麼算?合併計稅8.5%、分開計稅28%怎麼選:兩種計稅方式的試算與 519 萬元分界點
- 二代健保補充保費怎麼扣?股利、利息2萬元門檻與免扣情況:2 萬元門檻、股票股利與免扣身分
- 股票交易成本怎麼算?手續費低消、證交稅與ETF內扣費用:證交稅、手續費與低消
- 債券怎麼買?公債申購、券商與銀行管道、最低金額和稅:債券利息 10% 分離課稅與證交稅
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議或稅務諮詢,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議。文中稅率、免稅額、扣除額與申報規定以財政部、各地區國稅局、衛生福利部中央健康保險署最新公告為準,個人實際稅負請依個案情況判斷或洽詢專業人士。投資有風險,下單前請自行評估並承擔結果。
留言0