 里奇豪
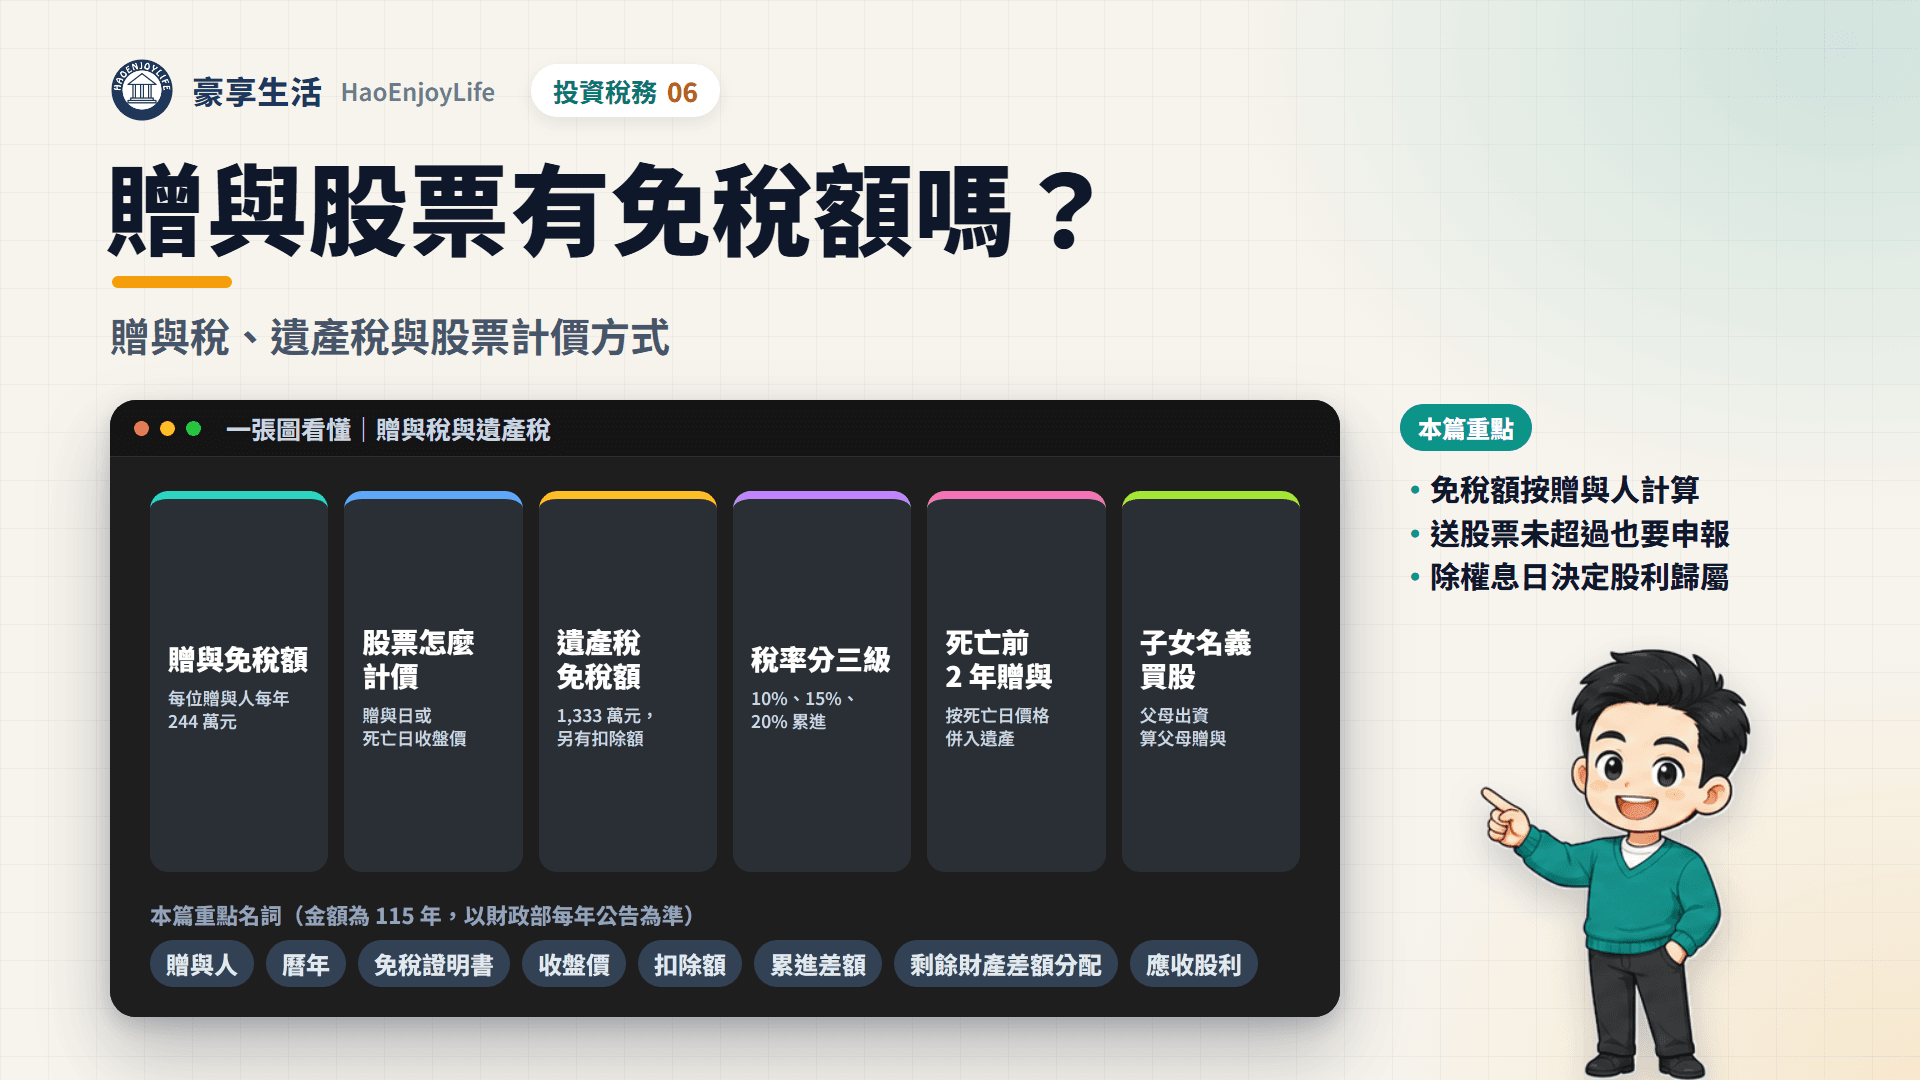
有。父母把股票送給子女,依遺產及贈與稅法課贈與稅,2026 年(115 年)每位贈與人每年有 244 萬元免稅額。上市櫃股票按贈與日收盤價計算,一年合計超過免稅額的部分,由贈與人按 10%~20% 累進繳稅。
過世時留下的股票課遺產稅,按死亡日收盤價計算。2026 年發生的繼承,免稅額 1,333 萬元,另有配偶、子女、喪葬費等扣除額。以本文的兩個家庭試算,遺產 2,000 萬元不用繳稅,5,000 萬元約繳 286.4 萬元。
用子女名義開戶、替子女定期定額買股,錢是父母出的,就算父母的贈與。
贈與稅和遺產稅差在哪?
贈與稅課的是生前把財產無償送人,遺產稅課的是過世時留下的財產。兩種稅都規定在遺產及贈與稅法,稅率都分 10%、15%、20% 三級。
贈與稅與遺產稅的基本規定(115 年發生的案件)
| 項目 | 贈與稅 | 遺產稅 |
|---|---|---|
| 什麼時候課 | 一年內贈與總額超過免稅額 | 經常居住台灣的國民過世 |
| 誰繳 | 贈與人;贈與人行蹤不明等情況改由受贈人 | 繼承人及受遺贈人 |
| 免稅額 | 每位贈與人每年 244 萬元 | 1,333 萬元 |
| 主要減除項目 | 配偶相互贈與、婚嫁贈與等不計入 | 配偶、子女、父母、喪葬費等扣除額 |
| 稅率 | 10%、15%、20% | 10%、15%、20% |
| 股票計價日 | 贈與日 | 死亡日(繼承開始日) |
| 申報期限 | 超過免稅額的贈與發生後 30 日內 | 死亡日次日起 6 個月內 |
資料來源:遺產及贈與稅法第 1、3、6、7、13、19~24 條,財政部 2025 年 11 月 27 日公告。查證日期 2026-10-15。
- 境內外都算:經常居住台灣的國民,贈與或留下的境內、境外財產都在課稅範圍。
- 金額每年檢討:免稅額、扣除額與級距跟著消費者物價指數調整,財政部每年 12 月底前公告下一年的金額。115 年的金額都沒有調整,以財政部每年公告為準。
贈與稅免稅額每年多少?244 萬元怎麼算
115 年每位贈與人每年的免稅額是 244 萬元。一年按曆年計算,也就是 1 月 1 日到 12 月 31 日,送給幾個人都合計在同一個 244 萬元裡。
父母各自是贈與人,各有一個 244 萬元的免稅額。爸爸用自己的財產送子女,計入爸爸的贈與總額;媽媽用自己的財產送,計入媽媽的。
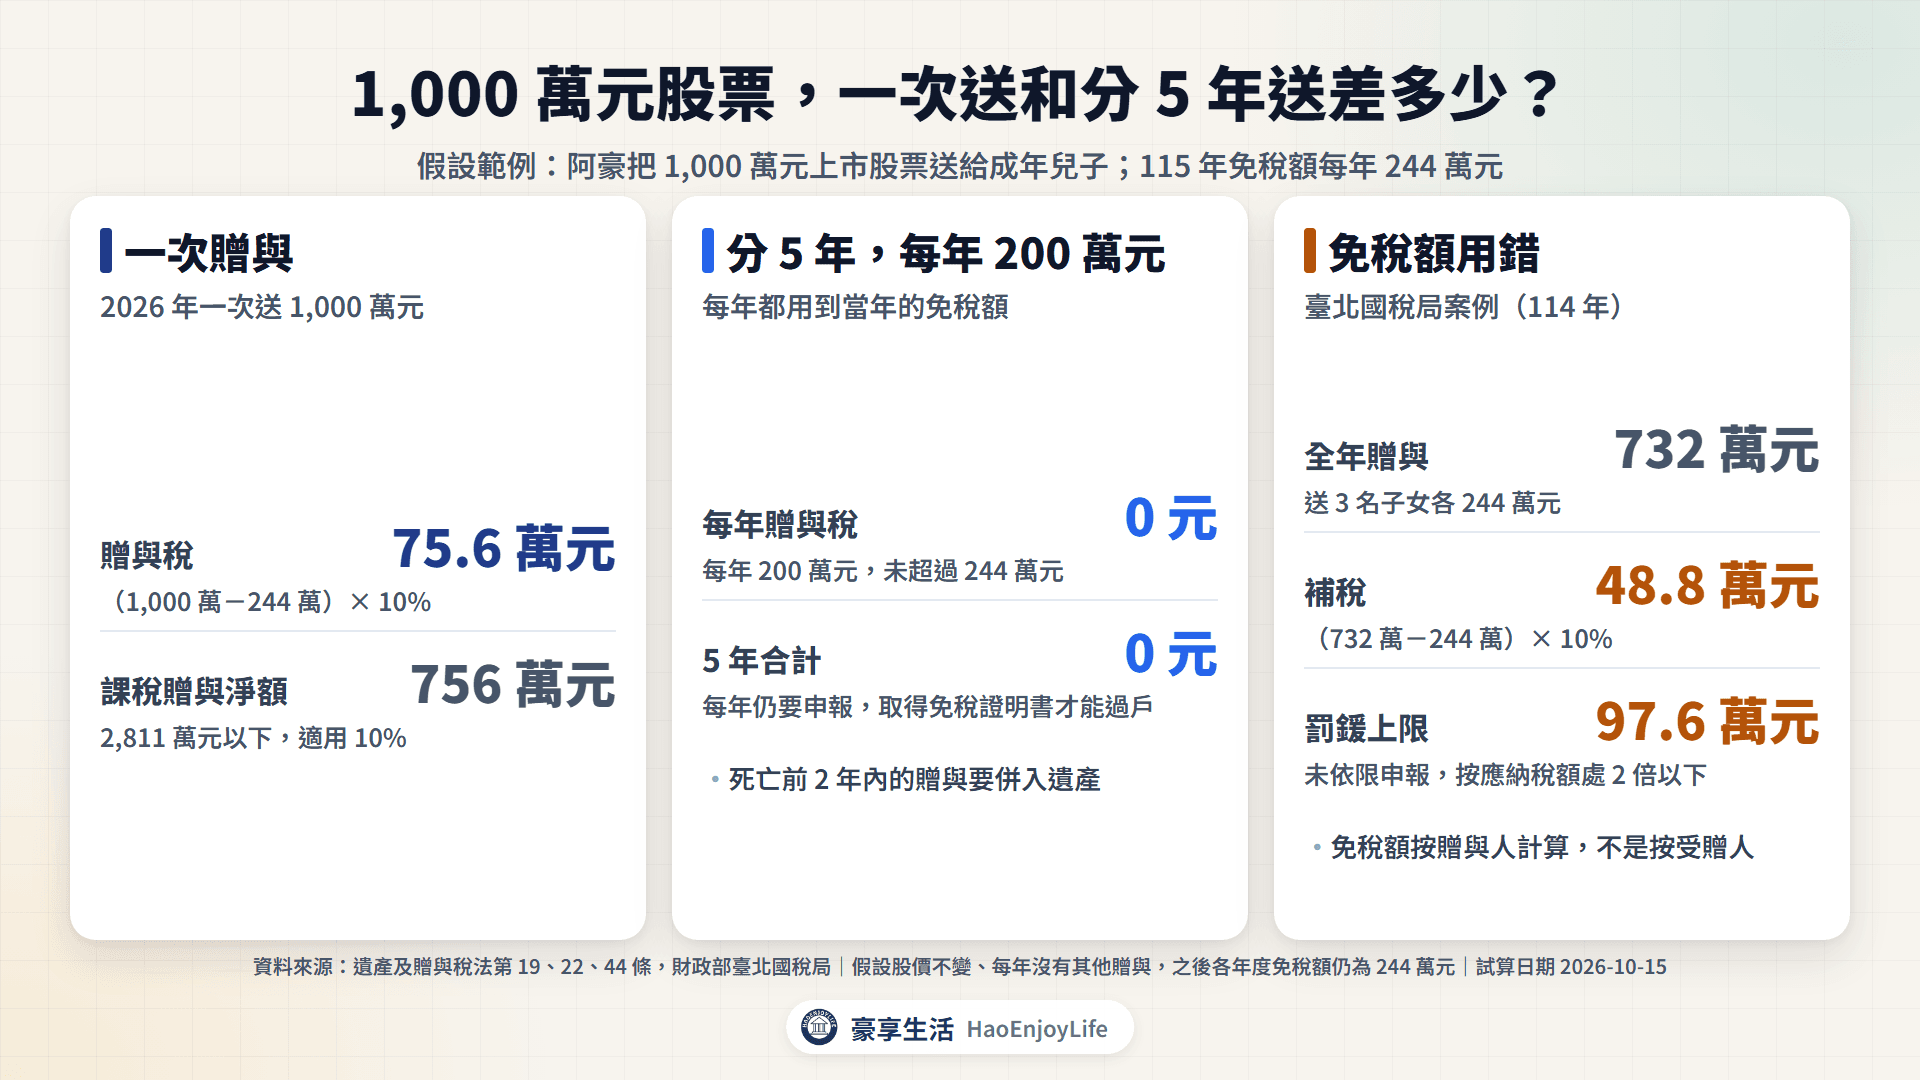
注意:免稅額按贈與人計算,不是按受贈人。臺北國稅局公布的案例中,甲君 2025 年分 3 次送 3 名子女各 244 萬元。全年合計 732 萬元,被補徵贈與稅 48.8 萬元並處罰鍰。
哪些贈與不計入贈與總額?
不計入贈與總額的常見項目
| 項目 | 規定 |
|---|---|
| 配偶相互贈與 | 全數不計入 |
| 子女婚嫁 | 子女結婚登記前後 6 個月內,父母各自贈與不超過 100 萬元 |
| 扶養義務人支付的費用 | 為受扶養人支付的生活費、教育費、醫藥費 |
| 捐贈 | 捐給政府、公立機關,或符合標準的財團法人 |
資料來源:遺產及贈與稅法第 20 條、稅務入口網問答 4202、財政部高雄國稅局。查證日期 2026-10-15。
贈與稅怎麼算?
贈與稅=(同一年贈與總額-免稅額-扣除額)× 稅率-累進差額。一年內贈與 2 次以上要合併計算,再減掉同一年前幾次已經算過的稅額。
贈與稅課稅級距(115 年發生的贈與)
| 課稅贈與淨額 | 稅率 | 累進差額 |
|---|---|---|
| 2,811 萬元以下 | 10% | 0 元 |
| 超過 2,811 萬元~5,621 萬元 | 15% | 140.55 萬元 |
| 超過 5,621 萬元 | 20% | 421.6 萬元 |
資料來源:遺產及贈與稅法第 19 條、財政部 2025 年 11 月 27 日公告、稅務入口網問答 4503。以財政部每年公告為準。
- 申報期限:一年內贈與總額超過 244 萬元,要在超過的那次贈與發生後 30 日內,向贈與人戶籍所在地的國稅局申報。
- 股票沒超過也要申報:贈與股票要取得贈與稅繳清證明書或免稅證明書,才能辦理過戶。因此即使沒超過 244 萬元,也要申報。
- 罰則:未依限申報,按核定應納稅額處 2 倍以下罰鍰;已申報但漏報、短報,按所漏稅額處 2 倍以下罰鍰。
贈與或繼承的股票怎麼計價?
上市、上櫃股票按贈與日或死亡日的收盤價計算,興櫃股票按當日加權平均成交價。未上市、未上櫃且非興櫃的股票,按公司的資產淨值估價。
股票的計價方式
| 股票類型 | 計價方式 |
|---|---|
| 上市、上櫃 | 當日收盤價;當日沒有成交,用前最後一日收盤價 |
| 興櫃 | 當日加權平均成交價;當日沒有成交,用前最後一日 |
| 價格劇烈變動 | 前一個月內各日收盤價(興櫃為加權平均成交價)的平均 |
| 已核准上市櫃或登錄興櫃、還沒開始交易 | 承銷價格,或主辦輔導推薦證券商的認購價格 |
| 私募股票(同公司有上市櫃股票) | 當日收盤價與前一個月平均價,取較低者 |
| 未上市、未上櫃且非興櫃 | 資產淨值;土地、房屋與持有的上市櫃股票另外調整 |
| 國外的股票 | 施行細則沒有另訂者,依市場價值估定 |
資料來源:遺產及贈與稅法第 10 條,施行細則第 28、28-1、29、41 條,稅務入口網問答 3402、4401。查證日期 2026-10-15。
未上市股票的調整方式是:公司的土地、房屋帳面價值低於公告土地現值或評定標準價格時,改用公告價格;公司持有的上市櫃股票,按收盤價重算。
高雄國稅局 2026 年 6 月舉例,甲父 2 月 10 日把上市 A 公司股票 1,000 股送給兒子。當日收盤價 350 元,贈與金額就是 35 萬元。這筆贈與沒有超過 244 萬元,但為了取得免稅證明書辦理過戶,仍要申報。
用子女名義開戶、替子女定期定額買股,算贈與嗎?
錢是父母出的,就算父母的贈與。遺產及贈與稅法第 5 條規定,用自己的資金無償替他人購置財產,以贈與論。未成年子女購置的財產,視為法定代理人的贈與。
父母協助子女買股的贈與金額
| 方式 | 贈與金額 |
|---|---|
| 父母匯款給子女,子女自己買股 | 父母匯入的金額,屬現金贈與 |
| 父母出資,替子女買股 | 父母的出資額 |
| 父母把自己的股票轉給子女 | 贈與日收盤價 × 股數,取得證明書後才能過戶 |
| 未成年子女帳戶買的股票 | 視為父母贈與;能證明是子女自己的錢,該部分扣除 |
資料來源:遺產及贈與稅法第 5 條第 3、5 款,財政部高雄國稅局 2026 年 6 月 5 日新聞稿,財政部 66 年台財稅第 34148 號函。查證日期 2026-10-15。
- 定期定額要累計:一年內 2 次以上的贈與要合併計算,用父母的錢每月扣款,金額都會累計到父母當年的贈與總額。每月扣 3 萬元,一年就是 36 萬元,加上當年其他贈與超過 244 萬元就要申報。
- 怎麼證明是子女的錢:稅務入口網列出兩個方向。一是付款流程,例如存摺、支票等金融機構紀錄;二是資金來源,例如受贈的免稅證明書、繼承的遺產稅證明書或子女的所得扣繳憑單。
- 受贈後的投資收益:父母以自己名義把現金送給子女,子女再用這筆錢以自己名義投資。產生的孳息與收益屬於子女,不算父母的贈與。
- 資金轉回父母名下:稅務入口網提醒,存在子女名下的錢再轉回父母名下,資金流程會中斷,之後很難證明是子女自己的錢。
送股票前後的股利屬於誰?
看分配股利的基準日。財政部函釋說明,父母在基準日前把股票贈與並過戶給未成年子女,且已申報贈與稅,之後領到的股利是子女的所得。
基準日之後才過戶,那一次的股利仍屬於父母。父母再把這筆股利交給子女,就是另一筆贈與,要合併計入當年的贈與總額。
分年贈與和一次贈與,贈與稅差多少?
差在每年能不能用到 244 萬元的免稅額。假設有一家公司叫做豪享公司。投資人阿豪持有 1,000 萬元的豪享公司上市股票,想送給成年的兒子,當年沒有其他贈與。
阿豪的 1,000 萬元股票:一次贈與和分年贈與
| 方式 | 每年贈與 | 每年贈與稅 | 合計贈與稅 |
|---|---|---|---|
| 2026 年一次贈與 | 1,000 萬元 | (1,000 萬-244 萬)× 10%=75.6 萬元 | 75.6 萬元 |
| 分 5 年,每年 200 萬元 | 200 萬元 | 未超過 244 萬元,0 元 | 0 元 |
資料來源:遺產及贈與稅法第 19、22 條,財政部 115 年公告金額。假設股價不變、每年沒有其他贈與,且之後各年度免稅額仍為 244 萬元;實際以贈與日收盤價與財政部每年公告為準。
- 分年也要申報:送的是股票,每年都要申報,取得免稅證明書才能過戶。
- 股價會變:每次都按當次贈與日的收盤價計算。股價上漲時,同樣的股數會用掉更多免稅額。
- 最不利的情況:前面臺北國稅局的案例,一年送出 732 萬元沒有申報,補稅 48.8 萬元。未依限申報的罰鍰上限是應納稅額 2 倍,最多再罰 97.6 萬元。
死亡前 2 年內的贈與,要併入遺產
遺產及贈與稅法第 15 條規定,過世前 2 年內送給配偶、子女、孫子女、父母、兄弟姊妹、祖父母的財產,視為遺產。送給這些親屬的配偶,例如媳婦、女婿,也一樣要併入遺產總額。
- 按死亡日計價:稅務入口網說明,併入的財產按死亡日的時價計算,股票用死亡日收盤價,不是贈與日。
- 免稅額內的贈與也算:第 15 條沒有排除免稅的贈與,配偶相互贈與、244 萬元以內的贈與同樣要併入。
- 已繳的贈與稅可以扣抵:已繳的贈與稅加計利息,可以從遺產稅中扣抵,上限是併入後增加的遺產稅。
- 2026 年 9 月修法:依 2026 年 9 月 11 日修正公布的第 6 條,併入的受贈財產按比例算出的遺產稅,改由受贈人繳納。受贈人以受贈財產為限負繳納義務。
遺產稅怎麼算?免稅額、扣除額與稅率
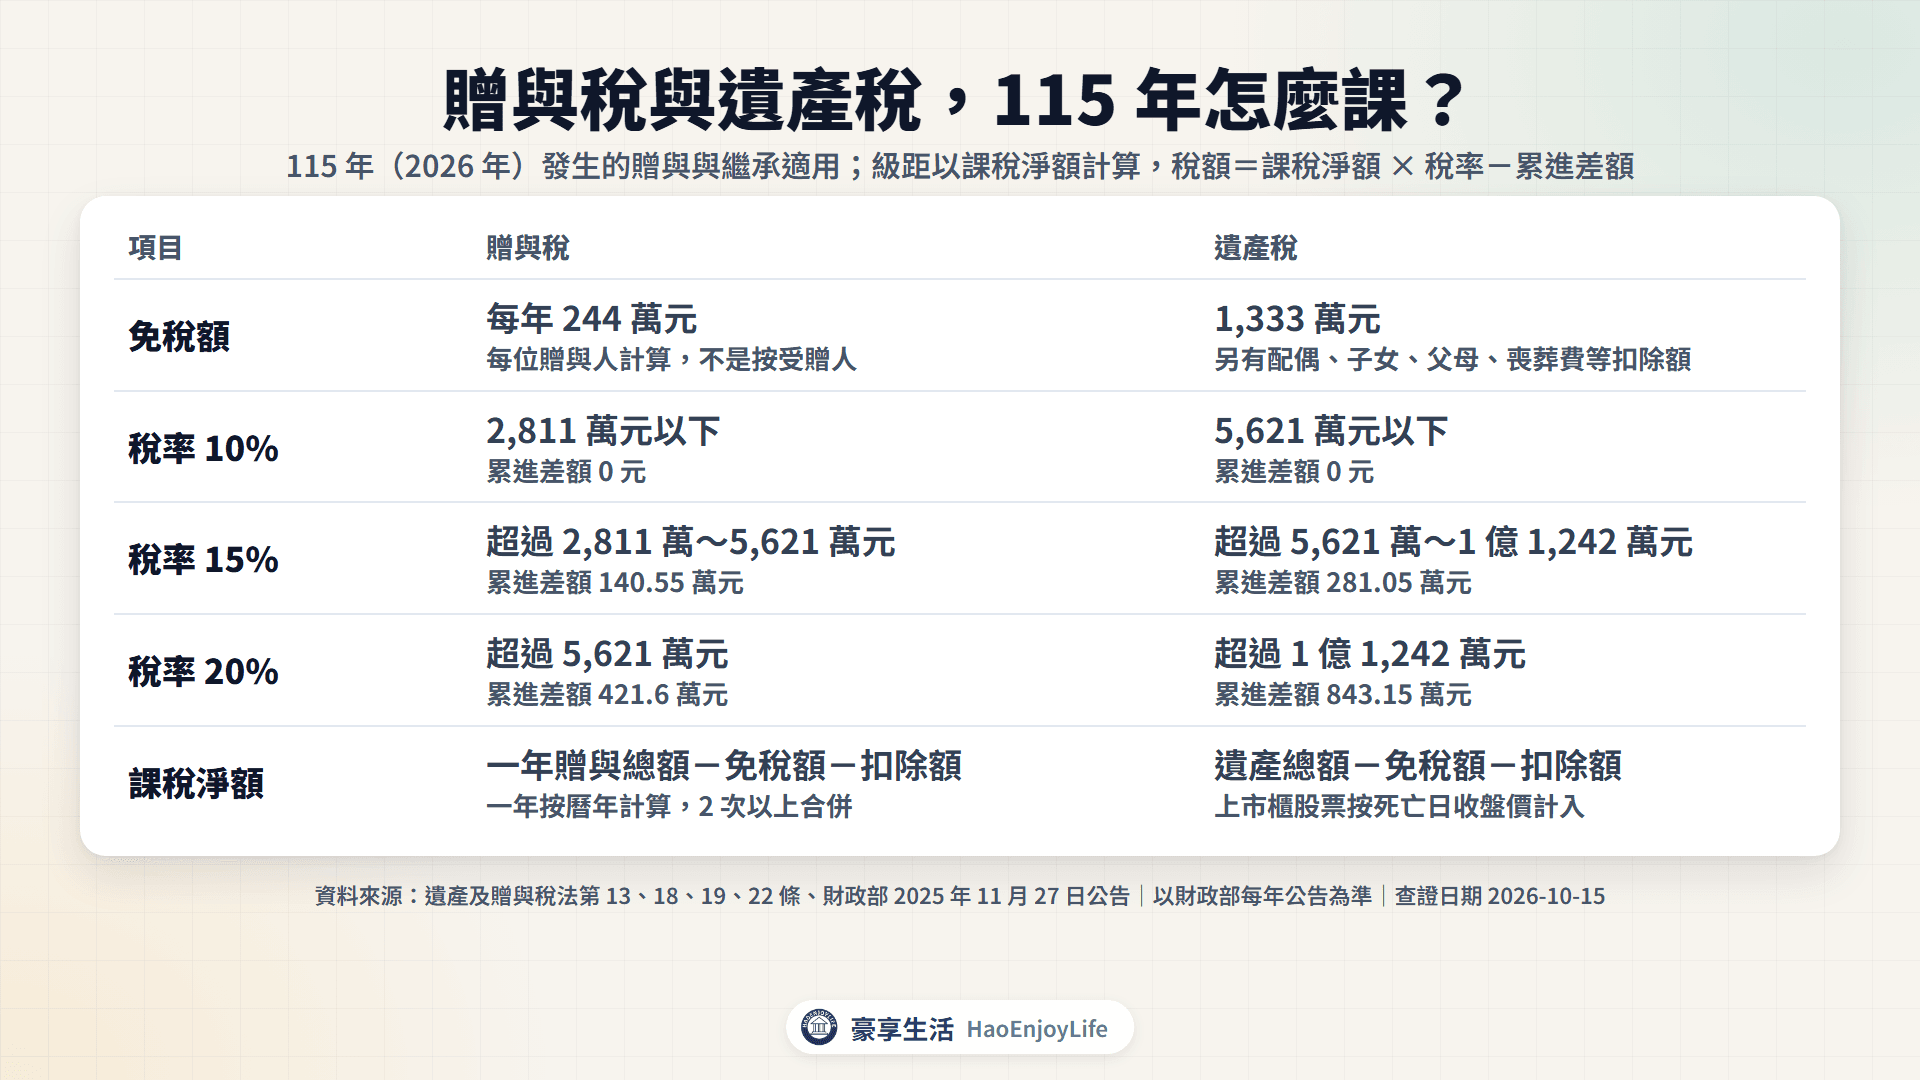
遺產稅=(遺產總額-免稅額-扣除額)× 稅率-累進差額-可扣抵稅額。過世時留下的上市櫃股票,按死亡日收盤價計入遺產總額。
遺產稅免稅額與扣除額(115 年發生的繼承)
| 項目 | 金額 |
|---|---|
| 免稅額 | 1,333 萬元 |
| 配偶扣除額 | 553 萬元 |
| 子女等直系血親卑親屬扣除額 | 每人 56 萬元;未成年者距成年每 1 年再加扣 56 萬元 |
| 父母扣除額 | 每人 138 萬元 |
| 重度以上身心障礙特別扣除額 | 每人 693 萬元 |
| 受扶養的兄弟姊妹、祖父母扣除額 | 每人 56 萬元 |
| 喪葬費扣除額 | 138 萬元 |
| 日常生活必需器具及用具 | 100 萬元以下部分不計入遺產總額 |
| 職業上的工具 | 56 萬元以下部分不計入遺產總額 |
資料來源:遺產及贈與稅法第 16~18 條,財政部 2025 年 11 月 27 日〈115 年發生繼承或贈與案件適用免稅額、不計入遺產總額之金額、各項扣除額及課稅級距金額一覽表〉。以財政部每年公告為準。
遺產稅課稅級距(115 年發生的繼承)
| 課稅遺產淨額 | 稅率 | 累進差額 |
|---|---|---|
| 5,621 萬元以下 | 10% | 0 元 |
| 超過 5,621 萬元~1 億 1,242 萬元 | 15% | 281.05 萬元 |
| 超過 1 億 1,242 萬元 | 20% | 843.15 萬元 |
資料來源:遺產及贈與稅法第 13 條、財政部 115 年公告金額、稅務入口網問答 3601。
- 拋棄繼承:拋棄繼承的人,不適用配偶、子女、父母等扣除額。
- 剩餘財產差額分配:生存配偶可以主張剩餘財產差額分配請求權,從遺產總額中扣除。算法是雙方婚後財產淨額的差額 ÷ 2,繼承或受贈取得的財產不算在內。
遺產 2,000 萬元與 5,000 萬元,要繳多少遺產稅?
看家裡有幾個人可以適用扣除額。以下用兩個家庭試算,過世的人父母都已過世,沒有其他扣除項目。
兩個家庭的遺產稅試算(115 年發生的繼承)
| 項目 | 家庭 A:配偶+2 名成年子女 | 家庭 B:沒有配偶、1 名成年子女 |
|---|---|---|
| 免稅額 | 1,333 萬元 | 1,333 萬元 |
| 配偶扣除額 | 553 萬元 | — |
| 子女扣除額 | 56 萬元 × 2=112 萬元 | 56 萬元 |
| 喪葬費扣除額 | 138 萬元 | 138 萬元 |
| 可減除合計 | 2,136 萬元 | 1,527 萬元 |
| 遺產 2,000 萬元 | 0 元 | (2,000 萬-1,527 萬)× 10%=47.3 萬元 |
| 遺產 5,000 萬元 | (5,000 萬-2,136 萬)× 10%=286.4 萬元 | (5,000 萬-1,527 萬)× 10%=347.3 萬元 |
資料來源:遺產及贈與稅法第 13、17、18 條,財政部 115 年公告金額。未計剩餘財產差額分配請求權、債務與死亡前 2 年內的贈與。
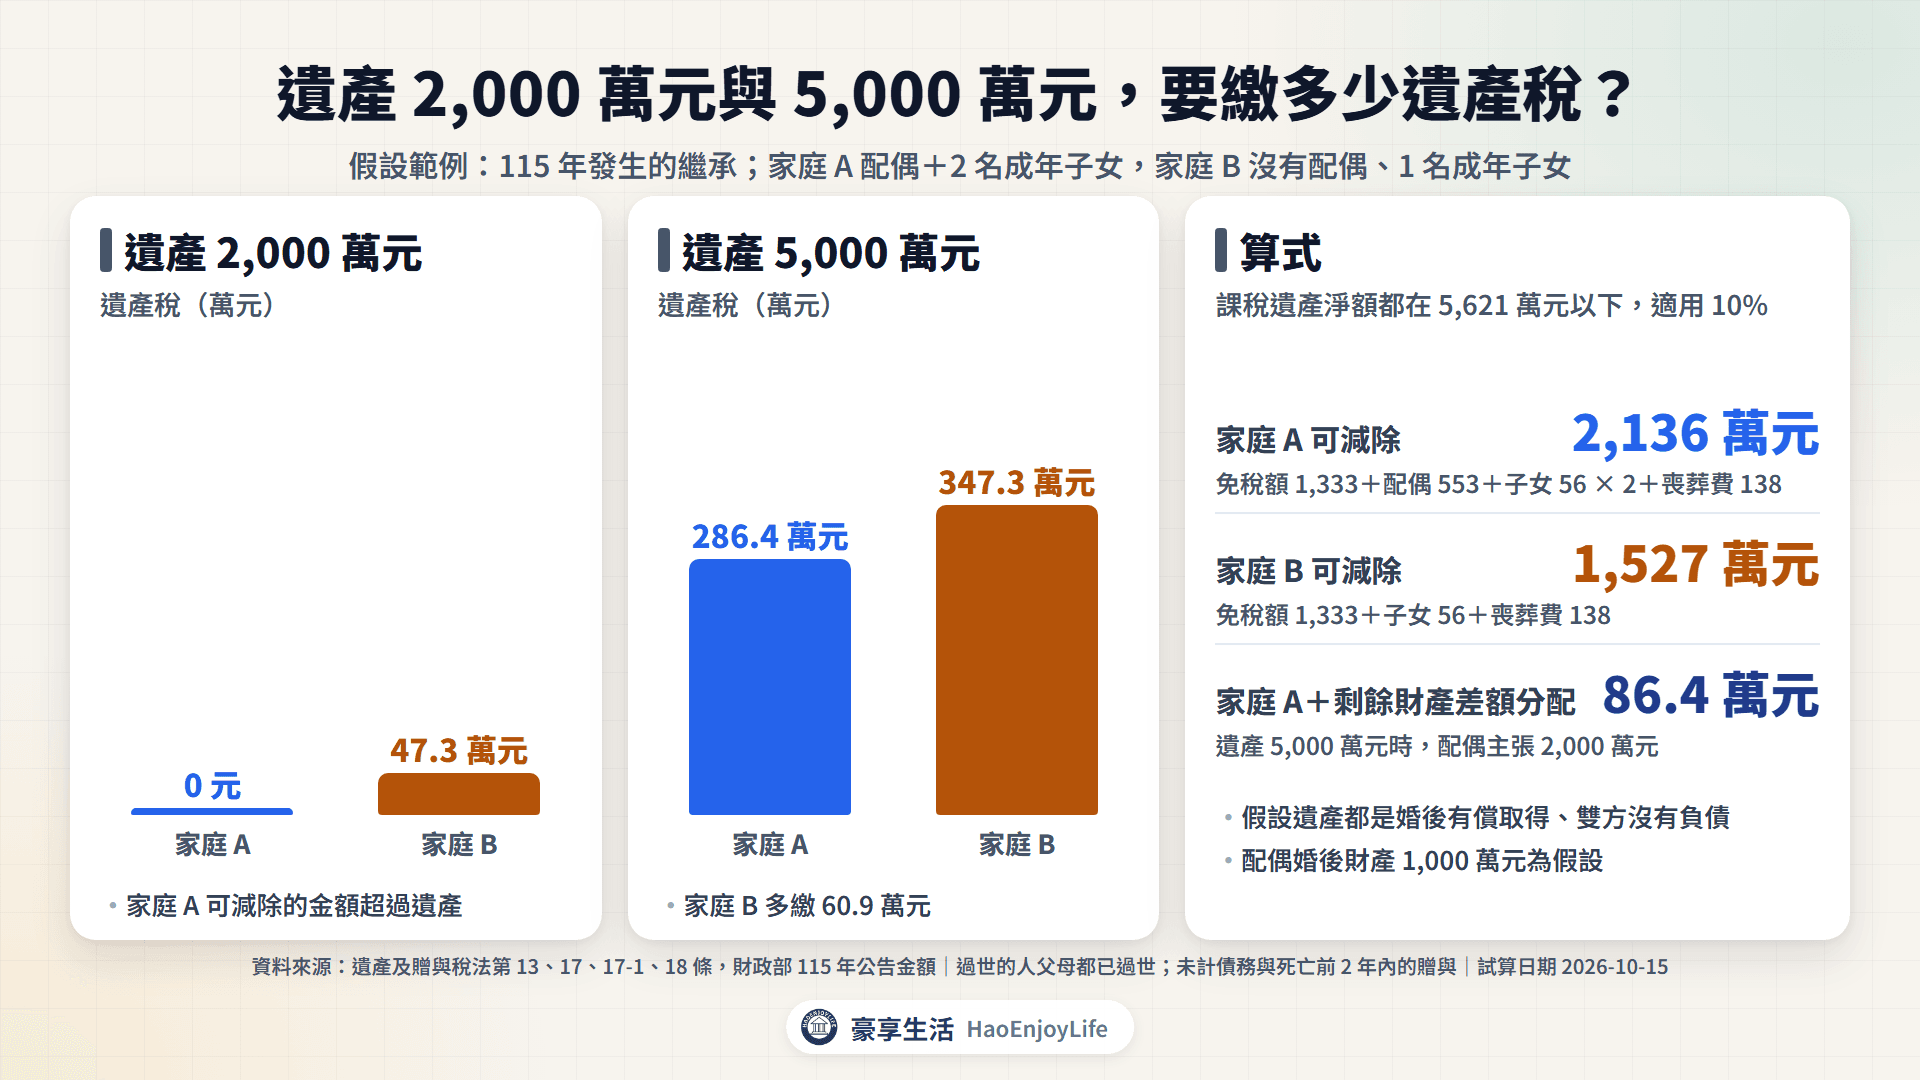
- 同樣 5,000 萬元差 60.9 萬元:家庭 B 沒有配偶扣除額,子女也少 1 人,稅額比家庭 A 多 60.9 萬元。
- 什麼時候進到 15%:家庭 A 的遺產總額超過 7,757 萬元,課稅遺產淨額才會超過 5,621 萬元。
- 加上剩餘財產差額分配:假設家庭 A 的 5,000 萬元都是婚後有償取得,配偶婚後財產 1,000 萬元,雙方沒有負債。配偶可主張(5,000 萬-1,000 萬)÷ 2=2,000 萬元,遺產稅降為 86.4 萬元。
遺產裡的股票,股利和成本怎麼算?
股利算遺產,還是繼承人的所得?
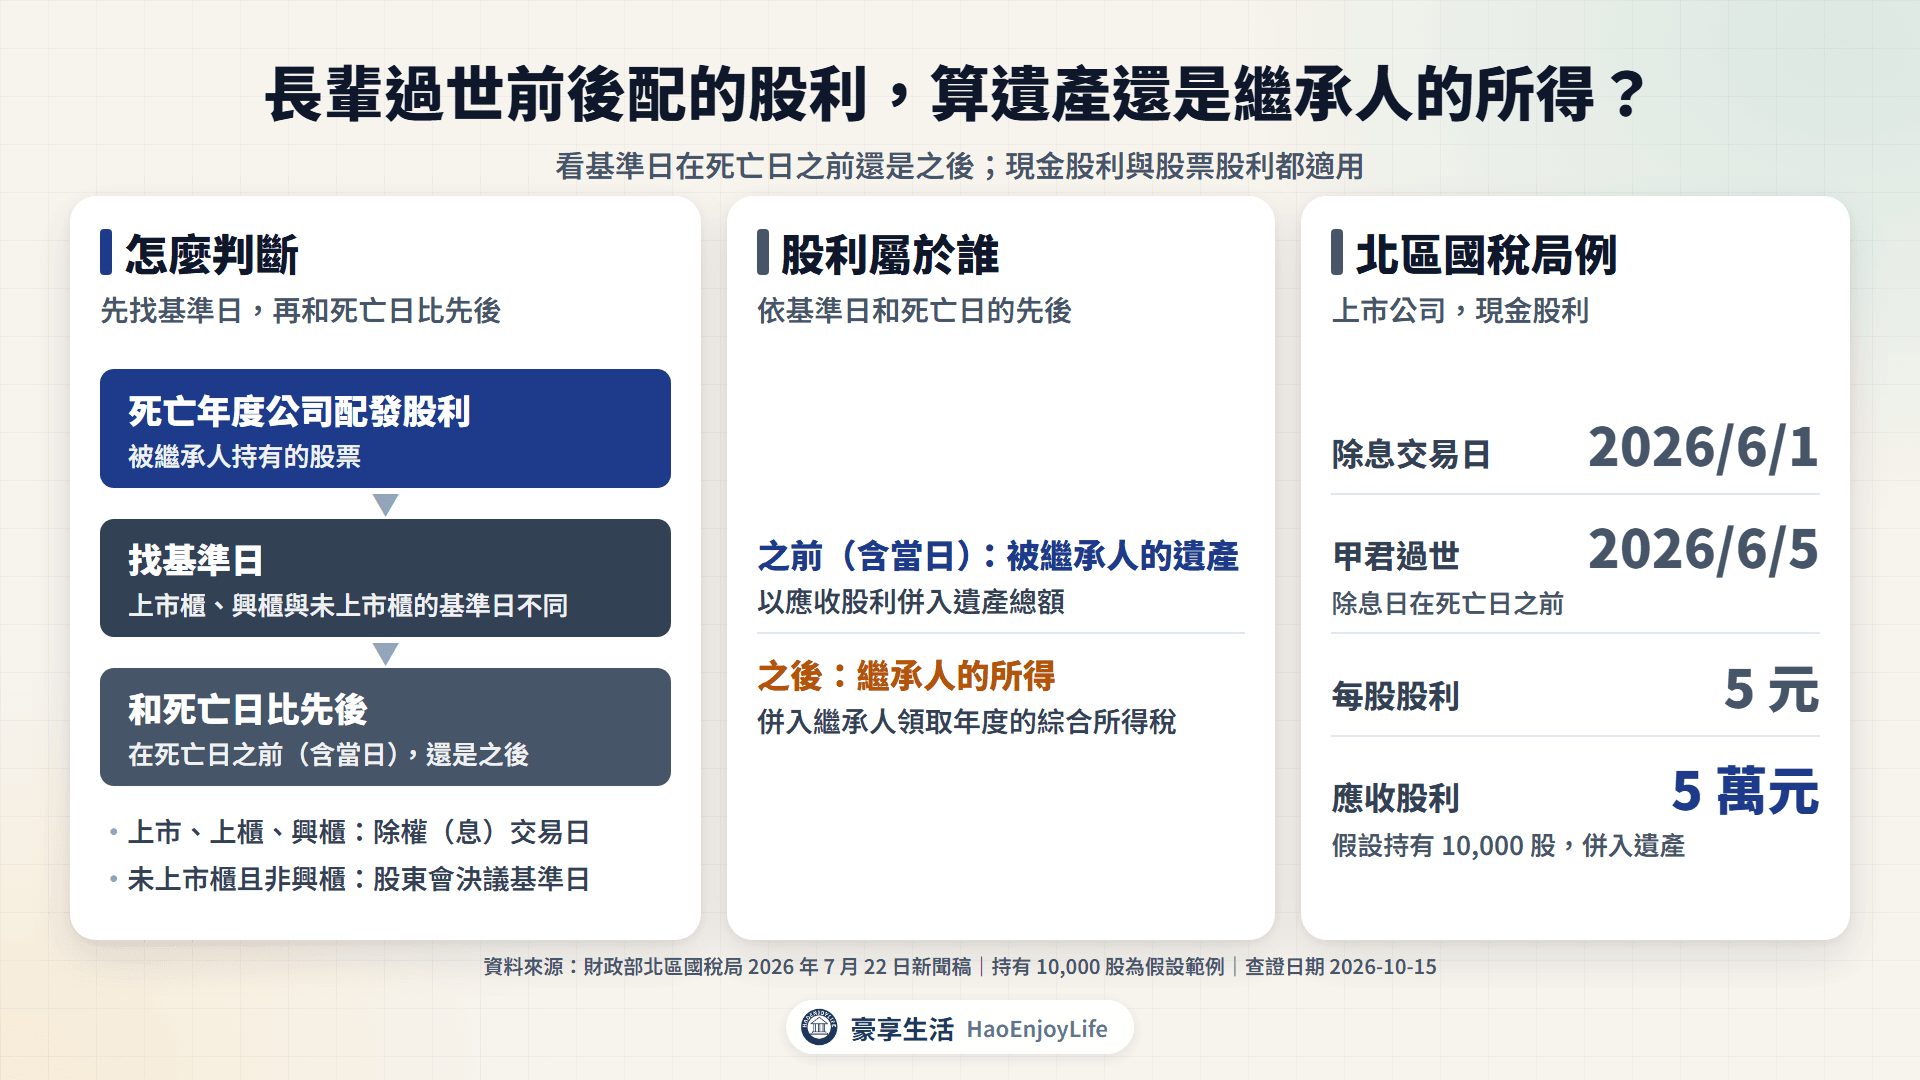
看除權息交易日在死亡日之前還是之後。北區國稅局 2026 年 7 月說明,上市、上櫃、興櫃股票以除權(息)交易日為準。未上市櫃且非興櫃的股票,以股東會決議的基準日為準。
遺產中的股利歸屬
| 情況 | 股利屬於 | 怎麼報稅 |
|---|---|---|
| 除權息交易日或股東會決議基準日,在死亡日之前(含當日) | 被繼承人的遺產 | 以應收股利併入遺產總額 |
| 除權息交易日或股東會決議基準日,在死亡日之後 | 繼承人的所得 | 併入繼承人領取年度的綜合所得稅 |
資料來源:財政部北區國稅局 2026 年 7 月 22 日新聞稿。現金股利與股票股利都適用。查證日期 2026-10-15。
北區國稅局舉例,某上市公司公告 2026 年 6 月 1 日除息,每股配 5 元,甲君 6 月 5 日過世。除息日在死亡日之前,這筆股利要併入遺產;假設甲君持有 10,000 股,就是 5 萬元的應收股利。
繼承的股票賣出時,成本怎麼算?
按繼承時的時價。所得稅法第 14 條規定,繼承或受贈取得的財產,以成交價減掉繼承或受贈時的時價與相關費用,計算財產交易所得。
繼承的股票賣出時的稅
| 股票 | 賣出時的所得稅 | 成本 |
|---|---|---|
| 上市、上櫃股票 | 證券交易所得停止課徵所得稅,只繳證交稅 | 不影響所得稅 |
| 未上市、未上櫃股票 | 交易所得計入基本所得額 | 繼承時的時價 |
| 國外股票 | 屬海外所得,全戶一年達 100 萬元才計入基本所得額 | 繼承時的時價 |
資料來源:所得稅法第 4-1、14 條,所得基本稅額條例第 12 條,財政部〈非中華民國來源所得及香港澳門來源所得計入個人基本所得額申報及查核要點〉第 11 點。查證日期 2026-10-15。
假設有一家公司叫做豪享公司,股票沒有上市櫃,繼承時每股資產淨值 30 元。繼承人之後以每股 50 元賣出 1 萬股,交易所得是(50-30)× 1 萬股=20 萬元,未計費用。這筆所得計入基本所得額,減除 750 萬元(115 年度)後按 20% 計算,高於一般所得稅額才繳差額。
遺產稅繳清前,股票不能過戶
遺產及贈與稅法第 8 條規定,遺產稅繳清前不得分割遺產或辦理移轉登記。繼承人要先取得稅款繳清證明書或核定免稅證明書,才能辦理股票的繼承過戶。沒有應納稅額,也要申報遺產稅。
- 申報與繳納期限:死亡日次日起 6 個月內申報,可申請延長 3 個月。收到核定納稅通知書次日起 2 個月內繳清,有困難可申請分 18 期以內繳納。
- 用股票抵繳:應納稅額 30 萬元以上、現金不足時,可申請用遺產中的上市櫃股票抵繳,價值以死亡日收盤價為準。
- 抵繳日股價較低時按比例:臺北國稅局舉例,股票占遺產 8 成、稅額 300 萬元。抵繳日股價低於死亡日時,最多只能抵 240 萬元。
持有海外股票過世,台灣也要課遺產稅嗎?
要。經常居住台灣的國民過世,境內和境外的全部遺產都要課台灣的遺產稅,美股、港股等國外股票也算。
- 國外已繳的遺產稅可以扣抵:要提出所在地國稅務機關的納稅憑證並取得簽證。扣抵額不能超過因加計國外遺產而增加的稅額。
- 美國遺產稅另外算:直接持有的美國公司股票屬美國境內財產,非居民超過 6 萬美元就要申報。稅率與移轉手續見美股要繳什麼稅。
- 贈與海外股票也一樣:經常居住台灣的國民,贈與境外的財產也要課贈與稅。
常見問題
Q1:子女收到股票,要繳所得稅嗎?
不用。所得稅法第 4 條規定,因繼承、遺贈或贈與取得的財產免納所得稅,取自營利事業的贈與除外。之後這些股票配發的股利,才是子女的所得。
Q2:贈與或繼承股票,要繳證券交易稅嗎?
不用。稅務入口網說明,有價證券因繼承或贈與而取得,不屬於交易行為,免課證交稅。之後在市場賣出時,才按成交金額繳 0.3% 證交稅,見股票交易成本怎麼算。
Q3:子女結婚時,父母送股票可以多免 100 萬元嗎?
可以。子女結婚登記前後 6 個月內,父母各自贈與不超過 100 萬元的財物,不計入贈與總額。申報時要附子女結婚登記的戶籍資料。
Q4:2027 年的贈與免稅額會改嗎?
要看財政部公告。財政部每年 12 月底前,依消費者物價指數計算下一年的金額;累計上漲達 10% 以上才調整。截至 2026 年 10 月 15 日,116 年的金額還沒公告。
延伸閱讀
- 投資要繳哪些稅?證交稅、股利、二代健保、海外所得與贈與稅:從買進、持有到移轉給家人的稅總整理
- 美股要繳什麼稅?股利預扣30%、海外所得與美國遺產稅:非居民的美國遺產稅門檻、稅率與移轉手續
- 股利所得稅怎麼算?合併計稅8.5%、分開計稅28%怎麼選:受贈股票配發股利後怎麼報稅
- 海外所得要報稅嗎?最低稅負制100萬門檻與750萬扣除額:繼承的海外股票賣出時的稅
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議或稅務諮詢,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議。文中稅率、免稅額、扣除額與申報規定以財政部、各地區國稅局、衛生福利部中央健康保險署最新公告為準,個人實際稅負請依個案情況判斷或洽詢專業人士。投資有風險,下單前請自行評估並承擔結果。
留言0