 里奇豪
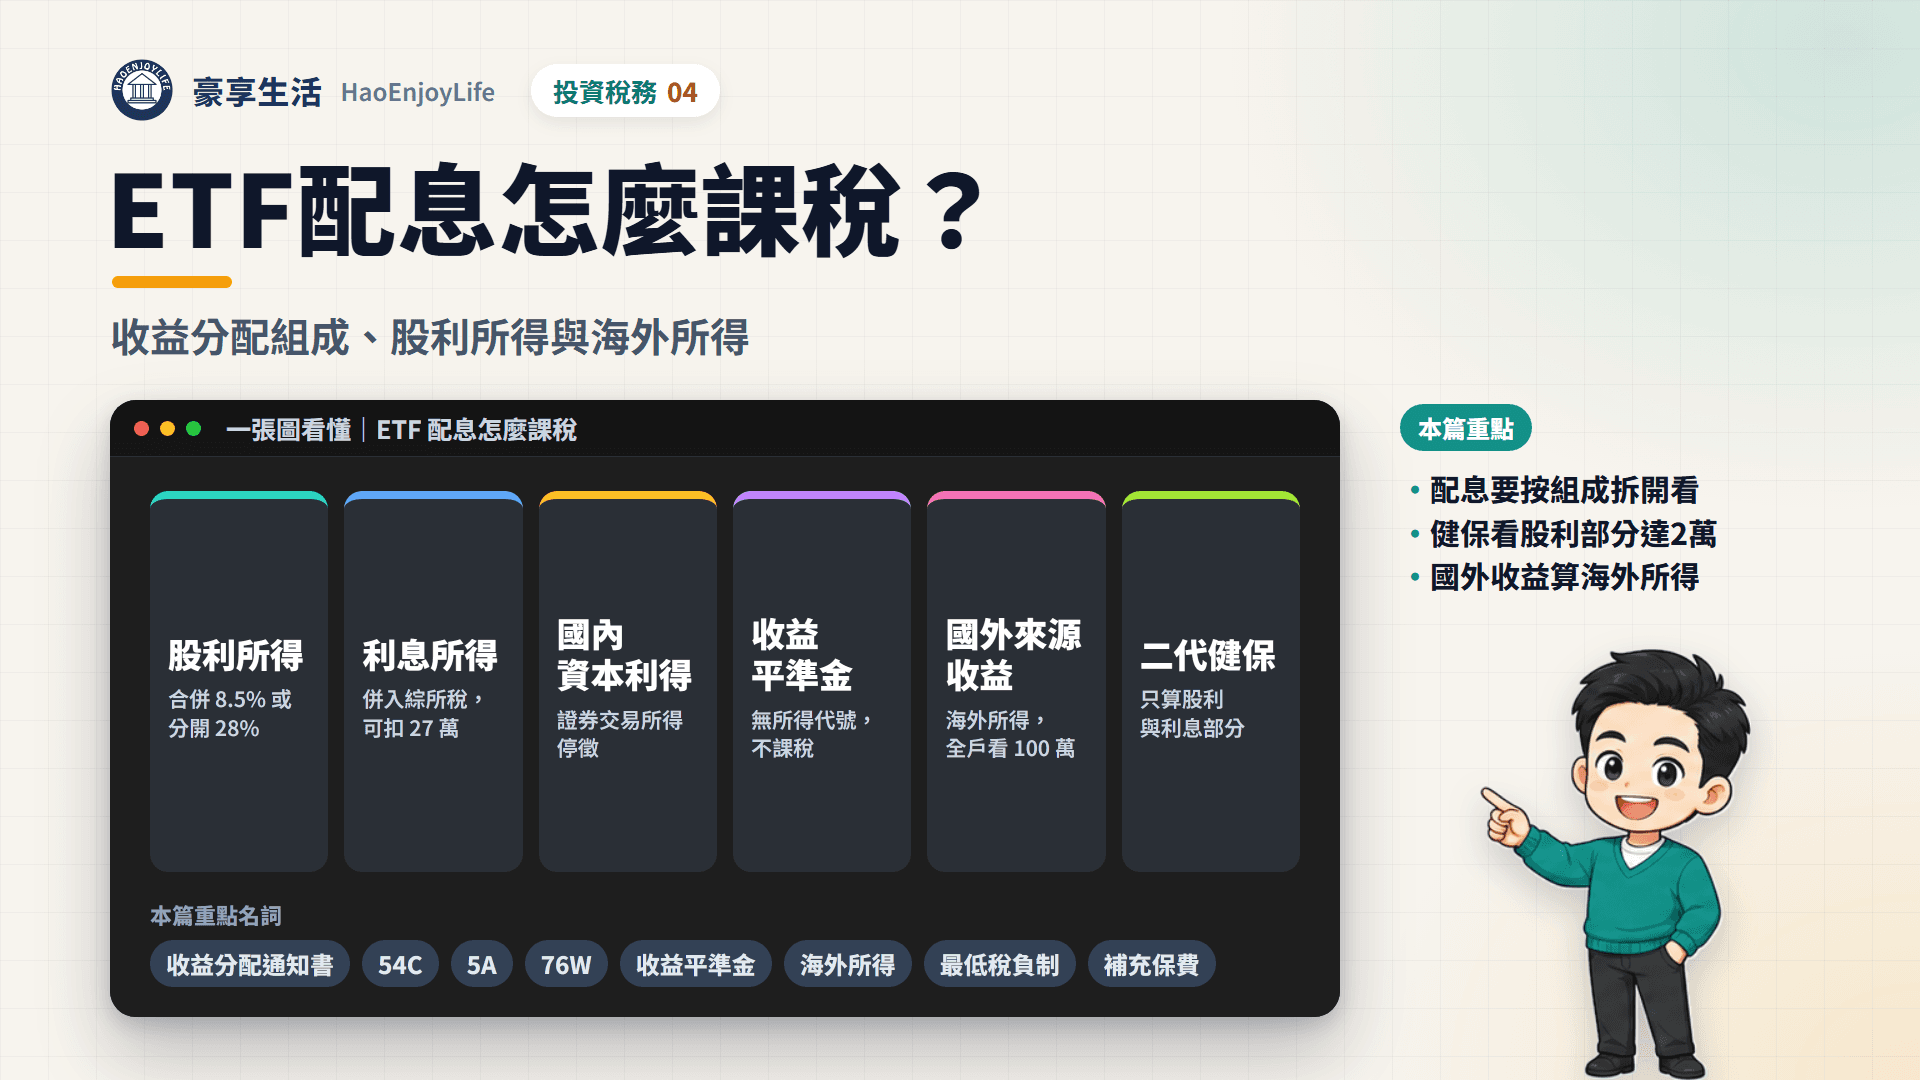
ETF 配息要依收益分配組成拆開課稅。國內的股利所得併入綜合所得稅,可以選合併計稅或 28% 分開計稅;國內的已實現資本利得與收益平準金,不用繳所得稅。來自國外的收益屬海外所得,全戶一年達 100 萬元才計入基本所得額。
二代健保補充保費也只算股利與利息所得的部分。以 0056 在 2026 年 7 月的配息為例,每 1,000 元只有 349.6 元是股利所得;適用 20% 稅率、選合併計稅時,約多繳 40 元。
延伸閱讀:高股息ETF的配息來源與收益平準金、海外ETF的稅務
ETF 配息為什麼要看收益分配組成?
因為 ETF 是證券投資信託基金,配息依原本的所得類別課稅。所得稅法第 3-4 條規定,信託基金的收益在實際分配時,由受益人併入分配年度的所得;信託財產的收入,則按所得類別分別計算。
所以同一筆配息,可能同時包含好幾種所得。投信每次公告配息,會列出 5 項「預估收益分配組成占比」:
- 股利所得:成分股發放的現金股利。
- 利息所得:債券利息、存款利息等收入。
- 收益平準金:申購價金中屬於已累積收益的部分,機制詳見高股息ETF。
- 已實現資本利得:基金賣出持股或債券賺到的價差。
- 其他所得:上面 4 項以外的收入。
組成比例是投信事先估算的數字。實際的所得類別與金額,以投信寄發的收益分配通知書為準。
4 檔 ETF 最近一次公告的收益分配組成
| 代號 | 除息日與每單位配息 | 股利所得 | 利息所得 | 已實現資本利得 | 收益來自 |
|---|---|---|---|---|---|
| 0056 | 2026/7/21,1.35 元 | 34.96% | 0% | 65.04% | 國內股票 |
| 00878 | 2026/8/18,1.01 元 | 9.90% | 0% | 90.10% | 國內股票 |
| 00679B | 2026/8/21,0.28 元 | 0% | 100% | 0% | 境外(美國公債) |
| 00830 | 2026/1/20,9.0 元 | 0.56% | 0% | 99.44% | 境外(美國股票) |
資料來源:元大投信、國泰投信收益分配公告(臺灣證券交易所 ETF e添富、證券櫃檯買賣中心 ETF 資訊網),查詢日期 2026-10-15。4 檔的收益平準金與其他所得占比都是 0%,比例為投信公告的預估值。
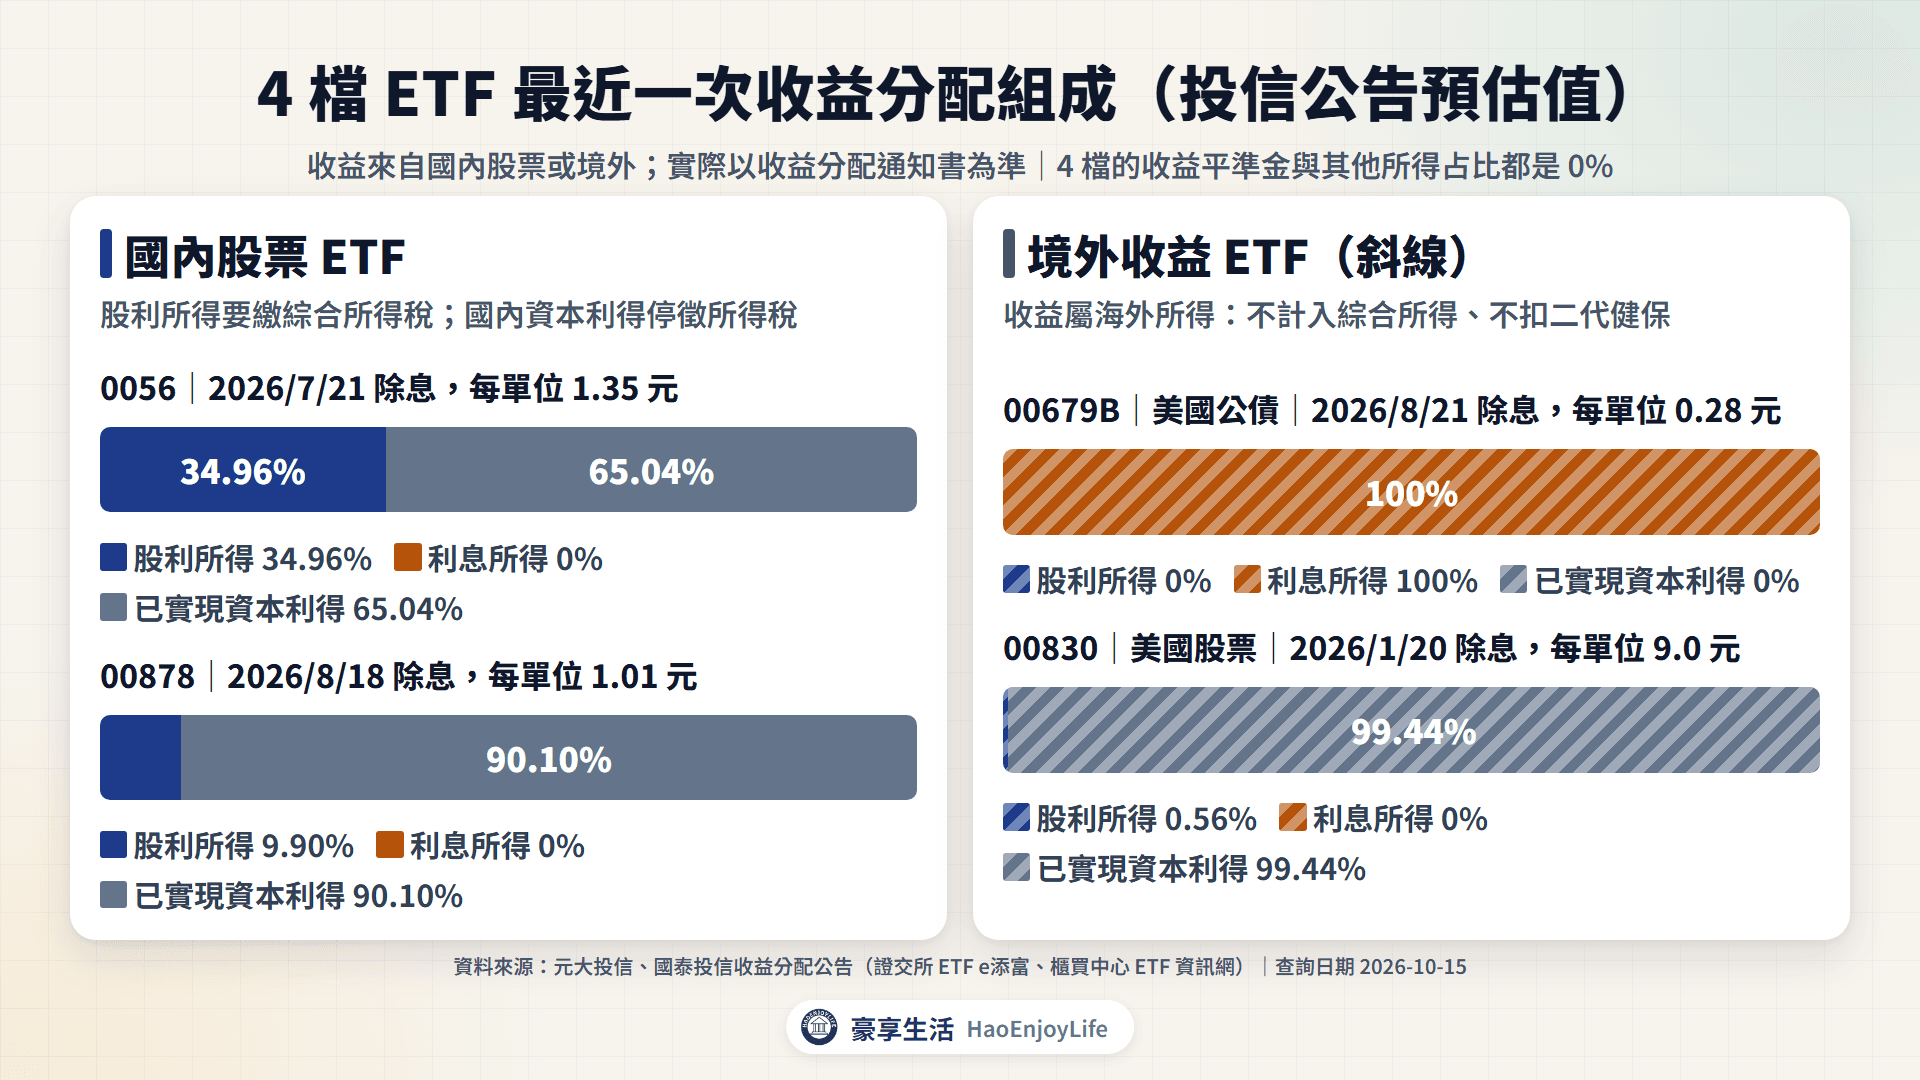
組成表上的「股利所得」「利息所得」不分國內外。00679B 的公告寫明,可分配收益是「投資於中華民國境外所得之利息收入」。00830 的收益,則來自「非投資中華民國及中國大陸地區(不含港澳地區)」的投資。
每一類收益分配怎麼課稅?
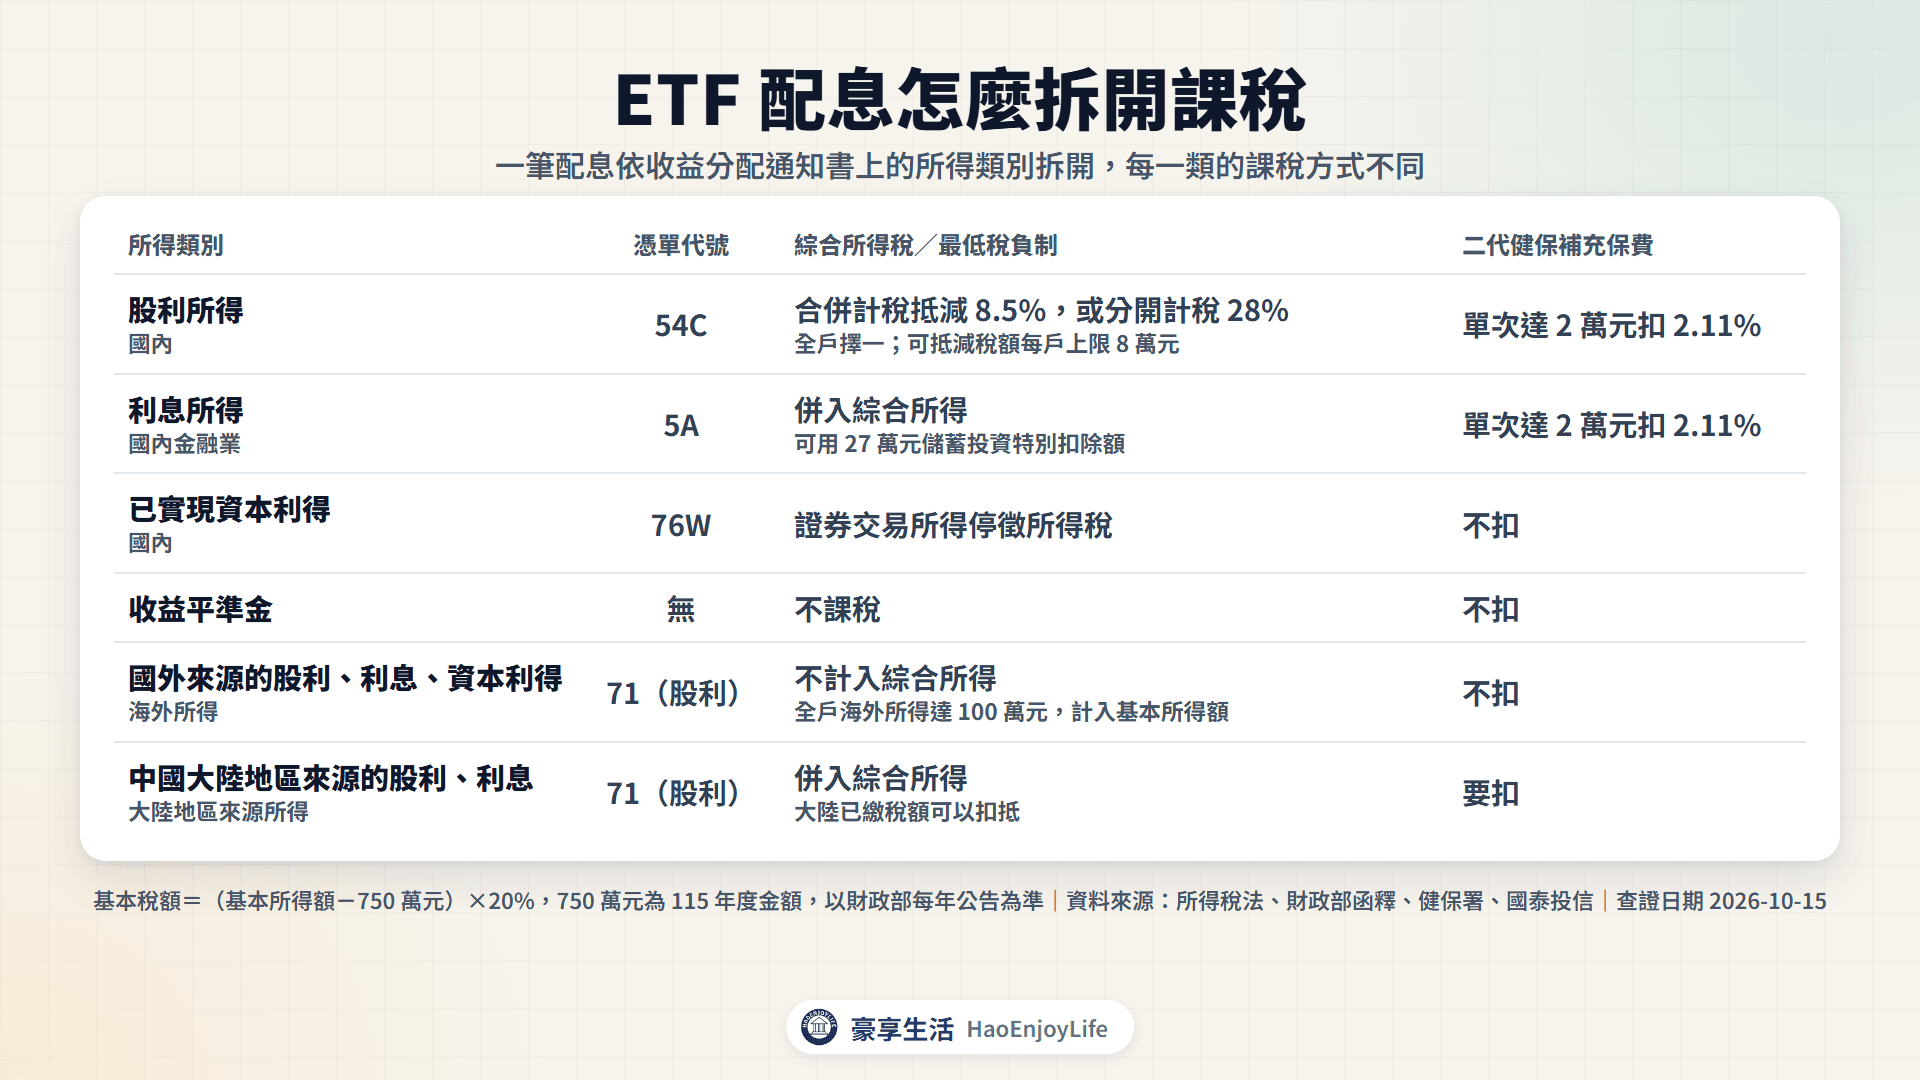
國內來源的股利與利息,要繳綜合所得稅,也要看二代健保;國內的資本利得與收益平準金不課所得稅。國外來源的收益屬海外所得,看全戶的最低稅負制門檻。
ETF 收益分配各類所得的課稅方式
| 所得類別 | 憑單代號 | 綜合所得稅 | 二代健保補充保費 |
|---|---|---|---|
| 股利所得(國內) | 54C | 合併計稅抵減 8.5%,或分開計稅 28% | 單次達 2 萬元扣 2.11% |
| 利息所得(國內金融業) | 5A | 併入綜合所得,可用 27 萬元儲蓄投資特別扣除額 | 單次達 2 萬元扣 2.11% |
| 已實現資本利得(國內) | 76W | 證券交易所得停徵所得稅 | 不扣 |
| 收益平準金 | 無 | 不課稅 | 不扣 |
| 國外來源的股利、利息、資本利得 | 71(股利) | 不計入綜合所得;全戶海外所得達 100 萬元,計入基本所得額 | 不扣 |
| 中國大陸地區來源的股利、利息 | 71(股利) | 併入綜合所得,大陸已繳稅額可扣抵 | 要扣 |
資料來源:所得稅法第 3-4、4-1、15、17 條,財政部 81 年台財稅第 811663751 號函、98 年台稅一發字第 09804022810 號函,臺灣地區與大陸地區人民關係條例第 24 條,健保署補充保險費實務手冊(115.01 版),國泰投信 ETF 配息報稅說明。查證日期 2026-10-15。
股利所得:合併計稅或分開計稅擇一
ETF 配息中的股利所得,和直接持有股票領到的現金股利一樣,全戶擇一計稅:
- 合併計稅:股利併入綜合所得總額,按股利的 8.5% 計算可抵減稅額,每戶上限 8 萬元。可抵減稅額大於應納稅額時,餘額可以退稅。
- 分開計稅:全戶股利按 28% 單一稅率分開計算,再和其他所得的稅額加總。
兩種方式的完整算法與分界點,詳見股利所得稅。
利息所得:可以用 27 萬元儲蓄投資特別扣除額
國內金融業利息所得(代號 5A)併入綜合所得課稅。所得稅法第 17 條規定,存款利息、儲蓄性質信託資金的收益等,全戶每年合計可扣除 27 萬元;分離課稅的利息不包括在內。
投信公告也提醒,組成表上的利息所得,不含基金已分離課稅的附條件交易、短期票券等利息。
國內資本利得與收益平準金:不用繳所得稅
國內 ETF 賣出股票的價差屬證券交易所得,所得稅法第 4-1 條規定停止課徵。財政部 81 年的函釋也說明,基金在停徵期間產生的證券交易所得,延後分配時仍免徵所得稅。
收益平準金在國泰投信的報稅說明中,沒有所得代號,也不課稅。這兩類都不是股利或利息所得,所以不扣二代健保補充保費。
國外成分股 ETF 的配息,為什麼算海外所得?
因為收益的來源在國外。所得稅法第 2 條規定,個人就中華民國來源所得繳綜合所得稅;國外公司配的股利、國外的利息與財產交易所得,不屬於中華民國來源所得。
ETF 分配收益時,依原本的所得類別與來源計算。財政部 98 年的函釋,以國內投信發行、投資香港 ETF 的 ETF 為例說明。這類 ETF 的配息來自香港 ETF 的收益或資本利得,受益人獲配的是香港來源所得。
函釋的結論是:個人不必繳綜合所得稅,但自 99 年起,要依所得基本稅額條例計算基本稅額。國外成分股 ETF 配息中來自國外的部分,依同樣的原則屬海外所得:
- 國外的資本利得也算:國內股票 ETF 的資本利得停徵所得稅;國外成分股 ETF 賣出國外股票的資本利得,屬海外所得。00830 在 2026 年 1 月的配息,99.44% 是已實現資本利得,全部來自境外。
- 門檻看全戶:所得基本稅額條例第 12 條規定,海外所得全戶一年未達 100 萬元,免予計入;達 100 萬元,全數計入基本所得額。
- 基本稅額:基本稅額=(基本所得額-750 萬元)×20%。750 萬元是 115 年度的金額,以財政部每年公告為準;基本稅額高於一般所得稅額時,才繳差額。
- 不扣二代健保:健保署的實務手冊說明,海外所得無須扣取補充保險費。
以 00830 為例,2026 年 1 月每單位配 9.0 元。持有 112 張可領 100.8 萬元,這一筆就達 100 萬元門檻;持有 111 張是 99.9 萬元,還沒達到。
達門檻也不一定要補稅。依 115 年度級距,綜合所得淨額 61 萬~300 萬元的家庭,海外所得要超過約 673 萬~704 萬元才會補稅。完整算法見海外所得與最低稅負制。
補充:投資中國大陸股票或債券的 ETF,來自大陸企業的股利與利息屬大陸地區來源所得,不是海外所得。依臺灣地區與大陸地區人民關係條例第 24 條,這部分併入綜合所得課稅,大陸已繳的稅可以扣抵。衛福部函示也規定,投信分配這部分收益時要扣補充保險費。
債券 ETF 的配息怎麼課稅?
台灣掛牌的美元債券 ETF,配息主要是國外債券的利息,屬海外所得。以 00679B 為例,配息公告寫明,可分配收益包括投資中華民國境外的利息收入、收益平準金與借券收入。
- 2026 年 8 月的配息:00679B 每單位配 0.28 元,預估組成 100% 是利息所得,來源在境外。
- 綜合所得稅:境外利息不計入綜合所得。
- 最低稅負制:和其他海外所得合計,全戶一年達 100 萬元,才計入基本所得額。
- 二代健保:健保署手冊以信託財產投資美國公債為例,說明美國公債的利息屬海外所得,不扣補充保險費。
直接買國內公債、公司債領到的利息,是 10% 分離課稅,和債券 ETF 不同,詳見債券怎麼買。債券 ETF 的利率與匯率風險,見債券ETF。
每 1,000 元配息要繳多少稅?
以最近一次的組成換算,0056 每 1,000 元配息中有 349.6 元是股利所得,00878 只有 99 元。其餘的已實現資本利得,不用繳所得稅。
每 1,000 元配息的稅與補充保費(國內股票 ETF)
| 項目 | 0056(股利 349.6 元) | 00878(股利 99 元) |
|---|---|---|
| 合併計稅,適用 5% | 退 12.2 元 | 退 3.5 元 |
| 合併計稅,適用 12% | 12.2 元 | 3.5 元 |
| 合併計稅,適用 20% | 40.2 元 | 11.4 元 |
| 合併計稅,適用 30% | 75.2 元 | 21.3 元 |
| 合併計稅,適用 40% | 110.1 元 | 31.2 元 |
| 分開計稅 28% | 97.9 元 | 27.7 元 |
| 二代健保(股利部分單次達 2 萬元時) | 7.4 元 | 2.1 元 |
算式:合併計稅=股利×(適用稅率-8.5%);分開計稅=股利×28%;補充保費=股利×2.11%。假設股利全部落在同一級距,全戶股利未超過約 94 萬元(可抵減稅額未達 8 萬元上限)。稅率為 115 年度課稅級距,以財政部每年公告為準。
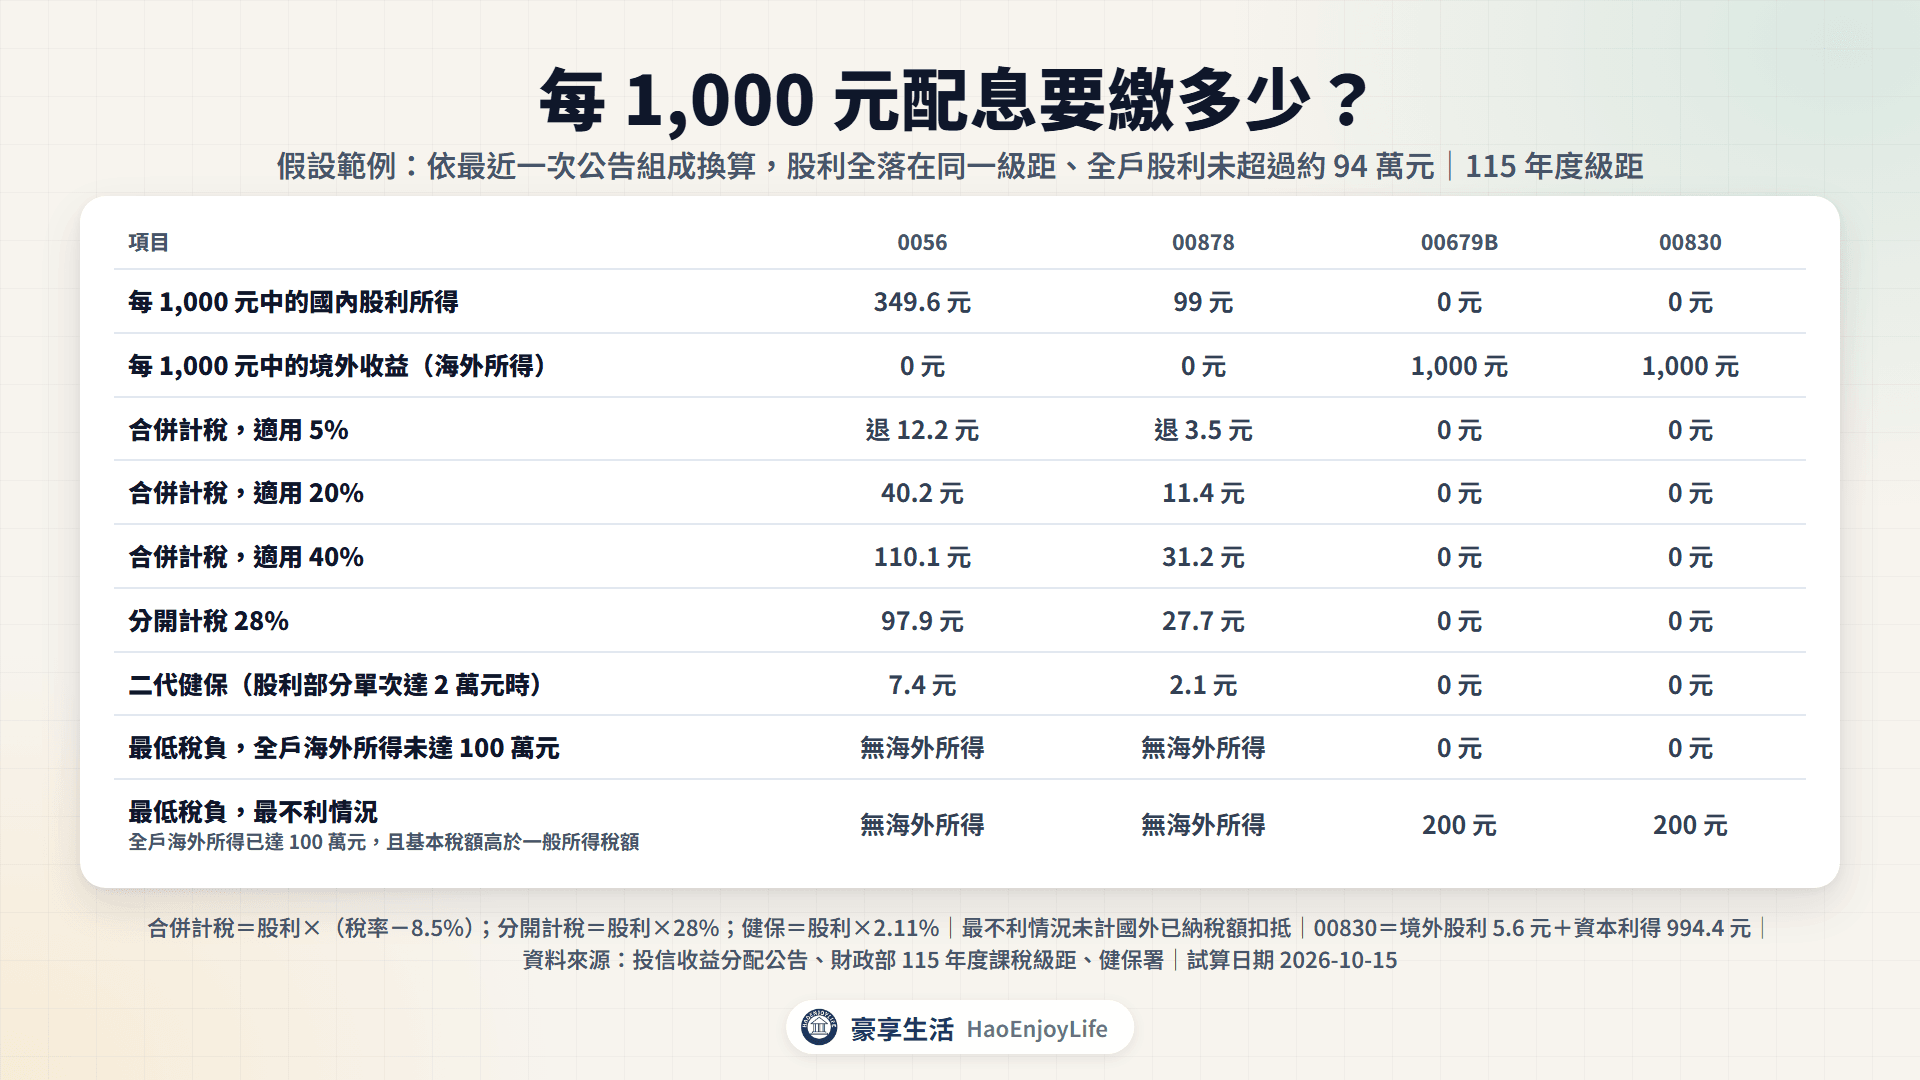
00679B 與 00830 的收益都來自境外,大多數家庭要繳的是 0 元。最不利的情況,是全戶海外所得已達 100 萬元,基本稅額也高於一般所得稅額;這時每多 1,000 元海外所得,要多繳 200 元(1,000×20%)。
每 1,000 元配息的稅與補充保費(境外收益 ETF)
| 項目 | 00679B(境外利息 1,000 元) | 00830(境外股利 5.6 元、資本利得 994.4 元) |
|---|---|---|
| 綜合所得稅 | 0 元 | 0 元 |
| 二代健保 | 0 元 | 0 元 |
| 最低稅負,全戶海外所得未達 100 萬元 | 0 元 | 0 元 |
| 最低稅負,最不利情況 | 200 元 | 200 元 |
最不利情況指全戶海外所得已達 100 萬元,且基本稅額高於一般所得稅額;未計國外已納稅額扣抵。
ETF 配息的二代健保怎麼算?
看的是配息中的股利所得與利息所得,不是整筆配息。健保署的實務手冊規定,信託基金的扣費範圍是實際分配給受益人的利息所得、股利所得與租金收入。單次給付達 2 萬元,按 2.11% 扣取;單次以 1,000 萬元為上限。
以 0056 在 2026 年 7 月每單位 1.35 元計算:
- 42 張:配息 56,700 元,股利所得 19,822 元,未達 2 萬元,不扣。
- 43 張:配息 58,050 元,股利所得 20,294 元,扣 428 元。
00878 的股利占比只有 9.90%。持有 200 張時,配息 20.2 萬元,股利所得 19,998 元,仍未達 2 萬元。哪些身分可以免扣,詳見二代健保補充保費。
3 個家庭試算:同一筆配息,選錯計稅方式差多少?
假設有 3 個家庭都持有 50 張 0056,領到 2026 年 7 月的配息 67,500 元。其中股利所得 23,598 元,已實現資本利得 43,902 元。三個家庭的適用稅率分別是 5%、20%、40%,沒有其他股利。
持有 50 張 0056,一次配息的稅(115 年度級距)
| 家庭 | 合併計稅 | 分開計稅 | 稅額較低的方式 | 選另一種要多繳 |
|---|---|---|---|---|
| A,適用 5% | 退 826 元 | 繳 6,607 元 | 合併計稅 | 7,433 元 |
| B,適用 20% | 繳 2,714 元 | 繳 6,607 元 | 合併計稅 | 3,893 元 |
| C,適用 40% | 繳 7,433 元 | 繳 6,607 元 | 分開計稅 | 826 元 |
算式:股利所得=67,500×34.96%=23,598 元;合併計稅=23,598×(適用稅率-8.5%);分開計稅=23,598×28%,計算到元。二代健保 23,598×2.11%=498 元,三個家庭相同。假設股利全部落在同一級距。
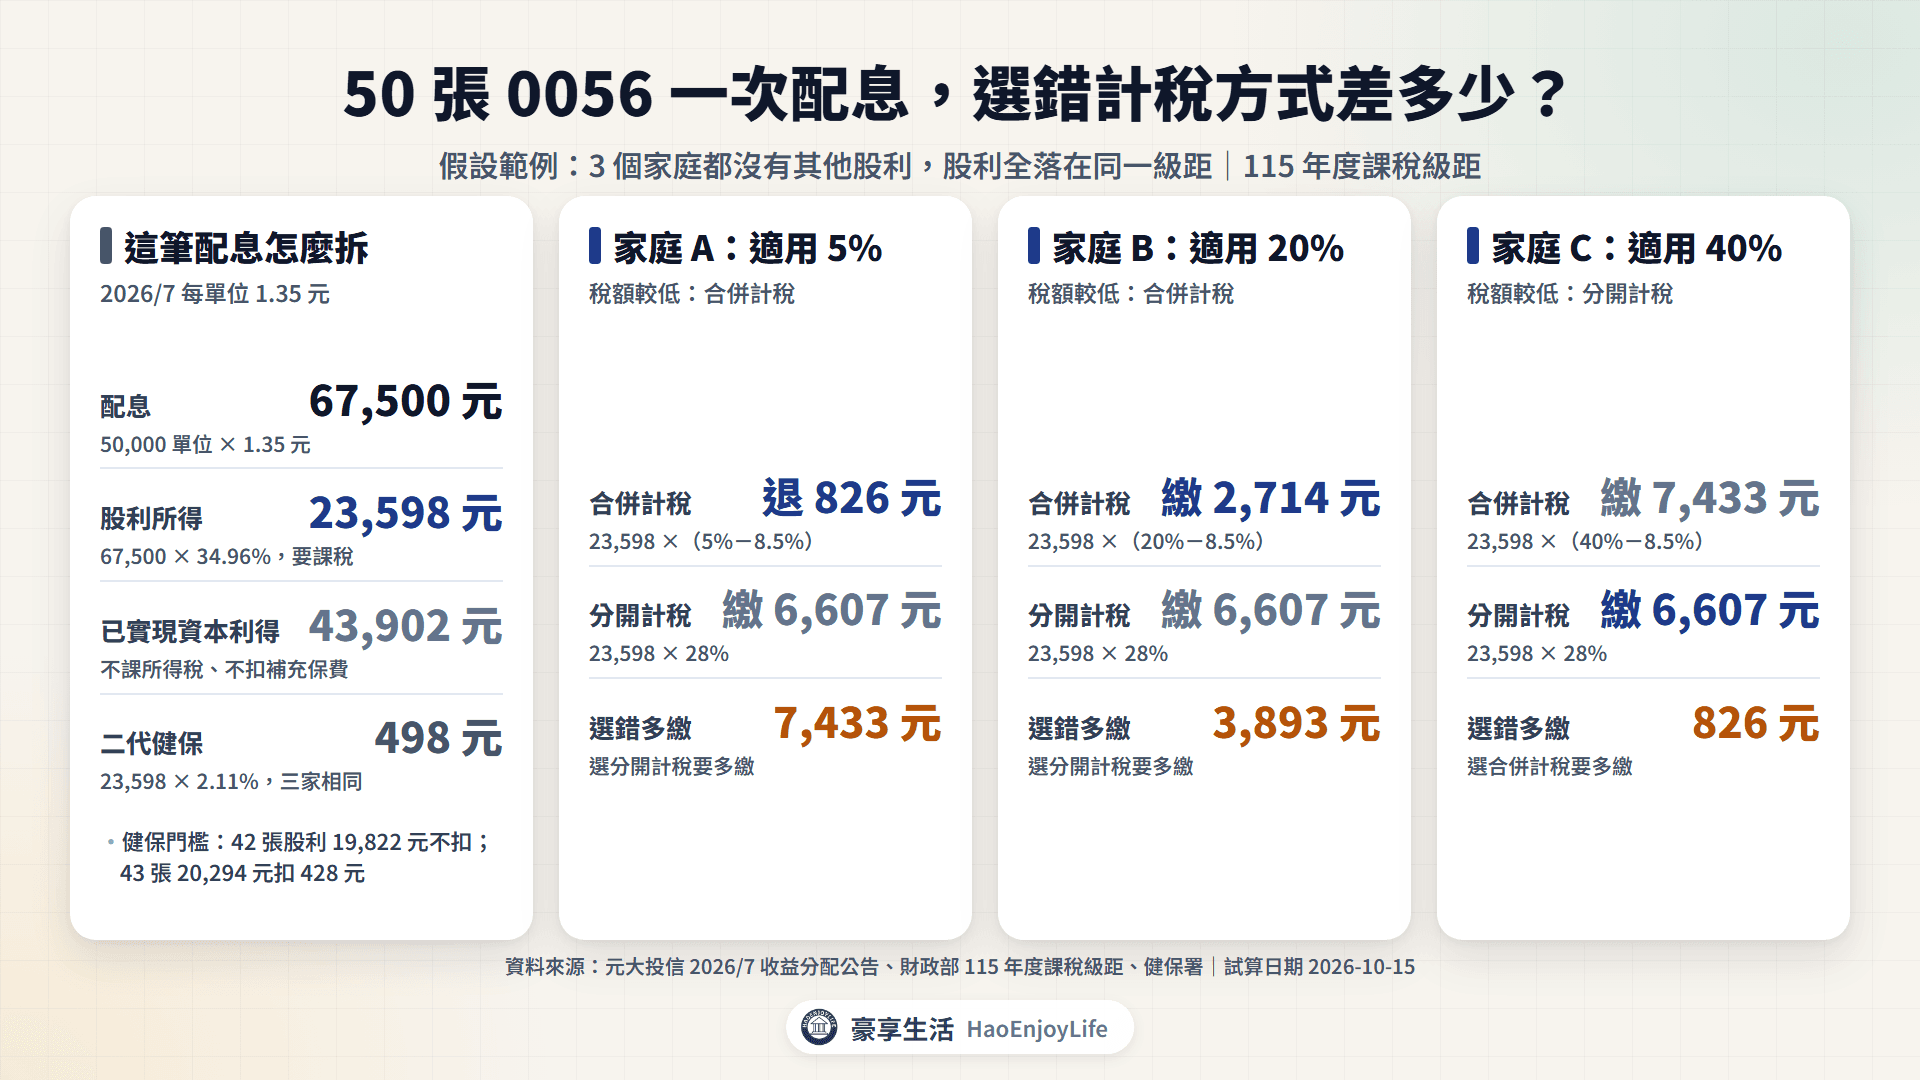
已實現資本利得的 43,902 元,不用繳所得稅,也不扣補充保費。實際上要用全戶全年的股利一起比較;用網路申報時,系統會自動選擇稅額較低的方式。
ETF 配息的稅有哪些常見誤解?
ETF 配息的常見誤解
| 誤解 | 實際規定 |
|---|---|
| 配息全部都要併入綜合所得 | 只有國內的股利、利息所得要併入 |
| 整筆配息達 2 萬元就扣二代健保 | 看股利、利息所得的部分是否達 2 萬元 |
| 海外 ETF 的配息不用管稅 | 不繳綜合所得稅,但要計入全戶的海外所得 |
| 國外成分股 ETF 的資本利得也停徵 | 國外的資本利得屬海外所得 |
資料來源:所得稅法、財政部函釋、健保署補充保險費實務手冊
常見問題
Q1:賣出 ETF 賺的價差要繳所得稅嗎?
不用。財政部函釋規定,證券交易所得停徵期間,轉讓受益憑證的所得免徵所得稅;稅務入口網也說明,這類交易所得不用計入基本所得額。股票 ETF 賣出時要繳 0.1% 證交稅,詳見交易成本。
Q2:投信公告的組成比例和收益分配通知書不同,以哪個為準?
以收益分配通知書為準。投信公告的組成是事先估算的預估值,公告中也寫明實際占比以通知書所載的所得類別與金額為準。
Q3:不配息的海外 ETF,要申報海外所得嗎?
沒有分配收益,就沒有配息的所得。以 00646 為例,2016~2025 年都沒有配息;賣出的價差依公開說明書,不屬於綜合所得稅課稅範圍,也不用計入基本所得額。
Q4:同一檔 ETF 一年配息 4 次,2 萬元門檻要合計嗎?
不用合計,每次配息分開算。健保署的門檻是單次給付達 2 萬元,國泰投信也說明,同一檔 ETF 不同日期的配息視為不同筆。
延伸閱讀
- 海外所得要報稅嗎?最低稅負制100萬門檻與750萬扣除額:海外所得的範圍與基本稅額的完整算法
- 二代健保補充保費怎麼扣?股利、利息2萬元門檻與免扣情況:哪些收入要扣、哪些身分可以免扣
- 高股息ETF怎麼看?選股方式、配息來源、收益平準金與填息:收益平準金的機制與配息來源
- 海外ETF怎麼選?國外成分股ETF、時差溢價、匯率與稅務:台灣掛牌海外 ETF 的時差與匯率
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議或稅務諮詢,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議。文中稅率、免稅額、扣除額與申報規定以財政部、各地區國稅局、衛生福利部中央健康保險署最新公告為準,個人實際稅負請依個案情況判斷或洽詢專業人士。投資有風險,下單前請自行評估並承擔結果。
留言0