 里奇豪
存股是長期持有股票或 ETF,並且持續買進、累積股數的投資方式。它的報酬來自兩部分:價格變化(價差),以及公司配發的股利;兩者合計就是總報酬。
以 2016 年 9 月底到 2026 年 9 月底為例,0050 價格上漲 531.7%,加上股利再投入共上漲 762.6%;殖利率(一年配出的股利 ÷ 股價)較高的 0056,價格上漲 126.9%,含股利上漲 380.6%。殖利率高不等於賺得多,存股要看價格加上股利的總報酬。
資料截至:股價到 2026 年 9 月 30 日(還原權息)。
延伸閱讀:股票是什麼
存股是什麼?和短線買賣差在哪?
存股是一種長期投資的做法:定期把錢投入股票或 ETF,長時間持有,讓股數和股利慢慢累積。它不靠預測短期漲跌賺錢,而是靠公司長期獲利成長帶動股價,加上定期發放的股利。
存股通常包含 3 個動作:
- 持續買進:每月或每季固定投入,常見做法是定期定額,也就是固定時間、用固定金額買進。
- 長期持有:以年為單位持有,不因為短期漲跌就賣出。
- 股利再投入:領到的股利再買回同一檔,下一次配息就配在更多股數上;也可以領出來當生活費。
證交所從 2017 年 1 月起,開放證券商辦理定期定額買股票與 ETF。2026 年 8 月,集中市場的定期定額投資金額約 368.8 億元。
存股與短線買賣的差別
| 項目 | 存股 | 短線買賣 |
|---|---|---|
| 持有時間 | 以年計算 | 幾天到幾個月 |
| 報酬來源 | 價格成長加上股利 | 主要是買賣價差 |
| 買進方式 | 分批、持續投入 | 依行情判斷買賣時機 |
| 交易成本 | 以買進手續費為主,很少賣出 | 每買賣一趟都要付手續費與證交稅 |
| 需要的時間 | 定期檢視 | 經常看盤 |
存股每次買進也要付手續費,但很少賣出;短線交易每買賣一趟,都要再付一次手續費和證券交易稅(證交稅)。手續費的牌告費率是成交金額的 0.1425%,買進、賣出各收一次。證交稅只在賣出時收,股票 0.3%,股票型 ETF 0.1%。
以牌價計算,ETF 買賣一趟的成本約 0.385%,股票約 0.585%。每個月買賣一次、一年 12 趟,光是牌價成本,ETF 合計約 4.6%,股票約 7.0%。手續費可以打折,實際成本詳見股票交易成本怎麼算。
存股和定期定額是同一件事嗎?
不完全一樣。存股是長期持有、累積資產的策略;定期定額是買進的方法,用單筆或分批買進也可以存股。
反過來說,用定期定額買進,卻常常因為漲跌就賣出,就不算存股。定期定額和單筆投入怎麼選,詳見存股方式。
存股賺的是價差還是股利?
存股兩種都賺:價格變化(價差)和股利,合計就是總報酬。只看其中一項,就會算錯自己實際賺到的錢。
假設有一家公司叫做豪享公司,股價 100 元。你買進 1 股,一年內領到 5 元股利,年底股價漲到 110 元:
- 價格變化:110 元 − 100 元 = 10 元,價格報酬 10%。
- 股利:5 元,占買進價格的 5%。
- 總報酬:10 元 + 5 元 = 15 元,總報酬 15%。
總報酬 = 價格變化 + 股利
計算長期報酬時,通常假設股利會再投入。領到的股利拿去買回同一檔,股數變多,之後的漲跌和配息都算在更多股數上,這就是複利。
還原權息價,是把過去的除權息與分割,換算成和現在同一個基準的股價。用它計算的報酬,等於每次股利都在除息日(股價扣掉股利的那一天)買回同一檔。
證交所編製的加權指數也分成兩種:「價格指數」只看股價,「報酬指數」把成分股發放的現金股利算進去。兩者的差距,就是股利帶來的報酬。
0050 和 0056 賺的是價格還是股利?
0050 的報酬主要來自價格上漲;0056 股利再投入多出的部分,占總獲利的一半以上。0050 是依市值選股的市值型 ETF,0056 是挑選殖利率較高股票的高股息 ETF。
下表的計算方式:
- 價格漲幅:用原始收盤價,只看價格本身。0050 在 2025 年 6 月 18 日起 1 拆 4,分割前的價格先除以 4。
- 含息總報酬:用還原權息收盤價,等於股利全部在除息日再投入。
- 年化報酬:把整段期間的含息總報酬,換算成平均每年的複利報酬率。
- 期間與假設:終點是 2026 年 9 月 30 日,起點是 5、10、15 年前的 9 月 30 日;不計手續費與稅。
0050 與 0056 的報酬拆解:價格與股利再投入
| 代號 | 期間 | 價格漲幅 | 含息總報酬 | 100 萬元變成(只算價格/含股利) | 年化報酬(含息) |
|---|---|---|---|---|---|
| 0050 | 近 5 年 | +227.0% | +277.4% | 327.0 萬元/377.4 萬元 | 30.4% |
| 0050 | 近 10 年 | +531.7% | +762.6% | 631.7 萬元/862.6 萬元 | 24.0% |
| 0050 | 近 15 年 | +767.8% | +1,295.4% | 867.8 萬元/1,395.4 萬元 | 19.2% |
| 0056 | 近 5 年 | +73.8% | +182.1% | 173.8 萬元/282.1 萬元 | 23.1% |
| 0056 | 近 10 年 | +126.9% | +380.6% | 226.9 萬元/480.6 萬元 | 17.0% |
| 0056 | 近 15 年 | +137.3% | +558.4% | 237.3 萬元/658.4 萬元 | 13.4% |
資料來源:豪享看股票(原始收盤價、還原權息收盤價)
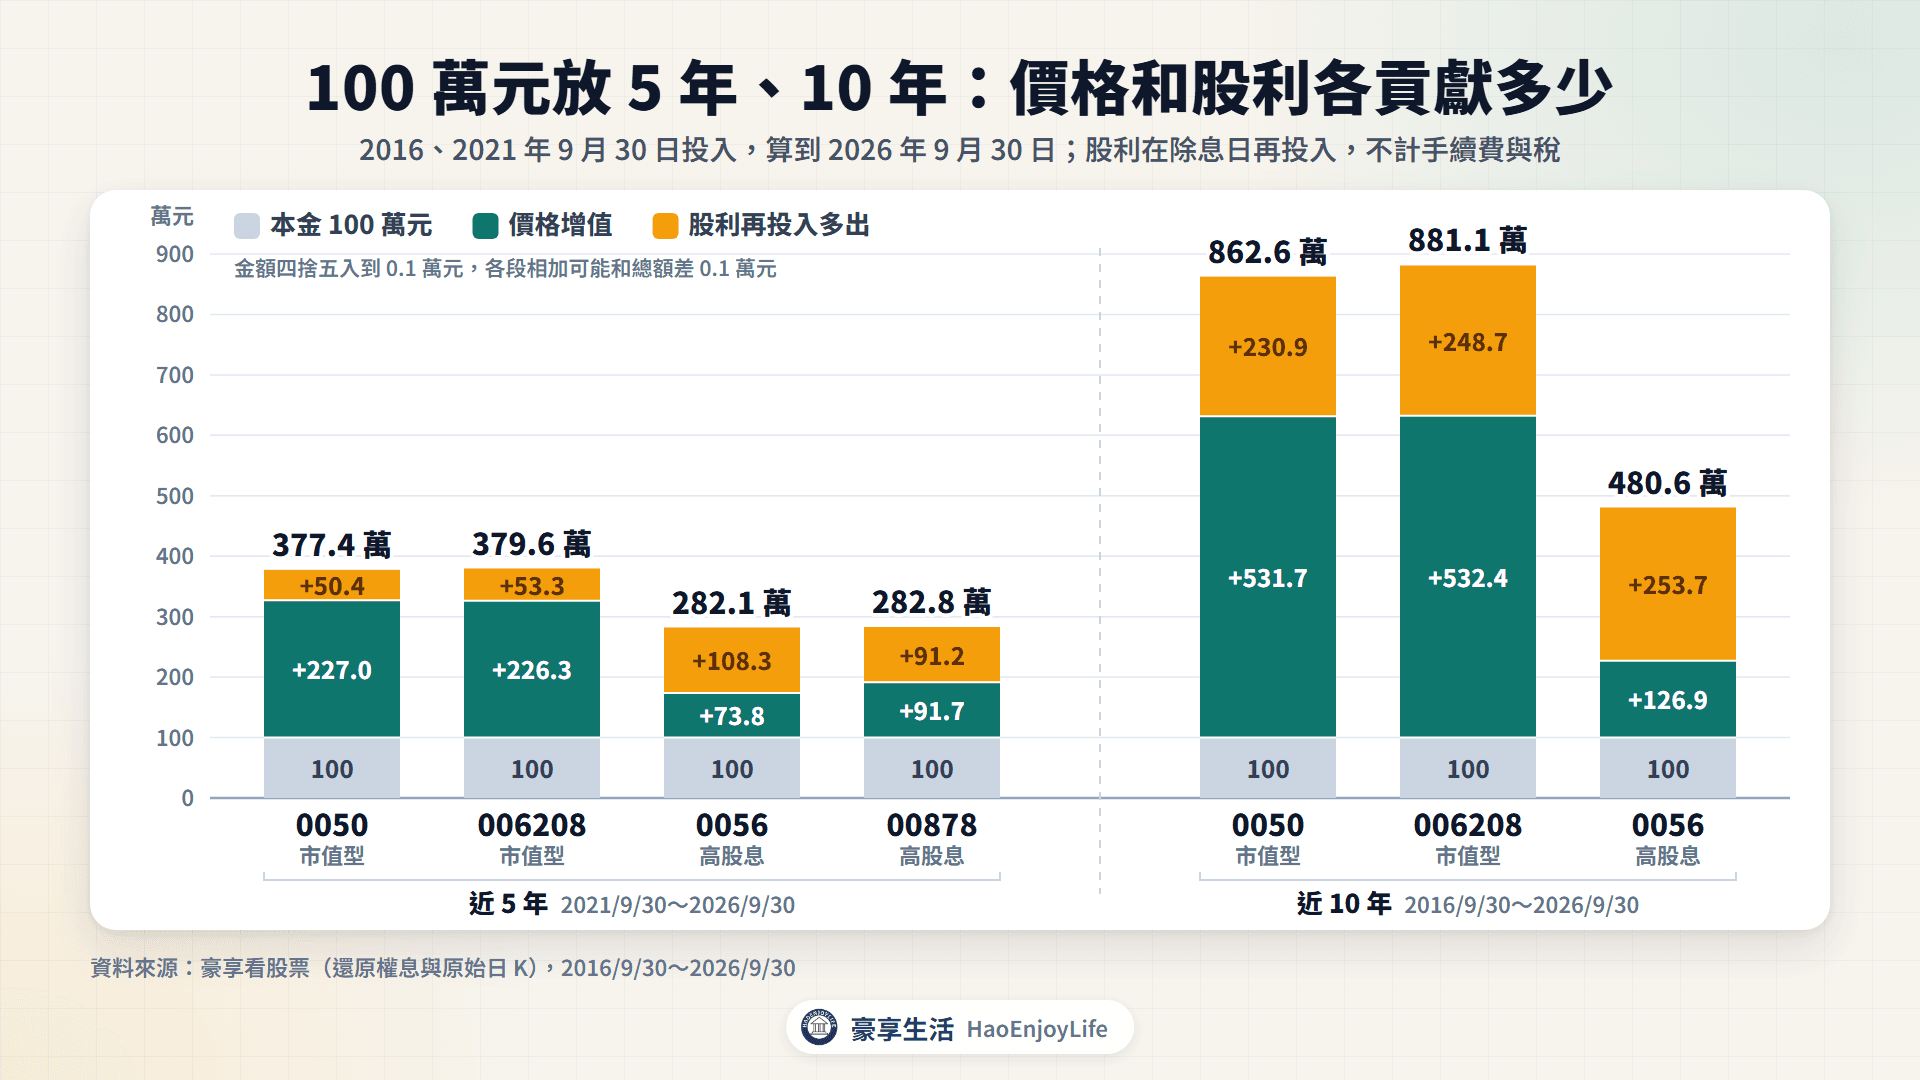
- 0050 主要賺價格:近 10 年,100 萬元只算價格會變成 631.7 萬元,加上股利再投入是 862.6 萬元。股利再投入多出 230.9 萬元,占總獲利 762.6 萬元的 30.3%。
- 0056 股利占比高:同樣 10 年,只算價格是 226.9 萬元,含股利是 480.6 萬元。股利再投入多出 253.7 萬元,占總獲利 380.6 萬元的 66.7%。
- 持有越久,股利的份量越重:0050 股利再投入多出的部分,近 5 年占總獲利 18.2%,近 15 年占 40.7%。0056 則從 59.5% 升到 75.4%。
報酬高低也和起訖時間有關。0050 在 2026 年前 9 個月含息上漲 74.3%,近 5 年的年化報酬因此特別高。
把 2006 年以來每個交易日都當成買進日、持有 10 年,0050 的年化報酬中位數是 11.7%。最好的是 25.1%,近 10 年的 24.0% 接近最好的情況。
同類型的 ETF,報酬組成也相近:
- 006208:和 0050 追蹤同一個指數,近 10 年價格上漲 532.4%,含息總報酬 781.1%。
- 00878:2020 年 7 月上市的高股息 ETF,近 5 年價格上漲 91.7%,含息總報酬 182.8%;股利再投入多出的部分約占總獲利一半。
為什麼兩檔的報酬組成不同?
差別來自選股方式。公司賺的錢可以發給股東,也可以留下來擴產、研發;留下來的錢如果用得好,會讓公司更值錢,反映在股價上。
0050 依市值選股,2026 年 8 月底台積電約占 57%,報酬主要跟著大型公司的獲利成長與股價走。0056 挑選預估股利較高的公司,報酬中股利的比例自然較高。
高股息 ETF 的配息,不全是成分股發的股利。以 0056 在 2026 年 7 月除息的 1.35 元為例,投信預估其中 65.04% 來自賣股票實現的價差。這部分稱為已實現資本利得,也是用配息發給投資人,所以在上表算在股利這一邊,詳見高股息 ETF。
價格報酬和總報酬怎麼自己算?
只要有期初、期末的原始價與還原權息價,就能自己拆出價格和股利各賺多少:
- 先查分割與減資:分割會讓股數變多、每股價格變低;減資則是股數變少、每股價格變高。遇到這兩種情況,要先把期初價格換算成和期末同一個基準。
- 價格報酬:期末原始價 ÷ 期初原始價 − 1。
- 含息總報酬:期末還原權息價 ÷ 期初還原權息價 − 1。
- 股利再投入多出多少:本金 ×(1+含息總報酬),減去本金 ×(1+價格報酬)。
- 年化報酬:在 Excel 或 Google 試算表輸入
=(期末/期初)^(1/年數)-1。
以 0050 為例,2025 年 6 月 18 日起 1 個單位拆成 4 個單位。恢復交易的參考價是 47.16 元(6 月 10 日收盤 188.65 元 ÷ 4),6 月 18 日收盤 47.57 元;持有人的單位數同時變成 4 倍,總價值不變。分割的時程詳見市值型 ETF。
所以 2016 年 9 月 30 日的原始收盤價 70.95 元,要先除以 4,換算成 17.7375 元。2026 年 9 月 30 日收盤 112.05 元,價格報酬是 112.05 ÷ 17.7375 − 1,約 531.7%。
同一段期間,還原權息價從 12.99 元漲到 112.05 元,含息總報酬 762.6%。100 萬元分別變成 631.7 萬元與 862.6 萬元,相減就是股利再投入多出的 230.9 萬元;年化報酬是 =(112.05/12.99)^(1/10)-1,約 24.0%。
存股適合誰?什麼錢適合拿來存股?
存股適合 5 年以上用不到的閒錢,以及能接受資產短期內大幅下跌的人。持有時間越長,短期漲跌對結果的影響越小。
用 0050 和 0056 的歷史資料計算:把每一個交易日都當成買進日,持有 1、3、5、10 年後,統計虧損的比例。0050 從 2006 年 5 月 30 日、0056 從 2007 年 12 月 26 日起算,最後的期滿日是 2026 年 9 月 30 日。
0050、0056 的持有期間與虧損比例(含息)
| 持有期間 | 0050 虧損比例 | 0050 最差結果 | 0056 虧損比例 | 0056 最差結果 |
|---|---|---|---|---|
| 1 年 | 24.7% | -51.8% | 23.8% | -49.6% |
| 3 年 | 3.3% | -17.1% | 2.7% | -8.8% |
| 5 年 | 2.8% | -15.3% | 0.6% | -5.2% |
| 10 年 | 0% | +60.9% | 0% | +47.0% |
資料來源:豪享看股票(還原權息收盤價)
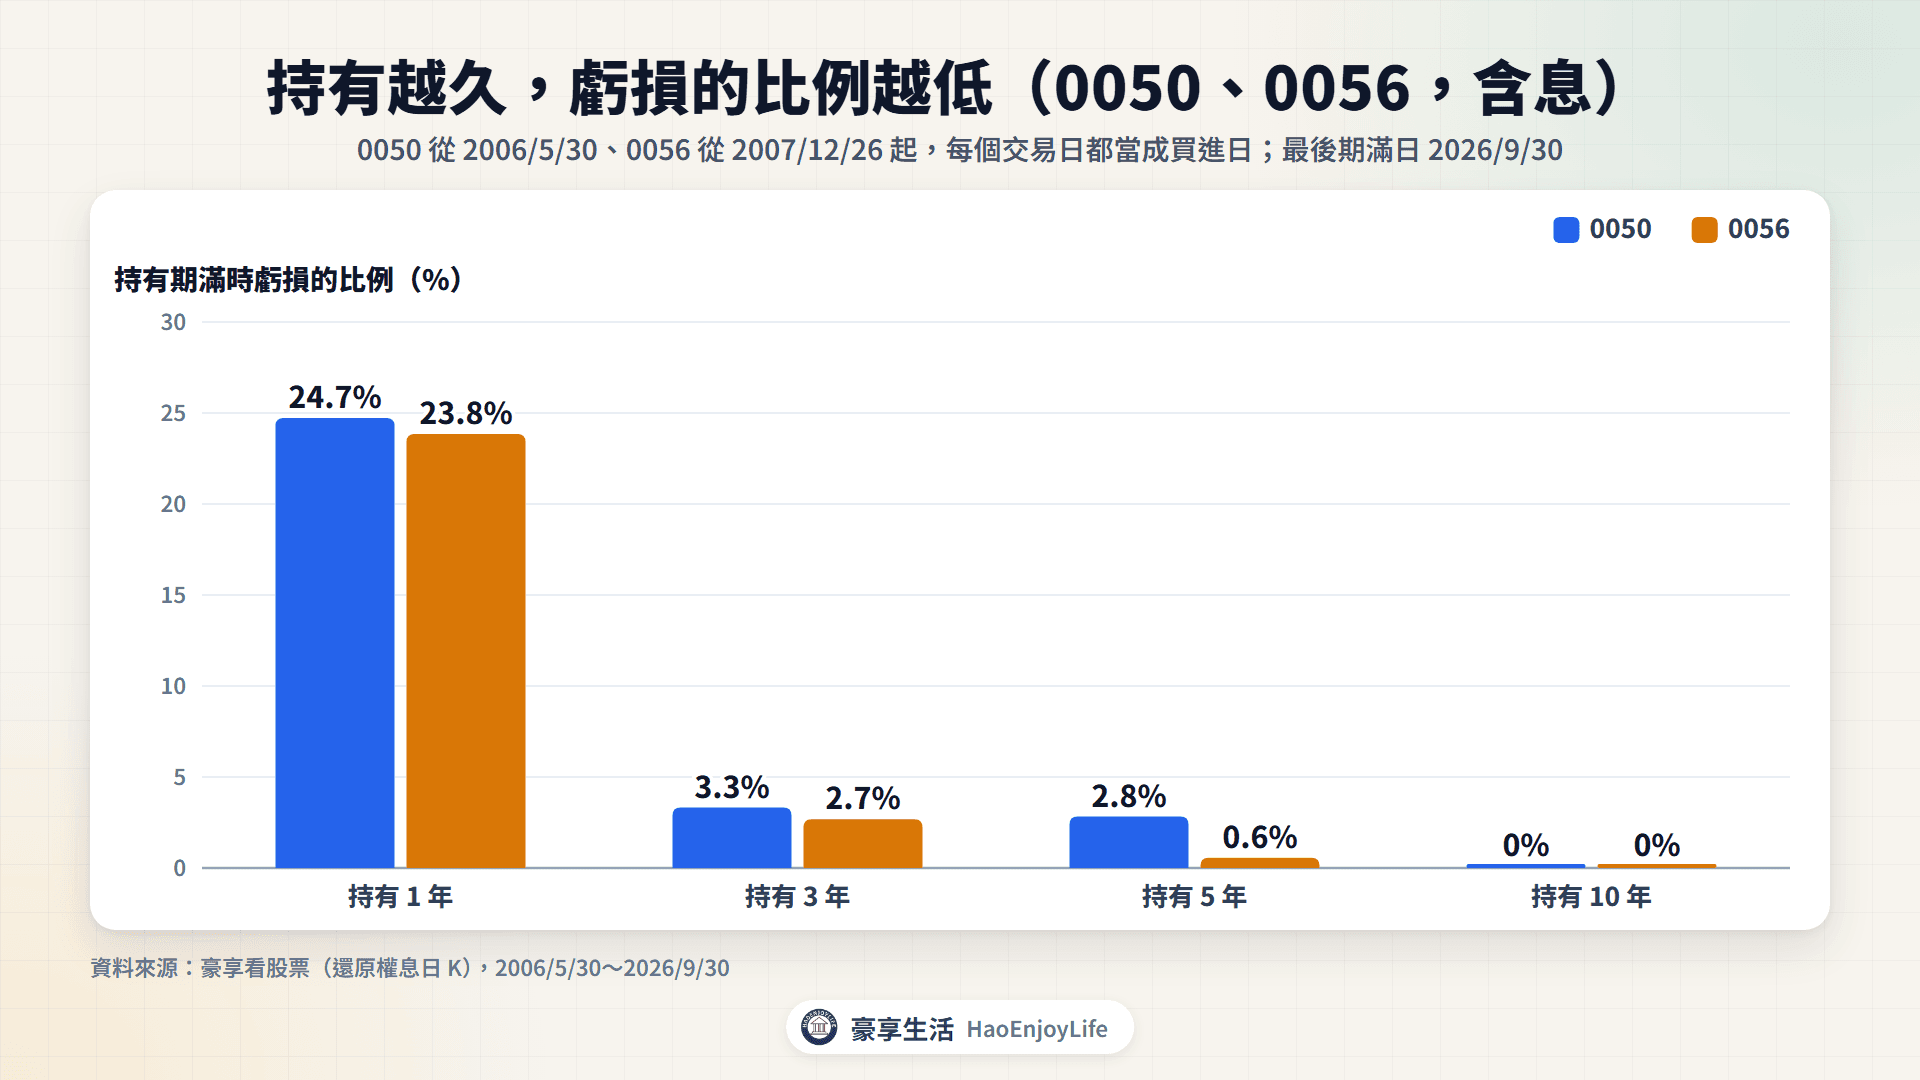
持有 1 年,大約每 4 個買進日就有 1 個虧損;最差的情況發生在 2008 年金融海嘯,1 年內跌掉約一半。持有 5 年,虧損比例降到 3% 以下,但不是零。
在這段資料期間,持有滿 10 年的買進日都沒有虧損,但報酬高低差很多。0050 持有 10 年的年化報酬,最差是 4.9%,最好是 25.1%。
適合存股的人,通常符合以下條件:
- 用閒錢投資:先準備 3 到 6 個月生活費的緊急預備金,剩下的錢再拿來存股,詳見風險管理入門。
- 5 年以上用不到:時間夠長,遇到大跌時才不會被迫在低點賣出。
- 能承受下跌:0050 在 2022 年從 1 月高點到 10 月低點,最多跌 34.0%,到 2024 年 2 月才回到前高。0056 同年最多跌 25.9%(都以還原權息價計算)。
- 有穩定結餘:每月有固定的錢可以持續投入,投入方式詳見存股方式。
不適合存股的情況:
- 5 年內就要用的錢:例如買房頭期款、子女教育金,遇到大跌可能來不及等回升。
- 借錢或融資買股票:融資是向券商借錢買股票,下跌時要付利息,還可能被追繳保證金,詳見股票新手常犯的錯誤。
- 想在短期內翻倍:存股的報酬要靠時間累積,前 1、2 年可能是虧損。
- 跌 2、3 成就想全部賣掉:可以先降低股票的比例,或從小額開始。
開始前可以先試算:投入 100 萬元,遇到像 2022 年那樣跌 34%,帳上會少 34 萬元;遇到 2008 年那樣跌超過一半,會少 50 萬元以上。想一想這時能不能照常扣款、不急著賣出。
0050、0056 這段期間長期上漲,單一個股則可能長期下跌。存股會虧錢的情況,例如高殖利率陷阱、減資與景氣循環股,詳見存股風險。
存股有哪些常見誤解?
殖利率越高,賺得越多嗎?
不一定。殖利率只算股利,沒有算價格的漲跌;總報酬要把兩者加起來。
下表的殖利率,是當年除息的股利合計,除以年初股價(前一年最後一個交易日的收盤價)。
0050 與 0056 的殖利率與含息報酬
| 年度 | 0050 殖利率 | 0050 含息報酬 | 0056 殖利率 | 0056 含息報酬 |
|---|---|---|---|---|
| 2017 | 3.3% | +18.1% | 4.1% | +12.4% |
| 2018 | 3.5% | -4.9% | 5.8% | +1.5% |
| 2019 | 4.0% | +33.5% | 7.5% | +29.0% |
| 2020 | 3.7% | +31.1% | 5.5% | +9.2% |
| 2021 | 2.8% | +21.9% | 6.0% | +18.8% |
| 2022 | 3.4% | -21.4% | 6.3% | -17.7% |
| 2023 | 4.1% | +27.5% | 8.7% | +56.8% |
| 2024 | 3.0% | +48.6% | 9.7% | +7.7% |
| 2025 | 2.1% | +36.9% | 10.6% | +12.0% |
資料來源:豪享看股票、臺灣證券交易所 ETF 收益分配資料
2017 到 2025 年,0056 的殖利率每年都比 0050 高,含息報酬卻只有 3 年比 0050 高。2018、2022 年是 0050 下跌的年份,0056 的表現較好;2023 年 0056 上漲 56.8%。
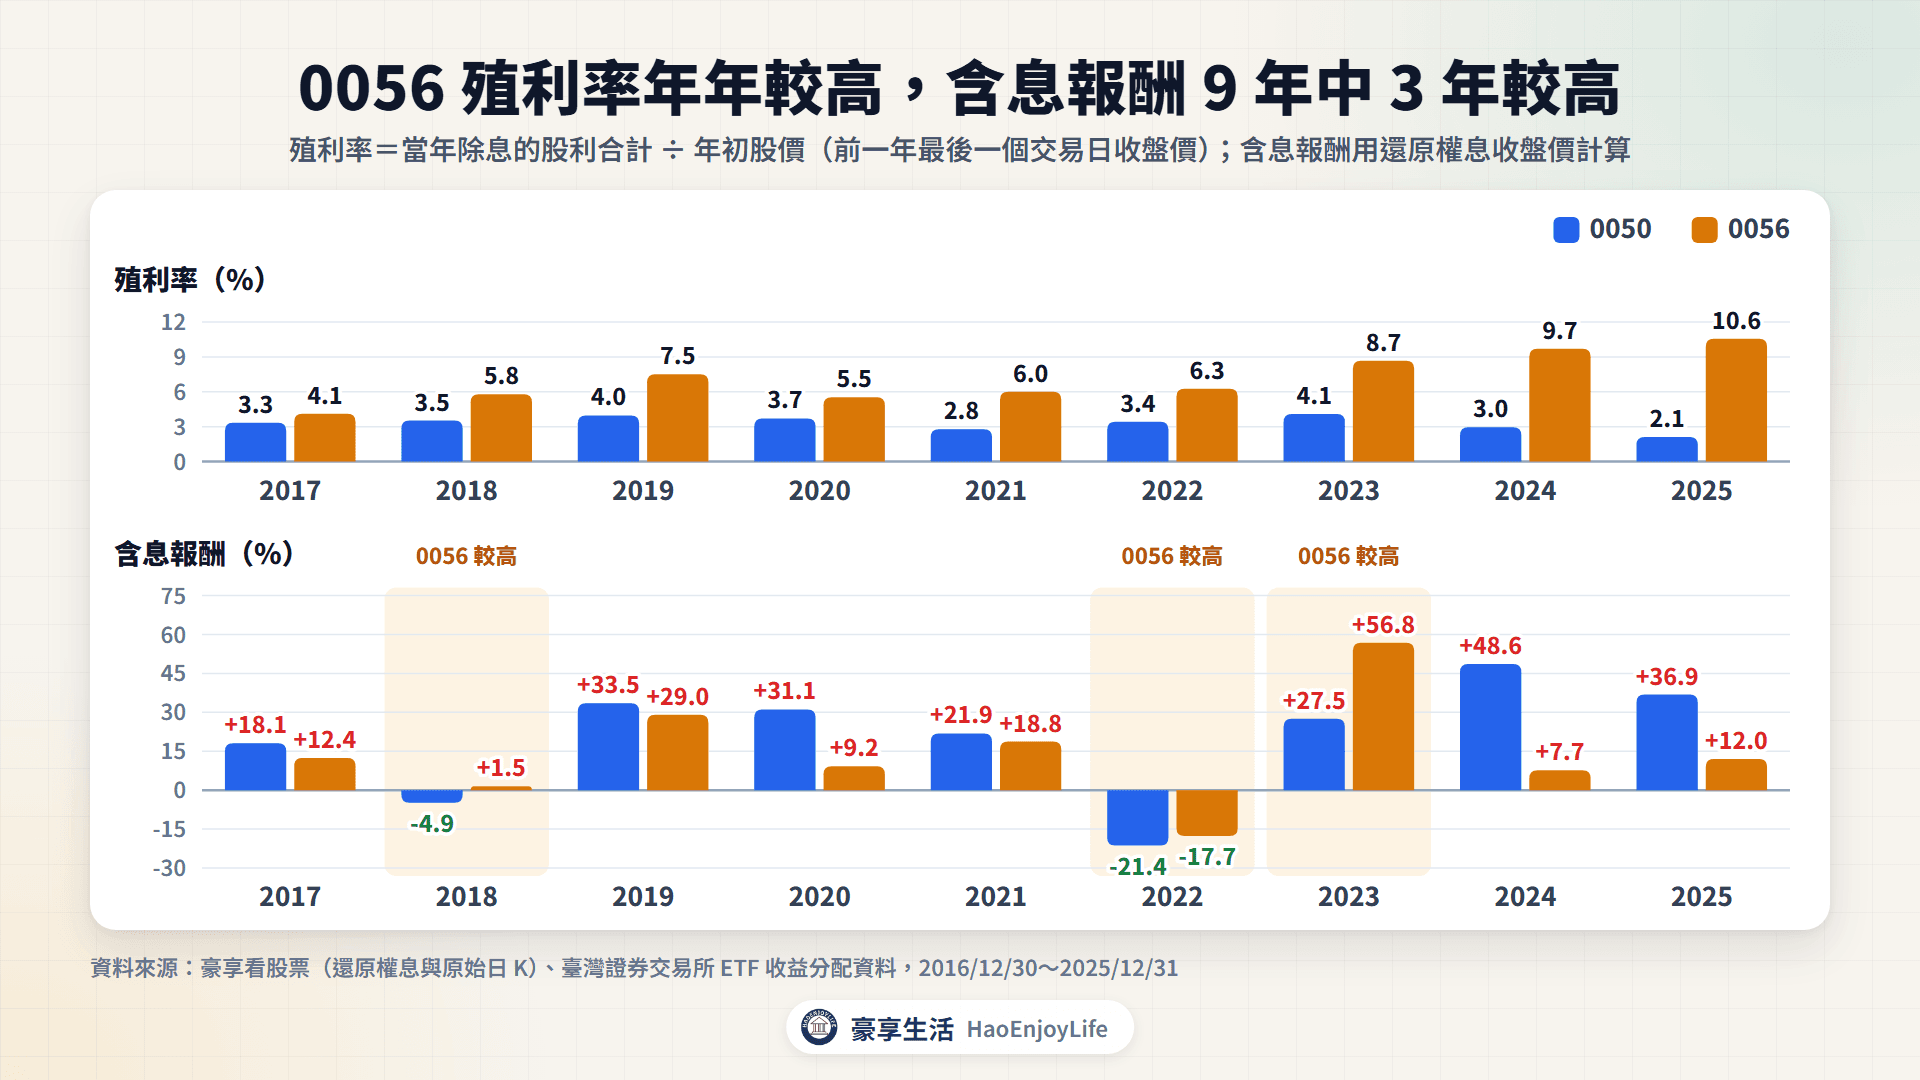
殖利率高,代表報酬中股利的比例高,不代表總報酬比較高。殖利率變高也可能是股價下跌造成的,詳見殖利率與殖利率陷阱。
0056 下跌時也跌得比較少:近 10 年的最大跌幅,0056 是 26.9%,0050 是 34.0%。比較存股標的,總報酬和下跌幅度要一起看,詳見存股標的種類。
配息是額外多賺的錢嗎?
不是。股利是總報酬的一部分,但它是從股價分出來的:除息日股價會先扣掉股利,總資產在除息當下不變。
股價要扣掉股利,是因為公司或 ETF 把現金發出去後,資產少了這筆錢,每股的價值也跟著減少。
證交所的除息參考價(除息當天計算漲跌的基準價)公式如下。公式的原則,是股東持有的總市值在除息前後不變。
除息參考價 = 除息前一日收盤價 - 現金股利
以 00878 為例,2026 年 8 月 18 日除息,每單位配 1.01 元。持有 1 張(1,000 個單位)的資產變化如下:
00878 除息前後,持有 1 張的資產
| 時間 | 每單位價格 | 股票市值 | 股利 | 合計 |
|---|---|---|---|---|
| 8 月 17 日收盤 | 33.75 元 | 33,750 元 | 0 元 | 33,750 元 |
| 8 月 18 日除息參考價 | 32.74 元 | 32,740 元 | 1,010 元 | 33,750 元 |
| 9 月 1 日收盤 | 33.76 元 | 33,760 元 | 1,010 元 | 34,770 元 |
資料來源:臺灣證券交易所除權除息計算結果表、豪享看股票
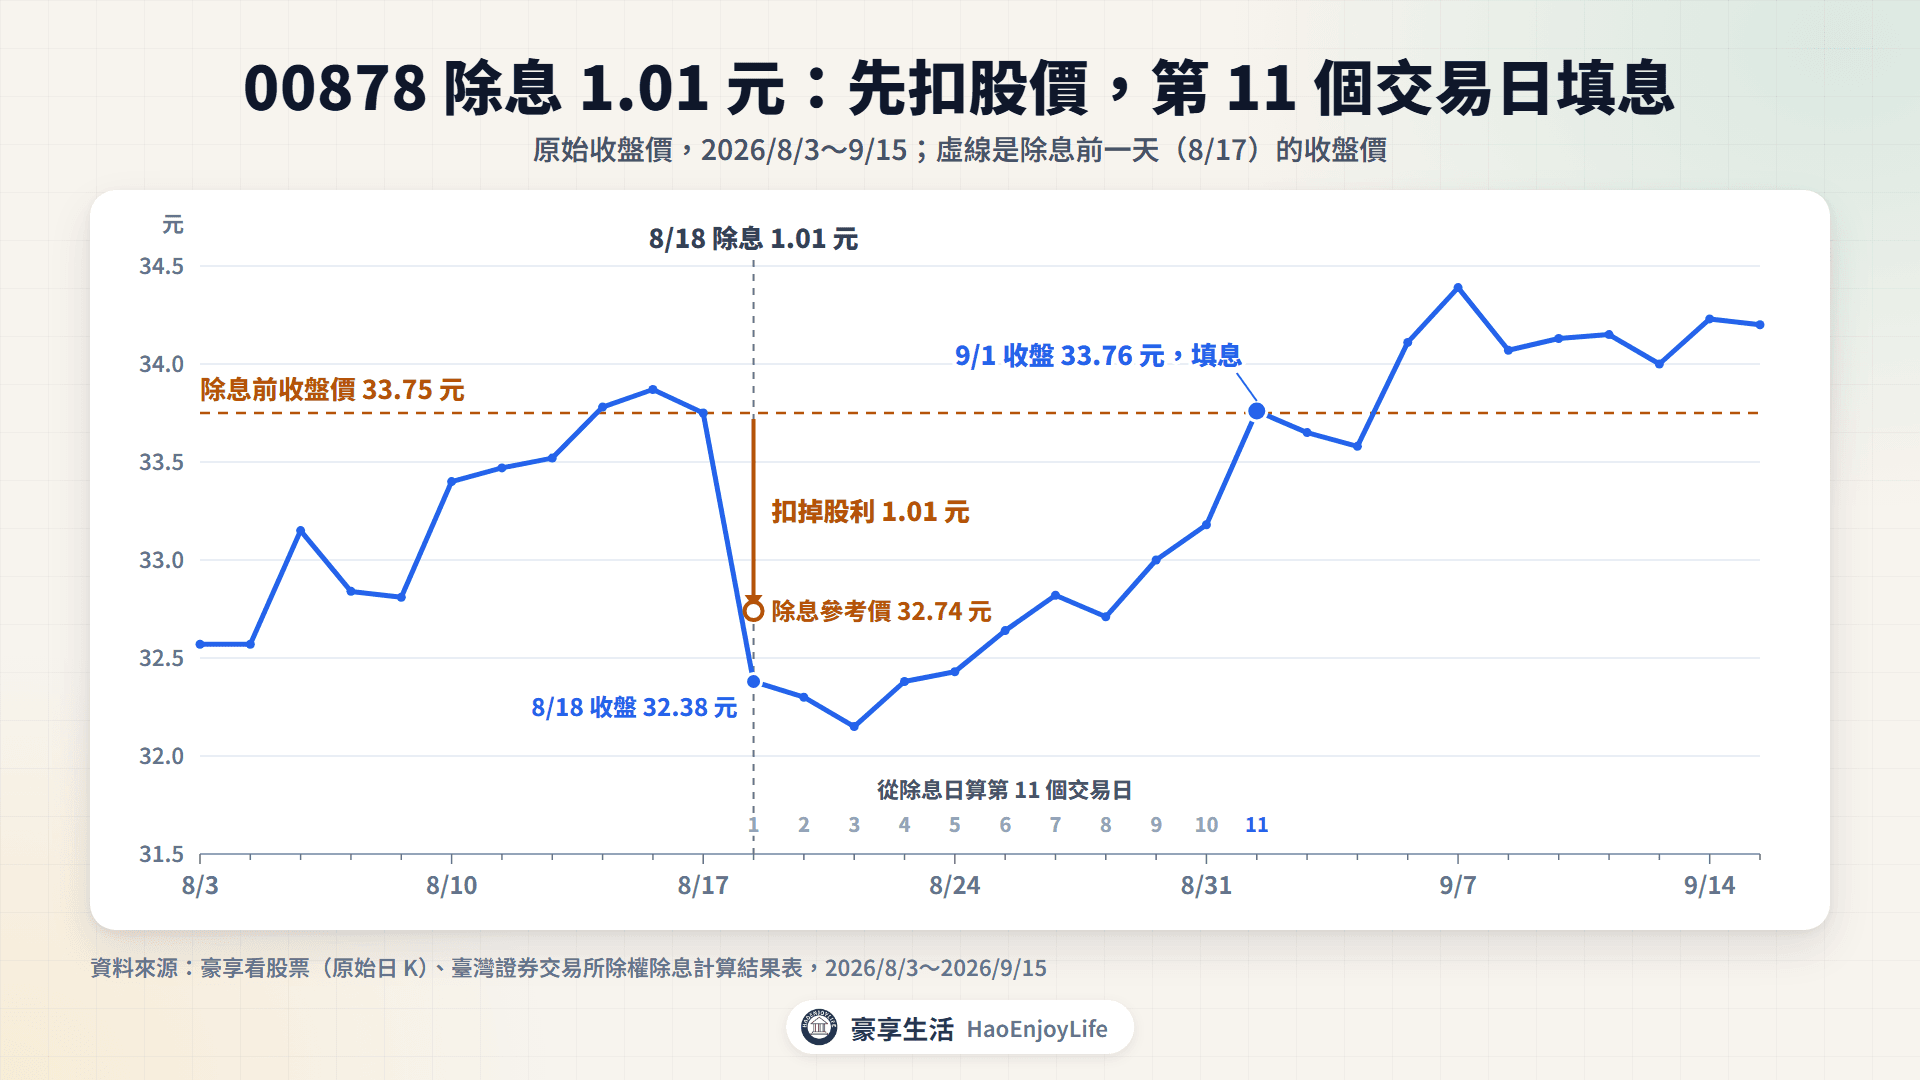
除息當天,股價先扣掉 1.01 元,股票市值加上股利還是 33,750 元。股價漲回除息前一天的收盤價,叫做填息;00878 在 9 月 1 日收 33.76 元,是從除息日算起第 11 個交易日。填息之後,總資產才比除息前多出這筆股利。
表中的股利未扣匯費與稅。領到的股利可能要繳所得稅與二代健保補充保費,詳見除權息與填息。月配、季配只改變領錢的時間,不會讓總報酬變多,詳見高股息 ETF。
存股就是永遠不賣嗎?
不是。存股的重點是不因為短期漲跌買賣,但在以下情況,賣出是計畫的一部分:
- 到了要用錢的時候:存股的目的就是要用。退休後每年提領多少、怎麼賣,詳見靠股利生活要多少錢。
- 買進的理由不在了:個股的獲利長期衰退、配不出股利,或公司減資,就要重新評估,詳見存股風險。
- 比例偏離太多:股票大漲後占總資產的比例過高,可以賣出一部分,調回原本的比例。這叫做再平衡,詳見ETF 怎麼挑。
什麼情況要賣,最好在買進前就寫進投資計畫,詳見投資計畫怎麼擬定。
股價低的比較適合存嗎?
不是。報酬率只看價格漲跌和股利,和每股價格的高低無關。
0050 在 2025 年 6 月分割後,每單位價格從 188.65 元變成約 47 元。同樣的錢買到的價值相同,報酬率也沒有改變。
資金不多,可以用零股或定期定額按金額買進,不必湊滿 1 張。比較存股標的,要看總報酬與風險,不是看 1 張多少錢。
存股還要知道哪些事?方式、複利、種類、領股利與風險
存股可以拆成 5 個問題:怎麼存、會變多少、存什麼、怎麼領,以及會不會虧。各篇的重點如下:
存股各主題在哪一篇
| 章節 | 回答的問題 |
|---|---|
| 存股方式 | 定期定額還是單筆?扣款日、零股與手續費有差嗎? |
| 存股複利 | 每月存多少、存多久、報酬率多少,最後會變多少? |
| 存股標的種類 | 市值型、高股息、金融股與個股,各自賺價格還是股利? |
| 股利被動收入 | 每月想領 1 萬、3 萬、5 萬元股利,要多少本金? |
| 存股風險 | 哪些情況下存股會虧錢?怎麼事先控制? |
重點整理
- 存股是長期持有、持續買進股票或 ETF,總報酬等於價格變化加上股利。
- 近 10 年 0050 的報酬主要來自價格,0056 股利再投入多出的部分占總獲利 66.7%。
- 殖利率高不等於總報酬高,股利也會在除息日從股價扣除。
- 歷史資料中,0050、0056 持有越久,虧損的比例越低;存股適合 5 年以上用不到的閒錢。
- 存股不等於永遠不賣,要用錢、理由消失或比例偏離時,賣出也是計畫的一部分。
常見問題
Q1:存股最少要多少錢才能開始?
用零股買,最少 1 股。以 2026 年 9 月 30 日收盤價計算,0050 每股 112.05 元,0056 每股 56.95 元。定期定額每次扣多少,依證券商與投資人簽的契約而定;小額買進要留意手續費的最低收費,詳見交易成本。
Q2:存股和定存有什麼不同?
定存的本金不會隨市場漲跌,利息依約定的利率計算。存股的價格會漲跌,股利也不固定;以 0050 為例,2022 年最多跌 34.0%。
Q3:存股要選個股還是 ETF?
個股要承擔單一公司的風險,例如獲利衰退、減資或下市。ETF 一次持有一籃子股票,可以分散單一公司的影響。各類標的怎麼比較,詳見存股標的種類。
Q4:股利領出來和再投入,差多少?
以 0050 近 10 年為例,100 萬元的股利全部再投入,會變成 862.6 萬元。股利領出來不再投入,市值約 631.7 萬元,加上領到的現金約 55.4 萬元,合計約 687 萬元。兩種做法的比較,詳見存股複利。
Q5:除息前買進,可以多賺一筆股利嗎?
不行。除息當天參考價會扣掉股利,總資產不變;領到的股利還可能要繳稅與補充保費。詳見除權息與填息。
延伸閱讀
- 存股方法怎麼選?定期定額、單筆投入、扣款日與零股:決定錢要怎麼投進去
- 殖利率是什麼?殖利率計算、高殖利率陷阱與填息怎麼看:殖利率怎麼算、為什麼不能只看高低
- 高股息ETF怎麼看?選股方式、配息來源、收益平準金與填息:高股息 ETF 的配息從哪裡來
- 投資計畫怎麼擬定?目標期限、資產配置、投入方式與新手範例:把存股寫成自己的投資計畫
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何股票、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去報酬不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0