 里奇豪
新台幣匯率是 1 美元可以換多少新台幣,數字變小代表新台幣升值,數字變大代表貶值。新台幣升值時,收美元的出口商、持有美元資產的壽險公司與海外 ETF 投資人,換回的新台幣都會變少;貶值時方向相反。
匯率由外匯市場的供需決定,利差、外資進出、貿易順差、壽險避險與央行調節都會影響。2025 年 5 月 2 日和 5 日,新台幣對美元從 32.017 元升到 30.145 元,兩個交易日升值約 6.2%。
延伸閱讀:升息降息對股市有什麼影響?央行利率、Fed與債券殖利率
新台幣匯率怎麼看?
新台幣匯率通常指新台幣兌美元,寫成「1 美元兌換多少新台幣」。匯率從 32 元變成 31 元,代表 1 美元換到的新台幣變少,也就是新台幣變得比較值錢。
匯率數字和新台幣升貶
| 匯率變化 | 新台幣 | 換 1,000 美元要付 |
|---|---|---|
| 32 元 → 31 元 | 升值,美元變弱 | 32,000 元 → 31,000 元 |
| 32 元 → 33 元 | 貶值,美元變強 | 32,000 元 → 33,000 元 |
資料來源:依匯率定義試算
新聞說的升值幅度,是用舊匯率除以新匯率再減 1。央行說明,2025 年 5 月 2 日新台幣從 32.017 元升到 31.064 元。算式是 32.017 ÷ 31.064 − 1 = 3.07%。
補充:用新匯率除以舊匯率,算出的是美元兌新台幣的漲跌,數字會有些不同。例如匯率從 32 元變成 30.4 元,美元兌新台幣下跌 5%,新台幣則升值約 5.26%。
央行收盤匯率和銀行牌告差在哪?
央行每個營業日公布「新臺幣對美元銀行間成交之收盤匯率」,這是銀行之間在外匯市場成交的價格。
一般人到銀行換錢,用的是各銀行的牌告匯率。牌告分成「銀行買入」和「銀行賣出」:你用新台幣買美元看銀行賣出價,把美元換回新台幣看銀行買入價。
臺灣銀行美元牌告(2026 年 10 月 8 日收盤)
| 種類 | 銀行買入 | 銀行賣出 | 價差 | 用在哪裡 |
|---|---|---|---|---|
| 即期 | 31.85 | 31.95 | 0.10 元(約 0.31%) | 外幣存款帳戶轉帳、匯款 |
| 現金 | 31.50 | 32.17 | 0.67 元(約 2.13%) | 臨櫃換外幣現鈔 |
資料來源:臺灣銀行歷史牌告(營業日收盤)。非營業時間的牌告價差較大;各銀行牌告不同,以銀行即時公告為準
- 現金匯率:銀行要保管與運送外幣現鈔,價差較大。用現金買 1,000 美元要付 32,170 元,馬上賣回只拿回 31,500 元,少了 670 元。
- 即期匯率:錢在外幣存款帳戶之間轉帳,價差較小。同樣 1,000 美元一買一賣,少了 100 元。
美元指數是什麼?
美元指數(U.S. Dollar Index,代號 DXY)衡量美元對 6 種主要貨幣的強弱。指數由洲際交易所(ICE)編製,以 1973 年 3 月為基期 100,數字上升代表美元變強。
美元指數的 6 種貨幣權重
| 貨幣 | 權重 |
|---|---|
| 歐元 | 57.6% |
| 日圓 | 13.6% |
| 英鎊 | 11.9% |
| 加幣 | 9.1% |
| 瑞典克朗 | 4.2% |
| 瑞士法郎 | 3.6% |
資料來源:ICE Futures U.S.、中央銀行 2026 年 9 月 17 日理監事會外界關心之議題
- 新台幣不在指數裡:美元指數超過一半是歐元,比較接近美元對歐元的走勢。所以美元指數上漲時,新台幣不一定同幅度貶值。
- 2025 年的對照:央行統計,2025 年初到 5 月 29 日,美元指數下跌 8.49%,新台幣對美元升值 9.53%。同期歐元升值 9.81%、日圓 9.01%、韓元 7.38%。
- 2026 年的區間:央行資料中,美元指數最低是 1 月 27 日的 96.22。最高是 6 月 24 日的 101.61,9 月 16 日為 100.25。
外匯存底是什麼?多久公布一次?
外匯存底是央行持有的外幣資產,央行每月上旬公布上月底的金額。央行進場買賣美元時,外匯存底也會跟著變動。
2026 年 9 月底,外匯存底 6,007.45 億美元,比 8 月底減少 11.59 億美元。央行 10 月 5 日公布時說明,變動原因是投資收益、主要貨幣對美元的匯率變動,以及央行進場調節。
同一份新聞稿指出,9 月底外資持有的台股、債券與新台幣存款,合計約 19,272 億美元。這筆錢約是外匯存底的 321%,進出時會直接影響美元供需。下一次公布是 2026 年 11 月 5 日下午 4 時 20 分。
新台幣匯率由什麼決定?
央行的立場是:新台幣匯率原則上由外匯市場供需決定。想把外幣換成新台幣的人多,新台幣升值;想把新台幣換成美元的人多,新台幣貶值。
影響新台幣匯率的 5 個因素
| 因素 | 怎麼影響供需 | 官方數字 |
|---|---|---|
| 利差 | 美元利率較高,持有美元資產的利息較多 | Fed 利率 3.75%~4.00%(2026/9/16);台灣重貼現率 2%(2026/9/17) |
| 外資進出 | 買台股要把外幣換成新台幣,賣股匯出要換回外幣 | 2025/5/2 外資買超 429.24 億元並匯入資金 |
| 貿易順差 | 出口商收到美元,換成新台幣支付成本 | 2026 年 1~9 月出超(貿易順差)1,605.5 億美元 |
| 壽險避險 | 壽險公司預售美元避險,市場美元供給增加 | 2025 年壽險業避險工具利益 3,496 億元 |
| 央行調節 | 央行買賣美元,減少匯率過度波動 | 2026 年第 1 季淨賣出 125.93 億美元 |
資料來源:美國聯準會、中央銀行、財政部、金管會
利差:利率高的貨幣較能吸引資金
兩國利率的差距稱為利差。美元利率比新台幣高時,持有美元資產能領到較多利息,資金較容易留在美元。
借低利率的日圓、買高利率資產的套利交易,詳見日圓升值會影響什麼。
2026 年 9 月 16 日,美國聯準會(Fed)把利率目標區間升到 3.75%~4.00%。台灣央行隔天維持重貼現率 2%,央行和 Fed 怎麼決定利率,見升息降息對股市有什麼影響。
外資進出與貿易順差:資金移動影響最大
央行 2025 年 6 月 1 日說明,貿易順差、財政預算與貨幣政策都會影響匯率。不過國際資金移動金額大又頻繁,已成為匯率變動的主因。2024 年台灣外資與本國資金的進出,是商品貿易外匯收支的 19.3 倍。
壽險避險:預先賣出美元
壽險公司持有大量美元債券,保單負債卻多是新台幣。壽險公司用換匯交易或無本金遠期外匯(NDF)避險,等於先約定未來賣出美元,會增加市場上的美元供給。
央行調節:買賣美元維持市場秩序
央行 2026 年 9 月 17 日重申,短期資金大量進出等因素使匯率過度波動時,會本於職責維持外匯市場秩序。央行按季公布買賣外匯淨額:賣出美元會增加美元供給,減緩新台幣貶值;買進美元則相反。
央行買賣外匯淨額
| 期間 | 買賣淨額(億美元) | 同期新台幣(季底對季底) |
|---|---|---|
| 2025 年第 3 季 | +12.87(淨買進) | 29.902 → 30.469,貶值 1.86% |
| 2025 年第 4 季 | −68.48(淨賣出) | 30.469 → 31.438,貶值 3.08% |
| 2026 年第 1 季 | −125.93(淨賣出) | 31.438 → 31.980,貶值 1.69% |
| 2026 年第 2 季 | −44.46(淨賣出) | 31.980 → 31.837,升值 0.45% |
資料來源:中央銀行買賣外匯淨額、新臺幣對美元銀行間成交之收盤匯率
2025~2026 年新台幣怎麼變化?
2025 年是新台幣波動最大的一年,4 月 1 日到 7 月 3 日升值 15.15%。2024 年和 2026 年至今則是貶值。
新台幣對美元收盤匯率
| 期間 | 起點 | 終點 | 新台幣 |
|---|---|---|---|
| 2024 年 | 30.735(2023/12/29) | 32.781(2024/12/31) | 貶值 6.24% |
| 2025 年 | 32.781(2024/12/31) | 31.438(2025/12/31) | 升值 4.27% |
| 2025 年最弱到最強 | 33.196(2025/4/1) | 28.828(2025/7/3) | 升值 15.15% |
| 2026 年至 10/8 | 31.438(2025/12/31) | 31.875(2026/10/8) | 貶值 1.37% |
資料來源:中央銀行新臺幣對美元銀行間成交之收盤匯率(台北外匯經紀公司);升貶幅=舊匯率÷新匯率−1
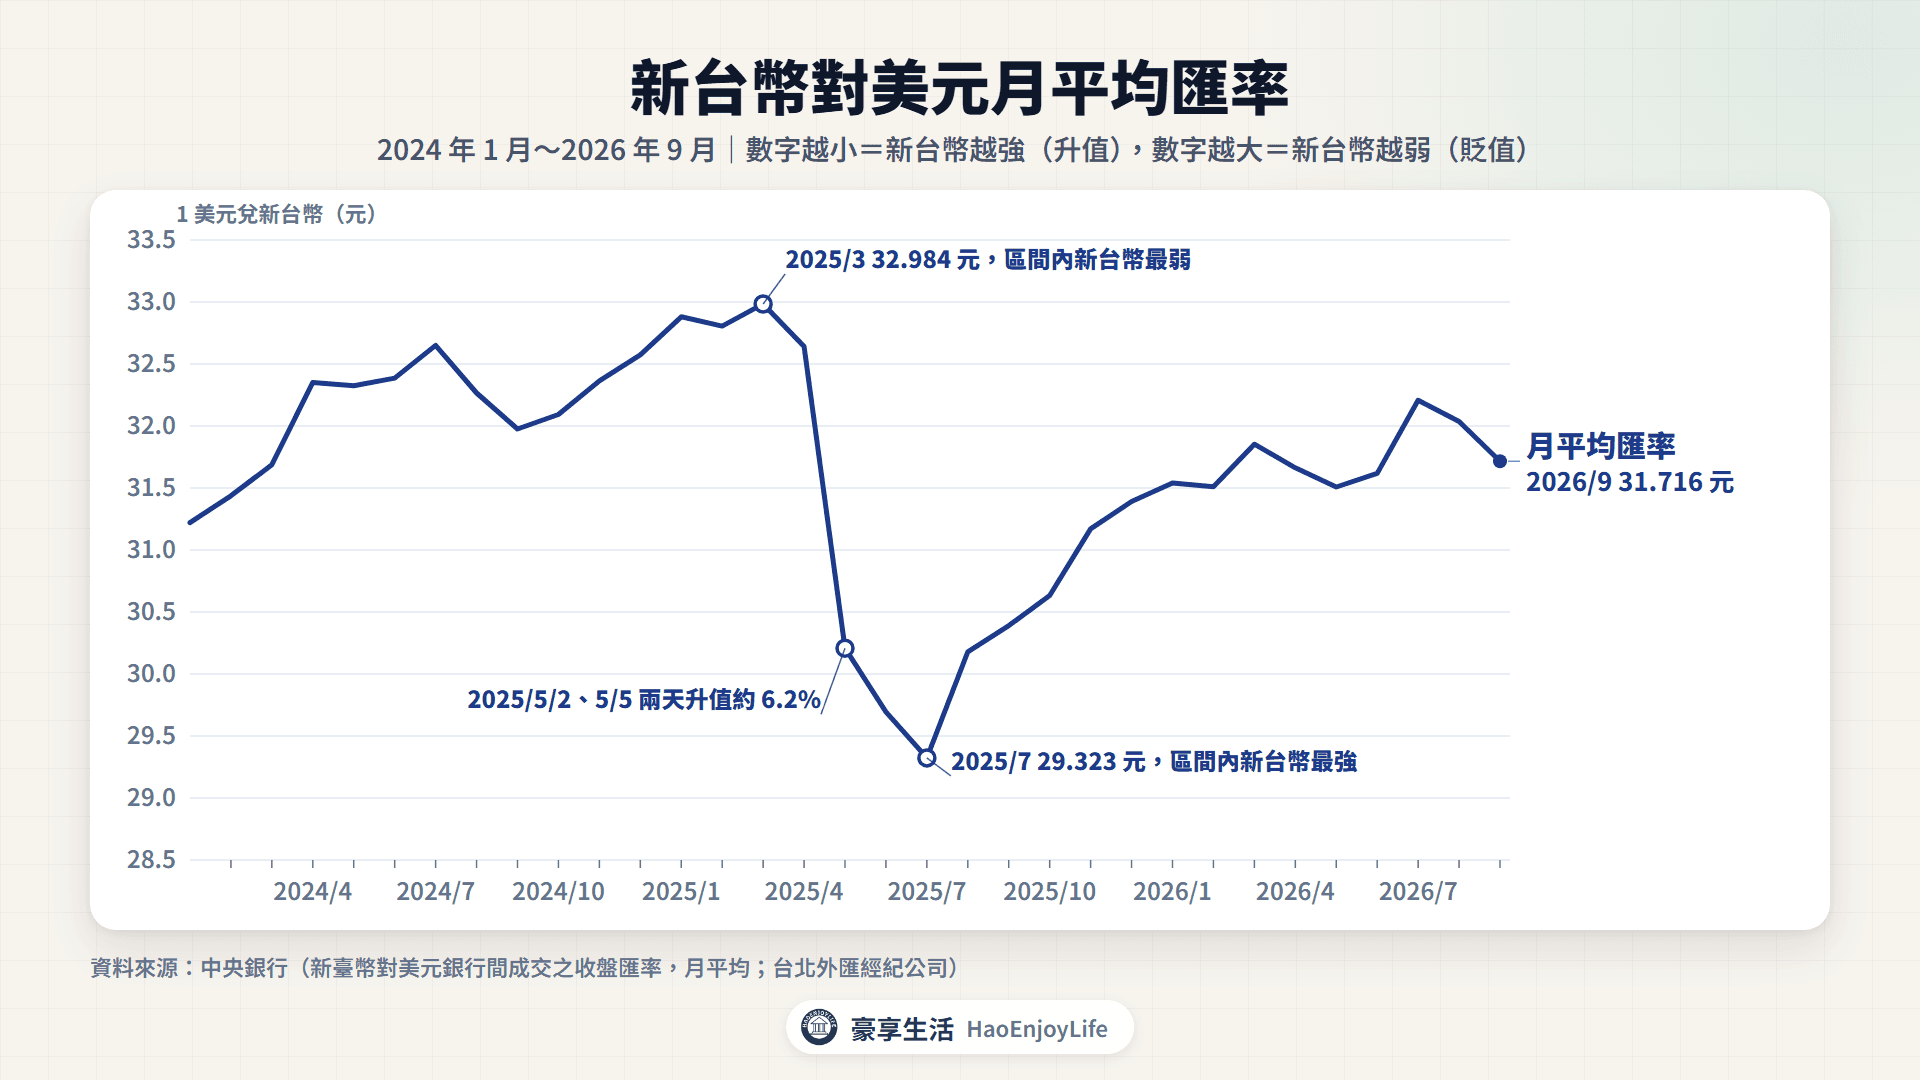
2026 年波動較小,1~9 月的月平均匯率在 31.508 元到 32.207 元之間。
2025 年 5 月新台幣為什麼急升?
2025 年 5 月 2 日新台幣升值 3.07%,5 月 5 日再升值 3.05%,從 32.017 元升到 30.145 元。這兩天是 2023 年以來單日升值最多的兩天,5 月 29 日收在 29.929 元。
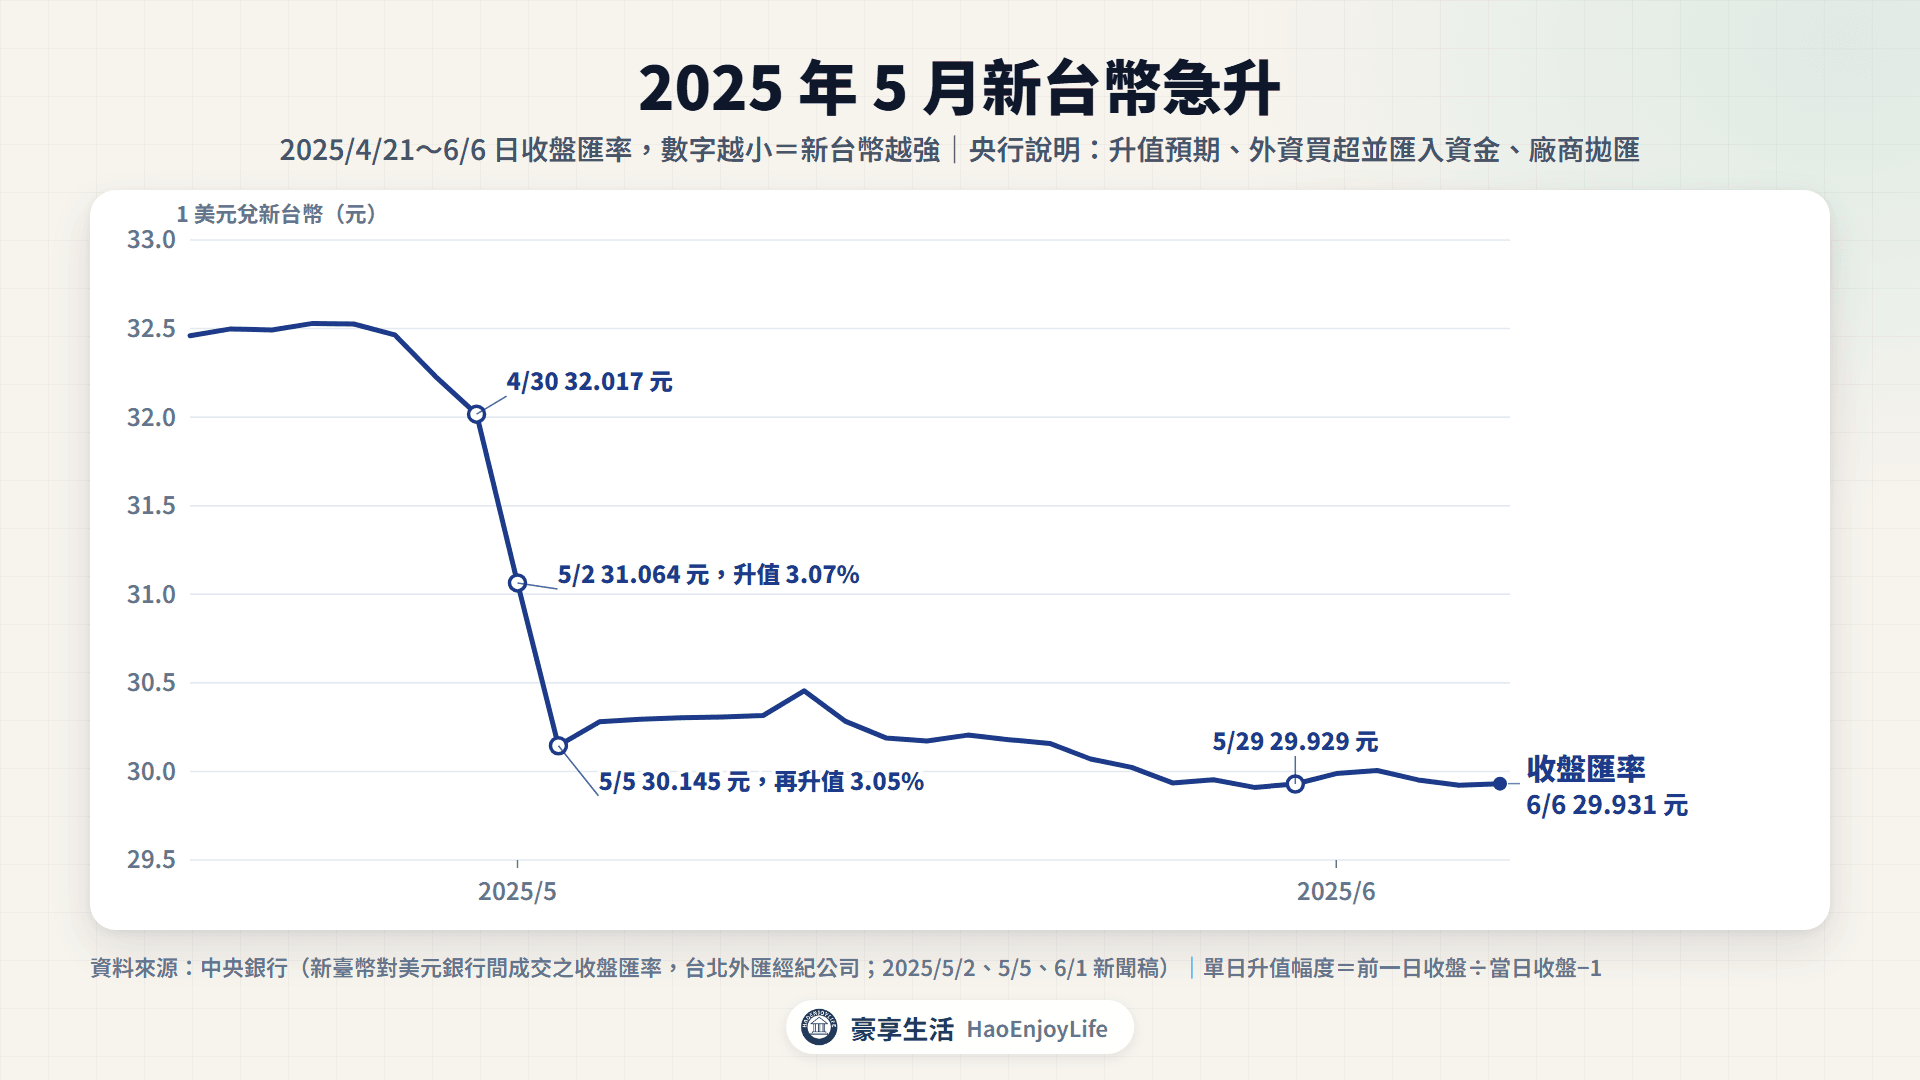
央行在 5 月 2 日、5 月 5 日與 6 月 1 日發布新聞稿,說明這段期間的原因:
- 升值預期:4 月初起,媒體報導美國關稅協商可能要求貿易對手國貨幣升值,國內出現新台幣升值的預期。央行 5 月 1 日澄清,美國財政部並未要求新台幣升值。
- 外資匯入:5 月 2 日台股上漲 552.61 點,外資買超 429.24 億元並匯入資金。國內匯市美元供給大幅增加,央行當天已進場調節。
- 廠商拋匯:出口廠商因預期新台幣升值,提早把美元換成新台幣。央行 5 月 5 日呼籲廠商不要因不實分析而拋匯。
- 資金停泊:央行 6 月 1 日表示,發現有外資以投資台股為名匯入資金,卻停在新台幣存款,有套取匯差的疑慮。
同一段期間美國的對等關稅措施,詳見關稅怎麼影響經濟。
新台幣升值、貶值各對誰有利?
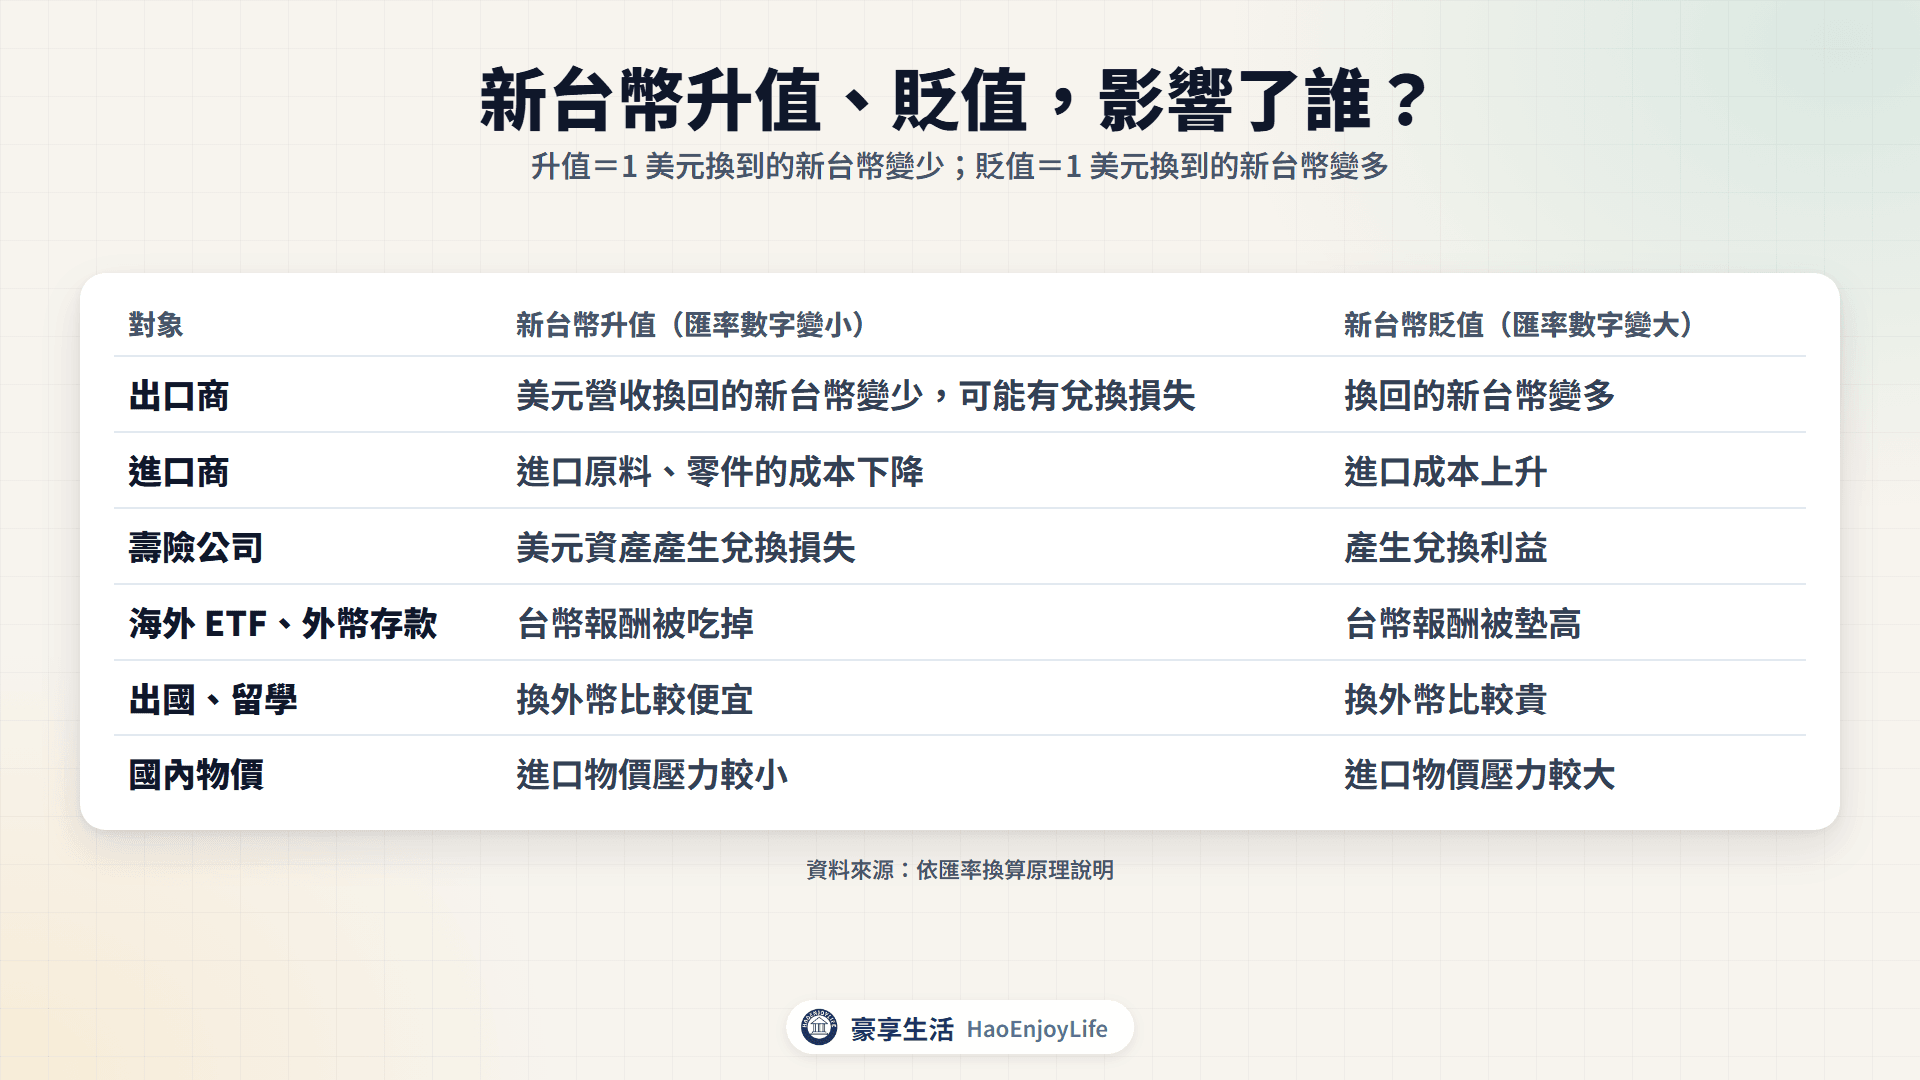
同一個匯率變化,對不同的人影響相反。收美元的人怕新台幣升值,要付美元的人怕新台幣貶值。
新台幣升值、貶值的影響
| 對象 | 新台幣升值 | 新台幣貶值 |
|---|---|---|
| 出口商 | 美元營收換回的新台幣變少,可能有兌換損失 | 換回的新台幣變多 |
| 進口商 | 進口原料、零件的成本下降 | 進口成本上升 |
| 壽險公司 | 美元資產產生兌換損失 | 產生兌換利益 |
| 海外 ETF、外幣存款 | 台幣報酬被吃掉 | 台幣報酬被墊高 |
| 出國、留學 | 換外幣比較便宜 | 換外幣比較貴 |
| 國內物價 | 進口物價壓力較小 | 進口物價壓力較大 |
資料來源:依匯率換算原理說明
物價漲幅怎麼衡量、CPI 怎麼看,見通膨是什麼。
新台幣升值,出口股為什麼會有匯兌損失?
出口商多以美元收款,但員工薪資、部分成本是新台幣。新台幣升值會從兩個地方影響財報:
- 營收換算:同樣的美元營收,換成新台幣變少,毛利率也可能下降。
- 匯兌損益:公司持有的美元存款與應收帳款,要依期末匯率重新評價。新台幣升值時產生兌換損失,列在營業外的「外幣兌換利益(損失)」。
台積電:美元營收和新台幣營收的成長率不同
以台積電(2330)為例,2025 年第二季營收 300.7 億美元,比上一季增加 17.8%。換成新台幣是 9,337.9 億元,只比上一季增加 11.3%。兩者的差距,來自同期新台幣升值。
台積電在同一份新聞稿中,第三季財測改用 1 美元兌 29.0 元的匯率假設。同年第一季,央行公布的月平均匯率都在 32.8 元以上。
仁寶:匯兌損失讓業外轉為虧損
以筆電代工的仁寶(2324)為例,2025 年第二季營業利益 26.24 億元。外幣兌換損失 12.12 億元,營業外收支合計虧損 13.34 億元,約是營業利益的一半。
仁寶 2025 年第二季損益(4~6 月)
| 項目 | 2025 年第二季 | 2024 年第二季 |
|---|---|---|
| 營業利益 | 26.24 億元 | 40.61 億元 |
| 外幣兌換損失 | 12.12 億元 | 2.26 億元 |
| 營業外收支合計 | −13.34 億元 | +1.86 億元 |
| 稅前淨利 | 12.90 億元 | 42.47 億元 |
| 歸屬母公司淨利 | 4.82 億元 | 28.81 億元 |
| 每股盈餘 | 0.11 元 | 0.66 元 |
資料來源:公開資訊觀測站,仁寶 2025 年第 2 季合併財務報告
匯兌損益會隨匯率反轉。2025 年第一季新台幣貶值 1.21%,依仁寶上半年與第二季數字推算,第一季外幣兌換利益約 10.04 億元。
公司常用遠期外匯等工具避險,避險工具的損益通常列在其他科目。看出口股的財報時,要把附註的「外幣兌換損益」和避險相關科目一起看。
新台幣貶值時,數字方向相反
財政部公布,2026 年 9 月出口年增 60.9%,換成新台幣計算則是年增 68.2%。差距來自匯率:當月新台幣月平均 31.716 元,比 2025 年 9 月的 30.390 元弱。
新台幣升值時,壽險股的兌換損失有多大?
新台幣升值時,壽險公司持有的美元債券換算成新台幣會縮水,帳上出現兌換損失。
以 2025 年為例,新台幣兌美元升值 4.27%,金管會統計壽險業兌換損失 5,485 億元;避險工具利益 3,496 億元,只抵銷約 6 成。
壽險公司避險要付避險成本,金管會另有外匯價格變動準備金(外價金)制度來緩衝匯損。避險成本、外價金與 2026 年新制,詳見壽險股為什麼怕新台幣升值。
海外 ETF 的台幣報酬怎麼算?
海外 ETF、外幣存款的台幣報酬,要把外幣報酬和匯率變動相乘:
台幣報酬=(1+外幣報酬)×(1+美元兌新台幣漲跌)-1
假設匯率 32 元時,用 32,000 元買進 1,000 美元的美股 ETF。一年後美股上漲 10%,匯率變成 30.4 元,也就是美元兌新台幣下跌 5%:
- 美元價值:1,000 × 1.10 = 1,100 美元。
- 換回新台幣:1,100 × 30.4 = 33,440 元。
- 台幣報酬:33,440 ÷ 32,000 − 1 = 4.5%,等於 1.10 × 0.95 − 1。
美股漲跌加上匯率變動的台幣報酬(本金 32,000 元,匯率 32 元起)
| 美股 | 一年後匯率 | 算式 | 換回新台幣 | 台幣報酬 |
|---|---|---|---|---|
| 漲 10% | 33.6 元(美元漲 5%) | 1.10 × 1.05 − 1 | 36,960 元 | +15.5% |
| 漲 10% | 32 元(不變) | 1.10 × 1.00 − 1 | 35,200 元 | +10.0% |
| 漲 10% | 30.4 元(美元跌 5%) | 1.10 × 0.95 − 1 | 33,440 元 | +4.5% |
| 跌 10% | 33.6 元(美元漲 5%) | 0.90 × 1.05 − 1 | 30,240 元 | −5.5% |
| 跌 10% | 30.4 元(美元跌 5%) | 0.90 × 0.95 − 1 | 27,360 元 | −14.5% |
資料來源:假設情境試算,未計手續費、內扣費用與稅
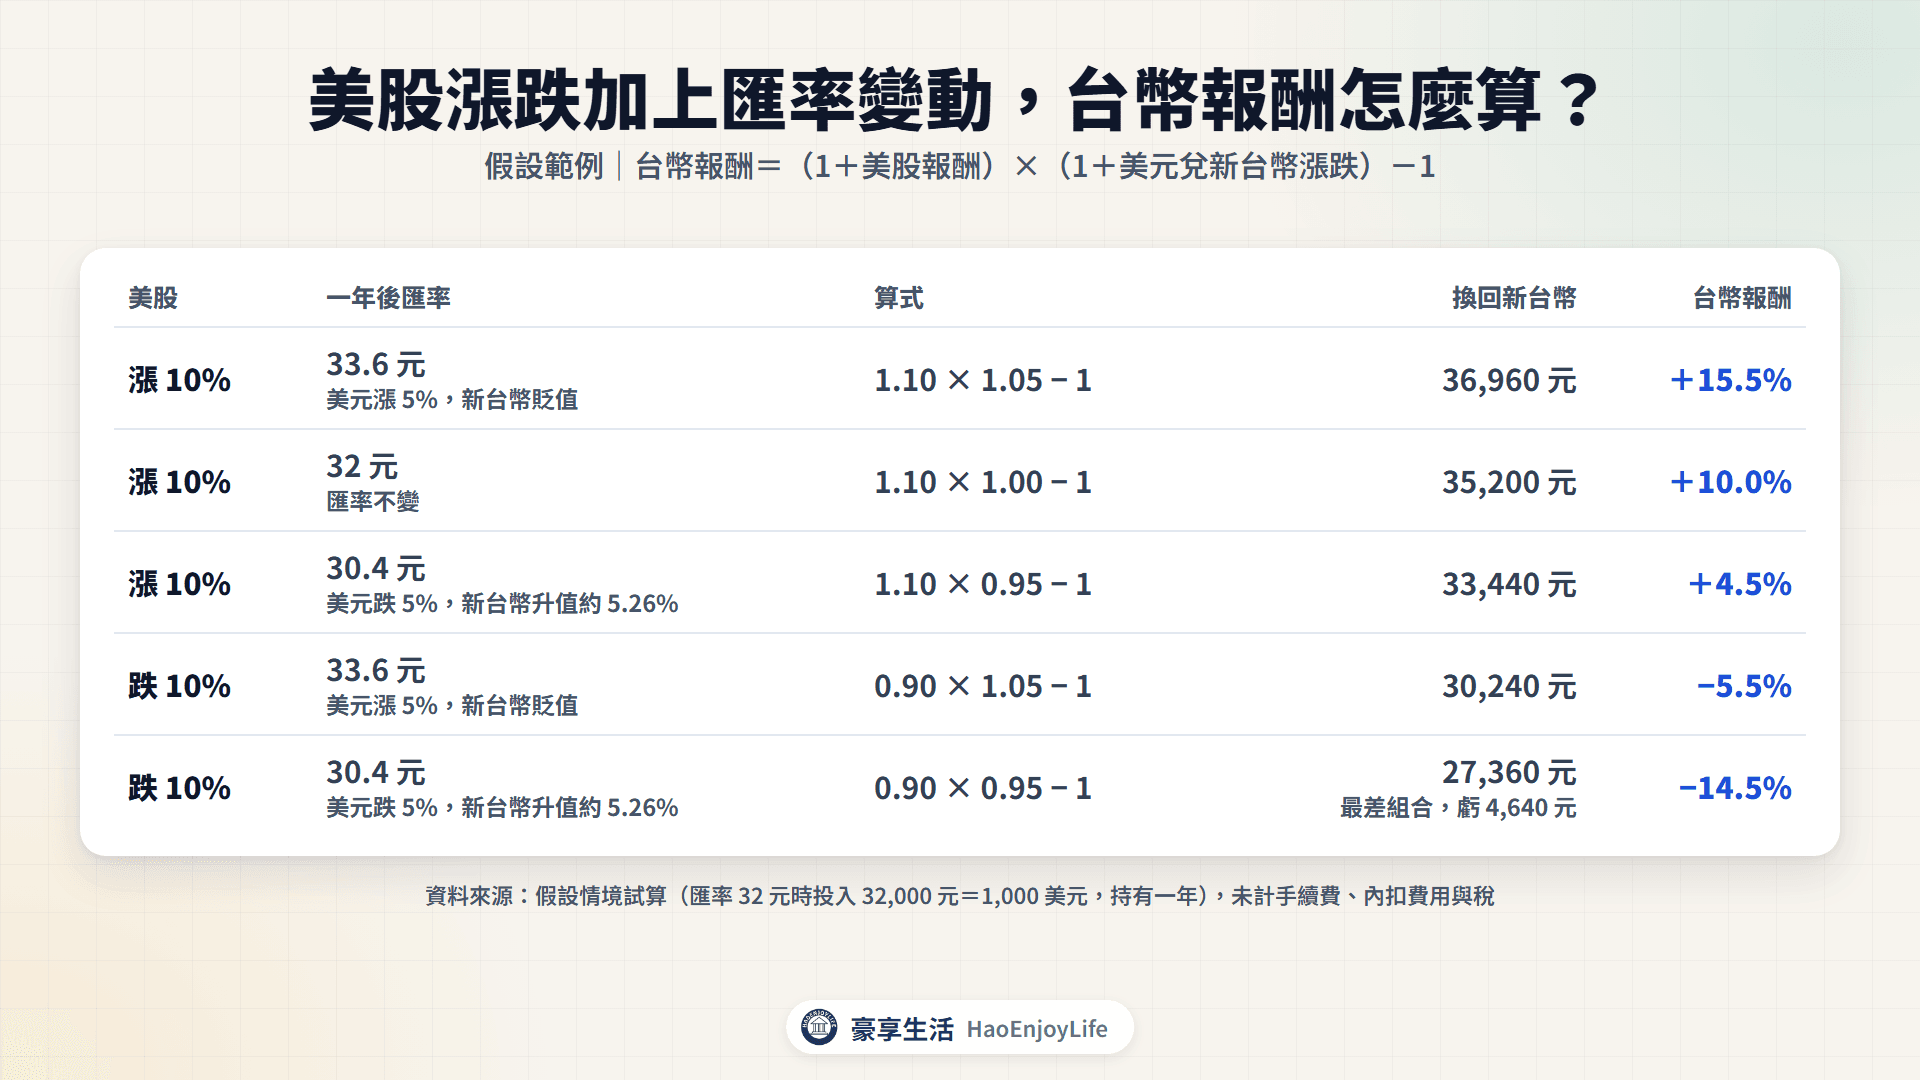
最差的組合是美股下跌、新台幣又升值,兩邊的虧損會疊加。表中這個情境虧損 4,640 元,比只看美股下跌多虧 4.5 個百分點。最大虧損仍是投入的本金,匯率變動不會讓虧損超過本金。
實際例子見海外ETF怎麼選,該篇用投信申購買回清單匯率計算。2025 年 4 月 1 日到 7 月 3 日,00646 換算美元約上漲 11.3%,台幣報酬卻是 −3.4%。用複委託、外幣存款或加掛外幣的 ETF,一樣有匯率風險。
外資買賣超和新台幣有什麼關係?
外資買台股前,要先把外幣匯入、換成新台幣;賣出台股把錢匯出時,則要把新台幣換回外幣。所以外資大量買賣台股時,也會牽動匯率。
2025 年 5 月 2 日的急升就是一例。央行 2026 年 9 月 17 日則提到,近月外資淨匯出,是國內市場利率走升的原因之一。
不過匯率和股市的方向沒有固定關係。下表 3 段期間,新台幣有升有貶,加權指數都上漲。
新台幣匯率與加權指數
| 期間 | 新台幣對美元 | 加權指數 |
|---|---|---|
| 2024 年 | 貶值 6.24% | 17,930.81 → 23,035.10(+28.5%) |
| 2025 年 | 升值 4.27% | 23,035.10 → 28,963.60(+25.7%) |
| 2026 年至 10/8 | 貶值 1.37% | 28,963.60 → 49,313.44(+70.3%) |
資料來源:中央銀行收盤匯率;豪享看股票(加權指數收盤)
過去關係不保證之後一樣。外資每天的買賣超怎麼查,見三大法人是什麼。
常見問題
Q1:新台幣升值,台股會漲嗎?
沒有固定關係。2024 年新台幣貶值 6.24%,2025 年升值 4.27%,加權指數兩年都上漲超過 25%。升值對出口股、壽險股不利,對進口業者有利,影響依產業而不同。
Q2:換美元要看即期匯率還是現金匯率?
外幣存款帳戶之間轉帳、匯款用即期匯率,臨櫃換外幣現鈔用現金匯率。以臺灣銀行 2026 年 10 月 8 日收盤牌告計算,美元現金的買賣價差約是即期的 6.7 倍。
Q3:美元指數上漲,新台幣一定貶值嗎?
不一定。新台幣不在美元指數的 6 種貨幣裡,指數有 57.6% 是歐元。新台幣主要受台灣的資金進出、貿易與央行調節影響。
Q4:新台幣匯率和外匯存底去哪裡查?
央行網站的「新臺幣對美元銀行間成交之收盤匯率」有日、月、年資料。外匯存底在每月上旬公布,2026 年 9 月底的數字在 10 月 5 日公布。
延伸閱讀
- 通膨是什麼?CPI、核心CPI、PCE與股票債券的關係:CPI、核心 CPI 與 PCE 怎麼看,通膨怎麼影響股債
- 壽險股為什麼怕新台幣升值?避險成本、外價金與IFRS 17:壽險避險成本與外價金制度
- 海外ETF怎麼選?國外成分股ETF、時差溢價、匯率與稅務:匯率對 00646、00662 報酬的實際影響
- 三大法人是什麼?外資、投信、自營商買賣超怎麼看:外資買賣超的查法
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0