 里奇豪
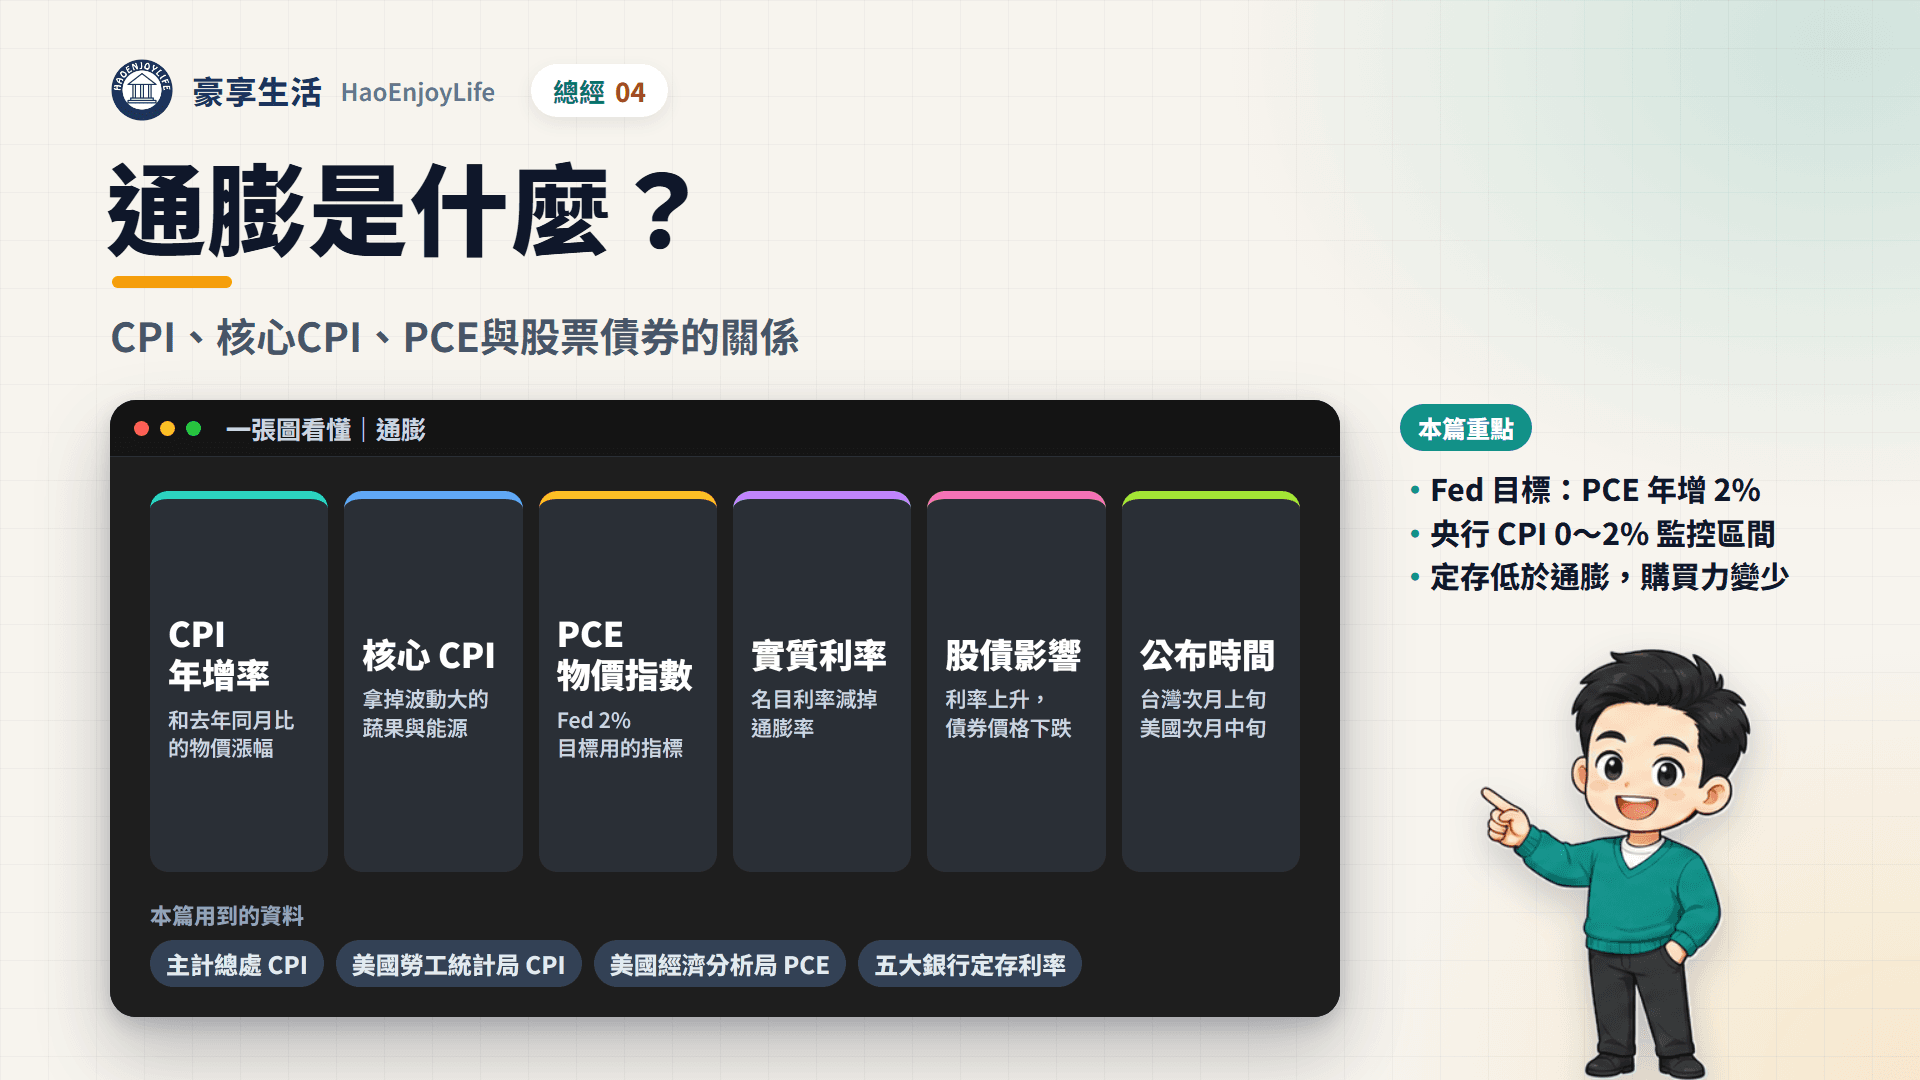
通膨(通貨膨脹)是整體物價持續上漲,同樣的錢能買到的東西變少。台灣看主計總處每月公布的消費者物價指數(CPI)年增率;美國看勞工統計局的 CPI,以及商務部的個人消費支出(PCE)物價指數。
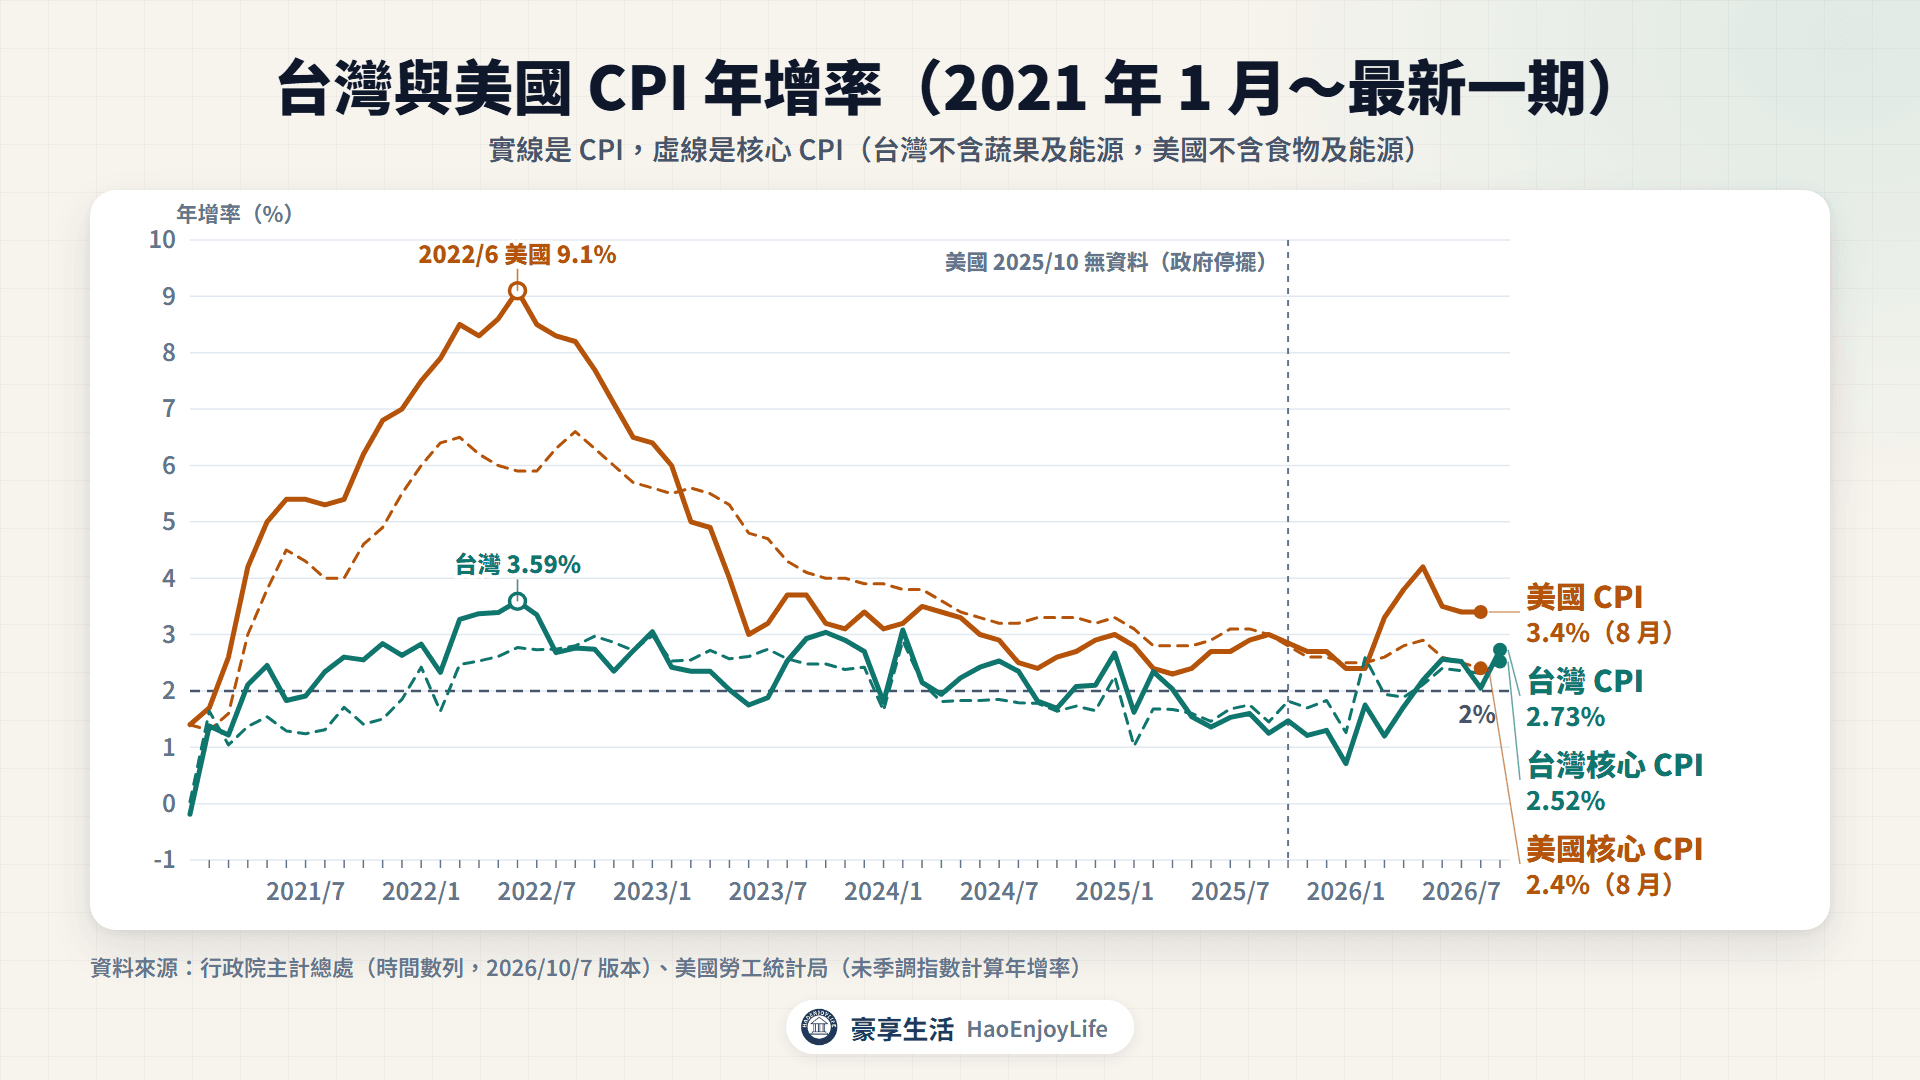
2026 年 9 月,台灣 CPI 年增率 2.73%,核心 CPI 2.52%。美國截至 2026 年 10 月 12 日最新一期是 8 月,CPI 和 PCE 年增率都是 3.4%。聯準會(Fed)的 2% 目標用 PCE 衡量,台灣央行以 CPI 年增率 0%~2% 監控中期物價。
通膨升高時,央行可能升息,債券價格可能下跌,存款的實質報酬也可能轉為負數。2022 年美國 CPI 年增率最高 9.1%,加權指數全年跌 22.4%,長天期美債 ETF 00679B 跌 22.1%。
延伸閱讀:升息降息對股市有什麼影響、債券是什麼
通膨是什麼?CPI 年增率怎麼算?
通膨是一般物價水準持續上漲,不是單一商品變貴。最常用的衡量工具是消費者物價指數(CPI)。它追蹤家庭常買的一籃子商品與服務,例如外食、房租、油料與學費。
CPI 是指數,要和基期比較。台灣以 2021 年平均為 100,2026 年 9 月的 CPI 是 112.82;代表同一籃子的價格,比 2021 年平均高 12.82%。
新聞說的「通膨率」,通常是 CPI 年增率,也就是和去年同月相比的漲幅:
CPI 年增率 =(本月 CPI ÷ 去年同月 CPI - 1)× 100%
以 2026 年 9 月為例,去年同月的 CPI 是 109.82。(112.82 ÷ 109.82 - 1)× 100% ≈ 2.73%,就是主計總處公布的年增率。
CPI 年增率與月增率(台灣,2026 年 9 月)
| 指標 | 和誰比 | 數值 | 怎麼用 |
|---|---|---|---|
| 年增率 | 2025 年 9 月 | 2.73% | 新聞常說的通膨率,比較不受季節影響 |
| 月增率 | 2026 年 8 月 | 0.44% | 看最近一個月的變化 |
| 季調後月增率 | 2026 年 8 月 | 0.17% | 扣除季節因素後的月變化 |
資料來源:行政院主計總處〈115 年 9 月物價變動概況〉,2026 年 10 月 7 日發布
月增率容易受季節影響。主計總處說明,9 月 CPI 比 8 月漲 0.44%,主因是 8 月下旬豪雨,蔬菜上漲 17.97%。
台灣 CPI 怎麼編?哪些項目權數最大?
台灣 CPI 由行政院主計總處編製,每月調查 368 個查價項目群的價格,再分成七大類。每一類依家庭支出的比重給權數,2026 年的權數以 2024 年的消費結構計算。
台灣 CPI 七大類權數與 2026 年 9 月年增率
| 大類 | 權數(‰) | 主要項目 | 年增率 | 對總指數影響 |
|---|---|---|---|---|
| 食物類 | 255.74 | 外食費、肉類、蔬菜、水果 | 2.64% | 0.69 個百分點 |
| 居住類 | 227.18 | 房租、電費、燃氣、家庭用品 | 2.38% | 0.55 個百分點 |
| 交通及通訊類 | 146.78 | 油料費、交通工具、機票 | 4.07% | 0.57 個百分點 |
| 教養娛樂類 | 143.96 | 學雜費、補習、電腦、旅遊團費 | 3.15% | 0.45 個百分點 |
| 雜項類 | 113.66 | 美容衛生用品、金飾、香菸 | 2.77% | 0.32 個百分點 |
| 衣著類 | 56.66 | 成衣、鞋類 | 2.32% | 0.12 個百分點 |
| 醫藥保健類 | 56.02 | 醫療費用、藥品、保健器材 | 0.70% | 0.04 個百分點 |
| 總指數 | 1,000 | 368 個查價項目群 | 2.73% | 2.73 個百分點 |
資料來源:行政院主計總處〈消費者物價指數變動分析表〉,2026 年 9 月;權數以 2024 年結構計算,各類影響加總因四捨五入略有差異
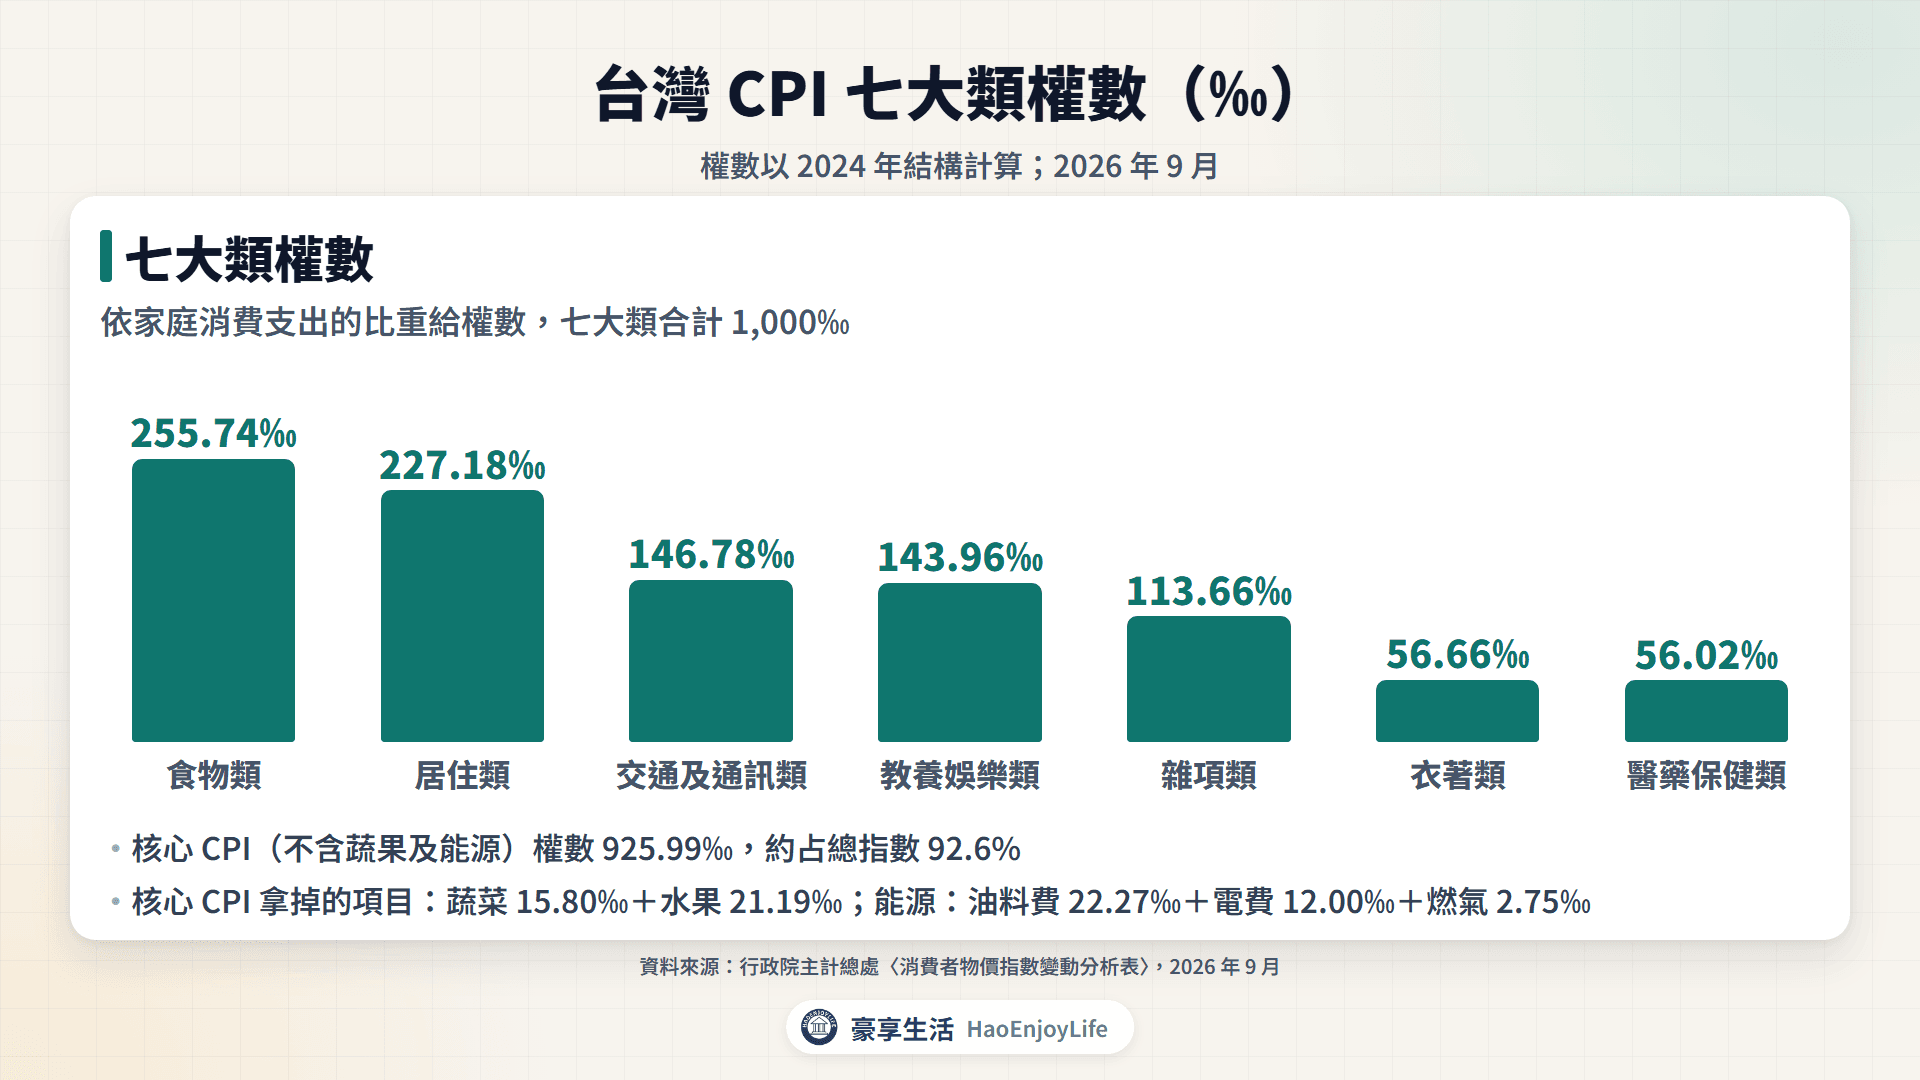
權數最大的單項是房租,占 148.67‰;其次是外食費,占 105.88‰。9 月的 2.73% 中,食物類貢獻 0.69 個百分點,交通及通訊類貢獻 0.57 個百分點。
主計總處什麼時候公布 CPI?
主計總處在次月上旬的下午 4 時,公布上個月的 CPI;2025 年 3 月到 2026 年 10 月的發布日,都在每月 5 日到 8 日。2026 年 9 月 CPI 在 10 月 7 日發布,10 月 CPI 訂在 11 月 5 日發布。
最近 3 個月的資料可能修正。例如 2026 年 6 月 CPI 年增率初值是 2.60%,目前時間數列是 2.56%。
核心 CPI 是什麼?台灣和美國的定義一樣嗎?
核心 CPI 是拿掉價格波動大的項目後的 CPI,用來看物價的基本走勢。台灣的核心 CPI 不含蔬果及能源,美國常用的核心 CPI 不含食物及能源,兩邊拿掉的範圍不同。
- 台灣:拿掉蔬菜、水果與能源(油料費、電費、燃氣),外食費、肉類等其他食物仍然計入。核心 CPI 的權數是 925.99‰,約占總指數 92.6%。
- 美國:勞工統計局公布「不含食物及能源」(all items less food and energy)的指數。勞工統計局說明,食物和能源價格波動大,部分使用者把這個指數當作核心通膨。
台灣與美國最新一期 CPI(截至 2026 年 10 月 12 日)
| 項目 | 台灣 | 美國 |
|---|---|---|
| 資料月份 | 2026 年 9 月 | 2026 年 8 月 |
| CPI 年增率 | 2.73% | 3.4% |
| 核心 CPI 年增率 | 2.52%(不含蔬果及能源) | 2.4%(不含食物及能源) |
| 公布機關 | 行政院主計總處 | 美國勞工統計局 |
| 公布日期 | 2026 年 10 月 7 日 | 2026 年 9 月 11 日 |
| 下一期 | 10 月 CPI,11 月 5 日 | 9 月 CPI,10 月 14 日 |
資料來源:行政院主計總處、美國勞工統計局;年增率為未經季節調整的原始值
美國 8 月 CPI 比核心 CPI 高 1 個百分點,主要來自能源,能源指數比去年同月上漲 16.3%。台灣 9 月的油料費年增 12.72%,CPI 也比核心 CPI 高 0.21 個百分點。
油價怎麼影響 CPI 與各產業,詳見油價上漲影響哪些產業。
美國 CPI 和 PCE 差在哪?Fed 看哪一個?
Fed 的通膨目標是 PCE 物價指數年增率 2%。Fed 的《長期目標與貨幣政策策略聲明》寫明,以 PCE 年變動率衡量的 2% 通膨,最符合長期的法定職責。這份聲明 2012 年 1 月通過,2026 年 1 月 27 日再次確認。
CPI 和 PCE 都衡量消費者面對的物價,但編製機關、涵蓋範圍和公式不同:
美國 CPI 與 PCE 物價指數比較
| 項目 | CPI | PCE 物價指數 |
|---|---|---|
| 編製機關 | 勞工統計局(BLS) | 商務部經濟分析局(BEA) |
| 涵蓋範圍 | 城市家庭自己付錢的支出,涵蓋超過 90% 人口 | 家庭自己付的,加上別人替家庭付的 |
| 權數來源 | 家庭消費支出調查 | 零售、服務業等企業端調查 |
| 公式 | 拉氏公式,權數固定一段時間 | 費雪理想公式,反映改買替代品 |
| 公布時間 | 次月中旬,美東 8:30 | 次月月底前後,美東 8:30 |
| 2026 年 8 月年增率 | 3.4%(核心 2.4%) | 3.4%(核心 3.0%) |
資料來源:美國勞工統計局、美國經濟分析局(2026 年 9 月 30 日新聞稿)
- 涵蓋範圍:醫療費用最明顯。CPI 只算消費者自付的醫療費用;PCE 也算雇主提供的健康保險,以及政府 Medicare、Medicaid 替民眾支付的部分。
- 公式:PCE 的公式會反映價格變動時,消費者改買相對便宜的品項;CPI 的權數則固定一段時間。
- 結果不一定誰高:2026 年 8 月兩者都是 3.4%,但核心 PCE 是 3.0%,高於核心 CPI 的 2.4%。
Fed 官員預估 PCE 何時回到 2%?
Fed 在 2026 年 9 月 16 日,把聯邦資金利率目標區間調升 1 碼(0.25 個百分點),到 3.75%~4.00%。聲明指出通膨仍偏高,這次調升有助通膨更及時回到 2%。
同一天公布的經濟預測摘要中,Fed 官員對 PCE 年增率的預測中位數如下。數字是當年第 4 季對前一年第 4 季的變動。
Fed 官員的 PCE 年增率預測中位數(2026 年 9 月 16 日公布)
| 項目 | 2026 年 | 2027 年 | 2028 年 | 2029 年 | 長期 |
|---|---|---|---|---|---|
| PCE | 3.7% | 2.3% | 2.1% | 2.0% | 2.0% |
| 核心 PCE | 3.4% | 2.5% | 2.2% | 2.0% | 未列 |
資料來源:美國聯準會 Summary of Economic Projections,2026 年 9 月 16 日
台灣央行怎麼看通膨?
台灣央行依《中央銀行法》維護對內幣值穩定,也就是物價穩定。央行說明,中期監控物價穩定,採 CPI 年增率介於 0%~2% 的區間定義。
央行列出的理由有兩個:
- 政府目標:政府長期把 CPI 上漲率的經建目標訂在 2% 以下。
- 物價容易波動:生產所需的原物料多仰賴進口,物價容易受國際油價影響;每年 6 到 10 月,颱風、豪雨也常影響蔬果供應。
2026 年 9 月 17 日,理監事會決議維持重貼現率 2%。央行上修 2026 年 CPI 與核心 CPI 的預測,理由是國際油價仍在高檔,服務類通膨也居高不下。
台灣 CPI 年增率預測
| 預測機構(公布日期) | 2026 年 CPI | 2026 年核心 CPI | 2027 年 CPI | 2027 年核心 CPI |
|---|---|---|---|---|
| 中央銀行(2026/9/17) | 2.03% | 2.16% | 1.83% | 1.89% |
| 行政院主計總處(2026/8/14) | 2.07% | 未列 | 1.90% | 未列 |
資料來源:中央銀行理監事聯席會議決議新聞稿(2026 年 9 月 17 日)附表 2;核心 CPI 指扣除蔬果及能源後的 CPI
央行在新聞稿中表示,2026 年國內通膨尚屬可控,2027 年可望回降到 2% 以下。主計總處的實際數字是,2026 年 1 到 9 月 CPI 平均上漲 1.94%,核心 CPI 平均上漲 2.15%。
通膨數據什麼時候公布?
台灣 CPI 在次月上旬公布,美國 CPI 在次月中旬,PCE 在次月月底前後。央行與 Fed 的利率決策,也會參考這些數據。
通膨相關數據公布時間(查證日 2026 年 10 月 12 日)
| 數據 | 公布機關 | 公布時間 | 下一次公布 |
|---|---|---|---|
| 台灣 CPI | 行政院主計總處 | 次月上旬,下午 4 時 | 10 月 CPI:11 月 5 日 |
| 美國 CPI | 美國勞工統計局 | 次月中旬,美東 8:30 | 9 月 CPI:10 月 14 日,台灣 20:30 |
| 美國 PCE | 美國經濟分析局 | 次月月底前後,美東 8:30 | 9 月 PCE:10 月 29 日,台灣 20:30 |
| 台灣利率決策 | 中央銀行理監事會 | 每季一次,下午 2 時開會,會後公布 | 12 月 17 日 |
| 美國利率決策 | 聯邦公開市場委員會(FOMC) | 一年 8 次,美東 14:00 | 10 月 27~28 日會議,台灣 10 月 29 日凌晨 2:00 |
資料來源:行政院主計總處、美國勞工統計局、美國經濟分析局、中央銀行、美國聯準會網站
美國實施夏令時間時,美東 8:30 是台灣 20:30。2026 年 11 月 1 日夏令時間結束後,改為台灣 21:30,例如 10 月 CPI 訂在 11 月 10 日公布。
通膨怎麼影響利率、債券和股票?
通膨升高時,央行可能升息,市場利率也會上升,再影響債券、股票和存款。影響的大小與方向,還要看通膨的原因、經濟成長與企業獲利。
升息怎麼讓需求降溫、壓低通膨,詳見升息循環是什麼意思。
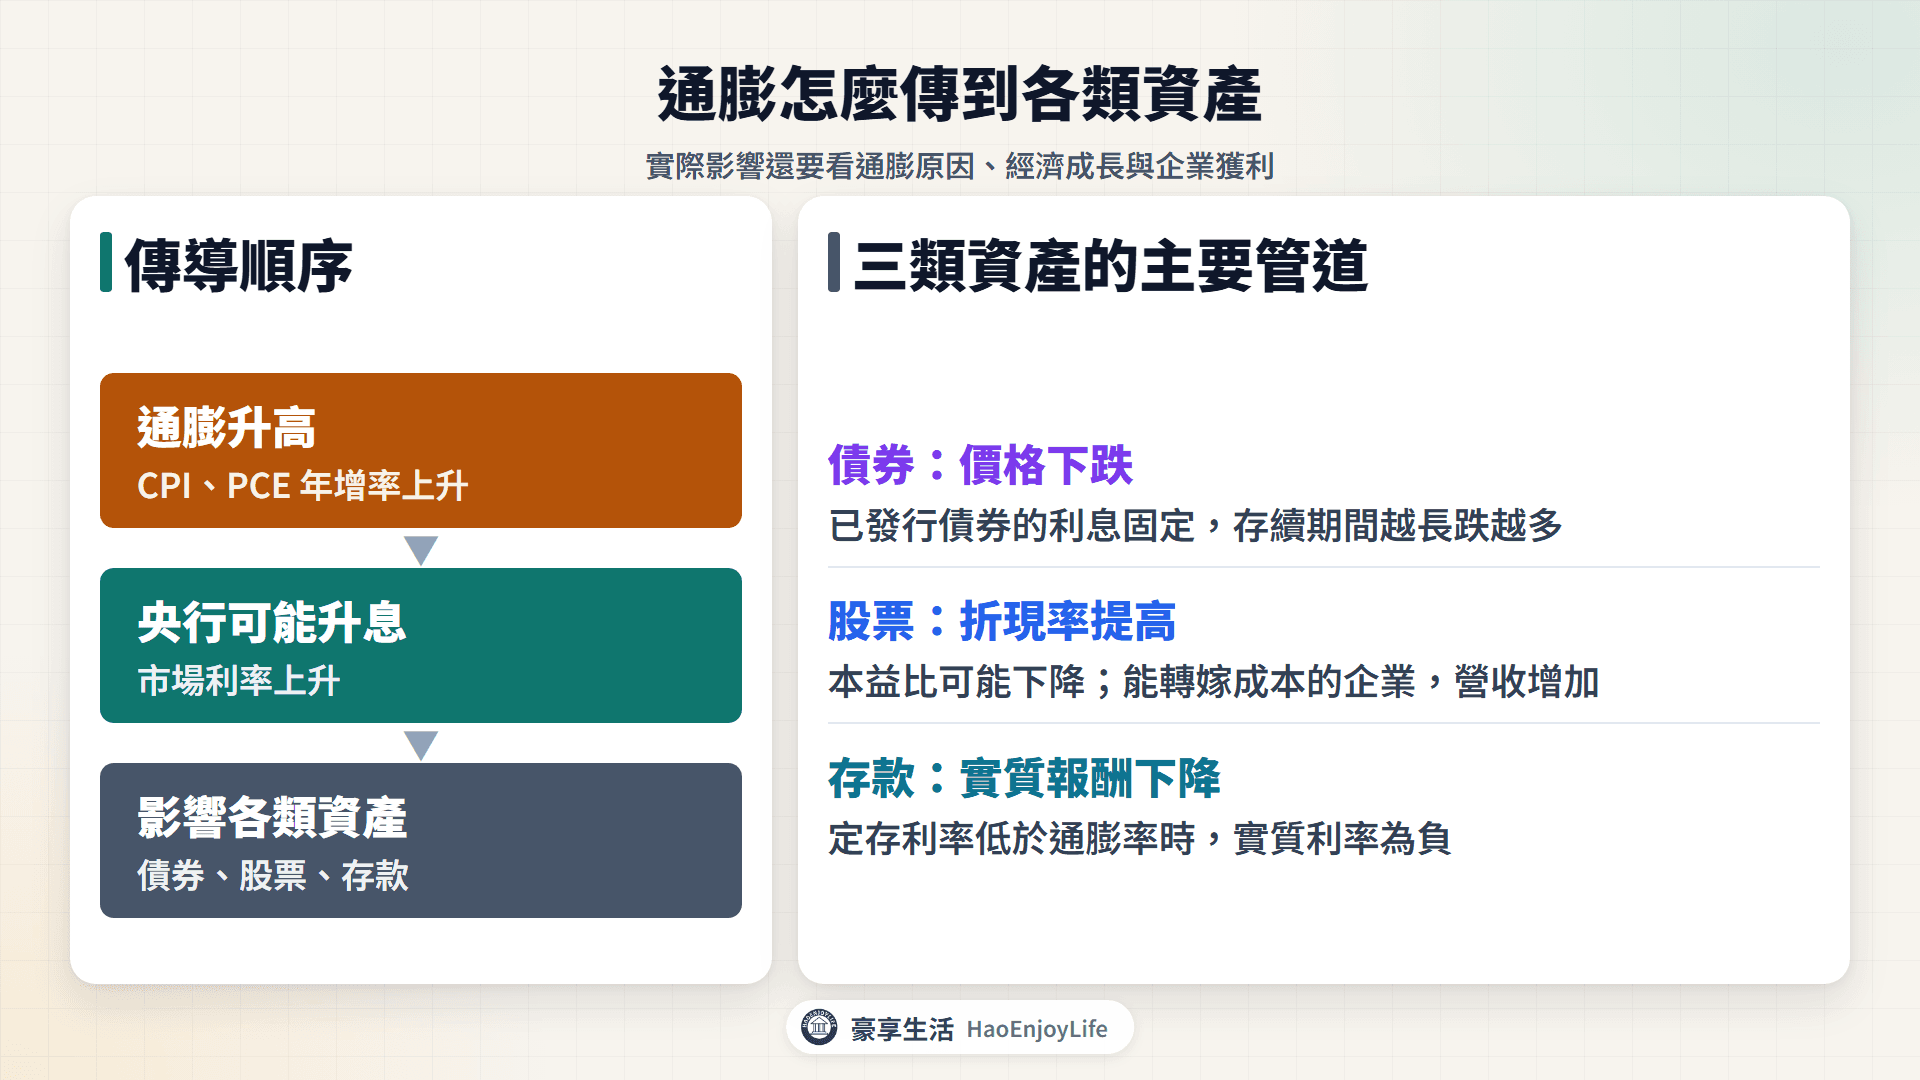
通膨升高時,各類資產的主要管道
| 資產 | 主要管道 | 要看什麼 |
|---|---|---|
| 債券 | 市場利率上升,已發行債券價格下跌 | 存續期間越長,價格變動越大 |
| 股票 | 利率上升時折現率提高,本益比可能下降 | 企業能不能把成本反映到售價 |
| 存款 | 定存利率低於通膨率時,購買力減少 | 實質利率是正還是負 |
- 債券:債券的利息在發行時就固定。市場利率上升時,舊債券要降價才賣得出去,詳見債券是什麼。
- 股票:股票的價值,可以看成未來獲利折算成現在的價值。利率上升時,同樣的獲利折算回來變少,本益比(股價 ÷ 每股盈餘)可能下降,詳見本益比是什麼。
- 企業獲利:物價上漲時,能調高售價的企業,營收也會增加;成本上升又無法轉嫁的企業,毛利率可能下降。
存款的實質報酬怎麼算?
實質利率是扣掉通膨後的利率,近似算法是「名目利率 - 通膨率」。名目利率是銀行牌告的利率;實質利率為負時,利息追不上物價上漲,存款的購買力會減少。
實質利率 ≈ 名目利率 - 通膨率
精確算法:實質利率 =(1+名目利率)÷(1+通膨率)- 1
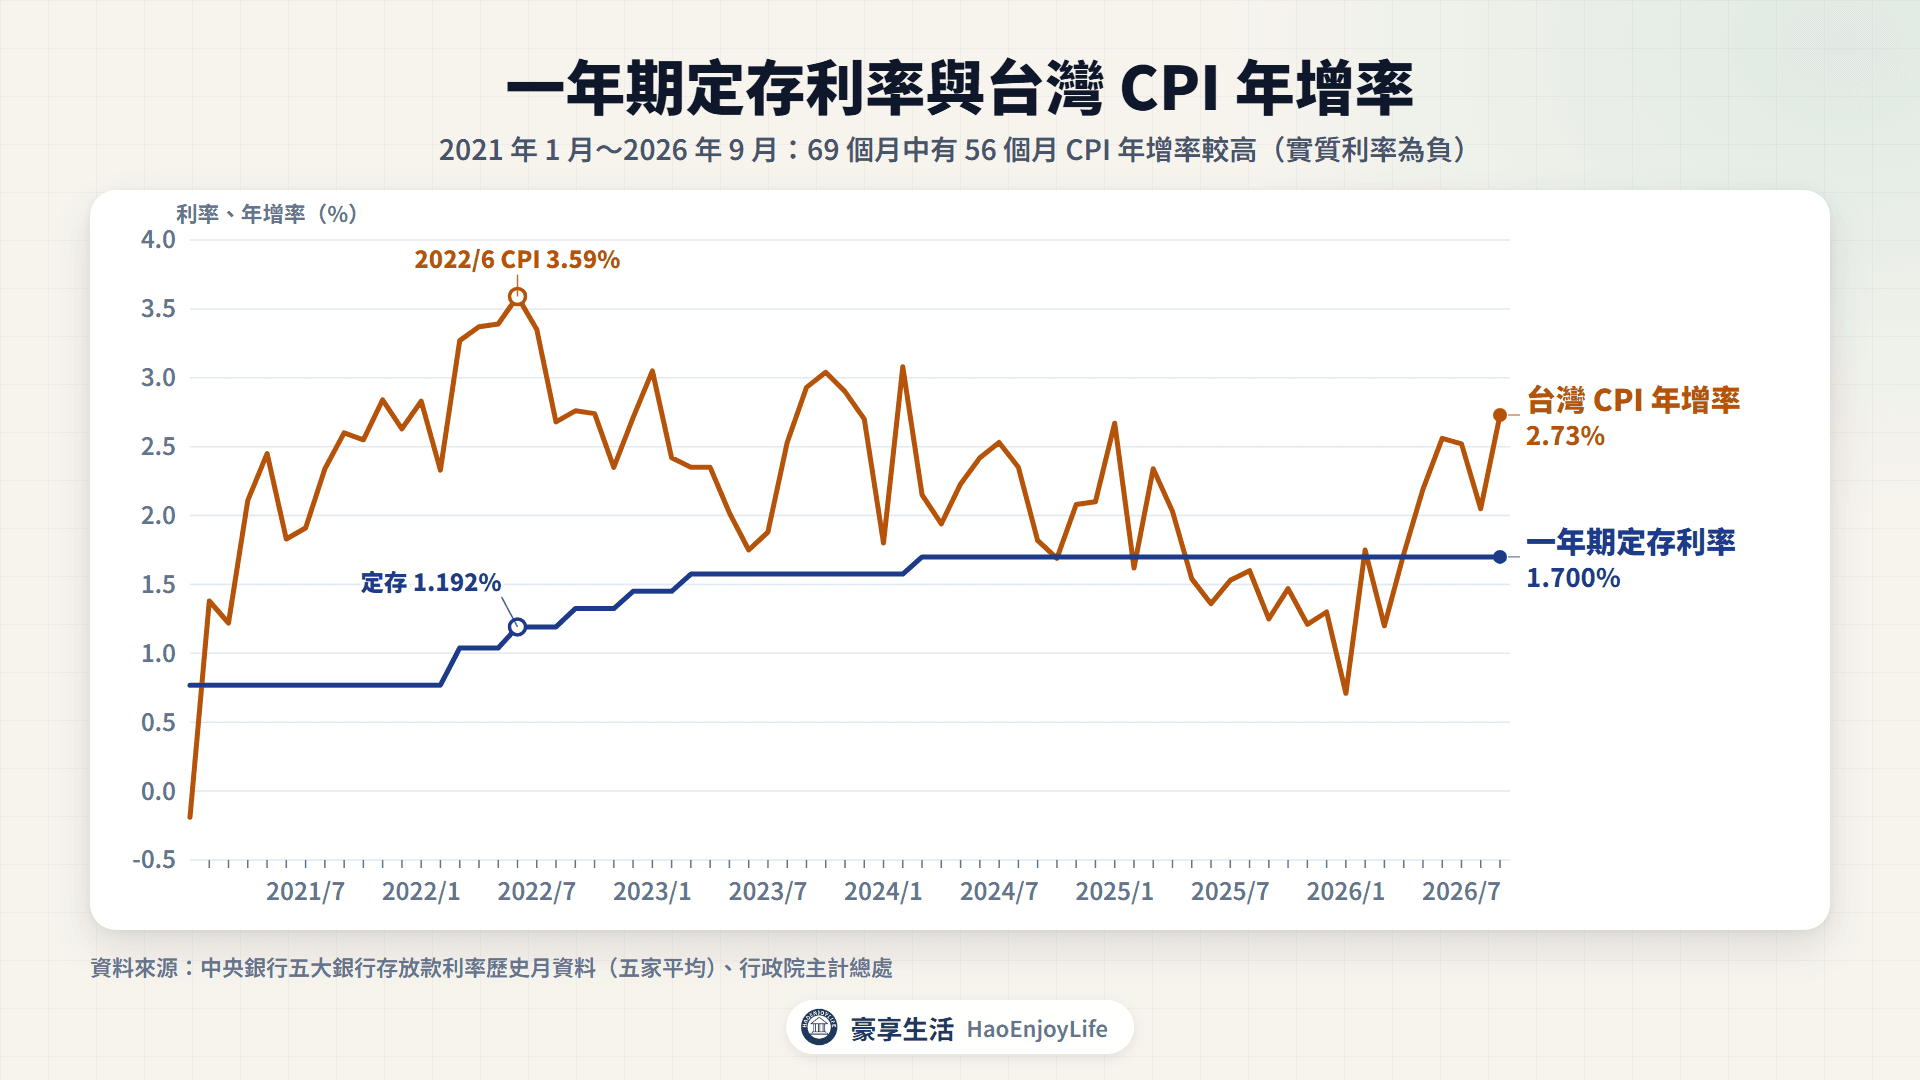
以 2025 年 9 月存入 100 萬元一年期定存為例。五大銀行(台銀、合庫、土銀、華銀、一銀)的一年期定存固定利率都是 1.700%,到期本利和 1,017,000 元。
這 12 個月 CPI 上漲 2.73%,實質利率約 1.700% - 2.73% = -1.03 個百分點。換算成 2025 年 9 月的購買力,到期的錢約等於 989,974 元,比存入時少約 1 萬元。
一年期定存的實質報酬(存入 100 萬元、存滿 1 年)
| 存入 → 到期 | 定存利率 | 這 12 個月 CPI 漲幅 | 實質利率(近似) | 到期購買力 |
|---|---|---|---|---|
| 2021/12 → 2022/12 | 0.769% | 2.71% | -1.94 個百分點 | 約 98.1 萬元 |
| 2023/12 → 2024/12 | 1.575% | 2.10% | -0.53 個百分點 | 約 99.5 萬元 |
| 2024/12 → 2025/12 | 1.700% | 1.30% | +0.40 個百分點 | 約 100.4 萬元 |
| 2025/9 → 2026/9 | 1.700% | 2.73% | -1.03 個百分點 | 約 99.0 萬元 |
資料來源:中央銀行五大銀行存放款利率歷史月資料(五家平均)、行政院主計總處。到期購買力=本利和 ÷(1+CPI 漲幅),不計利息所得稅
2021 年 1 月到 2026 年 9 月的 69 個月中,有 56 個月的 CPI 年增率高於當月的一年期定存利率。定存利率較高的 13 個月中,有 11 個在 2025 年 2 月到 2026 年 3 月之間。
長期來看,假設物價每年上漲 2%,30 年後的 1,000 萬元,購買力約等於現在的 552 萬元。複利與購買力的試算,詳見存股複利怎麼算。
補充:股票、債券的報酬也一樣要扣掉通膨。例如名目報酬 5%、通膨率 3%,實質報酬約 2%。
2022 年高通膨時,股票和債券怎麼了?
2022 年美國 CPI 年增率全年平均 8.0%,Fed 一年升息 7 次,台灣的股票和長天期美債 ETF 同時下跌。
2022 年的通膨、利率與股債表現
| 項目 | 2022 年 |
|---|---|
| 美國 CPI 年增率 | 6 月最高 9.1%,全年平均 8.0% |
| 美國核心 CPI 年增率 | 9 月最高 6.6% |
| 台灣 CPI 年增率 | 6 月最高 3.59%,全年 2.95% |
| 台灣核心 CPI 年增率 | 10 月最高 2.97%,全年 2.61% |
| Fed 聯邦資金利率目標區間 | 0%~0.25% 升到 4.25%~4.50%,升息 7 次 |
| 台灣央行重貼現率 | 1.125% 升到 1.75%,3、6、9、12 月各升 1 次 |
| 加權指數 | 18,218.84 點跌到 14,137.69 點,-22.4% |
| 0050(台股市值型 ETF) | -21.4%(還原權息) |
| 00679B(20 年以上美國公債 ETF) | -22.1%(台幣計價、還原權息) |
資料來源:美國勞工統計局、行政院主計總處、美國聯準會、中央銀行;加權指數為豪享看股票收盤價(2021/12/30、2022/12/30);ETF 報酬見本站〈債券ETF是什麼〉
- 股票:0050 還原權息下跌 21.4%,和加權指數的 -22.4% 相近;升息期間指數的高低點,詳見升息降息對股市有什麼影響。
- 債券:利率上升時,長天期債券的價格變動較大。00679B 和 0050 同年都下跌超過 2 成,股債配置的分散效果不明顯,詳見債券ETF是什麼。
- 存款:2021 年 12 月存入的一年期定存,利率 0.769%;同期 CPI 上漲 2.71%,到期購買力少約 1.9%。
通膨升高時,股市一定下跌嗎?
不一定,通膨和股市的關係不是固定的。2021 年美國 CPI 年增率從 1 月的 1.4% 升到 12 月的 7.0%,加權指數全年上漲 23.7%。
2026 年台灣 CPI 年增率從 1 月的 0.71% 升到 9 月的 2.73%,美國從 1 月的 2.4% 升到 8 月的 3.4%。加權指數則從 2025 年底的 28,963.60 點,漲到 10 月 8 日的 49,313.44 點,上漲 70.3%。
股市還受企業獲利、產業景氣與資金流向影響。上面的例子只是歷史事實,過去關係不保證之後一樣。
常見問題
Q1:為什麼覺得物價漲得比 CPI 多?
CPI 是全體家庭的平均,每個人的消費組合不同,例如 2026 年 9 月外食費上漲 3.04%。主計總處也編所得層級別的 CPI:9 月所得最低 20% 家庭的年增率 2.44%,最高 20% 家庭 2.97%。
Q2:CPI 年增率 2.73%,代表每樣東西都漲 2.73% 嗎?
不是。2026 年 9 月扣除 6 項非產季水果後,362 個查價項目群中有 289 項上漲、4 項持平、69 項下跌。例如番石榴上漲 57.27%,蔥下跌 49.30%;2.73% 是依權數加權後的平均。
Q3:PPI 和 CPI 差在哪?
生產者物價指數(PPI)看廠商出售產品的價格,CPI 看家庭購買商品與服務的價格。2026 年 9 月台灣 PPI 年增率 18.12%,主因是石油及煤製品、電子產品與電子零組件等價格上漲;同月 CPI 年增率是 2.73%。
Q4:CPI 負成長就是通縮嗎?
CPI 年增率低於 0,代表物價比去年同期低。台灣 2020 年全年 CPI 下跌 0.23%,2015 年下跌 0.31%。通縮(通貨緊縮)通常指物價持續、全面下跌,單月或單年轉負不一定就是通縮。
延伸閱讀
- 景氣燈號怎麼看?國發會景氣對策信號、領先指標與PMI:景氣燈號的分數、燈號和加權指數的歷史對照
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:央行和 Fed 怎麼決定利率
- 債券是什麼?票面利率、殖利率與利率上升債券價格為什麼跌:利率和債券價格為什麼反向變動
- 存股複利怎麼算?72 法則、股利再投入與每月存多少:複利試算,以及通膨對購買力的影響
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0