 里奇豪
升息循環是央行在一段期間內連續多次調高政策利率,降息循環則是連續多次調降。升息讓借錢變貴,也會影響股價、房價、匯率與民眾對通膨的預期,使消費和投資放慢、物價漲幅回落;降息的方向大致相反。
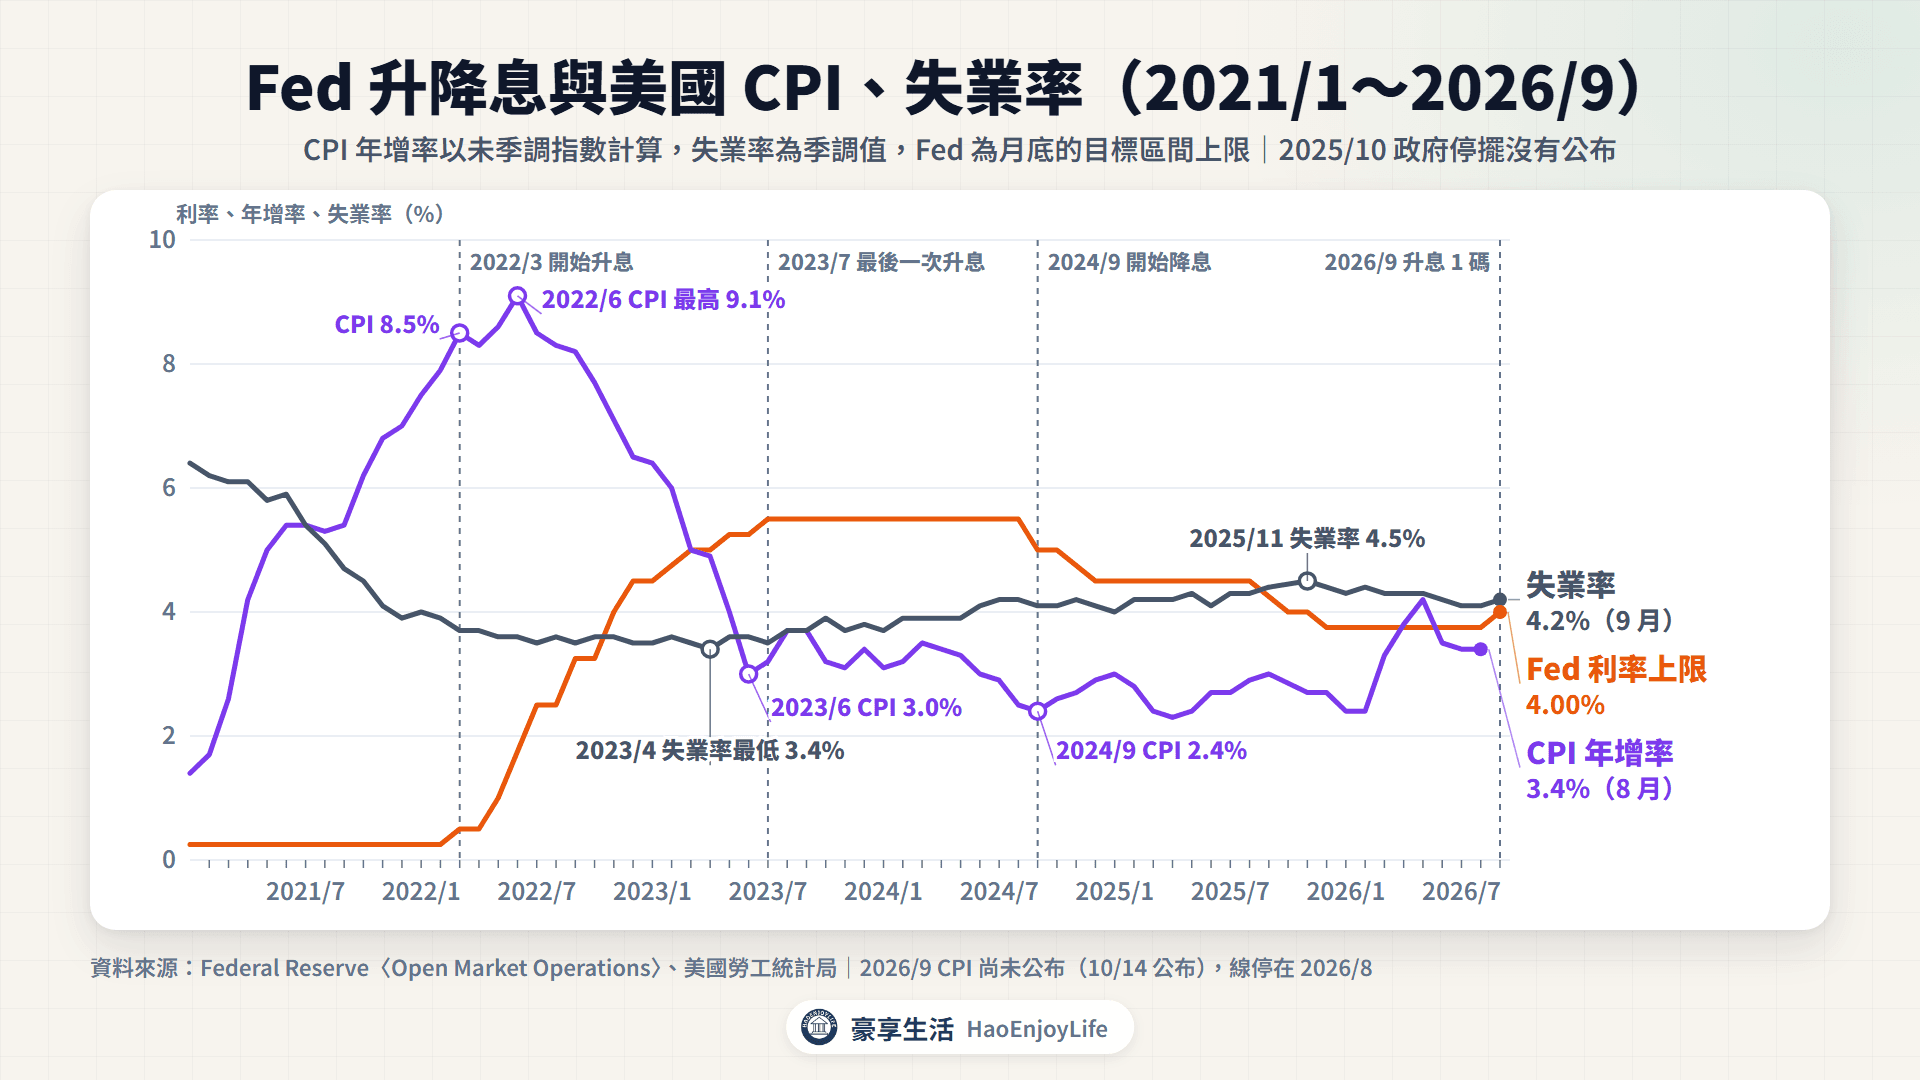
政策效果不會立刻出現。美國 Fed 從 2022 年 3 月開始升息,CPI 年增率到 6 月才見高點 9.1%,2023 年 6 月降到 3.0%。
Fed 在 2024 年 9 月到 2025 年 12 月降息 6 次,2026 年 9 月又升息 1 碼。截至 10 月 12 日,Fed 的目標區間是 3.75%~4.00%;台灣央行重貼現率 2024 年 3 月升到 2% 後,一直維持不變。
延伸閱讀:升息降息對股市有什麼影響、通膨是什麼
升息循環、降息循環是什麼意思?
央行很少只調一次利率就停。通膨升高時,常會連續升息好幾次;通膨回落或景氣轉弱時,再連續降息。這種連續往同一個方向的調整,就叫升息循環或降息循環。
升息也稱為緊縮,降息稱為寬鬆。台灣央行 2023 年 6 月 15 日的新聞稿也用這個詞,提到部分央行為檢視「此波升息循環」的累積影響,已暫停升息。
升息循環的常見用語
| 用語 | 意思 | 例子 |
|---|---|---|
| 升息循環 | 連續多次調高政策利率 | Fed 2022/3~2023/7 升息 11 次 |
| 暫停升息 | 利率維持不變,觀察前面調整的效果 | Fed 2023/6 維持,7 月再升 1 碼 |
| 降息循環 | 連續多次調降政策利率 | Fed 2024/9~2025/12 降息 6 次 |
資料來源:Federal Reserve、中央銀行
本文以第一次調整為起點,最後一次同方向調整為終點。中間維持不變不算結束,出現反向調整才算下一段。循環的終點要事後才知道,當下看不出哪一次是最後一次。
Fed 歷次升息循環和降息循環有哪些?
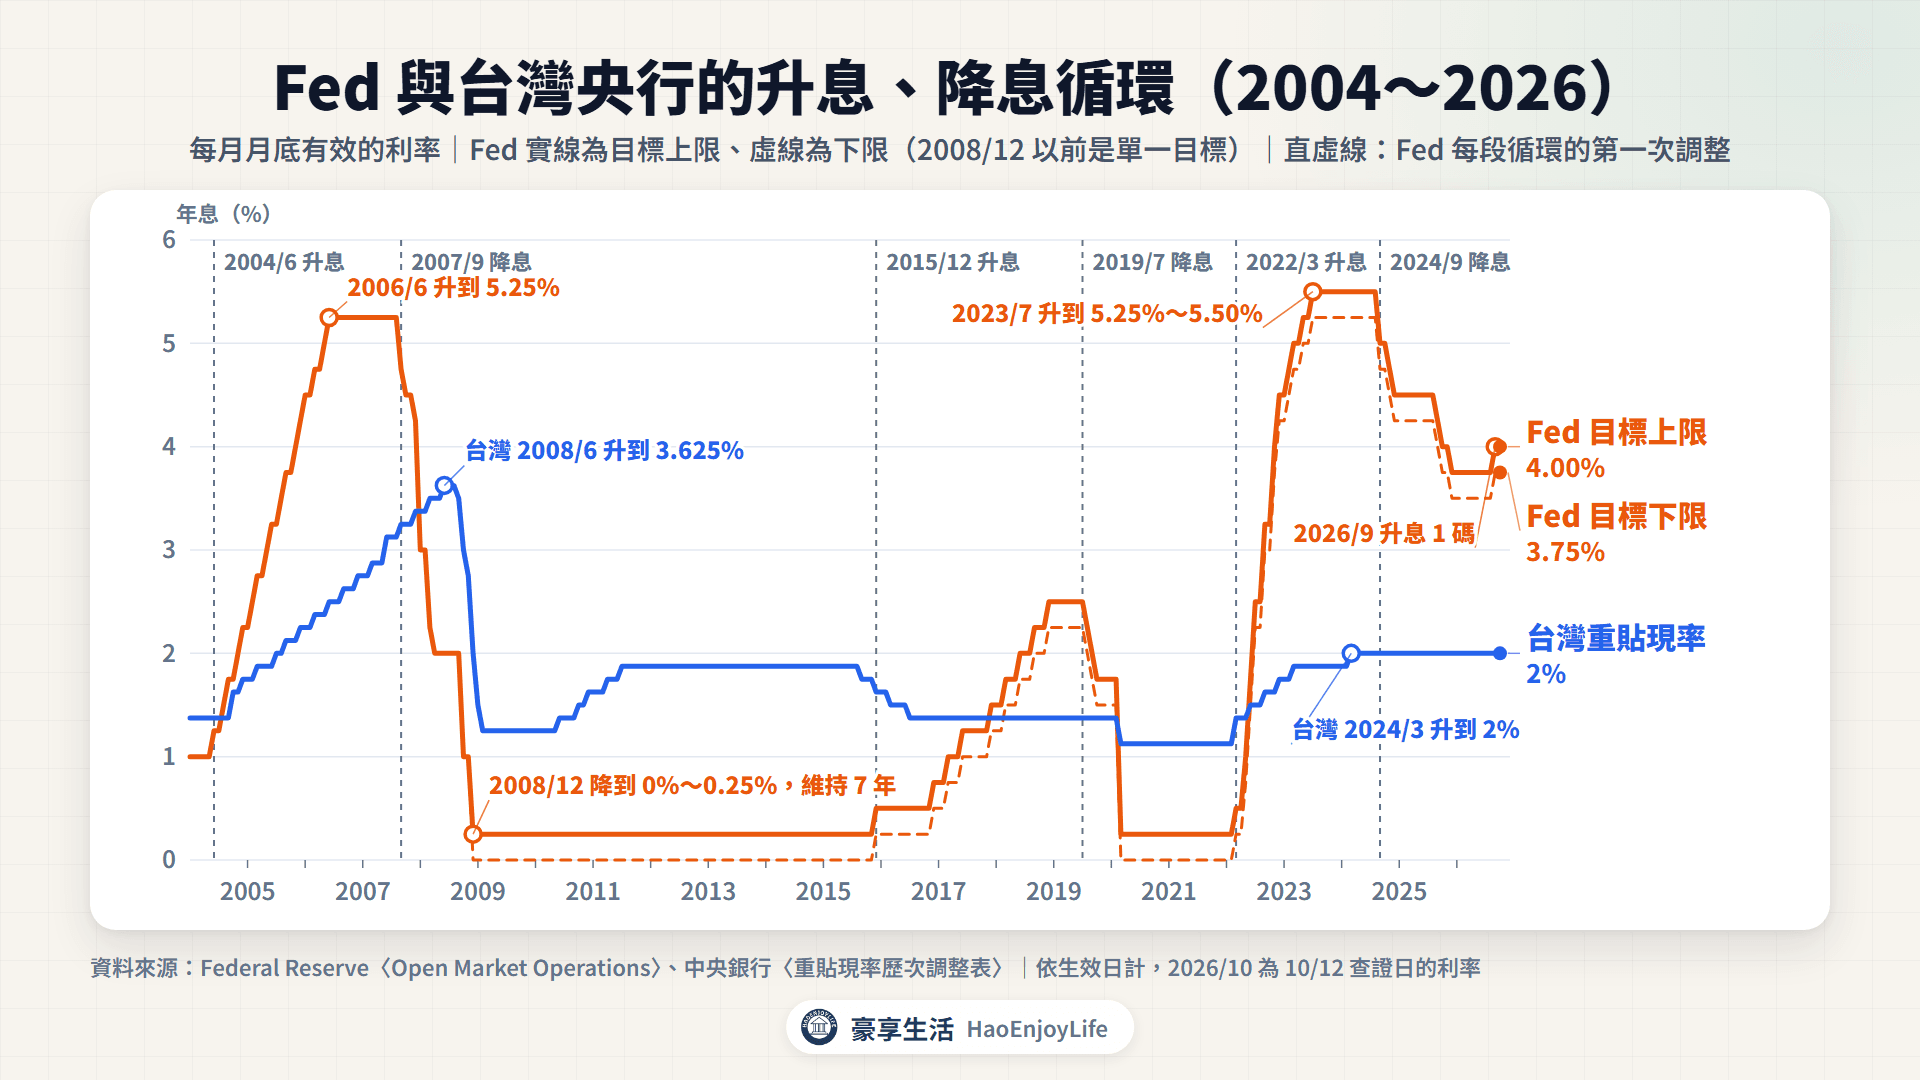
2004 年以來,Fed 有 3 次完整的升息循環和 3 次降息循環。2026 年 9 月又升息 1 碼,截至 10 月 12 日只有這一次。
Fed 歷次升息、降息循環(2004~2026 年)
| 期間(聲明日) | 方向 | 次數 | 聯邦資金利率 | 約多久 |
|---|---|---|---|---|
| 2004/6/30~2006/6/29 | 升息 | 17 | 1%→5.25% | 2 年 |
| 2007/9/18~2008/12/16 | 降息 | 10 | 5.25%→0%~0.25% | 15 個月 |
| 2015/12/16~2018/12/19 | 升息 | 9 | 0%~0.25%→2.25%~2.50% | 3 年 |
| 2019/7/31~2020/3/15 | 降息 | 5 | 2.25%~2.50%→0%~0.25% | 8 個月 |
| 2022/3/16~2023/7/26 | 升息 | 11 | 0%~0.25%→5.25%~5.50% | 16 個月 |
| 2024/9/18~2025/12/10 | 降息 | 6 | 5.25%~5.50%→3.50%~3.75% | 15 個月 |
| 2026/9/16 | 升息 | 1 | 3.50%~3.75%→3.75%~4.00% | - |
資料來源:Federal Reserve〈Open Market Operations〉、FOMC 聲明;2008 年 12 月以前是單一目標利率,之後是目標區間
- 每次幅度不同:2004~2006 年每次都升 1 碼,2022 年曾一次升 3 碼;2020 年 3 月 15 日因疫情一次降 1 個百分點。
- 兩段循環之間常會維持一陣子:最後一次升息到第一次降息,隔了約 7~15 個月。例如 2023 年 7 月最後一次升息,2024 年 9 月才開始降息。
- 利率可能停在 0 附近很久:2008 年 12 月降到 0%~0.25% 後,維持了 7 年,2015 年 12 月才再升息。
台灣央行的升息、降息循環有哪些?
台灣央行的政策利率以重貼現率為代表,多半一次調整半碼(0.125 個百分點)。2000 年以來有 3 段升息、4 段降息。
台灣央行重貼現率的升息、降息循環(2000~2026 年)
| 期間(實施日) | 方向 | 次數 | 重貼現率 |
|---|---|---|---|
| 2000/12/29~2003/6/27 | 降息 | 15 | 4.75%→1.375% |
| 2004/10/1~2008/6/27 | 升息 | 16 | 1.375%→3.625% |
| 2008/9/26~2009/2/19 | 降息 | 7 | 3.625%→1.25% |
| 2010/6/25~2011/7/1 | 升息 | 5 | 1.25%→1.875% |
| 2015/9/25~2016/7/1 | 降息 | 4 | 1.875%→1.375% |
| 2020/3/20 | 降息 | 1 | 1.375%→1.125% |
| 2022/3/18~2024/3/22 | 升息 | 6 | 1.125%→2% |
資料來源:中央銀行〈重貼現率歷次調整表〉、2001 年 10 月 3 日新聞稿(查證日期 2026-10-12)。2016 年 7 月到 2020 年 3 月維持約 3 年 8 個月,本文分成兩段
- 2004~2008 年升息 16 次:其中 14 次是半碼,前後將近 4 年。
- 2008~2009 年 5 個月降 7 次:2008 年 12 月 12 日一次降 0.75 個百分點。
- 和 Fed 不一定同步:Fed 2015 年 12 月 16 日開始升息,台灣央行 12 月 18 日起降息半碼。2024~2025 年 Fed 降息時,台灣也維持 2%。
升息如何抑制通膨?4 個傳導管道
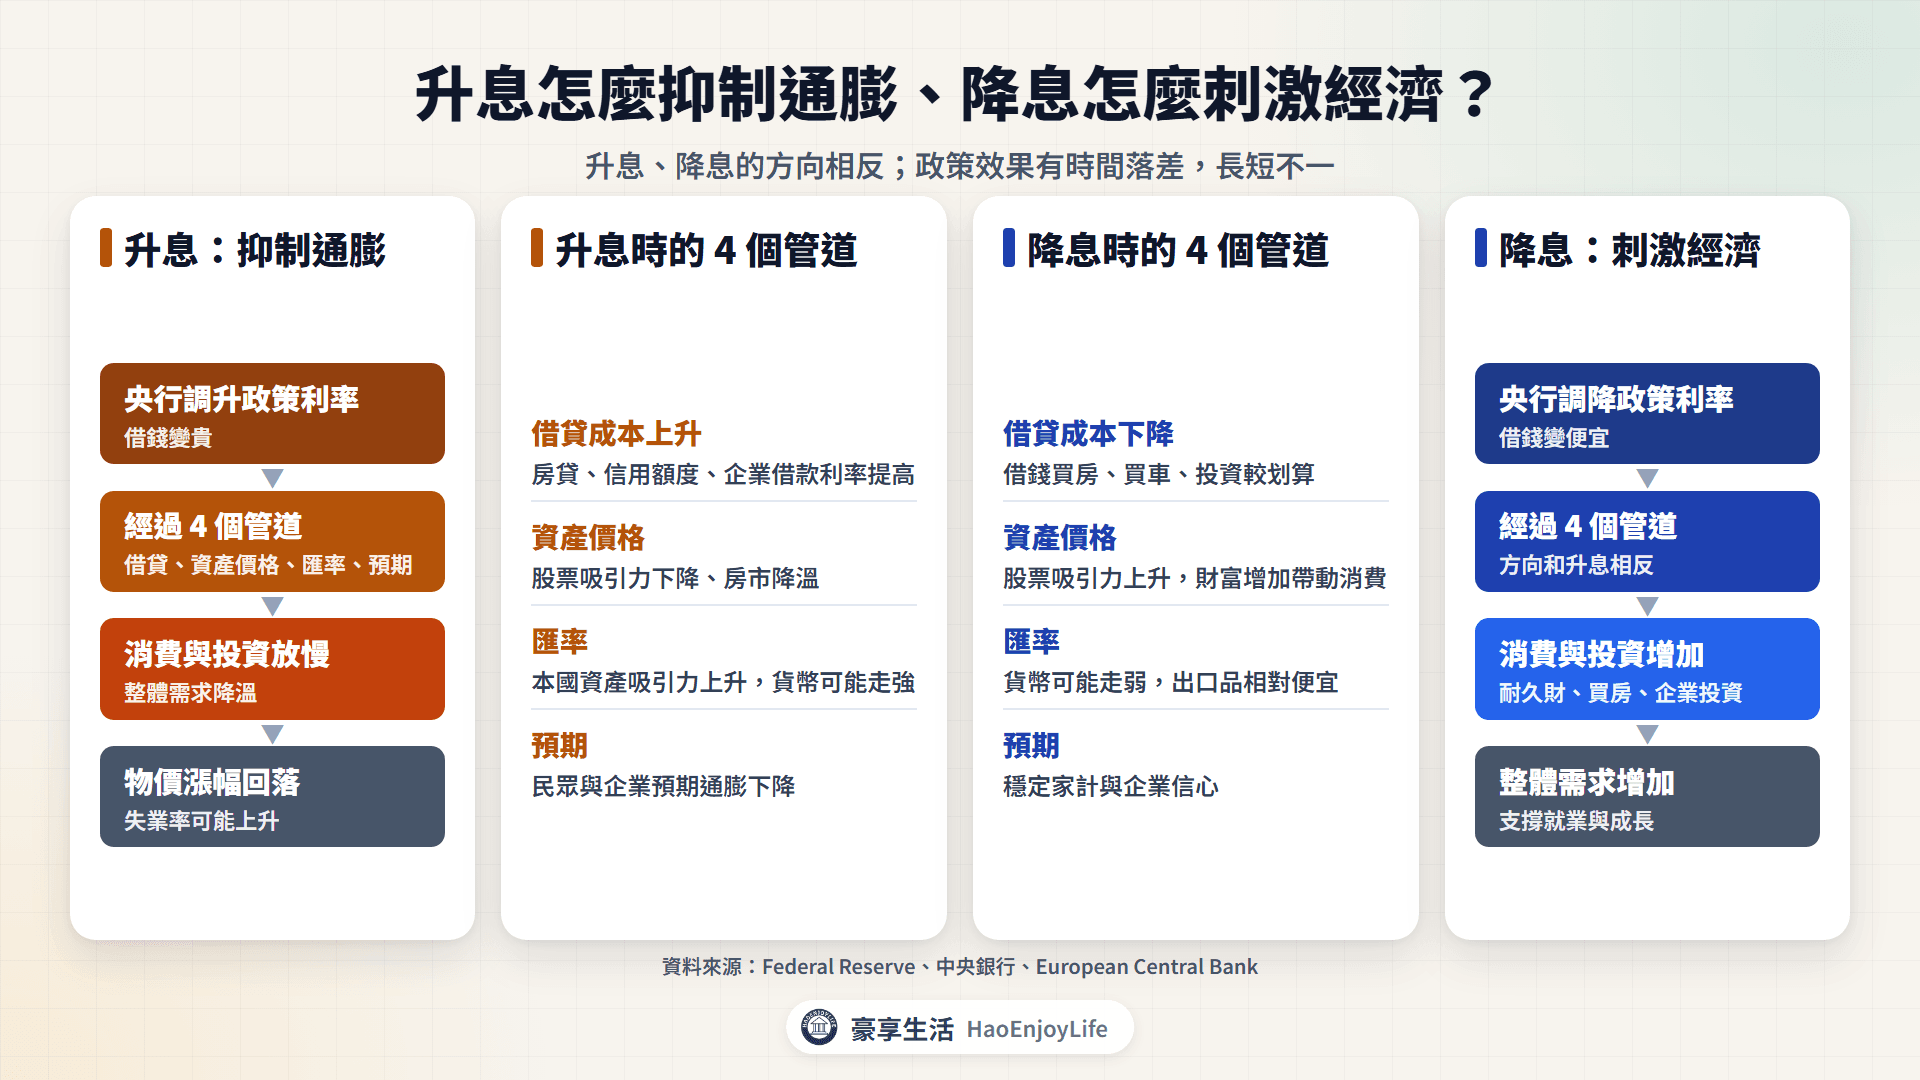
升息抑制通膨,是靠讓整體需求降溫。Fed 說明,商品與服務的需求太強時,失業率可能低到難以持續,通膨也會上升;這時升息可以讓經濟活動回到可持續的水準。
利率怎麼影響需求?綜合 Fed、台灣央行與歐洲央行(ECB)的說明,可以整理成 4 個管道。
升息影響經濟的 4 個管道
| 管道 | 升息時會怎樣 | 官方說法或實例 |
|---|---|---|
| 借貸成本 | 房貸、信用額度、企業借款利率上升,借錢消費和投資變少 | 五大銀行新承做購屋貸款利率,2022/3 是 1.378%,2024/4 是 2.176% |
| 資產價格 | 股票吸引力下降,房貸變貴使購屋需求降溫 | Fed:利率會改變股票的相對吸引力,房貸利率影響房價 |
| 匯率 | 本國資產吸引力上升,貨幣可能走強,進口品變便宜 | ECB:匯率變動會直接影響進口消費品的價格 |
| 預期 | 民眾與企業預期通膨下降,比較不會搶先購買或漲價 | 台灣央行 2022/3、2024/3 升息,理由都包括抑制通膨預期心理 |
資料來源:Federal Reserve、中央銀行、European Central Bank
- 借貸成本反映最快:Fed 指出,政策利率變動會很快反映到短期貸款與浮動利率房貸。台灣央行 2023 年 6 月的新聞稿也說,3 月第 5 度升息後,短期市場利率與銀行存放款利率都走升。
- 台灣主要靠銀行傳導:央行說明,台灣以間接金融為主,民眾和企業主要向銀行借錢。央行的實證顯示,利率、匯率、銀行放款與資產負債表等管道都顯著。
需求降溫的結果有兩面。Fed 說明,整體需求比經濟的生產能力放慢時,失業率傾向上升,通膨傾向下降。所以升息壓低通膨,常伴隨就業市場降溫。
降息如何刺激經濟?
降息的方向相反:借錢變便宜、資產價格上升,帶動消費和投資。Fed 列出的例子如下:
- 消費:消費貸款利率下降,帶動家電、汽車等耐久財的支出。
- 房市:房貸利率下降,買房比較負擔得起,已有房貸的人也可以轉貸省利息。
- 財富:股票吸引力上升,股價上漲讓家庭財富增加,支出也跟著增加。
- 企業投資:資金成本下降,原本勉強不划算的投資計畫變得可行。
- 出口:降息如果伴隨美元走弱,美國產品相對外國產品變便宜。
台灣央行降息時,新聞稿也寫明要傳到銀行放款。2001 年 11 月 7 日的新聞稿寫,降息是「為進一步引導銀行業調降放款利率」。新聞稿也呼籲銀行反映資金成本,以激勵民間消費及投資意願。
2020 年 3 月 19 日,央行因疫情降息 1 碼到 1.125%,同時推出 2,000 億元的中小企業專案融通。新聞稿說明,目的是協助企業正常營運,穩定家計部門及企業信心。
降息不一定很快見效
Fed 在 2007 年 9 月到 2008 年 12 月降息 10 次,美國仍在 2007 年 12 月到 2009 年 6 月陷入衰退。失業率在 2009 年 10 月升到 10.0%。
利率降到接近 0 之後,就不能再靠降息。Fed 說明,2008 年後改用前瞻指引,並買進約 3.7 兆美元的長天期債券,詳見量化寬鬆QE與縮表QT差在哪。
升息降息要多久才有效果?
央行都說效果有時間落差,但沒有固定的月數。歐洲央行說明,貨幣政策的傳導有「長、多變而且不確定」的時間落差,很難精準預測對經濟和物價的影響。
官方怎麼描述時間落差
| 日期 | 誰 | 說法 |
|---|---|---|
| 2015/12/16 | FOMC 聲明 | 考量政策影響經濟需要時間,決定開始升息 |
| 2022/11/2 | FOMC 聲明 | 決定升息步調時,要考量累積的緊縮,以及政策影響經濟與通膨的時間落差 |
| 2022/11/30 | Fed 主席 Powell | 政策的影響有不確定的落差,快速升息的完整效果還沒顯現 |
| 2023/6/14 | FOMC 聲明 | 維持利率不變,以評估更多資訊 |
| 2023/6/15 | 台灣央行 | 已連續 5 次升息,維持不變以檢視緊縮的累積效果 |
資料來源:Federal Reserve、中央銀行
2022~2026 年的美國,可以看到實際的時間表。Fed 第一次升息後,CPI 年增率又升了 3 個月才見高點;升息期間,失業率都在 4% 以下。
美國這一輪升息、降息前後的 CPI 與失業率
| 月份 | 事件 | CPI 年增率 | 失業率 |
|---|---|---|---|
| 2022/3 | Fed 第一次升息 | 8.5% | 3.7% |
| 2022/6 | CPI 年增率最高 | 9.1% | 3.6% |
| 2023/4 | 失業率最低 | 4.9% | 3.4% |
| 2023/7 | Fed 最後一次升息 | 3.2% | 3.5% |
| 2024/9 | Fed 第一次降息 | 2.4% | 4.1% |
| 2025/11 | 2022 年以來失業率最高 | 2.7% | 4.5% |
| 2026/8 | CPI 最新一期 | 3.4% | 4.1% |
資料來源:美國勞工統計局、Federal Reserve;CPI 年增率以未季調指數計算,失業率為季調值
- 通膨不只受利率影響:Fed 2022 年 11 月的聲明指出,當時通膨也來自疫情的供需失衡、食物與能源漲價。
- 降息通常在通膨見高後一段時間:Fed 經濟學家研究 13 個先進經濟體 1960~2019 年的資料。這些央行平均在核心通膨見高約 1 年後,才開始降息;美國這次核心 CPI 在 2022 年 9 月見高,2024 年 9 月才降息。
- 通膨可能再升:2026 年美國 CPI 年增率從 1 月的 2.4% 升到 5 月的 4.2%。Fed 9 月升息時,聲明寫通膨仍偏高。
軟著陸、硬著陸是什麼?
軟著陸是升息讓通膨降下來,經濟卻沒有陷入衰退;硬著陸是升息之後,經濟陷入衰退、失業率明顯上升。這兩個詞借用飛機降落的說法。
Powell 在 2022 年 3 月 21 日演講時,把軟著陸描述為通膨下降、失業率大致持穩。他也指出,Fed 在 1965、1984 與 1994 年大幅升息,都沒有引發衰退。
Fed 經濟學家 2024 年的研究用比較嚴格的定義:從升息循環開始,到降息後 6 季內,都沒有連續兩季經濟負成長。在 13 個先進經濟體通膨成功回落的 11 次中,只有 5 次符合。
美國兩次升息循環之後的經濟
| 項目 | 2004~2006 年升息循環 | 2022~2023 年升息循環 |
|---|---|---|
| 升息 | 17 次,1% 升到 5.25% | 11 次,升到 5.25%~5.50% |
| 最後一次升息到第一次降息 | 約 15 個月 | 約 14 個月 |
| NBER 認定的衰退 | 2007/12~2009/6 | 截至 2026/10/12,最近一次仍是 2020/2~4 |
| 失業率 | 2006~2007 年最低 4.4%,2009/10 最高 10.0% | 2023/4 最低 3.4%,2025/11 最高 4.5% |
資料來源:Federal Reserve、美國國家經濟研究局(NBER)、美國勞工統計局
衰退和升息的先後,不等於因果。Fed 說明,2007 年起的降息是因應當年夏天開始的金融危機。
Powell 也指出,2015 年開始的升息之後雖然出現衰退,那次衰退是疫情造成的。衰退怎麼認定,詳見經濟衰退怎麼認定。
升息、降息循環期間,台股漲跌多少?
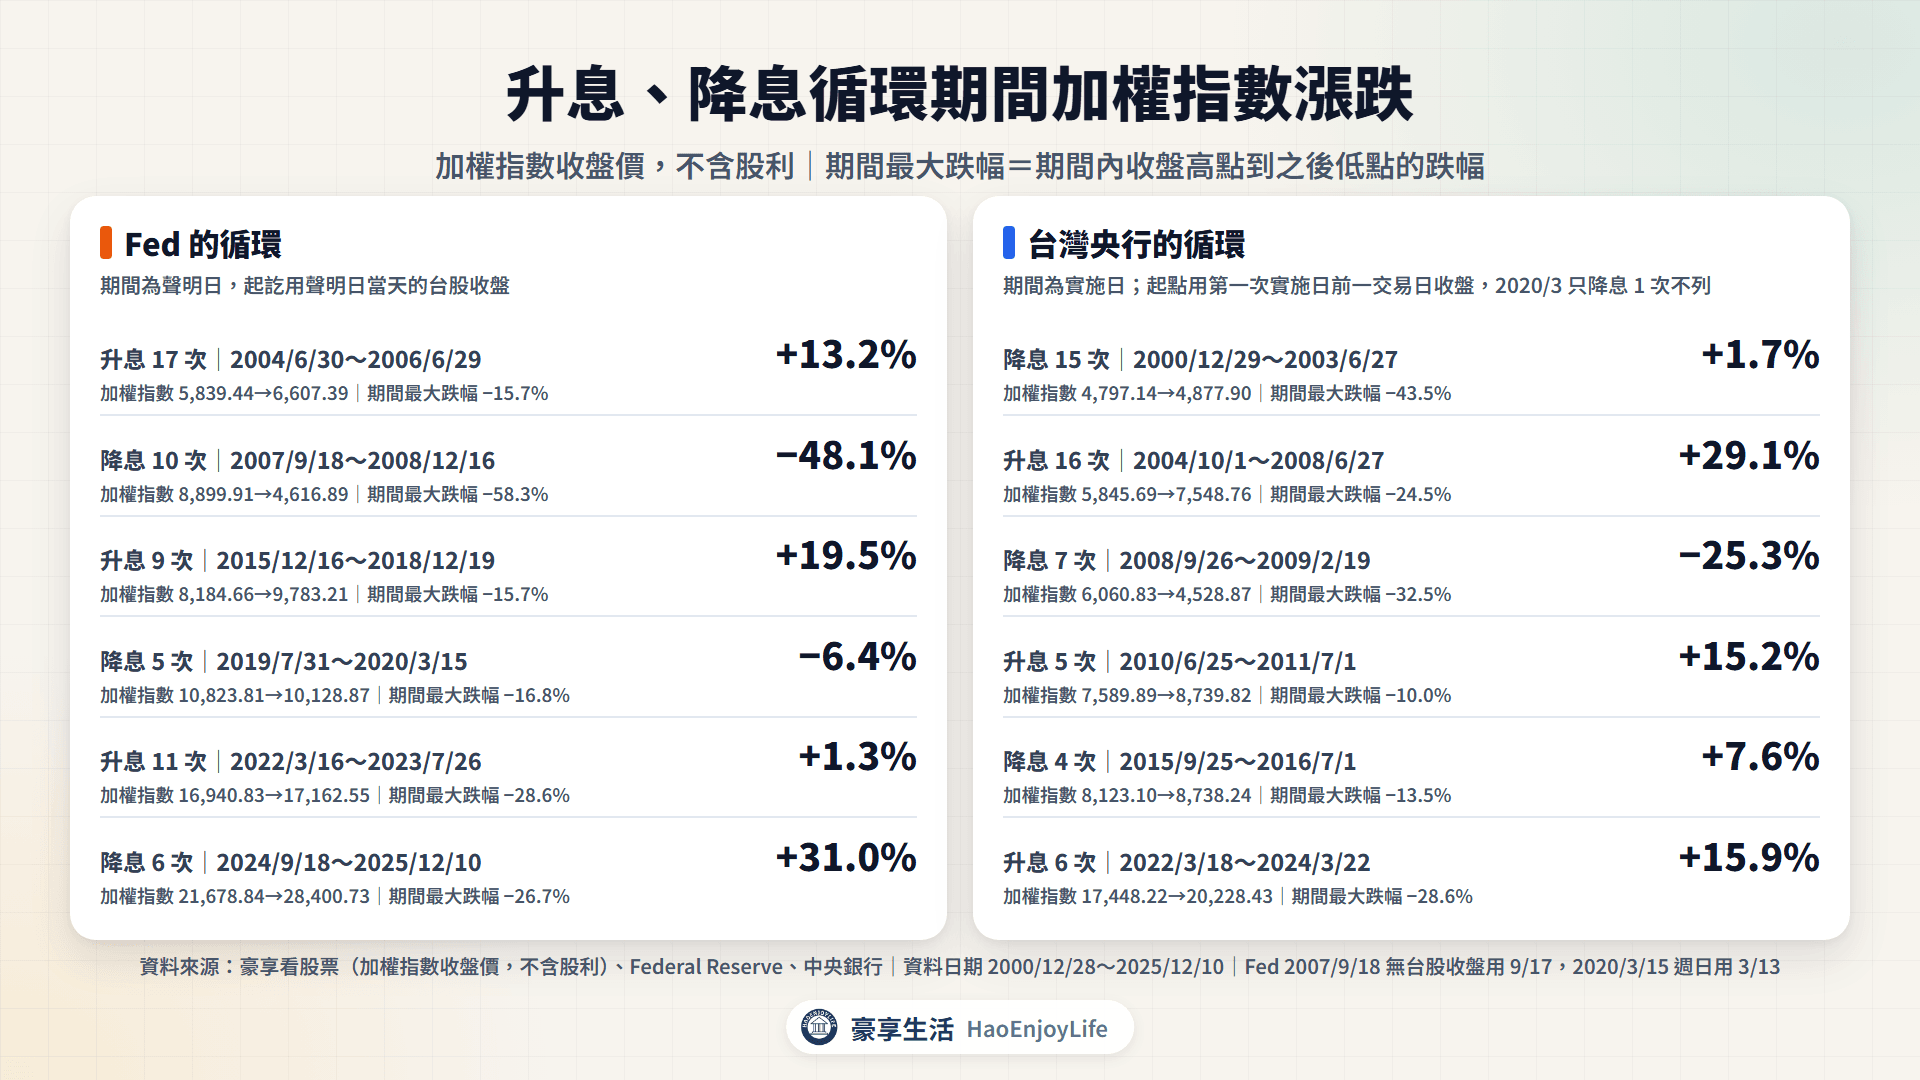
同樣是升息或降息,台股的結果並不相同。下表用加權指數收盤價,計算 2000 年以來各段循環的漲跌。
Fed 升息、降息循環期間的加權指數
| 循環 | 期間(聲明日) | 加權指數 | 漲跌幅 | 期間最大跌幅 |
|---|---|---|---|---|
| 升息 | 2004/6/30~2006/6/29 | 5,839.44→6,607.39 | +13.2% | −15.7% |
| 降息 | 2007/9/18~2008/12/16 | 8,899.91→4,616.89 | −48.1% | −58.3% |
| 升息 | 2015/12/16~2018/12/19 | 8,184.66→9,783.21 | +19.5% | −15.7% |
| 降息 | 2019/7/31~2020/3/15 | 10,823.81→10,128.87 | −6.4% | −16.8% |
| 升息 | 2022/3/16~2023/7/26 | 16,940.83→17,162.55 | +1.3% | −28.6% |
| 降息 | 2024/9/18~2025/12/10 | 21,678.84→28,400.73 | +31.0% | −26.7% |
資料來源:豪享看股票(加權指數收盤價,不含股利)、Federal Reserve。Fed 聲明在台灣時間隔天凌晨公布,起訖都用聲明日當天的台股收盤;2007/9/18 沒有台股收盤資料、2020/3/15 是週日,分別用 9/17、3/13 收盤。期間最大跌幅是期間內收盤高點到之後低點的跌幅
台灣央行升息、降息循環期間的加權指數
| 循環 | 期間(實施日) | 加權指數 | 漲跌幅 | 期間最大跌幅 |
|---|---|---|---|---|
| 降息 | 2000/12/29~2003/6/27 | 4,797.14→4,877.90 | +1.7% | −43.5% |
| 升息 | 2004/10/1~2008/6/27 | 5,845.69→7,548.76 | +29.1% | −24.5% |
| 降息 | 2008/9/26~2009/2/19 | 6,060.83→4,528.87 | −25.3% | −32.5% |
| 升息 | 2010/6/25~2011/7/1 | 7,589.89→8,739.82 | +15.2% | −10.0% |
| 降息 | 2015/9/25~2016/7/1 | 8,123.10→8,738.24 | +7.6% | −13.5% |
| 升息 | 2022/3/18~2024/3/22 | 17,448.22→20,228.43 | +15.9% | −28.6% |
資料來源:豪享看股票(加權指數收盤價,不含股利)、中央銀行。起點用第一次實施日前一個交易日(通常是理監事會決議日)的收盤,終點用最後一次實施日的收盤;2020 年 3 月只降息 1 次,不列
- 升息期間也上漲:Fed 2015~2018 年升息 9 次,加權指數上漲 19.5%。台灣央行 2004~2008 年升息期間,上漲 29.1%。
- 降息期間也大跌:Fed 2007~2008 年降息 10 次,加權指數下跌 48.1%。期間最低是 2008 年 11 月 20 日的 4,089.93 點。
- 循環中途常有大跌:2001 年 2 月 15 日到 10 月 3 日下跌 43.5%;2022 年 3 月 30 日到 10 月 25 日下跌 28.6%。
股市同時受企業獲利、產業景氣與資金流向影響。上面是過去的實際數字,過去關係不保證之後一樣。
常見問題
Q1:升息循環通常多久?
沒有固定長度。Fed 2004 年以來的 3 次升息循環,短的約 16 個月(2022~2023 年),長的 3 年(2015~2018 年)。台灣央行 2004~2008 年升息 16 次,將近 4 年。
Q2:暫停升息,代表升息循環結束了嗎?
不一定。Fed 2023 年 6 月維持利率不變,7 月又升 1 碼。台灣央行 2023 年 6 月、9 月、12 月都維持,2024 年 3 月再升半碼。
Q3:降息對股市一定是好事嗎?
不一定。Fed 2007~2008 年降息 10 次,加權指數同期下跌 48.1%。2019 年 7 月到 2020 年 3 月降息 5 次,加權指數也下跌 6.4%。
Q4:升息會讓失業率上升嗎?
可能會,但幅度不一定。Fed 說明,需求放慢時失業率傾向上升。美國 2022 年 3 月開始升息後,失業率先降到 2023 年 4 月的 3.4%,2025 年 11 月升到 4.5%。
延伸閱讀
- 美債殖利率飆升代表什麼?10年期美債、股市、房貸與新台幣:政策利率和長天期殖利率的關係
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:央行和 Fed 怎麼決定利率、點陣圖怎麼看
- 通膨是什麼?CPI、核心CPI、PCE與股票債券的關係:CPI、PCE 怎麼看,實質利率怎麼算
- 景氣燈號怎麼看?國發會景氣對策信號、領先指標與PMI:台灣景氣循環的官方指標
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0