 里奇豪
量化寬鬆(QE)是央行大量買進公債等長天期債券,把資金放進銀行體系,資產負債表跟著變大。縮表(QT)方向相反,央行讓持有的債券到期後不再全數續買,資產負債表變小。升息降息調整的是短期利率,QE 和縮表調整的是央行持有的債券數量,主要作用在長天期利率。
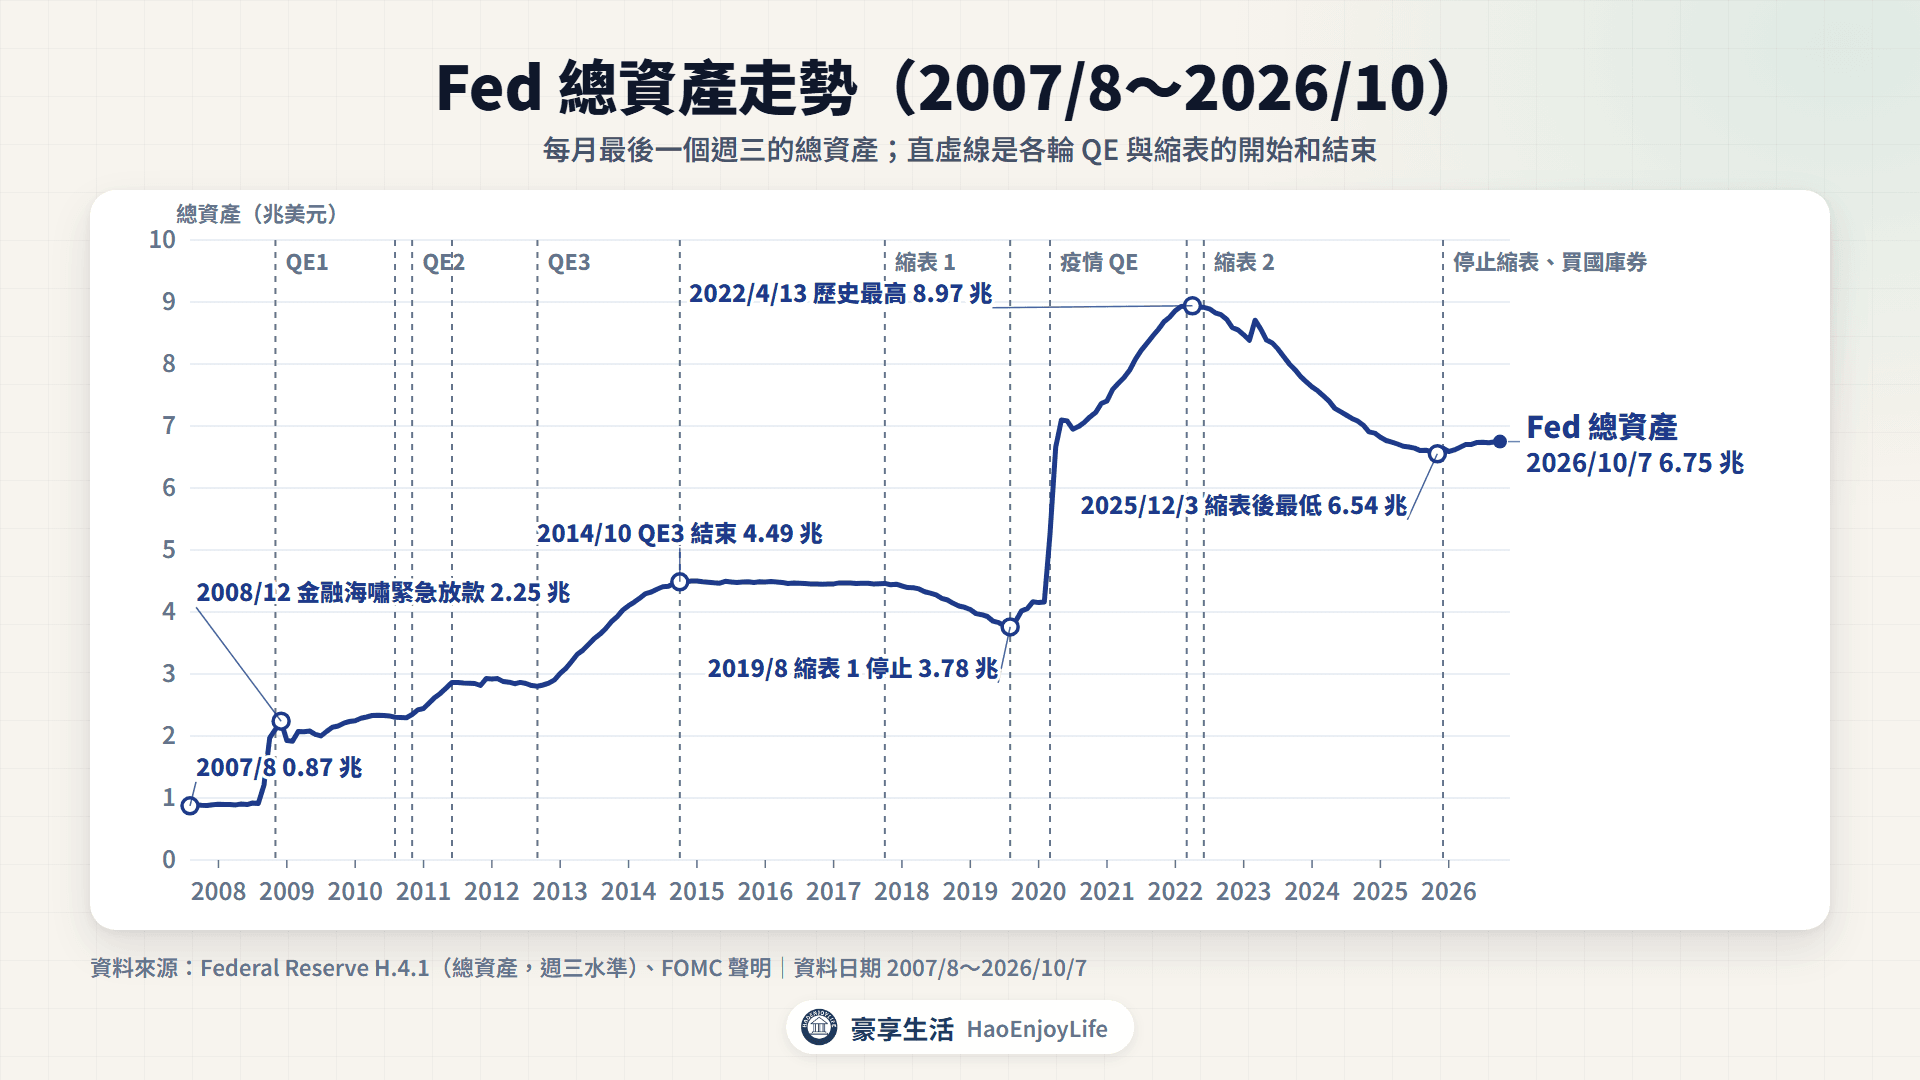
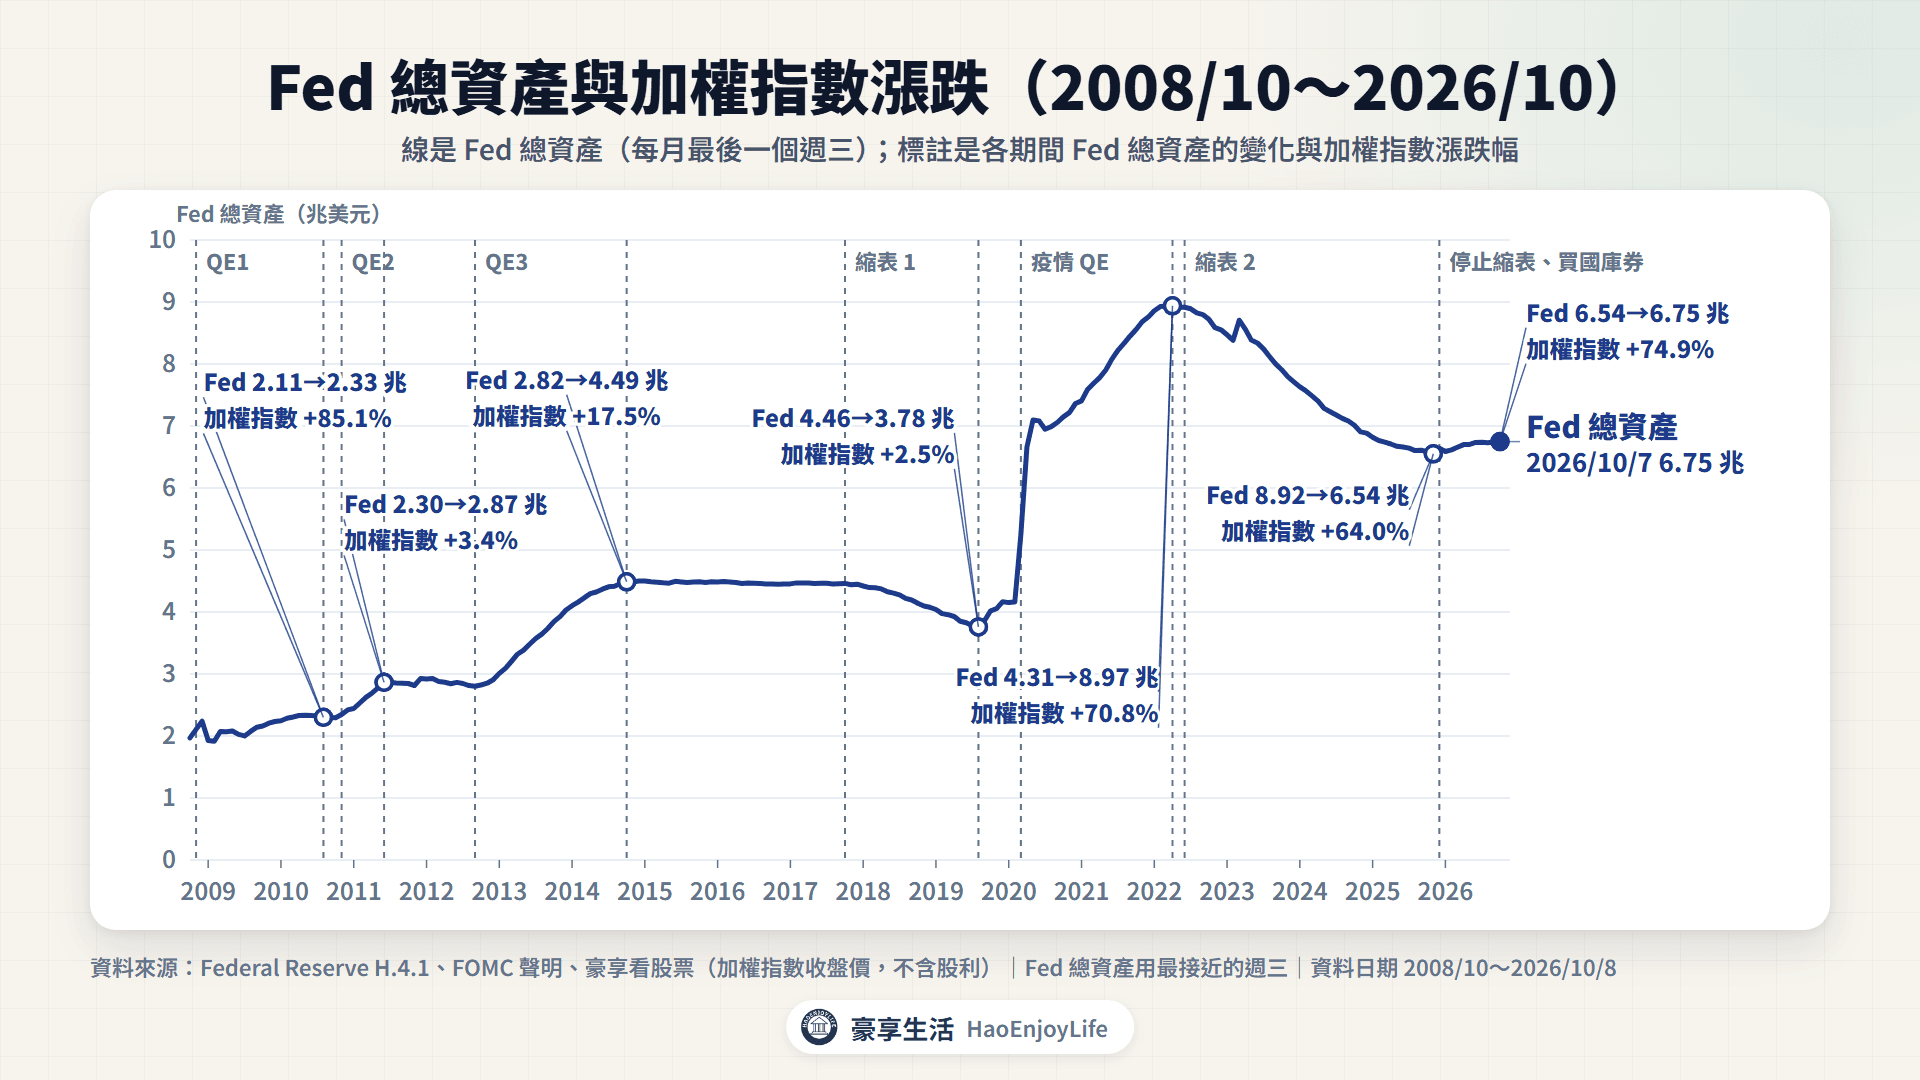
美國 Fed 的總資產,2007 年 8 月是 0.87 兆美元,2022 年 4 月最高到 8.97 兆美元。2022 年 6 月開始縮表,2025 年 12 月 1 日停止;2026 年 10 月 7 日是 6.75 兆美元。
市場常說資金多、股市就漲。不過在 Fed 縮表的 3 年半裡,加權指數仍上漲 64.0%,資金只是影響股市的因素之一。
延伸閱讀:升息降息對股市有什麼影響、美債殖利率飆升代表什麼
量化寬鬆(QE)是什麼?Fed 怎麼買債放出資金
QE 通常在政策利率已經降到接近 0 時使用。2008 年底和 2020 年 3 月,Fed 都把利率降到接近 0,同時大量買進債券。Fed 說明,買進長天期債券是為了壓低長期利率,讓金融情勢更寬鬆,支持經濟與就業。
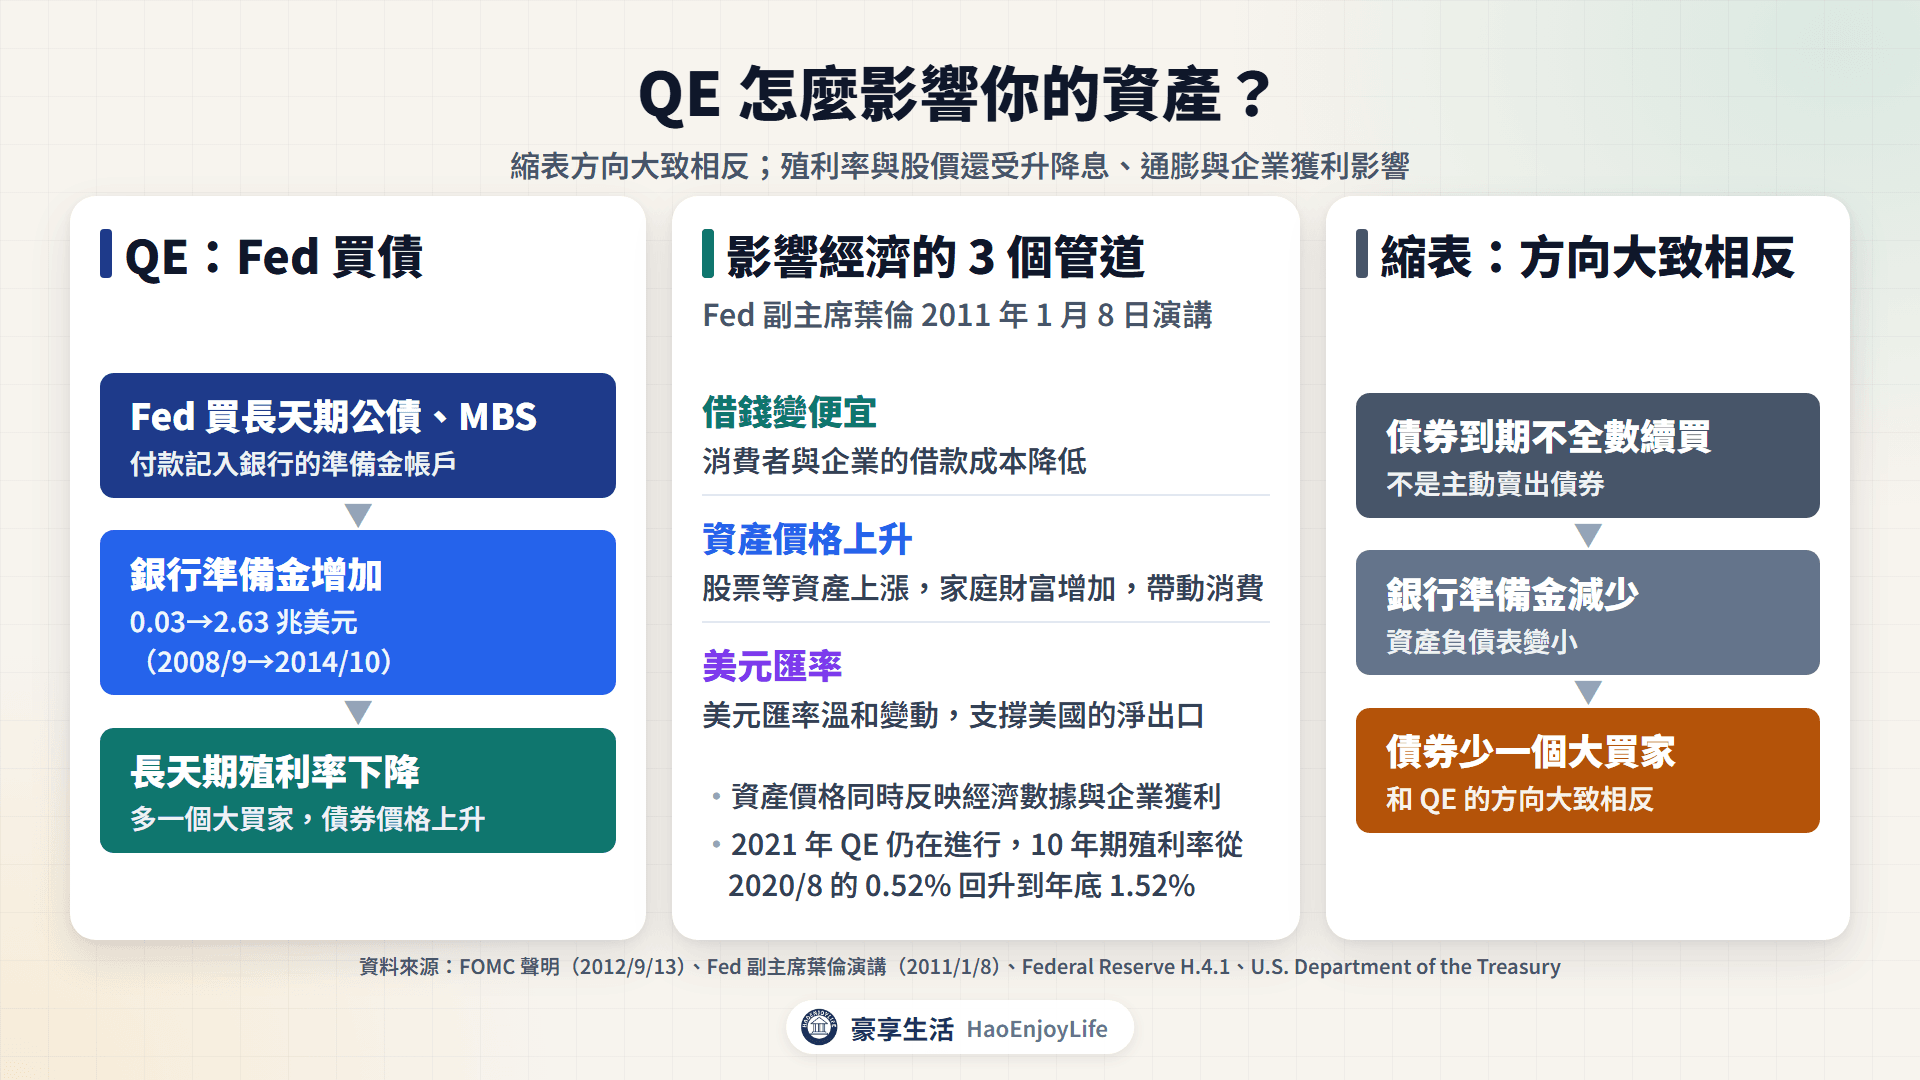
Fed 買債時,付款方式是在銀行的準備金帳戶記入金額。市場常把 QE 叫做「印鈔」,但增加的主要是銀行存在 Fed 的準備金,不是實體鈔票。銀行在 Fed 的準備金,從 2008 年 9 月 10 日的 0.03 兆美元,增加到 2014 年 10 月 29 日的 2.63 兆美元。
Fed 做 QE 時買的債券有 3 種:
- 美國公債:美國財政部發行的債券,QE 主要買到期年限較長的公債。
- 機構房貸抵押證券(MBS):把一批房貸包裝成的債券,由房利美、房地美、吉利美等機構保證。
- 機構債:房利美、房地美等機構直接發行的債券,Fed 在 2008~2010 年買過 1,750 億美元。
縮表(QT)是什麼?到期不續買,不是把債券賣掉
縮表是讓 Fed 持有的債券到期後,不再把本金全部買回新債。Fed 2022 年 1 月公布的原則寫明,縮表主要靠調整到期本金的續買金額,而不是主動賣出債券。
債券到期時,發行人把本金還給 Fed。Fed 不再續買的部分,資產負債表就縮小,銀行體系的準備金也跟著減少。
Fed 每月訂一個上限,到期本金在上限內的部分不續買。以 2022 年 9 月起的公債上限 600 億美元為例,假設某個月有 800 億美元公債到期:
- 600 億美元:不再續買,資產負債表減少 600 億美元。
- 200 億美元:超過上限的部分,在財政部標售新債時照常續買。
Fed 第 2 次縮表的每月上限
| 實施時間 | 美國公債 | 機構債與 MBS | 公布日 |
|---|---|---|---|
| 2022/6~8 月 | 300 億美元 | 175 億美元 | 2022/5/4 |
| 2022/9 月起 | 600 億美元 | 350 億美元 | 2022/5/4 |
| 2024/6 月起 | 250 億美元 | 350 億美元 | 2024/5/1 |
| 2025/4 月起 | 50 億美元 | 350 億美元 | 2025/3/19 |
| 2025/12/1 起 | 停止縮表,到期全數續買 | 停止縮表,本金改買國庫券 | 2025/10/29 |
資料來源:Federal Reserve, Plans for Reducing the Size of the Federal Reserve's Balance Sheet(2022/5/4)、FOMC 聲明
2022 年 6 月到 2025 年 11 月,Fed 持有的證券減少超過 2.2 兆美元。其中到期贖回的公債約 1.6 兆、MBS 約 0.6 兆美元。Fed 說明,縮表規模已經很大,貨幣市場也顯示準備金接近充足水準,所以停止縮表。
QE 和縮表比較
| 項目 | 量化寬鬆(QE) | 縮表(QT) |
|---|---|---|
| Fed 做什麼 | 大量買進公債、MBS | 到期本金不全數續買 |
| 資產負債表 | 變大 | 變小 |
| 銀行準備金 | 增加 | 減少 |
| 長天期債券 | 多一個大買家 | 少一個大買家 |
| 實例 | 2008~2014 年、2020~2022 年 | 2017~2019 年、2022~2025 年 |
資料來源:Federal Reserve
量化寬鬆和升降息差在哪?
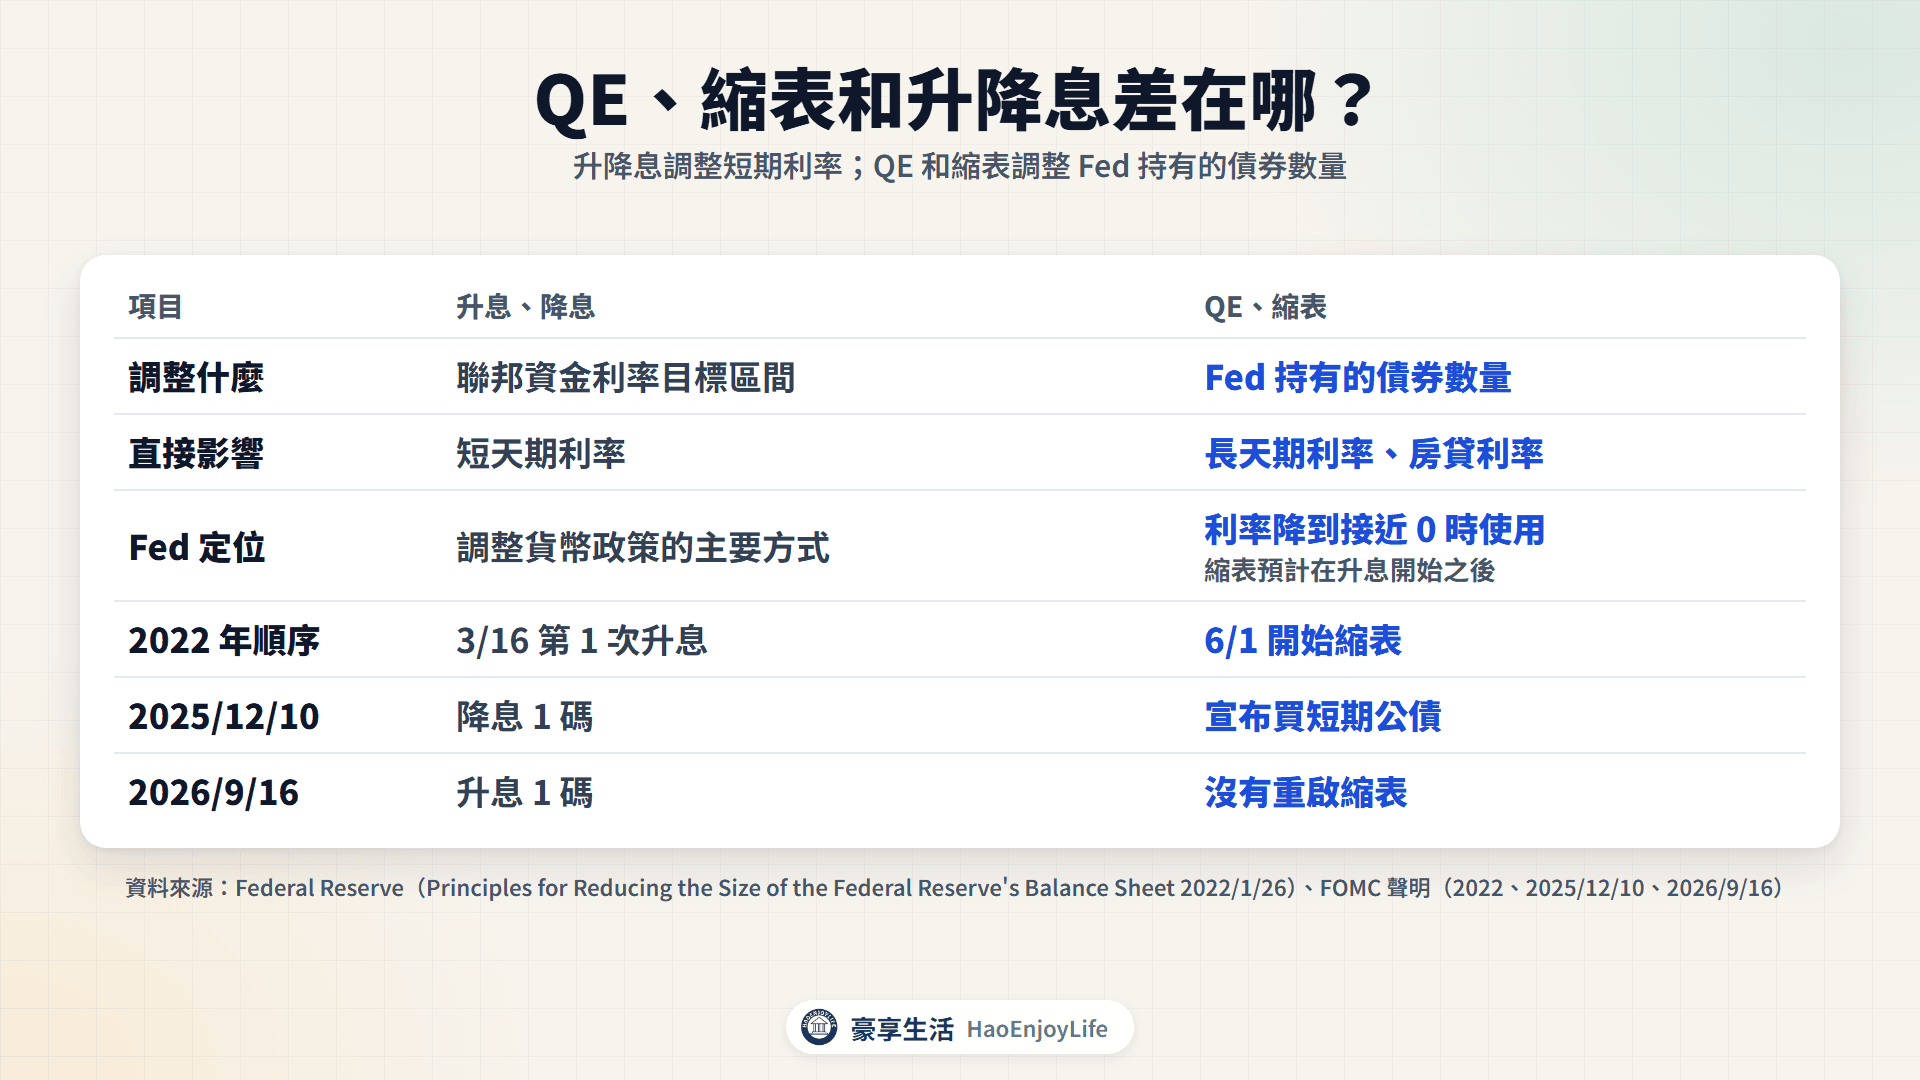
升降息調整的是聯邦資金利率,直接影響短天期利率。QE 和縮表調整的是 Fed 持有的債券數量,主要影響長天期利率與房貸利率。
Fed 2022 年 1 月的原則寫,調整利率目標區間是調整貨幣政策的主要方式;縮表預計在升息開始之後。2022 年就是先在 3 月 16 日升息,6 月 1 日才開始縮表。利率決議怎麼看,詳見升息降息對股市有什麼影響。
兩種工具也可以分開動作。2025 年 12 月 10 日 Fed 降息 1 碼,同時宣布買短期公債;2026 年 9 月 16 日 Fed 升息 1 碼,卻沒有重啟縮表。
Fed 資產負債表怎麼看?H.4.1 每週公布
Fed 每週四公布 H.4.1 報表,列出前一天(週三)的資產與負債。最新一期在 2026 年 10 月 8 日公布,10 月 7 日總資產是 6.75 兆美元。
Fed 資產負債表主要項目(2026 年 10 月 7 日)
| 資產 | 金額 | 負債 | 金額 |
|---|---|---|---|
| 美國公債 | 4.57 兆美元 | 流通中的通貨 | 2.49 兆美元 |
| 其中短期國庫券 | 0.56 兆美元 | 銀行準備金 | 3.02 兆美元 |
| 房貸抵押證券(MBS) | 1.90 兆美元 | 美國財政部帳戶 | 0.89 兆美元 |
| 總資產 | 6.75 兆美元 | 隔夜附賣回(RRP) | 0.33 兆美元 |
資料來源:Federal Reserve H.4.1(2026/10/8 公布,週三水準)
和一年前比,短期國庫券增加 0.37 兆美元,MBS 減少 0.19 兆美元。這反映 2025 年 12 月起,Fed 把 MBS 到期本金改買國庫券,並另外買進國庫券。
Fed 總資產這 19 年的變化如下:
- 2008 年金融海嘯:9 月 10 日 0.93 兆,12 月 17 日 2.25 兆美元,增加的主要是緊急放款等流動性機制。
- 3 輪 QE 後:2014 年 10 月 29 日升到 4.49 兆美元。
- 疫情 QE:2020 年 3 月 11 日 4.31 兆,3 個月後 7.17 兆;2022 年 4 月 13 日最高 8.97 兆美元。
- 縮表後:2025 年 12 月 3 日降到 6.54 兆美元,2026 年 10 月 7 日是 6.75 兆美元。
2008~2026 年 Fed 做過幾次 QE 和縮表?
2008~2014 年:3 輪 QE
第 1 輪在 2008 年 11 月 25 日宣布,先買 MBS 與機構債,目的是降低購屋貸款成本。2009 年 3 月 18 日再擴大,加買長天期公債。
2008~2014 年 Fed 的 3 輪 QE
| 名稱 | 期間 | 買什麼 | 規模 |
|---|---|---|---|
| QE1 | 2008/12~2010/8 | 機構債、MBS、長天期公債 | 機構債 1,750 億、MBS 1.25 兆、公債 3,000 億美元 |
| QE2 | 2010/11~2011/6 | 長天期公債 | 6,000 億美元,每月約 750 億 |
| 期限延長計畫 | 2011/9~2012/12 | 買長期公債、賣短期公債 | 總規模不變 |
| QE3 | 2012/9~2014/10 | MBS、長天期公債 | 每月 MBS 400 億+公債 450 億美元 |
資料來源:Federal Reserve〈Open market operations〉、FOMC 聲明(2008/11/25、2009/3/18、2010/11/3、2012/9/13);QE3 的公債購買從 2013 年 1 月開始
3 輪 QE 下來,Fed 總資產從 2008 年 9 月的 0.93 兆,增加到 2014 年 10 月的 4.49 兆美元,約 4.8 倍。
2017~2019 年:第 1 次縮表
2017 年 10 月開始縮表,每月上限從公債 60 億、MBS 40 億美元起,1 年內逐步提高到 300 億與 200 億美元。2019 年 8 月停止,總資產從 4.46 兆減到 3.78 兆美元。
2019 年 10 月,Fed 開始買國庫券維持準備金,並說明這是技術性措施,不代表貨幣政策立場改變。
2020~2022 年:疫情 QE
- 2020/3/15:利率降到 0%~0.25%,宣布至少買 5,000 億美元公債、2,000 億美元 MBS。
- 2020/3/23:改成「依市場運作需要的數量」購買,不再寫明總額。
- 2020/12/16:每月至少買 800 億美元公債、400 億美元 MBS。
- 2021/11/3:開始減少每月購買金額,市場稱為縮減購債(Taper)。
- 2022/1/26:宣布 3 月初停止淨購買。
Fed 總資產 3 個月內從 4.31 兆增加到 7.17 兆美元。2022 年 4 月 13 日的 8.97 兆美元,是 2007 年 8 月的 10.3 倍。
2022~2025 年:第 2 次縮表與停止
2022 年 6 月 1 日開始縮表,2024 年 6 月與 2025 年 4 月兩度放慢。2025 年 10 月 29 日,Fed 宣布 12 月 1 日停止縮表;總資產最低是 12 月 3 日的 6.54 兆美元,比高點少 27.1%。
2025 年 12 月起:買短期國庫券
2025 年 12 月 10 日,FOMC 判斷準備金已降到充足水準,宣布買短期公債,持續維持充足準備金。紐約 Fed 稱為準備金管理購買(RMP),12 月 12 日開始,首月約 400 億美元國庫券。
2026 年 9 月 16 日,Fed 升息 1 碼,聲明寫繼續維持銀行體系充足準備金的政策。同日公布的執行說明(Implementation Note)寫明 3 件事:
- 必要時買進國庫券,維持充足準備金。
- 到期的公債全數續買。
- MBS 到期本金改買國庫券。
QE、縮表怎麼影響長天期殖利率和資產價格?
Fed 大量買進長天期債券,等於市場多了一個大買家,債券價格上升、殖利率下降。Fed 2012 年 9 月 13 日的聲明寫,買債應能壓低長期利率、支撐房貸市場,讓金融情勢更寬鬆。債券價格和殖利率為什麼反向,詳見債券是什麼。
Fed 副主席葉倫 2011 年 1 月 8 日的演講,把買債影響經濟的管道分成 3 個:
- 借錢變便宜:消費者與企業的借款成本降低。
- 資產價格上升:股票等資產上漲,家庭財富增加,帶動消費。
- 美元匯率:美元匯率溫和變動,支撐美國的淨出口。
縮表的方向大致相反:債券少了一個大買家,銀行準備金減少。葉倫在同一篇演講也提到,資產價格同時反映經濟數據與企業獲利。
10 年期美債殖利率實際怎麼走?
QE、縮表期間的美國 10 年期公債殖利率
| 日期 | 事件 | 10 年期殖利率 |
|---|---|---|
| 2020/3/13 | 疫情 QE 宣布前 | 0.94% |
| 2020/8/4 | QE 期間最低 | 0.52% |
| 2021/12/31 | QE 減碼中 | 1.52% |
| 2022/6/1 | 開始縮表 | 2.94% |
| 2023/10/19 | 縮表期間最高 | 4.98% |
| 2025/12/1 | 停止縮表 | 4.09% |
| 2026/10/8 | 最新 | 5.22% |
資料來源:U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates;Federal Reserve
- QE 期間:2020 年 8 月降到 0.52%,2021 年 QE 還在進行,年底已回升到 1.52%。
- 縮表期間:殖利率上升,但 Fed 同一段時間也在升息,2023 年 7 月升到 5.25%~5.50%。
- 停止縮表後:殖利率沒有跟著下降,2026 年 10 月 8 日是 5.22%。
殖利率還受通膨預期、經濟前景與債券供需影響,詳見美債殖利率。
資金行情是什麼?QE、縮表期間台股漲跌多少
「資金行情」是市場常用說法,沒有官方定義。通常指利率低、資金多的時候,股票等資產價格上漲,漲勢主要來自資金面,而不是企業獲利成長。相對的說法是「業績行情」。
觀察資金面,可以看 Fed 總資產與銀行準備金的增減、FOMC 對資產負債表的決議,以及台灣央行新聞稿的超額準備。
用加權指數收盤價計算,Fed 擴表與縮表期間,台股都曾上漲:
Fed 擴表、縮表期間的加權指數
| 期間 | Fed 動作 | Fed 總資產 | 加權指數收盤 | 漲跌幅 | 期間最大跌幅 |
|---|---|---|---|---|---|
| 2008/11/25~2010/8/11 | QE1 | 2.11→2.33 兆美元 | 4,266.49→7,895.03 | +85.1% | −15.4% |
| 2010/11/3~2011/6/29 | QE2 | 2.30→2.87 兆美元 | 8,293.90→8,573.38 | +3.4% | −10.0% |
| 2012/9/13~2014/10/29 | QE3 | 2.82→4.49 兆美元 | 7,578.80→8,903.68 | +17.5% | −11.0% |
| 2017/10/2~2019/8/1 | 第 1 次縮表 | 4.46→3.78 兆美元 | 10,465.16→10,731.75 | +2.5% | −16.6% |
| 2020/3/13~2022/4/13 | 疫情 QE | 4.31→8.97 兆美元 | 10,128.87→17,301.65 | +70.8% | −14.3% |
| 2022/6/1~2025/12/1 | 第 2 次縮表 | 8.92→6.54 兆美元 | 16,675.09→27,342.53 | +64.0% | −28.7% |
| 2025/12/12~2026/10/8 | 停止縮表、買國庫券 | 6.54→6.75 兆美元 | 28,198.02→49,313.44 | +74.9% | −16.4% |
資料來源:豪享看股票(加權指數收盤價,不含股利)、Federal Reserve H.4.1、FOMC 聲明。QE1~QE3 起點是 Fed 宣布日的台股收盤,終點是購買結束當週的週三;疫情 QE 在 2020/3/15(週日)宣布,起點用 3/13 收盤,終點是 Fed 總資產最高的一週。期間最大跌幅是期間內收盤高點到之後低點的跌幅
- QE1:同期緊急放款等流動性機制陸續減少,總資產只從 2.11 兆增加到 2.33 兆美元;Fed 持有的證券則從 0.49 兆增加到 2.06 兆美元。
- 疫情 QE:宣布後,加權指數 3 月 19 日仍跌到 8,681.34 點,比 3 月 13 日低 14.3%。
- 第 2 次縮表:期間最低是 2022 年 10 月 25 日的 12,666.12 點,比縮表開始時低 24.0%;最大跌幅是 2024 年 7 月 11 日到 2025 年 4 月 9 日的 28.7%。
- 停止縮表後:2026 年 6 月 22 日到 7 月 30 日,加權指數下跌 16.4%。
企業獲利、利率與產業景氣,也同時左右指數。上面是過去的實際數字,過去關係不保證之後一樣。
台灣央行怎麼調節資金?公開市場操作與定存單
台灣央行最常用的工具是公開市場操作,也就是在金融市場和金融機構買賣有價證券,或發行央行存單。方向和 Fed 的 QE 相反:台灣經常帳長期順差,銀行體系資金充裕,央行平常每日發行存單,收回多餘資金。
- 發行存單(收回資金):對象是銀行、中華郵政、票券金融公司等;申購天期有 7、28、91、182 天,另有 364 天與 2 年期標售。
- 附買回、買斷(放出資金):金融機構需要資金時,央行買進債券或票券提供流動性。
存單發行利率主要隨重貼現率調整,是外界觀察央行政策動向的指標之一。存單餘額從 2001 年底 0.95 兆元,增加到 2021 年底 9.48 兆元,2025 年 12 月底是 7.4 兆元。
央行說明,2022 年 1 月起存單餘額下降,主要是 Fed 加速緊縮、外資賣超台股並匯出,銀行主動減少申購。2026 年 9 月 17 日的理監事會新聞稿寫,6~8 月銀行體系超額準備平均 520 餘億元。
Fed 與台灣央行調節資金的方式
| 項目 | 美國 Fed | 台灣中央銀行 |
|---|---|---|
| 放出資金 | QE 買長天期公債與 MBS、買國庫券 | 存單到期、債(票)券附買回與買斷 |
| 收回資金 | 縮表,到期不續買 | 發行央行存單 |
| 最新規模 | 總資產 6.75 兆美元(2026/10/7) | 存單餘額 7.4 兆元(2025/12 底) |
| 背景 | 2008、2020 年利率降到接近 0 | 經常帳長期順差,銀行資金充裕 |
資料來源:Federal Reserve H.4.1;中央銀行〈公開市場操作說明〉、〈貨幣政策架構操作策略檢視報告〉(2026/2)
常見問題
Q1:QE 就是印鈔票嗎?
不完全是。Fed 買債是在銀行的準備金帳戶記入金額,增加的主要是準備金。2026 年 10 月 7 日,Fed 負債中的銀行準備金是 3.02 兆美元,流通中的通貨是 2.49 兆美元。
Q2:縮表一定會讓股市下跌嗎?
不一定。2022 年 6 月 1 日到 2025 年 12 月 1 日縮表期間,加權指數上漲 64.0%。期間也曾在 2022 年 10 月 25 日跌到 12,666.12 點。
Q3:Fed 2025 年 12 月開始買國庫券,是重啟 QE 嗎?
Fed 稱為準備金管理購買,目的是維持充足準備金,買的是短期國庫券。QE 主要買長天期公債和 MBS,目的是壓低長期利率。2019 年類似的國庫券購買,Fed 說明是技術性措施,不代表政策立場改變。
Q4:Fed 資產負債表去哪裡查?
Fed 每週四公布 H.4.1 報表,列出週三的總資產、持有的公債與 MBS、銀行準備金。Fed 網站的〈Recent balance sheet trends〉頁面,有 2007 年以來的走勢圖。
延伸閱讀
- GDP是什麼?經濟成長率怎麼算、非農就業與失業率怎麼看:經濟成長與就業數據怎麼看
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:Fed 每次升降息與點陣圖
- 美債殖利率飆升代表什麼?10年期美債、股市、房貸與新台幣:10 年期殖利率為什麼上升
- 債券ETF是什麼?存續期間、利率風險、匯率與配息:殖利率變動對債券 ETF 的影響
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0