 里奇豪
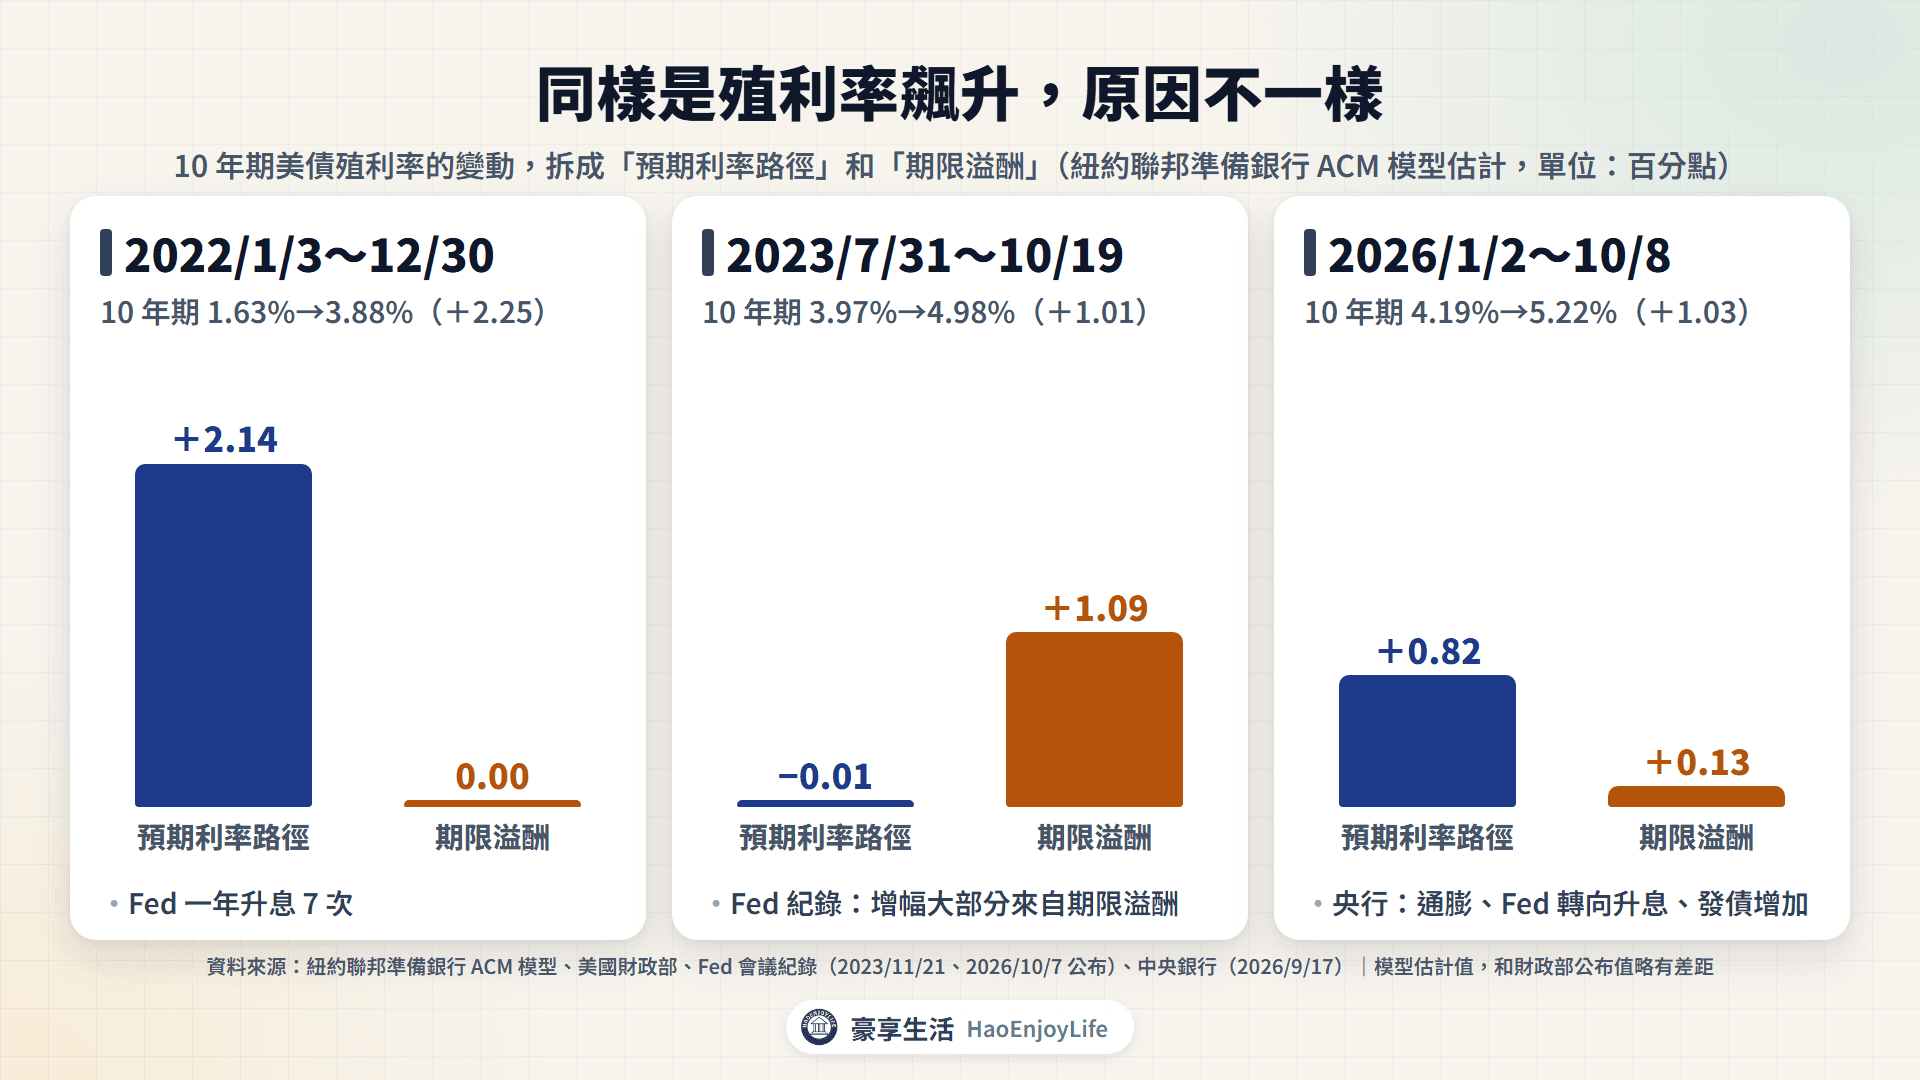
美債殖利率飆升,代表投資人買美國公債要求的報酬變高,已發行的美債價格下跌。10 年期美債殖利率是全球長期利率的基準。它上升時,股票評價用的折現率和美國房貸利率跟著提高,長天期債券 ETF 也會下跌。
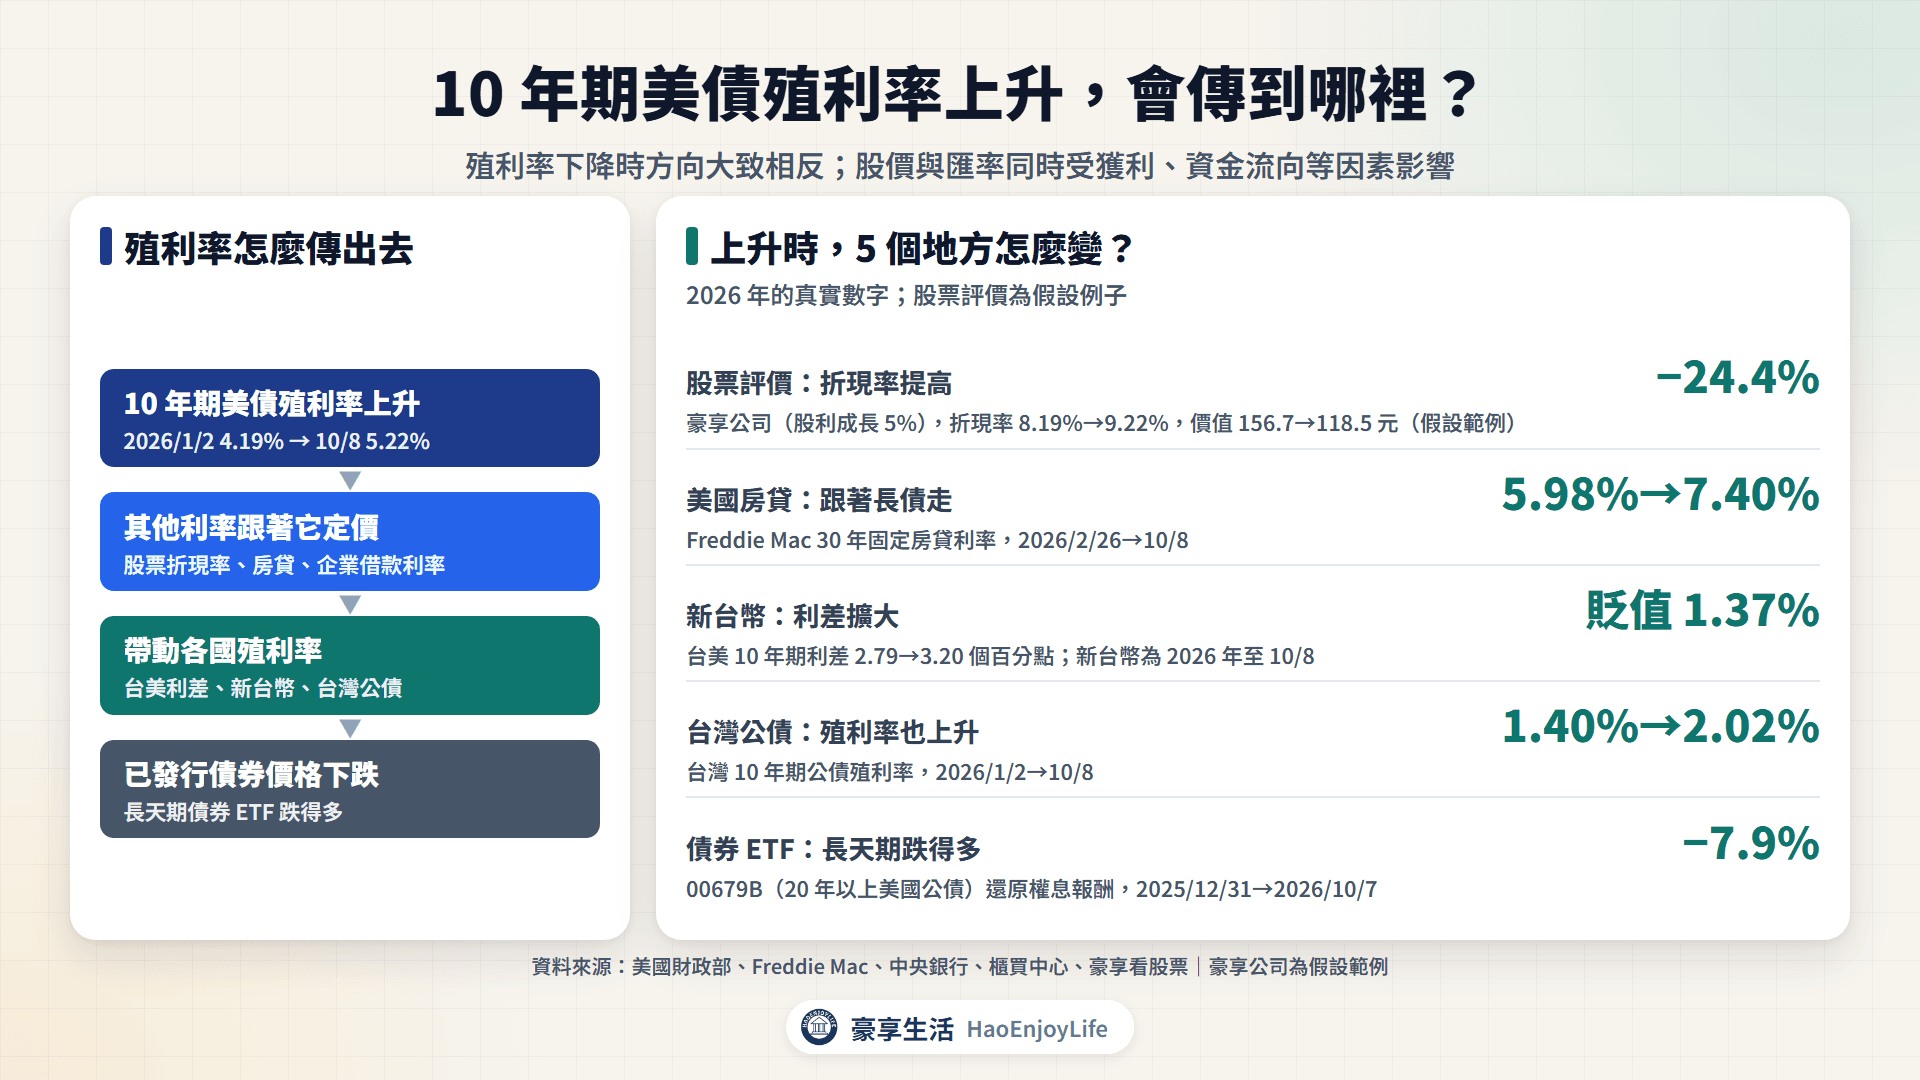
美國 10 年期公債殖利率 2026 年 2 月 27 日是 3.97%,10 月 8 日升到 5.22%。9 月 15 日收在 5.00%,是 2020 年以來第一次站上 5%。依央行與 Fed 的說明,這次上升和通膨、Fed 轉向升息、發債增加與期限溢酬都有關。
股市不一定跟著跌。2026 年 2 月 26 日到 10 月 8 日,加權指數上漲 39.2%;2022 年 1 月 3 日到 10 月 24 日,加權指數則下跌 29.6%。
延伸閱讀:升息降息對股市有什麼影響?、債券是什麼?
10 年期美債殖利率是什麼?為什麼是全球的基準?
10 年期美債是美國財政部發行的中期公債(Treasury Note),每半年付一次固定利息。殖利率是用市價買進、持有到期的年報酬率,和債券價格反向變動。
假設一張剩 10 年、票面利率 4.19% 的美債,殖利率從 4.19% 升到 5.22%。價格會從 100 元跌到約 92.05 元,少 7.9%。這正是 2026 年 1 月 2 日到 10 月 8 日的殖利率變化。
美債被當成定價基準,有三個原因:
- 規模大、外資多:美國公眾持有的聯邦債務,2026 年 10 月 8 日約 32.45 兆美元。央行資料顯示,6 月底外國投資人持有約 9.29 兆美元,約占三成。
- 其他利率跟著它定價:Fed 2023 年 11 月公布的會議紀錄指出,美債殖利率上升推高了 30 年房貸和企業借款利率。
- 帶動各國殖利率:央行 2026 年 9 月說明,美國長天期公債殖利率升逾 5%,帶動其他主要經濟體殖利率同步走高。
2020~2026 年美債殖利率怎麼變化?
美國 10 年期公債殖利率
| 年 | 最低 | 最高 | 全年平均 |
|---|---|---|---|
| 2020 | 0.52%(8/4) | 1.88%(1/2) | 0.89% |
| 2021 | 0.93%(1/4) | 1.74%(3/19) | 1.45% |
| 2022 | 1.63%(1/3) | 4.25%(10/24) | 2.95% |
| 2023 | 3.30%(4/5) | 4.98%(10/19) | 3.96% |
| 2024 | 3.63%(9/16) | 4.70%(4/25) | 4.21% |
| 2025 | 3.97%(10/22) | 4.79%(1/13) | 4.29% |
| 2026(到 10/9) | 3.97%(2/27) | 5.31%(10/5) | 4.49% |
資料來源:美國財政部 Daily Treasury Par Yield Curve Rates(每個營業日公布)
- 2020~2022 年:疫情期間降到 0.52%。2022 年 Fed 連續升息,殖利率一年內升到 4.25%。
- 2023 年:10 月 19 日升到 4.98%,接近 5%,但財政部的每日資料沒有收在 5% 以上。
- 2026 年:從 2 月 27 日的 3.97% 升到 10 月 5 日的 5.31%,7 個多月上升 1.34 個百分點。9 月 15 日到 10 月 9 日,有 16 個營業日在 5% 以上。
美債殖利率為什麼會飆升?
長天期殖利率可以拆成兩部分:投資人預期未來短期利率的平均,加上持有長債多要求的補償。依央行與 Fed 的說明,2026 年這次上升和 4 個因素有關。
通膨預期:油價推升短期通膨補償
央行說明,美伊戰爭推升國際油價,帶動美國通膨預期走升。美國 8 月 CPI 年增率是 3.4%,通膨數字怎麼看見通膨是什麼。
Fed 9 月會議紀錄則指出,短期的通膨補償上升主要反映油價,長期通膨預期維持穩定。通膨補償是名目殖利率減去抗通膨公債(TIPS)實質殖利率的差距。2026 年 10 年期的通膨補償只從 2.25% 升到 2.35%,實質殖利率則從 1.94% 升到 2.87%。
Fed 利率路徑:市場從預期降息改成預期升息
央行說明,市場對 Fed 2026 年政策利率的預期,從 2 月底的降息 2 碼轉為升息 2 碼。Fed 9 月 16 日升息 1 碼,到 3.75%~4.00%。
短天期美債反映市場對 Fed 的預期,2 年期殖利率從 2 月 27 日的 3.38% 升到 10 月 8 日的 4.75%。
財政赤字與發債量:要賣的債變多
- 債務規模:美國公眾持有的聯邦債務,2022 年 1 月 3 日是 23.14 兆美元。2026 年 10 月 8 日增加到 32.45 兆美元。
- 赤字:2025 會計年度(2024 年 10 月到 2025 年 9 月)赤字 1.78 兆美元。2026 會計年度前 11 個月是 1.97 兆美元,和前一年同期相近。
- 利息負擔:可交易公債的平均利率,從 2022 年 1 月的 1.424% 升到 2026 年 9 月的 3.518%。
- 公司債也搶資金:央行指出,AI 資本支出讓長天期公司債供給增加,可能排擠資金。
期限溢酬:持有長債要求的額外補償
期限溢酬(term premium,又稱期限溢價)是持有長天期債券多要求的報酬。投資人要承擔期間內利率變動的風險,所以要求額外補償。發債變多、政策不確定性提高時,投資人通常會要求更高的補償。
紐約聯邦準備銀行用 ACM 模型估計期限溢酬。10 年期的估計值 2026 年 10 月 7 日是 0.98 個百分點,是 2014 年 6 月以來最高。Fed 9 月會議紀錄提到,市場評論認為地緣政治、AI 基礎建設的大量發債等因素,推高了期限溢酬。
三次殖利率飆升,原因一樣嗎?
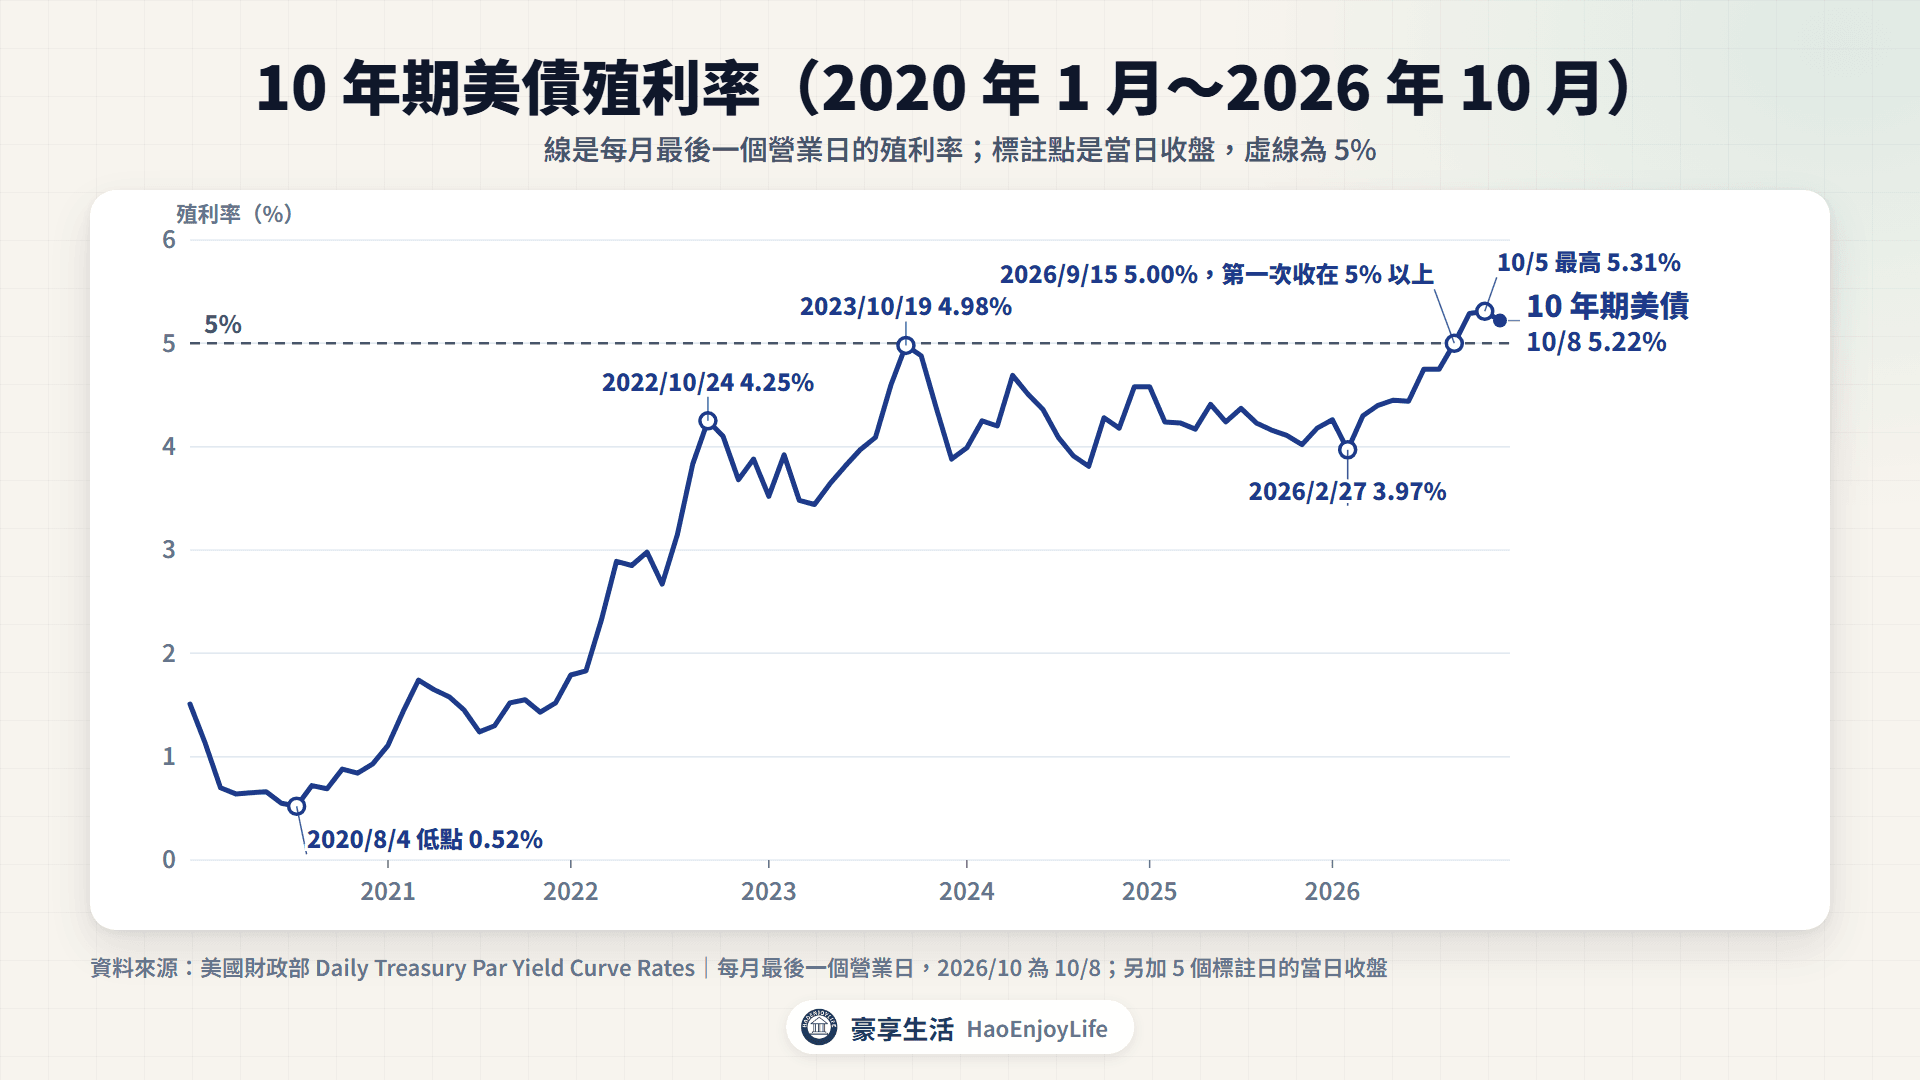
不一樣。用 ACM 模型把 10 年期殖利率拆成「預期利率路徑」和「期限溢酬」,三次上升的組成差很多:
10 年期美債殖利率三次上升的拆解
| 期間 | 10 年期殖利率 | 預期利率路徑 | 期限溢酬 | 官方說明 |
|---|---|---|---|---|
| 2022/1/3~12/30 | 1.63%→3.88% | +2.14 | 0.00 | Fed 一年升息 7 次 |
| 2023/7/31~10/19 | 3.97%→4.98% | −0.01 | +1.09 | Fed 紀錄:7 月以來增幅大部分來自期限溢酬 |
| 2026/1/2~10/8 | 4.19%→5.22% | +0.82 | +0.13 | 央行:通膨、Fed 轉向升息、發債增加 |
資料來源:紐約聯邦準備銀行 ACM 模型(估計值,單位:百分點)、美國財政部、Fed 會議紀錄、中央銀行
- 2023 年:Fed 11 月公布的會議紀錄寫道,財政前景顯示公債供給會比原先預期多。與會者認為,這和經濟、政策的不確定性提高,可能都推升了期限溢酬。
- 2026 年下半年:6 月底到 10 月 8 日,期限溢酬從 0.51 升到 0.92 個百分點,升幅大於預期利率路徑。
美債殖利率飆升,股票評價會怎樣?
股票評價用的折現率,常用公債殖利率加上股票的風險溢酬。殖利率上升時,同樣的股利折算回來的價值變低,股利折現模型的算法見升息降息對股市有什麼影響。
假設有一家公司叫做豪享公司,每年配 5 元股利,風險溢酬設為 4 個百分點。10 年期美債殖利率照 2026 年的變化,從 4.19% 升到 5.22%:
折現率提高約 1 個百分點,豪享公司的價值變多少?
| 股利成長率 | 折現率 8.19% | 折現率 9.22% | 價值變動 |
|---|---|---|---|
| 0%(成熟公司) | 61.1 元 | 54.2 元 | −11.2% |
| 3% | 96.3 元 | 80.4 元 | −16.6% |
| 5%(成長公司) | 156.7 元 | 118.5 元 | −24.4% |
計算方式:價值=股利÷(折現率-成長率)。豪享公司與風險溢酬為假設例子
成長越快的公司,價值越依賴遠期獲利,對折現率越敏感。央行 2026 年 9 月也指出,公債殖利率位在高檔時,若企業獲利成長不如預期,高估值科技股的壓力較大。
殖利率上升期間,台股漲跌多少?
股價也取決於獲利。Fed 9 月會議紀錄指出,美股 2026 年的漲幅全部來自實際與預期的企業獲利,本益比反而下降。
美債殖利率上升與回落期間的加權指數
| 期間 | 10 年期美債殖利率 | 加權指數 |
|---|---|---|
| 2022/1/3~10/24 | 1.63%→4.25% | 18,270.51→12,856.98(−29.6%) |
| 2023/7/31~10/19 | 3.97%→4.98% | 17,145.43→16,452.73(−4.0%) |
| 2023/10/19~12/29(回落) | 4.98%→3.88% | 16,452.73→17,930.81(+9.0%) |
| 2024/9/16~2025/1/13 | 3.63%→4.79% | 21,850.08→22,488.33(+2.9%) |
| 2026/2/26~10/8 | 4.02%→5.22% | 35,414.49→49,313.44(+39.2%) |
資料來源:美國財政部;豪享看股票(加權指數收盤價,不含股利)
殖利率上升的期間,台股有漲有跌。同期還有企業獲利、AI 需求與資金流向等因素,過去關係不保證之後一樣。
美國房貸利率跟著漲多少?
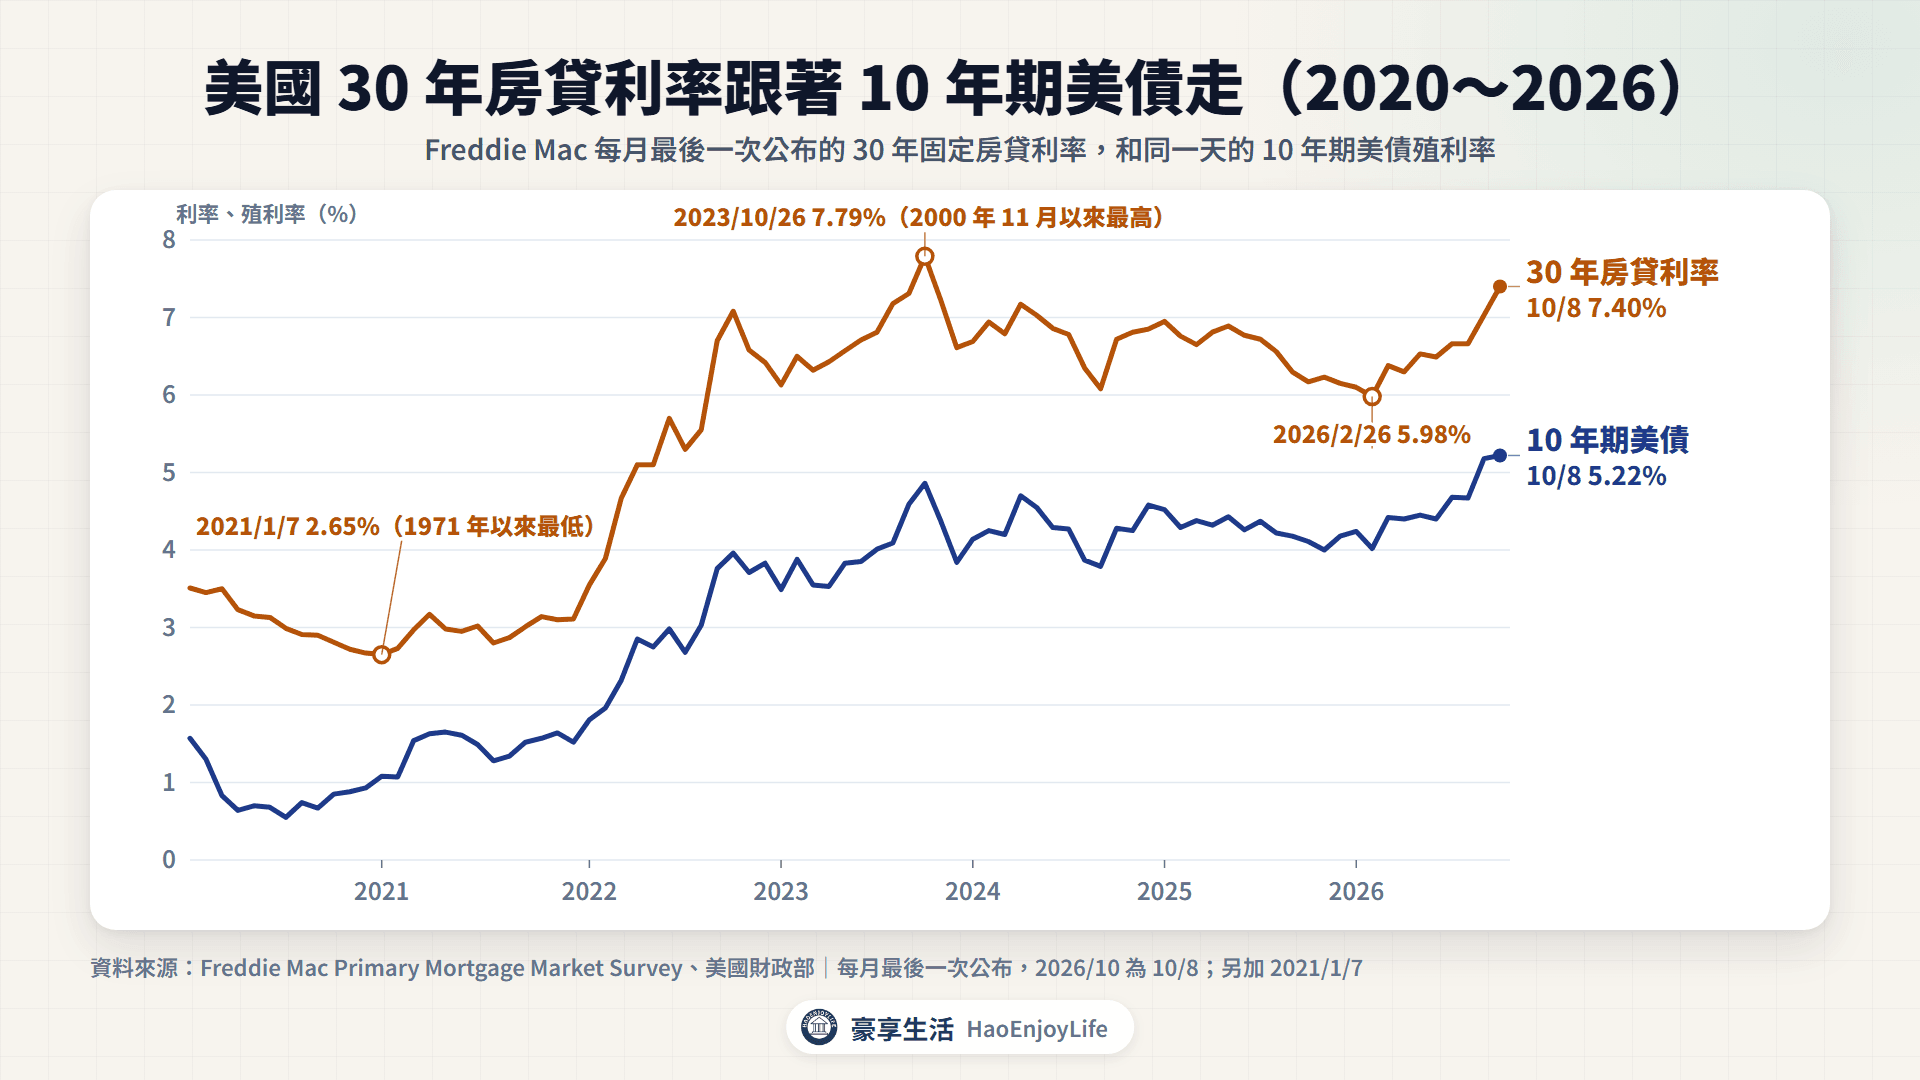
美國 30 年期固定利率房貸的利率,和 10 年期美債走勢相近。Freddie Mac 每週四公布平均利率,2026 年 10 月 8 日是 7.40%。這比同一天的 10 年期美債高 2.18 個百分點。
美國 30 年固定房貸利率
| 日期 | 30 年房貸利率 | 10 年期美債 |
|---|---|---|
| 2021/1/7 | 2.65%(1971 年有資料以來最低) | 1.08% |
| 2023/10/26 | 7.79%(2000 年 11 月以來最高) | 4.86% |
| 2026/2/26 | 5.98%(2026 年最低) | 4.02% |
| 2026/10/8 | 7.40% | 5.22% |
資料來源:Freddie Mac Primary Mortgage Market Survey、美國財政部
借 40 萬美元、30 年本息平均攤還,利率從 5.98% 升到 7.40% 時,每月還款多 376 美元。月付金從 2,393 美元增加到 2,770 美元,多 15.7%。
Fed 9 月會議紀錄也寫,房貸利率的升幅略大於 10 年期美債。少數與會者提到,房貸利率偏高,房市的金融情勢並不寬鬆。
台灣的五大銀行新承做購屋貸款利率,2025 年 12 月是 2.298%,2026 年 8 月是 2.321%。台灣只升 0.023 個百分點,同期美國 30 年房貸利率從 6.15% 升到 6.66%。
美債殖利率上升,新台幣一定貶值嗎?
不一定。美債殖利率上升、台灣利率升得較少時,台美利差擴大,持有美元資產的利息相對變多。不過其他國家的利率也上升時,美元不一定走強。
美債殖利率變動與新台幣
| 期間 | 10 年期美債殖利率 | 新台幣對美元 |
|---|---|---|
| 2022/1/3~12/30 | +2.25 個百分點 | 27.632→30.708,貶值 10.02% |
| 2023/7/31~10/19 | +1.01 個百分點 | 31.430→32.323,貶值 2.76% |
| 2023/10/19~12/29 | −1.10 個百分點 | 32.323→30.735,升值 5.17% |
| 2026/2/26~10/8 | +1.20 個百分點 | 31.251→31.875,貶值 1.96% |
資料來源:美國財政部;中央銀行新臺幣對美元銀行間成交之收盤匯率。升貶幅=舊匯率÷新匯率-1
2026 年台美 10 年期公債利差,從 1 月 2 日的 2.79 個百分點擴大到 10 月 8 日的 3.20 個百分點。新台幣 2026 年至 10 月 8 日只貶值 1.37%。
Fed 9 月會議紀錄指出,7 月底到 9 月中,國外短期利率升得比美國多,美元對主要貨幣反而小幅貶值。影響新台幣的其他因素見新台幣升值貶值影響誰。
台灣公債殖利率會跟著漲嗎?
2026 年兩地的公債殖利率都上升,台灣的幅度較小。1 月 2 日到 10 月 8 日,台灣 10 年期公債殖利率從 1.40% 升到 2.02%,上升 0.62 個百分點;同期美國上升 1.03 個百分點。
美國與台灣 10 年期公債殖利率(年平均)
| 年 | 美國 | 台灣 |
|---|---|---|
| 2021 | 1.45% | 0.44% |
| 2022 | 2.95% | 1.09% |
| 2023 | 3.96% | 1.21% |
| 2024 | 4.21% | 1.43% |
| 2025 | 4.29% | 1.45% |
| 2026 年 1~8 月 | 4.40% | 1.63% |
資料來源:美國財政部(日資料平均);中央銀行(10 年期公債次級市場利率);櫃買中心公債殖利率曲線
台灣利率走升,也有國內的原因。央行 9 月說明,AI 產業投資的資金需求增加,台股交投熱絡也帶動理財週轉金借款。加上外資淨匯出,近月長短期市場利率走升。
殖利率上升時,已發行的台灣公債價格下跌。以 112央債甲7 為例,存續期間 6.30 年,殖利率上升 1 個百分點約跌 6.1%。
美債殖利率上升,債券 ETF 跌多少?
長天期債券 ETF 跌得最多。00679B 投資 20 年以上美國公債,存續期間 15.13 年,殖利率上升 1 個百分點,價格約跌 15.1%。
殖利率上升期間的債券 ETF 報酬(還原權息)
| 代號 | 投資內容 | 2022/1/3~10/24 | 2023/7/31~10/19 | 2025/12/31~2026/10/7 |
|---|---|---|---|---|
| 00679B | 20 年以上美國公債 | −25.1% | −10.8% | −7.9% |
| 00720B | 20 年以上 BBB 級公司債 | −23.6% | −8.4% | −5.6% |
| 00719B | 1~3 年美國公債 | +11.2% | +3.3% | +2.2% |
資料來源:豪享看股票(還原權息收盤價,台幣計價,資料至 2026/10/7);存續期間為元大投信 2026/9/23 申購買回清單
2026 年美國 20 年期公債殖利率上升 0.85 個百分點,用存續期間估算,00679B 約跌 12.9%。實際只跌 7.9%,差距主要來自期間的利息收入,以及美元兌新台幣上升 1.39%。
00719B 2022 年上漲,主要來自美元升值,詳見債券ETF是什麼。
常見問題
Q1:美債殖利率上升,美債價格會怎樣?
價格下跌,兩者反向變動。剩 10 年、票面利率 4.19% 的美債,殖利率升到 5.22% 時,價格約跌 7.9%。持有到期仍依面額還本,前提是發行人如期付款。
Q2:美債殖利率上升,台股一定會跌嗎?
不一定。2023 年 7 月 31 日到 10 月 19 日,殖利率上升 1.01 個百分點,加權指數跌 4.0%。2024 年 9 月 16 日到 2025 年 1 月 13 日,殖利率上升 1.16 個百分點,加權指數上漲 2.9%。
Q3:2 年期和 10 年期美債殖利率差在哪?
2 年期較貼近市場對 Fed 政策利率的預期,10 年期還包含期限溢酬。2026 年 10 月 8 日,2 年期 4.75%、10 年期 5.22%,相差 0.47 個百分點。
2 年期高於 10 年期叫倒掛,常被當成衰退訊號,見經濟衰退怎麼認定。
Q4:10 年期美債殖利率去哪裡查?
美國財政部每個營業日公布 1 個月到 30 年的公債殖利率。資料表叫 Daily Treasury Par Yield Curve Rates。期限溢酬可查紐約聯邦準備銀行的 ACM 資料,美國房貸利率看 Freddie Mac 每週四的公布。
延伸閱讀
- 日圓升值會影響什麼?日本央行升息、套利交易與台股:日本央行升息與日圓套利交易
- 升息降息對股市有什麼影響?央行利率、Fed與債券殖利率:Fed 怎麼決定利率,政策利率和長天期殖利率的差別
- 債券是什麼?票面利率、殖利率與利率上升債券價格為什麼跌:殖利率和債券價格的算法
- 債券ETF是什麼?存續期間、利率風險、匯率與配息:存續期間與 2022 年債券 ETF 的跌幅
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0