 里奇豪
經濟衰退是整體經濟活動明顯下滑、擴散到各個產業,而且持續超過幾個月。新聞常說的「連續兩季負成長」只是通俗說法。美國的衰退由 NBER(美國國家經濟研究局)事後認定,台灣則看國發會的景氣循環基準日期。
殖利率倒掛和薩姆規則是兩個常見的衰退訊號,但都有失靈的紀錄。美國 10 年減 2 年公債殖利率從 2022 年 7 月起倒掛,到 2024 年 9 月才轉回;薩姆規則也在 2024 年 7 月的數據觸發。截至 2026 年 10 月 12 日,NBER 認定的最近一次衰退,仍是 2020 年 2 月高峰到 4 月谷底的那一次。
延伸閱讀:景氣燈號怎麼看
經濟衰退是什麼?連續兩季負成長就是衰退嗎?
不一定。「實質 GDP 連續兩季負成長」是媒體常用的說法,也常被稱為技術性衰退。美國 NBER 和台灣國發會都不是用這個標準認定。
NBER 說明,多數衰退確實包含兩季以上的 GDP 下滑,但不是每一次都有。例如 2001 年的衰退,就沒有連續兩季負成長。
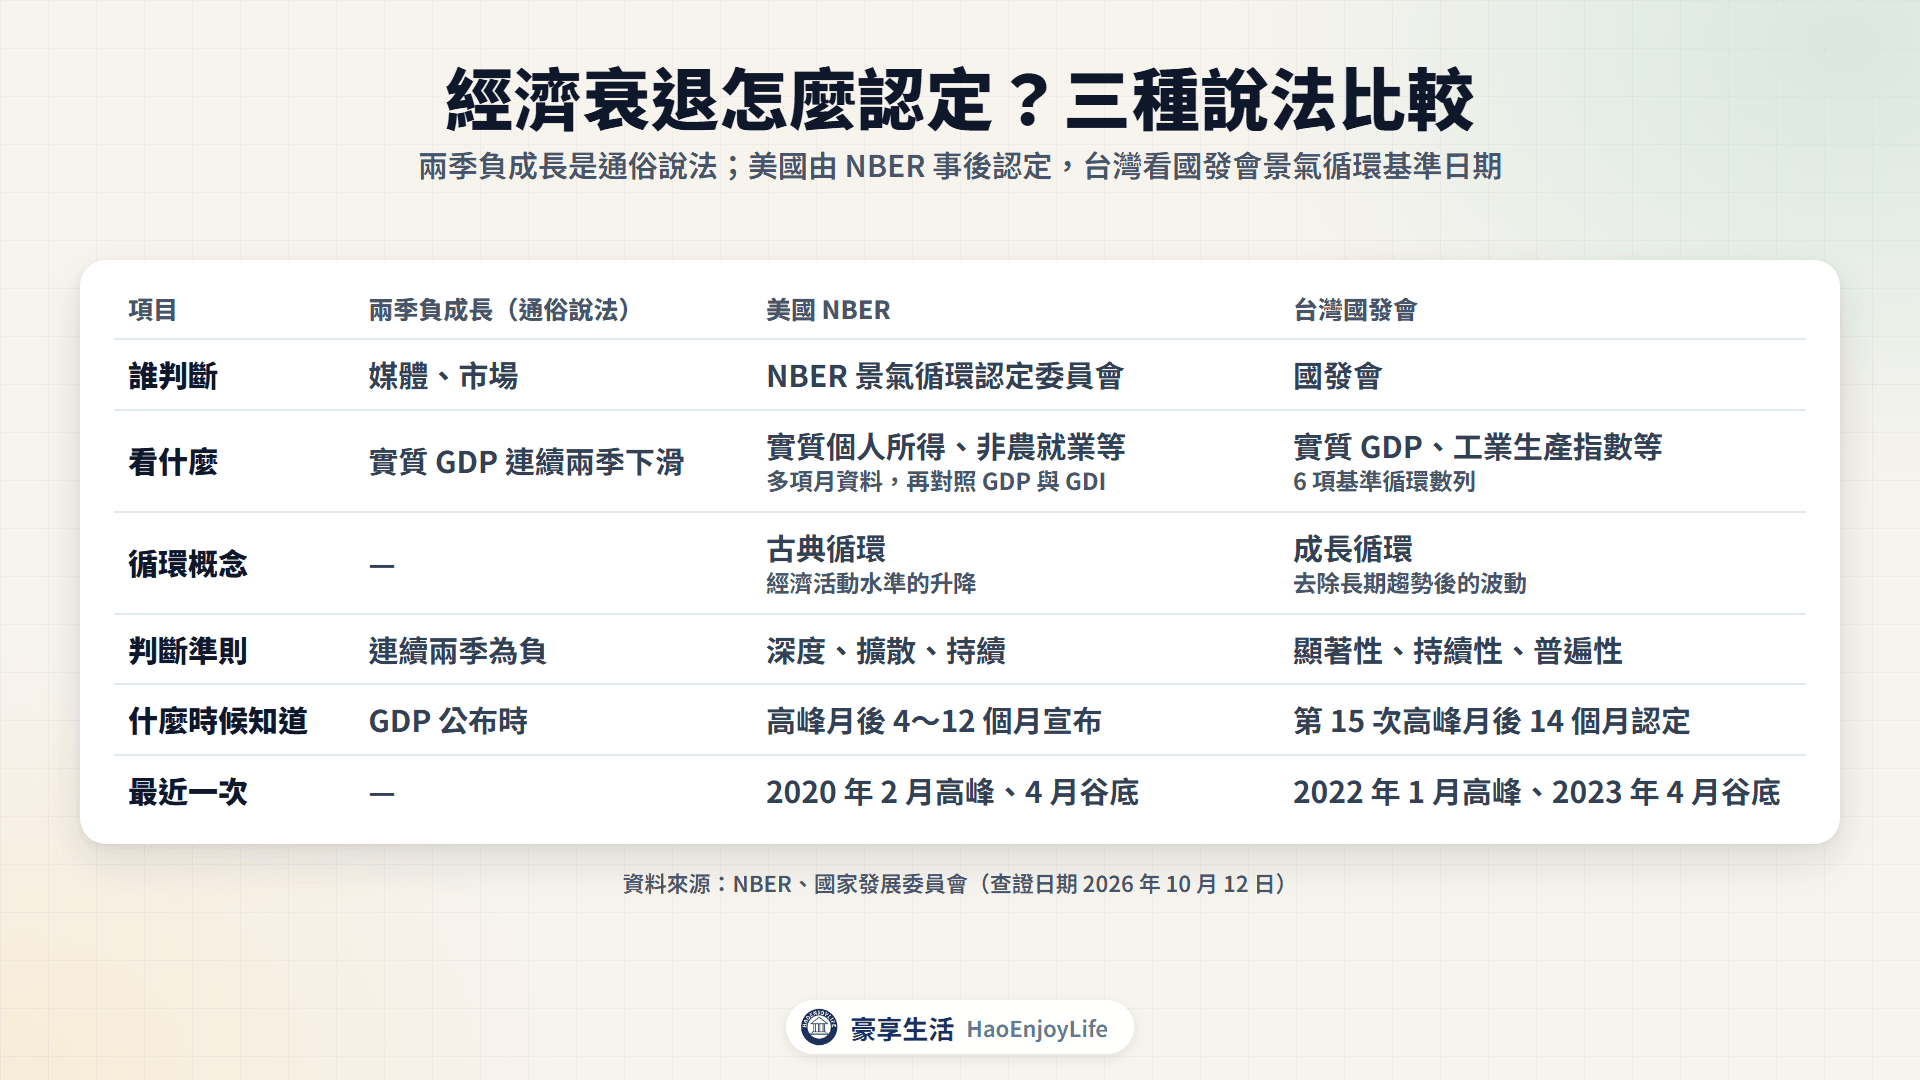
三種衰退認定方式比較
| 項目 | 兩季負成長 | 美國 NBER | 台灣國發會 |
|---|---|---|---|
| 誰判斷 | 媒體、市場的通俗說法 | NBER 景氣循環認定委員會 | 國發會 |
| 看什麼 | 實質 GDP | 實質個人所得、非農就業等多項月資料,再對照 GDP 與 GDI | 實質 GDP、工業生產指數等 6 項基準循環數列 |
| 循環概念 | — | 經濟活動水準的升降(古典循環) | 去除長期趨勢後的波動(成長循環) |
| 判斷準則 | 連續兩季為負 | 深度、擴散、持續 | 顯著性、持續性、普遍性 |
| 什麼時候知道 | GDP 公布時 | 高峰月後 4~12 個月宣布 | 第 15 次高峰月後 14 個月認定 |
| 最近一次 | — | 2020 年 2 月高峰、4 月谷底 | 2022 年 1 月高峰、2023 年 4 月谷底 |
資料來源:NBER、國家發展委員會,查證日期 2026 年 10 月 12 日
美國 2022 年:兩季負成長,NBER 沒有認定衰退
2022 年 7 月 28 日,美國經濟分析局(BEA)初次公布第 2 季實質 GDP 年率 −0.9%,第 1 季為 −1.6%。這是連續兩季負成長,但 NBER 沒有認定衰退。
GDP 之後經過多次修正。BEA 目前的數字是第 1 季 −1.0%、第 2 季 +0.6%,已經不是連續兩季負成長。
台灣 2020 年:季調後兩季負成長,國發會沒有認定收縮
兩季負成長還要看用哪一種成長率。主計總處公布兩種經濟成長率:和去年同一季比的年增率,以及經季節調整、和上一季比的季增年率。
美國公布的 GDP 成長率是季增年率。兩種算法的差別,見GDP是什麼。
台灣經濟成長率與國發會景氣循環
| 季別 | 年增率 | 季增年率 | 國發會基準日期 |
|---|---|---|---|
| 2015 年第 3 季 | −0.28% | −2.11% | 第 14 次收縮期 |
| 2015 年第 4 季 | −0.20% | −0.53% | 第 14 次收縮期 |
| 2020 年第 1 季 | 3.21% | −4.08% | 擴張期 |
| 2020 年第 2 季 | 0.55% | −5.37% | 擴張期 |
| 2022 年第 4 季 | −0.43% | −0.43% | 第 15 次收縮期 |
| 2023 年第 1 季 | −3.58% | −8.91% | 第 15 次收縮期 |
資料來源:行政院主計總處中華民國統計資訊網(目前修正後數值)、國家發展委員會景氣循環基準日期
2020 年第 1、2 季,台灣的季增年率連續兩季為負,年增率仍是正的。國發會說明,當時各國經濟衰退,台灣景氣仍持續向上,沒有認定收縮期。
2022 年第 4 季和 2023 年第 1 季,年增率與季增年率都連續兩季為負,落在國發會認定的收縮期內。
美國經濟衰退由誰認定?NBER 景氣循環認定委員會
NBER 是美國的民間非營利研究機構,旗下的景氣循環認定委員會負責判定美國景氣的高峰與谷底。委員會對衰退的定義是:經濟活動顯著下滑、擴散到整體經濟,而且持續超過幾個月。
這三個條件就是深度、擴散與持續,委員會說明三者可以互相補足。2020 年的下滑時間很短,但幅度大、範圍廣,仍被認定為衰退。
- 最看重的月資料:扣除移轉收入的實質個人所得、非農就業。
- 其他月資料:家庭調查的就業人數、實質個人消費支出、實質製造業與貿易銷售、工業生產。
- 季度資料:另看實質 GDP 與實質國內所得(GDI)。
- 事後認定:委員會要等資料足夠、確定衰退已經發生,才宣布高峰月份。
1980 年以來美國 6 次衰退
| 高峰月 | 谷底月 | 衰退月數 | 宣布高峰 | 高峰月到宣布 |
|---|---|---|---|---|
| 1980 年 1 月 | 1980 年 7 月 | 6 | 1980/6/3 | 5 個月 |
| 1981 年 7 月 | 1982 年 11 月 | 16 | 1982/1/6 | 6 個月 |
| 1990 年 7 月 | 1991 年 3 月 | 8 | 1991/4/25 | 9 個月 |
| 2001 年 3 月 | 2001 年 11 月 | 8 | 2001/11/26 | 8 個月 |
| 2007 年 12 月 | 2009 年 6 月 | 18 | 2008/12/1 | 12 個月 |
| 2020 年 2 月 | 2020 年 4 月 | 2 | 2020/6/8 | 4 個月 |
資料來源:NBER〈US Business Cycle Expansions and Contractions〉與景氣循環認定委員會公告。衰退月數從高峰的下一個月算到谷底月。
2007 年 12 月開始的衰退,NBER 到 2008 年 12 月 1 日才宣布。2020 年的衰退只有 2 個月,NBER 說明這是美國有紀錄以來最短的一次。
截至 2026 年 10 月 12 日,NBER 最新的公告仍是 2021 年 7 月 19 日。那次公告認定 2020 年 4 月為谷底,之後沒有宣布新的高峰。
台灣的景氣衰退怎麼認定?國發會景氣循環基準日期
國發會用「景氣循環基準日期」標出台灣景氣的高峰與谷底,高峰到谷底稱為收縮期。國發會採用「成長循環」的概念,看的是去除長期成長趨勢後的波動。
所以收縮期不等於經濟負成長。第 14 次收縮期是 2014 年 10 月到 2016 年 2 月,2015 年全年經濟成長率仍有 1.47%。
- 6 項基準循環數列:實質 GDP、工業生產指數、製造業銷售量指數、實質海關出口值。另外 2 項是批發零售及餐飲業營業額、工業及服務業加班工時。
- 3 項準則:顯著性、持續性、普遍性。
- 最短期間:擴張期與收縮期各至少 5 個月,整個循環至少 15 個月。
台灣近 5 次景氣循環
| 循環 | 高峰 | 谷底 | 收縮期 |
|---|---|---|---|
| 第 11 次 | 2004 年 3 月 | 2005 年 2 月 | 11 個月 |
| 第 12 次 | 2008 年 3 月 | 2009 年 2 月 | 11 個月 |
| 第 13 次 | 2011 年 2 月 | 2012 年 1 月 | 11 個月 |
| 第 14 次 | 2014 年 10 月 | 2016 年 2 月 | 16 個月 |
| 第 15 次 | 2022 年 1 月 | 2023 年 4 月 | 15 個月 |
資料來源:國家發展委員會《台灣景氣指標月刊》(2026 年 9 月 29 日)
國發會的認定也是事後才公布。第 15 次的高峰是 2022 年 1 月,2023 年 3 月 20 日才認定,相隔 14 個月。景氣燈號與領先指標怎麼看,見景氣燈號。
殖利率倒掛為什麼被當成衰退訊號?
殖利率倒掛是短天期公債殖利率高於長天期,殖利率曲線變成向右下方傾斜。倒掛怎麼形成、2022~2024 年每天的起訖,見債券是什麼。
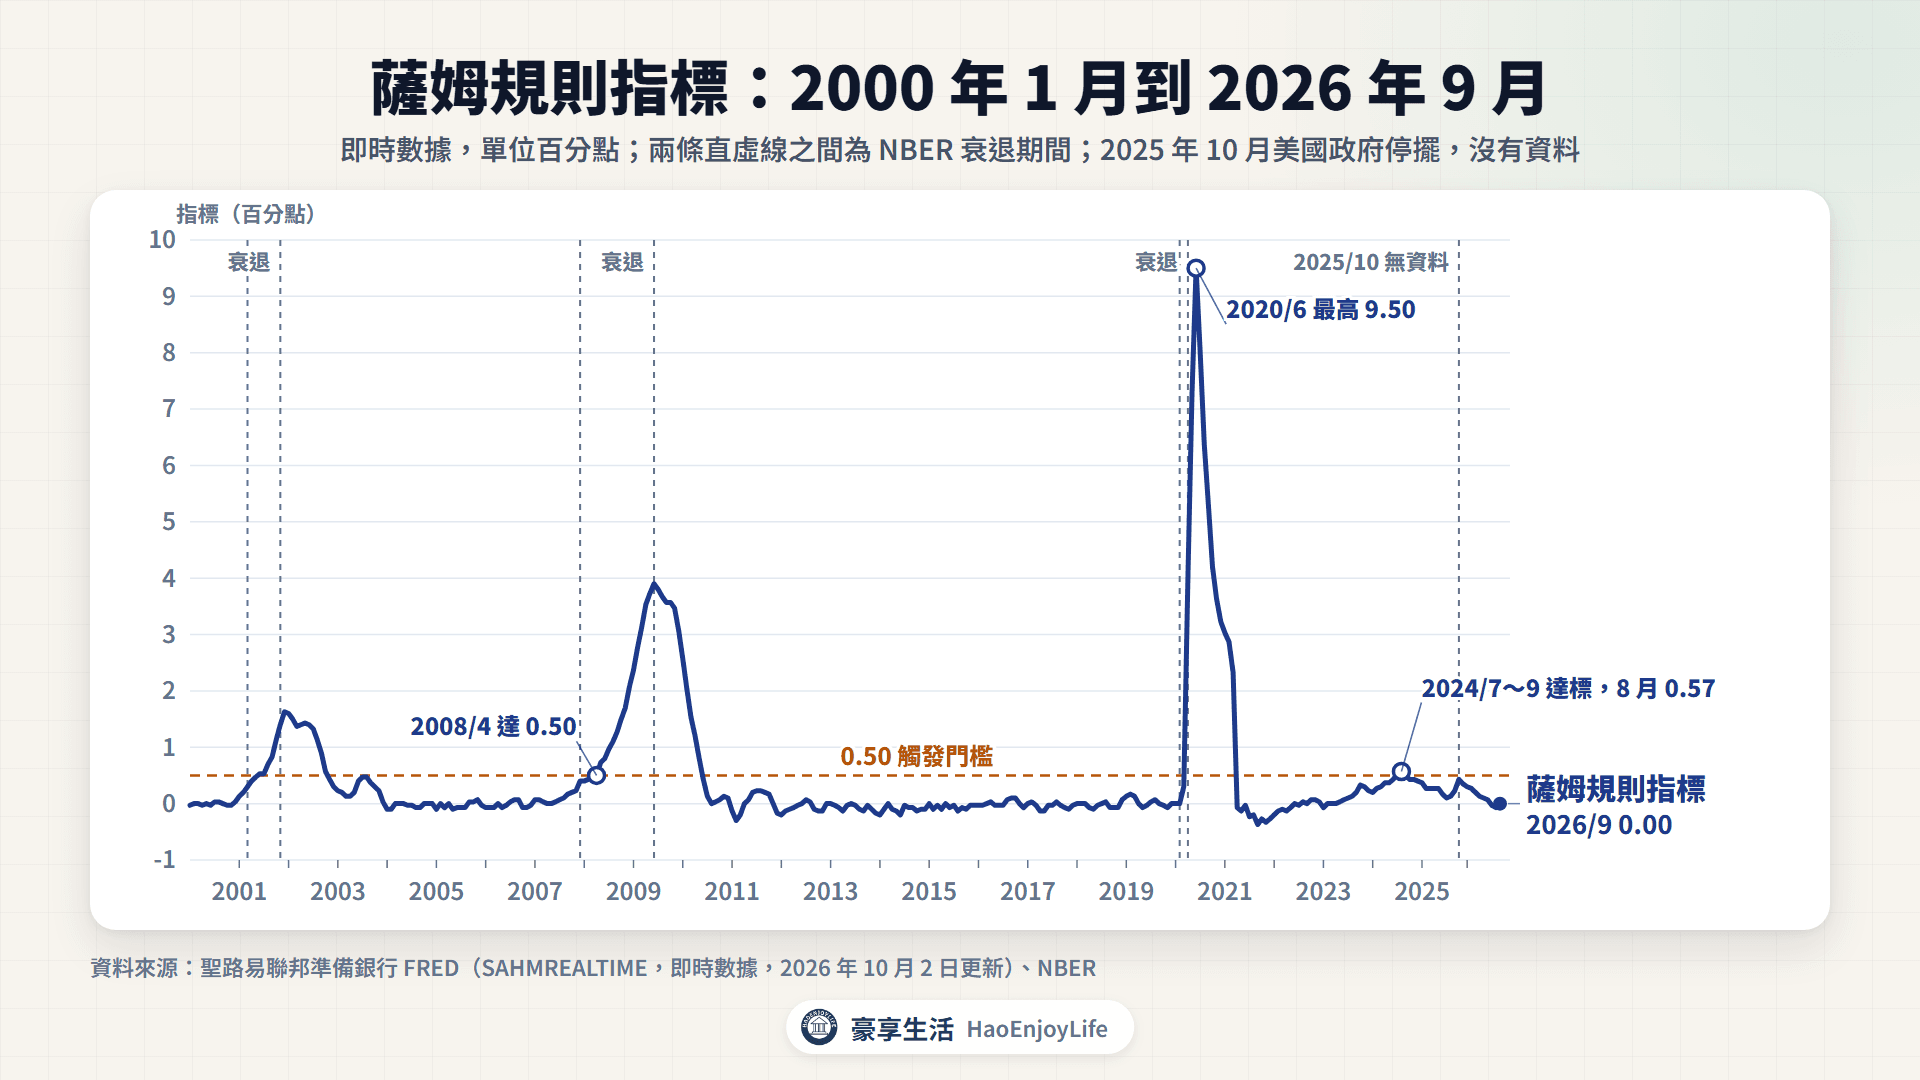
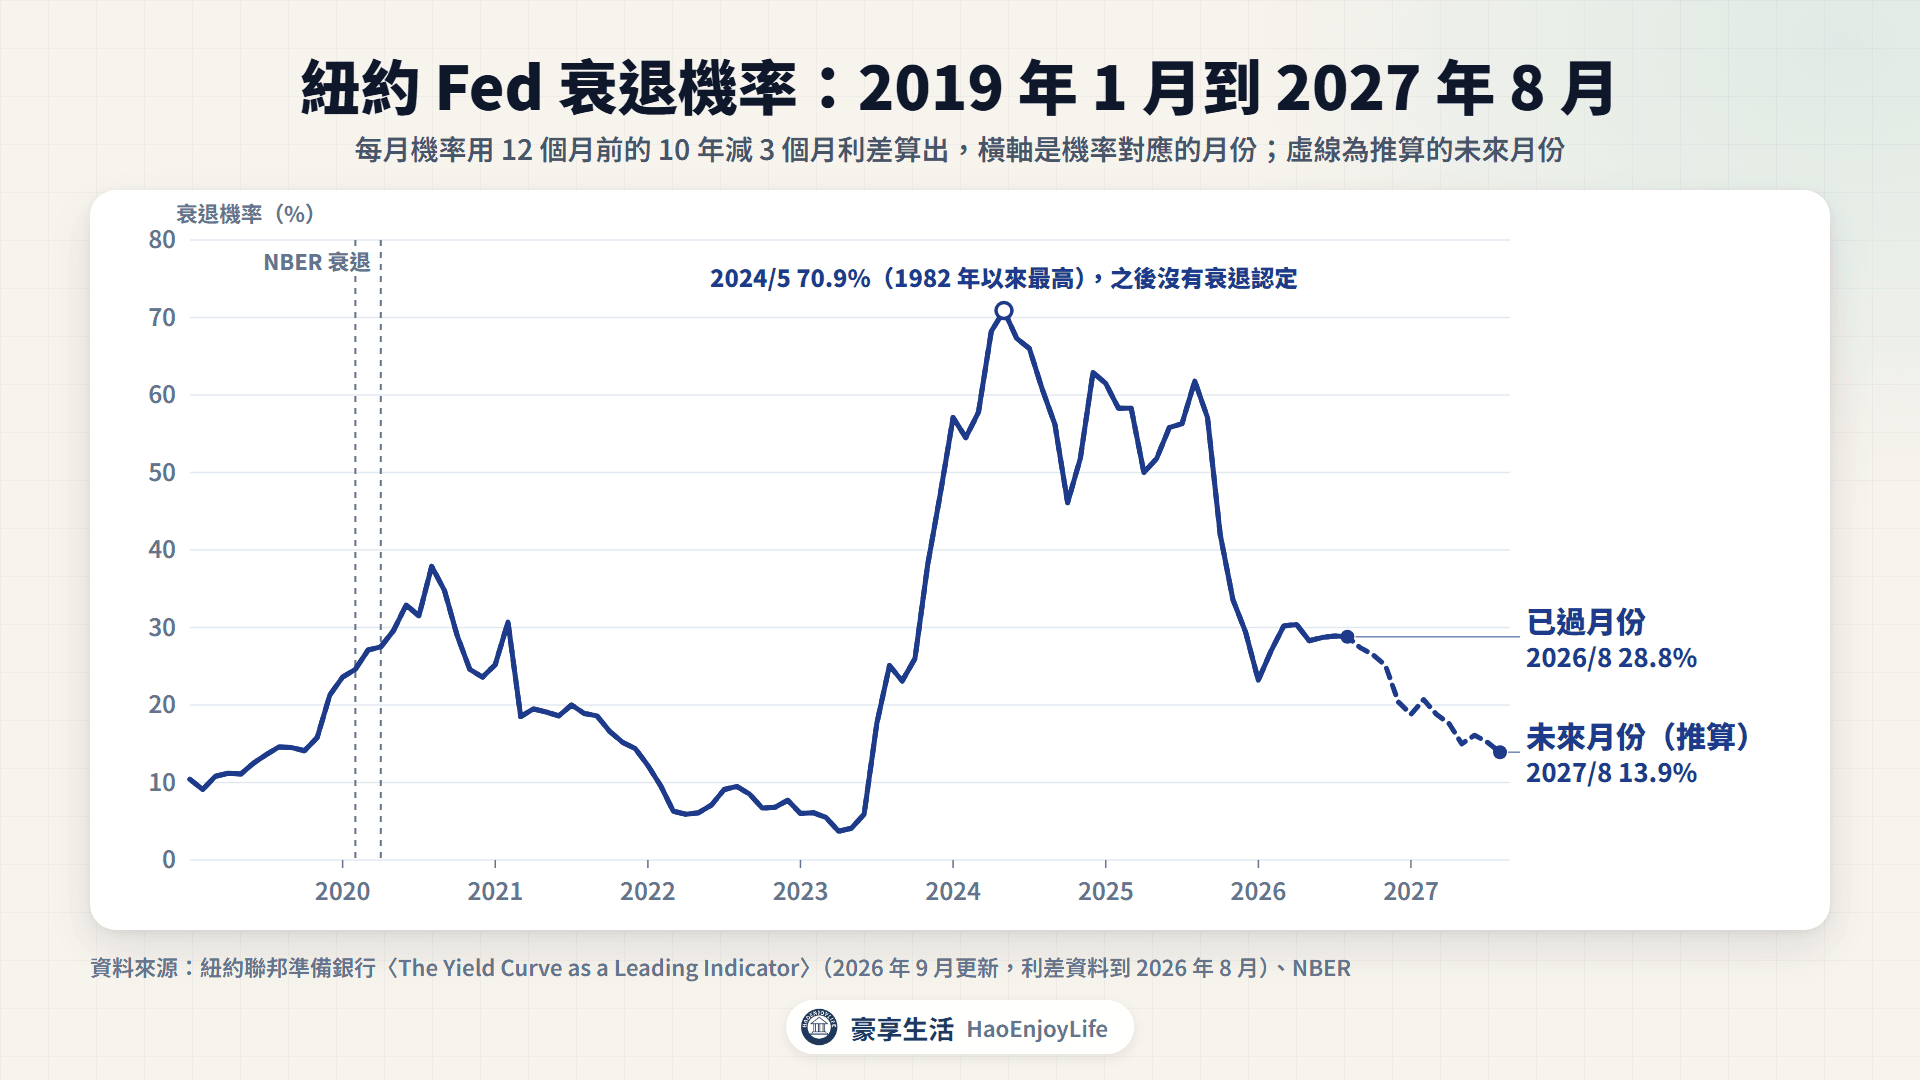
紐約聯邦準備銀行(紐約 Fed)有一個公開的衰退機率模型。它用 10 年期減 3 個月期公債殖利率的月平均,估算 12 個月後美國處於衰退的機率,每月前兩週更新。
- 怎麼算:把利差代入固定公式換算成機率,公式參數用 1959~2009 年的資料估計。利差越低,機率越高。
- 2023 年 5 月:利差 −1.71 個百分點,算出 2024 年 5 月的衰退機率 70.9%。這是 1982 年以來最高的一次。
- 最新一期:2026 年 8 月利差 +0.87 個百分點,算出 2027 年 8 月的機率 13.9%。
紐約 Fed 說明,1960 年以來每一次衰退之前,10 年減 3 個月都曾倒掛。它也寫明,經濟理論沒有建立倒掛和衰退之間的明確關係。
1980 年以來的衰退與訊號時間
| NBER 高峰月 | 10 年減 3 個月首次轉負 | 相隔 | 薩姆規則首次達 0.50 |
|---|---|---|---|
| 1980 年 1 月 | 1978 年 11 月 | 14 個月 | 1980 年 4 月 |
| 1981 年 7 月 | 1980 年 10 月 | 9 個月 | 1981 年 11 月 |
| 1990 年 7 月 | 1989 年 6 月 | 13 個月 | 1990 年 11 月 |
| 2001 年 3 月 | 2000 年 7 月 | 8 個月 | 2001 年 6 月 |
| 2007 年 12 月 | 2006 年 8 月 | 16 個月 | 2008 年 4 月 |
| 2020 年 2 月 | 2019 年 6 月 | 8 個月 | 2020 年 4 月 |
| 沒有衰退認定 | 2022 年 11 月 | — | 2024 年 7 月 |
資料來源:紐約聯邦準備銀行、聖路易聯邦準備銀行 FRED(SAHMREALTIME)、NBER。利差為月平均;薩姆規則為資料月份,約在次月初公布。
1980 年以來,10 年減 3 個月轉負到 NBER 認定的高峰月,相隔 8~16 個月。2020 年的衰退發生在疫情期間,NBER 是因為下滑幅度大、範圍廣而認定。
薩姆規則是什麼?怎麼算?
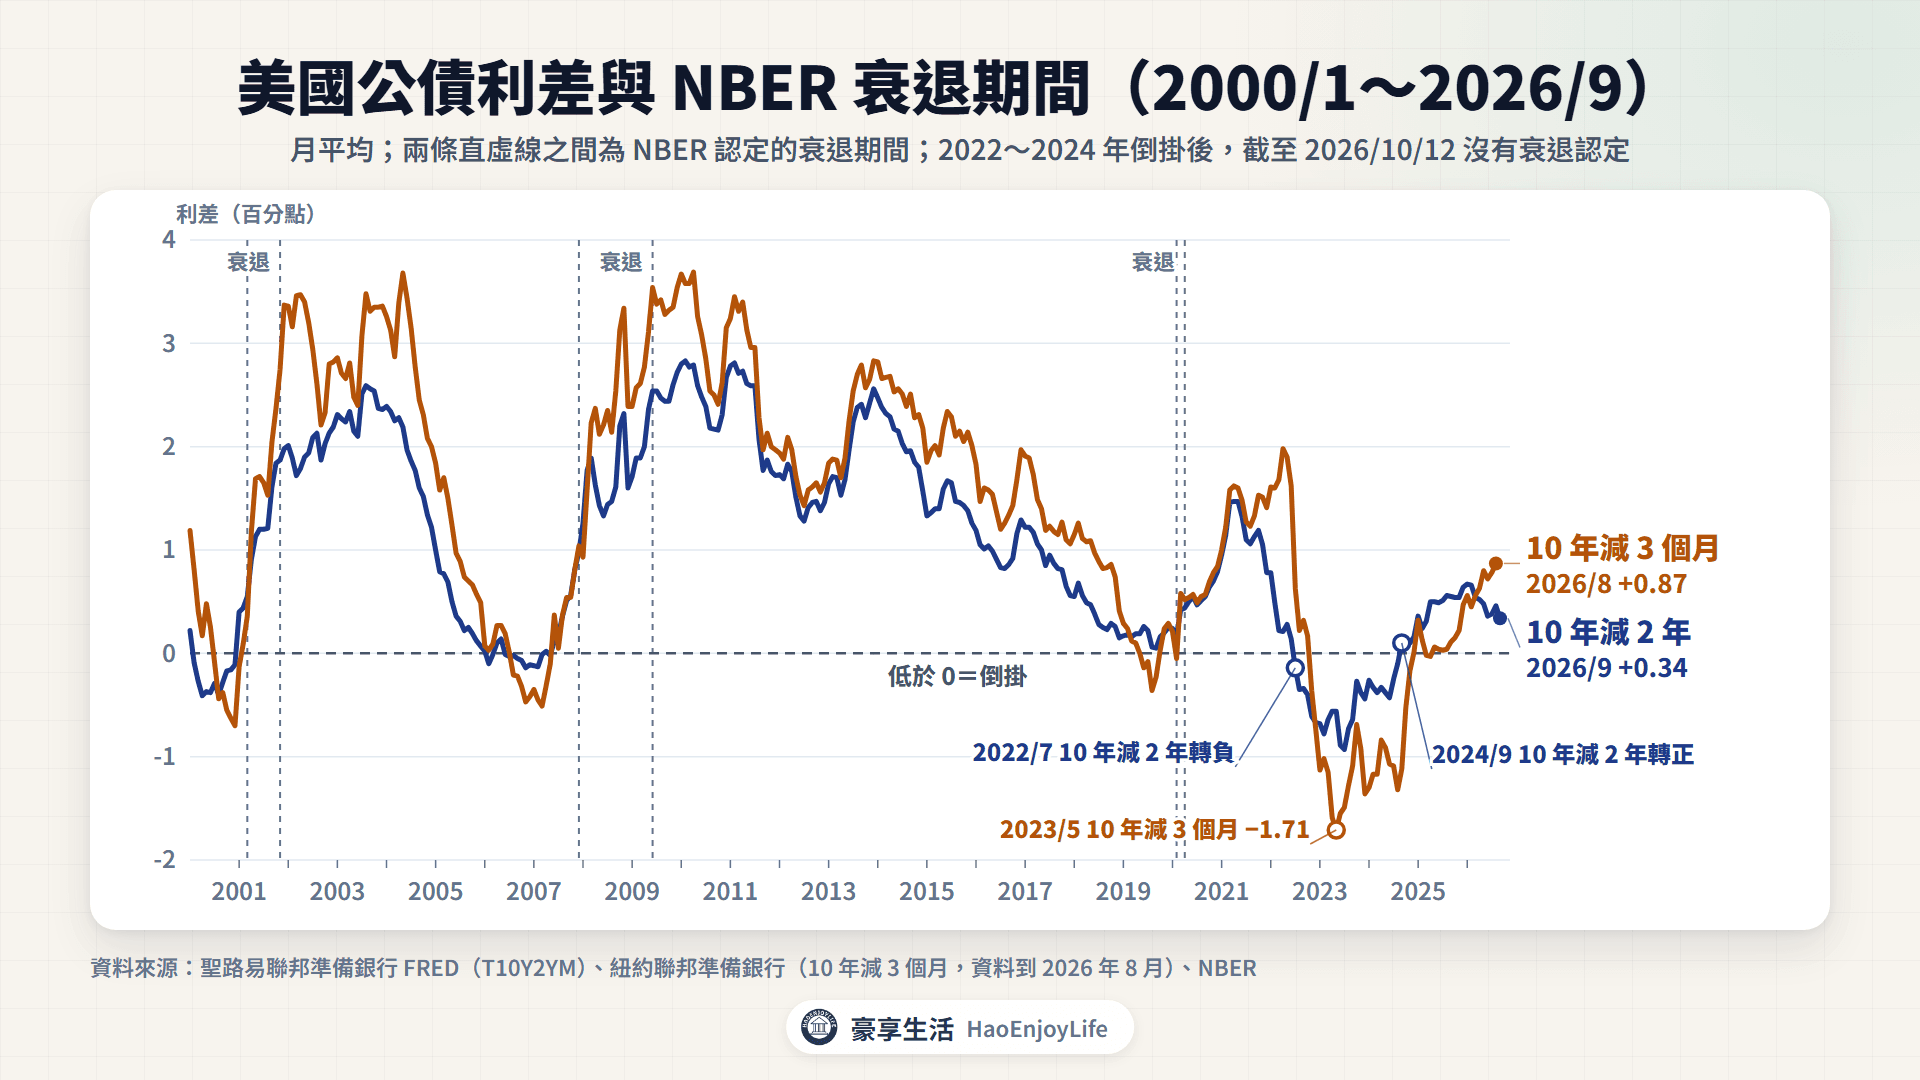
薩姆規則看的是美國失業率的 3 個月平均。只要比過去 12 個月內 3 個月平均的最低點高出 0.50 個百分點以上,就發出衰退訊號。
這個規則來自經濟學家 Claudia Sahm 在 2019 年 5 月發表的文章,她當時任職於聯準會理事會。文章原本是提議用這個條件,在衰退初期自動發放紓困金給民眾。用 3 個月平均,是為了平滑每月的隨機波動,減少誤判。
2024 年 7 月的薩姆規則怎麼算?
以美國勞工統計局(BLS)2024 年 8 月 2 日公布的 7 月就業報告為例:
- 近 3 個月平均:5 月 4.0%、6 月 4.1%、7 月 4.3%,平均 4.13%。
- 過去 12 個月的最低點:3 個月平均的最低點約 3.6%。
- 相減:4.13% 減 3.6%,約 0.53 個百分點,超過 0.50,觸發。
聖路易聯邦準備銀行的 FRED 資料庫每月公布這個指標(SAHMREALTIME),用的是當時第一次公布的失業率。之後 BLS 修正季節因子,2024 年 7 月失業率改為 4.2%。
1973 年以後的 7 次衰退,薩姆規則都在 NBER 高峰月之後 2~4 個月內達到 0.50。同一段期間,不在衰退中達標的只有 1976 年 11 月,以及 2024 年 7~9 月。
衰退訊號會失靈嗎?2022~2024 年的美國
會。2022~2024 年,美國幾個常見的衰退訊號接連出現。截至 2026 年 10 月 12 日,NBER 沒有認定新的衰退。
- 2022 年 7 月:10 年減 2 年月平均轉負;7 月 28 日,BEA 初次公布連續兩季 GDP 負成長。
- 2022 年 11 月:10 年減 3 個月月平均轉負,持續到 2024 年 11 月。
- 2023 年 5 月:10 年減 3 個月降到 −1.71 個百分點,紐約 Fed 算出 2024 年 5 月的衰退機率 70.9%。
- 2024 年 8 月 2 日:7 月失業率 4.3%,薩姆規則指標 0.53;8 月數據升到 0.57,10 月降到 0.43。
- 2024 年 9 月:10 年減 2 年月平均轉正。
- 2022 年第 2 季到 2026 年第 2 季:依 BEA 目前的數字,美國實質 GDP 每一季都是正成長。
單一訊號只能當成參考。倒掛和薩姆規則出現時,要搭配就業、GDP 與官方認定一起看。
經濟衰退時股市怎麼走?加權指數的實際紀錄
下表是 2000 年以後美國 3 次衰退與台灣 6 次收縮期。每一段的加權指數都下跌,高峰月底到谷底月底跌 2.7%~46.8%,幅度差很多。
衰退與收縮期間的加權指數
| 期間 | 認定 | 高峰月底到谷底月底 | 期間最高到最低收盤 |
|---|---|---|---|
| 2000 年 9 月~2001 年 9 月 | 台灣第 10 次收縮期 | 6,185 → 3,637(−41.2%) | 7,803(2000/9/4)→ 3,494(2001/9/25),−55.2% |
| 2001 年 3~11 月 | 美國 NBER 衰退 | 5,798 → 4,441(−23.4%) | 5,896(2001/3/26)→ 3,446(2001/10/3),−41.6% |
| 2004 年 3 月~2005 年 2 月 | 台灣第 11 次收縮期 | 6,522 → 6,208(−4.8%) | 7,034(2004/3/4)→ 5,317(2004/8/4),−24.4% |
| 2007 年 12 月~2009 年 6 月 | 美國 NBER 衰退 | 8,506 → 6,432(−24.4%) | 9,295(2008/5/19)→ 4,090(2008/11/20),−56.0% |
| 2008 年 3 月~2009 年 2 月 | 台灣第 12 次收縮期 | 8,573 → 4,557(−46.8%) | 9,295(2008/5/19)→ 4,090(2008/11/20),−56.0% |
| 2011 年 2 月~2012 年 1 月 | 台灣第 13 次收縮期 | 8,600 → 7,517(−12.6%) | 9,111(2011/2/8)→ 6,633(2011/12/19),−27.2% |
| 2014 年 10 月~2016 年 2 月 | 台灣第 14 次收縮期 | 8,975 → 8,411(−6.3%) | 9,973(2015/4/27)→ 7,410(2015/8/24),−25.7% |
| 2020 年 2~4 月 | 美國 NBER 衰退 | 11,292 → 10,992(−2.7%) | 11,816(2020/2/14)→ 8,681(2020/3/19),−26.5% |
| 2022 年 1 月~2023 年 4 月 | 台灣第 15 次收縮期 | 17,674 → 15,579(−11.9%) | 18,526(2022/1/4)→ 12,666(2022/10/25),−31.6% |
資料來源:NBER、國家發展委員會景氣循環基準日期;加權指數為豪享看股票資料(月底收盤與日收盤)。期間最高、最低收盤取高峰月到谷底月之間。
- NBER 宣布高峰那天:2001 年 11 月 26 日,加權指數比 10 月 3 日的低點高 33.7%。2008 年 12 月 1 日比 11 月 20 日的低點高 10.5%,2020 年 6 月 8 日比 3 月 19 日的低點高 33.7%。
- 2020 年:從 1 月 14 日的高點算,到 3 月 19 日下跌 28.7%。台灣同年沒有收縮期,3~7 月燈號是黃藍燈,加權指數全年上漲 22.8%。
- 台灣 6 次收縮期:加權指數的最低收盤,多在谷底月之前 1~6 個月出現。第 10 次是例外,最低收盤就在谷底月 2001 年 9 月。
- 2024 年 8 月:美國 7 月就業報告在台灣時間 8 月 2 日晚上公布。下一個交易日 8 月 5 日,加權指數下跌 8.35%;當天也有日圓急升等因素,不能只歸給單一數據,見日圓升值會影響什麼。
過去關係不保證之後一樣。
最新的衰退訊號數字是多少?
下表是截至 2026 年 10 月 12 日已公布的最新一期。紐約 Fed 的機率是用 2026 年 8 月的利差,推算 12 個月後的數字。
衰退訊號最新數字
| 指標 | 最新數值 | 資料期間 | 公布 |
|---|---|---|---|
| NBER 景氣循環 | 最近谷底 2020 年 4 月,之後沒有新高峰 | — | 最新公告 2021/7/19 |
| 美國 10 年減 2 年(月平均) | +0.34 個百分點 | 2026 年 9 月 | FRED |
| 美國 10 年減 3 個月(月平均) | +0.87 個百分點 | 2026 年 8 月 | 紐約 Fed,9 月更新 |
| 紐約 Fed 衰退機率 | 13.9% | 2027 年 8 月 | 紐約 Fed,9 月更新 |
| 薩姆規則 | 0.00 | 2026 年 9 月 | FRED,10/2 更新 |
| 美國失業率 | 4.2% | 2026 年 9 月 | BLS,10/2 |
| 美國實質 GDP | 年率 +2.2% | 2026 年第 2 季 | BEA,9/30 |
| 台灣景氣燈號 | 41 分紅燈 | 2026 年 8 月 | 國發會,9/29 |
| 台灣領先指標 | 104.41,連續 13 個月上升 | 2026 年 8 月 | 國發會,9/29 |
| 台灣經濟成長率 | 年增 12.93% | 2026 年第 2 季 | 主計總處,8/14 |
資料來源:NBER、紐約聯邦準備銀行、聖路易聯邦準備銀行 FRED、美國勞工統計局、美國經濟分析局、國家發展委員會、行政院主計總處
國發會最近一次認定的谷底是 2023 年 4 月,之後沒有認定新的高峰。
看衰退訊號要注意什麼?
- 官方認定很慢:NBER 宣布高峰比高峰月晚 4~12 個月,國發會第 15 次高峰晚 14 個月。
- 數字會修正:美國 2022 年第 2 季 GDP 從 −0.9% 修正為 +0.6%;2024 年 7 月失業率從 4.3% 修正為 4.2%。
- 口徑不同:NBER 看經濟活動水準,國發會看去除趨勢後的波動;兩季負成長又分年增率和季增年率。
- 資料可能缺漏:2025 年 10 月美國聯邦政府停擺,BLS 沒有收集家庭調查。那個月沒有失業率,也沒有薩姆規則數值。
- 單一訊號會失靈:2022~2024 年的倒掛和薩姆規則觸發後,美國沒有被認定衰退。
常見問題
Q1:技術性衰退是什麼?
新聞把實質 GDP 連續兩季負成長稱為技術性衰退,這不是 NBER 或國發會的認定標準。美國 2022 年上半年初次公布時就是這種情況,NBER 沒有認定衰退。
Q2:殖利率倒掛多久後會出現衰退?
沒有固定時間。1980 年以來 6 次衰退,10 年減 3 個月轉負到 NBER 認定的高峰月,相隔 8~16 個月。2022 年 11 月開始的倒掛,截至 2026 年 10 月仍沒有衰退認定。
Q3:薩姆規則觸發代表衰退開始了嗎?
不一定。2024 年 7~9 月薩姆規則指標都在 0.50 以上,之後降回 0.50 以下,NBER 沒有認定衰退。
Q4:台灣上一次景氣衰退是什麼時候?
國發會認定的最近一次收縮期,是 2022 年 1 月到 2023 年 4 月,共 15 個月。2020 年疫情期間,國發會沒有認定收縮期。
延伸閱讀
- 關稅怎麼影響經濟?美國關稅、台灣出口、匯率與股市:美國關稅措施怎麼影響台灣出口、匯率與股市
- 景氣燈號怎麼看?國發會景氣對策信號、領先指標與PMI:燈號、領先指標與 2022 年景氣循環的時間差
- 債券是什麼?票面利率、殖利率與利率上升債券價格為什麼跌:殖利率曲線與 2022~2024 年美國倒掛的每日起訖
- GDP是什麼?經濟成長率怎麼算、非農就業與失業率怎麼看:年增率、季增年率與失業率的定義
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效與歷史關係不代表未來表現。文中經濟數據以中央銀行、主計總處、國發會、美國聯準會等官方機構最新公布為準,數據可能事後修正。投資有風險,下單前請自行評估並承擔結果。
留言0