 里奇豪
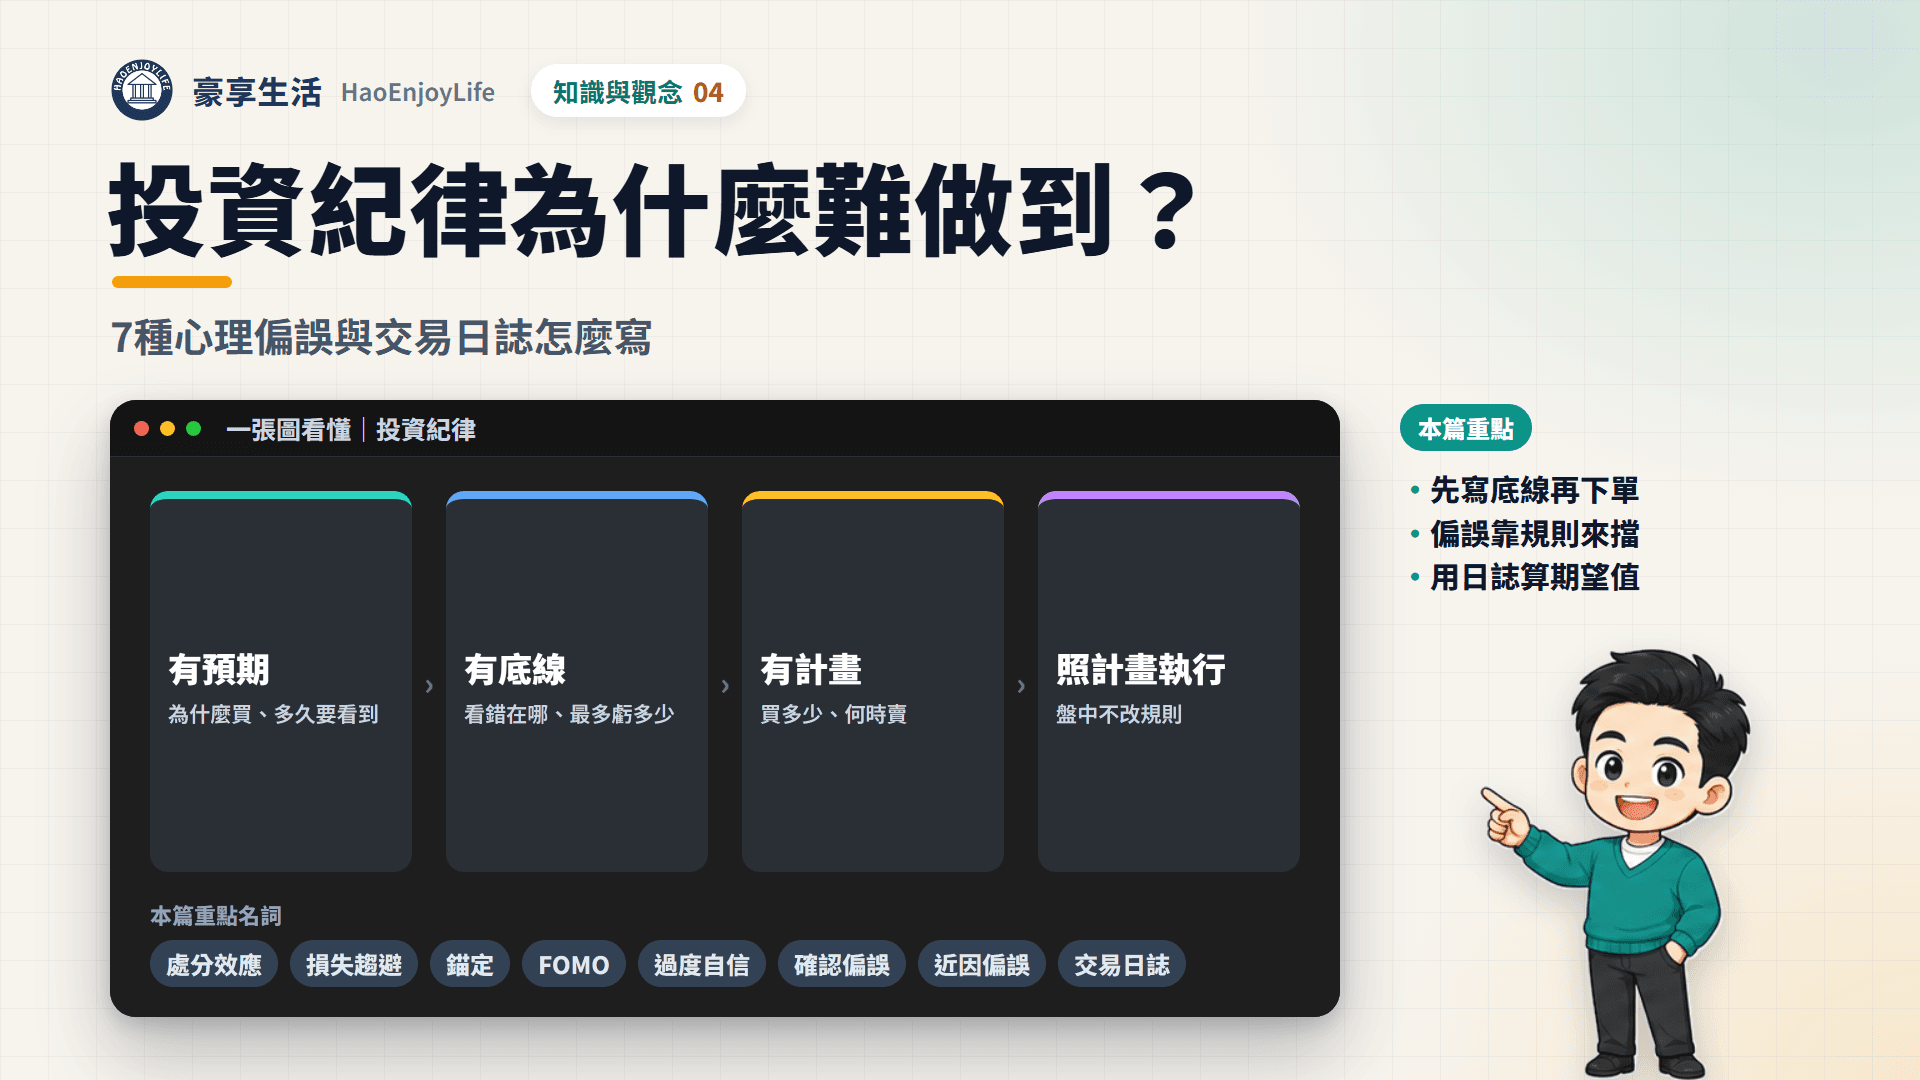
投資紀律難做到,是因為規則在冷靜時寫,決定卻在價格跳動時做。大腦對虧損與錯過的反應,往往比事先寫好的規則更快。
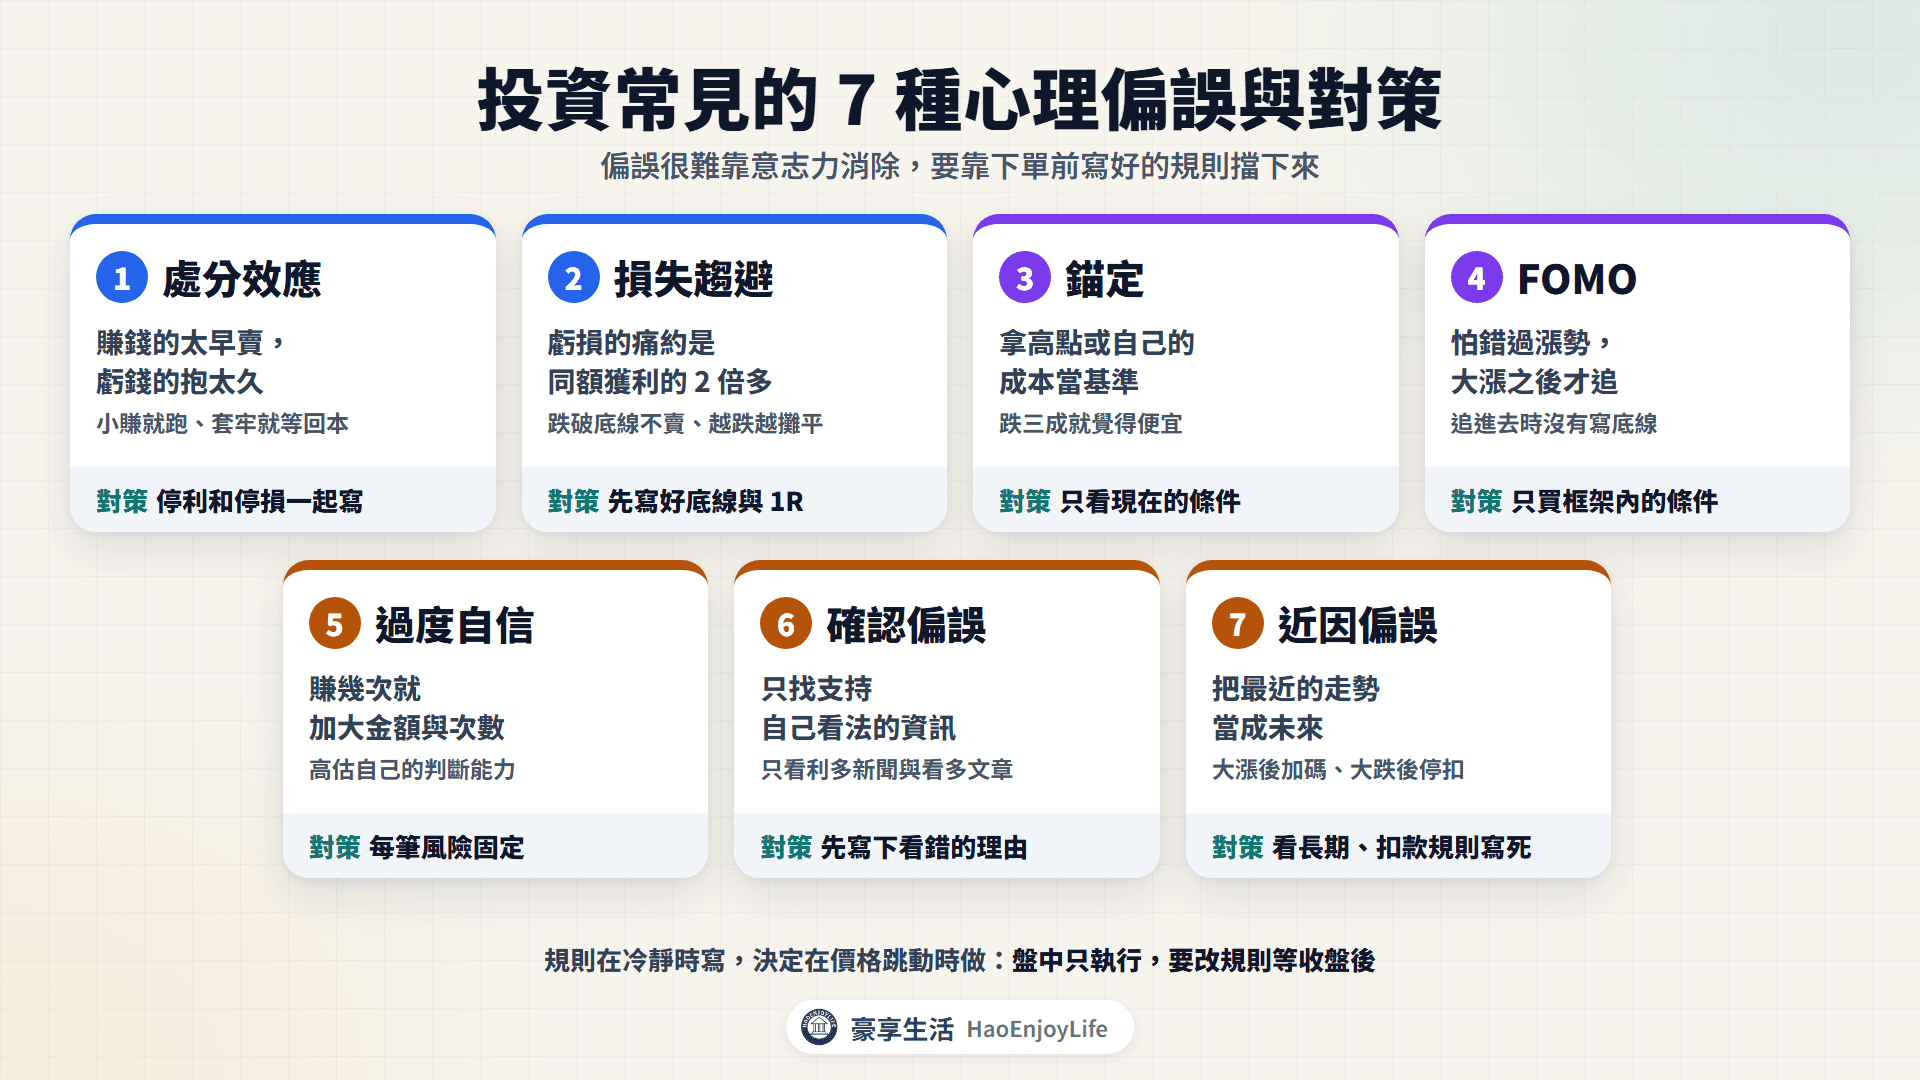
把紀律變成習慣的做法,是每筆交易下單前寫好預期、底線與計畫,事後用交易日誌檢查有沒有照做。常見的心理偏誤有 7 種:處分效應、損失趨避、錨定、FOMO、過度自信、確認偏誤與近因偏誤。它們很難靠意志力消除,要靠事先寫好的規則擋下來。
延伸閱讀:投資框架怎麼建立
投資紀律是什麼?下單前要先寫好 4 件事
投資紀律,是每筆交易都有預期、有底線、有計畫,並且照計畫執行。下表用「假設投資人阿豪」的一筆交易示範:
| 項目 | 要回答的問題 | 阿豪的寫法 |
|---|---|---|
| 有預期 | 為什麼買、預期怎麼走、多久內要看到 | 營收年增連 3 個月 2 成以上,股價拉回季線守住;預期 3 個月內站上前高 |
| 有底線 | 看錯的價位在哪、最多虧多少 | 收盤跌破 92 元就賣;最多虧 1 萬元 |
| 有計畫 | 買多少、加不加碼、何時停利 | 買 1,250 股;不攤平;獲利 20% 後,收盤跌破月線就賣 |
| 照計畫執行 | 盤中只做什麼 | 只執行上面 3 條,要改規則等收盤後 |
這 4 件事寫不出來,代表還沒準備好下單。「最多虧多少」這個金額,本文稱為 1R,是後面計算交易日誌與期望值的單位。
明明知道規則,為什麼做不到?
做不到的原因,主要有 3 個:
- 損失的感受比獲利強:Tversky 與 Kahneman(1992)的實驗估計,損失的感受約是同額獲利的 2 倍多。
- 規則和情緒在不同時間出現:寫規則時股價沒有在動;要執行時,股價正在跌破底線,帳上的虧損一直變大。
- 結果的回饋不穩定:照規則做也會虧,不照規則也可能賺。違規剛好賺錢的那一次,最容易讓人以為規則可以不用守。
這些偏誤的代價可以量化。Barber、Lee、Liu 與 Odean(2009)用台灣全體投資人的交易資料計算。散戶整體的投資組合,每年因為交易少了 3.8 個百分點的績效。
常見的 7 種心理偏誤是什麼?
心理偏誤是人在判斷時,系統性偏離理性的思考習慣。投資上最常見的 7 種如下:
| 偏誤 | 意思 | 常見行為 | 對策 |
|---|---|---|---|
| 處分效應 | 賺錢的太早賣,虧錢的抱太久 | 小賺就跑、套牢就等回本 | 停利和停損一起寫 |
| 損失趨避 | 對虧損特別痛,不願意認賠 | 跌破底線不賣、越跌越攤平 | 買進前寫好底線與 1R |
| 錨定 | 用某個數字當判斷的基準 | 拿高點或自己的成本判斷貴或便宜 | 只看現在的條件 |
| FOMO | 怕錯過漲勢(Fear of Missing Out) | 漲很多之後才追進去 | 只買框架裡寫好的條件 |
| 過度自信 | 高估自己的判斷能力 | 賺幾次就加大金額、增加交易次數 | 每筆風險固定 |
| 確認偏誤 | 只找支持自己看法的資訊 | 只看利多新聞與看多的討論 | 先寫下看錯的理由 |
| 近因偏誤 | 把最近的走勢當成未來 | 大漲後加碼、大跌後停扣 | 看長期資料、扣款規則寫死 |
下面每種偏誤各配一個情境。股價用豪享看股票的還原權息價計算,和當時的報價可能不同;投資人的行為是假設的。
處分效應:賺錢的先賣,虧錢的抱著
處分效應是賺錢的股票急著賣、虧錢的股票不肯賣。Odean(1998)分析美國一家券商 1987 到 1993 年的 1 萬個帳戶,結果如下:
- 賣出的比例:有賣出的日子裡,帳上賺錢的持股有 14.8% 被賣出,帳上虧錢的只有 9.8%。
- 之後的表現:被賣掉的賺錢股,之後一年的超額報酬比留著的虧錢股高 3.4 個百分點。
假設投資人阿豪 2023 年 1 月 3 日,各用 10 萬元買進廣達(2382)和中鋼(2002):
- 廣達漲 20% 就賣:3 月 24 日收 72.35 元,首次漲超過 20%,阿豪獲利了結。到 2023 年 12 月 29 日,廣達比賣出價再漲 175.1%。
- 中鋼虧了就抱著:阿豪想等回本再賣。中鋼 2023 年底下跌 7.6%,2024 年底下跌 31.7%,2026 年 10 月 7 日仍下跌 32.5%。
賣出要看當初寫好的條件,不看帳上是賺是賠。停利寫成「獲利後跌破月線才賣」,停損寫成「跌破底線就賣」,兩邊都有依據。
損失趨避:虧損時不肯認賠
損失趨避是對虧損特別敏感,寧可承擔更大的風險,也不想把帳上虧損變成實際虧損。下跌時越跌越攤平,俗稱凹單,就是常見的結果。
以陽明(2609)為例,還原權息的最高收盤在 2021 年 7 月 6 日。2022 年 9 月 30 日,股價比高點下跌 64.3%。
這段期間,大戶以外的股東持股反而變多。依集保戶股權分散表,持股 400 張以下的股東合計持股比率,2021 年 7 月 9 日是 37.1%。2022 年 9 月 30 日升到 43.0%,2023 年 6 月 30 日再升到 48.9%。
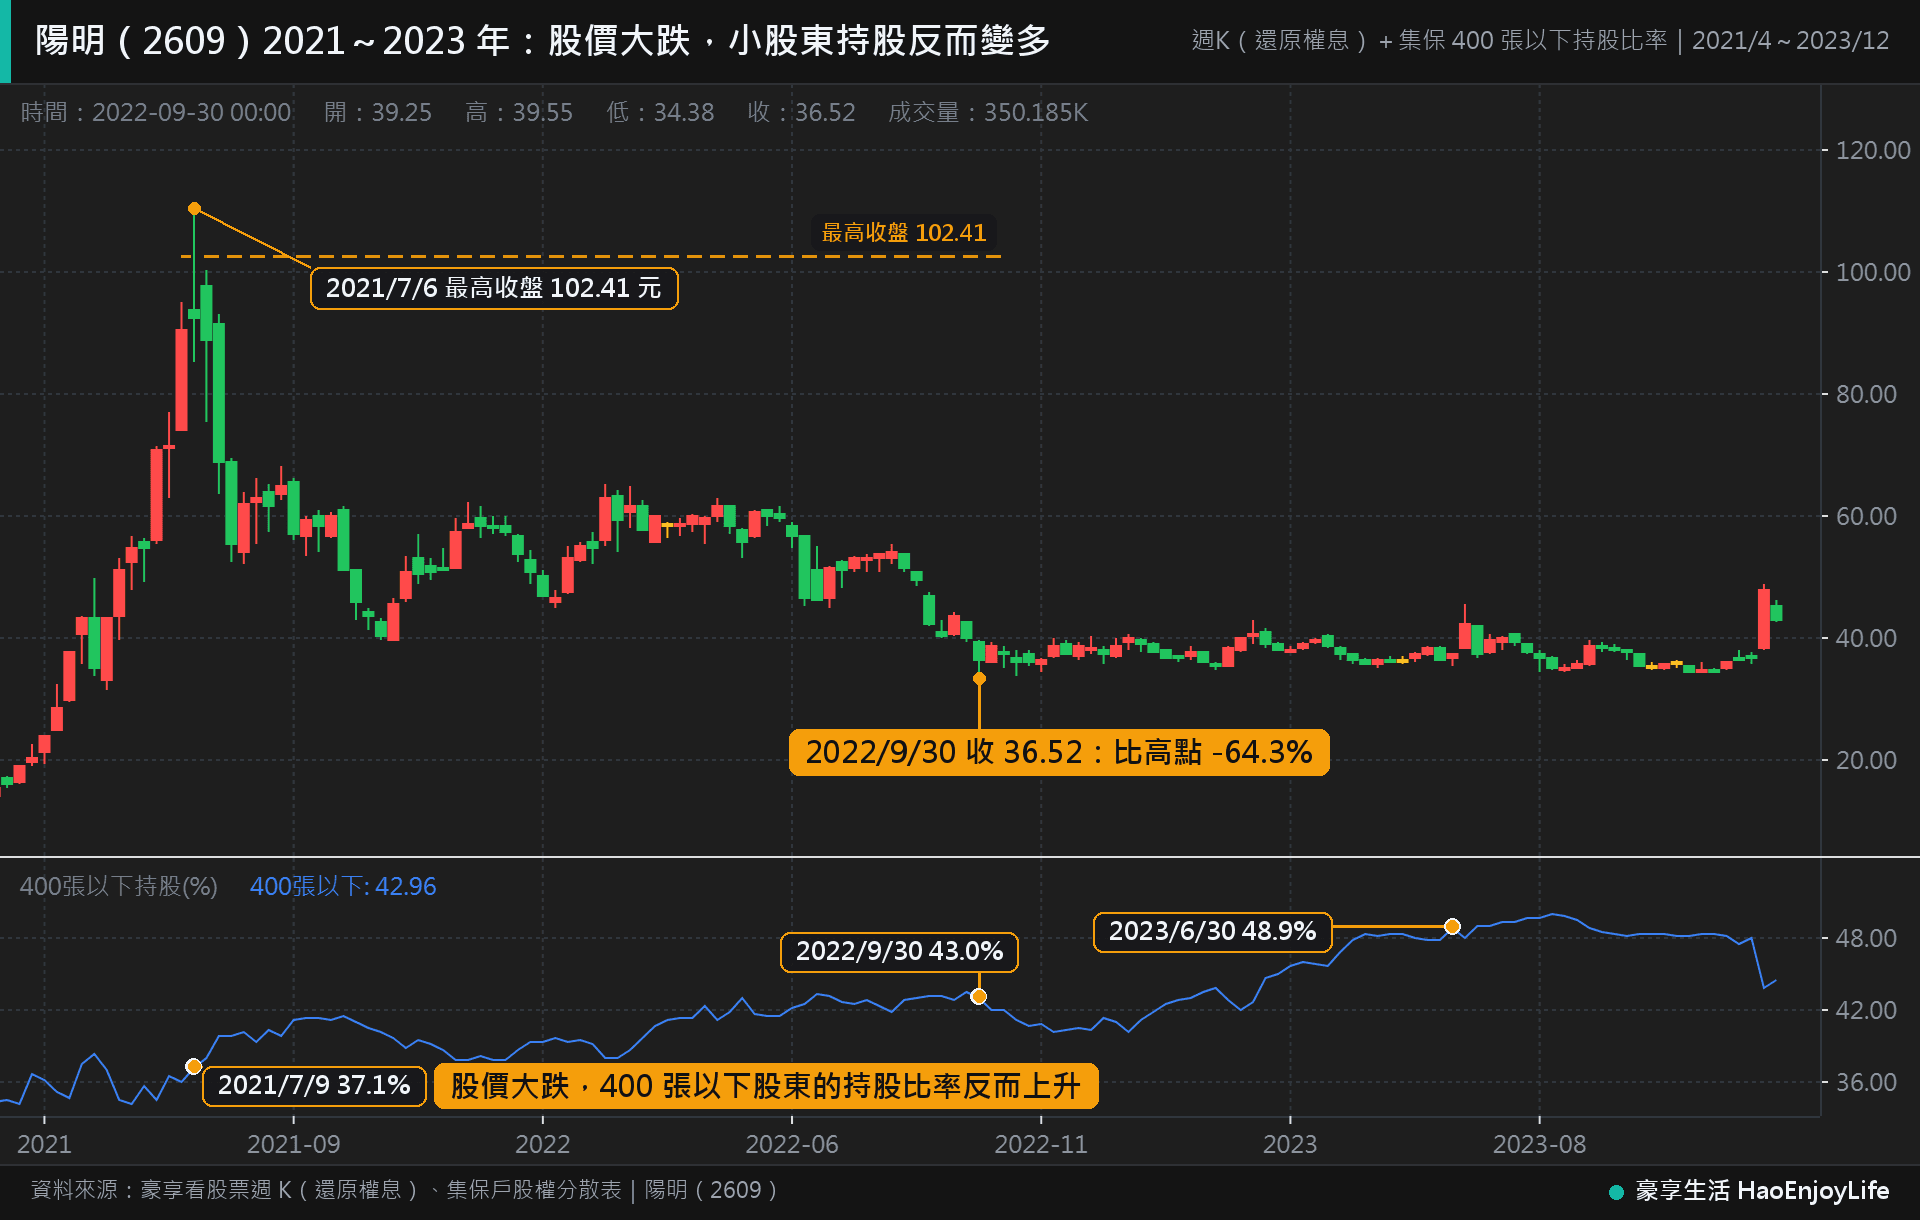
到 2026 年 10 月 15 日,陽明的股價仍比 2021 年的高點低 38.2%。底線要在買進前寫好,最多虧多少用 1R 控制,跌破時才不必和自己討價還價。集保持股比率怎麼看,詳見大戶與散戶。
錨定:拿高點或成本當基準
錨定是判斷時被某個先看到的數字拉住。Tversky 與 Kahneman(1974)的實驗中,受試者先看一個停在 10 或 65 的轉盤。接著估計非洲國家占聯合國會員國的比例。
看到 10 的那組,估計的中位數是 25%;看到 65 的那組是 45%。一個隨機的數字,就讓判斷差了 20 個百分點。
投資常見的錨,是過去的高點與自己的成本。以宏達電(2498)為例:
- 跌三成看起來便宜:2021 年 11 月 12 日最高收盤 89.92 元,2022 年 1 月 25 日收 61.93 元,比高點跌了 3 成。
- 之後又跌三成:2022 年 6 月 20 日收 41.65 元,比 1 月 25 日再跌 32.7%。
- 高點沒有回來:2026 年 10 月 7 日收 42.3 元,仍比 2021 年的高點低 53.0%。
過去的高點不代表價值。聯發科(2454)2022 年 4 月比 2021 年底的高點跌了 3 成,之後又跌 28.2%。要到 2023 年 12 月,才回到 2021 年底的高點。
判斷時可以問自己:如果手上沒有這檔,以現在的條件,會不會買?
FOMO:怕錯過而追高
FOMO 是看到別人賺錢、怕自己錯過,於是在大漲之後追進去。追進去時多半沒有寫底線,因為只想著不要錯過。
以長榮(2603)為例,2021 年 4 月 9 日到 7 月 6 日,股價上漲 348.0%:
- 漲到後段,400 張以下的股東才大量進場:他們的合計持股比率,4 月 9 日是 23.7%,7 月 9 日升到 33.0%。
- 高點之後繼續進場:9 月 24 日升到 38.9%。
- 股價快速下跌:7 月 30 日比 7 月 6 日的高點跌 41.1%;2022 年 11 月 1 日跌了 68.2%。
漲了很多的股票,離支撐與均線通常也很遠,停損距離很大。買進前先算停損要設在哪、1R 能買幾股,追高的衝動通常會降下來。
過度自信:賺幾次就加大交易
過度自信是高估自己的判斷能力,常見的表現是交易越來越頻繁。Barber 與 Odean(2000)分析 66,465 戶美國家庭 1991 到 1996 年的帳戶:
- 交易最頻繁的一組:年報酬率 11.4%。
- 同期市場:年報酬率 17.9%,平均家戶是 16.4%。
台股在 2019 到 2021 年,加權指數每年都上漲超過 2 成。日均成交金額從 2019 年的 1,200 億元,增加到 2021 年的 3,914 億元,約是 3.3 倍。
2022 年加權指數下跌 22.4%,從 1 月的收盤高點到 10 月的低點,最多跌了 31.6%。
假設投資人阿豪在 2021 年賺了幾次,就把每筆的 1R 從 1 萬元加到 3 萬元。2022 年同樣的虧損筆數,虧損金額就會是 3 倍。每筆風險要固定;想放大,先看 30 筆以上的紀錄。
確認偏誤:只看支持自己的消息
確認偏誤是只找、只相信支持自己看法的資訊。Park 等人(2013)在南韓的股票討論區研究 502 位投資人:
- 偏好同溫層:投資人更常看和自己看法一致的文章。
- 越偏誤越自信:偏誤越強的人越過度自信,交易也越頻繁。
假設投資人阿豪看好一檔股票,搜尋時只打「利多」,討論區只看看多的文章。營收下滑的新聞出來時,也被解讀成「短期因素」。
對策是買進前先寫下 2 到 3 個看錯的理由,並寫成數字。例如「營收年增率連 2 個月轉負」「收盤跌破季線」;任一條發生,就照計畫處理。
近因偏誤:把最近的走勢當成未來
近因偏誤是把最近發生的事,當成接下來會一直發生。Greenwood 與 Shleifer(2014)整理 1963 到 2011 年的投資人調查。投資人對未來報酬的預期和過去的報酬同方向:漲完更樂觀,跌完更悲觀。
2022 年加權指數下跌 22.4%。假設投資人阿豪在 2022 年 10 月覺得還會再跌,停掉 0050 的定期定額:
- 2023 年底:0050 從 2022 年 10 月 25 日的低點上漲 45.3%。
- 2024 年底:從同一個低點上漲 116.0%。
定期定額的規則可以直接寫成「下跌照常扣款」,不留臨時決定的空間。用長期資料判斷可承受的跌幅,詳見投資框架的 0050 大跌紀錄。
價格和自己的看法相反時怎麼辦?
價格和看法相反時,順序是先處理部位,再找原因,最後寫好重新進場的條件。價格反映了所有參與者的資訊,其中有些是自己不知道的。
- 先處理部位:照底線賣出或減碼,讓虧損停在 1R 附近。
- 再找原因:盤後檢查營收、財報、產業與大盤,看看當初的理由還在不在。
- 寫好重新進場的條件:理由還在,就寫下價格要回到什麼條件才再買,例如站上翻揚的季線。
看法可以保留,部位不要跟著看法硬撐。下面兩個例子,一個是處理部位後避開大跌,一個是賣出後股價漲回。
實際案例:群創 2021 年,營收還在成長、股價先跌破底線
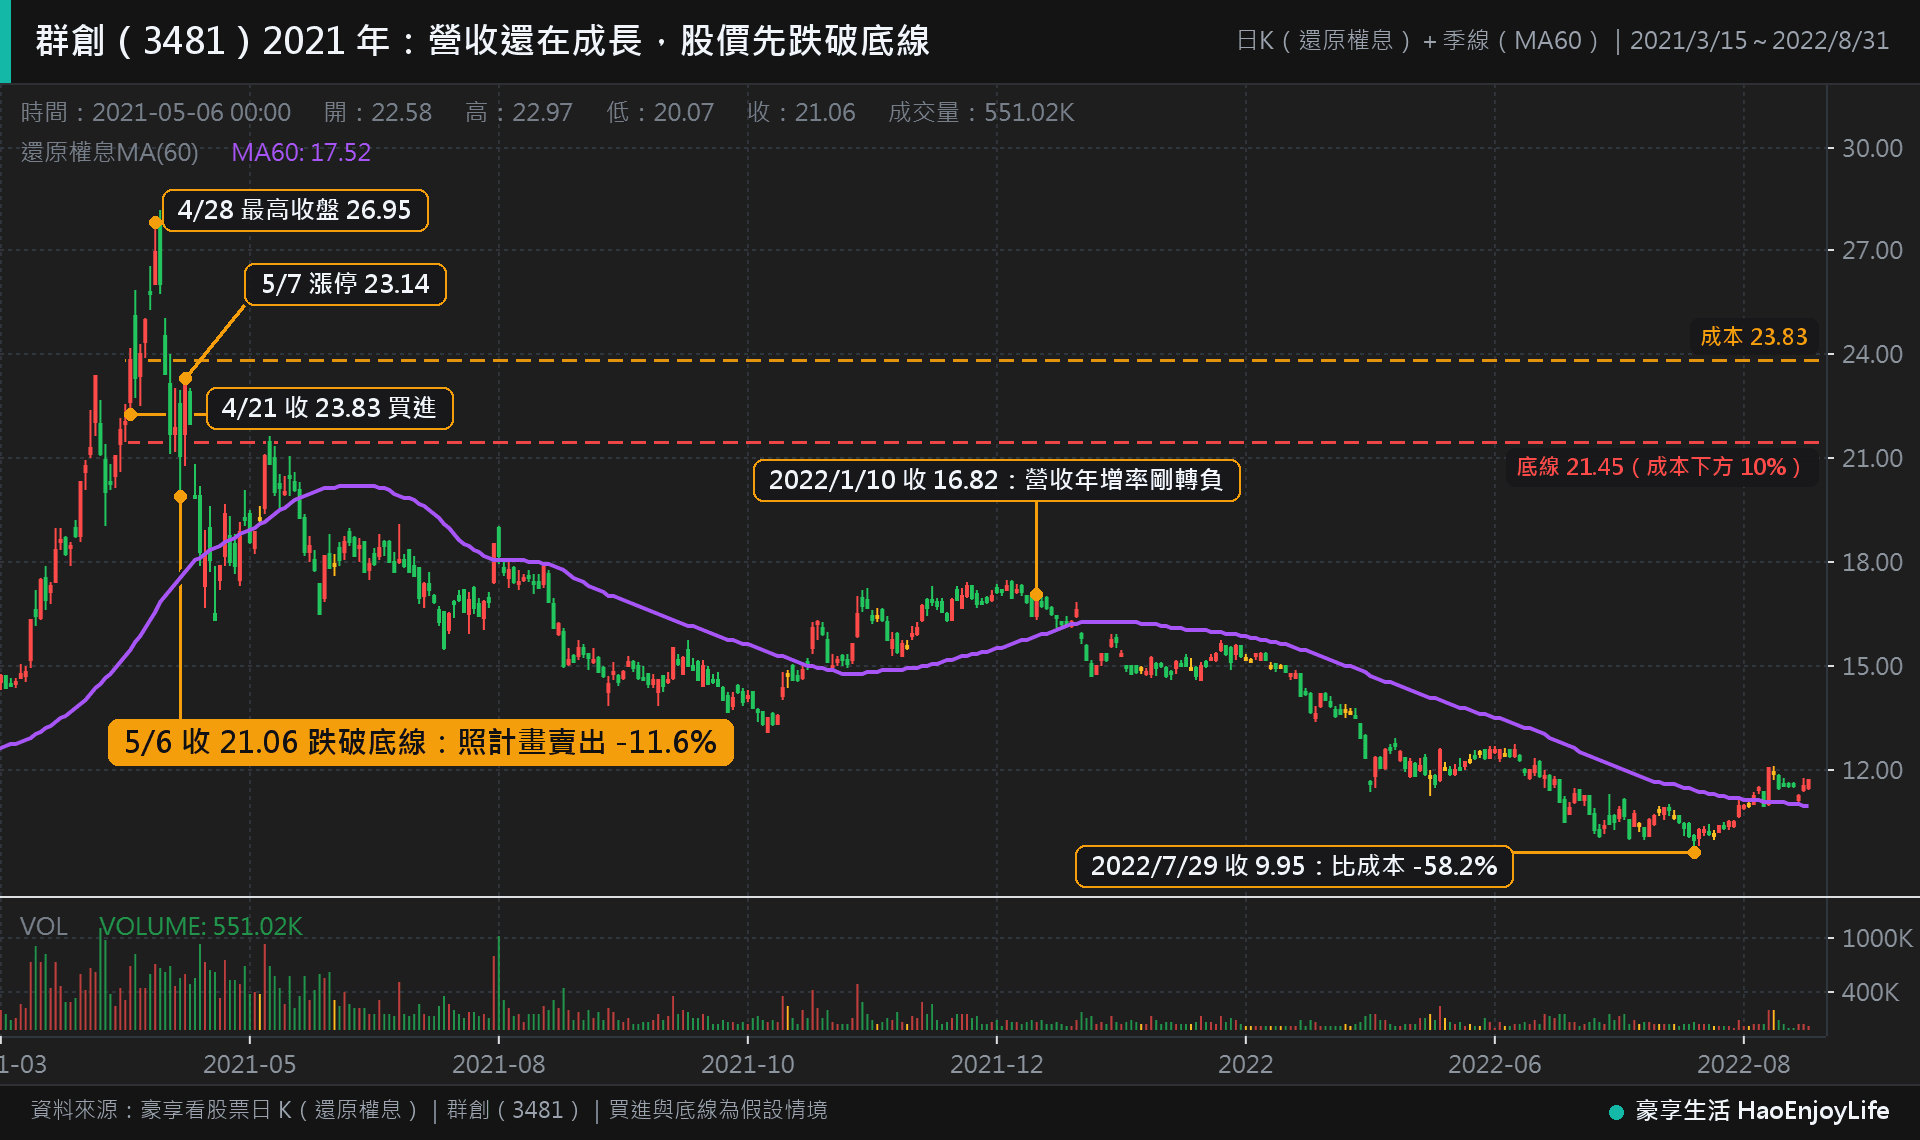
假設投資人阿豪 2021 年 4 月 21 日以收盤價 23.83 元買進群創(3481)。理由是 3 月營收年增 57.5%,底線設在成本下方 10%,也就是 21.45 元。
- 跌破底線:4 月 28 日最高收盤 26.95 元之後,股價快速回落。5 月 6 日收 21.06 元,照計畫賣出,虧損 11.6%。
- 隔天就漲停:5 月 7 日收 23.14 元,這是最容易後悔、又追回去的時候。
- 營收後來才轉弱:營收年增率到 2021 年 12 月才轉為負數,2022 年 1 月公布時,股價已經比成本低 29.4%。
- 一路抱著的結果:2022 年 7 月 29 日收 9.95 元,比成本低 58.2%。要到 2026 年 1 月,股價才回到 2021 年 4 月的高點。
實際案例:鴻海 2025 年,停損後股價漲回來
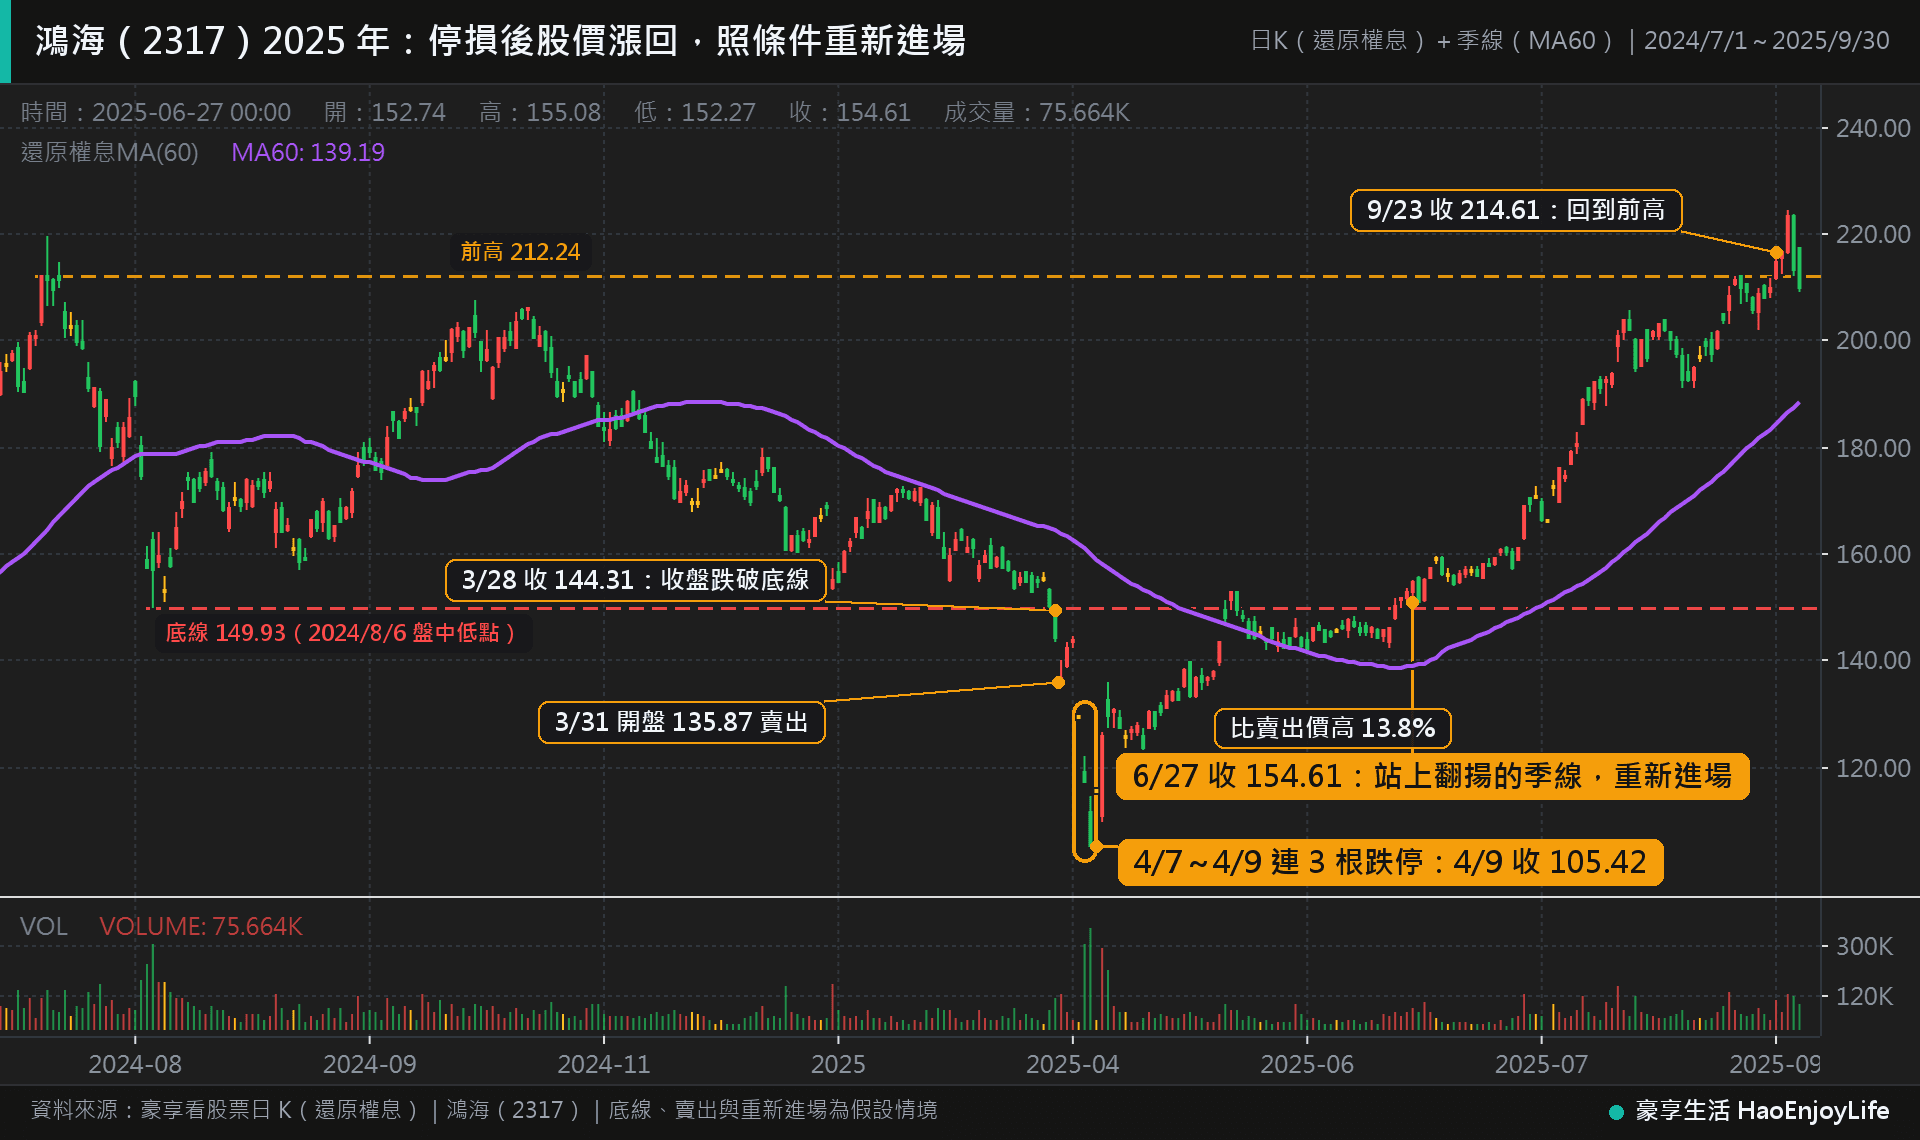
假設投資人阿豪持有鴻海(2317),底線設在 2024 年 8 月 6 日的盤中低點 149.93 元。2024 年 12 月到 2025 年 2 月,營收年增率是 42.3%、3.2%、56.4%,看法還是正面的。
- 跌破底線:2025 年 3 月 28 日收 144.31 元,跌破底線;3 月 31 日開盤 135.87 元賣出。
- 之後連 3 天跌停:4 月 7 日開盤就跌停,整天都是同一個價格,想賣也很難成交。4 月 9 日收 105.42 元,比賣出價再跌 22.4%。
- 股價漲回:6 月 27 日收 154.61 元,站上翻揚的季線,照重新進場的條件買回,比賣出價高 13.8%。
- 回到前高:9 月 23 日收 214.61 元,比重新進場價上漲 38.8%。
停損後股價漲回來很常見,這次賣出的代價是買回時貴了 13.8%。有寫好重新進場的條件,才不會因為後悔而在反彈途中亂追,也不會因為賭氣而錯過。跳空與跌停會讓停損價失效,部位大小要預留這個風險,詳見停損停利與部位控制。
交易日誌要記哪些欄位?
交易日誌是每筆交易的紀錄,用來檢查有沒有照計畫做,以及規則本身有沒有效。至少要記下面 10 個欄位:
| 欄位 | 寫什麼 | 範例 |
|---|---|---|
| 日期與標的 | 進場日期、代號、買或賣 | 2026/3/2 買進標的 A |
| 進場理由 | 為什麼買、預期怎麼走 | 營收年增 2 成,拉回季線守住 |
| 進場價與股數 | 成交價、股數、金額 | 100 元、1,250 股、12.5 萬元 |
| 停損價與 1R | 看錯的價位、最多虧多少 | 92 元、1 萬元 |
| 出場計畫 | 停利方式、時間停損 | 獲利後跌破月線、3 個月沒動就賣 |
| 出場紀錄 | 日期、價格、原因 | 2026/5/18、118.5 元、跌破月線 |
| 損益 | 扣除成本後的金額與 R 倍數 | +22,447 元、+2.24R |
| 照計畫嗎 | 是或否;否的話哪一條沒做 | 是 |
| 當時的情緒 | 下單與出場時的狀態 | 出場前想再等等,照規則賣出 |
| 檢討 | 下次要保留或修改什麼 | 進場位置可以再等拉回 |
R 倍數是損益除以 1R。不同筆的金額不一樣,換成 R 才能互相比較。
阿豪的 5 筆交易日誌
假設投資人阿豪照 03 章的框架做了 5 筆交易,每筆 1R 約 1 萬元:
| 筆 | 進場理由 | 進場價 | 停損價 | 出場價與原因 | 損益 | R | 照計畫 |
|---|---|---|---|---|---|---|---|
| A | 拉回季線守住 | 100.0 | 92.0 | 118.5,獲利後跌破月線 | +22,447 | +2.24 | 是 |
| B | 突破前高 | 58.0 | 54.0 | 54.0,停損 | −10,644 | −1.06 | 是 |
| C | 營收轉強、站上季線 | 245.0 | 228.0 | 247.0,3 個月沒動 | +493 | +0.05 | 是 |
| D | 看到新聞追高 | 76.0 | 70.0 | 58.0,跌破後凹單 | −29,262 | −2.93 | 否 |
| E | 拉回前高守住 | 132.0 | 123.0 | 151.0,到目標價 | +20,136 | +2.01 | 是 |
資料來源:本文試算;損益已扣手續費(0.1425% 打 6 折)與證交稅 0.3%
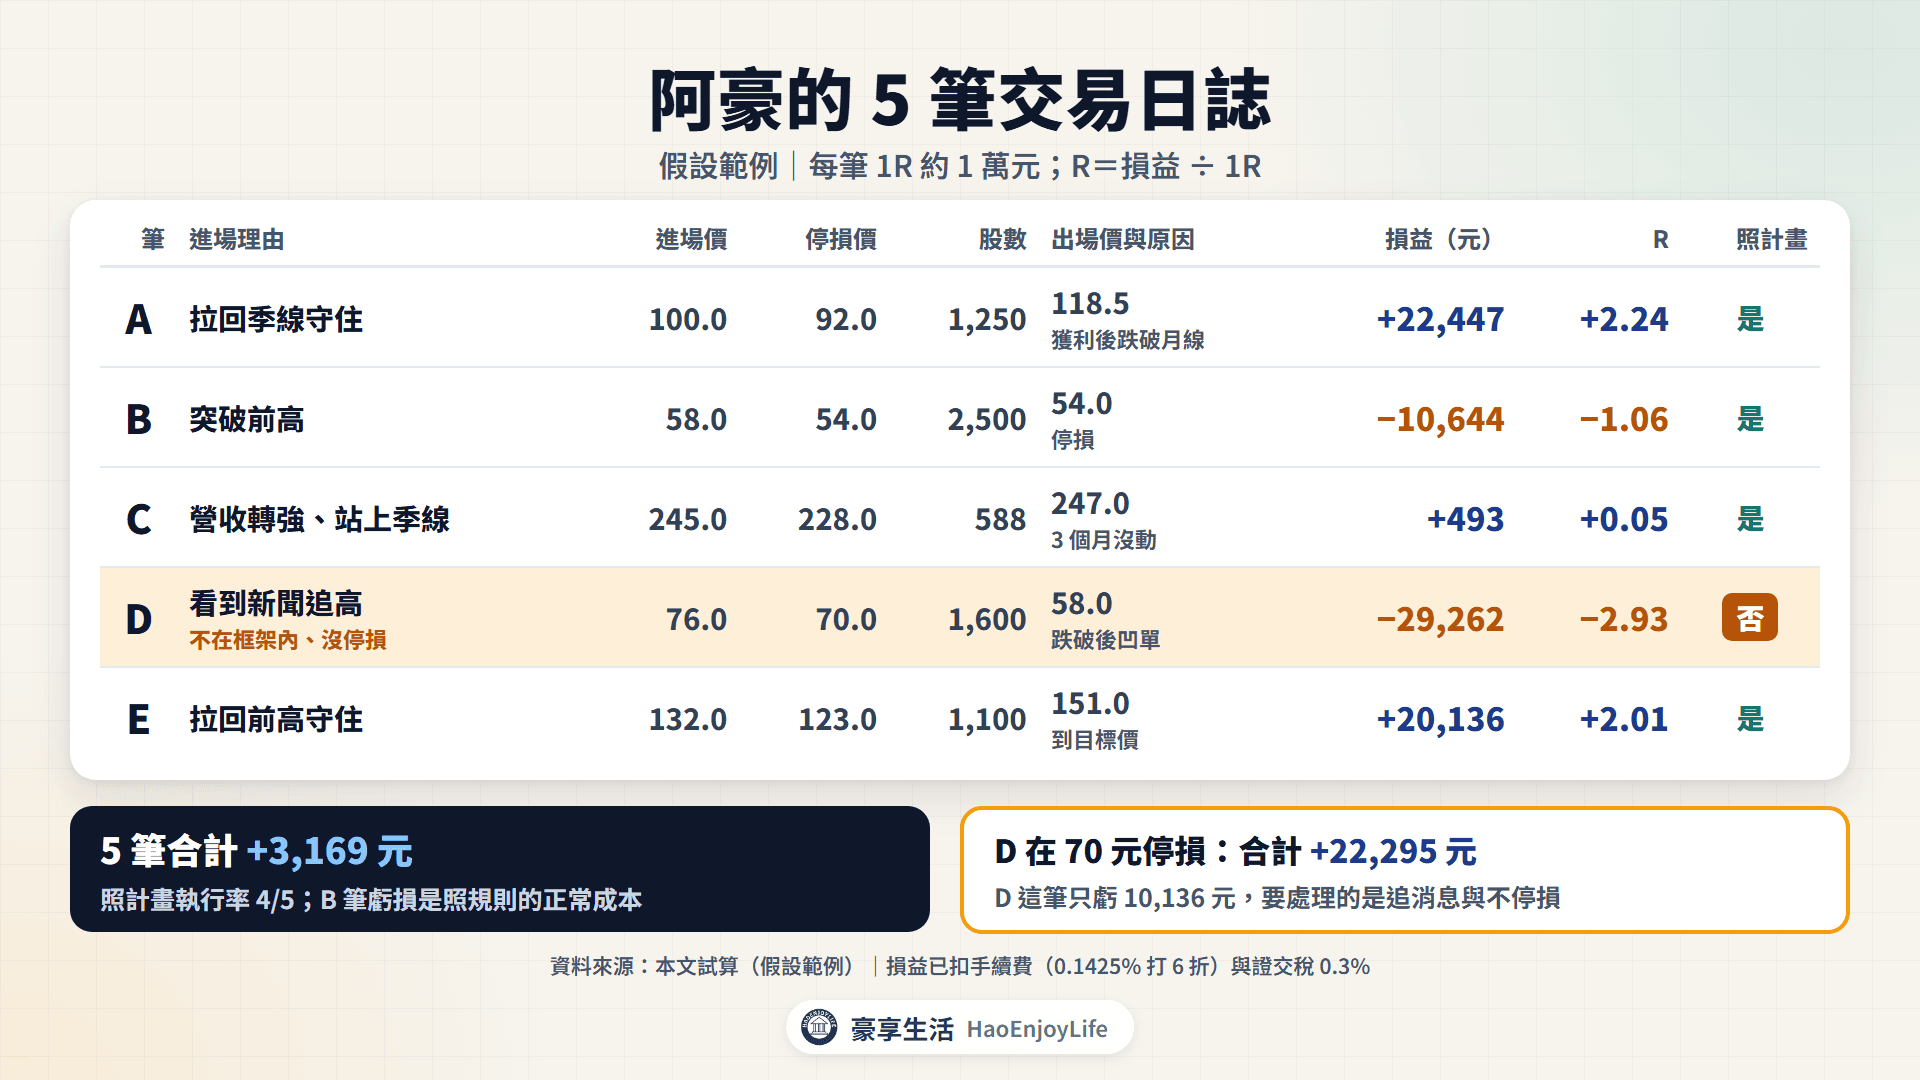
- 合計:5 筆賺 3,169 元,照計畫執行率 4/5。
- D 筆的影響:進場本來就不在框架裡,跌破 70 元也沒賣。如果在 70 元停損,這筆只虧 10,136 元,5 筆合計會是 +22,295 元。
- 檢討的重點:B 筆虧損是照規則的正常成本,不需要改規則;D 筆是紀律問題,要處理的是追消息與不停損。
勝率、賺賠比與期望值怎麼算?
勝率、賺賠比與期望值,是檢討一套規則最常用的 3 個數字:
- 勝率:獲利筆數 ÷ 總筆數。
- 賺賠比:平均每筆獲利 ÷ 平均每筆虧損。
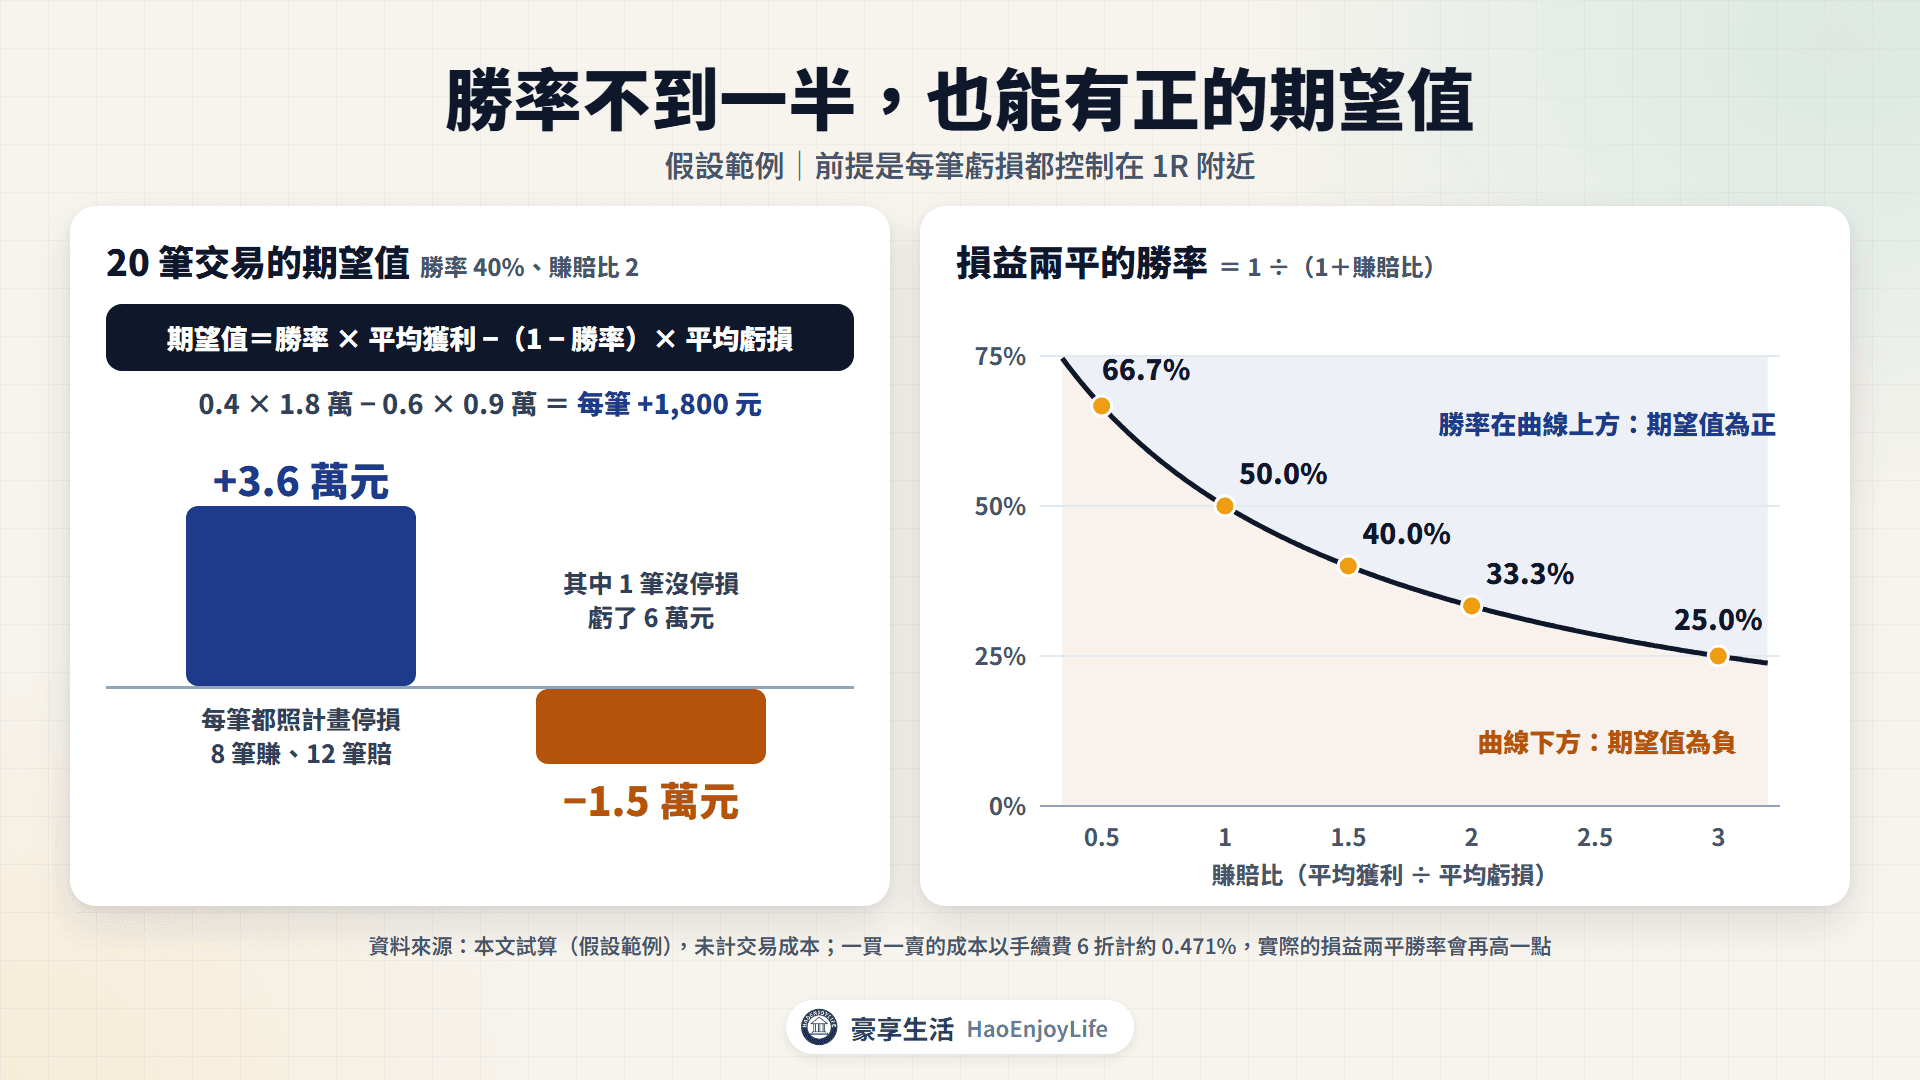
- 期望值:勝率 × 平均獲利 −(1 − 勝率)× 平均虧損,代表平均每筆能賺多少。
假設投資人阿豪 20 筆交易,8 筆獲利、12 筆虧損,平均每筆賺 1.8 萬元、賠 0.9 萬元:
- 勝率:8 ÷ 20 = 40%。
- 賺賠比:1.8 ÷ 0.9 = 2.0。
- 期望值:0.4 × 1.8 − 0.6 × 0.9 = +0.18 萬元。平均每筆賺 1,800 元,20 筆約 3.6 萬元。
勝率不到一半也能賺錢,前提是虧損控制住。如果其中一筆沒停損、虧了 6 萬元,20 筆的合計會從 +3.6 萬元變成 −1.5 萬元。
賺賠比多少,勝率要多高才不虧?
損益兩平的勝率 = 1 ÷(1+賺賠比)。賺賠比越高,需要的勝率越低:
| 賺賠比 | 損益兩平勝率 | 說明 |
|---|---|---|
| 0.5 | 66.7% | 賺一次只有賠一次的一半,要很常贏 |
| 1.0 | 50.0% | 賺賠一樣大,要贏一半以上 |
| 1.5 | 40.0% | 10 筆贏 4 筆打平 |
| 2.0 | 33.3% | 3 筆贏 1 筆打平 |
| 3.0 | 25.0% | 4 筆贏 1 筆打平 |
資料來源:本文試算,未計交易成本
實際的損益兩平勝率會再高一點。一買一賣的成本,以手續費 6 折計算約 0.471%,交易越頻繁,吃掉的期望值越多,詳見交易成本。
檢討多久做一次?看哪些指標?
檢討分成 3 個頻率:
- 每筆出場當天:寫完日誌,標記有沒有照計畫。
- 每月或每 20 筆:算勝率、賺賠比、期望值、照計畫執行率與最大連續虧損。
- 每季:只用照計畫的交易評估規則,決定要不要修改。
筆數太少時,勝率的雜訊很大。真實勝率 40% 的規則,20 筆的獲利筆數有 90% 的機率落在 4 到 12 筆。換算成勝率,20% 到 60% 都有可能。
連續虧損也比直覺常見。勝率 40% 時,20 筆內出現連虧 5 筆以上的機率約 47.8%;50 筆內約 83.5%。
所以前 20 到 30 筆,先看照計畫執行率,不急著改規則。也可以事先寫好「連虧 5 筆,下一筆部位減半」這類條件,讓連虧時的反應也照計畫走。
怎麼把紀律變成習慣?
紀律靠的是環境與流程,不是意志力。可以從下面 5 個做法開始:
- 下單前填檢查表:預期、底線、計畫 3 欄沒填完,就不下單。
- 停損先掛好:部分券商提供觸價或停損條件單,進場後就設定;功能與規則依各券商而定。
- 部位小到睡得著:1R 設在虧掉也不影響心情的金額,執行底線時才不會猶豫。
- 減少看盤:用價格提醒取代盯盤,盤中只確認條件有沒有觸發。
- 情緒差時不開新倉:連虧、生氣或想翻本的時候,只處理既有部位,不下新單。
只做 ETF 定期定額的人,紀律只有一條:設定自動扣款,下跌時照常扣。新手常見的情緒化交易,詳見股票新手常犯的7個錯誤。
常見問題
Q1:凹單攤平和定期定額有什麼不同?
定期定額是事先排好的規則,金額固定、不看漲跌,通常用在分散的 ETF。凹單攤平是虧損後臨時加碼,部位越跌越大,單一個股出事時虧損也跟著放大。
Q2:交易日誌要用什麼工具記?
試算表就夠用。每筆一列,欄位照本文的表格,再用公式算勝率、賺賠比與 R 倍數;重點是每筆都記、記完當天就寫照計畫與否。
Q3:勝率很高,為什麼還是賠錢?
勝率要和賺賠比一起看。勝率 70%、賺賠比 0.3 時,期望值是 0.7 × 0.3 − 0.3 × 1 = −0.09R,平均每筆還是虧。小賺就跑、虧損抱著,最容易變成這種組合。
Q4:連續虧損時,要暫停交易嗎?
可以事先寫進規則,例如連虧 5 筆就部位減半,或暫停一週。重點是在冷靜時決定,不要在虧損當下臨時決定加碼翻本。
延伸閱讀
- 股票趨勢怎麼判斷?上漲、盤整、下跌與趨勢反轉:價格和看法相反時,怎麼從趨勢判斷要不要先處理部位
- 停損停利怎麼設?固定比例、技術位置、移動停利與部位控制:底線設在哪裡、1R 能買幾股
- 股票新手常犯的7個錯誤:違約交割、重壓單一個股、借錢投資怎麼避免:情緒化交易、追高殺低與凹單
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:用閒錢投資與部位控制的基本原則
註:本文個股與指數的漲跌幅、集保持股比率、交易日誌與期望值試算,為豪享生活依豪享看股票還原權息價與集保資料計算。
免責聲明:本文僅為個人經驗分享與觀念整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0