 里奇豪
停損是買進前先決定「跌到哪裡代表判斷錯了」,到了就出場;停利是決定獲利時在哪裡出場。停損可以用固定比例、技術位置、型態、時間與波動度來設。停利常見的有目標價、分批與移動停利。
一次買多少,則由停損位置回推。先決定每筆最多虧總資金的 1~2%,再用「可承受虧損 ÷ 每股風險」算出股數。停損價不等於成交價,跳空與跌停鎖住時,實際虧損會比計畫大。
本文用投資人阿豪的假設數字示範算式,再用京元電子、士電、南電與中興電的實際走勢說明停損與停利的結果。股價資料來自豪享看股票,案例是事後挑選的。
延伸閱讀:投資風險管理怎麼做
為什麼要停損?
停損的目的不是不虧錢,而是讓每一次看錯的虧損,都小到可以承受。原因是虧損和回本不對稱:跌得越深,回本需要的漲幅越大。
虧損多少,要漲多少才回本
| 虧損 | 回本要漲 |
|---|---|
| −10% | +11.1% |
| −20% | +25.0% |
| −30% | +42.9% |
| −50% | +100.0% |
| −70% | +233.3% |
資料來源:本文試算;回本漲幅=虧損 ÷(1 − 虧損)
虧 10% 只要漲 11.1% 就回本,虧 50% 要漲 1 倍。小虧時出場,保留下來的本金還能等下一個機會;放著不處理,小虧可能變成很難回本的大虧。
停損也是一種事先寫好的決定。股價下跌時,人常會想「再等等就會漲回來」;買進前先定好出場條件,到時候照規則做,比臨場憑感覺好。情緒怎麼影響決策,詳見投資紀律為什麼難做到。
停損有哪些方法?
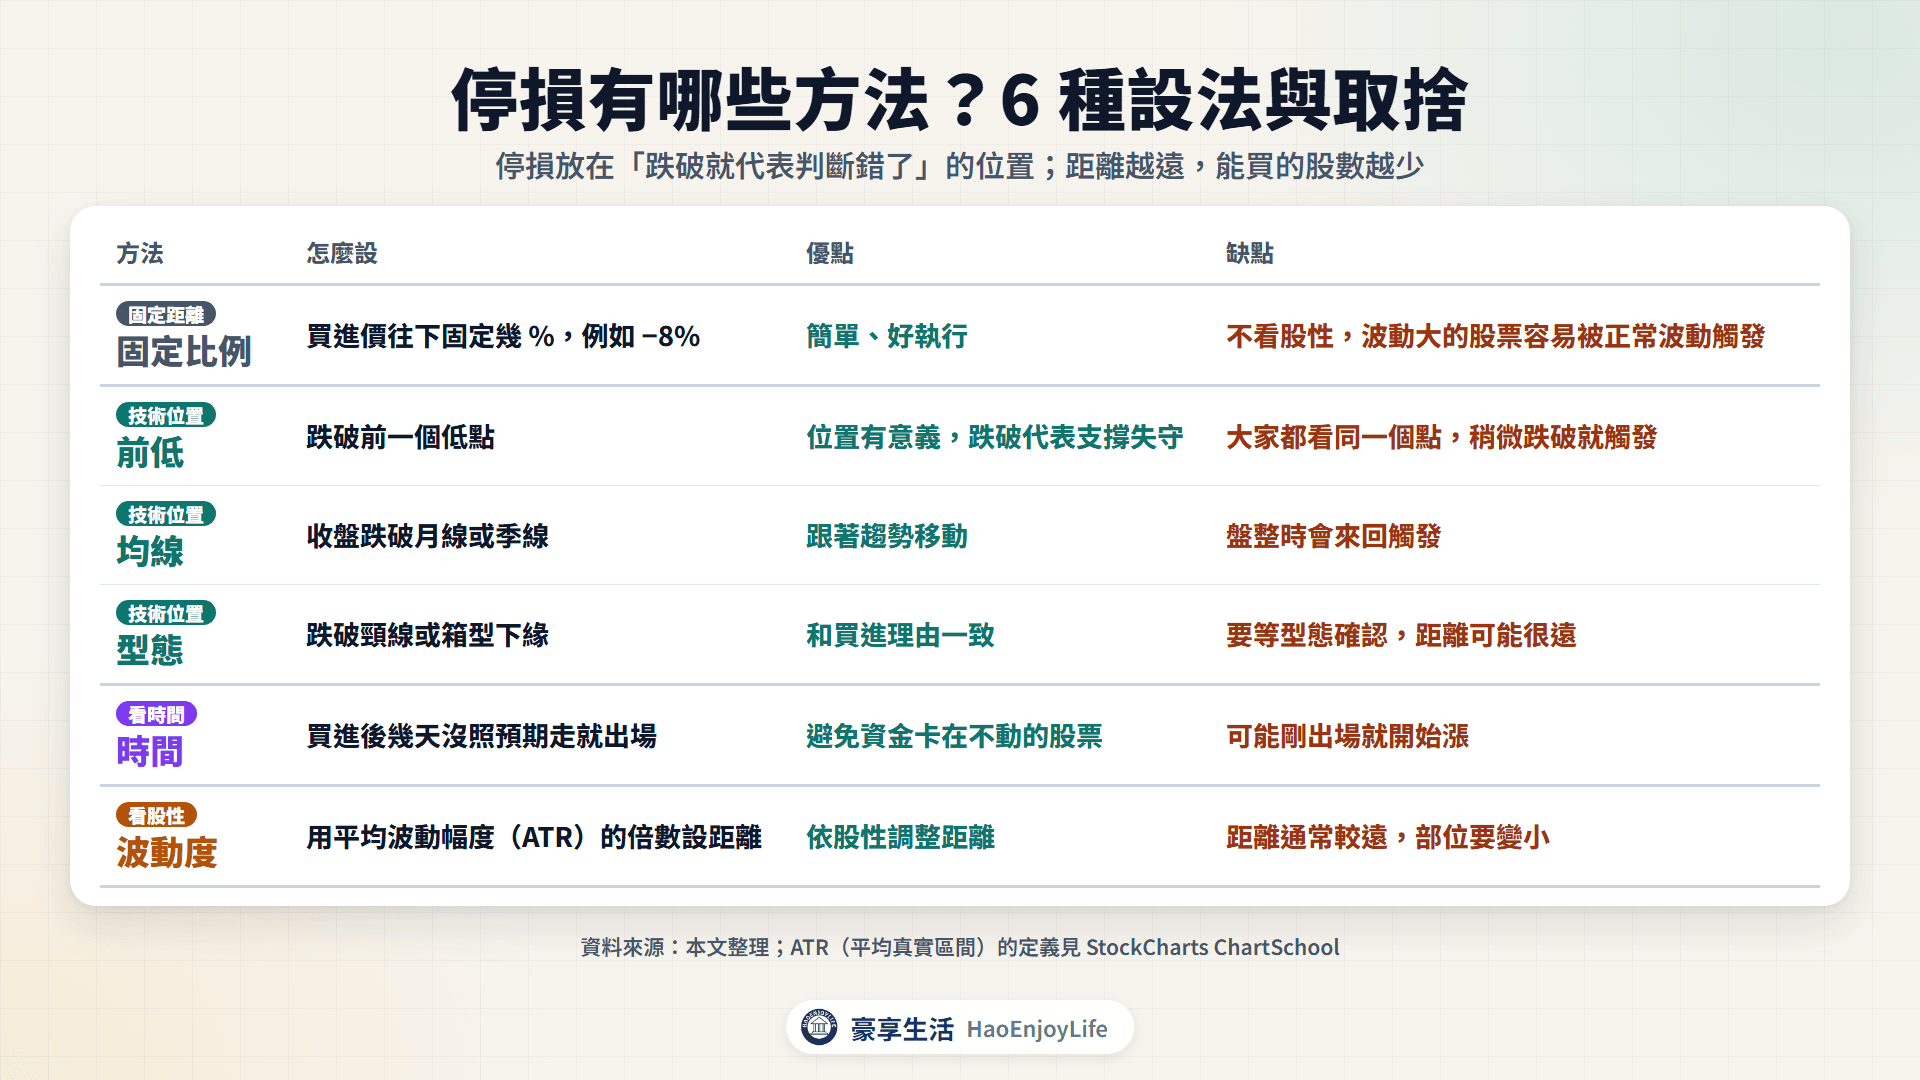
停損的方法依「用什麼判斷看錯」分成 6 種。下表整理各自的設法與取捨:
6 種停損方法比較
| 方法 | 怎麼設 | 優點 | 缺點 |
|---|---|---|---|
| 固定比例 | 買進價往下固定幾 %,例如 −8% | 簡單、好執行 | 不看股性,波動大的股票容易被正常波動觸發 |
| 前低 | 跌破前一個低點 | 位置有意義,跌破代表支撐失守 | 大家都看同一個點,稍微跌破就觸發 |
| 均線 | 收盤跌破月線或季線 | 跟著趨勢移動 | 盤整時會來回觸發 |
| 型態 | 跌破頸線或箱型下緣 | 和買進理由一致 | 要等型態確認,距離可能很遠 |
| 時間 | 買進後幾天沒照預期走就出場 | 避免資金卡在不動的股票 | 可能剛出場就開始漲 |
| 波動度 | 用平均波動幅度(ATR)的倍數設距離 | 依股性調整距離 | 距離通常較遠,部位要變小 |
資料來源:本文整理;ATR 的定義見 StockCharts ChartSchool
固定比例停損怎麼設?
固定比例停損是買進價往下固定一個百分比,例如買在 100 元、停損 −8% 就是 92 元。好處是簡單、不用判斷,適合剛開始建立紀律的人。
缺點是不看股票本身的波動。同樣 −8%,對每天只動 1% 的股票很遠,對每天動 5% 的股票可能兩天就到。所以固定比例最好搭配股性調整,或改用波動度停損。
技術位置停損怎麼設?
技術位置停損,是把停損放在「跌破就代表買進理由不成立」的位置:
- 前低:前一波回檔的低點。跌破代表買盤沒有在同一個位置承接,支撐失守,詳見支撐與壓力。
- 均線:收盤跌破季線或月線。適合沿著均線上漲的趨勢股,趨勢判斷詳見股票趨勢怎麼判斷。
- 型態:跌破頸線、箱型下緣,或突破後又跌回區間,代表型態失敗。
技術位置的問題是太多人看同一個點。停損單集中在前低下方,股價稍微跌破就可能一起觸發,之後又站回來。常見的做法是用收盤價判斷,或在前低下方再留一段緩衝。
波動度停損怎麼算?
波動度停損用 ATR(平均真實區間)來決定距離。真實區間是今天最高價、最低價與昨天收盤價之間的最大差距。ATR 就是它的平均值,由美國技術分析師 Welles Wilder 提出。
常見設法是「買進價或前低 − 2 倍 ATR」。以京元電子(2449)為例,2025 年 7 月 31 日收 118 元。14 日 ATR 約 4.2 元,約是股價的 3.6%:
- 2 倍 ATR:4.2 × 2=8.4 元。
- 停損價:118 − 8.4=109.6 元,取升降單位內的 109.5 元,距離買進價約 7.2%。
同一個方法,用在不同股票,距離會不一樣。南電(8046)2025 年 12 月的 ATR 約 13.45 元,約是股價的 5.5%,2 倍 ATR 就有 11%。波動越大的股票,停損就要放得越遠,部位也要越小。
時間停損是什麼?
時間停損是買進後,在預定的時間內沒有照預期走,就先出場。例如買進理由是「突破之後會加速」,20 個交易日都沒有動,代表當初的預期沒有出現。
時間停損的虧損通常很小,好處是讓資金不要卡在不動的股票上。之後條件重新出現,可以再進場。
停利有哪些方法?
停利決定的是「賺到的錢要留下多少」。方法大致分成 4 種:
4 種停利方法比較
| 方法 | 怎麼做 | 優點 | 缺點 |
|---|---|---|---|
| 目標價 | 漲到固定報酬、前高或型態的等幅測量價位就出場 | 事先知道賺多少,容易執行 | 大趨勢出現時,只賺到開頭一段 |
| 分批停利 | 到目標先賣一部分,剩下的繼續抱 | 先落袋一部分,也保留趨勢的機會 | 獲利介於兩種做法之間 |
| 移動停利 | 停利價跟著高點往上移,跌破才出場 | 趨勢延續時可以一直抱著 | 一定會回吐一段,盤整時容易出場 |
| 趨勢反轉才出 | 等破線、拐頭、交叉等反轉訊號 | 抱得最久 | 回吐最多,訊號出現時常已跌一段 |
資料來源:本文整理;吊燈出場見 StockCharts ChartSchool〈Chandelier Exit〉
型態的等幅測量怎麼算,詳見價格型態。
移動停利怎麼設?
移動停利是讓停利價只往上移、不往下移。常見的設法有三種:
- 最高價回落固定比例:例如從持有後的最高收盤價回落 15% 就出場。
- 均線:收盤跌破月線或季線就出場,均線越長,抱得越久。
- 吊燈出場(Chandelier Exit):多單的出場線是 22 日最高價減 3 倍的 ATR,由 Charles Le Beau 提出。
回落的比例或均線天期,要配合股票的波動。設得太緊,正常的回檔就會被震出場;設得太鬆,回吐的獲利就多。
部位大小怎麼算?
部位大小用停損距離回推。先決定這一筆最多虧多少錢,再除以每股會虧多少:
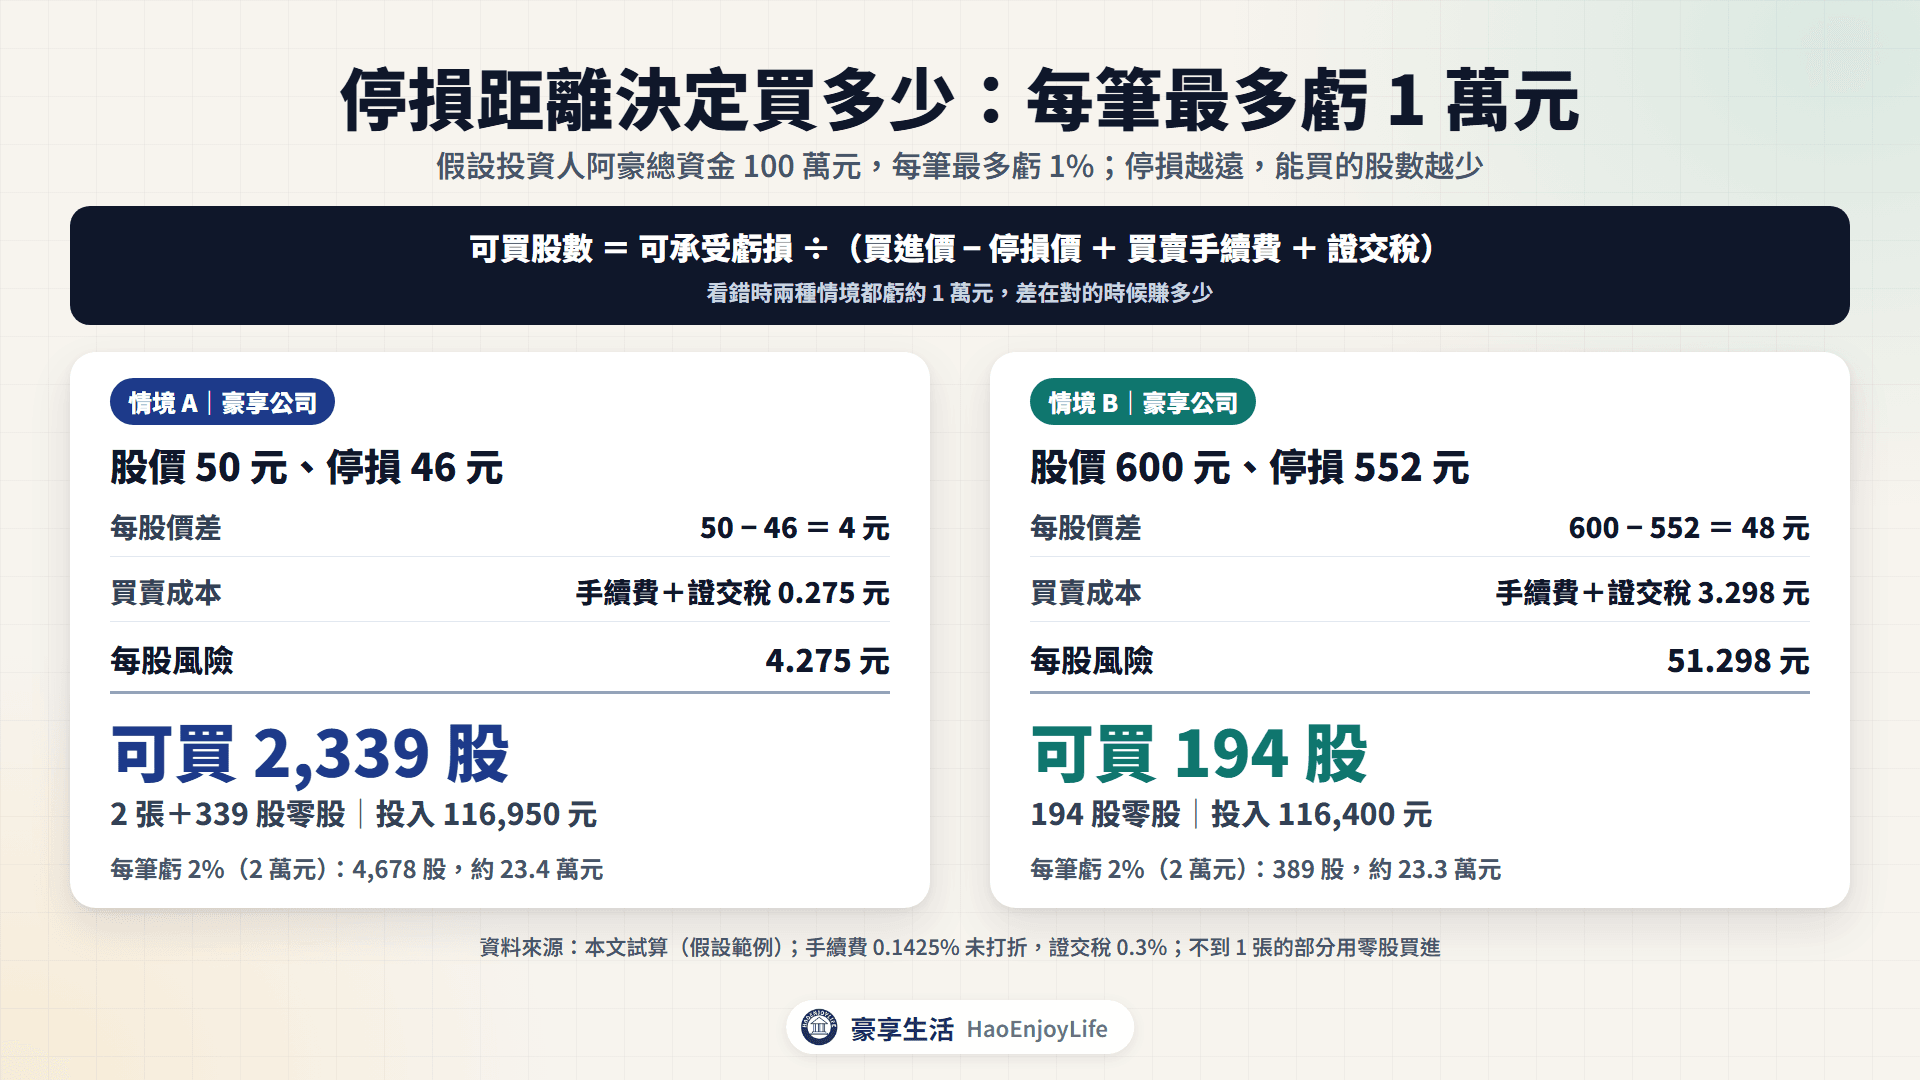
可買股數 = 總資金 × 每筆風險比例 ÷ 每股風險
每股風險是買進價和停損價的差距,再加上買賣手續費與證交稅。每筆風險比例常見的是 1~2%。交易書作者 Alexander Elder 就主張單筆交易的風險不超過總資金 2%。
這個算法的重點是:停損越遠,能買的股數越少;停損越近,能買的股數越多。不管停損設在哪裡,看錯時虧的錢都差不多。
阿豪的部位試算
假設投資人阿豪的投資總資金是 100 萬元,每筆最多虧 1%,也就是 1 萬元。手續費以 0.1425% 不打折計算,賣出另收 0.3% 證交稅。
情境 A:豪享公司股價 50 元,停損 46 元
- 每股價差:50 − 46=4 元。
- 買賣成本:買進手續費 50 × 0.1425%=0.071 元。賣出手續費 46 × 0.1425%=0.066 元,證交稅 46 × 0.3%=0.138 元。
- 每股風險:4 + 0.071 + 0.066 + 0.138=4.275 元。
- 可買股數:10,000 ÷ 4.275=2,339 股,也就是 2 張加 339 股零股。投入金額 116,950 元。
情境 B:豪享公司股價 600 元,停損 552 元
- 每股價差:600 − 552=48 元。
- 買賣成本:買進手續費 0.855 元;賣出手續費與證交稅合計 2.443 元。
- 每股風險:48 + 0.855 + 2.443=51.298 元。
- 可買股數:10,000 ÷ 51.298=194 股,不到 1 張,用盤中零股買進,投入 116,400 元。
阿豪的部位試算(總資金 100 萬元)
| 情境 | 每股風險(含成本) | 每筆虧 1%(1 萬元) | 每筆虧 2%(2 萬元) |
|---|---|---|---|
| 50 元、停損 46 元 | 4.275 元 | 2,339 股,約 11.7 萬元 | 4,678 股,約 23.4 萬元 |
| 600 元、停損 552 元 | 51.298 元 | 194 股,約 11.6 萬元 | 389 股,約 23.3 萬元 |
資料來源:本文試算;手續費 0.1425% 未打折,證交稅 0.3%
股價 600 元的股票,1 張要 60 萬元,用 1 張為單位很難控制在 1% 的風險內。零股可以 1 股為單位買,讓高價股也能照算式買到剛好的股數。零股的手續費有最低收費,詳見股票交易成本怎麼算。
停損距離不同,可買的股數差多少?
同一筆進場,停損方法不同,可買的股數也不同。以京元電子 2025 年 7 月 31 日收 118 元為例,阿豪每筆最多虧 1 萬元:
同一筆進場、不同停損方法的部位(京元電子,118 元買進)
| 停損方法 | 停損價 | 每股價差 | 可買股數(含成本) | 投入金額 |
|---|---|---|---|---|
| 固定 −8% | 108.5 元 | 9.5 元 | 985 股 | 約 11.6 萬元 |
| 2 倍 ATR | 109.5 元 | 8.5 元 | 1,092 股 | 約 12.9 萬元 |
| 前低(7 月 14 日最低) | 99.4 元 | 18.6 元 | 520 股 | 約 6.1 萬元 |
資料來源:豪享看股票(京元電子日 K);本文試算
停損放在前低,距離是 2 倍 ATR 的兩倍多,股數只剩一半。三種設法看錯時都虧約 1 萬元,差在對了的時候賺多少。
單一部位為什麼還要設上限?
1% 原則控制的是停損時的虧損,前提是能在停損價附近賣掉。遇到跳空或跌停,實際虧損會更大。
以情境 A 為例,2,339 股如果連續 2 天跌停,股價從 50 元跌到 40.5 元。在 40.5 元賣出,虧損約 2.2 萬元,是計畫的 2 倍多,但仍只占總資金 2.2%。所以除了用停損回推股數,很多人也會限制單一標的占總資金的比例,避免一次意外就傷到本金。
勝率和賺賠比怎麼影響期望值?
期望值是平均每筆交易能賺多少,由勝率和賺賠比決定。賺賠比是平均獲利除以平均虧損,用每股風險 R 當單位比較好算:
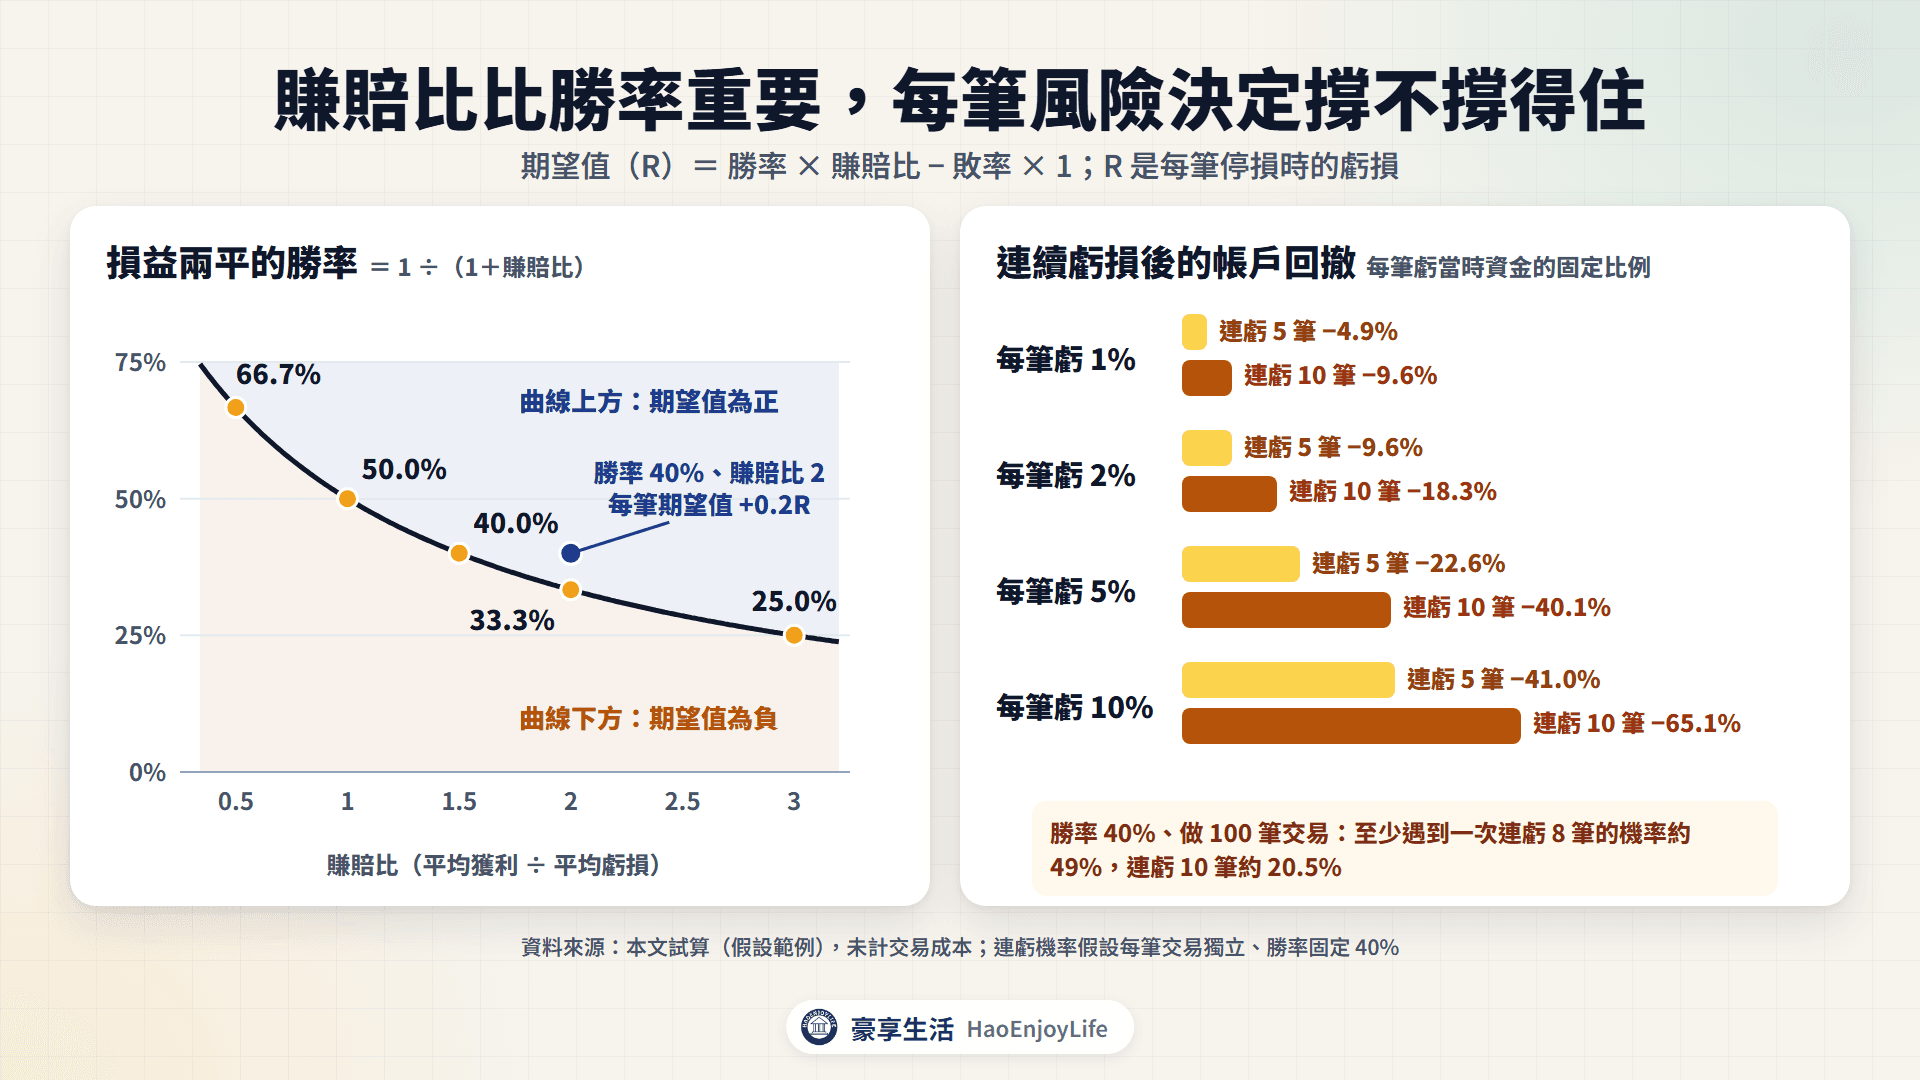
期望值(R)= 勝率 × 賺賠比 − 敗率 × 1
勝率、賺賠比與期望值
| 勝率 | 賺賠比 | 每筆期望值 | 損益兩平需要的勝率 |
|---|---|---|---|
| 60% | 0.5 | −0.1R | 66.7% |
| 50% | 1 | 0 | 50.0% |
| 40% | 1.5 | 0 | 40.0% |
| 40% | 2 | +0.2R | 33.3% |
| 30% | 3 | +0.2R | 25.0% |
資料來源:本文試算;損益兩平勝率=1 ÷(1+賺賠比)
- 勝率高不一定賺錢:勝率 60%,但每次只賺虧損的一半,期望值是負的。
- 勝率低也可以賺錢:勝率 30%,只要賺的時候是虧的 3 倍,期望值就是正的。
- 成本會吃掉一部分:阿豪每筆 R=1 萬元,勝率 40%、賺賠比 2,每筆期望值約 2,000 元。情境 A 一買一賣的成本約 687 元,扣掉後剩約 1,313 元。
連續虧損會發生幾次?
勝率不到一半時,連續虧損很常見。假設每筆交易獨立、勝率固定 40%。做 100 筆交易,至少遇到一次連虧 8 筆的機率約 49%,連虧 10 筆約 20.5%。
這時每筆風險的大小,決定帳戶撐不撐得住:
連續虧損後,帳戶的回撤
| 每筆風險 | 連虧 5 筆 | 連虧 10 筆 |
|---|---|---|
| 1% | −4.9% | −9.6% |
| 2% | −9.6% | −18.3% |
| 5% | −22.6% | −40.1% |
| 10% | −41.0% | −65.1% |
資料來源:本文試算;每筆虧損為當時資金的固定比例
每筆虧 1%,連虧 10 筆還剩九成本金;每筆虧 10%,剩不到四成,之後要漲約 187% 才回本。勝率與賺賠比怎麼記錄、多久檢討一次,詳見投資紀律為什麼難做到。
實例:停損與停利的三種結果
下面三個例子分別是移動停利抱住趨勢、停損避開大跌,以及停損後又漲回。價格都是收盤價判斷,不計交易成本。
實際案例:京元電子 2025 年 7 月到 2026 年 3 月,移動停利抱住一段趨勢
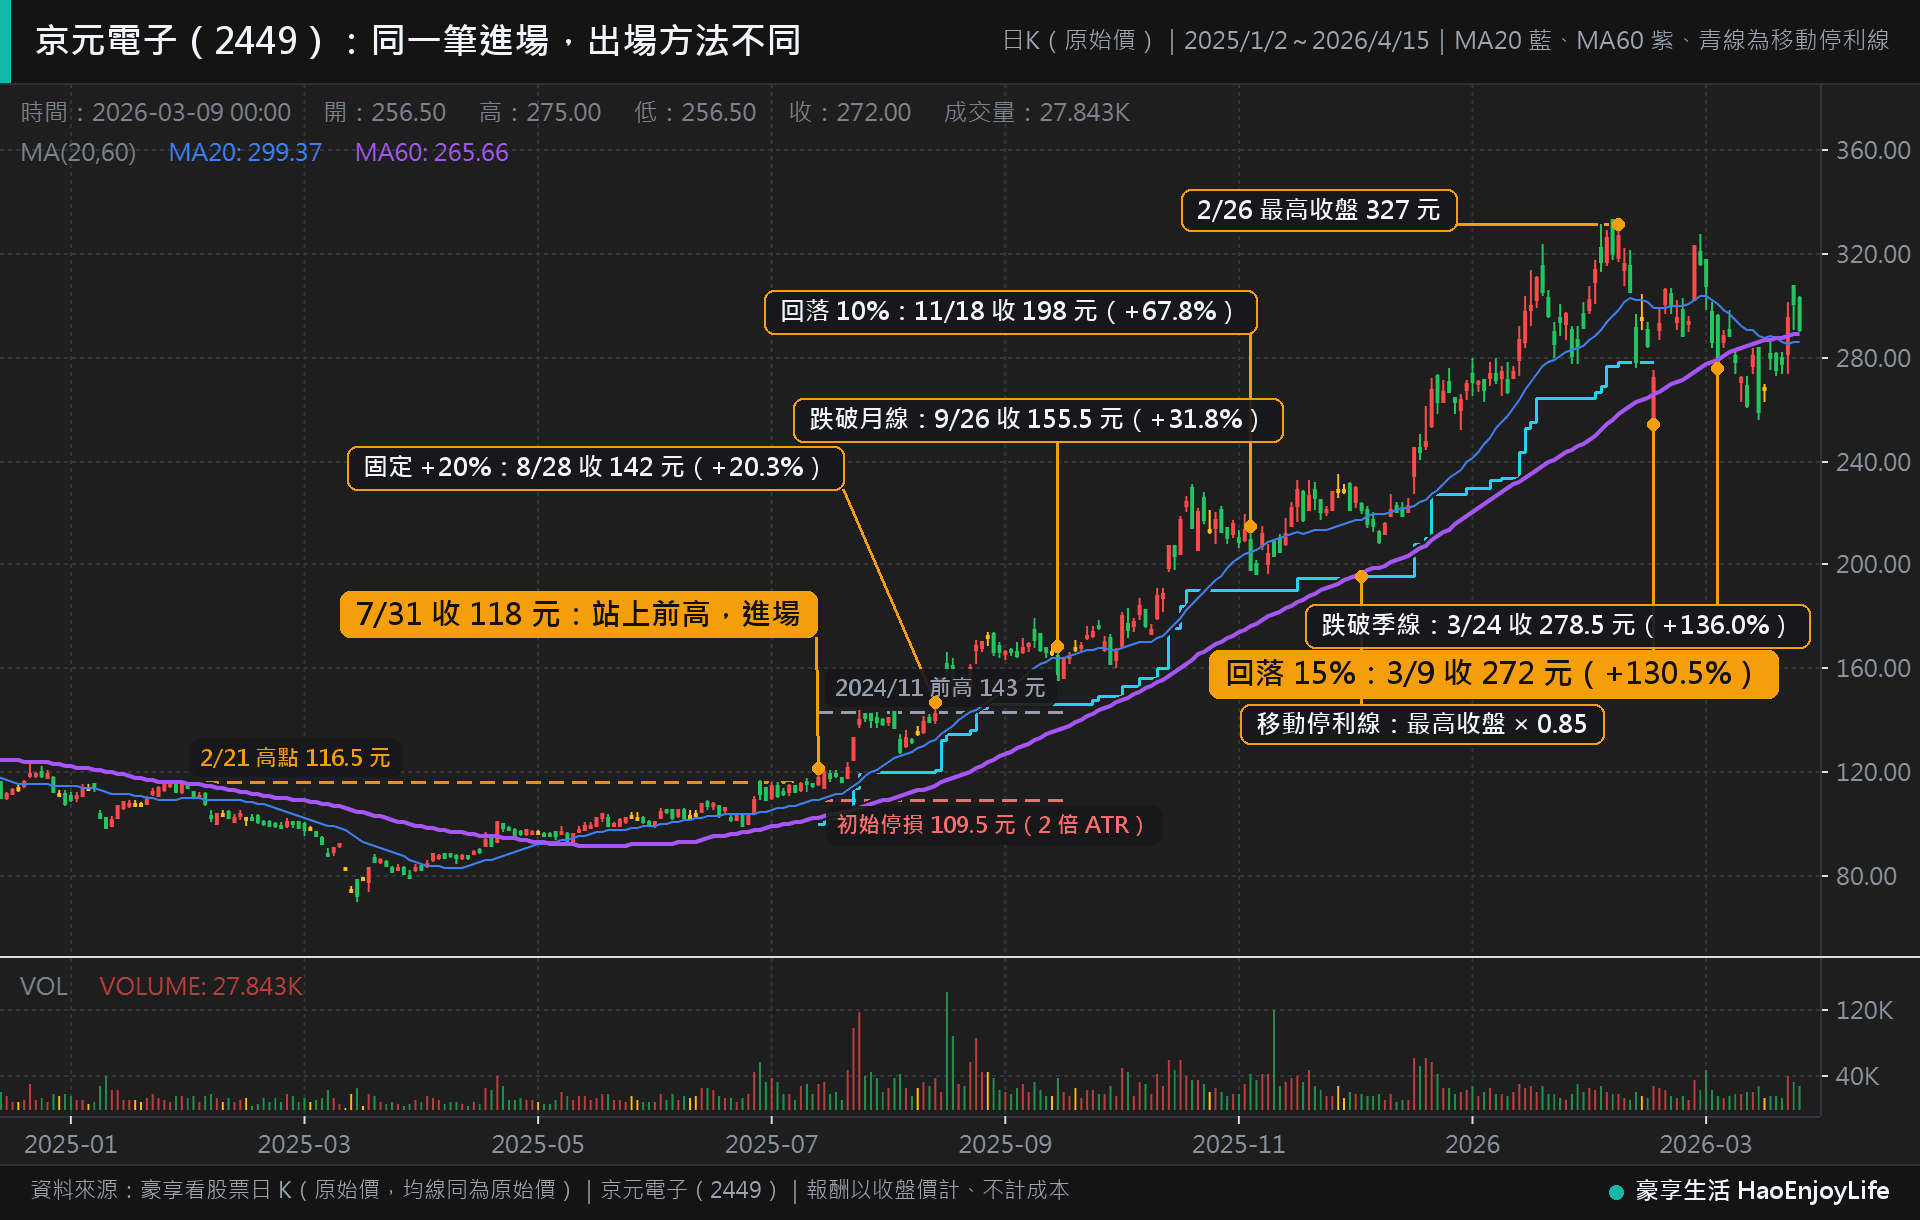
以京元電子為例,2025 年 7 月 31 日收 118 元。收盤站上 4 月關稅大跌之前、2 月 21 日的高點 116.5 元。假設這天買進,初始停損放在 2 倍 ATR 的 109.5 元;之後最低只到 113.5 元,停損沒有觸發。
不同的出場方法,結果差很多:
同一筆進場、不同出場方法的結果(京元電子,118 元買進)
| 出場方法 | 出場日 | 出場價 | 報酬 | 出場時比最高收盤少 | 賺到幾個 R |
|---|---|---|---|---|---|
| 固定停利 +20% | 2025/8/28 | 142.0 元 | +20.3% | — | 2.8R |
| 收盤跌破月線 | 2025/9/26 | 155.5 元 | +31.8% | 9.9% | 4.4R |
| 最高收盤回落 10% | 2025/11/18 | 198.0 元 | +67.8% | 11.6% | 9.4R |
| 最高收盤回落 15% | 2026/3/9 | 272.0 元 | +130.5% | 16.8% | 18.1R |
| 收盤跌破季線 | 2026/3/24 | 278.5 元 | +136.0% | 14.8% | 18.9R |
| 分批:一半 +20%、一半回落 15% | — | 平均 207.0 元 | +75.4% | — | — |
資料來源:豪享看股票(京元電子日 K);R=每股風險 8.5 元
- 固定停利最早出場:+20% 的 141.6 元,剛好接近 2024 年 11 月的前高 143 元。一個月就賺 20%,但錯過之後的大部分漲幅。
- 移動停利抱得最久:回落 15% 的規則,從 2025 年 7 月抱到 2026 年 3 月,賺 130.5%。這段期間收盤從沒跌破季線。
- 停利設得越緊,越早出場:回落 10% 在 11 月一次 12% 的回檔就出場,月線更早。
移動停利一定會回吐一段,也不會賣在最高點。回落 15% 出場時,比 2 月 26 日的最高收盤 327 元少了 16.8%。出場後京元電子又漲到 7 月 6 日的最高 367.5 元,7 月 30 日再跌到 195 元。
這個例子是事後挑出的大趨勢。股價在區間來回時,移動停利會一再觸發,每次小賠。所以它要搭配小額的停損,靠少數大賺的交易彌補多數小賠。
實際案例:士電 2023 年 8 月,跌破前低停損,避開之後的大跌
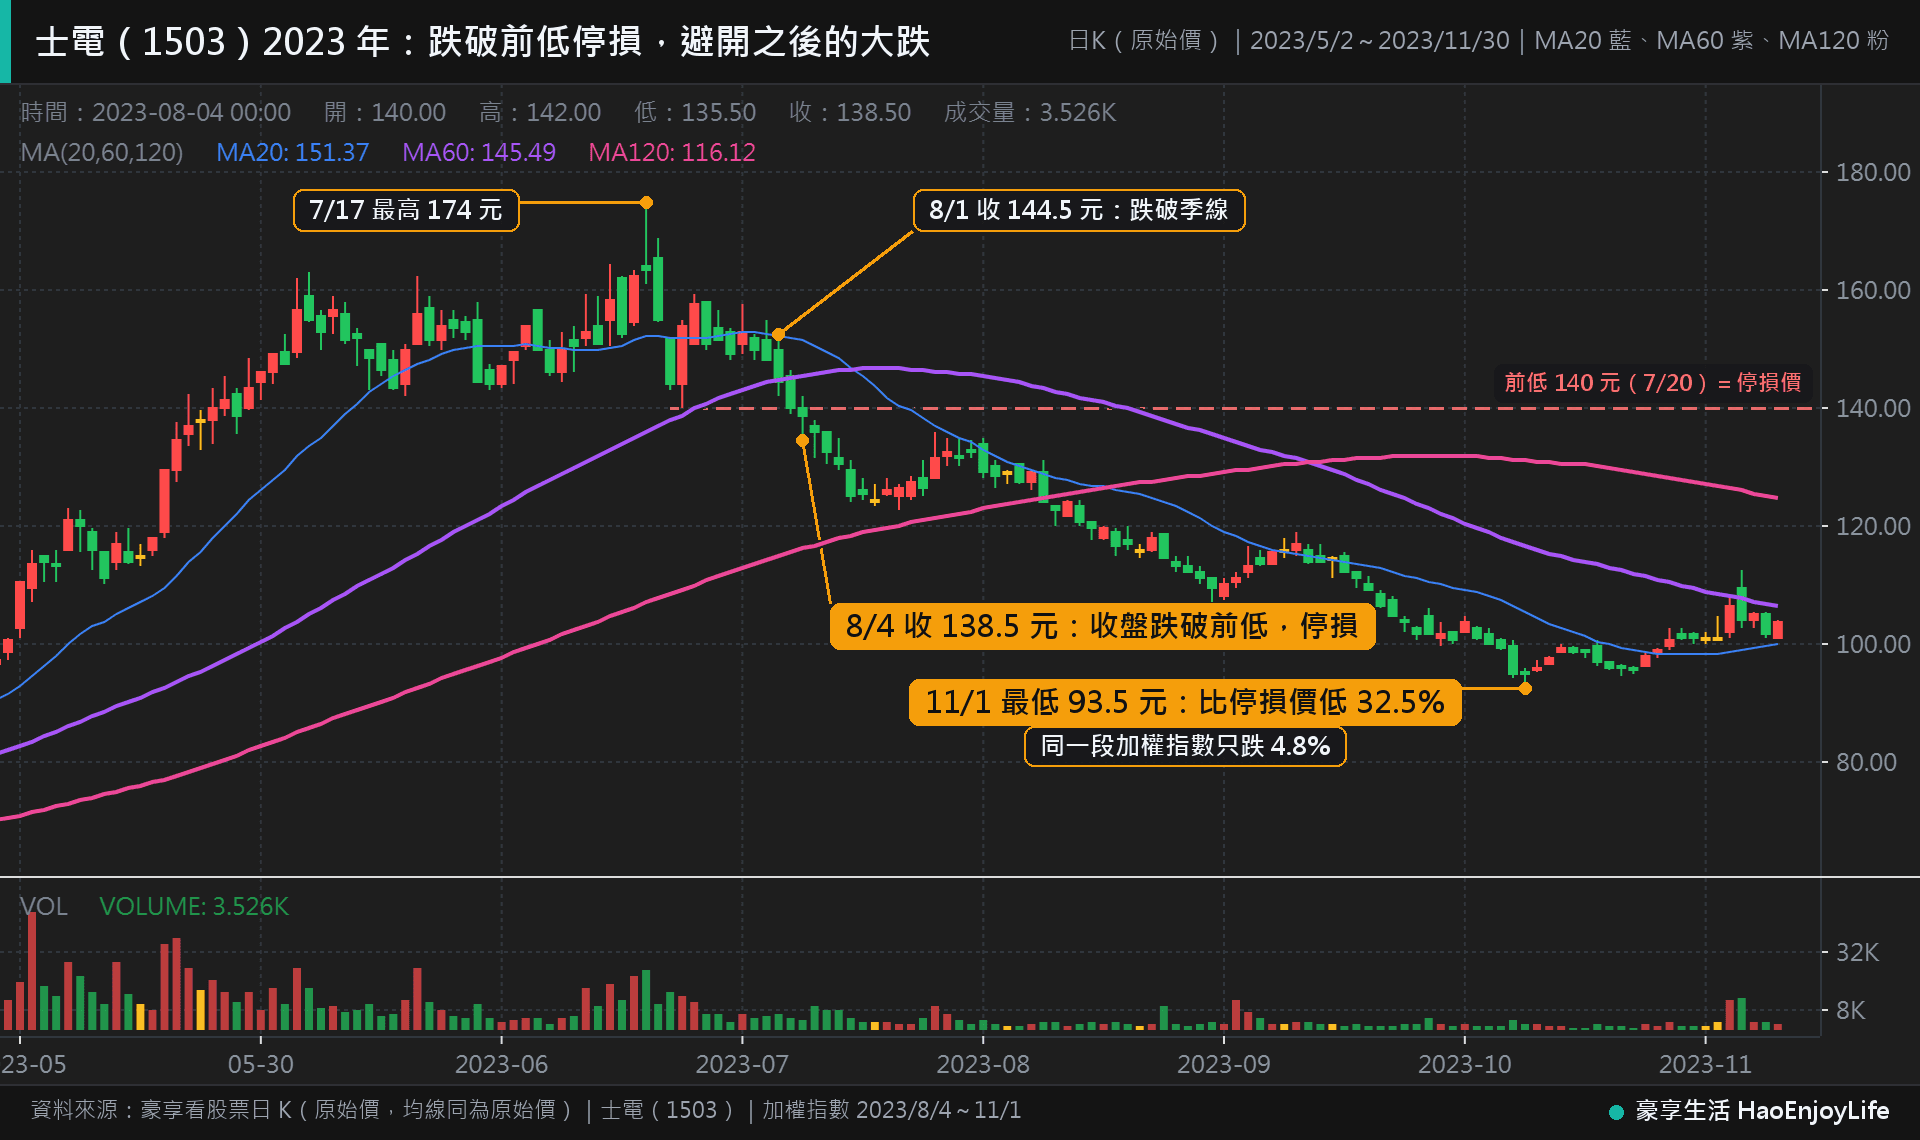
以士電(1503)為例,2023 年 1 月 4 日收 62.7 元,7 月 17 日收 163.5 元。半年漲了約 1.6 倍,7 月 17 日當天最高 174 元。6 月到 7 月股價大多在 140 到 165 元之間整理,7 月 20 日最低 140 元,是最近的前低。
8 月 1 日士電收 144.5 元,跌破季線。8 月 4 日收 138.5 元,當天只跌 1.07%,收盤跌破前低 140 元;假設停損設在前低,這天出場。
之後跌勢延續:8 月 10 日收 125 元,9 月 4 日收 122.5 元。11 月 1 日最低 93.5 元,比停損價低 32.5%。同一段期間加權指數只跌 4.8%,士電的下跌主要是自己的趨勢轉弱。
如果停損放在前低下方 2 倍 ATR 的 123.2 元,會在 9 月 4 日出場,仍避開之後約 24% 的跌幅。停損之後也不代表不能再買:士電到 2024 年 2 月 19 日才重新站回 140 元之上,條件重新出現時可以再評估。
實際案例:南電 2025 年 12 月,停損後又漲回
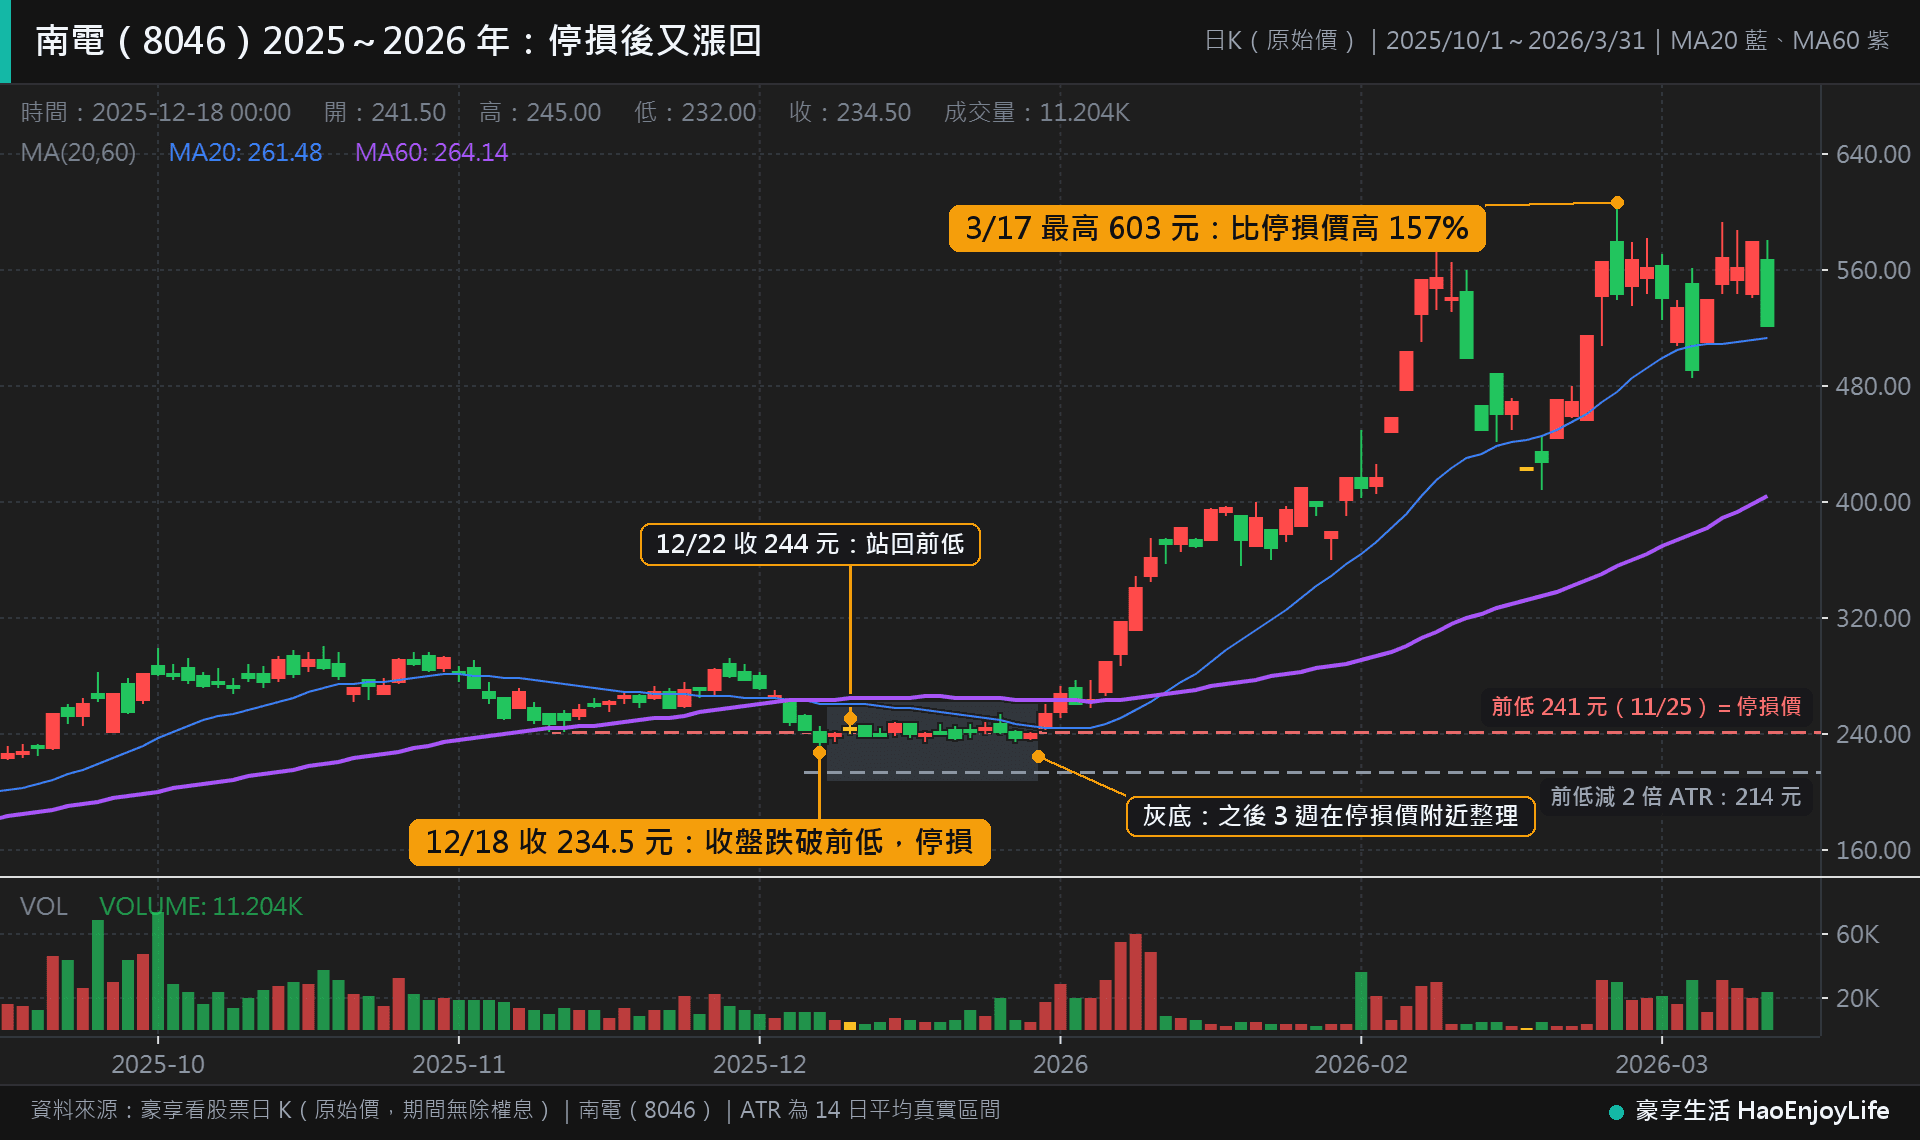
以南電(8046)為例,2025 年 6 月 2 日最低 97.8 元,11 月 3 日最高 301 元。之後回檔,11 月 25 日最低 241 元,成為之後的前低。
12 月 18 日南電收 234.5 元,收盤跌破前低 241 元;假設停損設在前低,這天出場。但跌破只維持了幾天:12 月 22 日收 244 元站回 241 元,之後 3 週都在 237 到 246.5 元之間整理。
2026 年 1 月 12 日、13 日南電連漲兩天,之後漲勢加速,3 月 17 日最高 603 元,比停損價高 157%。停損的人如果沒有重新進場,就錯過了這一段。
這個例子說明兩件事:
- 停損放在大家都看得到的前低,容易被稍微跌破觸發:這次收盤只比前低低 2.7%。
- 留緩衝要付出代價:如果停損改放在前低下方 2 倍 ATR 的 214 元,這次就不會觸發。但每股風險變大,同樣虧 1 萬元,能買的股數變少。
停損被觸發後又漲回,是停損的正常成本。這時要回頭看的是規則有沒有照做,而不是因為一次失效就取消停損。之後條件重新出現,例如重新站回前低、突破前高,可以照新的停損位置再算一次部位。
停損會遇到哪些限制?
停損價只是事先設定的價格,實際成交價可能差很多。最常見的有兩種情況:
- 跳空跌破停損價:收盤後公布重大消息,隔天開盤直接開在停損價下方,只能用開盤價附近的價格賣出。
- 跌停鎖住:台股上市櫃股票單日漲跌幅限制 10%。跌停鎖住時,想賣的人遠多於想買的人,賣單在跌停價大量排隊。市價賣單雖然優先成交,但買單太少,多數賣單還是賣不掉。
實際案例:中興電 2023 年 7 月,連續 2 天跌停
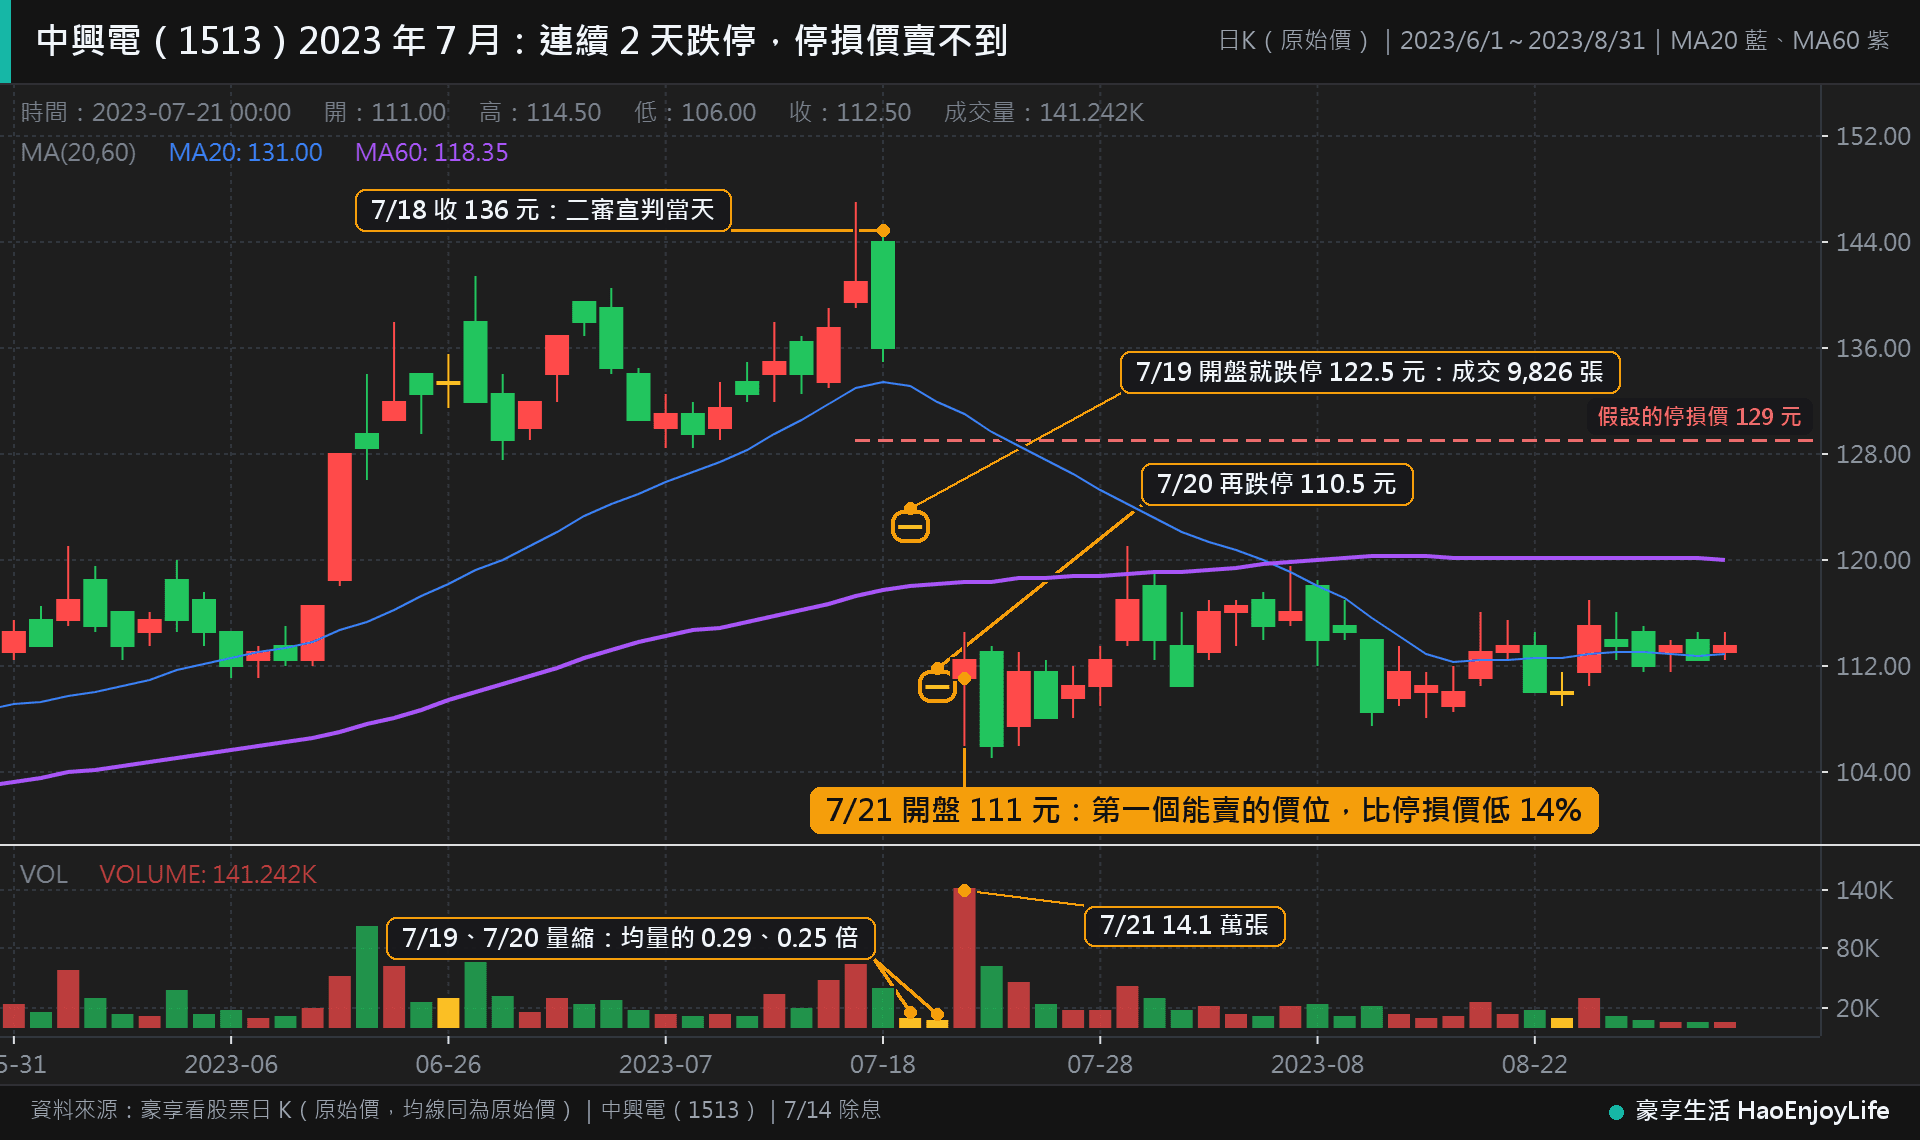
以中興電(1513)為例,2023 年 7 月 18 日收 136 元。依媒體報導,同一天法院對雲豹甲車採購案二審宣判,維持沒收中興電犯罪所得約 20 億元。公司表示,將在第二季財報認列損失。
7 月 19 日中興電開盤就跌停,整天都是 122.5 元,成交 9,826 張。7 月 20 日又是開盤就鎖跌停,整天 110.5 元。這兩天的成交量,只有前 20 日均量的 3 成左右。
假設投資人阿豪 7 月 18 日持有 1,000 股,停損設在 129 元,計畫最多虧 7,000 元:
- 7 月 19 日、20 日:股價都在 129 元之下,但跌停鎖住,掛單排隊也賣不掉。
- 7 月 21 日:開盤 111 元,第一次有機會成交,比停損價低 14%。
- 實際虧損:在 111 元賣出,虧 25,000 元,是計畫的 3.6 倍。
這種情況沒有方法可以完全避免,能做的是事先控制大小:
- 單一部位設上限:就算遇到連續跌停,虧損也不會傷到總資金太多。
- 分散持股:不要把大部分資金放在同一檔股票。
- 把跳空算進最壞情況:買進前除了停損價,也想一下連續 2 根跌停會虧多少。
部位上限與分散的基本做法,詳見投資風險管理怎麼做。南亞科 2025 年 4 月跌停鎖住的例子,詳見技術分析有用嗎。
停損停利的常見錯誤
- 停損一直往下移:股價跌到停損價,又把停損改低一點,等於沒有停損。停損只能往有利的方向移。
- 用停損距離決定要不要買,而不是決定買多少:停損很遠時,不是不買,而是買少一點。
- 部位不照算式,憑感覺加碼:看好的時候多買幾張,一次看錯就超過 1%。
- 只記得賺錢的那幾筆:沒有記錄每筆的 R 倍數,就不知道勝率和賺賠比是多少。
- 停利太早、停損太晚:賺一點就賣、賠了就抱,結果賺賠比小於 1,勝率再高也很難賺錢。
常見問題
Q1:停損要設 5% 還是 10%?
沒有固定答案,要看股票平常的波動。每天動 1% 的股票,5% 已經不近;每天動 5% 的股票,10% 可能兩三天就到。可以用 ATR 的倍數決定距離,再用部位大小把虧損控制在總資金的 1~2%。
Q2:停損要看盤中價還是收盤價?
兩種都有人用。盤中價反應快,但容易被盤中的急跌觸發。收盤價可以過濾盤中的波動,但遇到大跌時,出場價可能比停損價低更多;選定一種之後,固定照同一種做。
Q3:存股、定期定額買 ETF 也要停損嗎?
長期投資市值型 ETF,通常是用資產配置與分散控制風險,不一定用價格停損。但買個股存股,公司的獲利或競爭力明顯轉壞、買進理由消失時,仍需要出場條件,詳見存股風險。
Q4:停損後又漲回去,要不要馬上買回?
不用急著買回,也不用因此不敢買。先確認買進條件有沒有重新出現,例如重新站回前低或突破前高,再用新的停損位置重新計算股數。
延伸閱讀
- 投資避險有哪些工具?現金、債券、黃金、台指期與賣權比較:部位太大或市場風險升高時,怎麼降低整體虧損
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:停損與部位控制之前的基本功
- 技術分析有用嗎?常見誤用、過度最佳化與正確用法:停損價與實際成交價的落差
- 股票趨勢怎麼判斷?上漲、盤整、下跌與趨勢反轉:移動停利沿著趨勢走,反轉訊號也能當出場條件
註:文中的回本漲幅、部位股數、期望值、連續虧損機率與各出場方法的報酬,為豪享生活依假設條件與豪享看股票日 K 資料計算;連續虧損機率假設每筆交易獨立、勝率固定。
免責聲明:本文僅為個人經驗分享與觀念整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0