 里奇豪
槓桿是用借來的錢或保證金,控制比自有資金更大的部位。槓桿倍數=部位價值 ÷ 自有資金;2 倍槓桿時,部位跌 10%,自有資金就跌 20%。槓桿放大的是自有資金的漲跌,也讓追繳、斷頭與虧損超過本金更容易發生。
常見工具的槓桿差很多:融資約 2.5 倍,台指期約 13 倍。融資、期貨與選擇權賣方的虧損,可能超過投入的錢。選擇權買方、權證與槓桿 ETF 最多虧光投入的錢;槓桿 ETF 在盤整時還會偏離倍數。
資料截至:期貨與選擇權價格到 2026 年 10 月 22 日,股價到 2026 年 10 月 16 日。制度查證日期為 2026 年 10 月 25 日。
延伸閱讀:投資風險有哪些
槓桿是什麼?槓桿倍數怎麼算?
槓桿倍數的算法是「部位價值 ÷ 自有資金」。自有資金是部位價值扣掉借款,或期貨帳戶的權益數。
假設投資人阿豪有 100 萬元,再借 100 萬元,一共買進 200 萬元的股票。部位價值 200 萬元,自有資金 100 萬元,槓桿就是 2 倍。
槓桿有哪幾種?
依資金的來源,可以分成三種:
- 借錢型:融資、信貸、股票質借。借款金額固定,要付利息,最後要還本金。
- 保證金型:期貨、選擇權賣方。不用借錢,但每天依結算價計算損益,保證金不足就要補。
- 內建型:選擇權買方、權證、槓桿 ETF。商品本身會放大漲跌,最多虧掉投入的錢,不會被追繳。
工具的槓桿和帳戶的槓桿不一樣
一口微型臺指期貨(俗稱微台)的契約價值,2026 年 10 月 22 日約 462,340 元。原始保證金是 35,050 元,工具本身的槓桿約 13.19 倍。
帳戶如果放 462,340 元、只做 1 口,帳戶的槓桿就是 1 倍。看自己用了多少槓桿,要用整個帳戶算:
帳戶槓桿 = 所有部位的價值合計 ÷ 帳戶淨值
同樣做 1 口微台,帳戶放的錢不同
| 帳戶放的錢 | 部位價值 | 帳戶槓桿 | 指數跌 5% 的帳戶損益 |
|---|---|---|---|
| 35,050 元(剛好一口原始保證金) | 462,340 元 | 13.19 倍 | −23,117 元(−66.0%) |
| 154,113 元 | 462,340 元 | 3 倍 | −23,117 元(−15.0%) |
| 462,340 元 | 462,340 元 | 1 倍 | −23,117 元(−5.0%) |
資料來源:臺灣期貨交易所契約規格、股價指數類保證金一覽表、期貨每日交易行情(2026/10/22 臺股期貨 202611 契約結算價 46,234 點)。未計手續費與期貨交易稅。
虧損的金額三種都一樣,差在占帳戶的比例。多放錢不會讓虧損變少,只是讓帳戶比較晚被追繳。
槓桿 2 倍、3 倍,遇到漲跌 20%、30% 會怎樣?
假設投資人阿豪的自有資金 100 萬元,用借錢的方式做 2 倍、3 倍槓桿,借款金額固定。股價上漲時,淨值依倍數放大;下跌時也一樣。
阿豪自有 100 萬元,借款固定的試算(萬元)
| 槓桿 | 部位 | 借款 | 股價 +30% | 股價 +20% | 股價 −20% | 股價 −30% | 跌多少歸零 |
|---|---|---|---|---|---|---|---|
| 1 倍 | 100 | 0 | 130(+30%) | 120(+20%) | 80(−20%) | 70(−30%) | −100% |
| 2 倍 | 200 | 100 | 160(+60%) | 140(+40%) | 60(−40%) | 40(−60%) | −50% |
| 3 倍 | 300 | 200 | 190(+90%) | 160(+60%) | 40(−60%) | 10(−90%) | −33.3% |
資料來源:本文試算,未計利息、手續費與稅
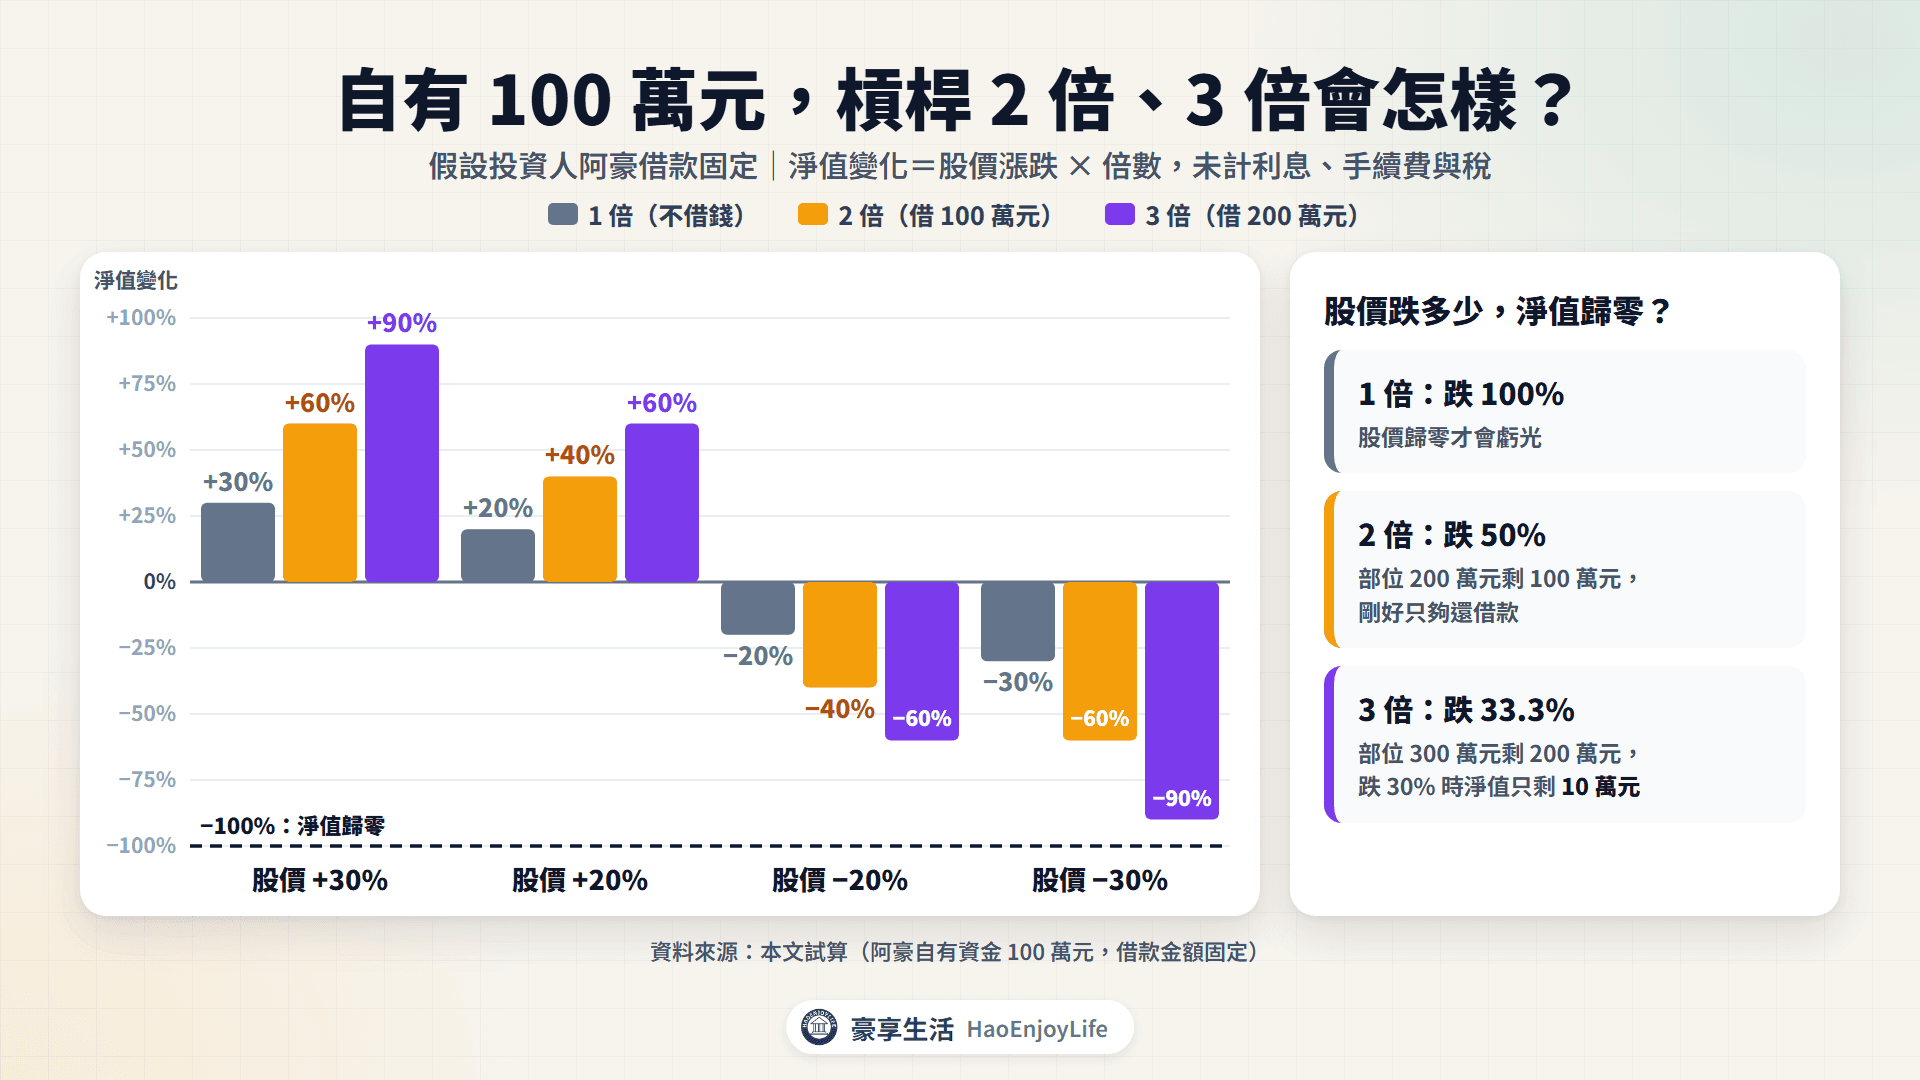
- 歸零的跌幅很近:2 倍槓桿,股價跌 50% 淨值就歸零;3 倍只要跌 33.3%。
- 利息不管漲跌都要付:假設年利率 3%,2 倍一年利息 3 萬元,3 倍 6 萬元。
- 用股票借錢會更早出事:用股票當擔保(融資、股票質借),擔保品市值低於借款的 130% 就會被追繳。2 倍在股價跌 35% 時碰到,3 倍只要跌 13.3%。
跌了之後,要漲多少才回本?
股價跌 20%,要漲 25% 才回到原價;跌 30%,要漲 42.9%。
借款固定、又沒被賣掉時,股價回到原價,淨值也會回到 100 萬元(不計利息)。如果只看淨值,2 倍跌 20% 剩 60 萬元,要漲 66.7% 才回本;3 倍跌 30% 剩 10 萬元,要漲 900%。
所以用槓桿的人,能不能撐到股價回來,比漲跌本身更重要。撐不住的原因,多半是追繳與斷頭。
2025 年 4 月急跌,各種槓桿的結果
以 0050 為例,還原權息收盤價從 2025 年 3 月 26 日的 44.89 元,跌到 4 月 9 日的 35.57 元。下跌 20.8%,同一段跌幅用不同方式做槓桿,結果差很多:
0050 跌 20.8% 時,不同槓桿方式的結果(2025/3/26 → 4/9)
| 方式 | 4/9 淨值變化 | 追繳情況 | 回到 3/26 水準 |
|---|---|---|---|
| 現股 1 倍 | −20.8% | — | 2025/6/10 |
| 融資 2.5 倍 | −51.9% | 維持率 132.1%,差一點追繳 | 2025/6/10(沒被處分的前提) |
| 借款固定 2 倍 | −41.5% | — | 2025/6/10 |
| 借款固定 3 倍 | −62.3% | 用股票擔保時,擔保比例 118.9% 會被追繳 | 2025/6/10(撐得住的前提) |
| 每日 2 倍(模擬) | −38.3% | 不會追繳 | 2025/6/10 |
| 每日 3 倍(模擬) | −53.1% | 不會追繳 | 2025/6/25 |
| 00631L 實際 | −42.7% | 不會追繳 | 2025/7/3 |
資料來源:豪享看股票(還原權息收盤價)。每日 2 倍、3 倍以 0050 每日報酬乘以倍數連乘,不含費用;回到原點以收盤價第一次不低於起點計算。
- 借款固定的槓桿,在單邊急跌時虧得比較多:每日重新平衡的槓桿 ETF 會在下跌後自動減碼。4 月 9 日每日 2 倍模擬是 −38.3%,比借款固定 2 倍的 −41.5% 少。
- 3 倍的淨值剩不到 4 成:借款固定 3 倍剩 37.7%,用股票擔保還會被追繳。
- 00631L 比模擬晚回本:00631L 主要用加權指數期貨追蹤臺灣 50 指數的 2 倍,兩者漲跌不完全相同,詳見槓桿型與反向型ETF。
融資、期貨、選擇權、權證與槓桿ETF,槓桿差在哪?
各種工具的倍數、成本與最壞情況整理如下:
常見槓桿工具比較
| 工具 | 大約槓桿 | 主要成本 | 最壞情況 | 會不會追繳 |
|---|---|---|---|---|
| 融資 | 約 2.5 倍(融資比率最高 60%) | 融資利息,證券商自訂 | 股價跌 22% 追繳,跌 40% 自備款歸零;處分後不足仍要補 | 會,維持率低於 130% |
| 信貸、股票質借 | 看借多少,例如自有 100 萬元借 100 萬元是 2 倍 | 貸款利息;2026 年 8 月五大銀行消費性貸款平均 2.568% | 股票歸零,貸款照樣要還 | 信貸不會;股票質借低於 130% 會 |
| 股票期貨 | 約 4.9~7.4 倍 | 手續費、期交稅十萬分之 2,不付利息 | 虧損可能超過保證金 | 會,權益數低於維持保證金 |
| 台指期(大台、小台、微台) | 約 13.2 倍 | 同上;到期要轉倉 | 反向 7.58% 虧光原始保證金;一天跌停虧 1.32 倍保證金 | 會 |
| 選擇權買方 | 權利金只有契約價值的 0.75%~2.85% | 權利金、時間價值流失 | 到期價外,權利金全部虧光 | 不會 |
| 選擇權賣方 | 保證金約契約價值的 1/18 | 保證金占用 | 最大虧損是權利金的數十倍;賣出買權沒有上限 | 會 |
| 權證 | 實質槓桿約 2.5~8.4 倍(台達電權證例) | 權利金、時間價值、造市價差 | 到期價外歸零 | 不會 |
| 槓桿 ETF | 每日 2 倍(00631L 曝險為淨值 180%~220%) | 費用率約 1.16%(00631L,2025 年) | 盤整與大跌時偏離倍數,最多虧光投入的錢 | 不會;第一次買要符合資格 |
資料來源:金管會 2025/5/26 金管證投字第1140382475號令、證券商辦理有價證券買賣融資融券業務操作辦法、臺灣期貨交易所保證金一覽表與每日交易行情(2026/10/22)、中央銀行、元大投信簡式公開說明書;權證槓桿為 2026/10/7 估算值
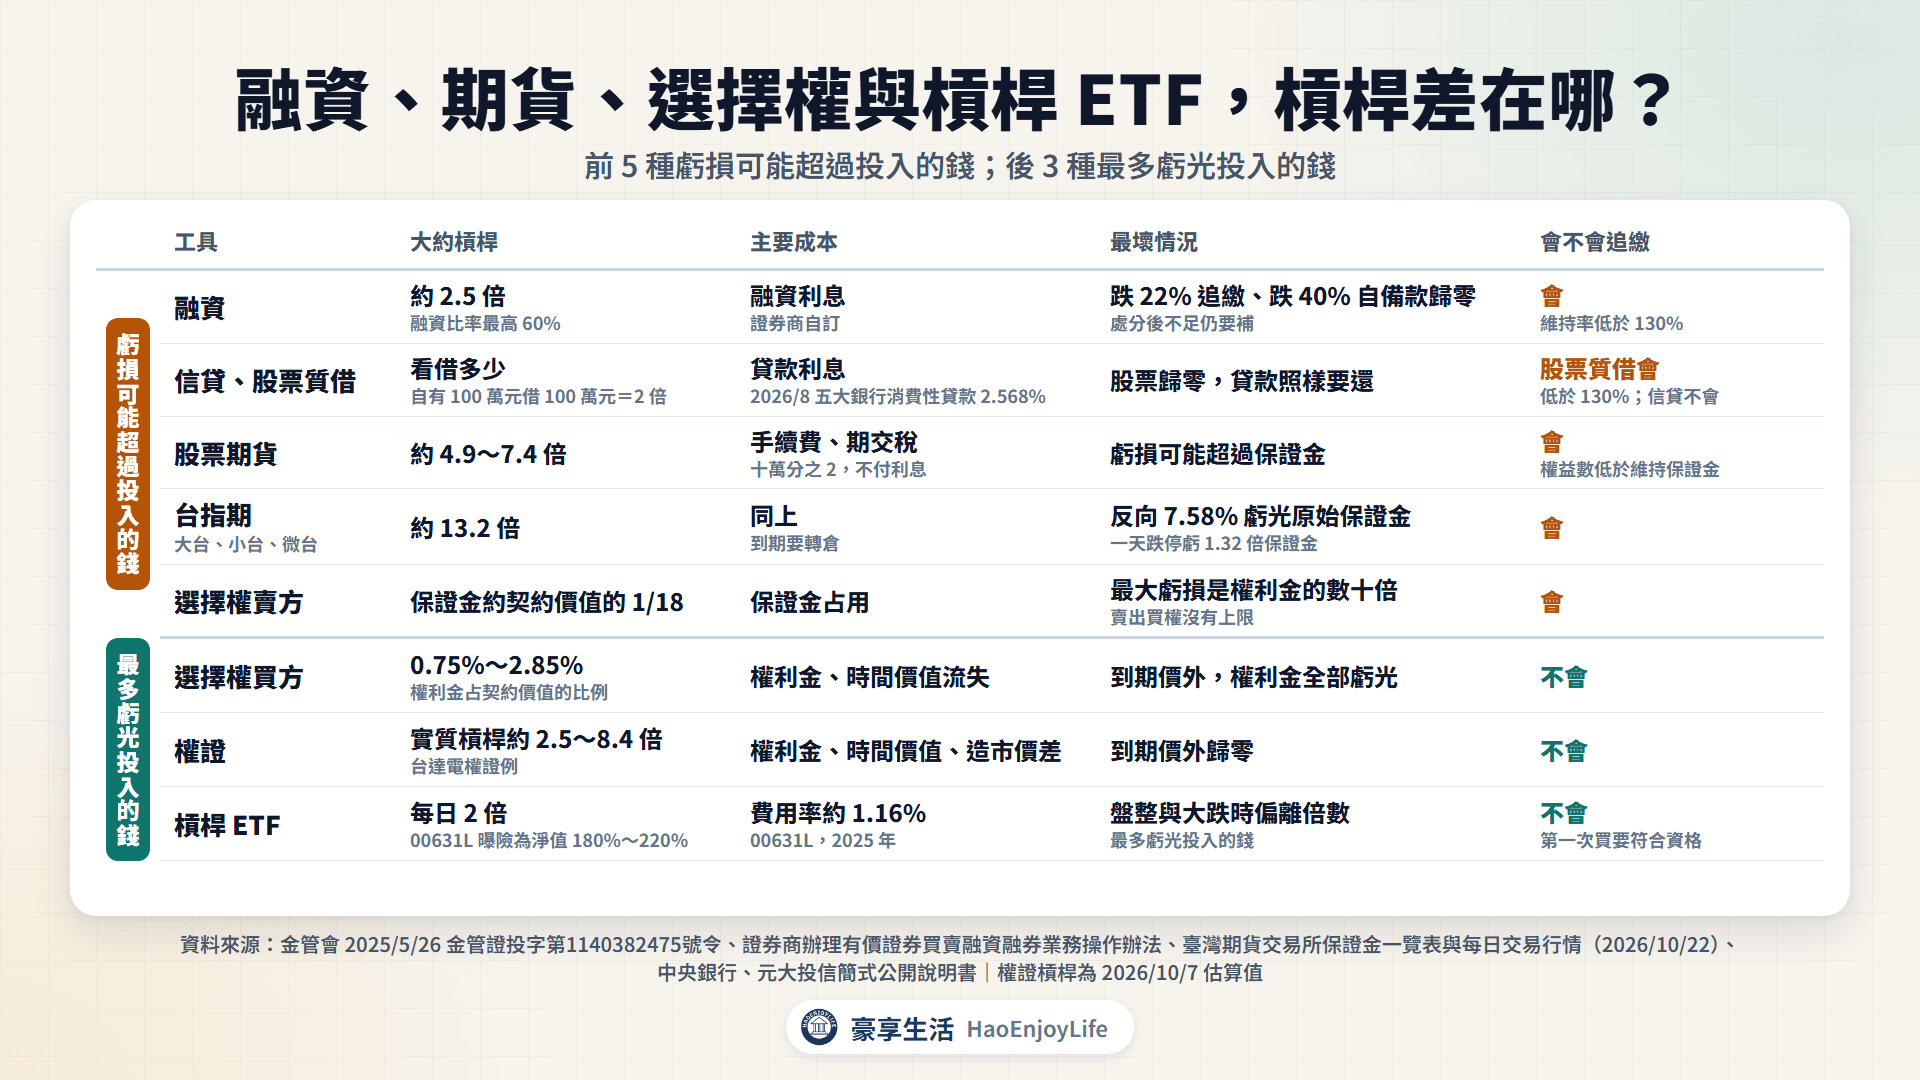
用最壞情況分成兩組,比較容易記:
- 虧損可能超過投入的錢:融資、信貸與股票質借、期貨、選擇權賣方。跳空或連續跌停時,處分或砍倉不一定成交在你想要的價格。
- 最多虧光投入的錢:選擇權買方、權證、槓桿 ETF。不會追繳,但歸零或大幅縮水的機率比現股高。
選擇權買方和賣方的倍數差在哪,以 2026 年 10 月 22 日的臺指選擇權 11 月契約為例。加權指數收盤 46,041.43 點,44,000 點賣權的結算價 680 點,一口權利金 34,000 元:
- 買方:付 34,000 元,最多虧 34,000 元。
- 賣方:收 34,000 元,原始保證金 128,000 元。指數跌到 0 時,最大虧損是 2,166,000 元,約權利金的 63.7 倍。
四種基本部位的損益,詳見選擇權買方賣方差在哪;權證的權利金與到期價值,見權證是什麼。
融資維持率怎麼算?股價跌多少會被追繳、斷頭?
融資是向證券商借錢買股票,上市、上櫃股票最多借 60%,自備 40%。證券商每天計算整戶擔保維持率,只有一筆融資時可以簡化成:
融資維持率 = 股票市值 ÷ 融資金額 × 100%
買進當下的維持率約 166.7%。從追繳到斷頭,依操作辦法第 54、55 條:
- 追繳:維持率低於 130%,證券商通知你在 2 個營業日內補繳差額。
- 處分:期限內沒補足、當天維持率仍不足,證券商從下一個營業日起賣出股票,俗稱斷頭。
- 不足要補:賣出的錢不夠還借款,差額仍要自己補。
補繳金額=融資金額 −(計算日收盤價 × 股數 × 60%),等於按新股價把自備款補回市值的 40%。期限到時維持率回到 130% 以上,可以暫不處分;回到 166% 以上,追繳紀錄才取消。
融資的 2.5 倍槓桿,股價只要跌 22% 就碰到 130%;跌 40%,自備款就全部虧完。券資比與融資餘額怎麼看,見融資融券是什麼。
實例:台達電 2026 年先漲 153%,再跌 29%
以台達電(2308)為例,2026 年 1 月 2 日收盤 995 元。5 月 27 日收在 2,520 元,上漲 153.3%,是 2026 年收盤最高。
假設 1 月 2 日融資買進 1 張:融資 597,000 元,自備 398,000 元。5 月 27 日賣出,拿回 1,923,000 元,自備款報酬 383.2%,約是股價漲幅的 2.5 倍。假設年利率 6%(各證券商自訂),145 天的利息約 14,230 元。
同一檔股票,換個時間點買進,結果完全不同。假設 6 月 22 日以收盤價 2,150 元融資買進 1 張,融資 1,290,000 元。自備款 860,000 元,追繳價是 1,677 元。
台達電 6 月 22 日融資買進 1 張之後
| 日期 | 收盤價 | 股價漲跌 | 維持率 | 自備款剩下 | 狀態 |
|---|---|---|---|---|---|
| 7/20 | 1,705 元 | −20.7% | 132.2% | 415,000 元(−51.7%) | 接近追繳 |
| 7/28 | 1,580 元 | −26.5% | 122.5% | 290,000 元(−66.3%) | 追繳 342,000 元 |
| 7/29 | 1,495 元 | −30.5% | 115.9% | 205,000 元(−76.2%) | 補繳期限內 |
| 7/30 | 1,530 元 | −28.8% | 118.6% | 240,000 元(−72.1%) | 期限到仍不足 |
| 7/31 | 1,640 元 | −23.7% | 127.1% | 350,000 元(−59.3%) | 假設當天被處分 |
資料來源:豪享看股票(台達電原始收盤價,6 月 17 日除息後沒有其他除權息)。融資比率以 60% 計算,未計手續費、稅與利息;處分價假設為 7 月 31 日收盤價。
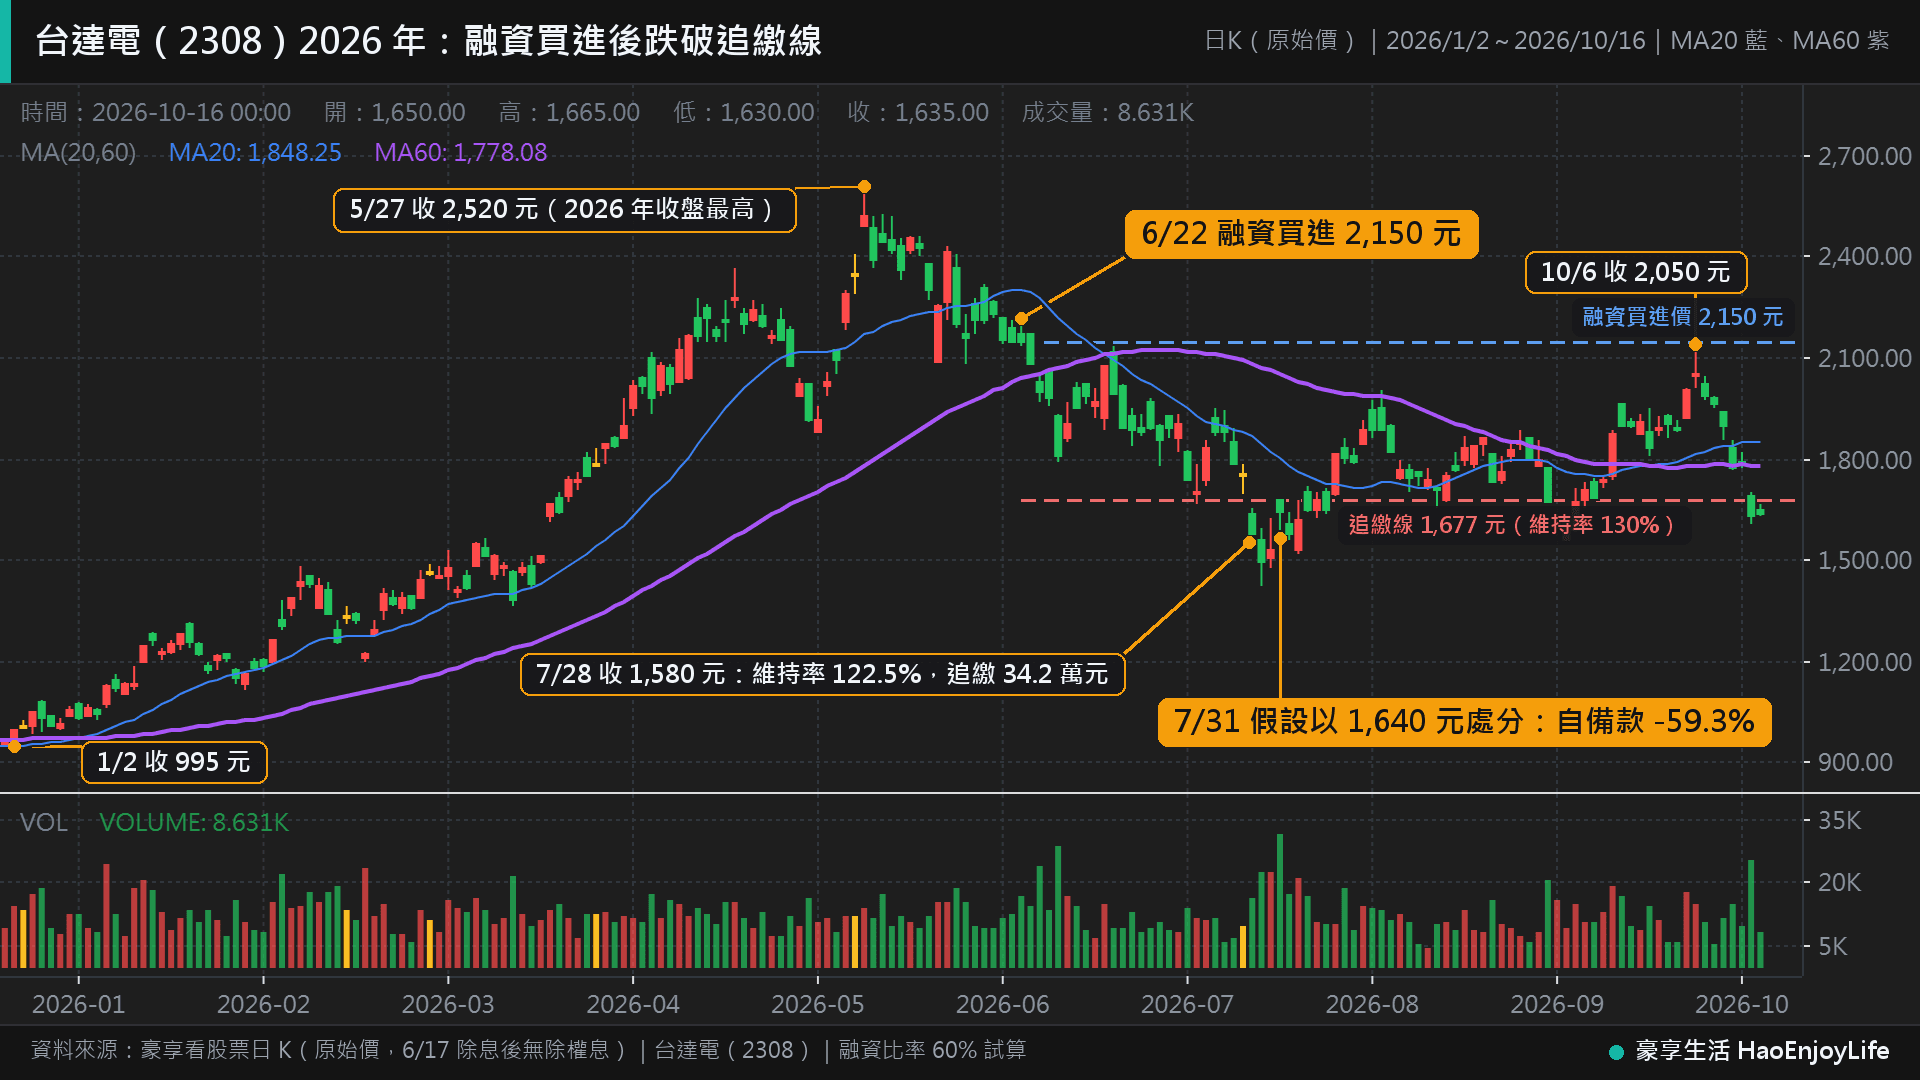
7 月 28 日要保住部位,2 個營業日內得再拿出 342,000 元,是原本自備款的 4 成。沒補錢,7 月 31 日被處分,自備款 860,000 元只拿回 350,000 元,虧 59.3%。
同一天的現股只虧 23.7%,而且可以選擇繼續持有。之後台達電 10 月 6 日回到 2,050 元,10 月 16 日收 1,635 元。被處分的人,虧損在 7 月 31 日就確定了。
期貨保證金不夠會怎樣?追繳與砍倉的門檻
期貨每天收盤後依結算價計算損益,這叫逐日結算。帳戶權益數(帳戶的錢加上部位浮動損益)低於維持保證金,就要補回原始保證金。
- 盤後追繳:收盤後低於維持保證金,要在期限內補到原始保證金。例如玉山證券是次一營業日中午 12 點前。
- 代為沖銷:盤中風險指標低於約定比率,期貨商會直接平倉,俗稱砍倉。風險指標是權益數占所需原始保證金的比率,約定比率不得低於 25%。
- 超額損失:跳空或鎖跌停時砍不掉,權益數變成負數,要在 3 個營業日內補足,否則會被申報違約。
以 2026 年 10 月 22 日小型臺指期貨(俗稱小台)11 月契約的結算價 46,234 點計算。一口契約價值 2,311,700 元,原始保證金 175,250 元,槓桿 13.19 倍:
小台存入的錢不同,反向多少會出事
| 存入金額 | 帳戶槓桿 | 追繳 | 砍倉(風險指標 25%) | 存入的錢虧光 |
|---|---|---|---|---|
| 175,250 元(1 倍原始保證金) | 13.19 倍 | 815 點(1.76%) | 2,629 點(5.69%) | 3,505 點(7.58%) |
| 350,500 元(2 倍) | 6.60 倍 | 4,320 點(9.34%) | 6,134 點(13.27%) | 7,010 點(15.16%) |
| 525,750 元(3 倍) | 4.40 倍 | 7,825 點(16.92%) | 9,639 點(20.85%) | 10,515 點(22.74%) |
資料來源:臺灣期貨交易所股價指數類保證金一覽表(2026/8/12 起適用,2026/10/25 查證仍有效)、期貨每日交易行情。百分比以 46,234 點換算;未計手續費與期貨交易稅。
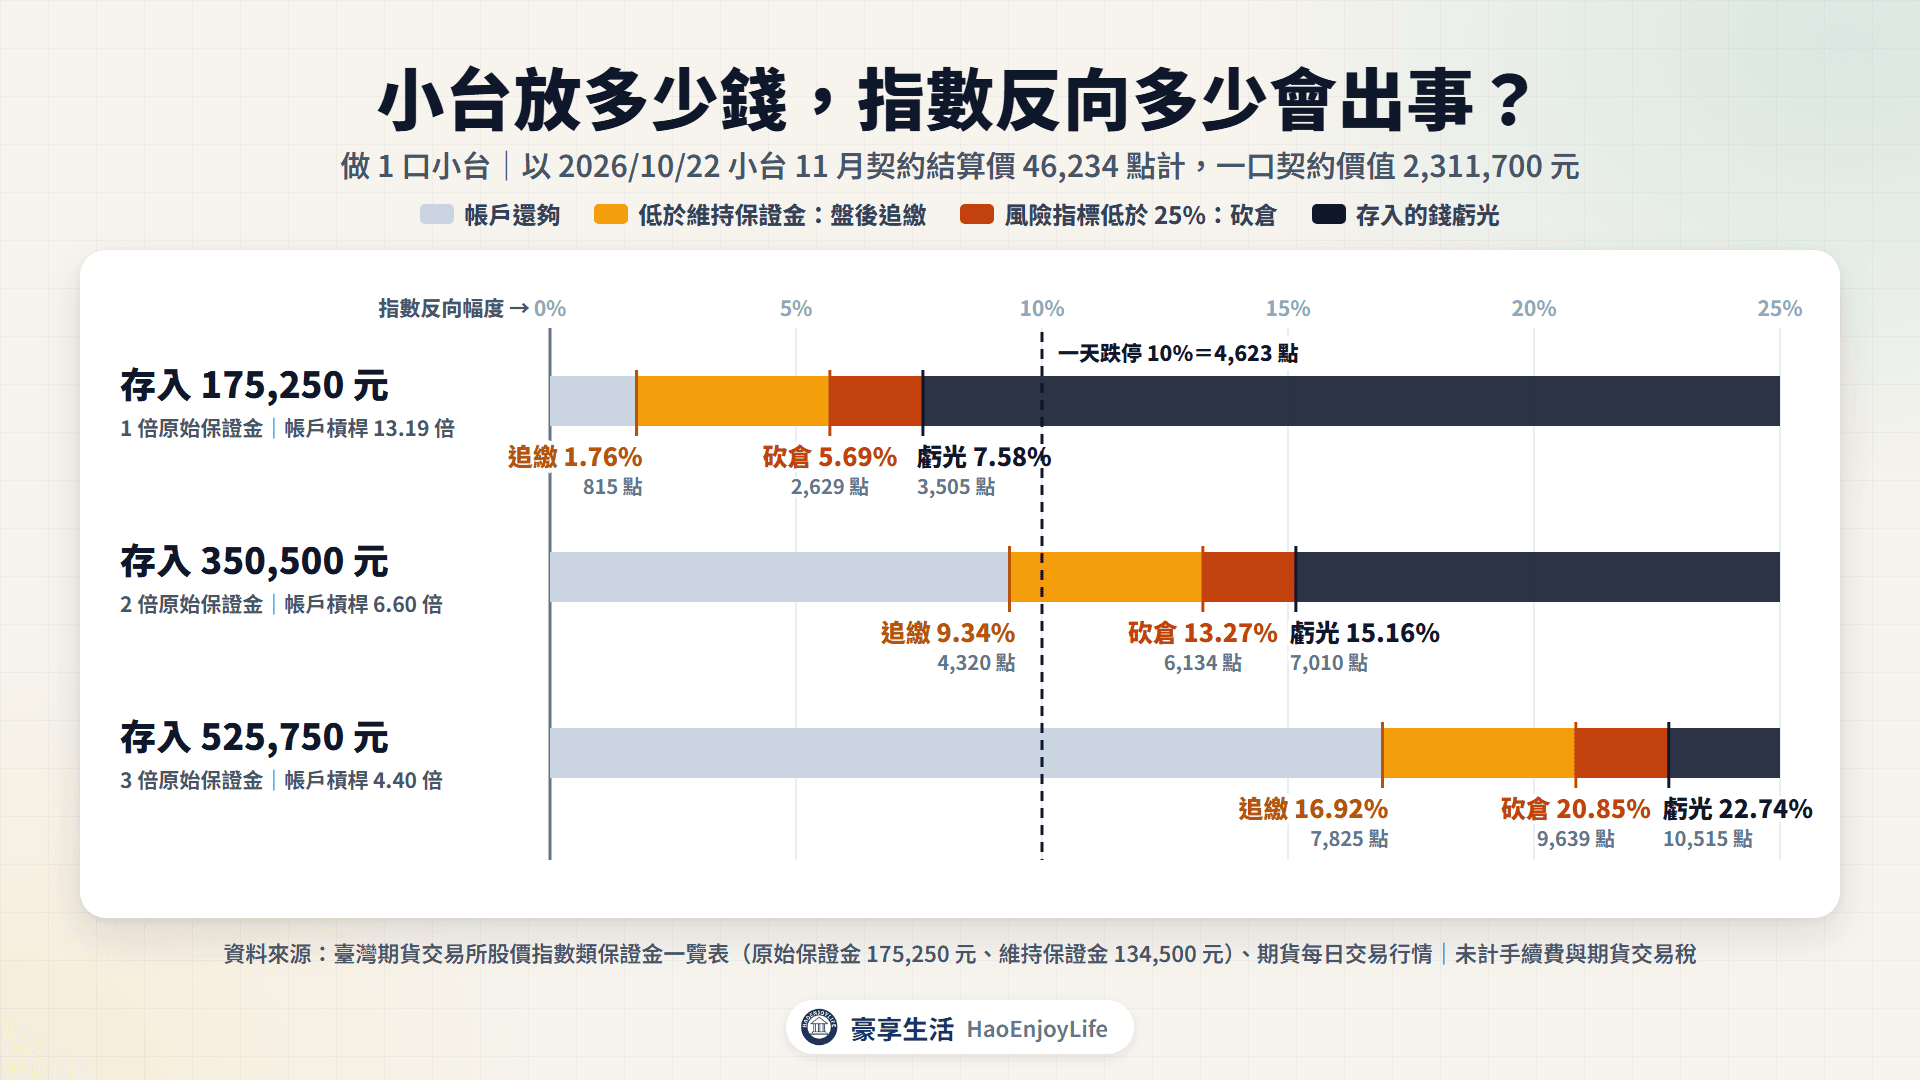
只放一口原始保證金,指數反向 1.76% 就要補錢。期交所規定的漲跌幅是 ±10%,一天跌停約 4,623 點。一口小台跌停一天虧 231,170 元,是原始保證金的 1.32 倍。
真實的例子是 2026 年 7 月 17 日,加權指數一天下跌 6.47%,一口小台做多虧 154,350 元。逐日結算與砍倉的完整算例,見期貨保證金怎麼算。
槓桿ETF為什麼長期不是 2 倍?波動耗損怎麼算
槓桿 ETF 追蹤的是「每天」的 2 倍報酬。基金每天調整期貨部位,漲了加碼、跌了減碼,把曝險拉回淨值的 2 倍左右。持有超過一天,報酬就會偏離「期間漲跌 × 2」。
偏離的方向看走勢:
- 單邊上漲:每天的獲利滾進隔天的本金,報酬可能超過 2 倍。
- 來回震盪:漲了加碼、跌了減碼,一來一回會少一截,這叫波動耗損。
假設每天漲跌 2%,一年少多少?
假設指數每天 +2%、−2% 交替,年化波動約 32%。指數本身小跌,倍數越高,少得越多:
每天 +2%、−2% 交替的結果(假設)
| 天數 | 指數 1 倍 | 每日 2 倍 | 每日 3 倍 |
|---|---|---|---|
| 20 天 | −0.4% | −1.6% | −3.5% |
| 250 天(約一年) | −4.9% | −18.1% | −36.3% |
資料來源:本文試算,不含費用與追蹤誤差
波動越大、倍數越高,耗損越多。用近似公式估算,3 倍的耗損大約是 2 倍的 3 倍。
真實走勢:單邊上漲與盤整
用 0050 每天的真實漲跌,模擬每日 2 倍、3 倍,再和 00631L 的實際表現比較:
0050 與每日 2 倍、3 倍的期間報酬
| 期間 | 0050 | 0050 漲跌 × 2 | 每日 2 倍(模擬) | 每日 3 倍(模擬) | 00631L 實際 |
|---|---|---|---|---|---|
| 2025/12/31~2026/9/24(單邊上漲) | +74.8% | +149.6% | +185.0% | +334.1% | +135.6% |
| 2024/8/29~2025/6/3(盤整) | −0.5% | −1.0% | −6.4% | −17.0% | −18.2% |
資料來源:豪享看股票(還原權息收盤價)。每日 2 倍、3 倍為模擬,不含費用;00631L 為還原權息收盤價。
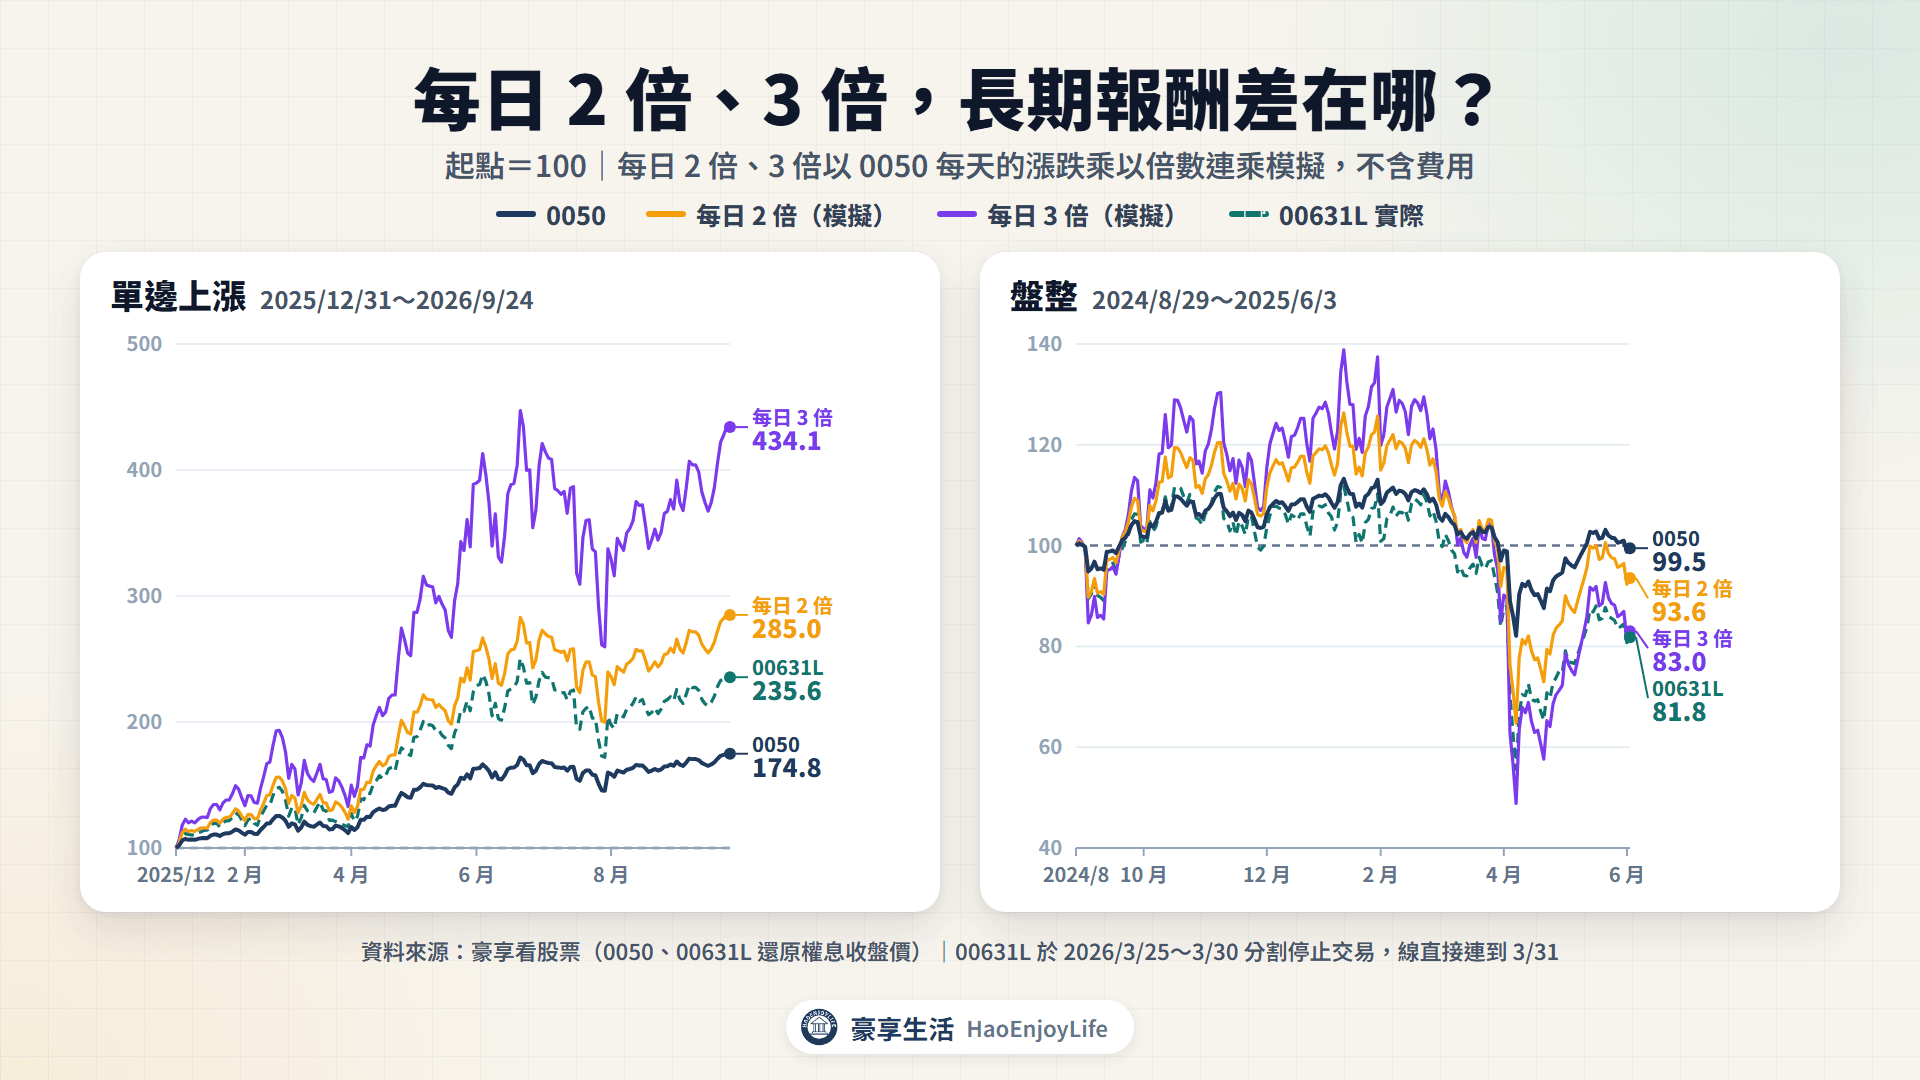
- 單邊上漲:2026 年前 9 個月,每日 2 倍模擬上漲 185.0%,超過 0050 漲幅的 2 倍。
- 盤整:2024 年 8 月 29 日到 2025 年 6 月 3 日,0050 中途最多跌 17.9%,最後幾乎回到原點。每日 2 倍模擬少 6.4%,3 倍少 17.0%。
- 費用也會吃掉報酬:00631L 在 2025 年的費用率約 1.16%,0050 約 0.22%。
00631L 實際和模擬不同,主要是它用加權指數期貨追蹤臺灣 50 指數。每日重新平衡、轉倉與買賣資格,見槓桿型與反向型ETF。
什麼時候用槓桿是合理的?
槓桿本身是工具,合不合理看用途與帳戶槓桿。以下三種情況,帳戶的風險不一定變大:
- 避險:持有股票時放空台指期,帳戶的淨部位反而變小。例如持股 300 萬元放空約 300 萬元的期貨,大盤的漲跌大致互相抵銷,做法見投資避險有哪些工具。
- 資金效率:用期貨取代一部分現股,其餘的錢留著當保證金與預備金,帳戶槓桿仍約 1 倍。代價是每月要轉倉,期貨也領不到股利。
- 短期、小部位、事先設停損:先算好虧多少會被追繳、虧多少要出場,用微台或小額權證控制金額。
哪些人不適合用槓桿?
槓桿的適合與不適合
| 類型 | 說明 |
|---|---|
| 適合 | 能每天看帳戶,收到追繳能在 2 個營業日內(期貨通常是次一營業日中午前)處理 |
| 適合 | 先算好帳戶槓桿,預留 2 倍以上原始保證金或維持率空間 |
| 適合 | 了解每日重新平衡,只把槓桿 ETF 當短期工具 |
| 不適合 | 沒有 3 到 6 個月生活費的緊急預備金 |
| 不適合 | 用信貸、房貸增貸等借來的錢投資 |
| 不適合 | 無法承受虧損超過本金,或跌了只能等它漲回來 |
| 不適合 | 定期定額或長期存股的部位 |
資料來源:臺灣期貨交易所期貨交易風險專區、證券商辦理有價證券買賣融資融券業務操作辦法
不適合的人,最常見的結果是在低點被迫賣出。緊急預備金與部位控制的做法,見投資風險管理怎麼做與股票新手常犯的7個錯誤。
常見問題
Q1:槓桿 ETF 會被追繳或斷頭嗎?
不會。槓桿 ETF 的槓桿在基金裡面,你只是買進受益憑證,最多虧光投入的錢。但淨值太低或規模太小,可能被終止上市,詳見槓桿型與反向型ETF。
Q2:融資利息怎麼算?
融資利息通常是融資金額 × 年利率 × 借款天數 ÷ 365,年利率由各證券商自訂。以台達電的例子,融資 1,290,000 元、年利率假設 6%,持有 39 天約 8,270 元。
Q3:用信貸的錢買股票,也算槓桿嗎?
算。帳戶裡看起來是現股,但家庭的資產負債表多了一筆借款。股價下跌時,每月還款金額不會變;股票賠光,貸款照樣要還,詳見信貸利率怎麼看。
Q4:期貨帳戶多放錢,風險就變小嗎?
只有被追繳、砍倉的時間變晚,虧損金額一樣照點數計算。小台反向 1,000 點,一口就是虧 50,000 元。想降低風險,要減少口數,或改用微台縮小部位。
延伸閱讀
- 停損停利怎麼設:用停損距離回推部位大小,控制每筆虧損
- 融資融券是什麼?融資維持率、券資比與斷頭風險:融資追繳流程與券資比
- 期貨保證金怎麼算?逐日結算、追繳與砍倉的風險:權益數一天一天怎麼算
- 槓桿型與反向型ETF是什麼?每日報酬、複利效應與長期持有風險:00631L 的操作方式、費用與買賣資格
註:阿豪、台達電融資、每日 2 倍與 3 倍、小台門檻等試算,為豪享生活依豪享看股票收盤價(台達電用原始價,其餘用還原權息價)、期交所與證交所公告資料計算。
免責聲明:本文僅為個人經驗分享與觀念整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0