 里奇豪
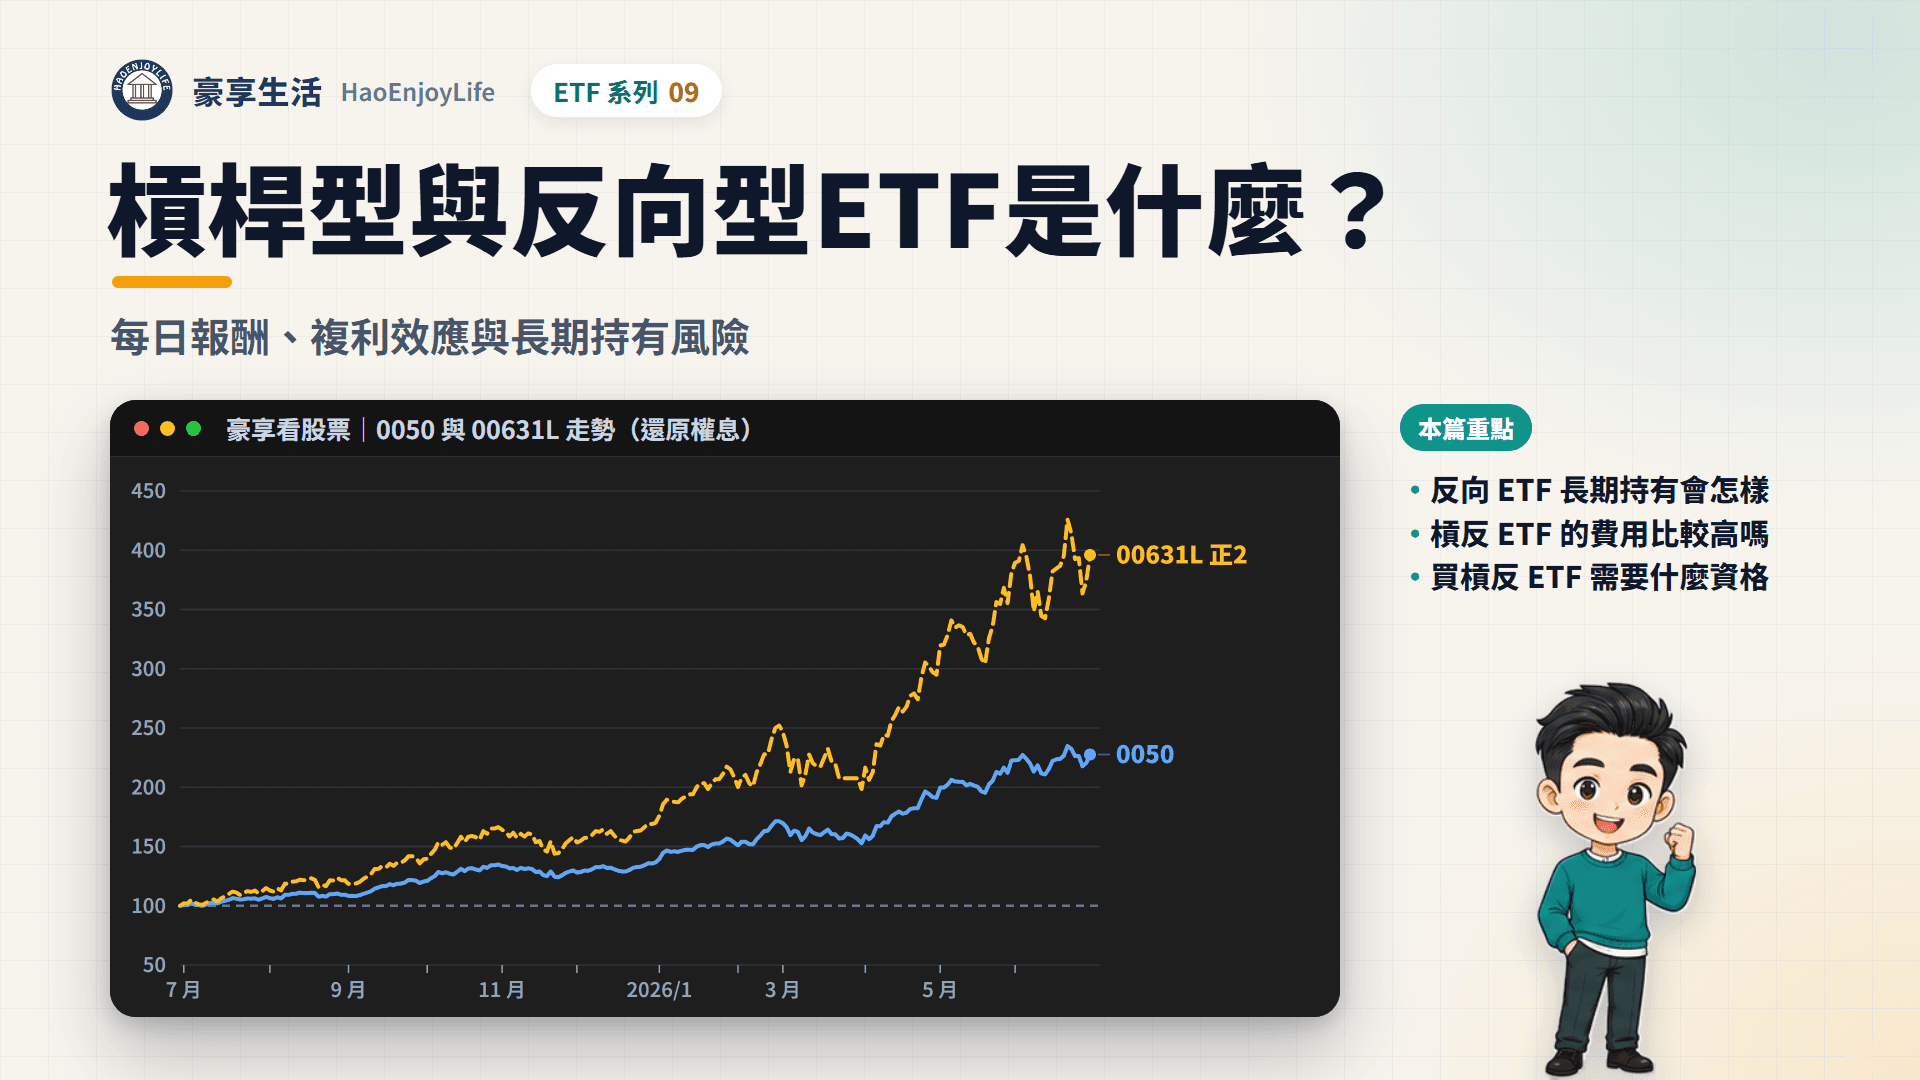
槓桿型 ETF 追蹤指數「單日」報酬的正向倍數,例如 2 倍;反向型 ETF 追蹤單日報酬的反向倍數,例如反向 1 倍。基金每天調整期貨部位,把倍數拉回目標。因此持有超過一天,累積報酬就不會剛好等於指數報酬乘以倍數。
實際的差距可能很大,上漲時也可能超過 2 倍。2025 年 6 月底到 2026 年 6 月底,0050 上漲 127.6%,00631L 上漲 296.1%(還原權息)。但前一年 0050 上漲 5.7% 時,00631L 卻下跌 14.9%。
延伸閱讀:ETF有哪些種類
槓桿型和反向型 ETF 追蹤的是什麼?
槓桿型及反向型 ETF 以「每日」追蹤指數報酬的正向或反向倍數為目標,主要靠操作期貨達成。證交所提醒,這類 ETF 追求的倍數只限單日。長期報酬會偏離指數的倍數,不宜長期持有。
- 代號與名稱:槓桿型代號最後一碼是 L,反向型是 R。簡稱直接寫出倍數,例如 00631L 元大台灣50正2、00632R 元大台灣50反1。
- 漲跌幅限制:追蹤台股指數的,漲跌幅是 10% 乘以倍數,所以 00631L 是 20%、00632R 是 10%。追蹤海外指數的沒有漲跌幅限制,例如 00647L 元大S&P500正2。
- 商品數量:2026 年 9 月證交所清單上有 33 檔,追蹤台股、美股、陸股、港股、日股、印度與美債等指數。追蹤期貨指數的另有 8 檔,詳見期貨型 ETF。
槓桿反向 ETF 怎麼做到 2 倍或反向?
槓桿反向 ETF 主要用期貨建立曝險(基金承擔漲跌的部位金額),每個交易日再調回目標倍數,這就是每日重新平衡。以 00631L 為例,公開說明書規定整體曝險要維持在淨值的 180%~220%,目標貼近 200%。
00631L 與 00632R 的操作方式
| 項目 | 00631L 元大台灣50正2 | 00632R 元大台灣50反1 |
|---|---|---|
| 目標 | 臺灣 50 指數單日 2 倍 | 臺灣 50 指數單日反向 1 倍 |
| 主要工具 | 做多期貨,搭配股票 | 放空期貨 |
| 曝險範圍 | 淨值的 180%~220% | 淨值的 75%~110%(反向) |
| 收益分配 | 無 | 無 |
資料來源:元大投信簡式公開說明書(2026 年 7 月 29 日刊印)、臺灣證券交易所
臺灣 50 指數期貨已在 2022 年 9 月 22 日終止上市,所以 00631L 目前以加權指數期貨為主要交易工具。加權指數期貨和臺灣 50 指數的漲跌不會每天一致,這也是報酬偏離 2 倍的原因之一。
每天調整曝險:上漲後加碼、下跌後減碼
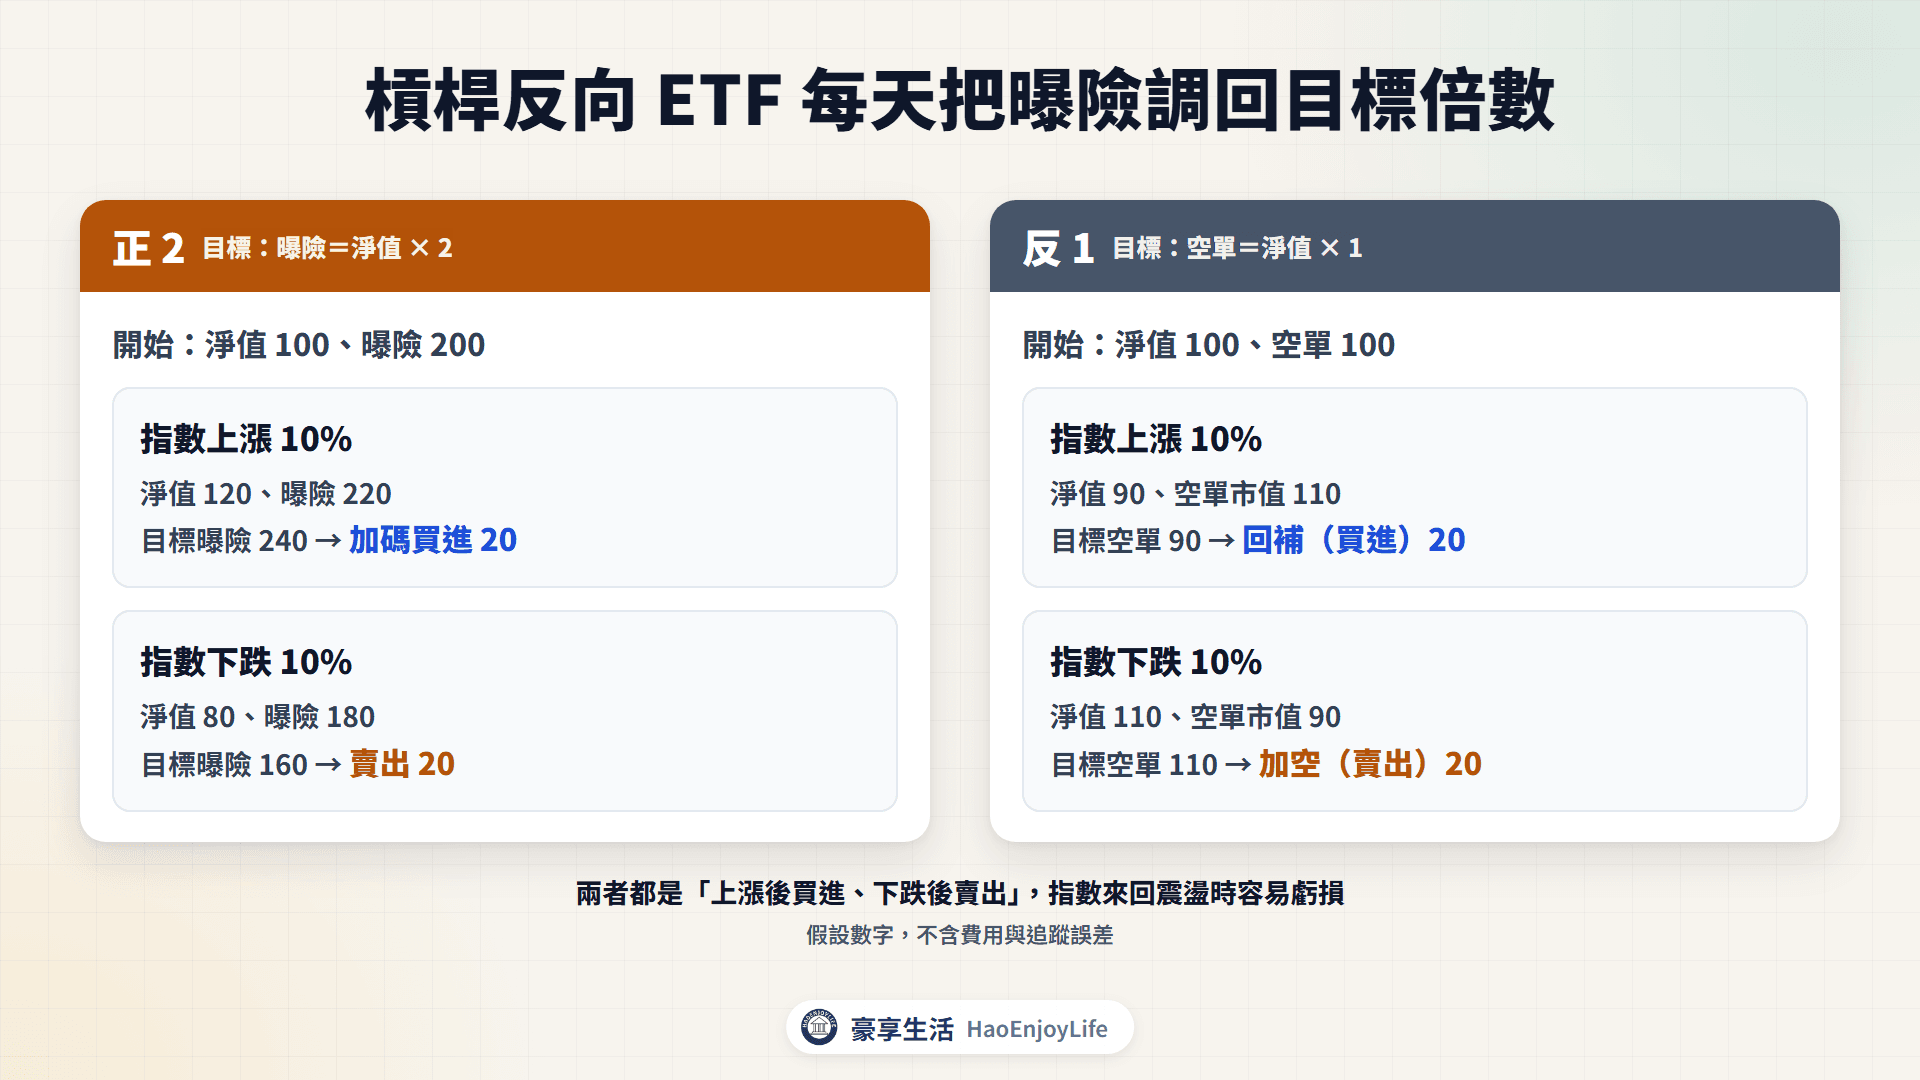
假設正2 的淨值是 100 元,期貨曝險 200 元:
- 指數上漲 10%:曝險變成 220 元,淨值變成 120 元。要維持 2 倍的 240 元,就得再買進 20 元期貨。
- 指數下跌 10%:曝險變成 180 元,淨值變成 80 元。目標是 160 元,就得賣出 20 元期貨。
反1 也一樣順著行情調整:指數上漲後回補空單(買回放空的期貨),指數下跌後加空(再多放空)。證交所舉過實例:2020 年 6 月 12 日加權指數下跌 0.92%,台灣加權正2 的曝險升到淨值的約 202%。經理人於是賣出台股期貨,把曝險降回 200% 左右。
期貨到期前要轉倉
期貨有到期日,基金每個月要在到期前把部位換到下個月的合約,稱為轉倉。證交所提醒,每日調整與轉倉都會產生交易費用。期貨價格高於或低於現貨(正價差、逆價差),也會讓淨值偏離目標倍數。
複利效應是什麼?為什麼持有一段時間不是 2 倍?
複利效應是指每天的漲跌都以前一天的淨值為基礎,賺賠會滾進隔天的本金。因此多日下來的累積報酬,不等於「指數累積報酬乘以倍數」。證交所說明,趨勢明顯時,槓桿反向 ETF 的累積報酬可能優於倍數;來回震盪的盤整期則不利。
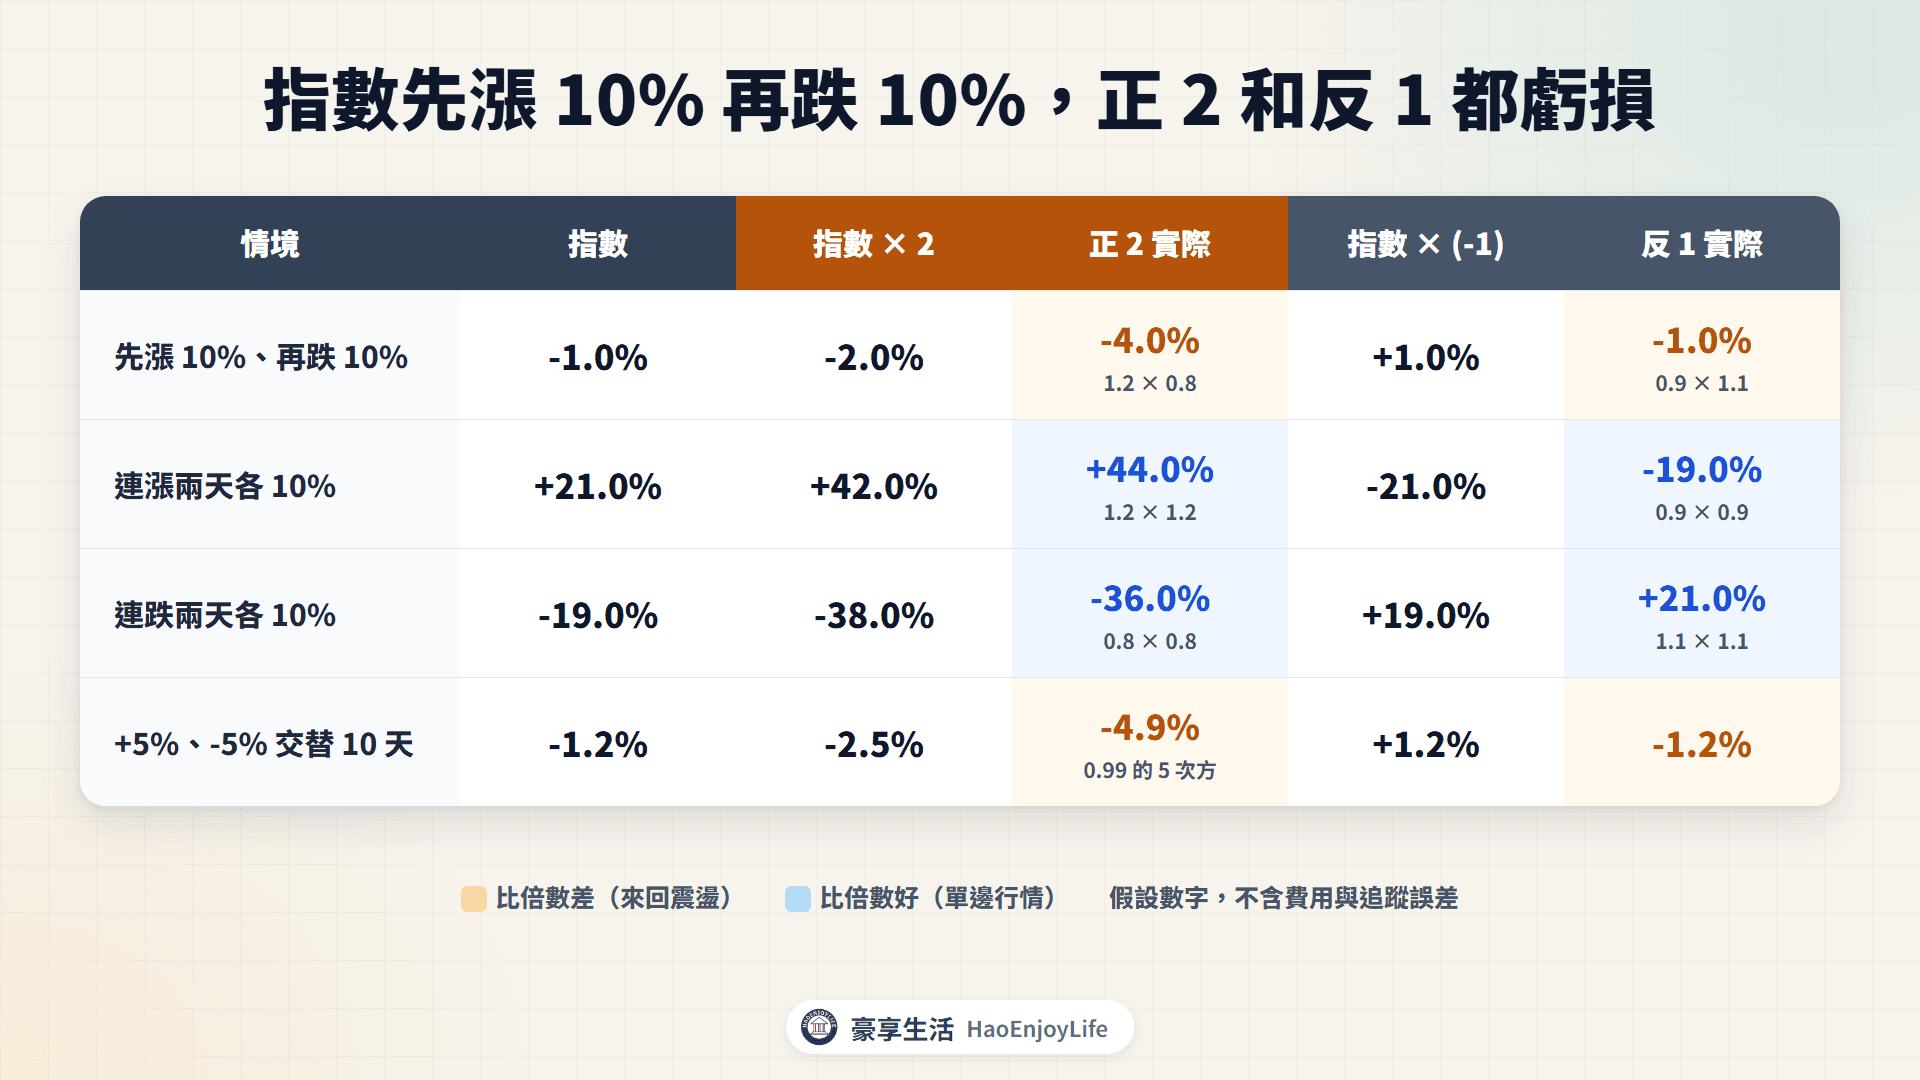
指數漲跌與正2、反1 的累積報酬(假設)
| 情境 | 指數 | 指數 2 倍 | 正2 | 指數反向 1 倍 | 反1 |
|---|---|---|---|---|---|
| 先漲 10%、再跌 10% | -1.0% | -2.0% | -4.0% | +1.0% | -1.0% |
| 連漲兩天,各 10% | +21.0% | +42.0% | +44.0% | -21.0% | -19.0% |
| 連跌兩天,各 10% | -19.0% | -38.0% | -36.0% | +19.0% | +21.0% |
| 漲 5%、跌 5% 交替 10 天 | -1.2% | -2.5% | -4.9% | +1.2% | -1.2% |
算例為假設數字,不含費用與追蹤誤差。
以第一列為例,指數從 100 漲到 110,再跌到 99。正2 從 100 漲 20% 到 120,再跌 20% 到 96,虧損 4%。反1 從 100 跌到 90,再漲 10% 到 99,也虧損 1%。
盤整時,正2 和反1 可能同時虧損。表中漲跌交替 10 天,指數只小跌 1.2%,正2 卻跌 4.9%。看空的反1 也跌了 1.2%。
00631L 公開說明書寫明,連續兩日以上的累積報酬會偏離指數的 2 倍,而且偏離方向無法預估。
00631L 的實際表現,和 0050 的 2 倍差多少?
00631L 和 0050 追蹤同一個臺灣 50 指數,差別在 00631L 追蹤的是單日 2 倍。2024 年 6 月底到 2026 年 6 月底,剛好是兩段相反的行情(0050 以還原權息計算)。
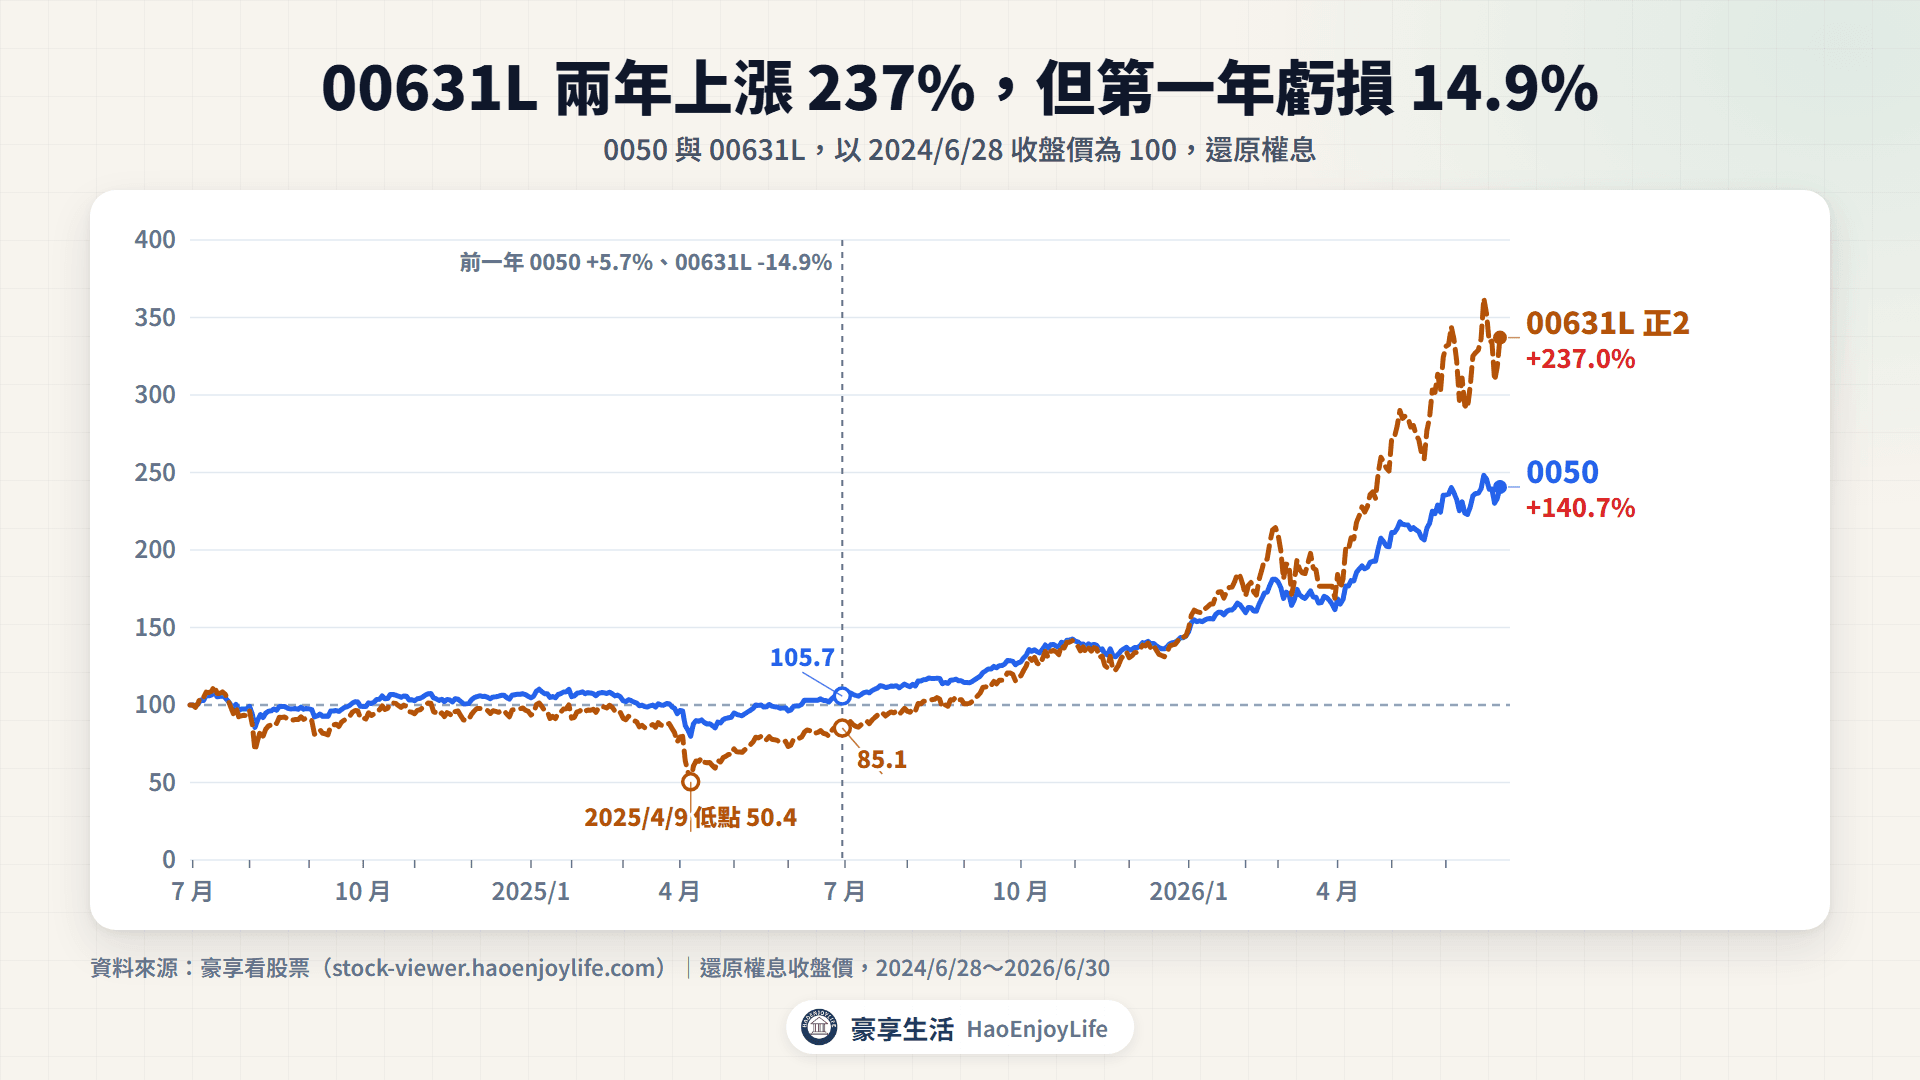
- 第一年來回震盪(到 2025/6/30):0050 曾比起點高 10.2%,也曾低 20.1%,最後上漲 5.7%。00631L 下跌 14.9%,比 2 倍的 +11.5% 少了約 26 個百分點。
- 第二年單邊上漲(到 2026/6/30):0050 上漲 127.6%,00631L 上漲 296.1%。這次超過了 2 倍的 +255.3%。
兩年合計,0050 上漲 140.7%、00631L 上漲 237.0%,仍低於 2 倍的 281.4%。第一年跌掉的部分,要用更大的漲幅才能補回;進出時點不同,結果就差很多。
注意:落差不全來自複利效應。00631L 主要用加權指數期貨,第一年臺灣 50 指數(不含息)上漲 2.2%,加權指數卻下跌 3.4%。
0050、00631L、00632R 年度報酬比較(還原權息)
| 年度 | 0050 | 0050 的 2 倍 | 00631L | 0050 的反向 1 倍 | 00632R |
|---|---|---|---|---|---|
| 2021 | +21.9% | +43.8% | +62.3% | -21.9% | -26.7% |
| 2022 | -21.4% | -42.8% | -36.4% | +21.4% | +15.9% |
| 2023 | +27.5% | +55.0% | +62.8% | -27.5% | -24.2% |
| 2024 | +48.6% | +97.2% | +59.1% | -48.6% | -27.0% |
| 2025 | +36.9% | +73.8% | +51.0% | -36.9% | -28.1% |
| 2026(至 9/24) | +74.8% | +149.6% | +135.6% | -74.8% | -42.3% |
資料來源:豪享看股票,還原權息收盤價;00631L 於 2026 年 3 月 1 拆 22 分割、00632R 於 2024 年 12 月 7 合 1 反分割,已還原計算。過去報酬不代表未來表現。
2024 年落差最大,主因是指數走勢不同,不是複利效應。這一年臺灣 50 指數上漲 45.4%,加權指數只上漲 28.5%;00631L 上漲 59.1%,接近加權指數的 2 倍。2022 年則是跌幅小於 2 倍:0050 下跌 21.4%,00631L 下跌 36.4%。
海外的正2 也一樣
00647L 元大S&P500正2 追蹤標普 500 指數的單日 2 倍,00646 追蹤同一指數。2018 年 7 月 11 日到 2026 年 9 月 23 日,00646 淨值上漲 202.1%,00647L 上漲 322.3%。若是 2 倍則為 404.2%,00647L 同樣沒有達到。
證交所提醒,連結海外標的的槓反 ETF 沒有漲跌幅限制,還要注意國內外交易時間差與匯率風險。00647L 公開說明書也提醒,匯率波動可能使報酬偏離目標。
反向 ETF 長期持有會怎樣?
指數長期上漲時,反向 ETF 會持續縮水;跌得越深,要回到原點所需的漲幅就越大。00632R 從 2014 年 10 月 31 日上市到 2026 年 9 月 24 日,下跌 93.1%(依反分割還原計算);下圖從 2018 年 7 月起算,下跌 89.3%。
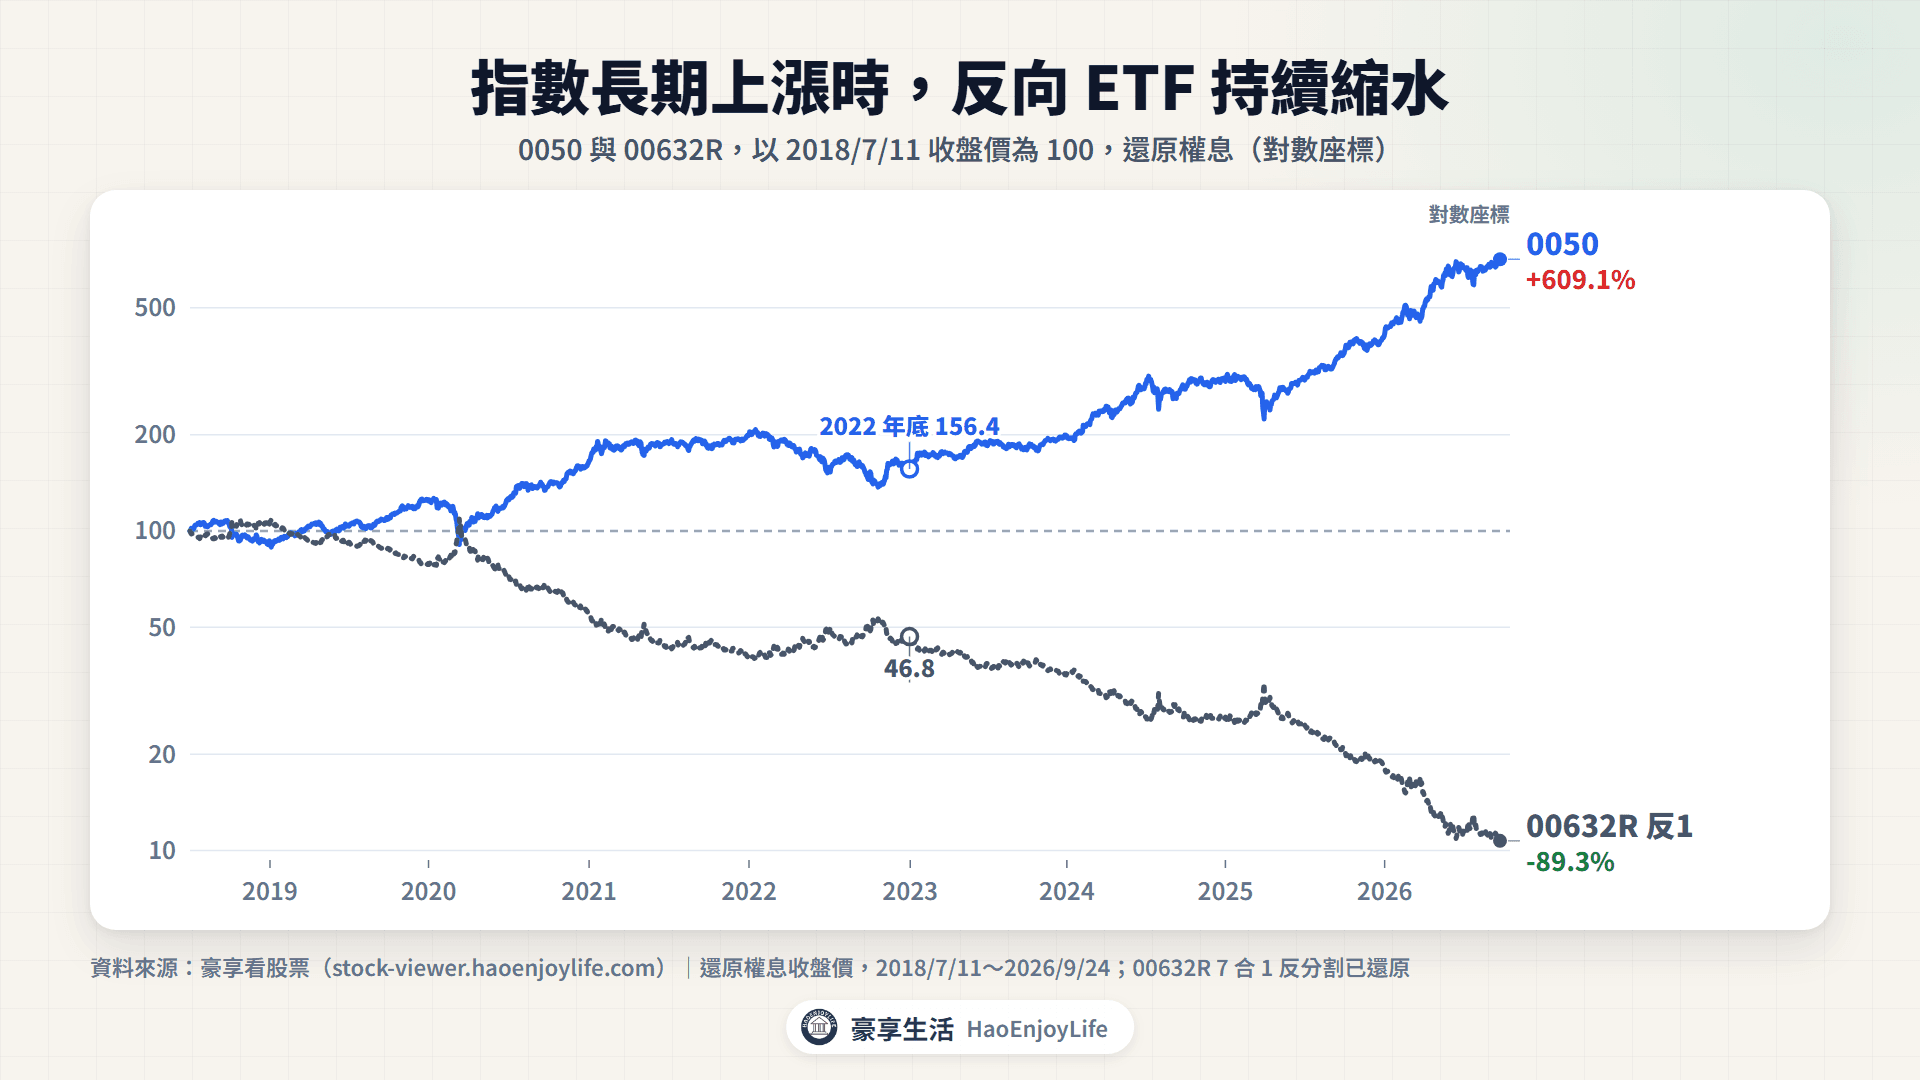
元大投信公開說明書揭露了 10 年數據(至 2026 年 6 月 30 日,不含息)。虧損主要來自指數大漲,不是追蹤誤差:
- 臺灣 50 指數上漲 560.39%。
- 以臺灣 50 指數單日反向 1 倍模擬的報酬指數,下跌 89.93%。
- 00632R 淨值下跌 92.23%,只比模擬指數多跌 2.3 個百分點。
淨值太低時,會用反分割拉高單位淨值
00632R 在 2024 年 12 月辦理反分割,7 個受益權單位(ETF 的單位數)合成 1 個。反分割前最後交易日收盤價是 3.28 元,恢復交易的參考價是 22.96 元(3.28 元乘以 7)。證交所說明,分割與反分割都是資產恆等機制,持有的總價值不變;反分割讓單位數變少、每單位淨值變高,分割則相反。
槓反 ETF 的費用比較高嗎?
比較高。槓反 ETF 的經理費多在 0.65%~1%,每天調整期貨也有交易成本。2025 年 00631L 的費用率是 1.16%,0050 是 0.22%。
0050 與槓反 ETF 的費用比較
| 代號 | 經理費(年) | 保管費(年) | 2025 年費用率 |
|---|---|---|---|
| 0050 | 0.15%(規模越大越低,最低 0.05%) | 0.03%(1 兆元以下) | 0.22% |
| 00631L | 1.0% | 0.04% | 1.16% |
| 00632R | 1.0% | 0.04% | 1.11% |
| 00647L | 0.99% | 0.18% | 1.22% |
資料來源:元大投信簡式公開說明書(2026 年 7 月 29 日刊印);費用率含交易直接成本
買槓反 ETF 需要什麼資格?
第一次買賣槓反 ETF 前,要先簽風險預告書,並符合 4 個條件之一。依證交所受益憑證買賣辦法(2025 年 9 月 30 日修正)第 3、4 條,條件如下:
- 已開立信用交易帳戶(融資融券帳戶)。
- 最近一年內買賣權證,成交 10 筆以上。
- 最近一年內買賣期交所上市的期貨,成交 10 筆以上。
- 曾經買進槓桿反向 ETF(含槓反期貨 ETF)並成交。
只有一般證券戶、沒交易過權證或期貨的人,要先開立信用交易帳戶,或依第 2、3 項累積成交紀錄。這些條件可以用電子方式向券商申請。第一次買賣槓反「期貨」ETF,還要另外完成檢核表,詳見期貨型 ETF。
槓反 ETF 淨值大跌會下市嗎?
有可能。常見的門檻是規模太小或淨值歸零,期貨 ETF(含槓反期貨 ETF)另有淨值累積跌幅的規定:
- 規模太小:00631L 的信託契約規定,基金成立滿一年後,淨資產最近 30 個營業日平均低於 1 億元就要終止。
- 淨值為零或負數:證交所營業細則規定,ETF 每單位淨值為零或負數時,證交所得終止上市。
- 期貨 ETF 的淨值門檻:最近 30 個營業日平均淨值比最初淨值累積跌 90%,要報金管會核准後終止,詳見期貨型 ETF。
契約終止後會清算,剩餘資產依持有單位數分配給投資人。證交所也提醒,槓反 ETF 屬短期交易型商品,市場需求低落時規模可能明顯下滑。
槓反 ETF 適合用來做什麼?
槓反 ETF 是為短期交易與避險設計的工具,不適合當長期投資的核心部位。
槓桿型、反向型 ETF 的常見用途
| 類型 | 說明 |
|---|---|
| 常見用途 | 短線交易:對短期走勢有明確看法時,用 1 倍資金取得 2 倍或反向的曝險 |
| 常見用途 | 短期避險:持有台股部位時,用反向 ETF 暫時抵銷部分下跌風險 |
| 適合情境 | 能每天追蹤部位、了解期貨與每日重新平衡的投資人 |
| 不適合 | 長期持有、定期定額,或下跌時分批攤平 |
| 不適合 | 不了解每日重新平衡與複利效應,或用融資再放大槓桿 |
資料來源:臺灣證券交易所、元大投信公開說明書;僅說明常見用途,不構成投資建議。
注意:用反向 ETF 避險時,持有越久,報酬越可能偏離指數的反向倍數。2022 年 0050 下跌 21.4%,00632R 只上漲 15.9%。
常見問題
Q1:00631L 可以長期持有嗎?
公開說明書寫明,00631L 不適合追求長期投資、不熟悉單日報酬目標的投資人。長期報酬可能高於或低於指數的 2 倍,方向無法預估。2024 年 6 月到 2025 年 6 月,就出現過 0050 上漲、00631L 下跌的情況。
Q2:為什麼 00631L 有時候漲超過 2 倍?
指數朝同一方向連續上漲時,每天的獲利會滾入隔天的本金,累積報酬就可能超過 2 倍。2025 年 6 月底到 2026 年 6 月底,0050 上漲 127.6%,00631L 上漲 296.1%。
Q3:槓反 ETF 會配息嗎?
00631L、00632R、00647L 的收益分配都是「無」,報酬全部反映在淨值與市價上。
Q4:第一次買 00631L 要準備什麼?
要先簽風險預告書,並符合 4 個條件之一:開立信用交易帳戶、近一年權證或期貨成交 10 筆以上,或曾買進槓反 ETF。只有一般證券戶的人,要先開信用交易帳戶或累積上述成交紀錄。條件可以用電子方式向券商申請。
延伸閱讀
- 期貨型ETF是什麼?黃金、原油ETF的轉倉成本與正逆價差:期貨 ETF 的轉倉成本、正逆價差與槓反期貨 ETF
- ETF淨值與折溢價是什麼?市價怎麼決定、溢價風險與追蹤誤差:市價偏離淨值時要注意什麼
- ETF有哪些種類?股票、債券、期貨、槓桿反向與主動式怎麼分:各類 ETF 的代號與分類
- 投資風險管理怎麼做?緊急預備金、部位控制、分散配置與停損原則:控制部位與停損的基本方法
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何 ETF、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0