 里奇豪
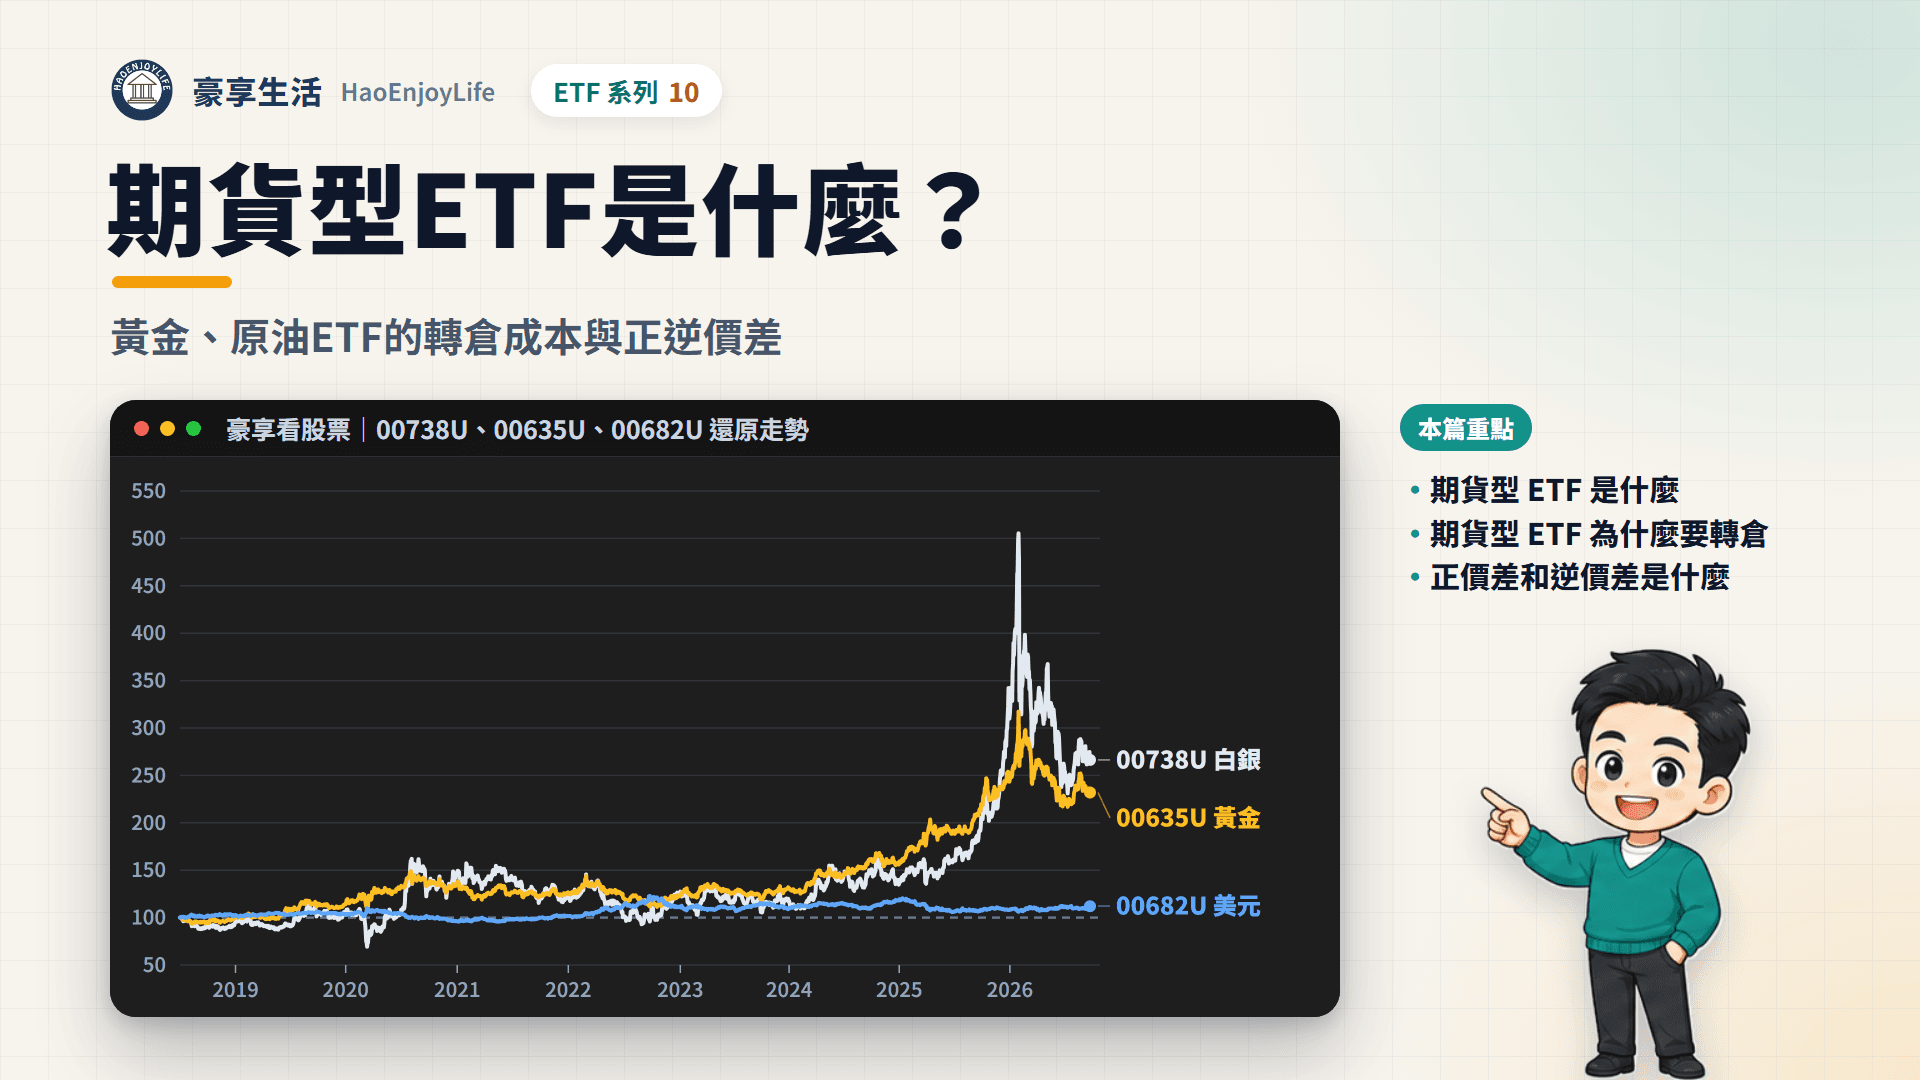
期貨型 ETF 是期貨信託事業發行、投資期貨契約的 ETF,追蹤黃金、原油、白銀、美元等期貨指數,不直接持有現貨。期貨有到期日,基金要定期把快到期的合約換成較遠月份,稱為轉倉。遠月合約比近月貴、也就是正價差時,轉倉會持續侵蝕報酬。
期貨 ETF 的報酬主要來自期貨價格。2018 年 7 月到 2026 年 9 月 24 日,黃金期貨 ETF 00635U 上漲 132.0%;白銀期貨 ETF 00738U 上漲 166.3%。
不過轉倉成本會讓長期報酬和現貨走勢不同。2018 年 7 月到 2025 年底,看多原油的 00642U 下跌 33.5%,看空原油的 00673R 也下跌 46.7%。
延伸閱讀:槓桿型與反向型ETF是什麼
期貨型 ETF 是什麼?
證交所的定義是:原型期貨 ETF 由國內期貨信託事業募集發行,投資期貨契約並追蹤期貨指數。適用的法規是「期貨信託基金管理辦法」,基金名稱依法要標明「期貨」。證券簡稱第一個字是「期」,代號最後一碼是 U(詳見 ETF 種類)。
證交所上市的原型期貨 ETF(2026 年 9 月)
| 代號 | 簡稱 | 追蹤的期貨 | 經理費/保管費(年) |
|---|---|---|---|
| 00635U | 期元大S&P黃金 | COMEX 黃金期貨 | 1.00%/0.15% |
| 00642U | 期元大S&P石油 | NYMEX 輕原油(WTI)期貨 | 1.00%/0.15% |
| 00682U | 期元大美元指數 | ICE 美元指數期貨 | 0.5%/0.15% |
| 00693U | 期街口S&P黃豆 | 黃豆期貨 | 1%/0.15% |
| 00738U | 期元大道瓊白銀 | COMEX 白銀期貨 | 1.0%/0.15% |
| 00763U | 期街口道瓊銅 | 銅期貨 | 1%/0.15% |
資料來源:臺灣證券交易所、元大投信公開說明書(2026 年 7 月 29 日刊印)。
另外還有 8 檔槓桿型及反向型期貨 ETF;櫃買中心目前沒有期貨 ETF。證交所這 14 檔期貨 ETF 都不配息,也都沒有漲跌幅限制。投資人買賣前,要先簽風險預告書。
期貨型 ETF 為什麼要轉倉?
期貨契約有到期日,基金不能一直持有同一個合約。到期前要把部位換到較遠的月份,這就是轉倉。每檔 ETF 追蹤的指數,都規定了轉倉的月份與方式:
- 00642U 原油:每月底評估要轉到哪個月份;需要轉倉時,在月初第 1~5 個指數計算日(有計算指數的交易日)每天轉 20%。
- 00635U 黃金:在 2、4、6、8、12 月這 5 個合約之間輪替。每年 1、3、5、7、11 月轉倉,例如 1 月把 2 月合約換成 4 月合約。
- 00738U 白銀:每年 2、4、6、8、11 月轉倉。
- 00682U 美元指數:只有 3、6、9、12 月的季月合約,每季轉倉一次。
證交所說明,近月合約快到期時,期貨 ETF 必須平倉近月(賣出手上的近月合約),轉到次近月。如果次近月比近月貴,就是「賣低、買高」,產生轉倉成本。
正價差和逆價差是什麼?
期交所的名詞解釋:正價差(Contango)是期貨價高於目前現貨價。期貨價格低於現貨價格,期交所稱為倒價(Backwardation),一般也稱逆價差。以不同月份來看,遠月比近月貴是正價差,遠月比近月便宜則是逆價差。
正價差與逆價差對轉倉的影響(以做多的期貨 ETF 為例,反向型的影響相反)
| 結構 | 價格關係 | 轉倉時 | 對期貨 ETF 的影響 |
|---|---|---|---|
| 正價差 | 遠月高於近月 | 賣出便宜的近月、買進較貴的遠月,持有口數變少 | 長期報酬容易低於現貨 |
| 逆價差 | 遠月低於近月 | 賣出較貴的近月、買進便宜的遠月,持有口數變多 | 期貨報酬可能高於現貨 |
資料來源:臺灣期貨交易所名詞解釋、證交所槓反期貨 ETF 交易檢核表、元大投信公開說明書
證交所的交易檢核表寫明,正價差通常反映倉儲、運輸及保險成本。期貨越接近到期,價格會向現貨收斂;正價差期間長期持有期貨 ETF,報酬率將低於持有現貨。
用數字看正價差的轉倉成本
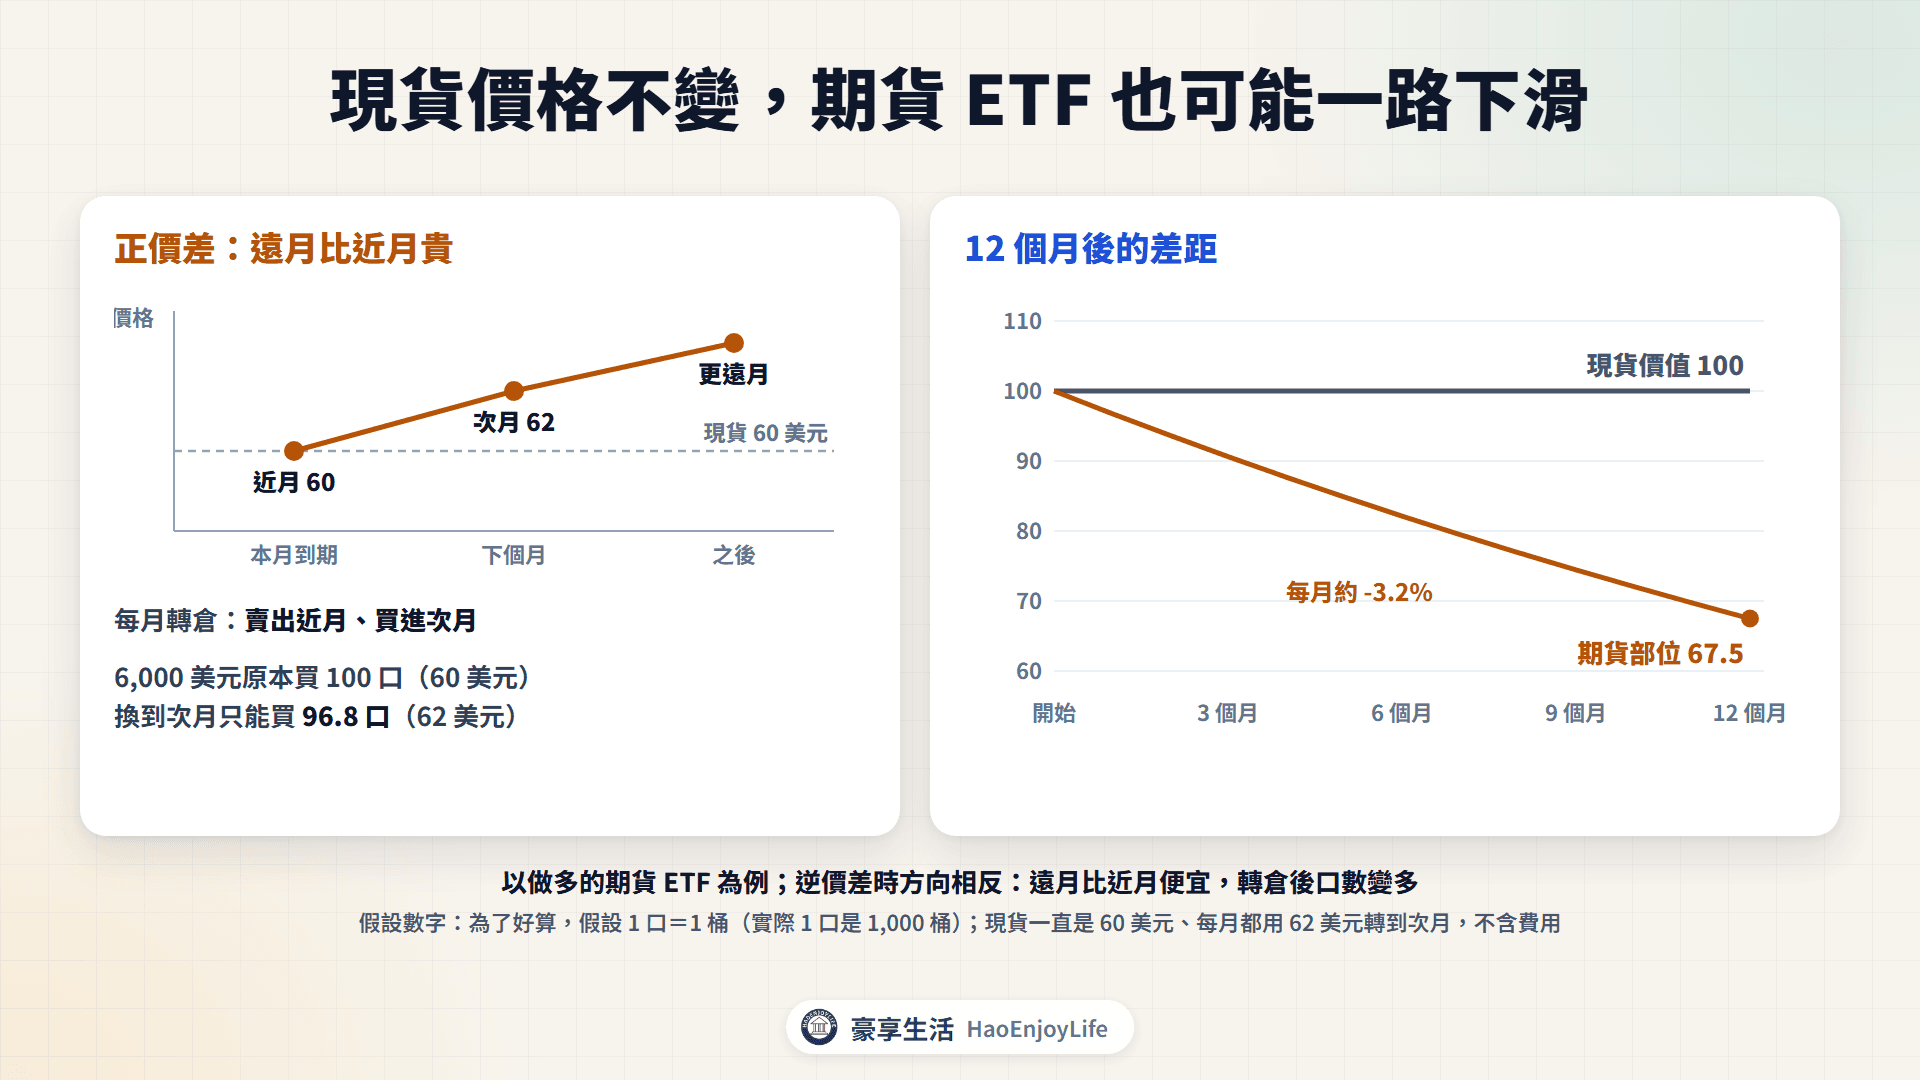
假設原油現貨一直是 60 美元,每次轉倉時,下個月的合約都是 62 美元。為了好算,假設 1 口=1 桶(實際 1 口是 1,000 桶):
- 原本持有 100 口近月合約,價值 6,000 美元。轉倉時改買 62 美元的次月合約,只能買到 96.8 口。
- 一個月後,這個合約也收斂到 60 美元。部位價值剩 5,806 美元,少了 3.2%。
- 每月重複一次,一年下來部位價值少了約 32.5%,現貨價格卻沒變。
實際的正價差也曾這麼大。00642U 公開說明書舉過一個例子:2015 年 3 月 27 日,原油 5 月合約收盤 48.87 美元。同一天 6 月合約是 50.5 美元,正價差 3.34%。
因此 00642U 追蹤的指數設計成:近月與次近月的正價差大於 0.5% 時,改轉到當年或次年的 12 月合約。公開說明書說明,這是為了降低正價差期間的轉倉成本。
2020 年負油價時,原油 ETF 發生什麼事?
2020 年 4 月 20 日,美國 NYMEX 的 WTI 原油 5 月期貨跌到負值。結算價(收盤後用來計算盈虧的價格)是每桶 -37.63 美元,盤中最低來到 -40.32 美元。
美國商品期貨交易委員會(CFTC)的報告指出,這是該合約上市 37 年來第一次出現負價格。當天是 5 月合約到期的前一天,其他月份的合約都以正價結算。
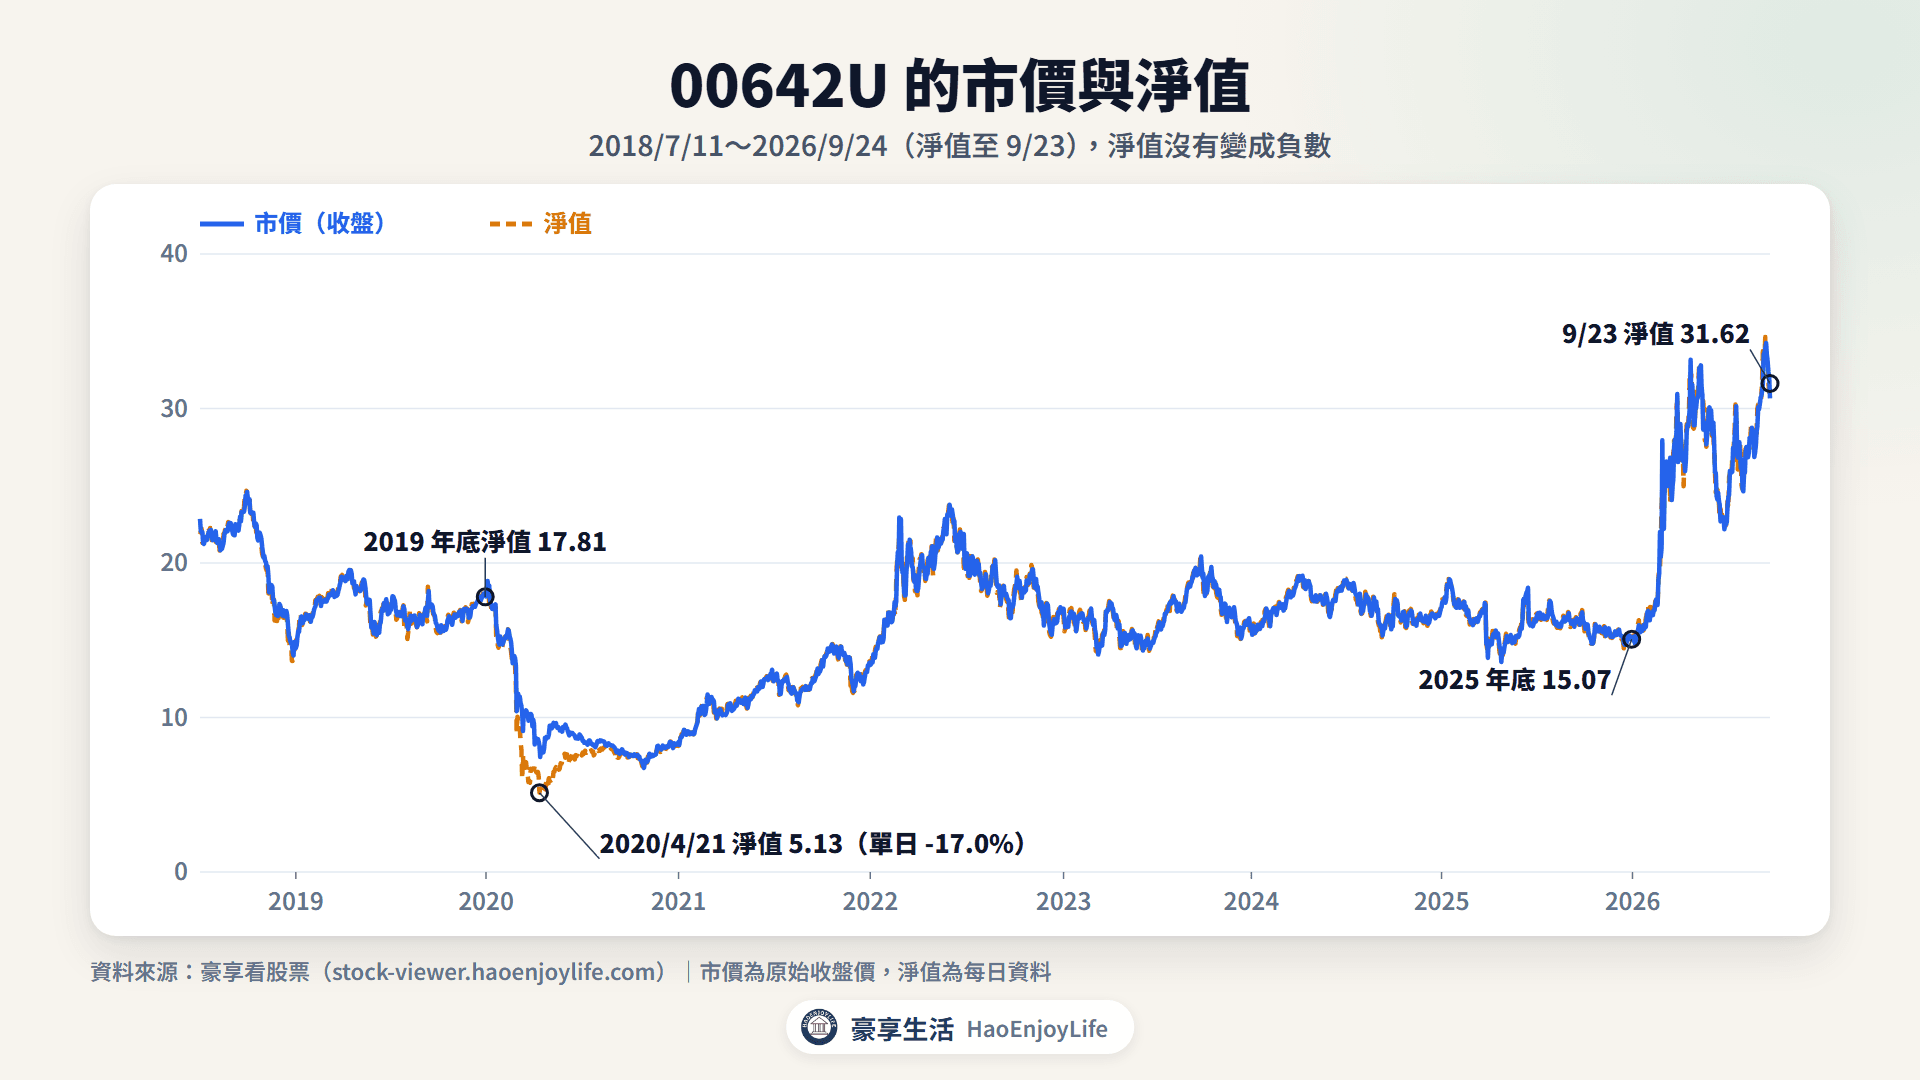
00642U 追蹤的指數在 4 月初轉倉後,持有的是 6 月或 12 月合約,不是即將到期的 5 月合約。基金淨值沒有變成負數,但跌幅很大:
- 2020 年 4 月 21 日:淨值單日下跌 17.0%,來到 5.13 元,是 2018 年 7 月以來的最低點。2019 年底的淨值是 17.81 元。
- 2020 年全年:淨值下跌 53.3%。
- 市價偏離淨值:4 月 1 日市價一度比淨值高出 77.0%,期貨 ETF 的溢價詳見淨值與折溢價。
原油 ETF 長期持有,會賺到油價的漲幅嗎?
不一定。00642U 追蹤的是原油期貨指數,公開說明書提醒「原油期貨價格不等同於原油現貨價格」。長期報酬也高度取決於進出時點:
- 上市到 2025 年底:00642U 下跌 23.0%(2015 年 9 月 7 日上市)。
- 2026 年:今年以來(至 9 月 24 日)上漲 107.0%,上市以來的報酬轉為上漲 59.5%。
看多、看空原油,為什麼可能一起虧損?
2018 年 7 月 11 日到 2025 年底,00642U 下跌 33.5%。追蹤原油單日反向 1 倍的 00673R,同期也下跌 46.7%。
證交所提醒,原型期貨 ETF 遇到正價差,定期轉倉的損失無法避免。反向的 00673R 則受每日複利影響,長期報酬會偏離指數的反向倍數,詳見槓桿反向 ETF。兩檔還要負擔交易費用與每年 1% 的經理費。
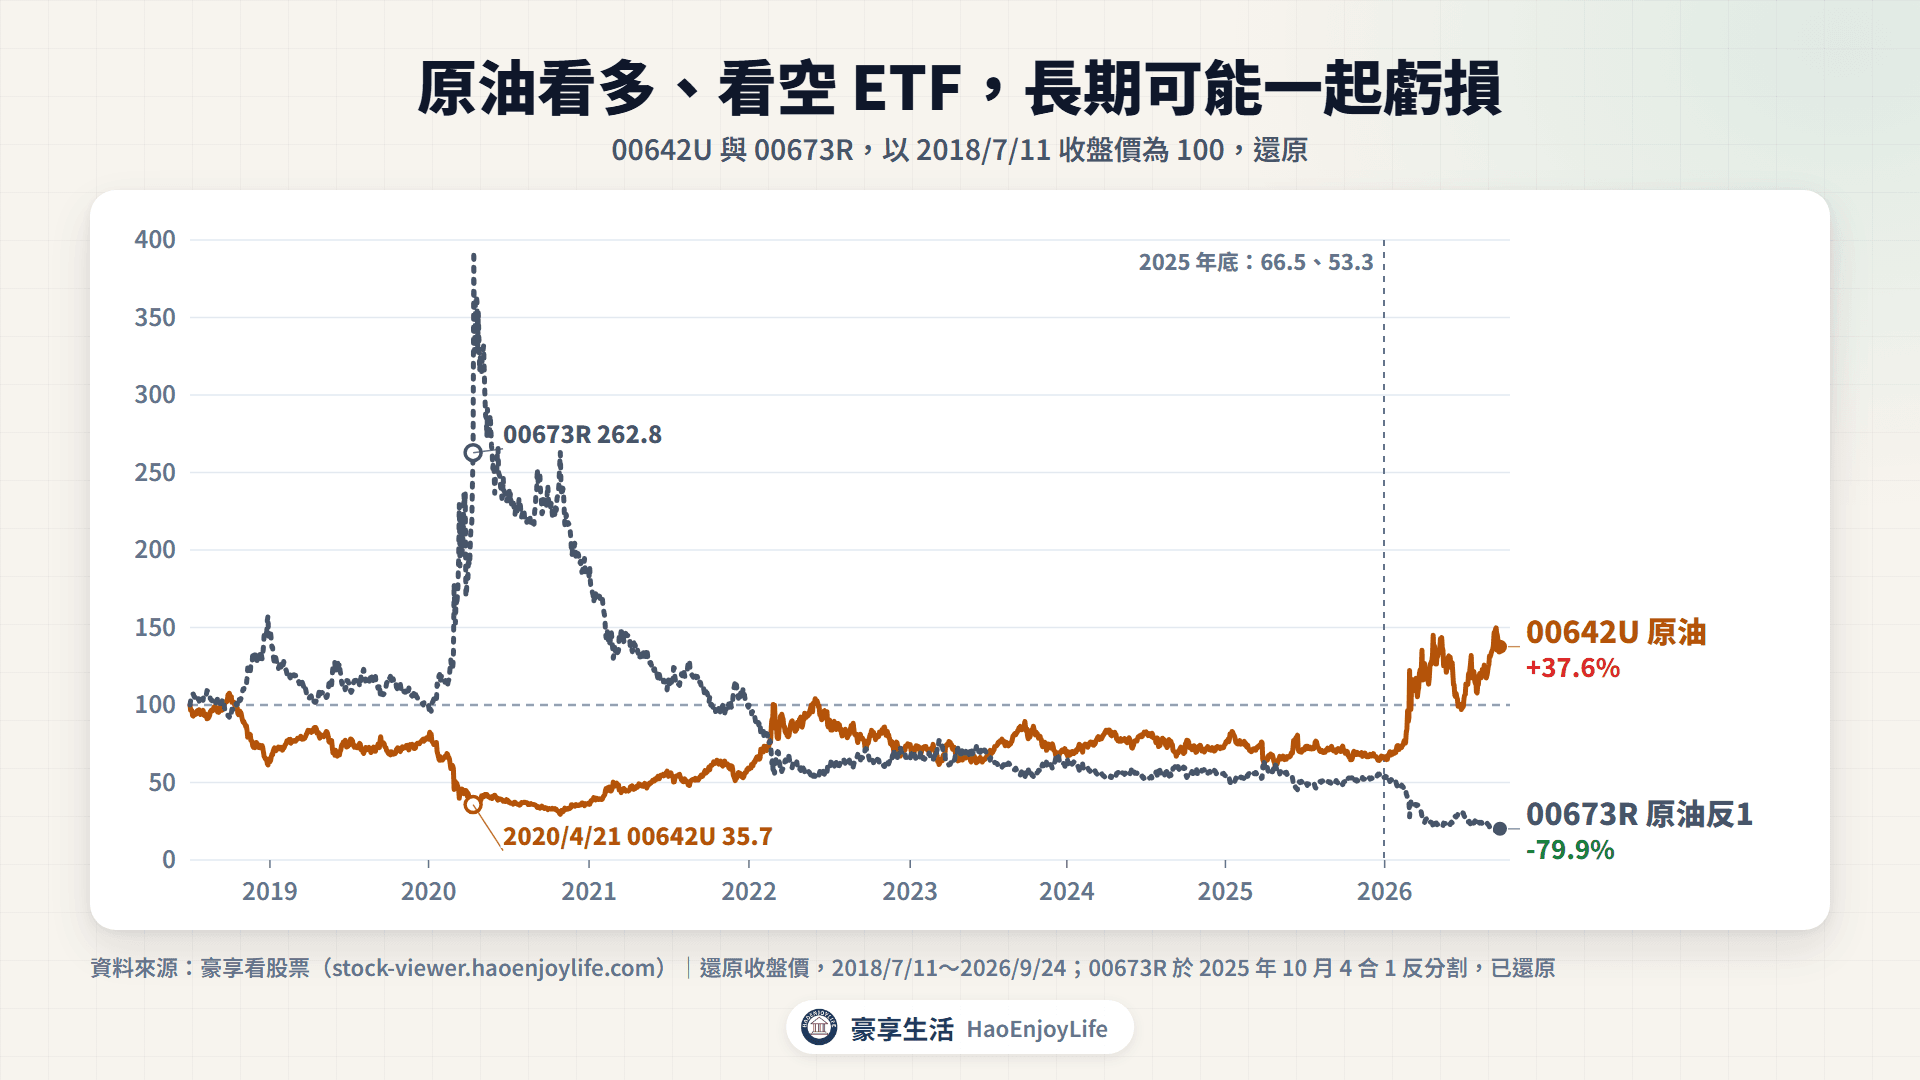
兩檔追蹤的原油指數編製方式不同,公開說明書說明兩者報酬不必然存在反向 1 倍的關係。若把期間拉長到 2026 年 9 月 24 日,00642U 轉為上漲 37.6%,00673R 則擴大到下跌 79.9%。
黃金、白銀、美元期貨 ETF 表現如何?
2018 年 7 月以來,黃金和白銀期貨 ETF 都上漲超過 1 倍,美元指數期貨 ETF 只上漲 12.0%。以還原後價格計算,00635U 上漲 132.0%,00738U 上漲 166.3%(至 2026 年 9 月 24 日)。
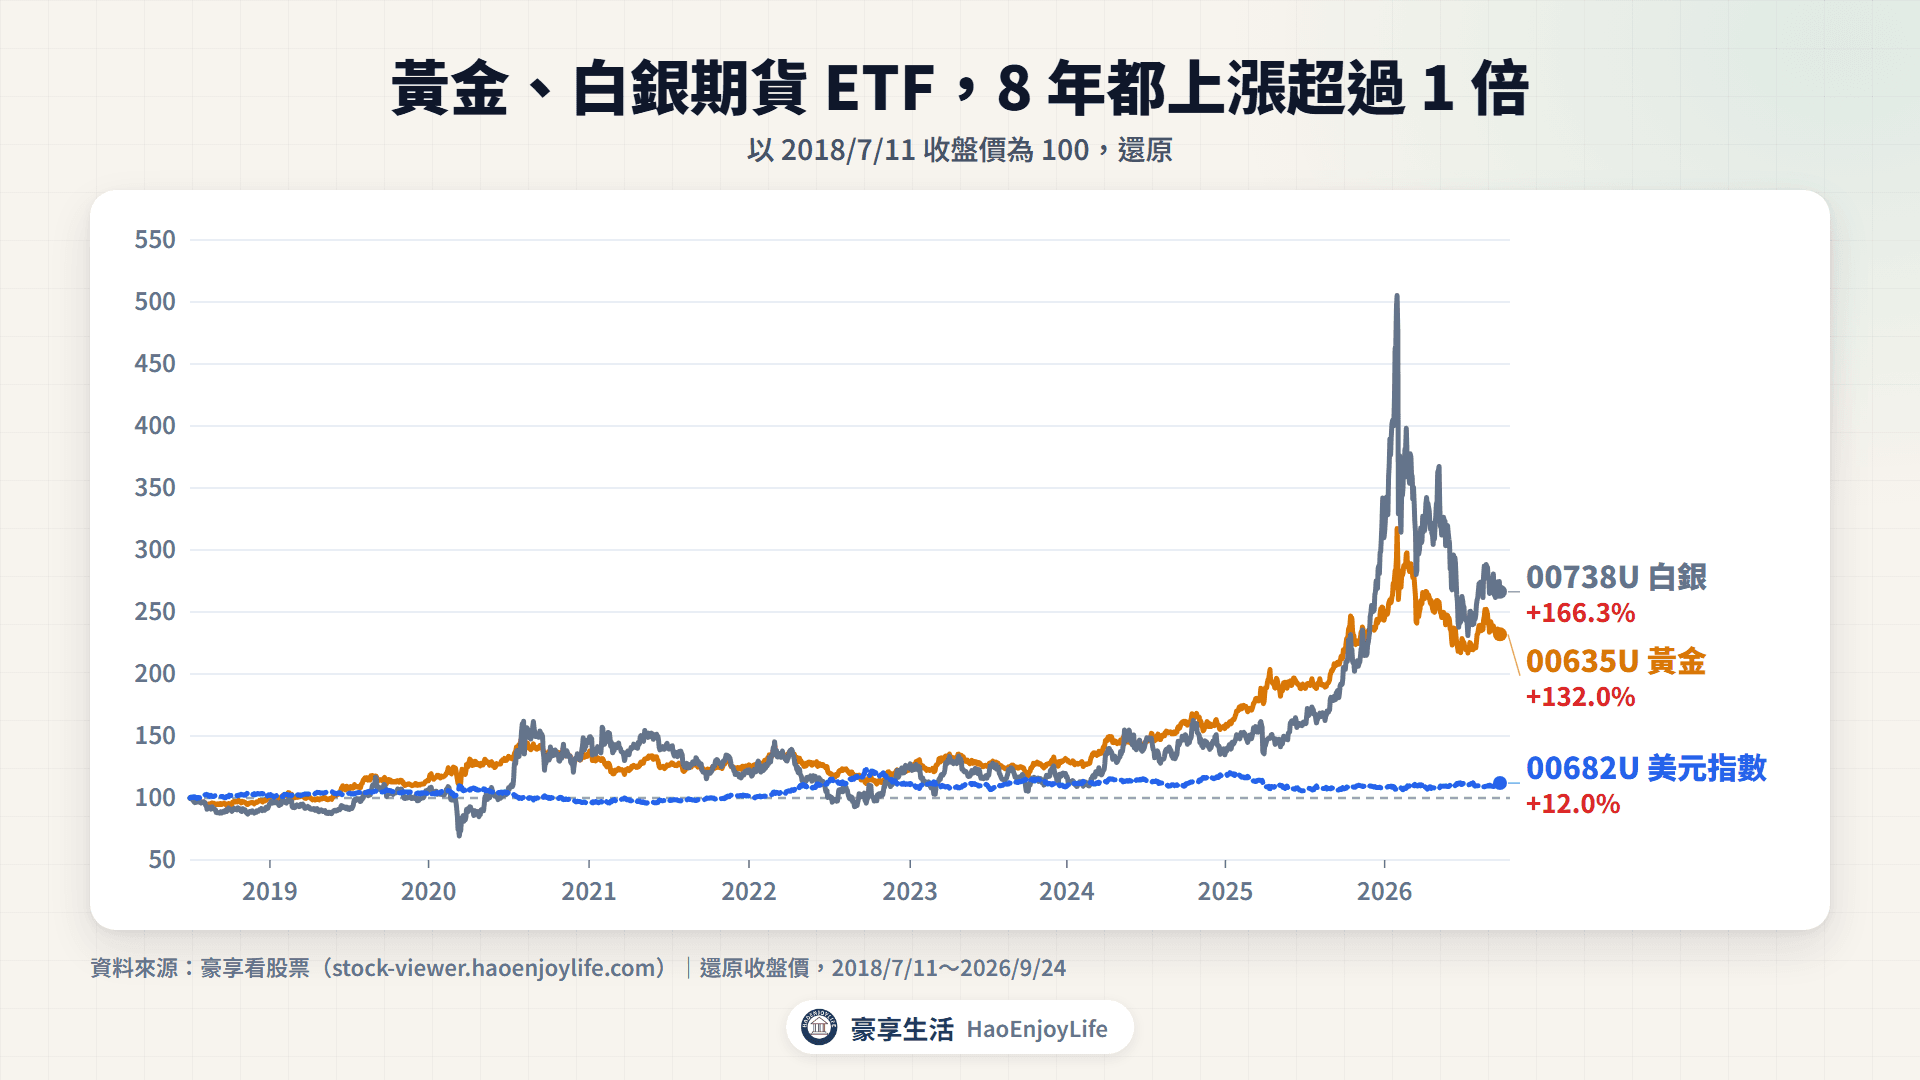
黃金、白銀、美元指數、原油期貨 ETF 年度報酬
| 年度 | 00635U 黃金 | 00738U 白銀 | 00682U 美元指數 | 00642U 原油 |
|---|---|---|---|---|
| 2021 | -6.9% | -16.8% | +5.8% | +63.6% |
| 2022 | -1.6% | +4.2% | +9.5% | +24.0% |
| 2023 | +6.6% | -6.8% | -1.8% | -6.4% |
| 2024 | +19.0% | +15.3% | +8.1% | +8.3% |
| 2025 | +56.0% | +129.9% | -8.3% | -10.8% |
| 2026(至 9/24) | -4.7% | -14.1% | +3.4% | +107.0% |
資料來源:豪享看股票,還原收盤價。過去報酬不代表未來表現。
期貨 ETF 和現貨價格為什麼會不同?
- 追蹤的是期貨指數:這幾檔追蹤的都是 ER(Excess Return)指數。公開說明書說明,中譯「超額回報」不代表會有額外獲利;ER 指數長時間累積轉倉的影響後,也已不等於現貨(Spot)指數。
- 轉倉成本:正價差期間長期持有,報酬率會低於現貨。
- 匯率:期貨以美元計價、淨值以新臺幣計算,這幾檔公開說明書都寫明原則上不做匯率避險。
- 費用:經理費加保管費,每年約 0.65%~1.15%。
槓桿反向期貨 ETF 有什麼不同?
槓桿反向期貨 ETF 每日追蹤期貨指數報酬的正向或反向倍數,同時承受轉倉成本與每日重新平衡的複利效應。例如 00673R 期元大S&P原油反1、00674R 期元大S&P黃金反1,以及 00715L 期街口布蘭特正2。
- 首次買賣多一道手續:除了簽風險預告書、符合 4 個資格條件之一,還要完成並簽署檢核表。這是受益憑證買賣辦法第 4-1 條的規定,2021 年 12 月 31 日起實施;資格條件詳見槓桿反向 ETF。
- 長期表現:到 2026 年 9 月 24 日,00673R、00674R 上市以來分別下跌 86.4% 與 71.6%。00715L 上市以來上漲 63.4%,但 2020 年曾下跌 81.5%。
- 反分割:證交所說明,反分割可拉高單位淨值,避免 ETF 因單位淨值過低而下市。00673R 在 2025 年 10 月 4 合 1,00715L 在 2025 年 12 月 2 合 1。00674R 在 2026 年 4 月 5 合 1,反分割前淨值在 3 月 2 日最低到 4.70 元,比發行價 20 元少了 76.5%。
期貨 ETF 淨值跌太多會怎樣?
期貨 ETF 的淨值跌得越深,交易限制越多,最後可能終止契約、下市清算。門檻都以最初單位淨值為基準,下表以發行價 20 元換算(例如 00642U):
期貨 ETF 淨值下跌的管控措施
| 累積跌幅 | 約當淨值 | 措施 |
|---|---|---|
| 65% | 7 元 | 暫停融資融券、借券與當日沖銷 |
| 75% | 5 元 | 券商須先預收款券(下單前先收足款項或受益憑證) |
| 85% | 3 元 | 一般投資人只能賣出,不能買進 |
| 90% | 2 元 | 報金管會核准後終止契約,下市清算 |
資料來源:證交所受益憑證買賣辦法第 23~25 條、金管會 2020 年 3 月 19 日金管證期字第 1090335155 號令
前三道看最近 10 個營業日的平均淨值,2023 年 7 月 31 日起實施。第四道看最近 30 個營業日的平均淨值;基金規模(平均淨資產)低於 2,000 萬元也會終止。00642U 的契約更嚴格,訂為 1 億元。
證交所 2024 年 3 月的統計,因觸及終止標準而下市的期貨 ETF 有 2 檔。分別是 2020 年 11 月下市的元大S&P原油正2,以及 2021 年 6 月下市的期富邦VIX。下市前可以在市場賣出,或等基金清算後取回剩餘價值。
期貨型 ETF 適合用來做什麼?
期貨 ETF 常用來短中期參與商品價格、避險或分散資產配置,不適合長期持有並期待賺到現貨漲幅。
期貨型 ETF 的常見用途
| 類型 | 說明 |
|---|---|
| 常見用途 | 波段交易:對原油、黃金等商品價格有短中期看法時使用 |
| 常見用途 | 避險:用反向型期貨 ETF 對沖商品價格下跌的風險 |
| 常見用途 | 資產配置:短中期調整商品部位,並定期檢視 |
| 不適合 | 長期持有並期待賺到現貨漲幅,尤其是原油 |
| 不適合 | 不了解轉倉、正價差、匯率與無漲跌幅限制 |
資料來源:證交所、元大投信公開說明書;僅說明常見用途,不構成投資建議。
注意:期貨 ETF 的淨值依國外期貨價格計算,可能因時差只反映國外交易所前一營業日的收盤價或結算價。買賣前要評估市價是否合理,避免在高溢價時買進。
常見問題
Q1:期貨 ETF 會配息嗎?
不會。證交所商品資訊顯示,14 檔期貨 ETF 的收益分配都是「無」,報酬全部反映在淨值與市價上。
Q2:原油 ETF 可以長期持有嗎?
證交所提醒,正價差時定期轉倉的損失無法避免,不宜長期持有。00642U 從上市到 2025 年底下跌 23.0%,2026 年又上漲 107.0%,報酬高度取決於進出時點。
Q3:正價差一定會讓期貨 ETF 虧錢嗎?
不一定。正價差會讓做多的期貨 ETF 報酬低於現貨,但現貨漲得夠多時仍可能上漲;逆價差時則可能高於現貨。反向型期貨 ETF 方向相反,正價差時相對有利。
Q4:期貨 ETF 有漲跌幅限制嗎?
追蹤國外期貨指數的期貨 ETF 沒有漲跌幅限制,價格可能在短時間內大幅波動。2020 年 3 月 9 日,00642U 市價單日下跌 22.2%,超過一般股票 10% 的跌幅上限。
延伸閱讀
- 主動式ETF是什麼?與被動式ETF差異、台灣發展與常見用途:經理人主動選股的 ETF 怎麼看
- 槓桿型與反向型ETF是什麼?每日報酬、複利效應與長期持有風險:每日重新平衡與複利效應
- ETF淨值與折溢價是什麼?市價怎麼決定、溢價風險與追蹤誤差:期貨 ETF 為什麼容易出現溢價
- ETF有哪些種類?股票、債券、期貨、槓桿反向與主動式怎麼分:各類 ETF 的代號與分類
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何 ETF、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0