 里奇豪
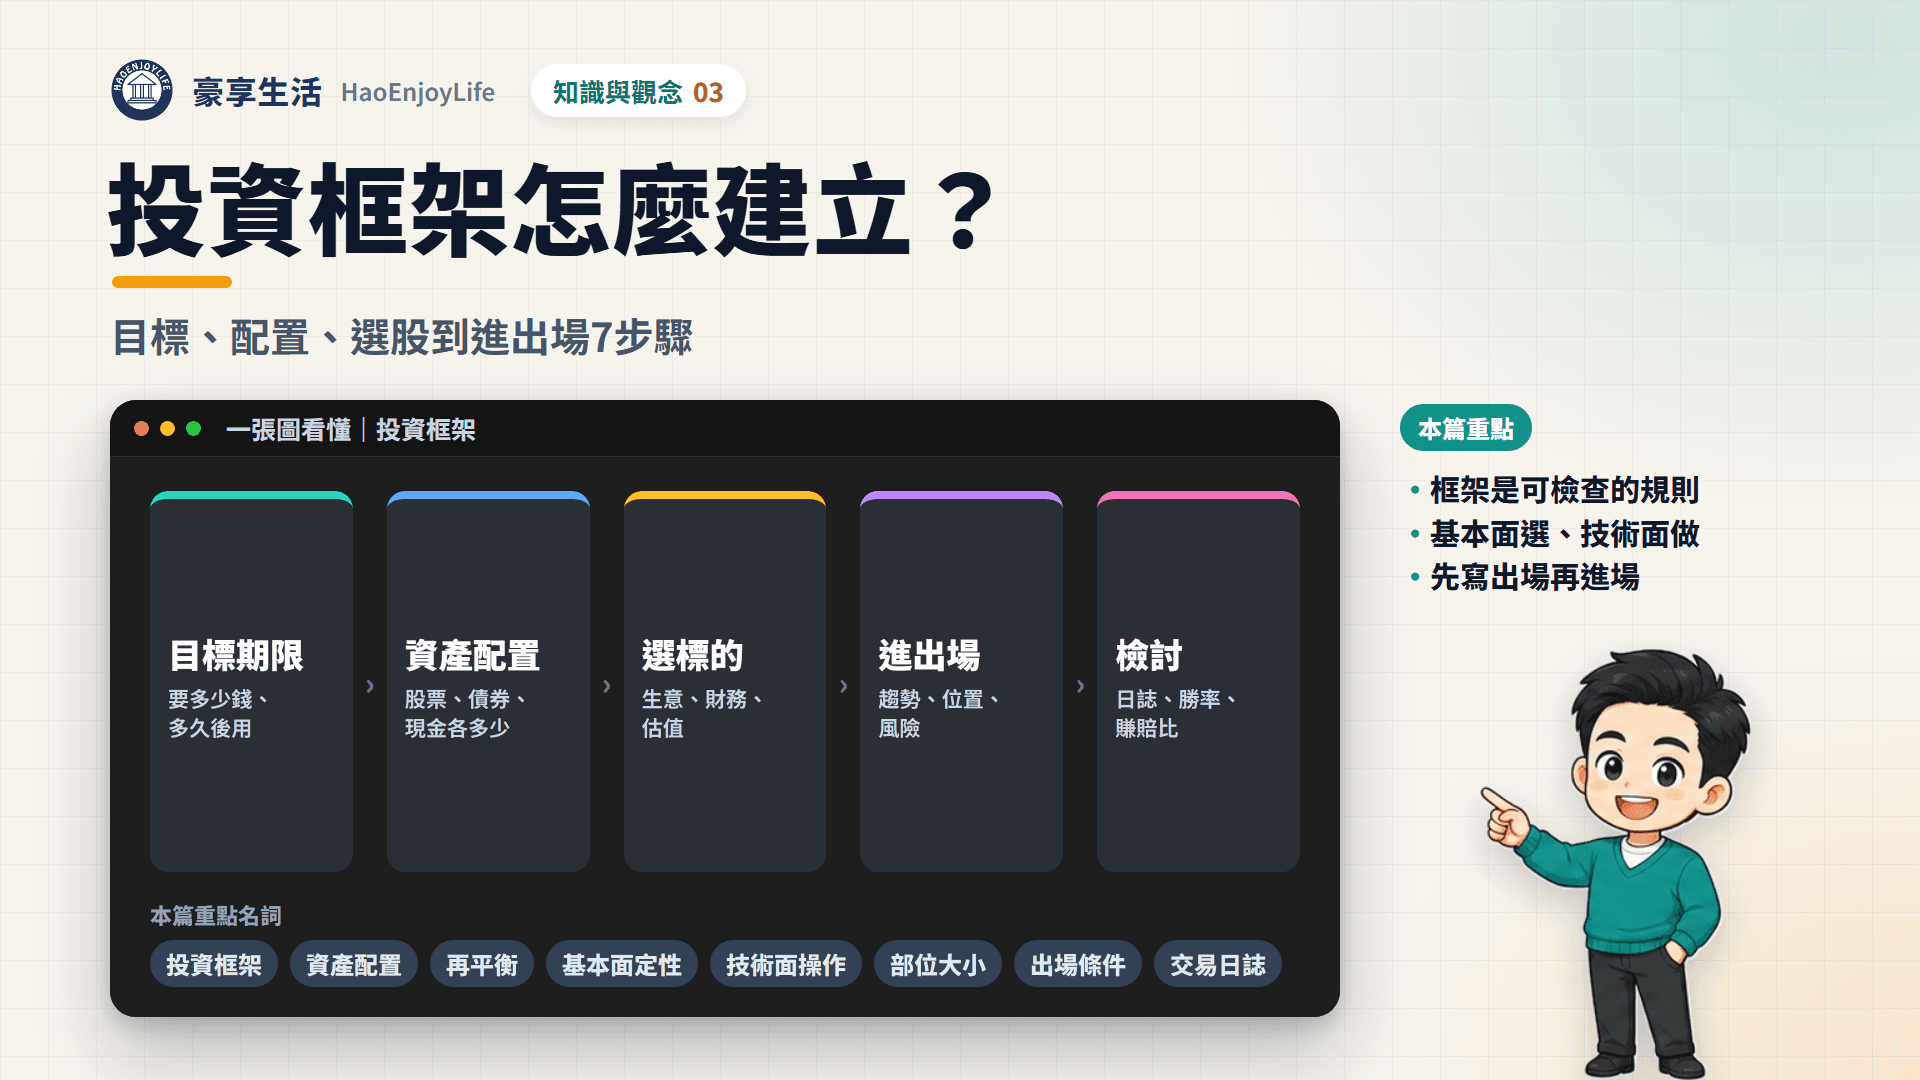
投資框架是一套事先寫好、可以逐項檢查的投資規則。建立框架要依序回答 7 個問題:目標與期限、資產配置、選標的、進場條件、部位大小、出場條件與檢討。
選標的交給基本面定性,看生意、財務與估值;進出場交給技術面操作,看趨勢、位置與風險。框架不保證每筆都賺錢,它的作用是讓每個決定都有理由、看錯時有底線,事後也能檢討。
延伸閱讀:投資計畫怎麼擬定
為什麼投資需要框架?
沒有框架時,買賣多半由當下的消息與情緒決定。下面 4 種常見狀況,都是框架少了某一步:
| 常見狀況 | 少了哪一步 | 框架怎麼補 |
|---|---|---|
| 看到新聞或群組消息就買 | 選標的、進場條件 | 先過基本面檢查,再等技術面條件到齊 |
| 跌了不肯賣,越跌越攤平 | 出場條件 | 買進前寫好看錯的價位或條件 |
| 賺了幾次就加大金額 | 部位大小 | 用每筆最多虧多少,回推買幾股 |
| 每次都說下次會更好 | 檢討 | 記交易日誌,定期算勝率與賺賠比 |
框架和投資計畫的差別在範圍。投資計畫是以 ETF 定期定額為主的新手版本;框架再把選個股、進出場、部位與檢討的規則寫進去。
投資框架的 7 個步驟是什麼?
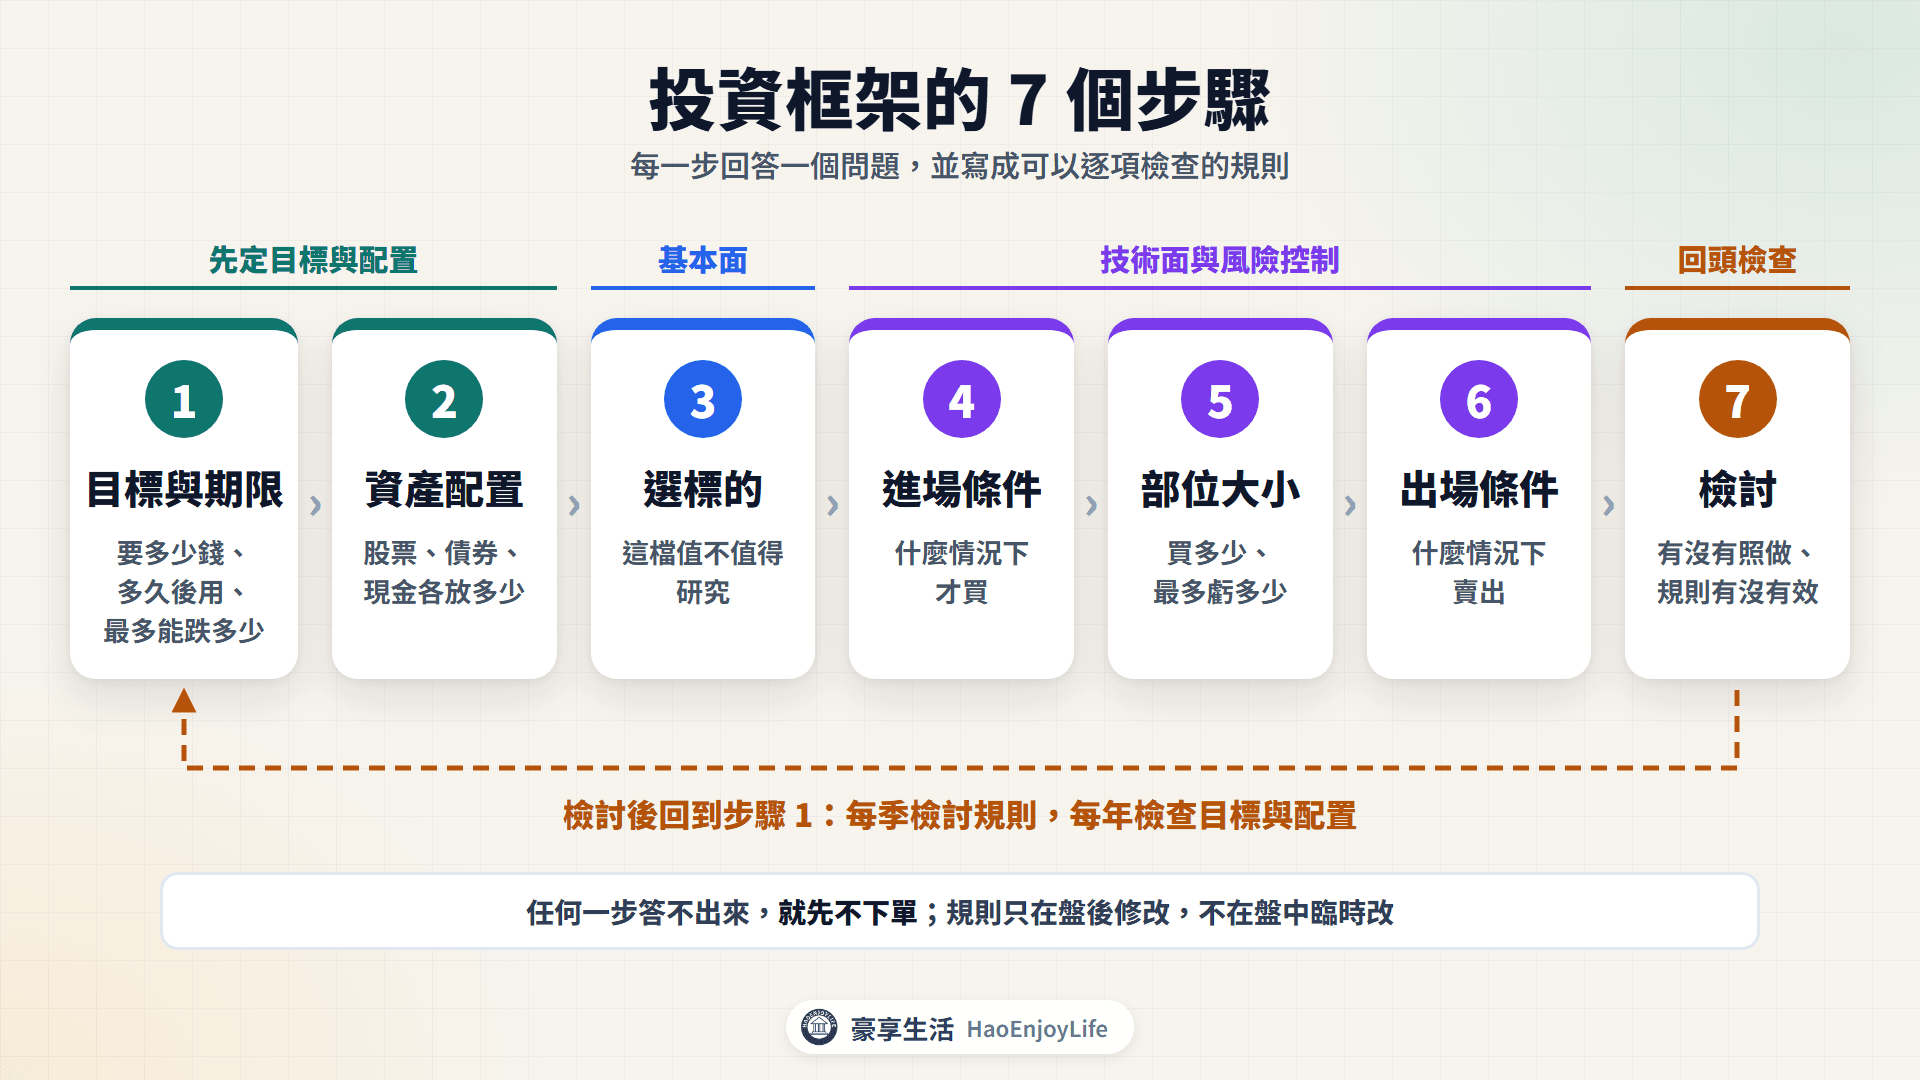
每一步都要回答一個問題,並寫成可以檢查的規則:
| 步驟 | 要回答的問題 | 常用工具 | 延伸閱讀 |
|---|---|---|---|
| 1 目標與期限 | 要多少錢、多久後用、最多能接受跌多少 | 複利試算、最大回撤 | 存股複利、風險與報酬 |
| 2 資產配置 | 股票、債券、現金各放多少 | 壓力測試、再平衡 | ETF怎麼挑 |
| 3 選標的 | 這檔值不值得研究 | 生意、財務、估值 | 月營收、估值整合 |
| 4 進場條件 | 什麼情況下才買 | 趨勢、位置 | 股票趨勢怎麼判斷、支撐與壓力 |
| 5 部位大小 | 買多少、最多虧多少 | 每筆風險比例、停損距離 | 停損停利與部位控制 |
| 6 出場條件 | 什麼情況下賣 | 停損、停利、理由消失 | 停損停利與部位控制 |
| 7 檢討 | 有沒有照做、規則有沒有效 | 交易日誌、勝率、賺賠比 | 紀律與投資心理 |
下面用「假設投資人阿豪」的數字,一步一步示範怎麼寫。
步驟 1:目標與期限要寫什麼?
目標要寫成金額、年數與可承受的跌幅 3 個數字。報酬需求決定後面的配置,可承受跌幅決定股票能放多少。
假設投資人阿豪有 200 萬元可以投資,每月再投入 2 萬元,想在 15 年後累積 1,000 萬元:
- 需要的年化報酬率:約 5.5%。年化 6% 時約 1,055.9 萬元,年化 4% 時約 851.1 萬元,投入本金合計 560 萬元。
- 可承受的跌幅:寫成總資產最多跌多少,例如 35%。
- 緊急預備金:6 個月生活費另外放在活存,不算在投資資金裡。
可承受的跌幅要參考歷史,不要只看最近一兩年。以 0050 為例,2007 年以來從高點下跌超過 2 成的有 7 次,跌幅最大的 4 次如下:
0050 跌幅最大的 4 次(還原權息收盤價)
| 期間 | 高點 | 低點 | 跌幅 |
|---|---|---|---|
| 2008 年金融海嘯 | 2007 年 10 月 29 日 | 2008 年 11 月 20 日 | −55.8% |
| 2022 年升息 | 2022 年 1 月 17 日 | 2022 年 10 月 25 日 | −34.0% |
| 2020 年疫情 | 2020 年 1 月 14 日 | 2020 年 3 月 19 日 | −28.2% |
| 2025 年關稅衝擊 | 2025 年 1 月 7 日 | 2025 年 4 月 9 日 | −27.5% |
資料來源:豪享看股票(0050 還原權息收盤價)
可承受的跌幅寫得太樂觀,大跌時最容易出現的行為就是全部賣光。寧可寫保守一點,再用配置去配合它。
3 個數字要互相對得上。需要的報酬率越高,股票比重通常要越高,可承受的跌幅也要越大。如果算出來要年化 12% 以上、卻只能接受 15% 的跌幅,就先調整目標金額或拉長年數。
步驟 2:資產配置怎麼決定?
資產配置先用壓力測試檢查:股票大跌時,總資產會跌多少,能不能在可承受的範圍內。
股票部位大跌時,總資產的跌幅
| 股票比重 | 股票跌 34%(2022 年) | 股票跌 55.8%(2008 年) |
|---|---|---|
| 60% | −20.4% | −33.5% |
| 70% | −23.8% | −39.1% |
資料來源:本文試算,假設債券與現金不變;股票跌幅取 0050 還原權息收盤價的歷史回撤
股票 70% 時,遇到 2008 年那樣的大跌會超過 35% 的底線,所以阿豪選 60%:
- 股票 60%:市值型 ETF 45%,自選個股 15%。
- 債券 ETF 30%、現金 10%:負責大跌時撐得住,也留資金再平衡。
- 再平衡:每年 1 月檢查,比例偏離 5 個百分點以上才調整。
股債不一定反向。2022 年升息時,股票和債券 ETF 都下跌,實際跌幅可能比上表更大,詳見ETF怎麼挑。
步驟 3:選標的要看什麼?
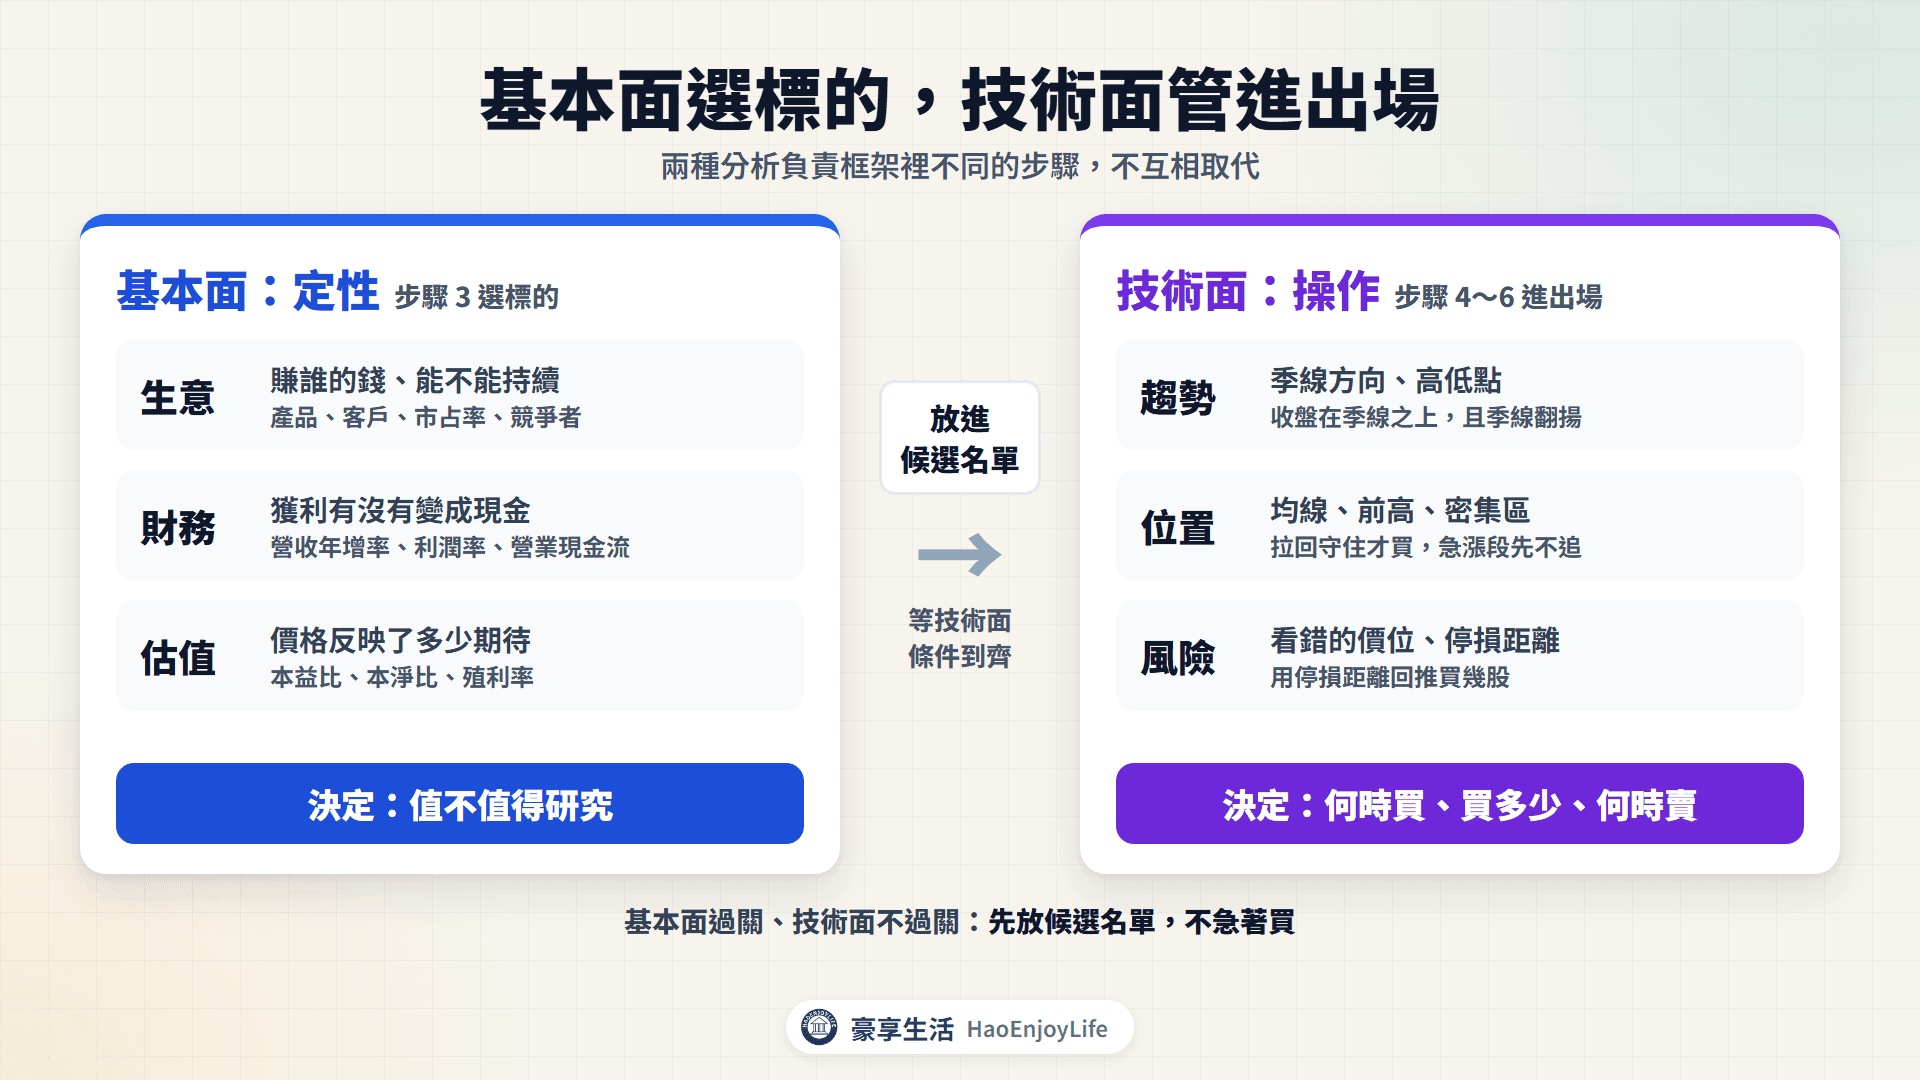
選標的交給基本面定性:判斷一檔股票值不值得研究、能不能放進候選名單。基本面不負責決定買點,買點留給步驟 4。
| 層次 | 要回答的問題 | 看什麼 |
|---|---|---|
| 生意 | 賺誰的錢、靠什麼賺、能不能持續 | 產品、客戶、市占率、競爭者 |
| 財務 | 獲利有沒有變成現金、還在成長嗎 | 營收年增率、毛利率與營益率、營業現金流 |
| 估值 | 現在的價格反映了多少期待 | 本益比、本淨比、殖利率 |
- 生意:用兩三句話說不清楚一家公司怎麼賺錢,後面的財務與估值也很難判斷,可以先跳過。
- 財務:營收看成長,三率看賺錢的效率,現金流量表看獲利有沒有變成現金。
- 估值:同業比較、和自己的歷史區間比較。估值高代表市場期待高,期待落空時跌幅通常也大,詳見本益比。
假設有一家公司叫做豪享公司,用 3 層逐項檢查:
- 生意:賣伺服器散熱零件給雲端業者,客戶集中在 3 家大廠。說得清楚,但客戶集中是要追蹤的風險。
- 財務:營收年增 25%,營益率從 12% 升到 14%,近 4 季營業現金流合計為正,過關。
- 估值:本益比 22 倍,自己 5 年的區間是 12 到 30 倍,中位數 18 倍。估值偏高,這一關不過。
3 層都過關的股票才放進候選名單;豪享公司卡在估值,先放觀察名單,等價格或獲利改變再檢查一次。
步驟 4:進場條件怎麼寫?
進場條件交給技術面操作,決定什麼時候買、看錯在哪裡。條件要寫成能回答「是」或「否」的句子:
- 趨勢:收盤在季線(60 日均線)之上,且季線比 5 天前高;高點與低點逐步墊高。
- 位置:拉回到均線、前高或成交密集區附近守住;離均線太遠的急漲段先不追。
- 風險:進場前先找到看錯的位置,例如前低或均線,算出停損距離。
「趨勢不錯」「價格便宜」無法檢查,要改成具體的價位與均線。趨勢怎麼判斷,詳見股票趨勢怎麼判斷。
進場也可以分批。例如條件到齊時先買一半,拉回守住季線再買另一半。兩批的停損價都要先寫好,合計虧損仍不能超過步驟 5 的上限。
基本面好、股價卻在跌,框架怎麼處理?
框架的做法是先放進候選名單,等技術面條件到齊才買。營收與財報是過去的成績,股價反映的是市場對未來的看法,兩者常常不同步。
以下用豪享看股票的資料說明,股價都是還原權息價。案例是事後挑選的,用來說明分工的效果與代價。
實際案例:京元電子 2025 年,等條件到齊才進場
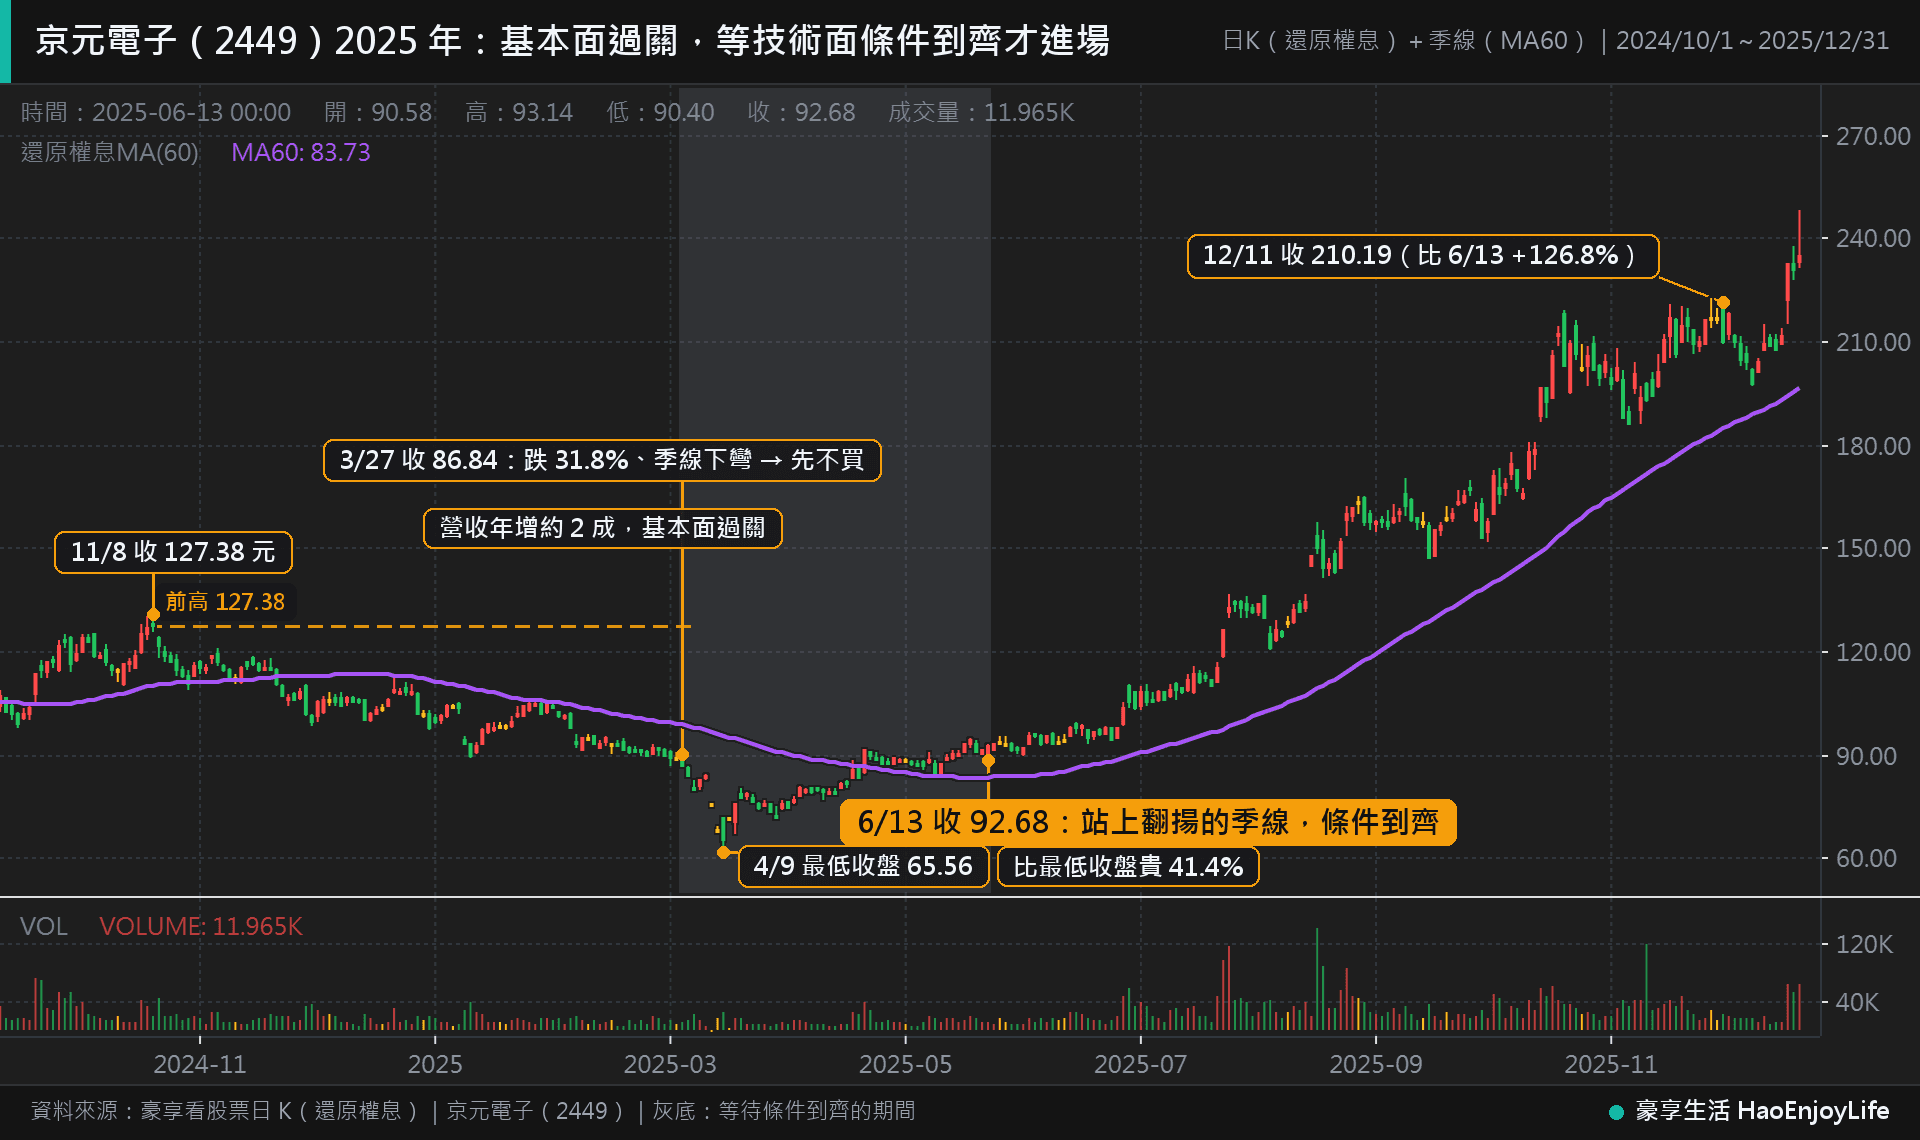
京元電子(2449)2024 年 12 月到 2025 年 2 月的營收年增率約 2 成,財務面過關。3 個月分別是 18.8%、21.4%、21.3%。
2025 年 3 月 27 日,股價收 86.84 元。這比 2024 年 11 月 8 日的 127.38 元低 31.8%,季線也在下彎。技術面不過關,框架的答案是先不買。
- 先不買的好處:4 月 9 日收在 65.56 元,比 3 月 27 日再跌 24.5%。
- 條件到齊:6 月 13 日收 92.68 元,站上開始翻揚的季線。這時 4、5 月營收年增 33.8%、24.7%,基本面也還在。
- 等待的代價:買價比最低收盤價貴 41.4%,比 3 月 27 日貴 6.7%。
- 之後的走勢:12 月 11 日收 210.19 元,比 6 月 13 日上漲 126.8%。
實際案例:萬海 2022 年,營收還在成長、股價先轉弱
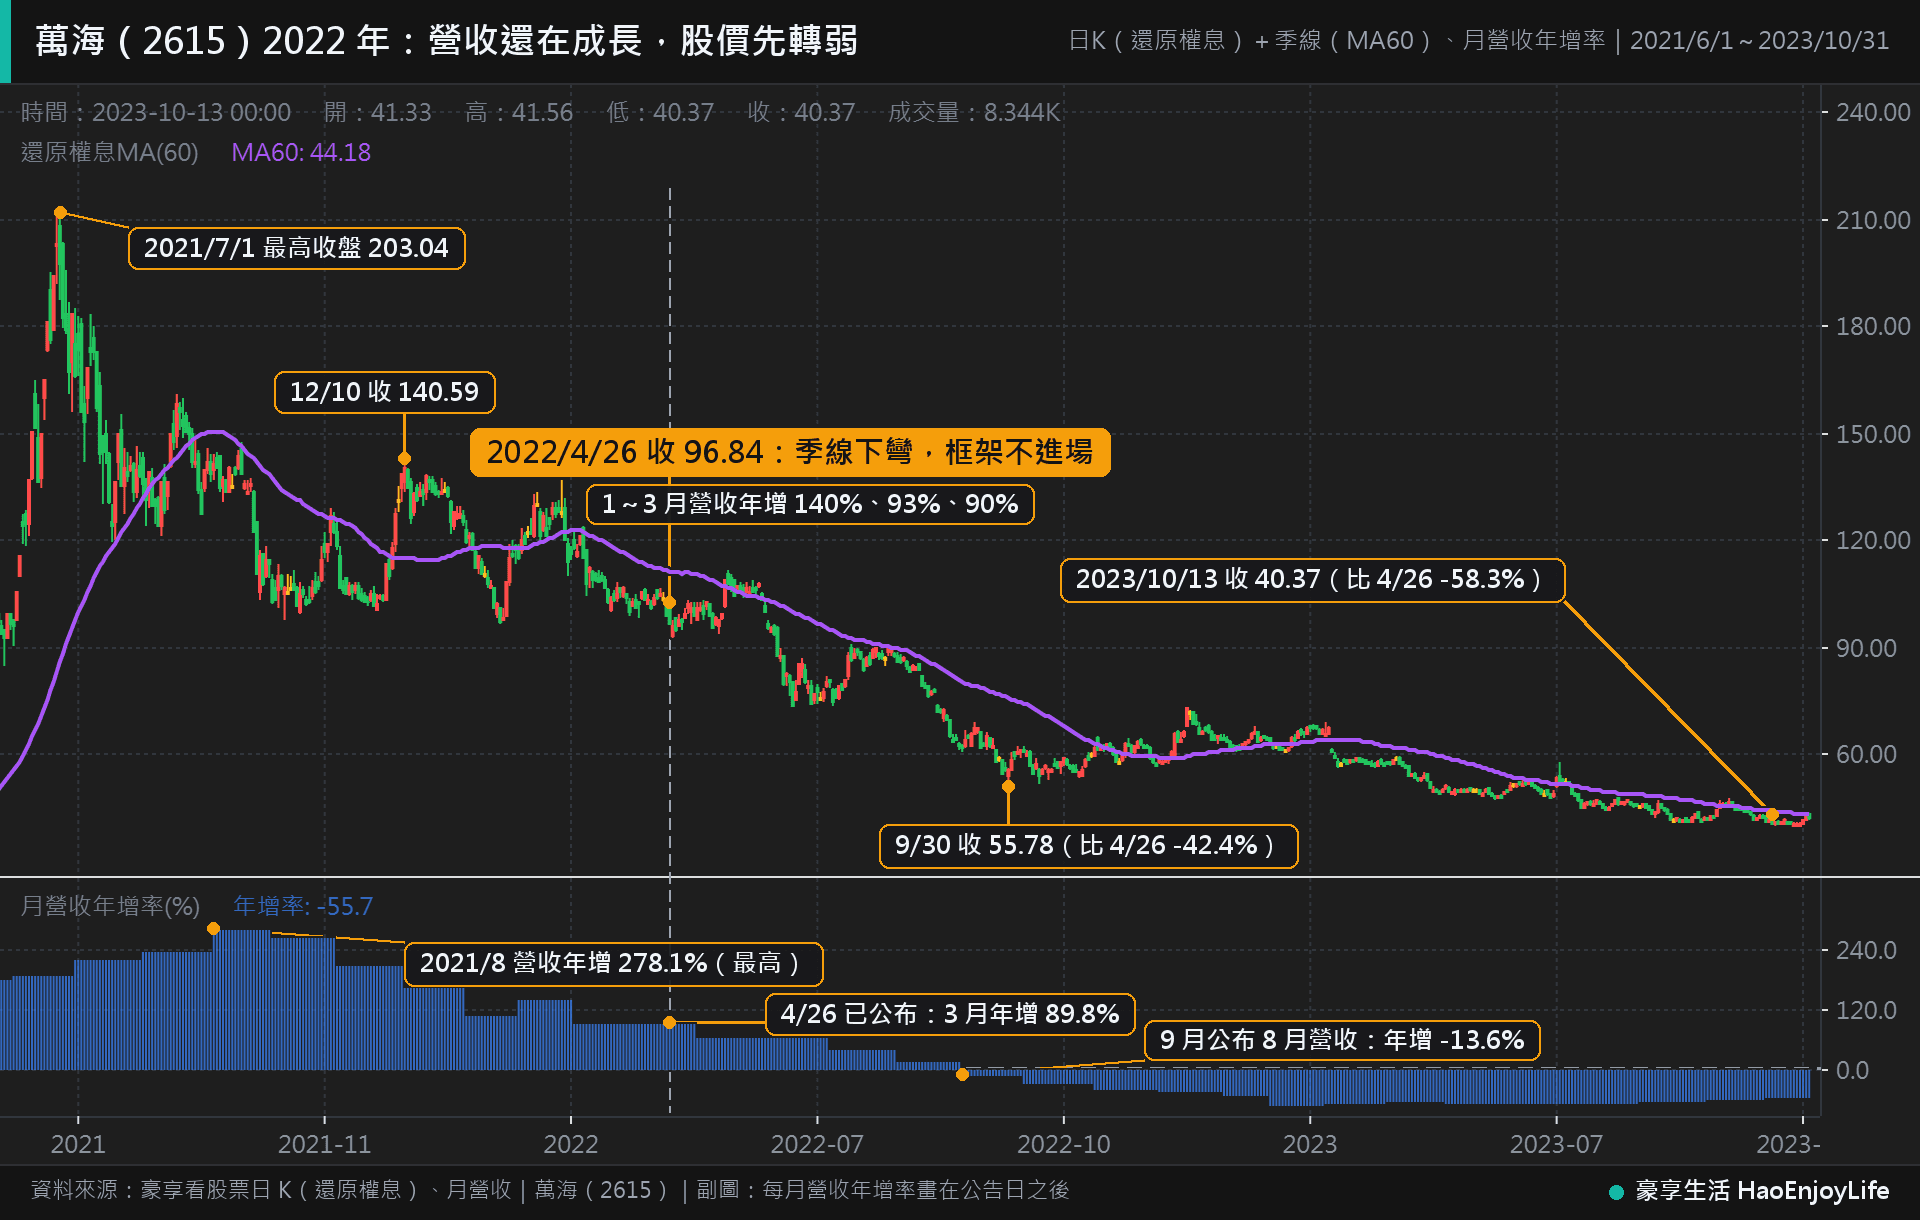
萬海(2615)的股價比營收先轉弱。還原權息的最高收盤在 2021 年 7 月 1 日,月營收年增率則在 2021 年 8 月達到 278.1%。
2022 年 4 月 26 日,萬海 1 到 3 月的營收年增率還有 140.0%、93.1%、89.8%。股價卻收在 96.84 元,比 2021 年 12 月 10 日的 140.59 元低 31.1%。季線也在下彎,框架同樣不會進場。
- 營收後來轉負:2022 年 8 月營收年增率轉為 −13.6%,12 月是 −50.7%。
- 股價繼續下跌:9 月 30 日收 55.78 元,比 4 月 26 日跌 42.4%。2023 年 10 月 13 日收 40.37 元,跌幅擴大到 58.3%。
等條件到齊,會買得比低點貴,也可能錯過一段漲幅。換來的是避開「營收還好、股價一路跌」的情況。
步驟 5:部位大小怎麼算?
部位大小先決定每筆最多虧總資金的幾 %,再用停損距離回推股數:
可買股數 = 每筆最多虧損金額 ÷(進場價 − 停損價)
假設投資人阿豪每筆最多虧總資金 200 萬元的 0.5%,也就是 1 萬元:
- 找停損價:進場價 100 元,看錯的位置在 92 元,每股最多虧 8 元。
- 回推股數:1 萬元 ÷ 8 元 = 1,250 股,也就是 1 張加 250 股零股。
- 檢查上限:買進金額 12.5 萬元,占總資金 6.25%,低於單檔上限 7.5%(15 萬元)。
停損價可能被跳空跳過;台股漲跌幅 ±10%,跌停鎖住時也可能賣不掉,實際虧損會比試算大。停損方法與部位控制的細節,詳見停損停利與部位控制。
步驟 6:出場條件怎麼寫?
出場條件要在買進前寫好,盤中只負責執行。常見的出場理由有 4 種:
- 看錯:收盤跌破進場前設的停損價或均線。
- 賺到:到目標價分批賣出,或改用移動停利,例如收盤跌破月線才賣。
- 理由消失:當初買進的基本面理由不成立,例如營收年增率連續 3 個月轉負。
- 時間到:進場後一段時間沒有照預期走,例如 3 個月仍在成本附近,就釋出資金。
出場條件的寫法對照
| ❌ 無法執行的寫法 | ✅ 可以檢查的寫法 |
|---|---|
| 跌太多就賣 | 收盤跌破 92 元就賣 |
| 賺夠了再賣 | 獲利 20% 後,收盤跌破月線就賣 |
| 公司變差就賣 | 營收年增率連續 3 個月轉負就賣 |
| 等它漲回來再說 | 3 個月仍在成本 ±5% 內就賣 |
停損和停利一起寫,賣出的理由才不會在盤中臨時改變。
步驟 7:檢討要看什麼?
檢討要分清楚兩種錯:沒照規則做,是紀律問題;照規則做還是虧,才是規則或運氣的問題。只有後者需要考慮修改規則。
- 每筆出場後:記下買進理由、停損價、出場原因,以及有沒有照計畫。
- 每季或每 20 筆:統計勝率、賺賠比、期望值與最大回撤。
- 每年:檢查目標、期限與配置比例還合不合用。
交易日誌的欄位與期望值的算法,詳見紀律與投資心理。
常見投資流派的框架差在哪?
不同流派的 7 個步驟寫法不同,最難熬的情況也不同。選流派時,先問自己能不能承受它最難熬的那一段。
| 流派 | 選標的 | 進場 | 出場 | 最難熬的情況 |
|---|---|---|---|---|
| 指數化 | 市值型 ETF,看費用與追蹤差距 | 定期定額或單筆 | 目標到了或要用錢 | 大跌時照常持有 |
| 價值 | 本益比、本淨比低於合理範圍 | 價格低於估計的價值 | 價格回到價值,或基本面變差 | 便宜之後還會更便宜 |
| 成長 | 營收與獲利快速成長 | 成長確認,常搭配趨勢 | 成長放緩或估值過高 | 成長不如預期時跌得重 |
| 趨勢 | 走勢強、流動性好的標的 | 突破或站上均線 | 跌破均線或停損價 | 盤整時被來回洗出場 |
| 存股 | 獲利與配息穩定 | 定期買進、股利再投入 | 基本面轉壞 | 高殖利率陷阱、產業衰退 |
流派可以混用,但要分開管理。常見做法是核心部位用指數化,衛星部位用成長或趨勢;兩邊的資金與規則分開,衛星虧損時不動用核心的錢。更多市值型 ETF 與存股的做法,詳見市值型ETF與存股風險。
實際案例:0050 一直持有和看均線進出,差在哪?
同樣是 0050,用兩種框架操作,結果差很多。均線法的規則是:收盤站上均線,隔天開盤買進;收盤跌破,隔天開盤賣出。
0050 一直持有與看均線進出的比較(2007 年 5 月到 2026 年 10 月)
| 做法 | 年化報酬率 | 最大回撤 | 2007 年 10 月到 2009 年 | 2022 年 | 2011 到 2016 年報酬 | 買進次數 |
|---|---|---|---|---|---|---|
| 一直持有 | 14.5% | −55.8% | −55.8% | −34.0% | +37.6% | 1 次 |
| 看季線進出 | 8.9% | −35.9% | −21.4% | −11.0% | −24.1% | 149 次 |
| 看年線進出 | 10.7% | −38.9% | −38.9% | −13.7% | +9.8% | 60 次 |
資料來源:豪享看股票(0050 還原權息價);期間 2007 年 5 月 18 日到 2026 年 10 月 16 日,計入手續費 0.1425% 與 ETF 證交稅 0.1%,空手時現金不計利息
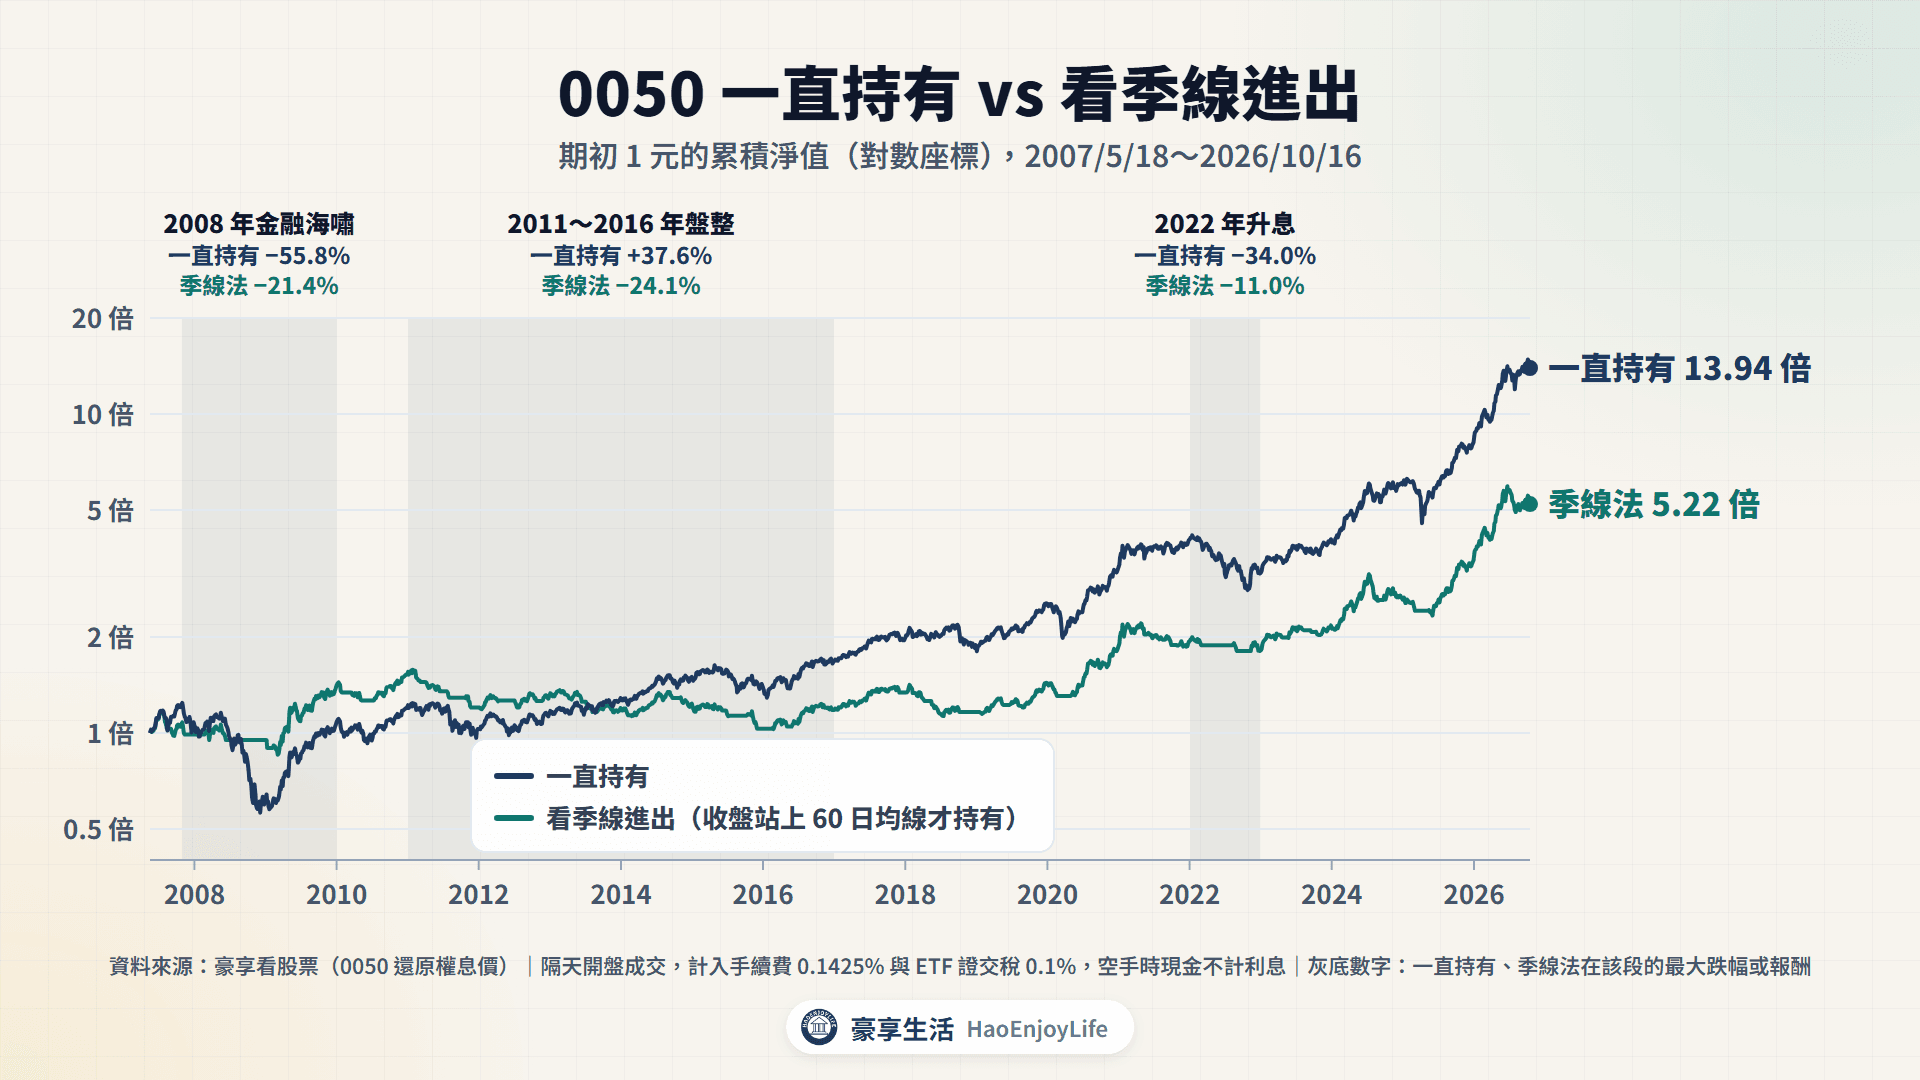
- 大跌時,均線法少跌:2008 年金融海嘯,季線法最多跌 21.4%,一直持有跌 55.8%。
- 盤整時,均線法被來回洗:2011 到 2016 年,季線法虧 24.1%,一直持有賺 37.6%。
- 長期報酬:這段期間一直持有的年化報酬率較高,但要撐過 −55.8% 的回撤。
沒有一種框架在每段行情都比較好。選一種自己做得到的方法,接受它的弱點,比一直換方法更重要。
阿豪的投資框架範例長什麼樣?
把 7 個步驟組合起來,就是一份可以照著改的框架。下表的數字只示範寫法,請換成自己的目標與承受度。
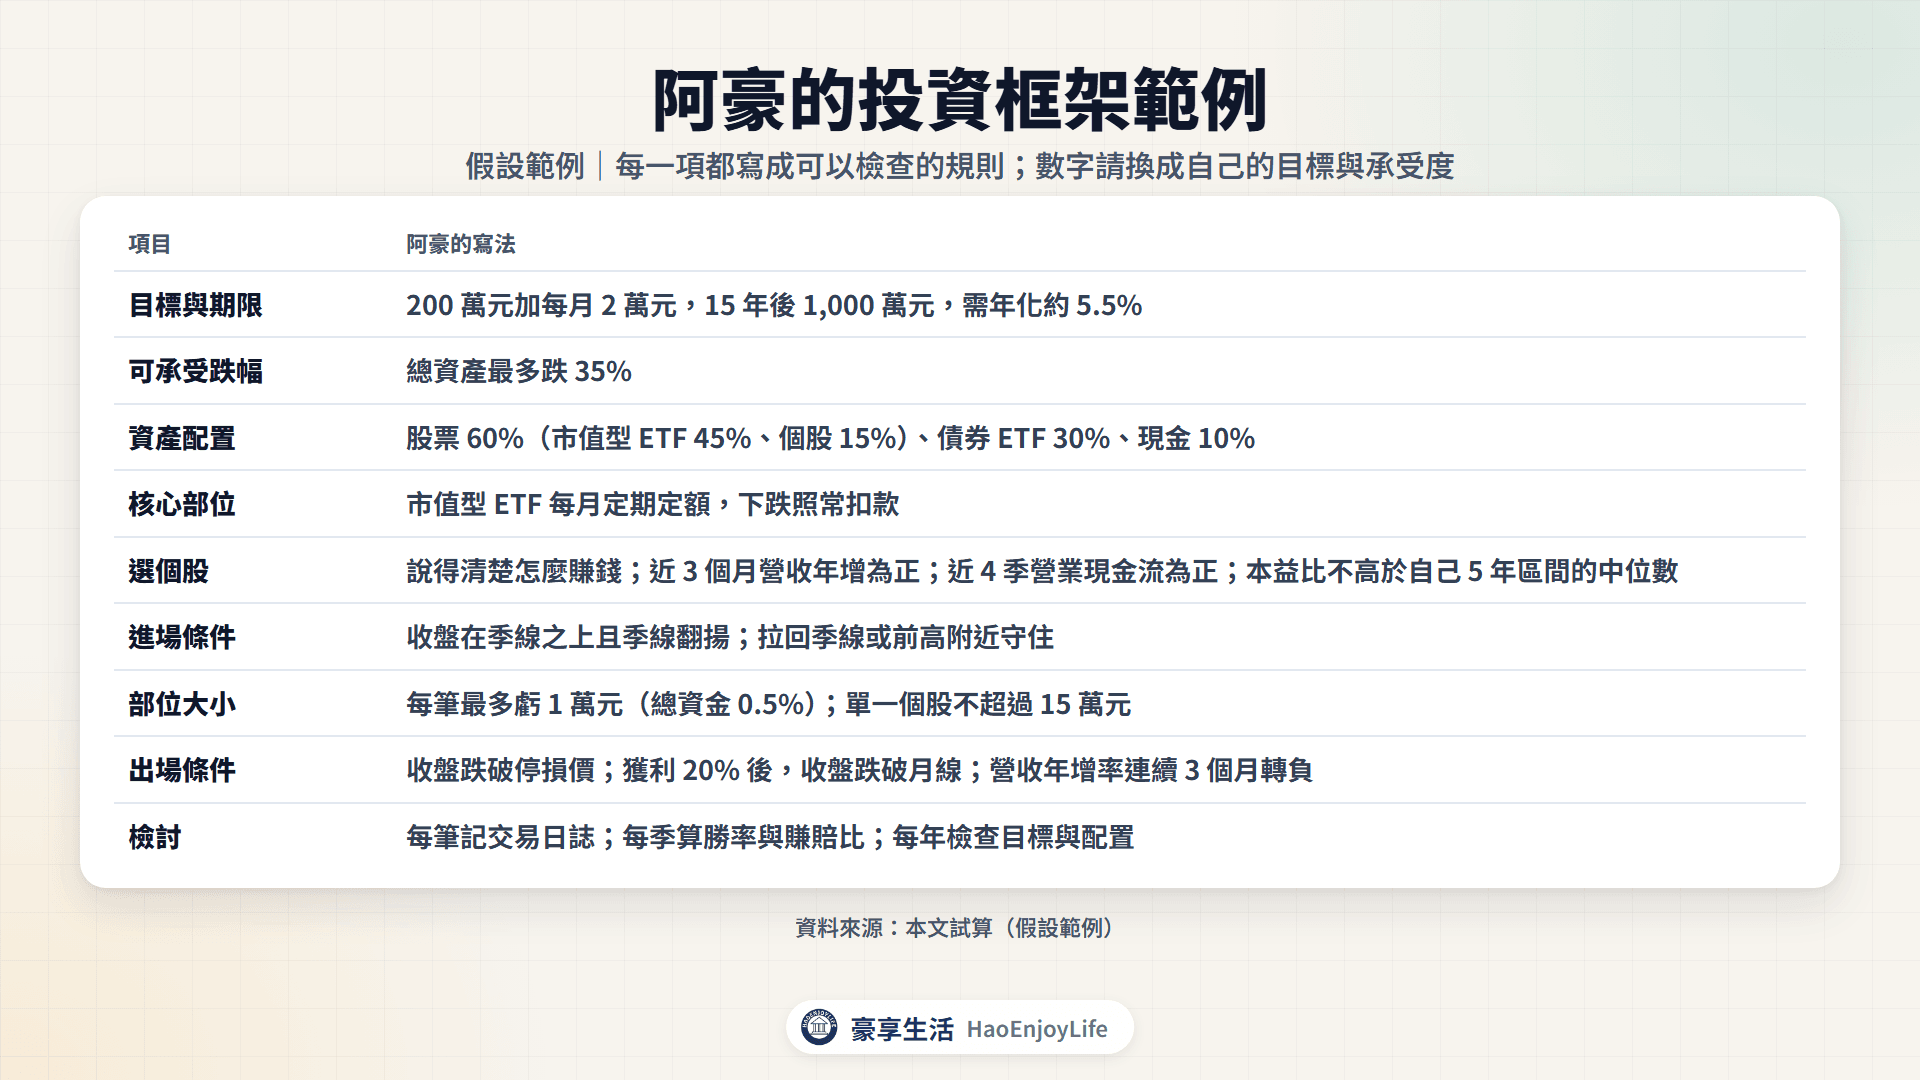
阿豪的投資框架
| 項目 | 阿豪的寫法 | 可以自己改的地方 |
|---|---|---|
| 目標與期限 | 200 萬元加每月 2 萬元,15 年後 1,000 萬元,需年化約 5.5% | 金額、年數 |
| 可承受跌幅 | 總資產最多跌 35% | 依自己的承受度 |
| 緊急預備金 | 6 個月生活費另外放活存 | 3 到 6 個月 |
| 資產配置 | 股票 60%(市值型 ETF 45%、個股 15%)、債券 ETF 30%、現金 10% | 比例 |
| 再平衡 | 每年 1 月檢查,偏離 5 個百分點以上才調整 | 頻率、門檻 |
| 核心部位 | 市值型 ETF 每月定期定額,下跌照常扣款 | 標的類型、扣款日 |
| 選個股 | 說得清楚怎麼賺錢;近 3 個月營收年增為正;近 4 季營業現金流合計為正;本益比不高於自己 5 年區間的中位數 | 指標與門檻 |
| 進場條件 | 收盤在季線之上且季線翻揚;拉回季線或前高附近守住 | 均線天數 |
| 部位大小 | 每筆最多虧總資金 0.5%(1 萬元);單一個股不超過 7.5%(15 萬元) | 比例 |
| 出場條件 | 收盤跌破停損價;獲利 20% 後改用收盤跌破月線出場;營收年增率連續 3 個月轉負 | 停利方式 |
| 檢討 | 每筆記交易日誌;每季算勝率與賺賠比;每年檢查目標與配置 | 頻率 |
框架怎麼寫下來、怎麼檢查?
框架寫在手機備忘錄或試算表都可以,重點是每條都能檢查。下單前,用 5 個問題確認:
- 這檔的買進理由是什麼,基本面過關了嗎?
- 技術面的進場條件,現在都到齊了嗎?
- 看錯的價位在哪裡?
- 最多虧多少錢,所以買幾股?
- 什麼情況下賣出?
任何一題答不出來,就先不下單。規則只在盤後檢討時修改,新規則先用小金額試幾個月,再決定要不要放大。
建立投資框架常犯哪些錯?
框架寫好之後,最常出問題的不是規則本身,而是下面 4 種用法:
- 只寫進場、不寫出場:買的理由寫得很仔細,賣的條件一片空白,下跌時只能臨場決定。
- 條件太多、互相矛盾:同時看十幾個指標,總有幾個說買、幾個說賣,最後還是憑感覺。
- 虧一次就改規則:照規則做的虧損是正常成本。用少數幾筆結果改規則,等於沒有規則。
- 核心和衛星混在一起:衛星個股虧損時,賣掉核心 ETF 去攤平,原本的配置就被打亂。
框架的條件寧可少而清楚。一開始每一步只寫 1 到 2 條規則,執行一段時間後再補。
常見問題
Q1:只買 ETF 定期定額,也需要投資框架嗎?
需要,但可以很簡單。寫下目標與期限、股債比例、每月扣款金額與檢視頻率,再加一條「下跌時照常扣款」就夠了。選個股與進出場的步驟可以省略。
Q2:可以直接照抄別人的投資框架嗎?
可以參考結構,數字要換成自己的。目標金額、期限與可承受的跌幅因人而異,照抄別人的股票比重,遇到大跌時可能撐不住。
Q3:基本面和技術面一定都要學嗎?
看流派。指數化與存股以配置與基本面為主,技術面用得少。自己挑個股、想控制進出場的人,兩者都要會一點,各自負責不同步驟。
Q4:框架多久要調整一次?
每季檢討一次規則有沒有照做,每年檢查目標與配置。結婚、買房、退休時間改變這類人生目標的變化,才需要大幅調整。
延伸閱讀
- 投資紀律為什麼難做到?7種心理偏誤與交易日誌怎麼寫:框架寫好之後,怎麼做到照計畫執行
- 投資計畫怎麼擬定?目標期限、資產配置、投入方式與新手範例:以 ETF 定期定額為主的新手版本
- 本淨比是什麼?P/B公式、適用產業與三種估值指標怎麼搭配:基本面分析的完整流程與估值方法
- 技術分析是什麼?三大假設、與基本面的差別及使用限制:技術分析能做什麼、不能做什麼
註:本文的目標與部位試算、0050 回測,以及京元電子、萬海的漲跌幅,為豪享生活依豪享看股票還原權息價與月營收資料計算。
免責聲明:本文僅為個人經驗分享與觀念整理,不構成投資建議,文中提及之任何商品、指數或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中契約規格、保證金、稅率與交易制度以主管機關、期交所、證交所、櫃買中心及各期貨商、證券商最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0