 里奇豪
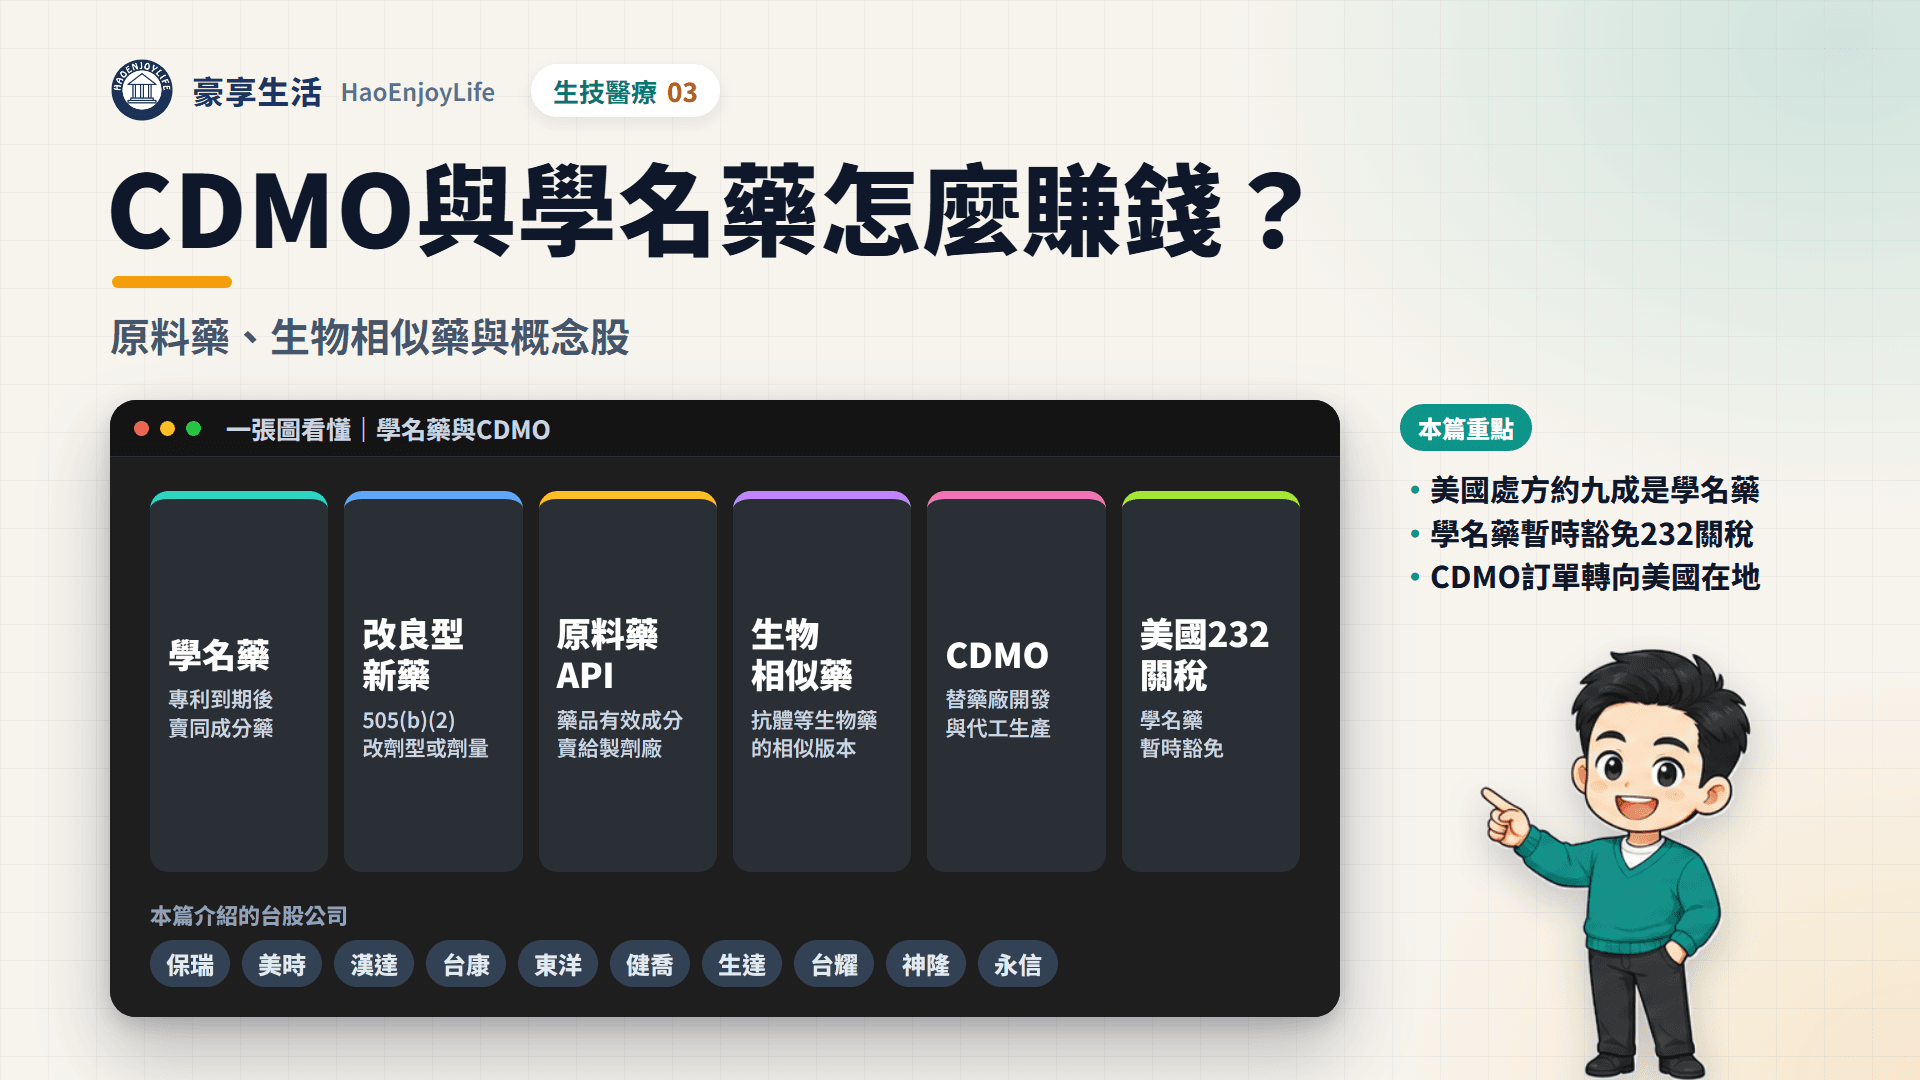
CDMO(委託開發暨製造)替藥廠開發製程、生產臨床用藥與上市藥品,收服務費與代工訂單。學名藥(也叫仿製藥)在原廠專利到期後賣同成分的藥,靠搶先上市與壓低成本賺錢。台股相關公司有保瑞、美時、漢達、台康、神隆與台耀等。
505(b)(2) 改良型新藥、原料藥(API)與生物相似藥,是同一條供應鏈上的另外三種生意。2026 年的變化在美國政策:專利藥課 100% 關稅、學名藥暫時豁免。限制中國生技業者的 BIOSECURE 法案也已成法。
資料截至:股價到 2026 年 10 月 16 日(還原權息),月營收到 2026 年 9 月;公司公告、法說與官方資料到 2026 年 10 月 17 日。
延伸閱讀:生技股有哪些
學名藥、505(b)(2)、原料藥、生物相似藥與CDMO差在哪?
這五種生意都在藥品供應鏈上,差在賣的是什麼、走哪一條審查路徑。以美國 FDA 的制度為例:
五種生意的比較
| 類型 | 賣什麼 | 美國審查路徑 | 怎麼賺錢 | 台股相關公司 |
|---|---|---|---|---|
| 學名藥 | 和原廠同成分、同劑型的藥 | ANDA(簡化新藥申請) | 搶先上市、壓低成本;競爭者越多價格越低 | 美時、保瑞、永信、生達、健喬 |
| 505(b)(2) | 改劑型、改劑量的改良型新藥 | 505(b)(2) 新藥申請 | 可能有法規獨占期,上市時競爭者較少 | 漢達、美時、保瑞 |
| 原料藥(API) | 藥品的有效成分 | 藥事主檔案(DMF),供製劑廠引用 | 賣給製劑廠,隨客戶的藥上市出貨 | 神隆、台耀 |
| 生物相似藥 | 抗體等生物藥的相似版本 | 351(k) | 自己銷售,或收授權金、里程碑金與分潤 | 台康、美時 |
| CDMO | 替客戶開發製程與生產 | 用客戶的藥證,工廠要通過查廠 | 開發服務費與量產訂單 | 保瑞、台康、神隆、台耀 |
資料來源:各公司 2026 年法說簡報與重大訊息
新藥從臨床一期走到藥證的過程,詳見新藥股怎麼看。
學名藥與CDMO的產業鏈怎麼分?
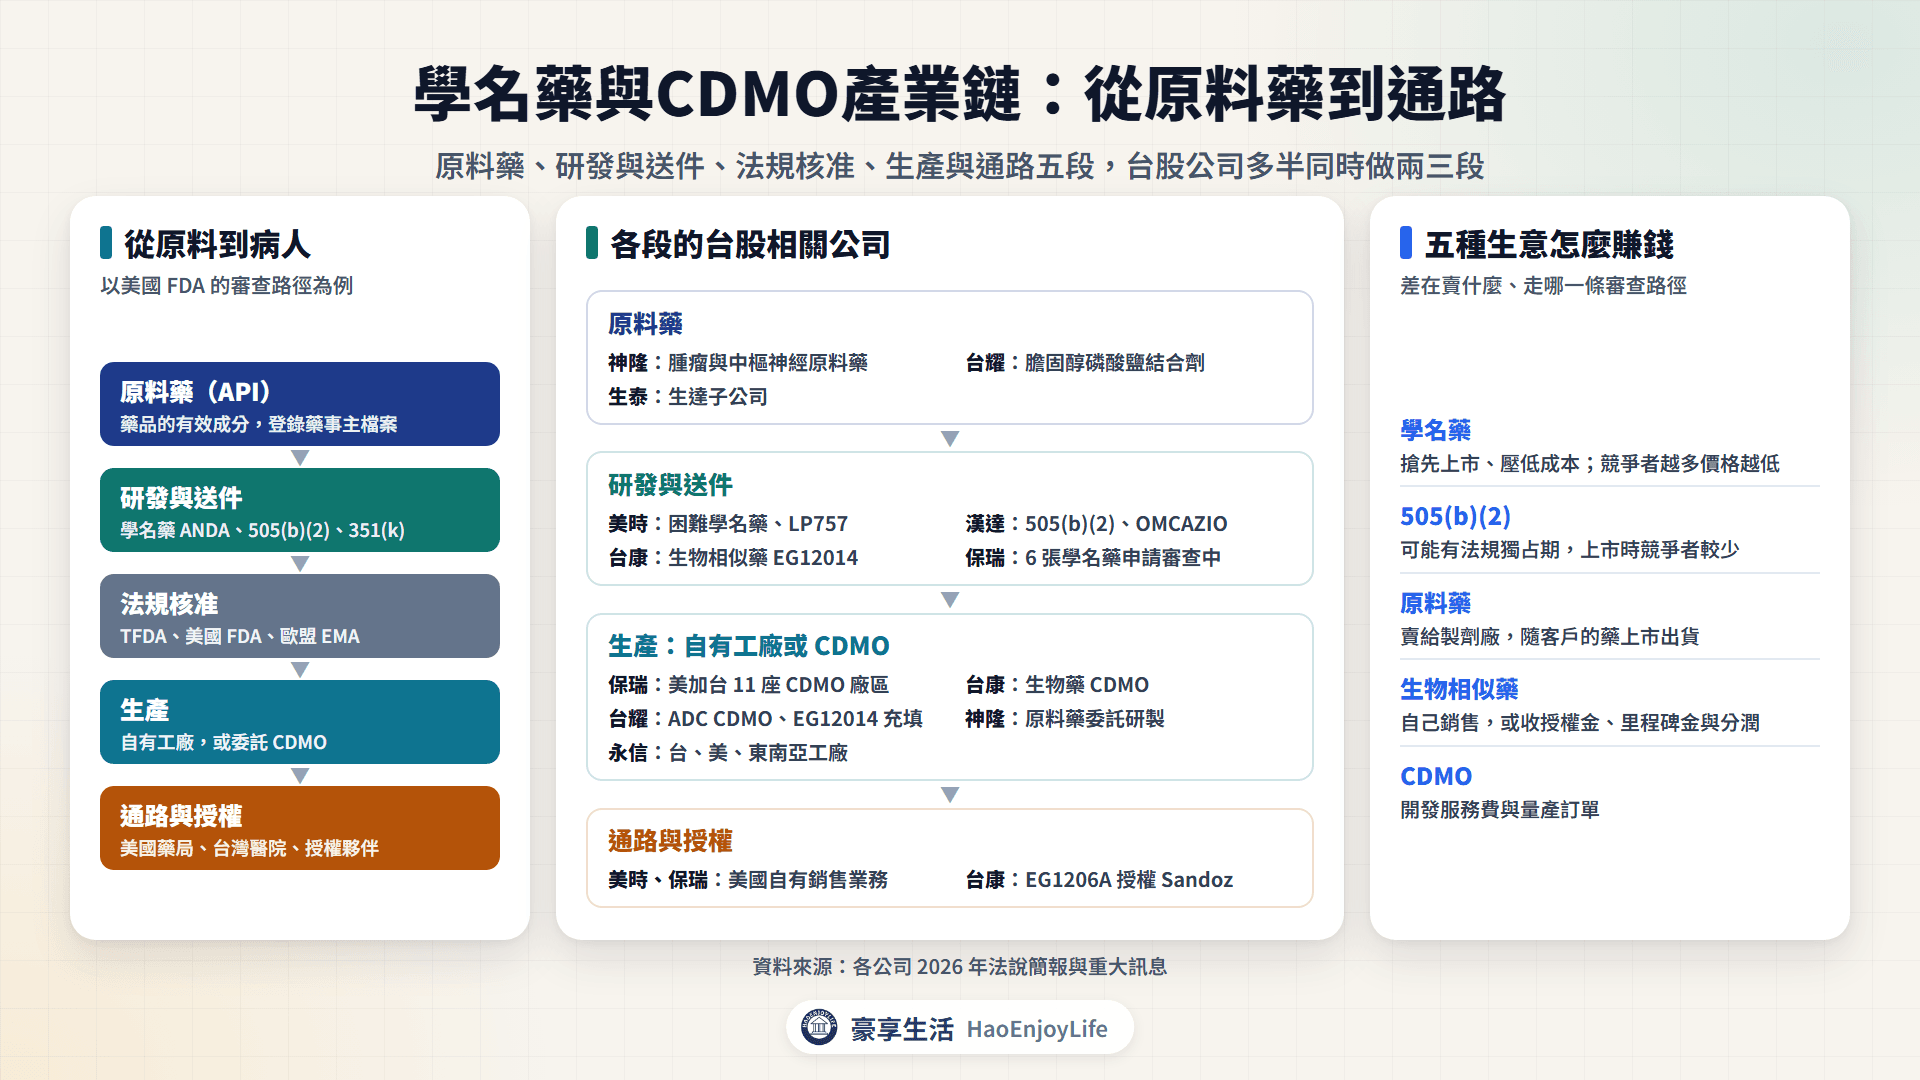
一顆學名藥從原料到病人手上,要經過原料藥、研發送件、法規核准、生產與通路五段。台股公司多半同時做兩三段。
- 原料藥:神隆、台耀、生達子公司生泰,做藥品的有效成分。
- 研發與送件:美時、漢達、台康、保瑞開發新產品,向 TFDA、美國 FDA 或歐盟 EMA 申請。
- 生產:用自己的工廠,或委託 CDMO。台康的 EG12014 150 mg,2026 年 4 月核准改由台耀充填。
- 通路與授權:美時、保瑞在美國有自己的銷售業務;台康把 EG1206A 授權給 Sandoz 銷售。
學名藥與生物相似藥的需求從哪裡來?
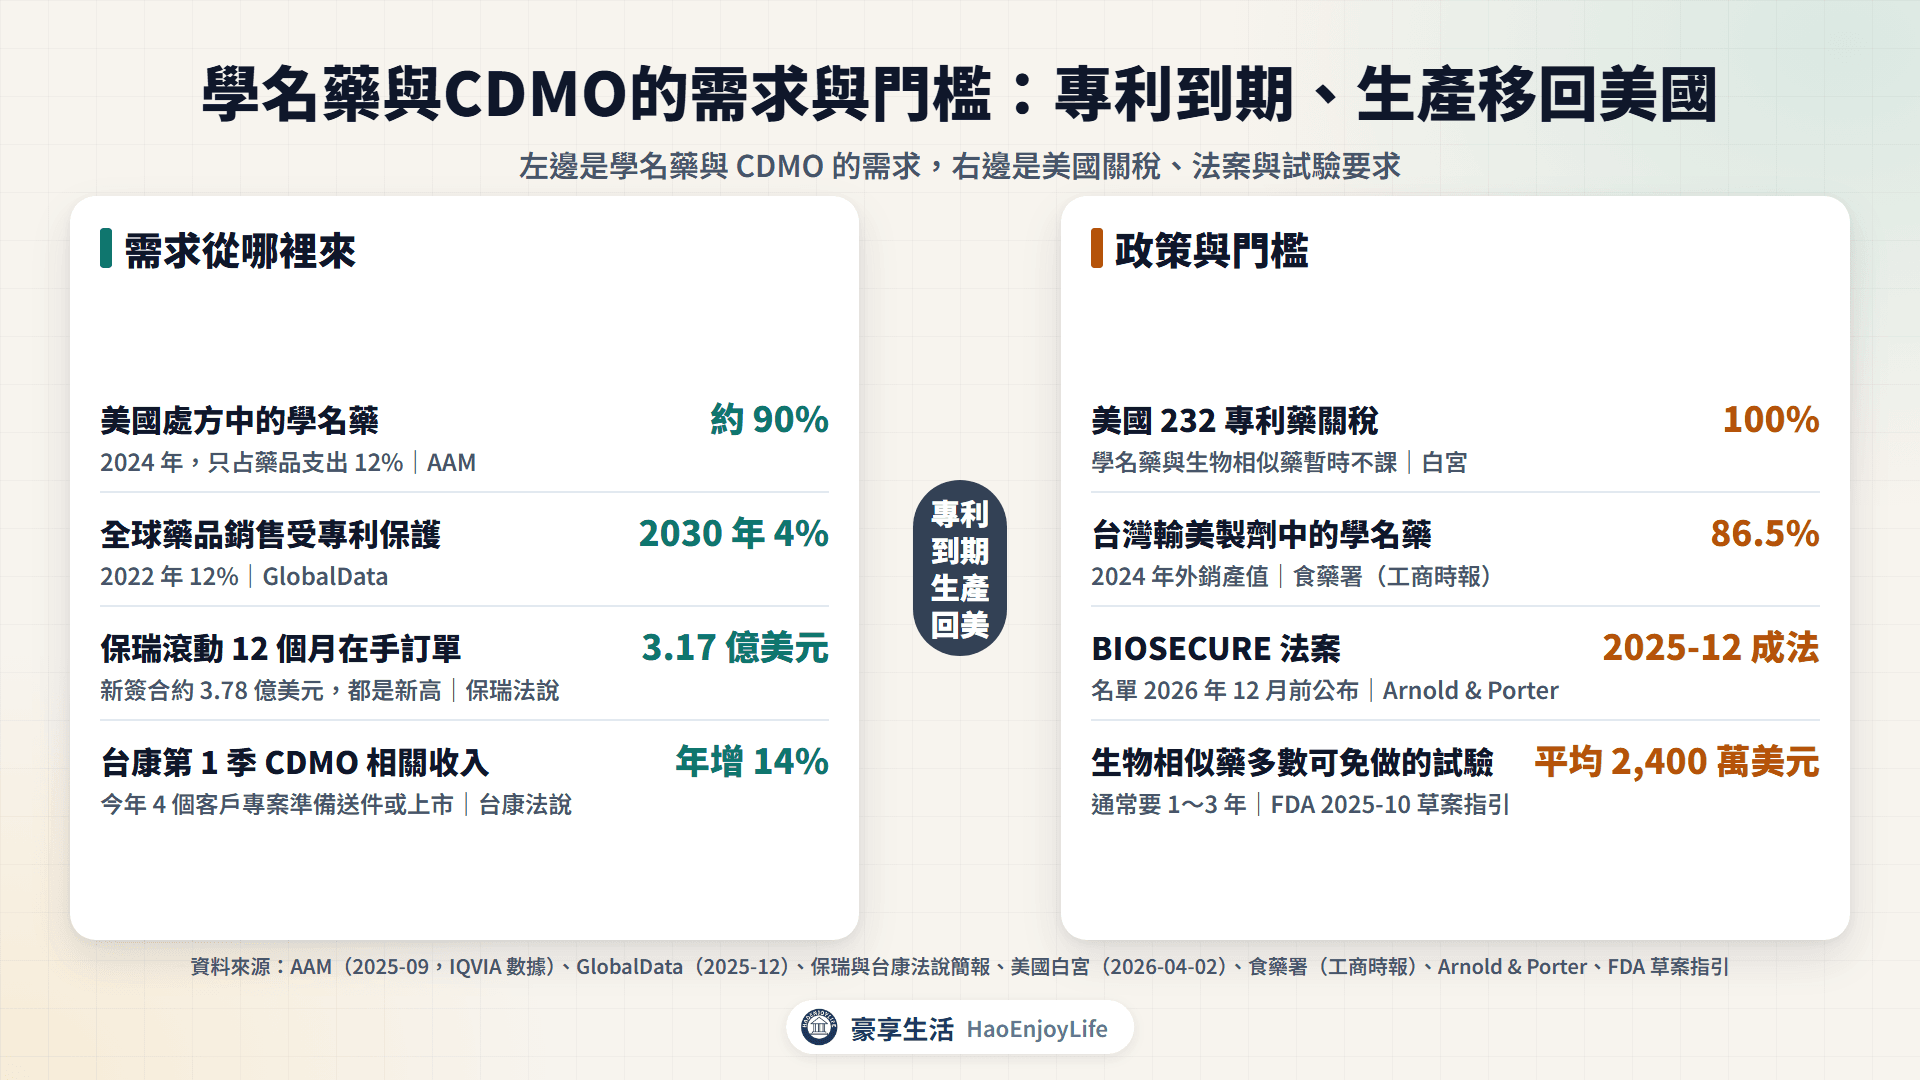
需求來自原廠藥專利到期,以及醫療體系用學名藥節省藥費。美國處方大多已經是學名藥,接下來到期的大藥包括 Keytruda 等生物藥。
學名藥與生物相似藥的需求數字
| 項目 | 數字 | 來源 |
|---|---|---|
| 美國處方量 | 2024 年學名藥約占處方 90%,只占藥品支出 12% | AAM,2025-09-03 |
| 專利保護比重 | 全球藥品銷售受專利保護的比重,2022 年 12%,2030 年降到 4% | GlobalData,2025-12-24 |
| Cabometyx | 原廠 2025 年美國銷售 21.13 億美元 | 漢達公告引原廠年報 |
| Perjeta | 2025 年全球銷售 29.68 億瑞士法郎 | 台康公告引羅氏年報 |
資料來源:AAM(美國可負擔藥品協會)2025 年節省報告、GlobalData、公開資訊觀測站
- 處方多、支出少:AAM 的數據由 IQVIA Institute 提供;原廠藥占 10% 處方、88% 支出。
- GLP-1:台耀開發 semaglutide 針劑。台耀簡報引 Novo Nordisk 年報,Ozempic 年銷售約 190 億美元。
FDA 放寬生物相似藥的試驗要求
美國 FDA 2025 年 10 月 29 日發布草案指引,生物相似藥多數情況不必再做比較療效試驗,改用分析比對。FDA 指這類試驗通常要 1~3 年、平均成本 2,400 萬美元。
台康的 EG1206A 在 2025 年 9 月和 FDA 正式會議後,免做三期臨床。台康簡報指出,完整的三期臨床約占生物相似藥開發經費六到七成。
CDMO的需求:藥廠把生產移回美國
保瑞 8 月法說指出,全球製藥客戶正在重塑供應鏈安全、調整為美國在地生產。保瑞滾動 12 個月在手訂單 3.17 億美元,新簽合約 3.78 億美元,都是新高。
台康 4 月法說表示,第 1 季 CDMO 相關收入年增 14%,今年有 4 個客戶專案準備送件或上市。
美國關稅與BIOSECURE法案帶來什麼影響?
關稅決定進口藥的成本,BIOSECURE 決定藥廠能不能繼續用中國的生技供應商。
232 藥品關稅:專利藥 100%,學名藥暫免
美國 232 藥品關稅重點(2026 年 4 月 2 日公告)
| 項目 | 內容 |
|---|---|
| 課稅範圍 | 美國專利仍有效的藥品與相關原料藥 |
| 一般稅率 | 100% |
| 已簽協議的國家 | 日本、歐盟、韓國、瑞士 15%;英國 10% |
| 赴美設廠的公司 | 20%,2030 年 4 月 2 日起回到 100% |
| 學名藥與生物相似藥 | 暫時不課;商務部 1 年內向總統報告是否要處理 |
| 生效日 | 名單內公司 2026 年 7 月 31 日,其他公司 9 月 29 日 |
資料來源:美國白宮 2026 年 4 月 2 日公告;Crowell & Moring 2026 年 4 月 7 日摘要
- 台灣的位置:公告沒有提到台灣。衛福部次長林靜儀表示,台灣輸美以學名藥及其原料藥為主,屬暫時豁免範圍(中央社 2026-04-05)。
- 輸美以學名藥為主:食藥署數據,2024 年學名藥占輸美製劑外銷產值 86.5%(工商時報 2026-04-05)。
BIOSECURE 法案:限制聯邦採購中國生技業者
BIOSECURE 法案 2025 年 12 月 18 日簽署成法,列在美國 2026 財年國防授權法第 851 條。以下依 Arnold & Porter 律師事務所 2025 年 12 月的整理:
- 限制什麼:聯邦機關不能向「受關注生技公司」採購生技設備或服務,也不能和使用這些服務執行聯邦業務的公司簽約。
- 名單怎麼定:法律沒有點名公司,由美國管理及預算局(OMB)在 2026 年 12 月前公布;早期版本曾點名藥明康德、藥明生物、華大基因等中國業者。
- 什麼時候生效:聯邦採購規則修訂後 60~90 天生效,既有合約有 5 年過渡期;Arnold & Porter 指禁令可能到 2027 年才生效。
保瑞 2026 年 5 月公告,以 1.225 億美元向 MacroGenics 取得馬里蘭州的 CDMO 營運資產。公司說目的是「加速擴展北美本土商業化量產CDMO業務」,7 月完成交割,新增 12,000 升產能。
學名藥與CDMO的門檻在哪?
學名藥與 CDMO 不像新藥要承擔臨床失敗的風險,但要過三道門檻:價格、查廠與專利。
學名藥越多家搶,價格掉得越快
生達 3 月法說指出,美國首仿競爭激烈,上市後價格下修加快,進入者數量與時間決定專案能不能回本。
保瑞上半年的高價值學名藥營收,比 2025 年平均水準少 14.9%,公司說產品組合調整後已較穩定。
FDA 查廠與完整回覆函
完整回覆函(CRL)是 FDA 審查後不核准、列出待改善事項的通知。台康的例子卡在充填工廠,而不是藥品本身。
- 台康 EG12014:2023 年 11 月取得歐盟上市許可,Sandoz 2026 年 3 月在斯洛伐克上市。美國方面,台康委託的充填廠連續收到兩次 CRL,改用 Sandoz 充填廠申覆後,2025 年 12 月又收到 CRL;台康目標 2026 下半年再提交。
專利訴訟與公民請願
505(b)(2) 與學名藥上市前,常要面對原廠的專利訴訟。漢達的 OMCAZIO 7 月 30 日先取得 FDA 暫時性許可,等原廠專利到期。
8 月 28 日原告撤回專利侵權訴訟。9 月 4 日漢達取得最終核准,相關的公民請願(citizen petition)也被 FDA 駁回。
學名藥與CDMO公司的營收從哪裡來?
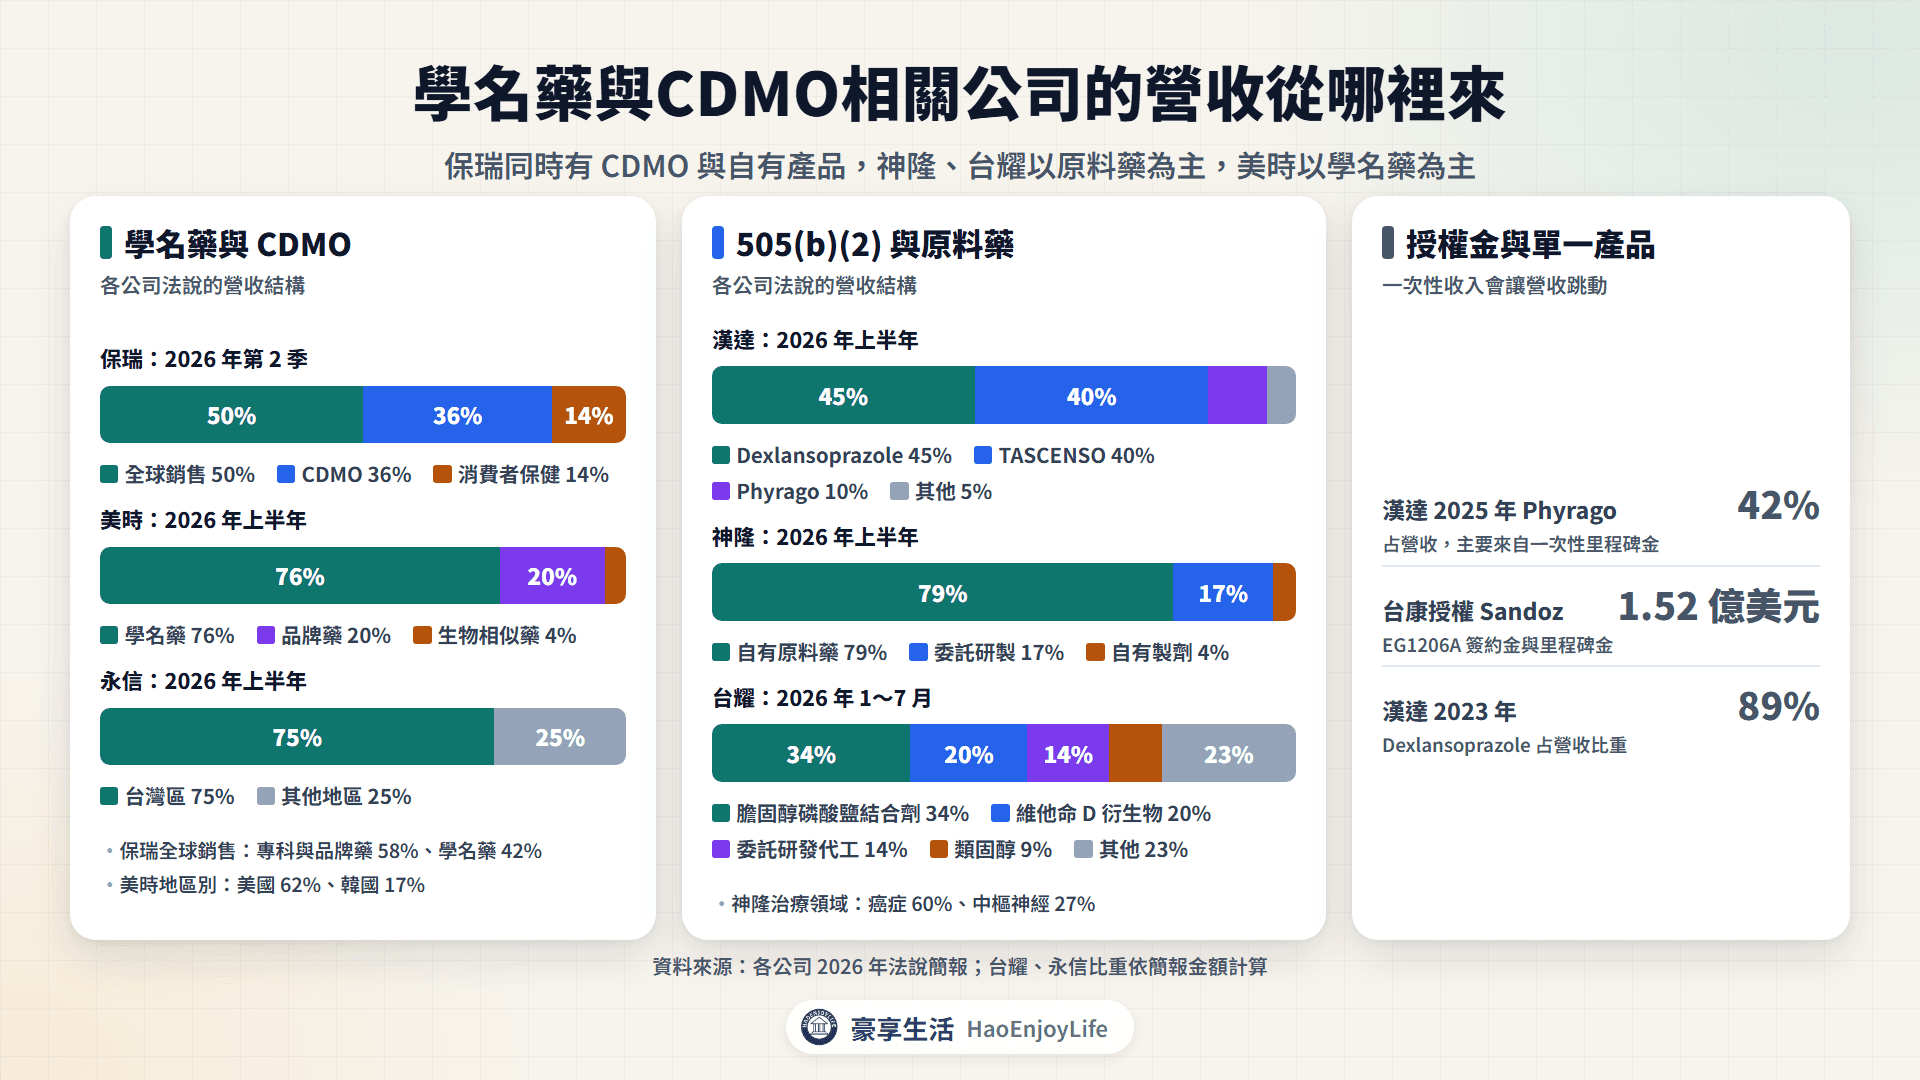
各公司的營收分類不同。保瑞同時有 CDMO 和自有產品,神隆、台耀以原料藥為主,美時以學名藥為主。
台股學名藥與CDMO相關公司營收結構
| 公司(代號) | 期間 | 營收結構 |
|---|---|---|
| 保瑞(6472) | 2026 年第 2 季 | 全球銷售 50%(專科與品牌藥 58%、學名藥 42%)、CDMO 36%、消費者保健 14% |
| 美時(1795) | 2026 年上半年 | 學名藥 76%、品牌藥 20%、生物相似藥 4%;美國 62%、韓國 17%、B2B 8%、台灣 7% |
| 漢達(6620) | 2026 年上半年 | Dexlansoprazole 45%、TASCENSO 40%、Phyrago 10%、其他 5% |
| 神隆(1789) | 2026 年上半年 | 自有原料藥 79%、委託研製 17%、自有製劑 4%;癌症 60%、中樞神經 27% |
| 台耀(4746) | 2026 年 1~7 月 | 膽固醇磷酸鹽結合劑 34%、維他命 D 衍生物 20%、委託研發代工 14%、類固醇 9% |
| 永信(3705) | 2026 年上半年 | 台灣區 28.35 億元,約占 75%;美國區年增 26.26% |
資料來源:各公司 2026 年法說簡報;台耀、永信比重依簡報金額計算
產品銷售、授權金與里程碑金差在哪?
產品銷售隨出貨每月變動;授權金與里程碑金是把產品授權給別家藥廠,簽約或達到進度時一次認列。
- 漢達:2025 年營收約 17.29 億元,其中 Phyrago 占 42%,公司說主要來自一次性里程碑金。
- 台康:EG1206A 授權 Sandoz,簽約金與里程碑金合計 1.52 億美元,上市後另有銷售分潤,台康負責生產。
一次性收入在損益表上怎麼看,詳見損益表怎麼看。
台股學名藥與CDMO概念股:誰做什麼?
台股學名藥與CDMO概念股比較
| 公司(代號) | 主要業務 | 重點產品或服務 |
|---|---|---|
| 保瑞(6472) | CDMO、學名藥與專科藥 | 美加台 11 座 CDMO 廠區、罕病用藥 Vigabatrin |
| 美時(1795) | 困難學名藥、505(b)(2)、生物相似藥 | 腫瘤與免疫用藥、LP757 |
| 漢達(6620) | 505(b)(2) 與高門檻學名藥 | OMCAZIO、TASCENSO ODT、Phyrago |
| 台康(6589) | 生物相似藥、生物藥 CDMO | EG12014、EG1206A |
| 東洋(4105) | 癌症、重症與特殊劑型 | 微脂體 Lipo-AB、自製肺癌標靶藥 |
| 健喬(4114) | 學名藥、代理新藥 | 心血管與代謝、吸入劑(益得) |
| 生達(1720) | 學名藥、原料藥、保健 | 差異化學名藥、日本 CDMO 合作 |
| 台耀(4746) | 原料藥、CDMO、針劑 | 膽固醇磷酸鹽結合劑、ADC CDMO |
| 神隆(1789) | 原料藥、CDMO、製劑 | 腫瘤與中樞神經原料藥 |
| 永信(3705) | 學名藥、原料藥、保健 | 台、美、東南亞、中、日工廠 |
資料來源:各公司 2026 年法說簡報與重大訊息
保瑞(6472):CDMO 與學名藥、專科藥並重,在台灣、美國、加拿大有 11 座 CDMO 廠區。第 2 季 CDMO 營收季增 40.2%。
美時(1795):以困難學名藥為主。上半年營收 174.53 億元、年增 84%,主要來自併購 Alvogen 與 B2B 銷售。
漢達(6620):專做 505(b)(2) 與高技術門檻學名藥,2025 年 12 月上櫃。OMCAZIO 取得 FDA 最終核准後,漢達規劃自行商業化,同時評估合作廠商。
台康(6589):同時做生物相似藥與生物藥 CDMO。EG12014 已在歐盟上市,EG1206A 10 月向 EMA 送件,日本地區授權給一家日本藥廠。
東洋(4105):以癌症、重症與特殊劑型為主,上半年營收 31.72 億元、年增 6.8%,創 5 年同期新高。微脂體產品 Lipo-AB 持續出貨美國。
健喬(4114):台灣學名藥廠,2025 年營收 61.89 億元、年增 12%。子公司益得開發吸入劑的學名藥與 505(b)(2),鎖定美國市場。
生達(1720):學名藥、原料藥(子公司生泰)與保健品都有,2025 年營收 70.23 億元。策略是走向差異化學名藥,並和日本大廠合作 CDMO。
台耀(4746):原料藥廠,前 7 月委託研發代工營收年增 44%,也做 ADC(抗體藥物複合體)CDMO。自有 Eribulin 針劑已在美國取證出貨。
神隆(1789):以腫瘤與中樞神經原料藥為主。上半年營收 13.38 億元、年減 7%,委託研製美元營收年減 28.2%,公司說是短期生產調整的影響。
永信(3705):控股公司,在台灣、美國與東南亞等地有工廠。上半年台灣區營收年減 17.9%,美國區年增 26.3%。
學名藥與CDMO股的營收與股價比較
下表用豪享看股票的月營收與股價,比較 10 家公司。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 10 月 16 日。
學名藥與CDMO相關公司營收與股價比較
| 公司(代號) | 1~9 月累計營收年增率 | 9 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 漢達(6620) | -55.9% | -20.1% | +70.3% |
| 神隆(1789) | -5.7% | +74.4% | +19.2% |
| 永信(3705) | -7.0% | +8.7% | +14.8% |
| 生達(1720) | +4.0% | +11.2% | +11.6% |
| 東洋(4105) | +7.4% | +3.6% | +8.2% |
| 健喬(4114) | +27.0% | +38.7% | +3.6% |
| 保瑞(6472) | +9.4% | +35.1% | -10.5% |
| 台耀(4746) | -1.0% | +17.2% | -13.8% |
| 台康(6589) | +73.6% | +43.2% | -17.2% |
| 美時(1795) | +74.2% | +128.0% | -34.3% |
資料來源:豪享看股票,月營收與還原權息收盤價
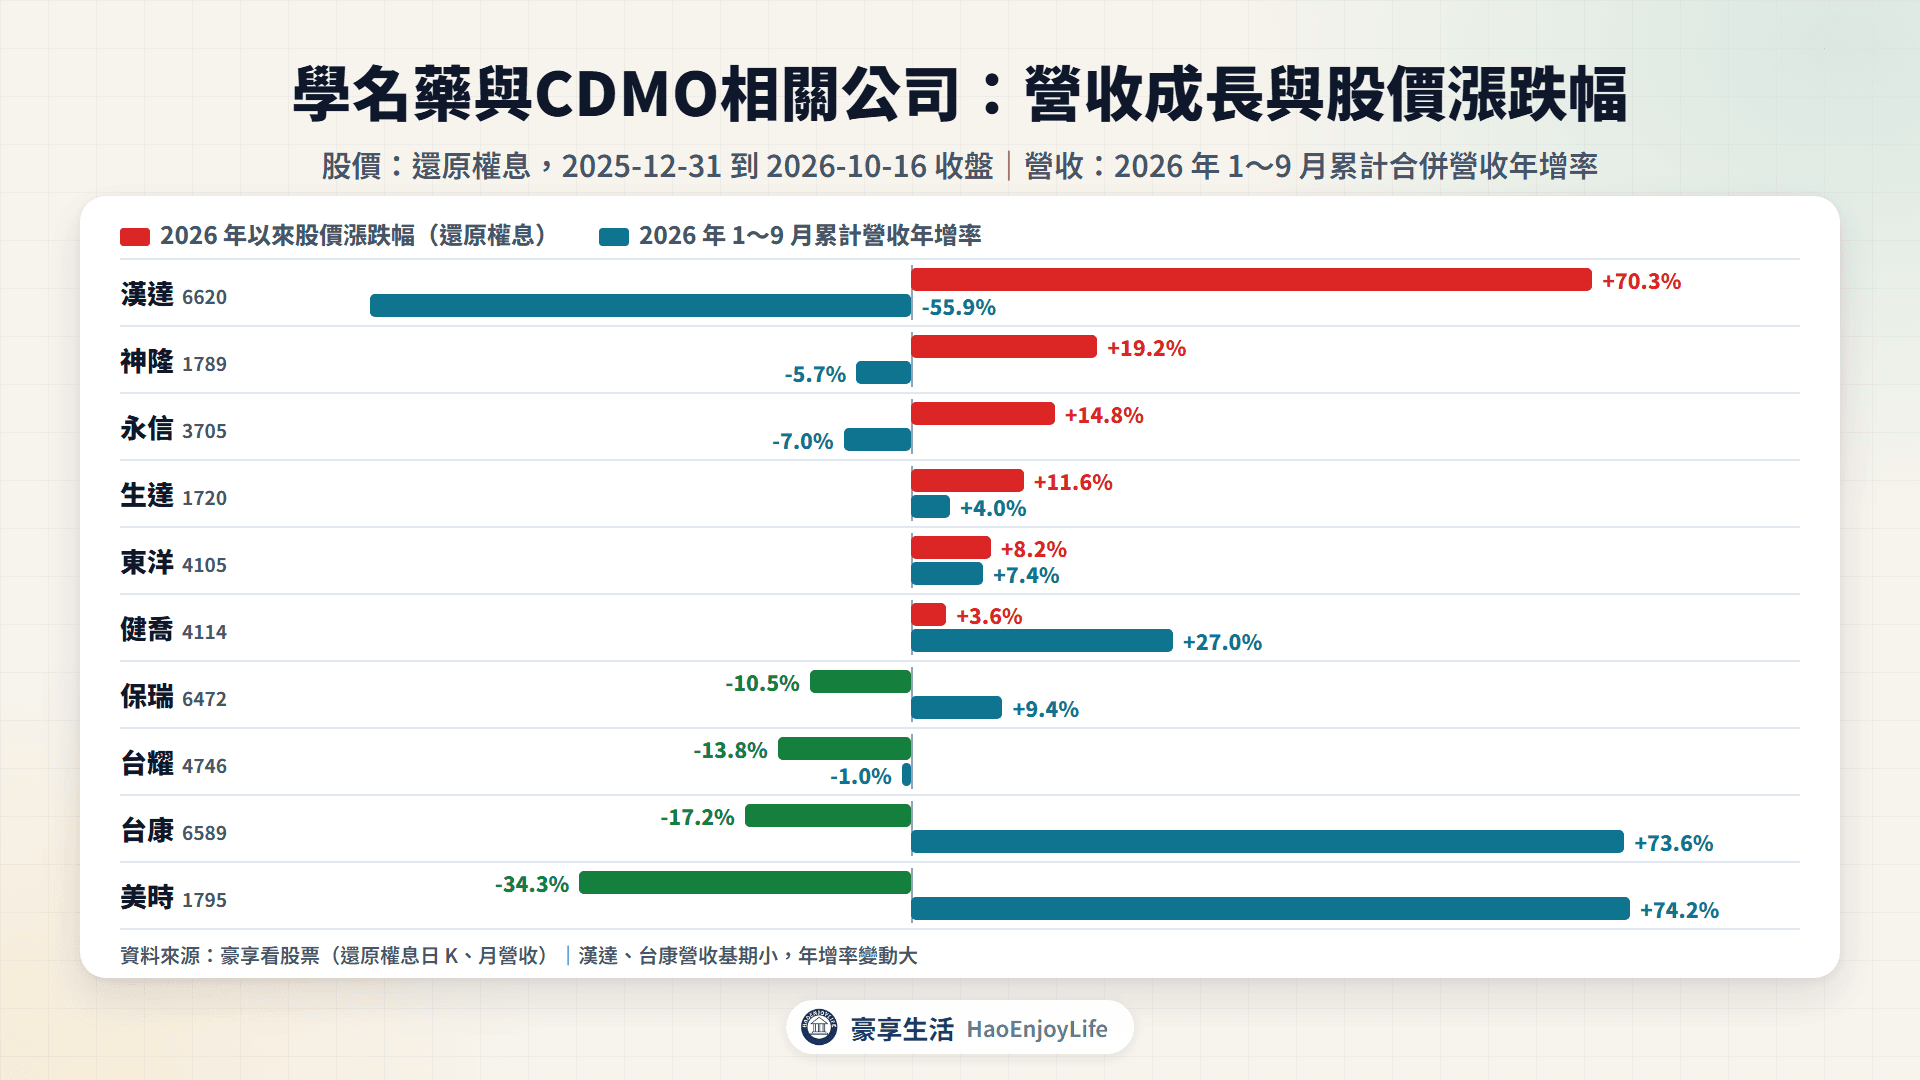
- 營收與股價都上升:生達累計營收年增 4.0%,股價上漲 11.6%;東洋營收年增 7.4%,股價上漲 8.2%;健喬營收年增 27.0%,股價上漲 3.6%。
- 營收減少、股價上漲:漢達營收年減 55.9%,股價上漲 70.3%。公司說 2025 年認列 Phyrago 授權收入,墊高了基期。神隆營收年減 5.7%,股價上漲 19.2%;永信營收年減 7.0%,股價上漲 14.8%。
- 營收成長、股價下跌:美時營收年增 74.2%,公司說主要是合併 NAGH,股價下跌 34.3%。台康營收年增 73.6%,來自 CDMO 成長與授權金認列,股價下跌 17.2%;保瑞營收年增 9.4%,股價下跌 10.5%。
- 營收持平、股價下跌:台耀累計營收年減 1.0%,股價下跌 13.8%。
漢達、台康的營收基期小,授權金又是一次認列,年增率變動大,不適合單看成長率下結論。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
學名藥與CDMO最近有哪些動態?
2025 年底到 2026 年,重點在美國政策、生物相似藥授權與美國產能。
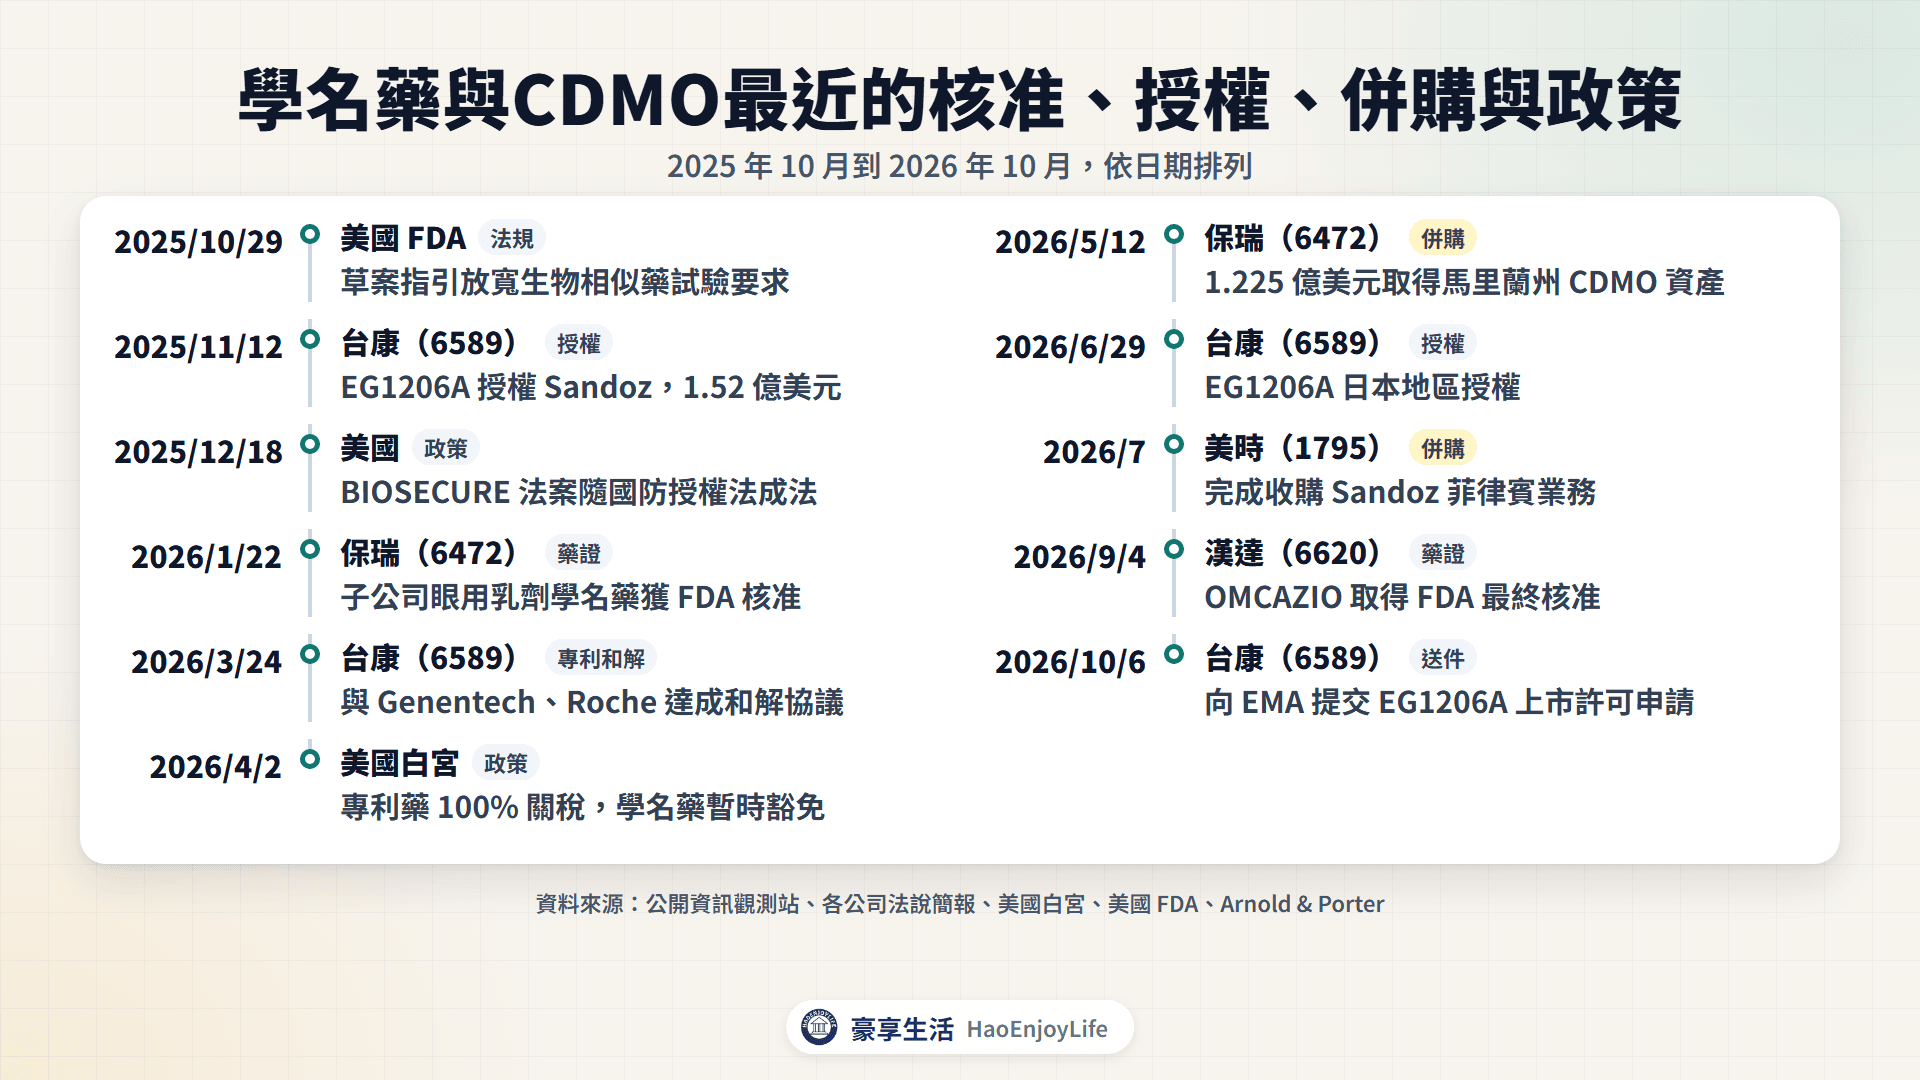
學名藥與CDMO最近的核准、授權、併購與政策
| 日期 | 公司或機構 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-10-29 | 美國 FDA | 生物相似藥多數情況免做比較療效試驗 | 法規(草案指引) |
| 2025-11-12 | 台康 | EG1206A 授權 Sandoz,簽約金與里程碑金 1.52 億美元 | 授權(公司公告) |
| 2025-12-18 | 美國 | BIOSECURE 法案隨國防授權法成法 | 政策 |
| 2026-01-22 | 保瑞 | 子公司保盛的眼用乳劑學名藥獲 FDA 核准 | 藥證(公司公告) |
| 2026-03-24 | 台康 | 與 Genentech、Roche 就 pertuzumab 生物相似藥達成協議 | 專利和解(公司公告) |
| 2026-04-02 | 美國白宮 | 專利藥 100% 關稅,學名藥暫時豁免 | 政策(白宮公告) |
| 2026-05-12 | 保瑞 | 1.225 億美元取得 MacroGenics 馬里蘭州 CDMO 資產 | 併購(公司公告) |
| 2026-06-29 | 台康 | EG1206A 日本地區授權 | 授權(公司公告) |
| 2026-07 | 美時 | 完成收購 Sandoz 菲律賓業務 | 併購(法說簡報) |
| 2026-09-04 | 漢達 | OMCAZIO 取得 FDA 最終核准 | 藥證(公司公告) |
| 2026-10-06 | 台康 | 向 EMA 提交 EG1206A 上市許可申請 | 送件(公司公告) |
資料來源:公開資訊觀測站、各公司法說簡報、美國白宮、Arnold & Porter
學名藥與CDMO未來看什麼?
接下來看美國審查、CDMO 長約量產與美國政策。
- 美國審查:美時 LP757 目標審查完成日 2026 年 12 月 23 日;保瑞有 6 張學名藥申請在 FDA 審查中,預期今年下半年到 2030 年上市。
- 上市時間:漢達簡報提到,原廠 Exelixis 和學名藥廠 MSN 的專利訴訟,2026 年 11 月會有結果。
- CDMO 量產:保瑞和前 20 大製藥客戶簽的 10 年長約,預期 2027 年第三季量產。
- 政策時點:BIOSECURE 名單 2026 年 12 月前公布;232 學名藥豁免要在 2027 年 4 月前重新評估。
追蹤學名藥與 CDMO,可以看 3 個指標:
- 月營收:每月 10 日前公布,授權金與併購會讓單月跳動,詳見月營收怎麼看。
- 法說的訂單與產能:保瑞的在手訂單、台康與神隆的 CDMO 專案數、各廠稼動率。
- 核准與送件公告:公開資訊觀測站重大訊息,會公告 FDA、EMA 與 TFDA 的審查結果。
學名藥與CDMO有哪些風險?
- 價格下滑:首仿競爭激烈,學名藥上市後價格下修加快。
- 查廠與審查:FDA 對工廠有疑慮會發 CRL,上市時間往後延;台康 EG12014 的美國申請已收到 3 次 CRL。
- 政策變動:232 關稅對學名藥只是暫時豁免,1 年內會重新評估。
- 單一產品與一次性收入:漢達 2023 年 Dexlansoprazole 占營收 89%;授權金認列後,隔年營收可能下降。
- 匯率與財務成本:美時上半年財務成本 23.67 億元,另有美元升值的匯兌損失。
常見問題
Q1:學名藥跟原廠藥差在哪?
學名藥和原廠藥的成分、劑型、劑量相同,要等原廠專利或獨占期結束才能上市。學名藥不用重做大規模臨床試驗,但要證明生體相等性,價格通常比原廠藥低。
Q2:505(b)(2) 是什麼?
505(b)(2) 是美國 FDA 的一種新藥申請路徑。藥廠可以引用既有藥品的資料,再補做自己的試驗,常見是改劑型或改劑量,核准後可能有獨占期。
Q3:CDMO、CMO 和 CRO 差在哪?
CMO 只負責生產。CDMO 從製程開發、臨床用藥一路做到上市後量產。CRO 是委託研究機構,負責臨床試驗的執行與管理。
Q4:生物相似藥跟學名藥差在哪?
學名藥仿製的是化學合成的小分子藥,有效成分可以做到相同。生物相似藥仿製的是抗體等生物藥,用細胞生產,只能做到高度相似,開發與生產的門檻都比學名藥高。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0