 里奇豪
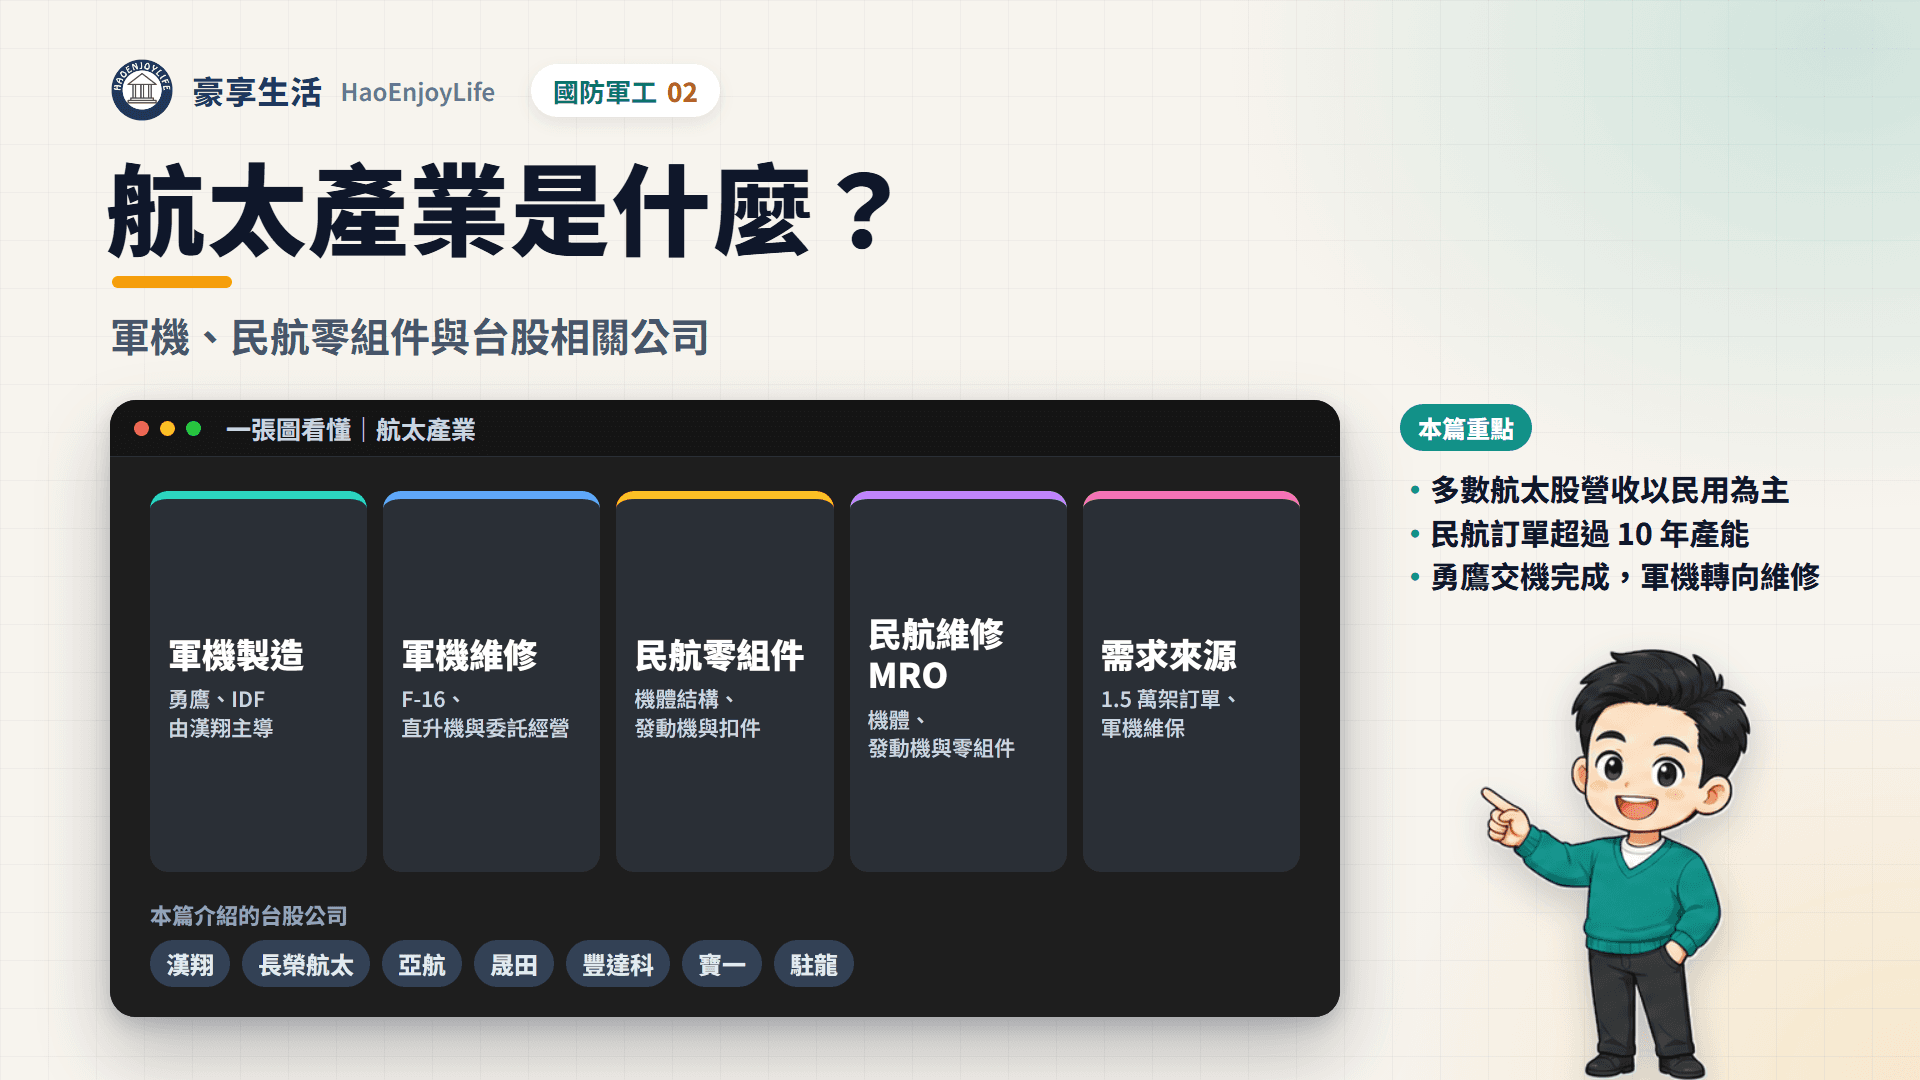
航太產業是設計、製造與維修飛機的產業,分成軍用與民用兩塊。軍用是替國防部製造、維修軍機與做性能提升;民用是替波音、空中巴士與發動機廠做零組件,以及替航空公司維修飛機。
民用需求來自積壓的新機訂單。漢翔整理,波音與空中巴士的儲備訂單約 1.5 萬架,相當於超過 10 年的產能。軍用方面,勇鷹高教機 66 架在 2026 年 9 月全數交機,業務重心轉向維修保養。
台股相關公司有漢翔、長榮航太、亞航,以及零組件廠晟田、豐達科、駐龍與寶一。多數零組件廠的營收以民用為主,漢翔 2026 上半年的國防業務占 44%。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:國防產業是什麼
航太產業分成哪幾塊?
航太產業可以從兩個方向分:做的是製造還是維修,客戶是軍方還是民間。經濟部航空產業發展推動小組統計,台灣航空產業 2024 年產值 1,466.48 億元,年增 9.75%。
航太產業的四種業務
| 業務 | 主要客戶 | 台股相關公司 |
|---|---|---|
| 軍機製造與性能提升 | 國防部、國家中山科學研究院 | 漢翔 |
| 軍機與政府機隊維修 | 國防部各軍種、內政部空勤總隊 | 漢翔、亞航 |
| 民航零組件 | 波音、空中巴士、發動機原廠 | 漢翔、長榮航太、晟田、豐達科、駐龍與寶一 |
| 民航維修(MRO) | 航空公司 | 長榮航太、亞航 |
資料來源:各公司 2025 年年報
MRO 是維護(Maintenance)、修理(Repair)與翻修(Overhaul)的縮寫。它指飛機、發動機與零組件的維修。軍方的維修另有「委託民間經營」,也就是軍方把維修廠交給民間公司營運。
航太產業鏈有哪些環節?
民用航太採國際垂直分工。漢翔年報把供應鏈分成五層:原廠之下是 Tier 1 主結構、Tier 2 次系統、Tier 3 零組件與 Tier 4 原料。
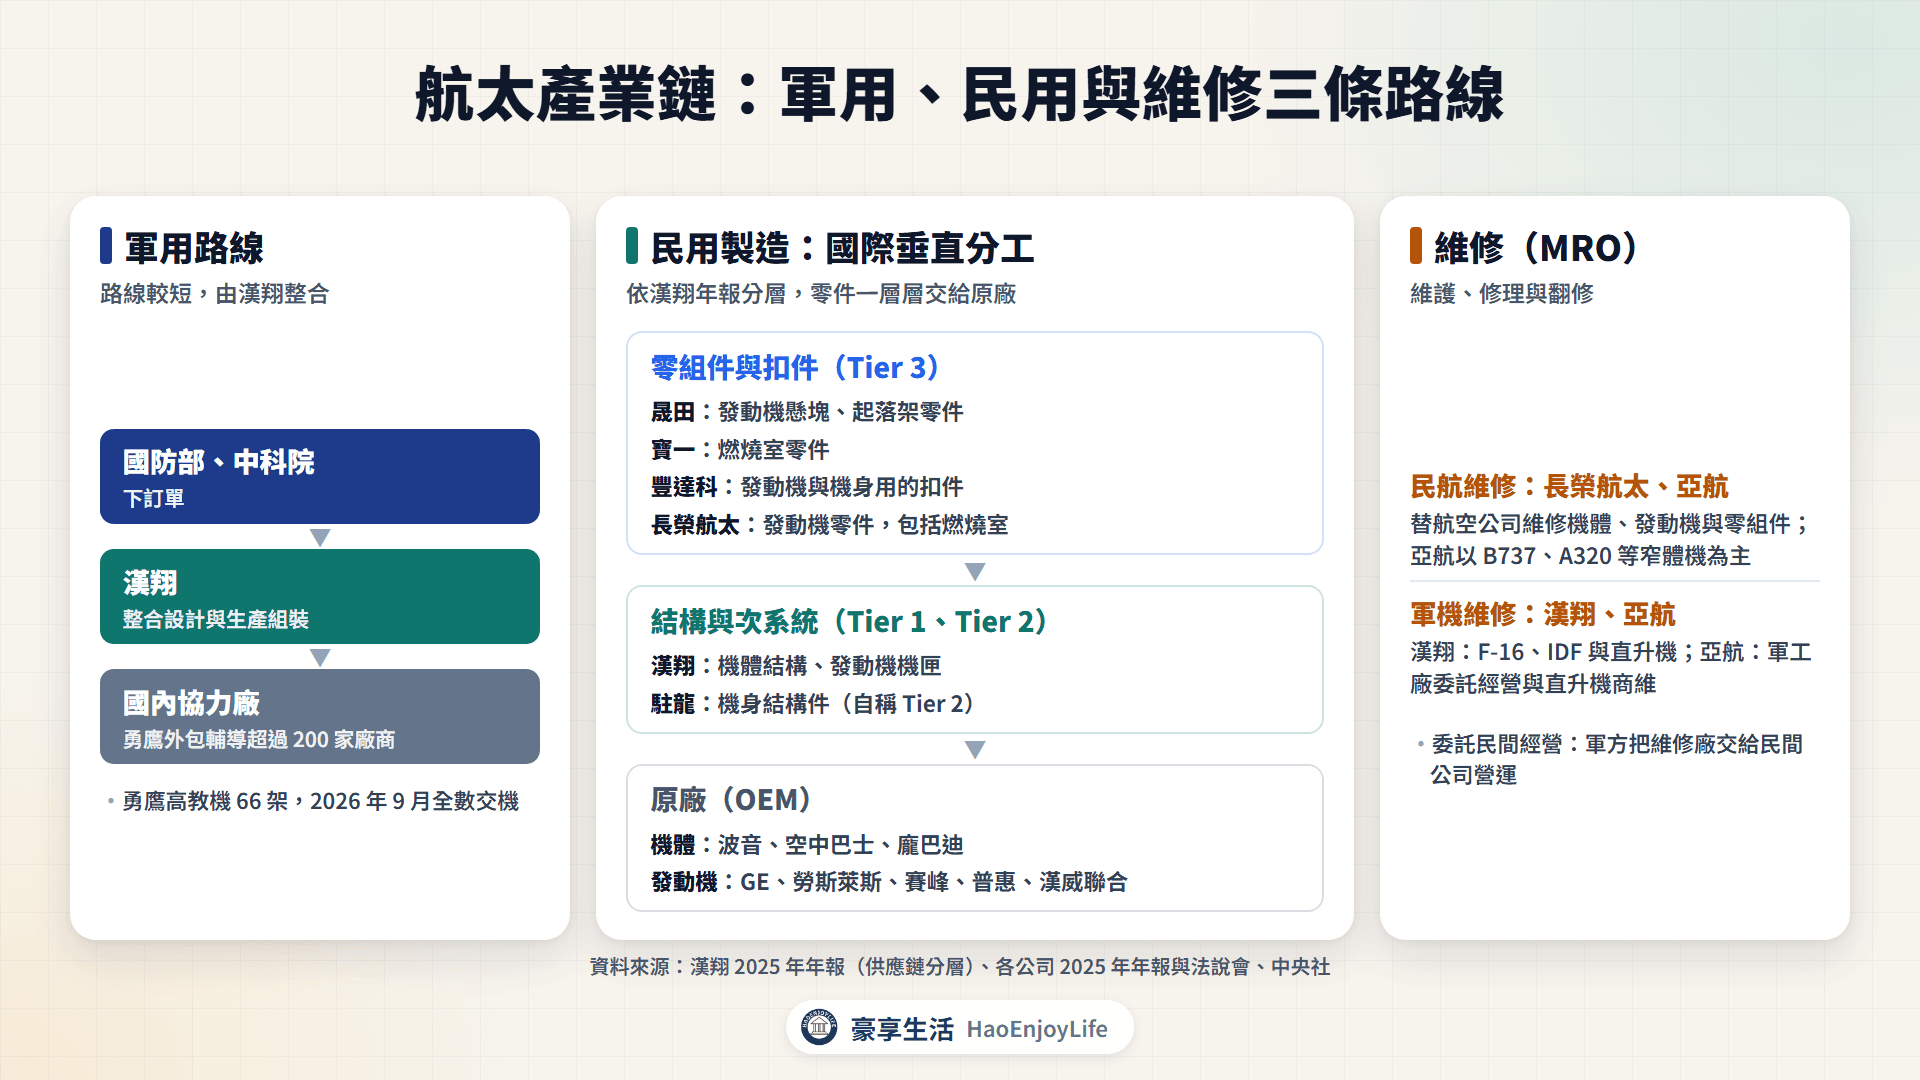
- 原廠(OEM):機體是波音、空中巴士、龐巴迪;發動機是奇異航太(GE)、勞斯萊斯、賽峰(Safran)、普惠與漢威聯合(Honeywell)。
- 結構與次系統:漢翔做機體結構與發動機機匣;駐龍自稱 Tier 2 廠商,做機身結構件。
- 零組件與扣件:晟田做發動機懸塊與起落架零件,寶一做燃燒室零件,豐達科做發動機與機身用的扣件。
- 維修:長榮航太與亞航維修航空公司的飛機,漢翔與亞航維修軍機。
軍用的路線比較短:國防部與中科院下訂單,漢翔負責整合設計與生產組裝,再把零件外包給國內協力廠。中央社報導,勇鷹高教機外包輔導超過 200 家國內廠商參與。
軍機業務的需求從哪裡來?
軍機業務的需求來自三件事:新機交機、既有機隊的延壽與維修,以及軍方把維修委託民間。漢翔年報指出,現行戰機多數已達使用年限,國防部除了籌購新機,也編列長期的維修與增進效能預算。
軍機相關計畫與承接公司
| 計畫 | 公開資訊 | 相關公司 |
|---|---|---|
| 勇鷹新式高教機 | 量產 66 架,2026 年 9 月 24 日全數交機 | 漢翔 |
| F-16V Block 70 | 2019 年美方核准 66 架,首批 2 架 2026 年 10 月 2 日抵台 | 漢翔(F-16 維修中心)、亞航(工業合作) |
| IDF 經國號 | 構改、維修、發動機零附件與雙座機延壽 | 漢翔 |
| 直升機商維 | 眼鏡蛇、黑鷹、CH-47SD、OH-58D、TH-67 等 | 漢翔、亞航 |
| 軍工廠委託民間經營 | 空軍第二後勤指揮部、松山基地修護補給隊 | 亞航 |
資料來源:漢翔、亞航 2025 年年報與法說會,中央社,國防部
勇鷹高教機交機完成,轉向維修保養
勇鷹是空軍的新式高級教練機,2017 年成案,由空軍、中科院與漢翔以「三方二約」合作。最後 2 架在 2026 年 9 月 24 日出廠,66 架全數交機。
交機過程受零件短缺影響。漢翔年報寫到,2025 年營收與獲利減少,主因是出貨進度落後並認列罰款。2026 上半年罰款酌減,加上民用業務成長,漢翔毛利率從 7% 升到 14%。
漢翔的展望寫著「完成高教機產製及維保」,並布局各型軍機的性能提升與維修業務。
F-16 與 IDF 的維修和延壽
新式戰機採購特別預算 2020~2026 年編列 2,472 億元,採購 66 架 F-16V Block 70。這批戰機原定 2023 年開始交付,因技術問題延後;首批 2 架 2026 年 10 月 2 日抵達台東志航基地。
漢翔的短期計畫是強化 F-16 後勤維修中心的能量,2025 年也接到 F-16 型機維修中心開放式契約的展延。IDF 經國號方面,漢翔 2025 年接到發動機後燃器零附件與雙座機延壽等訂單。
亞航獲頒 F-16 與 P-3C 型機共 71 項工業合作能量證書。漢翔美國子公司的 Moog 軍機系統件對台獨家經銷權延至 2031 年,這些零件用於勇鷹、IDF 與 F-16 等機型。
直升機商維與委託經營
亞航的軍方業務以委託經營與直升機商維為主,年報揭露的主要合約如下:
- 空軍第二後勤指揮部委託經營:2018~2022 年合約 133.6 億元,2023~2027 年續約。
- 松山基地修護補給隊委託經營:2026 年 2 月決標續約,2027~2028 年 10.8 億元。
- 直升機商維:陸軍 TH-67、OH-58D、CH-47SD 每年營收約 6.3 億元。空勤總隊 UH-60M 兩年合約 4.15 億元。
民航零組件的需求從哪裡來?
民航零組件的需求來自新機訂單、原廠增產與機隊維修。波音與空中巴士的訂單遠大於交機量,零件廠的訂單能見度跟著拉長。
民航需求的預估與數據
| 項目 | 數字 | 發布者 |
|---|---|---|
| 未來 20 年新機需求 | 42,060~43,625 架,單走道占七成以上 | Airbus、Boeing(2026~2045 年預測) |
| 儲備訂單 | 波音 6,216 架、空中巴士 8,977 架 | 漢翔整理,截至 2026 年 4 月 30 日 |
| 未來 10 年發動機需求 | 163,337 具,總值約 1.14 兆美元 | Forecast International |
| 全球機隊平均機齡 | 2024 年 13.4 年,2025 年 14.8 年 | Oliver Wyman |
資料來源:漢翔 2026 年 6 月與 8 月法說會、亞航 2026 年 4 月法說會
- 儲備訂單超過 10 年產能:兩家 2025 年合計交機約 1,400 架,1.5 萬架訂單相當於超過 10 年產能(漢翔估算)。
- 單走道機型增產:駐龍年報引述空中巴士規劃,A320 系列 2027 年前提升到每月 75 架。波音 737 MAX 2025 年下半年月平均交機近 40 架。
- LEAP 發動機:A320neo 與 737 MAX 使用 LEAP 發動機。寶一年報引用業界數據,CFM 2025 年前三季交付逾 1,200 台。
- 維修需求:新機交付延遲,航空公司延長舊飛機的使用,帶動 MRO。長榮航太推估,2026 年全球 MRO 市場約 1,080 億美元。
航太產業缺貨嗎?
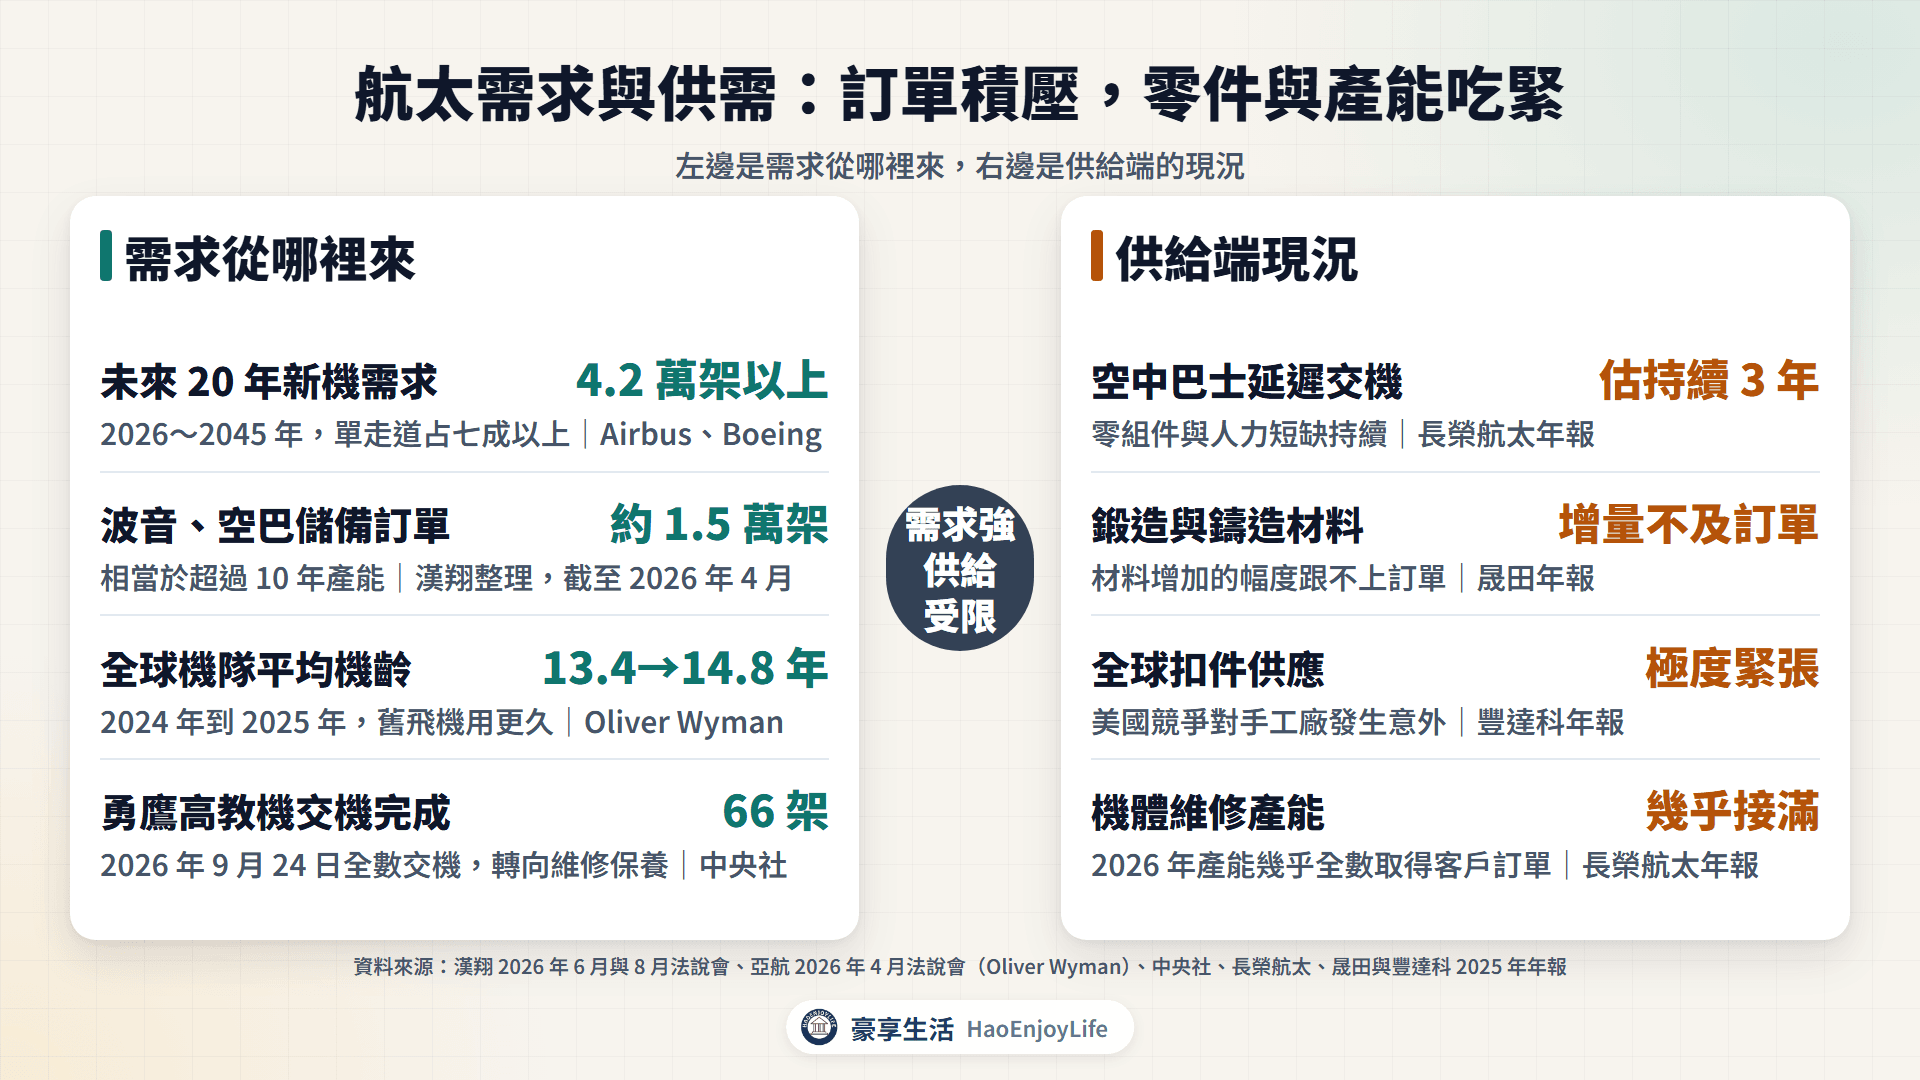
航太產業需求強、供給受限,瓶頸在零件、材料、人力與新機交付。
- 新機交付延遲:長榮航太年報寫到,零組件與人力短缺持續,公司預估空中巴士延遲交機將持續 3 年。
- 材料增量跟不上:晟田年報指出,航太鍛造與鑄造材料的增量,不及訂單增加的幅度。
- 扣件供應吃緊:豐達科年報指出,美國競爭對手 SPS Technologies 工廠發生意外,全球扣件供應極度緊張。客戶也開始要求供應商要有海外雙生產基地。
- 軍機零件延遲:漢翔年報提到,供應鏈斷鏈與美國優先供貨政策,影響關鍵零組件的穩定度。
- 維修產能接滿:長榮航太表示,2026 年機體維修產能幾乎全數取得客戶訂單。
航太公司的營收從哪裡來?
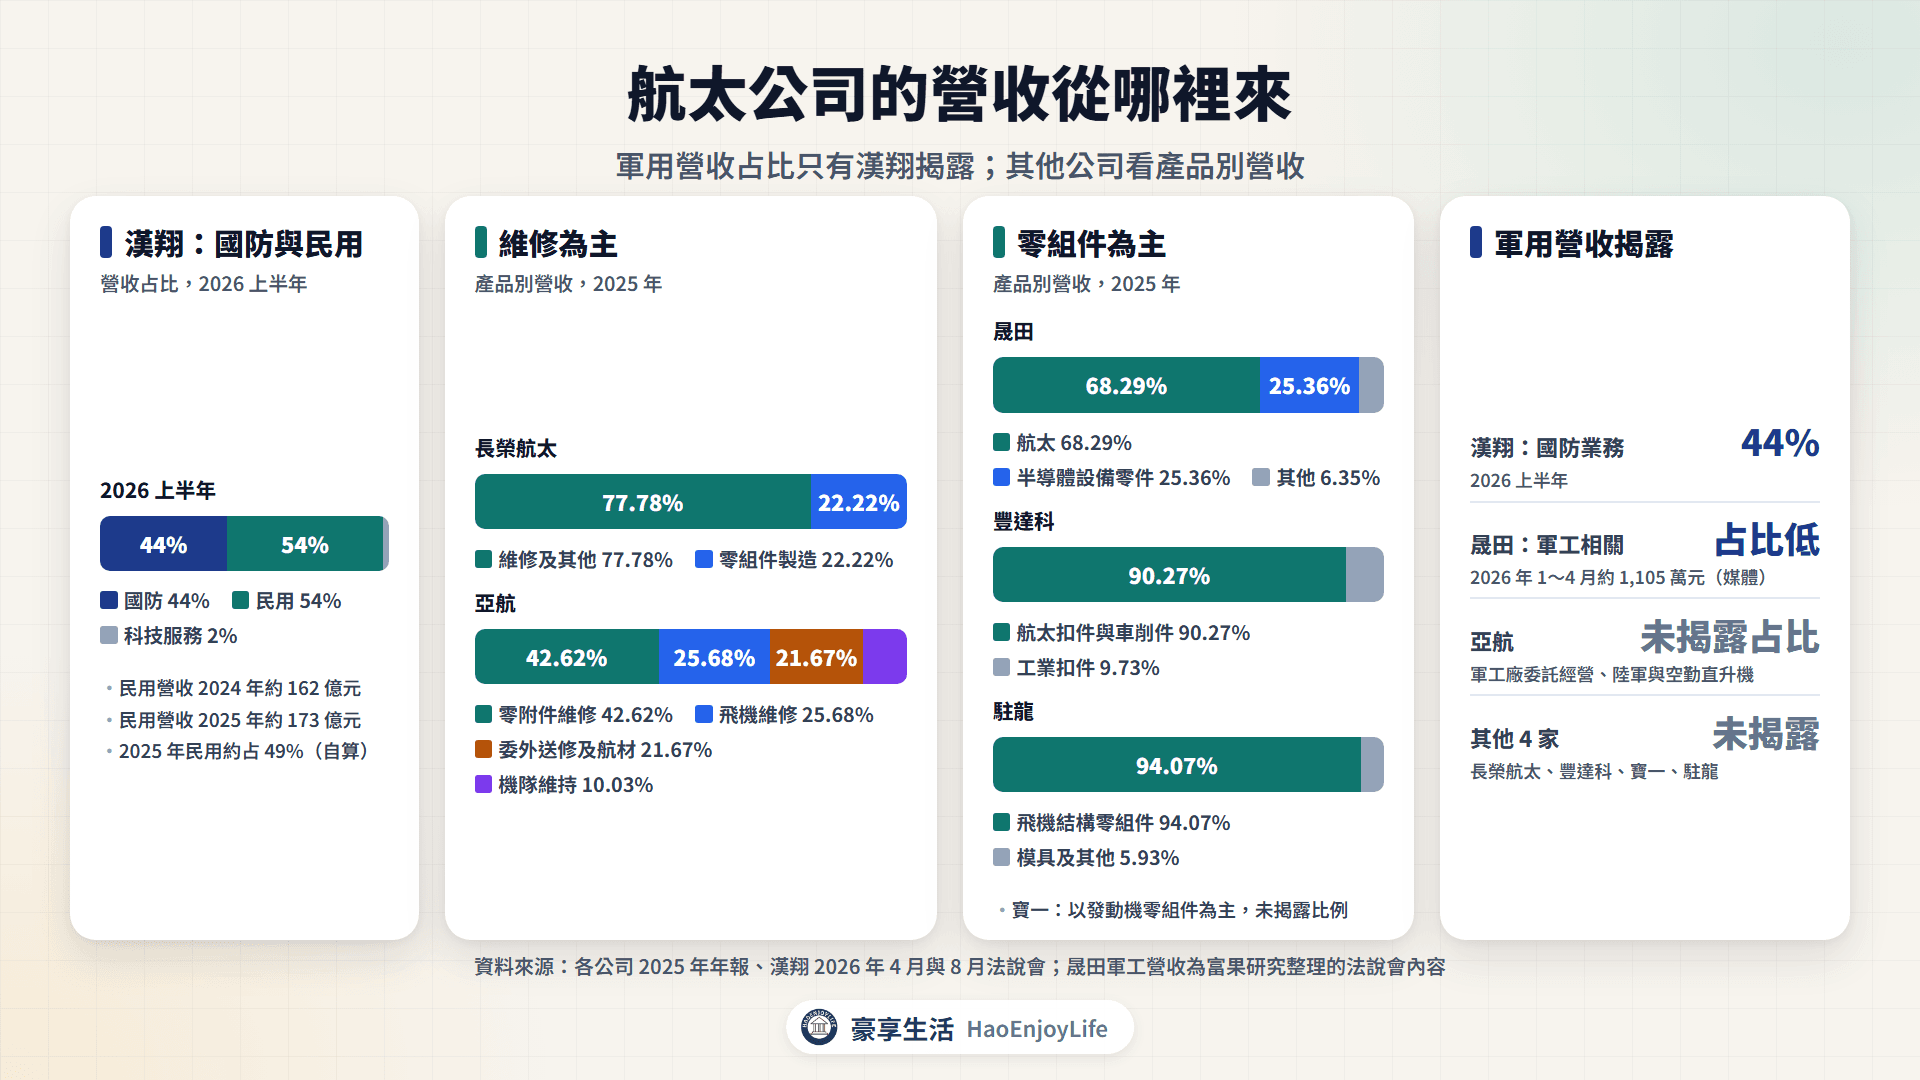
航太公司的營收有 4 種來源:軍方合約、民航零組件、民航維修,以及半導體零件等非航太業務。軍方合約多為多年期的製造、維修與委託經營;民航零組件依交貨認列,跟著原廠的生產速率起伏。
航太相關公司的營收結構
| 公司 | 官方揭露的營收結構 | 軍用營收 |
|---|---|---|
| 漢翔 | 國防 44%、民用 54%、科技服務 2%(2026 上半年) | 有揭露 |
| 長榮航太 | 維修及其他 77.78%、零組件製造 22.22%(2025 年) | 未揭露 |
| 亞航 | 零附件維修 42.62%、飛機維修 25.68%、委外送修及航材 21.67%、機隊維持 10.03%(2025 年) | 未揭露占比 |
| 晟田 | 航太 68.29%、半導體設備零件 25.36%(2025 年) | 1~4 月約 1,105 萬元(媒體) |
| 豐達科 | 航太扣件與車削件 90.27%、工業扣件 9.73%(2025 年) | 未揭露 |
| 寶一 | 以航空發動機零組件為主,另有燃氣渦輪零件 | 未揭露 |
| 駐龍 | 飛機結構零組件 94.07%、模具及其他 5.93%(2025 年) | 未揭露 |
資料來源:各公司 2025 年年報、法說會;晟田軍工營收為富果研究整理的法說會內容
漢翔的軍民比重:民用業務營收從 2024 年約 162 億元,成長到 2025 年約 173 億元。以全年營收計算,民用約占 49%(豪享生活自算)。
客戶集中:漢翔最大客戶占 2025 年營收 48.92%,年報指出最大客戶是國防部。亞航最大客戶占 52.28%,駐龍占 52.73%,兩家都沒有揭露客戶名稱。長榮航太的母公司長榮航空占 33.30%。
題材與營收的落差:被歸為軍工股的公司,軍用營收不一定高。富果研究整理晟田 5 月法說,2026 年 1~4 月軍工相關營收約 1,105 萬元。豐達科 99.56% 為外銷,以民航扣件為主。
台股航太相關公司:誰做什麼?
台股航太相關公司
| 公司(代號) | 主要業務 | 軍用相關 |
|---|---|---|
| 漢翔(2634) | 軍機製造維修、民航機體結構、發動機機匣 | 勇鷹、IDF、F-16 維修、直升機商維 |
| 長榮航太(2645) | 民航機體、發動機與零組件維修,發動機零件 | 年報沒有單獨揭露軍用營收 |
| 亞航(2630) | 軍民機維修、直升機維修、航材買賣 | 軍工廠委託經營、陸軍與空勤直升機 |
| 晟田(4541) | 發動機機匣與懸塊、起落架零件、半導體零件 | 軍工營收占比低 |
| 豐達科(3004) | 發動機與機身用的航太扣件 | 年報沒有單獨揭露軍用營收 |
| 寶一(8222) | 發動機燃燒室零件與環件 | 中科院發動機零件開發 |
| 駐龍(4572) | 機身、發動機結構與起落架零件 | 國防設備結構件開發中 |
資料來源:各公司 2025 年年報、法說會
漢翔(2634):台灣航太產業龍頭,主導勇鷹高教機,也維修 IDF、F-16 與直升機。民用替波音、空巴、龐巴迪做機體結構,替 GE 等發動機廠做機匣;2023 年與 GE 簽下 LEAP 零組件 10 年長約。
長榮航太(2645):長榮航空旗下的維修廠,維修占 2025 年營收 77.78%,國際客戶約占六成。發動機零件包括燃燒室,公司表示多項產品是 GE 的全球唯一供應商。
亞航(2630):民機業務以 B737、A320 等窄體機維修為主,另有軍機與直升機維修。年報沒有揭露軍用、民用的占比;2026 年 1~8 月營收年減 22.4%,月營收公告沒有說明原因。
晟田(4541):做發動機機匣、渦輪懸塊、起落架與飛行控制致動器零件,也做半導體真空泵浦零件。航太占營收從 2025 年 68% 升到 2026 年第 1 季 73%。
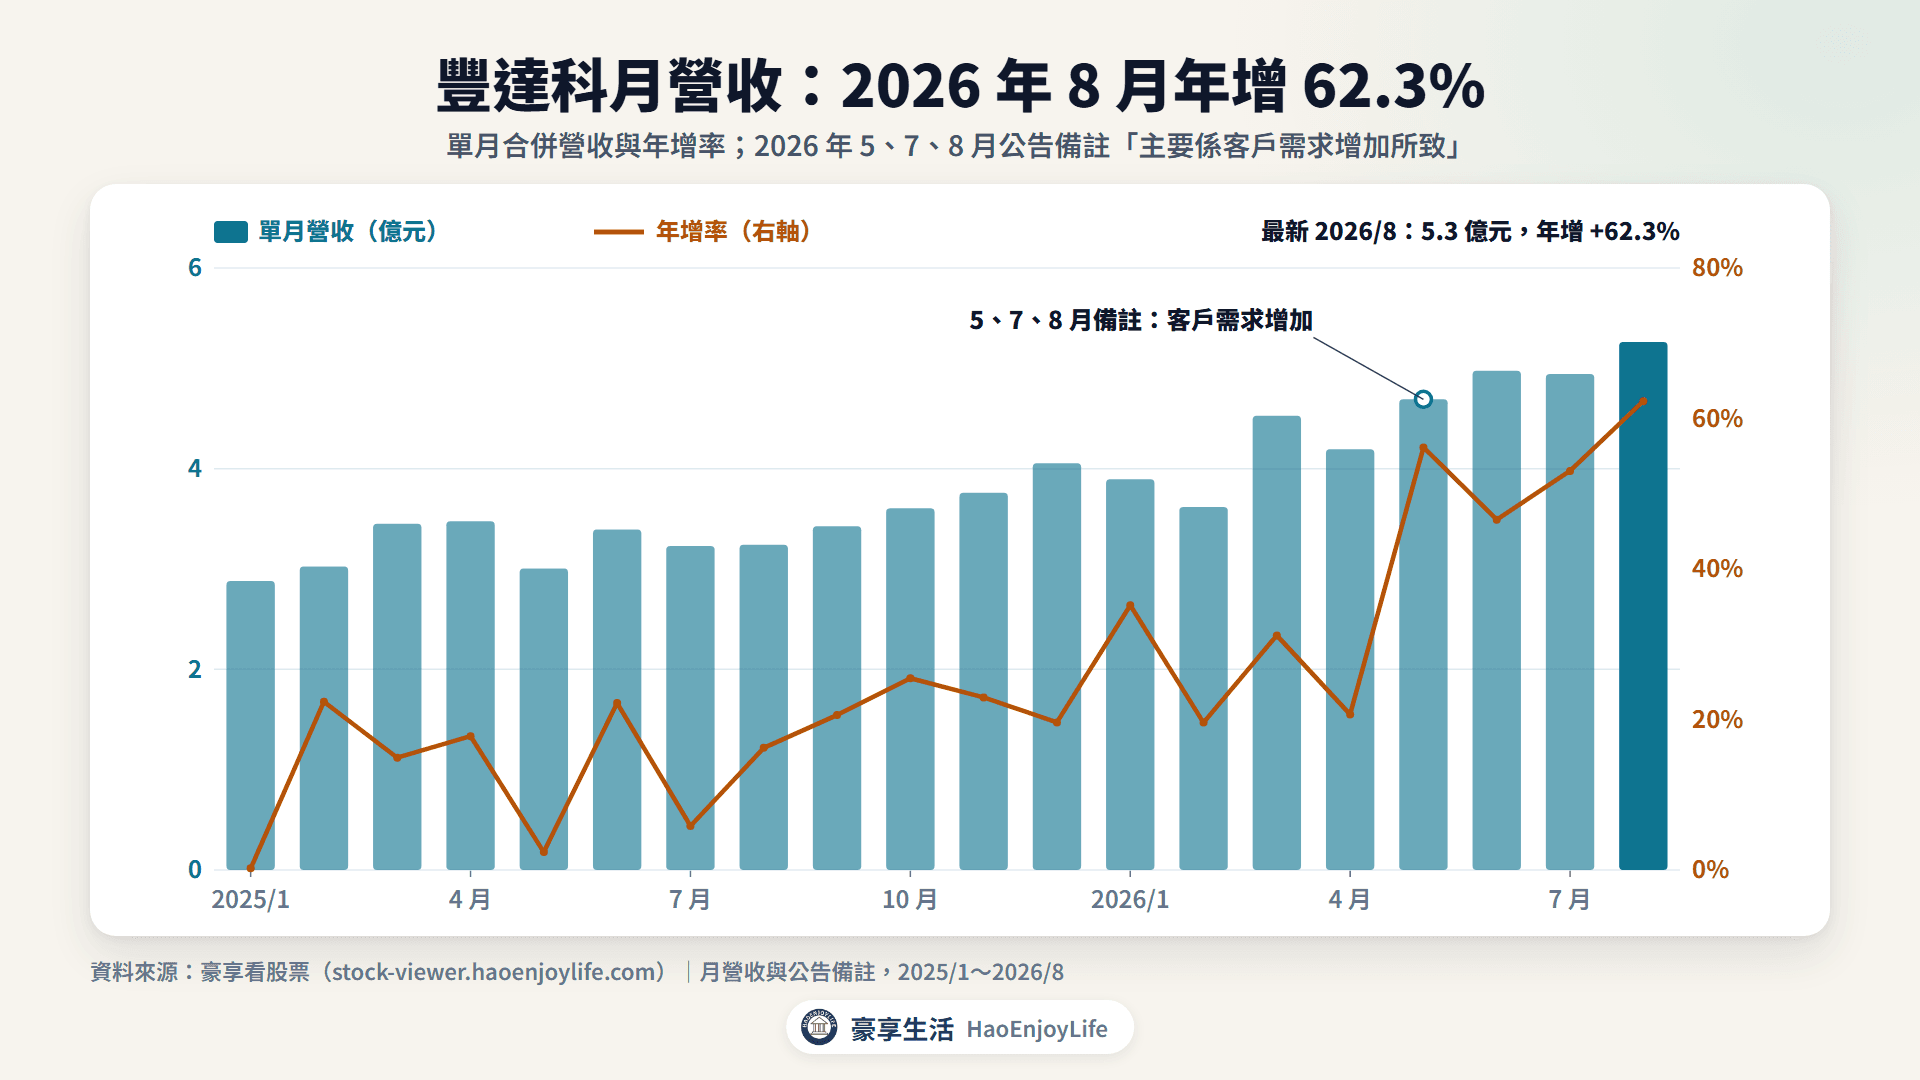
豐達科(3004):神基子公司,做發動機高溫自鎖螺帽、螺栓等航太扣件,美洲占 2025 年營收 55.10%。年報自稱是全球第四大航太引擎扣件製造商;8 月營收年增 62.3%,公告寫「主要係客戶需求增加所致」。
寶一(8222):做發動機燃燒室內外襯與環件,主要客戶是法國賽峰集團與美國普惠。LEAP 與 PW1100G 等發動機的零件已進入量產,第一大客戶占 2025 年營收 30.52%。
駐龍(4572):做機身結構、發動機結構與起落架零件,飛機結構零組件占 2025 年營收 94.07%。客戶包括勢必銳(Spirit)、賽峰、漢翔與長榮,美國占營收 62.72%。
航太股的營收與股價比較
下表比較 7 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
航太相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 晟田(4541) | +32.8% | +23.6% | +48.2% |
| 漢翔(2634) | +9.5% | +13.2% | +26.4% |
| 長榮航太(2645) | +14.9% | +26.0% | +23.7% |
| 豐達科(3004) | +40.5% | +62.3% | +16.2% |
| 駐龍(4572) | +12.7% | +48.9% | -5.5% |
| 亞航(2630) | -22.4% | -27.2% | -9.5% |
| 寶一(8222) | -1.4% | -17.5% | -11.9% |
資料來源:豪享看股票,月營收與還原權息收盤價
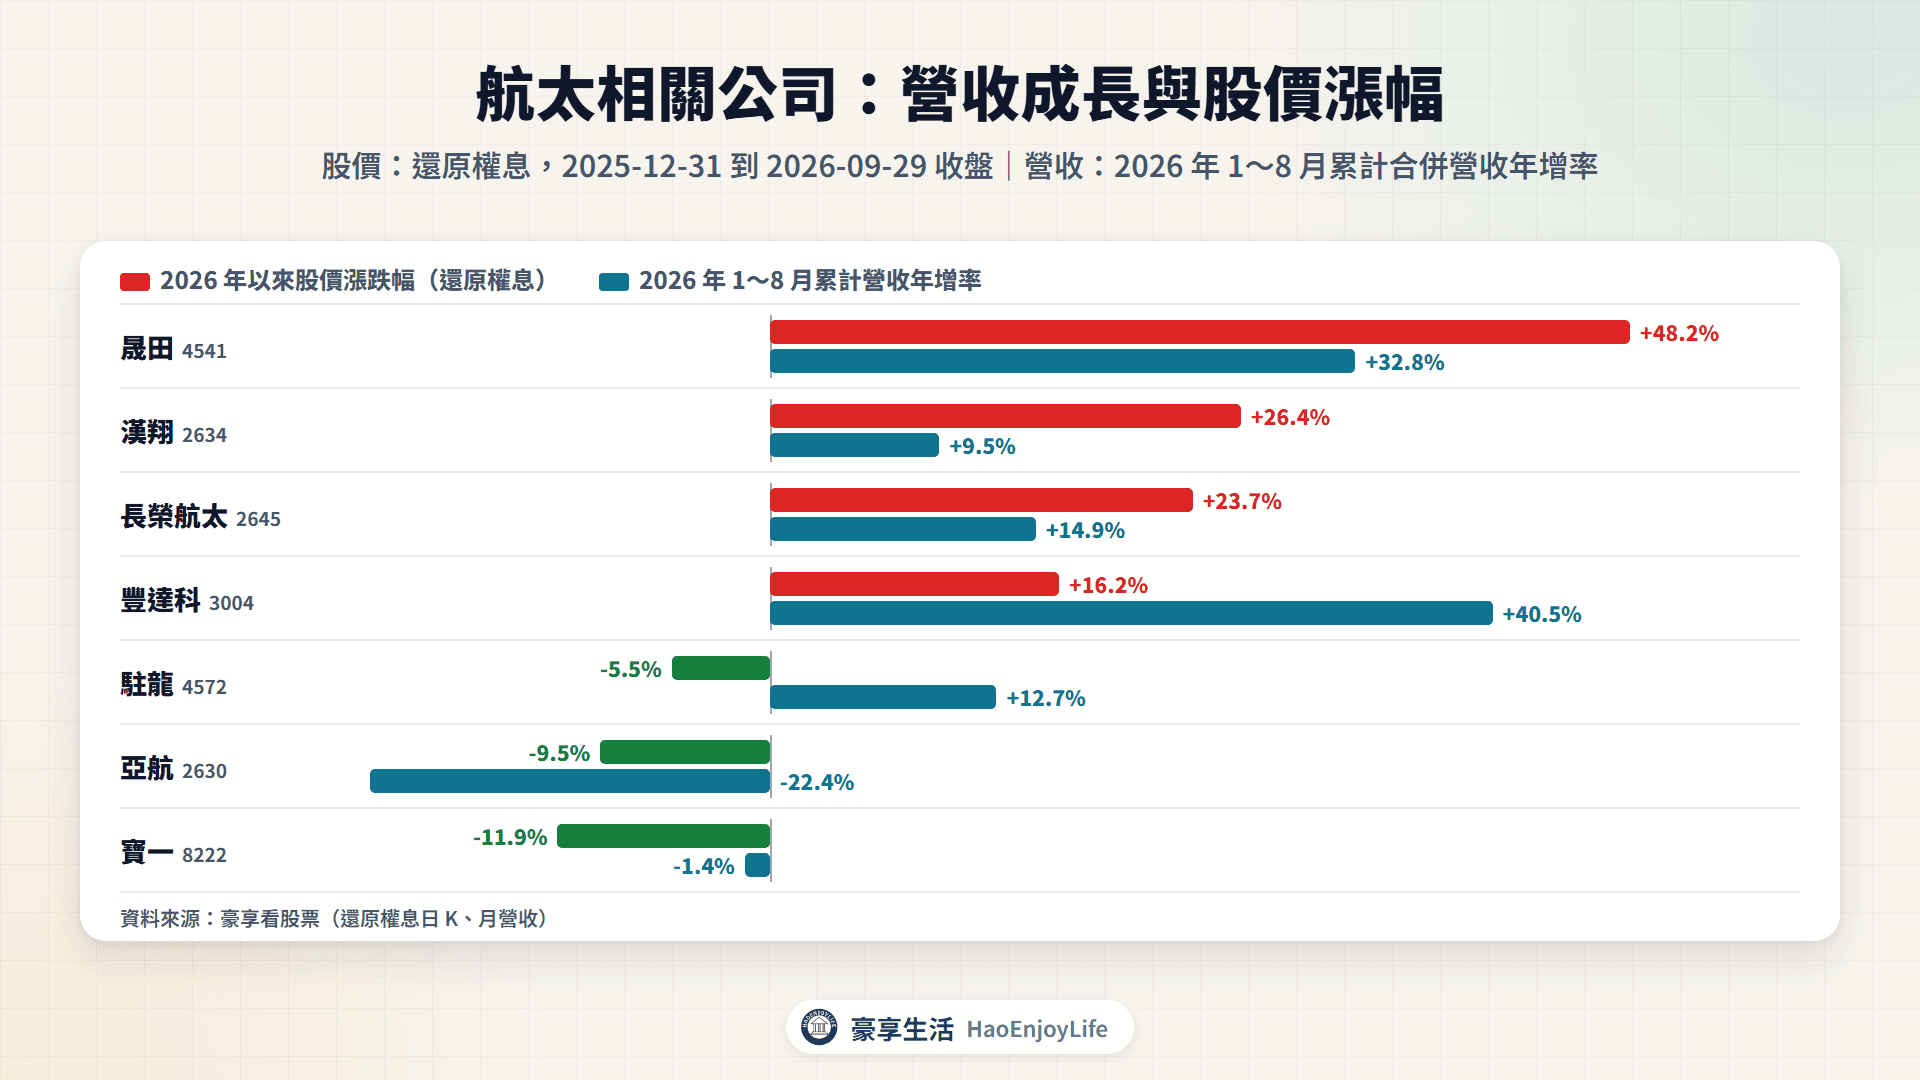
- 營收與股價都成長:晟田、漢翔、長榮航太與豐達科,營收年增 9.5%~40.5%,股價上漲 16.2%~48.2%。
- 營收成長大於股價變化:豐達科營收年增 40.5%,股價上漲 16.2%;駐龍營收年增 12.7%,股價下跌 5.5%。
- 營收與股價都下滑:亞航與寶一,營收分別年減 22.4% 與 1.4%。
漢翔 2025 年基期較低,1~8 月累計營收年減 17.3%;2026 年同期回升到年增 9.5%。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
最近誰在切入航太?
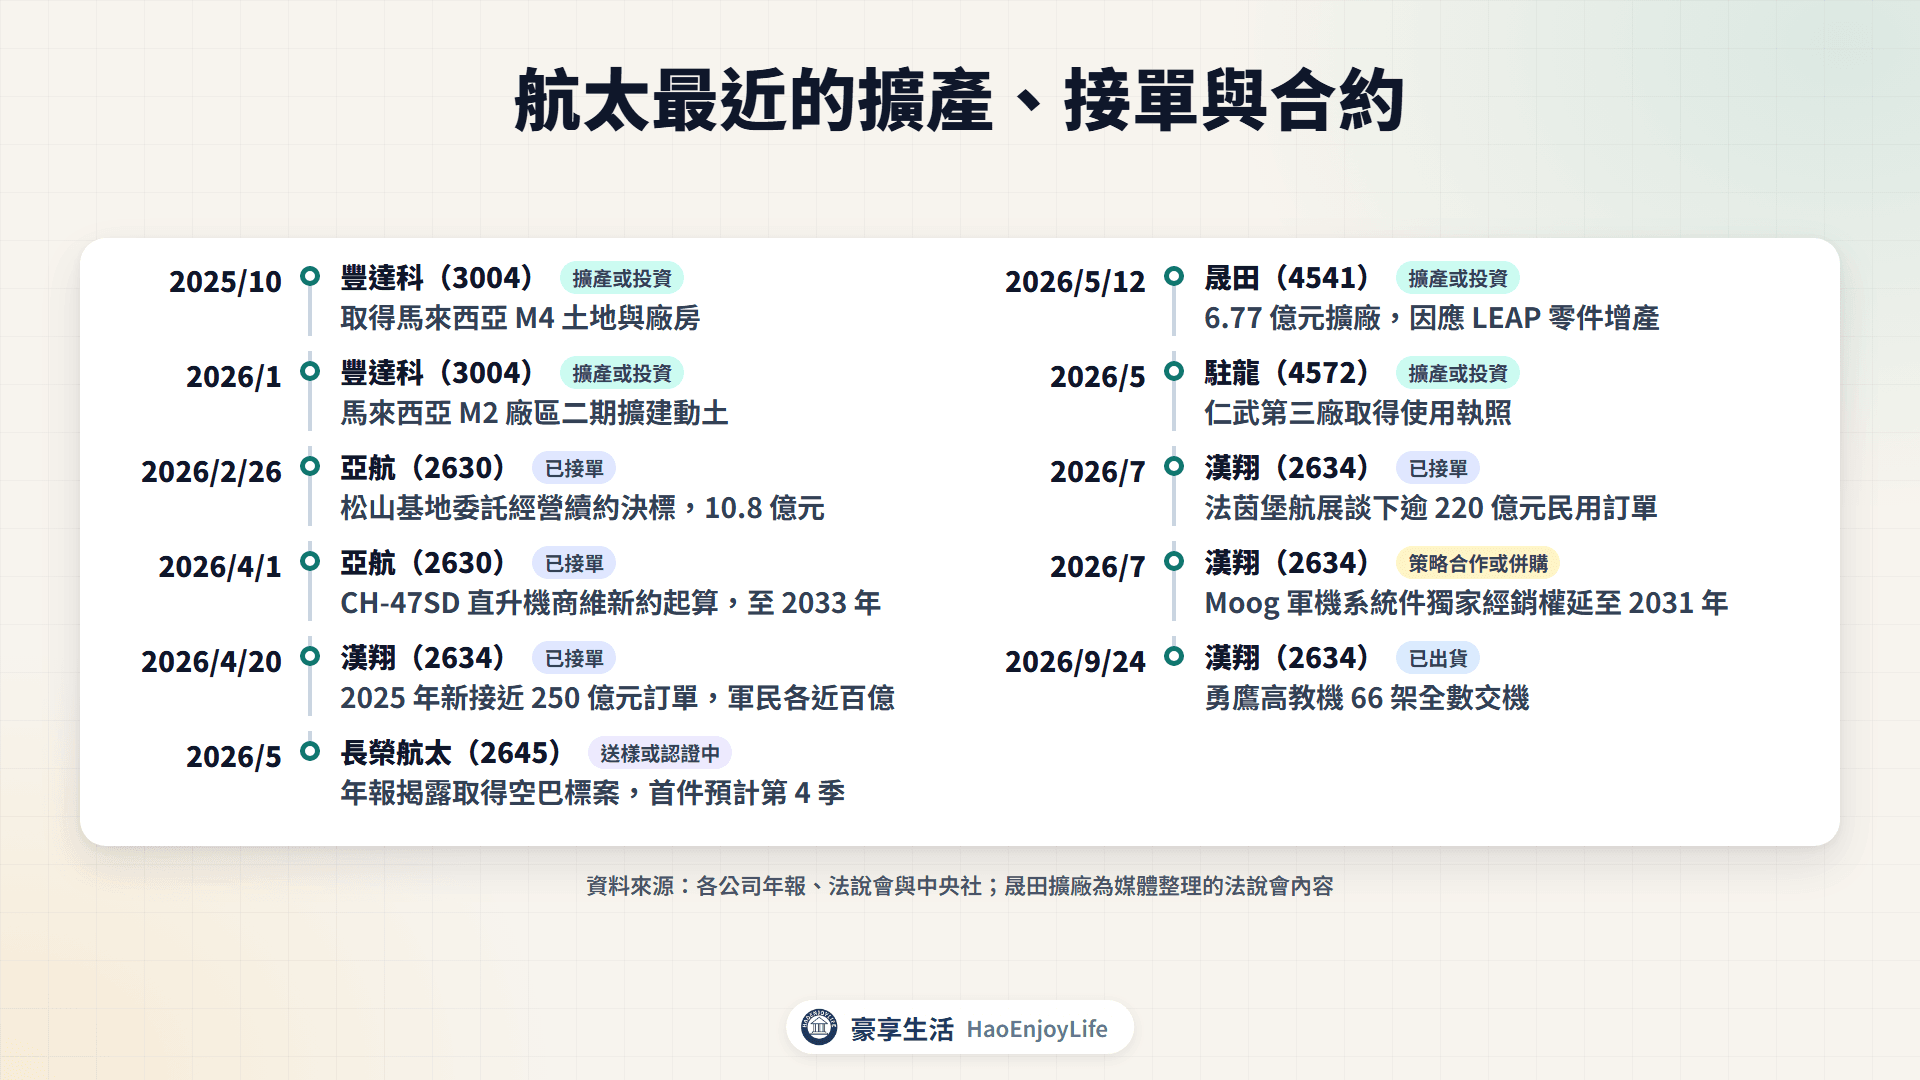
2025 年下半年以來,航太的動態以既有廠商擴產、接新客戶與續約為主。無人機的新進者見無人機。
航太最近的擴產、接單與合約
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-10 | 豐達科 | 取得馬來西亞 M4 土地與廠房 | 擴產(年報) |
| 2026-01 | 豐達科 | 馬來西亞 M2 廠區二期擴建動土 | 擴產(年報) |
| 2026-02-26 | 亞航 | 松山基地委託經營續約決標,10.8 億元 | 軍方合約(年報) |
| 2026-04-01 | 亞航 | CH-47SD 直升機商維新約起算,至 2033 年 | 軍方合約(年報) |
| 2026-04-20 | 漢翔 | 2025 年新接近 250 億元訂單,軍民各近百億 | 接單(法說) |
| 2026-05 | 長榮航太 | 年報揭露取得空巴標案,首件預計第 4 季 | 新客戶、認證中(年報) |
| 2026-05-12 | 晟田 | 6.77 億元擴廠,因應 LEAP 零件增產 | 擴產(法說,媒體整理) |
| 2026-05 | 駐龍 | 仁武第三廠取得使用執照 | 擴產(年報) |
| 2026-07 | 漢翔 | 法茵堡航展談下逾 220 億元民用訂單 | 接單(法說) |
| 2026-07 | 漢翔 | Moog 軍機系統件獨家經銷權延至 2031 年 | 策略合作(法說) |
| 2026-09-24 | 漢翔 | 勇鷹高教機 66 架全數交機 | 交機完成(中央社) |
資料來源:各公司年報、法說會與媒體報導
漢翔 2025 年 9 月 15 日發布新聞稿,宣布和美國 Shield AI 完成合作協議簽署。漢翔 2026 年 8 月法說會寫到,雙方合作的 V-BAT 無人機,7 月得標海巡署 12 架艦載無人機案。媒體報導,漢翔美國廠預計 2026 年完成航太品質驗證並生產發動機零件(工商時報,2026 年 5 月 22 日)。
航太產業未來怎麼發展?
- 軍機轉向後勤:勇鷹交機完成後,漢翔的國防業務轉向高教機維保,以及各型軍機的性能提升與維修。
- F-16V 陸續交機:首批 2 架 10 月抵台,國防部長顧立雄表示今年交付會超過 2 架。
- 發動機與維修零件:媒體整理晟田法說,擴廠是因應 LEAP 增產;豐達科年報引產業預估,2028 年引擎大修需求比 2025 年多 50%。
- 新客戶與新產品:長榮航太的波音 777F 翼前緣飛操面首件預計 2027 年第 1 季;駐龍爭取空巴 A220、A320、A350 結構件,仁武第三廠將導入複雜次組裝。
- 供應鏈分散:國際客戶要求雙生產基地,豐達科在馬來西亞分期擴廠。
追蹤航太產業,可以看 4 個指標:
- 波音、空巴的交機數與生產速率:零組件與扣件廠的訂單跟著原廠增產。
- 漢翔法說會:國防與民用占比、新接訂單與毛利率。
- 軍方合約的決標與續約:委託經營、商維與維修合約,可以在政府電子採購網與公司年報查到。
- 月營收與公告備註:零組件股單月起伏大,看累計年增率與備註,詳見月營收怎麼看。
航太產業有哪些風險?
- 客戶集中:駐龍、亞航最大客戶都占營收 5 成以上,漢翔最大客戶國防部占近 5 成。
- 供應鏈斷料與罰款:零件無法如期到貨會延誤交機,漢翔 2025 年就因延遲交機認列罰款。
- 原廠生產波動:駐龍 2025 年營收年減 23.02%,原因包括國內專案交完與波音罷工後的庫存去化。
- 匯率:民航訂單多以美元計價,2025 年台幣升值,漢翔、豐達科都認列匯兌損失。
- 降價壓力:漢翔年報指出,波音、空巴把新業務與持續降價綁在一起談判。
- 合約期限:軍方委託經營與商維合約有期限,到期要續約或重新投標。
- 題材與營收落差:被歸為軍工股的公司,軍用營收可能很低,要看年報的營收結構。
常見問題
Q1:航太股都是軍工股嗎?
不一定。漢翔 2026 上半年國防業務占 44%,豐達科、駐龍與寶一則以民航零組件為主,晟田的軍工營收占比也很低。
Q2:MRO 是什麼?
MRO 是維護保養、修理與翻修的英文縮寫,指飛機、發動機與零組件的維修服務。台股的長榮航太與亞航以 MRO 為主要業務。
Q3:勇鷹高教機交機完成了嗎?
已經完成。勇鷹量產 66 架,最後 2 架在 2026 年 9 月 24 日出廠交機,漢翔接下來的重點是維修保養。
Q4:LEAP 發動機和台股有什麼關係?
LEAP 是奇異與賽峰合資的 CFM 公司生產的發動機,用在 A320neo 與 737 MAX。漢翔、寶一與長榮航太的年報都提到 LEAP 相關零件。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0