 里奇豪
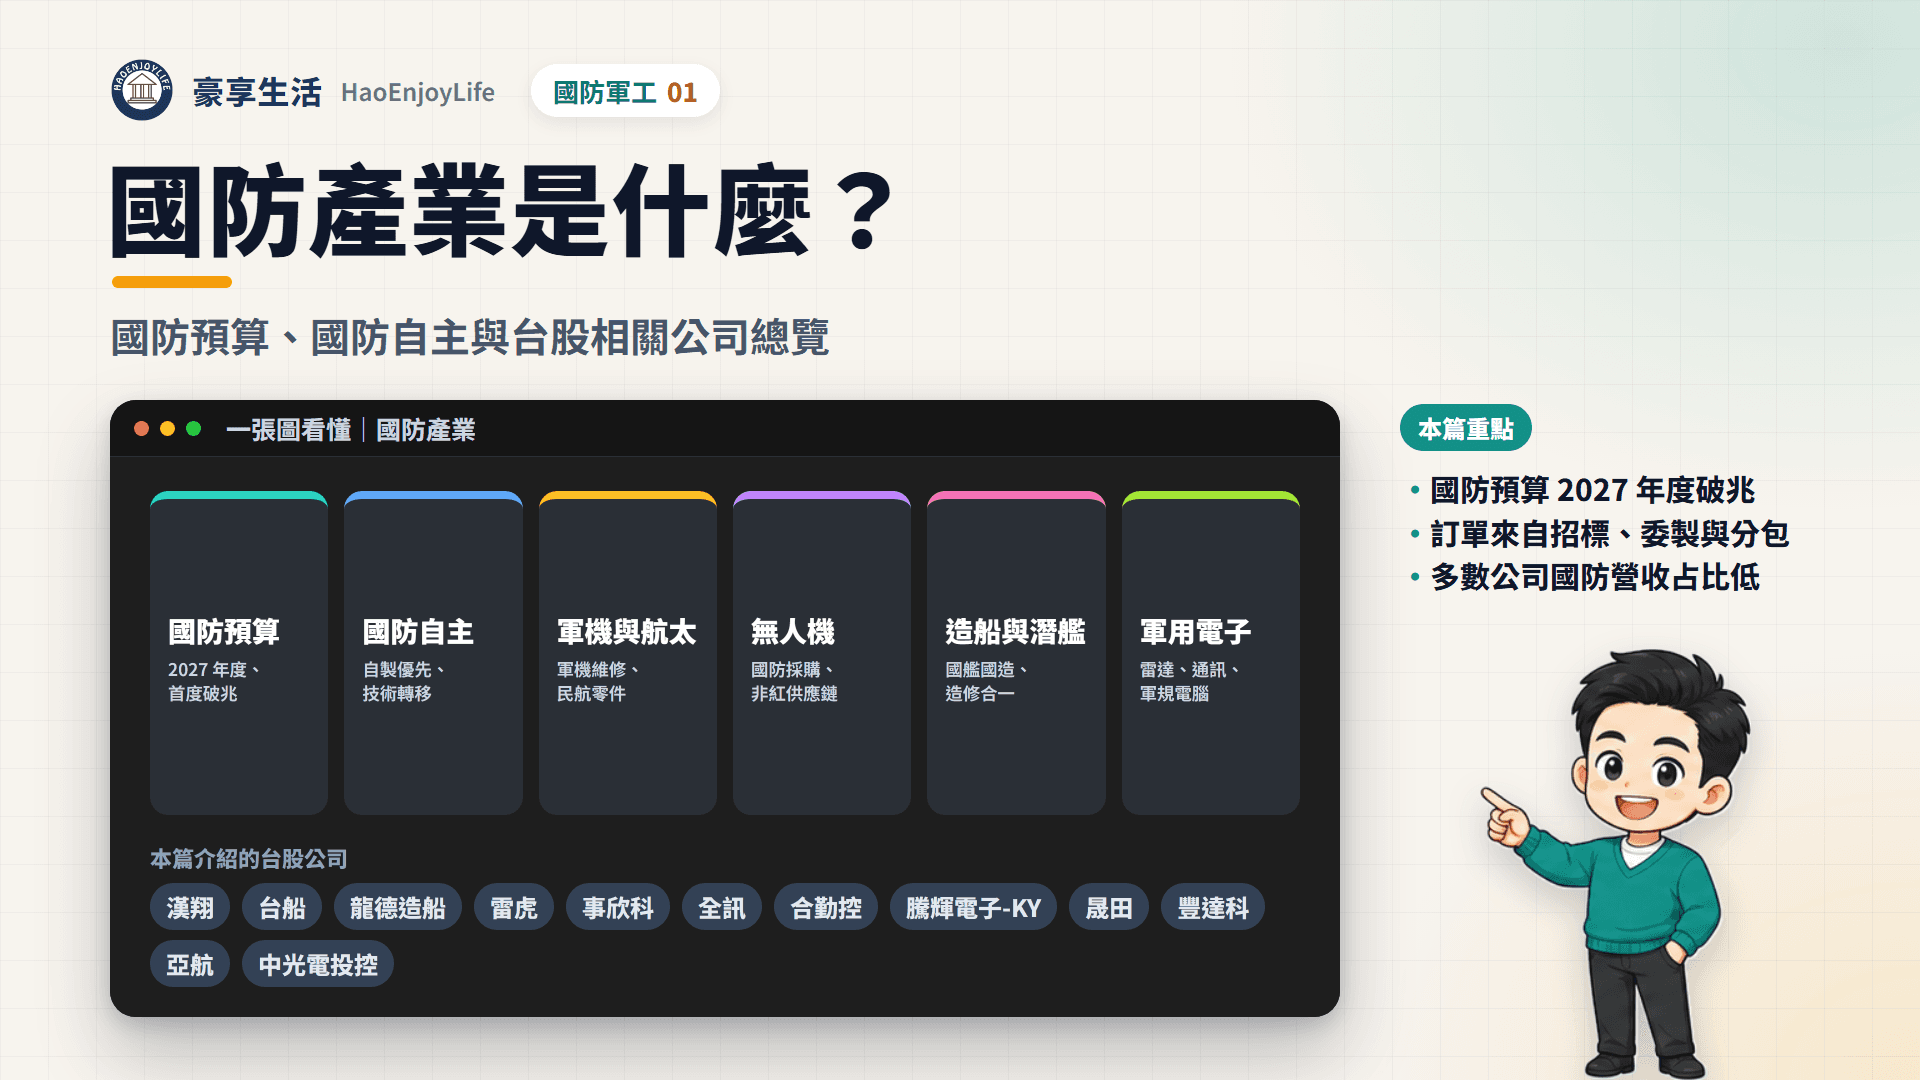
國防產業是為國防需求研發、製造與維修武器裝備的產業。依台股公司的業務,可分成軍機與航太、無人機、造船與潛艦,以及軍用電子與通訊四段。
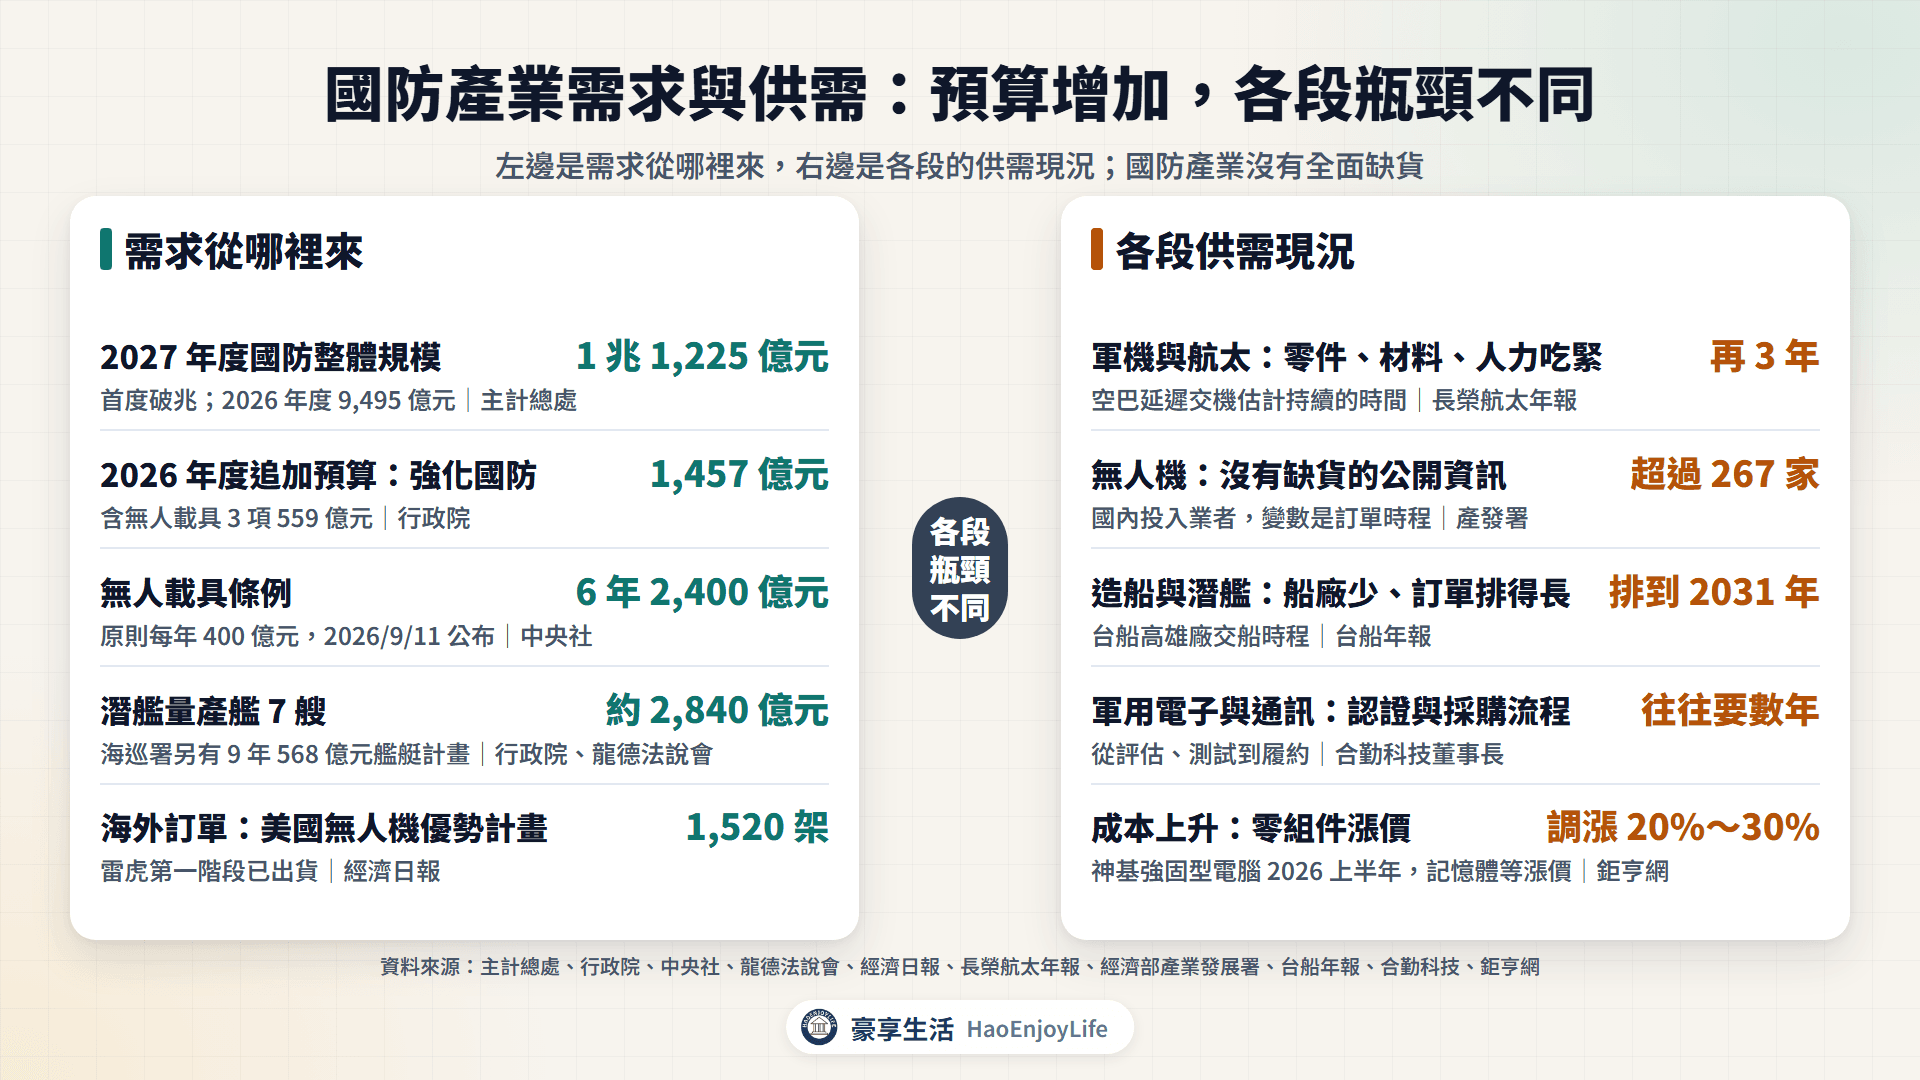
需求來自國防預算增加。主計總處公布,2026 年度國防經費 9,495 億元。2027 年度預算案的國防整體規模 1 兆 1,225 億元,首度破兆,10 月 2 日已交付立法院委員會審查。
台股相關公司有漢翔、台船、龍德造船、雷虎、事欣科與全訊等。台船 2025 年艦艇建造占營收 66.53%,漢翔 2026 上半年國防業務占 44%;其他公司的主力多是民航、網通或電信。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月;預算與新聞到 2026 年 10 月 8 日。
台灣國防預算多少?怎麼分配?
台灣的國防經費有兩條管道:每年編列的總預算,以及另立特別條例的特別預算。
2026 年度與 2027 年度國防預算
| 項目 | 2026 年度(115 年度) | 2027 年度(116 年度預算案) |
|---|---|---|
| 國防整體規模 | 9,495 億元,占 GDP 3.32% | 1 兆 1,225 億元,占 GDP 3.93%(2026 年度 GDP 基準) |
| 國防部主管 | 5,614 億元,年增 20.1% | 6,919 億元,年增 23.2% |
| 其他組成(參照北約標準) | 新聞稿未列細項 | 特別預算 2,182 億元、非營業特種基金 607 億元、退除役官兵退休給付 1,038 億元、海巡署 479 億元 |
| 立法院狀況 | 8 月 14 日總預算三讀 | 10 月 2 日一讀,交付委員會審查 |
資料來源:主計總處(2025-08-21、2026-08-20);中央社(2026-08-14、2026-10-02)
國防部主管預算分成人員維持、作業維持與軍事投資三類。聯合報報導,2027 年度軍事投資 2,591 億元,比 2026 年度增加 975 億元,是三類中增加最多的。
特別條例與追加預算
大型、跨年度的採購多用特別條例編列。行政院原提 8 年 1.25 兆元的特別條例,立法院 2026 年 5 月只通過對美軍購,刪除 4,700 億元。
國防特別條例與追加預算
| 名稱 | 規模與內容 | 立法院狀況 |
|---|---|---|
| 新式戰機採購特別預算 | 2,472 億元,2020~2026 年採購 66 架 F-16V | 首批 2 架 10 月 2 日抵台 |
| 對美軍購特別條例 | 上限 7,800 億元,分兩批,第一批上限 3,000 億元 | 5 月 8 日三讀;第一期 88.1 億元 5 月 29 日三讀 |
| 無人載具條例 | 6 年 2,400 億元,原則每年 400 億元,用年度預算編列 | 8 月 27 日三讀,9 月 11 日公布 |
| 2026 年度追加預算 | 強化國防 1,457 億元,含無人載具 3 項 559 億元 | 10 月 2 日一讀,交付委員會審查 |
資料來源:行政院、主計總處、中央社、聯合報;漢翔法說會(引主計總處)
對美軍購條例沒有納入的商購與委製,例如無人機與反無人機,改走追加預算或年度預算。立法院也會凍結預算,潛艦後續艦兩年度合計約 129 億元,要等海鯤號通過海測並專案報告才能動支。
國防自主是什麼?國機國造、國艦國造與無人機國家隊
國防自主是武器裝備以國內研發、製造為優先的政策。《國防法》第 22 條規定,獲得武器裝備以自製為優先,向外採購時要落實技術轉移。《國防產業發展條例》由國防部主管,把國防產業廠商分成甲、乙、丙三級。
國內的系統研發與整合,多由國家中山科學研究院(中科院)負責。
國防自主的三個主要政策
| 政策 | 代表計畫與承包商 | 最新進度 |
|---|---|---|
| 國機國造 | 勇鷹高教機 66 架,漢翔與空軍、中科院合作 | 2026 年 9 月 24 日全數交機 |
| 國艦國造 | 潛艦、沱江級與海巡艦艇,台船、龍德造船 | 海鯤號海測中,規劃年底前交艦 |
| 無人機國家隊 | 軍用商規無人機,長榮航太、中光電等 | 2024 年首輪 4 家得標,約 68.87 億元 |
資料來源:中央社、國防部、經濟部;各公司年報與法說會
「無人機國家隊」是媒體用語,正式組織是經濟部推動的「台灣卓越無人機海外商機聯盟」。
廠商怎麼從國防拿到訂單?
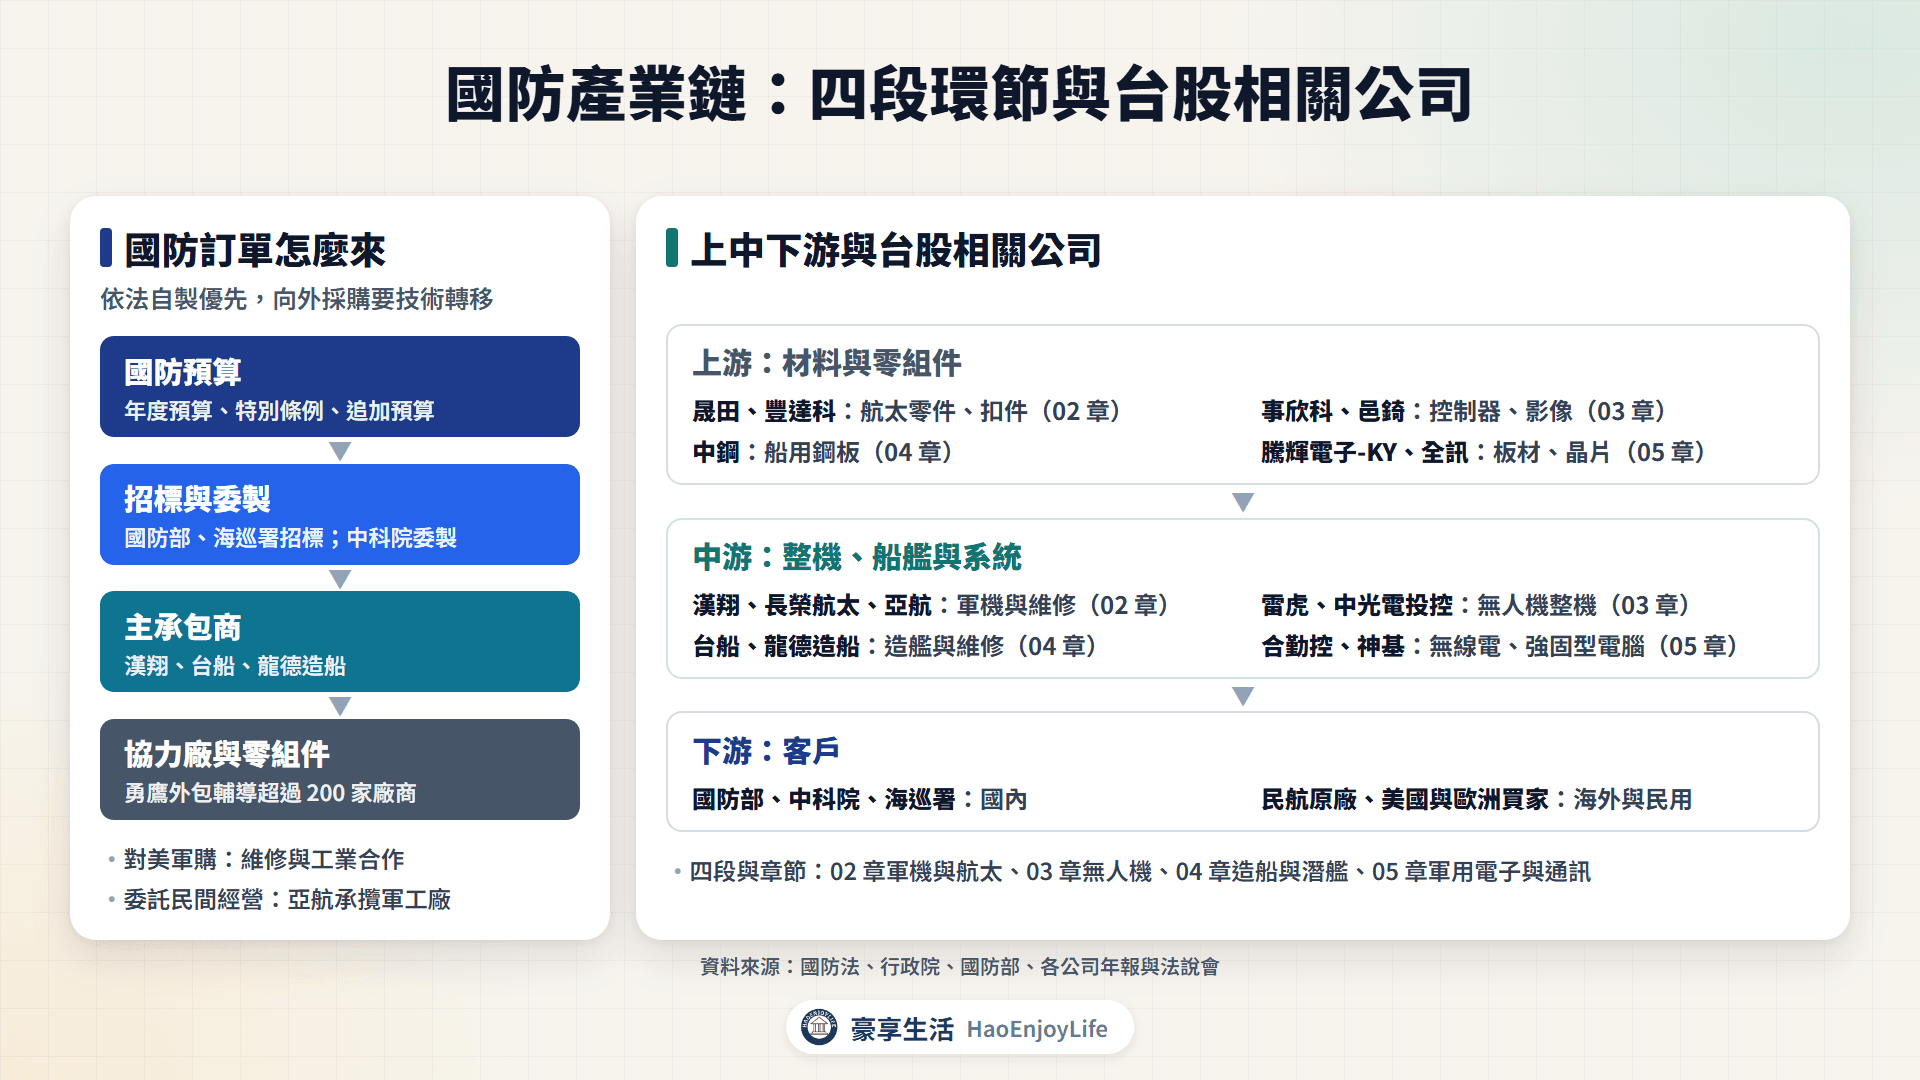
國防訂單主要有 5 種管道:
- 政府招標:國防部或海巡署招標,得標後分批交貨、驗收請款。台船的軍艦案多在公開資訊觀測站公告決標金額。
- 中科院委製:中科院負責系統,再委託民間製造或品管,例如亞航負責銳鳶二型無人機的專案管理與品管。
- 主承包商再分包:勇鷹高教機外包輔導超過 200 家國內廠商,台船的船用鋼板主要向中鋼採購。
- 對美軍購的維修與工業合作:漢翔強化 F-16 維修中心,亞航取得 F-16 與 P-3C 的工業合作能量證書。
- 委託民間經營:亞航承攬空軍第二後勤指揮部的委託經營,2018~2022 年合約 133.6 億元。
國防產業鏈有哪些環節?
國防產業鏈的上游是材料與零組件,中游是整機、船艦與系統,下游是國防部、中科院、海巡署與海外客戶。四段的共同點是客戶集中,漢翔最大客戶國防部占 2025 年營收 48.92%。
軍機與航太:軍機維修與民航零組件
勇鷹高教機交機完成後,漢翔的國防業務轉向維修保養。多數航太零組件廠的營收來自民航,波音與空中巴士的儲備訂單約 1.5 萬架。代表公司有漢翔、長榮航太、亞航、晟田與豐達科,詳見軍機與航太。
無人機:國防採購與非紅供應鏈
行政院表示,2027 年度要籌獲 4 萬餘架濱海攻擊型無人機。海外買家也在找非紅供應鏈,2026 年第 1 季整機出口 1.15 億美元,已高於 2025 年全年。代表公司有雷虎、中光電投控、事欣科與邑錡,詳見無人機。
造船與潛艦:國艦國造與造修合一
國艦國造由國內船廠建造海軍與海巡署的艦艇,交艦後由建造廠負責維修。行政院核定 7 艘潛艦量產艦,預算約 2,840 億元。台股以台船與龍德造船為主,船用鋼板來自中鋼,詳見造船與潛艦。
軍用電子與通訊:雷達、通訊與軍規電腦
軍用電子負責偵測、通訊、運算與干擾,台股公司多做零組件與設備。全訊做功率放大器,合勤控做軍用無線電,神基做強固型電腦,詳見軍用電子與通訊。
國防產業的需求從哪裡來?
需求有 4 個來源,其中國防預算增加最直接:
- 全球軍費增加:SIPRI 統計,2025 年全球軍費 2 兆 8,870 億美元。台灣成長 14% 到 182 億美元,是至少 1988 年以來最大增幅。
- 裝備汰換與新計畫:F-16V 66 架陸續交機、潛艦量產艦 7 艘,海巡署另有 9 年 568 億元的艦艇計畫。
- 不對稱戰力與無人載具:無人載具條例 6 年 2,400 億元,追加預算另編 559 億元。
- 海外與民用需求:民航訂單積壓,雷虎已出貨美國無人機優勢計畫第一階段 1,520 架。
國防產業的供需現況
國防產業沒有全面缺貨,各段的瓶頸不同。
國防產業各段的供需現況
| 產業鏈 | 供需現況 | 代表說法(來源) |
|---|---|---|
| 軍機與航太 | 需求強,零件、材料與人力吃緊 | 空巴延遲交機估計再 3 年(長榮航太年報) |
| 無人機 | 沒有缺貨的公開資訊,變數是訂單時程 | 國內超過 267 家業者投入(經濟部產業發展署) |
| 造船與潛艦 | 船廠家數少、訂單排得長 | 台船高雄廠交船排到 2031 年(台船年報) |
| 軍用電子與通訊 | 瓶頸在認證與採購流程 | 從評估到履約往往要數年(合勤科技董事長) |
資料來源:各公司年報、法說會與政府公開資料(2026 年)
成本也在上升,神基表示記憶體等零組件漲價,強固型電腦上半年調漲 20%~30%。
國防產業的營收從哪裡來?
國防產業有 5 種賺錢方式,認列營收的時點不同:
- 造艦合約:依工程進度認列,台船 2025 年 5 月單月營收 77.97 億元,公告寫造艦業務營收增加。
- 標案交貨:驗收後才認列,全訊 2026 年 3 月營收年減 76.7%,公告寫客戶訂單交期安排。
- 維修與委託經營:多年期合約,龍德的維保訂單約 46 億元,估計每年貢獻 3~5 億元。
- 零組件與模組:中光電表示,2026 年無人機營收約五成來自遙控器與酬載等模組。
- 民用與海外訂單:航太零件主要賣給民航原廠,豐達科 2025 年外銷占 99.56%。
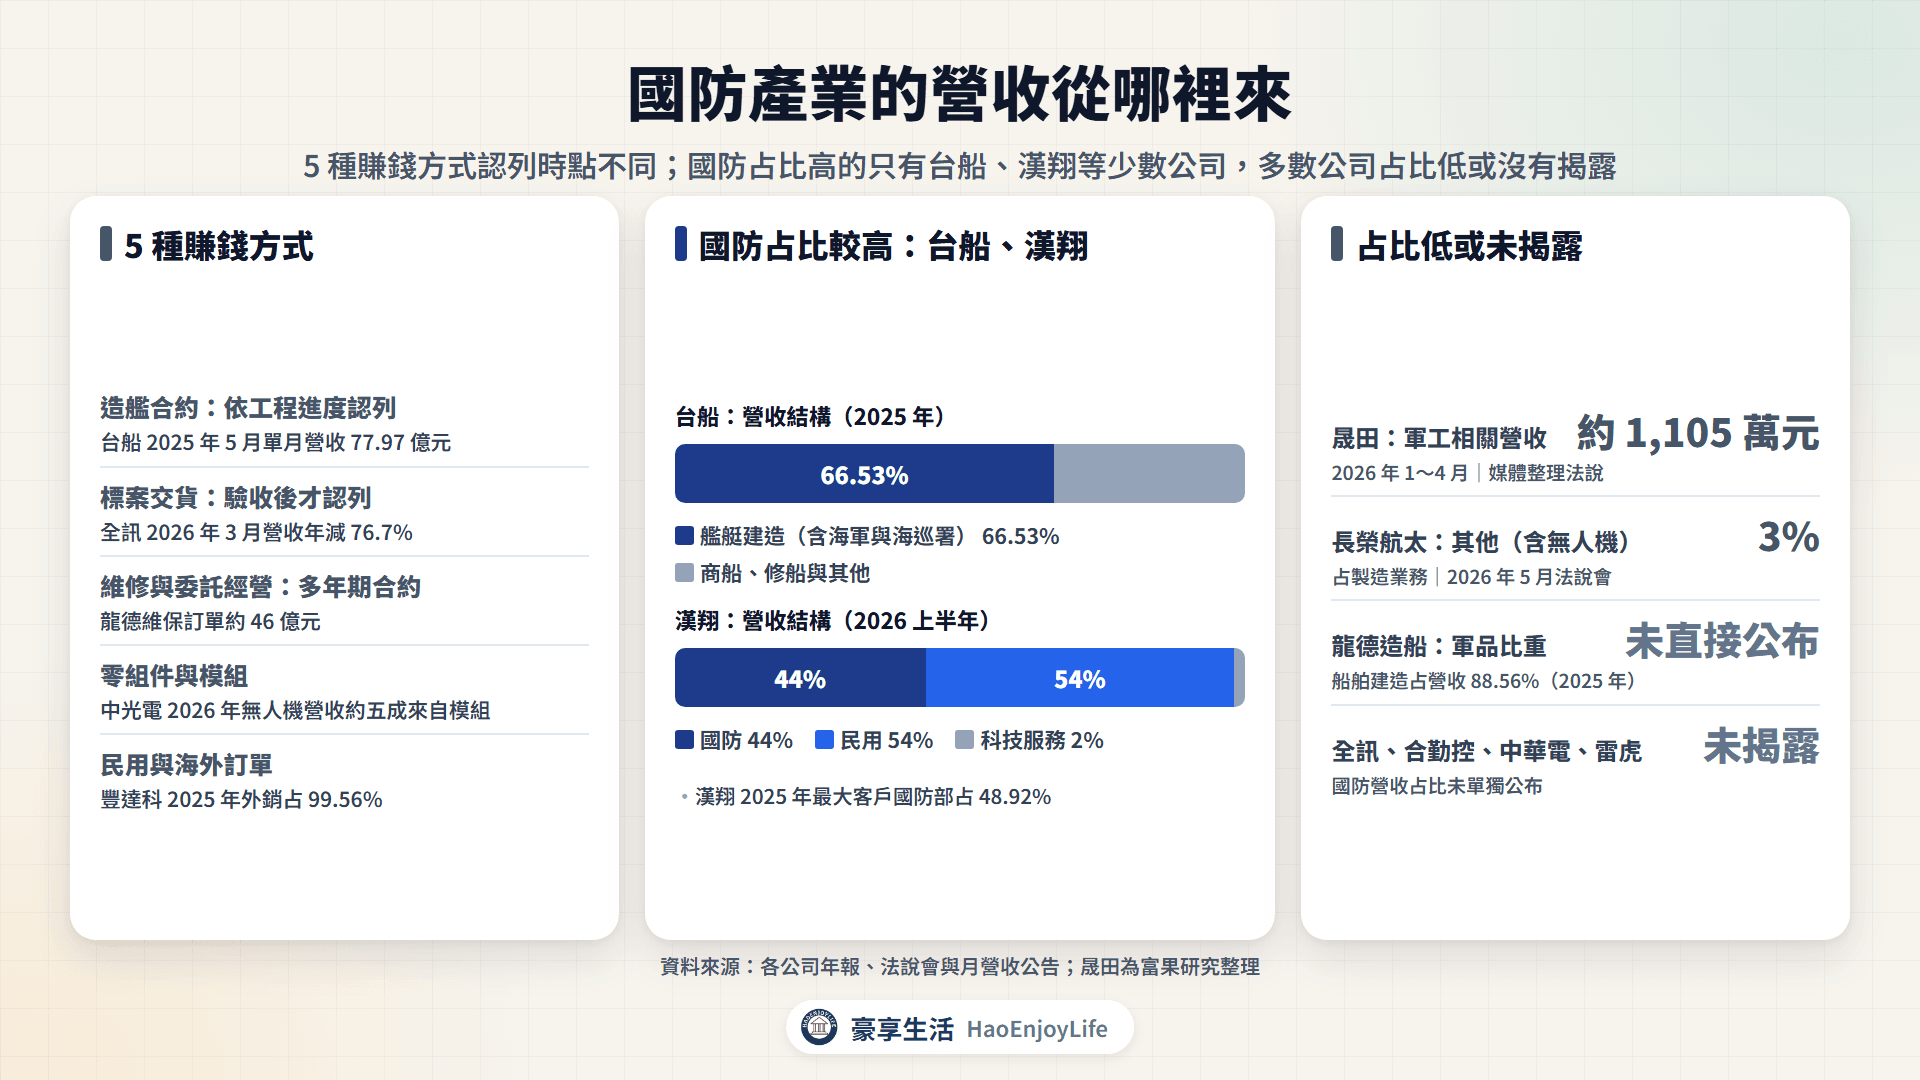
多數公司的國防營收占比不高,或沒有單獨揭露。
國防相關營收占比
| 公司 | 國防或相關營收 | 期間 |
|---|---|---|
| 龍德造船 | 船舶建造 88.56%,軍品比重未直接公布 | 2025 年 |
| 台船 | 艦艇建造 66.53%,含海軍與海巡署艦艇 | 2025 年 |
| 漢翔 | 國防 44%、民用 54%、科技服務 2% | 2026 上半年 |
| 長榮航太 | 無人機含在製造業務的「其他」3% | 2026 年 5 月法說會 |
| 晟田 | 軍工相關營收約 1,105 萬元(媒體整理法說會) | 2026 年 1~4 月 |
| 全訊、合勤控、中華電、雷虎 | 國防營收占比未揭露 | — |
資料來源:各公司年報、法說會與月營收公告;晟田為富果研究整理
台股國防相關公司:誰做什麼?
下表依產業鏈分段,整理各章的代表公司。
國防產業鏈台股相關公司
| 產業鏈 | 公司(代號) | 主要產品或角色 |
|---|---|---|
| 軍機與航太 | 漢翔(2634) | 軍機製造維修、民航機體與發動機零件 |
| 軍機與航太 | 長榮航太(2645) | 民航維修、發動機零件、艦載無人機 |
| 軍機與航太 | 亞航(2630) | 軍民機維修、軍工廠委託經營 |
| 軍機與航太 | 晟田(4541) | 發動機與起落架零件 |
| 軍機與航太 | 豐達科(3004) | 航太扣件 |
| 無人機 | 雷虎(8033) | 攻擊無人機、無人艇 |
| 無人機 | 中光電投控(3718) | 無人機整機、遙控器與酬載 |
| 無人機 | 事欣科(4916) | 航太與軍工控制器 |
| 無人機 | 邑錡(7402) | 三光相機、FPV 相機(新進者) |
| 造船與潛艦 | 台船(2208) | 潛艦、巡防艦、商船與修船 |
| 造船與潛艦 | 龍德造船(6753) | 沱江級、布雷艇、巡邏艇與維修 |
| 軍用電子與通訊 | 全訊(5222) | 微波晶片、固態功率放大器 |
| 軍用電子與通訊 | 合勤控(3704) | 軍用軟體無線電、反無人機 |
| 軍用電子與通訊 | 神基(3005) | 強固型電腦、無人機地面控制站 |
| 軍用電子與通訊 | 騰輝電子-KY(6672) | 航太與國防用聚醯亞胺板材 |
資料來源:各公司年報、法說會、月營收公告與媒體報導
- 軍機與航太:漢翔國防業務占四成多,零組件廠的營收多來自民航。
- 無人機:國防標案與美國訂單陸續出貨,無人機營收占比多半仍低。
- 造船與潛艦:營收以海軍與海巡署艦艇為主,單月隨工程進度起伏。
- 軍用電子與通訊:多數公司沒有揭露國防占比,主力是網通與材料本業。
國防相關公司營收與股價比較
下表從各章挑出 12 家代表公司。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
國防產業鏈代表公司營收與股價比較
| 公司(代號) | 產業鏈 | 1~8 月累計營收年增率 | 8 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|---|
| 騰輝電子-KY(6672) | 軍用電子 | +53.6% | +133.2% | +270.3% |
| 事欣科(4916) | 無人機 | +61.9% | +83.0% | +79.0% |
| 晟田(4541) | 軍機航太 | +32.8% | +23.6% | +48.2% |
| 合勤控(3704) | 軍用電子 | +12.4% | +28.1% | +26.9% |
| 漢翔(2634) | 軍機航太 | +9.5% | +13.2% | +26.4% |
| 雷虎(8033) | 無人機 | +14.5% | +75.0% | +16.6% |
| 豐達科(3004) | 軍機航太 | +40.5% | +62.3% | +16.2% |
| 龍德造船(6753) | 造船 | +25.6% | +40.1% | +0.5% |
| 台船(2208) | 造船 | -19.8% | +55.6% | -4.5% |
| 全訊(5222) | 軍用電子 | -10.2% | +59.9% | -9.2% |
| 亞航(2630) | 軍機航太 | -22.4% | -27.2% | -9.5% |
| 中光電投控(3718) | 無人機 | +6.2% | +2.6% | -24.3% |
資料來源:豪享看股票,月營收與還原權息收盤價
中光電投控由中光電(5371)以 1 股換 1 股轉換成立,2026 年 9 月 3 日上櫃。股價起點與 1~7 月營收用中光電。
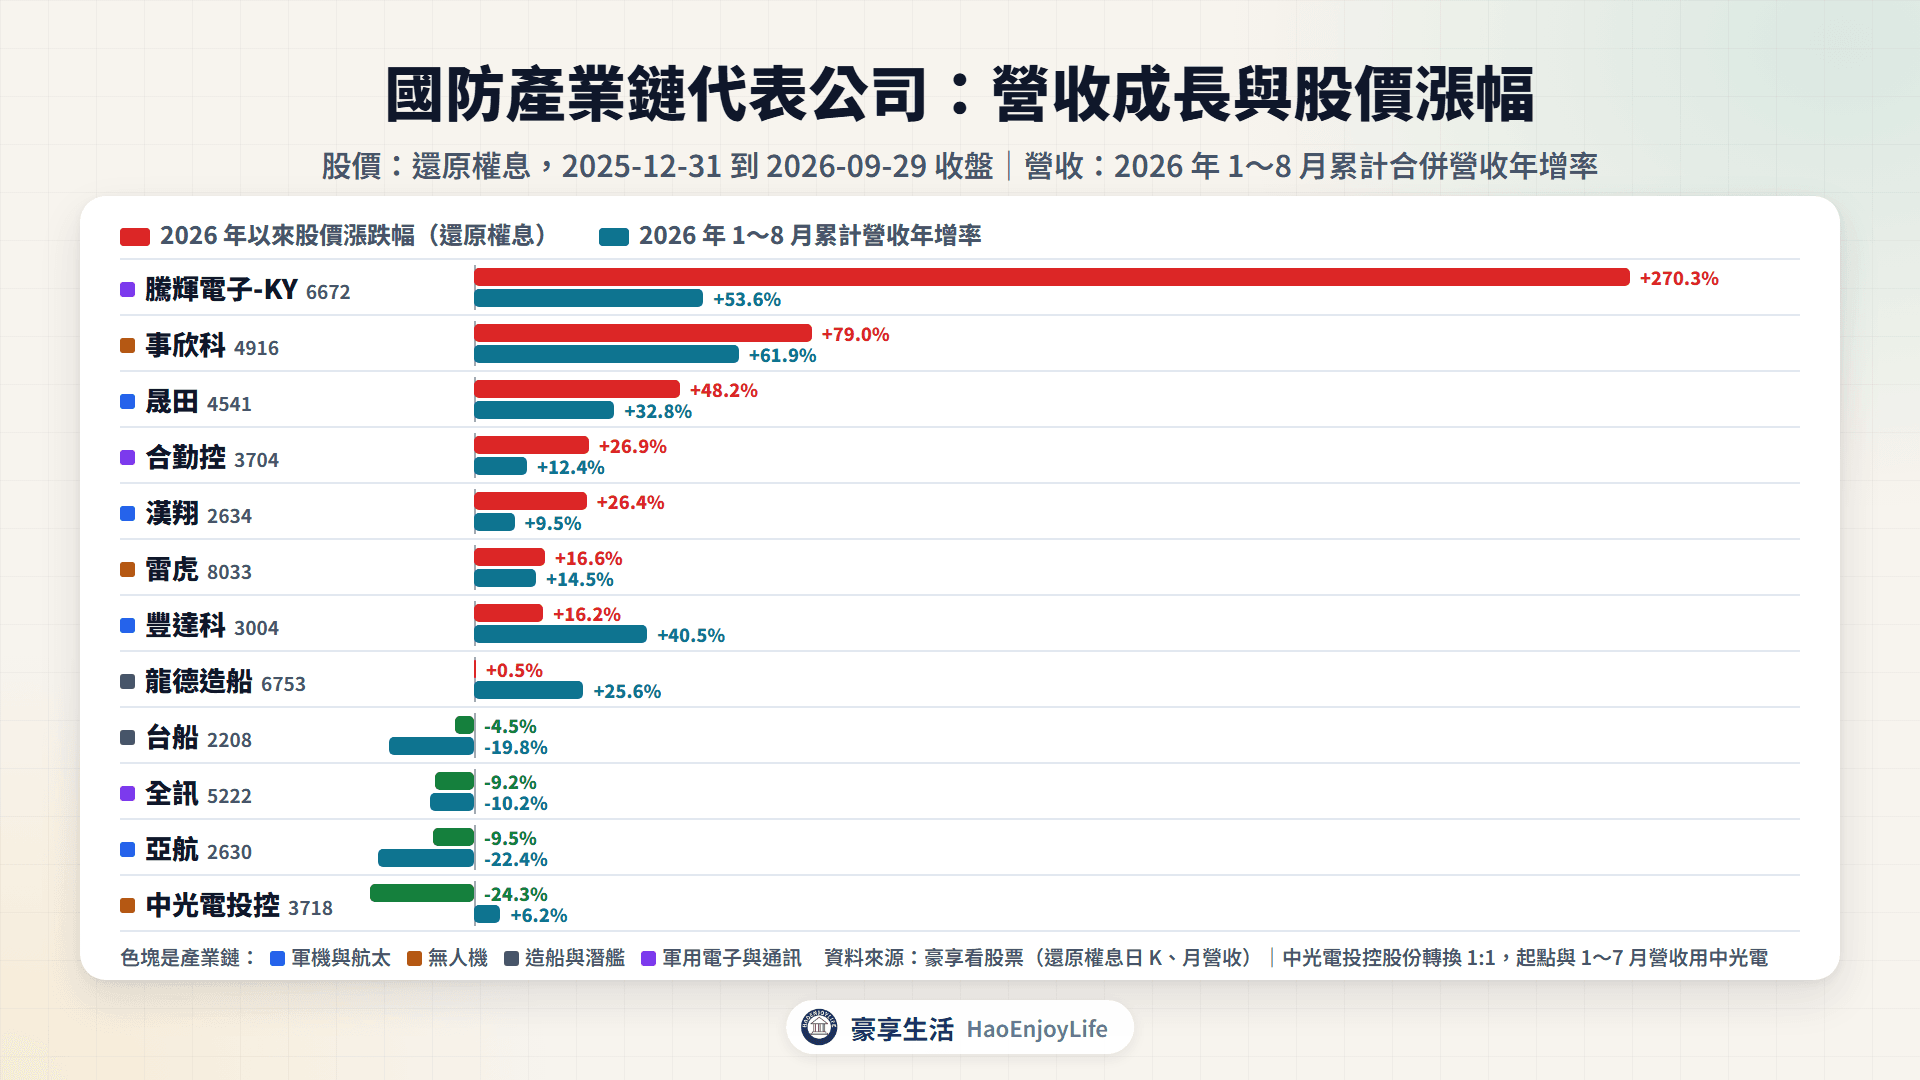
- 營收與股價都大幅成長:騰輝電子-KY、事欣科與晟田。營收年增 32.8%~61.9%,股價上漲 48.2%~270.3%。騰輝公告寫到漲價效應,事欣科寫國防、航太及通訊需求強勁。
- 營收與股價溫和成長:合勤控、漢翔與雷虎,營收年增 9.5%~14.5%,股價上漲 16.6%~26.9%。
- 營收成長大於股價變化:豐達科、龍德造船與中光電投控。營收年增 6.2%~40.5%,股價上漲 16.2% 到下跌 24.3%。
- 營收與股價都下滑:全訊與亞航,營收年減 10.2% 與 22.4%,股價下跌 9.2% 與 9.5%。
- 累計營收受高基期影響:台船 8 月年增 55.6%,但 2025 年 5 月的高基期讓 1~8 月累計年減 19.8%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。國防營收占比不高的公司,營收與股價更多反映本業。
最近誰在切入國防產業?
2025 年下半年以來,新進者以無人機零組件廠為主,例如邑錡。既有廠商則從認證走向出貨,船廠與航太廠也在擴產。
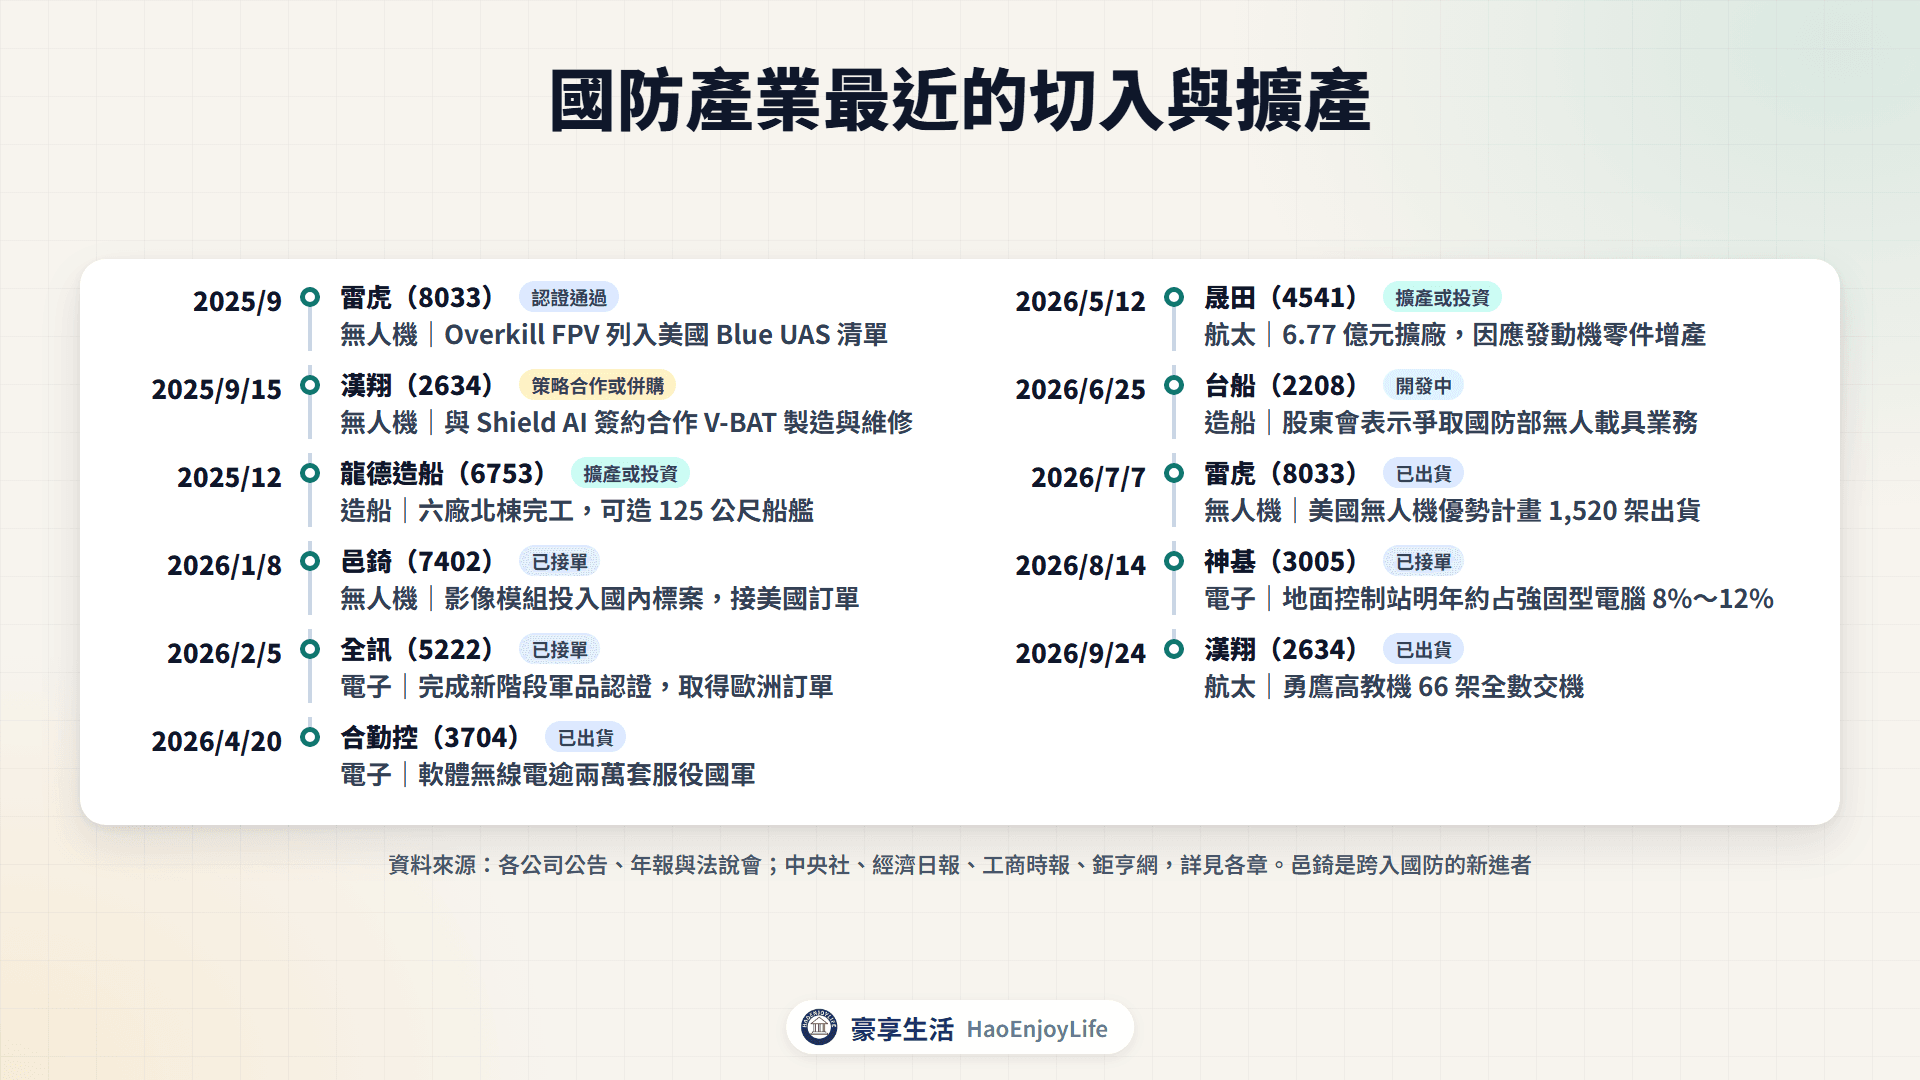
國防產業最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-09 | 雷虎 | Overkill FPV 列入美國 Blue UAS 清單 | 認證(公司說明) |
| 2025-09-15 | 漢翔 | 與 Shield AI 簽約合作 V-BAT 製造與維修 | 策略合作(公司宣布) |
| 2025-12 | 龍德造船 | 六廠北棟廠房完工,可造 125 公尺船艦 | 擴產(年報) |
| 2026-01-08 | 邑錡 | 影像模組投入國內標案,接美國訂單 | 新進者、已接單(工商時報) |
| 2026-02-05 | 全訊 | 完成新階段軍品認證,取得歐洲訂單 | 認證、已接單(公司說明) |
| 2026-04-20 | 合勤控 | 軟體無線電逾兩萬套服役國軍 | 已出貨(公司說明) |
| 2026-05-12 | 晟田 | 6.77 億元擴廠,因應發動機零件增產 | 擴產(法說,媒體整理) |
| 2026-06-25 | 台船 | 股東會表示爭取國防部無人載具業務 | 新業務(公司說明) |
| 2026-07-07 | 雷虎 | 美國無人機優勢計畫 1,520 架出貨 | 已出貨(經濟日報) |
| 2026-08-14 | 神基 | 地面控制站明年約占強固型電腦 8%~12% | 已接案(法說) |
| 2026-09-24 | 漢翔 | 勇鷹高教機 66 架全數交機 | 交機完成(中央社) |
資料來源:各公司公告、年報與法說會;中央社、經濟日報、工商時報、鉅亨網,詳見各章
國防產業未來怎麼發展?
- 預算審議:2027 年度國防預算與 2026 年度追加預算,都在立法院委員會審查中。
- 對美軍購第二批:上限 4,800 億元,要等美方在條例施行後一年內同意出售才能編列。
- 潛艦後續艦:海軍與台船規劃海鯤號年底前交艦,完成專案報告後,凍結的預算才能動支。
追蹤國防產業,可以看 3 個指標:
- 立法院審議與決標:預算的刪減、凍結與動支條件,以及政府電子採購網的決標公告。
- 月營收與公告備註:全訊的「交期安排」、雷虎的「美國國防客戶」、台船的「造艦業務」,詳見月營收怎麼看。
- 國防營收占比:漢翔法說會的國防與民用比重,以及新進者能否揭露相關營收。
國防產業有哪些產業風險?
- 預算與政治變數:特別條例從 1.25 兆元縮為 7,800 億元,2026 年度總預算到 8 月才三讀。
- 交期延宕與罰款:漢翔 2025 年因高教機出貨落後認列罰款,海鯤號逾期每天罰約 19 萬元。
- 客戶集中:國防部與中科院是主要客戶,龍德造船最大客戶占 2025 年營收 80.03%。
- 合約虧損與匯率:台船 2025 年營業毛損 22.12 億元,原因包括虧損性合約認列與新台幣升值。
- 題材與營收落差:多數公司國防營收占比低或未揭露,晟田 1~4 月軍工營收約 1,105 萬元。
常見問題
Q1:國防預算和特別預算差在哪?
年度國防預算每年隨總預算編列。特別預算要先通過特別條例,訂出總額上限與項目,用在大型、跨年度的採購,例如 F-16V 與對美軍購。
Q2:2027 年國防預算通過了嗎?
還沒有。行政院 2026 年 8 月 20 日通過 2027 年度總預算案,國防整體規模 1 兆 1,225 億元。立法院 10 月 2 日一讀,交付委員會審查。
Q3:國防概念股的營收都來自國防嗎?
不一定。台船、龍德造船的艦艇營收比重高,漢翔 2026 上半年國防占 44%。豐達科、晟田等航太零件廠以民航為主,合勤控、中華電則以網通與電信為主。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0