 里奇豪
車禍之後最重要的三件事:先顧安全並報警,在現場拿到「道路交通事故當事人登記聯單」;當天就醫並開診斷證明;之後向肇事車的保險公司申請強制險。強制險不論對方有沒有過失都會給付,現行標準每人傷害醫療最高 20 萬元,死亡給付 300 萬元。
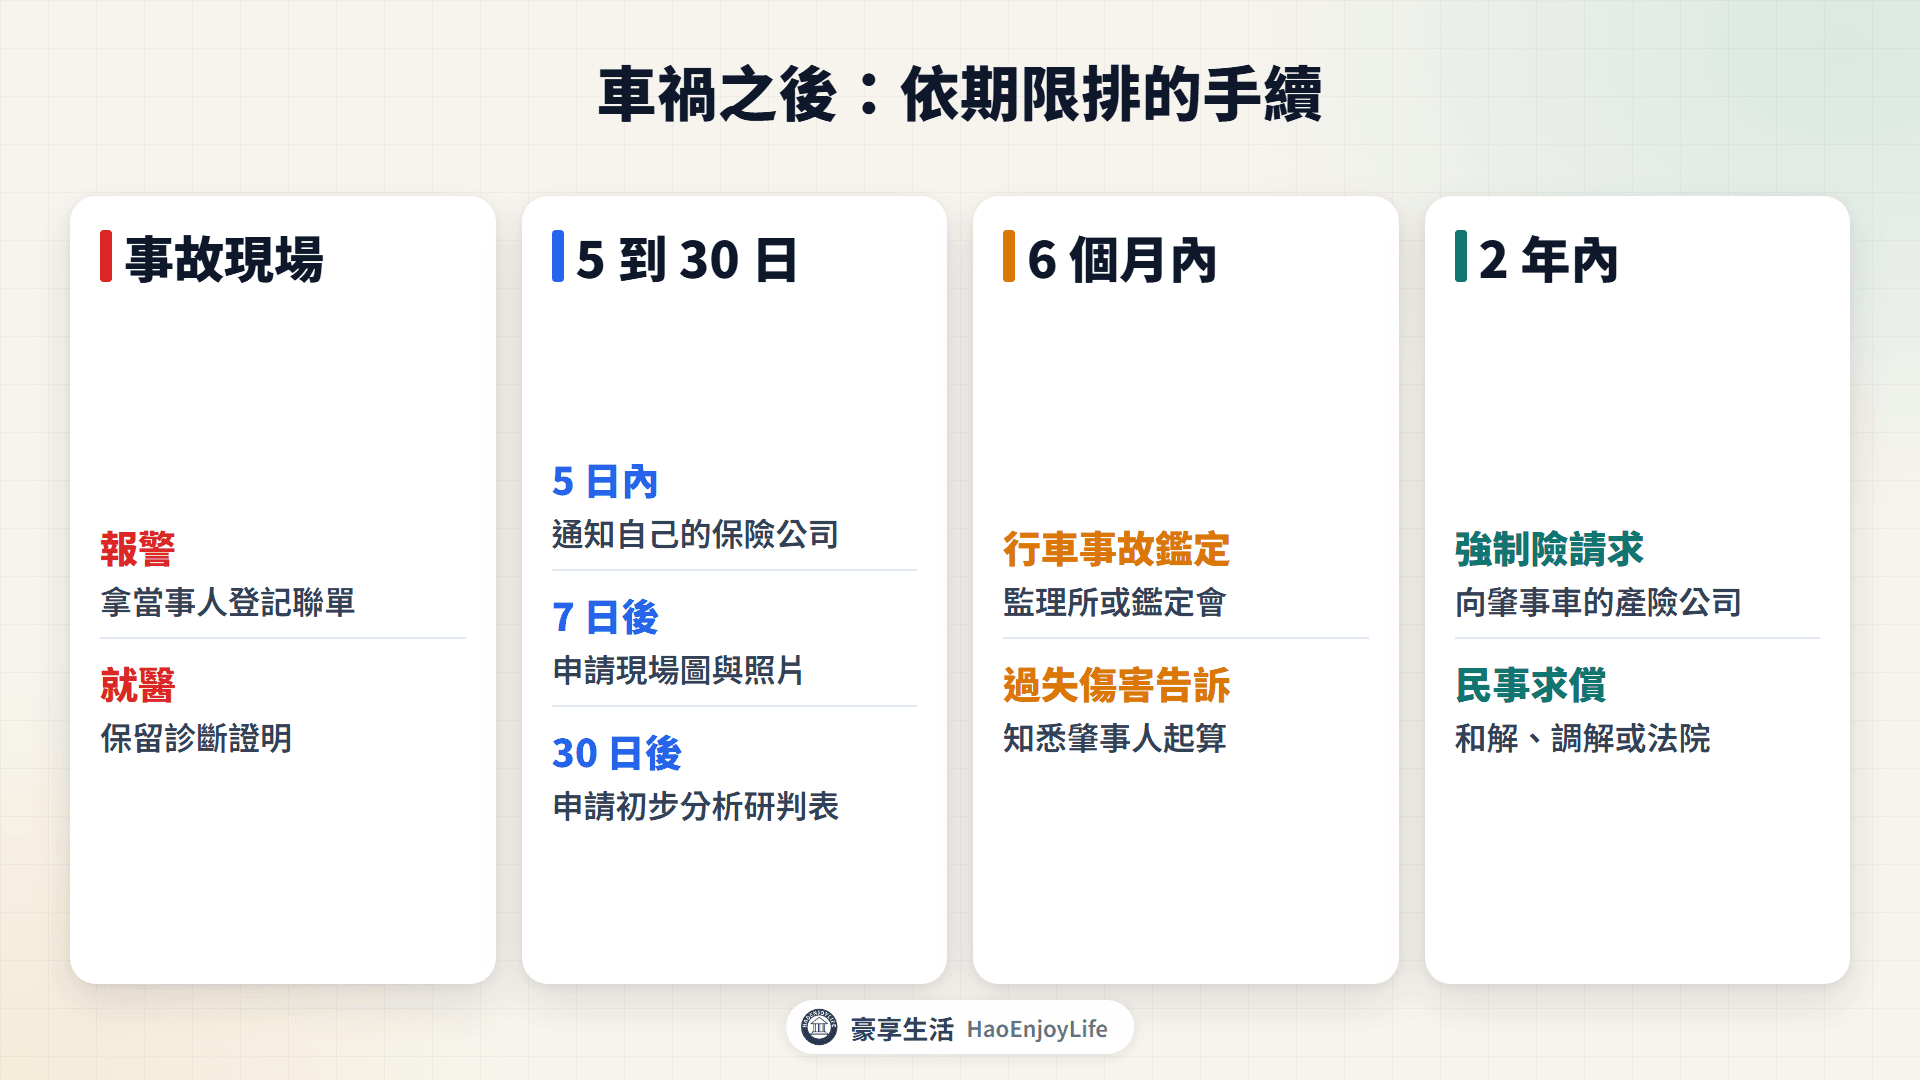
最容易錯過的是兩個期限:想對過失傷害提告,要在知道肇事人後 6 個月內提出;申請行車事故鑑定,也要在事故後 6 個月內。本文依「現場、頭幾天、頭幾週、頭幾個月」整理要做的事,並附一張有期限的事總表。
車禍之後有哪些期限?一張表看懂
下表以受傷的一方為主。你是肇事的一方,期限一樣要注意,尤其是通知自己的保險公司。
車禍後有期限的事
| 事項 | 期限 | 去哪辦 | 要帶什麼 |
|---|---|---|---|
| 報警、拿當事人登記聯單 | 事故現場 | 110 報案,現場警察 | 身分證、駕照、行照 |
| 通知自己的保險公司 | 知悉後 5 日內(契約另有約定從約定) | 投保的產險公司 | 保單號碼、事故時間地點 |
| 申請現場圖、現場照片 | 事故 7 日後可申請 | 處理事故的警察機關 | 身分證、當事人登記聯單 |
| 申請初步分析研判表 | 事故 30 日後可申請 | 處理事故的警察機關 | 身分證、當事人登記聯單 |
| 申請行車事故鑑定 | 事故後 6 個月內 | 公路局各區監理所或直轄市鑑定會 | 申請書、事故相關資料 |
| 鑑定覆議 | 收到鑑定意見書翌日起 30 日內 | 轄區覆議會 | 覆議理由 |
| 過失傷害提出告訴 | 知悉肇事人後 6 個月內 | 警察局、地檢署,或先向公所聲請調解 | 診斷證明、事故資料 |
| 強制險請求 | 知有損害及保險人起 2 年內,最長事故後 10 年 | 肇事車的產險公司 | 身分證明、警方處理證明、診斷書、醫療收據 |
| 民事損害賠償請求 | 知有損害及賠償義務人起 2 年內,最長 10 年 | 和解、調解或法院 | 各項損失的單據 |
資料來源:道路交通事故處理辦法第 13 條;保險法第 58 條;車輛行車事故鑑定及覆議作業辦法第 3、10 條;刑事訴訟法第 237 條;強制汽車責任保險法第 14 條;民法第 197 條
車禍現場要做什麼?
現場的順序是:先保命、再報警、最後蒐證。人沒事,後面的錢和責任都可以慢慢談。
步驟 1:放警示、救人
車停在車道或路肩時,要在車後方放故障標誌或其他警告設施。距離依道路速限決定:
- 高速公路:後方 100 公尺。
- 快速道路或速限超過 60 公里:後方 80 公尺。
- 速限超過 50 公里到 60 公里:後方 50 公尺。
- 速限 50 公里以下:後方 30 公尺。
有人受傷,先撥 119 叫救護車,不要隨便搬動傷者。下雨、起霧視線不好時,警示距離要再拉長。
步驟 2:報警,先不要移車
有人受傷或死亡,就要報警,也不能任意移動車輛和地上的痕跡。只有在當事人都同意時,可以先標繪車輛位置和痕跡,再把車移到不妨礙交通的地方。
沒有人受傷、車子還能開時,用拍照或錄影記下位置就可以移車。這種情況當場自行和解可以不報警。之後要申請保險時,需要警方的處理證明,所以有疑慮就報警。
注意:撞到人後離開現場,就算自己沒有過失,也可能構成肇事逃逸罪,致人受傷處 6 個月以上 5 年以下有期徒刑,駕照也會被吊銷。
步驟 3:拍照、留資料
警察到場前,先用手機把現場留下來:
- 全景照:從前後左右四個方向拍,帶到路口、號誌、標線。
- 車損與車牌:雙方車輛的撞擊位置、車牌。
- 地面痕跡:煞車痕、散落物、車輛停止位置。
- 影像來源:行車紀錄器檔案先備份;附近有監視器的店家,記下位置。
- 對方資料:姓名、電話、車牌、保險公司;有目擊者,留下聯絡方式。
警察處理完,在現場就可以申請「道路交通事故當事人登記聯單」。這張聯單是之後申請強制險、調閱資料的基本文件。
步驟 4:當天就醫
就算當下只覺得擦傷,也建議當天就醫,並請醫師開診斷證明書。撞擊造成的扭傷、腦震盪,有時隔天才出現症狀;事故後太久才就醫,之後比較難證明傷勢和車禍有關。
頭幾天:通知保險公司、申請強制險
頭幾天的重點是把保險流程啟動,並開始保留每一張收據。
強制險賠什麼?
強制汽車責任保險(強制險)採無過失責任:不論加害人有沒有過失,受傷的乘客或車外第三人都可以向保險公司請求。機車也要投保強制險。
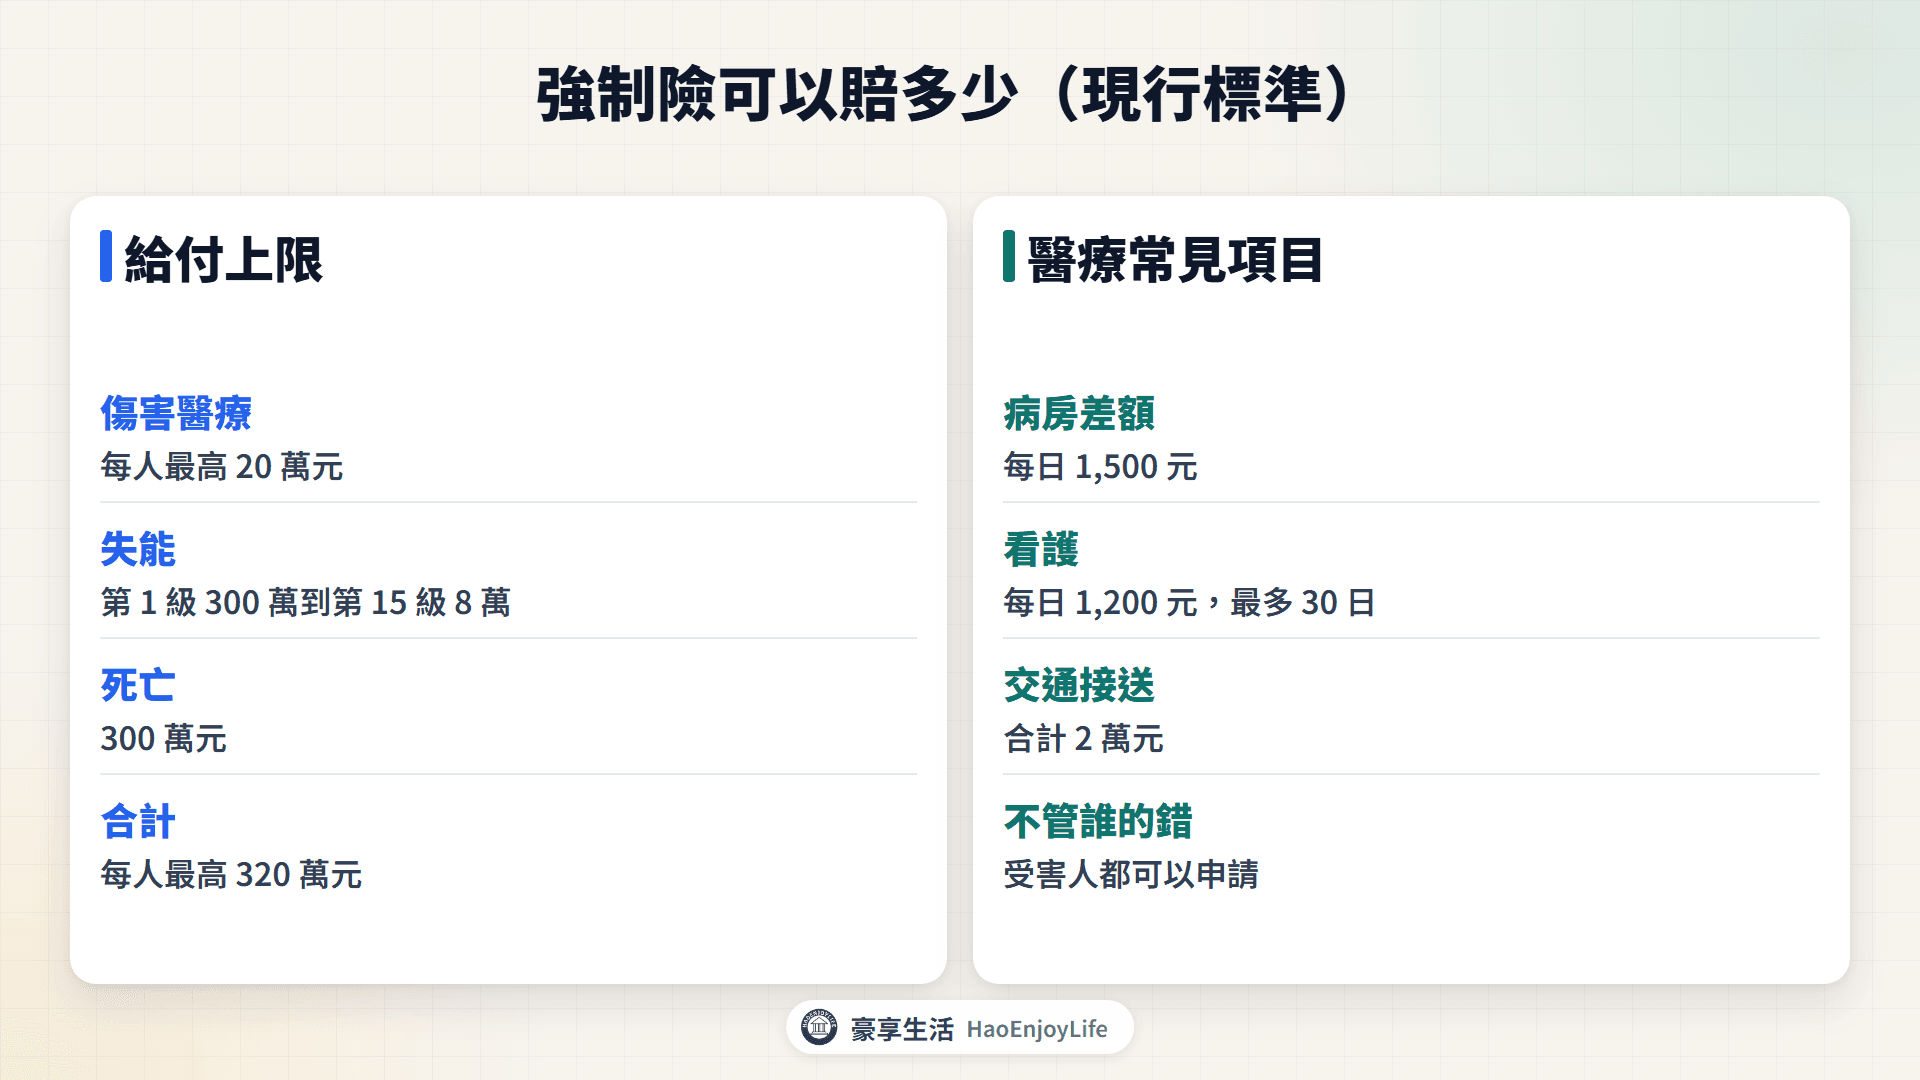
強制險給付項目與金額
| 項目 | 給付內容 | 上限 |
|---|---|---|
| 傷害醫療費用 | 急救、診療、接送、看護費用合計 | 每人每次事故 20 萬元 |
| 病房費差額 | 健保病房以外的差額 | 每日 1,500 元 |
| 膳食費 | 住院膳食 | 每日 180 元 |
| 看護費用 | 住院或醫師證明需要的居家看護 | 每日 1,200 元,最多 30 日 |
| 接送費用 | 往返醫院的交通 | 2 萬元 |
| 非健保醫材與輔具 | 健保不給付的醫療材料、輔助器材 | 2 萬元 |
| 義肢、義齒、義眼 | 器材與裝置費 | 每肢 5 萬元;每齒 1 萬元、5 齒以上合計 5 萬元;每顆義眼 1 萬元 |
| 失能給付 | 依 15 個等級給付 | 8 萬元到 300 萬元 |
| 死亡給付 | 由遺屬請求 | 每人 300 萬元 |
| 合計上限 | 死亡、失能、傷害醫療合計 | 每人每次事故 320 萬元 |
資料來源:強制汽車責任保險給付標準第 2、3、6、7、9 條
死亡和第 1 級失能給付由 200 萬元調高到 300 萬元,新標準從 2026 年 7 月 1 日起施行。死亡給付的遺屬順位是:父母、子女及配偶;祖父母;孫子女;兄弟姐妹。
強制險找誰申請?
向「撞到你的那台車」投保的產險公司申請。兩車相撞時,雙方都可以向對方車輛的保險公司請求。
- 不知道對方保哪一家:可以問對方、看當事人登記聯單,或撥保險事業發展中心 0800-825-688 查詢。
- 對方肇事逃逸或沒投保:向汽車交通事故特別補償基金申請補償,可以向產險公司或基金提出,諮詢電話 0800-565-678。
- 對方酒駕、毒駕或無照:保險公司仍要先給付受害人,之後再向肇事人追償。
強制險保障的是乘客和車外第三人。自己騎車自摔、開車撞電線桿,駕駛人本人的傷勢不在自己車輛的強制險範圍內,要靠自己買的駕駛人傷害險或其他保險。
申請要帶什麼?多久會拿到錢?
依金管會說明,申請強制險要準備:
- 身分證明文件:受害人本人;死亡案件由遺屬申請。
- 警方處理證明:當事人登記聯單等文件。
- 合格醫師診斷書。
- 醫療費用收據:死亡案件改附死亡證明書。
- 全戶戶籍謄本:死亡案件用來確認遺屬。
保險公司要在文件交齊的次日起 10 個工作日內給付,可歸責於保險公司而拖延的,要加付年利率 10% 的遲延利息。申請可以自己辦,手續不清楚時可以向各產險公司免費諮詢;有人要你付高額代辦費代為申請,可以直接拒絕。
任意險要通知誰?
除了強制險,車主多半還有自己買的任意險,例如第三人責任險、車體損失險、駕駛人傷害險。保險法規定,發生保險事故後,原則上要在知悉後 5 日內通知保險公司,保單另有約定的照約定。
你是肇事的一方時,這一步特別重要。責任險的保單可以約定:你沒讓保險公司參與就自己承認責任、和解或賠償,保險公司不受拘束。先通知保險公司,再談和解金額。
頭幾週:調資料、確認過失比例
頭幾週要把「誰的責任多少」釐清,這會決定和解金額。
現場圖和初步分析研判表怎麼拿?
依道路交通事故處理辦法,當事人或利害關係人可以向處理的警察機關申請:
- 事故現場:當事人登記聯單。
- 事故 7 日後:閱覽或申請提供現場圖、現場照片。
- 事故 30 日後:申請初步分析研判表。
初步分析研判表是警方對肇事原因的初步判斷,不是最終的責任認定。雙方對過失比例有爭議時,可以再申請行車事故鑑定。
行車事故鑑定怎麼申請?
行車事故鑑定由當事人、繼承人、法定代理人或車主申請。公路局各區監理所的鑑定,每案規費 3,000 元;覆議每案 2,000 元。
- 申請期限:事故後 6 個月內,超過不受理。
- 不受理:案件已進入偵查或審判,且不是司法機關囑託的。
- 完成時間:受理翌日起 2 個月內,最多再延長 2 個月。
- 覆議:收到鑑定意見書翌日起 30 日內,以一次為限。
案件已進入偵查或審判時,要由檢察官或法官囑託鑑定,你就不能自己申請。
哪些損失可以向對方求償?
強制險只賠醫療、失能和死亡,賠不夠的部分,可以依民法向有過失的駕駛人求償。常見的項目有:
- 醫療相關:強制險沒賠到的醫療費、看護費、交通費。
- 工作損失:請假或不能工作減少的收入,以及勞動能力減少的損失。
- 財物損失:車輛修理、安全帽、手機等毀損的價值。
- 慰撫金:身體健康受侵害的精神損害。
被害人自己也有過失時,法院可以依比例減少賠償。所以頭幾週先把醫療收據、請假與薪資證明、修車估價單整理成一個資料夾,之後和解時一項一項對。
上下班途中發生的車禍,可能符合職業災害保險的通勤災害,見上班受傷怎麼辦?職災認定、公傷病假與職災保險給付。
頭幾個月:和解、調解與提告
頭幾個月的重點是決定怎麼結案:私下和解、到公所調解,或走法院程序。
過失傷害要在幾個月內提告?
過失傷害是告訴乃論,要在知道肇事人後 6 個月內提出告訴。刑法規定,過失傷害處 1 年以下有期徒刑、拘役或 10 萬元以下罰金;致重傷處 3 年以下有期徒刑、拘役或 30 萬元以下罰金。
過失致死不是告訴乃論,檢察官會主動偵辦,不受 6 個月限制。告訴可以在第一審辯論終結前撤回,但撤回後不能再告。
還在談和解、不想錯過 6 個月期限的人,可以先向公所調解委員會聲請調解。告訴乃論的案件調解不成立時,公所可以依你的聲請移送檢察官偵查,並視為聲請調解時已經提出告訴。
調解委員會怎麼用?
鄉鎮市區公所的調解委員會,可以處理車禍的民事賠償,以及過失傷害這類告訴乃論的刑事部分。
- 費用:除了勘驗費,不收任何費用。
- 效力:調解成立後,公所在 10 日內送法院核定;核定後的民事調解,和民事確定判決有同一效力,對方不付錢可以直接聲請強制執行。
- 刑事部分:調解書寫明撤回告訴並經法院核定,視為調解成立時撤回告訴;之後就同一事件不能再告訴或起訴。
調解要雙方都同意才能進行。對方不出席、不同意時,就只能走訴訟。
和解書要寫什麼?
和解書簽下去之後,通常就不能再為同一件事要求更多賠償。簽之前,逐項確認以下內容:
- 當事人與事故:雙方姓名、身分證字號、事故時間地點、車牌。
- 金額和付款方式:總額、付款日期,分期的話寫清楚每期金額和遲付的處理。
- 強制險怎麼算:寫明金額是否已包含強制險給付。法律規定強制險給付視為加害人賠償的一部分,可以從賠償金額中扣除。
- 刑事告訴:是否撤回告訴、何時撤回。
- 拋棄其他請求的範圍:傷勢還在治療、可能有後遺症時,先問醫師預後再簽。
和解金額怎麼估?以阿豪為例
假設上班族阿豪騎機車停紅燈時被汽車追撞,阿豪沒有過失,住院 5 天,出院後在家休養,總共請假 1.5 個月,月薪 4 萬元。
強制險可以賠多少
| 項目 | 實際花費 | 強制險給付 |
|---|---|---|
| 掛號費與健保部分負擔 | 8,000 元 | 8,000 元 |
| 病房費差額 5 天 | 7,500 元 | 7,500 元(每日上限 1,500 元) |
| 膳食費 5 天 | 900 元 | 900 元(每日上限 180 元) |
| 非健保醫材 | 20,000 元 | 20,000 元(上限 2 萬元) |
| 看護 10 天 | 28,000 元 | 12,000 元(每日上限 1,200 元) |
| 接送交通 | 3,000 元 | 3,000 元 |
| 合計 | 67,400 元 | 51,400 元 |
資料來源:強制汽車責任保險給付標準第 2 條
阿豪向肇事人求償時,可以列出:醫療相關實際花費 67,400 元、請假減少的收入 6 萬元、機車修理 18,000 元,加上雙方談定的慰撫金 5 萬元,合計 195,400 元。扣掉強制險已給付的 51,400 元,肇事人還要再付 144,000 元。
實際金額會因過失比例、傷勢和單據而不同。雙方差距很大、或有失能與後遺症時,建議找律師評估,經濟有困難的人可以洽法律扶助基金會 412-8518(手機加撥 02)。
談不攏怎麼辦?
和解、調解都不成立時,有兩條路:
- 附帶民事訴訟:檢察官起訴後,在刑事程序中一起請求賠償;移送民事庭的案件免納裁判費。
- 直接提民事訴訟:在知有損害及賠償義務人起 2 年內提出,最長不超過事故後 10 年。
車禍後的心情怎麼顧?
車禍之後出現失眠、不敢騎車開車、腦中一直重播畫面,是常見的壓力反應。
症狀持續一個月以上、影響工作或睡眠,可以掛身心科,或撥 1925 安心專線(24 小時、免付費)。調整心態的方法,見遇到挫折怎麼調整心態?可控與不可控、自我疼惜與找人幫忙。
重點整理
- 現場先放警示、叫救護、報警,有人受傷就不要隨意移車,並拿當事人登記聯單。
- 強制險不論過失都賠,現行標準傷害醫療每人最高 20 萬元,死亡給付 300 萬元。
- 事故 7 日後可拿現場圖、30 日後可拿初步分析研判表;鑑定要在 6 個月內申請。
- 過失傷害要在知悉肇事人後 6 個月內提告,公所調解免費,經法院核定後有強制力。
- 和解書要寫明是否包含強制險、是否撤回告訴;傷勢未穩定先不要簽。
常見問題
Q1:車禍沒受傷,可以私下和解不報警嗎?
可以。沒有人受傷或死亡、當場自行和解的事故,法規允許不通知警察;車還能開時要先拍照記下位置,再移到路邊。之後想申請保險理賠,需要警方的處理證明,有疑慮時就報警。
Q2:對方肇事逃逸,醫藥費找誰?
先報警處理,再向汽車交通事故特別補償基金申請補償,補償範圍以強制險的保險金額為限,可以向產險公司或基金提出。基金補償後,會再向找到的肇事人追償。
Q3:強制險賠了,還能向肇事人要賠償嗎?
可以。強制險只是賠償的一部分,強制險沒賠到的醫療費、工作損失、財物損失和慰撫金,仍可以向有過失的駕駛人求償,計算時會扣掉強制險已給付的金額。
延伸閱讀
- 上班受傷怎麼辦?職災認定、公傷病假與職災保險給付:上下班途中的車禍可能屬於通勤災害,職災保險可以另外申請
- 被診斷重病之後先做什麼?請假、重大傷病卡與理賠:長期治療時的病假、留職停薪與商業保險理賠文件
- 遇到挫折怎麼調整心態?可控與不可控、自我疼惜與找人幫忙:事故後情緒低落時先做的事與求助專線
本文金額與規定為 2026 年現行版本,規定查證日期:2026 年 11 月 4 日(全國法規資料庫、金融監督管理委員會、交通部公路局、內政部警政署)。本文是一般資訊整理,個別情況請以主管機關公告或專業人士意見為準。
留言0