 里奇豪
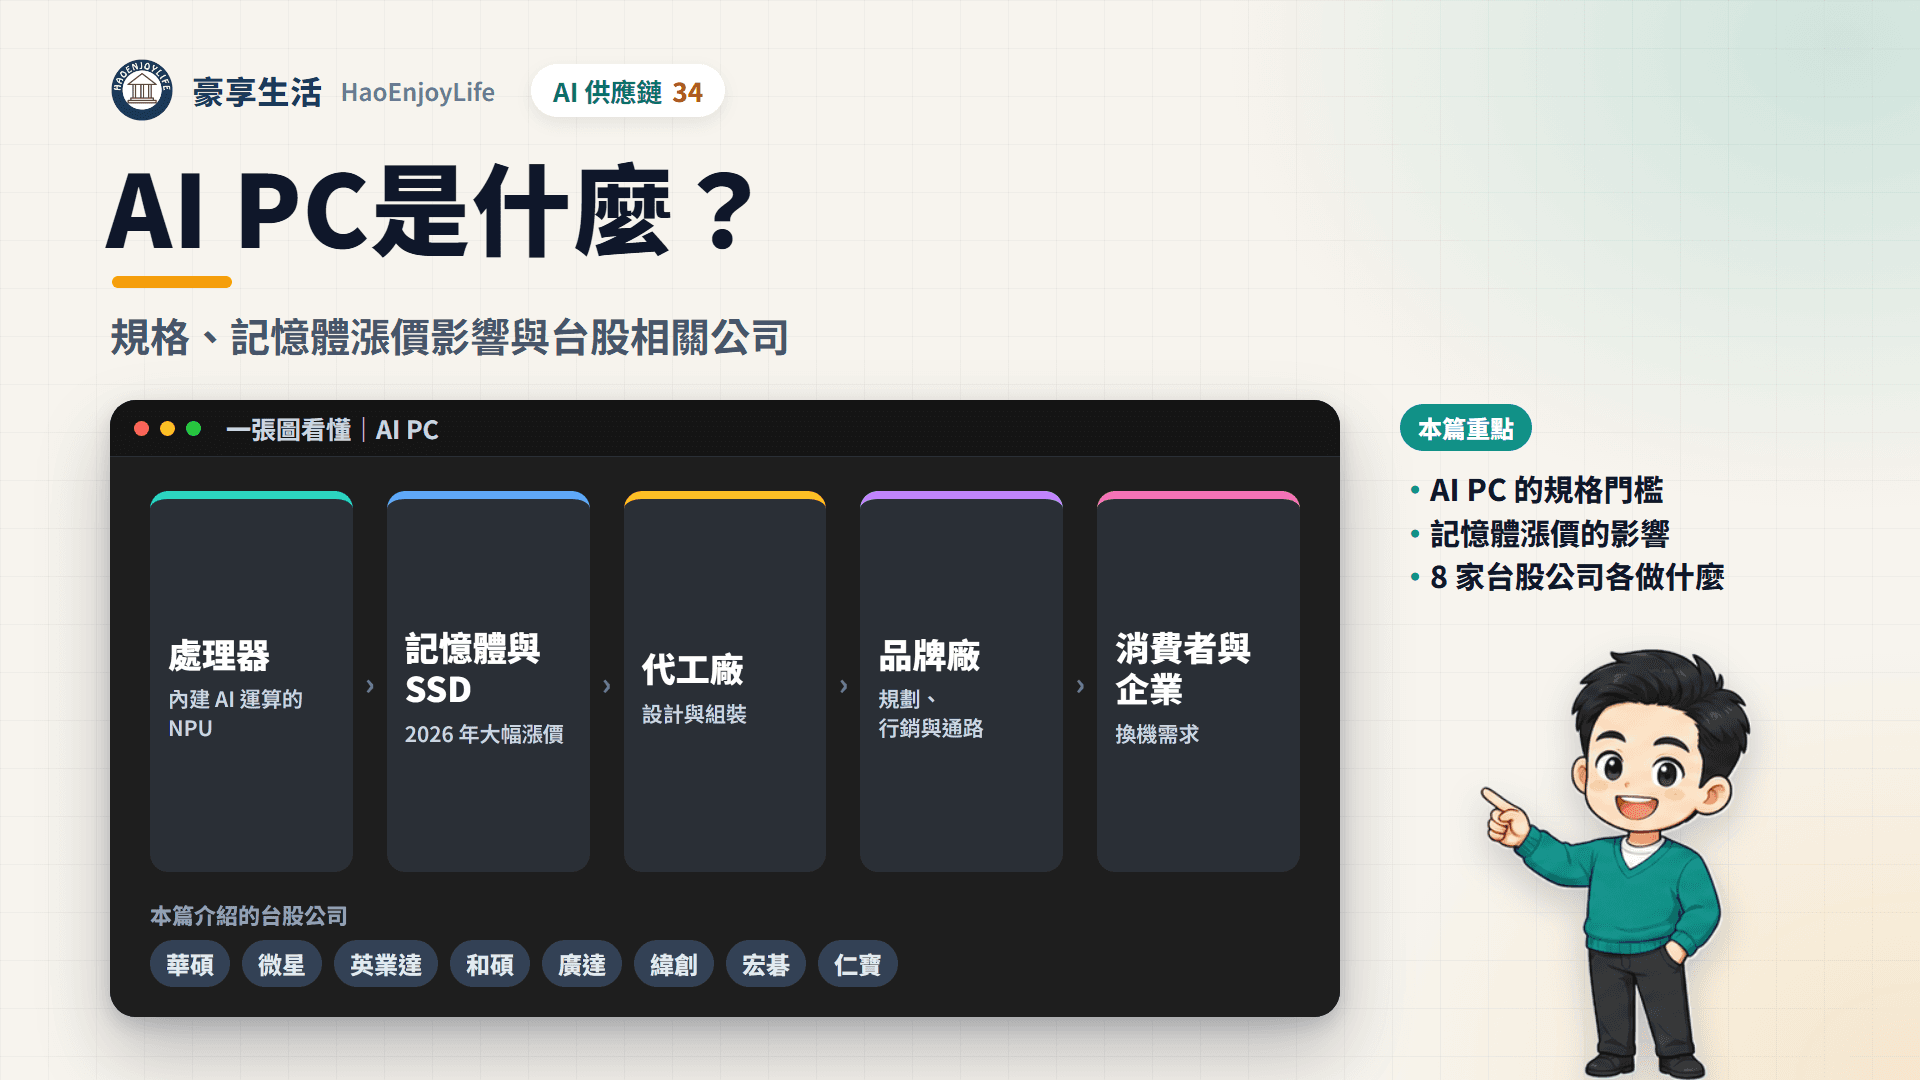
AI PC 是內建神經處理單元(NPU)、能在電腦本機執行 AI 功能的個人電腦。微軟另訂更嚴格的 Copilot+ PC 規格:NPU 每秒 40 兆次運算以上,記憶體至少 16GB。
AI 讓 PC 規格往上走,也讓 PC 變貴。AI 伺服器搶走記憶體與處理器的產能,PC 要用的零件跟著缺貨、漲價。IDC 預估 2026 年全球 PC 出貨年減 11.3%,產值因漲價反而增加 1.6%。
台股相關公司分成品牌廠與筆電代工廠。品牌廠有華碩、宏碁與微星,代工廠有廣達、仁寶、英業達、緯創與和碩;多家公司的營收成長,主要來自 AI 伺服器。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
AI PC 和一般 PC 差在哪?
差別在處理器裡多了專跑 AI 的 NPU。一般電腦跑 AI 要靠中央處理器(CPU)或繪圖處理器(GPU);微軟說明,NPU 處理 AI 工作更省電,能延長電池續航。
AI PC 的定義不只一種。研究機構 Gartner 把內建 NPU 的電腦都算 AI PC;微軟的 Copilot+ PC 門檻較高,還要求記憶體與硬碟規格。
AI PC 規格與主要處理器平台
| 項目 | 規格重點 | 上市時間 |
|---|---|---|
| Copilot+ PC 門檻 | NPU 40 TOPS 以上、記憶體 16GB、SSD 256GB | 2024 年起 |
| 英特爾 Core Ultra Series 3 | NPU 最高 50 TOPS | 2026 年 1 月 |
| AMD Ryzen AI 400 系列 | NPU 最高 60 TOPS | 2026 年第 1 季 |
| 高通 Snapdragon X2 Elite | NPU 80 TOPS | 2026 年上半年 |
| 輝達 RTX Spark | AI 運算 1 PFLOPS、統一記憶體最高 128GB | 2026 年 10 月 16 日筆電上市 |
資料來源:微軟、英特爾、AMD、輝達官方資料,高通為媒體報導
TOPS 是每秒兆次運算,數字越大,本機跑 AI 越快。符合 Copilot+ 規格的電腦,才能使用即時字幕翻譯、以文字生成圖片的 Cocreator 等專屬功能。
AI PC 產業鏈有哪些環節?
AI PC 產業鏈分成上游零組件、中游代工組裝,以及下游品牌與通路。台灣在中游與下游都有代表公司。
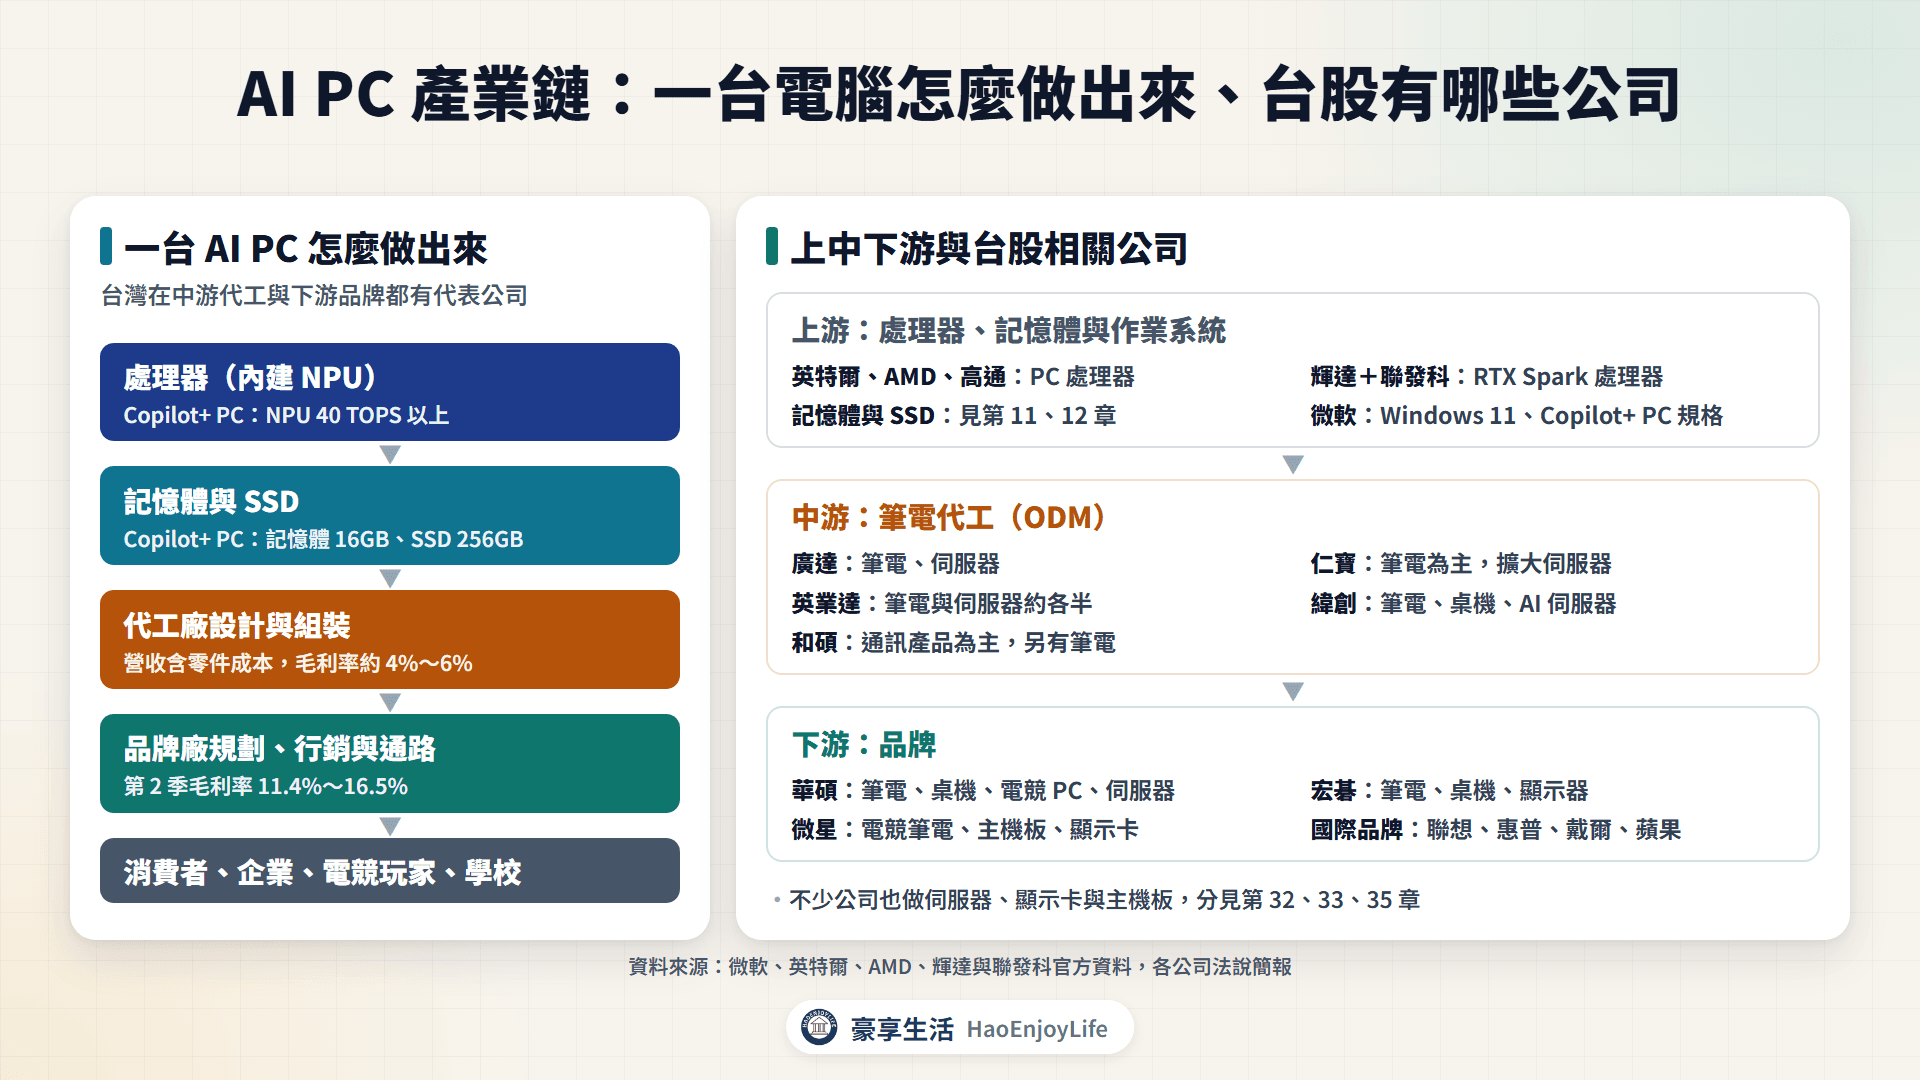
- 上游:處理器來自英特爾、AMD、高通,以及輝達與聯發科合作的 RTX Spark。記憶體與固態硬碟見HBM 與 DRAM、SSD 與記憶體模組。
- 中游:代工廠負責設計與組裝,台股有廣達、仁寶、英業達、緯創與和碩。以緯創為例,公司簡報列出早期主要客戶是戴爾與惠普。
- 下游:品牌廠負責產品規劃、行銷與通路,台股有華碩、宏碁與微星。國際品牌有聯想、惠普、戴爾與蘋果。
不少公司也做伺服器、顯示卡與主機板,本系列分章說明。伺服器組裝見伺服器 ODM,顯示卡見顯卡,主機板與電源見電腦零件。
AI PC 的需求從哪裡來?
需求在 2025 年靠換機潮,2026 年轉成單價上升、台數下滑。下表整理研究機構的最新看法。
研究機構對 PC 市場的最新看法
| 發布日期 | 機構 | 內容 |
|---|---|---|
| 2026-01-20 | Gartner | 2025 年全球 PC 出貨年增 9.1% |
| 2026-02-26 | Gartner | 2026 年出貨年減 10.4%,PC 價格上漲 17% |
| 2026-03-12 | IDC | 2026 年出貨年減 11.3%,產值增 1.6% 到 2,740 億美元 |
| 2026-07-08 | IDC | 第 2 季出貨 6,820 萬台,年減 4.9%,連 9 季成長後首度衰退 |
| 2026-09-04 | TrendForce | 2026 年筆電出貨年減 9.4%,比 7 月預估的年減 13.6% 收斂 |
資料來源:Gartner、IDC、TrendForce 新聞稿
買 PC 的人有消費者、企業、電競玩家與學校。以華碩為例,2025 年營收中電競占 43%、消費者 30%、企業 27%,企業包含伺服器。
需求成長有 4 個來源:
- Windows 10 停止支援:微軟在 2025 年 10 月 14 日停止支援 Windows 10。企業可付費延長安全性更新,最多 3 年,費用逐年加倍。
- 企業換機:華碩第 2 季商用 PC 出貨年增逾 5 成,宏碁商用產品營收年增 47.3%。
- AI PC 比重提高:TrendForce 6 月預估,AI 筆電滲透率從 2025 年 19.3% 升到 2026 年 37.5%。華碩表示,AI PC 已占消費型營收逾 3 成。
- 新平台上市:英特爾、AMD、高通上半年推出新處理器,輝達 RTX Spark 筆電 10 月 16 日上市,主打在本機執行 AI 代理。
換機潮的效果在 2026 年轉弱。微軟 2026 年 4~6 月的 Windows 授權與裝置營收年減 7%。媒體轉述法說,微軟財務長預估到 2027 年 6 月的會計年度,這項營收衰退接近兩成。
出貨減少,產值不一定減少。IDC 指出,品牌調漲售價的速度快過需求下滑,所以出貨減少、營收反而增加。IDC 統計第 2 季前五大品牌中,只有蘋果與華碩出貨成長,華碩年增 0.2%、排名第 5。
AI PC 為什麼缺貨?
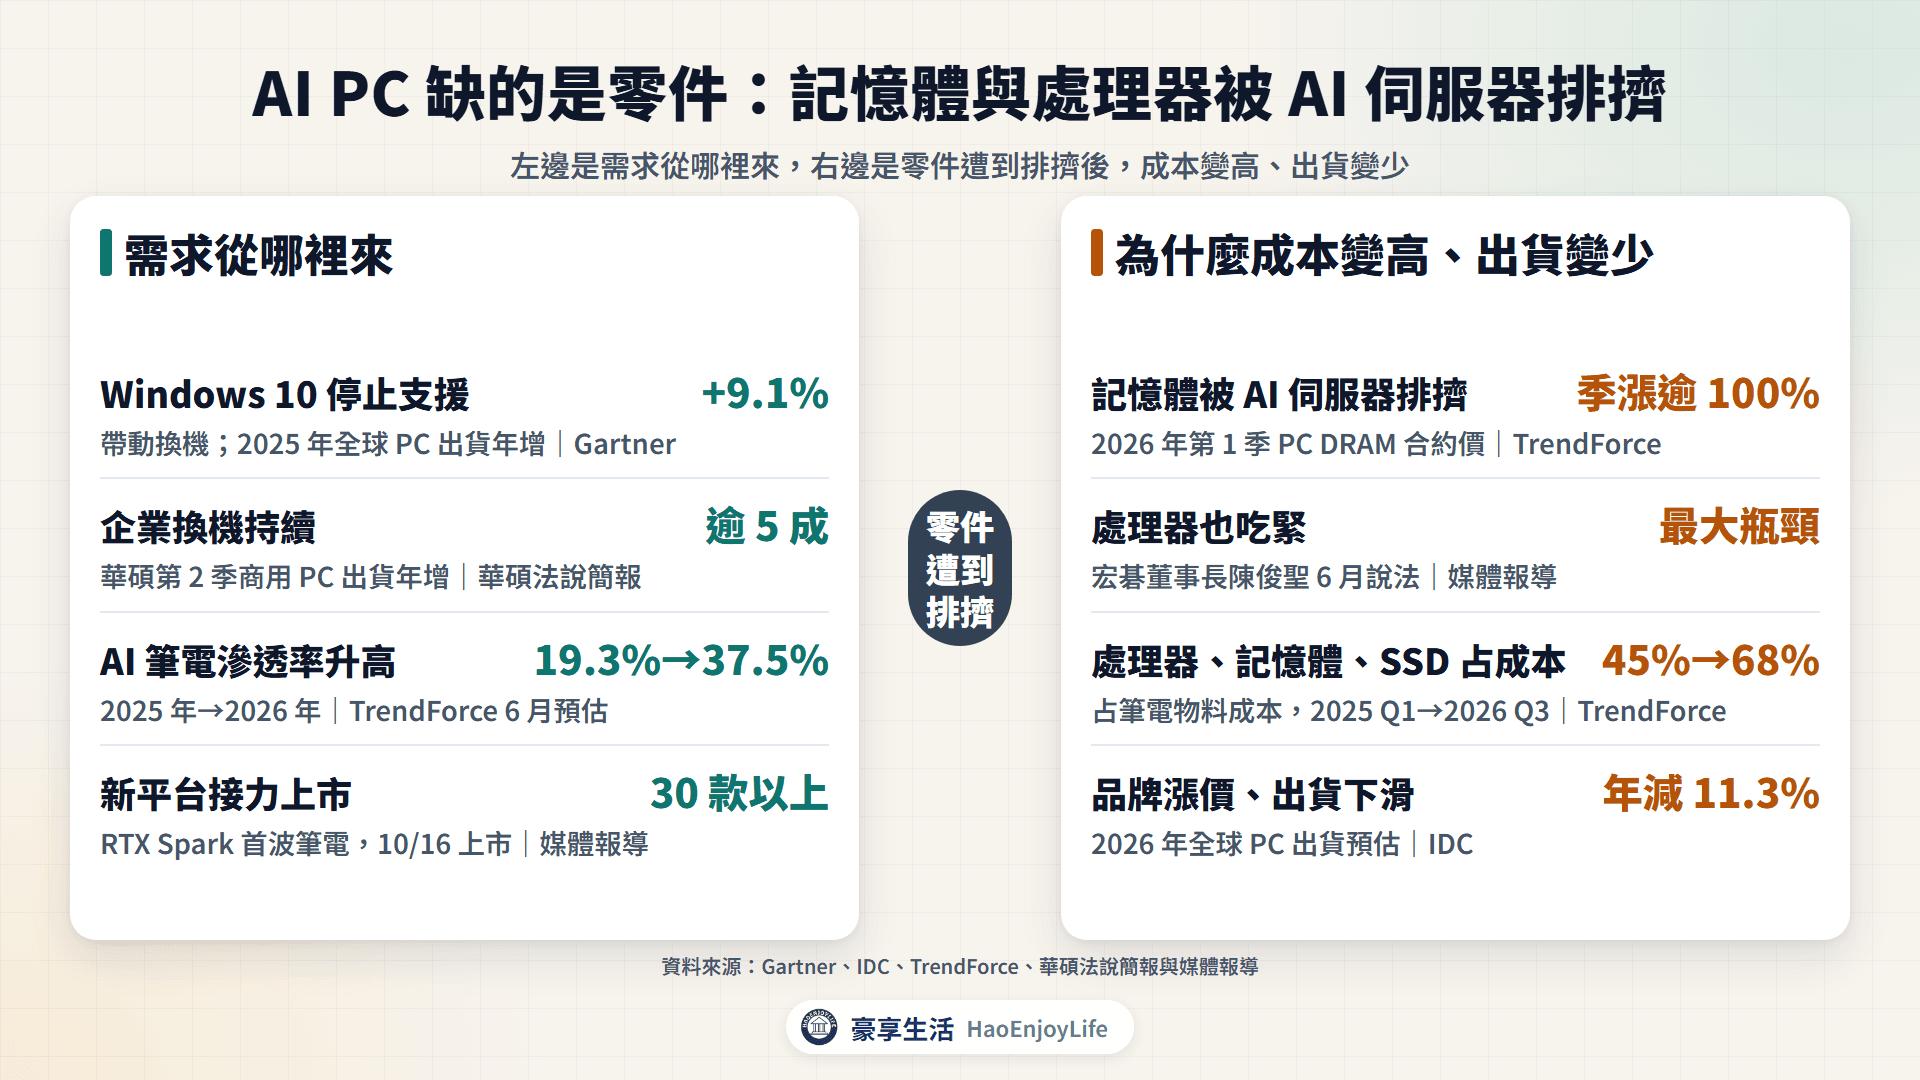
缺的不是 PC,而是 PC 要用的記憶體與處理器。AI 伺服器搶走記憶體產能,PC 成本大漲,品牌只好漲價、減少出貨。
原因可以分成 4 個:
- 記憶體被伺服器排擠:TrendForce 指出,雲端業者為 AI 加訂伺服器記憶體,擠壓 PC 的配貨。它估計 2026 年第 1 季 PC 用 DRAM 合約價季漲超過 100%。
- 處理器也吃緊:TrendForce 指出,AI 運算排擠主流處理器產能,英特爾低階處理器供應不足又漲價。宏碁董事長陳俊聖 6 月說,處理器已成 PC 產業最大瓶頸。
- 成本占比大增:TrendForce 估計,處理器、記憶體與 SSD 占筆電物料成本的比重大幅上升。2025 年第 1 季約 45%,2026 年第 3 季升到 68%。
- 伺服器優先供貨:媒體引述華碩 8 月法說,供應商通常優先支援伺服器,PC 的缺料比伺服器嚴重。
TrendForce 估算,品牌要維持 2025 年第 1 季的毛利率,同款筆電得漲價約 80%。Gartner 也估計,記憶體占 PC 物料成本從 2025 年 16% 升到 2026 年 23%。
PC 漲價有哪些證據?
2026 年 PC 售價與出貨的變化
| 時間 | 公司或機構 | 內容 | 依據 |
|---|---|---|---|
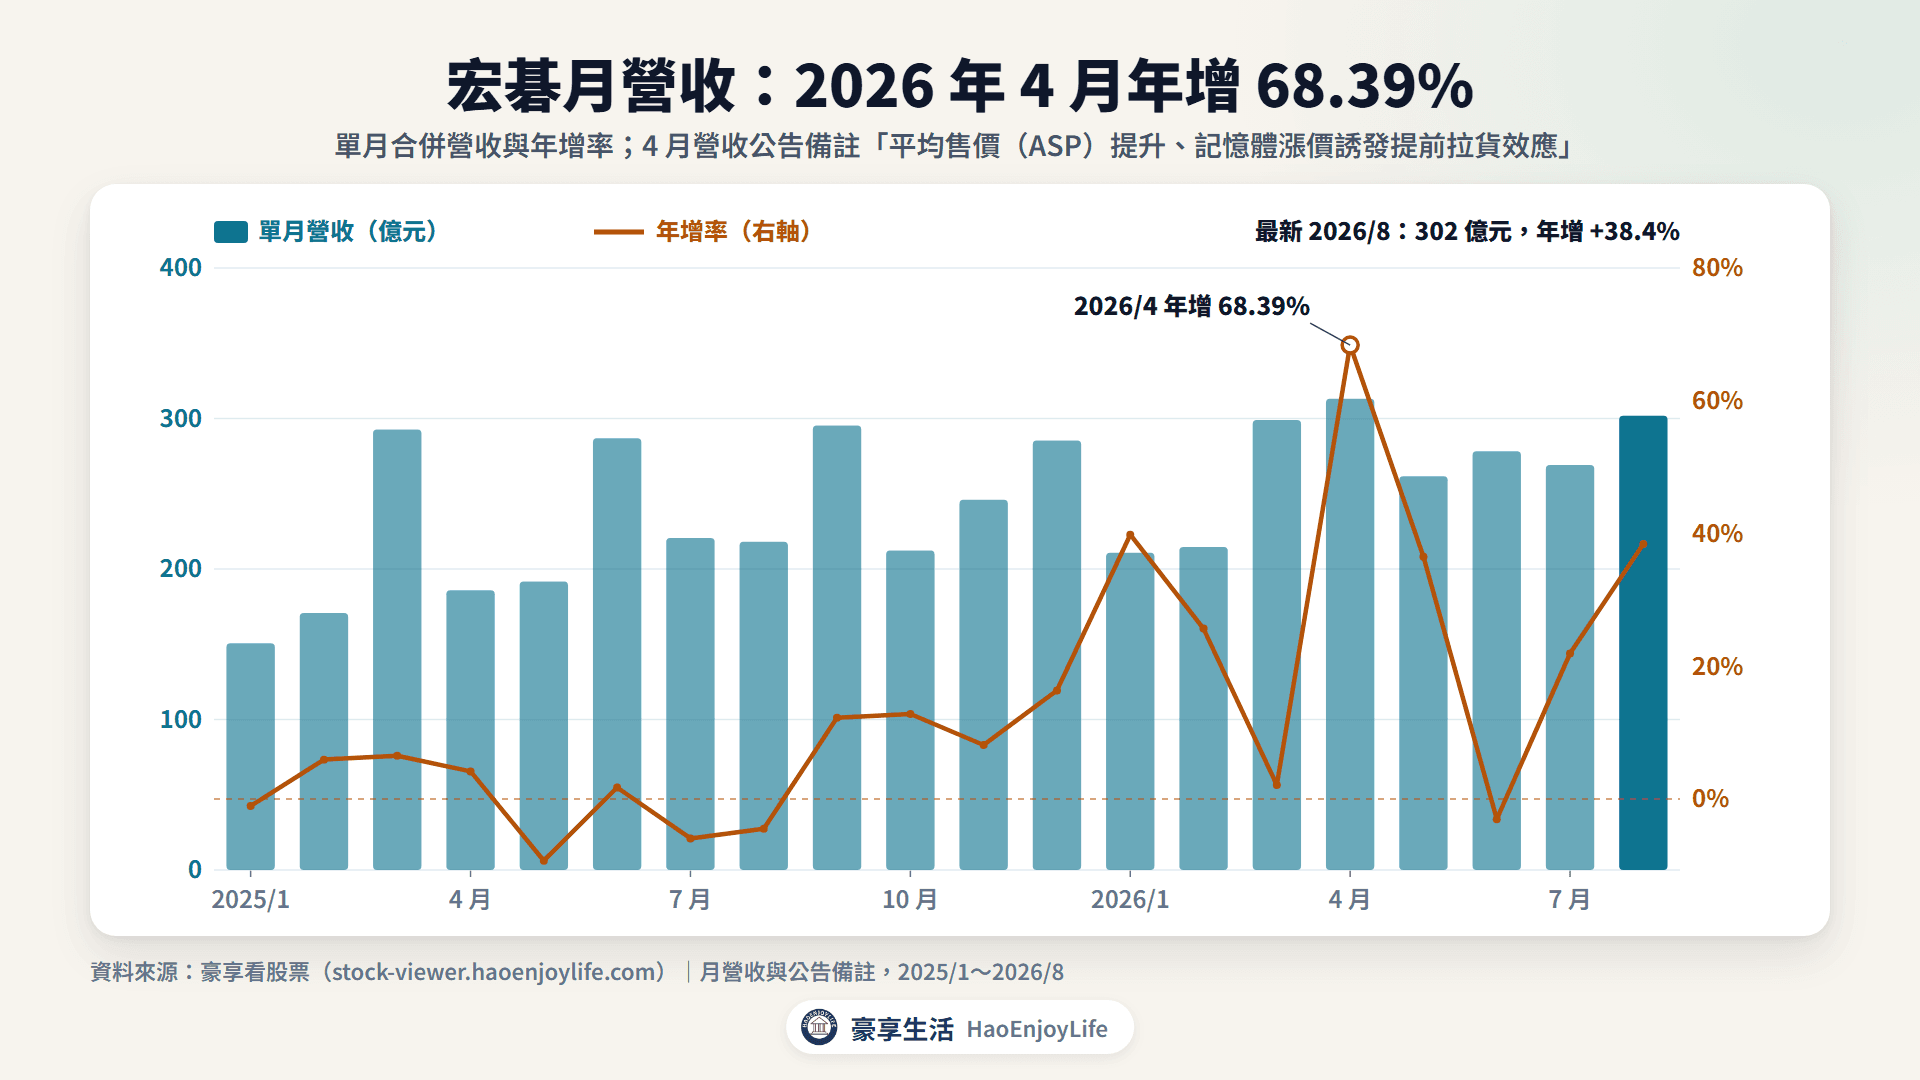
| 2026 年 4 月 | 宏碁 | 營收年增 68.39%,來自售價提升與提前拉貨 | 月營收公告 |
| 2026 年第 2 季 | 華碩 | PC 營收年增 20%,IDC 統計出貨年增 0.2% | 法說簡報、IDC |
| 2026 年第 2 季 | 仁寶 | 筆電出貨年減 13%,筆電營收年增 23% | 法說簡報 |
| 2026 年第 4 季 | 宏碁 | 各產品售價預估再漲 5%~20% | 董事長受訪 |
資料來源:公開資訊觀測站、各公司法說簡報、IDC 與媒體報導
華碩出貨持平、仁寶出貨減少,兩家的 PC 營收卻都年增約 2 成。仁寶說明,高階與 AI PC 比重提高,帶動平均售價上升。
下半年對缺料的看法出現分歧。TrendForce 指出,處理器供應從第 2 季起明顯改善。陳俊聖 9 月說,一般 DDR4、DDR5 已不太缺貨,只剩搭配 RTX Spark 的高速記憶體與部分低價機種處理器吃緊。
IDC 的看法較保守,認為記憶體短缺要到 2028 年初才緩解。零件廠也下修 PC 預估,村田 7 月預估受記憶體供給限制,本會計年度 PC 台數約減 1 成。
AI PC 的營收從哪裡來?
PC 產業有兩種賺錢方式:品牌廠賣自有品牌電腦,代工廠收設計與組裝的錢。兩者的營收都等於出貨台數乘上平均售價,差別在毛利率。
- 品牌廠:負擔研發、行銷與通路,毛利率較高。第 2 季華碩 16.5%、微星 16%、宏碁 11.4%。
- 代工廠:營收包含整台電腦的零件成本,毛利率約 4%~6%。第 2 季廣達 5.02%、仁寶 4.6%、和碩 4.4%、英業達 4.2%。
零件漲價時,代工廠營收會跟著墊高。仁寶第 2 季筆電出貨年減 13%,筆電營收卻年增 23%;媒體整理英業達 5 月法說,零件漲價讓 PC 營收仍會成長。
多數公司的成長不是來自 PC,而是 AI 伺服器。下表整理各公司 PC 與其他業務的營收占比。
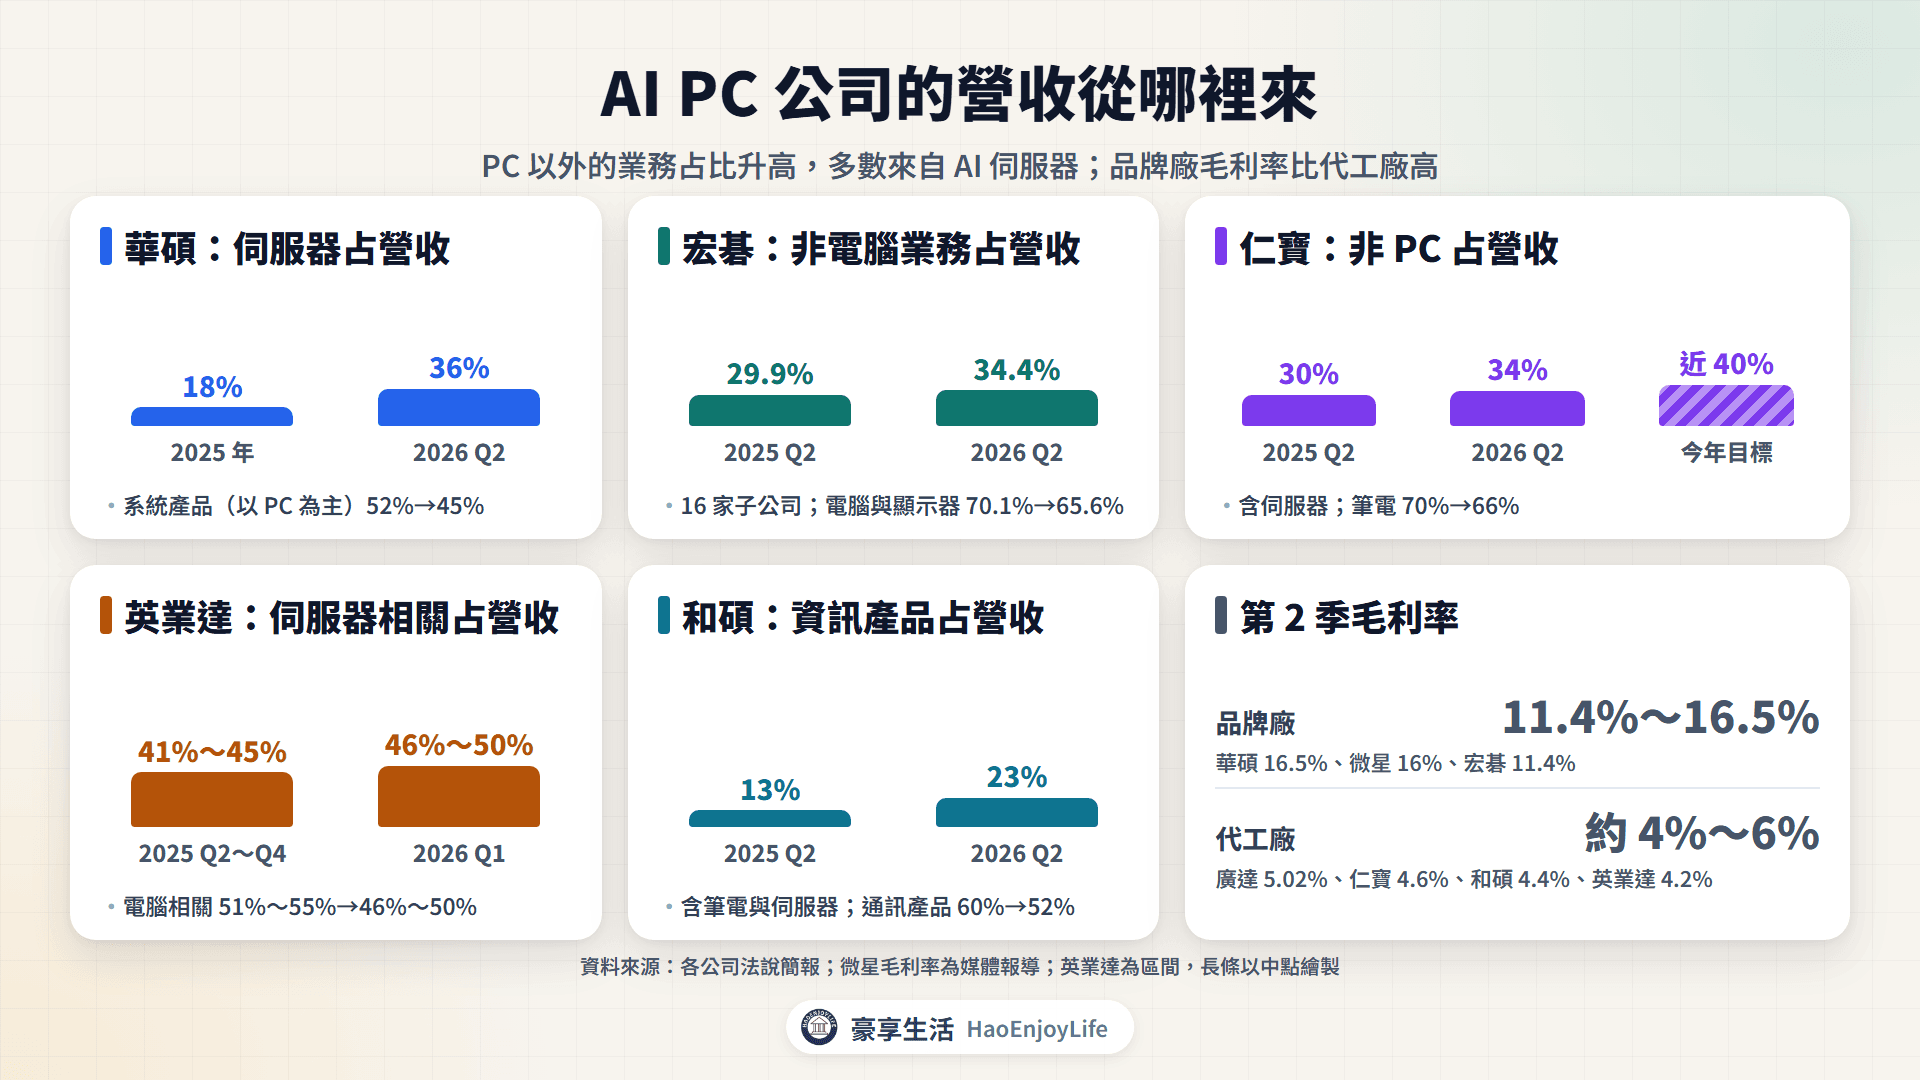
PC 品牌與代工廠的營收結構
| 公司 | PC 相關占比 | 其他業務 | 期間 |
|---|---|---|---|
| 華碩 | 系統產品 45% | 伺服器 36%、主機板與顯卡等 19% | 2026 年第 2 季 |
| 宏碁 | 電腦與顯示器 65.6% | 非電腦業務 34.4% | 2026 年第 2 季 |
| 微星 | 系統產品 42% | 零組件 50%、其他 8% | 2025 年 |
| 廣達 | 筆電低於 15% | 伺服器逾 8 成 | 2026 年第 1 季 |
| 仁寶 | 筆電 66% | 非 PC 34%,含伺服器 | 2026 年第 2 季 |
| 英業達 | 電腦 46%~50% | 伺服器 46%~50% | 2026 年第 1 季 |
| 緯創 | 未單獨揭露 | AI 相關 78% | 2026 年上半年 |
| 和碩 | 資訊產品 23%,含伺服器 | 通訊產品 52% | 2026 年第 2 季 |
資料來源:各公司法說簡報,廣達為媒體轉述法說
注意:各公司分類不同。華碩的系統產品以 PC 為主,和碩的資訊產品同時包含電腦與伺服器,緯創只公布 AI 相關占比。
一年來的變化很明顯。華碩伺服器占營收從 2025 年 18% 升到第 2 季 36%。仁寶非 PC 占比從去年第 2 季 30% 升到 34%,公司目標今年接近 4 成。
台股 AI PC 相關公司各做什麼?
台股相關公司可分成品牌廠、筆電代工廠與處理器新進者。
AI PC 台股相關公司
| 公司(代號) | 類型 | 主要產品 |
|---|---|---|
| 華碩(2357) | 品牌 | 筆電、桌機、電競 PC、伺服器 |
| 宏碁(2353) | 品牌 | 筆電、桌機、顯示器 |
| 微星(2377) | 品牌 | 電競筆電、主機板、顯示卡 |
| 廣達(2382) | 代工 | 筆電、伺服器 |
| 仁寶(2324) | 代工 | 筆電為主,擴大伺服器 |
| 英業達(2356) | 代工 | 筆電與伺服器約各半 |
| 緯創(3231) | 代工 | 筆電、桌機、AI 伺服器 |
| 和碩(4938) | 代工 | 通訊產品為主,另有筆電 |
| 聯發科(2454) | 處理器 | RTX Spark 處理器 |
資料來源:各公司法說簡報、新聞稿
品牌廠:華碩、宏碁、微星
華碩(2357):IDC 統計第 2 季全球第 5 大 PC 品牌,另有伺服器、主機板與顯示卡業務。第 2 季 PC 營收年增 20%,AI PC 占消費型營收逾 3 成,伺服器營收年增近 2 倍。8 月營收年增 51.2%,公告說明主要來自 AI 伺服器。
宏碁(2353):以筆電、桌機與顯示器為主,另有 16 家子公司組成非電腦業務。第 2 季個人電腦營收年增 22%,商用產品年增 47.3%。8 月營收年增 38.4%,董事長預估第 4 季售價仍會上漲。
微星(2377):電競品牌,2025 年主機板、顯示卡等零組件占營收 50%,系統產品占 42%。今年 1~8 月營收年減 6.4%,上半年稅後純益卻年增 165%,媒體報導是中高階產品比重提高、毛利率回升。微星也是 RTX Spark 首波上市品牌。
筆電代工廠:廣達、仁寶、英業達、緯創、和碩
廣達(2382):營收已以伺服器為主。媒體報導,2025 年筆電出貨 4,650 萬台、年增 1.3%,今年第 1 季筆電占營收低於 15%。8 月營收年增 177.5%,公告寫「產品組合變更」。
仁寶(2324):代工廠中 PC 比重最高,第 2 季 PC 出貨 620 萬台、年減 13%。高階與 AI PC 比重提高,筆電營收年增 23%;非 PC 營收年增 52%,主要由伺服器帶動。公司預估今年 PC 出貨年減 15% 上下。
英業達(2356):第 1 季電腦相關與伺服器相關都占營收 46%~50%。媒體整理 5 月法說,全年筆電出貨持平或個位數下滑,伺服器占比可望過半。8 月營收年增 35.8%,7 月公告說明是客戶需求增加。
緯創(3231):從筆電代工起家,簡報列出早期主要客戶是戴爾與惠普。上半年 AI 相關營收占 78%,營收年增 94%。媒體轉述法說,下半年 PC 產品預估衰退約 15%;8 月營收年增 166.5%。
和碩(4938):第 2 季通訊產品占營收 52%,含筆電與伺服器的資訊產品占 23%。資訊產品營收年增約 84%,公司說主要來自伺服器。媒體報導,8 月筆電出貨 40 萬~45 萬台,年減約 48.5%。
處理器新進者:聯發科
聯發科(2454):與輝達合作設計 RTX Spark 處理器,負責 CPU、記憶體控制器與無線連網等。首批筆電 2026 年 10 月 16 日上市,PC 營收占比未揭露,比較表不列入。
AI PC 股的營收與股價比較
下表比較 8 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
AI PC 相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 華碩(2357) | +42.3% | +51.2% | +86.9% |
| 微星(2377) | -6.4% | -6.1% | +61.8% |
| 英業達(2356) | +40.1% | +35.8% | +42.5% |
| 和碩(4938) | +1.5% | +34.1% | +38.3% |
| 廣達(2382) | +102.6% | +177.5% | +29.0% |
| 緯創(3231) | +98.9% | +166.5% | +27.8% |
| 宏碁(2353) | +25.1% | +38.4% | +23.0% |
| 仁寶(2324) | +18.3% | +14.5% | +22.9% |
資料來源:豪享看股票,月營收與還原權息收盤價
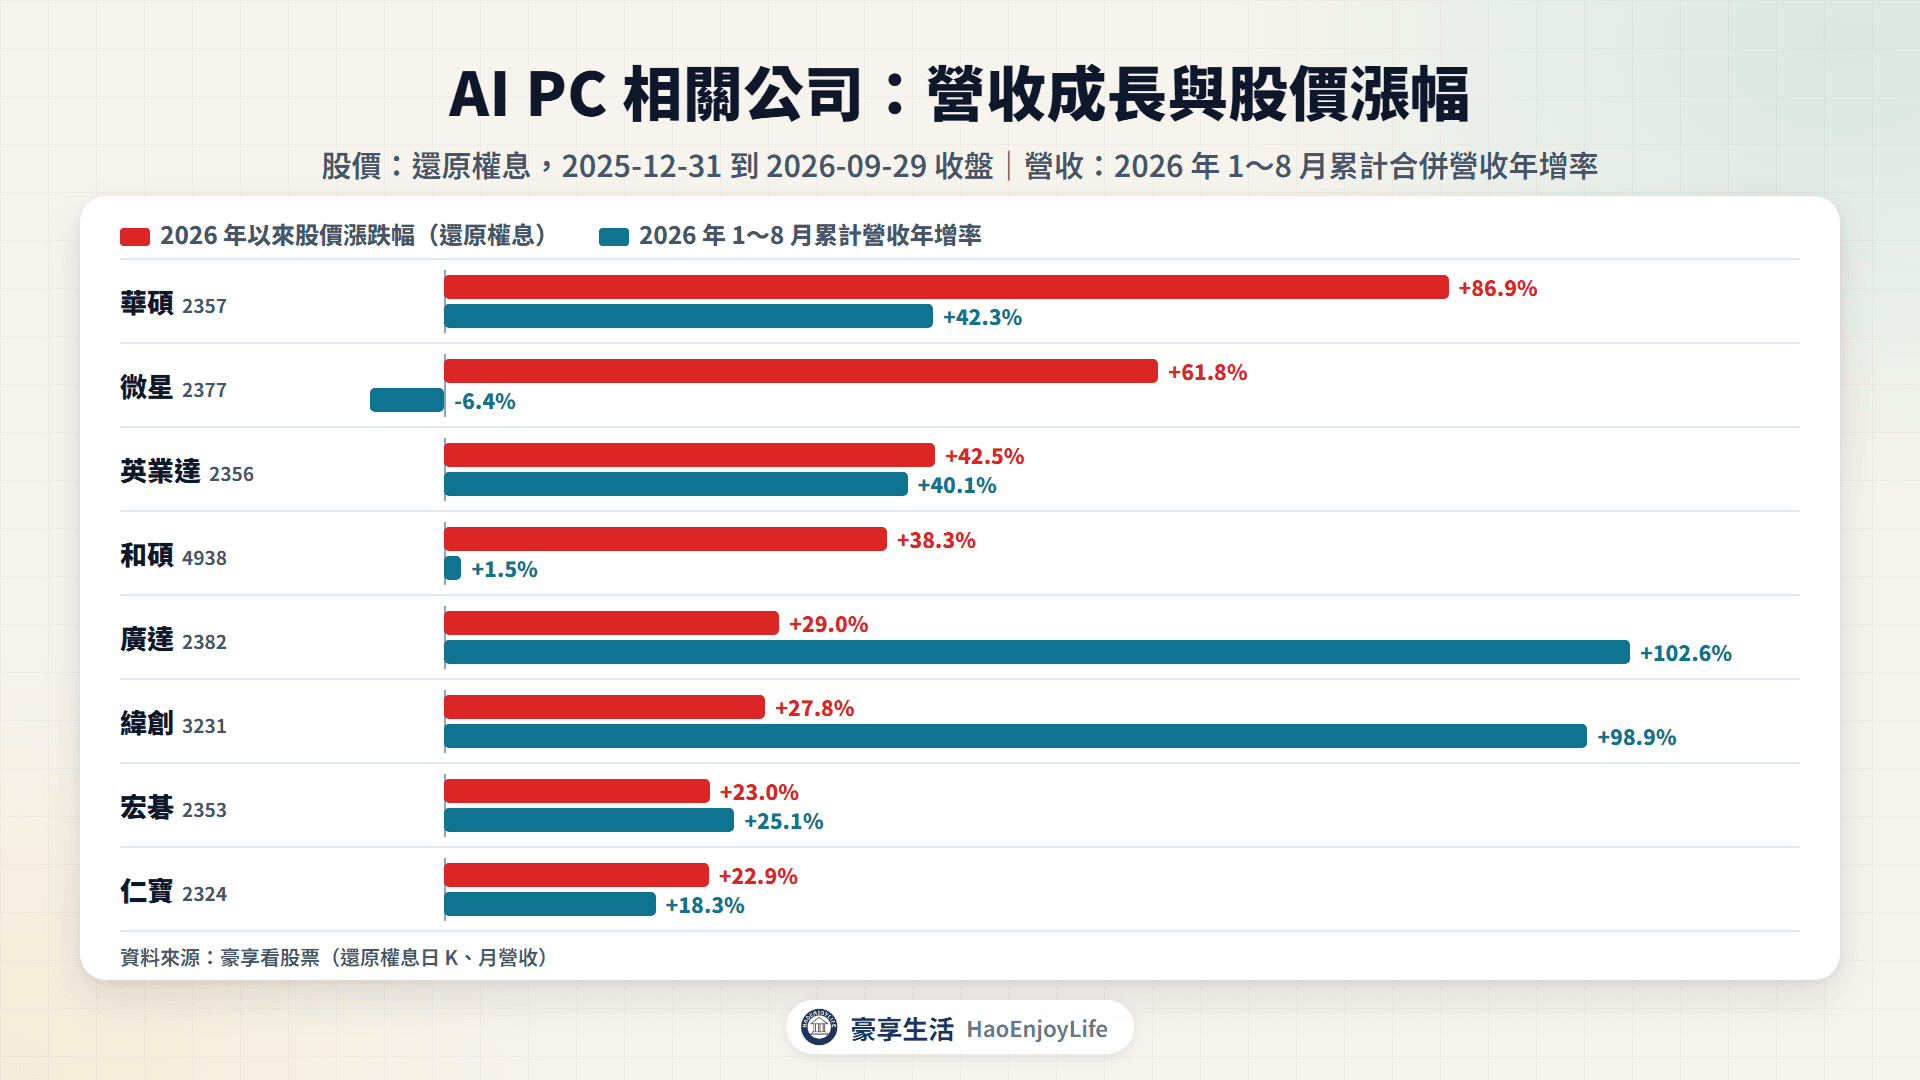
- 營收與股價都大幅成長:華碩,營收年增 42.3%、股價上漲 86.9%。
- 營收成長大於股價漲幅:廣達與緯創,營收年增約 1 倍,股價上漲約 3 成。
- 營收成長和股價漲幅接近:英業達、宏碁與仁寶,兩者差距在 5 個百分點內。
- 股價漲幅明顯大於營收成長:微星營收年減 6.4%、股價上漲 61.8%;和碩營收年增 1.5%、股價上漲 38.3%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。代工廠營收包含零件成本,記憶體漲價與伺服器出貨都會墊高營收,看法見月營收與成長動能。
最近誰在切入 AI PC?
2025 年下半年以來,最明顯的新進者是聯發科,和輝達合作跨入 Windows PC 處理器。品牌廠搶推 RTX Spark 筆電與桌上型 AI 電腦,代工廠的新產能則多投向伺服器。
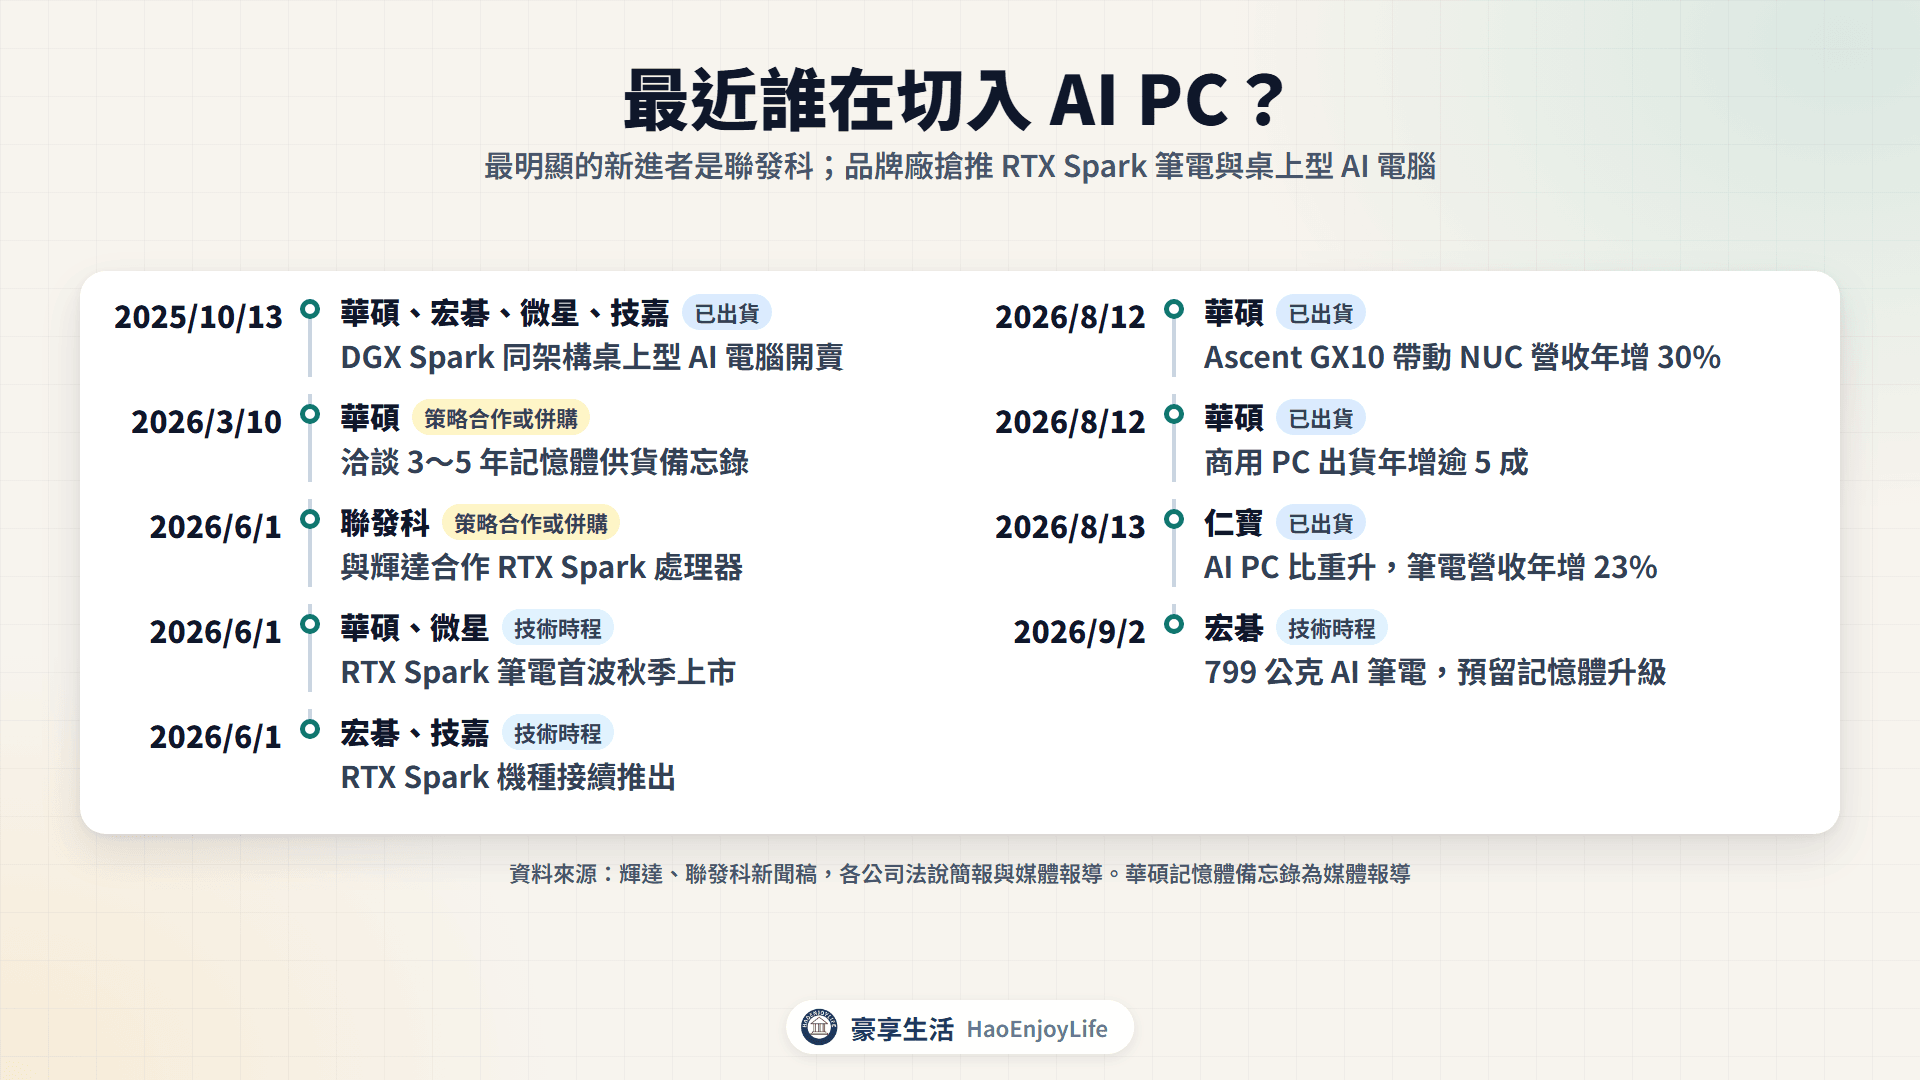
AI PC 最近的切入與布局
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-10-13 | 華碩、宏碁、微星、技嘉 | DGX Spark 同架構桌上型 AI 電腦開賣 | 已出貨(輝達新聞稿) |
| 2026-03-10 | 華碩 | 洽談 3~5 年記憶體供貨備忘錄 | 策略合作(媒體報導) |
| 2026-06-01 | 聯發科 | 與輝達合作 RTX Spark 處理器 | 新進者、策略合作(新聞稿) |
| 2026-06-01 | 華碩、微星 | RTX Spark 筆電首波秋季上市 | 技術時程(輝達新聞稿) |
| 2026-10-16 | 輝達、華碩、微星 | RTX Spark 筆電全球上市 | 上市(輝達新聞稿) |
| 2026-06-01 | 宏碁、技嘉 | RTX Spark 機種接續推出 | 技術時程(輝達新聞稿) |
| 2026-08-12 | 華碩 | Ascent GX10 帶動 NUC 營收年增 30% | 已出貨(法說簡報) |
| 2026-08-12 | 華碩 | 商用 PC 出貨年增逾 5 成 | 已出貨(法說簡報) |
| 2026-08-13 | 仁寶 | AI PC 比重升,筆電營收年增 23% | 已出貨(法說簡報) |
| 2026-09-02 | 宏碁 | 799 公克 AI 筆電,預留記憶體升級 | 技術時程(公司說明) |
資料來源:輝達、聯發科新聞稿,各公司法說簡報與媒體報導
DGX Spark 是輝達的桌上型 AI 電腦,有 128GB 統一記憶體。媒體報導,RTX Spark 首波預計有 30 款以上筆電、10 款以上桌機。
AI PC 未來怎麼發展?
短期看漲價與出貨,長期看 AI PC 滲透率。IDC 預估 2027 年出貨持平,2028 年才回升。
- 價格:陳俊聖預估 PC 平均售價高點在 2027 年中;IDC 認為價格難回 2025 年水準。
- 滲透率:TrendForce 預估 2029 年 AI 筆電滲透率 84.9%;Gartner 認為 AI PC 過半要到 2028 年。
- Arm 架構:TrendForce 預估 2029 年 Arm 架構筆電占 34.2%。其中 Windows on Arm 從 2026 年 3.2% 升到 11.5%。
- 公司指引:華碩預估第 3 季 PC 營收季增 15%~20%;仁寶預估今年 PC 出貨年減 15% 上下。
追蹤 AI PC 產業,可以看 4 個指標:
- 月營收與公告備註:看成長來自漲價、出貨還是伺服器,詳見月營收怎麼看。
- 法說會的筆電指引:仁寶、英業達等代工廠每季公布筆電出貨或占比。
- 記憶體合約價:漲幅收斂時,PC 成本壓力才會減輕,詳見HBM 與 DRAM。
- IDC、Gartner 季度出貨:每季初公布上一季全球 PC 出貨與品牌排名。
AI PC 有哪些產業風險?
- 需求被高價壓抑:IDC 預估第 4 季出貨年減 20%。陳俊聖 6 月說,約半數消費者會降規格,例如記憶體從 16GB 改 8GB。
- 提前拉貨與庫存:Gartner 指出第 1 季出貨年增 4%,是被備貨墊高。華碩 6 月底存貨 3,399 億元,一年前 1,408 億元;宏碁 983 億元,一年前 419 億元。
- AI PC 普及變慢:Copilot+ PC 至少要 16GB 記憶體,漲價會讓規格升級變慢。
- 市占集中與價格競爭:IDC 指出大品牌市占加速集中;TrendForce 認為小品牌議價力弱,挑戰更大。
- 技術替代:Arm 架構筆電比重提高,處理器與平台供應商可能改變。
- 題材與營收占比落差:廣達筆電占營收低於 15%,和碩含伺服器的資訊產品只占 23%。
常見問題
Q1:AI PC 和 Copilot+ PC 一樣嗎?
不完全一樣。AI PC 泛指內建 NPU 的電腦;Copilot+ PC 是微軟的規格,要求 NPU 40 TOPS 以上、記憶體 16GB 與 256GB 固態硬碟。符合規格才能使用 Recall 等專屬功能。
Q2:記憶體漲價,筆電會一直漲嗎?
宏碁董事長預估第 4 季售價再漲 5%~20%,平均售價高點落在 2027 年中。IDC 認為記憶體短缺要到 2028 年初才緩解,價格也難回到 2025 年水準。
Q3:PC 出貨衰退,為什麼相關公司營收大增?
多數公司的成長來自 AI 伺服器,例如華碩 8 月營收公告寫明來自 AI 伺服器。PC 本身也靠漲價撐住營收,仁寶第 2 季筆電出貨年減 13%,筆電營收年增 23%。
Q4:Windows 10 停止支援後還能用嗎?
可以繼續使用,但不再收到安全性更新。個人用戶可加入延伸安全性更新(ESU),微軟官網寫到 2027 年 10 月 12 日;企業付費最多延長 3 年。
延伸閱讀
- 伺服器 ODM:代工廠的 AI 伺服器業務
- HBM 與 DRAM:記憶體為什麼漲價
- 顯卡與 GPU 板卡:華碩、微星的顯示卡
- 電腦零件:主機板、電源與 DIY 市場
- 月營收怎麼看:追蹤品牌與代工廠營收
- 輝達RTX Spark筆電是什麼?規格、上市與台灣供應鏈:RTX Spark 上市後的規格、機種與台灣供應鏈
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0