 里奇豪
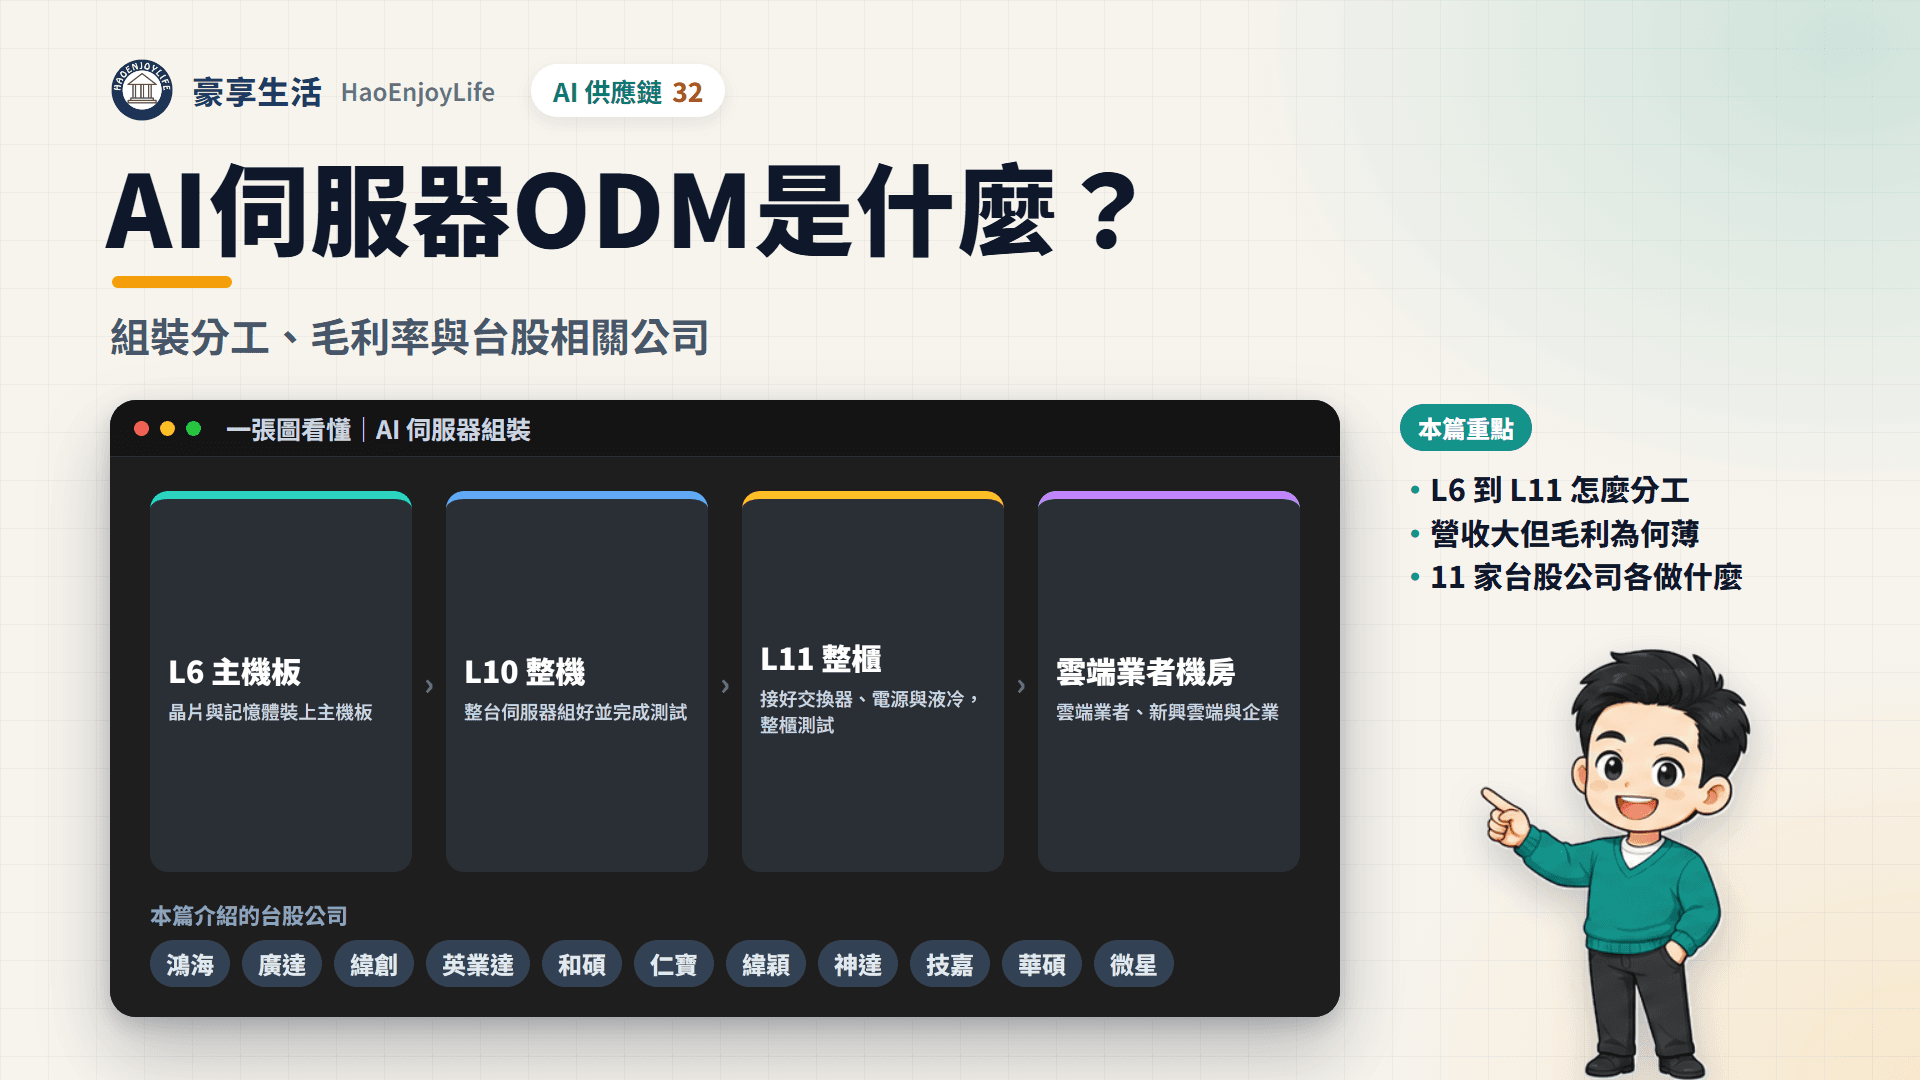
AI 伺服器 ODM 是替雲端業者與晶片廠設計、組裝 AI 伺服器的代工廠,也常被稱為伺服器代工。工作從主機板(L6)、整台伺服器(L10),一路做到整個機櫃接電、接液冷並測試出貨(L11)。
這個產業的特色是量大但毛利薄。代工廠買進 GPU、記憶體等昂貴零件,組好後連零件一起賣,零件金額都算進營收。以 2026 年第 2 季為例,廣達營收 1.04 兆元、毛利率 5.02%,輝達同期毛利率 75.0%。
台股相關公司包括鴻海、廣達、緯創、緯穎、英業達、和碩、仁寶、神達、技嘉與華碩。市調機構 Omdia 統計,台灣製造商占全球 AI 伺服器出貨超過 90%(廣達 2025 年年報引用)。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
AI 伺服器 ODM 做什麼?L6、L10、L11 組裝分工
ODM(原始設計製造)會參與設計再負責量產,OEM 則照客戶的設計生產。AI 伺服器多半由 ODM 依輝達等晶片廠的平台規格,加上雲端業者的客製需求來組裝。
業界用 L1 到 L12 描述交付到哪一層,數字越大,交付的東西越完整。各公司用語略有不同,下表以技嘉年報的定義為主。
AI 伺服器組裝層級
| 層級 | 交付內容 | 公司說法 |
|---|---|---|
| L6 | 主機板或運算托盤,晶片與記憶體已裝好 | 技嘉稱「準系統」,緯創稱運算托盤 |
| L10 | 整台伺服器組好並完成測試 | 技嘉稱「完全組裝系統」 |
| L11 | 整個機櫃接好伺服器、交換器、電源與液冷,整櫃測試 | 技嘉、緯穎、仁寶、神達都有 L11 產能 |
| L12 | 多個機櫃組成叢集一起測試 | 和碩表示具備 L12 設計能力 |
資料來源:技嘉、緯穎、神達年報,緯創、仁寶、和碩法說會
AI 讓組裝從單台伺服器變成整個機櫃。以 GB300 NVL72 為例,一櫃有 72 顆 GPU 與 36 顆 CPU,分裝在 18 個運算托盤,另有 9 個交換器托盤。
整櫃要在工廠先接電、接液冷再通電測試,產線需要大量電力。緯創年報寫,單一機櫃功耗已從約 10kW 升到 100kW 以上;英業達買下美國德州廠房時,另編 4,860 萬美元做電力工程。
AI 伺服器組裝產業鏈有哪些環節?
AI 伺服器產業鏈的上游是晶片、記憶體與機構散熱零件,中游是組裝廠,下游是雲端業者與新興雲端。
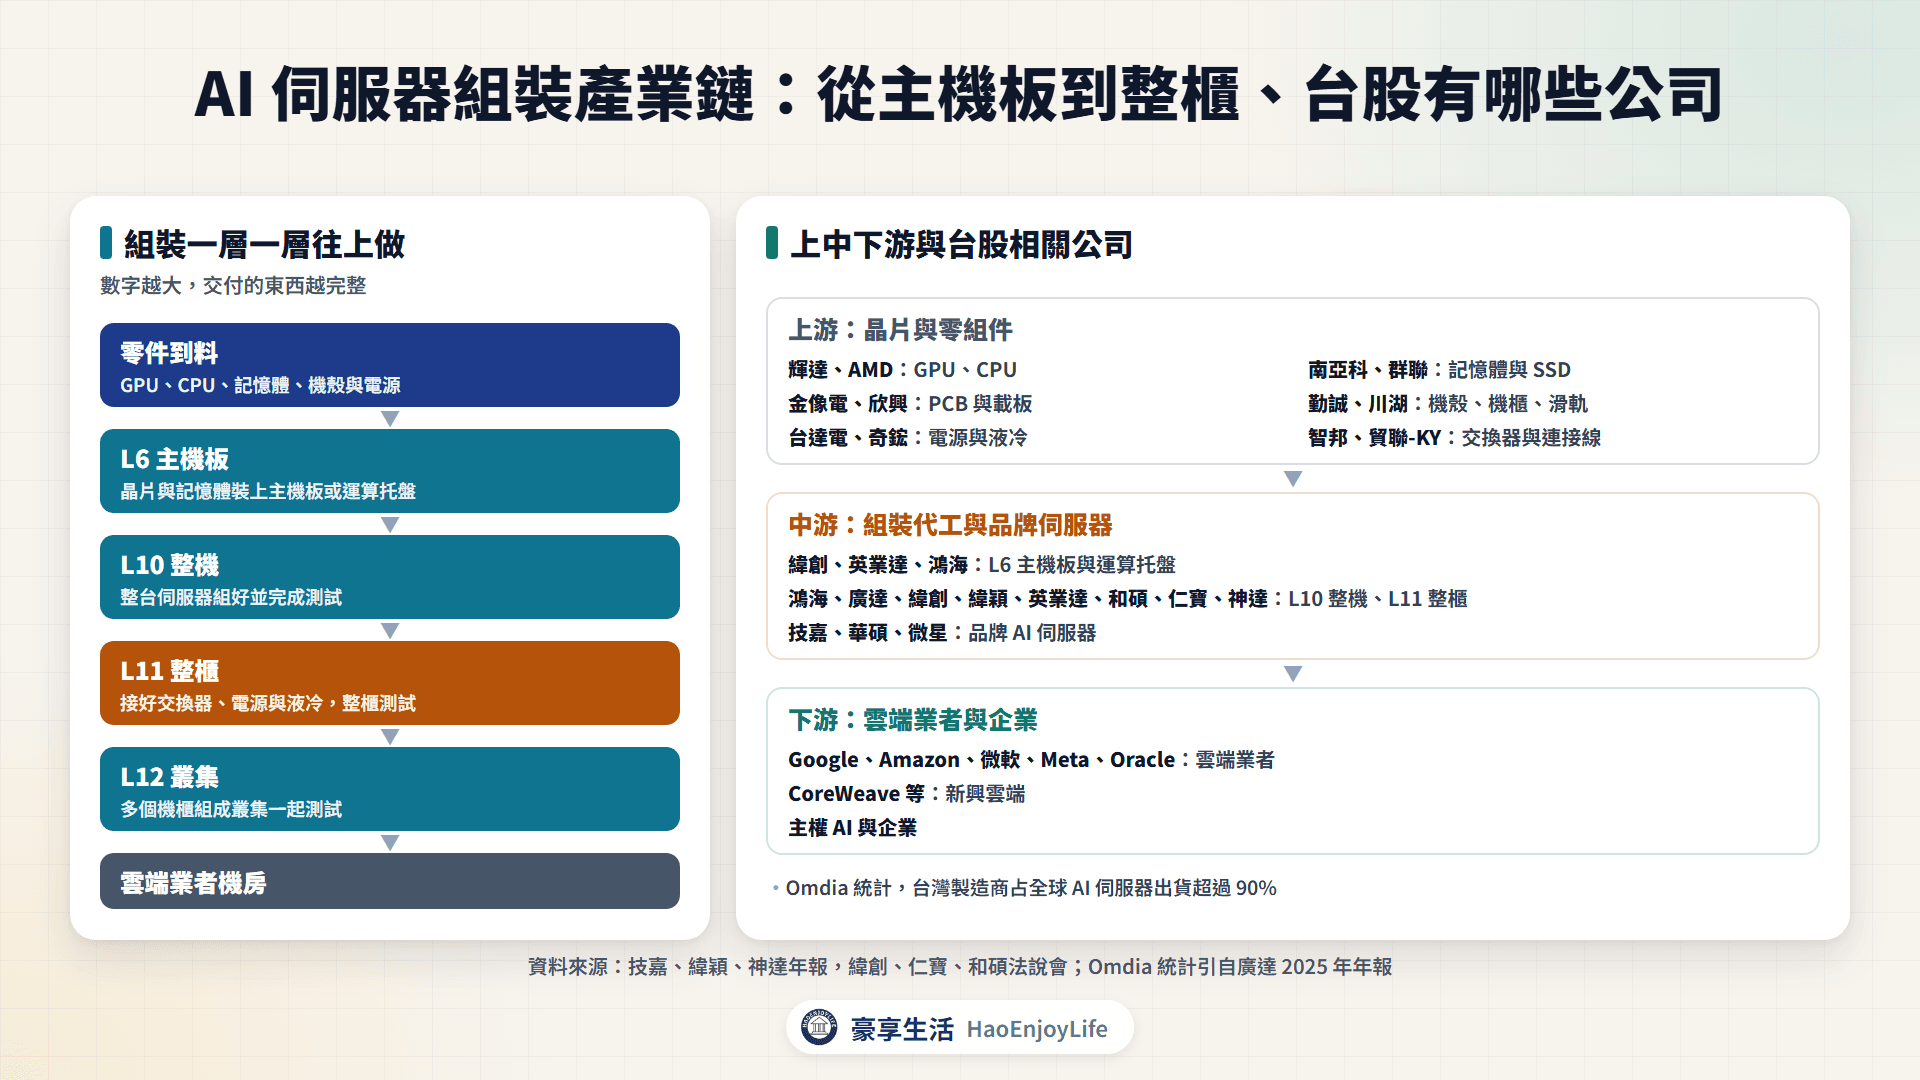
- 上游:GPU 見AI 晶片,機殼機櫃見機殼機櫃,水冷板與 CDU 見液冷散熱。
- 中游:鴻海、廣達、緯創、緯穎、英業達、和碩、仁寶、神達做代工;技嘉、華碩、微星做品牌伺服器。
- 下游:Google、Amazon、微軟、Meta、Oracle 等雲端業者,以及新興雲端、主權 AI 與企業。
輝達 2025 年 4 月宣布在美國生產 AI 系統時,組裝夥伴是鴻海與緯創。技嘉、華碩的顯卡見顯卡,代工廠的筆電見AI PC 與筆電。
AI 伺服器需求從哪裡來?為什麼成長?
需求來自雲端業者擴大投資、AI 伺服器改成整櫃出貨,以及買家變多。TrendForce 8 月估計,九大雲端業者 2026 年資本支出超過 8,867 億美元,年增約 90%。
研究機構與公司的預估
| 機構或公司(日期) | 範圍 | 預估或說法 |
|---|---|---|
| TrendForce(2026-08-03) | AI 伺服器出貨 | 2026 年年增近 31% |
| TrendForce(2026-08-03) | 九大雲端業者資本支出 | 2027 年約 1.3 兆美元 |
| TrendForce(2026-08-28) | 輝達 NVL72 整櫃 | 2027 年出貨年增 50% 以上,產值逾 7,100 億美元 |
| 鴻海(2026-08-12) | AI 機櫃出貨 | 2026 年倍數以上成長 |
資料來源:TrendForce、鴻海財報新聞稿
- 整櫃化:TrendForce 指出,GB300 整櫃是輝達今年出貨主力,2027 年由 VR200 接棒。Vera Rubin 系統平均售價約為 GB300 的 2 倍。
- 買家變多:北美五大雲端業者占整櫃採購的比重,從 2025 年約 70% 降到 2026 年 60%。CoreWeave 等新買家增加。
- ASIC 機櫃:TrendForce 估 Google 自研 TPU 今年用量年增近 80%。這些 ASIC 伺服器同樣交給代工廠組裝。
- 通用伺服器回溫:鴻海法說會表示,AI 也帶動通用伺服器,下半年可望雙位數成長。
公司營收也反映需求。廣達年報寫,2025 年 AI 伺服器營業額翻倍;緯創上半年營收 1.7 兆元、年增 94%。
AI 伺服器為什麼供不應求?
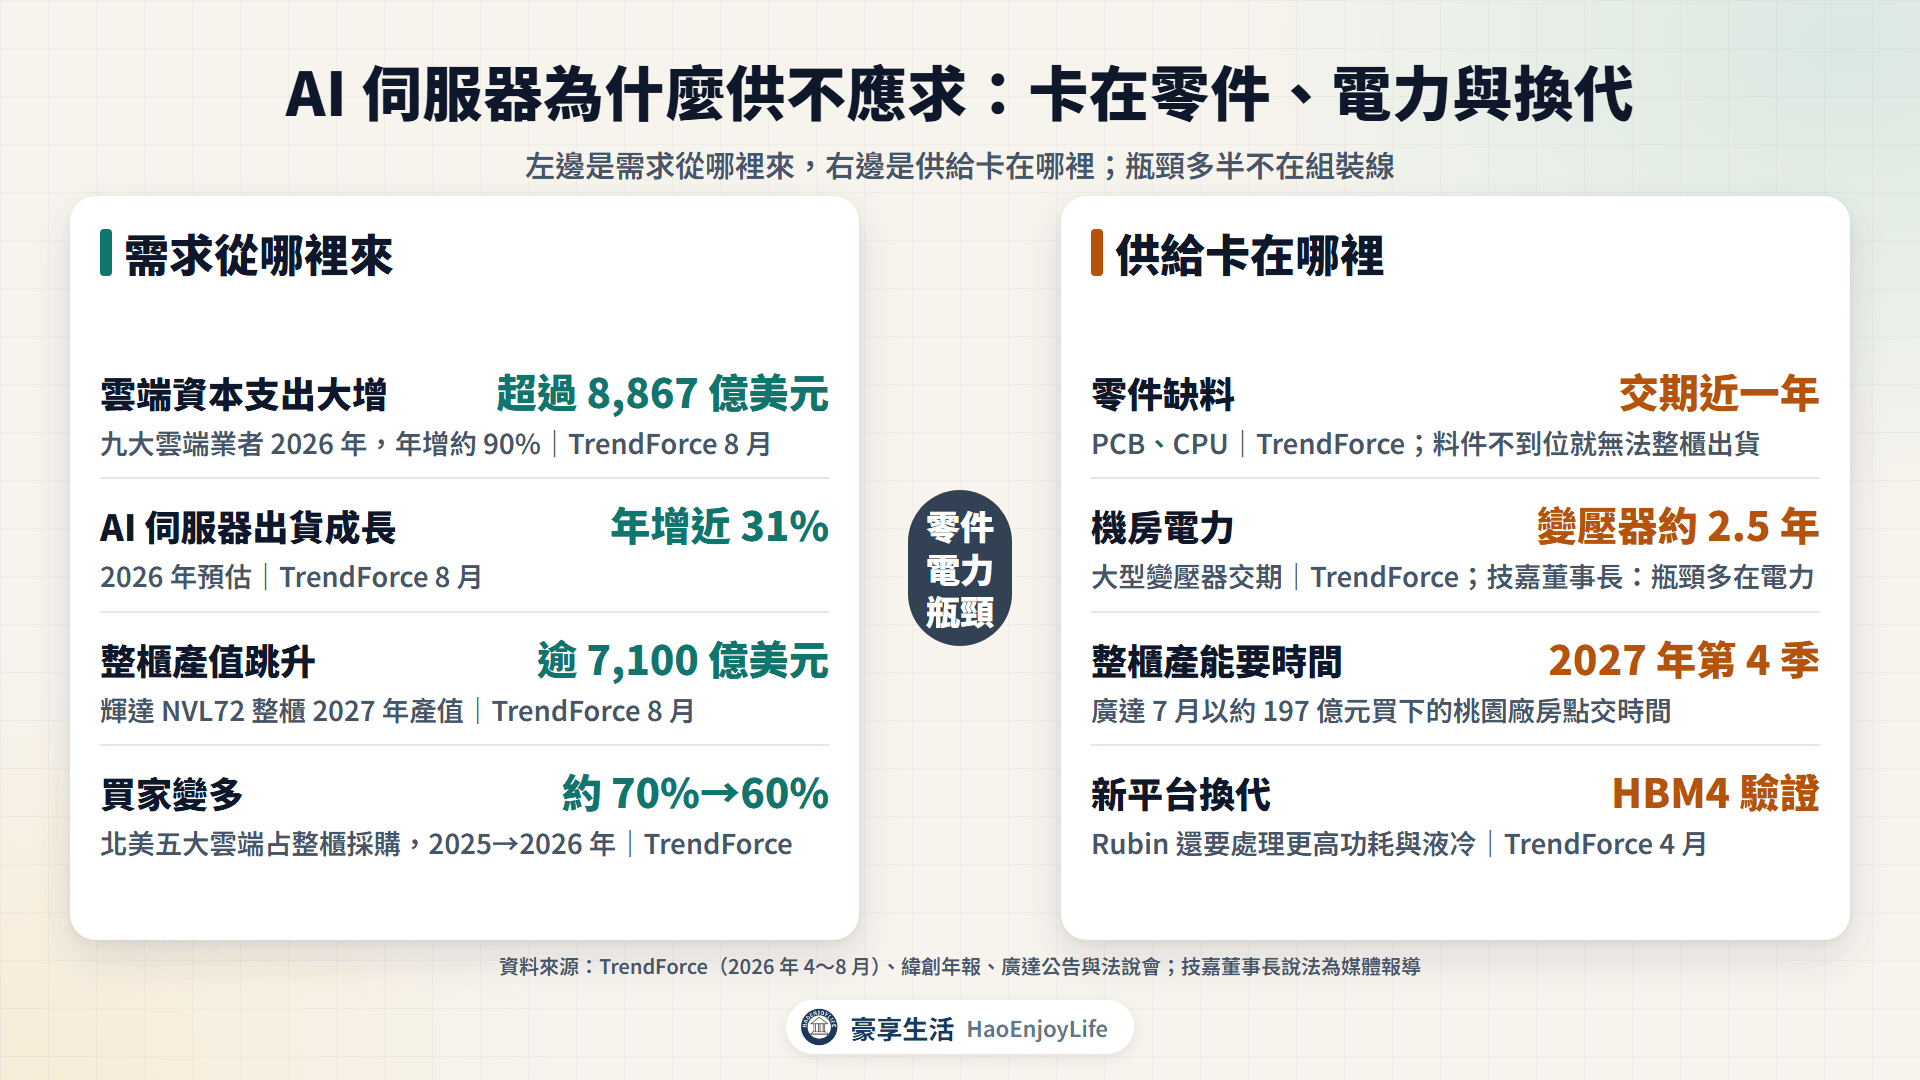
AI 伺服器整體供不應求,但瓶頸多半不在組裝線。卡關的是零件、機房電力與新平台換代,組裝廠的整櫃產能也在追趕。
- 零件缺料:和碩 8 月法說會列出記憶體、CPU、PCB、電源零件與 MLCC 都偏緊。TrendForce 4 月指出,PCB 與 CPU 交期近一年。
- 缺一樣就不能出貨:緯創年報提醒,關鍵料件不到位時,部分訂單會無法整櫃出貨,庫存與資金壓力跟著上升。
- 機房電力:媒體引述技嘉董事長葉培城,客戶建置 AI 基礎設施的最大瓶頸多在電力。TrendForce 指出,大型變壓器交期約 2.5 年。
- 整櫃產能要時間:廣達 7 月以約 197 億元向友達買下桃園廠房,2027 年第 4 季點交。法說會表示,2028 年台灣後段組裝產能將倍增。
- 新平台換代:TrendForce 指出,Rubin 要完成 HBM4 驗證,還要處理更高功耗與液冷。鴻海表示 Vera Rubin 機櫃第 3 季進入量產。
組裝廠的單櫃價值與零件成本都在變高。TrendForce 估伺服器 DRAM 合約價 2026 年再漲約 270%。廣達法說會則表示,AI 機櫃平均售價第 2 季大致持平,營收季增主要來自出貨量。
AI 伺服器 ODM 的營收從哪裡來?為什麼毛利薄?
組裝廠的營收來自賣伺服器與整櫃,毛利率高低取決於零件由誰採購。主要有 3 種收費方式:
- 買賣模式:代工廠先買進 GPU、CPU 與記憶體,組好後連零件一起賣。零件金額全部算進營收,所以營收大、毛利率低。
- 客供料(又稱寄售):客戶自己提供高價零件,代工廠只收組裝與測試費,營收較小、毛利率較高。廣達法說會表示,第 3 季起部分高單價零件改成客供料。
- 設計與工程服務(NRE):開發新機種時向客戶收取的工程費用。媒體引述緯穎說明,第 2 季 NRE 收入帶動毛利率改善。
2026 年第 2 季 AI 伺服器相關公司營收與毛利率
| 公司 | 營收(億元) | 年增 | 毛利率 | 營業利益率 |
|---|---|---|---|---|
| 鴻海 | 25,258.94 | +40.8% | 6.12% | 3.75% |
| 廣達 | 10,365.93 | +105.6% | 5.02% | 3.30% |
| 緯創 | 8,954.43 | +62.4% | 5.66% | 3.74% |
| 緯穎 | 2,781.53 | +26.0% | 9.26% | 7.27% |
| 和碩 | 2,744.48 | +2.7% | 4.43% | 1.53% |
| 英業達 | 2,698.57 | +44.6% | 4.23% | 1.76% |
| 華碩 | 2,577.32 | +37.1% | 17.17% | 8.14% |
| 仁寶 | 2,382.95 | +32.1% | 4.62% | 1.20% |
| 技嘉 | 1,442.14 | +41.0% | 9.62% | 5.63% |
| 神達 | 409.54 | +53.8% | 9.15% | 4.14% |
資料來源:公開資訊觀測站 2026 年第 2 季合併綜合損益表,年增依財報數字計算
純代工廠的毛利率約 4%~6%,每 100 元營收約留下 1~4 元營業利益。緯穎、技嘉、神達約 9%~10%;華碩包含 PC 品牌業務,毛利率不能直接當成伺服器毛利率。
毛利率也會隨 AI 比重變動。廣達第 2 季營收年增 105.6%,毛利率從一年前的 7.05% 降到 5.02%,營業利益年增 67.8%。
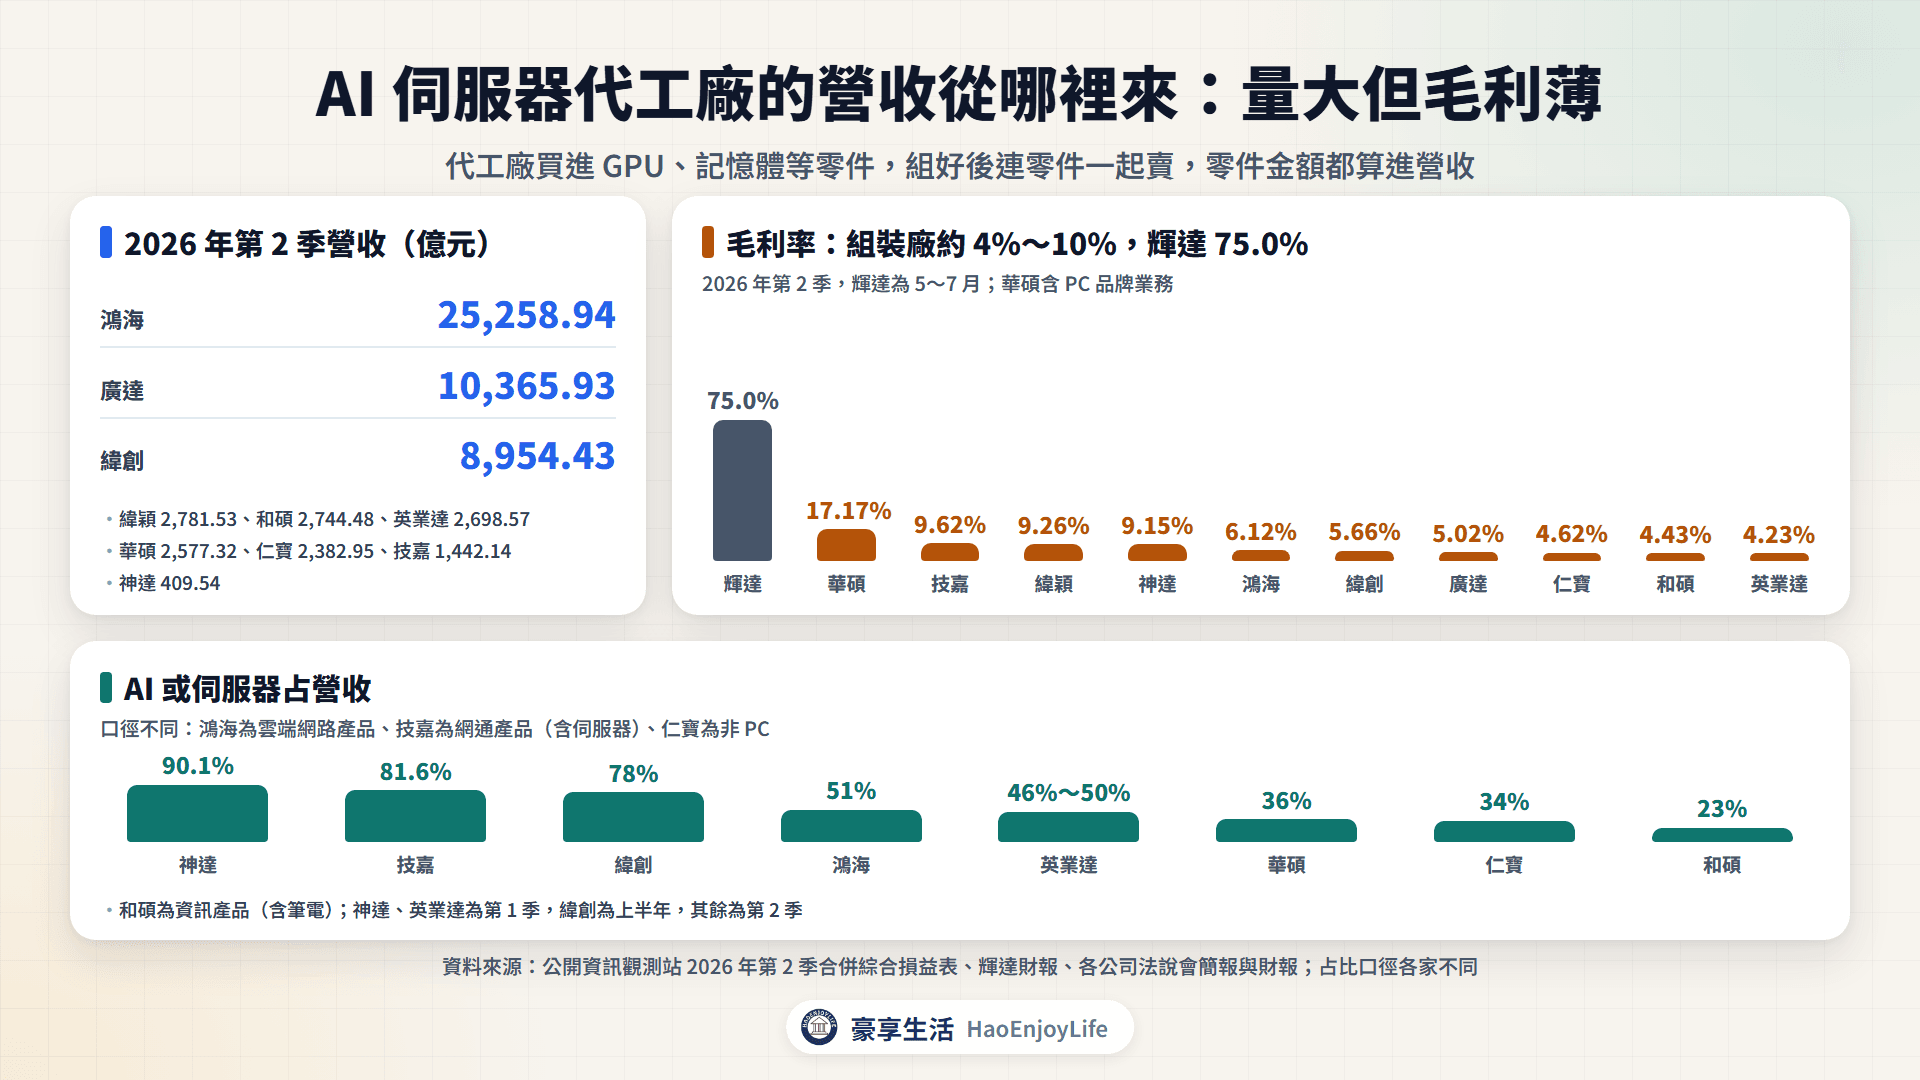
各公司 AI 或伺服器占營收比重
| 公司 | 揭露項目 | 比重 | 期間 |
|---|---|---|---|
| 神達 | 雲端運算與 AI(神雲科技) | 90.1% | 2026 年第 1 季 |
| 技嘉 | 網通產品(含伺服器) | 81.6% | 2026 年第 2 季 |
| 緯創 | AI 營收 | 78% | 2026 上半年 |
| 鴻海 | 雲端網路產品 | 51% | 2026 年第 2 季 |
| 英業達 | 伺服器相關 | 46%~50% | 2026 年第 1 季 |
| 華碩 | 伺服器(IS 事業群) | 36% | 2026 年第 2 季 |
| 仁寶 | 非 PC(含伺服器) | 34% | 2026 年第 2 季 |
| 和碩 | 資訊產品(含筆電與伺服器) | 23% | 2026 年第 2 季 |
資料來源:各公司法說會簡報與財報
注意:各公司分類不同,例如和碩的資訊產品包含筆電。廣達、緯穎的 AI 占比以法說會口頭說明為準。
台股 AI 伺服器 ODM 相關公司:誰做什麼?
台股 AI 伺服器組裝相關公司
| 公司(代號) | 類型 | AI 伺服器業務 |
|---|---|---|
| 鴻海(2317) | 代工大廠 | AI 整櫃與 ASIC 伺服器 |
| 廣達(2382) | 代工大廠 | 雲端業者 AI 伺服器 |
| 緯創(3231) | 代工大廠 | 運算托盤到整櫃 |
| 英業達(2356) | 代工大廠 | 伺服器主機板、整機與整櫃 |
| 和碩(4938) | 代工大廠 | GB 系列、B300 伺服器 |
| 仁寶(2324) | 代工大廠 | AI 伺服器、整櫃與液冷 |
| 緯穎(6669) | 雲端專業廠 | 雲端業者 ASIC 伺服器 |
| 神達(3706) | 雲端專業廠 | 雲端伺服器、AI 機櫃 |
| 技嘉(2376) | 板卡與品牌廠 | 品牌 AI 伺服器、GB300 NVL72 |
| 華碩(2357) | 板卡與品牌廠 | 品牌 AI 伺服器 |
| 微星(2377) | 板卡與品牌廠 | 伺服器代工與系統整合 |
資料來源:各公司年報與法說會
代工大廠
鴻海(2317):年報自稱是 AI 伺服器機櫃出貨量最大的供應商,從零組件、液冷到整機都能自己做。雲端網路產品占第 2 季營收 51%,法說會表示 2025 年 AI 伺服器營收約一成來自 ASIC。8 月營收年增 52.0%,公告寫「主要受惠於伺服器產品出貨持續成長」。
廣達(2382):法說會說明,伺服器採「ODM Direct」直接供貨給雲端業者,占營收八成以上;AI 又占伺服器營收 75%~80%。8 月營收 4,239.7 億元、年增 177.5%,公告寫「產品組合變更」。
緯創(3231):簡報把 AI 業務分成 L6 運算托盤、L10 與 L11 整櫃。中央社引述總經理林建勳,AI 伺服器占伺服器營收 95% 以上,下半年加入新的雲端客戶。8 月營收年增 166.5%。
英業達(2356):年報寫伺服器業務包含主機板組裝與整機櫃組裝,第 1 季伺服器相關占營收 46%~50%。法說會表示,AI 伺服器客戶以中國大陸與二線、三線雲端業者為主。1~8 月營收年增 40.1%。
和碩(4938):營收以通訊產品為主,伺服器屬於占 23% 的資訊產品。法說會表示,今年伺服器營收年增 10 倍有把握,服務延伸到 L11 整合;公司也自稱是伺服器的後進者。8 月營收年增 34.1%。
仁寶(2324):筆電占第 2 季營收 66%,AI 伺服器約占伺服器營收 70%。投資 40.3 億元的大溪製造中心第 3 季啟用,AI 伺服器系統產能倍增。1~8 月營收年增 18.3%。
雲端資料中心專業廠
緯穎(6669):緯創集團旗下,年報的營業項目全是資料中心產品,第 2 季毛利率 9.26%。公司 2 月法說表示 AI 伺服器約 9 成是 ASIC;媒體報導指出,第 3 季微軟、Meta 與亞馬遜訂單同步增加。8 月營收年增 50.4%,公告寫「主要係客戶需求強勁」。
神達(3706):旗下神雲科技做雲端資料中心伺服器,占第 1 季營收 90.1%。產品包括搭載 AMD GPU 的 AI 機櫃,年報寫 2025 年最大客戶占營收 67%。8 月營收年增 119.9%。
板卡與品牌廠
技嘉(2376):子公司技鋼科技以自有品牌賣 AI 伺服器,GB300 NVL72 已量產。財報顯示,含伺服器的網通產品占第 2 季營收 81.6%,一年前是 66.8%。8 月營收年增 98.4%,公告寫「AI訂單需求暢旺」。
華碩(2357):伺服器事業群占第 2 季營收 36%,伺服器營收年增 2 倍。公司預估第 3 季伺服器營收年增 150%。8 月營收年增 51.2%,公告寫「主要來自AI伺服器之銷售成長」。
微星(2377):年報寫伺服器業務除了代工,也投資系統整合,但沒有揭露伺服器營收占比。營收主力仍是主機板、顯卡與筆電,1~8 月營收年減 6.4%。
AI 伺服器 ODM 股的營收與股價比較
下表比較 10 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
AI 伺服器 ODM 相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 華碩(2357) | +42.3% | +51.2% | +86.9% |
| 技嘉(2376) | +55.2% | +98.4% | +50.5% |
| 緯穎(6669) | +42.8% | +50.4% | +43.7% |
| 英業達(2356) | +40.1% | +35.8% | +42.5% |
| 和碩(4938) | +1.5% | +34.1% | +38.3% |
| 廣達(2382) | +102.6% | +177.5% | +29.0% |
| 緯創(3231) | +98.9% | +166.5% | +27.8% |
| 仁寶(2324) | +18.3% | +14.5% | +22.9% |
| 鴻海(2317) | +39.7% | +52.0% | +11.9% |
| 神達(3706) | +52.6% | +119.9% | +3.9% |
資料來源:豪享看股票,月營收與還原權息收盤價
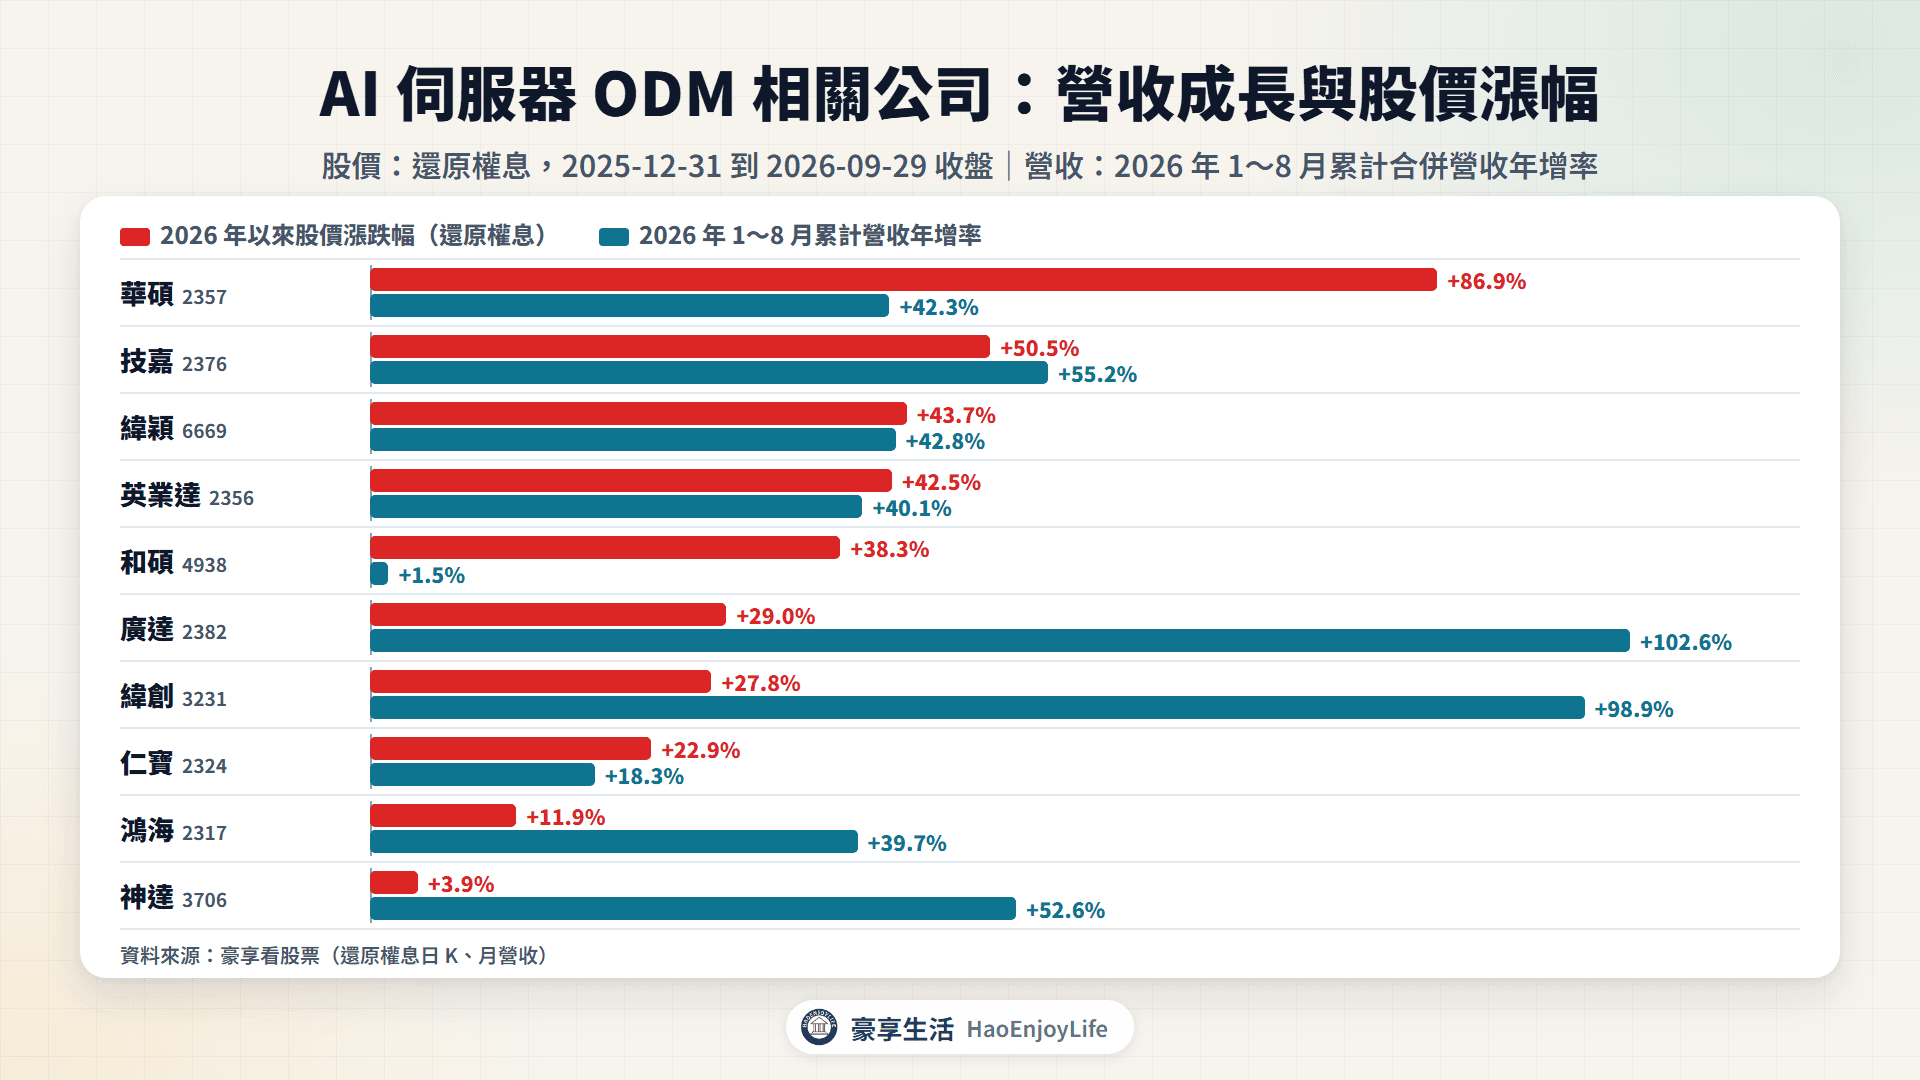
- 營收與股價都成長,幅度接近:技嘉、緯穎、英業達、仁寶的股價漲幅和營收成長,相差不到 5 個百分點。
- 股價漲幅明顯大於營收成長:華碩營收年增 42.3%、股價上漲 86.9%。和碩 1~8 月營收年增 1.5%,股價上漲 38.3%。
- 營收成長大於股價漲幅:廣達、緯創營收將近翻倍,股價上漲約 3 成;鴻海、神達營收年增約 4~5 成,股價漲幅在 12% 以內。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。代工廠營收包含轉手的零件金額,營收翻倍不代表獲利翻倍。微星沒有揭露伺服器營收占比,不列入比較。
最近誰在切入或擴產 AI 伺服器組裝?
2026 年以來,原本以手機、筆電為主的和碩、仁寶擴大切入,華碩、微星也加碼伺服器。既有代工廠則在台灣、美國、墨西哥與越南擴產。
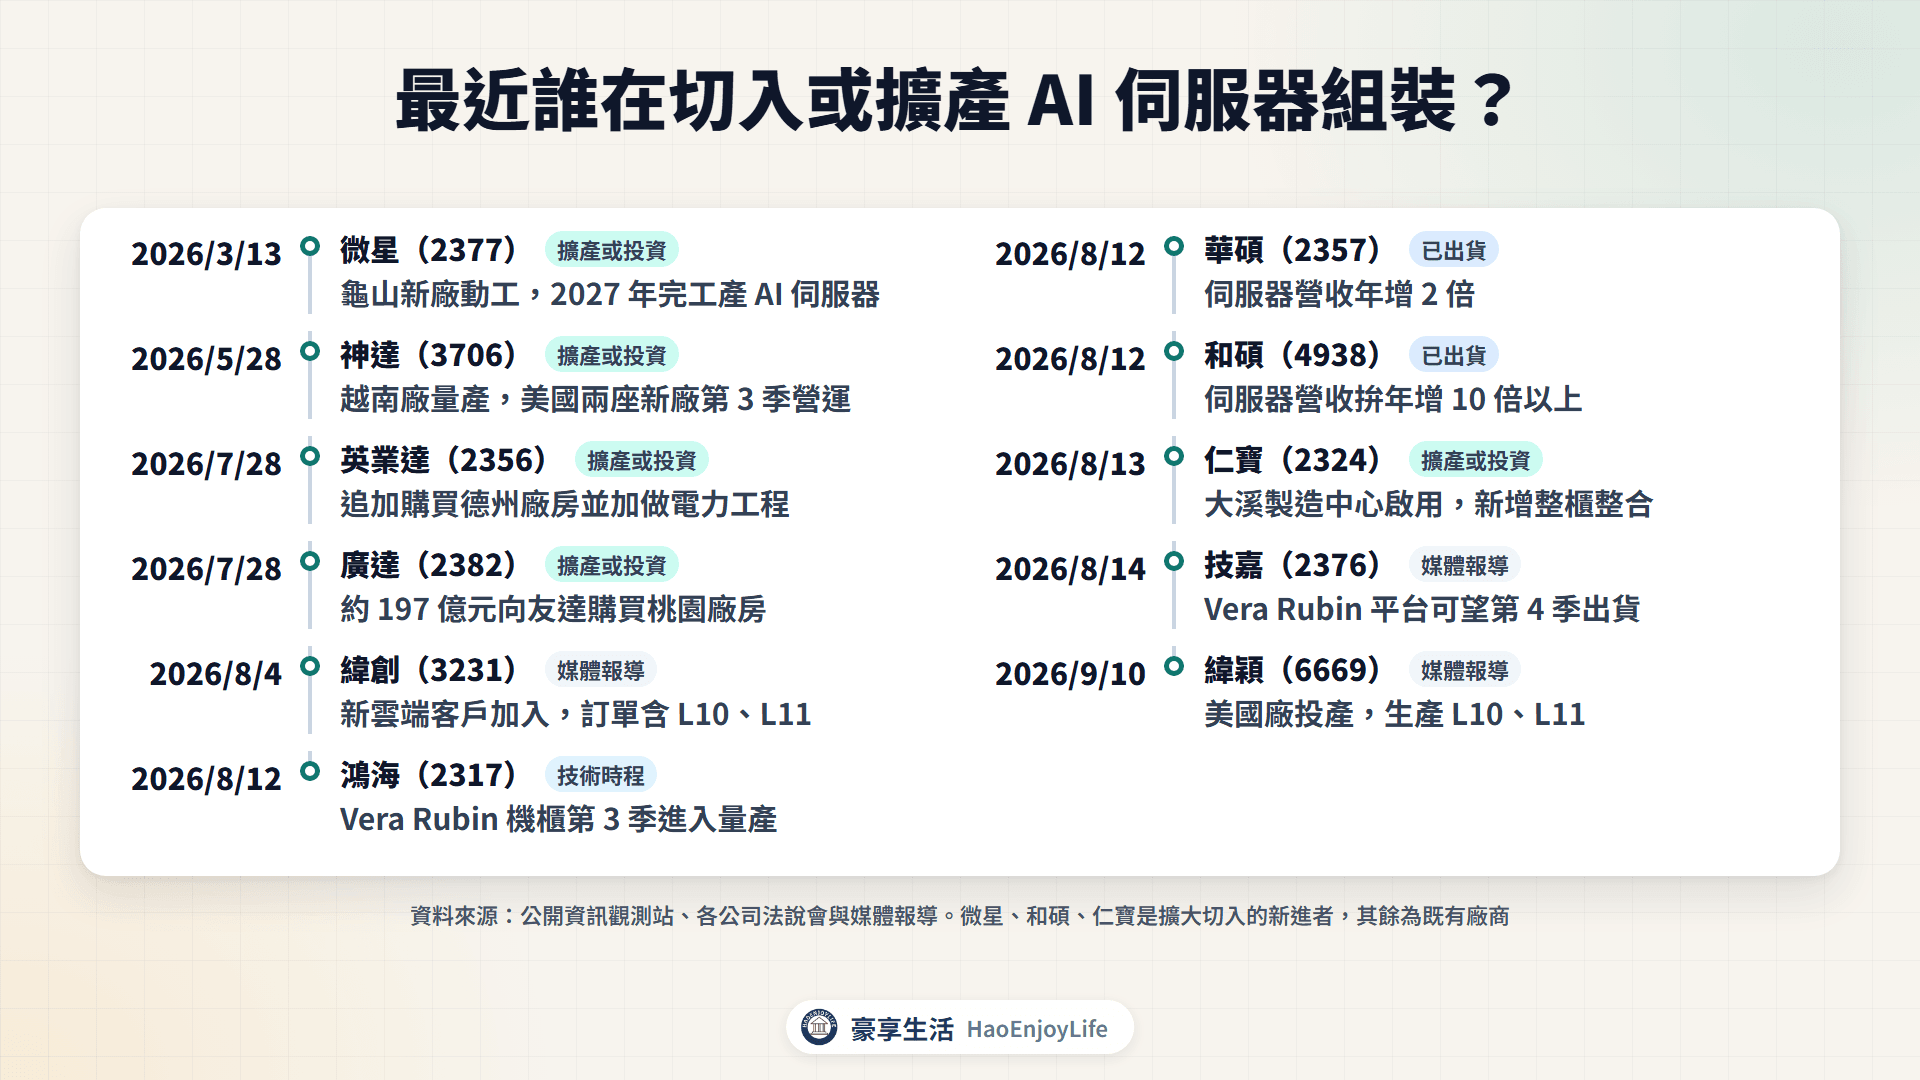
AI 伺服器組裝最近的切入與擴產
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2026-03-13 | 微星 | 龜山新廠動工,2027 年完工產 AI 伺服器 | 新進者、擴產 |
| 2026-05-28 | 神達 | 越南廠量產,美國兩座新廠第 3 季營運 | 既有廠商、擴產 |
| 2026-07-28 | 英業達 | 追加購買德州廠房並加做電力工程 | 既有廠商、擴產 |
| 2026-07-28 | 廣達 | 約 197 億元向友達購買桃園廠房 | 既有廠商、擴產 |
| 2026-08-04 | 緯創 | 新雲端客戶加入,訂單含 L10、L11 | 既有廠商、媒體報導 |
| 2026-08-12 | 鴻海 | Vera Rubin 機櫃第 3 季進入量產 | 既有廠商、技術時程 |
| 2026-08-12 | 華碩 | 伺服器營收年增 2 倍 | 既有廠商、已出貨 |
| 2026-08-12 | 和碩 | 伺服器營收拚年增 10 倍以上 | 新進者、已出貨 |
| 2026-08-13 | 仁寶 | 大溪製造中心啟用,新增整櫃整合 | 新進者、擴產 |
| 2026-08-14 | 技嘉 | Vera Rubin 平台可望第 4 季出貨 | 既有廠商、媒體報導 |
| 2026-09-10 | 緯穎 | 美國廠投產,生產 L10、L11 | 既有廠商、媒體報導 |
資料來源:公開資訊觀測站、各公司法說會與媒體報導
海外布局以美國為重點。鴻海表示將在德州、威斯康辛、俄亥俄與加州擴大製造;廣達 8 月再增資美國田納西子公司 9.73 億美元。
AI 伺服器 ODM 未來怎麼發展?
- 整櫃功耗變大:TrendForce 估 GB300 整櫃約 150kW,VR200 約 225kW。2027 年下半年的 Rubin Ultra 約 660kW,並擴大採用 800V 直流供電。
- ASIC 比重提高:鴻海法說會表示 ASIC 市占目標四成以上,廣達的大型雲端 ASIC 專案也開始小量出貨。
- 客供料變多:廣達、鴻海都表示客供料比重會提高。營收成長可能放緩,毛利率則可能上升。
- 價值延伸:鴻海延伸到液冷與模組化資料中心;媒體引述緯創,交換器業務今年營收可望成長 10 倍。
追蹤時可以看 4 個指標:
- 月營收與公告備註:鴻海、技嘉、華碩、神達的備註會寫伺服器或 AI,詳見月營收怎麼看。
- 毛利率與營業利益率:客供料與產品組合會讓毛利率變動,要搭配營業利益金額看,詳見三率與ROE。
- 存貨與資金:鴻海上半年自由現金流淨流出約 1,500 億元,和碩、緯穎都在發債,觀察備料能否順利出貨。
- 平台時程:Vera Rubin 放量、Rubin Ultra 與雲端業者 ASIC 的出貨時程。
AI 伺服器 ODM 有哪些產業風險?
- 毛利薄、組合變動:廣達毛利率一年內從 7.05% 降到 5.02%;英業達法說會也提醒,整機出貨比重提高可能稀釋毛利率。
- 客戶集中:年報顯示,緯穎前三大客戶約占 2025 年營收 78%,神達最大客戶占 67%,英業達最大客戶占 50%。
- 營運資金與存貨:零件缺一樣就無法出整櫃,代工廠要先備料;和碩發債的用途是充實營運資金。
- AI 投資循環:緯創年報提醒,AI 應用需求若跟不上算力建置,客戶可能調整或延後資本支出。
- 競爭加劇:鴻海年報列出 AI 供應鏈競爭加劇,和碩、仁寶、華碩等也陸續擴大投入。
- 題材與營收占比落差:和碩的資訊產品(含伺服器)占 23%,微星沒有揭露伺服器占比。
常見問題
Q1:ODM、OEM 和 EMS 差在哪?
OEM 照客戶的設計生產,ODM 會參與設計再量產。EMS(電子製造服務)是鴻海年報的用語,涵蓋設計、零組件、組裝、測試到出貨的一站式服務。
Q2:AI 伺服器的 L10、L11 是什麼?
L10 是整台伺服器組好並測試完成,L11 是整個機櫃接好伺服器、交換器、電源與液冷後整櫃測試。技嘉年報把 L10 稱為完全組裝系統,L11 稱為整櫃級。
Q3:客供料(寄售)對營收有什麼影響?
客供料是客戶自己提供高價零件,代工廠只收組裝與測試費,所以營收會變小、毛利率會變高。廣達第 3 季起部分零件改成客供料,要一起看營業利益金額。
延伸閱讀
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0