 里奇豪
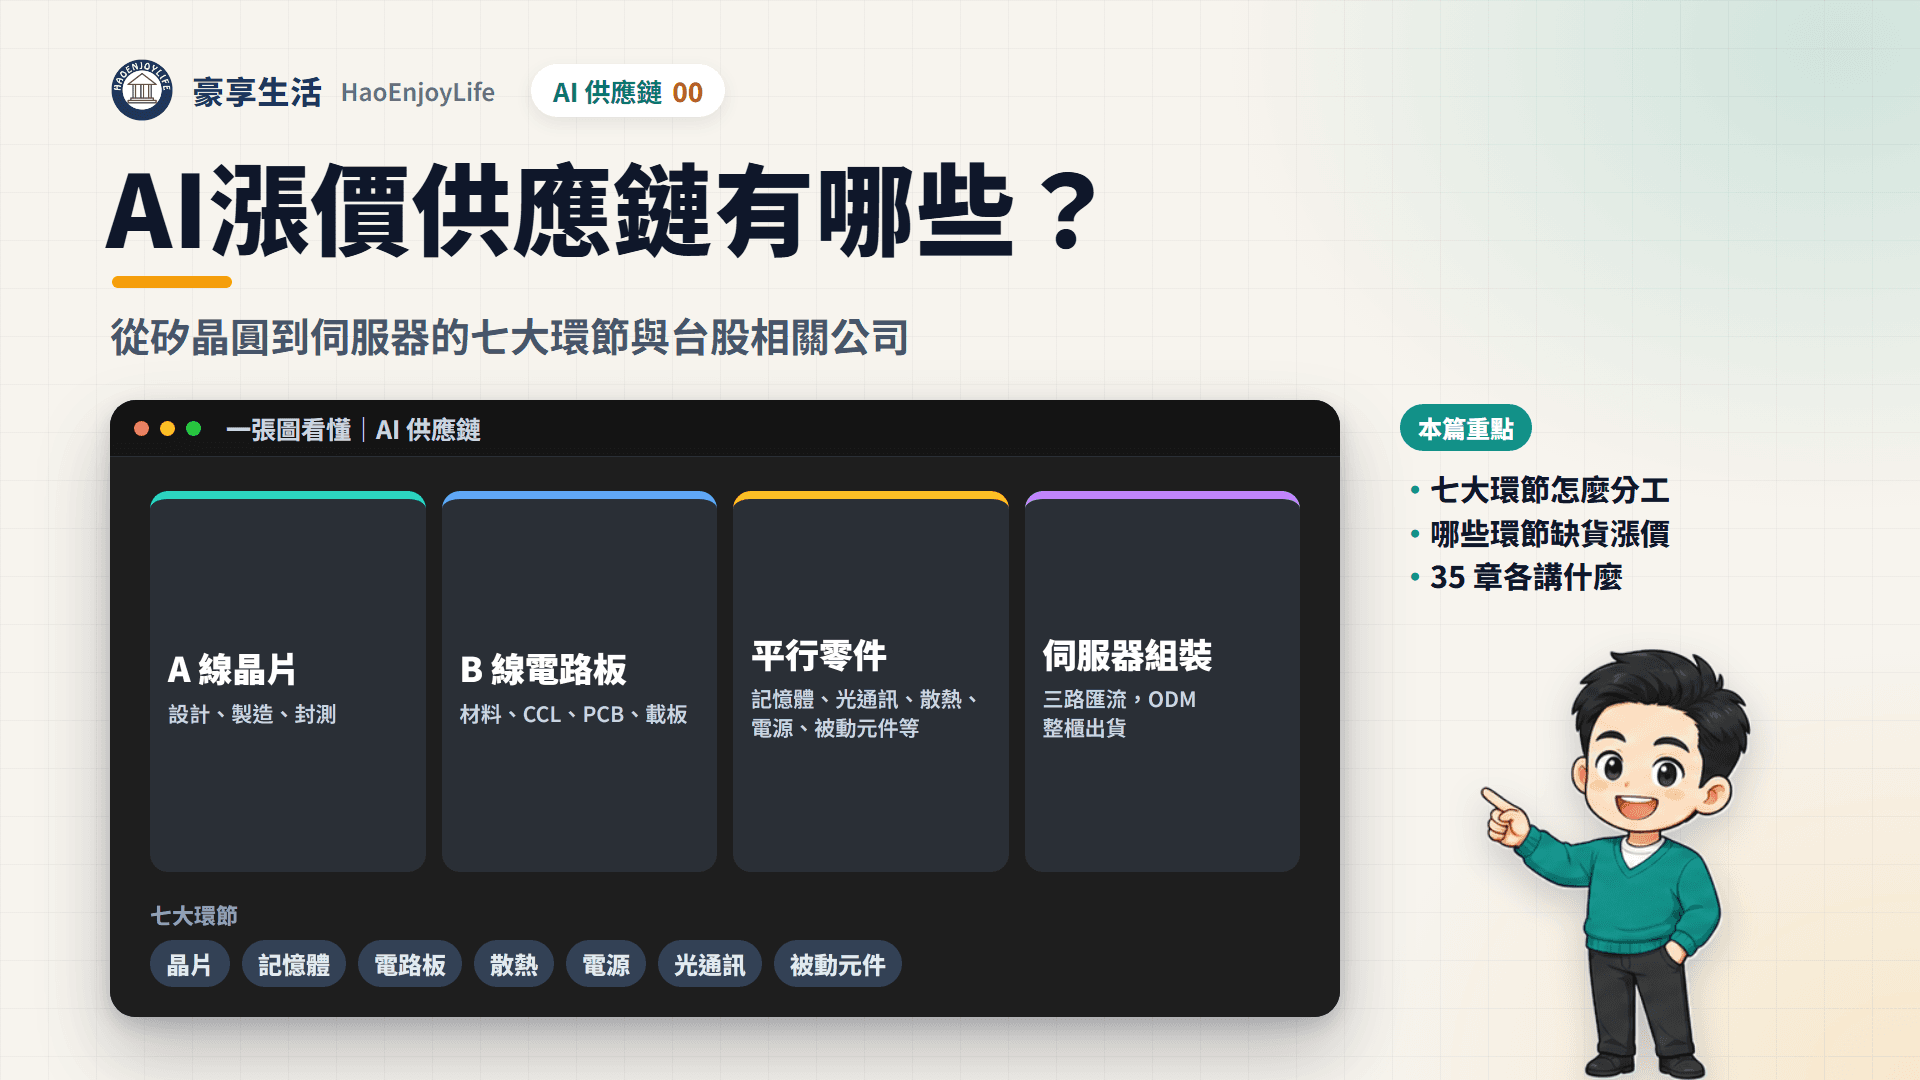
AI 漲價供應鏈,是指因 AI 伺服器需求而缺貨、漲價或出貨大增的上下游產業。依 AI 機櫃的零件,可分成晶片、記憶體、電路板、散熱、電源、光通訊與被動元件七大環節。這些零件加上連接器與機構件,最後匯流到伺服器組裝。
不是每一環都缺貨。依供需現況,可分成漲價缺貨、出貨放量與規格升級三種型態;本系列 36 章各講一個環節,本文整理每一環的位置、供需與台股相關公司。
本篇總表更新於 2026 年 10 月 15 日;各章數據見對應章節。
AI 供應鏈概念股有哪些?七大環節代表公司
七大環節的台股代表公司如下表。記憶體、電路板與被動元件,供不應求與漲價最普遍;晶片、光通訊、電源與散熱則是漲價、放量與規格升級並存。
AI 供應鏈七大環節與代表公司
| 環節 | 包含哪些零組件 | 代表公司 | 一句話現況 | 對應章節 |
|---|---|---|---|---|
| 晶片 | 運算晶片、伺服器 IC、晶圓、封測與設備 | 台積電、日月光投控、聯發科、信驊、環球晶 | 台積電 7 月表示先進製程與後段封裝供不應求 | AI 晶片、晶圓代工、先進封裝、ASIC、矽智財、伺服器 IC、封裝測試、探針卡、半導體設備、矽晶圓 |
| 記憶體 | HBM、DRAM、企業級 SSD、記憶體模組 | 南亞科、華邦電、群聯、威剛 | TrendForce 預估 DRAM 與 NAND 合約價 2026 年每季上漲 | HBM 與 DRAM、SSD 與記憶體模組 |
| 電路板 | 玻纖布、銅箔、樹脂、CCL、PCB、載板 | 台玻、金居、台光電、金像電、欣興 | CCL 廠 2026 年陸續調漲,PCB 交期近 1 年(TrendForce) | 玻纖布、銅箔與樹脂、銅箔基板 CCL、AI 伺服器 PCB、軟板 FPC、ABF 載板 |
| 散熱 | 均熱片、熱管、風扇、水冷板、CDU | 健策、奇鋐、雙鴻、高力 | TrendForce 預估 2026 年 AI 晶片液冷滲透率 53% | 氣冷散熱、液冷散熱 |
| 電源 | 伺服器電源、BBU、功率半導體、變壓器 | 台達電、光寶科、強茂、士電、華城 | BBU、矽基 MOSFET 與變壓器吃緊 | 伺服器電源、功率半導體、重電與電力 |
| 光通訊 | 光模組、CPO、FAU、交換器、AEC | 聯亞、華星光、上詮、智邦、貿聯-KY | TrendForce 估 800G 以上光模組 2026 年出貨是 2025 年的 2.6 倍 | 光收發模組、CPO 矽光子、光纖陣列 FAU、交換器、AEC 高速銅纜 |
| 被動元件 | MLCC、電感、電阻 | 國巨、華新科、禾伸堂、臺慶科 | 部分高容 MLCC 交期由 8 週拉長到 20 週(TrendForce) | 被動元件、石英元件、電阻與通路 |
| 連接器與機構件 | 連接器、線束、機殼、機櫃、滑軌 | 嘉澤、勤誠、晟銘電、川湖、南俊國際 | 不缺料,吃緊的是整櫃組裝與通過認證的產能 | 連接器與線束、伺服器機殼、伺服器滑軌 |
| 伺服器組裝與終端 | 整櫃組裝、顯卡、AI PC、電腦零件 | 鴻海、廣達、緯創、緯穎、華碩 | 台灣廠商占全球 AI 伺服器出貨超過 90%(Omdia) | 伺服器 ODM、顯卡、AI PC、電腦零件 |
資料來源:台積電法說會、TrendForce、POWER 雜誌、Omdia、各公司法說會與年報
資料更新:2026 年 10 月 15 日;各環節數據見對應章節。
AI 供應鏈為什麼會漲價?
雲端業者擴建 AI 資料中心的速度,比上游擴產更快。需求在一兩年內大增,蓋新廠卻多要 2~3 年,供給一時跟不上。
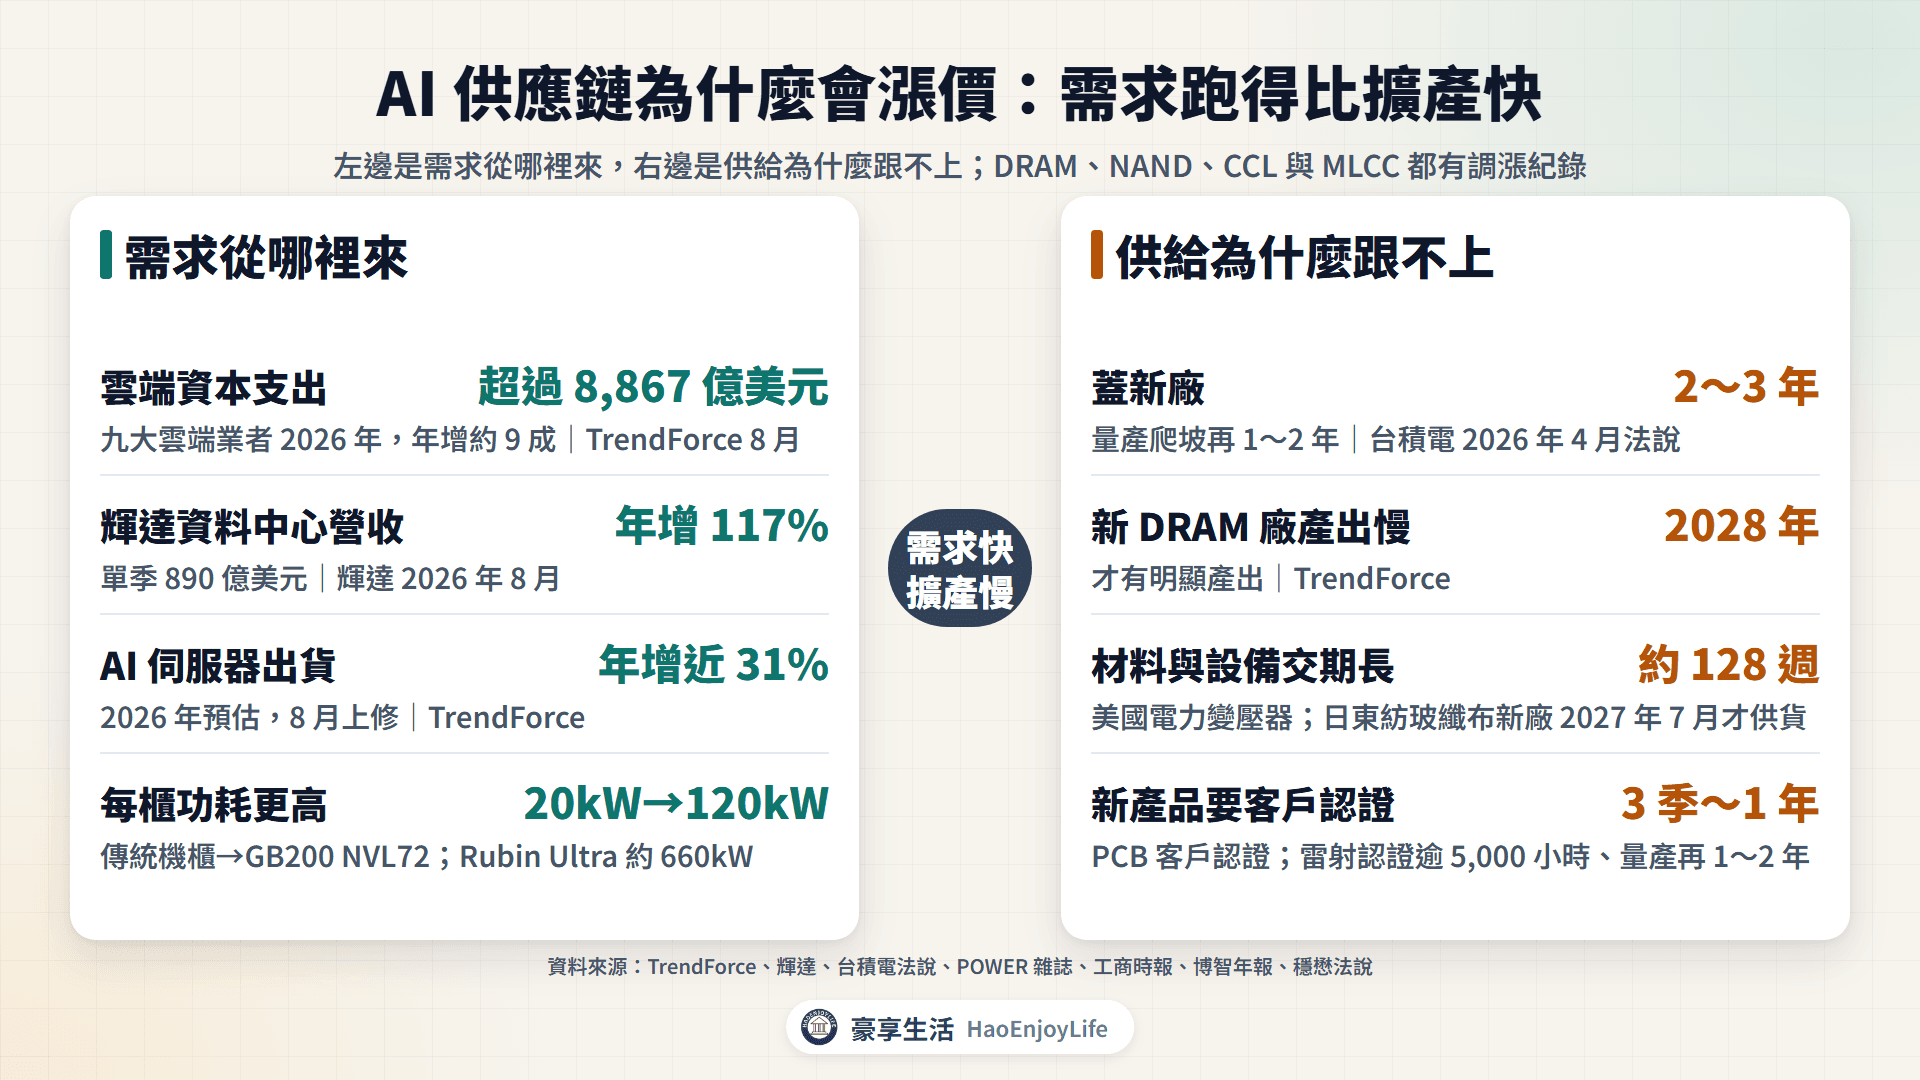
需求端有 3 個變化:
- 雲端資本支出:TrendForce 8 月估計,九大雲端業者 2026 年資本支出超過 8,867 億美元。年增約 9 成,2027 年預估約 1.3 兆美元。
- AI 晶片與伺服器:輝達 8 月公布單季資料中心營收 890 億美元,年增 117%。TrendForce 也把 2026 年 AI 伺服器出貨年增率上修到近 31%。
- 每櫃功耗更高:傳統機櫃約 20kW,輝達 GB200 NVL72 整櫃約 120kW。TrendForce 估計 Rubin Ultra 機櫃約 660kW,電路板、記憶體、散熱與電源都要跟著升級。
供給端跟不上,因為擴產要時間:
- 蓋廠:台積電表示新廠要 2~3 年、量產爬坡再 1~2 年;TrendForce 指出新 DRAM 廠要到 2028 年才有明顯產出。
- 材料與設備:玻纖布大廠日東紡的福島新廠,2027 年 7 月才開始供貨;美國電力變壓器平均交期約 128 週。
- 客戶認證:PCB 客戶新產品認證要 3 季到 1 年;光通訊雷射認證超過 5,000 小時,量產還要 1~2 年。
供需落差反映在價格上,DRAM、NAND、CCL 與 MLCC 都有調漲紀錄。
AI 供應鏈每一環都缺貨嗎?三種供需型態
不是。依各章查到的公司說法與研究機構資料,35 個環節可分成三種供需型態。
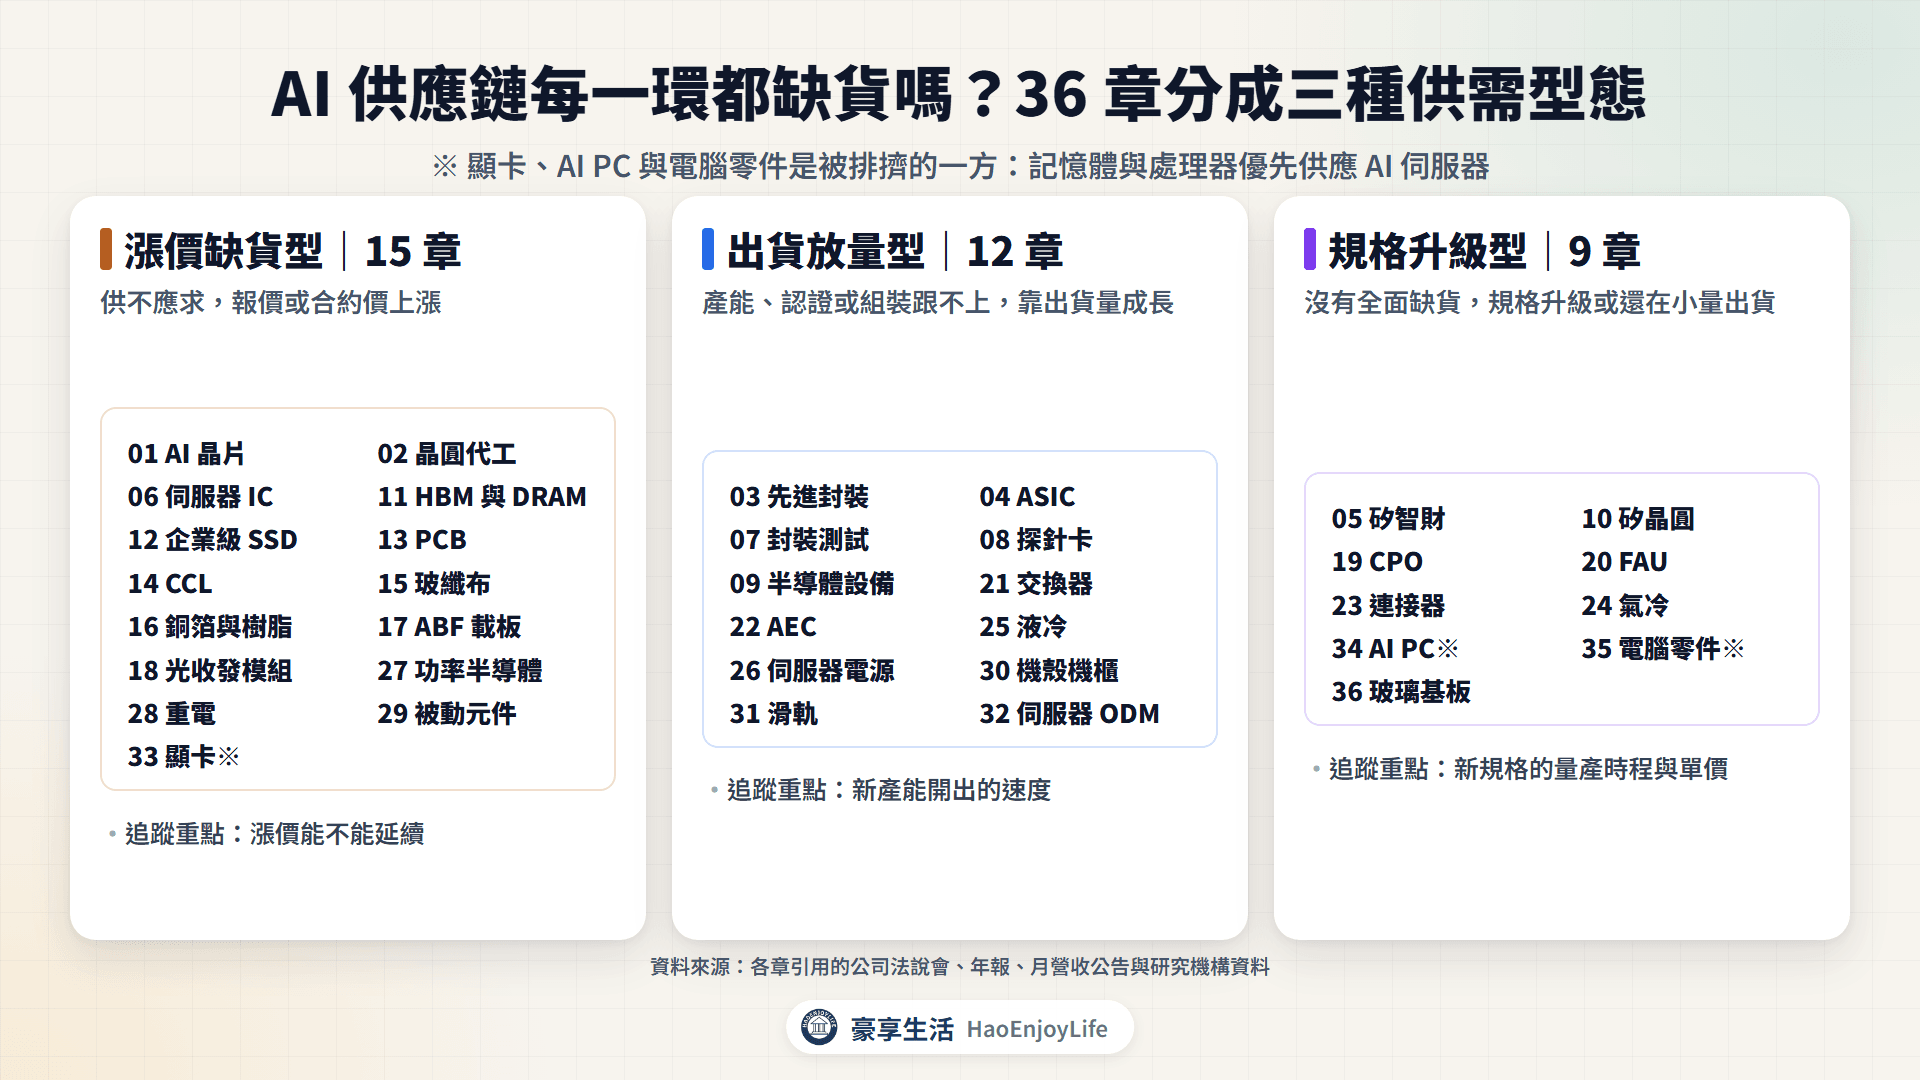
AI 供應鏈三種供需型態
| 型態 | 供需現況 | 環節 |
|---|---|---|
| 漲價缺貨型 | 供不應求,報價或合約價上漲 | AI 晶片、晶圓代工、伺服器 IC、HBM 與 DRAM、企業級 SSD、PCB、CCL、玻纖布、銅箔與樹脂、ABF 載板、光收發模組、功率半導體、重電、被動元件、顯卡 |
| 出貨放量型 | 產能、認證或組裝跟不上,營收靠出貨量成長 | 先進封裝、ASIC、封裝測試、探針卡、半導體設備、交換器、AEC、液冷、伺服器電源、機殼機櫃、滑軌、伺服器 ODM |
| 規格升級型 | 沒有全面缺貨,受惠來自規格升級,或還在小量出貨 | 矽智財、矽晶圓、CPO、FAU、連接器、氣冷、AI PC、電腦零件、玻璃基板 |
資料來源:各章引用的公司法說會、年報、月營收公告與研究機構資料
- 漲價缺貨型:看漲價能不能延續。TrendForce 預估 DRAM 合約價季漲幅,從第 1 季 90%~95% 收斂到第 3 季 13%~18%。
- 出貨放量型:看新產能開出的速度。先進封裝缺口仍大,營收主要靠擴產後的出貨量。
- 規格升級型:看新規格的量產時程與單價。CPO、FAU 還在小量出貨,連接器與均熱片靠規格升級提高單價。
補充:顯卡、AI PC 與電腦零件是被排擠的一方。記憶體與處理器優先供應 AI 伺服器,終端產品成本與售價上漲,出貨反而減少。
AI 供應鏈的結構:兩條製造線與一排平行零件
AI 供應鏈不是一條直線,而是兩條製造線加上一排平行零件,最後匯流到伺服器組裝廠(ODM)。
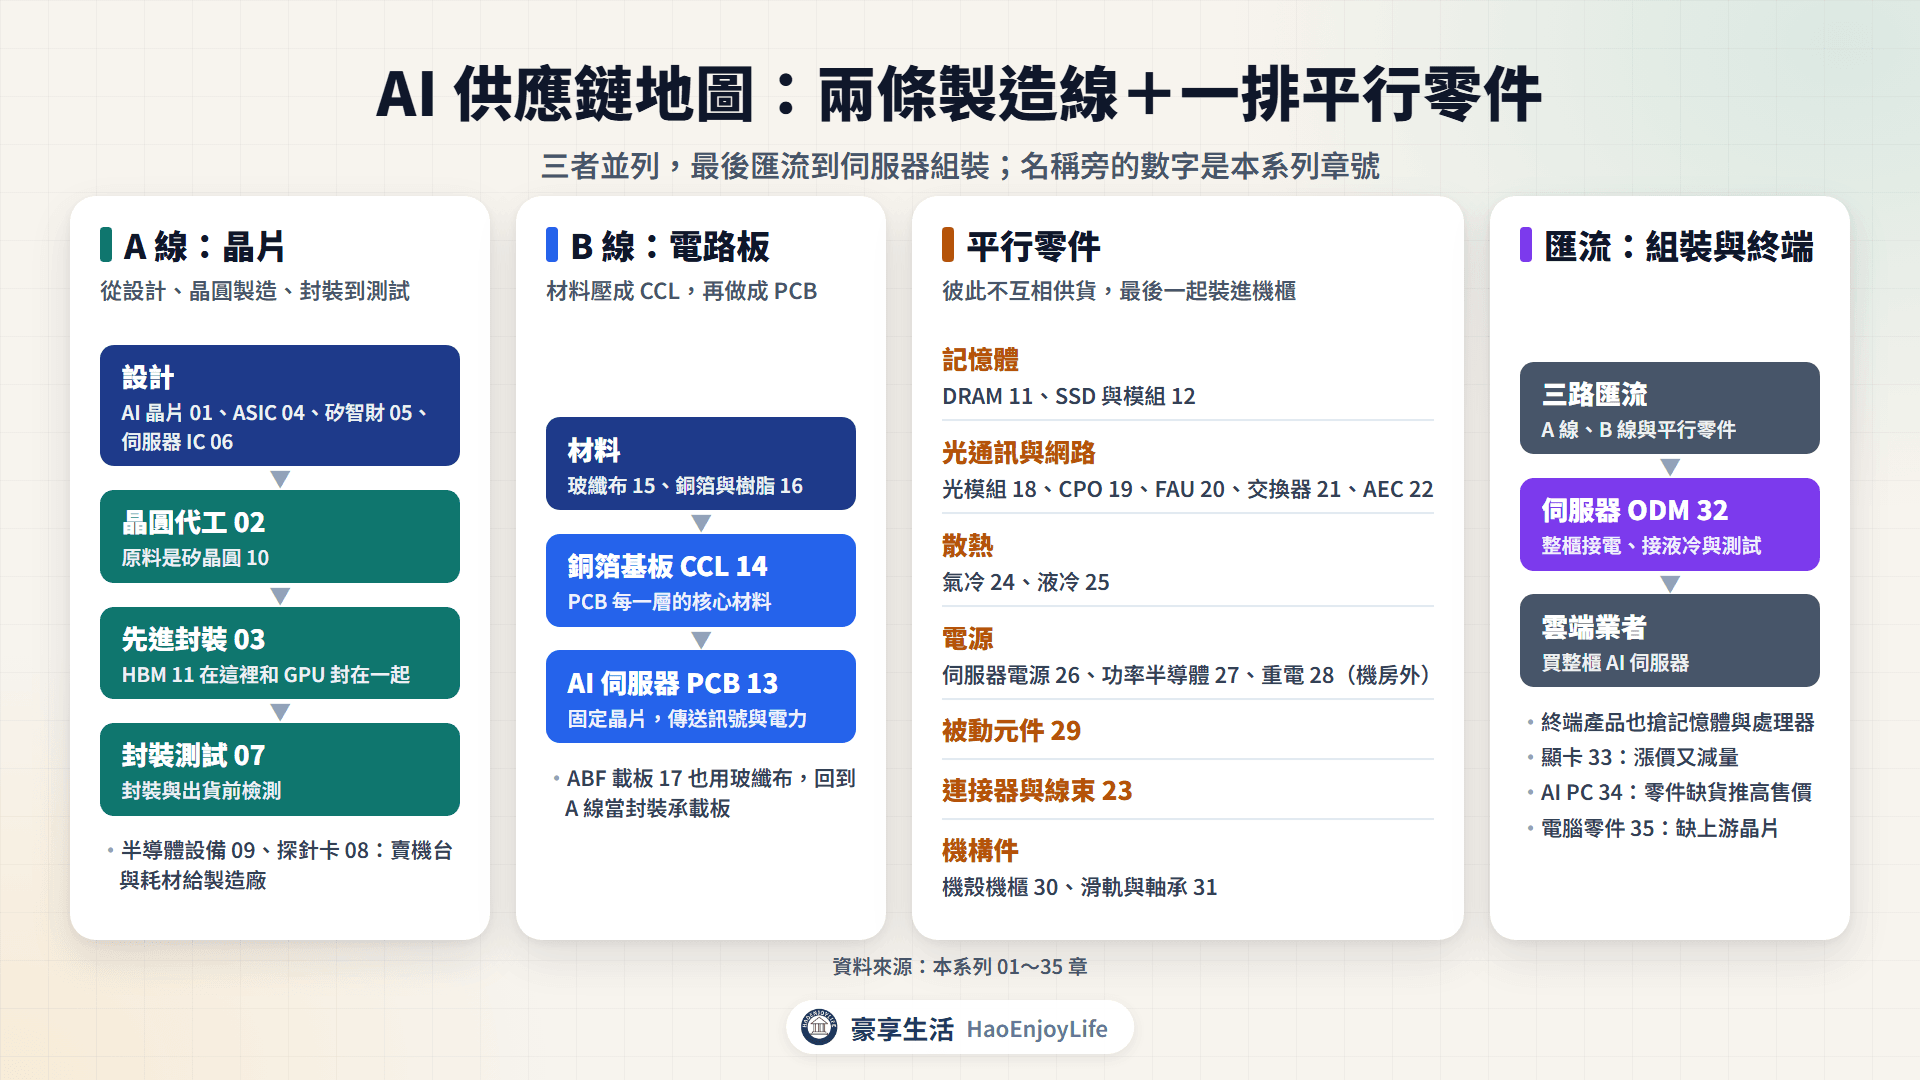
- A 線晶片:矽晶圓、晶圓代工、先進封裝到封裝測試。設計端有 AI 晶片、ASIC、矽智財與伺服器 IC,設備與探針卡賣機台和耗材給製造廠。
- B 線電路板:玻纖布、銅箔與樹脂壓成 CCL,再做成 PCB。ABF 載板也用到玻纖布,做好後回到 A 線,當晶片封裝的承載板。
- 平行零件:記憶體、光通訊與網路、散熱、電源、被動元件、連接器與機構件。它們彼此不互相供貨,最後一起裝進機櫃;電源裡的重電在機房外,負責把電送進資料中心。
- 組裝與終端:伺服器 ODM 把所有零件組成整櫃,賣給雲端業者。顯卡、AI PC 與電腦零件,則和 AI 伺服器搶同一批記憶體與處理器。
補充:HBM 不是平行零件。它先送進台積電的 CoWoS,和 GPU 封在一起,走的是 A 線的封裝流程。
A 線晶片有哪些環節?從設計、製造到測試
A 線生產 AI 伺服器的運算晶片,從設計、晶圓製造、封裝到測試,共 10 個環節。
AI 晶片:供給跟不上,瓶頸到 2028 年
AI 晶片是負責運算的 GPU 與 ASIC,台灣負責晶圓製造、封裝測試與設計服務。輝達 8 月表示供給瓶頸至少到 2028 年 1 月,已執行的漲價將在 2027 年初生效。
台股相關公司有台積電、日月光投控與聯發科。詳見AI 晶片。
晶圓代工:先進製程缺口非常大
晶圓代工替 IC 設計公司製造晶片,AI 晶片要用 3 奈米、2 奈米等先進製程。台積電 7 月表示先進製程供需缺口非常大,TrendForce 指出 2026 年 5 奈米以下代工價調漲。
台股相關公司有台積電、聯電、世界先進與力積電。詳見晶圓代工。
先進封裝:CoWoS 缺口仍在擴大
先進封裝把 GPU 和 HBM 封在一起,目前主要靠台積電的 CoWoS。台積電 7 月表示,後段封裝仍在短缺,缺口比之前更大。
台股相關公司有台積電、日月光投控與力成,設備廠有弘塑與萬潤。詳見先進封裝。
ASIC:雲端大廠自研,受限於上游產能
ASIC 是雲端大廠為自家工作設計的 AI 晶片,例如 Google TPU 與亞馬遜 Trainium。TrendForce 預估 2026 年有 27.8% 的 AI 伺服器採用 ASIC;缺的是 CoWoS、HBM 與載板等上游產能。
台股以設計服務為主,有創意、世芯-KY 與智原。詳見ASIC。
矽智財:不缺貨,先進製程 IP 單價較高
矽智財(IP)是驗證過的電路區塊,晶片公司付授權金與權利金使用。IP 沒有產能缺貨的問題;晶片走向 3 奈米、2 奈米,需要的介面 IP 更多、更貴。
台股相關公司有 M31、力旺、晶心科與祥碩。詳見矽智財。
伺服器 IC:BMC、PMIC 交期拉長,信驊調漲
BMC 是伺服器的遠端管理晶片,PMIC 負責把電壓降到晶片能用的大小。TrendForce 4 月指出 PMIC 交期拉長到 35~40 週,信驊表示第 4 季起漲價達雙位數。
台股相關公司有信驊、新唐、矽力-KY 與茂達。詳見伺服器 IC。
封裝測試:高階測試機與預燒產能吃緊
封裝測試是晶片做好後的封裝與出貨前檢測。欣銓年報寫 AI 晶片測試時間是傳統晶片的數倍,台積電 7 月也表示測試機短缺。
台股相關公司有京元電、欣銓、日月光投控與力成。詳見封裝測試。
探針卡:高階產能滿載
探針卡是晶圓測試時接觸每顆晶粒的介面,會磨損、要重複購買,屬於耗材。旺矽 5 月法說會表示,垂直式與 MEMS 探針卡產能滿載,預期持續到 2026 年底。
台股相關公司有旺矽、穎崴、精測與雍智科技。詳見探針卡。
半導體設備:擴產帶動訂單,測試機與耗材吃緊
前段主要機台以歐美日大廠為主,台股公司多在零組件、廠務工程、測試設備與耗材。SEMI 預估 2026 年全球設備銷售 1,659 億美元、年增 23.2%;設備與耗材沒有全面缺貨,吃緊的是測試機台與先進耗材。
台股相關公司有漢唐、帆宣、致茂、鴻勁與中砂。詳見半導體設備。
矽晶圓:沒有全面缺貨,高階規格吃緊
矽晶圓是所有晶片的基板,AI 晶片晶粒大,HBM 也更吃晶圓。SUMCO 估計 AI 用先進晶圓 2026 年約每月 100 萬片,2024 年約 40 萬片;長約價格維持不變,現貨價開始回升。
台股相關公司有環球晶、中美晶、台勝科與合晶。詳見矽晶圓。
B 線電路板有哪些環節?從材料、CCL 到 PCB 與載板
B 線生產承載與連接晶片的電路板。玻纖布、銅箔與樹脂三種材料吃緊,缺料從 CCL 一路傳到 PCB 與載板。
AI 伺服器 PCB:層數變多,交期拉長到近 1 年
PCB 固定晶片,並用板內銅線路傳送訊號與電力,GPU 底板已到 28~30 層。TrendForce 4 月指出 PCB 交期拉長到將近 1 年,TPCA 也指出價格逐季調漲。
台股相關公司有金像電、健鼎、臻鼎-KY 與華通。詳見AI 伺服器 PCB。可以彎折的軟板見軟板 FPC。
銅箔基板 CCL:上游三料吃緊,2026 年連續調漲
CCL 是玻纖布浸樹脂後和銅箔壓合的板材,是 PCB 每一層的核心材料。2026 年台光電、台燿、南亞與聯茂陸續調漲,聯茂毛利率從第 1 季 11.42% 升到第 2 季 22.02%。
台股相關公司有台光電、台燿、聯茂與騰輝-KY。詳見銅箔基板 CCL。
玻纖布:高階布集中日廠,一般布也漲價
玻纖布是 CCL 與載板的骨架,AI 要用低介電(Low-Dk)、低熱膨脹(Low-CTE)等特殊布。日東紡約占全球 T-glass 9 成,福島新廠 2027 年 7 月才開始供貨;高階布排擠產能,一般 E-glass 布也漲價。
台股相關公司有台玻、富喬、德宏與建榮。詳見玻纖布。
HVLP 銅箔與高頻樹脂:HVLP4 供不應求
HVLP 銅箔表面極平滑,高頻樹脂介電損耗低,兩者和玻纖布壓成 CCL。金居年報預估 2026 年 HVLP4 供需缺口 15%~25%,銅箔加工費與樹脂價格跟著上調。
台股相關公司有金居、榮科、國精化與長興。詳見銅箔與樹脂。
ABF 載板:大尺寸、高層數載板吃緊
ABF 載板承載 GPU、ASIC 等高階晶片,台積電 CoWoS 最底層就是 ABF 載板。高盛 7 月指出交期從年初 3~4 個月拉長到 12 個月,預估長約價格每季漲 10%~15%。低階 ABF 與 BT 載板則仍供過於求。
台股相關公司有欣興、南電與景碩。詳見ABF 載板;下一代的玻璃基板見玻璃基板。
平行零件有哪些?記憶體、光通訊、散熱、電源與機構件
平行零件依功能,可以再分成記憶體、光通訊與網路、散熱、電源、被動元件、連接器與機構件。
HBM 與 DRAM:缺貨,合約價大漲
HBM 把多層 DRAM 堆疊後和 GPU 封在一起,做同樣容量要用更多晶圓。TrendForce 估計 2026 年 HBM 用掉三大原廠約 22% 晶圓,只產出約 9% 位元。一般 DRAM 因此缺貨,TrendForce 預估第 1 季合約價季漲 90%~95%。
台灣沒有量產 HBM 的公司,台股相關公司有南亞科、華邦電與愛普。詳見HBM 與 DRAM。
企業級 SSD 與記憶體模組:NAND 幾乎不擴產,合約價連漲
企業級 SSD 存放 AI 模型與推論資料,由 NAND、控制晶片與電路板組成。TrendForce 預估 2026 年企業級 SSD 位元需求年增 80% 以上,NAND 原廠幾乎不擴產。
台股相關公司有群聯、威剛、宜鼎與旺宏。詳見SSD 與記憶體模組。
光收發模組:缺雷射晶片,不缺組裝產能
光模組把電訊號轉成光,讓機櫃之間用光纖傳資料。TrendForce 估計 800G 以上光模組 2026 年近 6,300 萬支,是 2025 年的 2.6 倍。缺的是雷射晶片、磷化銦基板與 DSP;上游漲價,模組端仍有價格競爭。
台股相關公司有聯亞、華星光、光環與前鼎。詳見光收發模組。
CPO 矽光子:2026 年小量出貨
CPO 把光引擎和交換器晶片放進同一個封裝,輝達說每埠功耗可從約 30W 降到約 9W。TrendForce 估 2026 年 CPO 只占 AI 光模組約 0.5%,2030 年左右約 35%。
台股相關公司有台積電、日月光投控、聯鈞與鴻海。詳見CPO 矽光子。
光纖陣列 FAU:光纖吃緊,FAU 多在送樣與小量出貨
FAU 把一排光纖精準對準矽光晶片,CPO 交換器與矽光子光模組都要用。一台 102.4T CPO 交換器有 1,152 條光纖(康寧,媒體整理)。光纖自 2025 年起供不應求,FAU 多在送樣到小量出貨階段。
台股相關公司有上詮、光聖、波若威與統新。詳見光纖陣列 FAU。
AI 交換器:受限於零件供給
AI 交換器把成千上萬顆 GPU 連成叢集,台廠多按雲端業者規格代工白牌交換器。IDC 統計 2026 年第 2 季資料中心交換器營收 123 億美元、年增 64.5%;Dell'Oro 指出市場至少 1~2 年受限於供給。
台股相關公司有智邦、明泰、啟碁與神準。詳見交換器。
AEC 高速銅纜:瓶頸在合格產能
AEC 是接頭裡加入 Retimer 晶片的高速銅纜,最長約 7 公尺,用來連接伺服器、交換器與相鄰機櫃。瓶頸不在銅,而在通過認證的晶片、組裝與線材產能,公開資料沒有看到全面缺貨或漲價。
台股相關公司有貿聯-KY、佳必琪、宏致與譜瑞-KY。詳見AEC 高速銅纜。
氣冷散熱:沒有全面缺貨,均熱片單價提高
氣冷用均熱片、熱管、均溫板與風扇把晶片的熱帶走。TrendForce 預估 2026 年 AI 晶片液冷滲透率 53%,代表仍有近半用氣冷或氣液混合;需求成長最快的是 AI 晶片用的均熱片。
台股相關公司有健策、奇鋐、雙鴻與建準。詳見氣冷散熱。
液冷散熱:需求成長比產能擴充快
液冷讓冷卻液流過貼在晶片上的水冷板,再經快接頭、分歧管送到 CDU。TrendForce 預估 AI 晶片液冷滲透率從 2025 年約 33% 升到 2026 年 53%。輝達 Vera Rubin NVL72 則採 100% 液冷。
台股相關公司有奇鋐、雙鴻、高力與富世達。詳見液冷散熱。
伺服器電源:BBU 與新規格吃緊
伺服器電源把交流電轉成直流電,AI 機櫃用電源層架集中供電,旁邊並聯 BBU 備援電池。一櫃用電從約 20kW 跳到 135kW 以上,下一步是 800V 高壓直流(HVDC)。
台股相關公司有台達電、光寶科、AES-KY 與順達。詳見伺服器電源。
功率半導體:矽基 MOSFET 缺貨,碳化矽不缺
功率半導體負責轉換與控制電流,800V 架構的高壓段改用碳化矽(SiC)與氮化鎵(GaN)。2026 年吃緊的是矽基 MOSFET 與二極體,交期拉長、報價上漲;碳化矽則因中國擴產,價格競爭激烈。
台股相關公司有強茂、德微、大中與富鼎。詳見功率半導體。
重電與電力:變壓器缺貨,電纜不缺
重電是把電從電網送進資料中心的變壓器、開關設備與電線電纜。美國電力變壓器 2025 年第 2 季平均交期 128 週,價格比 2019 年上漲約 77%(POWER 雜誌);華新年報則寫台灣線纜產能仍供過於求。
台股相關公司有士電、中興電、華城與亞力。詳見重電與電力。
被動元件:高容 MLCC 交期拉長、報價上調
被動元件是電容、電感與電阻,負責儲能、濾波與穩壓,用量最大的是 MLCC。村田表示一整櫃 AI 伺服器約用 44 萬顆 MLCC。TrendForce 指出,部分高容 MLCC 交期由 8 週拉長到 20 週。
台股相關公司有國巨、華新科、禾伸堂與臺慶科。詳見被動元件;石英元件與電阻另見石英元件、電阻與被動元件通路。
連接器與線束:不缺貨,原料成本上升
連接器與線束把 CPU 插槽、托盤、機櫃背板與電源接起來。以 GB300 NVL72 為例,一櫃 72 顆 GPU 靠銅纜卡匣接到 9 個交換器托盤。
台股相關公司有嘉澤、凡甲、良維與貿聯-KY。詳見連接器與線束。
機殼機櫃:整櫃組裝產能吃緊
機殼包住伺服器,機櫃把整排伺服器固定在一起;改成整櫃出貨後,機殼廠也做機櫃與組裝。媒體引述摩根士丹利,GB200、GB300 NVL72 今年約 8 萬~8.5 萬櫃,2025 年約 2.65 萬櫃。
台股相關公司有勤誠、營邦、晟銘電與迎廣。詳見機殼機櫃。
滑軌與軸承:少數合格廠商擴產追需求
伺服器滑軌讓伺服器能整台拉出機櫃維修,AI 托盤更重,品項與單價也跟著增加。南俊國際平均單價從 2024 年每組 203 元,升到 2026 上半年 346 元。
台股相關公司有川湖與南俊國際,設備用線性滑軌有上銀。詳見滑軌與軸承。
伺服器組裝與終端:ODM、顯卡、AI PC 與電腦零件
伺服器 ODM:零件與電力是瓶頸
ODM 替雲端業者設計、組裝 AI 伺服器,一路做到整櫃接電、接液冷與測試。Omdia 統計台灣製造商占全球 AI 伺服器出貨超過 90%,但量大毛利薄,廣達第 2 季毛利率 5.02%。
台股相關公司有鴻海、廣達、緯創與緯穎。詳見伺服器 ODM。
顯卡:被 AI 排擠,漲價又減量
顯卡的核心是 GPU 與顯示記憶體,用在遊戲、工作站與本機 AI。記憶體與 GPU 優先供應資料中心,2026 年顯卡多次漲價,微星預估全年顯卡數量減少約 1 成。
台股相關公司有華碩、技嘉、微星與撼訊。詳見顯卡。
AI PC:零件缺貨推高售價
AI PC 內建神經處理單元(NPU),能在電腦本機執行 AI 功能。AI 伺服器搶走記憶體與處理器產能,IDC 預估 2026 年 PC 出貨年減 11.3%,產值因漲價反而增加 1.6%。
台股相關公司有華碩、宏碁、微星與仁寶。詳見AI PC。
電腦零件:本身不缺貨,缺的是上游晶片
電腦零件是組桌上型電腦的主機板、電源、機殼與散熱器。主機板、電源與機殼本身不缺貨,缺的是記憶體、CPU 與顯卡晶片;TrendForce 預估第 1 季 PC DRAM 合約價季漲超過 100%。
台股相關公司有技嘉、華擎、海韻電與全漢。詳見電腦零件。
AI 供應鏈有哪些漲價與缺貨訊號?怎麼追蹤?
缺貨與漲價會不會延續,可以從 5 種公開資料追蹤:
- 月營收與備註:上市櫃公司每月 10 日前公布上月營收,備註常寫成長原因,例如定穎投控寫「受惠於漲價效應」。判讀方法見月營收怎麼看。
- 合約價:記憶體看 TrendForce 每季的合約價預估,漲幅收斂代表供需開始改善。
- 交期:PCB、CPU 交期近 1 年,美國電力變壓器約 128 週;交期縮短代表供給追上需求。
- 資本支出:雲端業者每季財報的資本支出指引,是整條鏈的需求源頭;台積電的資本支出則牽動設備與材料訂單。
- 法說會與毛利率:留意公司是否說產能滿載、調漲報價,以及毛利率有沒有跟著上升。
AI 供應鏈有哪些產業風險?
各章列出的風險,多半集中在 5 類:
- 資本支出放緩:TrendForce 預估雲端資本支出年增率,從 2026 年約 9 成降到 2027 年近 5 成。成長放慢時,缺貨與漲價可能緩解。
- 新產能開出:DRAM、ABF 載板、CCL 與變壓器的新產能,多在 2027~2029 年陸續開出。擴產集中時,供需可能反轉。
- 技術替代:CPO 普及會改變光模組與部分銅纜的需求,玻璃基板可能改變載板材料。800V 直流則把交流轉直流移到機櫃外。
- 客戶集中:緯穎前三大客戶約占營收 78%,AES-KY 前三大客戶約占 64%。需求集中在少數雲端業者與輝達平台。
- 題材與營收占比落差:華城資料中心相關營收約占 5%~6%,南電 AI 與高效運算占 16%。被歸為 AI 概念股,不代表 AI 已是營收主力。
常見問題
Q1:CoWoS 是什麼?為什麼是瓶頸?
CoWoS 是台積電的先進封裝技術,把 GPU 和 HBM 並排放在中介層上,封成一顆大晶片。台積電 2026 年 7 月表示,後段封裝仍在短缺,缺口比之前更大,詳見先進封裝。
Q2:HBM 是台灣廠商生產的嗎?
目前只有三星、SK 海力士與美光能量產 HBM,台灣沒有量產 HBM 的公司。美光在台中設有 HBM 產線,台股相關公司則以受惠 DRAM 漲價的南亞科、華邦電為主,詳見HBM 與 DRAM。
Q3:AI 伺服器為什麼改用液冷?
AI 晶片功耗超過 1kW,整櫃達到數百 kW,只靠風扇吹不走這麼多熱。TrendForce 預估 AI 晶片液冷滲透率 2026 年達 53%,仍有近半用氣冷或氣液混合,詳見液冷散熱。
Q4:CCL 連續漲價,雲端業者為什麼願意接受?
法人估計 CCL 占 AI 伺服器物料成本不到 1%,路透也報導雲端業者願意接受漲價。2026 年台光電、台燿、南亞與聯茂都有調漲紀錄,詳見銅箔基板 CCL。
Q5:伺服器組裝廠(ODM)也能受惠漲價嗎?
ODM 的營收成長主要來自出貨量與單櫃價值。廣達法說會表示,AI 機櫃平均售價第 2 季大致持平。ODM 營收包含 GPU 等昂貴零件,毛利率偏低,詳見伺服器 ODM。
延伸閱讀
- AI晶片是什麼?GPU、TPU、ASIC差異與台灣供應鏈:從運算晶片看 AI 需求怎麼傳到整條供應鏈
- 月營收怎麼看?YoY、MoM、累計營收與成長動能判讀:用月營收追蹤供應鏈公司的出貨與成長動能
- 三率是什麼?毛利率、營益率、淨利率與ROE、ROA怎麼看:比較不同環節公司的毛利與獲利效率
- 主題型ETF怎麼看?產業、因子與ESG ETF的集中風險:半導體與 AI 主題 ETF 的集中風險
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0