 里奇豪
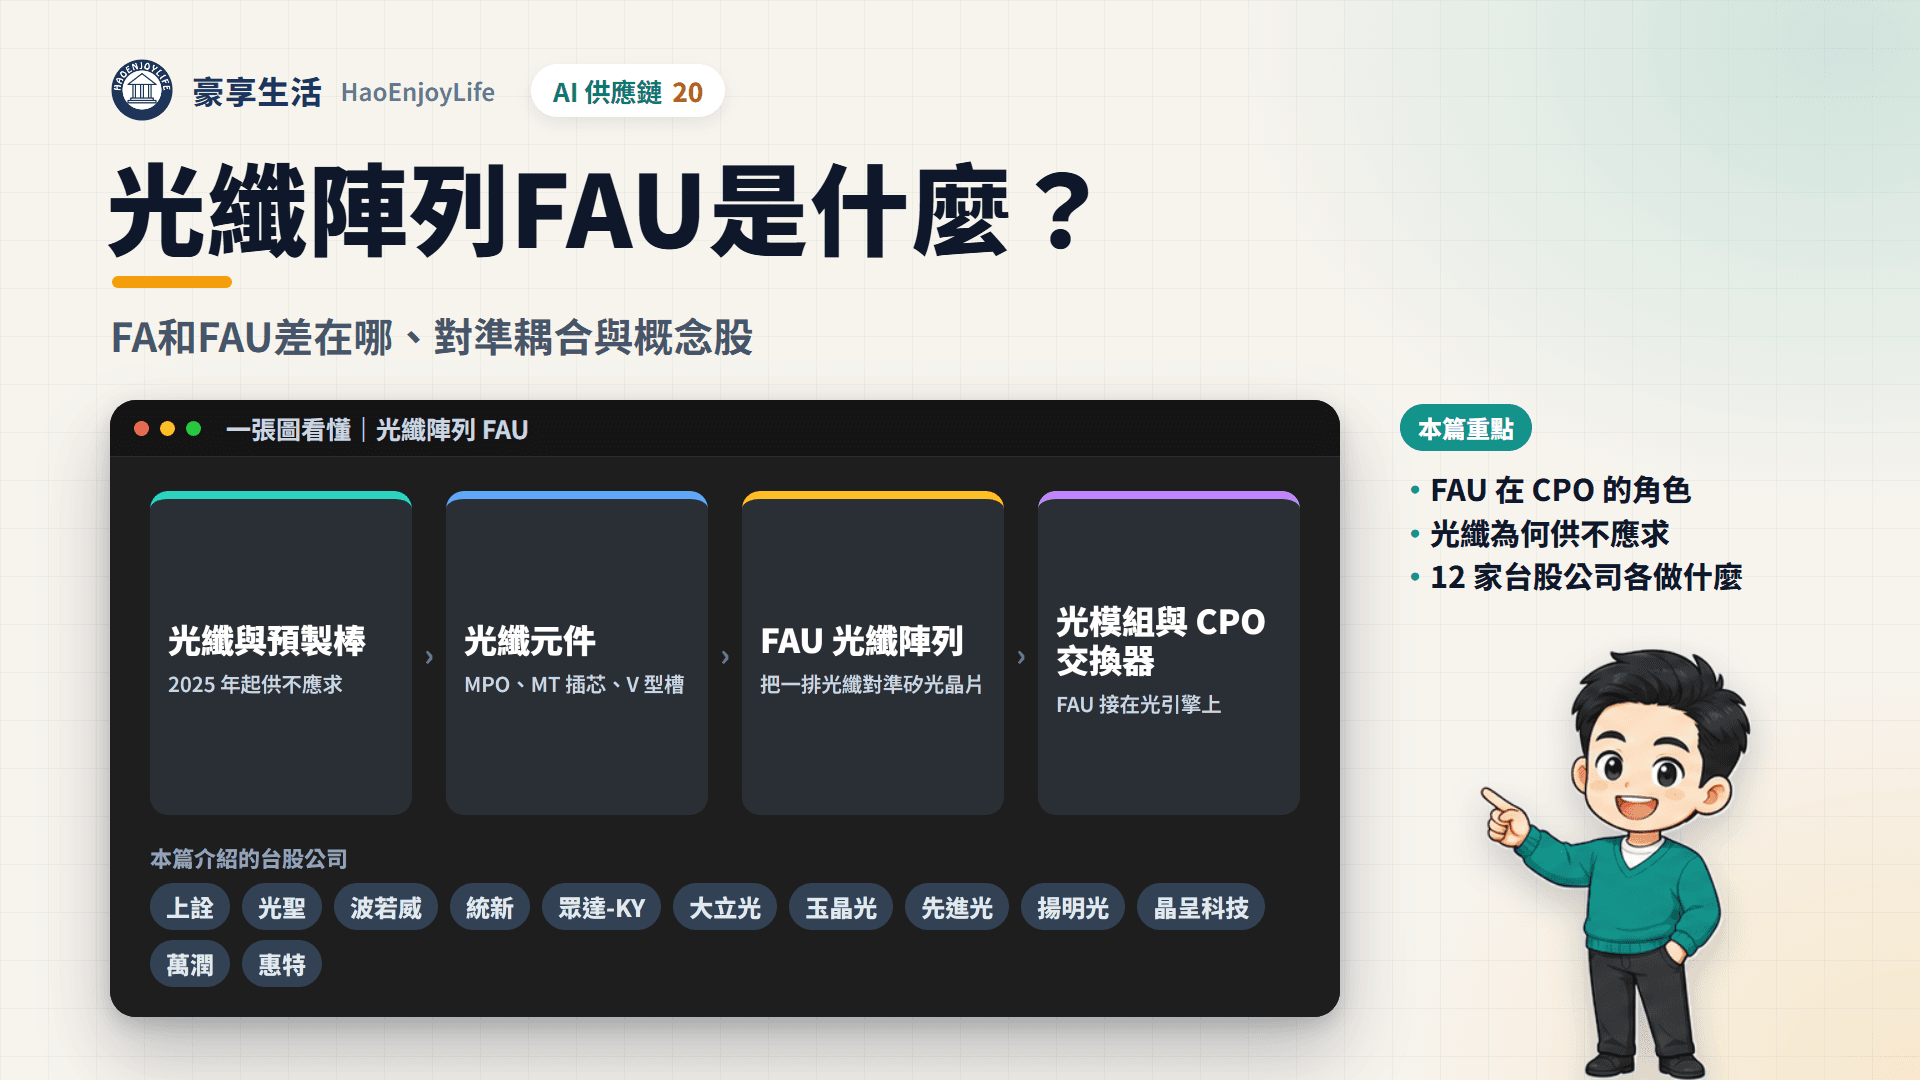
光纖陣列單元(FAU)是把一排光纖固定好,再精準對準矽光晶片的零件,負責把光導進晶片裡的波導。CPO(共同封裝光學)交換器與矽光子光模組都要用 FAU,光纖跳線、MPO 接頭等元件則負責把光送出機櫃。
AI 讓光纖用量大增。康寧 2026 年 9 月的簡報指出,一台 102.4T 的 CPO 交換器有 1,152 條光纖(媒體整理)。光纖材料自 2025 年起供不應求,FAU 又要次微米等級的對位,產能與良率是瓶頸。
台股相關公司分成 4 群:上詮、光聖、波若威、統新做光纖元件與 FAU;大立光、玉晶光、先進光、揚明光、晶呈科技與眾達-KY 從光學、材料與精密零件切入 FAU 零件;萬潤、惠特做耦光設備;聯鈞、華星光則是使用 FAU 的光模組廠。多數公司的 FAU 還在送樣到小量出貨階段,占營收比重仍小。
資料截至:股價到 2026 年 9 月 29 日(還原權息),月營收到 2026 年 8 月。
延伸閱讀:CPO矽光子是什麼?、AI漲價供應鏈有哪些
FA 和 FAU 差在哪?
差別在完整度:FA 是把一排光纖排好、固定的核心結構,FAU 則是以 FA 為基礎、可以直接和晶片對準耦光的完整零件。
FA(光纖陣列)是把裸光纖按固定間距排進 V 型槽基板,再用膠固化成一排,常見間距 127 微米。FAU 是 FA 再加上延伸光纖、MT 接頭與微透鏡或稜鏡,成為可以直接組裝的完整零件。
FA 和 FAU 對照
| 項目 | FA | FAU |
|---|---|---|
| 全稱 | Fiber Array,光纖陣列 | Fiber Array Unit,光纖陣列單元 |
| 結構 | 裸光纖排進 V 型槽基板,加蓋板用膠固化、端面研磨;間距常見 127 微米 | FA 加上延伸光纖、保護套管、MT 接頭,以及微透鏡或稜鏡 |
| 用途 | 把多根光纖固定在精準間距,是 FAU 的基礎零件 | 對準晶片波導或雷射,把光導入或導出 |
| 用在哪些模組 | 交給客戶組成 FAU,例如大立光先出貨 FA | 矽光子光模組、CPO 光引擎、NPO 模組、外部雷射光源 |
| 加工難度 | 出錯成本較低,可部分修正 | 多道加工疊加,一步出錯可能讓整個模組報廢 |
資料來源:數位時代 2026-07-27(工商時報供稿);上詮、波若威、華星光法說簡報;Marchetti 等人 2019 年 Photonics Research 回顧論文;查證日期 2026-10-15
FAU 和光纖跳線、MPO 差在哪?
光纖元件依位置分成幾種:機櫃之間用跳線與 MPO 接頭,光模組與機箱裡用光纖套件與配線盒,最靠近晶片的是 FAU。
AI 資料中心常見的光纖元件
| 元件 | 做什麼 | 用在哪裡 |
|---|---|---|
| 光纖跳線 | 兩端裝好接頭的光纖線 | 交換器、伺服器之間 |
| MPO 接頭與 MT 插芯 | 一個接頭同時接多芯光纖 | 高密度跳線與前面板 |
| 光纖套件、配線盒 | 整理與交叉重排多條光纖 | 光模組內、CPO 機箱內 |
| FAU 光纖陣列單元 | 把一排光纖對準矽光晶片 | 矽光子光模組、CPO 光引擎 |
| 薄膜濾光片 | 只讓特定波長通過 | 分波多工光模組 |
資料來源:上詮、波若威、統新 2025 年報與法說簡報
光纖陣列 FAU 在 AI 伺服器的哪個位置?
上詮簡報把 CPO 交換器的光路分成 4 段。FAU 接在光引擎上,機內光纖拉到前面板,再經前面板接頭與機外跳線連到其他設備。
可插拔的矽光子光模組裡也有 FAU,華星光簡報的模組組裝流程就有 FAU 對位這一站。
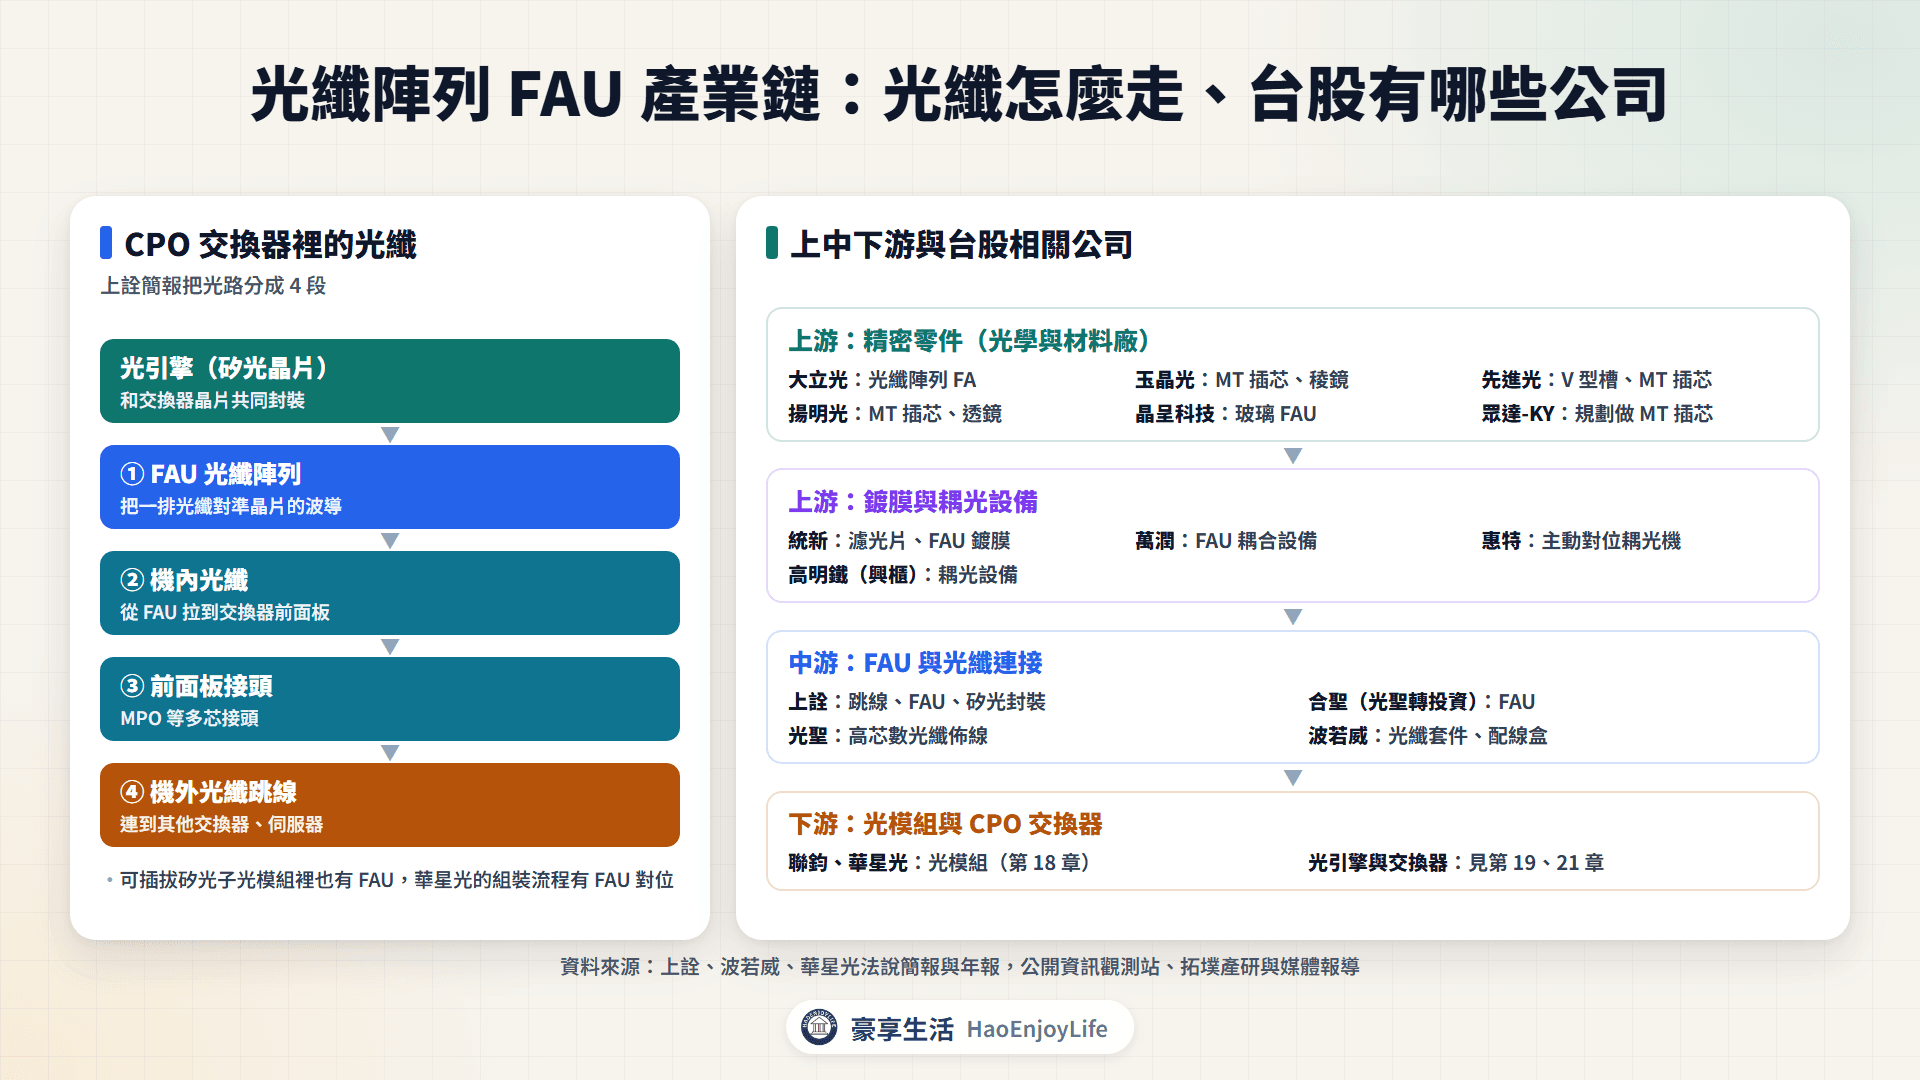
- 上游零件與設備:V 型槽、MT 插芯、透鏡與稜鏡來自光學廠,統新供應濾光片與鍍膜。萬潤、惠特與興櫃的高明鐵做耦光設備。
- 中游 FAU 與光纖連接:上詮與光聖轉投資的合聖做 FAU;光聖、波若威、上詮做跳線、光纖套件與配線盒。
- 下游:光模組見光收發模組,光引擎見CPO 矽光子,交換器見AI 交換器。
對準耦合是什麼?為什麼是 FAU 製程的關鍵?
對準耦合是把光纖對準晶片的波導或雷射,讓光以最小損耗進出,再用膠固定位置。例如華星光的 NPO 模組,FAU 要透過透鏡陣列對準 VCSEL 雷射與光偵測器。
上詮年報指出,矽光子用單模波導與單模光纖,尺寸很小,光纖難以對準晶片。學術回顧論文也指出,對位精度與固定後能否維持,是光子元件封裝成本與良率的主要來源。FAU 難在 3 個地方:
- 容差小:矽光晶片邊緣耦合的光點約 3×3 微米,偏移不到 1 微米就多損失 1 dB。
- 通道多:FAU 一次要對準數十個通道,只要轉一點角度,越外側的通道偏得越多。
- 固定時會偏:多數光學膠固化時會收縮 0.4%~1.5%,可能把 FA 拉離最佳位置。
FAU 常加上微透鏡,把光束放大成平行光,可以放寬對位容差。
主動對準和被動對準差在哪?
主動對準是一邊通光量測、一邊微調位置;被動對準靠 V 型槽等機構特徵直接定位,不量測光。拓墣產研 9 月指出,FAU 耦合目前以主動對準為主。
主動對準與被動對準
| 項目 | 主動對準 | 被動對準 |
|---|---|---|
| 做法 | 量測耦合進來的光功率,用多軸平台微調到最佳位置再固化 | 靠 V 型槽、定位銷或對位標記,把光纖放到預定位置 |
| 優點 | 精度高,適合矽光子次微米的容差 | 不必逐顆量光,可能較省成本 |
| 限制 | 要精密平台、即時量測與演算法,設備門檻高 | 受零件加工公差限制,難達奈米等級;重複性不足時良率會下降 |
資料來源:PI(Physik Instrumente)2025-01-30 技術文章;Marchetti 等人 2019 年 Photonics Research 回顧論文;上詮 2025 年報;拓墣產研(TechNews 2026-09-29);查證日期 2026-10-15
台廠方面,華星光簡報的 2D 陣列 FAU 採主動對位,惠特推出主動對位耦光機。波若威年報則寫,製程導入主動或被動光耦合的演算模式。
FAU 與光纖元件的需求從哪裡來?為什麼成長?
需求來自 3 個地方:矽光子光模組變多、CPO 交換器開始出貨,以及 AI 資料中心的佈線越來越密。TrendForce 8 月估計,九大雲端業者 2026 年資本支出超過 8,867 億美元,年增約 90%。
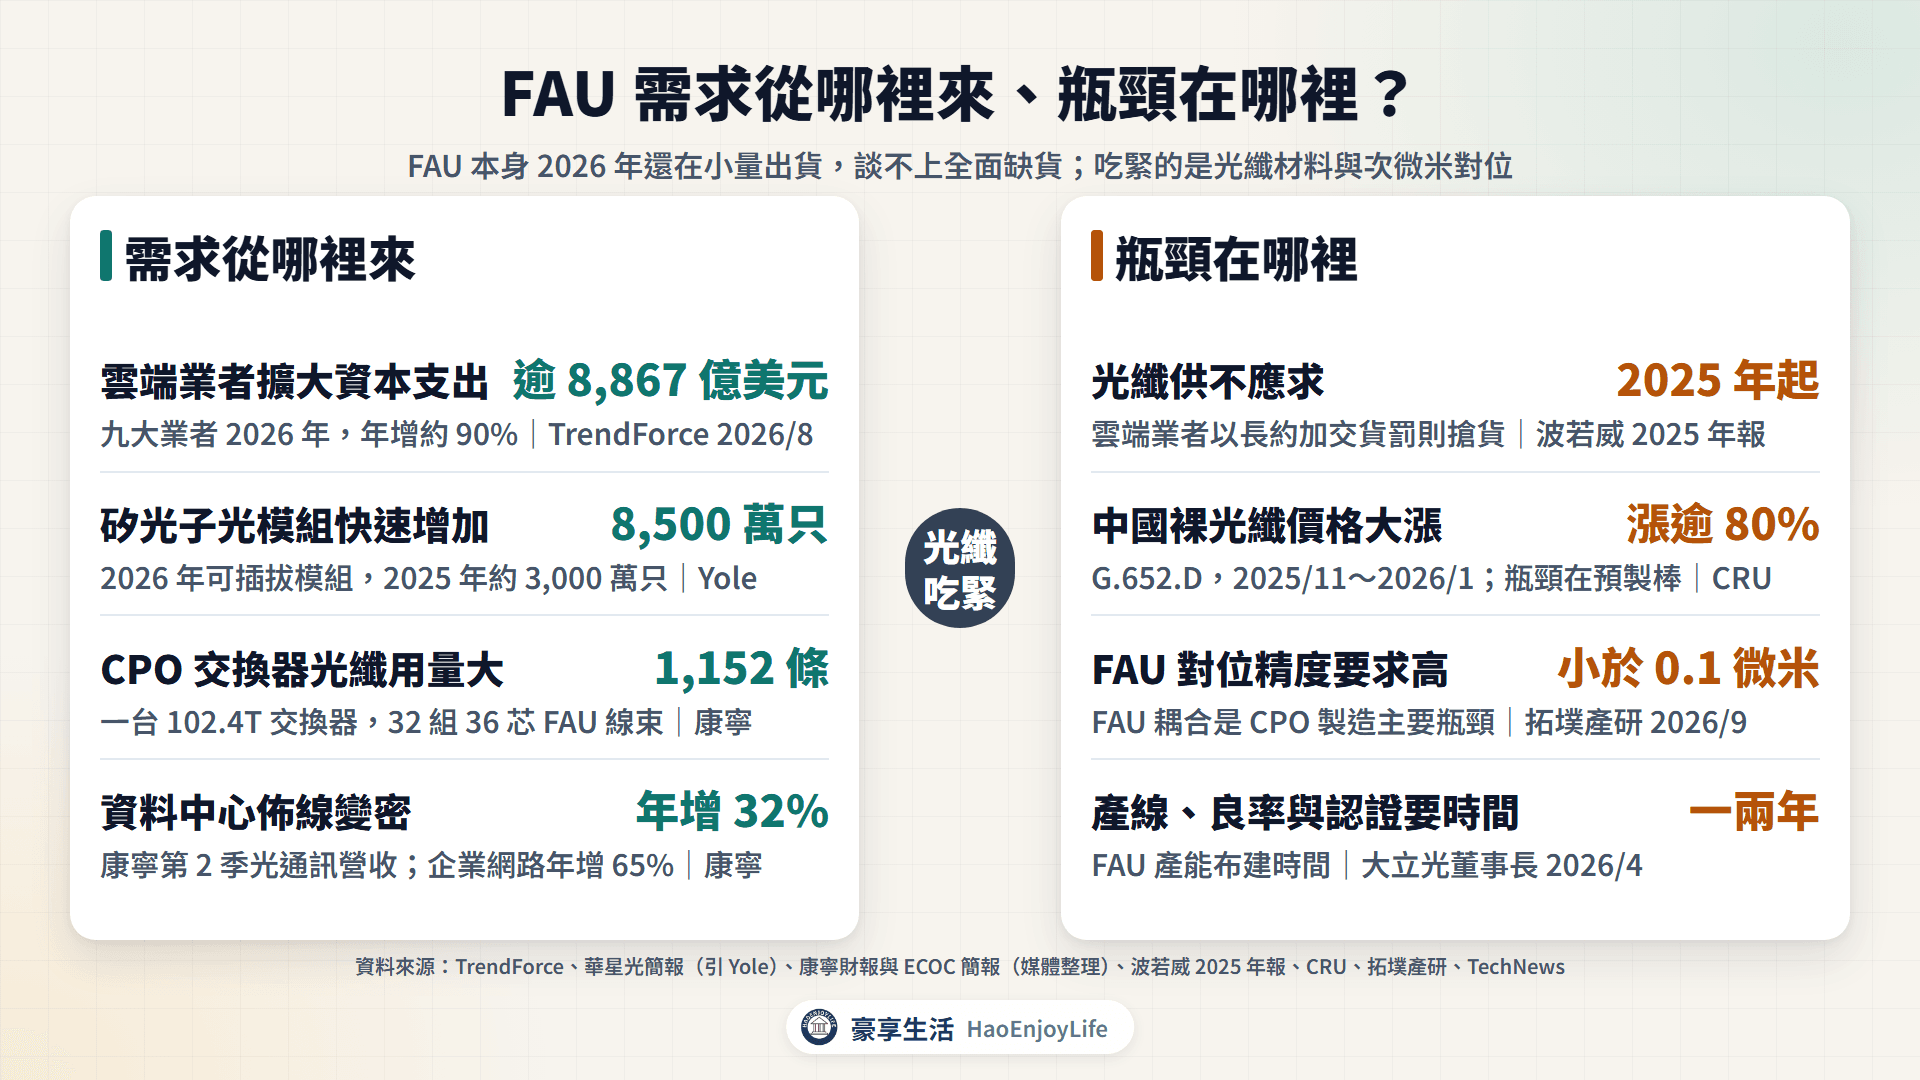
- 矽光子光模組:華星光簡報引用 Yole,矽光子可插拔模組 2026 年 8,500 萬只,2025 年約 3,000 萬只。上詮年報引用 LightCounting,2030 年採用矽光子調變器的模組市占升到 60%。
- CPO 交換器:康寧在 ECOC 2026 指出,一台 102.4T 交換器用 32 組 36 芯的 FAU 線束(媒體整理)。鴻海 5 月法說表示,CPO 交換機 2026 年約 1 萬台。
- 資料中心佈線:康寧第 2 季光通訊營收年增 32%,企業網路年增 65%;Amazon、NVIDIA 都和康寧簽了長期合作。光聖上半年高芯數光纖產品占營收超過 5 成,最多做到 6,912 芯。
- 市場規模:TrendForce 估 CPO 加 NPO 市場 2030 年超過 390 億美元。
FAU 為什麼缺貨?瓶頸在哪裡?
FAU 本身 2026 年還在小量出貨,談不上全面缺貨。吃緊的是兩件事:上游光纖材料供不應求,以及 FAU 要次微米對位,產線、良率與客戶認證都要時間。
- 光纖材料:波若威年報寫,光纖自 2025 年起供不應求,雲端業者以長約加交貨罰則搶貨。研究機構 CRU 指出,中國 G.652.D 裸光纖 2025 年 11 月到 2026 年 1 月上漲超過 80%。
- 預製棒擴產慢:CRU 表示瓶頸在光纖預製棒,重啟閒置產能要花數個月。康寧則和 NVIDIA 合作,把美國光纖產能增加 50% 以上。
- 對位精度:拓墣產研 9 月指出,FAU 耦合是 CPO 製造與測試的主要瓶頸,對位精度要小於 0.1 微米。大立光法說表示,自家精度已到 0.3 微米以下,市場多在 0.5~0.8 微米。
- 良率與可靠度:大立光董事長林恩平 4 月表示,FAU 要關注良率,產能布建要一兩年。康寧簡報顯示,CPO 系統約 40 FIT 的故障率裡,FAU 就占約 38 FIT(媒體整理)。
FIT 是每 10 億小時的故障次數。上詮簡報也寫,FAU 要能承受 260 度的迴焊製程。
光纖元件廠的毛利率與價格說法
下表整理元件廠的毛利率變化,統新年報也寫到調價策略。
光纖元件公司的毛利率與價格說法
| 公司 | 期間 | 毛利率 | 公司說法 |
|---|---|---|---|
| 光聖 | 2026 上半年 | 59.50%(去年同期 56.53%) | 下半年動能優於上半年 |
| 統新 | 2026 年第 2 季 | 56.20%(去年同期 20.09%) | 800G 售價偏低,策略性調高售價 |
| 上詮 | 2026 年第 2 季 | 0%(去年同期 20%) | 上半年每股虧損 1.18 元 |
資料來源:光聖、統新、上詮法說簡報;統新 2025 年報;光聖法說為富果整理
FAU 與光纖元件的營收從哪裡來?
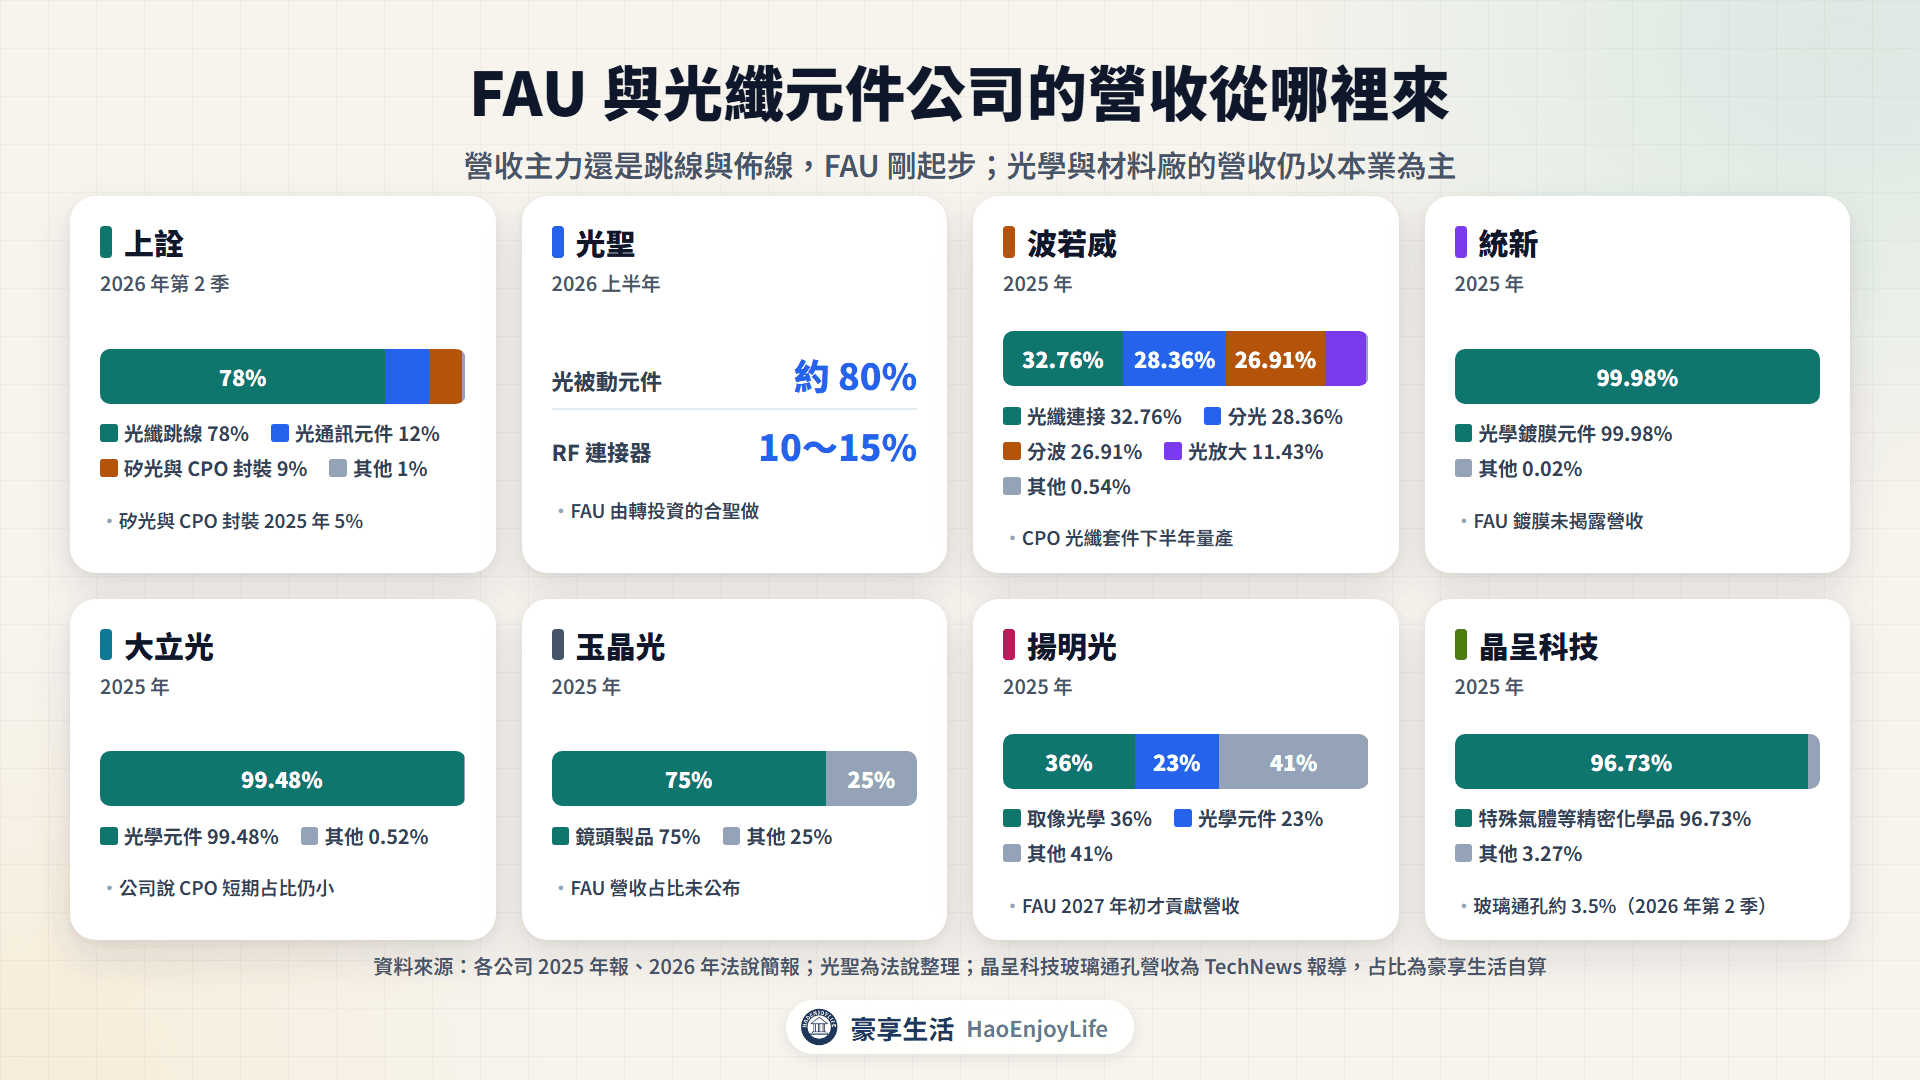
這個產業有 6 種收入:跳線與連接線、資料中心佈線、FAU 與精密零件、被動光元件、封裝代工費,以及耦光設備。目前營收主力還是跳線與佈線,FAU 剛起步。
主要公司的營收結構與 FAU 進度
| 公司 | 營收結構(公司公布) | FAU 相關占比與階段 |
|---|---|---|
| 上詮 | 光纖跳線 78%、光通訊元件 12%、矽光與 CPO 封裝 9%(2026Q2) | 矽光與 CPO 封裝 9%,3.2T FAU 第 3 季微量 |
| 光聖 | 光被動元件約 80%、RF 連接器 10~15%(2026 上半年) | FAU 由轉投資的合聖做,第 3 季末試產 |
| 波若威 | 光纖連接 32.76%、分光 28.36%、分波 26.91%(2025) | CPO 光纖套件下半年量產 |
| 統新 | 光學鍍膜元件 99.98%(2025) | FAU 鍍膜 2025 年開發成功,未揭露營收 |
| 大立光 | 光學元件 99.48%(2025) | 公司說 CPO 短期占比仍小 |
| 玉晶光 | 鏡頭製品 75%(2025) | 零件部分出貨 |
| 先進光 | 光學產品 56%、電子零組件 44%(2025) | 8 月送驗 |
| 揚明光 | 取像光學 36%、光學元件 23%(2025) | 2027 年初才貢獻 |
| 晶呈科技 | 特殊氣體等精密化學品 96.73%(2025) | 玻璃通孔產品約 3.5%(2026Q2) |
資料來源:各公司 2025 年報與 2026 年法說簡報;晶呈科技玻璃通孔營收為 TechNews 報導,占比為豪享生活自算
上詮的變化最明顯。矽光與 CPO 封裝占營收從 2025 年 5% 升到 2026 年第 2 季 9%,這項營收第 2 季年增 52%。
FAU 概念股有哪些?
台股 FAU 概念股可分成 3 群:光纖元件與 FAU 廠、從光學與材料切入的新進者,以及對準耦合設備廠。另外,聯鈞、華星光等光模組廠是使用 FAU 的一方,寫在本節最後。
台股 FAU 概念股與產品
| 公司(代號) | 在鏈上的角色與產品 | FAU 進度 |
|---|---|---|
| 上詮(3363) | 跳線、FAU、矽光封裝 | 3.2T 以上 FAU 第 3 季微量交貨 |
| 光聖(6442) | 高芯數光纖佈線,轉投資合聖做 FAU | 合聖第 3 季末試產 |
| 波若威(3163) | 光纖套件、配線盒 | CPO 光纖套件第 3 季小量試產 |
| 統新(6426) | 濾光片、FAU 鍍膜 | 鍍膜 2025 年開發成功 |
| 眾達-KY(4977) | 光模組,規劃做 MT 插芯 | 規劃中 |
| 大立光(3008) | 光纖陣列 FA | 已接單,最快 2027 年中量產 |
| 玉晶光(3406) | MT 插芯、稜鏡等零件 | 部分出貨,多數送樣(媒體報導) |
| 先進光(3362) | V 型槽、MT 插芯 | 8 月送驗(媒體報導) |
| 揚明光(3504) | MT 插芯、透鏡 | 2 項試產,2027 年初量產 |
| 晶呈科技(4768) | 玻璃 FAU | 轉向量產(媒體報導) |
| 萬潤(6187) | FAU 耦合設備 | 第 4 季交貨 |
| 惠特(6706) | 主動對位耦光機 | 客戶驗證及導入 |
資料來源:各公司法說簡報、年報、公開資訊觀測站與媒體報導
光纖元件與 FAU
上詮(3363):做光纖跳線、光纖連接器與 FAU,2025 年光纖跳線占營收 63.01%。2026 年 2 月完成 31.6 億元現金增資,建 FAU 高精密自動化產線。3.2T 以上 FAU 第 3 季微量交貨,6.4T 以上排在 2027 年後;8 月營收年增 13.2%。
光聖(6442):做資料中心用的高芯數光纖、跳線與配線盒,也做 RF 連接器,8 月營收年增 152.2%。轉投資的合聖 6 月登錄興櫃,首條 FAU 產線預計第 3 季末試產。媒體報導,合聖最快 2027 年下半年量產,年產能上看 20 萬組。
波若威(3163):做光纖套件、跳線、分光器與分波多工器,是 NVIDIA 公布的 CPO 夥伴之一。400G、800G 光纖套件已量產,CPO 用光纖套件與配線盒第 3 季小量試產。公司表示第 4 季月產能達千級,2027 年第 1 季挑戰萬級。
統新(6426):做光通訊用的薄膜濾光片,用在 800G、1.6T 光模組與分波多工設備。年報寫 2025 年 FAU 產品鍍膜開發成功,簡報把它對應到機櫃內的 GPU 互連。第 2 季毛利率 56.20%,8 月營收公告寫「市場需求漸回溫」。
眾達-KY(4977):本業是光收發模組,7 月起併入品固集團。品固主要生產微型塑膠緊固件,眾達-KY 規劃用它做 CPO 用的 MT 插芯等精密零件。8 月營收年增 106.2%,公告寫是因為納入品固營收。
光學與材料廠切入 FAU 零件
光學鏡頭廠擅長精密模具與對位,是 FAU 零件的主要新進者。這幾家都還沒有公布 FAU 的營收占比。
大立光(3008):手機鏡頭大廠,7 月法說表示取得首張光纖陣列(FA)量產訂單。FA 7 月送樣、第 3 季底建好試產線,最快 2027 年中量產。公司說 CPO 短期營收占比仍小,2025 年光學元件占營收 99.48%。手機鏡頭本業見手機鏡頭概念股有哪些?。
玉晶光(3406):做手機等光學鏡頭,2025 年鏡頭製品占營收 75%。媒體報導,MT 插芯、準直器、稜鏡與 V 型槽已有部分出貨,多數還在送樣,2027~2028 年量產。2026 年 10 月 15 日公告,私募普通股約 48.13 億元由 3M United Kingdom Limited 認購,公司說明雙方要建立策略合作,布局高速光通訊、AI 資料中心與高效能運算。
先進光(3362):做光學鏡頭與電子零組件,2025 年各占營收 56%、44%。媒體報導,公司以 V 型槽與 MT 插芯為主,FAU 8 月送客戶驗證、2027 年量產。8 月營收年減 32.9%。
揚明光(3504):做取像鏡頭、光學元件與車用光學。總經理 7 月表示,FAU 領域生產 MT 插芯等元件,5 項開發中、2 項試產,2027 年初量產並貢獻營收。
晶呈科技(4768):本業是半導體用特殊氣體,2025 年占營收 96.73%。媒體報導,一體式玻璃 FAU 由工程驗證轉向量產,CPO 客戶已開始拉貨。第 2 季玻璃通孔(TGV)系列營收約 1,330 萬元,約占同季營收 3.5%(豪享生活自算)。
耦光設備
萬潤(6187):先進封裝點膠設備廠,詳見先進封裝。8 月法說表示,矽光子耦合設備第 4 季交貨。
惠特(6706):原本做 LED 設備,在 SEMICON Taiwan 2026 展出 CPO 與 NPO 用的主動對位耦光機。8 月營收公告寫,公司轉型仍在客戶驗證及導入階段。興櫃的高明鐵也取得 800G、1.6T 光模組的耦光對位設備訂單(媒體報導)。
使用 FAU 的光模組廠
聯鈞(3450)、華星光(4979):兩家都不做 FAU,是光纖元件的鄰近環節。聯鈞的外部光源 ELSFP 透過盲插接頭與光纖接到 CPO 交換器,華星光的 NPO 模組組裝要做 FAU 對位。詳見光收發模組。
FAU 相關公司的營收與股價比較
下表比較 10 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的還原股價漲跌幅。股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
FAU 與光纖元件相關公司的營收與股價(2026 年)
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來股價漲跌幅 |
|---|---|---|---|
| 統新(6426) | +68.3% | +78.2% | +262.3% |
| 大立光(3008) | +3.7% | -16.2% | +148.8% |
| 玉晶光(3406) | +11.8% | +0.7% | +101.2% |
| 波若威(3163) | +17.7% | +9.7% | +90.9% |
| 先進光(3362) | -5.3% | -32.9% | +83.5% |
| 揚明光(3504) | +9.0% | +17.3% | +57.1% |
| 上詮(3363) | -10.6% | +13.2% | +42.5% |
| 眾達-KY(4977) | +13.7% | +106.2% | +20.6% |
| 光聖(6442) | +42.6% | +152.2% | +11.2% |
| 晶呈科技(4768) | +126.4% | +93.1% | -6.5% |
資料來源:豪享看股票,月營收與還原權息收盤價(2025-12-31~2026-09-29)
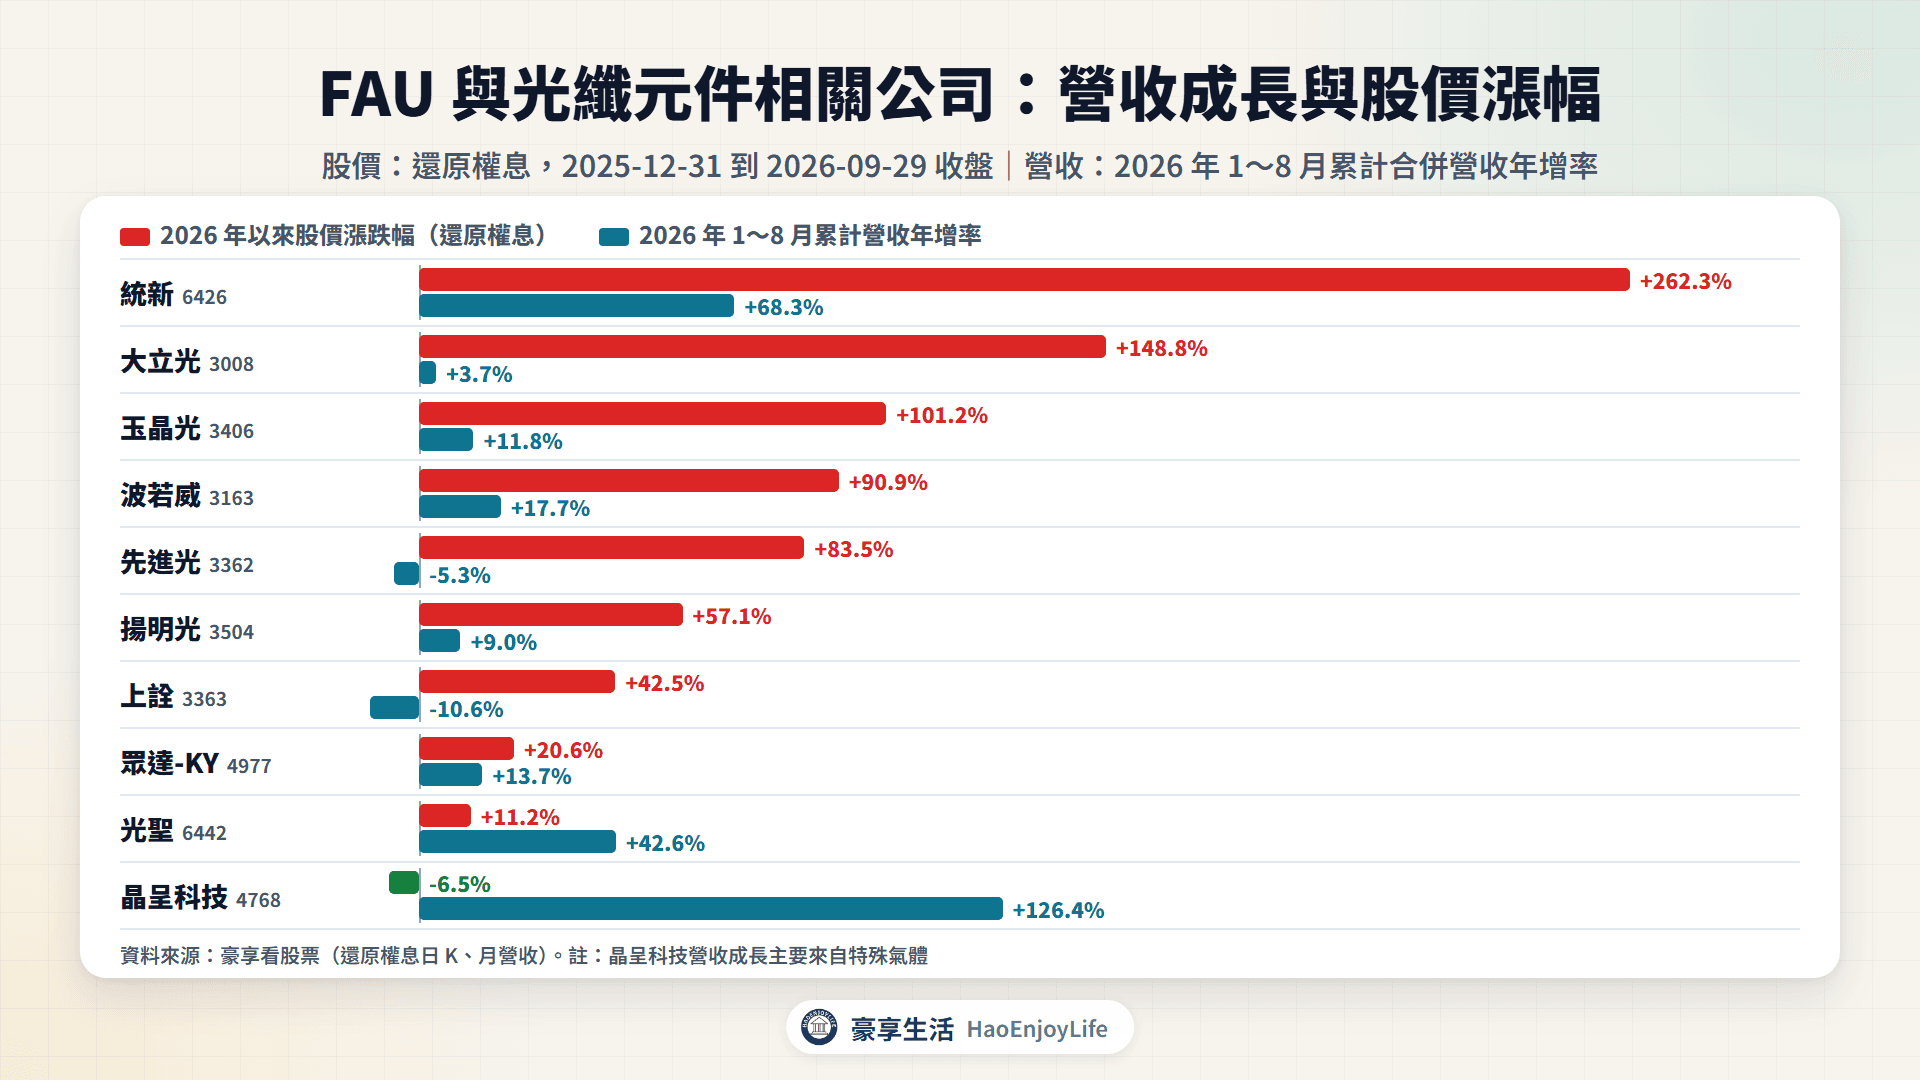
- 營收與股價都大幅成長:統新營收年增 68.3%、股價漲 262.3%。營收來自光模組濾光片,FAU 鍍膜還沒有揭露營收。
- 股價漲幅明顯大於營收成長:大立光、玉晶光、波若威、先進光、揚明光、上詮,營收年增不到 20%、股價漲 40% 以上。這幾家的 FAU 營收還沒公布或占比仍小,量產時程落在 2026 年下半年到 2028 年。
- 營收成長大於股價漲幅:光聖營收年增 42.6%、股價漲 11.2%;晶呈科技營收年增 126.4%、股價跌 6.5%,成長主要來自特殊氣體。
- 營收與股價都溫和:眾達-KY 營收年增 13.7%、股價漲 20.6%,7、8 月營收大增來自併入品固。
萬潤、惠特的耦光設備還在交貨初期,營收主要來自其他設備,沒有放進比較。追蹤方法見月營收怎麼看。
最近誰在切入 FAU?
2026 年的主軸是光學鏡頭廠切入 FAU 零件,以及既有光纖元件廠擴產。新進者多在送樣到小量出貨,量產時間集中在 2027 年。
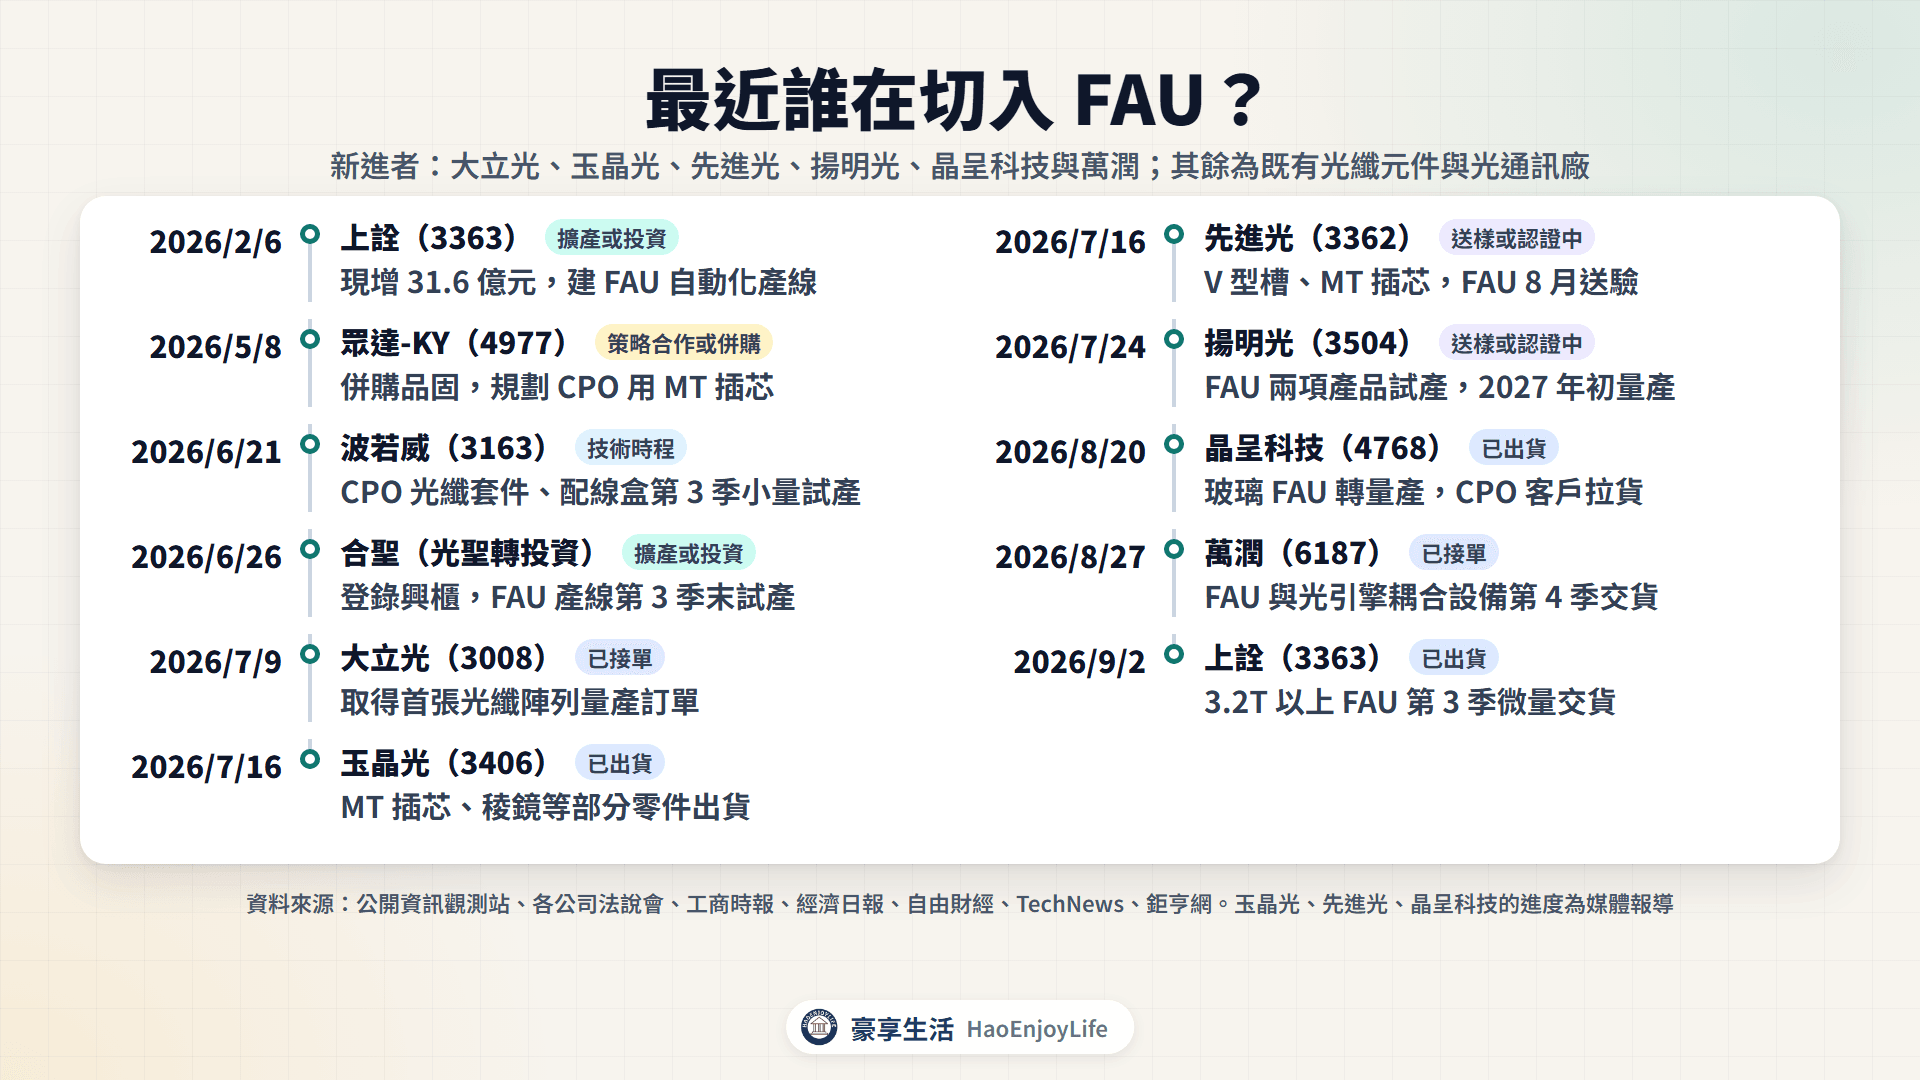
2026 年 FAU 切入與擴產動態
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2026-02-06 | 上詮(3363) | 現增 31.6 億元,建 FAU 自動化產線 | 擴產或投資 |
| 2026-05-08 | 眾達-KY(4977) | 併購品固,規劃 CPO 用 MT 插芯 | 策略合作或併購 |
| 2026-06-21 | 波若威(3163) | CPO 光纖套件、配線盒第 3 季小量試產 | 技術時程 |
| 2026-06-26 | 合聖(光聖轉投資) | 登錄興櫃,FAU 產線第 3 季末試產 | 擴產或投資 |
| 2026-07-09 | 大立光(3008,新進) | 取得首張光纖陣列量產訂單 | 已接單 |
| 2026-07-16 | 玉晶光(3406,新進) | MT 插芯、稜鏡等部分零件出貨 | 已出貨(媒體報導) |
| 2026-07-16 | 先進光(3362,新進) | V 型槽、MT 插芯,FAU 8 月送驗 | 送樣或認證中(媒體報導) |
| 2026-07-24 | 揚明光(3504,新進) | FAU 兩項產品試產,2027 年初量產 | 送樣或認證中 |
| 2026-08-20 | 晶呈科技(4768,新進) | 玻璃 FAU 轉量產,CPO 客戶拉貨 | 已出貨(媒體報導) |
| 2026-08-27 | 萬潤(6187,新進) | FAU 與光引擎耦合設備第 4 季交貨 | 已接單 |
| 2026-09-02 | 上詮(3363) | 3.2T 以上 FAU 第 3 季微量交貨 | 已出貨 |
資料來源:公開資訊觀測站、各公司法說會、工商時報、經濟日報、自由財經、TechNews、鉅亨網
國外大廠也在卡位。康寧在 OFC 2026 推出 CPO 用的可拆式光纖陣列接頭,另有玻璃波導接頭 GlassBridge。
FAU 產業未來怎麼發展?
- 頻寬與通道:上詮的 FAU 從 1.6T、3.2T 走到 6.4T,12.8T 以上在研發。通道數從 20~80 朝 100 以上,波若威可到 144 通道。
- 可拆式接頭:NVIDIA 表示,CPO 模組用可拆式光學接頭,可以提高組裝良率、支援全自動量產。上詮、合聖與波若威都在做可拆式 FAU。
- 新的耦光方式:康寧 GlassBridge 可拆、24 通道以上,光纖到晶片的耦光損耗約 1.5 dB。
- 放量時點:TrendForce 預估 CPO 交換器 2027~2028 年大規模出貨。台廠 FAU 的量產時程也集中在 2027 年。
該追蹤哪些指標?
- FAU 營收占比:上詮的矽光與 CPO 封裝占比(2026 年第 2 季 9%),以及新進者是否開始揭露。
- 毛利率:上詮第 2 季毛利率 0%,FAU 放量後能否回升,詳見三率怎麼看。
- 量產時程:大立光 2027 年中、合聖 2027 年下半年,以及波若威第 4 季月產能千級是否如期。
- 光纖供需:康寧光通訊營收與擴產進度,以及研究機構公布的光纖價格。
FAU 產業有哪些風險?
- 新產能集中開出:上詮投入 15.38 億元買 FAU 設備,合聖年產能上看 20 萬組,多家光學廠也規劃 2027 年量產。需求不如預期時,價格可能承壓。
- 光纖價格回落:這波光纖漲價來自預製棒吃緊,閒置產能重啟後,供需可能轉為寬鬆。
- 技術路線未定:可拆式 FAU、玻璃波導、邊緣或光柵耦合都在發展,路線改變會影響哪些零件與廠商勝出。
- 良率與可靠度:FAU 耦合是 CPO 製造的主要瓶頸,也占系統故障率的大部分,良率不如預期會延後放量。
- 客戶集中:上詮 2025 年最大客戶占營收 70.16%,美洲占 79.61%;光聖歐美市場占 9 成。
- 題材與營收落差:上詮矽光與 CPO 封裝只占 9%,大立光光學元件占 99.48%,晶呈科技特殊氣體占 96.73%。
- 股本稀釋:上詮現金增資 31.6 億元,光聖、波若威、眾達-KY 2026 年也有現增或私募案。
常見問題
Q1:MPO 接頭是什麼?
MPO 是一次連接多芯光纖的接頭,核心零件是開了一排光纖孔的 MT 插芯。AI 資料中心的光纖密度高,交換器與配線多用這類多芯接頭。
Q2:為什麼手機鏡頭廠要做 FAU?
FAU 要把光纖對準到次微米等級,需要精密模具、光學設計與自動化對位,這是鏡頭廠熟悉的能力。大立光、玉晶光、先進光與揚明光都規劃 2027 年前後量產。
Q3:FAU 什麼時候會大量出貨?
上詮 3.2T 以上 FAU 2026 年第 3 季開始微量交貨,大立光、合聖等新產線多在 2027 年量產。TrendForce 預估 CPO 交換器 2027~2028 年大規模出貨。
延伸閱讀
- CPO矽光子是什麼?:FAU 所在的共同封裝光學與光引擎
- 光收發模組與雷射晶片:矽光子光模組與雷射
- AI 交換器與網通設備:CPO 交換器的系統廠
- 手機鏡頭概念股有哪些?:大立光、玉晶光的鏡頭本業
- 月營收怎麼看?:用累計年增率與備註追蹤營收
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0