 里奇豪
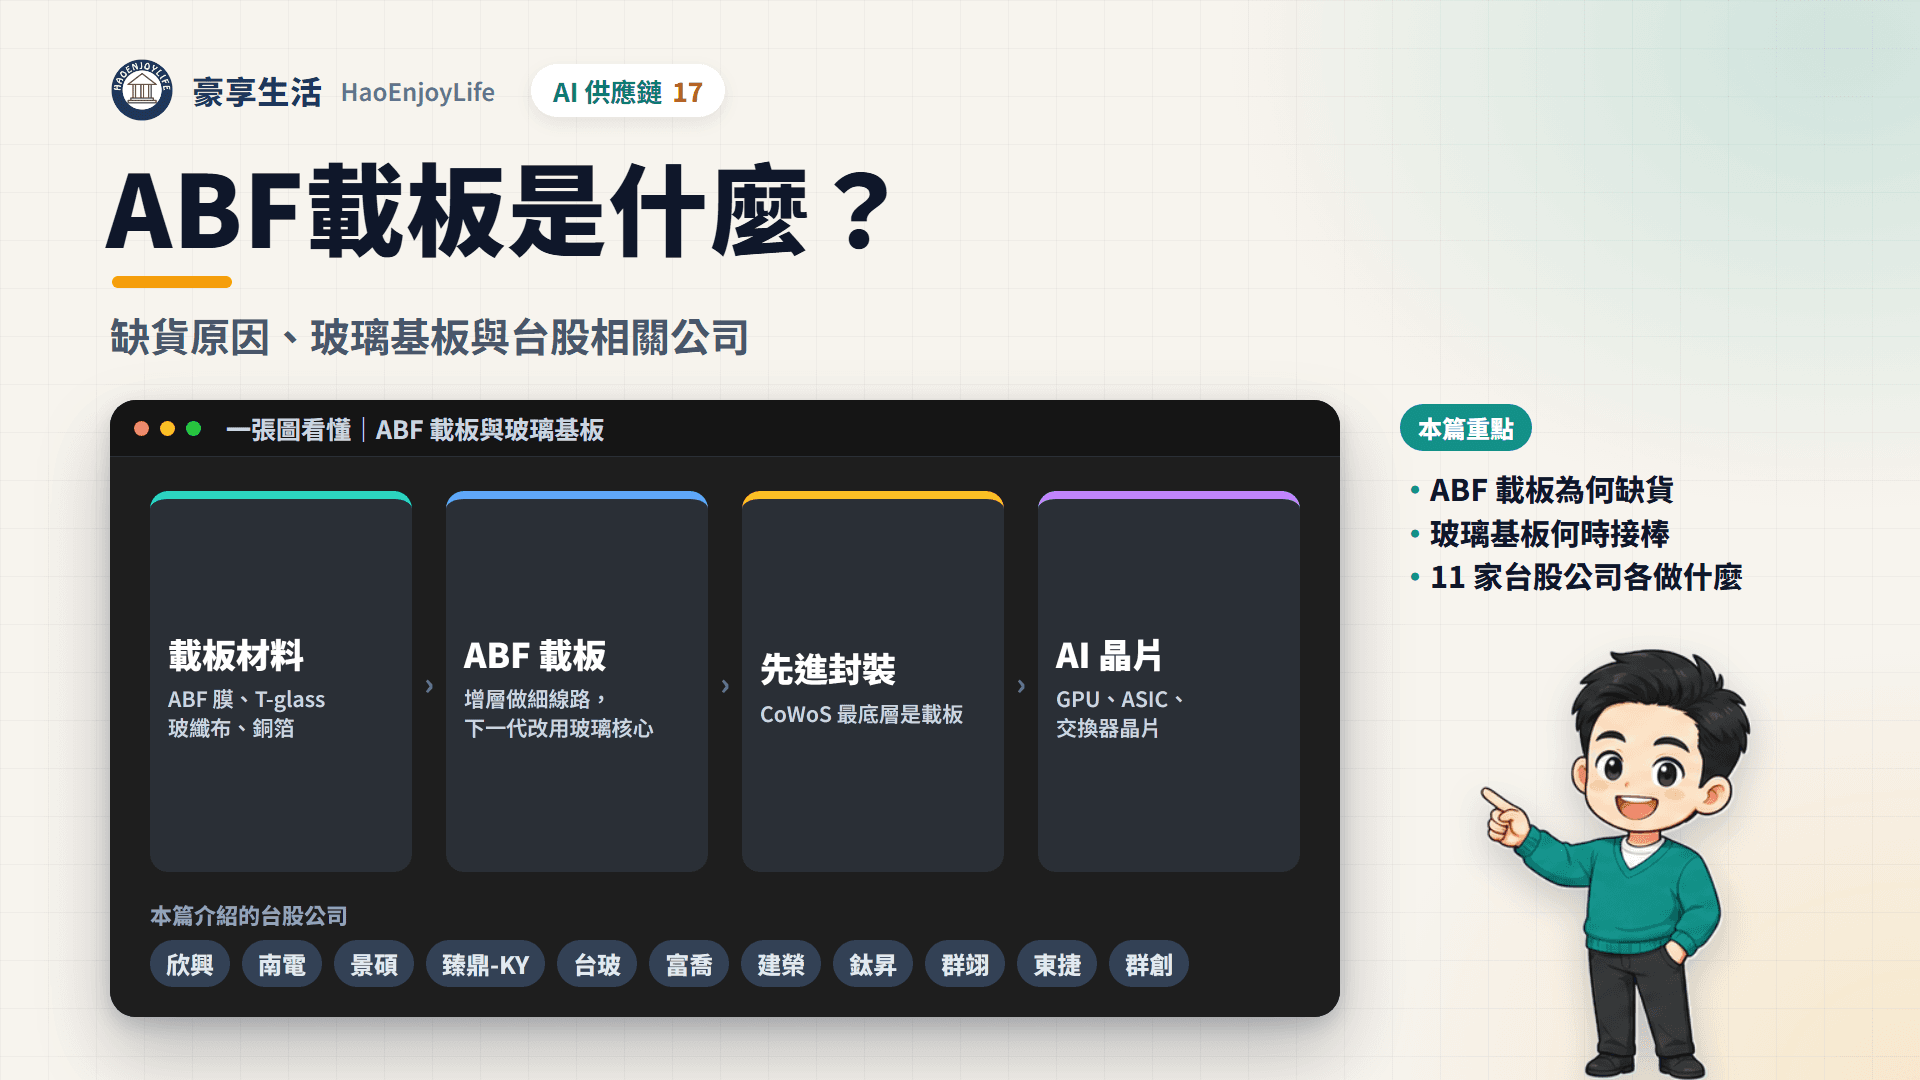
ABF 載板是承載高階晶片的 IC 載板,用味之素增層膜(ABF)一層層做出細線路。它把晶片上密集的接點轉接到電路板,AI 伺服器的 GPU、ASIC、CPU 與交換器晶片都要用。台積電 CoWoS 封裝最底層的載板,就是 ABF 載板。
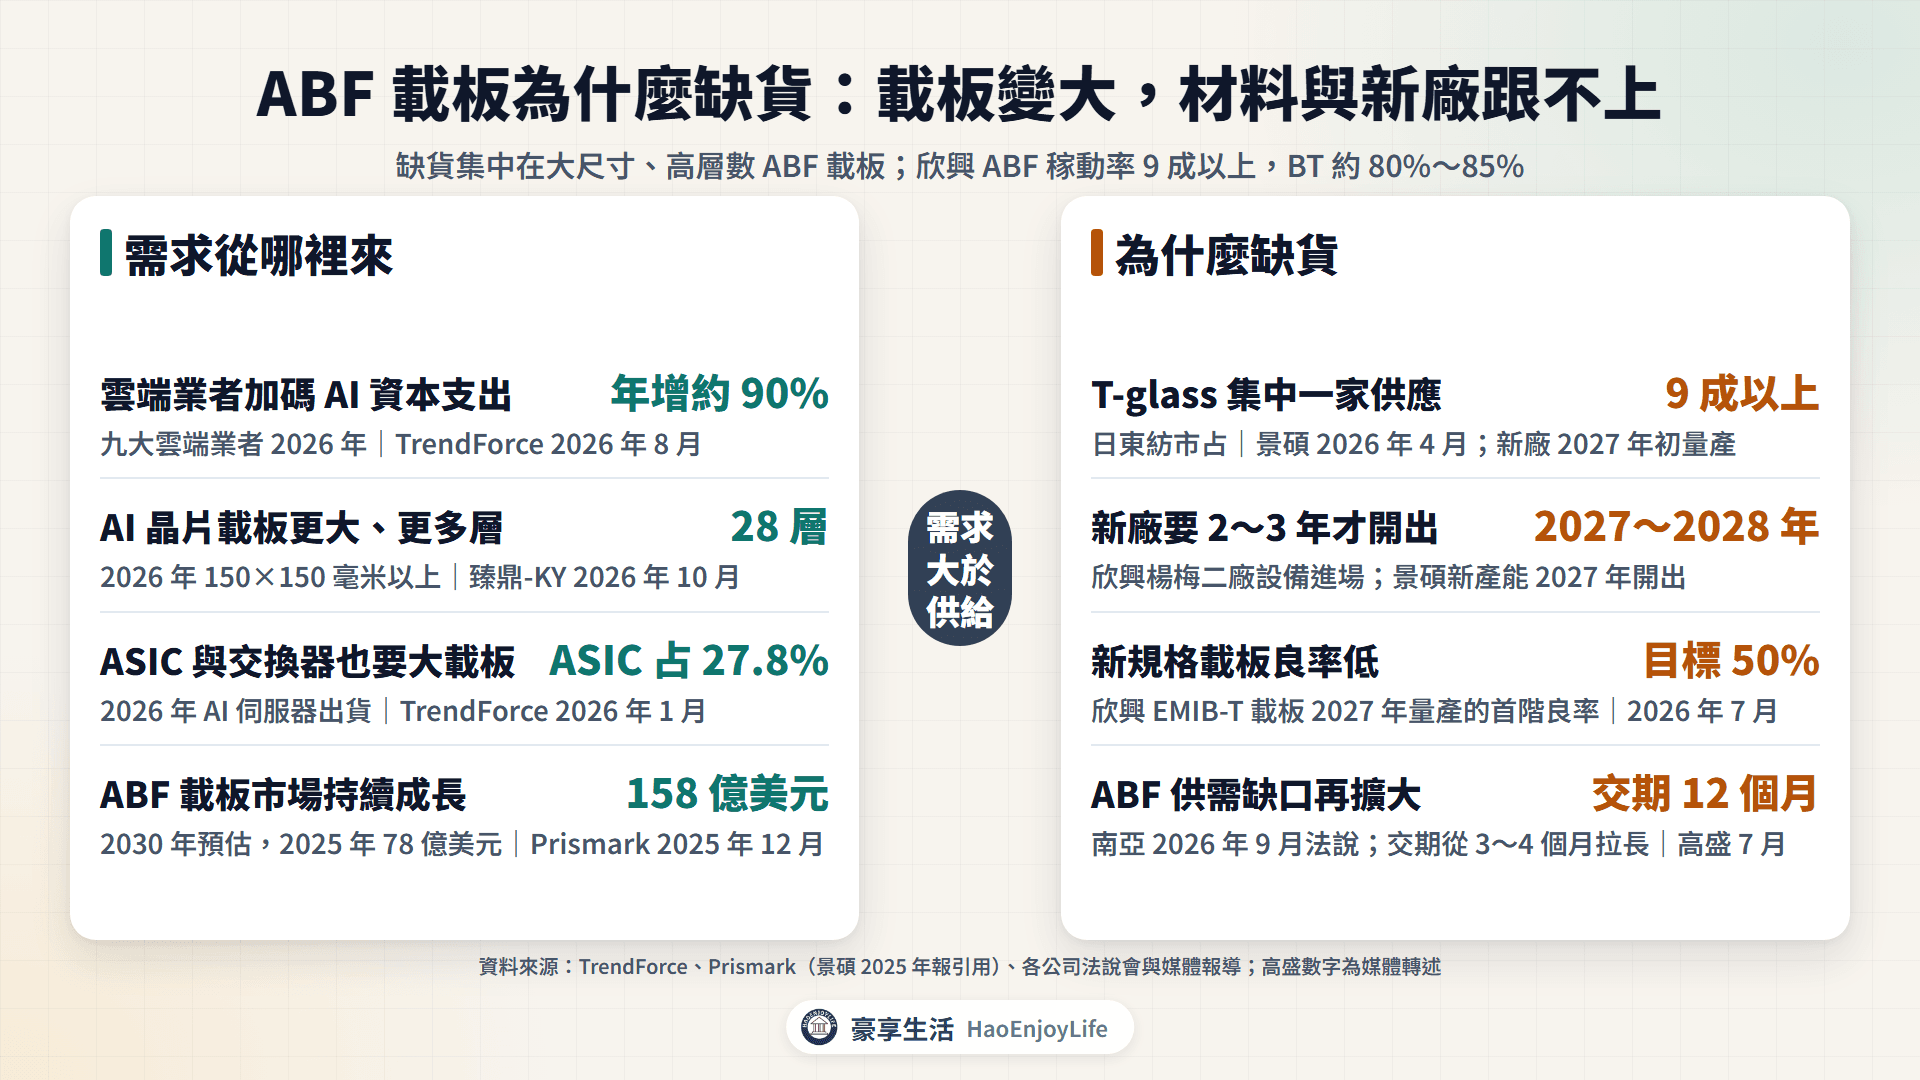
AI 晶片越做越大,載板的面積和層數跟著增加。臻鼎-KY 簡報顯示,2026 年的大型 ABF 載板超過 150×150 毫米、28 層。南亞 2026 年 9 月表示,ABF 載板等電子材料的供需缺口再擴大。
台股相關公司以欣興、南電、景碩為主,臻鼎-KY 透過子公司禮鼎擴產。下一代的玻璃基板還在開發,欣興表示 2030 年前大規模量產的機率不高。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:先進封裝是什麼?CoWoS、FOPLP與台股相關公司、AI漲價供應鏈有哪些
ABF 載板和 BT 載板差在哪?
IC 載板是晶片和電路板之間的轉接板,負責傳遞訊號與電力,也幫晶片散熱。依絕緣材料分成 ABF 載板和 BT 載板,台股載板廠兩種都做。南電年報說明,伺服器載板朝大尺寸、高層數發展,消費性產品朝細線路、薄型化發展。
ABF 載板與 BT 載板比較
| 項目 | ABF 載板 | BT 載板 |
|---|---|---|
| 絕緣材料 | 味之素增層膜(ABF) | BT 樹脂與玻纖布做成的膠片 |
| 做法 | 在核心層上逐層增層 | 膠片壓合,南電稱為 PP 載板 |
| 封裝方式 | 覆晶(FC-BGA) | 打線與覆晶 |
| 主要用途 | GPU、ASIC、CPU、交換器晶片 | 記憶體、手機晶片、射頻模組、SiP |
資料來源:南電、景碩 2025 年報;景碩 2026 年 9 月簡報
AI 帶動的主要是 ABF 載板。欣興 2026 年第 2 季 ABF 營收年增 51%,BT 年減 4%;稼動率 ABF 在 9 成以上,BT 約 80%~85%。景碩表示 BT 載板主要受惠記憶體需求,南電 9 月則表示第 4 季起不再調漲 BT 價格。
ABF 載板在 AI 伺服器的哪個位置?
ABF 載板位在晶片封裝的最下層。GPU 與高頻寬記憶體(HBM)先接到中介層,再整組接到 ABF 載板,最後焊到伺服器的電路板。
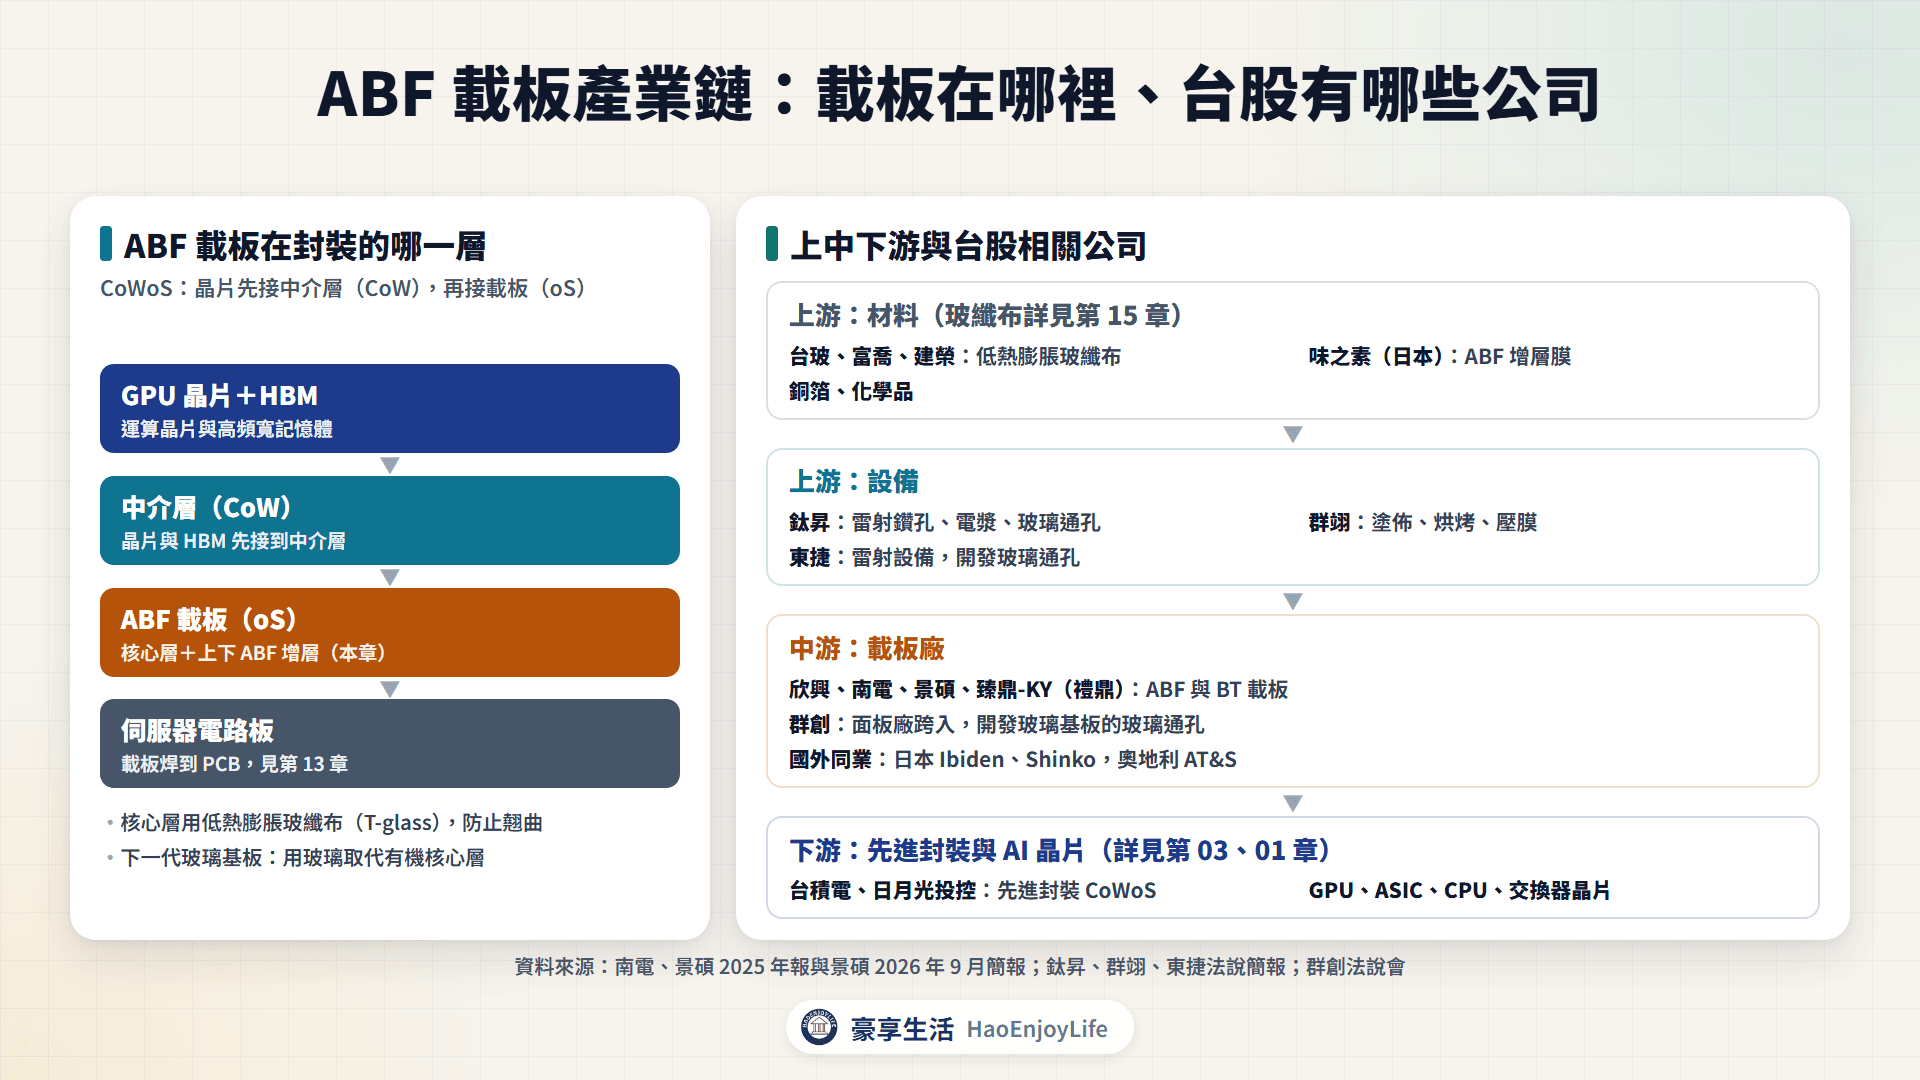
- 上游材料:味之素的 ABF 增層膜,核心層用的低熱膨脹玻纖布(T-glass),以及銅箔與化學品。台股玻纖布廠有台玻、富喬、建榮,詳見玻纖布。
- 上游設備:雷射鑽孔、電漿、塗佈烘烤與壓膜設備,台股有鈦昇、群翊。
- 中游載板廠:欣興、南電、景碩與臻鼎-KY;景碩簡報列出的國外對手有日本 Ibiden、Shinko 與奧地利 AT&S。
- 下游:先進封裝與 AI 晶片,詳見先進封裝與AI 晶片。
ABF 載板的需求從哪裡來?
需求從雲端業者一路傳到載板廠。雲端業者買 AI 伺服器,晶片商向台積電下單,每顆 AI 晶片封裝都要一片大型 ABF 載板。
- 雲端資本支出:TrendForce 2026 年 8 月估計,九大雲端業者 2026 年資本支出年增約 90%。
- AI 晶片出貨:NVIDIA 截至 2026 年 7 月的一季,資料中心營收 890 億美元、年增 117%。
- ASIC 與伺服器 CPU:TrendForce 估計 2026 年 ASIC 占 AI 伺服器出貨 27.8%;高盛 7 月指出,這兩類載板需求高於預期。
- 交換器與 AI PC:南電第 2 季營收季增 21.5%,原因是量產 1.6T 交換器載板;公司也規劃量產 AI PC 晶片載板。
載板越做越大,ABF 用量跟著放大
每顆晶片用到的 ABF 也在增加。臻鼎-KY 2026 年 10 月簡報整理了大型 ABF 載板的規格變化。
大型 ABF 載板規格變化
| 年份 | 載板尺寸 | 層數 | 凸塊數 |
|---|---|---|---|
| 2005 | 31×31 毫米 | 6 層 | 1,000 個 |
| 2020 | 75×60 毫米 | 20 層 | 10 萬個 |
| 2026 | 150×150 毫米以上 | 28 層 | 30 萬~50 萬個 |
資料來源:臻鼎-KY 2026 年 10 月法說簡報
以面積計算,2026 年的大型載板至少是 2020 年的 5 倍,層數再多 8 層。面積乘上層數,單片用到的增層材料粗估約 7 倍(豪享生活自算,未計良率)。日本 Ibiden 2026 年 2 月宣布 3 年約 5,000 億日圓投資,也是為了對應載板大型化與層數增加。
ABF 載板市場有多大?
- Prismark(2025 年 12 月):覆晶 BGA 載板(即 ABF 載板)2025 年 78 億美元。2030 年預估 158 億美元。
- Prismark(2026 年 6 月):整體 IC 載板 2025 年 149 億美元。2026 年預估 192 億美元,比半年前上修。
ABF 載板為什麼缺貨?
缺貨集中在大尺寸、高層數的高階 ABF 載板。南亞 9 月法說會表示,ABF 載板、銅箔基板與玻纖布的供需缺口再擴大。南電 6 月法說會則表示,缺口在 2027~2028 年會更明顯。
原因可以分成 5 個:
- T-glass 不夠:T-glass 是低熱膨脹玻纖布,用在核心層防止翹曲。景碩表示日東紡市占 9 成以上,日東紡新廠 2027 年初才量產。
- 大尺寸吃產能:載板越大,一片基板能做的數量越少,層數越多良率越難拉高。欣興的 EMIB-T 新載板 2027 年量產,首階良率目標 50%。
- 擴產要 2~3 年:欣興楊梅二廠 2026 年第 2 季動土,設備 2027~2028 年進場;景碩新產能 2027 年開出。
- 舊產能接不了新規格:景碩年報寫低階 ABF 與 BT 載板仍供過於求,高層數 ABF 則集中在少數大廠。南電表示,新增 ABF 產能的規格與層數都高於現有產品。
- ABF 膜集中一家:媒體報導味之素的 ABF 市占超過 95%,第三座工廠 2032 年才投產。
載板廠也在找替代方案。欣興 7 月表示已導入替代材料並量產半年,高階材料留給大尺寸與 CoWoS-L。
報價與交期:ABF 仍有漲價空間,BT 趨緩
- 南電(2026 年 9 月):T-glass 若持續吃緊,ABF 仍有漲價空間;BT 第 4 季起不再調漲。
- 欣興與景碩:欣興 7 月表示 ABF 價格採滾動式調整;景碩 4 月表示毛利率改善主要來自稼動率。
- 高盛(2026 年 7 月):交期從年初 3~4 個月拉長到 12 個月,預估長約價格每季漲 10%~15%。
ABF 載板廠的營收從哪裡來?
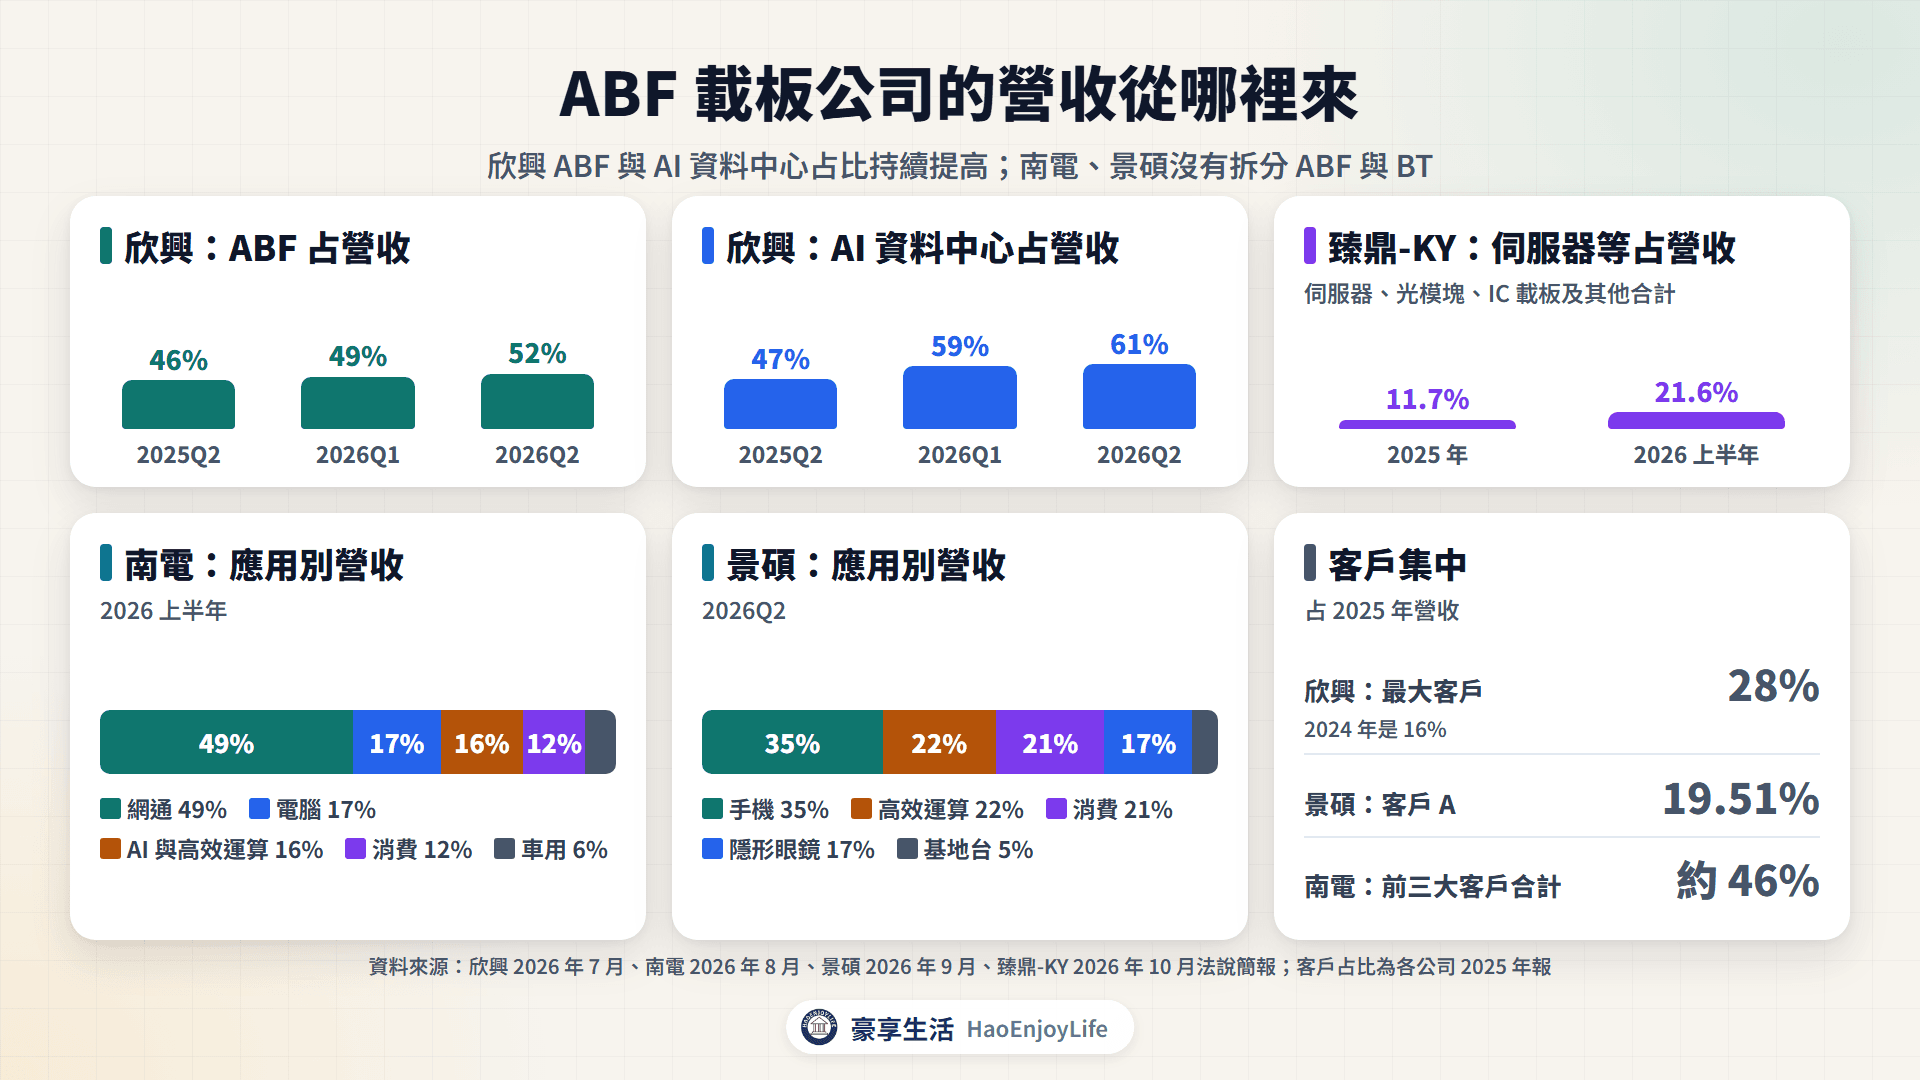
載板廠靠賣載板賺錢,客戶是晶片設計公司、封裝廠與系統廠。南電簡報把 AI 伺服器用的大尺寸、高層數載板,列為提升高值化產品比重的重點。
台股 ABF 載板廠的營收結構
| 公司 | 產品別 | 應用別 | AI 相關占比 |
|---|---|---|---|
| 欣興 | ABF 52%、HDI 27%、BT 9%、PCB 9%(2026Q2) | IoT 24%、通訊 5%、車用 3% | AI 資料中心 61% |
| 南電 | IC 載板約 85%、電路板 10%~15% | 網通 49%、電腦 17%、消費 12%(2026 上半年) | AI 與高效運算 16% |
| 景碩 | 載板 82.1%、光學 17.9%(2025 年) | 手機 35%、消費 21%、基地台 5%(2026Q2) | 高效運算 22% |
資料來源:各公司法說簡報與 2025 年報;南電產品別為富果整理之 2026 年 3 月法說內容
- 客戶集中:欣興最大客戶占 2025 年營收 28%,2024 年是 16%。景碩客戶 A 占 19.51%,南電前三大客戶合計約 46%。
- 獲利率提高:欣興第 2 季毛利率 24.8%,去年同期 13.1%。景碩第 2 季毛利率 26.1%,南電上半年營業利益率從 2.2% 升到 17.2%。
台股 ABF 載板相關公司:誰做什麼?
台股相關公司分成載板廠、上游的低熱膨脹玻纖布,以及設備與玻璃基板的新進者。
台股 ABF 載板與玻璃基板相關公司
| 公司(代號) | 在產業鏈的角色 |
|---|---|
| 欣興(3037) | ABF、BT 載板與 HDI |
| 南電(8046) | ABF、BT 載板,南亞子公司 |
| 景碩(3189) | ABF、BT 載板,另有隱形眼鏡 |
| 臻鼎-KY(4958) | 子公司禮鼎做 IC 載板 |
| 台玻(1802) | 低熱膨脹玻纖布 |
| 富喬(1815) | 載板用低熱膨脹玻纖 |
| 建榮(5340) | T-glass,日東紡集團 |
| 鈦昇(8027) | 雷射鑽孔、玻璃通孔設備 |
| 群翊(6664) | 塗佈、烘烤、壓膜設備 |
| 東捷(8064) | 雷射設備,開發玻璃通孔 |
| 群創(3481) | 面板廠,開發玻璃通孔 |
資料來源:各公司法說簡報、年報與月營收公告
載板廠
欣興(3037):伺服器用高層數 ABF 載板的主要供應商之一,也做 HDI 與電路板。公司說下半年 ABF 與 PCB 的 AI 產品占比都會超過 7 成。2026 年資本支出上修到 537 億元,8 月營收備註寫「產能及客戶需求增加」。
南電(8046):台塑集團南亞的子公司,依富果整理的法說內容,ABF 約占營收 50%~55%、BT 約 30%。網通占上半年營收 49%,包含資料中心交換器用載板。8 月董事會通過 468 億元,興建大尺寸、高層數載板廠。
景碩(3189):同時做 ABF 與 BT 載板,2025 年營收另有 17.9% 來自光學部門的隱形眼鏡。2026 年兩度通過新增資本支出,合計約 431 億元(豪享生活自算),新產能 2027 年開出。
臻鼎-KY(4958):全球最大 PCB 廠,IC 載板由子公司禮鼎生產,禮鼎 7 月向港交所申請上市。臻鼎-KY 表示 ABF 技術與一線對手相當,正爭取全球領先的半導體客戶。9 月禮鼎通過深圳載板基地,投資不低於人民幣 120 億元。
上游材料:低熱膨脹玻纖布
台玻(1802):2023 年完成低熱膨脹(Low CTE)玻纖布開發。公司 2025 年 11 月表示這類玻纖布產能滿載,2026 年高階玻纖布可增加供貨 40%~50%。
富喬(1815):Low CTE 玻纖用於通訊、記憶體與伺服器晶片載板,2025 年第 4 季少量出貨。7、8 月營收備註寫,高階產品出貨比重提高、玻纖布價格走高。
建榮(5340):母公司是 T-glass 主要供應商日東紡。公司 2026 年 5 月表示,T-glass 已通過客戶認證並小批量出貨。
設備與玻璃基板
鈦昇(8027):做雷射與電漿設備,簡報列出 ABF 雷射鑽孔、電漿除膠渣與玻璃通孔(TGV)方案。營收備註多次寫「因客戶擴產,設備需求較去年同期上升」。
群翊(6664):做塗佈、烘烤與壓膜設備,客戶包括載板廠與 PCB 廠。2026 年 8 月簡報把玻璃核心載板與玻璃中介層列為先進封裝商機。
東捷(8064):雷射設備商,2024 年成立 TGV 製程實驗室,簡報把 ABF 載板與玻璃核心載板列為目標產業。8 月營收年減 43.5%,1~8 月年減 0.9%。
群創(3481):面板廠跨入面板級封裝,8 月法說會表示玻璃通孔不晚於 2028 年導入。媒體報導群創與台積電、Ibiden 驗證 CoWoS 用玻璃基板。
ABF 載板相關公司營收與股價比較
下表比較 11 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
ABF 載板與玻璃基板相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 景碩(3189) | +32.1% | +40.6% | +501.7% |
| 欣興(3037) | +34.2% | +56.3% | +430.6% |
| 南電(8046) | +39.6% | +40.6% | +428.1% |
| 臻鼎-KY(4958) | +19.9% | +41.1% | +253.4% |
| 東捷(8064) | -0.9% | -43.5% | +201.4% |
| 群創(3481) | +11.9% | +0.0% | +198.4% |
| 鈦昇(8027) | +47.4% | +37.3% | +84.5% |
| 台玻(1802) | +16.6% | +32.6% | +66.7% |
| 富喬(1815) | +51.2% | +79.2% | +29.5% |
| 群翊(6664) | +18.7% | +32.3% | +27.2% |
| 建榮(5340) | +27.8% | +47.8% | +15.9% |
資料來源:豪享看股票,月營收與還原權息收盤價
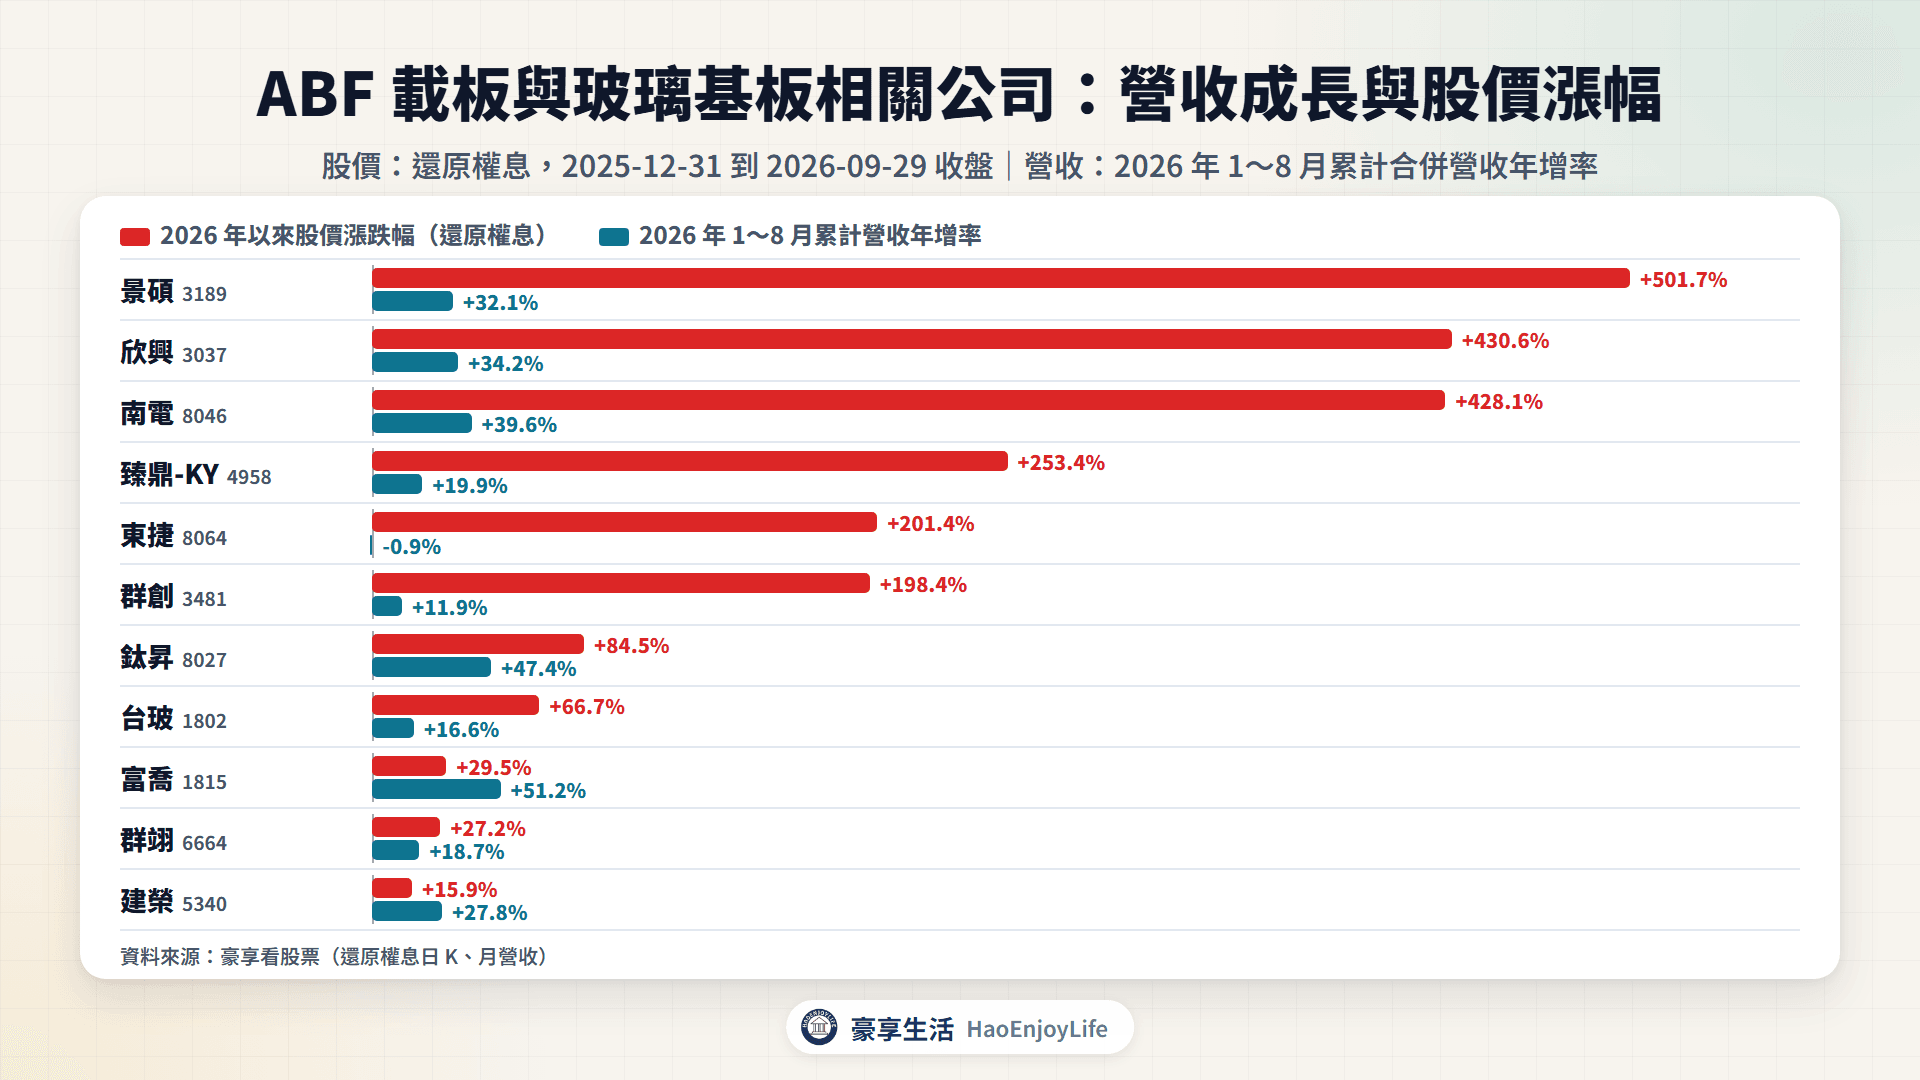
- 股價漲幅明顯大於營收成長:景碩、欣興、南電營收年增 32%~40%,股價上漲 428%~502%。同期三家的獲利率大幅提高,獲利成長比營收快。
- 營收成長有限、股價大漲:臻鼎-KY、東捷、群創營收年增不到 20%,股價上漲 198%~253%。臻鼎-KY 的載板營收沒有單獨公布,群創、東捷的玻璃通孔還在開發。
- 營收與股價都成長:鈦昇營收年增 47.4%、股價上漲 84.5%;台玻營收年增 16.6%、股價上漲 66.7%;群翊營收年增 18.7%、股價上漲 27.2%。
- 營收成長大於股價漲幅:富喬營收年增 51.2%、股價上漲 29.5%;建榮營收年增 27.8%、股價上漲 15.9%。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。追蹤方法見月營收怎麼看。
最近誰在切入 ABF 載板與玻璃基板?
2025 年下半年以來,主軸是既有載板廠擴產。新進者集中在上游:玻纖布廠切入 T-glass 與低熱膨脹玻纖布,設備廠與面板廠開發玻璃通孔。
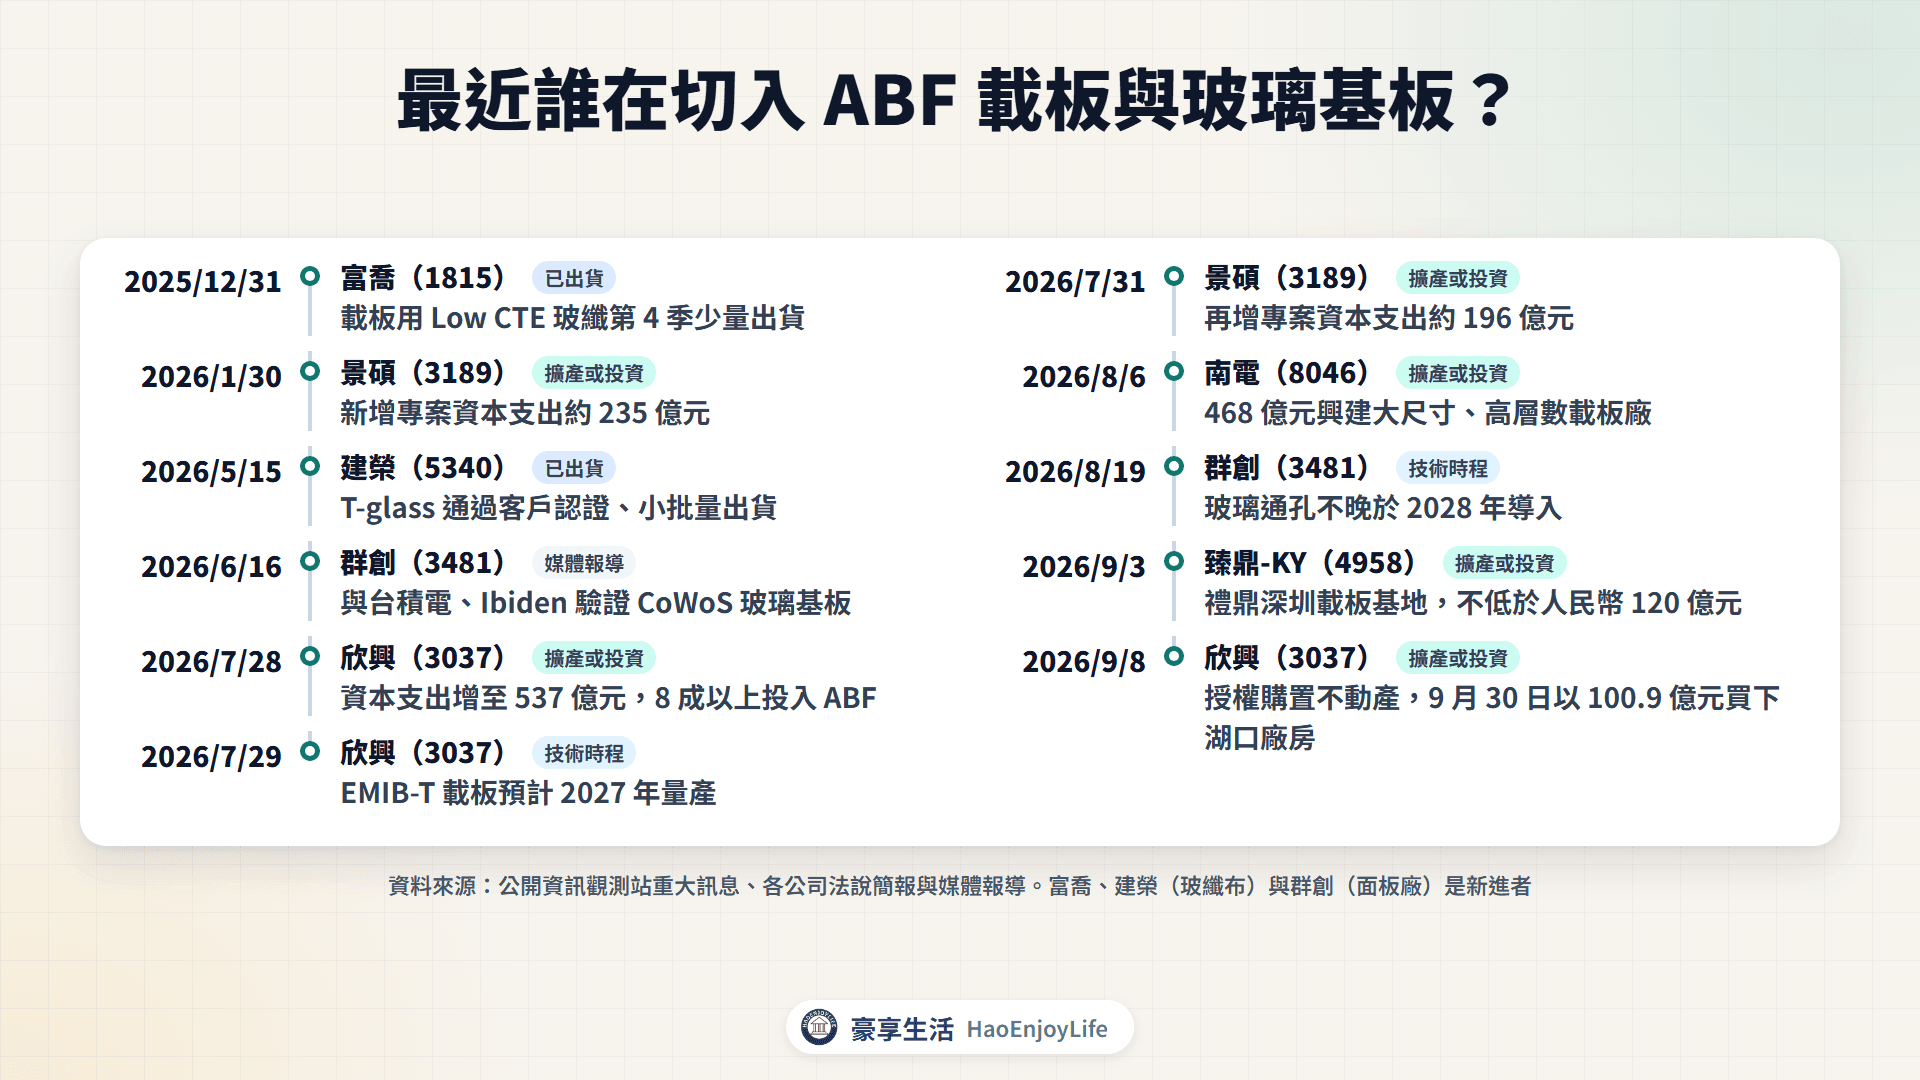
ABF 載板與玻璃基板最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-12-31 | 富喬 | 載板用 Low CTE 玻纖第 4 季少量出貨 | 新進者、已出貨(法說) |
| 2026-01-30 | 景碩 | 新增專案資本支出約 235 億元 | 擴產(董事會) |
| 2026-05-15 | 建榮 | T-glass 通過客戶認證、小批量出貨 | 新進者、已出貨(法說) |
| 2026-06-16 | 群創 | 與台積電、Ibiden 驗證 CoWoS 玻璃基板 | 新進者(媒體報導) |
| 2026-07-28 | 欣興 | 資本支出增至 537 億元,8 成以上投入 ABF | 擴產(董事會、法說) |
| 2026-07-29 | 欣興 | EMIB-T 載板預計 2027 年量產 | 技術時程(法說) |
| 2026-07-31 | 景碩 | 再增專案資本支出約 196 億元 | 擴產(董事會) |
| 2026-08-06 | 南電 | 468 億元興建大尺寸、高層數載板廠 | 擴產(董事會) |
| 2026-08-19 | 群創 | 玻璃通孔不晚於 2028 年導入 | 技術時程(法說) |
| 2026-09-03 | 臻鼎-KY | 禮鼎深圳載板基地,不低於人民幣 120 億元 | 擴產(董事會) |
| 2026-09-08 | 欣興 | 授權購置不動產,9 月 30 日以 100.9 億元買下湖口廠房 | 擴產(董事會、公告) |
資料來源:公開資訊觀測站重大訊息、各公司法說簡報與媒體報導
ABF 載板未來怎麼發展?
- 市場預估:Prismark 預估覆晶 BGA 載板占 IC 載板的比重,從 2025 年 52.3% 升到 2030 年 63.2%。
- 新產能時程:欣興光復二廠第三期 2026 年第 3 季量產,楊梅二廠設備 2027~2028 年進場。景碩表示,2027~2029 年市場會有一波新產能釋放。
- 新封裝:欣興的 EMIB-T 載板 2027 年量產。景碩年報認為共同封裝光學(CPO)對 ABF 載板需求是正面的,詳見CPO 矽光子。
- 材料:日東紡福島新廠最多可把 T-glass 產量提高到約 3 倍。
玻璃基板什麼時候量產?
玻璃基板是用玻璃取代載板的有機核心層,玻璃較平、受熱不易變形,適合更大的封裝。鈦昇簡報的製程顯示,玻璃核心上面仍要用 ABF 做增層線路。
- 欣興(2026 年 7 月):2030 年前大規模量產的機率不高,未來以客製化為主。
- 景碩(2025 年報):玻璃載板 3~5 年內可能部分商品化,先用在射頻或光學模組。
- TrendForce(2026 年 7 月):玻璃核心基板預期 2030 年後量產。
- 日月光投控(2026 年 7 月):玻璃基板未來 12 個月內不會量產。
追蹤 ABF 載板產業,可以看 3 個指標:
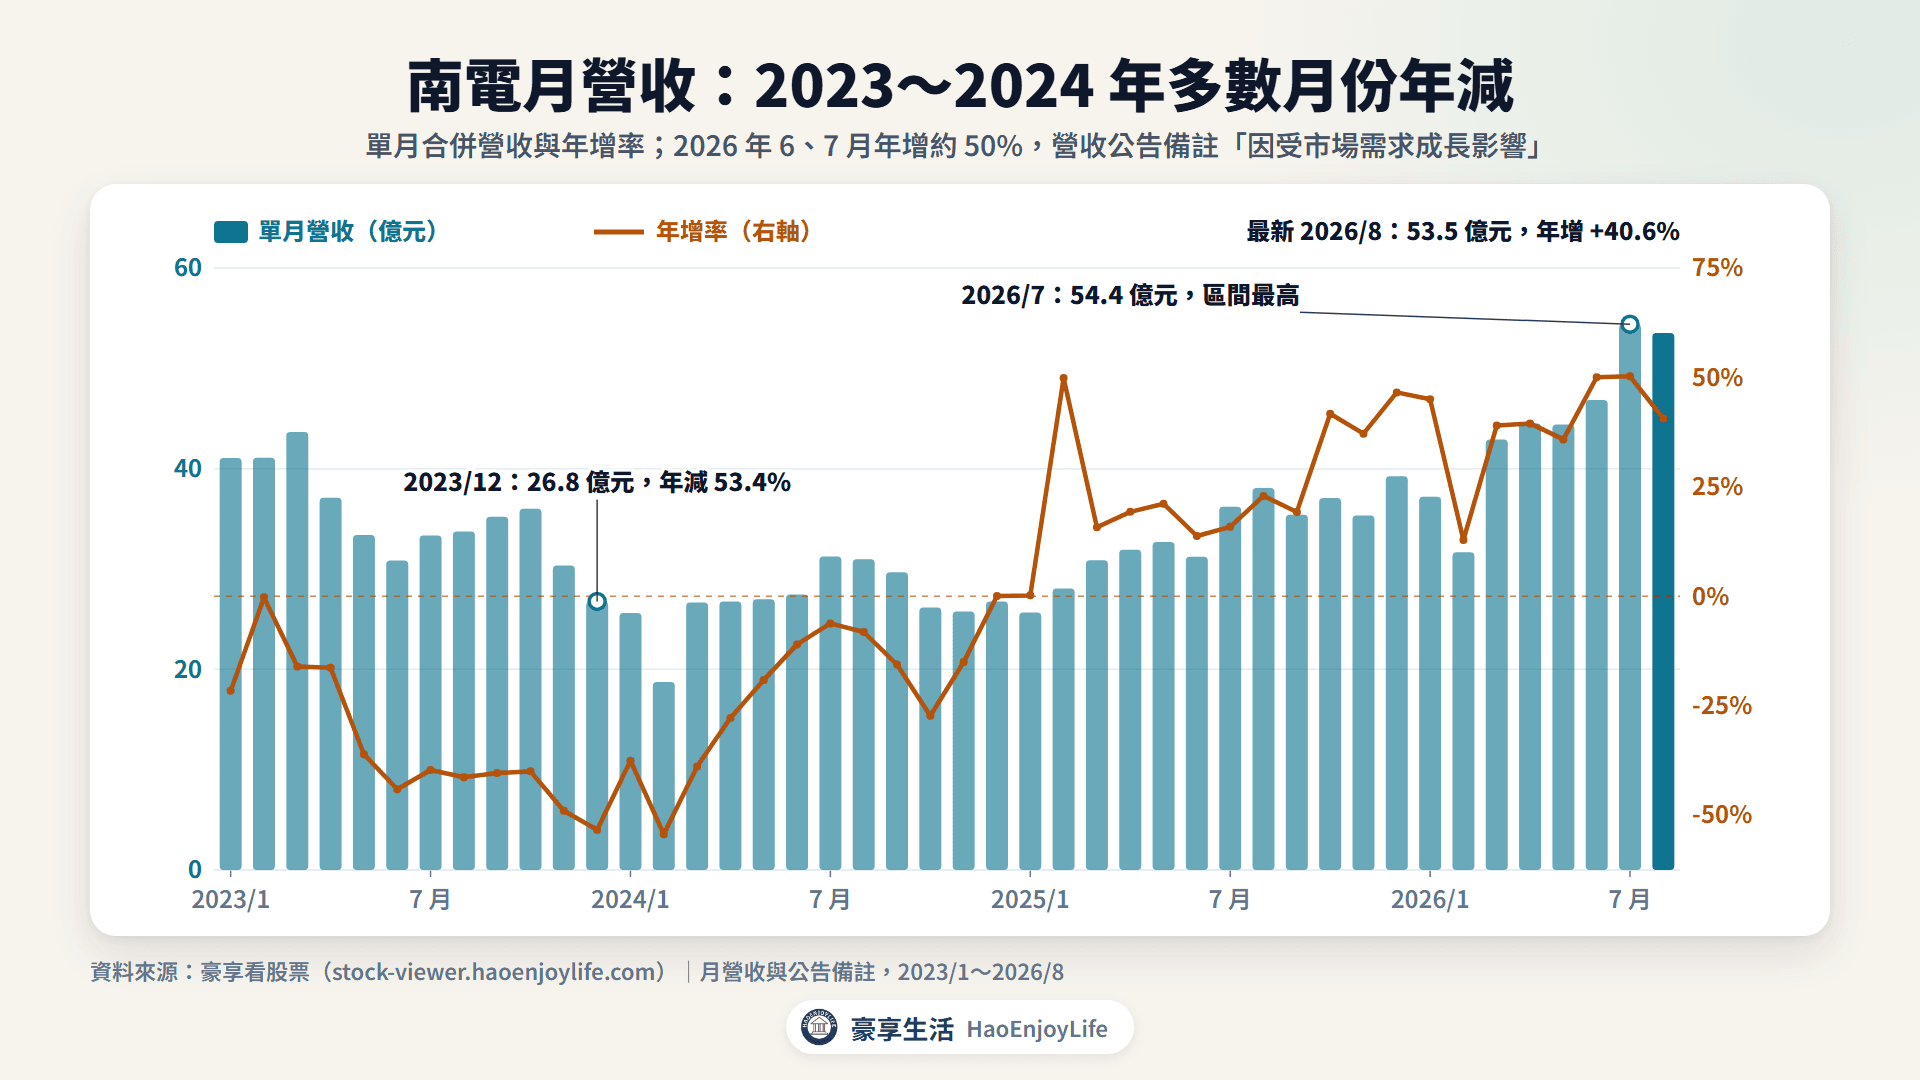
- 月營收與備註:欣興寫「產能及客戶需求增加」,南電 6、7 月寫「因受市場需求成長影響」。
- 法說會與毛利率:欣興每季公布 ABF、AI 資料中心占比與稼動率;毛利率見三率怎麼看。
- 材料與新廠時程:日東紡新廠,以及欣興、南電、景碩新廠是否照時程開出。
ABF 載板有哪些產業風險?
- 擴產後供需反轉:欣興、南電、景碩 2026 年公告的資本支出或擴產預算合計超過 1,400 億元(豪享生活自算)。欣興年報也提醒,需求下降時可能產能過剩。
- 景氣循環:Prismark 資料顯示,IC 載板市場 2023 年從 174 億美元降到 125 億美元。南電 2024 年營收比 2022 年少一半(豪享生活自算)。
- 價格分化:南電 BT 第 4 季起不再漲價,景碩也表示漲價幅度比過往有限。
- 材料集中:T-glass 與 ABF 膜都集中在少數日本供應商,單一供應商的產能會影響整個產業。
- 技術替代:玻璃基板長期可能改變核心材料;市場也討論過省掉載板的 CoWoP 方案,NVIDIA 沒有正式公布。
- 客戶集中:欣興最大客戶占 28%,南電前三大客戶合計約 46%。
- 題材與營收落差:南電 AI 與高效運算占 16%;玻璃通孔相關公司多數還沒有公布相關營收。
常見問題
Q1:ABF 是什麼的縮寫?
ABF 是 Ajinomoto Build-up Film 的縮寫,中文常稱味之素增層膜。它是日本味之素開發的絕緣膜,1999 年起成為 CPU、GPU 等高效能晶片載板的標準材料。
Q2:T-glass 是什麼?為什麼會卡住載板產出?
T-glass 是熱膨脹係數低的玻璃纖維布,用在載板核心層,讓大尺寸載板受熱時不易翹曲。日東紡市占 9 成以上,新廠 2027 年初才量產,所以缺料會限制載板產出。
Q3:ABF 載板和 AI 伺服器 PCB 有什麼不同?
ABF 載板在晶片封裝裡面,直接承載 GPU 或 ASIC 晶片。AI 伺服器 PCB 則是承載整個晶片模組、CPU 與交換器的電路板。
Q4:玻璃基板會取代 ABF 載板嗎?
短期不會。欣興表示 2030 年前大規模量產的機率不高;依鈦昇簡報的製程,玻璃基板換掉的是核心層,上面仍要用 ABF 增層。
延伸閱讀
- 先進封裝是什麼?CoWoS、FOPLP與台股相關公司:CoWoS、面板級封裝與玻璃基板時程
- 玻璃基板:TGV 玻璃通孔的製程、設備與相關公司
- 玻纖布:T-glass 與低熱膨脹玻纖布為什麼缺貨
- AI 伺服器 PCB:欣興的 HDI 與 AI 伺服器電路板
- 月營收怎麼看:用月營收與備註追蹤載板景氣
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0