 里奇豪
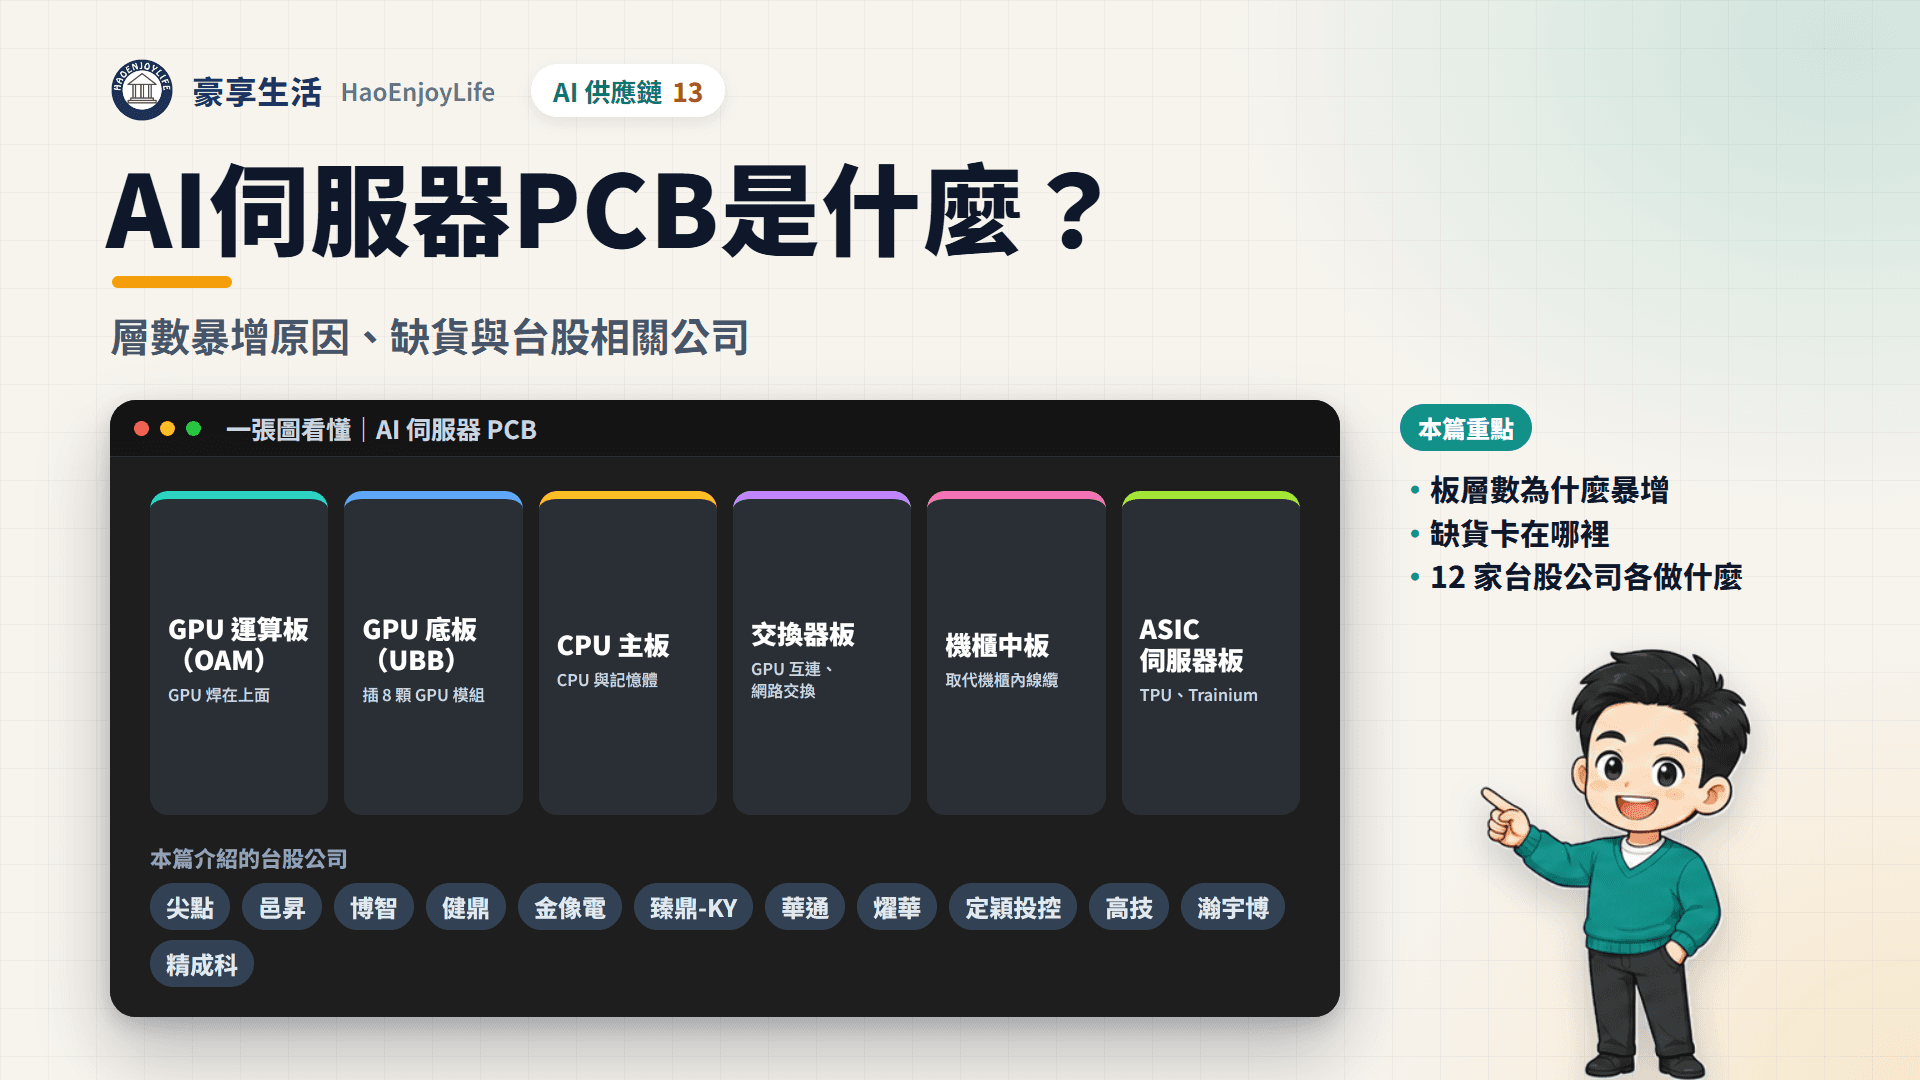
AI 伺服器 PCB 是裝在 AI 伺服器與機櫃裡的印刷電路板,負責固定晶片,並用板內銅線路傳送訊號與電力。常見的有 GPU 運算板、GPU 底板(UBB)、CPU 主板、交換器板與機櫃中板。
AI 晶片頻寬每一代約翻倍,板子越做越多層,GPU 底板已到 28~30 層。Prismark 預估 2026 年 AI 伺服器與儲存用 PCB 產值成長 53%。台灣電路板協會(TPCA)則預估,供應緊張至少持續到 2027 年。
資料截至:股價到 2026 年 9 月 29 日、月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈總覽
AI 伺服器 PCB 在產業鏈的哪個位置?
PCB 位在中游:上游是銅箔基板(CCL)等材料與鑽孔設備、鑽針,下游是組裝伺服器的 ODM 廠與雲端業者。
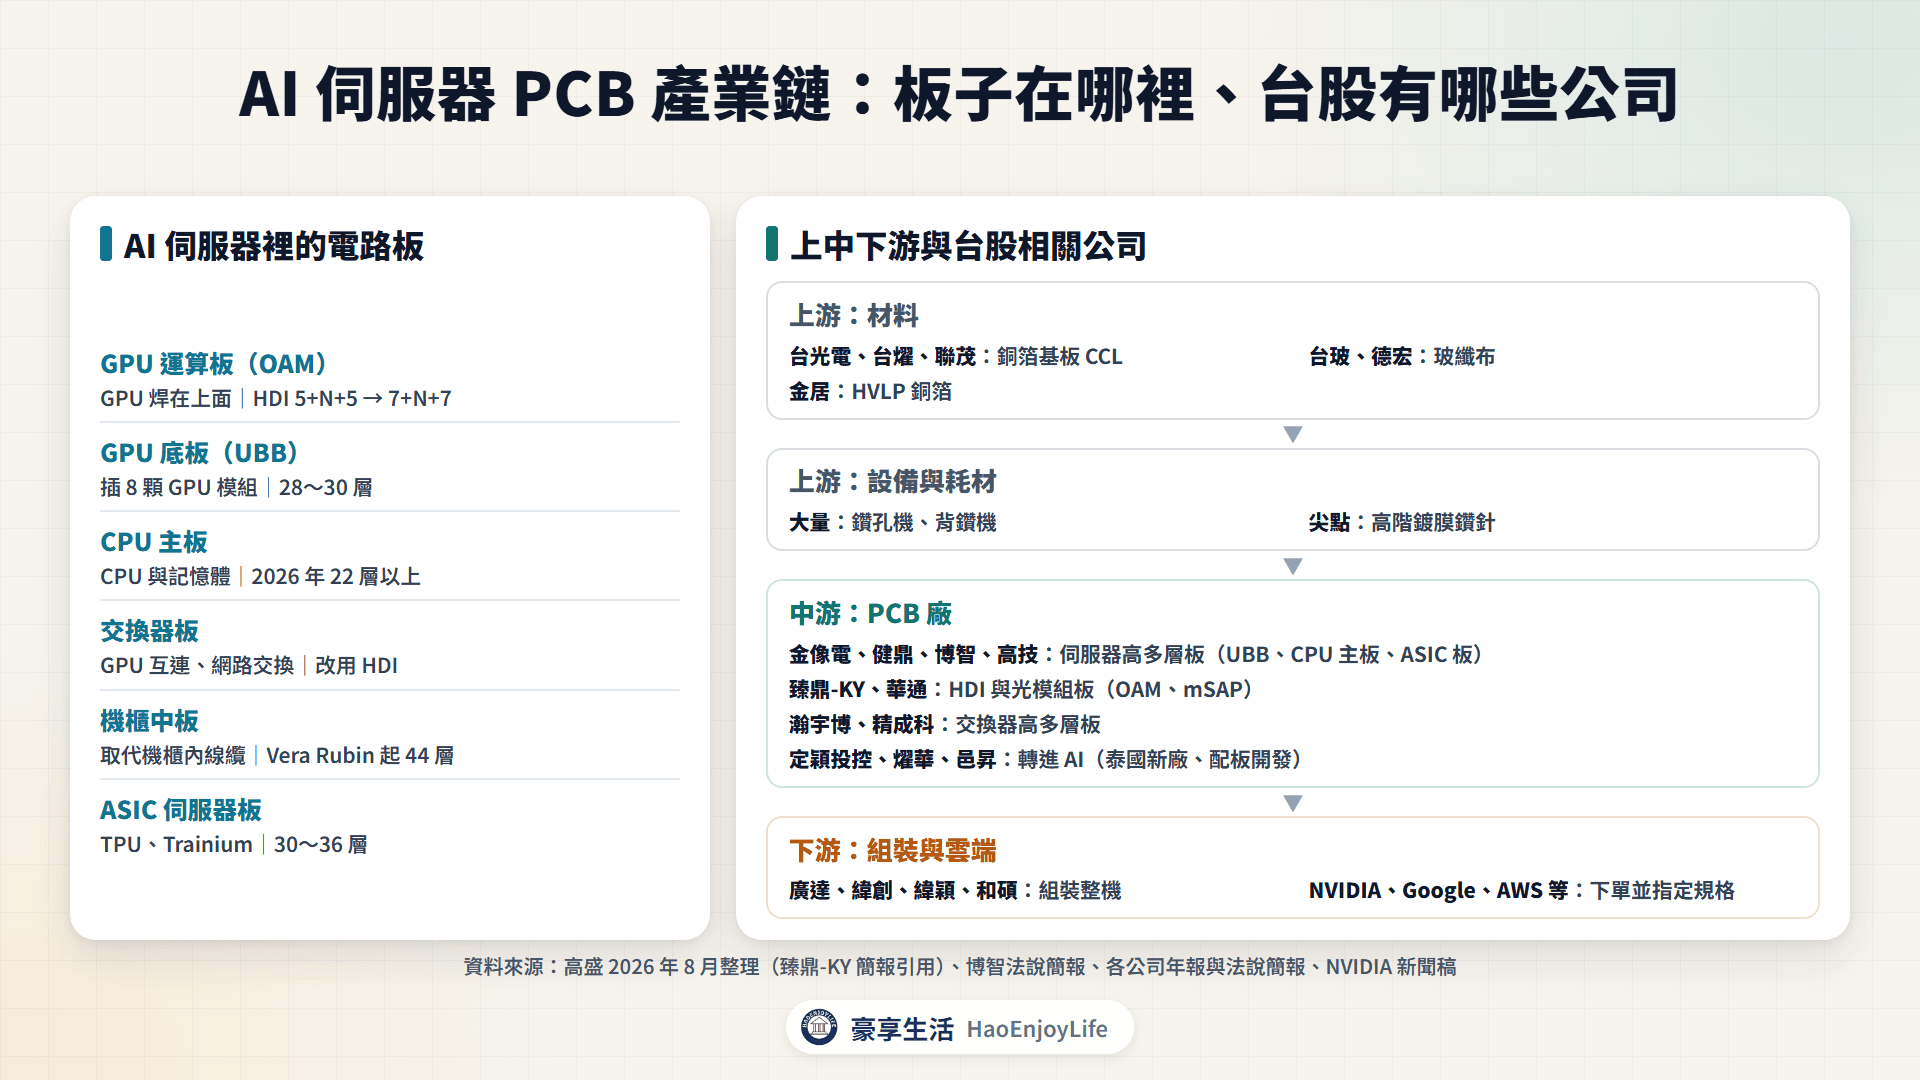
- 上游:CCL 由玻纖布、銅箔與樹脂壓合,詳見銅箔基板 CCL、玻纖布、銅箔與樹脂;鑽孔機有大量,鑽針有尖點。
- 中游:分成高多層板(HLC)與 HDI,台股有金像電、健鼎、臻鼎-KY、華通等;可以彎折的軟板另見軟板 FPC。
- 下游:伺服器 ODM 組裝整機,再交給雲端業者與 GPU 廠。
高多層板一次壓合 20~40 層以上,用機械鑽孔打穿各層,常用在 GPU 底板與交換器板。HDI(高密度互連板)在核心板兩面逐層增層、用雷射鑽微孔,能在 GPU 底下做更密的走線。
AI 伺服器的板層數為什麼暴增?
AI 機櫃裡的每種板子,層數與 HDI 階數每一代都在升級。「5+N+5」指核心板上下各增 5 層,數字越大越難做。
AI 伺服器常見電路板與規格變化
| 板子 | 用途 | 規格變化 |
|---|---|---|
| GPU 運算板(OAM) | GPU 焊在上面 | HDI 5+N+5 → 7+N+7(Vera Rubin)→ 8+N+8 |
| GPU 底板(UBB) | 插 8 顆 GPU 模組 | 24~26 層 → 28~30 層 |
| CPU 主板 | CPU 與記憶體 | 14~16 層(2020)→ 22 層以上(2026) |
| 中板(midplane) | 取代機櫃內線纜 | Vera Rubin 起 44 層 |
| 交換器板 | GPU 互連、網路交換 | 20 層 → 22~24 層 → 改用 HDI |
| ASIC 伺服器板 | TPU、Trainium | 24~28 層 → 30~36 層 |
資料來源:高盛 2026 年 8 月整理(臻鼎-KY 簡報引用);博智法說簡報
- 頻寬翻倍:NVLink 每顆 GPU 頻寬,Hopper 是 900 GB/s;Vera Rubin 升到 3,000 GB/s(NVIDIA 官網)。通道越多,走線層與接地層就越多。
- 訊號損耗:速度越快損耗越大,要換更低損耗的 CCL,並用背鑽、HDI 縮短孔長。
- 供電更大:大功率晶片需要更多電源層與厚銅。
- 架構改變:NVIDIA 說 Vera Rubin NVL72 運算匣改用電路板中板,取代傳統線纜。
AI 伺服器 PCB 需求從哪裡來?為什麼成長?
需求來自雲端業者擴建 AI 資料中心:AI 伺服器出貨增加,每台用的板子也更多層、更貴。
- Alphabet:7 月 22 日把 2026 年資本支出預估調高到 1,950~2,050 億美元(媒體報導)。
- Amazon:7 月 30 日預估 2026 年約 2,200 億美元;執行長說 2026、2027 年產能都不夠用(媒體報導)。
- Meta:7 月 29 日財報預估 2026 年資本支出 1,300~1,450 億美元。
- TrendForce:8 月 3 日估九大雲端業者 2026 年資本支出年增約 90%,AI 伺服器出貨年增近 31%。
NVIDIA 2026 年 8 月 26 日公布,當季資料中心營收 890 億美元、年增 117%。
不只 GPU:ASIC、一般伺服器與網通也在升級
- ASIC:TrendForce 預估 2026 年 ASIC 占 AI 伺服器出貨 27.8%。高盛估同年 ASIC 伺服器 PCB 市場 88.3 億美元,高於 GPU 伺服器的 47.3 億美元。
- 一般伺服器:TrendForce 指出,AI 推論服務也帶動一般伺服器的汰換與擴充。
- 網通與光模組:Prismark 預估 2026 年有線網路設備 PCB 成長 45%;1.6T 光模組板要用 mSAP,華通已量產出貨。
AI 伺服器 PCB 市場有多大?
- Prismark(2026 年 6 月):2026 年全球 PCB 成長 18.8%、約 1,020 億美元;AI 伺服器與儲存用 PCB 成長 53%。
- 高盛(2026 年 8 月):全球 AI 伺服器 PCB 市場 2025 年 49.8 億美元,2026 年預估 135.6 億美元。
兩家統計範圍不同,Prismark 含儲存設備,成長率不能直接相比。
AI 伺服器 PCB 為什麼缺貨?
層數變高吃掉產能,擴產、材料與客戶認證又都需要時間。
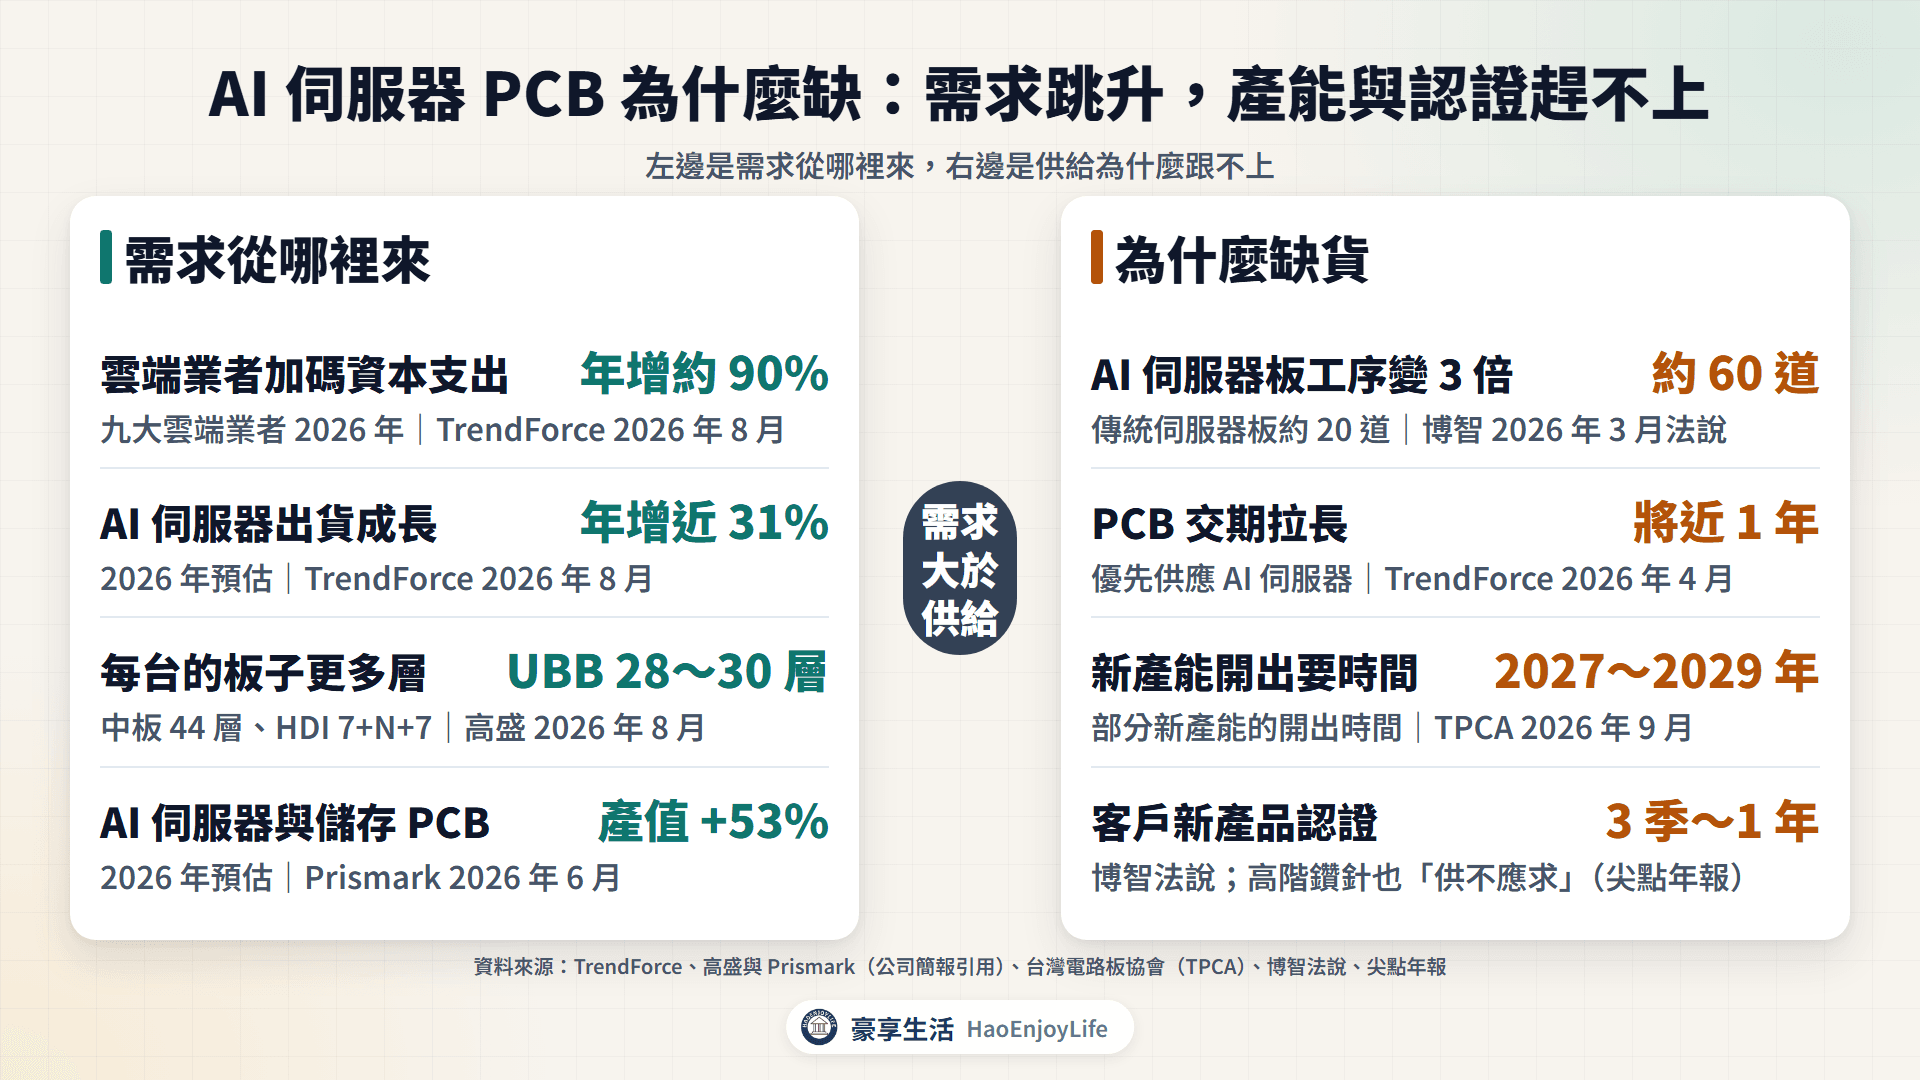
- 工序變多:博智 2026 年 3 月法說指出,20 層以上 AI 伺服器板工序約 60 道,傳統伺服器板約 20 道。瀚宇博年報也說,產能隨層數拉高「變得開始供不應求」。
- 擴產要時間:定穎投控 8 月公告泰國 AI 擴產 80.5 億元,主要買長交期設備,2027 年第 4 季才開出。TPCA 指出,部分新產能要到 2027~2029 年才開出。
- 鑽孔與鑽針:TPCA 統計 2026 上半年台灣 PCB 設備產值年增 27.8%,以鑽孔設備與鑽針最突出。尖點年報說,高階鑽針「市場呈供不應求」。
- 材料與認證:TPCA 指出缺料從高階玻纖布、HVLP 銅箔擴大到 CCL 與 PCB。博智指出客戶新產品認證要 3 季到 1 年。
- 東南亞還小:TPCA 統計 2026 年第 1 季台商 PCB 產值只有 4% 在東南亞;精成科年報說,爭取國際大廠訂單須有非中國供應鏈。
交期與漲價的證據
- TrendForce 2026 年 4 月指出,PCB 與 CPU 交期已拉長到將近 1 年,供應商優先供應 AI 伺服器。
- 定穎投控 2026 年 8 月法說表示,6~7 月再度調整售價;月營收備註寫「受惠於漲價效應」。
- TPCA 指出 PCB 價格逐季調漲;媒體報導健鼎 2026 年已調漲報價 5%~30%。
AI 伺服器 PCB 營收從哪裡來?
PCB 廠的營收主要來自賣電路板,價格跟著層數、材料等級與製程難度走。華通年報說,公司同時供貨給客戶與客戶的終端客戶;金像電年報說,銷售對象多是知名大廠及組裝廠。
AI 板的單價也在提高。華通年報引用 Prismark 指出,AI 資料中心 PCB 朝 HLC 與 HLC+HDI 設計發展,平均單價正成長。
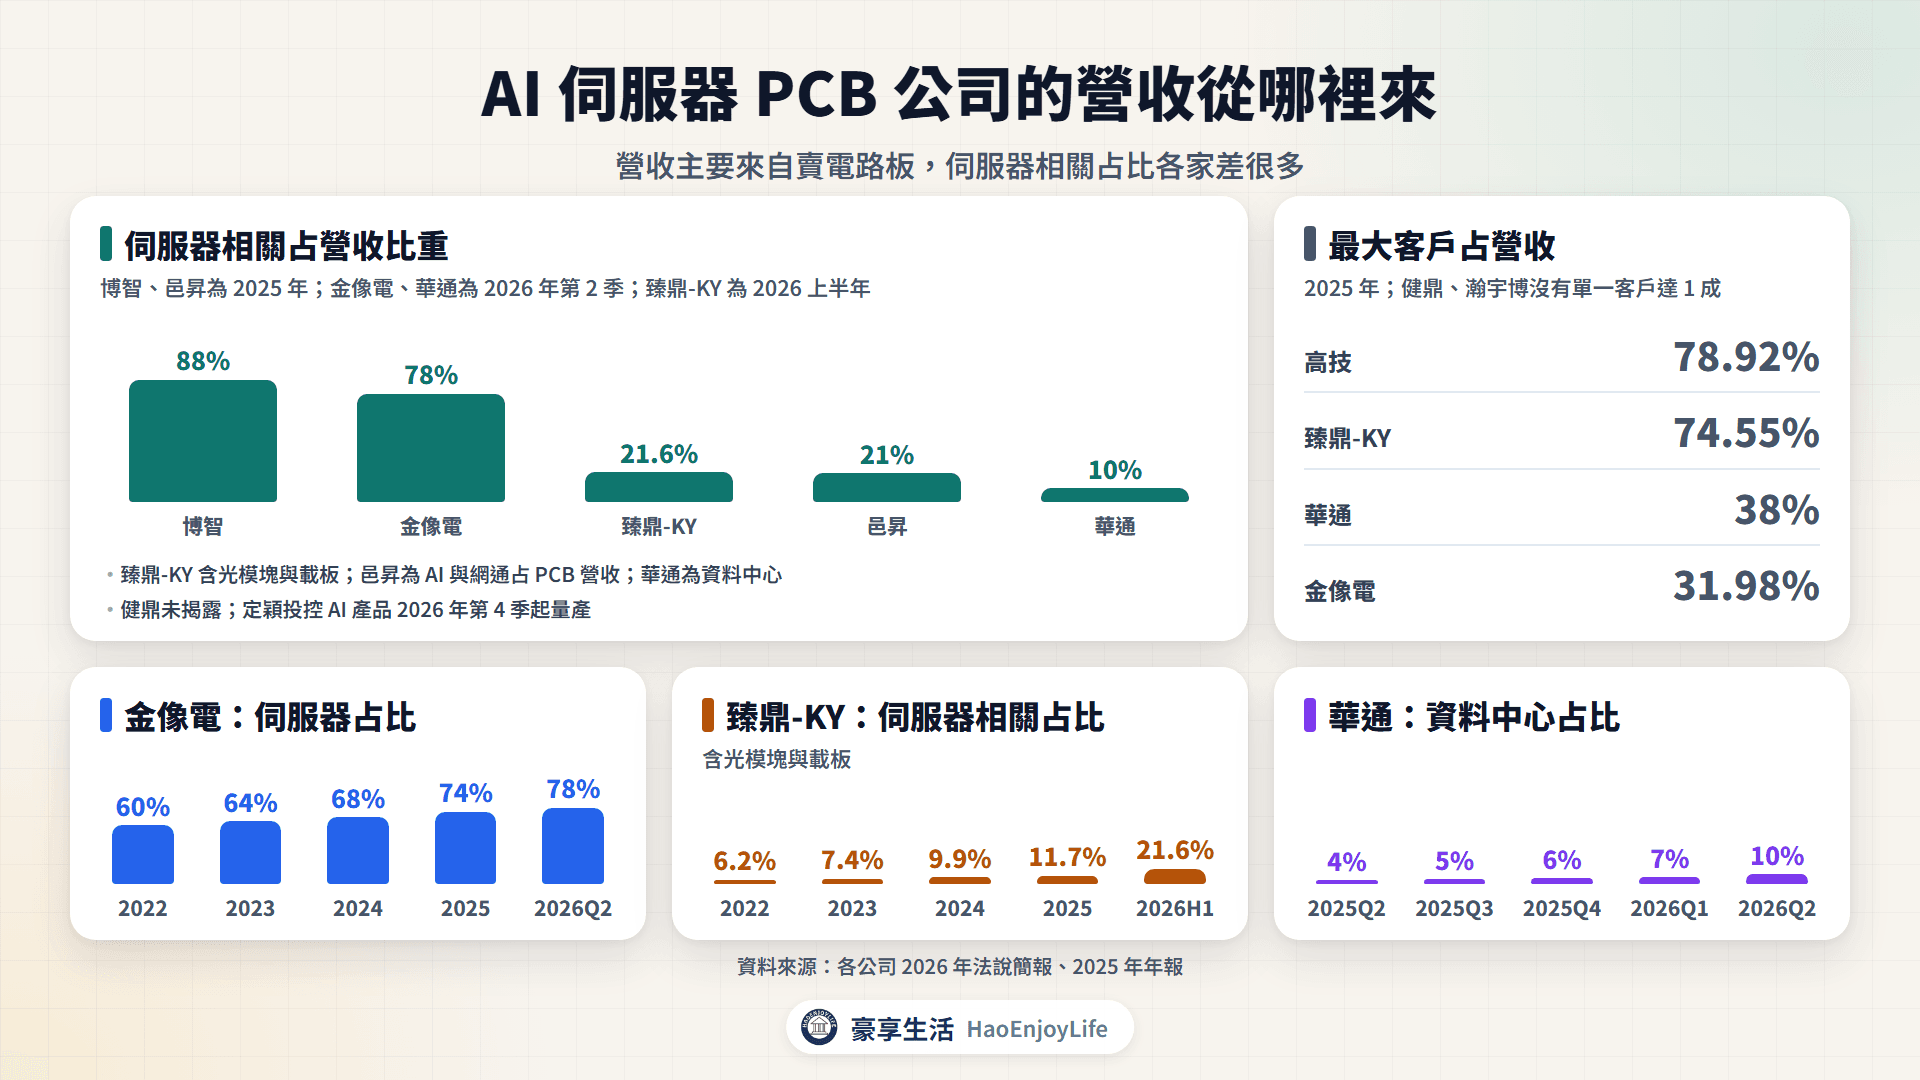
- 伺服器相關占比差很多:博智 88%、金像電 78%,臻鼎-KY 21.6%(含光模塊、載板)、華通資料中心 10%。
- 客戶集中:最大客戶占 2025 年營收,高技 78.92%、臻鼎-KY 74.55%;健鼎、瀚宇博沒有單一客戶達 1 成。
- 不全是電路板:瀚宇博 2025 年有 14% 營收來自組裝(EMS),尖點賣的是鑽針與代鑽。
台股 AI 伺服器 PCB 相關公司:誰做什麼?
台股 AI 伺服器 PCB 相關公司
| 公司(代號) | 角色與 AI 產品 | 伺服器/AI 占比 | 最大客戶占比 |
|---|---|---|---|
| 金像電(2368) | 伺服器高多層板,最高 56 層 | 伺服器 78%(2026Q2) | 31.98% |
| 健鼎(3044) | 伺服器、記憶體模組板 | 未揭露 | 未達 10% |
| 臻鼎-KY(4958) | AI 伺服器 HDI、光模組板 | 21.6%(含光模塊、載板) | 74.55% |
| 華通(2313) | OAM、UBB、光模組 mSAP 板 | 資料中心 10%(2026Q2) | 38% |
| 博智(8155) | Vera CPU 板、ASIC 伺服器板 | 伺服器 88%(2025) | 25.47% |
| 高技(5439) | AI 伺服器板、AI 加速卡 | 成長主要來自 AI 伺服器 | 78.92% |
| 定穎投控(3715) | 車用板轉進 AI,泰國新廠 | AI 產品 2026Q4 量產 | 12.2% |
| 瀚宇博(5469) | AI 伺服器主機板、交換器板 | 觀音廠 89% 為伺服器 | 未達 10% |
資料來源:各公司 2025 年報與法說簡報;最大客戶占比為 2025 年
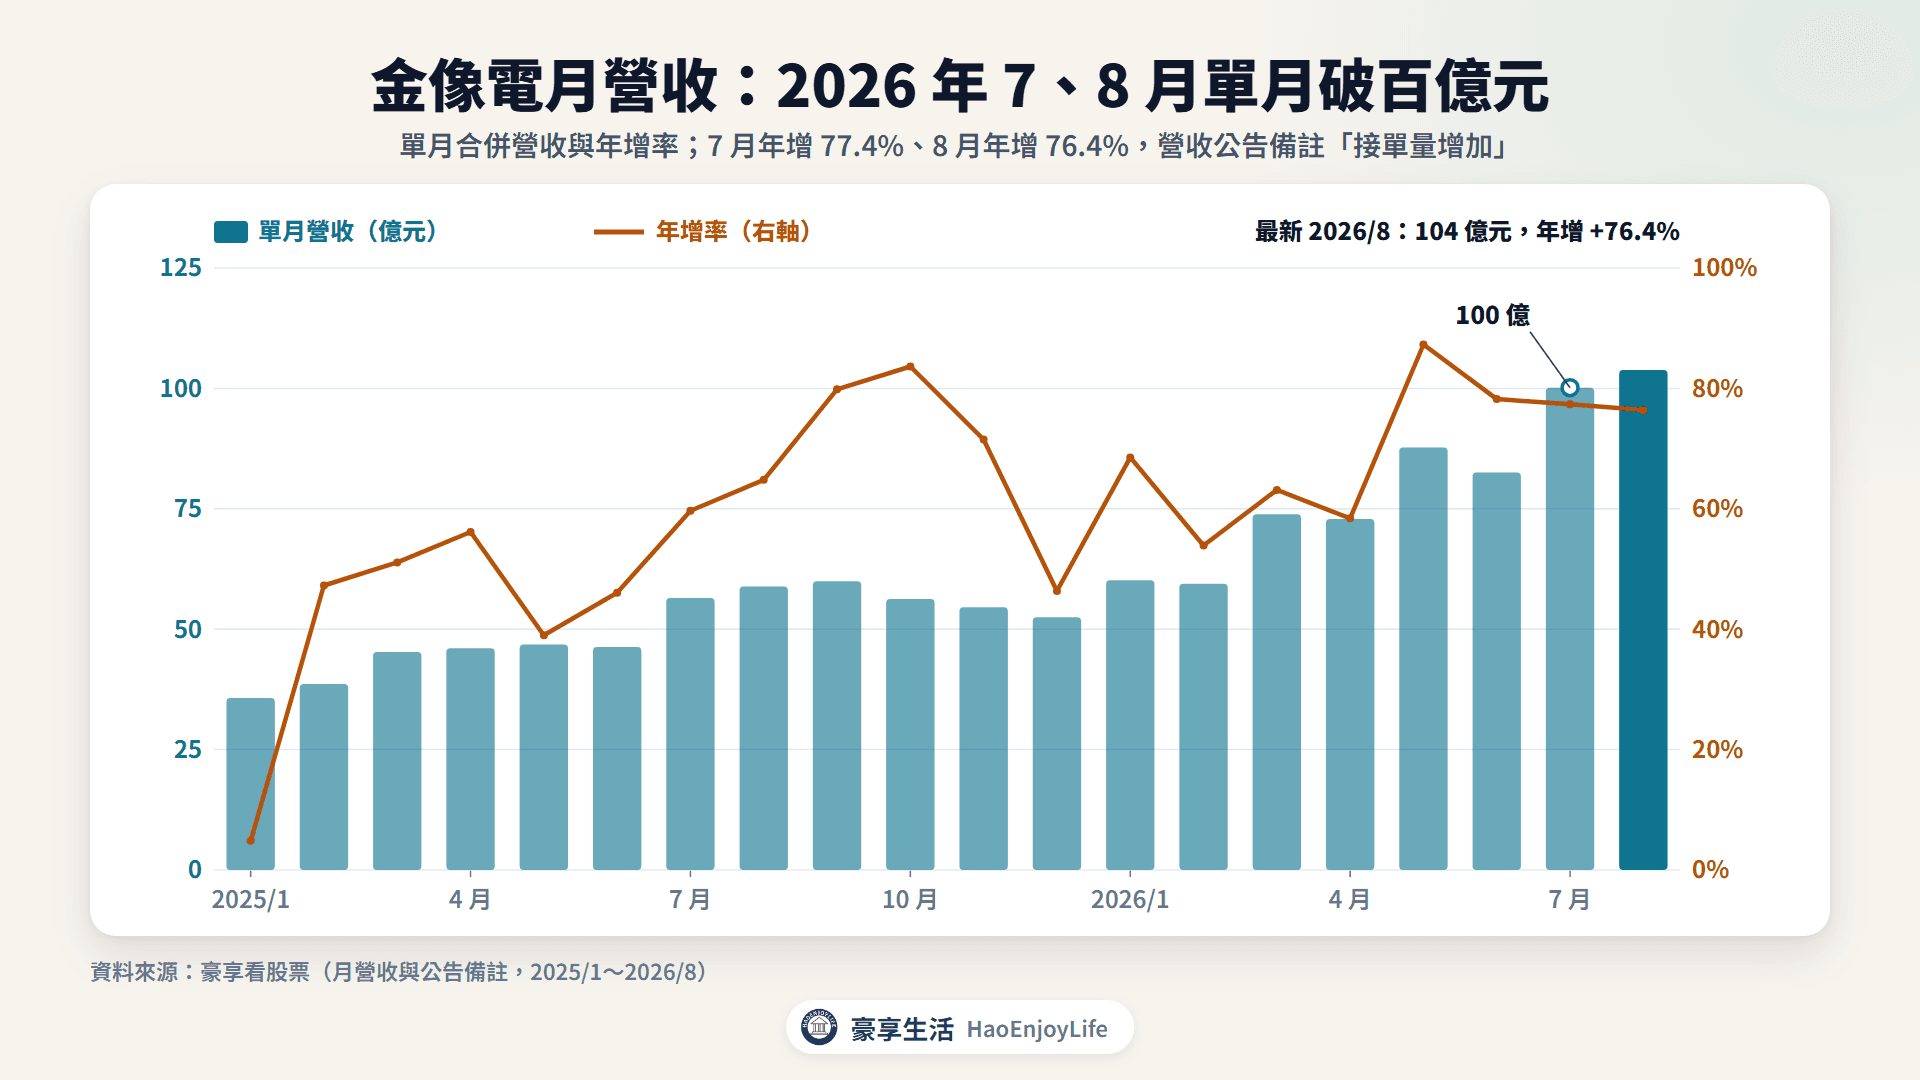
金像電(2368):網通占營收 15%,公司沒有拆分 AI 與一般伺服器的比重。7、8 月單月營收都破百億元,8 月年增 76.4%,備註寫「接單量增加」。
健鼎(3044):產品橫跨記憶體模組板、伺服器板與車用板。8 月營收年增 65.5%;媒體報導指出,大廠轉做 GPU、ASIC 板後,一般伺服器訂單外溢到健鼎。
臻鼎-KY(4958):手機仍占營收 53.6%;公司說 GPU 與 ASIC 客戶的 iHDI 與高多層板已陸續量產。月營收年增率從 2 月 -4.0% 升到 8 月 +41.1%。
華通(2313):全球 HDI 營收第 1,衛星占 22%、手機 17%,資料中心營收年增 182%。公司 8 月表示,800G 與 1.6T 光模組 mSAP 板已量產出貨;8 月營收年增 6.9%。
博智(8155):做 2~72 層硬板,22 層以上的板子占 26%。AI 產品包括 NVIDIA Vera CPU 板與 ASIC 伺服器 CPU 板,8 月營收年增 35.1%。
高技(5439):做 1~46 層多層板,2025 年營收成長 131%。2026 年 1~8 月營收年增 34.3%,8 月單月年增 5.2%。
定穎投控(3715):主力是汽車板與儲存裝置板,多層板與 HDI 約 55%、45%。年報稱泰國廠是「進入高階 AI 伺服器和交換機市場的重要突破口」;8 月營收年增 84.0%,備註寫「受惠於漲價效應」。
瀚宇博(5469)/精成科(6191):瀚宇博的 AI 伺服器板由台灣觀音廠供貨。高階交換器板則由精成科 2025 年併入的 Lincstech 生產,工廠在新加坡與馬來西亞。2026 年 4 月起比較基期已含 Lincstech,8 月營收年增 26.4%、20.5%。
AI 伺服器 PCB 營收與股價比較
下表比較各公司 2026 年 1~8 月累計營收年增率,與 2026 年以來的還原權息股價漲跌幅。股價從 2025 年 12 月 31 日算到 2026 年 9 月 29 日。
AI 伺服器 PCB 相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 尖點(8021) | +76.1% | +97.8% | +153.7% |
| 邑昇(5291) | +45.8% | +61.4% | +117.8% |
| 博智(8155) | +35.6% | +35.1% | +84.9% |
| 健鼎(3044) | +38.7% | +65.5% | +68.6% |
| 金像電(2368) | +71.3% | +76.4% | +64.2% |
| 臻鼎-KY(4958) | +19.9% | +41.1% | +253.4% |
| 華通(2313) | +12.7% | +6.9% | +145.2% |
| 燿華(2367) | -0.1% | +26.1% | +56.2% |
| 定穎投控(3715) | +46.5% | +84.0% | -1.7% |
| 高技(5439) | +34.3% | +5.2% | -17.9% |
| 瀚宇博(5469) | +24.7% | +26.4% | -17.8% |
| 精成科(6191) | +27.0% | +20.5% | -23.9% |
資料來源:豪享看股票(月營收、還原權息收盤價)
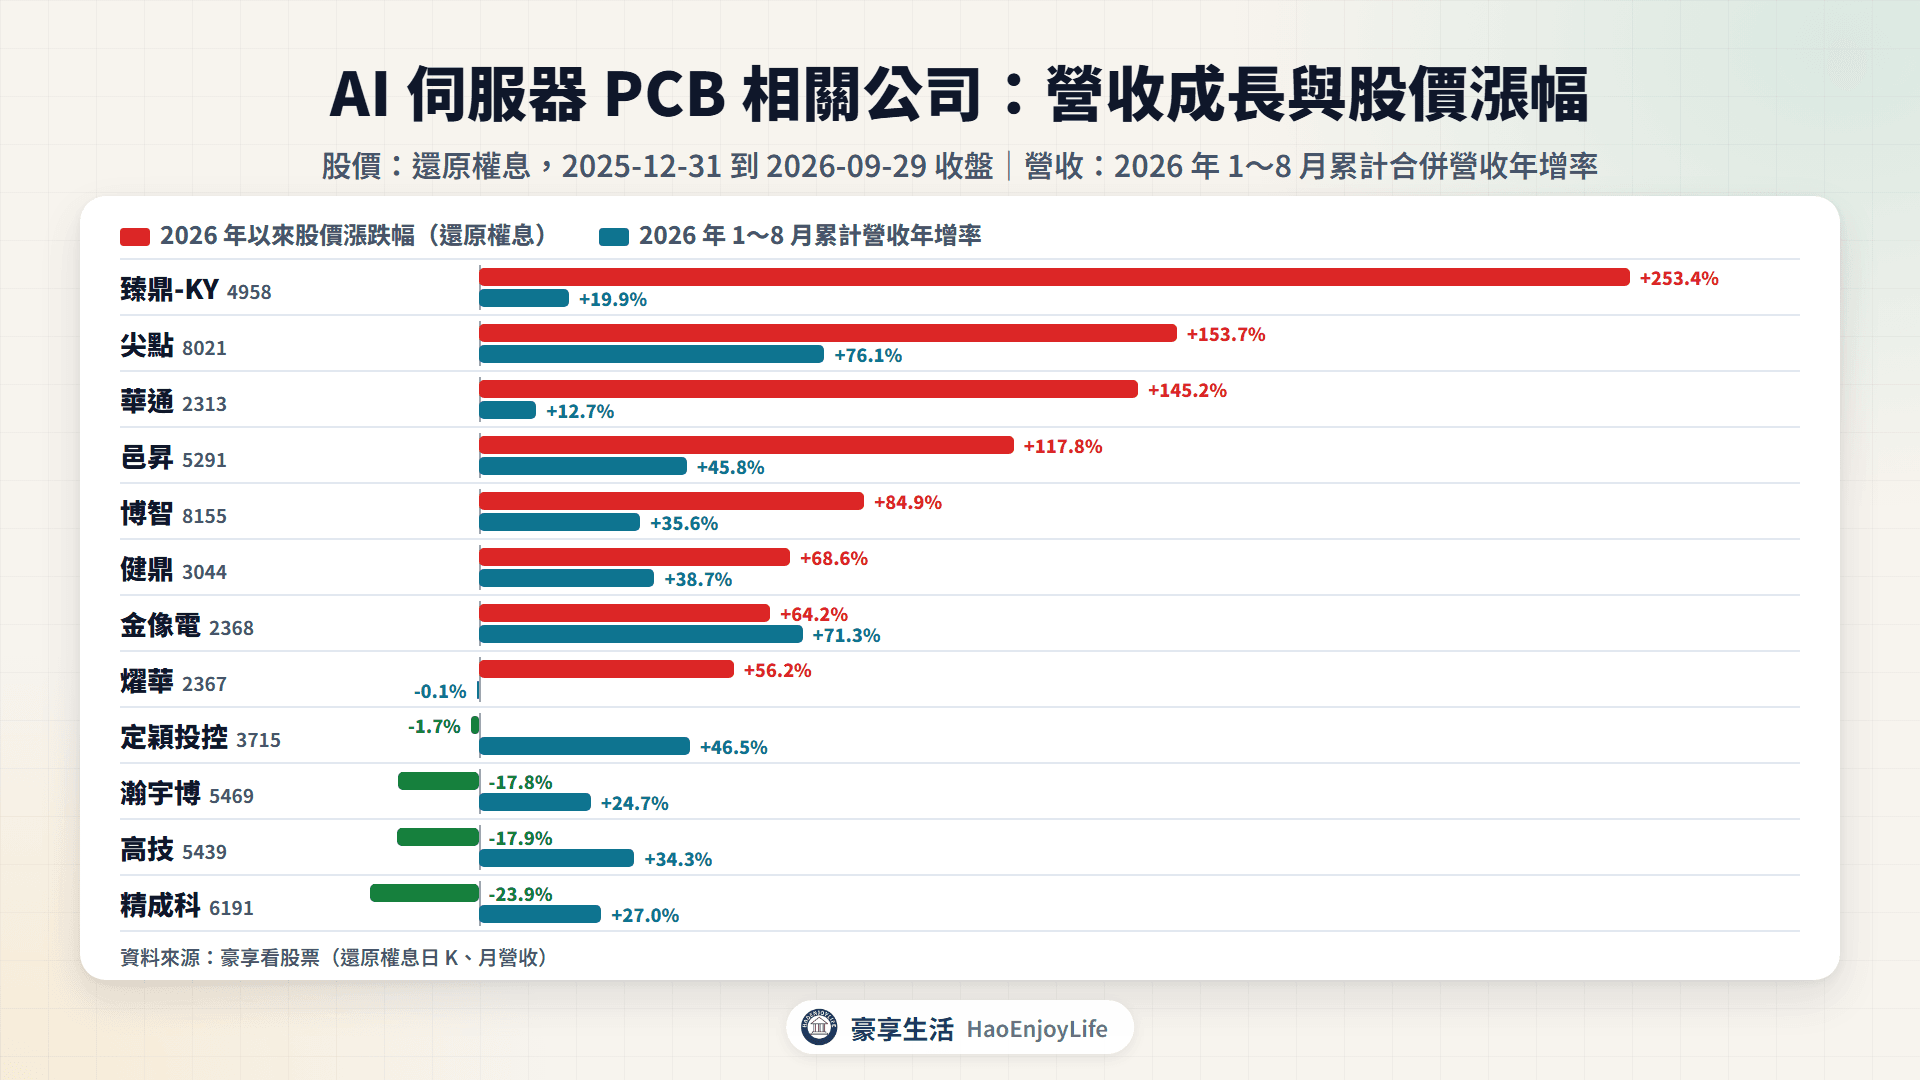
- 營收與股價都大幅成長:尖點、邑昇、博智、健鼎、金像電,營收年增 36%~76%,股價上漲 64%~154%。
- 股價漲幅明顯大於營收成長:臻鼎-KY、華通、燿華,營收年增不到 20%,股價上漲 56%~253%。臻鼎-KY 月營收 5 月後才轉強,華通資料中心占 10%,燿華 AI 產品仍在開發。
- 營收成長大於股價漲幅:定穎投控、高技、瀚宇博、精成科,營收年增 25%~47%,股價下跌。同期事實包括定穎投控第 2 季匯損、高技客戶集中,以及瀚宇博、精成科比較基期已含 Lincstech。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。
最近誰在切入 AI 伺服器 PCB?
從零切入的新廠不多,主軸是既有大廠擴產,地點集中在泰國、越南與台灣。燿華、邑昇是近年才轉進 AI 相關板子的中小型廠。
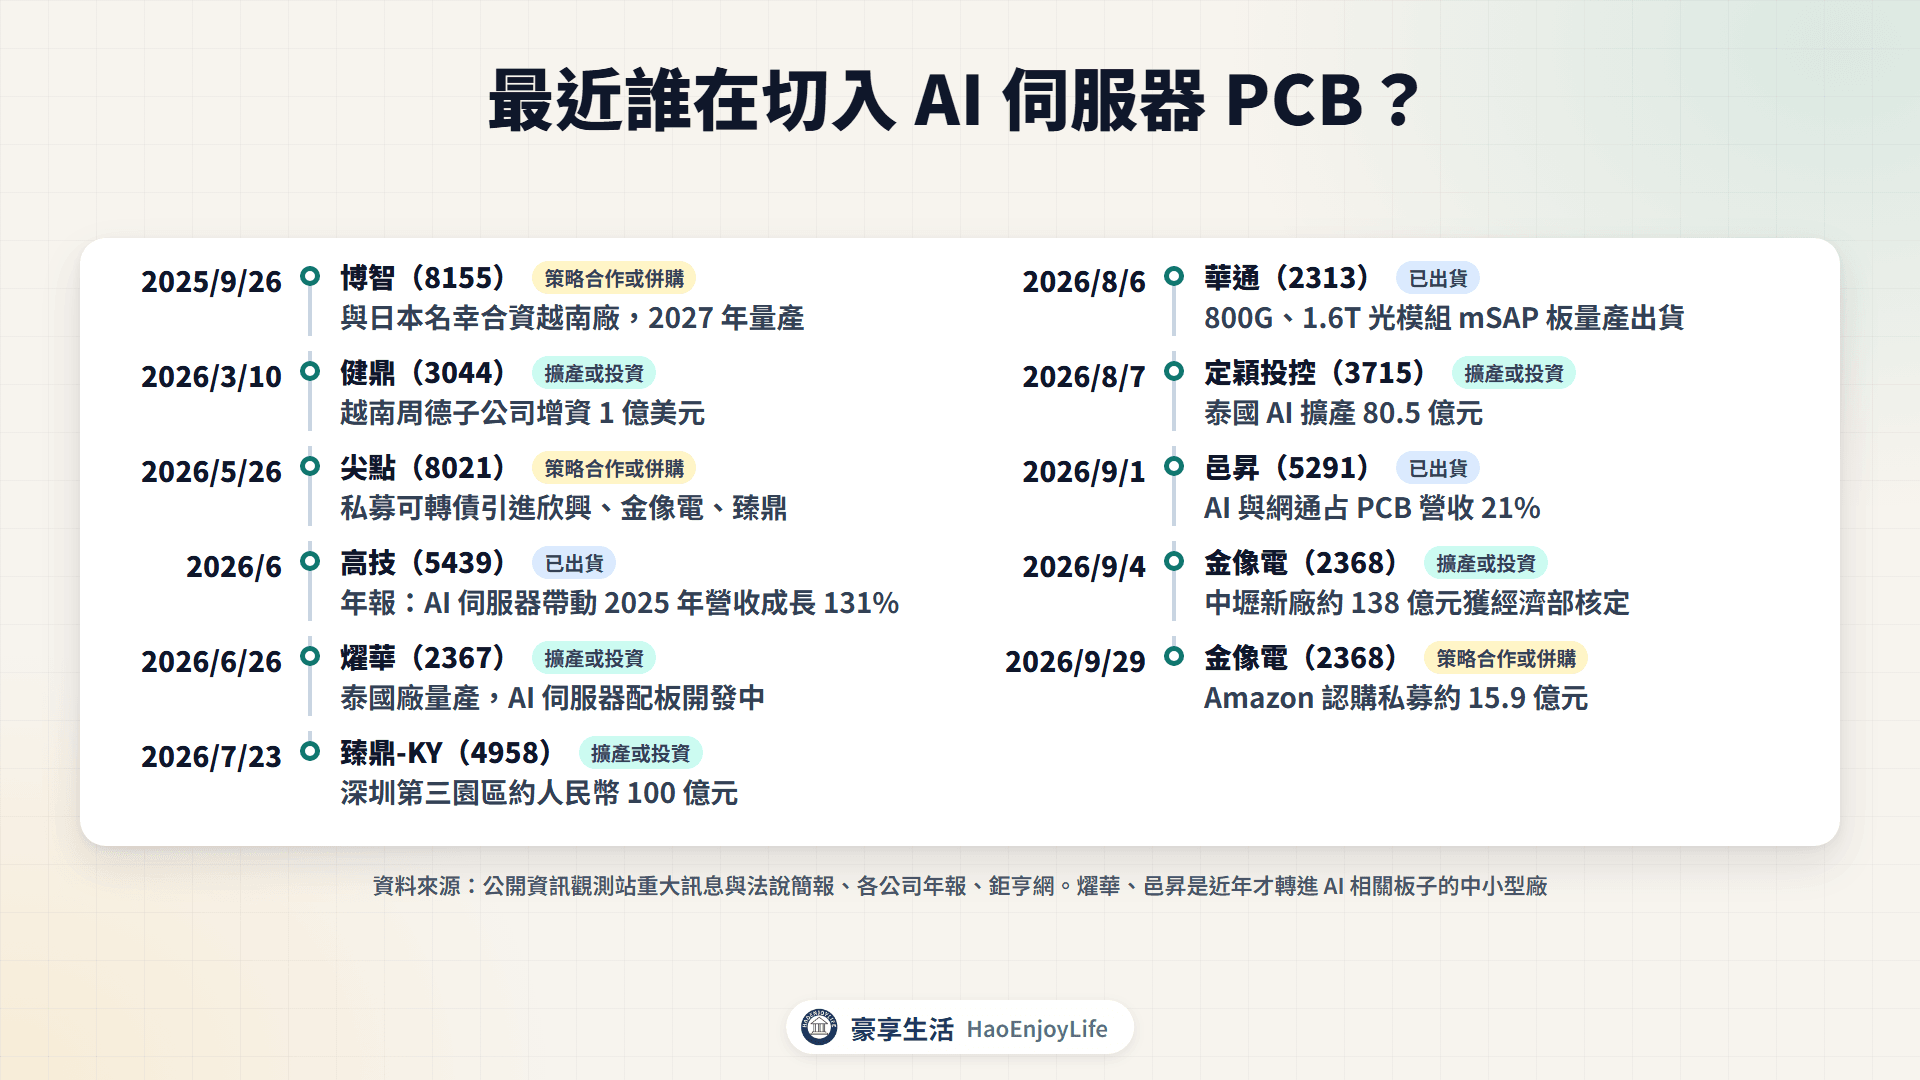
2025 年下半年以來的切入與擴產
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2025-09-26 | 博智 | 與日本名幸合資越南廠,2027 年量產 | 策略合作 |
| 2026-03-10 | 健鼎 | 越南周德子公司增資 1 億美元 | 擴產 |
| 2026-05-26 | 尖點 | 私募可轉債引進欣興、金像電、臻鼎,擴產鑽針 | 策略合作 |
| 2026-06 | 高技 | 年報:AI 伺服器產品帶動 2025 年營收成長 131% | 已出貨 |
| 2026-06-26 | 燿華 | 泰國廠量產;AI 伺服器配板開發中 | 擴產、開發中 |
| 2026-07-23 | 臻鼎-KY | 深圳第三園區約人民幣 100 億元 | 擴產 |
| 2026-08-06 | 華通 | 800G、1.6T 光模組 mSAP 板量產出貨 | 已出貨 |
| 2026-08-07 | 定穎投控 | 泰國 AI 擴產 80.5 億元 | 擴產 |
| 2026-09-01 | 邑昇 | AI 與網通占 PCB 營收 21% | 已出貨 |
| 2026-09-04 | 金像電 | 中壢新廠約 138 億元獲經濟部核定 | 擴產 |
| 2026-09-29 | 金像電 | Amazon 認購私募約 15.9 億元 | 策略合作 |
資料來源:公開資訊觀測站重大訊息與法說簡報;各公司年報;鉅亨網
AI 伺服器 PCB 的未來發展性
- NVIDIA 平台:NVIDIA 8 月表示,Vera Rubin 已開始量產出貨。Rubin Ultra 的 Kyber 機櫃,預計 2027 年放進 576 顆 GPU。
- 光模組:臻鼎-KY 說 1.6T 光模組須用 mSAP,客戶已預訂 2027 年產能。
- 市場預估:高盛估 2027 年 AI 伺服器 PCB 市場 375.3 億美元,約是 2026 年的 2.8 倍;Prismark 估 2030 年全球 PCB 約 1,450 億美元。
- 產能時程:臻鼎-KY 泰國新廠 2026 年第 4 季試產;定穎投控泰國新產能 2027 年第 4 季開出;博智越南廠 2027 年量產。
該追蹤的指標
AI 伺服器 PCB 有哪些產業風險?
- 擴產後供需反轉:部分新產能在 2027~2029 年開出;金像電年報把同業擴產造成的削價競爭列為不利因素。
- 技術路線改變:Vera Rubin 交換器板改用 HDI(高盛整理),擅長高多層的廠商要跟上;CPO 普及也可能改變光模組與交換器板規格,見 CPO 矽光子。
- 客戶集中:高技、臻鼎-KY 最大客戶占營收 7 成以上,華通前兩大客戶合計 53%。
- 成本與匯率:定穎投控第 2 季毛利率 14.0%,低於去年同期 21.5%,公司說受原物料上漲影響;同季還有匯損約 2.64 億元。
- 題材與占比落差:同樣被歸為 AI PCB 股,AI 實際占營收差很多。
常見問題
Q1:AI 伺服器 PCB 和一般伺服器 PCB 差在哪?
AI 伺服器用的板子層數更多、材料等級更高。一般伺服器 CPU 主板約 16~22 層,AI 伺服器的 GPU 底板約 28~30 層,機櫃中板可到 44 層。
Q2:PCB 缺貨會持續多久?
TPCA 在 2026 年 9 月預估,供應緊張至少持續到 2027 年。部分新產能要到 2027~2029 年才開出。
Q3:AI 伺服器 PCB 和 ABF 載板有什麼不同?
ABF 載板是封裝在 GPU 晶片底下的 IC 載板,AI 伺服器 PCB 則是承載 GPU 模組、CPU 與交換器的電路板。
延伸閱讀
- 銅箔基板 CCL:PCB 主要材料為什麼漲價
- ABF 載板:GPU 晶片底下的 IC 載板
- 軟板 FPC:可以彎折的軟板和硬板差在哪
- 月營收怎麼看:用月營收與備註追蹤接單
- AI漲價供應鏈總覽:AI 供應鏈各環節總覽
- PCB設備股怎麼看?:鑽孔機、濕製程、壓合設備與鑽孔代工
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0