 里奇豪
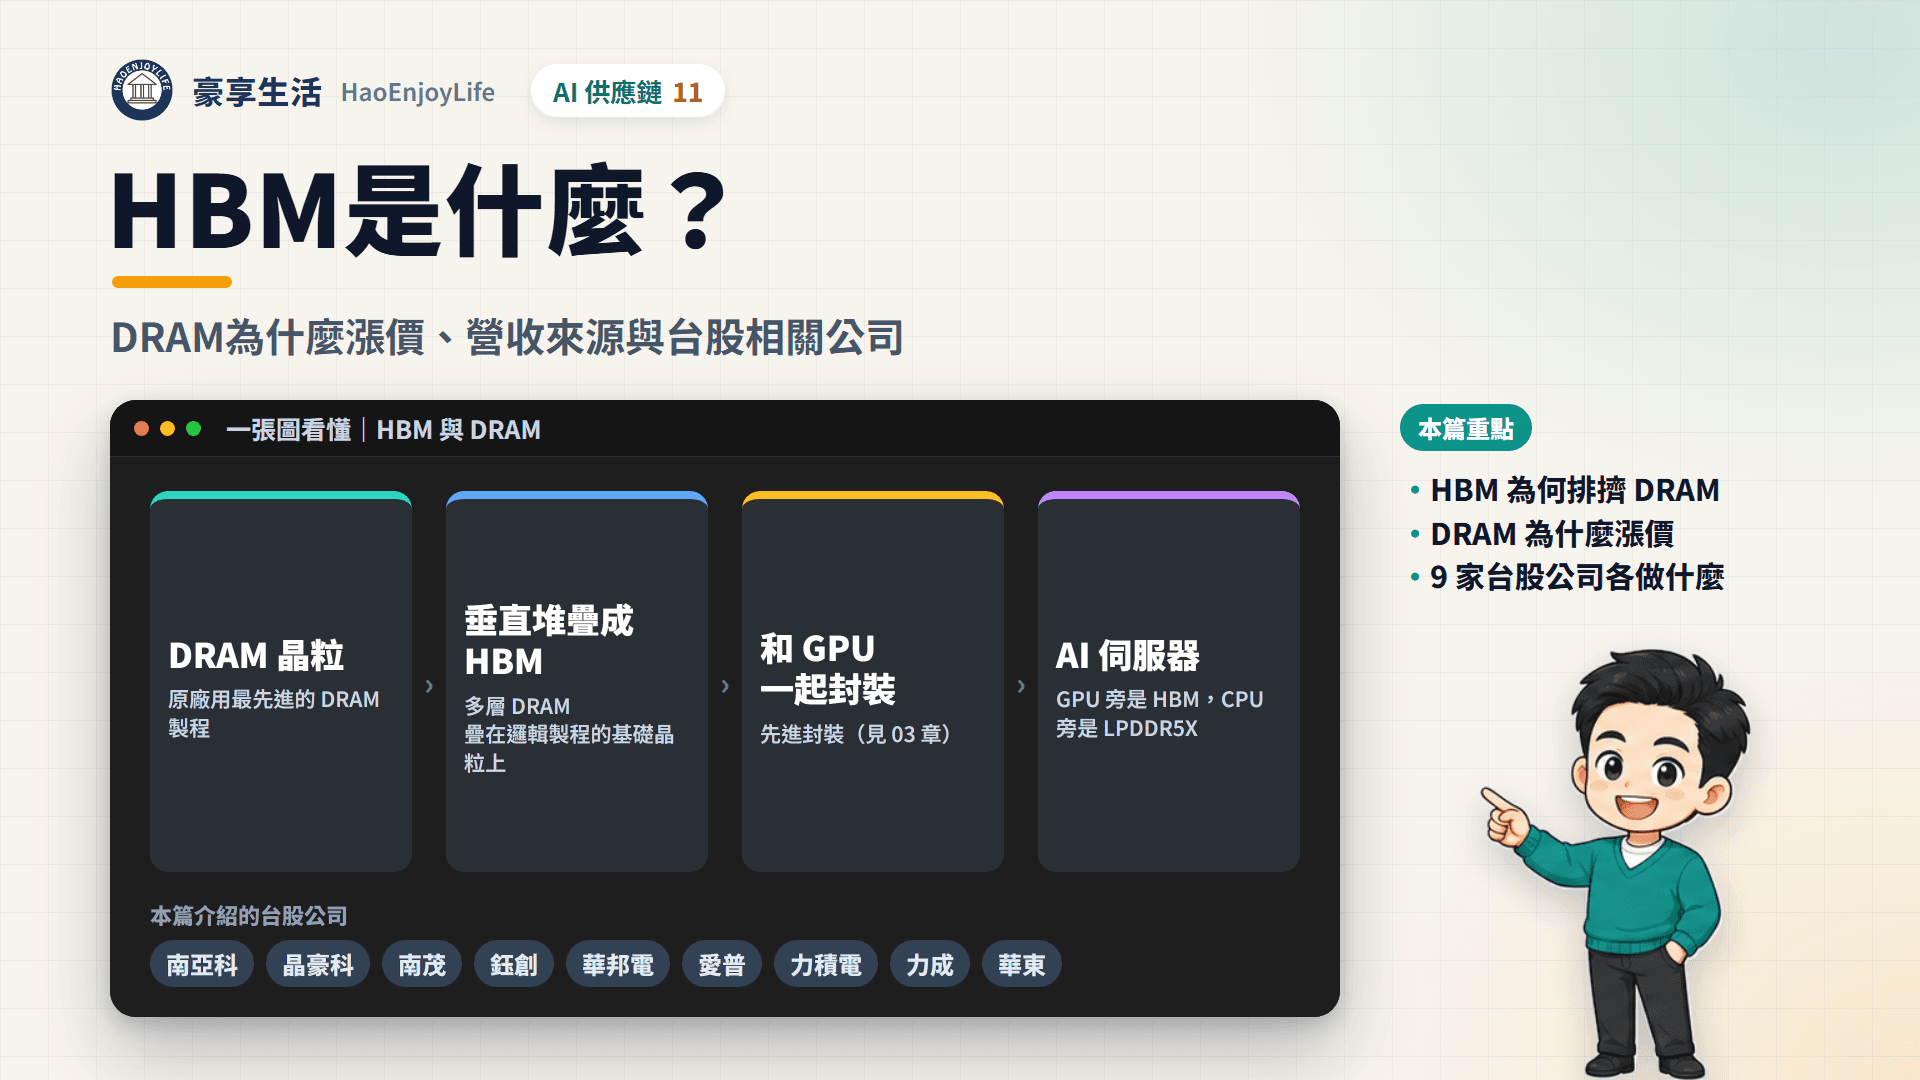
HBM(高頻寬記憶體)是把多層 DRAM 晶粒垂直堆疊,和 GPU 封在一起的記憶體,負責把大量資料快速送進 AI 晶片。DRAM 是電腦、手機與伺服器的工作記憶體,HBM 是其中最高階的一種。
AI 讓記憶體漲價,是因為 HBM 做同樣容量要用更多晶圓,原廠又把產能優先給 AI 伺服器。一般 DRAM 因此缺貨,TrendForce 預估 2026 年第 1 季合約價單季上漲 90%~95%。
台灣沒有量產 HBM 的公司,台股相關公司分成兩條線:
- 受惠 DRAM 漲價:南亞科、華邦電、晶豪科、鈺創。
- HBM 與 AI 記憶體周邊:力積電的代工、力成與南茂的封測、愛普的客製化記憶體、創意的介面 IP。
本文股價資料到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
HBM 與 DRAM 產業鏈有哪些環節?
記憶體產業鏈從設備材料、DRAM 原廠與代工封測,一路到 AI 晶片、伺服器、手機與 PC。HBM 多了兩個環節:最底層的基礎晶粒要用邏輯製程生產,整疊 HBM 還要和 GPU 一起做先進封裝。
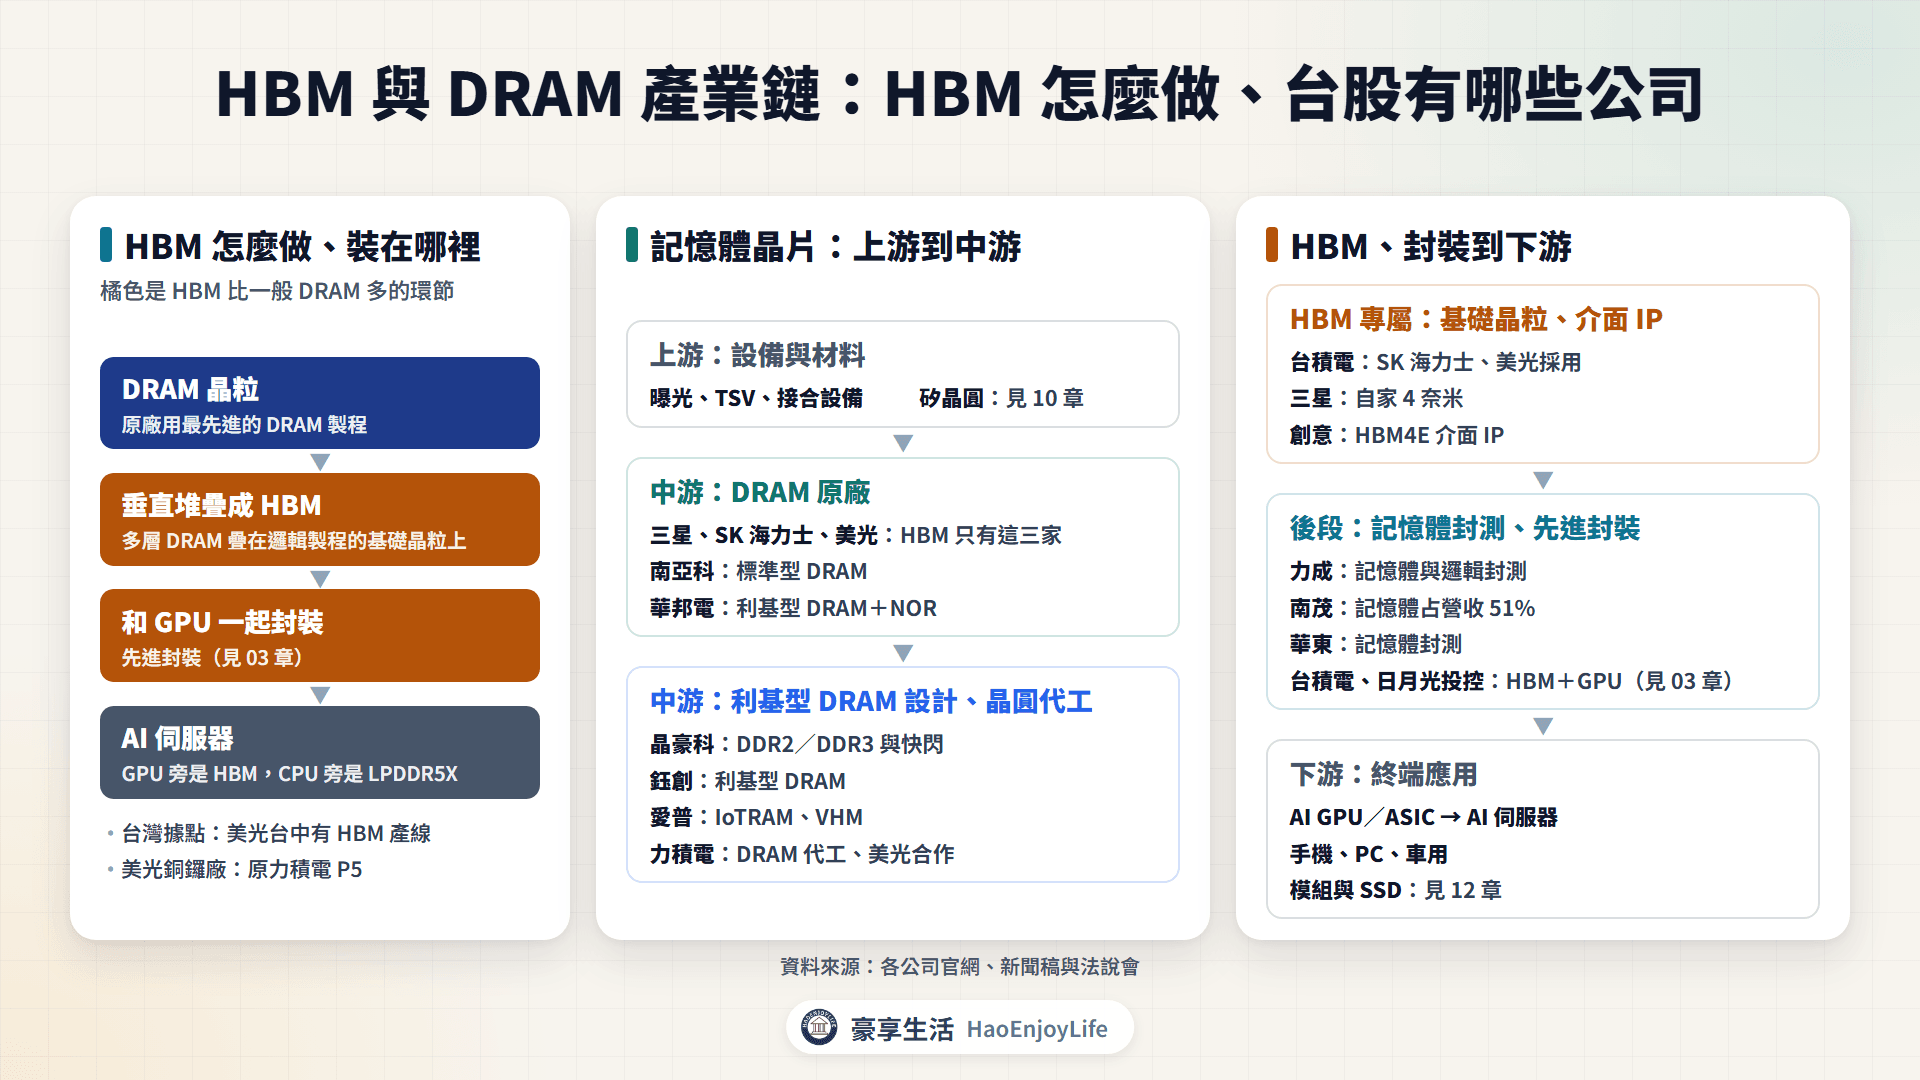
HBM 與 DRAM 產業鏈與相關公司
| 環節 | 做什麼 | 相關公司 |
|---|---|---|
| DRAM 原廠 | 在自己的工廠生產 DRAM | 三星、SK 海力士、美光;南亞科、華邦電 |
| 利基型 DRAM 設計 | 設計小容量 DRAM,委外生產 | 晶豪科、鈺創、愛普 |
| 晶圓代工 | 代工 DRAM;替美光做先進封裝晶圓 | 力積電 |
| 基礎晶粒與先進封裝 | 做 HBM 底層晶粒,再和 GPU 一起封裝 | 台積電、日月光投控(見 03 章) |
| 介面 IP | 讓 AI 晶片和 HBM 溝通的電路 | 創意(見 05 章) |
| 記憶體封測 | 記憶體的封裝與測試 | 力成、南茂、華東(見 07 章) |
資料來源:各公司官網、新聞稿與法說會
目前只有三星、SK 海力士、美光能量產 HBM。HBM 要用最先進的 DRAM 製程與十幾層堆疊技術,還要通過輝達(NVIDIA)等客戶驗證;TrendForce 指出,台灣的南亞科、華邦電、力積電仍以成熟製程為主。
台灣仍是 HBM 的重要生產地:美光在台中設有 HBM 產線,SK 海力士的 HBM4 基礎晶粒則由台積電生產。
HBM 與 DRAM 的需求從哪裡來?
需求主要來自雲端業者蓋 AI 資料中心,AI 伺服器越賣越多,每個機櫃用的記憶體也越來越多。
- 雲端資本支出:TrendForce 估計 9 大雲端業者 2026 年資本支出超過 8,867 億美元,年增約 9 成。
- AI 伺服器出貨:TrendForce 預估 2026 年 AI 伺服器出貨年增近 31%,整體伺服器年增約 17%。
- CPU 比例變高:TrendForce 指出,AI 伺服器的 CPU 與 GPU 比例正從 1:8 往 1:4 以上移動。CPU 變多,伺服器 DRAM 也跟著增加。
- AI 周邊也用 DRAM:南亞科指出,企業級 SSD、智慧網卡與 BMC 管理晶片都在加大 DRAM 容量。
以輝達的機櫃為例,新一代 Vera Rubin 的 HBM 和上一代相近,CPU 旁的 LPDDR5X 最多增加到約 3 倍。
輝達 AI 機櫃的記憶體用量
| 機櫃 | GPU 與 CPU | HBM | CPU 記憶體 |
|---|---|---|---|
| GB300 NVL72 | 72 顆、36 顆 | HBM3E 20TB | LPDDR5X 17TB |
| Vera Rubin NVL72 | 72 顆、36 顆 | HBM4 20.7TB | LPDDR5X 最多 54TB |
資料來源:輝達官網產品規格
TrendForce 在 2026 年 5 月預估,2026 年 DRAM 產值 6,187 億美元、年增 303%。美光則在 2025 年 12 月估計,HBM 市場將從 2025 年約 350 億美元,成長到 2028 年約 1,000 億美元。
DRAM 為什麼缺貨、一直漲價?
缺貨的原因在供給端:HBM 吃掉大量晶圓,原廠優先生產 AI 記憶體,新工廠要到 2027~2028 年才開出產能。
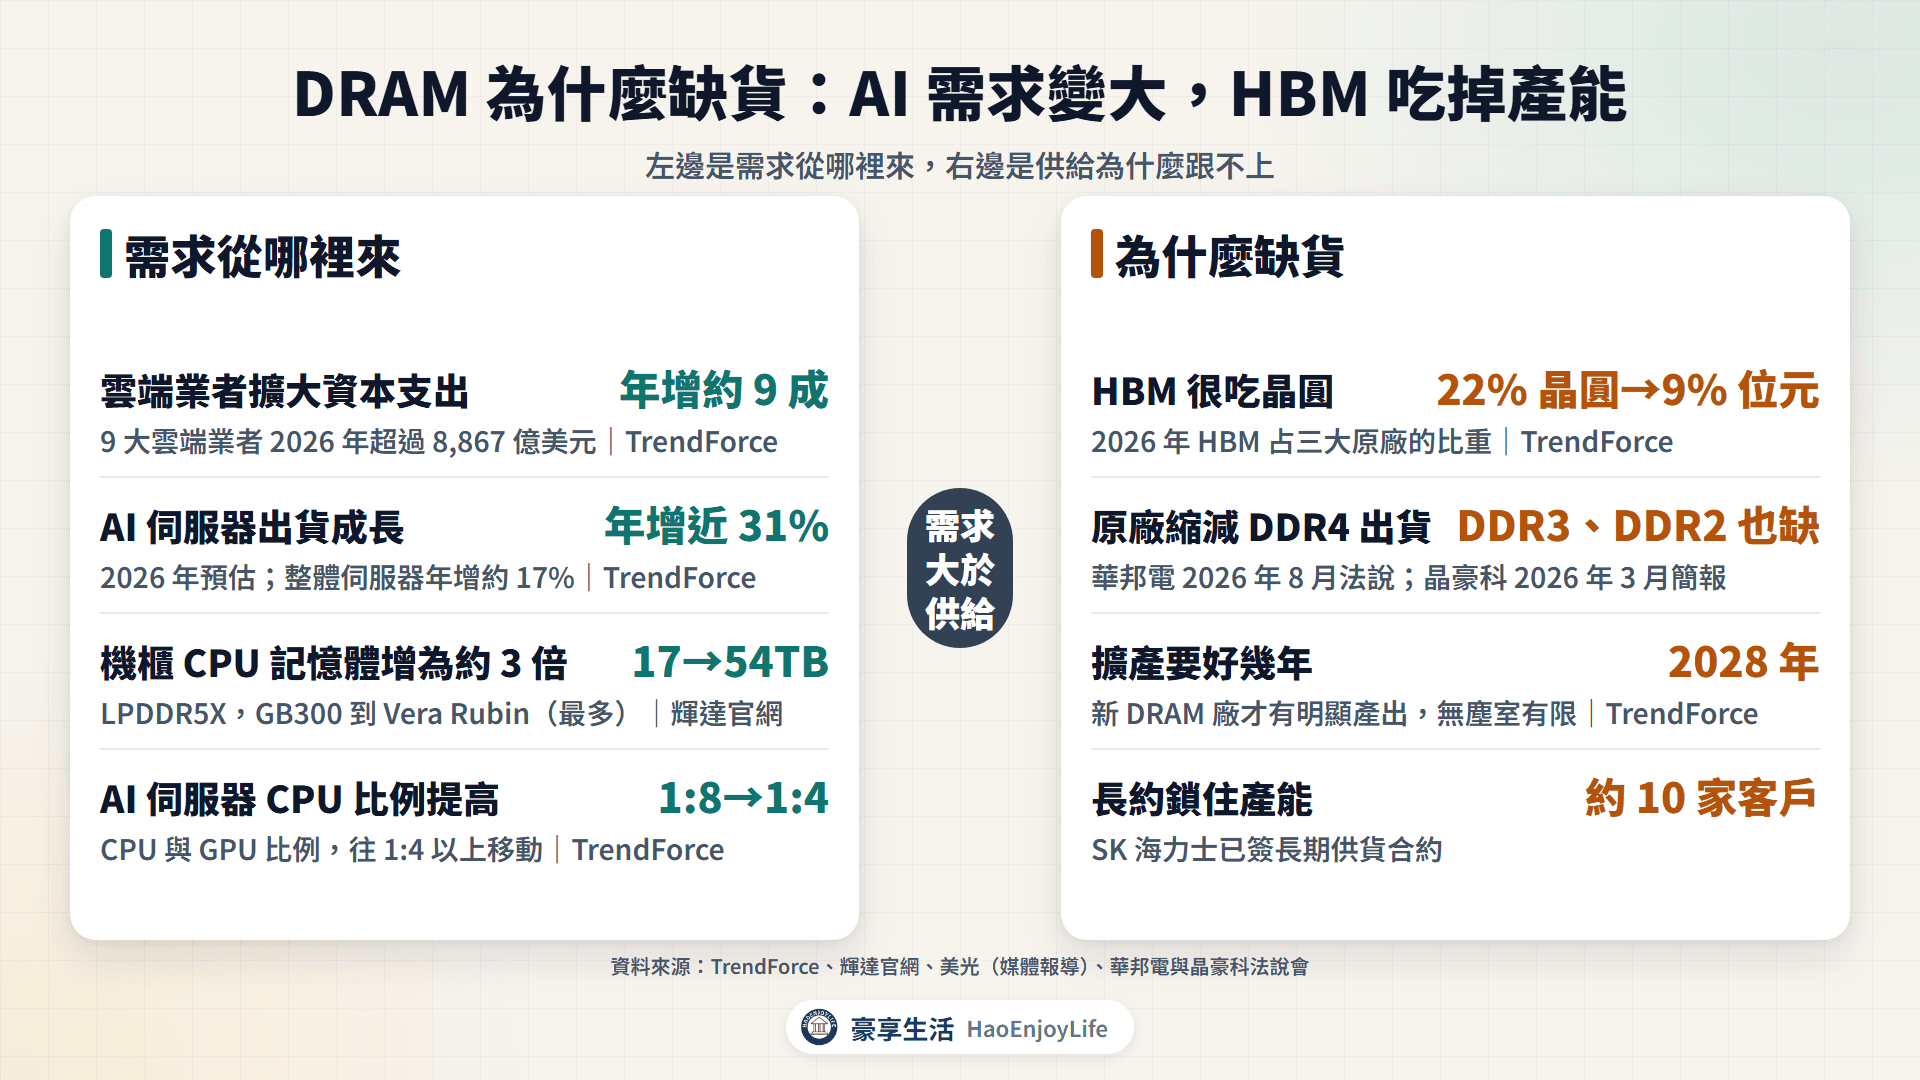
- HBM 很吃晶圓:TrendForce 估計,2026 年 HBM 用掉三大原廠約 22% 的晶圓,只產出約 9% 的位元。美光在 2026 年 8 月的研討會說,HBM3E 做同樣容量約用 DDR5 的 3 倍晶圓(媒體報導)。
- 原廠縮減舊規格:華邦電指出大廠持續縮減 DDR4 出貨,晶豪科也說缺貨已蔓延到 DDR3 與 DDR2。
- 擴產要好幾年:TrendForce 指出無塵室空間有限,新 DRAM 廠要到 2028 年才有明顯產出。
- 長約鎖住產能:SK 海力士已和約 10 家客戶簽長期供貨合約。
一般型 DRAM 合約價季漲幅(TrendForce 預估)
| 季度 | 預估季漲幅 |
|---|---|
| 2025 年第 4 季 | +18%~23% |
| 2026 年第 1 季 | +90%~95% |
| 2026 年第 2 季 | +58%~63% |
| 2026 年第 3 季 | +13%~18% |
| 2026 年第 4 季 | 續漲,漲幅再收斂 |
資料來源:TrendForce 2025 年 10 月到 2026 年 9 月新聞稿與報告摘要
南亞科 DRAM 平均售價 2026 年第 1 季季增超過 7 成,第 2 季再增超過 6 成;華邦電 DRAM 事業第 2 季混合平均售價季增約 1 倍。力積電也在 7 月把 DRAM 代工價調漲約 45%。
TrendForce 估計 2026 年 DRAM 供給比需求少約 1%~2%,2027 年缺口擴大。TrendForce 也預估 2027 年 HBM 平均售價年增 121%。
記憶體公司的營收從哪裡來?
記憶體廠的營收大致等於賣出的位元數乘上單價,這一輪成長主要來自漲價。以南亞科為例,2026 年第 2 季營收季增 68.2%,平均售價季增超過 6 成,出貨位元和上季持平。
台股相關公司的賺錢方式分成 4 種:
- DRAM 原廠賣晶片:南亞科、華邦電自己生產,售價上漲會直接拉高毛利率。
- 設計公司賣晶片:晶豪科、鈺創、愛普委外代工,產品漲價,代工成本也在漲。
- 代工廠收代工費:力積電依客戶投片的晶圓數量收費。
- 封測與 IP:力成、南茂、華東收封裝測試費,創意收 HBM 介面 IP 的授權與設計費。
價格上漲讓毛利率大幅跳升。南亞科毛利率從 2025 年第 2 季的 -20.6%,升到 2026 年第 2 季的 79.5%;華邦電記憶體事業同期從 12.1% 升到 70.3%。
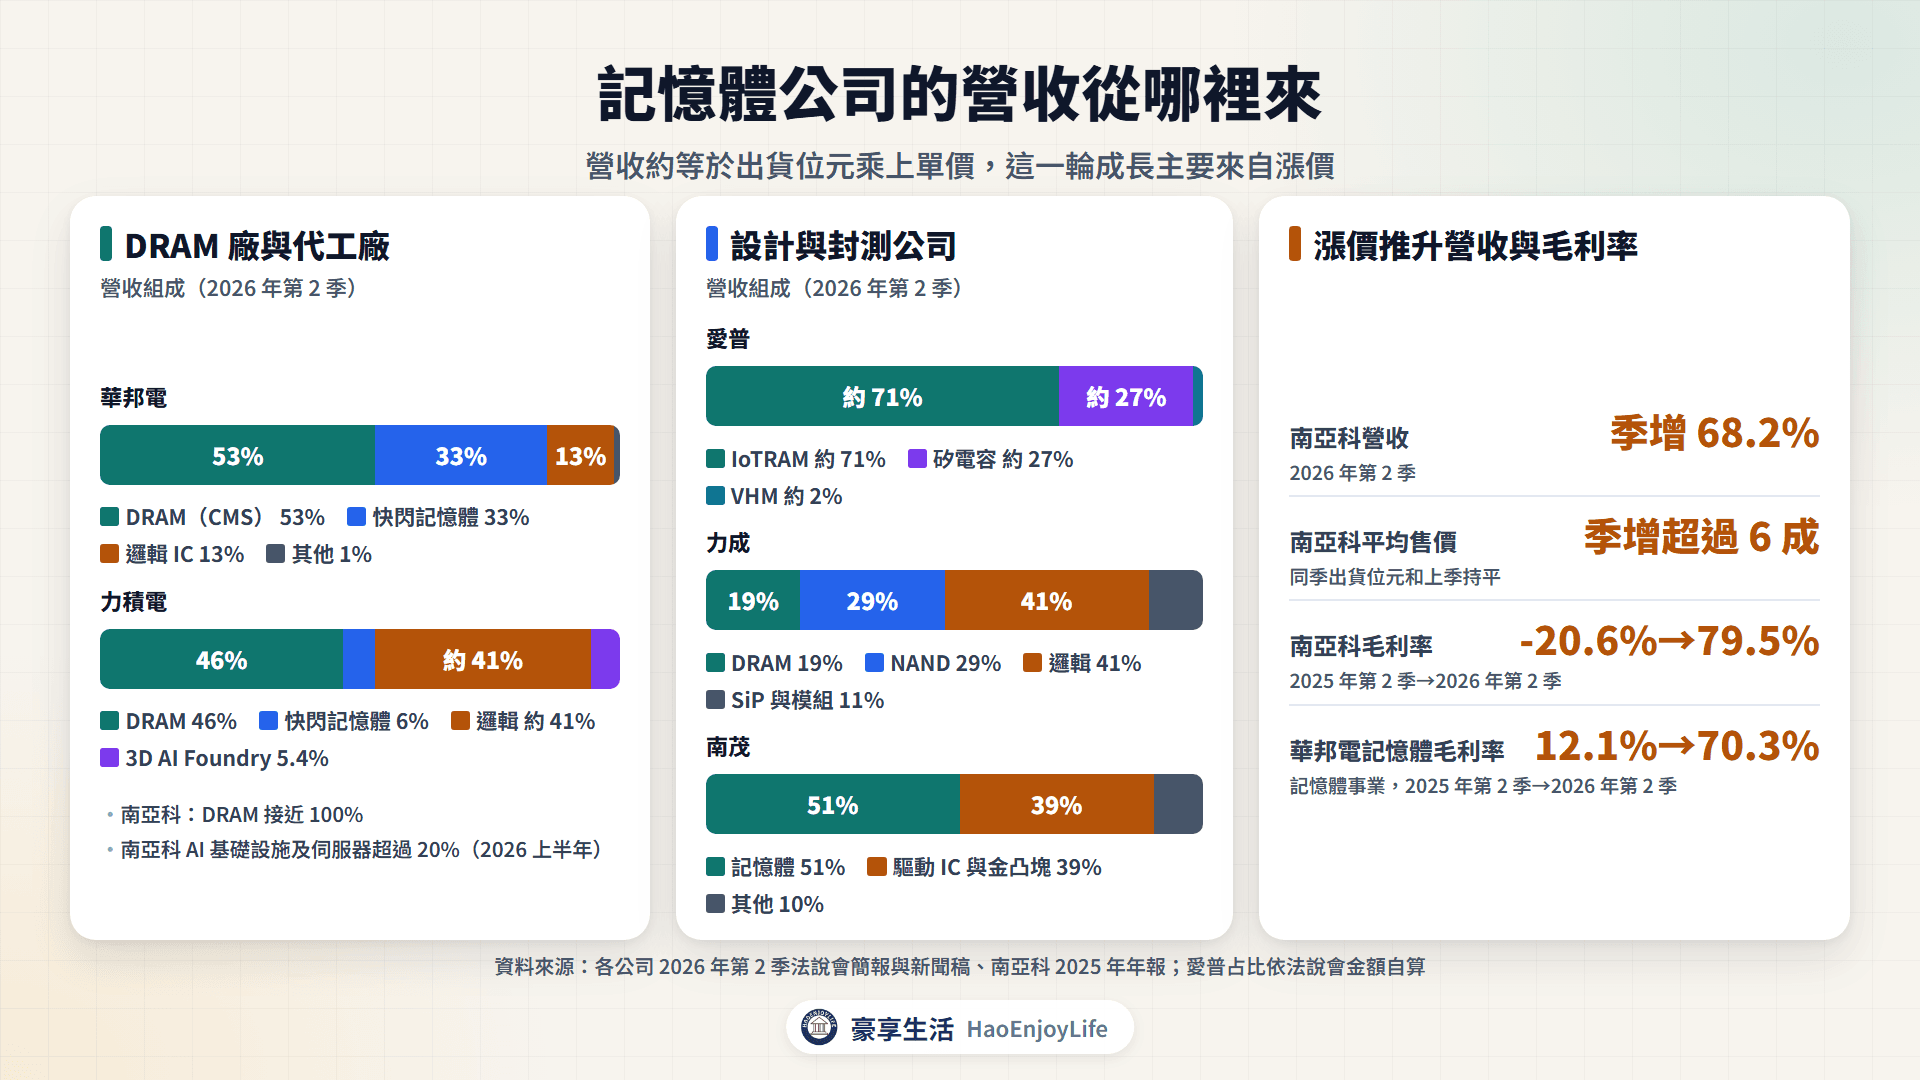
各公司營收組成
| 公司 | 營收組成 |
|---|---|
| 南亞科 | DRAM 接近 100%,其中 DDR5 約 1 成 |
| 華邦電 | DRAM(CMS)53%、快閃記憶體 33%、邏輯 IC 13% |
| 力積電 | DRAM 46%、快閃記憶體 6%、3D AI Foundry 5.4%、邏輯約 41% |
| 愛普 | IoTRAM 約 71%、矽電容約 27%、VHM 約 2% |
| 晶豪科 | DDR2 與 DDR3 近 4 成、快閃記憶體與 MCP 近 4 成 |
| 力成 | 邏輯 41%、NAND 29%、DRAM 19%、SiP 與模組 11% |
| 南茂 | 記憶體 51%、驅動 IC 與金凸塊 39% |
資料來源:各公司 2026 年第 2 季法說會與新聞稿;南亞科為 2025 年年報與 2026 年第 1 季季報,晶豪科為工商時報 2026 年 9 月報導
台股 HBM 與 DRAM 相關公司有哪些?
台股 HBM 與 DRAM 相關公司
| 代號 | 公司 | 在鏈上的角色 |
|---|---|---|
| 2408 | 南亞科 | 標準型 DRAM 原廠 |
| 2344 | 華邦電 | 利基型 DRAM、NOR 與 SLC NAND |
| 3006 | 晶豪科 | 利基型 DRAM 與快閃記憶體設計 |
| 5351 | 鈺創 | 利基型 DRAM 設計 |
| 6531 | 愛普 | IoTRAM、VHM 與矽電容 |
| 6770 | 力積電 | DRAM 代工、美光先進封裝晶圓代工 |
| 6239 | 力成 | 記憶體與邏輯封測 |
| 8150 | 南茂 | 記憶體與驅動 IC 封測 |
| 8110 | 華東 | 記憶體封測 |
| 3443 | 創意 | HBM 介面 IP、AI ASIC 設計 |
資料來源:各公司法說會與新聞稿
南亞科(2408):台灣營收最大的 DRAM 廠
南亞科生產 DDR5、DDR4、LPDDR 等標準型 DRAM,不做 HBM。2026 年上半年 AI 基礎設施及伺服器產品占營收超過 20%,客製化 AI 記憶體 UWIO 也已開始貢獻營收。1~8 月營收已是 2025 全年的 3.3 倍,月營收備註寫「受市場需求成長影響」。
華邦電(2344):利基型 DRAM 加 NOR 快閃記憶體
華邦電的 DRAM 事業稱為客製化記憶體(CMS),占營收比重從 2025 年約 29% 升到 2026 年第 2 季的 53%。公司表示 CMS 成長主要來自 AI 相關需求,8 月營收年增 289.4%。華邦電也是 NOR 快閃記憶體市占第一(Omdia 2025 年統計)。
晶豪科(3006):利基型記憶體設計公司
晶豪科設計 DRAM、快閃記憶體與類比 IC,沒有自己的晶圓廠。8 月營收 79.05 億元、年增 605.2%,媒體報導成長主要來自價格上漲。
鈺創(5351):利基型 DRAM 設計公司
鈺創設計利基型 DRAM,2026 年第 2 季營收年增 557.8%、毛利率 52.2%。2025 年 8 月,鈺創和南亞科以 2 比 8 合資 5 億元,開發 AI 邊緣運算用的客製化高頻寬記憶體。
愛普(6531):IoTRAM、VHM 與矽電容
愛普設計客製化記憶體,公司說標準型 DRAM 漲價,持續把客戶推向主力產品 IoTRAM,8 月營收年增 150.8%。和邏輯晶片堆疊的 VHM 預計 2028 年量產,矽電容主要用在 AI 晶片封裝。
力積電(6770):DRAM 代工與美光合作
力積電同時做記憶體與邏輯代工,DRAM 占營收比重從 2026 年第 1 季的 38% 升到第 2 季的 46%。8 月營收備註寫「銷售價格調漲」。公司把銅鑼廠賣給美光,建立長期的 DRAM 先進封裝晶圓代工關係,預計 2027 年第 4 季量產。
力成、南茂、華東:記憶體封測
記憶體晶圓要經過封裝與測試才能出貨,力成法說會表示,AI 伺服器帶動高階記憶體封裝需求。
- 力成(6239):記憶體與邏輯封測都做,DRAM 約占營收 2 成。
- 南茂(8150):記憶體占營收 51%,公司預期下半年 DRAM 動能明顯。
- 華東(8110):媒體報導以記憶體封測為主。
創意(3443):HBM 介面 IP
創意替客戶設計 AI ASIC,也提供讓晶片和 HBM 溝通的介面 IP。2026 年 9 月,創意宣布 HBM4E 介面 IP 獲客戶採用,但 HBM IP 的營收占比沒有公開。
補充:旺宏(2337)做 NOR 與 NAND,不做 DRAM;企業級 SSD 與模組廠見 12 章。
HBM 與 DRAM 相關公司的營收與股價比較
下表的股價是 2025 年 12 月 31 日到 2026 年 9 月 29 日的還原權息漲跌幅。
2026 年營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月營收年增率 | 2026 年以來還原漲跌幅 |
|---|---|---|---|
| 南亞科(2408) | +638.2% | +560.9% | +163.0% |
| 晶豪科(3006) | +324.4% | +605.2% | +142.7% |
| 南茂(8150) | +30.0% | +33.3% | +124.4% |
| 鈺創(5351) | +488.9% | +525.3% | +115.6% |
| 華邦電(2344) | +177.4% | +289.4% | +111.8% |
| 愛普(6531) | +109.1% | +150.8% | +108.8% |
| 力積電(6770) | +47.1% | +76.2% | +83.4% |
| 力成(6239) | +30.8% | +24.5% | +65.6% |
| 華東(8110) | +15.5% | +24.9% | -12.8% |
資料來源:豪享看股票(月營收、還原權息日 K)
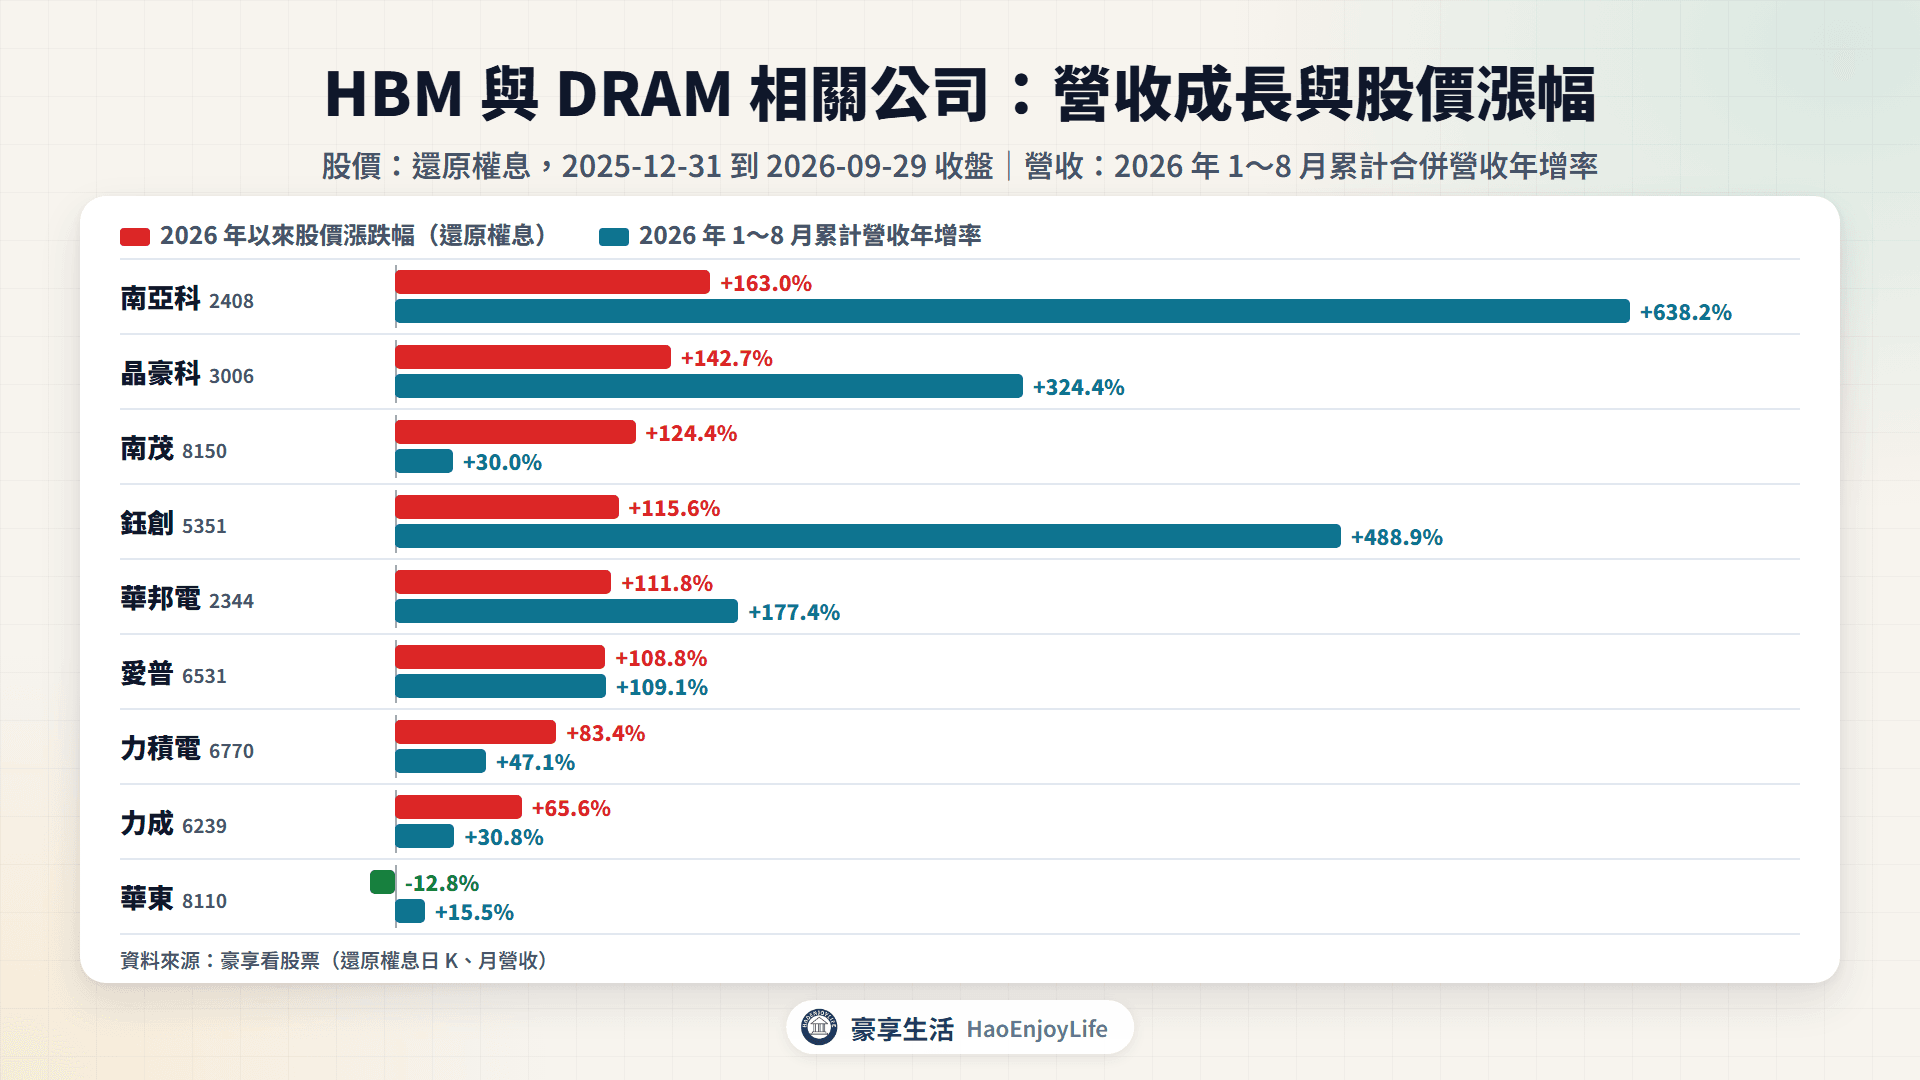
- 營收成長大於股價漲幅:南亞科、晶豪科、鈺創、華邦電,都以賣記憶體晶片為主。
- 兩者幅度相近:愛普。
- 股價漲幅大於營收成長:南茂、力積電、力成,都以代工或封測為主。
- 營收成長、股價下跌:華東。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。記憶體廠 2025 年上半年報價仍低,年增率有低基期效果,追蹤時要一起看營收金額與月增率。
最近誰在切入 HBM 與 AI 記憶體?
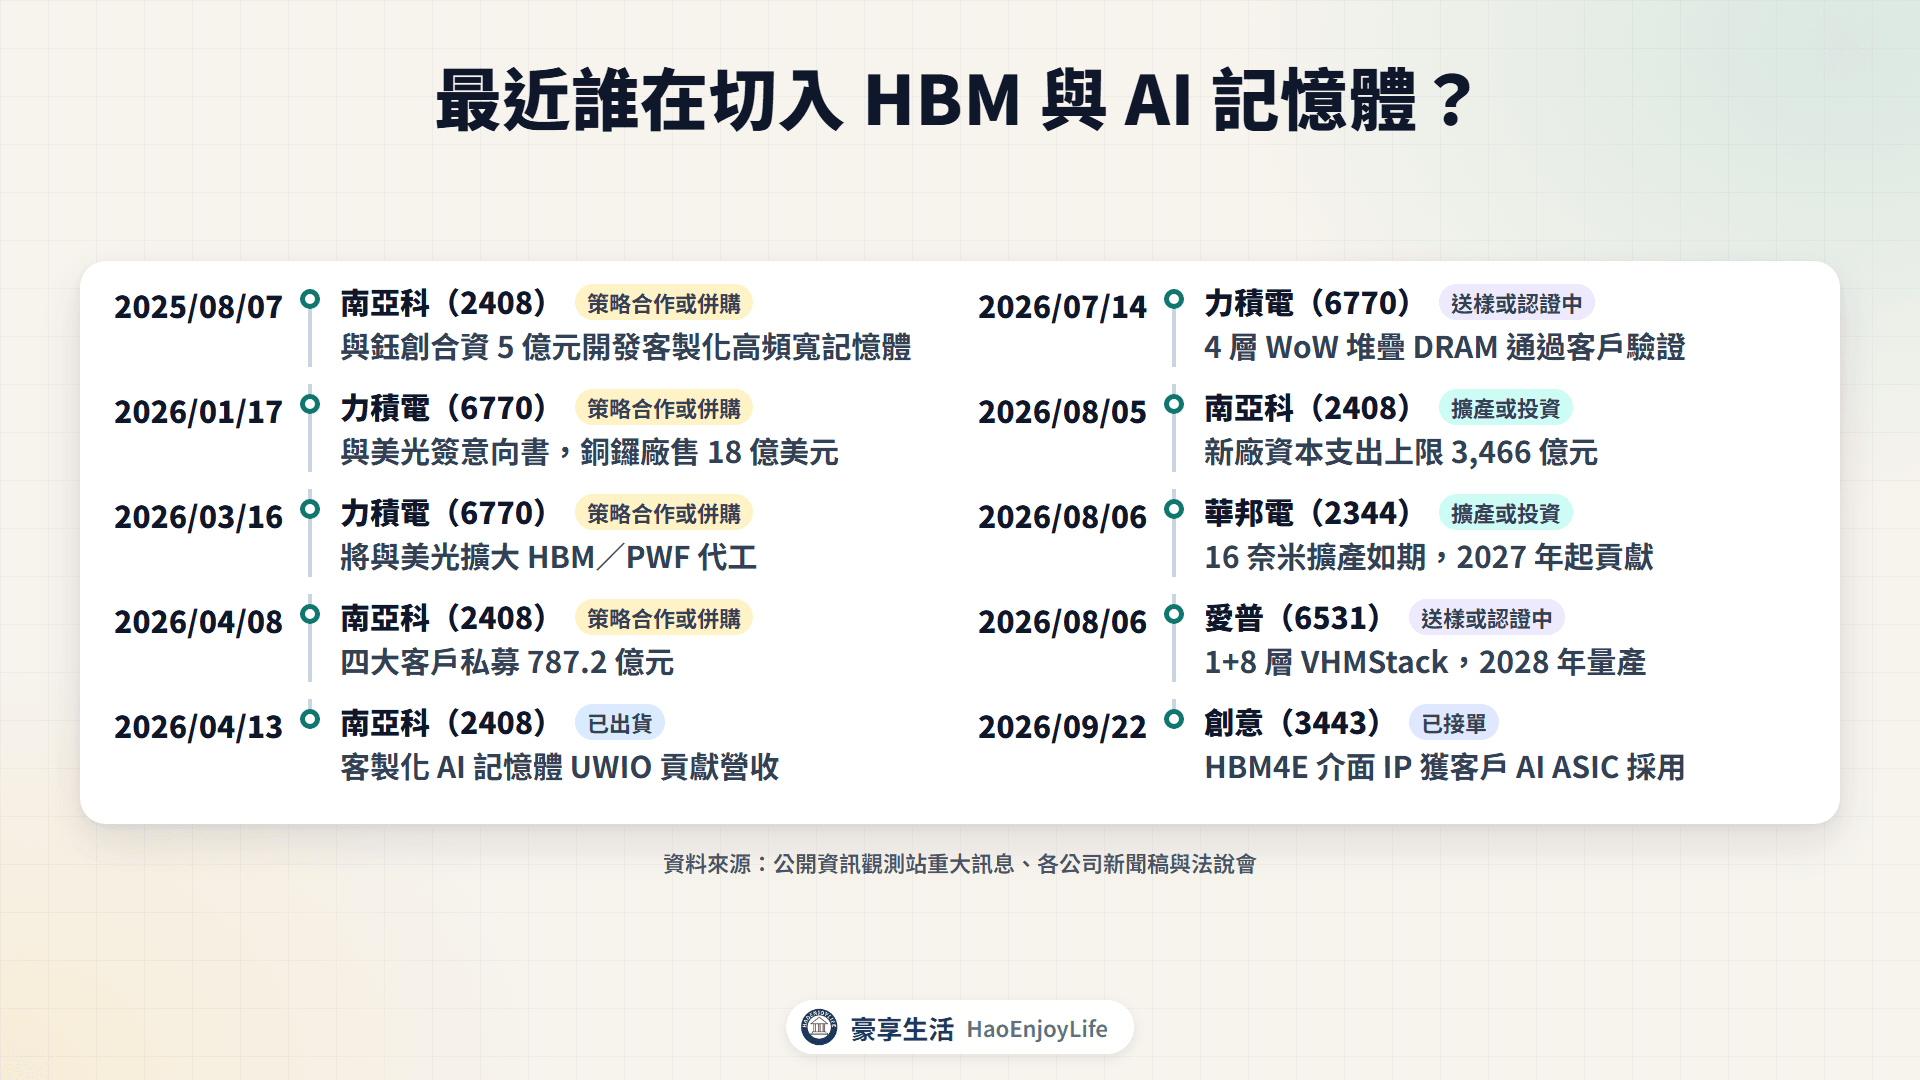
台廠的切入方式有 3 種:開發客製化 AI 記憶體、替美光代工 HBM 相關晶圓,以及擴產承接 DRAM 漲價。
2025 年下半年以來的切入與擴產
| 日期 | 公司 | 內容 | 類型 |
|---|---|---|---|
| 2025/08/07 | 南亞科、鈺創 | 合資開發客製化高頻寬記憶體 | 新進者:策略合作 |
| 2026/01/17 | 力積電 | 銅鑼廠售予美光,建立代工合作 | 新進者:策略合作 |
| 2026/03/16 | 力積電 | 完成銅鑼廠交易,將與美光擴大 HBM 相關代工 | 新進者:策略合作 |
| 2026/04/08 | 南亞科 | 四大客戶私募 787.2 億元,用於先進記憶體廠務與設備 | 既有廠商:策略合作(客戶入股) |
| 2026/04/13 | 南亞科 | 客製化 AI 記憶體開始貢獻營收 | 新進者:已出貨 |
| 2026/07/14 | 力積電 | 4 層堆疊 DRAM 完成主要客戶驗證 | 新進者:送樣或認證中 |
| 2026/08/05 | 南亞科 | 新廠資本支出上限 3,466 億元 | 既有廠商:擴產 |
| 2026/08/06 | 華邦電 | 16 奈米與高雄廠擴產 | 既有廠商:擴產 |
| 2026/08/06 | 愛普 | 1+8 層 VHMStack 功能晶片展示 | 新進者:送樣或認證中 |
| 2026/09/22 | 創意 | HBM4E 介面 IP 獲客戶採用 | 既有廠商:已接單 |
資料來源:公開資訊觀測站重大訊息、各公司新聞稿與法說會
HBM 與 DRAM 的未來發展
- HBM4E 接棒:SK 海力士 2026 年第 2 季開始大量出貨 HBM4,美光預計 2027 年量產 HBM4E。
- 客製化 HBM:基礎晶粒改用邏輯製程,SK 海力士從 HBM4、美光從 HBM4E 起交給台積電生產。
- HBM 占更多產能:TrendForce 預估 2027 年 HBM 占三大原廠 DRAM 晶圓約 30%。
- 台廠時程:南亞科新廠 2027 年下半年投片,力積電與美光合作的製程、愛普 VHM 都在 2028 年量產。
該追蹤的指標
- 合約價:TrendForce 每季預估的漲幅是否收斂。
- 月營收:每月 10 日前公布的金額、月增率與備註。
- 法說會:南亞科預計 2026 年 10 月 12 日說明第 3 季,看平均售價與毛利率。
HBM 與 DRAM 產業有哪些風險?
- 新產能開出:2027~2028 年新廠陸續投產,供需可能從缺貨轉向平衡。
- 漲幅收斂:合約價季漲幅從 2026 年第 1 季的 90%~95%,降到第 3 季的 13%~18%,長約也壓住漲幅。
- 終端需求轉弱:聯發科預估 2026 年全球手機出貨衰退約 15%,高價壓抑手機與筆電需求。
- 需求集中:9 大雲端業者的資本支出,北美 5 家就占近 9 成。
- 題材與營收落差:力積電 3D AI Foundry 占營收 5.4%,愛普 VHM 約 2%。新業務多在 2027~2028 年才量產。
常見問題
Q1:台灣有公司生產 HBM 嗎?
沒有台灣公司量產 HBM。HBM 由 SK 海力士、三星、美光生產,台股公司做的是 DRAM、代工、封測與介面 IP。
Q2:HBM 和 DDR5 哪個比較賺?
HBM 單價高,但同樣容量要用更多晶圓。TrendForce 指出,2026 年第 1 季起,DDR5 伺服器模組每片晶圓的營收與獲利已超過 HBM。這也是原廠調高 HBM 報價的背景。
Q3:DRAM 缺貨會持續到什麼時候?
南亞科 2026 年 7 月表示,供給不足預期會持續數季以上,新產能 2028 年起逐步擴增。TrendForce 則預估 2027 年缺口擴大,實際情況要看合約價與新廠進度。
延伸閱讀
- 企業級 SSD 與記憶體模組:NAND、控制晶片與模組廠
- 先進封裝是什麼:HBM 怎麼和 GPU 封在一起
- 月營收怎麼看:用年增率與月增率追蹤營收
- 三率是什麼:毛利率是記憶體景氣的訊號
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0