 里奇豪
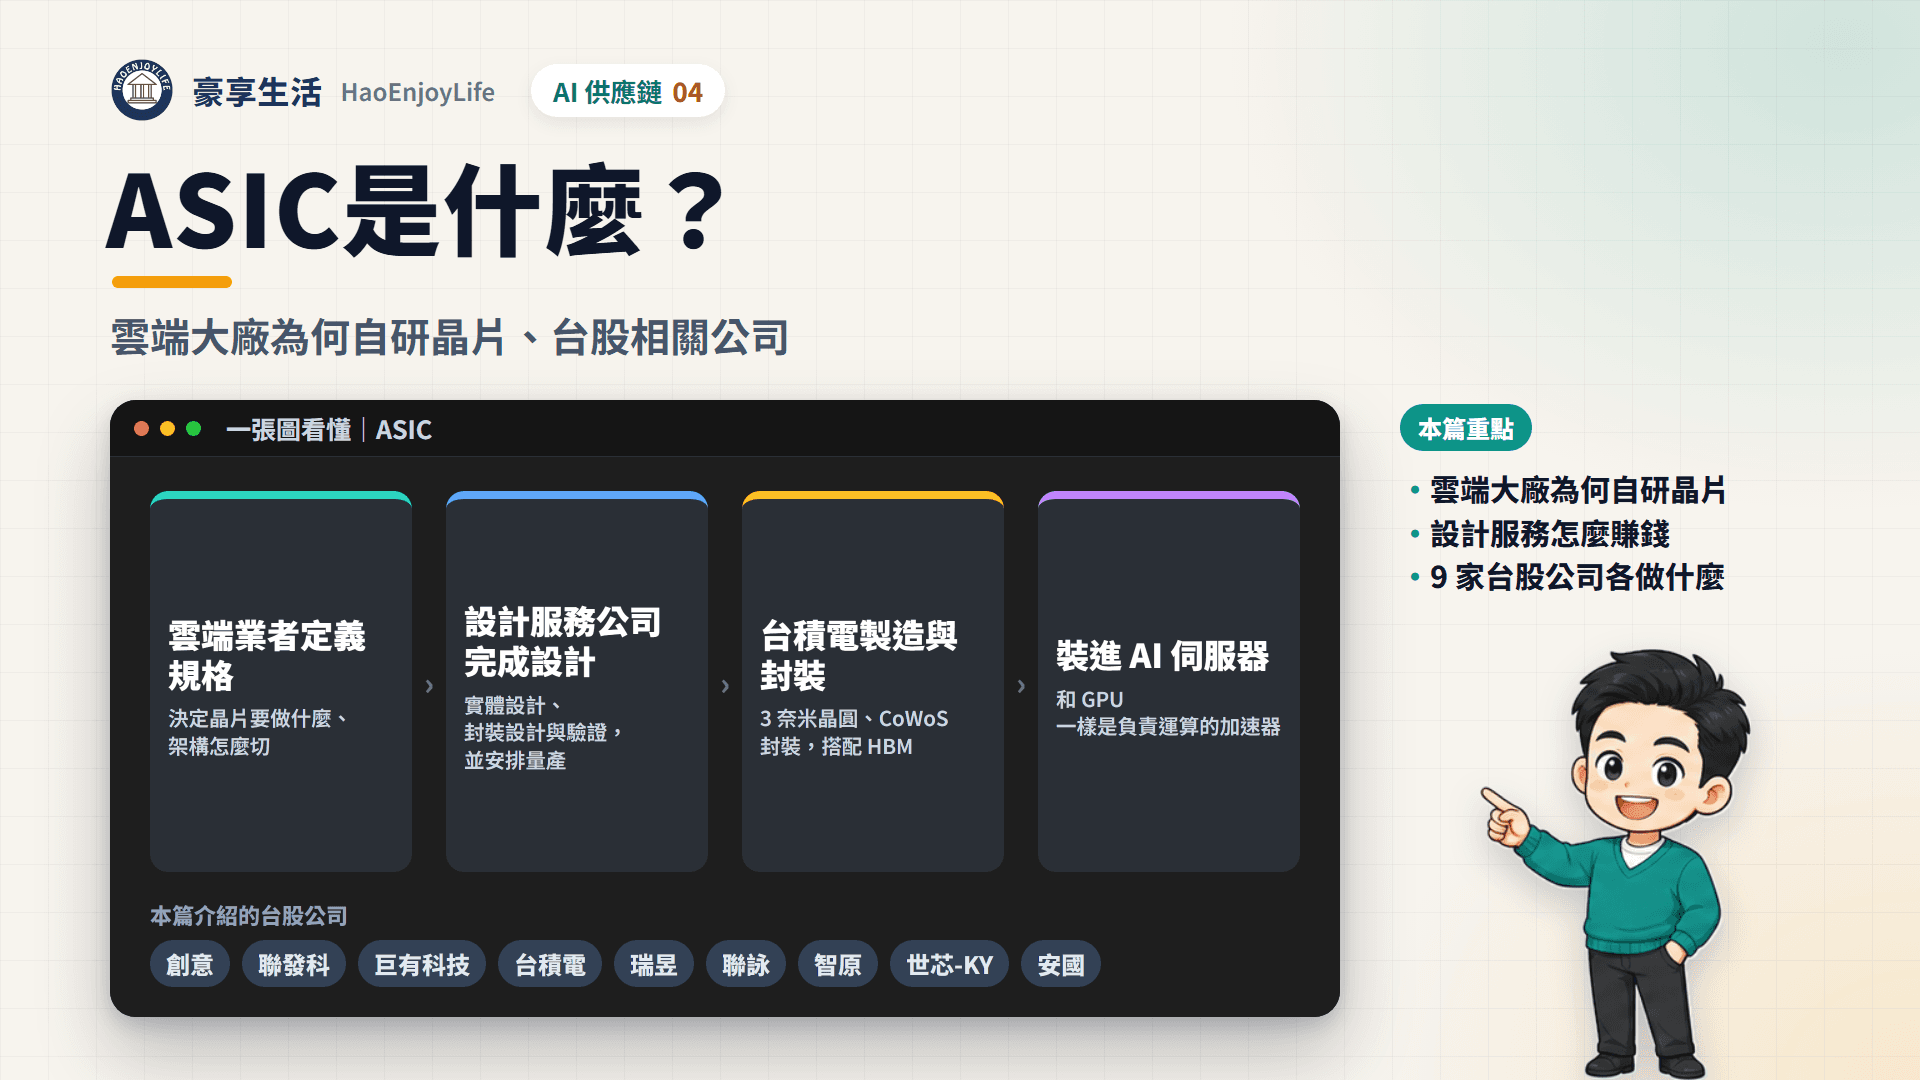
ASIC(特殊應用積體電路)是為特定用途量身設計的晶片。在 AI 伺服器裡,它和 GPU 一樣是負責運算的加速器,例如 Google TPU、亞馬遜 Trainium。
雲端大廠自研 ASIC,是為了降低每單位算力的成本與耗電,並分散供應來源。TrendForce 預估,採用 ASIC 的 AI 伺服器占比 2026 年為 27.8%,2030 年接近 4 成。
台股相關公司以設計服務為主,包括創意、世芯-KY、智原、巨有科技與安國。聯發科從手機晶片跨入雲端 ASIC,晶片多由台積電製造。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI 晶片是什麼、AI漲價供應鏈有哪些
ASIC 產業鏈有哪些環節?
ASIC 由雲端業者定義規格,設計服務公司完成設計,再交給台積電製造與封裝,最後裝進 AI 伺服器。和通用的 GPU 相比,ASIC 做特定工作更省電、單位成本更低,但開發時間長。
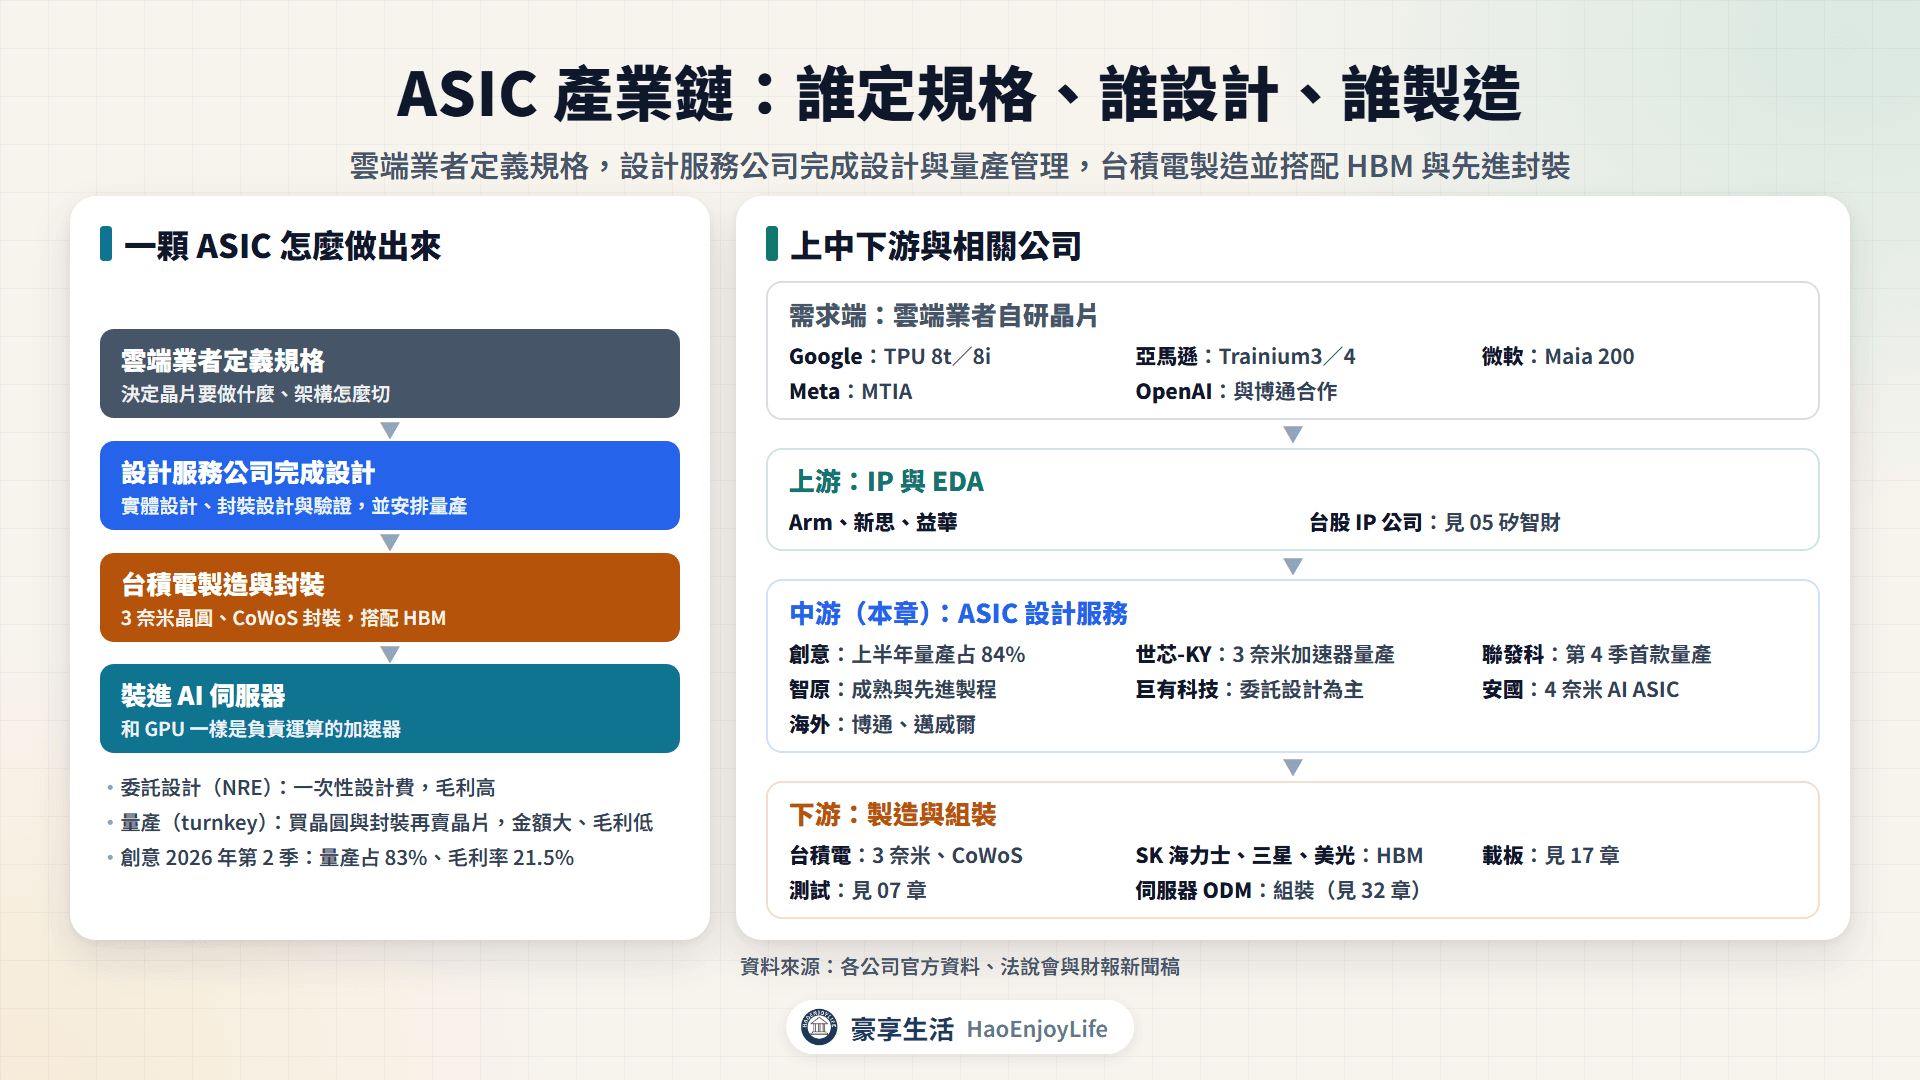
- 需求端:Google、亞馬遜、微軟、Meta 與 OpenAI 決定晶片規格與軟體。
- IP 與設計工具:介面 IP、CPU IP 與 EDA 軟體,詳見矽智財。
- 設計服務:創意、世芯-KY、聯發科、智原、巨有科技與安國;海外有博通、邁威爾(Marvell)。
- 製造:台積電生產晶圓並做 CoWoS 封裝、搭配 HBM,詳見先進封裝與HBM 與 DRAM。
博通、聯發科自有大量高速介面 IP,能提供較完整的子系統。世芯自稱提供 IC 與封裝設計及量產服務,創意則說最大優勢是與台積電合作的先進封裝。
雲端大廠為什麼自研晶片?ASIC 需求從哪裡來
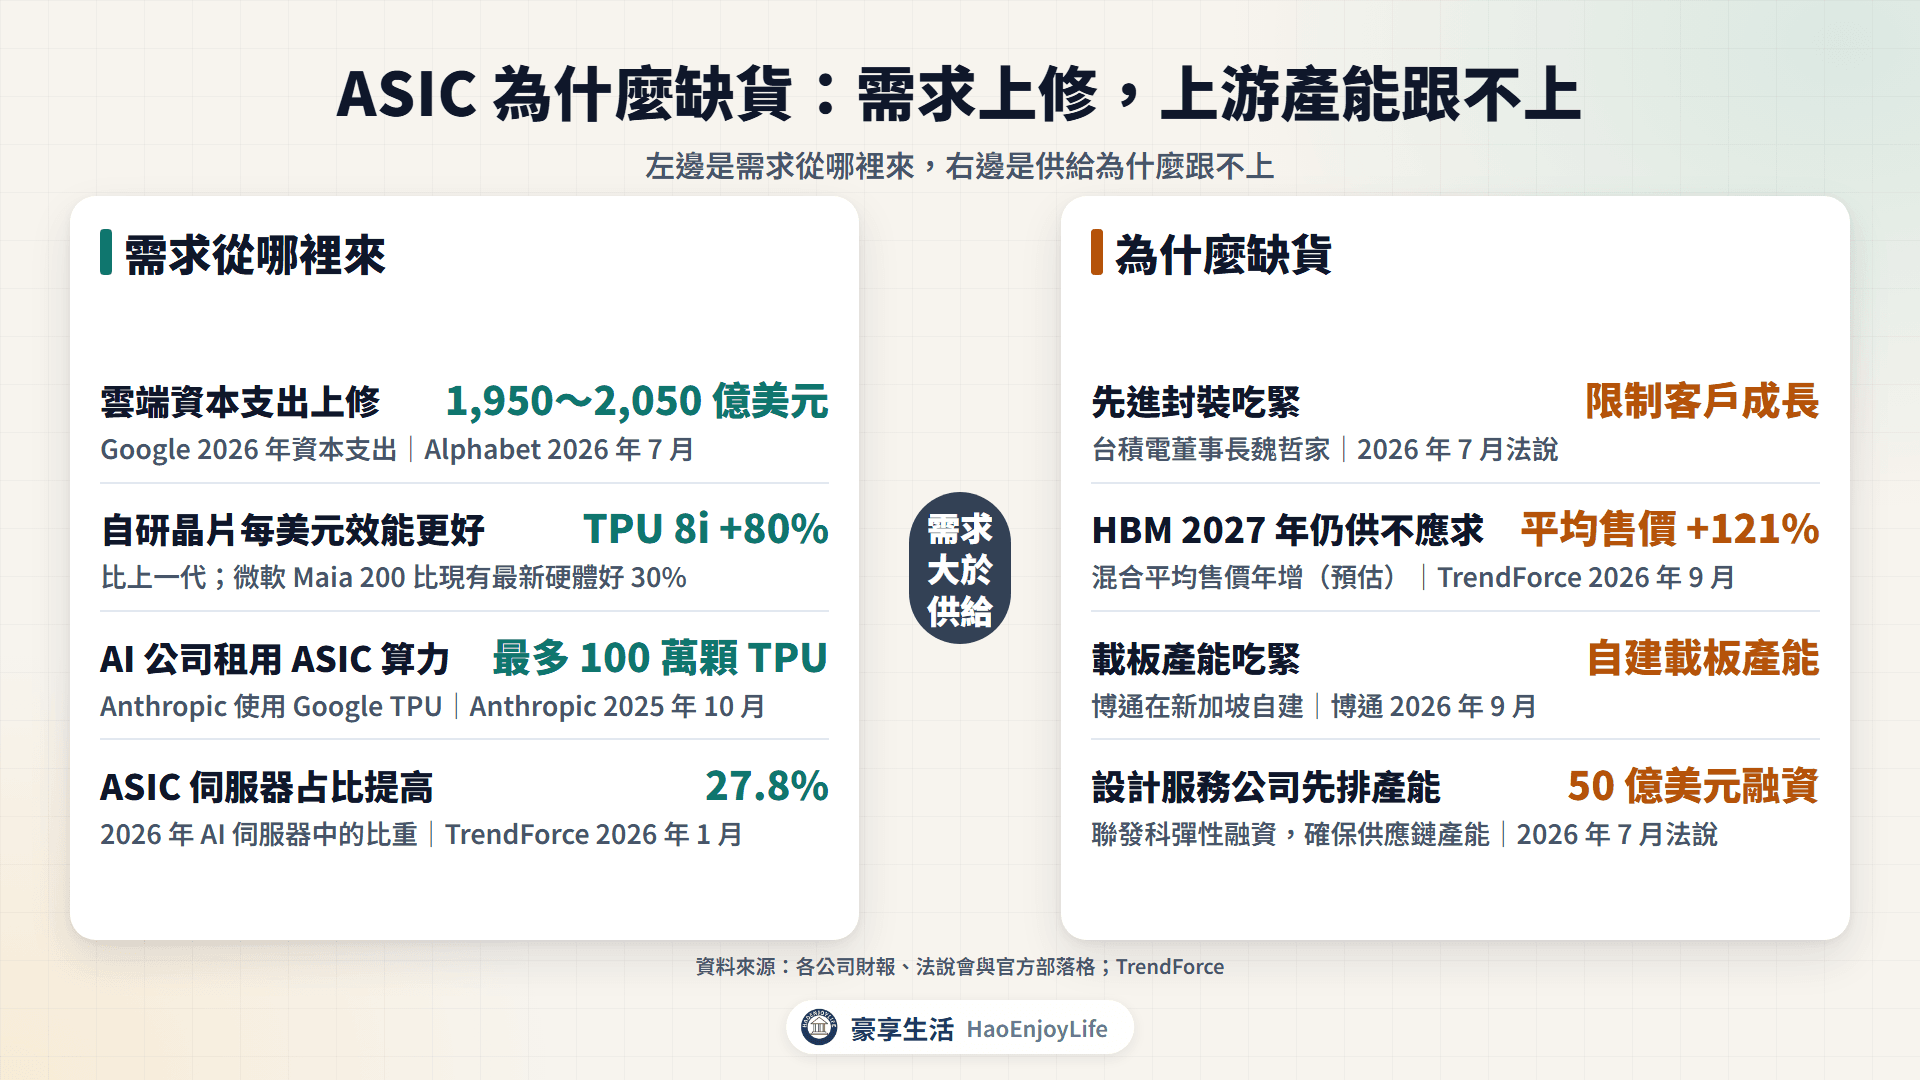
雲端大廠自研晶片,是為了降低單位算力的成本、為自家工作最佳化,並取得供應鏈彈性。需求來自持續上修的資本支出,以及向雲端業者租用算力的 AI 公司。
四大雲端業者 2026 年資本支出與自研晶片
| 公司 | 2026 年資本支出 | 自研 AI 晶片 | 官方說的好處 |
|---|---|---|---|
| 1,950 億~2,050 億美元 | TPU 8t、TPU 8i | 8i 每美元效能比上一代好 80% | |
| 亞馬遜 | 約 2,200 億美元 | Trainium3、Trainium4 | 訓練與推論成本最多降 50% |
| 微軟 | 約 1,750 億美元(註) | Maia 200 | 每美元效能比現有最新硬體好 30% |
| Meta | 1,300 億~1,450 億美元 | MTIA 300 到 500 | 長期策略彈性與供應鏈議價力 |
資料來源:各公司財報、法說會與官方部落格
註:微軟為 2026 曆年數字;因調整資料中心建物耐用年限,由約 1,900 億美元下修,公司說投資規劃不變。
Google 與亞馬遜 7 月都上修資本支出。TrendForce 2026 年 8 月估計,九大雲端業者 2026 年資本支出超過 8,867 億美元、年增約 90%。
AI 公司也在租用 ASIC 算力。Anthropic 2025 年 10 月宣布,將使用最多 100 萬顆 Google TPU;亞馬遜 2026 年 7 月表示,Anthropic 與 OpenAI 都簽下多年期、多 GW 的 Trainium 承諾。
ASIC 市場預估
- TrendForce(2026 年 1 月):2026 年 AI 伺服器有 27.8% 採用 ASIC,是 2023 年以來最高。
- Counterpoint(2026 年 1 月):AI ASIC 出貨量 2027 年將是 2024 年的 3 倍。2028 年會多於資料中心 GPU。
- 聯發科(2026 年 7 月):2027 年資料中心 ASIC 的可服務市場有 800 億美元。
每顆晶片搭的 HBM 也越來越多,微軟 Maia 200 每顆 216GB,Google TPU 8i 每顆 288GB。Counterpoint 2026 年 3 月預估,ASIC 用的 HBM 位元需求在 2024~2028 年成長 35 倍。
ASIC 為什麼缺貨?
ASIC 是客製化產品,沒有公開報價;缺的是把設計做成晶片的上游產能。雲端業者也說算力不夠,亞馬遜表示即使投入約 2,200 億美元,2026 年產能仍無法滿足所有需求。
- 先進封裝:台積電董事長魏哲家 2026 年 7 月說,封裝產能吃緊到限制客戶成長。
- HBM:TrendForce 2026 年 9 月預估,HBM 在 2027 年仍供不應求,混合平均售價年增 121%。
- 載板:博通 2026 年 9 月表示載板吃緊,正在新加坡自建載板產能。
- 先進製程晶圓:智原 2026 年 4 月表示,部分客戶晶圓供應時程調整,專案延到 2027 年上半年。
- 新進者:安國 2026 年 6 月表示,身為先進製程 ASIC 的新進者,取得產能的難度較高。
設計服務公司因此要替客戶先排產能。創意 2026 年 7 月表示已替客戶準備 CoWoS 產能與 HBM,6 月底存貨 145.4 億元、是一年前的 2.4 倍。聯發科董事會通過 50 億美元彈性融資額度,用來確保供應鏈產能。
成本也在上升。亞馬遜上修資本支出,原因之一是記憶體變貴;聯發科表示供應鏈成本上升,正在調整產品價格。
ASIC 設計服務的營收從哪裡來?
設計服務公司的營收主要來自委託設計(NRE)與量產(turnkey),另有 IP 授權。
- 委託設計(NRE):幫客戶完成實體設計、封裝設計與驗證,收一次性的設計費,毛利率高但金額小。
- 量產(turnkey):代客戶向台積電買晶圓,安排封裝、HBM 與測試,再把晶片賣給客戶,金額大但毛利率低。
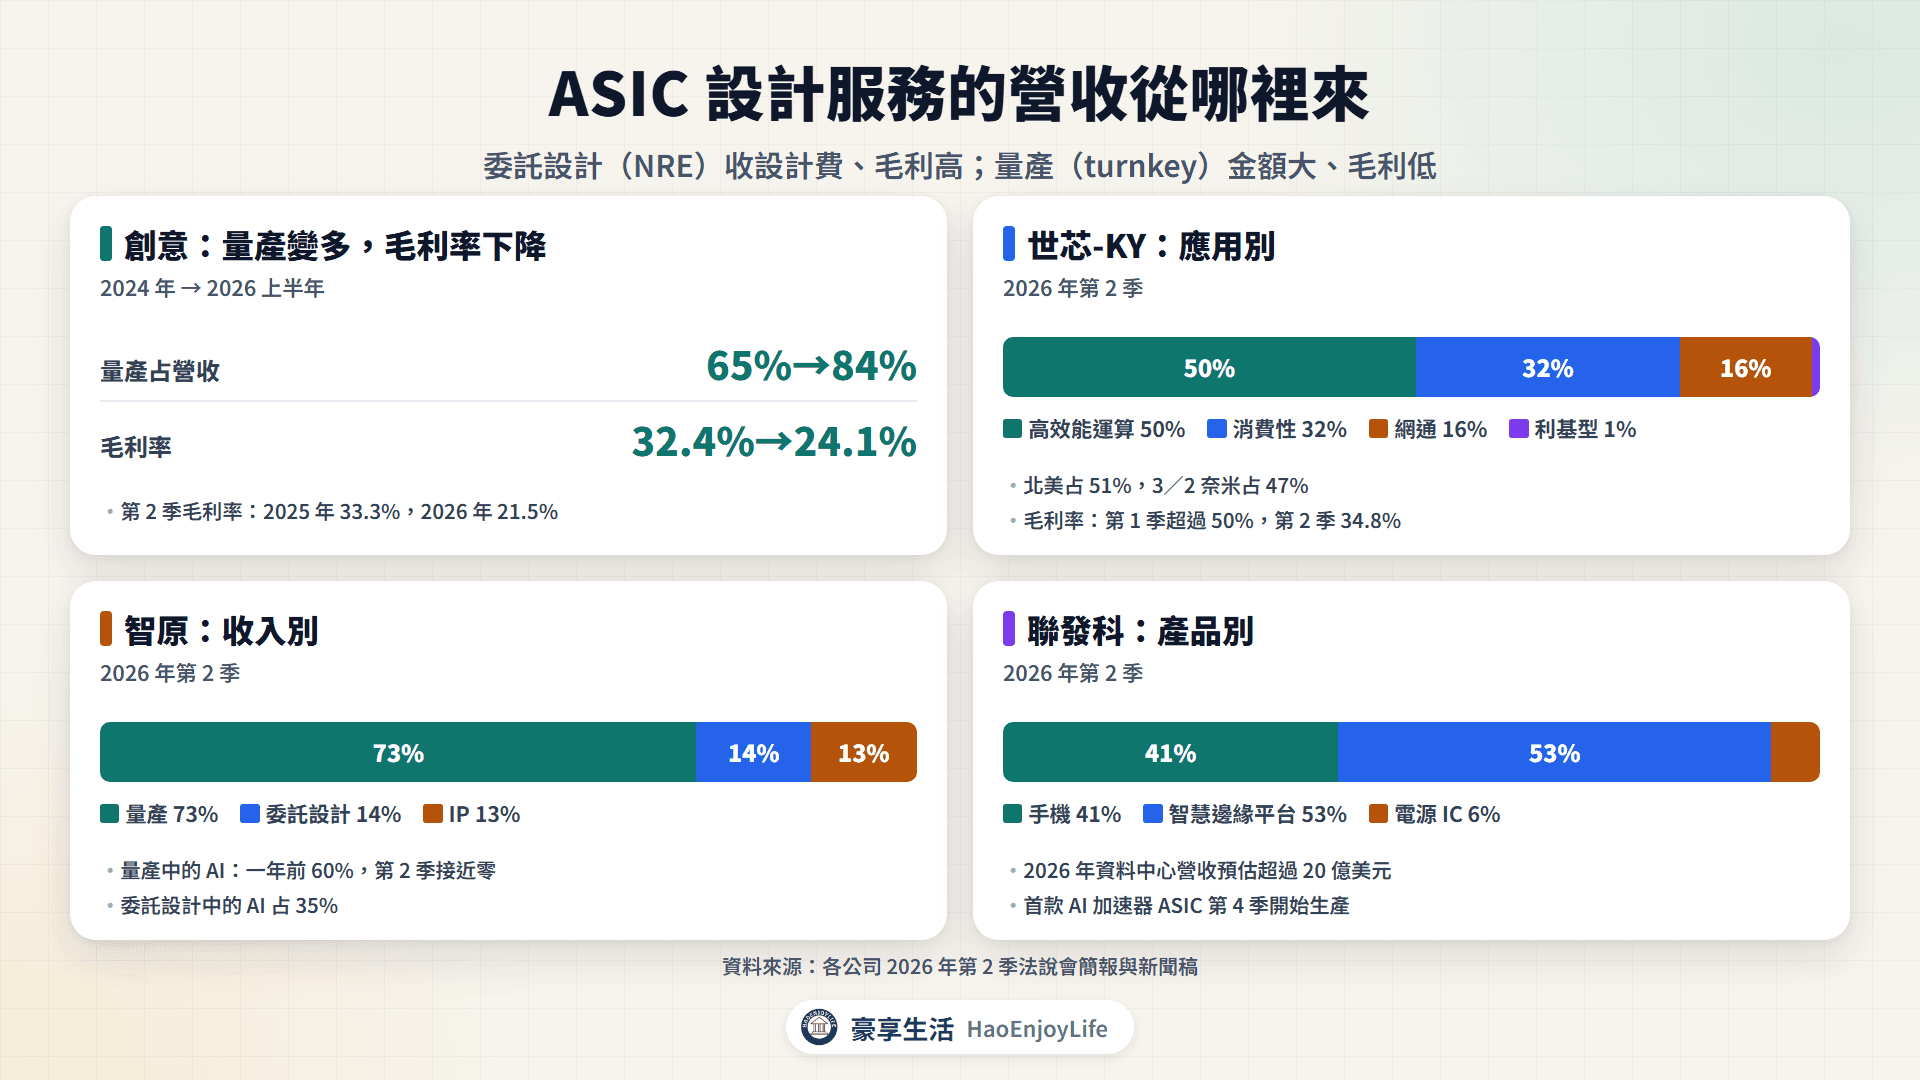
量產一放大,營收會跳升,毛利率反而下降。以創意為例,2026 年上半年量產占營收 84%,2024 年只有 65%;第 2 季毛利率從一年前的 33.3% 降到 21.5%。
世芯 2025 年第 4 季委託設計占營收一半以上,2026 年第 1 季毛利率超過 50%;第 2 季 3 奈米加速器開始量產,毛利率降到 34.8%。
台股有哪些 ASIC 相關公司?
台股 ASIC 相關公司可分成設計服務公司、從其他晶片跨入的新進者,以及負責製造的台積電。
ASIC 台股相關公司
| 公司(代號) | 在 ASIC 鏈上的角色 | 營收來源與 AI 相關占比 |
|---|---|---|
| 創意(3443) | 設計服務,台積電轉投資 | 2026 上半年量產 84%、雲端應用 80% |
| 聯發科(2454) | 手機晶片跨入雲端 AI ASIC | 第 2 季手機 41%;2026 年資料中心營收估超過 20 億美元 |
| 世芯-KY(3661) | 設計服務,北美客戶 3 奈米加速器量產 | 第 2 季 HPC 50%、北美 51% |
| 智原(3035) | 成熟與先進製程設計服務、IP 授權 | 第 2 季量產 73%;委託設計中 AI 占 35% |
| 巨有科技(8227) | 設計服務,以委託設計為主 | 2025 年委託設計占 60% |
| 安國(8054) | USB 控制晶片轉型 ASIC 設計服務 | 以 AI 應用為主,比重未揭露 |
| 瑞昱(2379) | 網通與 PC 晶片,ASIC 推進到 3 奈米 | ASIC 營收未揭露 |
| 聯詠(3034) | 驅動 IC 與 SoC,開發 4 奈米 ASIC | 2026 年 ASIC 沒有營收 |
| 台積電(2330) | ASIC 的晶圓代工與 CoWoS 封裝 | 製造端,不另拆 ASIC 營收 |
資料來源:各公司法說會、財報新聞稿與股東會
- 創意:雲端應用主要是 CPU、AI 加速器與 BMC(伺服器管理晶片)專案,7 月證實拿到北美雲端客戶的下一個案子。8 月公告寫「主要因晶圓產品收入增加」。
- 聯發科:首款 AI 加速器 ASIC 和美國大型雲端客戶合作,第 4 季開始生產。媒體指客戶是 Google,公司沒有證實。
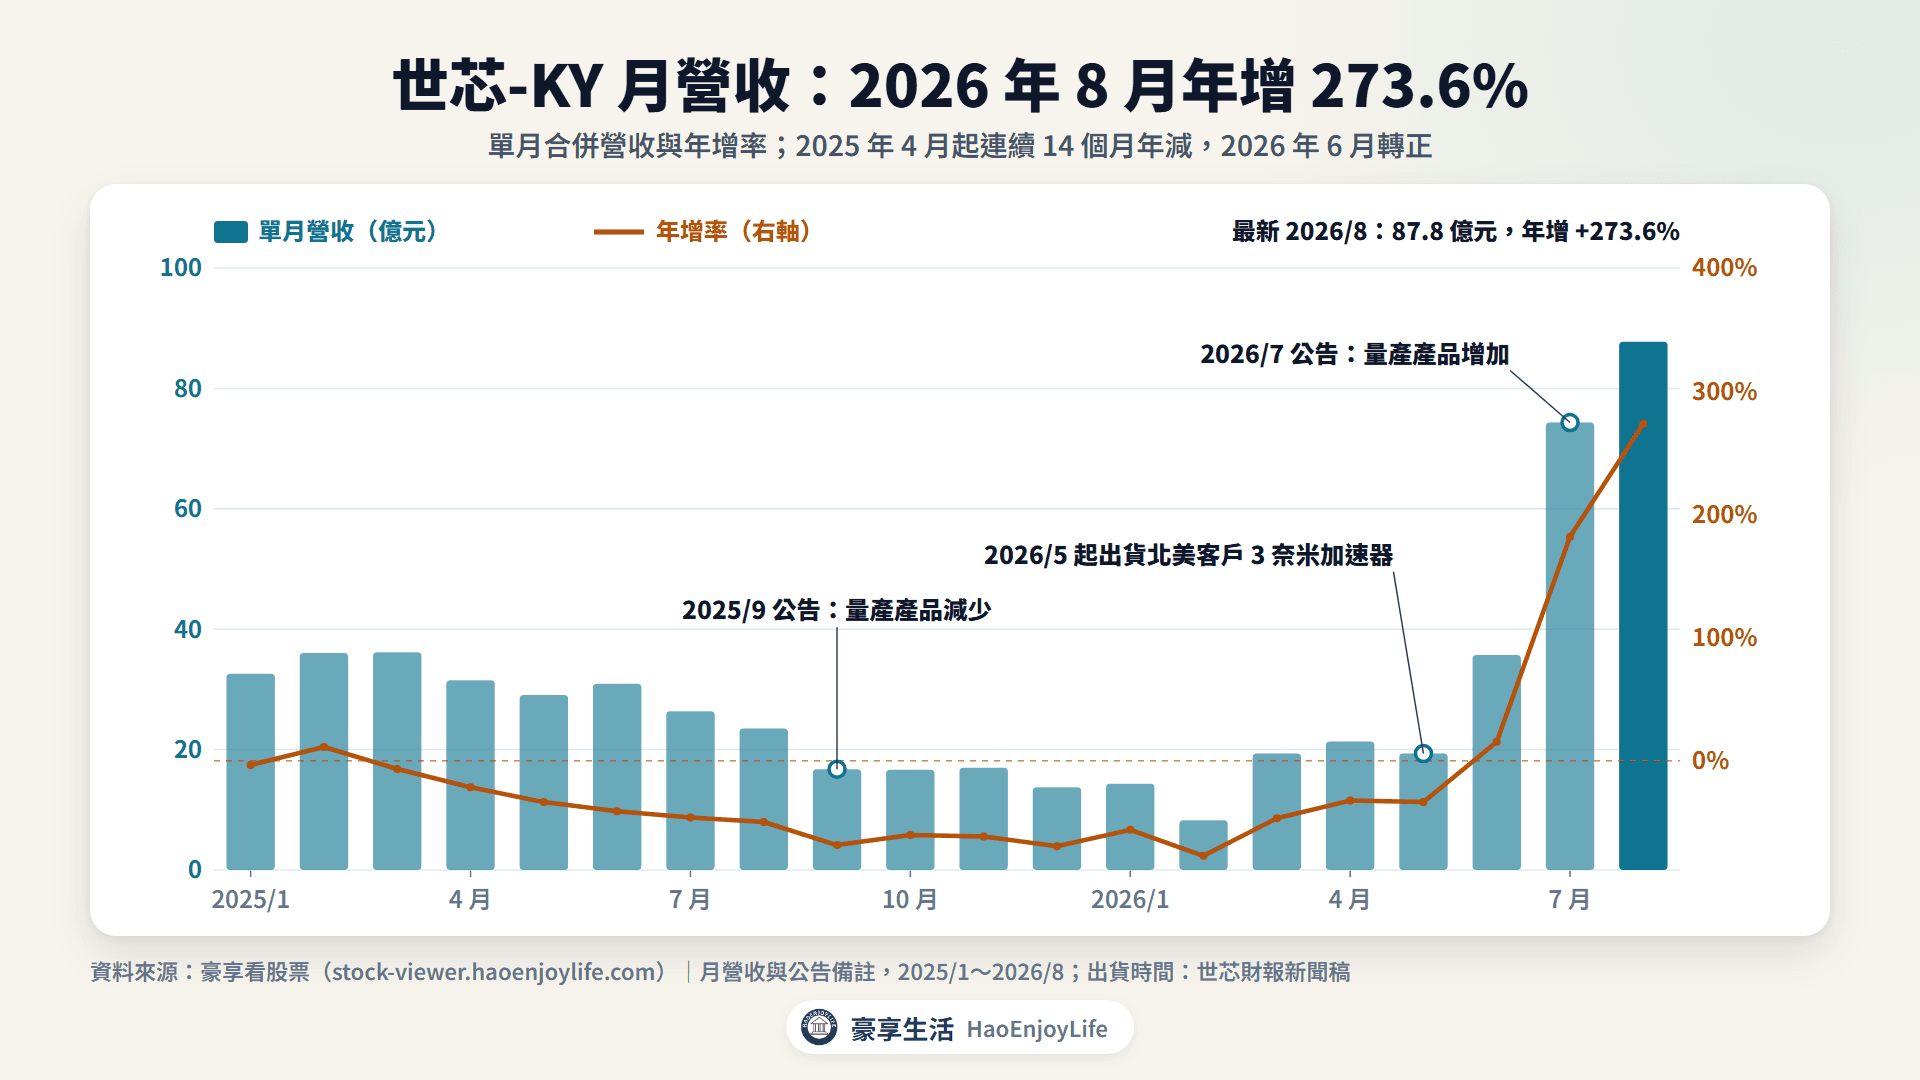
- 世芯-KY:5 月起出貨北美雲端客戶的 3 奈米加速器,亞馬遜 5 月參與其私募。8 月營收年增 273.6%,公告寫「量產產品增加」。
- 智原:量產營收中的 AI 從一年前的 60% 降到接近零,1~8 月營收年減 41.1%。公司說多數先進專案量產落在 2027 年。
- 巨有科技:5 月取得北美客戶的 4 奈米設計案,8 月公告寫「主要係本期量產收入增加所致」。
- 安國:ASIC 客戶應用以 GPU、虛擬貨幣運算為主。1~8 月營收年增 163.5%,上半年每股虧損 0.23 元。
- 瑞昱、聯詠:瑞昱說 ASIC 規模還不如聯發科,聯詠的 4 奈米 ASIC 今年沒有營收。
- 台積電:8 月營收年增 53.3%,公告寫「因先進製程產品需求增加所致」,詳見晶圓代工。
ASIC 相關公司的營收和股價同步嗎?
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。下表的股價漲跌幅以還原權息計算。
ASIC 相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月營收年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 創意(3443) | +103.8% | +111.0% | +274.6% |
| 聯發科(2454) | +5.8% | +44.1% | +252.1% |
| 巨有科技(8227) | +73.2% | +42.3% | +135.3% |
| 台積電(2330) | +39.3% | +53.3% | +61.1% |
| 瑞昱(2379) | +15.0% | +28.1% | +60.9% |
| 聯詠(3034) | +4.1% | +26.3% | +50.8% |
| 智原(3035) | -41.1% | +29.9% | +24.3% |
| 世芯-KY(3661) | +13.6% | +273.6% | +5.8% |
| 安國(8054) | +163.5% | +157.5% | -38.8% |
資料來源:豪享看股票,月營收至 2026 年 8 月;股價為還原權息,2025-12-31 至 2026-09-29 收盤
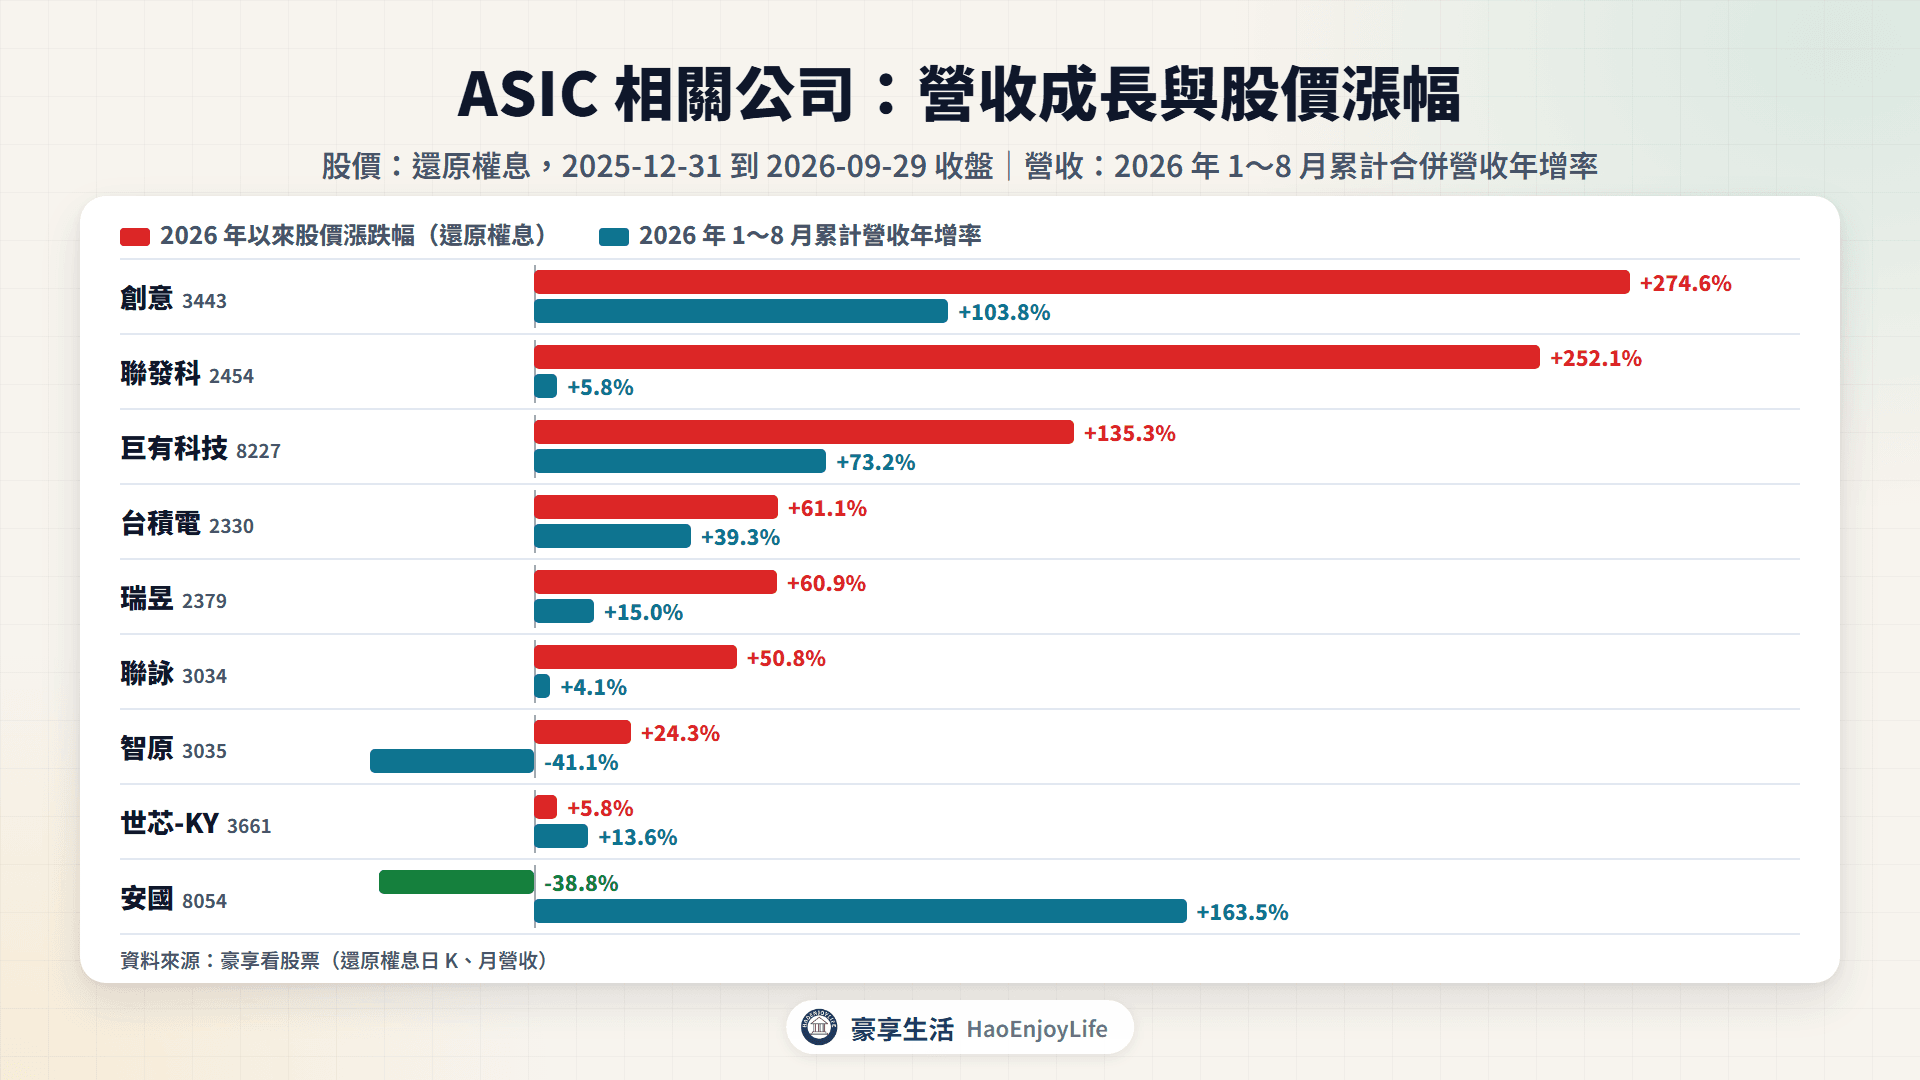
- 營收與股價都大幅成長:創意、巨有科技與台積電。創意前 8 個月營收已超過 2025 年全年。
- 股價漲幅明顯大於營收成長:聯發科、瑞昱、聯詠與智原。聯發科的 ASIC 要到第 4 季才量產。
- 營收成長大於股價漲幅:安國與世芯。世芯 6 月起營收大增,但 1~5 月仍年減。
最近誰在切入 ASIC?
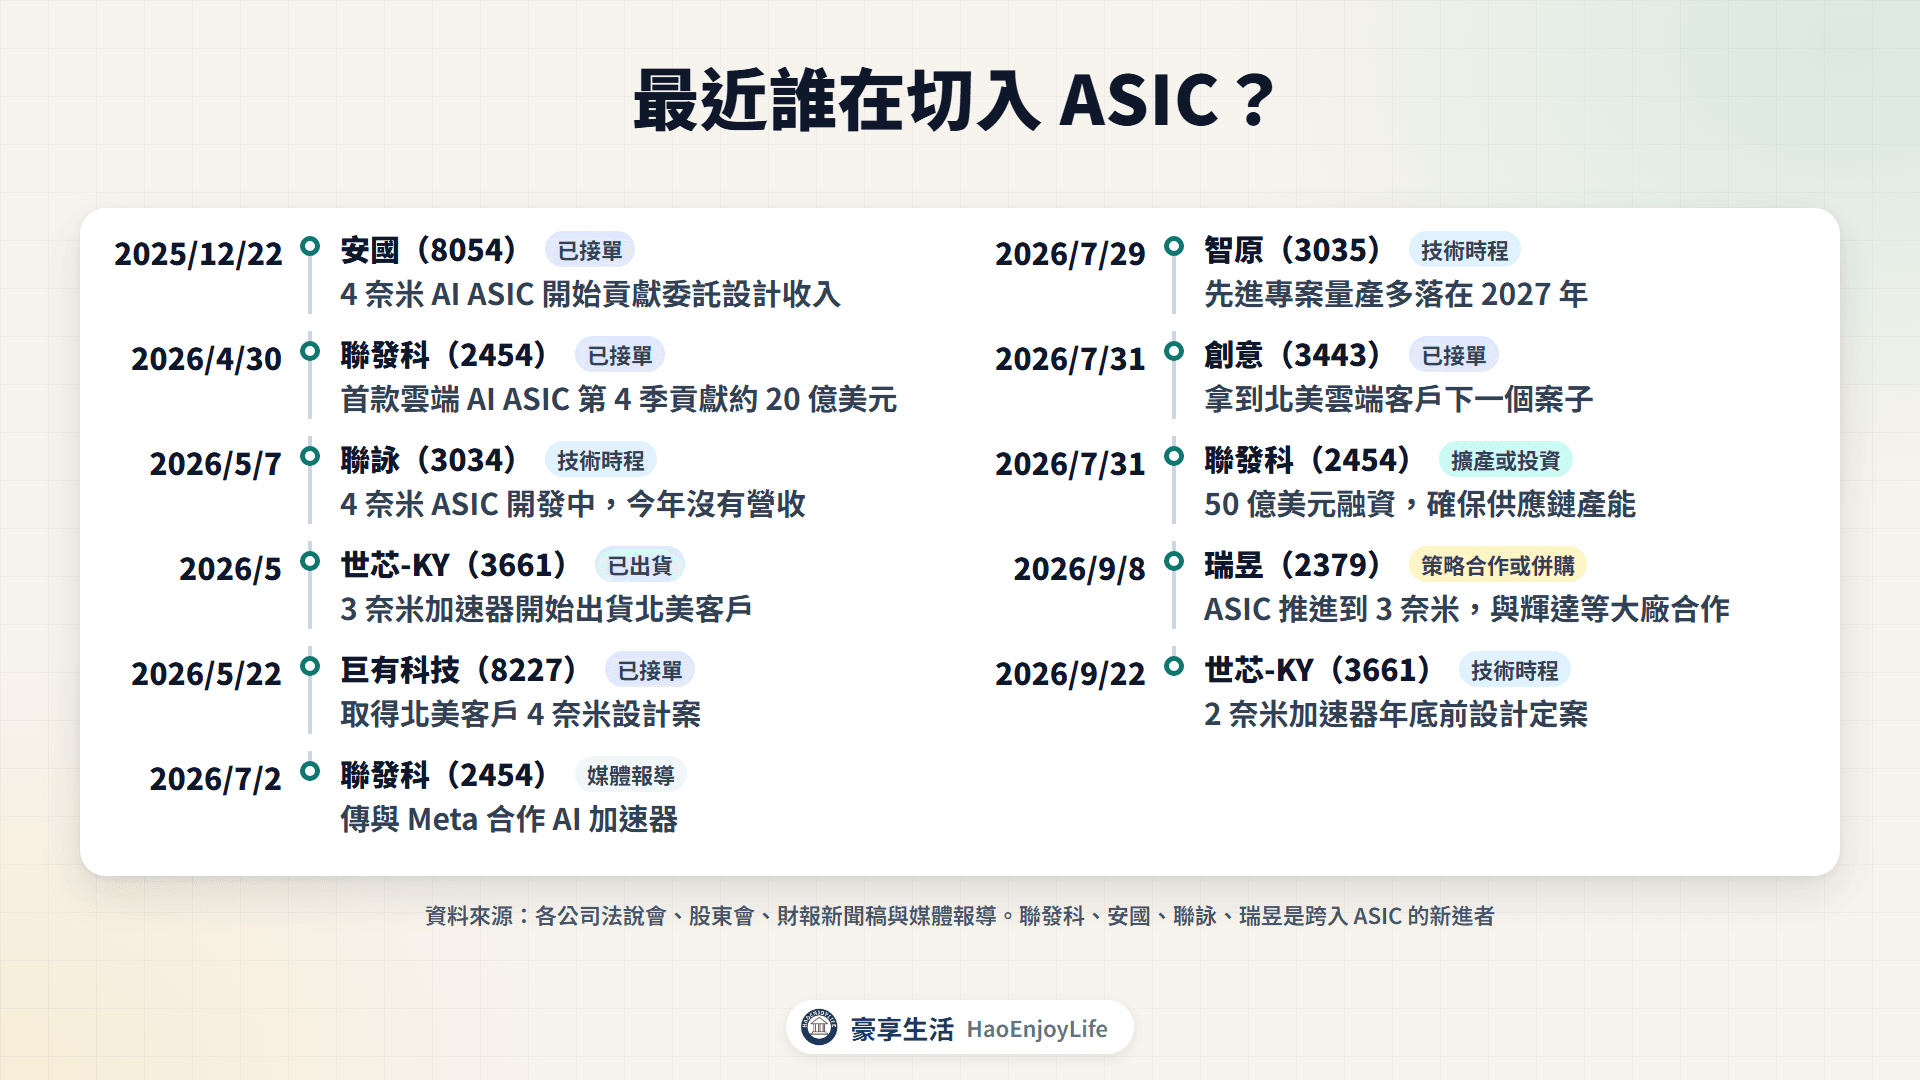
2025 年下半年以來,新進者以聯發科規模最大,安國、瑞昱與聯詠也相繼投入;既有公司則是新案接力、量產放大。
ASIC 最近的切入與擴大
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2025-12-22 | 安國 | 4 奈米 AI ASIC 開始貢獻委託設計收入 | 新進者、已接單(法說) |
| 2026-04-30 | 聯發科 | 首款雲端 AI ASIC 第 4 季貢獻約 20 億美元 | 新進者、已接單(法說) |
| 2026-05-07 | 聯詠 | 4 奈米 ASIC 開發中,今年沒有營收 | 新進者、技術時程(法說) |
| 2026-05 | 世芯-KY | 3 奈米加速器開始出貨北美客戶 | 已出貨(財報新聞稿) |
| 2026-05-22 | 巨有科技 | 取得北美客戶 4 奈米設計案 | 已接單(公司說明) |
| 2026-07-02 | 聯發科 | 傳與 Meta 合作 AI 加速器 | 媒體報導 |
| 2026-07-29 | 智原 | 先進專案量產多落在 2027 年 | 技術時程(法說) |
| 2026-07-31 | 創意 | 拿到北美雲端客戶下一個案子 | 已接單(法說) |
| 2026-07-31 | 聯發科 | 董事會通過 50 億美元彈性融資額度,確保供應鏈產能 | 擴產或投資(法說) |
| 2026-09-08 | 瑞昱 | ASIC 推進到 3 奈米,與輝達等大廠合作 | 新進者、策略合作(受訪) |
| 2026-09-22 | 世芯-KY | 2 奈米加速器年底前設計定案 | 技術時程(公司說明) |
資料來源:各公司法說會、股東會、財報新聞稿與媒體報導
ASIC 產業未來怎麼發展?
ASIC 的下一步是 2 奈米製程、更大的封裝與更多 HBM,2026 年底到 2028 年都有新晶片排隊量產。
ASIC 量產時程與預估
| 時間 | 事件 | 依據 |
|---|---|---|
| 2026 年第 4 季 | 聯發科首款 AI 加速器 ASIC 開始生產 | 聯發科法說 |
| 2026 年底 | 世芯 2 奈米加速器設計定案;創意北美新案年底到明年初量產 | 公司說明 |
| 2027 年 | Meta MTIA 450、MTIA 500 大量部署;智原先進專案多數量產 | Meta 官方;智原法說 |
| 2027 年底前後 | AWS Trainium4 全面上市;世芯 2 奈米量產 | 亞馬遜股東信;媒體報導 |
| 2028 年 | 聯發科第二款 ASIC 大量生產;ASIC 出貨量超過資料中心 GPU | 聯發科法說;Counterpoint 預估 |
資料來源:各公司官方資料、研究機構與媒體報導
TrendForce 2026 年 9 月指出,AWS 與微軟預計 2027 年改用 CoWoS-L 封裝。Google 則可能採用英特爾的 EMIB-T。
追蹤 ASIC 產業,你可以看這 3 個指標:
- 月營收公告:寫「量產產品增加」或「晶圓產品收入增加」,代表量產出貨變多,詳見月營收怎麼看。
- 委託設計與量產的比重:委託設計變多代表新案在設計,量產變多代表開始出貨。
- 雲端業者與台積電法說:資本支出、自研晶片進度與封裝產能的說法。
ASIC 產業有哪些風險?
- 客戶集中:創意 2025 年有 68% 營收來自美國,世芯 2025 年北美客戶占 78%。客戶換代或延後,營收就會大幅波動。
- 世代交替的營收空窗:上一代量產結束、下一代還沒放量時,營收會連續衰退。世芯 2025 年營收年減 40.5%,公司說明是量產出貨有限。
- 專案延後:客戶改設計或晶圓供應時程變動,量產就會延後,例如智原多數先進專案延到 2027 年。
- 成本上升:HBM 與先進封裝變貴,會墊高 ASIC 的總成本,客戶可能因此調整規格。
- 競爭與替代:博通單季 AI 營收 167 億美元、有 6 個 XPU 客戶。TrendForce 也指出,Meta 2026 年仍以輝達與 AMD 機櫃為主。
- 題材與營收落差:瑞昱未揭露 ASIC 營收,聯詠今年沒有 ASIC 營收。
常見問題
Q1:ASIC 和 GPU 哪個比較好?
兩者用途不同,雲端業者通常同時採用。GPU 通用、軟體完整;ASIC 為特定工作設計,大量使用時成本與耗電較低。
Q2:NRE 和 turnkey 是什麼意思?
NRE 是委託設計費,按設計專案收費。Turnkey 是量產服務,設計服務公司代客戶採購晶圓與封裝,再把晶片賣給客戶。
Q3:為什麼 ASIC 公司營收大增,毛利率卻下降?
量產營收包含晶圓、封裝與 HBM 的成本,占比越高,整體毛利率越低。創意 2026 年第 2 季量產占營收 83%,毛利率 21.5%。
延伸閱讀
- 矽智財 IP 與高速介面晶片:設計服務用到的 IP 公司
- AI 晶片是什麼:GPU、ASIC、TPU 的差別
- 先進封裝是什麼:CoWoS 為什麼是瓶頸
- 月營收怎麼看:用月營收追蹤量產
- IC設計股有哪些?:驅動 IC、網通 IC、MCU 等非 AI 的 IC 設計股
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0