 里奇豪
晶圓代工是替 IC 設計公司製造晶片的專業工廠,客戶交出設計,代工廠在矽晶圓上做出電路。AI 晶片要用 3 奈米、2 奈米等最先進製程,台積電 2026 年第 2 季 7 奈米以下占晶圓營收 77%。
需求來自雲端業者擴建 AI 資料中心。台積電 7 月法說把 2026 年美元營收成長上調到略高於 40%,並表示先進製程的供需缺口非常大。
晶圓代工按片收費,製程越新單價越高。台股相關公司有做先進製程的台積電,以及做成熟與特殊製程的聯電、世界先進與力積電。後三家正靠電源管理、中介層與矽光子切入 AI。
資料截至:股價到 2026 年 9 月 29 日,月營收到 2026 年 8 月。
延伸閱讀:AI漲價供應鏈有哪些
先進製程和成熟製程差在哪?
製程世代的數字越小,同樣面積放得下越多電晶體,同樣效能也越省電。台積電把 7 奈米及以下定義為先進製程;聯電、世界先進、力積電則以 22 奈米以上的成熟製程為主。
成熟製程不等於落後技術。電源管理、面板驅動、影像感測這類晶片不追求電晶體密度,改用特殊製程做高壓與類比功能。
先進製程與成熟製程比較
| 類別 | 製程世代 | 主要產品 | 台股相關公司 |
|---|---|---|---|
| 先進製程 | 7 奈米以下(含 3、2 奈米) | AI GPU、ASIC、CPU、手機處理器 | 台積電 |
| 成熟與特殊製程 | 22 奈米以上 | 電源管理、面板驅動、感測器、記憶體 | 聯電、世界先進、力積電 |
資料來源:台積電、聯電、世界先進、力積電 2026 年法說會與季報
3 奈米、2 奈米與 A16 差在哪?
3 奈米仍用鰭式電晶體,2 奈米是台積電第一代奈米片電晶體,2025 年第 4 季已在新竹、高雄量產。A16 再把供電線路移到晶圓背面,讓訊號與電源不必擠在同一面。
台積電先進製程時程
| 製程 | 量產時程 | 官方說明 |
|---|---|---|
| N3(3 奈米) | 2022 年起 | 鰭式電晶體,2026 年仍在擴產 |
| N2(2 奈米) | 2025 年第 4 季 | 第一代奈米片電晶體 |
| N2P、A16 | 2026 年下半年 | A16 對 N2P:同速度功耗降 15%~20% |
| A14 | 2028 年 | 對 N2:同速度功耗降 25%~30% |
| A13、A12 | 2029 年 | A12 在 A14 平台加入背面供電 |
資料來源:台積電法說會與新聞稿
AI 晶片為什麼要用最先進製程?
AI 晶片要在有限面積塞進更多電晶體,還要在資料中心的電力限制下省電,這兩件事都靠更先進的製程。
- 電晶體越來越多:輝達(NVIDIA)Blackwell GPU 有 2,080 億個電晶體,採台積電 4NP 製程。下一代 Rubin 增加到 3,360 億個,媒體報導改用 3 奈米。
- 單顆晶粒有尺寸上限:晶粒不能超過光罩尺寸,要放更多電晶體就得用更密的製程。Blackwell 用 2 顆達到上限的晶粒,再以先進封裝相連。
- 省電就是省成本:A14 比 2 奈米在同速度下省電 25%~30%。台積電董事長魏哲家表示,客戶要的是低功耗與高效能,效能對成本的比值仍在提升。
研究機構 TrendForce 指出,AI 運算晶片在 2025 年底到 2026 年從 4 奈米轉到 3 奈米。AMD 伺服器處理器 Venice 是業界第一款在台積電 2 奈米定案的高效能運算產品。台積電也表示,3 奈米用在 HBM 的基礎晶粒。
晶圓代工產業鏈有哪些環節?
晶圓代工在 AI 晶片供應鏈的中游,上游是晶片設計、矽晶圓與設備,下游是先進封裝、伺服器與雲端業者。
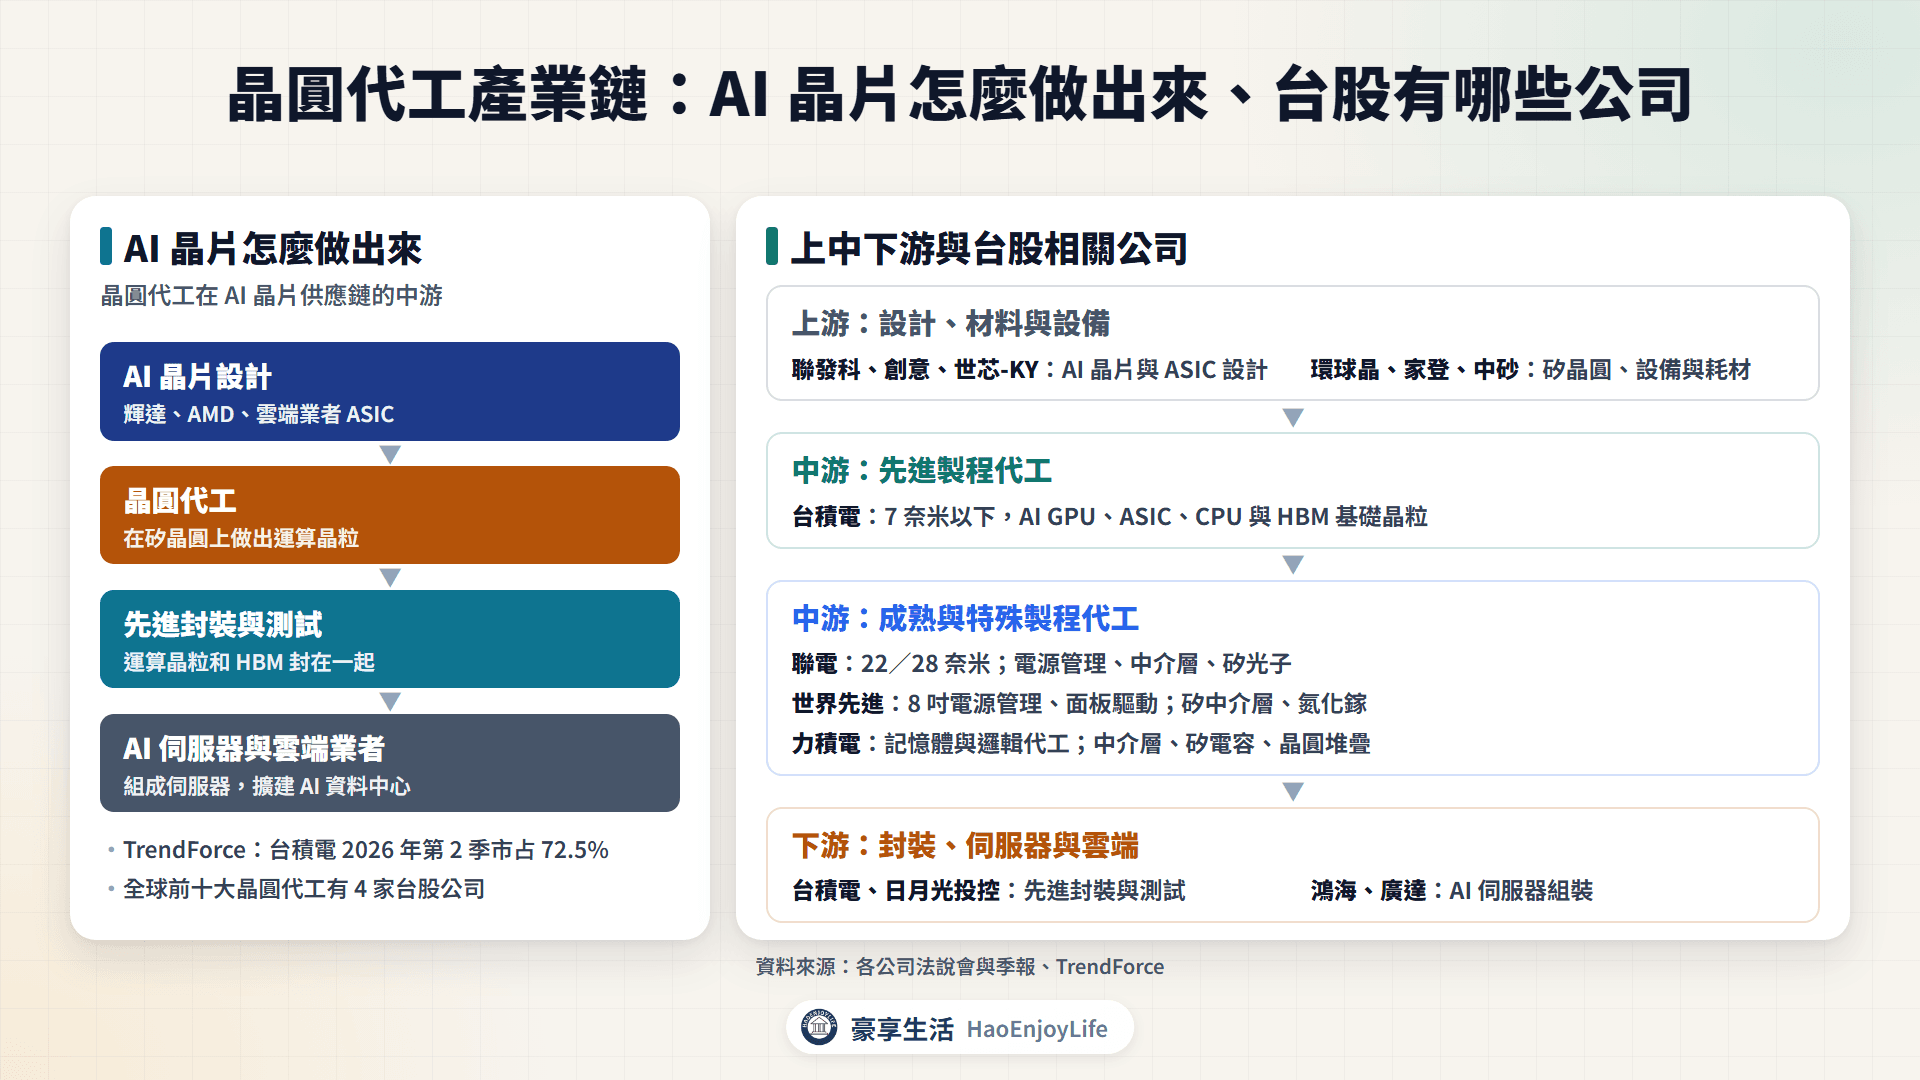
- 上游:GPU、ASIC 設計見AI 晶片與ASIC;矽晶圓與設備見矽晶圓與半導體設備。
- 中游:台積電做 7 奈米以下的先進製程;聯電、世界先進、力積電做成熟與特殊製程。
- 下游:運算晶粒送去和 HBM 封在一起,再組成 AI 伺服器交給雲端業者。
全球晶圓代工高度集中。TrendForce 統計,2026 年第 2 季台積電市占 72.5%。前十大裡有 4 家台股公司:台積電、聯電、世界先進與力積電。
晶圓代工的需求從哪裡來?為什麼成長?
需求從雲端業者一路傳到晶圓廠:雲端業者買 AI 伺服器,晶片商再向代工廠下單。台積電 1 月法說提到,客戶的客戶,也就是雲端業者,會直接來要產能。
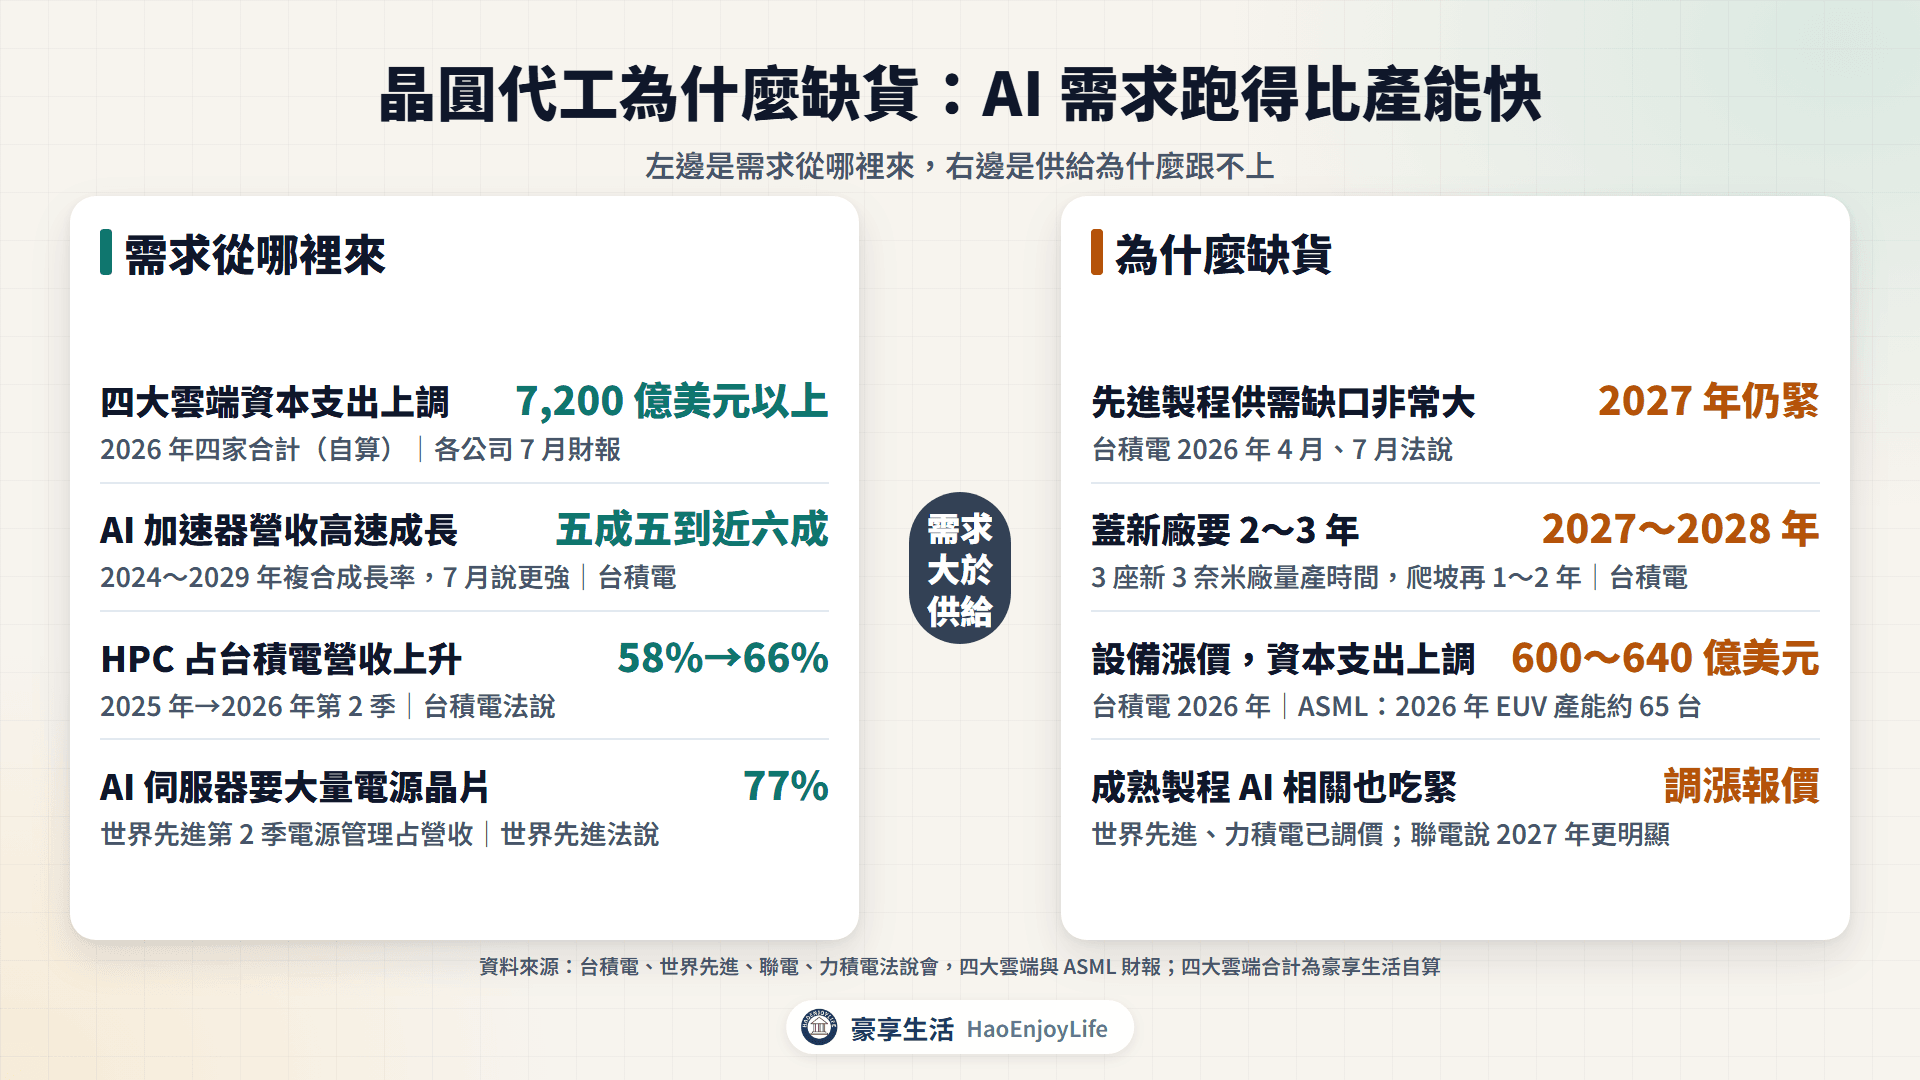
- 雲端資本支出上調:亞馬遜、Alphabet、微軟與 Meta 多數在 7 月上調資本支出。四家 2026 年合計約 7,200 億美元以上(豪享生活自算)。
- AI 加速器成長最快:台積電表示,AI 加速器占 2025 年營收將近兩成。2024~2029 年複合成長率約五成五到接近六成,7 月再說成長比之前更強。
- HPC 占比快速上升:高效能運算(HPC)占台積電營收,從 2025 年 58% 升到 2026 年第 2 季 66%。
- 代理式 AI 帶動 CPU:台積電 7 月表示,代理式 AI 讓資料中心 CPU 的需求回升,這是 AI 加速器以外的新增需求。
- 成熟製程也有 AI 需求:AI 伺服器要大量電源管理晶片。世界先進第 2 季電源管理占營收 77%,AI 相關營收占比升到低雙位數。
晶圓代工需求相關預估
| 機構或公司(日期) | 範圍 | 預估 |
|---|---|---|
| TrendForce(2026-03) | 全球晶圓代工營收 | 2026 年約 2,188 億美元,年增 24.8% |
| 台積電(2026-01) | 台積電營收(美元) | 2024~2029 年複合成長接近 25% |
| 台積電技術論壇(2026-04) | 2 奈米產能 | 2026~2028 年複合成長 70%(媒體報導) |
資料來源:台積電法說會、TrendForce、TechNews
先進製程為什麼缺貨?
缺貨的核心是產能擴充跟不上需求。台積電 7 月法說表示供需缺口非常大,4 月也預期 2027 年仍會非常緊。公司說從開發技術到大量生產,要超過 5 年。
- 蓋新廠要時間:台積電表示蓋新廠要 2~3 年,量產爬坡再 1~2 年。今年宣布的 3 座新 3 奈米廠,分別在 2027 年上半年、2027 年下半年與 2028 年量產。
- 設備越來越貴:建 1 千片月產能的 2 奈米,資本支出明顯高於 3 奈米。台積電把 2026 年資本支出上調到 600 億~640 億美元,原因之一是設備漲價。
- EUV 曝光機供給有限:ASML 表示 2026 年 EUV 產能約 65 台,2027 年再增加 30%。台積電則說會提前和設備商規劃,預期擴產不會卡在設備。
- 材料成本上升:台積電 4 月表示,中東情勢可能讓部分化學品與氣體漲價,公司已備妥安全庫存。
台積電用 3 種方法補產能:蓋新廠、把 5 奈米設備轉做 3 奈米,以及提升既有工廠的產出。
先進製程的報價怎麼變?
台積電不公布報價,只表示每個新節點都有新價格,定價是策略性、不投機。魏哲家 7 月也說,不會突然把價格調成 4、5 倍。
研究機構 TrendForce 指出,台積電 2026 年調漲 5 奈米以下所有節點的代工價。媒體報導 3 奈米下半年最多漲 15%,2027 年再漲 5%~10%,台積電沒有公開證實。
成熟製程也缺貨嗎?
成熟製程只有 AI 相關的產品吃緊。魏哲家 7 月表示,缺的是電源管理晶片與感測器,其他消費性產品需求並不強。
供給面也在縮小。台積電 4 月宣布將結束 6 吋的晶圓二廠,與做氮化鎵的 8 吋晶圓五廠;世界先進則表示部分瓶頸設備已經產能受限。
- 世界先進:上半年已和客戶部分調價,第 2 季平均售價季增 3%,第 3 季預估再增 2%~4%。
- 聯電:第 3 季平均售價維持穩定,總經理王石表示 2027 年會有更明顯的漲價。
- 力積電:7 月調漲 DRAM 投片價約 45%、邏輯代工價約 10%~15%,月營收公告也寫「銷售價格調漲」。
晶圓代工的營收從哪裡來?
晶圓代工按片收費,營收大約等於出貨片數乘以平均單價。製程越新、單價越高,所以台積電營收跟著先進製程占比成長。
價格也會推動營收。力積電第 2 季出貨片數只季增 2%,營收卻季增 27%,月營收公告寫的原因包括銷售價格調漲。
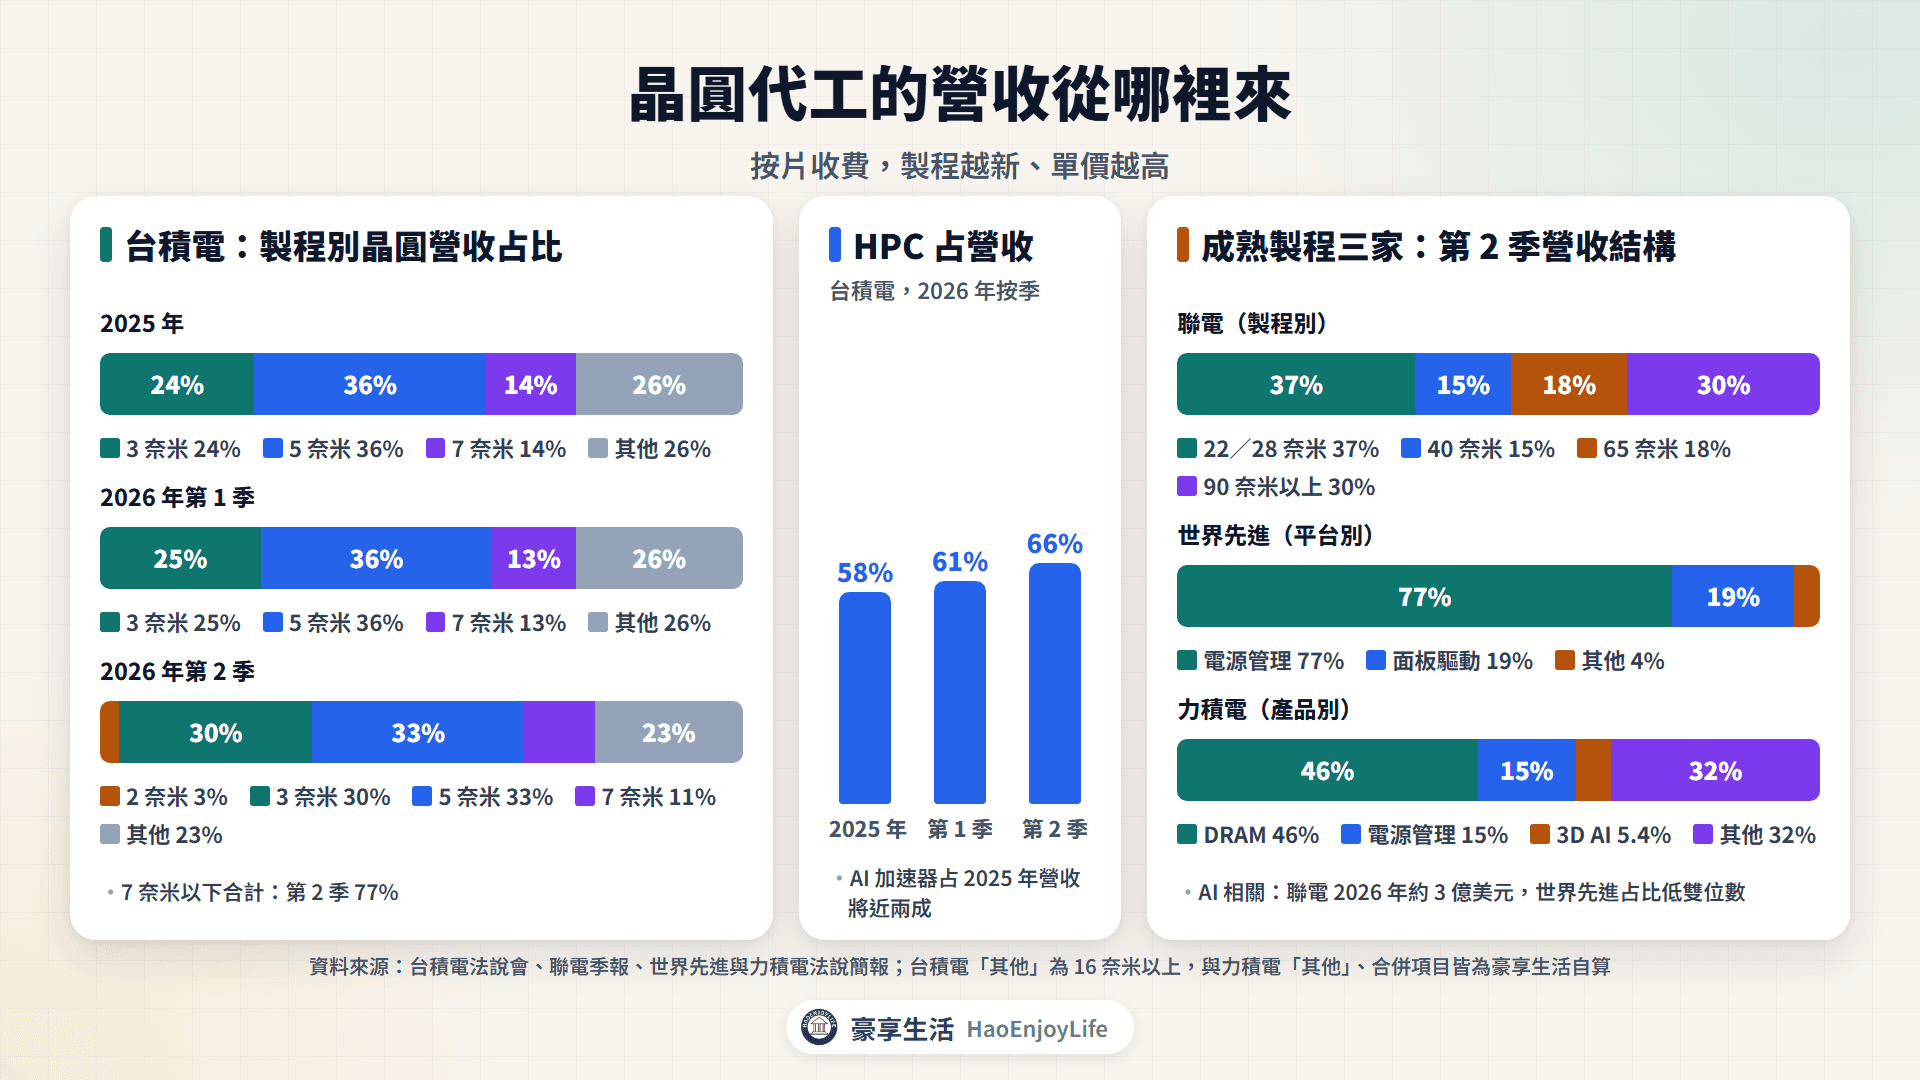
台積電製程別與平台別營收占比
| 項目 | 2025 年 | 2026 年第 1 季 | 2026 年第 2 季 |
|---|---|---|---|
| 2 奈米 | — | — | 3% |
| 3 奈米 | 24% | 25% | 30% |
| 5 奈米 | 36% | 36% | 33% |
| 7 奈米 | 14% | 13% | 11% |
| 高效能運算(HPC) | 58% | 61% | 66% |
| 手機 | 29% | 26% | 22% |
資料來源:台積電法說會;製程別為晶圓營收占比
台積電 2025 年營收約 3.8 兆元,最大客戶占 19%、第二大占 17%,公司沒有揭露客戶名稱。先進封裝也算在台積電營收裡,2025 年略高於一成。
成熟製程代工廠的營收結構
| 公司 | 營收結構(2026 年第 2 季) | AI 相關(公司說法) |
|---|---|---|
| 聯電 | 22/28 奈米 37%;通訊 39%、消費 32% | 2026 年約 3 億美元,三年內逾 10 億美元 |
| 世界先進 | 電源管理 77%、面板驅動 19% | 占比從低個位數升到低雙位數 |
| 力積電 | DRAM 46%、電源管理 15%、3D AI 5.4% | 3D AI 目標三年內約兩成 |
資料來源:聯電季報、世界先進與力積電法說簡報、法說會媒體報導
台股晶圓代工相關公司:誰做什麼?
台股晶圓代工相關公司
| 公司(代號) | 在產業鏈的角色 | AI 相關業務 |
|---|---|---|
| 台積電(2330) | 先進製程代工龍頭 | GPU、ASIC、CPU 與 HBM 基礎晶粒 |
| 聯電(2303) | 22/28 奈米特殊製程 | 電源管理、中介層、矽光子 |
| 世界先進(5347) | 8 吋電源管理、面板驅動 | AI 伺服器電源、矽中介層、氮化鎵 |
| 力積電(6770) | 記憶體與邏輯代工 | 中介層、矽電容、晶圓堆疊 |
資料來源:各公司法說會與季報
先進製程
台積電(2330):全球 AI 晶片的主要代工廠,2 奈米已量產,A16 預計今年下半年量產。AI 加速器占 2025 年營收將近兩成,高效能運算占第 2 季營收 66%。8 月營收 5,148.05 億元,年增 53.3%,公告寫「因先進製程產品需求增加所致」。
成熟與特殊製程
聯電(2303):22/28 奈米占晶圓營收 37%,22 奈米單獨占營收 17.5%。AI 相關營收 2026 年約 3 億美元,來自電源管理、連接晶片、FPGA、中介層與矽光子。8 月營收 250.45 億元,年增 30.7%,比上半年加速。
世界先進(5347):8 吋特殊製程廠,電源管理占第 2 季營收 77%,AI 相關營收占比升到低雙位數。台積電 5 月公告出售部分持股時表示,仍委託世界先進生產矽中介層。8 月營收 50.93 億元,年增 40.5%。
力積電(6770):做 DRAM、快閃記憶體與邏輯代工,DRAM 占第 2 季營收 46%,細節見HBM 與 DRAM。3D AI Foundry 做中介層、矽電容與晶圓堆疊,占第 2 季營收 5.4%。8 月營收 70.09 億元,年增 76.2%,公告寫「銷售價格調漲」。
晶圓代工股的營收與股價比較
下表比較 4 家公司 2026 年 1~8 月累計營收年增率,和 2026 年以來的股價漲跌幅。股價用還原權息收盤價,從 2025 年底算到 9 月 29 日。
晶圓代工相關公司營收與股價比較
| 公司(代號) | 1~8 月累計營收年增率 | 8 月單月年增率 | 2026 年以來漲跌幅 |
|---|---|---|---|
| 聯電(2303) | +14.7% | +30.7% | +217.0% |
| 世界先進(5347) | +18.4% | +40.5% | +98.4% |
| 力積電(6770) | +47.1% | +76.2% | +83.4% |
| 台積電(2330) | +39.3% | +53.3% | +61.1% |
資料來源:豪享看股票,月營收與還原權息收盤價
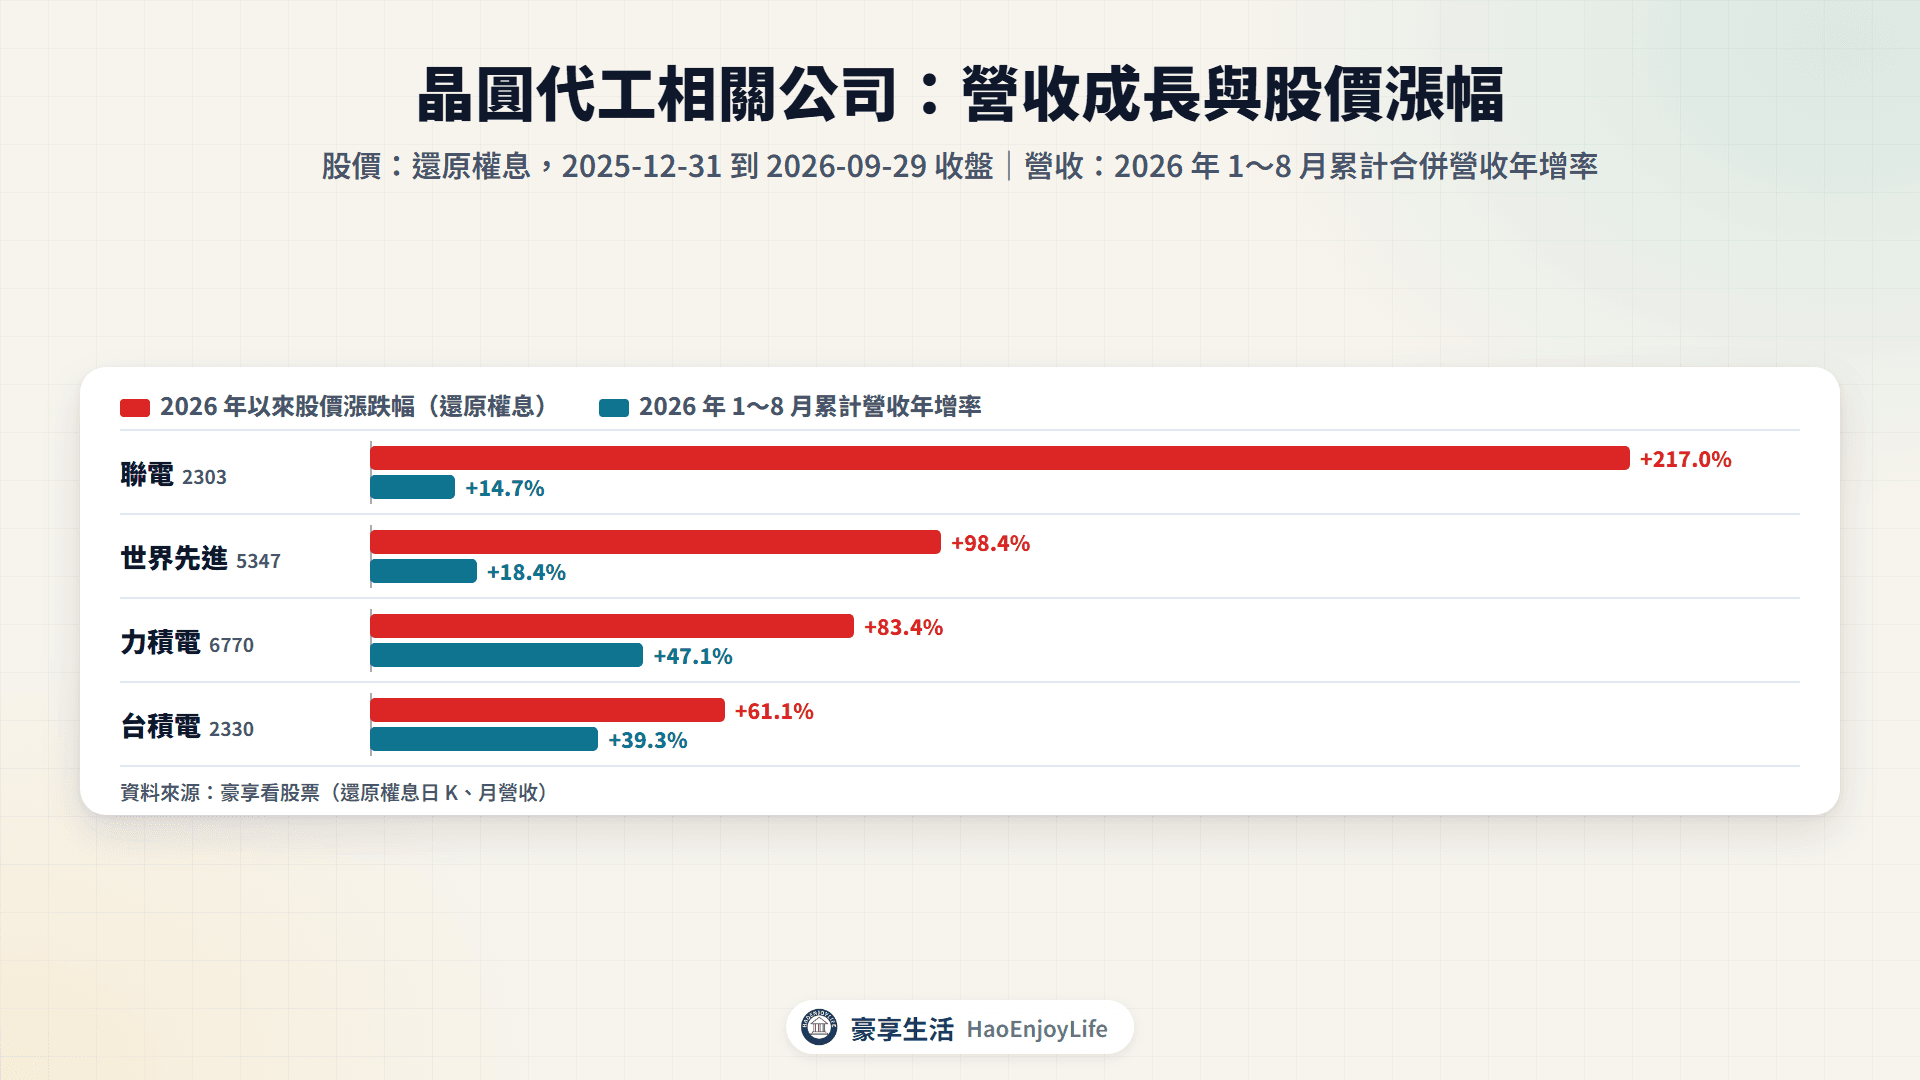
- 營收與股價都大幅成長:力積電、台積電的營收年增約 39%~47%,股價上漲約 61%~83%。
- 股價漲幅明顯大於營收成長:聯電、世界先進的營收年增約 15%~18%,股價上漲約 98%~217%。兩家 8 月單月年增率升到三到四成,比累計數字高。
股價反映市場對未來的預期,營收是已經發生的結果,兩者不一定同步。規模也差很多,台積電 1~8 月營收約 3.39 兆元,是聯電的約 19 倍(豪享生活自算)。
最近誰在切入 AI 晶圓代工?
2025 年下半年以來,成熟製程廠陸續跨入 AI 專用的新業務,例如中介層、矽光子與 3D 堆疊。台積電則持續擴產。
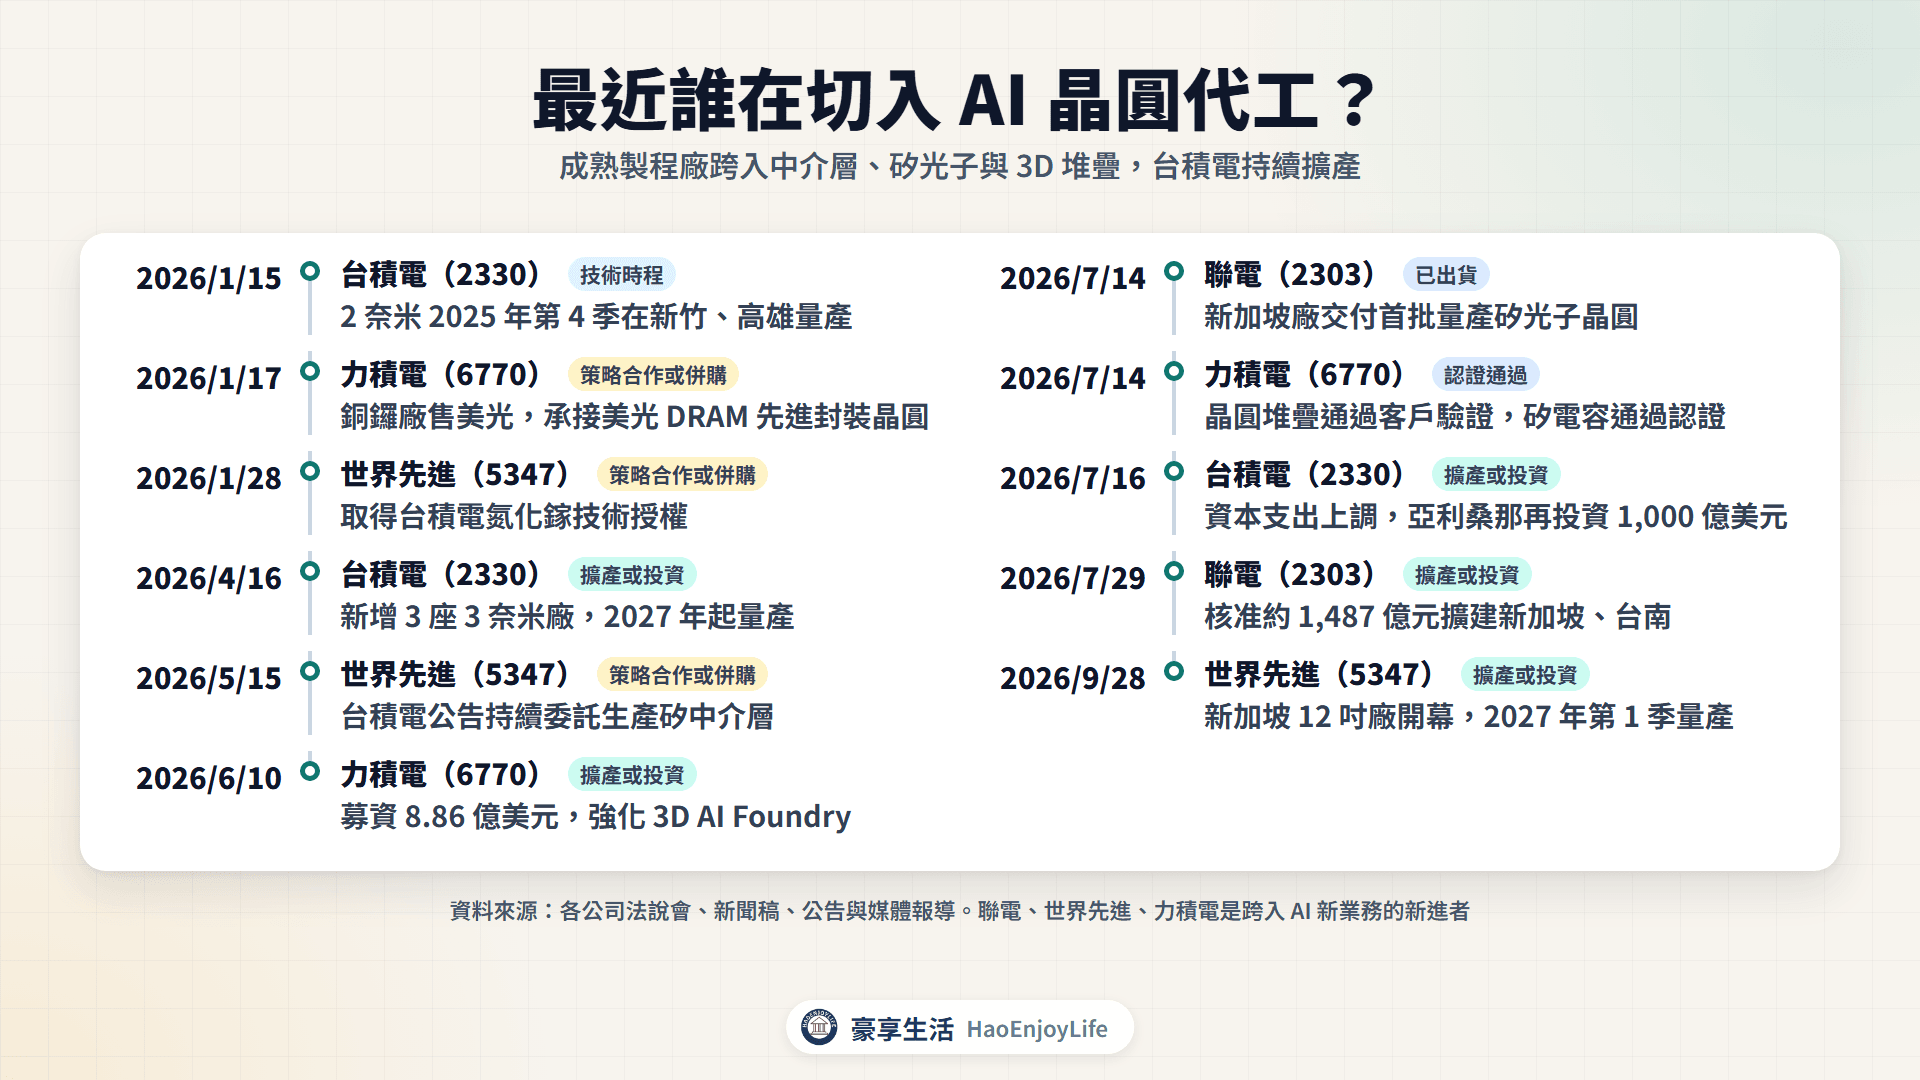
晶圓代工最近的切入與擴產
| 日期 | 公司 | 內容 | 類型(依據) |
|---|---|---|---|
| 2026-01-15 | 台積電 | 2 奈米 2025 年第 4 季在新竹、高雄量產 | 技術時程(法說) |
| 2026-01-17 | 力積電 | 銅鑼廠售美光,承接美光 DRAM 先進封裝晶圓 | 新進者、策略合作(新聞稿) |
| 2026-01-28 | 世界先進 | 取得台積電氮化鎵技術授權 | 新進者、策略合作(公司宣布) |
| 2026-04-16 | 台積電 | 新增 3 座 3 奈米廠,2027 年起量產 | 擴產(法說) |
| 2026-05-15 | 世界先進 | 台積電公告持續委託生產矽中介層 | 新進者、策略合作(台積電公告) |
| 2026-06-10 | 力積電 | 募資 8.86 億美元,強化 3D AI Foundry | 新進者、擴產(新聞稿) |
| 2026-07-14 | 聯電 | 新加坡廠交付首批量產矽光子晶圓 | 新進者、已出貨(新聞稿) |
| 2026-07-14 | 力積電 | 晶圓堆疊通過客戶驗證,矽電容通過認證 | 新進者、認證通過(法說,媒體報導) |
| 2026-07-16 | 台積電 | 資本支出上調,亞利桑那再投資 1,000 億美元 | 擴產(法說) |
| 2026-07-29 | 聯電 | 核准約 1,487 億元擴建新加坡、台南 | 擴產(董事會) |
| 2026-09-28 | 世界先進 | 新加坡 12 吋廠開幕,2027 年第 1 季量產 | 擴產(公司說明) |
資料來源:各公司法說會、新聞稿、公告與媒體報導
聯電的矽光子細節見CPO 矽光子。國際上,三星與英特爾也在爭取先進製程客戶;魏哲家 7 月表示,換代工夥伴沒有捷徑。
晶圓代工未來怎麼發展?
- 製程:N2P 與 A16 在 2026 年下半年量產,A14 在 2028 年,A13、A12 在 2029 年。
- 產能:台積電未來幾年要在台灣蓋 13 座先進製程與先進封裝廠,亞利桑那總投資增加到 2,650 億美元。
- 成熟製程新產能:世界先進與恩智浦合資的新加坡 12 吋廠約 4.4 萬片月產能,應用包含中介層。聯電 2027 年開放 12 吋矽光子平台,與英特爾合作的 12 奈米 2028 年量產較有意義。
- 新業務目標:力積電目標 3D AI Foundry 三年內占營收約兩成;聯電目標 AI 相關營收三年內超過 10 億美元。
追蹤晶圓代工,可以看 4 個指標:
- 台積電每季法說:製程別與平台別占比、全年成長指引、資本支出與毛利率。
- 月營收與公告備註:台積電、力積電會寫營收變動原因,詳見月營收怎麼看。
- 成熟製程的利用率與平均售價:聯電、世界先進、力積電每季法說的下季指引,以及 2027 年報價。
- 新業務占比:力積電 3D AI、聯電 AI 相關營收與世界先進 AI 相關占比。
晶圓代工有哪些產業風險?
- 客戶與應用集中:台積電最大客戶占 2025 年營收 19%、第二大占 17%,高效能運算占第 2 季營收 66%。
- 供需反轉:3 座新 3 奈米廠 2027~2028 年開出;魏哲家也說,需求中間會不會出現低點並不確定。
- 成本上升:台積電預估 2 奈米爬坡讓下半年毛利率少 3~4 個百分點,海外廠稀釋會從 2%~3% 擴大到 3%~4%。
- 競爭與技術替代:三星、英特爾爭取先進製程客戶,英特爾的 EMIB-T 封裝也受到關注。
- 成熟製程價格競爭:非 AI 的消費性需求仍弱,中國的中芯國際第 2 季營收季增 20%,市占 5.4%。
- 題材與營收占比落差:力積電 3D AI 占營收 5.4%,聯電 AI 相關約 3 億美元。多數新業務要到 2027~2028 年才放量。
常見問題
Q1:2 奈米和 3 奈米差在哪?
3 奈米用鰭式電晶體,2 奈米改用奈米片電晶體,是一種環繞式閘極結構。台積電 2 奈米 2025 年第 4 季量產,2026 年第 2 季占晶圓營收 3%。
Q2:台積電的 AI 營收占多少?
台積電表示,AI 加速器占 2025 年營收將近兩成,包含 GPU、ASIC 與 HBM 控制器。高效能運算占 2026 年第 2 季營收 66%,範圍比 AI 加速器大,也包含 CPU。
Q3:晶圓代工和 IC 設計有什麼不同?
IC 設計公司負責設計電路、賣晶片,多數沒有工廠;晶圓代工廠只負責製造。聯電第 2 季有 85% 的營收來自這類設計公司客戶。
延伸閱讀
- 先進封裝:CoWoS 怎麼把 AI 晶片和 HBM 封在一起
- AI 晶片:GPU、ASIC、TPU 差在哪
- HBM 與 DRAM:力積電 DRAM 代工與記憶體漲價
- 月營收怎麼看:用月營收與公告備註追蹤代工廠
- 主題型ETF:半導體 ETF 的集中風險
免責聲明:本文僅為個人經驗分享與資訊整理,不構成投資建議,文中提及之任何公司、ETF 或代號均為說明範例,不為買進、賣出或持有之建議,亦不提供目標價或買賣點。過去績效不代表未來表現。文中制度與數據以主管機關、證交所、櫃買中心及各投信最新公告為準。投資有風險,下單前請自行評估並承擔結果。
留言0